
Tamaño y Cuota del Mercado de Centros de Datos de Nueva York
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
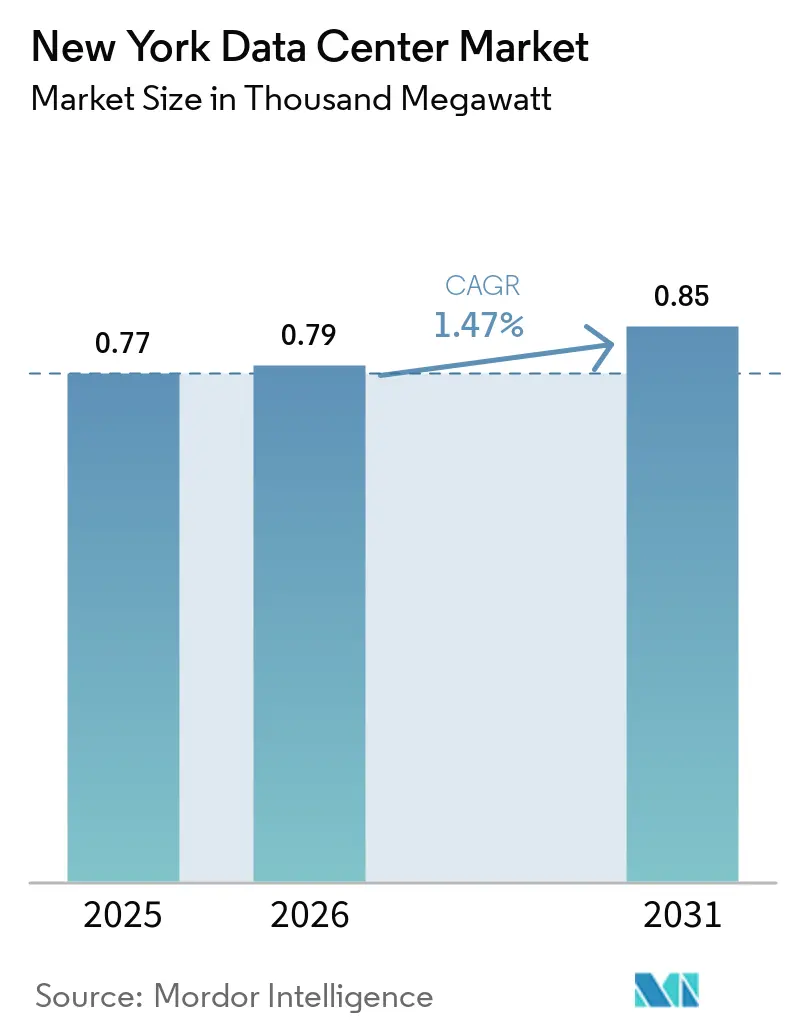
| Tamaño del mercado en el año base (2025) | 0.77 Mil megavatios |
| Volumen del Mercado (2026) | 0.79 Mil megavatios |
| Volumen del Mercado (2031) | 0.85 Mil megavatios |
| Tasa de crecimiento (2026 - 2031) | 1.47 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos de Nueva York por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Centros de Datos de Nueva York sea de 0,77 mil megavatios en 2025, 0,79 mil megavatios en 2026, y alcance 0,85 mil megavatios en 2031, creciendo a una CAGR del 1,47% de 2026 a 2031.
La necesidad de Wall Street de ejecuciones de órdenes por debajo del milisegundo, la proliferación de campus en la nube de escala hipermasiva y una ola de conversiones de oficinas a centros de datos en Midtown están consolidando el crecimiento de la demanda. Los clústeres de entrenamiento de inteligencia artificial de alta densidad de potencia están elevando los requisitos de rack de 5–10 kW hacia 50 kW y más, acelerando la adopción de refrigeración líquida y diseños alimentados con energía renovable. La intensidad competitiva está aumentando a medida que los operadores establecidos compiten por las parcelas limitadas que cuentan tanto con acceso de suministro eléctrico de doble alimentación como con amplias rutas de fibra. Al mismo tiempo, la Ley Local 97 y los objetivos de neutralidad de carbono a nivel estatal están obligando a los operadores a firmar contratos de energía verde a largo plazo o añadir generación in situ, inclinando el campo de juego a favor de las empresas con solidez en su balance. Los déficits de capacidad señalados por el operador de la red, combinados con entradas de capital de múltiples miles de millones de dólares, sientan las bases para que continúen las primas de precios en ubicaciones privilegiadas.
Conclusiones Clave del Informe
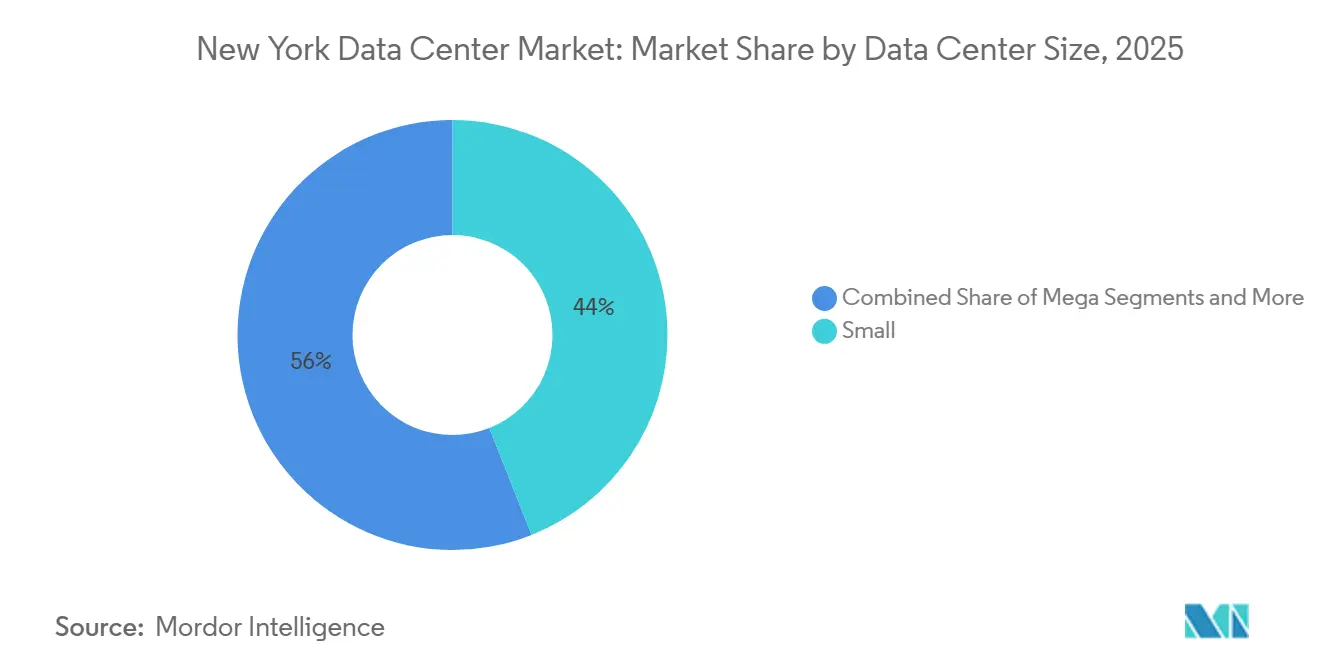
- Por tamaño de centro de datos, la categoría Pequeño capturó el 44% de la participación del mercado de centros de datos de Nueva York en 2025, mientras que se prevé que los sitios Grandes registren la CAGR más rápida del 6,1% hasta 2031.
- Por estándar de nivel, las instalaciones de Nivel III representaron el 60% del tamaño del mercado de centros de datos de Nueva York en 2025, mientras que las construcciones de Nivel IV avanzan a una CAGR del 6,60% hasta 2031.
- Por industria de usuario final, TI y Telecomunicaciones representaron una participación del 43% del tamaño del mercado de centros de datos de Nueva York en 2025, y los casos de uso híbridos de nube/telecomunicaciones se están expandiendo a una CAGR del 4,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Expansión de la huella de nube a hiperescala | +1.2% | Manhattan, Brooklyn, Queens | Mediano plazo (2–4 años) |
| Ventaja de latencia en los mercados de capitales | +0.8% | Distrito Financiero de Manhattan, Norte de Nueva Jersey | Corto plazo (≤ 2 años) |
| Créditos de energía renovable y tarifas verdes del NY CLCPA | +0.6% | Todo el estado, área metropolitana de Nueva York | Largo plazo (≥ 4 años) |
| Densificación de fibra mediante aterrizajes de cables submarinos | +0.5% | Long Island, Manhattan | Mediano plazo (2–4 años) |
| Conversiones de oficinas vacías en Midtown | +0.4% | Manhattan al sur de la calle 59 | Mediano plazo (2–4 años) |
| Microrredes municipales y celdas de combustible in situ | +0.3% | Distritos exteriores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Huella de Nube a Hiperescala
AWS, Microsoft y Google han comprometido cada uno campus de varios cientos de megavatios en el área metropolitana, a menudo combinándolos con nodos de interconexión de 400 G dedicados para cargas de trabajo en el borde. Digital Realty por sí sola registró USD 521 millones en nuevos arrendamientos en el tercer trimestre de 2024, con un rendimiento promedio del 12%, lo que subraya la disposición de los clientes a pagar primas por capacidad próxima.[1] La densidad de potencia por bastidor se está moviendo hacia los 50 kW, y el espacio blanco listo para inmersión es ahora un requisito estándar en las solicitudes de propuesta a hiperescala. Los operadores están asegurando acuerdos de compra de energía renovable a largo plazo y almacenamiento de energía en baterías para garantizar capacidad a precios fijos. La escala y velocidad de estos proyectos están ampliando la brecha entre los grandes propietarios globales bien capitalizados y los proveedores regionales más pequeños.
Ventaja de Latencia en los Mercados de Capitales
Las mesas de negociación de alta frecuencia miden la distancia en microsegundos, impulsando la demanda de instalaciones dentro de un radio de 80 kilómetros de las principales bolsas. La suite de co-ubicación de NASDAQ reporta ciclos de reconocimiento de órdenes por debajo de 50 μs, mientras que los bastidores en Equinix NY4 en Secaucus alcanzan alquileres mensuales cercanos a USD 3.500.[2] Los despliegues de metal desnudo en lugar de instancias virtualizadas dominan estas instalaciones, eliminando la sobrecarga del hipervisor. Los precios impulsados por la proximidad protegen a los propietarios de la mayor comoditización de la co-ubicación, manteniendo márgenes de EBITDA premium. Las instalaciones operadas por bolsas, como el campus de NYSE en Mahwah, segmentan aún más el mercado en clústeres escalonados por latencia.
Créditos de Energía Renovable y Tarifas Verdes del NY CLCPA
El mandato de Nueva York de contar con el 70% de electricidad renovable para 2030 está impulsando la adopción de contratos de energía hidroeléctrica a largo plazo y celdas de combustible in situ. Los operadores que logran una efectividad en el uso de energía por debajo de 1,3 califican para créditos negociables que reducen directamente los costos operativos. Los tanques de inmersión bifásica de Microsoft han reducido el consumo de energía a nivel de servidor hasta en un 15%, liberando capacidad para aceleradores de IA.[3] Los primeros en actuar aseguran multiplicadores de crédito favorables que expirarán a medida que se endurezcan los límites de carbono, creando una ventaja de primer movimiento y nuevas barreras de entrada.
Densificación de Fibra mediante Aterrizajes de Cables Submarinos
Los sistemas transatlánticos AEC-1 y AEC-2 aterrizan en Long Island, entregando longitudes de onda de 800 G directamente en las rutas de derivación de Manhattan y reduciendo la latencia de ida y vuelta a Londres en varios milisegundos. Un conducto de fibra oscura privado construido bajo el río Hudson fue activado en 2024, el primero en dos décadas, añadiendo la diversidad necesaria hacia los hoteles de operadores del lado oeste de la ciudad. Las rutas de fibra densa sustentan el papel de la región como nodo de conmutación intercontinental y apoyan casos de uso de borde emergentes como la transmisión de AR/VR y el análisis de fraude en tiempo real.
Análisis del Impacto de las Restricciones*
| RESTRICCIONES | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Costos inmobiliarios y de construcción en Manhattan | −0.9% | Zonas de alta densidad de Manhattan | Corto plazo (≤ 2 años) |
| Límites de emisiones de carbono de la Ley Local 97 | −0.6% | Edificios de Nueva York > 25.000 pies cuadrados | Mediano plazo (2–4 años) |
| Restricciones de disponibilidad de energía eléctrica | −0.5% | Área metropolitana de Nueva York, especialmente distritos exteriores | Mediano plazo (2–4 años) |
| Retrasos en la cola de interconexión a la red eléctrica | −0.4% | Territorio estatal de NYISO | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Inmobiliarios y de Construcción en Manhattan
Los proyectos de reforma en el núcleo de Manhattan a menudo superan los USD 400 por pie cuadrado, el doble del promedio de los distritos exteriores, reduciendo los rendimientos proyectados. Las conversiones residenciales en competencia —como el redesarrollo SoMA de 1.320 unidades— reducen la oferta de edificios adecuados. Las exenciones fiscales bajo el Programa de Abatimiento Industrial y Comercial rara vez se aplican al sur de la calle 96, inclinando los nuevos desarrollos hacia Brooklyn y Queens. Los propietarios capaces de entregar espacio con suministro eléctrico en los distritos exteriores están ganando prearrendamientos a hiperescala que evitan el impacto de los precios de Midtown.
Límites de Emisiones de Carbono de la Ley Local 97
A partir de 2025, los centros de datos de más de 25.000 pies cuadrados enfrentan fuertes multas si se superan los umbrales de intensidad de carbono. Los operadores deben electrificar las cargas mecánicas o adquirir certificados de energía sin carbono para mantenerse en cumplimiento. La modernización de los sistemas de respaldo diésel heredados con celdas de combustible o volantes de inercia avanzados para sistemas de alimentación ininterrumpida aumenta el gasto de capital y extiende los plazos de los proyectos. Las empresas que aseguraron contratos de energía renovable de larga duración antes de 2024 disfrutan de una ventaja estructural en costos sobre los nuevos participantes, intensificando la brecha competitiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Centro de Datos:
Las Instalaciones Grandes Impulsan la Evolución del MercadoLos centros de datos pequeños ostentan una participación de mercado del 44% en 2025, lo que refleja el predominio de los despliegues de colocación empresarial y las instalaciones de múltiples inquilinos que sirven al diverso ecosistema empresarial de Nueva York. Las instalaciones grandes/de escala hipermasiva representan el segmento de más rápido crecimiento con una CAGR del 6,1% hasta 2031, impulsadas por los proveedores de servicios en la nube y los requisitos de cargas de trabajo de inteligencia artificial que demandan densidades de potencia masivas e infraestructura de refrigeración especializada. La distribución por tamaño refleja la evolución del mercado desde el alojamiento empresarial tradicional hacia arquitecturas de escala hipermasiva que soportan las aplicaciones digitales modernas.
Las instalaciones de tamaño mediano (15-50 MW) sirven como columna vertebral para muchos despliegues de servicios financieros, ofreciendo la capacidad necesaria para los sistemas de negociación de alta frecuencia mientras mantienen la flexibilidad para configuraciones personalizadas. Los microcentros de datos (<5 MW) cubren nichos especializados que incluyen aplicaciones de computación en el borde y instalaciones de respaldo, aunque su participación de mercado continúa disminuyendo a medida que las organizaciones consolidan operaciones en instalaciones más grandes y eficientes. El canal de desarrollo de 45 mil millones de USD de Related Companies se centra principalmente en instalaciones de gran escala, con proyectos individuales que superan los 100 MW para atender los requisitos de escala hipermasiva Data Center Dynamics. La tendencia hacia instalaciones más grandes está impulsada por las economías de escala en la adquisición de energía, la eficiencia de refrigeración y la gestión operativa, con despliegues de escala hipermasiva que logran ratios de Efectividad en el Uso de la Energía por debajo de 1,2 en comparación con 1,5-1,8 para instalaciones más pequeñas.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Estándar de Nivel:
El Crecimiento del Nivel IV se AceleraLas salas de Nivel III dominaron con el 60% del tamaño del mercado de centros de datos de Nueva York en 2025, equilibrando costo y tiempo de actividad. Sin embargo, los operadores financieros y las plataformas en la nube están actualizando a instalaciones de Nivel IV que prometen una disponibilidad del 99,995% y subsistemas mantenibles de forma concurrente. Se proyecta que estos despliegues registren una CAGR del 6,60% hasta 2031. El centro de liquidez de Intercontinental Exchange en Mahwah ejemplifica este impulso, con rutas de alimentación eléctrica completamente aisladas y circuitos de agua helada N+2. La adopción de niveles superiores se ve reforzada por los mandatos de ciberresiliencia bajo la normativa bancaria federal, lo que lleva a las solicitudes de propuesta empresariales a especificar firmas de diseño de Nivel IV.
En los distritos exteriores, los nuevos campus de Nivel IV aprovechan huellas más grandes, permitiendo distribución de media tensión en bus anular y generación in situ redundante. Las renovaciones en Manhattan, limitadas por los núcleos de ascensores y los montantes existentes, a menudo limitan las actualizaciones al Nivel III. A medida que aumentan las primas por tiempo de actividad, se espera que la capacidad de Nivel IV capture una participación incremental, mientras que los niveles inferiores permanecen confinados a cargas de trabajo de desarrollo y pruebas y nodos de archivo.
Por Absorción:
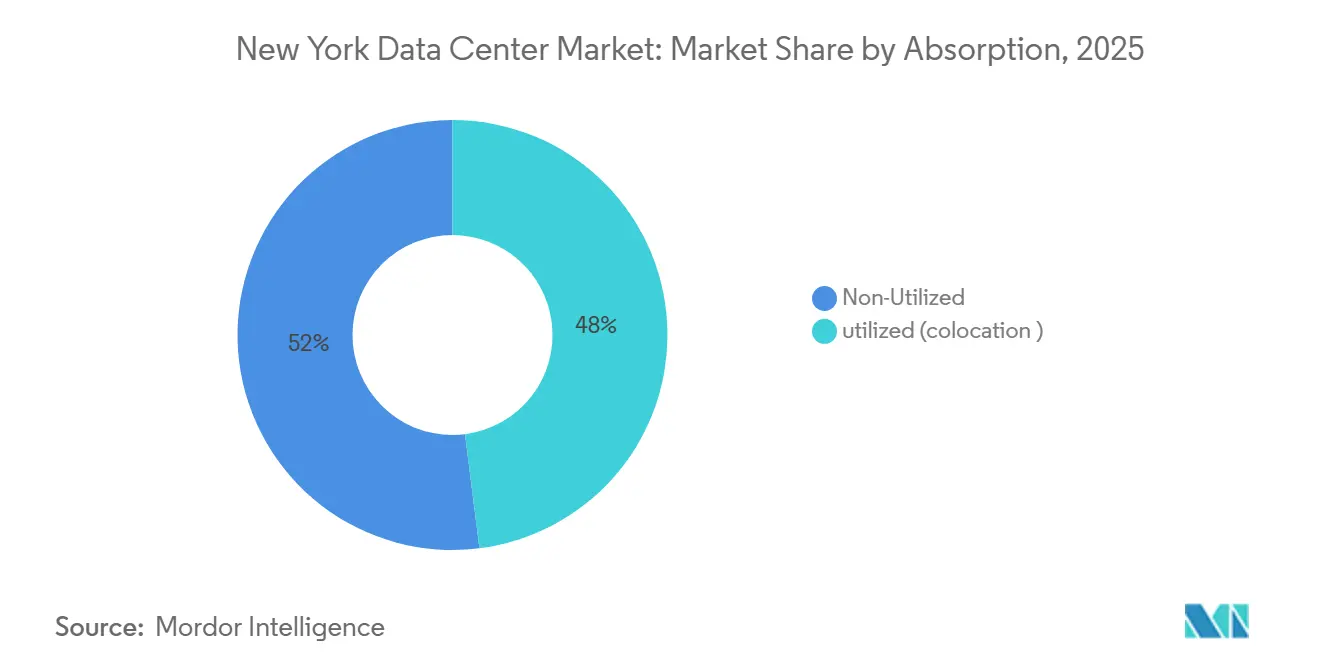
El Impulso a Hiperescala se ConsolidaLa colocación retuvo el 48% de los ingresos de 2025, pero las salas de construcción a medida para un solo inquilino están marcando el ritmo del crecimiento con una CAGR del 5,20%. Los principales proveedores de nube contratan pods completos de 20–40 MW, estipulando objetivos de PUE personalizados y bahías listas para inmersión, un modelo que evita los tiempos de espera de adecuación para múltiples inquilinos. La colocación minorista continúa sirviendo a los racks de negociación sensibles a la latencia y a las cargas de trabajo sujetas a cumplimiento normativo que favorecen la facturación granular de energía. Los servicios gestionados de acceso a la nube siguen a los operadores de escala hipermasiva hacia nuevos suburbios, proporcionando conexiones directas y tejidos de paquetes ópticos hacia la estación de aterrizaje transatlántica más cercana. El cambio en la combinación elevará el tamaño promedio de las salas, profundizará la intensidad de capital y mantendrá los plazos de arrendamiento por encima de los 10 años, asegurando rendimientos de efectivo predecibles.
Los propietarios mayoristas capaces de abarcar ambos modelos —arrendando instalaciones con suministro eléctrico a operadores de escala hipermasiva mientras reservan suites densas en operadores de telecomunicaciones— disfrutan de flujos de ingresos diversificados. Los operadores más pequeños que carecen de escala pueden orientarse hacia nodos de borde o salas de encuentro exclusivas de interconexión para mantenerse relevantes en el mercado de centros de datos de Nueva York en evolución.

Análisis Geográfico
Manhattan contiene el clúster más denso de hoteles de operadores de telecomunicaciones, anclado en 60 Hudson Street y 111 8th Avenue. Sin embargo, la capacidad eléctrica limitada y los costos inmobiliarios que superan los 400 USD por pie cuadrado restringen el crecimiento adicional en terrenos sin desarrollar. Muchos propietarios ahora prefieren las conversiones de caja blanca de torres de oficinas de preguerra, pero el cumplimiento de la Ley Local 97 a menudo requiere costosas renovaciones de fachadas y sistemas mecánicos. Como resultado, la participación de Manhattan en el tamaño del mercado de centros de datos de Nueva York se ha estabilizado incluso a medida que la capacidad total se expande.
Brooklyn y Queens están captando la demanda desbordante al combinar menores costos de terreno con diversas entradas de fibra, respaldadas por nuevas construcciones de fibra oscura a través del East River. Los incentivos fiscales bajo el Programa de Reducción Industrial y Comercial pueden reducir los gastos operativos en porcentajes de dos dígitos, inclinando los modelos de costo total de propiedad a favor de los distritos. El hub neutral para operadores de telecomunicaciones de DataVerge en Industry City alberga ahora uno de los mayores intercambios de internet del estado, evidencia de que la densidad de interconexión está migrando hacia el exterior.
Más allá de los cinco distritos, Long Island aprovecha sus estaciones de cables submarinos para servir como puerta de entrada metropolitana hacia Europa, mientras que la amplia capacidad de subestaciones del norte de Nueva Jersey y los menores impuestos sobre la propiedad atraen campus de escala hipermasiva. El complejo de DataBank en Orangeburg, a 30 millas al norte de Midtown, ilustra la tendencia hacia desarrollos exurbanos de "hoja en blanco" con 45 MW de capacidad de expansión. El operador de la red advierte de un posible déficit de 446 MW en 2025, un déficit que podría acelerar la diversificación geográfica hacia sitios con generación renovable precomprometida.
Panorama regulatorio
La Ley Local 97 de la ciudad de Nueva York establece límites de emisiones de carbono para edificios de más de 25 000 pies cuadrados, con aplicación a partir de 2025, lo que impulsa a los operadores de centros de datos hacia sistemas mecánicos electrificados y la adquisición de energía o créditos de cero carbono para evitar multas. A nivel estatal, el requisito de la Ley de Liderazgo Climático y Protección Comunitaria (CLCPA) del estado de Nueva York de alcanzar el 70% de electricidad renovable para 2030 refuerza las estrategias de adquisición de energía renovable a largo plazo (incluida la contratación de energía hidroeléctrica) junto con medidas de eficiencia como objetivos de PUE por debajo de 1,3.
En julio de 2026, la gobernadora Kathy Hochul emitió la Orden Ejecutiva N.º 62, que establece una moratoria temporal (de hasta un año) sobre ciertos permisos ambientales para nuevos centros de datos hyperscale de 50 MW o más, mientras el estado desarrolla una Declaración de Impacto Ambiental Genérica (GEIS). La orden se convierte en un requisito inmediato para grandes proyectos en terrenos vírgenes que aún no han obtenido los permisos necesarios. Las acciones estatales paralelas incluyen la actividad del Departamento de Servicio Público del Estado de Nueva York sobre reformas de interconexión de grandes cargas (Caso DPS 26-E-0045) y el debate político en torno a la Ley de Desarrollo Responsable de Centros de Datos (S10642/A11560), junto con requisitos de permisos como los Títulos 601 y 602 del 6 NYCRR para la extracción de agua, que pueden afectar de manera significativa las estrategias de agua de refrigeración y los cronogramas de los proyectos.
Análisis de la cadena de valor
La cadena de valor de los centros de datos de Nueva York comienza con la adquisición de terrenos y las aprobaciones de zonificación en submercados restringidos y de alto costo, donde los hoteles de operadores anclados en 60 Hudson Street y 111 8th Avenue determinan las primeras decisiones de ubicación. A partir de ahí, la cadena avanza hacia el desarrollo de cascarones energizados, el acondicionamiento y las operaciones continuas.
Las dependencias clave en el segmento inicial incluyen las reservas de energía de las empresas de servicios públicos y la interconexión a través de los procesos de NYISO, equipos eléctricos importantes (transformadores, equipos de conmutación y sistemas UPS) y sistemas de refrigeración cada vez más preparados para líquido para racks de IA, además de soluciones de energía de respaldo. En el segmento posterior, los operadores completan la puesta en marcha, la certificación alineada con los procesos de diseño y operación de Tier III y Tier IV, y los servicios de mantenimiento. En el lado de comercialización, la capacidad se monetiza a través de la colocación minorista y los arrendamientos mayoristas o hyperscale de mayor volumen, junto con ecosistemas de interconexión vinculados a rutas de fibra densas y conectividad de cable submarino a través de los puntos de aterrizaje de Long Island. Los lanzamientos recientes de instalaciones muestran cómo está cambiando la combinación tecnológica y de proveedores, incluida la construcción del campus LGA3 de DataBank en Orangeburg, que enfatiza configuraciones de alta densidad que se extienden a racks refrigerados por líquido, y el NY3 de CoreSite en Secaucus, que amplía la capacidad metropolitana más cerca de los corredores de energía de gran carga y fibra. Estos proyectos también muestran cómo el acceso al capital, los plazos de entrega de equipos y la coordinación con las empresas de servicios públicos determinan los cronogramas, mientras que la Orden Ejecutiva N.º 62 añade una restricción de permisos para nuevos proyectos de >=50 MW que puede repercutir en la secuenciación de adquisiciones de grandes pedidos de PDU, enfriadoras y generadores.
Panorama Competitivo
Concentración del Mercado
Digital Realty, Equinix y CoreSite controlan conjuntamente la mayoría de los metros cuadrados densos en operadores del área metropolitana. Las reservas de USD 521 millones de Digital Realty en 2024 y la empresa conjunta a hiperescala de USD 15 mil millones de Equinix subrayan las ventajas del balance que permiten a estas empresas comprometer transformadores y equipos de conmutación antes de que los plazos de entrega se extiendan más de dos años. Las reservas de energía se han convertido en el nuevo foso defensivo, y los operadores establecidos con relaciones de décadas con las empresas de servicios públicos obtienen valoraciones premium.
Los competidores respaldados por capital privado están escalando rápidamente. Related Companies ha destinado USD 45 mil millones para proyectos metropolitanos, y Vantage Data Centers aseguró USD 13 mil millones a nivel global para perseguir capacidad de IA. DataBank recaudó USD 2 mil millones para elevar la potencia agregada de 330 MW a 850 MW, incluido un campus de 45 MW en Orangeburg. La diferenciación tecnológica se centra en la refrigeración por inmersión, las certificaciones Nvidia DGX-Ready y las celdas de combustible in situ que satisfacen tanto las métricas de tiempo de actividad como las de puntuación de carbono.
Las barreras de entrada al mercado siguen siendo altas: los obstáculos de zonificación, las superposiciones de la Ley Local 97 y las colas de interconexión eléctrica de 36 meses disuaden a todos los inversores excepto a los más capitalizados. No obstante, la fiebre de terrenos en los distritos exteriores y las entradas de capital apuntan a una actividad constructiva sostenida, asegurando que el descubrimiento de precios dependerá del acceso a energía renovable más que de los metros cuadrados brutos.
Líderes de la Industria de Centros de Datos de Nueva York
-
Digital Realty Trust, Inc.
-
DataBank
-
CoreSite
-
CyrusOne
-
Equinix Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Nueva York Empresas cubiertas en este informe
- Metanet, Inc.
- ColoHouse Netherlands B.V.
- ServerMania Inc.
- Digital Realty Trust Inc.
- DataGryd Datacenters LLC
- H5 Data Centers
- fifteenfortyseven Critical Systems Realty, LLC
- Blue Hill Data Services, Inc.
- iTEL Networks Inc.
- DataBank Holdings Ltd.
- Telehouse International Corporation of Europe Ltd
- Equinix Inc.
- Lumen Technologies
- FirstLight Fiber, Inc
- Superb Internet Corp. (CherryRoad Technologies)
- Cogent Communications Holdings, Inc.
- 365 Data Centers
- CyrusOne LLC
- Crown Castle Inc.
- Zenlayer Inc.
- Sentinel Data Centers, LLC
- Centrilogic
- DataVerge (COLOGUARD ENTERPRISE SOLUTIONS LLC)
Lea el análisis de las empresas de mercado de centros de datos de nueva york
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave se encuentra en la intersección entre la preparación de la red y la gestión de la demanda de grandes cargas. En mayo de 2026, NYISO tenía 12 000 MW de solicitudes de carga de centros de datos en su cola de interconexión, y la actividad del Departamento de Servicio Público del Estado de Nueva York sobre reformas de interconexión (Caso DPS 26-E-0045) señala una vía activa para soluciones que combinan construcciones por fases, respuesta a la demanda, generación in situ y almacenamiento, con el fin de mejorar la financiabilidad y los resultados de permisos. Los operadores con enfoques probados para la adquisición y entrega de energía tienen una mejor adecuación con clientes que buscan capacidad de alta densidad y lista para IA sin esperar actualizaciones de red de varios años.
También existe una oportunidad a corto plazo en la capacidad adyacente a la zona metropolitana que respalda las cargas de trabajo de la ciudad de Nueva York mientras se navegan las restricciones inmobiliarias y de permisos. Esto se refuerza con construcciones completadas como el lanzamiento de 20 MW de LGA3 de DataBank en Orangeburg y la finalización de 15 MW de NY3 de CoreSite en Secaucus. La Orden Ejecutiva N.º 62 (julio de 2026) aumenta la prima sobre los proyectos por debajo del umbral de 50 MW, las expansiones en sitios ya permitidos y las conversiones que pueden avanzar sin nuevos permisos ambientales hyperscale. Al mismo tiempo, los requisitos de cumplimiento de la Ley Local 97 aumentan la demanda de diseños de bajo carbono, contratación de energía renovable y modernizaciones de refrigeración de alta eficiencia que reducen la exposición al carbono tanto para operadores como para inquilinos.
Desarrollos recientes de la industria en Mercado de Centros de Datos de Nueva York
- Marzo de 2026: Digital Realty cierra un fondo de centros de datos hipermasivos en EE. UU. de 3,25 mil millones de USD, con foco en Nueva York y otras grandes áreas metropolitanas. El financiamiento amplía su capacidad para precomprometer capacidad en mercados de alta demanda, apoyando cargas de trabajo de inteligencia artificial y plazos de entrega más largos en el área metropolitana de Nueva York.
- Septiembre de 2025: CoreSite completa el centro de datos NY3 en Secaucus, Nueva Jersey. La adición de capacidad proporciona una nueva instalación de 15 MW y 138.000 pies cuadrados, reforzando la posición en el mercado de Nueva York.
- Mayo de 2025: DataBank inaugura el centro de datos LGA3 en el campus de Orangeburg, Nueva York. Añade 20 MW de carga de TI crítica para el crecimiento de inteligencia artificial y digital, fortaleciendo la disponibilidad y densidad en Nueva York.
Mercado de Centros de Datos de Nueva York Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado captura la oferta y la demanda de centros de datos en Nueva York, medida principalmente a través de la capacidad de carga de TI operativa y planificada, lo que refleja la cantidad de potencia de cómputo crítica que puede ser soportada en las instalaciones.
Exclusiones del alcance: El dimensionamiento excluye los armarios de TI a nivel de dispositivo o de sala que no se operan como sitios de centros de datos de propósito específico.
Descripción General de la Segmentación
- Por Tamaño de Centro de Datos
- Pequeño
- Mediano
- Grande
- Mega
- Masivo
- Por Tipo de Nivel
- Nivel I y II
- Nivel III
- Nivel IV
- Por Absorción
- No Utilizado
- Utilizado
- Tipo de Co-Ubicación
- Minorista
- Mayorista
- Hiperescala
- Usuario Final
- BFSI
- TI y Telecomunicaciones
- Medios y Entretenimiento
- Gobierno y Educación
- Salud y Ciencias de la Vida
- Otros Usuarios Finales
- Tipo de Co-Ubicación
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual de la oferta, las señales de demanda y las restricciones operativas en el ecosistema de centros de datos de Nueva York. En este mercado, la disponibilidad de energía y los plazos de interconexión suelen marcar el ritmo de las adiciones de capacidad, por lo que nos centramos en información pública sobre energía y redes eléctricas.
Las fuentes consultadas incluyen referencias de acceso libre, como la Administración de Información Energética de los Estados Unidos, el Operador Independiente del Sistema de Nueva York, la Autoridad de Investigación y Desarrollo de Energía del Estado de Nueva York, la Comisión Federal Reguladora de Energía y la Oficina del Censo de los Estados Unidos, junto con artículos seleccionados revisados por pares sobre eficiencia energética en centros de datos. También revisamos presentaciones públicas, presentaciones para inversores, cobertura periodística de fuentes acreditadas y suscripciones de pago selectivas para obtener información financiera e inteligencia empresarial, noticias y datos financieros, así como bases de datos de patentes donde fue necesario verificar rápidamente afirmaciones tecnológicas. Estos ejemplos no son exhaustivos, y se utilizaron fuentes adicionales para recopilar, validar y clarificar los datos a medida que se finalizaba el modelo.
Entrevistas Primarias y Encuestas
Realizamos entrevistas con expertos y encuestas a operadores de centros de datos, desarrolladores, empresas de servicios públicos, intermediarios y usuarios empresariales activos en el Estado de Nueva York y su área metropolitana de demanda. Sus comentarios verifican la utilización, la densidad de bastidores, los plazos de arrendamiento, la disponibilidad de energía, los precios y los retrasos en los proyectos, al tiempo que cubren las lagunas en los registros públicos. Utilizamos los hallazgos para triangular supuestos y ajustar el análisis final de Nueva York.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción descendente que reconstruye la carga de TI direccionable a partir de los anuncios de capacidad de Nueva York, los cronogramas de energización y los indicadores de preparación de la red eléctrica y las empresas de servicios públicos, que luego se mapean con los patrones de utilización esperados. Una vez establecida esa base, los totales se contrastan con aproximaciones ascendentes selectivas, como un resumen muestral de MW a nivel de instalación, verificaciones de canal sobre la intensidad de prearrendamiento y controles de razonabilidad al estilo de precio promedio de venta por kW donde se divulgan los precios.
Algunos datos específicos del mercado impulsan el modelo, incluidos los MW encargados y en construcción, los movimientos esperados en la densidad de bastidores (especialmente para salas preparadas para inteligencia artificial), los plazos de disponibilidad de energía e interconexión, la dirección de la vacancia y la absorción, y la proporción de la demanda que prioriza la conectividad de baja latencia. Cuando el pipeline público está incompleto, las brechas se gestionan mediante rangos conservadores que luego se reducen utilizando los comentarios de las entrevistas sobre el ritmo real de construcción y el dimensionamiento típico de las fases.
El pronóstico se apoya en un análisis de escenarios respaldado por una superposición simple de series temporales. Las restricciones de energía, los resultados de los permisos y los grandes prearrendamientos pueden modificar la trayectoria a corto plazo incluso cuando la demanda a largo plazo se mantiene sólida. El pronóstico final se ajusta solo después de que los resultados de los escenarios se alinean con lo que los operadores y compradores describieron como factible en los próximos años.
Ciclo de Validación de Datos y Actualización
La validación se realiza triangulando los resultados a través de verificaciones independientes, de modo que los totales de MW, la utilización implícita y los plazos de construcción no se muevan en direcciones opuestas sin una razón clara. Los valores atípicos se identifican mediante verificaciones de varianza frente a estimaciones del año anterior, cronogramas de proyectos públicos y señales a nivel de red eléctrica, y luego se revisan en un segundo análisis por parte de otro analista antes de la aprobación final.
Si un proyecto importante se retrasa, se anuncia un arrendamiento de gran envergadura o cambian las reglas de asignación de energía, volvemos a contactar a las fuentes y reejecutamos las partes sensibles del modelo. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada disponible en el momento de la publicación.
Dimensionamiento del Mercado de Centros de Datos de Nueva York de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los centros de datos de Nueva York suelen diferir porque el mercado puede expresarse en diferentes unidades y porque el límite geográfico no siempre se trata de la misma manera. Algunas estimaciones se centran en los volúmenes de ingresos, mientras que otras dimensionan la capacidad física. Esto puede hacer que las cifras parezcan muy dispares incluso cuando las dos fuentes describen una actividad similar sobre el terreno.
Los principales factores que generan brechas suelen derivarse de lo que se considera parte de Nueva York, de cómo se trata la capacidad planificada antes de su energización y de los supuestos utilizados para la utilización y la densidad a lo largo del tiempo. Al rastrear la preparación para la interconexión y los cronogramas de energización, Mordor Intelligence mantiene la estimación vinculada a la capacidad de carga de TI desplegada, lo que reduce el riesgo de incluir MW de pipeline especulativo que pueden retrasarse debido a restricciones de energía y permisos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,77 miles de MW (2025) | |
| Real Estate Advisory A | 0,70 T USD (2024) | Frecuentemente utiliza un corte de inventario triestatal e informa únicamente la capacidad operativa en un momento determinado, lo que puede excluir las expansiones a corto plazo que están autorizadas pero aún no han sido encargadas. |
| Industry Media B | 0,85 T USD (2025) | Habitualmente incorpora MW de pipeline anunciado más amplio y aplica supuestos de mayor densidad de forma anticipada, lo que puede sobreestimar la carga de TI efectiva si los plazos de suministro de energía se retrasan. |
La comparación muestra que la dispersión se genera principalmente por las elecciones de límites geográficos y por la forma en que se contabiliza la capacidad futura antes de que sea efectivamente energizada. Nuestro enfoque se mantiene transparente al vincular cada paso a las adiciones de MW observables, el estado de puesta en servicio y la utilización práctica, lo que hace que el total final sea más fácil de replicar y actualizar a medida que cambian las condiciones.
Preguntas Clave Respondidas en el Informe
¿Qué distritos están atrayendo la mayor cantidad de nuevas construcciones de centros de datos?
Brooklyn, Queens y Long Island están atrayendo proyectos de escala hipermasiva y colocación debido a los menores costos de terreno y la mejor disponibilidad de energía en comparación con Midtown.
¿Cómo afecta la Ley Local 97 a los nuevos proyectos de centros de datos?
Las instalaciones de más de 25.000 pies cuadrados deben reducir la intensidad de carbono o enfrentar multas a partir de 2025, lo que lleva a los operadores a asegurar energía renovable y electrificar los sistemas mecánicos.
¿Qué tecnología de refrigeración está ganando impulso en las instalaciones de Nueva York?
Los circuitos de inmersión líquida y de chip directo son las opciones de más rápido crecimiento debido al aumento de las densidades de rack y los objetivos más estrictos de eficiencia energética.
¿Por qué las empresas financieras pagan alquileres premium por el espacio de colocación?
La latencia por debajo del milisegundo hacia las bolsas se traduce directamente en ingresos por negociación, por lo que los bancos arriendan gabinetes en instalaciones dentro de un radio de 50 millas de los mercados de Manhattan.
¿Qué tan significativos son los créditos de energía renovable para la economía de los centros de datos?
Los operadores que logran un PUE por debajo de 1,3 pueden monetizar los créditos de energía renovable estatales, reduciendo los costos operativos y mejorando la competitividad a largo plazo.
¿Qué tan significativos son los créditos de energía renovable para la economía de los centros de datos?
Los operadores que logran un PUE por debajo de 1,3 pueden monetizar los créditos renovables estatales, reduciendo los costos operativos y mejorando la competitividad a largo plazo.
- Mercado de Seguridad de Centros de Datos Seguridad a nivel mundial, dividida por tipo de seguridad, oferta y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Refrigeración a nivel mundial, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Redes de Centros de Datos de Bélgica Redes en Bélgica, desglosadas por componente, usuario final y tipo de centro de datos.
- Mercado Global de Seguridad Física de Centros de Datos Seguridad física en todas las regiones, por tipo de solución y tipo de servicio.
- Mercado de Refrigeración de Centros de Datos de Nueva Zelanda Refrigeración en Nueva Zelanda, dividida por tipo de instalación, nivel y tecnología de refrigeración.
- Mercado de Redes de Centros de Datos de Nigeria Redes en Nigeria, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Redes de Centros de Datos de los Emiratos Árabes Unidos Redes en los Emiratos Árabes Unidos, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de GPU para Centros de Datos en Canadá GPU en Canadá, divididas por tipo de implementación, tipo de GPU e interconexión.
- Mercado de Centros de Datos Hyperscale de Vietnam Los sitios hyperscale de Vietnam, divididos por tipo de instalación, componente y nivel.
- Mercado de GPU para Centros de Datos de IA Aceleradores de IA en el mercado global, cubriendo modo de implementación, tipo de GPU e interconexión.