
Tamaño y Participación del Mercado de Centros de Datos de Chicago
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.9 gigavatio |
| Volumen del Mercado (2026) | 2.03 gigavatio |
| Volumen del Mercado (2031) | 2.81 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 6.73 % |
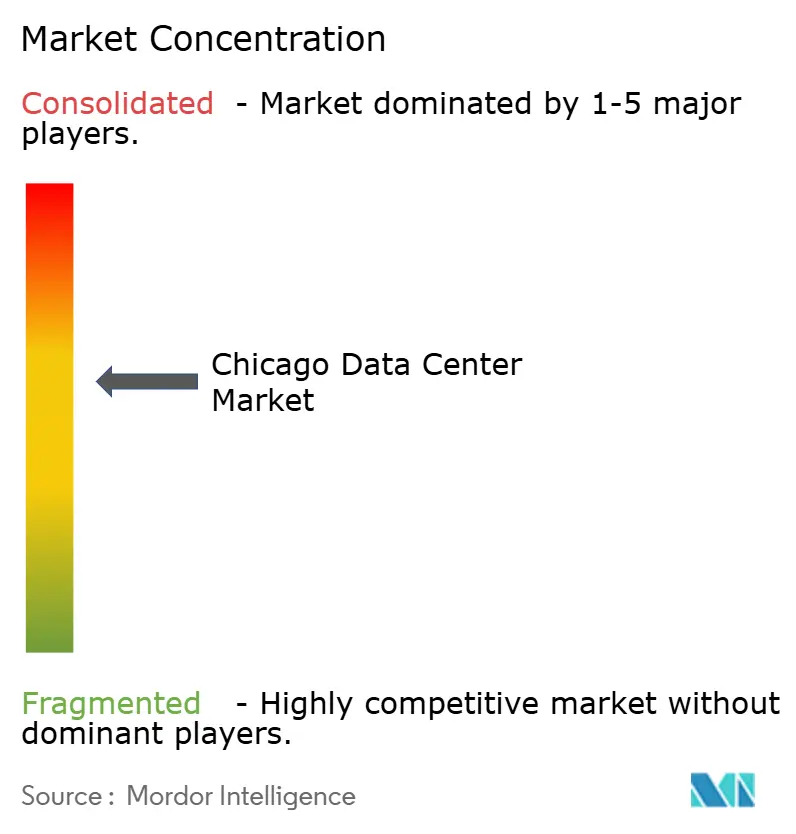
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos de Chicago por Mordor Intelligence
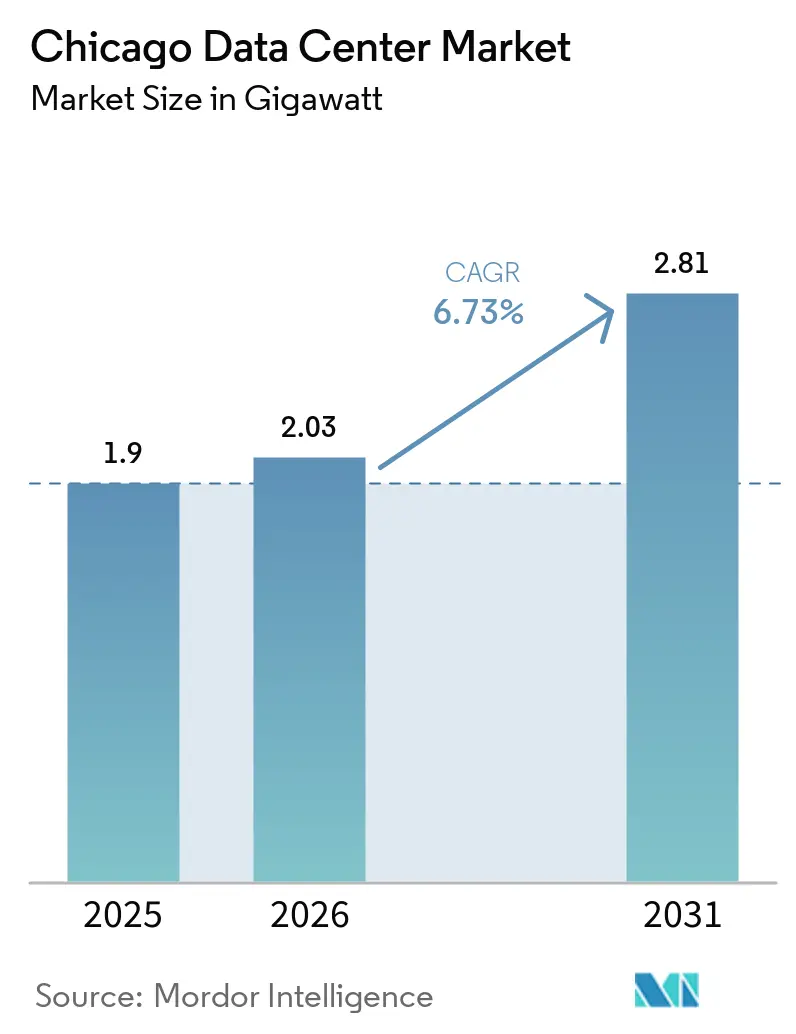
Se espera que el tamaño del mercado de centros de datos de Chicago crezca de 1,9 GW en 2025 a 2,03 GW en 2026 y se prevé que alcance 2,81 GW en 2031 a una CAGR del 6,73% durante el período 2026-2031. La tasa de desocupación se sitúa en un mínimo histórico del 1,9%, mientras que las tarifas de alquiler promedio aumentaron un 33% interanual, lo que subraya un agudo desequilibrio entre oferta y demanda cbre.com. La exención del impuesto sobre las ventas de Illinois sobre equipos calificados y su tarifa industrial de energía de 6,9 c/kWh han atraído más de 11.000 millones de USD en nuevos compromisos de construcción desde 2019 illinois.gov. Los planificadores de energía esperan que la carga de los centros de datos en la red de ComEd salte de aproximadamente 400 MW actuales a casi 5 GW, equivalente a la producción de cinco unidades nucleares. Las condiciones restrictivas de energía y terreno en el Norte de Virginia también están dirigiendo la demanda excedente de hiperescala hacia Chicago, elevando a la ciudad al tercer centro más grande del país
Conclusiones Clave del Informe
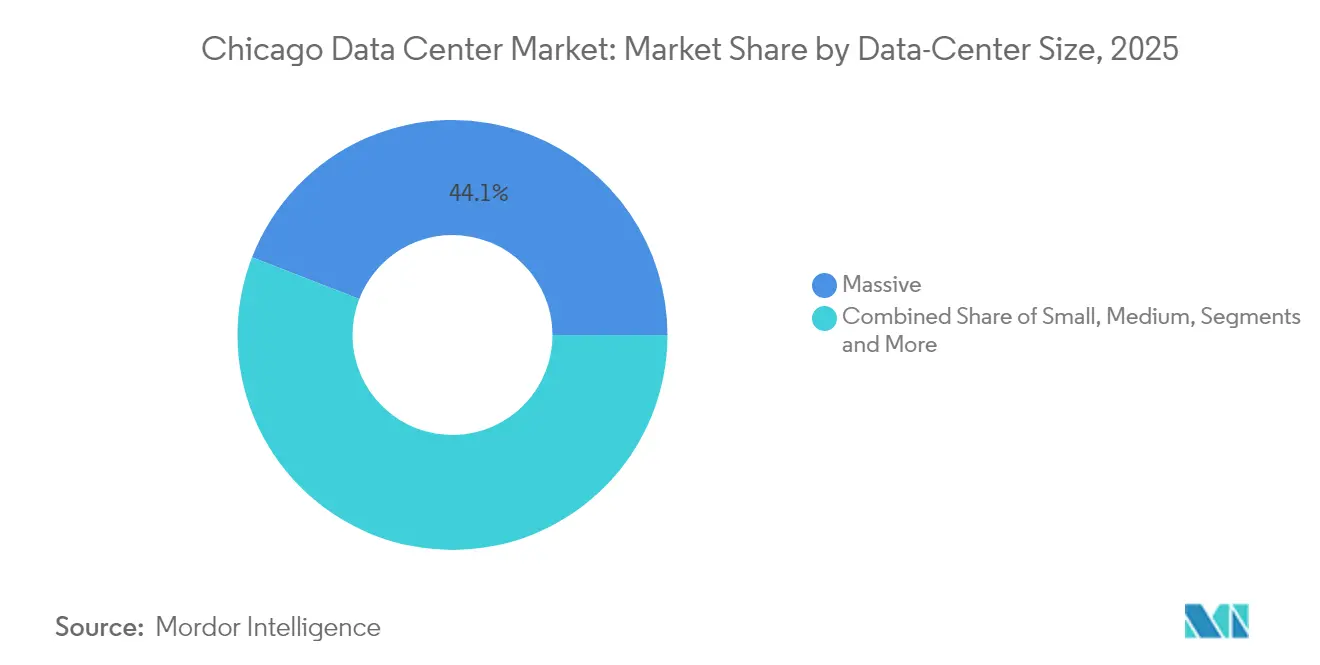
- Por tamaño de centro de datos, las instalaciones Masivas lideraron con el 44,12% de la participación del mercado de centros de datos de Chicago en 2025, mientras que se prevé que la categoría Mega avance a una CAGR del 7,72% hasta 2031.
- Por nivel, el Nivel 3 capturó el 58,02% de la participación del mercado de centros de datos de Chicago en 2025; se espera que el Nivel 4 registre la CAGR más rápida del 8,21% hasta 2031.
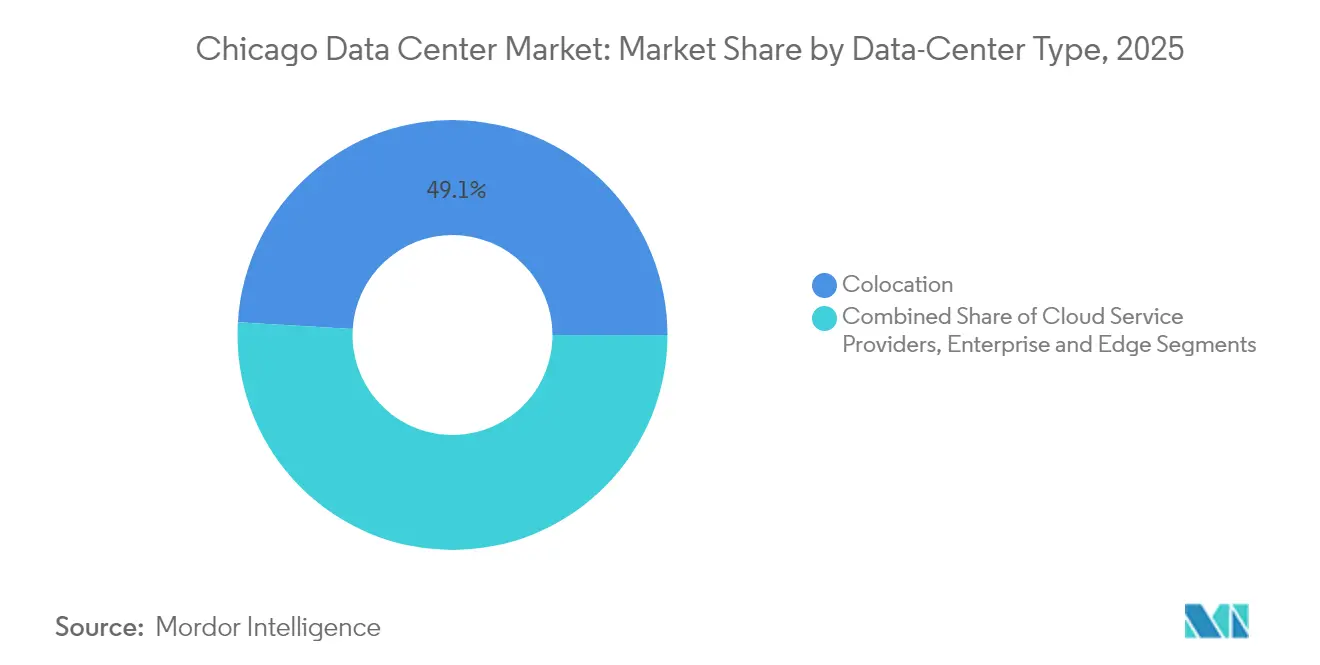
- Por modelo de servicio, la colocación representó el 49,05% del tamaño del mercado de centros de datos de Chicago en 2025, pero se proyecta que los proveedores de servicios en la nube crezcan a una CAGR del 9,07% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Centros de Datos de Chicago
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de proveedores de servicios en la nube | +1.8% | Global, con foco en el área metropolitana de Chicago | Mediano plazo (2-4 años) |
| Crecientes necesidades empresariales de computación perimetral | +1.2% | Área metropolitana de Chicago y suburbios | Largo plazo (≥ 4 años) |
| Sólido ecosistema de conectividad de fibra | +0.9% | Núcleo de Chicago, corredor de O'Hare | Corto plazo (≤ 2 años) |
| Programas de incentivos y beneficios fiscales de Illinois | +1.5% | Todo el estado de Illinois | Mediano plazo (2-4 años) |
| Demanda excedente del Norte de Virginia | +0.8% | Región de Chicago | Corto plazo (≤ 2 años) |
| Cargas de trabajo de entrenamiento de IA en busca de energía en el Medio Oeste | +1.3% | Chicago e Illinois rural | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Proveedores de Servicios en la Nube
Los operadores de hiperescala están acelerando la expansión de su presencia a medida que los principales mercados costeros alcanzan sus límites de capacidad energética.[1] El programa de 20.000 millones de USD de Amazon para campus respaldados por energía nuclear en el Atlántico Medio señala una disposición a diversificar ubicaciones, lo que permite a Chicago atraer megaproyectos similares. La alianza de infraestructura de IA de 30.000 millones de USD entre Microsoft y BlackRock ha reservado parcelas en el Medio Oeste, mientras que la empresa xScale de 15.000 millones de USD de Equinix identifica a Chicago como uno de los primeros puntos de lanzamiento. Las necesidades de latencia del mercado financiero amplifican aún más la demanda; la región privada de Google Cloud del CME Group en Aurora ejemplifica esta atracción empresarial.
Crecientes Necesidades Empresariales de Computación Perimetral
Un mercado perimetral global de 232.000 millones de USD en 2024 está redefiniendo los requisitos de ubicación para los fabricantes, minoristas y empresas financieras de Chicago.[2] El CH2 de CoreSite obtuvo la certificación NVIDIA DGX-Ready, reforzando la idoneidad del área metropolitana para clústeres de inferencia de IA. Los operadores de telecomunicaciones como Comcast anclan las instalaciones de Northlake para dar soporte a redes 5G, redes de distribución de contenido y cargas de trabajo de transmisión de baja latencia.
Sólido Ecosistema de Conectividad de Fibra
DE-CIX Chicago es el punto de intercambio de tráfico de Internet de más rápido crecimiento en Illinois, interconectándose con Nueva York y Dallas para formar la mayor red de interconexión de América del Norte.[3] El sitio de Digital Realty en 350 E. Cermak alberga más de 40 operadores y supera los 100 MW de carga, beneficiándose de las densas rutas de retorno del área metropolitana. United IX ofrece puertos de 10 G a 100 G y agrega el tráfico principal de las redes de distribución de contenido, amplificando los efectos de red que atraen inversión incremental.
Programas de Incentivos y Beneficios Fiscales de Illinois
La ley de exención del impuesto sobre las ventas para centros de datos de 2019 otorga exenciones del 10,25% sobre equipos calificados para proyectos que inviertan ≥ 250 millones de USD y contraten al menos 20 empleados remunerados al 120% de los promedios del condado. La política contribuyó a duplicar las entradas de capital privado en todo el estado a 12.500 millones de USD en 2024, con proyectos de centros de datos capturando una parte sustancial. La construcción del campus de 350 millones de USD de CyrusOne en Aurora comenzó con el apoyo del gobernador, ilustrando las mejoras en la agilización de los permisos.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los costos de energía (territorio de ComEd) | -0.7% | Área metropolitana de Chicago | Corto plazo (≤ 2 años) |
| Escalada de los costos de terreno y construcción | -1.1% | Área metropolitana de Chicago y suburbios | Mediano plazo (2-4 años) |
| Restricciones de refrigeración por las normas de agua del Lago Michigan | -0.5% | Cuenca hidrográfica del Lago Michigan | Largo plazo (≥ 4 años) |
| Largos ciclos de interconexión a la red eléctrica | -0.9% | Illinois, área de PJM | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Energía (Territorio de ComEd)
Las facturas mensuales proyectadas de los clientes podrían aumentar 10,50 USD a medida que la demanda de los centros de datos eleva los cargos de equilibrio de la red. Los precios de liquidación de las subastas de PJM han aumentado, obligando a los operadores a cubrir costos de capacidad más elevados. Los legisladores están estudiando medidas de protección para evitar que la presión de la hiperescala afecte a la infraestructura heredada y para proteger a los consumidores.
Escalada de los Costos de Terreno y Construcción
La construcción de un edificio de hiperescala promedia ahora 561,33 USD/pie cuadrado, un aumento del 20,53% desde 2019. El terreno cerca de O'Hare supera los 224.000 USD por acre, lo que empuja a los promotores hacia Elk Grove, Northlake y más al oeste cbre.com. La adquisición de subestaciones dedicadas y alimentaciones de muy alta tensión añade millones a los presupuestos de capital y puede extender los calendarios de los proyectos en varios trimestres.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Centro de Datos: Las Instalaciones Mega Impulsan la Expansión de Hiperescala
Las instalaciones Masivas representaron el 44,12% de la participación del mercado de centros de datos de Chicago en 2025, lo que refleja un ecosistema maduro que da soporte a cargas de trabajo de servicios financieros y sistemas heredados. Sin embargo, los campus Mega están proyectados para superar a todas las demás categorías con una CAGR del 7,72% hasta 2031, a medida que los clústeres de entrenamiento de IA buscan bloques de energía contigua superiores a 100 MW. El campus suburbano de 480 MW de T5 y la reurbanización de cinco edificios del antiguo cuartel general de Sears por parte de Compass evidencian este giro, cada uno diseñado para densidades de ≥ 50 kW por bastidor.
Las salas pequeñas y medianas siguen siendo viables para aplicaciones perimetrales e híbridas empresariales, pero enfrentan una absorción gradual en instalaciones mayoristas de mayor tamaño. Los inquilinos de hiperescala prefieren el apalancamiento operativo y las topologías mecánicas y eléctricas personalizadas disponibles en las construcciones Mega, lo que presiona a los propietarios de suites más pequeñas a diferenciarse mediante ofertas de latencia crítica o de cumplimiento normativo especializado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Nivel: La Adopción del Nivel 4 se Acelera para Aplicaciones de Misión Crítica
Las instalaciones de Nivel 3 mantuvieron el 58,02% de la participación del tamaño del mercado de centros de datos de Chicago en 2025, ya que ofrecían un equilibrio pragmático entre tiempo de actividad y costo buscado por la mayoría de las empresas. Sin embargo, los usuarios financieros y del sector salud están orientando la nueva demanda hacia plataformas de Nivel 4 que prometen tolerancia a fallos y una disponibilidad del 99,995%, lo que ayuda a esta categoría a alcanzar una CAGR del 8,21% hasta 2031.
Los operadores están incorporando rutas eléctricas mantenibles de forma concurrente y refrigeración sin agua para satisfacer las primas de los acuerdos de nivel de servicio exigidas por las cargas de trabajo reguladas. El CH1 de NTT, el sitio de Forsythe en Elk Grove y los nuevos edificios especulativos cuentan con certificaciones del Uptime Institute que validan los atributos del Nivel 4, posicionando a Chicago para capturar las expansiones de industrias reguladas que requieren disponibilidad determinista.
Por Tipo de Centro de Datos: Los Proveedores de Servicios en la Nube Aceleran la Transformación del Mercado
La colocación mantuvo el 49,05% de la participación en 2025, respaldada por una vacancia casi nula y un aumento del alquiler del 33%, pero los proveedores de servicios en la nube representan el factor de mayor dinamismo, expandiéndose a una CAGR del 9,07% hasta 2031 a medida que los hiperescaladores despliegan zonas dedicadas para cargas de trabajo de IA.
Los edificios mayoristas y los formatos de construcción base con energía disfrutan del mayor poder de fijación de precios porque resuelven tanto las restricciones de capacidad como las de tiempo de comercialización. La colocación minorista continúa atendiendo a los inquilinos de pequeñas y medianas empresas, mientras que los módulos y los centros perimetrales apuntan a nichos de 5G, almacenamiento en caché de contenido y recuperación ante desastres. Los ingresos de 2.225 millones de USD de Equinix en el primer trimestre de 2025 y la revisión al alza de su guía anual subrayan el potencial de ganancias vinculado a esta ola de migración.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Chicago ancla el nodo de nube y red más maduro del Medio Oeste, albergando 154 centros de datos activos que dan soporte a 20.000 empleos e ingresos laborales de 3.500 millones de USD. El liderazgo en el tamaño del mercado de centros de datos de Chicago se ve reforzado por el bajo riesgo sísmico, la abundante electricidad de origen nuclear y una ubicación central que garantiza una latencia de ida y vuelta inferior a 20 ms hacia ambas costas. Illinois alberga 126 instalaciones operadas por 68 proveedores y tiene otros 1.700 millones de USD en construcción en curso en seis proyectos anunciados.
La demanda desplazada del Norte de Virginia está llegando a Chicago a medida que los cuellos de botella en la transmisión de Dominion Energy retrasan las nuevas conexiones hasta 2027. Los operadores que buscan capacidad simultánea, por lo tanto, prefieren Illinois, conectado a PJM, donde ComEd puede asignar derechos de importación de red más rápidamente. Al mismo tiempo, los fundamentos de terreno y energía en el área suburbana de Columbus impulsan un corredor multiurbano del Medio Oeste que refuerza el papel de Chicago como ancla central de interconexión. Dentro del área metropolitana de Chicago, Elk Grove Village, Northlake y Aurora forman el triángulo de desarrollo más activo. T5, CyrusOne y Compass planean colectivamente más de 1 GW en estos suburbios, aprovechando las parcelas de terreno disponibles y las alimentaciones de 138 kV. En el centro, la planificada torre de 12 pisos de Digital Realty en 330 E. Cermak muestra la densificación mediante construcciones verticales a medida que los lotes heredados alcanzan la saturación
Panorama regulatorio
La política de Illinois ha sido una palanca importante para la localización a través de la exención estatal del impuesto sobre ventas y uso para equipos de centros de datos que califican (10,25% para proyectos con una inversión de al menos USD 250 millones y que cumplan con los umbrales de contratación y salarios). El contexto de incentivos cambió cuando el gobernador JB Pritzker suspendió los nuevos incentivos fiscales para centros de datos a partir del 1 de julio de 2026. Al mismo tiempo, la legislación estatal propuesta, incluida la Ley POWER presentada en febrero de 2026, ha atraído atención sobre externalidades operativas como la elaboración de informes sobre el uso del agua y el abastecimiento de energía renovable, lo que refleja un mayor escrutinio vinculado al rápido crecimiento de la carga en la red de ComEd.
A nivel municipal, las aprobaciones de desarrollo y la administración de permisos en la ciudad de Chicago se están volviendo más determinantes para los cronogramas de entrega y el riesgo de titularidad. En julio de 2026, la ciudad de Chicago emitió un Informe de Centros de Datos Sostenibles que establece las expectativas de sostenibilidad y de informes de recursos para el sector. Acciones locales, como la anulación en julio de 2026 de los permisos de expansión de QTS debido a una inactividad prolongada, también muestran cómo la fase de los proyectos y los plazos de permisos pueden afectar los programas de construcción. Las partes interesadas de la industria, los trabajadores y el sector ambiental han participado en negociaciones en curso en torno a las propuestas de política sobre centros de datos antes de la sesión de veto del otoño de 2026, lo que añade otro punto de decisión para los desarrolladores que planifican canalizaciones de campus de varios años en el área metropolitana.
Análisis de la cadena de valor
La cadena de valor de los centros de datos de Chicago comienza con la originación de sitios y energía, donde los desarrolladores y operadores asegura terrenos, zonificación e interconexión en territorios de servicios públicos liderados por ComEd. La disponibilidad de energía y la congestión de transmisión determinan dónde se agrupan los proyectos, lo que refuerza el arco de desarrollo suburbano mientras mantiene viable la densificación urbana de alta densidad cuando la red y el acceso a la red se alinean. En el lado de la red, los hoteles de operadores y los ecosistemas de interconexión anclados en 350 E. Cermak respaldan las rampas de acceso a la nube, el peering y la conectividad financiera de baja latencia, lo que a su vez influye en la demanda de los inquilinos de colocación de alta disponibilidad y capacidad mayorista.
El diseño, la construcción y la adquisición de equipos son los siguientes vínculos críticos, e involucran a contratistas generales, la puesta en marcha y sistemas eléctricos y mecánicos de largo plazo de entrega. La exposición de la cadena de suministro se concentra en equipos eléctricos de media tensión (incluidos transformadores y equipos de conmutación), donde las dependencias de una sola fuente y la volatilidad de los precios de las materias primas, en particular el cobre y el acero eléctrico, pueden extender los plazos de entrega y ampliar la variación del capex. Los operadores monetizan aguas abajo mediante la colocación minorista y mayorista, los despliegues hyperscale y de cáscara energizada (powered shell), y la conectividad gestionada, respaldados por canalizaciones de expansión como la aprobación inicial de QTS para una expansión de campus de USD 300 millones y la presentación de CyrusOne para un campus de nueve edificios en Yorkville planificado en un horizonte de varias décadas.
Panorama Competitivo
Digital Realty, Equinix y CoreSite mantienen las mayores bases instaladas, pero los agresivos programas de construcción en nuevos terrenos por parte de T5 Data Centers, Compass Datacenters y CyrusOne están diluyendo la participación, lo que apunta a una concentración moderada. El 350 E. Cermak de Digital Realty, con 1,1 millones de pies cuadrados, alberga más de 70 operadores y sigue siendo el mayor cliente de carga de Illinois con > 100 MW. Equinix está canalizando 15.000 millones de USD en campus xScale en los Estados Unidos; Chicago figura entre las primeras cuatro ubicaciones, lo que refleja su atractivo para la hiperescala.
Las asociaciones de hardware y sistemas de energía diferencian a los nuevos participantes. Siemens suministrará los módulos de media tensión de Compass en virtud de un acuerdo plurianual, reduciendo en meses los ciclos de despliegue eléctrico. Mientras tanto, los proyectos piloto de refrigeración sin agua de Microsoft en el vecino estado de Wisconsin podrían migrarse a su plan en Minooka, Illinois, lo que señala la sostenibilidad como un factor competitivo.
Las fusiones y adquisiciones récord siguen configurando el sector. Vantage recaudó 9.200 millones de USD en enero de 2025, CBRE adquirió Direct Line Global para servicios de espacio blanco y Schneider adquirió Motivair por su propiedad intelectual en refrigeración líquida, subrayando el valor estratégico de la entrega integral y las soluciones térmicas avanzadas.
Líderes de la Industria de Centros de Datos de Chicago
-
Digital Realty Trust, Inc.
-
Equinix Inc.
-
CyrusOne
-
Quality Technology Services Holding LLC (QTS)
-
Stack Infrastructure, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Con una capacidad instalada de 2,03 GW en 2026 y una vacancia históricamente baja citada en el contexto del mercado, el espacio en blanco más inmediato se centra en la velocidad de entrega de energía y en configuraciones que reducen el tiempo hasta la energización para grandes bloques de carga. Chicago también se diferencia como un centro de conectividad y mercado financiero, respaldado por densos activos de interconexión, incluido el ecosistema de operadores de 350 E. Cermak, y la demanda vinculada al ecosistema de derivados y comercio en torno a CME Group. Esa demanda respalda despliegues resilientes de baja latencia y arquitecturas de recuperación ante desastres.
Una segunda área de oportunidad es alinear las nuevas construcciones con las expectativas de sostenibilidad e informes que ahora surgen en las discusiones de política pública y en el marco a nivel municipal, incluido el Informe de Centros de Datos Sostenibles de la ciudad de Chicago (julio de 2026) y propuestas legislativas estatales como la Ley POWER. Este entorno de políticas crea espacio para operadores y proveedores que puedan documentar el uso del agua, implementar enfoques de refrigeración de menor consumo de agua, y estructurar enfoques de abastecimiento de energía renovable y beneficios comunitarios que se ajusten a los procesos de permisos y participación de las partes interesadas. Al mismo tiempo, la planificación a escala de campus continúa, incluida la vía de expansión de QTS y la presentación de CyrusOne en Yorkville, lo que respalda oportunidades del ecosistema para equipos de suministro de energía, puesta en marcha y servicios de red que reducen el riesgo de entrega en medio de ciclos de interconexión largos y una oferta eléctrica de largo plazo de entrega limitada.
Desarrollos recientes del sector
- Febrero de 2026: Equinix migra la infraestructura del centro de datos de recuperación ante desastres de CME Group US Common a la instalación CH3 en Elk Grove, Illinois. La migración respalda la alta disponibilidad para la interconexión de servicios financieros y fortalece a Chicago como centro de recuperación ante desastres para los principales operadores de bolsas. El movimiento también diferencia al proveedor mediante mejoras de fiabilidad ampliadas.
- Noviembre de 2025: CyrusOne instaló capacidad de refrigeración redundante adicional en su centro de datos de Aurora, Illinois, tras una falla de refrigeración previa. La mejora aumenta la redundancia de refrigeración para los centros de datos del área de Chicago e incrementa la resiliencia para un proveedor clave en un mercado de demanda pico. También respalda la expansión continua en el mercado.
- Mayo de 2025: CyrusOne completó la estructura de un centro de datos de 18 MW en Wood Dale, Illinois (parte de la expansión de campus planificada). La expansión añade capacidad alineada con la creciente demanda y refuerza a Chicago como un corredor hyperscale estratégico para la región.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca la oferta y la demanda de capacidad de centros de datos en el área metropolitana de Chicago, rastreada a través de la carga de TI operativa y contratada, así como la infraestructura relacionada que respalda las instalaciones de colocación y las construidas por cuenta propia.
Exclusiones del alcance: Excluye las centrales de telecomunicaciones puras, los ingresos por servicios gestionados exclusivamente de oficina y el software en la nube independiente que no requiere capacidad de centros de datos con base en Chicago.
Descripción General de la Segmentación
- Por Tamaño de Centro de Datos
- Pequeño
- Mediano
- Grande
- Masivo
- Mega
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tipo de Centro de Datos
- Proveedores de Servicios en la Nube (CSP)
- Empresarial, Modular y Perimetral
- Colocación
- Utilizado
- Tipo de Colocación
- Minorista
- Mayorista
- Hiperescala
- Usuario Final
- Nube y Tecnología de la Información
- Telecomunicaciones
- Medios de Comunicación y Entretenimiento
- Gobierno
- Banca, Servicios Financieros y Seguros
- Manufactura
- Comercio Electrónico
- Otros Usuarios Finales
- Tipo de Colocación
- Utilizado
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó primero para establecer el contexto local y, posteriormente, para fundamentar el modelo de mercado en señales medibles como energía, construcción y ocupación. Se consultaron conjuntos de datos públicos y publicaciones como los Patrones de Negocios de la Oficina del Censo de los Estados Unidos, la serie de empleo industrial de la Oficina de Estadísticas Laborales de los Estados Unidos, los datos de precios de energía de la Administración de Información Energética de los Estados Unidos, referencias técnicas del Departamento de Energía y ENERGY STAR, y comunicados de desarrollo económico a nivel estatal de Illinois.
Para traducir la construcción de infraestructura en adiciones de capacidad realistas, también se revisaron fuentes como documentos de planificación de servicios públicos y redes eléctricas, notas de zonificación y permisos donde estaban disponibles, y comentarios de investigación comercial inmobiliaria de reconocido prestigio que ofrecen instantáneas sobre vacancia y precios. Los registros de empresas, presentaciones para inversores y comunicados de prensa se utilizaron para validar los cronogramas de puesta en marcha y los anuncios de expansión, y una suscripción de pago para estados financieros de empresas y una base de datos de patentes se emplearon de forma selectiva para verificar la presencia de los operadores y los cambios tecnológicos. Estos ejemplos son meramente ilustrativos, y se utilizaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Realizamos entrevistas a expertos y encuestas dentro de los Estados Unidos con propietarios, operadores, desarrolladores, proveedores de servicios y especialistas en energía o arrendamiento de centros de datos. Los encuestados ayudan a clarificar las adiciones de capacidad, la utilización, los supuestos de alquiler, los plazos de los proyectos y la demanda de usuarios de nube, empresariales y financieros en el mercado de Chicago. Las verificaciones de seguimiento abordan las brechas en el estado de los proyectos, la disponibilidad de energía y las condiciones de arrendamiento antes de que se triangule la evidencia secundaria y se finalice el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 25% | Gerentes: 51% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción descendente que reconstruye la capacidad de Chicago utilizando la carga operativa conocida, las expansiones comprometidas y la puesta en marcha esperada durante el período de pronóstico, que luego se convierten en totales de mercado en unidades consistentes. El resultado se corrobora con verificaciones ascendentes selectivas, como la densidad de racks muestreada y las normas de MW por pie cuadrado, la retroalimentación del canal sobre la capacidad arrendada frente a la disponible, y verificaciones de coherencia frente a una lista reducida de resúmenes de presencia de operadores donde existen divulgaciones.
Los insumos clave incluyen la carga de TI activa y en proceso (MW o GW), el comportamiento de vacancia y prearrendamiento, los plazos de construcción, la disponibilidad de energía de los servicios públicos y los cronogramas de conexión, y el movimiento de precios para la colocación minorista y mayorista. Cuando falta un dato para instalaciones más pequeñas, se utilizan instalaciones similares en el mismo corredor como referencia y se aplican curvas conservadoras de utilización y aceleración, seguidas de otra verificación con la retroalimentación de las entrevistas.
Para el pronóstico, se utiliza el análisis de escenarios porque los factores de mayor variación son los plazos de permisos y entrega de energía, junto con la combinación de demanda empresarial frente a hiperescala. Los supuestos sobre el ritmo de absorción y la progresión de precios se alinean con la retroalimentación primaria y luego se someten a pruebas de estrés frente a las restricciones visibles y los cronogramas de proyectos anunciados.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante un paso práctico de triangulación, en el que las adiciones de capacidad modeladas y la utilización se comparan con señales independientes como las fechas de puesta en marcha anunciadas, las discusiones sobre carga de los servicios públicos y la dirección observada de la vacancia. Las anomalías se marcan para su reverificación y, cuando una varianza no puede explicarse, se vuelve a contactar a las fuentes o se revisan los supuestos pertinentes antes de la aprobación en la revisión interna.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan si hay un cambio material, como un gran retraso en un proyecto, una nueva restricción de energía o un cambio significativo en las condiciones de arrendamiento. Antes de la entrega, un analista realiza una revisión final para garantizar que los últimos comunicados públicos y los aprendizajes primarios se reflejen en los números.
Tamaño del Mercado de Centros de Datos de Chicago de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para los centros de datos de Chicago pueden parecer muy dispares porque cada publicador convierte la misma construcción del mundo real en tamaño de mercado utilizando diferentes unidades, límites y fechas de corte. En la práctica, las mayores diferencias provienen de lo que se cuenta como mercado, cómo se traduce la capacidad en valor y si los proyectos en proceso se tratan como comprometidos u opcionales.
Algunas cifras externas agrupan una actividad económica digital más amplia, como el procesamiento de datos y el PIB de alojamiento para la región, lo que naturalmente infla el tamaño aparente del mercado. En Mordor Intelligence, el recuento se limita a la capacidad de los centros de datos y sus servicios relacionados dentro del área metropolitana de Chicago, con volúmenes rastreados en carga de TI (GW) y totales verificados frente a señales de puesta en marcha y utilizacin.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,90 GW (2025) | |
| Grupo Económico Regional A | 7,12 mil millones de USD (2023) | Utiliza una medida de producción económica de estilo NAICS 518210 (procesamiento de datos y alojamiento) que incluye servicios adyacentes más allá de la capacidad de los centros de datos, por lo que no es directamente comparable con una visión del mercado impulsada por la carga de TI. |
| Informe Inmobiliario B | 2,30 mil millones de USD (2024) | A menudo se ancla en el impulso actual del arrendamiento y las instantáneas de precios, y puede aplicar un incremento más rápido del precio de venta promedio o asumir una utilización estabilizada más alta sin verificar por separado los plazos de entrega de energía y la puesta en marcha por fases. |
La dispersión entre fuentes proviene principalmente del alcance y la lógica de conversión, no de desacuerdos sobre el hecho de que Chicago está creciendo. Al mantener los pasos vinculados a las adiciones de capacidad, la aceleración de la utilización y las verificaciones de precios, nuestra estimación permanece rastreable hasta los insumos que pueden volver a probarse a medida que lleguen nuevos proyectos y datos de disponibilidad de energía.
Preguntas Clave Respondidas en el Informe
¿Cuál es el crecimiento proyectado del mercado de centros de datos de Chicago hasta 2031?
Se prevé que la base instalada crezca de 2,03 GW en 2026 a 2,81 GW en 2031, con una CAGR del 6,73%.
¿Cuánto alivio fiscal pueden capturar los operadores calificados en Illinois?
Los proyectos que inviertan al menos 250 millones de USD y contraten a 20 empleados pueden obtener una exención del impuesto sobre ventas y uso del 10,25% en equipos para centros de datos.
¿Qué segmento por tamaño de centro de datos se expande más rápidamente?
Se proyecta que los megacampus construidos para cargas de trabajo de inteligencia artificial e hiperescala crecerán a una CAGR del 7,72% hasta 2031.
¿Cuáles son los principales obstáculos de costos para las nuevas construcciones en Chicago?
Los materiales de construcción en escalada promedian actualmente 561,33 USD / pie cuadrado, y el aumento de los cargos por capacidad de red está elevando las facturas de los clientes de ComEd en aproximadamente 10,50 USD por mes.
¿Qué tan concentrado está el liderazgo del mercado hoy en día?
Los cinco principales operadores concentran poco más del 60% de la potencia instalada, lo que otorga al mercado una puntuación de concentración moderada de 6, dejando espacio para nuevos participantes equipados con capital y tecnología diferenciada.
¿Qué tan concentrado está el liderazgo del mercado actualmente?
Los cinco principales operadores poseen poco más del 60% de la potencia instalada, lo que otorga al mercado una puntuación de concentración moderada de 6, dejando espacio para nuevos participantes equipados con capital y tecnología diferenciada.
- Mercado de Energía para Centros de Datos Demanda global de sistemas de energía, dividida por componente, nivel y tamaño de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Refrigeración en el mercado global, abarcando tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Redes de Centros de Datos de Bélgica Redes en Bélgica, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Energía de Centros de Datos de Indonesia Demanda de sistemas de energía en Indonesia, cubriendo componente, tipo de instalación y tamaño de instalación.
- Mercado de Redes de Centros de Datos de Nigeria Redes en Nigeria, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Energía para Centros de Datos de Filipinas Demanda de sistemas de energía en Filipinas, cubriendo componente, tipo de instalación y tamaño de instalación.
- Mercado de Procesadores para Centros de Datos de Corea del Sur Procesadores en Corea del Sur, desglosados por tipo de procesador, aplicación y arquitectura.
- Mercado de Centros de Datos Hiperescala de los Emiratos Árabes Unidos Sitios hyperscale de los EAU, divididos por tipo de instalación, componente y nivel.
- Mercado de Racks para Centros de Datos de Suecia Los racks de Suecia, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Energía de Centros de Datos de Austria Sistemas de energía en Austria, divididos por componente, tipo de instalación y tamaño de instalación.