
Tamaño y Cuota del Mercado de Servidores para Centros de Datos de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
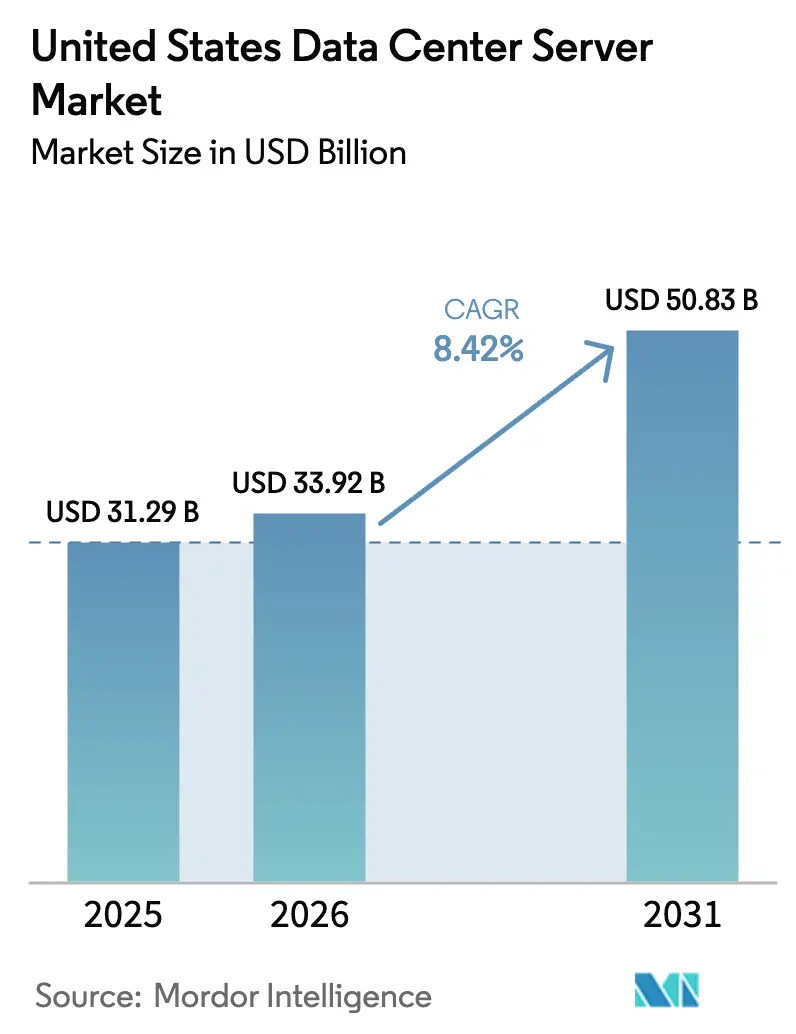
| Tamaño del mercado en el año base (2025) | 31.29 Mil millones de dólares |
| Tamaño del Mercado (2026) | 33.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 50.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.42 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servidores para Centros de Datos de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de servidores para centros de datos de los Estados Unidos en 2026 se estima en USD 33,92 mil millones, creciendo desde el valor de 2025 de USD 31,29 mil millones, con proyecciones para 2031 que muestran USD 50,83 mil millones, creciendo a una CAGR del 8,42% durante 2026-2031. La demanda de servidores se beneficia de un ciclo sincronizado de gasto de capital de los hiperescaladores, la rápida expansión de las cargas de trabajo de inteligencia artificial empresarial y los nuevos incentivos federales para la fabricación nacional de semiconductores. Los hiperescaladores por sí solos revelaron intenciones de inversión en centros de datos por USD 676 mil millones en enero de 2025, con AWS y Microsoft destinando USD 100 mil millones y USD 80 mil millones, respectivamente, para construcciones en los Estados Unidos. El crecimiento de las cargas de trabajo de inteligencia artificial está redefiniendo las tasas de renovación de servidores, reduciendo los ciclos de vida de seis a cinco años a medida que las empresas buscan mayor densidad y racks preparados para enfriamiento líquido. El informe anual de IBM sobre el Costo de una Brecha de Datos reveló que en 2024, el costo promedio global de una brecha de datos alcanzó USD 4,88 millones. Este aumento se produce a medida que las brechas se vuelven cada vez más disruptivas, ejerciendo mayor presión sobre los equipos de ciberseguridad. En particular, los costos de las brechas aumentaron un 10% respecto al año anterior, marcando el incremento más pronunciado desde el inicio de la pandemia. De manera alarmante, el 70% de las organizaciones que enfrentaron brechas reconocieron haber experimentado interrupciones significativas o muy significativas.
Conclusiones Clave del Informe
- Por nivel, las instalaciones de Nivel 3 lideraron la cuota del mercado de servidores para centros de datos de los Estados Unidos con un 65,70% en 2025, mientras que se prevé que el Nivel 4 crezca a una CAGR del 12,79% hasta 2031.
- Por factor de forma, las cuchillas de media altura representaron el 48,54% del tamaño del mercado de servidores para centros de datos de los Estados Unidos en 2025; las microcuchillas de cuarto de altura avanzan a una CAGR del 13,87%.
- Por aplicación, la virtualización y la nube privada mantuvieron una cuota del 37,92% del mercado de servidores para centros de datos de los Estados Unidos, y las cargas de trabajo de inteligencia artificial y aprendizaje automático se expanden a una CAGR del 15,81%.
- Por tipo de centro de datos, la colocación captó el 64,20% de la cuota del mercado de servidores para centros de datos de los Estados Unidos en 2025, mientras que los despliegues de hiperescaladores mostraron el crecimiento más rápido con una CAGR del 14,74%.
- Por industria de uso final, el sector de tecnología de la información y telecomunicaciones representó el 25,93% de los ingresos del mercado de servidores para centros de datos de los Estados Unidos en 2025, y se espera que las cargas de trabajo gubernamentales y de defensa se aceleren a una CAGR del 12,79%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servidores para Centros de Datos de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Renovación rápida del ciclo de gasto de capital de los hiperescaladores | +2.3% | Global, concentrado en Virginia, Oregón, Texas | Mediano plazo (2-4 años) |
| Proliferación de cargas de trabajo empresariales de inteligencia artificial y aprendizaje automático | +2.8% | Nacional, con ganancias tempranas en California, Nueva York, Washington | Corto plazo (≤ 2 años) |
| Convergencia entre la nube perimetral y la central que impulsa la demanda de microservidores | +1.4% | Núcleo de Asia Pacífico, expansión hacia ciudades de nivel 2 de los Estados Unidos | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la fabricación nacional de semiconductores y servidores | +1.2% | Nacional, enfocado en Arizona, Ohio, Texas | Largo plazo (≥ 4 años) |
| Los contratos de disponibilidad de energía en los Estados Unidos favorecen los racks preparados para enfriamiento líquido | +0.7% | Regional, concentrado en el Noroeste del Pacífico, Texas | Mediano plazo (2-4 años) |
| Las exenciones fiscales de ciudades de nivel 2 atraen construcciones de centros de datos de segunda oleada | +0.6% | Nacional, con ganancias tempranas en Phoenix, Columbus, Austin | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación rápida del ciclo de gasto de capital de los hiperescaladores
Amazon, Microsoft, Google y Meta planean colectivamente gastar más de USD 320 mil millones en centros de datos en 2025, extendiendo los ciclos de reemplazo de servidores a cinco años a medida que las empresas buscan mayor densidad de cómputo para inteligencia artificial. La asignación de USD 100 mil millones de Amazon por sí sola se estima que añade un impacto negativo de USD 700 millones en el ingreso operativo debido a la depreciación acelerada, aunque acorta los períodos de recuperación de la inversión para racks avanzados con enfriamiento líquido. Las agencias federales están siguiendo la misma tendencia; dieciséis sitios del Departamento de Energía han sido habilitados de manera expedita para construcciones de alta densidad de servidores, con disponibilidad en línea prevista para 2027, reforzando los picos de demanda en Virginia y Oregón.[1]Departamento de Energía de EE.UU., "DOE Identifies 16 Sites for AI Data Centers", Energy.gov, energy.gov
Proliferación de cargas de trabajo empresariales de inteligencia artificial y aprendizaje automático
Las instituciones financieras citan una preocupación del 84% entre los ejecutivos por la pérdida catastrófica de datos si la infraestructura de inteligencia artificial resulta insuficiente. Niveles de precisión de solo el 21% en los modelos bancarios impulsan la inversión en servidores optimizados para procesamiento vectorial y huellas de memoria más grandes. Los sistemas de atención médica aprovechan la inteligencia artificial para el diagnóstico y la documentación, elevando las densidades de rack hasta 50 kW. Los grupos manufactureros están adoptando aplicaciones de Industria 4.0 en nodos perimetrales, combinando factores de forma de redes 5G y microcentros de datos. La plataforma ThinkSystem V4 de Lenovo Group Limited logra 2,5 veces la densidad de rack y 2,4 veces las mejoras de rendimiento por vatio, subrayando sus objetivos de eficiencia.
Convergencia entre la nube perimetral y la central que impulsa la demanda de microservidores
Los servicios sensibles a la latencia, que van desde los juegos interactivos hasta el análisis de fábricas inteligentes, están relocalizando los recursos de cómputo cerca de los usuarios finales mediante instalaciones portátiles de 20 pies para microinstalaciones. Los despliegues iniciales en Austin, Tampa y Raleigh muestran que los hiperescaladores arriendan racks perimetrales para mejorar la entrega de contenidos. Dallas se ha convertido en un centro de Zona Local a medida que Verizon despliega 5G Edge en AWS Wavelength. Las cuchillas compactas de cuarto de altura, el enfriamiento líquido y los recintos modulares definen conjuntamente las arquitecturas preferidas para estos sitios distribuidos.
Incentivos gubernamentales para la fabricación nacional de semiconductores
Las subvenciones de la Ley CHIPS por USD 6.600 millones a TSMC, más los créditos fiscales asociados a nivel estatal, sustentan USD 65 mil millones en construcciones de fundición en Phoenix. La producción objetivo incluye chips aceleradores avanzados de inteligencia artificial y CPUs para servidores. Intel colabora con AWS en silicio personalizado, mientras que Micron alinea la producción de HBM con las fábricas nacionales. Los legisladores tienen como objetivo que el 20% de los nodos de vanguardia estén en territorio nacional para 2030, reduciendo la dependencia de las cadenas de suministro asiáticas y estabilizando los costos de la lista de materiales de los servidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en la frecuencia y el costo de las intrusiones cibernéticas | -1.8% | Global | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro para silicio clave (HBM, GPUs) | -2.1% | Global, con impacto agudo en los hiperescaladores de los Estados Unidos | Corto plazo (≤ 2 años) |
| Retrasos en la interconexión de la red eléctrica superiores a 24 meses en PJM y MISO | -1.3% | Regiones PJM y MISO (Atlántico Medio, Medio Oeste) | Mediano plazo (2-4 años) |
| Nuevos límites de consumo en reposo de la versión 4 del estándar ENERGY STAR de la Agencia de Protección Ambiental que restringen la renovación de equipos heredados | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la frecuencia y el costo de las intrusiones cibernéticas
Los costos promedio de las brechas de USD 5,56 millones en 2024, combinados con los gastos de tiempo de inactividad que superan los USD 100.000 por evento, elevan el costo total de propiedad. El cuarenta y dos por ciento de los bancos ha migrado las cargas de trabajo de inteligencia artificial fuera de las nubes públicas debido a preocupaciones de seguridad, lo que impulsa construcciones en las instalaciones propias que alargan los ciclos de adquisición y aumentan el gasto de capital. Los eventos de ransomware, como la pérdida total de datos de clientes de CloudNordic, ilustran los escenarios más adversos que impulsan una adopción más amplia de arquitecturas de confianza cero y controles de acceso biométrico.
Volatilidad de la cadena de suministro para silicio clave (HBM, GPUs)
Los plazos de entrega extendidos de doce meses para las pilas de HBM y un cuello de botella en el empaquetado CoWoS de TSMC dificultan los envíos de servidores de inteligencia artificial. Los volúmenes de exportación de SK Hynix cayeron un 30% de manera secuencial en enero de 2025, y los aranceles propuestos amenazan con elevar los costos de los componentes hasta un 30%. NVIDIA aún controla el 98% de los envíos de GPUs para centros de datos, lo que hace que el ecosistema sea muy sensible a su cadencia de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Centro de Datos: Las construcciones tolerantes a fallos aceleran la adopción del Nivel 4
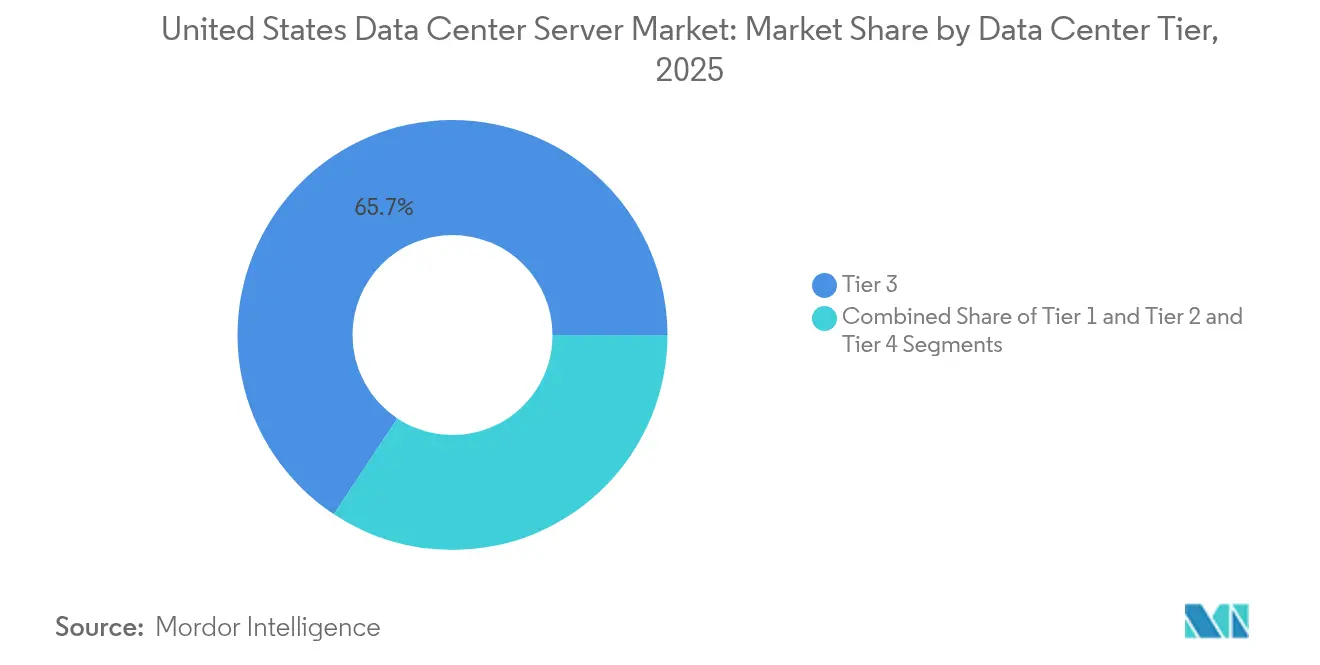
Las instalaciones de Nivel 3 aportaron el 65,70% de los ingresos en 2025, siendo el pilar del mercado de servidores para centros de datos de los Estados Unidos. El Nivel 4, aunque menor, se proyecta que crecerá a una CAGR del 12,79% a medida que los hiperescaladores asignan clústeres de entrenamiento de inteligencia artificial a salas totalmente tolerantes a fallos, donde una sola interrupción puede costar más de USD 100.000. Se proyecta que la contribución al tamaño del mercado de servidores para centros de datos de los Estados Unidos proveniente del Nivel 4 crecerá de manera pronunciada entre 2026 y 2031. Los programas federales que destinan dieciséis sitios para construcciones preparadas para inteligencia artificial favorecen las especificaciones del Nivel 4, dadas las densidades de potencia de 50 kW por rack previstas para 2027.
Los diseños de Nivel 1 y Nivel 2 siguen siendo relevantes para los nodos perimetrales distribuidos que priorizan la eficiencia de costos sobre la máxima redundancia. La migración del sector de servicios financieros hacia el Nivel 4 también se deriva de requisitos de cumplimiento más estrictos y del aumento de las sanciones por brechas de seguridad. En conjunto, el imperativo de resiliencia consolida al Nivel 4 como el segmento de mayor crecimiento, reformando las hojas de ruta de actualización de la colocación y orientando las retrofits de enfriamiento líquido.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Factor de Forma: La innovación en microcuchillas reduce la cuota de las cuchillas de media altura
Las cuchillas de media altura mantuvieron una cuota de mercado del 48,54% en 2025, impulsadas por las cargas de trabajo de virtualización. Sin embargo, las microcuchillas de cuarto de altura están creciendo a una CAGR del 13,87% a medida que los operadores comprimen los racks en módulos perimetrales de 20 pies. El tamaño del mercado de servidores para centros de datos de los Estados Unidos para los despliegues de microcuchillas se encuentra, por tanto, en una trayectoria ascendente hasta 2031. Las instalaciones de EdgeMicro en el centro de la ciudad y los proyectos piloto de Industria 4.0 del sector manufacturero destacan el giro hacia hardware compacto y energéticamente eficiente.
Las cuchillas de altura completa continúan sirviendo a los clústeres de computación de alto rendimiento, pero los límites de potencia por rack favorecen cada vez más a las microcuchillas combinadas con enfriamiento líquido directo al chip. Los hiperescaladores están adoptando selectivamente plataformas de microcuchillas para los nodos de inferencia de inteligencia artificial, equilibrando la densidad con las necesidades de ancho de banda de memoria.
Por Aplicación/Carga de Trabajo: La inteligencia artificial y el aprendizaje automático superan a la virtualización heredada
La virtualización y la nube privada mantuvieron una cuota del 37,92% en 2025, siendo el pilar del mercado de servidores para centros de datos de los Estados Unidos. Sin embargo, se prevé que las cargas de trabajo de inteligencia artificial y aprendizaje automático se expandan a una CAGR del 15,81%, orientando el cómputo hacia nodos con alta carga de GPUs y pilas de memoria de alto ancho de banda. Este cambio sustenta el carnet de pedidos de servidores de inteligencia artificial de Dell Technologies Inc. por USD 12.100 millones y amplifica la demanda de enfriamiento líquido a escala de rack.
La computación de alto rendimiento persiste para proyectos científicos, mientras que las topologías centradas en almacenamiento absorben el aluvión de datos proveniente del entrenamiento de inteligencia artificial. La adopción por parte del sector sanitario de motores de inferencia para diagnóstico por imagen y atención al paciente impulsa la adquisición especializada de servidores, y el sector manufacturero incorpora inteligencia artificial perimetral de baja latencia en los suelos de las plantas.
Por Tipo de Centro de Datos: Las construcciones de los hiperescaladores desafían la primacía de la colocación
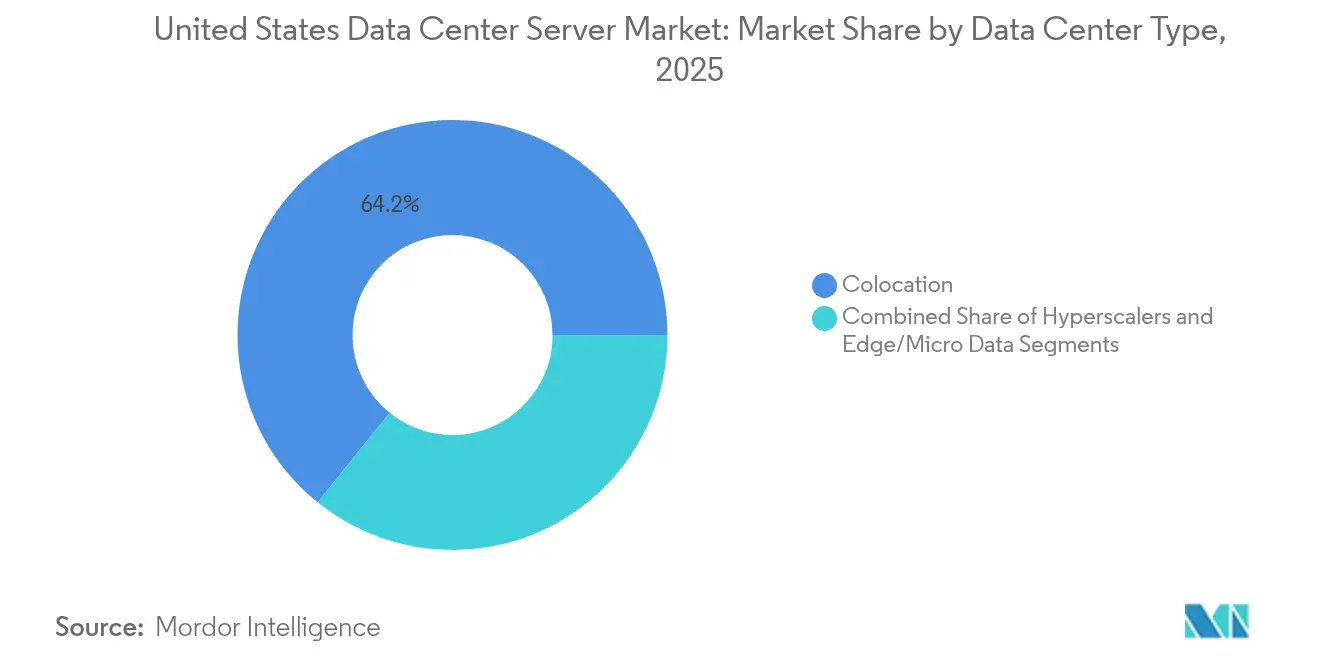
Los proveedores de colocación controlaron el 64,20% de los ingresos en 2025, aunque las autoconstrucciones de los hiperescaladores avanzan a una CAGR del 14,74%, ya que los diseños integrados de energía, red y enfriamiento prometen menores costos unitarios para la inteligencia artificial. La ventaja en cuota del mercado de servidores para centros de datos de los Estados Unidos de la que disfrutan los actores de la colocación se está reduciendo, por tanto, a lo largo del horizonte de previsión. Meta, Google y Amazon juntos apuntan a más de USD 240 mil millones en inversión a corto plazo, incorporando racks con enfriamiento líquido y placas frías directas al chip.
Las empresas de colocación responden con módulos preparados para inteligencia artificial y acuerdos de compra de energía renovable. Flexential informa que el 51% de las empresas aún ubican las cargas de trabajo perimetrales en sitios de colocación, lo que indica la continua relevancia de los despliegues híbridos incluso a medida que los hiperescaladores amplían la huella de sus campus.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Uso Final: La emergencia gubernamental reduce la ventaja del sector de tecnología de la información y telecomunicaciones
Los sectores de tecnología de la información y telecomunicaciones se mantuvieron como el mayor grupo comprador con el 25,93% en 2025, pero las cargas de trabajo gubernamentales y de defensa crecen a una CAGR del 12,79% a medida que se despliegan las iniciativas federales de inteligencia artificial. La industria de servidores para centros de datos de los Estados Unidos está presenciando, por tanto, una diversificación de las adquisiciones que equilibra la demanda comercial y del sector público. Los planes de construcción del Departamento de Energía y los marcos de control de exportación de inteligencia artificial guían las especificaciones seguras de servidores de alta densidad.
Las empresas del sector de servicios financieros reportan mayores preocupaciones sobre riesgos, lo que lleva a algunos a trasladar el cómputo de inteligencia artificial a racks privados con cifrado mejorado. El sector sanitario y el manufacturero amplían la adopción de servidores perimetrales para lograr ventajas en cumplimiento normativo y mantenimiento predictivo, respectivamente, ampliando la mezcla de clientes.
Análisis Geográfico
Virginia, Oregón y Texas forman juntos el núcleo geográfico primario del mercado de servidores para centros de datos de los Estados Unidos, gracias a los precios competitivos de la energía, las rutas de fibra establecidas y los incentivos de zonificación para hiperescaladores. La proximidad de Virginia a las agencias federales alimenta las cargas de trabajo de baja latencia, mientras que Oregón aprovecha los recursos hidroeléctricos y las temperaturas ambientes frescas para reducir las puntuaciones de PUE. Texas atrae el desarrollo a través de mercados de energía desregulados y abundante disponibilidad de terreno, siendo sede de proyectos de megacampus de AWS y Microsoft.
Los centros secundarios están escalando rápidamente. Phoenix ofrece un clima seco y exenciones fiscales favorables sobre la propiedad, mientras que Columbus se beneficia de su centralidad en las redes troncales nacionales. Austin combina una creciente mano de obra tecnológica con la proximidad al aeropuerto para lograr eficiencia en la cadena de suministro. Los despliegues de EdgeMicro en Austin, Tampa y Raleigh confirman el creciente interés inversor en las metrópolis de nivel 2.
Los retrasos en la interconexión en PJM y MISO presentan vientos en contra regionales, con tiempos de espera que superan los 24 meses y costos de subasta de capacidad que alcanzan USD 14.700 millones. La evaluación de 2024 de la Corporación Nacional de Confiabilidad Eléctrica proyecta incrementos en la carga pico del 15% en verano y el 18% en invierno durante la próxima década, subrayando la necesidad de modernización de la red eléctrica. Los mandatos de eficiencia energética de servidores de California añaden capas de cumplimiento normativo, pero también orientan a los compradores hacia nodos de menor consumo en reposo, contribuyendo a los objetivos nacionales de sostenibilidad.
Panorama regulatorio
Las implementaciones de servidores en centros de datos de Estados Unidos están cada vez más determinadas por acciones federales que vinculan la infraestructura de IA con la seguridad nacional y la fiabilidad de la red eléctrica, junto con una supervisión estatal de crecimiento más rápido. En julio de 2025, la Casa Blanca emitió una acción orientada a acelerar los permisos federales para la infraestructura de centros de datos. En 2026, el debate regulatorio se amplió hacia la interconexión de grandes cargas y la asignación de costos, a medida que las colas de conexión a la red en regiones como PJM y MISO se extienden más allá de los 24 meses. A nivel federal, la Comisión Federal Reguladora de Energía (FERC) ha estado activa en temas de interconexión de grandes cargas, incluidos marcos que afectan a la carga y generación colocalizadas, lo que puede influir en la selección de emplazamientos, la contratación de energía y el tiempo de puesta en servicio de las salas de IA de alta densidad.
La orientación en materia de energía y sostenibilidad también influye en las especificaciones de los servidores, particularmente en torno a la potencia en reposo y las métricas de eficiencia, mientras que la supervisión de seguridad para grandes granjas de servidores ha ganado atención. El Departamento de Energía de EE. UU. (DOE), a través de su Programa Federal de Gestión de Energía (FEMP), continúa publicando y actualizando orientaciones de mejores prácticas para centros de datos federales, incluidas recomendaciones de diseño y métricas de desempeño como PUE y WUE. Junto con estas señales federales, el seguimiento de principios de 2026 destaca cientos de proyectos de ley estatales relacionados con centros de datos en decenas de estados, que pasan de incentivos a requisitos que abarcan la ubicación, la coordinación con empresas de servicios públicos, la presentación de informes y los impactos comunitarios. Esta ampliación añade complejidad de cumplimiento para los operadores de colocación y los hyperscalers que adquieren nueva capacidad de servidores.
Análisis de la cadena de valor
La cadena de valor de los servidores para centros de datos de Estados Unidos comienza con los semiconductores y otros componentes de alto valor (CPU, GPU, HBM, NIC), luego pasa por la integración a nivel de placa, la fabricación por parte de fabricantes de sistemas (OEM), la integración en racks y, finalmente, la implementación en instalaciones de hyperscalers y de colocación. Las limitaciones aguas arriba en torno al empaquetado avanzado y la disponibilidad de memoria pueden repercutir en los plazos de entrega de los sistemas, mientras que la preparación aguas abajo depende de la disponibilidad de energía (transformadores, equipos de conmutación, UPS), la infraestructura térmica y la capacidad eléctrica puesta en servicio. A medida que los racks de IA se orientan hacia densidades más altas y configuraciones preparadas para refrigeración líquida, la cadena de valor se extiende más allá del chasis del servidor hacia placas frías, colectores, intercambiadores de calor y sistemas de agua y disipación de calor de las instalaciones.
En las capas intermedias y posteriores, los programas federales y los organismos técnicos están impulsando la adopción práctica de innovaciones en eficiencia y refrigeración. Iniciativas del DOE como el Data Center Cooling Collaborative buscan reducir el tiempo de comercialización de enfoques de refrigeración avanzados, mientras que la orientación federal del FEMP y socios como el NREL respalda la medición estándar del desempeño mediante métricas como PUE, ERE, WUE y CUE. Estas mediciones alimentan los criterios de selección de servidores, incluidos el comportamiento de la potencia en reposo, la limitación de potencia y la telemetría energética a nivel de plataforma. Las limitaciones de agua y reutilización condicionan aún más las decisiones de emplazamiento y diseño, con programas como la National Alliance for Water Innovation (NAWI) que apoyan soluciones de reutilización de agua alineadas con implementaciones de servidores de mayor densidad.
Panorama Competitivo
La competencia en el mercado de servidores para centros de datos de los Estados Unidos se intensifica en medio de los picos de demanda impulsados por la inteligencia artificial. Dell Technologies Inc. lidera los ingresos por envíos, registrando USD 6.300 millones en el primer trimestre del año fiscal 2026, y un carnet de pedidos de servidores de inteligencia artificial récord de USD 12.100 millones. Hewlett Packard Enterprise Company le sigue con un crecimiento del 12,8% en el segmento de servidores en 2024, aprovechando su plataforma GreenLake para la adopción de nube híbrida. Los ingresos de AMD en centros de datos de USD 3.900 millones en el cuarto trimestre de 2024 elevaron su cuota de CPUs por encima de Intel al 27,2% a principios de 2025, señalando una jerarquía x86 reconfigurada.[3]Personal de Tom's Hardware, "AMD Overtakes Intel in Data-Center CPU Revenue," Tomshardware, tomshardware.com
Las alianzas están redibujando el panorama. AMD e Intel formaron un consorcio asesor para optimizar la compatibilidad de la plataforma x86, mientras que Qualcomm reingresó al ámbito de las CPUs para servidores mediante una alianza con NVIDIA Corporation. El ecosistema Blackwell de NVIDIA Corporation se alinea con ASRock Rack y Giga-byte Technology Co., Ltd. para impulsar sistemas de grado fábrica de inteligencia artificial. Super Micro Computer, Inc. avanza en ofertas de enfriamiento líquido a escala de rack, y Chemours se asocia con DataVolt en fluidos dieléctricos fluorados para gestionar cargas térmicas de 50 kW por rack.
Los hiperescaladores influyen en las hojas de ruta de los proveedores al cerrar acuerdos plurianuales para volúmenes de aceleradores de inteligencia artificial, intensificando la competencia en torno a los plazos de entrega y las métricas de eficiencia energética. Los fabricantes de componentes que aseguran financiación nacional de la Ley CHIPS obtienen el estatus de proveedor preferente, mientras que el conjunto más amplio de proveedores acelera los diseños preparados para enfriamiento líquido para mantener su relevancia en los pasillos de alta densidad.
Líderes de la Industria de Servidores para Centros de Datos de los Estados Unidos
Dell Technologies Inc.
Hewlett Packard Enterprise Company
Lenovo Group Limited
International Business Machines Corporation
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Lea el análisis de las empresas de mercado de servidores para centros de datos de los estados unidos

Oportunidades de mercado y perspectivas futuras
Está surgiendo un importante espacio en blanco en torno a las plataformas de servidores "conscientes de la energía" y los sistemas integrados a escala de rack diseñados para operar dentro de regímenes más estrictos de interconexión, permisos y coordinación con empresas de servicios públicos, sin dejar de satisfacer las necesidades de rendimiento de la IA. Las acciones federales de 2025 elevaron el perfil de los centros de datos de IA en instalaciones del DOE dentro de un marco orientado a la defensa, y la acción presidencial de julio de 2025 sobre la aceleración de los permisos federales para la infraestructura de centros de datos refuerza el valor de los diseños estandarizados que pueden avanzar más rápido por las aprobaciones e implementarse de manera predecible en distintos sitios. Para los proveedores e integradores de servidores, esto crea espacio para plataformas configurables y preparadas para refrigeración líquida, telemetría energética integrada y arquitecturas de referencia validadas vinculadas a los requisitos de las empresas de servicios públicos y a métricas de las instalaciones como PUE y WUE, en lugar de construcciones a medida únicas.
La flexibilidad de la red y las estrategias energéticas en el sitio también amplían la necesidad abordable de servidores que puedan operar bajo restricciones de energía y respaldar la gestión de la carga. Las iniciativas del DOE destacadas en 2026, incluida REFLEX, centrada en la flexibilidad de la red para grandes usuarios, apuntan a un apoyo continuo de los programas a los enfoques del lado de la demanda en regiones con restricciones. Al mismo tiempo, el ecosistema de mejores prácticas del DOE y el FEMP alienta a los operadores a adoptar mejoras de eficiencia medibles, favoreciendo la preferencia de adquisición por generaciones de servidores más nuevas con mejor rendimiento por vatio y un comportamiento de potencia en reposo más bajo. A medida que la supervisión a nivel estatal se expande y la FERC continúa involucrada en marcos de interconexión de grandes cargas y colocación, los compradores ponderan cada vez más la transparencia de la cadena de suministro, los controles de seguridad y los manuales de implementación estandarizados al adquirir configuraciones de servidores, racks y sistemas térmicos a gran escala.
Desarrollos recientes del sector
- Junio de 2026: Dell Technologies anunció el servidor PowerEdge XE8812, con arquitectura NVIDIA Vera Rubin NVL4 para cargas de trabajo de IA y HPC de alto rendimiento. El debut amplía las capacidades de servidores de IA y HPC de alta densidad en la línea de Dell, reforzando el liderazgo en infraestructura de rack optimizada para IA. El movimiento intensifica la competencia en la adquisición de centros de datos preparados para IA, a medida que los clientes buscan densificación y aceleración avanzada.
- Junio de 2026: Dell Technologies amplió el Dell AI Factory con NVIDIA al incorporar servidores PowerEdge R9822 y M9822 que utilizan CPU NVIDIA Vera para respaldar la IA agéntica a escala. La expansión acelera la capacidad de Dell para entregar sistemas de IA a gran escala y establece las expectativas del mercado para implementaciones de IA escalables en centros de datos. Influye en la dinámica de decisiones de proveedores y clientes en la construcción de centros de datos de IA.
- Mayo de 2026: Dell Technologies presentó la 18ª generación de servidores PowerEdge con diseños de refrigeración por aire y líquido, junto con el sistema de almacenamiento Dell PowerStore Elite. La nueva generación se orienta a cargas de trabajo preparadas para IA y mejora la eficiencia de refrigeración y la densidad. La actualización amplía el ritmo de productos de Dell para captar los ciclos de renovación impulsados por la IA.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los servidores implementados dentro de centros de datos de EE. UU., medidos como ingresos por sistemas de servidores enviados para uso en instalaciones empresariales, de colocación y de hyperscale, incluidas configuraciones de uso general y preparadas para aceleradores.
Exclusiones de alcance: excluimos los servidores vendidos principalmente para entornos no relacionados con centros de datos (como el uso típico en oficinas u hogares) y la infraestructura relacionada que no es de servidores, como energía, refrigeración y acondicionamiento de edificios.
Descripción general de la segmentación
- Por Nivel de Centro de Datos
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Factor de Forma
- Cuchillas de Media Altura
- Cuchillas de Altura Completa
- Cuchillas de Cuarto de Altura / Microcuchillas
- Por Aplicación / Carga de Trabajo
- Virtualización y Nube Privada
- Computación de Alto Rendimiento (HPC)
- Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos
- Centrado en Almacenamiento
- Pasarelas Perimetrales / IoT
- Por Tipo de Centro de Datos
- Hiperescaladores/Proveedor de Servicios en la Nube
- Instalaciones de Colocación
- Empresa y Perímetro
- Por Industria de Uso Final
- BFSI
- Tecnología de la Información y Telecomunicaciones
- Atención Médica y Ciencias de la Vida
- Manufactura e Industria 4.0
- Energía y Servicios Públicos
- Gobierno y Defensa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el contexto del mercado y anclar el modelo a indicadores ampliamente seguidos de centros de datos y cómputo en EE. UU. Habitualmente hacemos referencia a fuentes públicas como las estadísticas comerciales de la Oficina del Censo de EE. UU., las herramientas de datos de la Comisión de Comercio Internacional de EE. UU., los índices de precios al productor de la Oficina de Estadísticas Laborales, los recursos del programa ENERGY STAR y los portales de contratación pública del gobierno de EE. UU. para el lenguaje de licitaciones y las señales de gasto.
También revisamos informes anuales, transcripciones de resultados, presentaciones para inversores y prensa tecnológica de reputación para mapear los ciclos de renovación y los factores de demanda, y luego los verificamos cruzadamente con suscripciones de pago para datos financieros de empresas y noticias. Para una triangulación adicional, utilizamos bases de datos de patentes y registros de importación/exportación a nivel de envíos cuando los flujos comerciales son una señal significativa. Las fuentes documentales enumeradas aquí son solo ilustrativas, ya que también utilizamos otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centra en validar lo que los indicadores documentales no pueden explicar por completo, especialmente la división entre la demanda de hyperscale, colocación y empresa, y cómo están cambiando las configuraciones de servidores con la IA y una mayor densidad de rack. Hablamos tanto con participantes del lado de la oferta como del lado de la demanda, incluidos roles de fabricantes de servidores (OEM) y de canal, operadores de centros de datos y grandes usuarios finales en los principales centros de EE. UU. Después de las entrevistas, volvemos a verificar supuestos como la combinación de unidades, los precios habituales y el momento de reemplazo antes de finalizar el modelo.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | CXO: 12% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 17% | Gerentes: 58% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda de EE. UU. utilizando la expansión de capacidad de los centros de datos y el comportamiento de renovación, que luego se traducen en necesidades y valor de unidades de servidores mediante lógica de configuración y precios. Para mantener los totales realistas, se aplican verificaciones selectivas de abajo hacia arriba, como el ASP muestreado multiplicado por los volúmenes de envío estimados, verificaciones de canal sobre los plazos de entrega y verificaciones de razonabilidad de ingresos de proveedores para la parte estadounidense de las ventas.
Los insumos se eligen por sus vínculos observables con el gasto en servidores, incluidas las adiciones de capacidad de centros de datos por tipo de instalación, los ciclos de renovación de servidores según la intensidad de la carga de trabajo, la combinación de servidores de IA y la penetración de configuraciones preparadas para aceleradores, los cambios en el precio de venta promedio por generación de CPU y contenido de memoria, y limitaciones como la disponibilidad de energía que pueden retrasar las implementaciones. Para el pronóstico, utilizamos análisis de escenarios respaldado por un suavizado simple de series temporales en indicadores clave, y luego ajustamos los supuestos según lo que esperan los operadores y los responsables de adquisiciones en cuanto a la cadencia de pedidos y los cambios de configuración. Cuando las señales de abajo hacia arriba son incompletas, gestionamos las brechas con rangos conservadores y las ajustamos durante llamadas de seguimiento y verificaciones cruzadas con indicadores adyacentes, como el inicio de construcciones y las tendencias de importación.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican con señales independientes, y revisamos los resultados en busca de saltos inusuales que no coincidan con el comportamiento conocido de los ciclos de adquisición o precios. Si se identifica una variación, la rastreamos hasta un insumo específico y luego realizamos una segunda pasada que evalúa la sensibilidad a la combinación, los precios y los supuestos de renovación.
Antes de la aprobación final, las cifras pasan por revisiones analíticas de varios pasos, y se vuelve a contactar a los expertos cuando un supuesto clave cambia o persiste una gran discrepancia. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de servidores para centros de datos de Estados Unidos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para servidores de centros de datos de EE. UU. a menudo difieren porque cada editor elige su propio alcance de producto, año base y construcción de precios, y luego aplica diferentes supuestos para las actualizaciones de configuración impulsadas por la IA. La dispersión también se ve afectada por cómo se tratan las compras de colocación y hyperscale, además de la rapidez con la que se actualiza el modelo cuando cambian los precios de los componentes o los plazos de entrega.
Algunas estimaciones externas incorporan infraestructura adyacente o hardware más amplio de centros de datos en el total, lo que puede elevar la cifra incluso cuando la demanda de unidades de servidores no cambia. En contraste, Mordor Intelligence solo contabiliza los sistemas de servidores implementados en centros de datos de EE. UU. y mantiene fuera del total los conmutadores, las matrices de almacenamiento y el equipo de las instalaciones, y esa elección de alcance se valida mediante verificaciones de renovación y de ASP dirigidas por operadores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 31,29 mil millones de USD (2025) | |
| Publicación Especializada A | 19,42 mil millones de USD (2024) | Utiliza un año base más antiguo y tiende a depender de una perspectiva de envíos más estrecha, lo que puede subestimar las configuraciones optimizadas para IA y el aumento de precios vinculado a compilaciones con más memoria y preparadas para aceleradores. |
| Consultora Global B | 39,80 mil millones de USD (2026) | A menudo reporta una visión más amplia del gasto en hardware para centros de datos en EE. UU., lo que puede mezclar los totales de servidores con supuestos de hardware de cómputo adyacente y aplicar una progresión de ASP más agresiva hacia el año de pronóstico. |
En conjunto, la comparación muestra que las elecciones de alcance y la lógica de precios explican la mayor parte de la distancia entre las estimaciones, más que simples diferencias aritméticas. Al mantener el modelo vinculado a señales observables de implementación y renovación en EE. UU., y al utilizar verificaciones repetibles sobre la combinación y el ASP, la cifra final permanece trazable a factores de demanda claros que pueden revisarse en cada ciclo de actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de servidores para centros de datos de los Estados Unidos?
El mercado se sitúa en USD 33,92 mil millones en 2026 y se prevé que alcance USD 50,83 mil millones en 2031.
¿Qué aplicación de servidores está creciendo más rápido?
Las cargas de trabajo de inteligencia artificial y aprendizaje automático muestran el mayor crecimiento con una CAGR del 15,81% hasta 2031.
¿Por qué los centros de datos de Nivel 4 están ganando popularidad?
Los hiperescaladores requieren entornos tolerantes a fallos para los clústeres de entrenamiento de inteligencia artificial, lo que impulsa la demanda del Nivel 4 a una CAGR del 12,79% hasta 2031.
¿Cómo afectan las escaseces en la cadena de suministro a los plazos de despliegue?
Los plazos de entrega para la memoria de alto ancho de banda y las GPUs se extienden ahora hasta doce meses, retrasando las instalaciones de servidores de inteligencia artificial.
¿Qué regiones están atrayendo nuevas inversiones en centros de datos más allá de los centros tradicionales?
Phoenix, Columbus y Austin están emergiendo como ubicaciones preferidas de nivel 2 debido a la disponibilidad de terreno, los precios de la energía y los incentivos fiscales.
Última actualización de la página el:
- Mercado de Servidores para Centros de Datos
- Mercado de Servidores para Centros de Datos de Europa
- Mercado de Servidores para Centros de Datos en Norteamérica
- Mercado de Servidores de Centros de Datos de Brasil
- Mercado de Servidores para Centros de Datos de India
- Mercado de Servidores de Centros de Datos de Japón
- Mercado de Servidores para Centros de Datos de China
- Mercado de Servidores de Centros de Datos de Corea del Sur
- Mercado de Servidores de Centros de Datos de Canadá
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Almacenamiento para Centros de Datos de Estados Unidos El almacenamiento de EE. UU., dividido por tecnología de almacenamiento, tipo de almacenamiento y usuario final.
- Mercado de Redes para Centros de Datos de Japón Demanda de redes en Japón, cubriendo componente.
- Mercado de Almacenamiento de Centros de Datos en España Almacenamiento en España, dividido por tamaño de instalación y nivel.



