
Tamaño y Participación del Mercado de Transporte Militar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
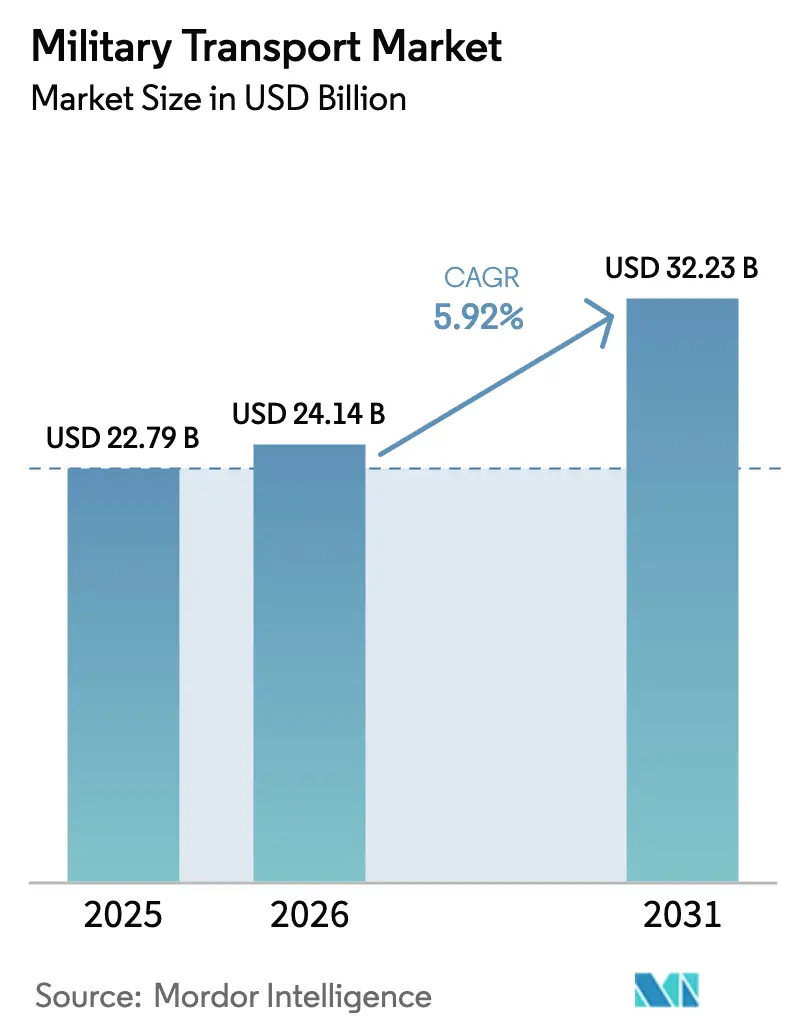
| Tamaño del Mercado (2026) | 24.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 32.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
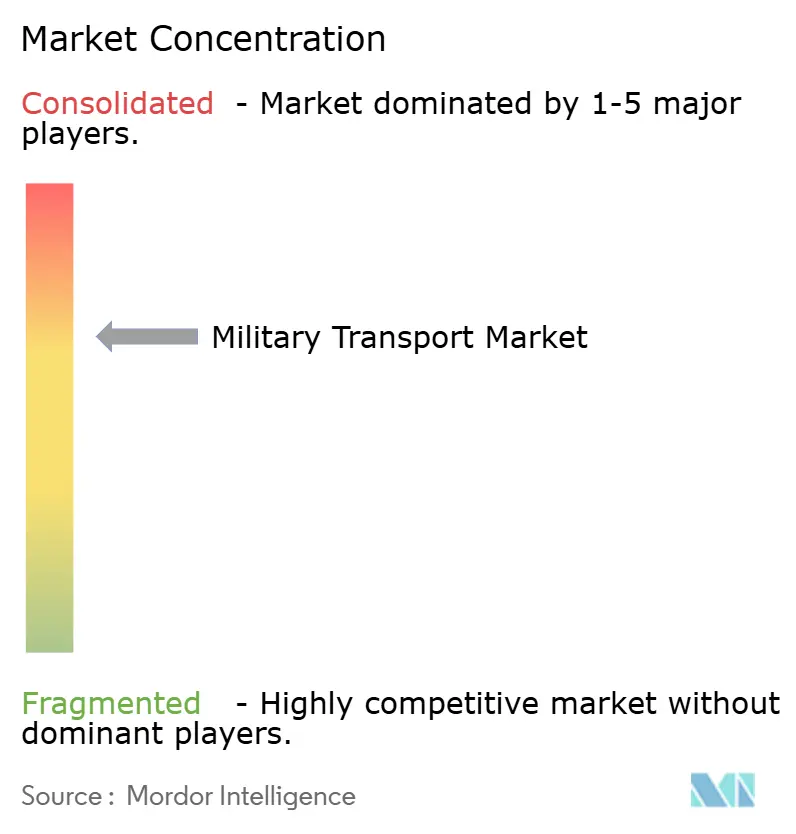
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte Militar por Mordor Intelligence
El tamaño del mercado de transporte militar en 2026 se estima en USD 24,14 mil millones, creciendo desde el valor de 2025 de USD 22,79 mil millones con proyecciones para 2031 que muestran USD 32,23 mil millones, creciendo a una CAGR del 5,92% durante 2026-2031. La recapitalización de flotas, la adopción de propulsión híbrido-eléctrica y el software de mantenimiento habilitado por IA aceleran el ritmo de las modernizaciones militares en las plataformas logísticas. Programas como la adquisición de FMTV A2 por USD 214,8 millones del Ejército de los Estados Unidos y la actualización del A400M por USD 165 millones de Alemania reflejan cómo los gobiernos están reemplazando vehículos y aeronaves obsoletos mientras integran sistemas digitales de monitoreo de salud para reducir el tiempo de inactividad. El mercado de transporte militar se beneficia de la expansión de las operaciones humanitarias —ejemplificada por los 8,7 millones de kg de ayuda trasladada a Gaza a través del muelle de Logística Conjunta Sobre la Costa de los Estados Unidos— lo que evidencia la demanda de activos de elevación flexibles. La consolidación está reshaping la dinámica de proveedores, con la adquisición de Iveco Defence por parte de Leonardo por EUR 1.700 millones (USD 1.960 millones) y la adquisición de Loc Performance por parte de Rheinmetall por USD 950 millones, ampliando las carteras de productos en Europa y los Estados Unidos.
Conclusiones Clave del Informe
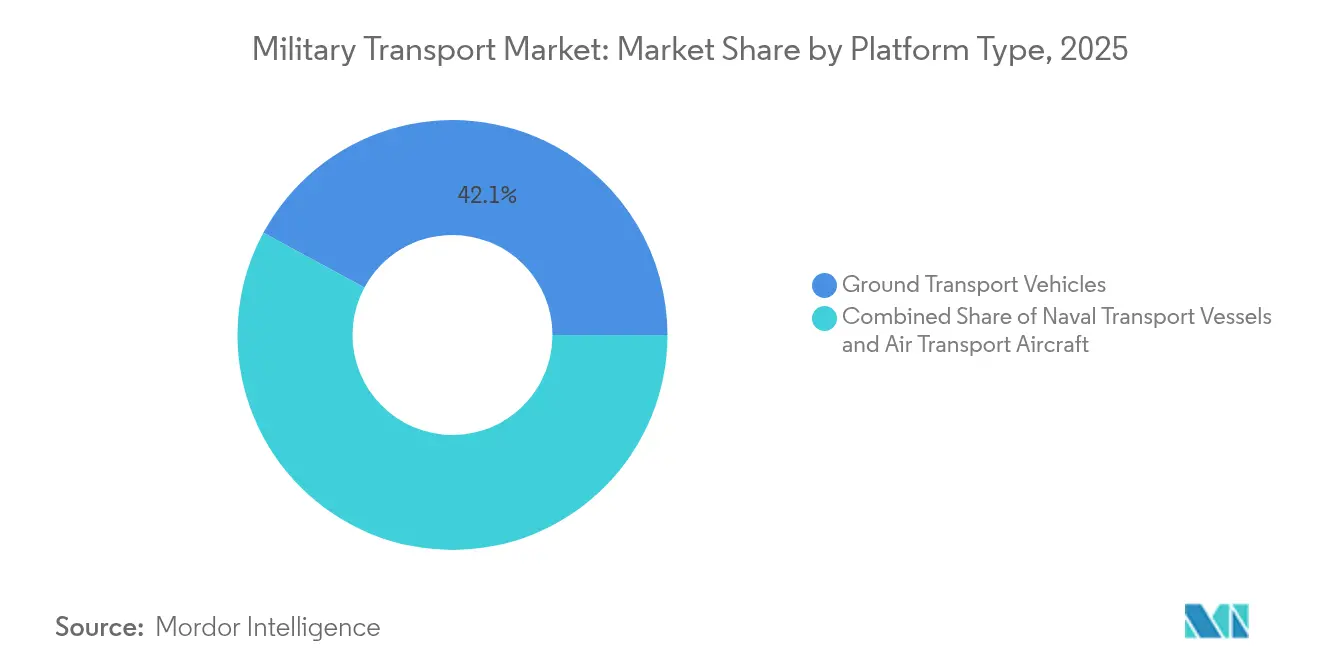
- Por plataforma, los vehículos de transporte terrestre representaron el 42,12% de la participación del mercado de transporte militar en 2025 y se prevé que registren la CAGR de segmento más alta del 9,52% hasta 2031.
- Por aplicación, el transporte de carga y equipos representó una participación de ingresos del 45,73% en 2025; la asistencia humanitaria y el alivio de desastres representa la aplicación de mayor crecimiento, con una CAGR del 7,06% hasta 2031.
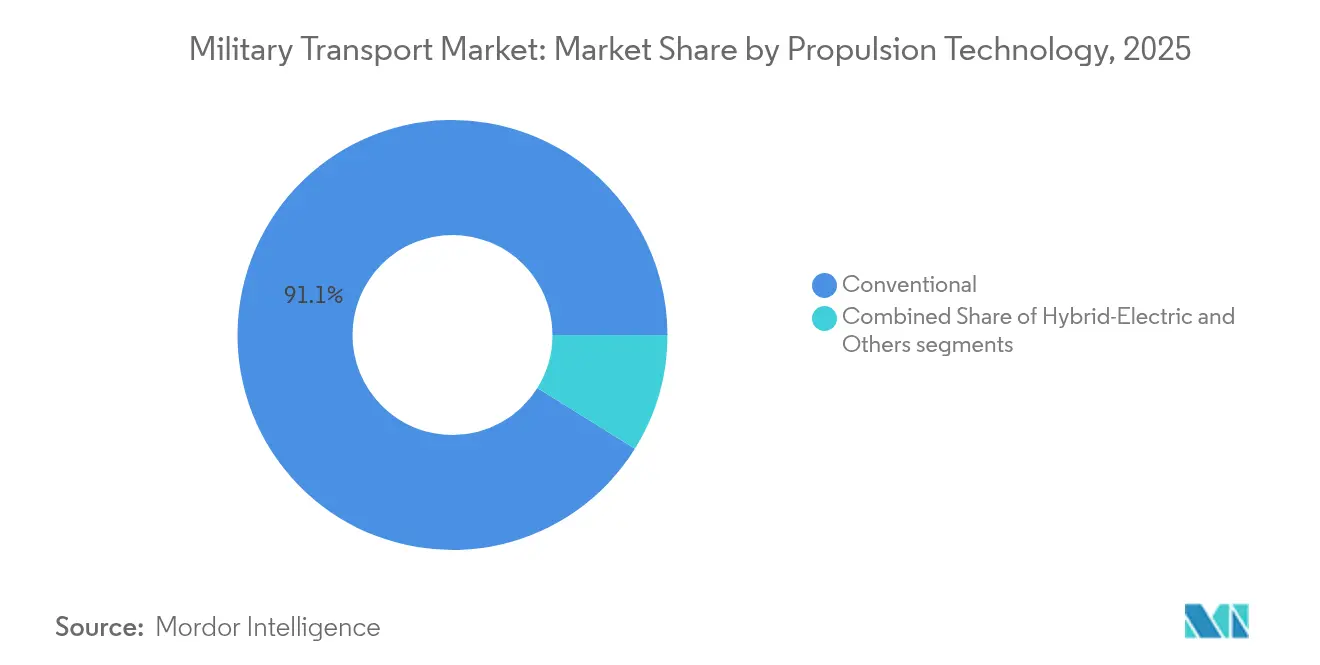
- Por tecnología de propulsión, la propulsión híbrido-eléctrica es la categoría de propulsión de más rápido crecimiento individual, expandiéndose a una CAGR del 10,63% hasta 2031, mientras que los sistemas convencionales mantienen la mayor participación del 91,12% del tamaño del mercado de transporte militar en 2025.
- Por usuario final, el segmento de usuario final del ejército representó el 48,23% del tamaño del mercado de transporte militar en 2025, mientras que el segmento de la fuerza aérea registra la CAGR a nivel de servicio más alta del 6,95% hasta 2031.
- Por geografía, América del Norte se mantuvo como el mercado más grande con una participación del 32,12% en 2025, mientras que Asia-Pacífico registra la CAGR regional más alta del 7,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ )% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda global de capacidades de transporte aéreo estratégico y táctico | +1.8% | Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Cambio operativo hacia el despliegue rápido en entornos de guerra descentralizados | +1.2% | Indo-Pacífico y Europa del Este | Corto plazo (≤ 2 años) |
| Modernización y recapitalización de flotas de transporte militar obsoletas | +0.9% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente frecuencia de misiones humanitarias y de alivio de desastres a nivel mundial | +0.7% | Regiones propensas a conflictos en todo el mundo | Mediano plazo (2-4 años) |
| Mayor adopción de plataformas de transporte de doble uso con vías de certificación civil | +0.6% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Integración de mantenimiento predictivo impulsado por IA para optimizar los costos del ciclo de vida | +0.5% | Ejércitos con uso intensivo de tecnología | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda Global de Capacidades de Transporte Aéreo Estratégico y Táctico
La decisión de Japón de incorporar 13 aviones cisterna KC-46A y 17 helicópteros CH-47 Block II Chinook subraya el aumento de los requisitos de transporte aéreo para las misiones en el Indo-Pacífico.[1]Australian Defence Magazine, "Japón Refuerza su Énfasis en el Reabastecimiento Aéreo con las Adquisiciones del KC-46A," australiandefence.com.au China promueve su avión de transporte Y-20B a estados como Nigeria, ampliando la competencia más allá de los proveedores tradicionales. Una década de servicio del A400M Atlas con la RAF valida la carga útil de 37 toneladas y el alcance sin reabastecimiento de 8.900 km de la plataforma para tareas de combate y humanitarias. La demanda se ve reforzada por ejercicios multinacionales que trasladan equipos pesados a largas distancias, lo que obliga a las fuerzas aéreas a ampliar sus flotas. Estas adquisiciones amplían progresivamente la base direccionable para contratos de mantenimiento, capacitación y apoyo terrestre dentro del mercado de transporte militar.
Cambio Operativo hacia el Despliegue Rápido en Entornos de Guerra Descentralizados
La doctrina ahora se centra en unidades ágiles capaces de dispersarse y reagruparse rápidamente en múltiples dominios. El Vehículo Táctico de Próxima Generación Híbrido del Ejército de los Estados Unidos ofrece modos de Conducción y Vigilancia Silenciosa, lo que permite el movimiento encubierto de convoyes y la generación de energía a bordo. El ejercicio Talisman Sabre de Australia, con la participación de 35.000 efectivos de 19 países, destacó cómo las embarcaciones de los Estados Unidos apoyaron rápidamente la logística litoral. China integra el ferrocarril de alta velocidad en sus planes de movilización, reduciendo los tiempos de tránsito para las brigadas que atraviesan grandes distancias.[2]IDST, "El Ferrocarril de Alta Velocidad en la Logística Militar," idstch.com Tales conceptos impulsan la demanda de plataformas versátiles que carguen y descarguen rápidamente, reforzando las cadenas de adquisición de camiones tácticos, aeronaves de rotor basculante y equipos de puertos móviles dentro del mercado de transporte militar.
Modernización y Recapitalización de Flotas de Transporte Militar Obsoletas
El Cuerpo de Marines de los Estados Unidos está invirtiendo USD 360 millones para extender la vida operativa de 360 aeronaves MV-22B Osprey hasta la década de 2050 a través del programa ReVAMP, un modelo que otros servicios emulan para las aeronaves heredadas. El contrato de actualización del C-295M de Polonia mejora la interoperabilidad con la OTAN con nueva aviónica y enlaces SATCOM. La Fuerza Aérea de los Estados Unidos está orientándose hacia la recapitalización de aeronaves de carga ahora que la modernización de los aviones cisterna ha alcanzado su madurez. Estas inversiones de largo ciclo crean una demanda de reemplazo sostenida y estimulan pedidos contiguos de simuladores, repuestos y gemelos digitales en todo el mercado de transporte militar.
Creciente Frecuencia de Misiones Humanitarias y de Alivio de Desastres a Nivel Mundial
Los activos de transporte aéreo militar ahora se despliegan como primeros respondedores ante emergencias de conflicto y climáticas. India ejecutó múltiples evacuaciones —Operación Ajay, Kaveri y Ganga— entre 2024 y 2025, demostrando cómo el transporte aéreo y marítimo sustenta la diplomacia nacional de crisis. A pesar del mar agitado, el muelle de Gaza de los Estados Unidos entregó 8,7 millones de kg de ayuda en 20 días, demostrando los conceptos de descarga flotante para litorales en disputa. El buque de transporte marítimo mejorado de Nueva Zelanda por USD 1.000 millones incorporará un dique de flotación para acelerar la entrega de ayuda en el Pacífico. Las operaciones humanitarias amplían el conjunto de misiones para aeronaves de carga, diques de plataforma de desembarco y camiones tácticos, fortaleciendo la visibilidad de ingresos en el mercado de transporte militar.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ )% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vulnerabilidades en la cadena de suministro que afectan la disponibilidad de materiales de grado aeroespacial | −0.8% | Fabricantes occidentales | Corto plazo (≤ 2 años) |
| Cambios presupuestarios hacia sistemas no tripulados en medio de la creciente inflación en defensa | −0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Capacidad limitada de astilleros mundiales para la construcción de grandes buques ro-ro | −0.4% | Global | Largo plazo (≥ 4 años) |
| Regulaciones de emisiones más estrictas que retrasan las actualizaciones de los sistemas de propulsión heredados | −0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades en la Cadena de Suministro que Afectan la Disponibilidad de Materiales de Grado Aeroespacial
La escasez de materiales socava los cronogramas de producción de aeronaves, camiones y cascos navales que requieren aluminio, titanio y aleaciones de tierras raras de grado aeroespacial. El Pentágono ha catalogado 280 dependencias de materiales críticos, muchas vinculadas a cadenas de suministro chinas, lo que expone los programas que dependen de metales especiales y componentes electrónicos. Los fabricantes europeos están adoptando la doble fuente de suministro y aceptando plazos de entrega más largos, con Airbus revisando los calendarios de entrega del A400M mientras Rheinmetall adquiere proveedores estadounidenses para asegurar la materia prima de titanio y la capacidad de mecanizado. La escasez de semiconductores agrava el problema; los plazos de entrega de chips de grado militar se han extendido de 12 semanas a más de 52 semanas, lo que obliga a los ingenieros de aviónica a rediseñar las tarjetas en función de las piezas disponibles. Las medidas de mitigación, como la Ley CHIPS de los Estados Unidos y la Ley Europea de Materias Primas Críticas, prometen nueva capacidad. Sin embargo, las nuevas fundiciones y plantas de procesamiento no alcanzarán volumen durante al menos tres años, manteniendo elevado el riesgo de producción a corto plazo. Estas limitaciones retrasan el despliegue de nuevos activos de transporte aéreo y reducen el perfil de entrega anual que sustenta el mercado de transporte militar.
Cambios Presupuestarios hacia Sistemas No Tripulados en Medio de la Creciente Inflación en Defensa
Los ministerios de defensa están canalizando una mayor proporción de las adquisiciones hacia plataformas autónomas, desplazando el financiamiento de los activos de transporte tradicionales. El Departamento de Defensa de los Estados Unidos aumentó las asignaciones para sistemas no tripulados de USD 7.500 millones en el Año Fiscal 2021 a USD 10.100 millones en el Año Fiscal 2025, un salto del 34,7% que supera el crecimiento de los programas tripulados. Iniciativas como los camiones de Reabastecimiento Terrestre Autónomo del Ejército y el Gran Vehículo de Superficie No Tripulado de la Marina compiten directamente con las futuras adquisiciones de camiones tácticos y buques de transporte marítimo. La inflación amplifica la presión; los metales especiales, la mano de obra calificada y los costos de certificación impulsan los precios del transporte militar hacia arriba un 8-12% anual, lo que obliga a los gestores a reducir cantidades o retrasar cronogramas. Las tendencias europeas reflejan este giro, con el Sondervermögen alemán de EUR 100.000 millones (USD 115.570 millones) y los presupuestos navales de Francia orientando el nuevo dinero hacia capacidades no tripuladas y cibernéticas en lugar de cascos anfibios convencionales. El exitoso desempeño en el campo de batalla de los drones en Ucrania fortalece el impulso político para la logística autónoma, intensificando los vientos en contra presupuestarios que enfrentan las flotas de transporte militar convencionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Plataforma:
Los Vehículos Terrestres Lideran la Revolución Híbrido-EléctricaLos vehículos terrestres capturaron el 42,12% de la participación del mercado de transporte militar en 2025, registrando al mismo tiempo la proyección de CAGR más rápida del 9,52% hasta 2031. Programas como el contrato FHTV V por USD 1.540 millones y los continuos pedidos de FMTV A2 están renovando las flotas de camiones pesados y medianos con mayor protección de carga útil y diagnósticos digitales. El tamaño del mercado de transporte militar para camiones tácticos pesados está preparado para crecer a medida que los ejércitos adoptan arquitecturas modulares que integran unidades de distribución de energía para cargas de energía dirigida o mando y control. Las conversiones híbrido-eléctricas se están extendiendo por las plataformas ligeras y medianas. El Vehículo Táctico de Próxima Generación Híbrido de GM Defense ofrece funcionalidad de vigilancia silenciosa y 120 kW de potencia exportable, apoyando sensores y sistemas no tripulados en emplazamientos austeros. Los portadores logísticos blindados como el TGS-Mil Protegido de Rheinmetall combinan la protección Nivel 3 de la OTAN con trenes de rodaje 4×4 optimizados para operaciones expedicionarias.
Las embarcaciones de transporte naval continúan evolucionando a través de formas de casco ro-ro y capacidades de varada mejoradas. El programa de Dique de Plataforma de Desembarco de 200 m de India integra propulsión eléctrica y una autonomía de 60 días, ofreciendo escalabilidad para asistencia humanitaria en entornos del Indo-Pacífico. Simultáneamente, plataformas de transporte aéreo como el A400M Atlas alcanzan hitos que validan la integración multidominio, con Airbus mostrando ahora una variante capaz de interconectar drones en enjambre. Estos avances amplían las brechas de capacidad que impulsan la adquisición de flotas mixtas en todo el mercado de transporte militar.


Por Aplicación:
Las Misiones Humanitarias Impulsan el Crecimiento Más RápidoEl transporte de carga y equipos mantuvo un liderazgo de ingresos del 45,73% en 2025, sustentando el movimiento rutinario de municiones, sistemas de puentes y vehículos blindados en todo el mundo. Dentro de este segmento, el C-17 Globemaster y el A400M Atlas siguen siendo indispensables para cargas de gran tamaño y operaciones en pistas austeras, manteniendo altas tasas de utilización durante ejercicios como el Pitch Black de Australia y los vuelos multinacionales de socorro.
Se espera que las misiones humanitarias y de alivio de desastres crezcan más rápido que cualquier otra aplicación, registrando una CAGR del 7,06% hasta 2031. La operación del muelle de Gaza validó los constructos de Logística Conjunta Sobre la Costa, impulsando un nuevo interés en calzadas modulares y conectores de transporte marítimo. La evolución de India de respondedor regional a evacuador global subraya el valor político del transporte aéreo rápido y creíble. Los robots autónomos de evacuación de bajas, como el Vehículo Autónomo Modular Expedicionario, muestran cómo los sistemas terrestres no tripulados pueden acortar el cronograma de atención crítica, elevando las apuestas tácticas y estratégicas dentro del tamaño del mercado de transporte militar para tareas humanitarias. El transporte de personal continúa absorbiendo inversiones, particularmente para las flotas de ala rotatoria que transportan tropas a zonas de aterrizaje dispersas. Las variantes de evacuación médica y rescate de emergencia aprovechan las pantallas médicas de realidad aumentada y los enlaces de telemetría seguros que mejoran el triaje en vuelo. Estos ciclos de actualización garantizan que la industria de transporte militar más amplia aborde escenarios complejos que van desde la búsqueda y rescate urbano hasta el mantenimiento de paz expedicionario.
Por Tecnología de Propulsión:
El Auge Híbrido-Eléctrico Desafía la Dominancia ConvencionalLa propulsión convencional retuvo el 91,12% del mercado de transporte militar en 2025, gracias a las cadenas de suministro maduras y a las redes mundiales de distribución de diésel. Los motores diésel y las turbinas de gas permanecen integrados en la doctrina y los manuales logísticos, enfatizando la fiabilidad durante las operaciones de alto ritmo.
Sin embargo, la tecnología híbrido-eléctrica avanza a una CAGR del 10,63% hasta 2031, incorporando sigilo y ahorro de combustible en los conceptos operativos. El futuro M1E3 Abrams se convertirá en el primer tanque híbrido-eléctrico de producción en serie del Ejército de los Estados Unidos, integrando baterías que apoyan la vigilancia silenciosa mientras reducen los convoyes logísticos. El demostrador de clase megavatio de GE Aerospace conecta un turboejes CT7 a un motor eléctrico, ilustrando cómo las plataformas de ala rotatoria pueden ganar un 20% de eficiencia de combustible sin sacrificar el rendimiento en condiciones de calor y altitud. El impulso hacia diseños de predominio de baterías se ve impulsado por el objetivo de servicio de desplegar una flota de vehículos no tácticos totalmente eléctricos antes de 2035, una iniciativa que siembra ecosistemas de proveedores en todo el mercado de transporte militar.
Por Usuario Final:
El Crecimiento de la Fuerza Aérea Supera la Dominancia Tradicional del EjércitoLos ejércitos controlaron el 48,23% del gasto en 2025, reflejando los amplios requisitos de camiones de transporte de línea, distribuidores de combustible y equipos de ingeniería. Los pedidos recientes de 240 camiones tácticos FMTV adicionales amplían la capacidad tanto para las unidades activas como para la Guardia Nacional.
Se prevé que las fuerzas aéreas crezcan más rápido, registrando una CAGR del 6,95% durante el período. La adquisición del CH-47 por USD 882 millones de Japón y la adquisición de 13 KC-46A ilustran el renovado énfasis en el reabastecimiento aéreo y la autosuficiencia en transporte aéreo. La planificada recapitalización de aeronaves de carga de la Fuerza Aérea de los Estados Unidos dará forma a los futuros concursos entre el C-130J, el C-390 y posibles participantes de diseño limpio, ampliando el tamaño del mercado de transporte militar dedicado a las flotas de ala fija. Las marinas e infantería de marina invierten en diques de plataforma de desembarco, diques de transferencia expedicionarios y embarcaciones de conexión para apoyar las campañas litorales. Las estrategias de basing en el mar dependen del transporte marítimo de gran volumen para transportar municiones, combustible y suministros de alivio de desastres a través de archipiélagos, impulsando la demanda de instalaciones médicas flotantes y rampas ro-ro. Esta distribución ayuda a equilibrar los patrones de gasto a nivel de servicio en todo el mercado de transporte militar.
Análisis Geográfico
Mercado de Transporte Militar de América del Norte
América del Norte concentró el 32,12% del mercado de transporte militar en 2025, impulsada por la compra de camiones FMTV A2 por parte de los Estados Unidos por 214,8 millones de USD, la modernización del MV-22B por 360 millones de USD y múltiples programas de reabastecimiento aéreo. Canadá está desplegando buques de patrulla ártica y buques de apoyo conjunto que refuerzan la resiliencia de la OTAN en el Gran Norte. El liderazgo de la región en diagnósticos de IA y propulsión híbrida eléctrica posiciona a los proveedores nacionales para captar pedidos de exportación, ampliando aún más el mercado de transporte militar.
Mercado de Transporte Militar de Asia-Pacífico
Se proyecta que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 7,18%. China incorpora camiones pesados de nueva generación, avanza en la producción del avión de transporte Y-20B e integra el ferrocarril de alta velocidad en la doctrina de movilización. Las adquisiciones multimillonarias de aviones de transporte y helicópteros de Japón y las aprobaciones de adquisiciones de Corea del Sur por 8,8 mil millones de USD señalan un amplio compromiso con la modernización logística. La inversión histórica desde 2019 muestra un desplazamiento sostenido de la cantidad de plataformas hacia la profundidad de capacidades, lo que refuerza las perspectivas de crecimiento del mercado de transporte militar en la región.
Mercado de Transporte Militar de Europa
Europa mantiene una demanda sólida a través de marcos multinacionales y programas nacionales. El acuerdo de vehículos de Alemania por 3.500 millones de EUR (4.050 millones de USD) sustenta la preparación logística continental. La iniciativa trilateral de Carga Táctica de Tamaño Medio del Futuro asigna 30 millones de EUR (34,71 millones de USD) para diseñar un sucesor del C-130 para 2040, lo que demuestra una innovación colaborativa. Movimientos de consolidación como la adquisición de Iveco Defence Vehicles por parte de Leonardo concentran la experiencia y alinean las cadenas de suministro, manteniendo a Europa como un contribuyente fundamental al mercado de transporte militar.


Panorama regulatorio
La adquisición de transporte militar está determinada por las autorizaciones y asignaciones del presupuesto de defensa, junto con la orientación en la estructura de los programas que cambia la forma en que las plataformas se contratan y se entregan. En los Estados Unidos, los documentos del Presupuesto del Presidente para el AF2026 incluyen 17,73 mil millones de USD para la Adquisición de Aeronaves de la Fuerza Aérea, con 2,8 mil millones de USD asignados a aeronaves de transporte aéreo, lo que respalda la visibilidad de financiamiento para el transporte de ala fija, las mejoras y los sistemas de misión asociados.
La orientación legislativa también está influyendo en los modelos de adquisición y en los cronogramas de sostenimiento de las flotas clave. La NDAA del AF2026 (P.L. 119-60) dispuso que la Marina de los EE. UU. implementara un enfoque de Gestor de Construcción de Buques para el programa de Buques de Desembarco Medianos, y exigió un análisis de alternativas para la recapitalización del transporte aéreo ejecutivo, mientras autorizaba 602 millones de USD para el VC-25B. Por separado, la Ley de Asignaciones del Departamento de Defensa de 2026 (P.L. 119-75) proporcionó 976 millones de USD para seis aeronaves C-130J para la Guardia Nacional Aérea, lo que muestra cómo las asignaciones anuales pueden afectar de manera significativa los perfiles de adquisición de transporte aéreo.
Análisis de la cadena de valor
La cadena de valor del transporte militar va desde las materias primas y la electrónica hasta el diseño y ensamblaje de plataformas (vehículos terrestres, transporte marítimo naval y aeronaves de transporte). Luego se extiende a la integración de sistemas de misión (aviónica, comunicaciones y herramientas digitales de mantenimiento), pruebas y certificación, y soporte del ciclo de vida (repuestos, mantenimiento en depósito, sistemas de entrenamiento y actualizaciones de software). Las estructuras de los programas hacen cada vez más hincapié en la modularidad y la capacidad de actualización, lo que aumenta la influencia de los proveedores de subsistemas y los proveedores de sostenimiento digital junto a los fabricantes de equipos originales principales.
La actividad de contratación reciente también ilustra cómo los contratistas principales coordinan la producción distribuida y los ecosistemas de sostenimiento en múltiples instalaciones y subcontratistas. Por ejemplo, la Marina de los EE. UU. otorgó a TOTE Services LLC un contrato principal de 2,2 mil millones de USD para el programa de Buques de Desembarco Medianos, con la ejecución industrial coordinada entre socios como Bollinger Shipyards y Fincantieri Marinette Marine, lo que destaca cómo la capacidad de los astilleros y la subcontratación por niveles determinan los cronogramas de entrega. En el transporte aéreo y las capacidades habilitadoras, BAE Systems y Lockheed Martin han explorado conceptos de despliegue paletizado para el sistema aéreo no tripulado Blizzard desde aeronaves de transporte como el Airbus A400M y el Lockheed Martin C-130, conectando a los fabricantes de aeronaves, los desarrolladores de cargas útiles y los especialistas en integración en torno a kits de misión adicionales que operan en las flotas de transporte existentes.
Panorama Competitivo
El mercado de transporte militar está moderadamente concentrado, fortaleciendo a los principales contratistas a través de vínculos gubernamentales y ciclos de producción de varias décadas. Las alianzas aceleran la difusión tecnológica. Lockheed Martin Corporation y General Dynamics Corporation han combinado su conocimiento en motores de cohete sólido para reforzar la base de municiones de los Estados Unidos. Al mismo tiempo, Lockheed y Rheinmetall producirán misiles en Europa, garantizando la autonomía de suministro. La alianza de Joby Aviation con L3Harris en aeronaves VTOL híbridas ofrece una vía alternativa para el transporte aéreo vertical, desafiando a los fabricantes de equipos originales de helicópteros convencionales.
La adquisición de Iveco Defence por parte de Leonardo crea un centro de potencia en sistemas terrestres que rivaliza con los operadores establecidos de los Estados Unidos y Alemania, ampliando la gama de productos desde camiones multirol hasta portadores blindados 8×8. La adquisición de Loc Performance por parte de Rheinmetall posiciona a la empresa para pujar agresivamente por el vehículo de infantería XM30 y el Camión Táctico Común, programas valorados en más de USD 60.000 millones.
Líderes de la Industria de Transporte Militar
Lockheed Martin Corporation
The Boeing Company
BAE Systems plc
Airbus SE
Oshkosh Defense, LLC (Oshkosh Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte Militar
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Rostec
- Embraer S.A.
- Leonardo S.p.A.
- Kawasaki Heavy Industries, Ltd.
- Tata Advanced Systems Limited
- Rheinmetall AG
- Oshkosh Defense, LLC (Oshkosh Corporation)
- BAE Systems plc
- General Dynamics Corporation
- Textron Inc.
- Hyundai Rotem Company
- Israel Aerospace Industries Ltd.
- ANTONOV COMPANY (State Concern "Ukroboronprom")
- ND Defense LLC
- Iveco Defence Vehicles (Iveco Group)

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante se centra en la extensión de la vida útil de la flota y los paquetes de modernización digital para el transporte aéreo estratégico y táctico heredado, donde los compradores están estableciendo horizontes de sostenimiento y ciclos de renovación más largos. La Estrategia de Recapitalización de Transporte Aéreo de la Fuerza Aérea de los EE. UU. hace referencia a mantener el C-5M operativo hasta aproximadamente 2045 y el C-17A hasta 2075, mientras que también describe la planificación del Transporte Aéreo de Próxima Generación (NGAL) hacia una capacidad operativa inicial en el AF2041. Juntos, estos cronogramas respaldan la demanda a corto y mediano plazo de renovación de aviónica, computación de misión, sistemas de entrenamiento y mantenimiento predictivo en las flotas existentes, incluso mientras avanzan los conceptos de reemplazo de largo alcance.
Otro espacio en blanco es la expansión de capacidades modulares y paletizadas que convierten a los activos de transporte en plataformas multimisión, lo que crea una demanda incremental de lanzamiento contenerizado, mando y control, y gestión de energía y datos a bordo. El trabajo de BAE Systems y Lockheed Martin sobre el concepto de sistema aéreo no tripulado modular Blizzard, incluida su liberación desde aeronaves de transporte como el A400M y el C-130, respalda el cambio hacia ecosistemas de cargas útiles adicionales que pueden escalar sin nuevas compras de aeroestructuras. En el ámbito naval, el paso de la Marina de los EE. UU. hacia un modelo de Gestor de Construcción de Buques para el programa de Buques de Desembarco Medianos, combinado con la adjudicación principal de 2,2 mil millones de USD a TOTE Services, apunta a vías de adquisición activas en las que los proveedores de módulos de buques, conectores y sistemas de manejo logístico pueden vincularse a programas de transporte marítimo de nueva construcción relacionados con operaciones dispersas y litorales.
Recent Industry Developments in Mercado de Transporte Militar
- Mayo de 2026: Lockheed Martin y las autoridades canadienses firmaron dos enmiendas de contrato para el soporte en servicio del CC-130J Hercules y las mejoras del RCAF 105, valoradas en 462,5 millones de USD y 684,3 millones de USD respectivamente. Esto fortalece el programa de sostenimiento de transporte de carga pesada de Canadá y amplía los compromisos de mantenimiento y mejora de varios años para la capacidad de transporte aéreo regional. Las acciones amplían el ecosistema de mantenimiento y respaldan las herramientas de preparación para activos clave de transporte militar.
- Abril de 2026: The Boeing Company implementó el sistema de mantenimiento predictivo Aircraft Data Reasoner para mejorar la preparación de la flota C-17A. La implementación avanza el monitoreo de estado predictivo en una flota de transporte importante y demuestra una modernización alineada con MOSA de la aviación de carga pesada. Al reducir el tiempo de inactividad no programado y extender la vida útil de los activos, el programa mejora las tasas de disponibilidad para la misión y la eficiencia del ciclo de vida.
- Marzo de 2026: Lockheed Martin obtuvo un contrato de hasta 1,9 mil millones de USD para sistemas de entrenamiento del C-130J. El contrato amplía las capacidades de entrenamiento y preparación para la flota C-130J y refuerza el sostenimiento a largo plazo mediante instrucción y simuladores mejorados. Esto fortalece la cadena de suministro de entrenamiento, ayudando a que la preparación del personal se alinee con los objetivos de modernización en curso.


Mercado de Transporte Militar Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de transporte militar abarca plataformas y sistemas de defensa utilizados para mover tropas, equipos y suministros por tierra, mar y aire, incluidas la adquisición, las mejoras y la integración relacionada que respalda directamente las misiones de transporte.
Exclusiones del alcance: excluimos los activos de logística civil utilizados únicamente bajo contratos comerciales, y no contamos la infraestructura general de bases ni los sistemas de combate que no son de transporte.
Descripción general de la segmentación
- Por Tipo de Plataforma
- Vehículos de Transporte Terrestre
- Camiones Tácticos Pesados
- Vehículos Utilitarios Ligeros
- Portadores Logísticos Blindados y MRAP
- Embarcaciones de Transporte Naval
- Buques Ro-Ro y de Transporte Marítimo
- Diques de Plataforma de Desembarco (LPD/LHD)
- Buques Auxiliares de Carga y Reabastecimiento
- Aeronaves de Transporte Aéreo
- Ala Fija
- Ala Rotatoria y Rotor Basculante
- Vehículos de Transporte Terrestre
- Por Aplicación
- Transporte de Personal
- Transporte de Carga/Equipos
- Rescate de Emergencia y Evacuación Médica
- Asistencia Humanitaria y Alivio de Desastres
- Por Tecnología de Propulsión
- Convencional
- Híbrido-Eléctrico
- Otros
- Por Usuario Final
- Ejército
- Marina
- Fuerza Aérea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con señales de demanda de defensa disponibles públicamente y el contexto de la flota, porque el gasto en transporte está vinculado a las necesidades de preparación y los ciclos de recapitalización. Las fuentes utilizadas incluyen elementos como documentos de presupuesto gubernamentales y portales de adquisición, bases de datos de gasto en defensa del SIPRI, publicaciones de capacidades de la OTAN, y estadísticas de comercio de UN Comtrade para las categorías relevantes de vehículos y aeronaves.
Para convertir esas señales en insumos de dimensionamiento, también hacemos referencia a informes anuales de fabricantes, presentaciones a inversionistas y prensa especializada en defensa de buena reputación para el momento de los programas, los lotes de entrega y las hojas de ruta de modernización. Cuando están disponibles, se utilizan suscripciones de pago para datos financieros de empresas y contratos y licitaciones para verificar las adjudicaciones y los valores de los contratos antes de establecer los supuestos en el modelo. Los ejemplos mencionados anteriormente son solo ilustrativos, y revisamos muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba áreas que las fuentes documentales no pueden explicar completamente, como los precios realizados frente a los techos de contrato anunciados y cómo el contenido de las mejoras cambia con el tiempo. Hablamos con una combinación de partes interesadas en adquisición y sostenimiento de defensa, funciones de ingeniería de plataformas y programas, y participantes de canales involucrados con plataformas de transporte en las principales regiones, de modo que nuestros supuestos reflejen cómo se ejecutan los programas en la práctica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXOs): 14% | Asia-Pacífico: 47% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 27% | EMEA: 32% |
| Actores más pequeños: 19% | Gerentes: 59% | Américas: 21% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo en el que los planes de adquisición de defensa, los ciclos de reemplazo de flotas y la demanda a nivel de programa se reconstruyen en gasto de plataformas en transporte terrestre, naval y aéreo. Luego corroboramos los totales con verificaciones selectivas de abajo hacia arriba, que incluyen valores de contratos muestreados, volúmenes de entrega observados y un precio de venta promedio (ASP) verificado por clase de plataforma, y ajustamos donde las dos visiones no coinciden.
Los insumos más importantes incluyen las adquisiciones de transporte anunciadas y adjudicadas, los cronogramas planificados de recapitalización de flotas, la penetración de mejoras en aviónica y sistemas de misión, los cronogramas de entrega vinculados a la capacidad de producción, y el tratamiento de la inflación y el tipo de cambio para contratos multianuales. Para el pronóstico, se utiliza el análisis de escenarios porque la demanda de transporte de defensa es irregular, y está determinada por los ciclos presupuestarios, los eventos geopolíticos y la disponibilidad de plataformas, que no evolucionan de manera uniforme año tras año. Cuando un programa tiene detalles públicos incompletos, las brechas se manejan utilizando referencias de plataformas comparables, validadas mediante retroalimentación de entrevistas, y luego se aplican de manera conservadora hasta que haya mejor evidencia disponible.
Validación de datos y ciclo de actualización
Validamos los resultados verificando la coherencia interna entre los totales de programas, los presupuestos de defensa a nivel de país y los patrones observados de adjudicación y entrega, y luego investigamos cualquier anomalía que rompa esas relaciones. Los resultados pasan por revisiones de analistas de varios pasos, y se activa un nuevo contacto cuando un contrato importante, una cancelación o un retraso en la entrega cambia la forma año por año.
Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, como anuncios de adjudicaciones importantes o cambios en los calendarios de adquisición. Antes de la entrega, un analista realiza una revisión nueva de las variables clave para que los clientes reciban la visión más actualizada, siguiendo al mismo tiempo los mismos pasos repetibles.
Comparación de la estimación del mercado de transporte militar de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el transporte militar a menudo varían porque los analistas toman decisiones diferentes sobre qué contar como transporte, cómo cronometran las adjudicaciones multianuales y cómo manejan los cambios de precios entre plataformas. Mantenemos el proceso transparente vinculando los totales a la actividad de los programas y las necesidades de las flotas, y luego verificándolos con lo que informan los compradores y proveedores en las entrevistas.
Un factor común de discrepancia es la lógica de tiempo y precio. Algunas cifras toman los techos de contrato en la fecha de adjudicación, mientras que otras convierten las monedas utilizando una tasa de un solo año y tratan las mejoras como construcciones nuevas completas. Al actualizar el tiempo del tipo de cambio y los pasos de ASP en torno a los cronogramas de entrega, y al volver a verificar las anomalías después de grandes adjudicaciones, la estimación se mantiene más cercana al gasto que realmente se produce dentro del año, una decisión de actualización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 22,79 mil millones de USD (2025) | |
| Consultoría Global A | 20,60 mil millones de USD (2025) | Utiliza una conversión de adquisición conservadora al depender únicamente de las asignaciones presupuestarias, lo que puede omitir modificaciones de contratos financiados y paquetes de mejora que se registran fuera de las partidas iniciales. |
| Asociación de la Industria B | 25,90 mil millones de USD (2025) | Incorpora una logística de defensa y servicios de apoyo más amplios en el transporte, y aplica un crecimiento de precios combinado que puede sobreestimar el gasto específico de un año para plataformas de transporte aéreo de gran valor. |
La diferencia proviene principalmente de lo que se considera gasto en transporte, y de cómo se traducen los valores de las adjudicaciones, las mejoras y el momento del tipo de cambio en un total de un solo año en USD. Nuestro enfoque busca mantener la cifra rastreable a la actividad observable de los programas y a verificaciones repetibles, para que los responsables de la toma de decisiones puedan entender qué está incluido en el total y por qué varía año a año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y el pronóstico para 2031 del mercado de transporte militar?
El tamaño del mercado de transporte militar es de USD 24,14 mil millones en 2026 y se proyecta que alcance USD 32,23 mil millones en 2031, reflejando una CAGR del 5,92%.
¿Qué categoría de plataforma crecerá más rápido hasta 2031?
Se prevé que los vehículos terrestres se expandan a una CAGR del 9,52% a medida que los trenes de rodaje híbrido-eléctricos y los diagnósticos de IA ingresan a los camiones tácticos.
¿Por qué aumenta la demanda de transporte humanitario?
El aumento de desastres naturales y zonas de conflicto requieren la entrega rápida de ayuda; las recientes operaciones del muelle de Gaza y las misiones de evacuación de India destacan esta tendencia.
¿Qué región ofrece la mayor oportunidad de crecimiento hasta 2031?
Asia-Pacífico lidera con una CAGR del 7,18%, impulsada por los programas de modernización de China, Japón y Corea del Sur.
¿Qué tecnología de propulsión atrae la mayor inversión?
Los sistemas híbrido-eléctricos avanzan a una CAGR del 10,63% a medida que mejoran el sigilo y la eficiencia de combustible en plataformas terrestres, aéreas y marítimas.
Última actualización de la página el:



