
Tamaño y Participación del Mercado de Jets Privados del CCG
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
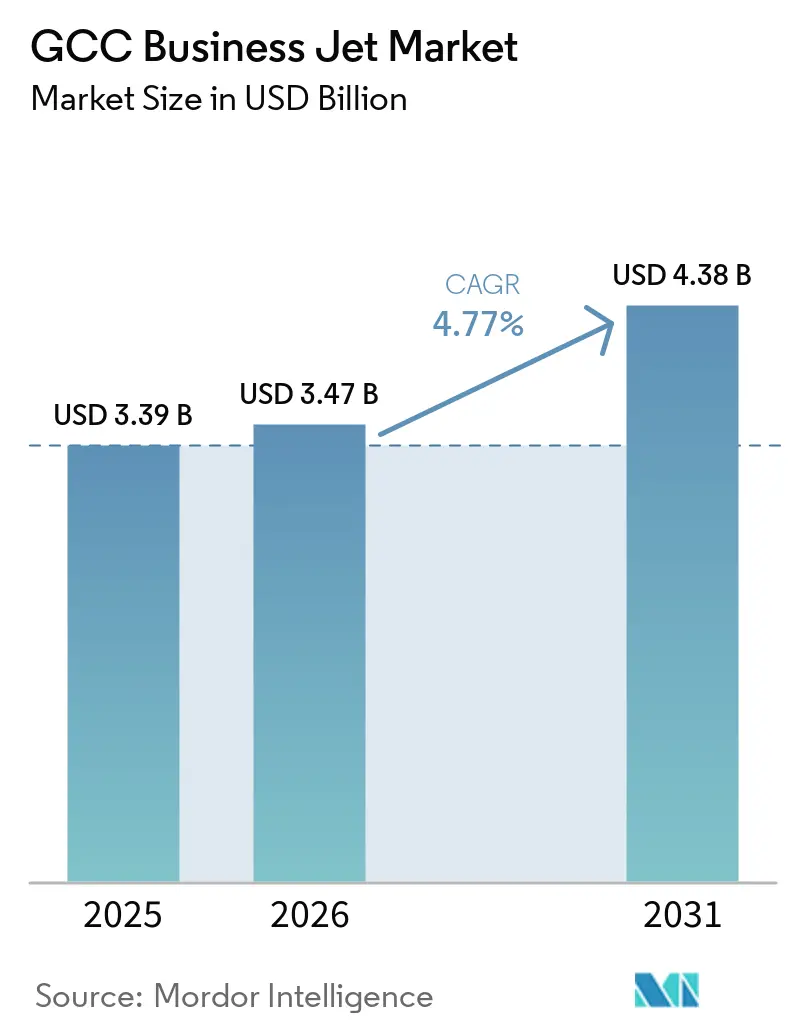
| Tamaño del mercado en el año base (2025) | 3.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.38 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.77 % |
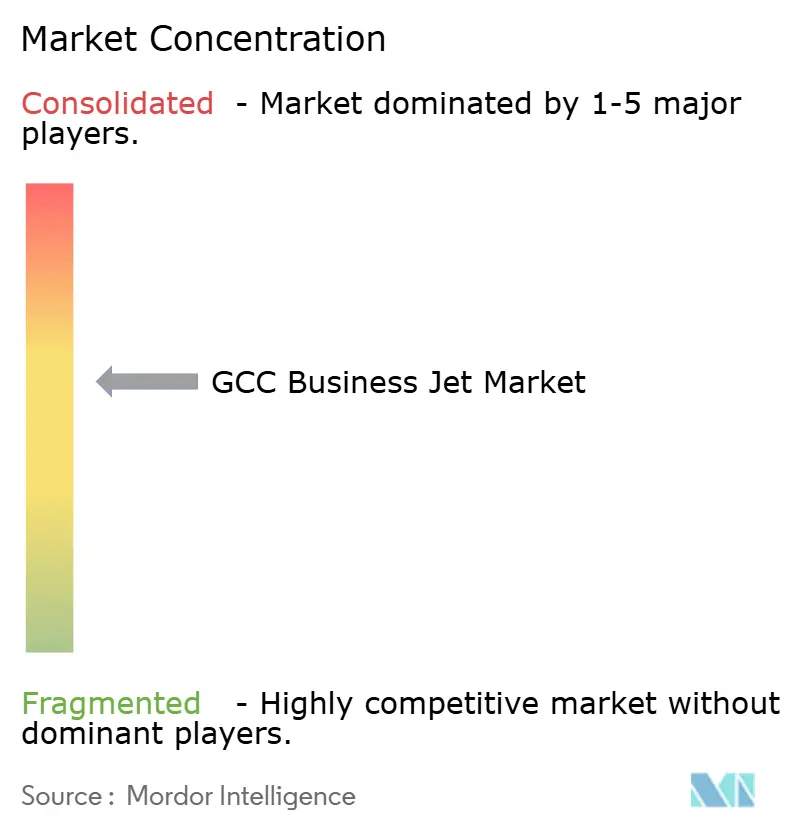
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Jets Privados del CCG por Mordor Intelligence
El tamaño del mercado de jets ejecutivos del CCG fue valorado en 3,39 mil millones de USD en 2025 y se prevé que crezca desde 3,47 mil millones de USD en 2026 hasta alcanzar los 4,38 mil millones de USD en 2031, a una CAGR del 4,77% durante el período 2026-2031. La creciente concentración de riqueza, los programas nacionales de diversificación y los requisitos de viajes corporativos respaldan la demanda de aeronaves y servicios de chárter en toda la región. Las reformas de chárter doméstico de Arabia Saudita han ampliado el conjunto de operadores que pueden atender rutas locales, apoyando la creación de nuevos viajes en lugar de un simple desplazamiento desde los centros de operaciones de los Emiratos Árabes Unidos. La congestión aeroportuaria está trasladando los vuelos hacia ubicaciones secundarias, incluidas Sharjah, el Aeropuerto Internacional Al Maktoum, AlUla y Mascate. Esta redistribución incrementa el valor de la capacidad de los FBO, la gestión de aeronaves y los servicios de mantenimiento fuera de los principales centros. Las largas colas de entrega de los fabricantes de equipos originales (OEM) también hacen que las aeronaves de segunda mano, el arrendamiento y los programas de membresía sean más relevantes para los compradores que necesitan acceso flexible.
Conclusiones Clave del Informe
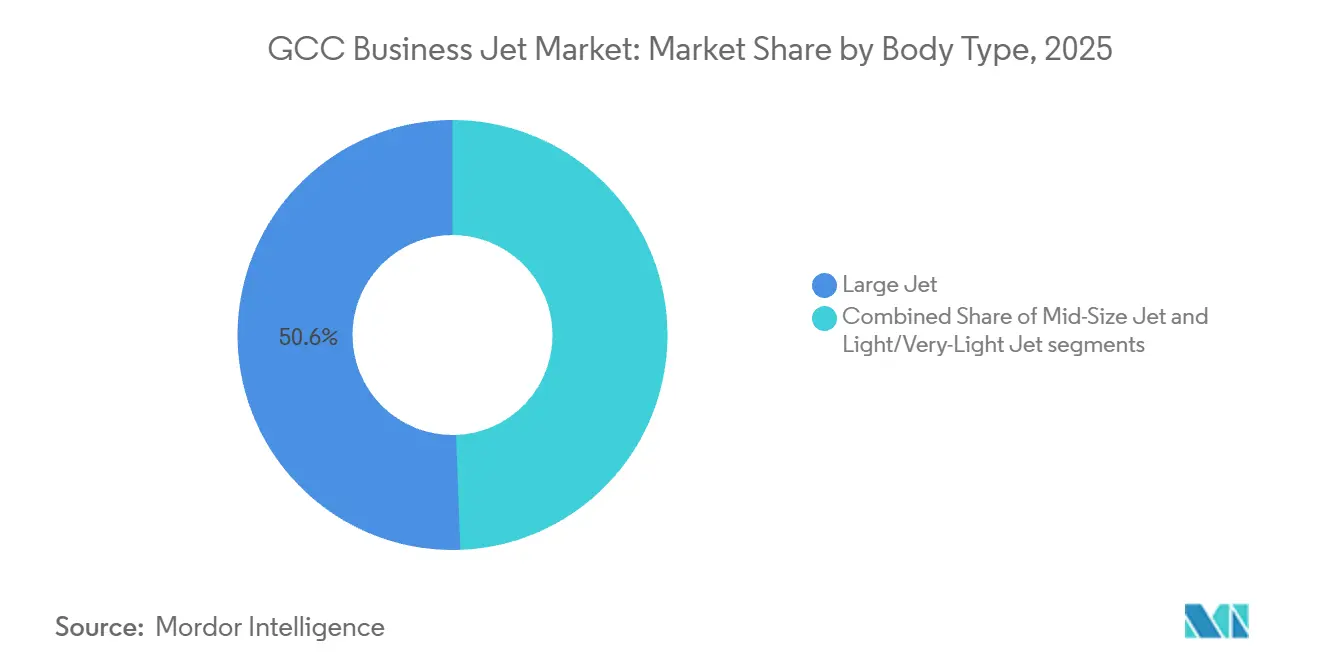
- Por tipo de fuselaje, los jets de gran tamaño representaron el 50,58% de la participación del mercado de jets ejecutivos del CCG en 2025, mientras que se prevé que los jets ligeros y muy ligeros crezcan a una CAGR del 5,98% hasta 2031.
- Por usuario final, las empresas y entidades corporativas representaron el 40,73% de la participación del mercado de jets ejecutivos del CCG en 2025, mientras que se prevé que los operadores de chárter y taxi aéreo crezcan a una CAGR del 6,89% hasta 2031.
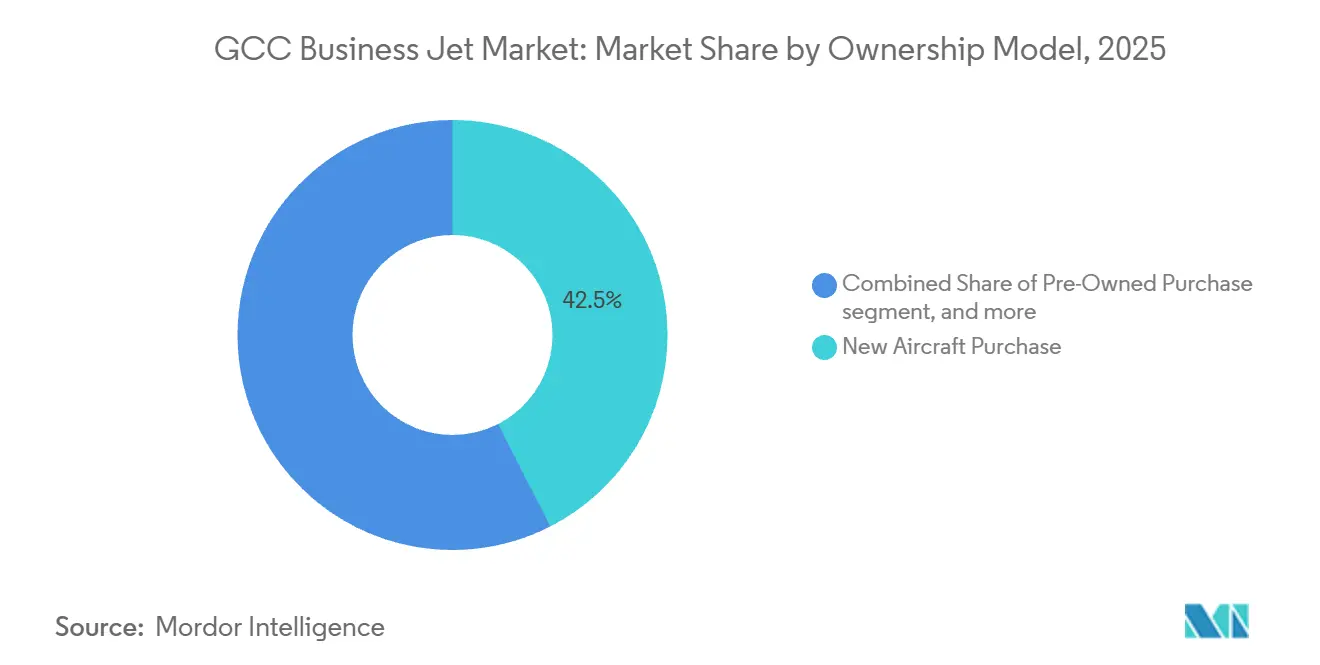
- Por modelo de propiedad, la compra de aeronaves nuevas representó el 42,48% de los ingresos regionales en 2025, mientras que se prevé que las tarjetas de vuelo y membresías crezcan a una CAGR del 8,26% hasta 2031.
- Por geografía, los Emiratos Árabes Unidos representaron el 37,19% de los ingresos en 2025, mientras que se prevé que Omán crezca a una CAGR del 7,33% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Jets Privados del CCG
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración creciente de riqueza UHNW y de oficinas familiares | +1.20% | Emiratos Árabes Unidos, Arabia Saudita, Qatar, Baréin y Kuwait | Largo plazo (≥ 4 años) |
| Programas de movilidad corporativa vinculados a la Visión 2030 | +0.90% | Arabia Saudita, con extensión a los Emiratos Árabes Unidos y Omán | Mediano plazo (2-4 años) |
| Expansión de infraestructura dedicada de FBO y MRO | +0.70% | Emiratos Árabes Unidos, Arabia Saudita y Omán | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro de OEM que impulsan la adopción de aeronaves de segunda mano | +0.60% | Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤ 2 años) |
| Estructuras de arrendamiento operativo respaldadas por financiación islámica | +0.50% | Arabia Saudita, Kuwait y Baréin | Largo plazo (≥ 4 años) |
| Jets de largo alcance preparados para SAF preferidos por empresas con conciencia ESG | +0.40% | Emiratos Árabes Unidos, Qatar y conectividad con el corredor europeo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Concentración Creciente de Riqueza UHNW y de Oficinas Familiares
Las family offices de todo el CCG utilizan cada vez más la aviación privada como un activo productivo para inversiones, negocios y viajes familiares. Los Emiratos Árabes Unidos contaban con 183.000 millonarios en 2025, un aumento del 3,50% respecto a 2024, lo que respaldó un amplio grupo de potenciales usuarios de aviación ejecutiva. Esta base de riqueza se concentra en ubicaciones con aeropuertos establecidos, operadores de chárter y capacidades de gestión de aeronaves. Las family offices también tienden a requerir itinerarios que las aerolíneas comerciales no pueden proporcionar de manera confiable para viajes regionales de múltiples ciudades. Estas necesidades respaldan la demanda de aeronaves de cabina amplia, flotas gestionadas y productos de chárter flexibles en el mercado de jets ejecutivos del CCG. A medida que la riqueza pasa a propietarios más jóvenes, los modelos de membresía y acceso bajo demanda pueden volverse más relevantes junto con la propiedad directa.
Programas de Movilidad Corporativa Vinculados a la Visión 2030
Las reformas de aviación de Arabia Saudita han creado un entorno más abierto para los viajes corporativos y de chárter. La hoja de ruta de la Autoridad General de Aviación Civil (GACA) tiene como objetivo un sector de aviación general de 2 mil millones de USD, 6 aeropuertos dedicados a la aviación ejecutiva, 9 terminales de aviación ejecutiva y 35.000 empleos para 2030. Los operadores de chárter bajo demanda extranjeros obtuvieron acceso a las rutas domésticas de Arabia Saudita a partir de mayo de 2025.[1]Autoridad General de Aviación Civil, "La GACA abre el mercado de aviación doméstica a los operadores de chárter internacionales," Autoridad General de Aviación Civil, gaca.gov.sa Los movimientos de jets ejecutivos en Arabia Saudita aumentaron un 24% en 2024, hasta 23.600 vuelos, mientras que los movimientos domésticos aumentaron un 26%. El cambio de política permite a los operadores atender rutas entre Riad, Yeda, Dammam, AlUla y otros destinos domésticos de manera más directa. También genera demanda de servicios de handling en tierra, servicios de tripulación y mantenimiento, apoyando un ecosistema más amplio del mercado de jets ejecutivos del CCG.
Expansión de Infraestructura Dedicada de FBO y MRO
Las nuevas instalaciones de aviación ejecutiva están aumentando la capacidad de la región para gestionar vuelos fuera de los aeropuertos más congestionados. El Centro de Aviación Ejecutiva de Sharjah de Gama Aviation entró en plena operación en abril de 2026 y ofrece una alternativa de 60 millones de USD para los operadores que atienden los Emiratos Árabes Unidos. La instalación incluye un hangar de 130.000 pies cuadrados y da servicio a aeronaves que de otro modo podrían enfrentar restricciones de programación en el Aeropuerto Internacional de Dubái. El Aeropuerto Internacional Al Maktoum también atrae actividad de aviación ejecutiva porque ofrece una ubicación menos congestionada para inversiones en FBO y mantenimiento. Una red aeroportuaria más amplia mejora las opciones de programación y puede reducir la necesidad de reposicionamiento para los operadores de chárter. Esta expansión de capacidad apoya el mercado de jets ejecutivos del CCG al ayudar a convertir la demanda en vuelos completados.
Estructuras de Arrendamiento Operativo Respaldadas por Financiación Islámica
La financiación conforme a la Sharia ofrece una vía adicional para que los operadores y compradores del CCG adquieran aeronaves. Dubai Islamic Bank completó una transacción de financiación islámica de aeronaves con Turkish Airlines en julio de 2025 mediante una estructura de arrendamiento Ijarah a 12 años. Un sindicato que incluyó a Warba Bank organizó una facilidad de financiación islámica de 1 mil millones de USD para Avolon en 2025.[2]Warba Bank, "Warba Bank como Organizador Principal Mandatado de la Financiación de 1 mil millones de USD para Avolon," Warba Bank, warbabank.com Estas transacciones demuestran la disponibilidad de estructuras islámicas a largo plazo para activos de aviación. Dichas estructuras pueden respaldar arrendamientos operativos, flotas gestionadas y nueva capacidad de chárter sin requerir propiedad directa. También se alinean con la creciente preferencia por modelos de acceso que limitan los compromisos de capital. Esta base de financiación puede respaldar la actividad de membresías y arrendamientos en el mercado de jets ejecutivos del CCG.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión de franjas horarias y espacio aéreo en los principales centros del CCG | -0.80% | Emiratos Árabes Unidos, incluidos DXB y DWC, y Arabia Saudita | Corto plazo (≤ 2 años) |
| Altos aranceles de importación/IVA sobre importaciones de aeronaves de segunda mano | -0.50% | Emiratos Árabes Unidos y Arabia Saudita, con extensión a todo el CCG | Mediano plazo (2-4 años) |
| Escasez de pilotos cualificados en el grupo de licencias de transporte aéreo en lengua árabe | -0.40% | En todo el CCG, con mayor intensidad en Arabia Saudita | Mediano plazo (2-4 años) |
| Mandatos emergentes de contabilidad de carbono en los viajes corporativos | -0.30% | A nivel global, afectando las rutas internacionales con origen en el CCG | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de Franjas Horarias y Espacio Aéreo en los Principales Centros del CCG
La congestión en los aeropuertos principales limita el número de vuelos de aviación ejecutiva que los operadores pueden programar durante los períodos de mayor demanda. El Aeropuerto Internacional de Dubái es un aeropuerto coordinado de Nivel 3, y los vuelos de aviación general están sujetos a restricciones y recargos en las tasas de aterrizaje. Limitaciones de programación similares en Abu Dabi y muchos aeropuertos sauditas pueden aumentar los costos de posicionamiento de tripulaciones, combustible y handling en tierra. Sharjah ofrece una alternativa útil, aunque los pasajeros que viajan al centro de Dubái pueden enfrentar un traslado terrestre de 45 a 60 minutos. La congestión puede, por tanto, reducir la certeza de los horarios y presionar los márgenes del chárter en el mercado de jets ejecutivos del CCG. Los aeropuertos secundarios mitigan parte de esta restricción, pero sus conexiones de transporte y servicios de apoyo deben expandirse con la demanda.
Escasez de Pilotos Cualificados en el Grupo de Licencias de Transporte Aéreo en Lengua Árabe
La fuerza laboral de aviación regional está creciendo más lentamente que los requisitos de flota y rutas. Boeing espera que Oriente Medio necesite más de 23.000 nuevos pilotos en los próximos 10 años. La aviación ejecutiva a menudo necesita ratios de tripulación por aeronave más altos que las operaciones comerciales porque los vuelos son irregulares y las aeronaves deben cumplir con los horarios de los clientes. Las redes de chárter doméstico también necesitan pilotos que puedan cumplir con los requisitos regulatorios y de idioma locales. Los operadores pueden depender más de la contratación internacional cuando las tripulaciones localmente cualificadas son limitadas. Los mayores costos de compensación y contratación pueden presionar los márgenes de los operadores a medida que se expande el mercado de jets ejecutivos del CCG. La capacidad de formación y las vías claras de licenciamiento seguirán siendo importantes para la capacidad operativa de la región.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fuselaje: Las Cabinas Grandes Anclan los Ingresos Mientras los Jets Ligeros Ganan Demanda
Los jets de gran tamaño representaron el 50,58% de los ingresos en 2025 porque satisfacen las necesidades de viajes de larga distancia de entidades soberanas, empresas energéticas y grandes family offices. Gulfstream confirmó que 14 aeronaves G700 estaban basadas en Oriente Medio en noviembre de 2025, lo que representa el 20% de la flota global de G700 en servicio. Qatar Executive opera 6 aeronaves G700 y 15 aeronaves G650ER dentro de su flota de 24 aeronaves. Las aeronaves de tamaño mediano, incluidos el Bombardier Challenger 3500 y el Dassault Falcon 2000, abordan los viajes corporativos regionales con un equilibrio entre capacidad de cabina y costo operativo.
Se prevé que los jets ligeros y muy ligeros crezcan a una CAGR del 5,98% hasta 2031 en el mercado de jets ejecutivos del CCG. Su economía es adecuada para rutas domésticas y regionales más cortas a medida que mejora el acceso a los FBO en aeropuertos secundarios. El Bombardier Challenger 3500 se convirtió en el jet ejecutivo super-mediano más rápido en alcanzar 100 entregas, y Aloula Aviation recibió el primer Challenger 3500 registrado en Arabia Saudita en junio de 2025.[3]Bombardier, "Bombardier inicia entregas históricas de tres aeronaves Challenger 3500 a Aloula Aviation," Bombardier, bombardier.com El Phenom 300 de Embraer ha sido el jet ejecutivo más vendido del mundo durante 11 años consecutivos, lo que brinda a los operadores acceso a una plataforma de jet ligero ampliamente respaldada. Las aeronaves ligeras pueden atender a suscriptores de chárter en rutas donde un vuelo de 90 minutos reemplaza un viaje por carretera mucho más largo. El resultado es una gama más amplia de opciones de aeronaves en toda la industria de jets ejecutivos del CCG.


Por Usuario Final: La Demanda Corporativa Lidera Mientras el Chárter Añade Nueva Capacidad
Las empresas y entidades corporativas representaron el 40,73% del tamaño del mercado de jets ejecutivos del CCG en 2025. Las empresas energéticas multinacionales, los fondos soberanos de riqueza y los conglomerados regionales utilizan aeronaves dedicadas para los viajes de directivos y ejecutivos. El movimiento corporativo ha aumentado con la inversión saudita en turismo, entretenimiento y proyectos industriales. Estos usuarios valoran el control de los horarios y el acceso directo a ciudades que tienen menos conexiones comerciales convenientes. Los propietarios individuales siguen siendo un grupo importante porque la base de riqueza residente de los Emiratos Árabes Unidos continúa creciendo. Los operadores gubernamentales y de misiones especiales proporcionan una base de demanda más estable, incluidas las adiciones de capacidad como las entregas planificadas del ACJ320neo de Royal Jet.
Se prevé que los operadores de chárter y taxi aéreo crezcan a una CAGR del 6,89% hasta 2031. La liberalización doméstica de Arabia Saudita reduce las barreras de entrada para los operadores que atienden rutas punto a punto dentro del Reino de Arabia Saudita. VistaJet reportó un aumento interanual del 32% en los Miembros del Programa Saudita en el primer semestre de 2025, antes de su autorización doméstica. Cada operador adicional crea demanda relacionada de servicios de handling, mantenimiento, tripulación y programación. Las Instituciones de Formación y Académicas forman un grupo de clientes más pequeño pero en expansión a medida que se desarrollan los programas de fuerza laboral de aviación saudita. Las regulaciones de la GACA y las Regulaciones de Aviación Civil de los Emiratos Árabes Unidos establecen los requisitos de certificación para las actividades de operadores aéreos y operadores privados.
Por Modelo de Propiedad: Las Compras Nuevas Lideran Mientras las Membresías se Expanden Más Rápido
La compra de aeronaves nuevas representó el 42,48% del mercado de jets ejecutivos del CCG en 2025. The Helicopter Company, una empresa del Fondo de Inversión Pública, firmó en julio de 2026 una carta de intención para hasta 60 jets ejecutivos Bombardier Challenger y Global. Los retrasos de los OEM respaldan la demanda de aeronaves de segunda mano entre los compradores con necesidades de despliegue inmediato.
Se prevé que el segmento de tarjetas de vuelo y membresías crezca a una CAGR del 8,26% hasta 2031. Esta opción brinda a las empresas y family offices acceso predecible sin colocar un activo de gran valor en su balance. La propiedad fraccionada sigue siendo menos desarrollada porque la propiedad directa y el chárter han sido tradicionalmente opciones más familiares en el CCG. Vista realizó un pedido en firme de 1,20 mil millones de USD por 40 aeronaves Challenger 3500 en febrero de 2026, con opciones para 120 aeronaves adicionales, valoradas en hasta 4,72 mil millones de USD. Las flotas gestionadas más grandes pueden hacer que los programas de suscripción sean más confiables en rutas regionales e internacionales. Las estructuras de arrendamiento islámico pueden respaldar aún más a los operadores que desean acceso a flotas sin la exposición cambiaria y de capital de una compra completa.
Análisis Geográfico
Los Emiratos Árabes Unidos representaron el 37,19% del mercado de jets ejecutivos del CCG en 2025 porque combinan una gran base de riqueza con una infraestructura madura de aeropuertos, FBO y gestión de aeronaves. Dubái y Abu Dabi siguen siendo los principales centros de chárter, mantenimiento y viajes internacionales de alto valor. ExecuJet Middle East gestiona más de 22 aeronaves y planea alcanzar 30 para 2030. El Aeropuerto Internacional Al Maktoum apoya la redistribución del tráfico y crea espacio para nuevas inversiones en FBO y MRO. Las Regulaciones de Aviación Civil de los Emiratos Árabes Unidos también proporcionan un marco operativo bien desarrollado para la actividad transfronteriza.
Arabia Saudita es la segunda geografía más grande del CCG y se está convirtiendo en el catalizador de demanda más fuerte de la región. La hoja de ruta de la GACA vincula la capacidad de aviación con los planes de desarrollo más amplios del Reino de Arabia Saudita, incluida una inversión en la Zona de Aviación de Yeda. El acceso al chárter doméstico permite a los operadores extranjeros atender vuelos punto a punto dentro de Arabia Saudita. El aumento del 32% en los Miembros del Programa Saudita de VistaJet durante el primer semestre de 2025 mostró una demanda temprana de modelos de acceso flexible. Las instalaciones y proveedores de servicios sauditas pueden capturar más del valor que anteriormente fluía a través de los centros de los Emiratos Árabes Unidos. El mercado de jets ejecutivos del CCG, por tanto, gana un segundo centro operativo importante en lugar de depender de un único hub.
Se prevé que Omán crezca a una CAGR del 7,33% hasta 2031, la tasa más alta entre las geografías del CCG. Mascate puede absorber el tráfico que enfrenta restricciones en Dubái y otros aeropuertos coordinados de Nivel 3. Su ubicación también apoya las conexiones de chárter con Europa, India y África Oriental. Qatar, Baréin y Kuwait siguen siendo mercados más pequeños con diferentes patrones de demanda. Qatar se beneficia de sus sectores de GNL y financiero, Baréin se beneficia de sus vínculos con la Provincia Oriental de Arabia Saudita, y Kuwait tiene potencial para el crecimiento de flotas respaldado por financiación. Las adiciones de capacidad y la diversificación económica determinarán la rapidez con que crecen estas ubicaciones secundarias.
Panorama regulatorio
El entorno regulatorio del CCG está determinado principalmente por las autoridades nacionales de aviación civil. En los EAU, la Autoridad General de Aviación Civil (GCAA) regula a los operadores bajo sus Regulaciones de Aviación Civil (CAR), incluidos los requisitos para un Certificado de Operador Aéreo (AOC) o un Certificado de Operador Privado (POC). Los EAU también han estado actualizando las regulaciones de Operaciones Aéreas a través de su proceso formal de enmienda (incluido un aviso de propuesta de enmienda de 2024) para alinear los requisitos operativos con el Anexo 6 de la OACI y el AIR OPS europeo, cubriendo áreas como la gestión de combustible y las operaciones en todo tipo de clima.
En Arabia Saudita, la Autoridad General de Aviación Civil (GACA) administra sus Regulaciones de la Autoridad General de Aviación Civil (GACAR), con aprobaciones de operadores y documentos de autorización gestionados a través de procesos y sistemas nacionales. Un cambio que reconfiguró el mercado se produjo en mayo de 2025, cuando Arabia Saudita abrió su mercado nacional a los vuelos chárter internacionales bajo demanda al eliminar las restricciones de cabotaje y ampliar los pares de ciudades nacionales disponibles para operadores chárter extranjeros. A nivel regional, el CCG aprobó en diciembre de 2025 la creación de un regulador de aviación civil unificado con sede en los EAU para armonizar políticas y coordinar la gestión del espacio aéreo superior. Bahréin también lanzó su Estrategia Nacional de Aviación 2026-2027 para alinear su ecosistema aeronáutico con los estándares internacionales y ampliar su red de centros de conexión.
Análisis de la cadena de valor
La cadena de valor de los jets ejecutivos del CCG abarca el abastecimiento de aeronaves (entregas de OEM y transacciones de aeronaves usadas), la finalización y renovación de cabinas, el soporte para importación y registro, financiamiento y arrendamiento, gestión de operaciones, manejo en FBO, y logística de MRO y repuestos. Los OEM (Gulfstream, Bombardier, Dassault, Embraer, Textron) constituyen la base del suministro, mientras que los especialistas regionales en gestión y chárter se encargan de la incorporación de aeronaves, el cumplimiento normativo y de tripulación, y la utilización a través de programas de chárter y membresía. El mantenimiento y el soporte se centran cada vez más en clústeres aeronáuticos y aeropuertos dedicados capaces de manejar trabajos intensivos en hangares y almacenamiento de repuestos, lo que reduce la dependencia de los congestionados centros aéreos principales.
Una proporción creciente de la creación de valor se está desplazando hacia la capacidad local de MRO, la disponibilidad de componentes y la creación de reservas logísticas. El Mohammed Bin Rashid Aerospace Hub de Dubai South completó la primera fase de su zona de Cadena de Suministro Aeroespacial en abril de 2025 (1.291.000 pies cuadrados en 11 instalaciones), fortaleciendo la base para talleres de componentes y proveedores de MRO. Arabia Saudita lanzó la Zona de Aviación de Jeddah, de 1,3 mil millones de USD, en febrero de 2025 para ampliar la fabricación, el MRO y la capacitación, mientras que el acceso a inventario y repuestos también se ha reforzado mediante transacciones como el acuerdo de julio de 2025 entre Sanad y AerCap, de 110 millones de USD, que cubre 6.000 componentes aeronáuticos. En el ámbito de los servicios de aviación privada, Jetex fue designada en diciembre de 2024 como operador exclusivo de la terminal de aviación privada en el Aeropuerto Internacional del Mar Rojo, vinculando directamente los servicios de FBO con la nueva infraestructura de destino y añadiendo más nodos a la red regional de aviación de negocios.
Panorama Competitivo
La concentración del mercado es moderada, con OEM clave como Gulfstream, Bombardier, Dassault, Embraer y Textron dominando la oferta. La competencia es más fragmentada entre los operadores de chárter, gestores de aeronaves, FBO, intermediarios y proveedores de MRO. La cartera de pedidos del segmento aeroespacial de Gulfstream alcanzó los 24 mil millones de USD. La empresa entregó su G700 número 100 durante ese trimestre, reforzando la importancia de las aeronaves de ultra largo alcance para la región. Las condiciones de la cartera de pedidos de los OEM pueden fortalecer el poder de fijación de precios y dirigir a los compradores hacia aeronaves usadas o programas de acceso.
La cobertura de instalaciones es una base importante de competencia en el nivel de servicios. Gama Aviation inauguró su Centro de Aviación Ejecutiva de Sharjah en abril de 2026, ofreciendo una alternativa a las restricciones operativas en Dubái. Los aeropuertos y terminales de Arabia Saudita ofrecen a los proveedores internacionales de FBO la oportunidad de establecer presencia en Yeda, AlUla y en los aeropuertos de entrada cercanos a los principales desarrollos. La nueva capacidad de FBO puede mejorar el manejo de pasajeros, los tiempos de rotación de aeronaves y el acceso al mantenimiento. Estos factores son especialmente importantes cuando los slots en los principales centros siguen siendo limitados.
A nivel de operadores, la antigüedad de la flota, la disponibilidad de la red, la reserva digital y las aprobaciones regulatorias determinan la fortaleza competitiva. La flota global de 70 aeronaves de VistaJet incluye 90 aeronaves disponibles dentro de Arabia Saudita, lo que apoya el enrutamiento de tripulaciones y la planificación del mantenimiento. DC Aviation Al-Futtaim y Empire Aviation Group se benefician de las aprobaciones existentes, la experiencia en gestión de flotas y las relaciones de mantenimiento. Los nuevos participantes pueden agregar demanda de usuarios corporativos, family offices y viajeros de ocio a través de productos de membresía o chárter. Sin embargo, los operadores sin flota propia o relaciones con hangares enfrentan un camino más difícil hacia una escala confiable. La industria de jets ejecutivos del CCG está, por tanto, abierta a nuevos participantes, pero los activos establecidos y las aprobaciones siguen siendo barreras significativas.
Líderes de la Industria de Jets Privados del CCG
Gulfstream Aerospace Corporation
Bombardier Inc.
Textron Inc.
Embraer S.A.
Dassault Aviation S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de capacidad y la infraestructura dedicada de aviación general crean espacio para que los operadores de FBO, las empresas de gestión de aeronaves y los proveedores de MRO amplíen su alcance más allá del núcleo tradicional de Dubái y Riad. Dubai South es un ejemplo visible, donde el Mohammed Bin Rashid Aerospace Hub registró 20.289 movimientos de aviación de negocios en 2025, un aumento del 17% respecto a 2024. Este incremento respalda oportunidades en espacio de hangar, mantenimiento de línea, provisión de repuestos y manejo en tierra en instalaciones enfocadas en la aviación de negocios. El plan de Arabia Saudita de desarrollar seis aeropuertos dedicados a la aviación de negocios y nueve nuevas terminales también respalda esa orientación centrada en servicios, junto con actualizaciones de febrero de 2026, como la terminal de aviación general en Dammam (OEDF) y el nombramiento de un operador.
Las aplicaciones militarizadas y multifuncionales ofrecen una oportunidad adyacente para OEM, integradores y proveedores de soporte, particularmente para plataformas de largo alcance y cabina grande adaptadas para vigilancia y misiones especiales. En noviembre de 2025, Bombardier Defense destacó a Oriente Medio como una región objetivo para las configuraciones de defensa y misión especial basadas en el Global 6500, lo que vincula los requisitos regionales de adquisición y seguridad con la demanda posterior de modificación, soporte de certificación y sostenimiento. Al mismo tiempo, la volatilidad operativa vinculada a las restricciones del espacio aéreo y las interrupciones regionales mantiene el enfoque en los servicios de fiabilidad de despacho, la planificación de aeropuertos alternativos y la redundancia multi-hub, áreas en las que operadores y proveedores de servicios pueden diferenciarse mediante un diseño de red resiliente en lugar de depender de la utilización de un único centro.
Desarrollos recientes del sector
- Julio de 2026: Embraer reportó la entrega de 45 aeronaves ejecutivas en el segundo trimestre de 2026, frente a las 38 unidades del segundo trimestre de 2025. El mayor volumen de entregas respalda la expansión y sustitución de flotas de jets ligeros y de tamaño mediano utilizados en misiones regionales de chárter y corporativas. La actualización también indica una mayor disponibilidad de suministro en relación con las restricciones de plazos de entrega que han estado apoyando los precios de las aeronaves de segunda mano en la región.
- Noviembre de 2025: Gulfstream reportó que 14 aeronaves G700, aproximadamente el 20% de su flota de G700 en servicio en ese momento, estaban basadas en Oriente Medio. La concentración de un nuevo tipo insignia en la región refuerza el papel del CCG como mercado de adopción temprana de plataformas de largo alcance y cabina amplia. También aumenta la demanda de formación específica por tipo, capacidad de mantenimiento de línea y servicios de acabado de cabina de alta gama y soporte localmente.
- Diciembre de 2024: Red Sea Global y Jetex anunciaron un acuerdo que nombra a Jetex como operador exclusivo de la terminal de aviación privada en el Aeropuerto Internacional del Mar Rojo. Esto formalizó un punto de acceso dedicado para la aviación ejecutiva en un importante destino de gigaproyecto saudita. Apoya el crecimiento del chárter punto a punto y refuerza el argumento para la utilización de centros secundarios junto con Riad y Yeda.


Marco de la metodología de investigación y alcance del informe
Definición del Mercado y Cobertura
Este mercado abarca los ingresos generados por la actividad de aeronaves de jets ejecutivos en los seis países del CCG, medidos en términos de valor en USD. Incluye la demanda vinculada a viajes privados y corporativos en los que un jet ejecutivo es la aeronave utilizada para la misión.
Exclusiones del alcance: Se excluyen los rotores, las operaciones de aerolíneas comerciales programadas y las aeronaves de aviación general que no son jets ejecutivos.
Descripción General de la Segmentación
- Por Tipo de Carrocería
- Jet de Gran Cabina
- Jet de Tamaño Mediano
- Jet Ligero/Muy Ligero
- Por Usuario Final
- Propietarios Individuales
- Empresas y Entidades Corporativas
- Operadores de Chárter/Taxi Aéreo
- Instituciones de Formación y Académicas
- Operadores Gubernamentales y de Misión Especial
- Por Modelo de Propiedad
- Compra de Aeronave Nueva
- Compra de Aeronave de Segunda Mano
- Propiedad Fraccionada
- Tarjetas de Vuelo/Membresía
- Por Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Baréin
- Omán
- Kuwait
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para establecer la estructura base, comenzamos con datos públicos de aviación y macroeconómicos que ayudan a explicar la actividad de la flota y la demanda de sustitución en el CCG. Las fuentes utilizadas incluyen, por ejemplo, comunicados de las autoridades de aviación civil de los Emiratos Árabes Unidos y Arabia Saudita, actualizaciones de tráfico de aeropuertos y FBO cuando están disponibles, estadísticas de aduanas y comercio de aeronaves y piezas, y referencias de registro de aeronaves y listados de operadores.
Luego incorporamos documentos de apoyo como informes anuales y presentaciones para inversores de operadores de aviación relevantes, operadores aeroportuarios y proveedores de servicios, junto con publicaciones de asociaciones industriales y cobertura de noticias de reputación sobre entregas, adiciones de flota y nueva capacidad de terminales aeroportuarias. Cuando es necesario, también consultamos suscripciones de pago para información financiera e inteligencia empresarial de empresas, bases de datos de patentes, y seguimiento de contratos y licitaciones para confirmar grandes anuncios de infraestructura y adquisiciones. Estas fuentes documentales son ilustrativas y no exhaustivas, y utilizamos muchas referencias públicas y de pago adicionales para verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales y convertir las señales de actividad en un modelo de mercado reproducible. Hablamos con operadores, proveedores de servicios y expertos de la industria en los principales centros del CCG, y luego validamos tendencias como la utilización del chárter, los plazos de entrega de aeronaves y cómo los precios se mueven típicamente antes de fijar la visión final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos: 17% | |
| Nivel medio: 44% | Líderes funcionales y de unidad: 33% | |
| Actores más pequeños: 18% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comienza con una construcción descendente en la que las señales de la flota activa de jets ejecutivos y los indicadores de actividad de misiones se convierten en un conjunto de valor para el CCG, y luego se distribuyen entre los seis países utilizando verificaciones de actividad aeroportuaria y presencia de operadores. Para mantener los totales realistas, corroboramos el resultado con aproximaciones ascendentes selectivas, como valores de entrega de aeronaves muestreados, rangos típicos de transacciones de segunda mano y una verificación simple de precio de venta promedio por volumen sobre la actividad de chárter.
Los insumos utilizados en el modelo incluyen el tamaño y el perfil de antigüedad de la flota de jets ejecutivos, la disponibilidad de aeronaves nuevas y de segunda mano, los patrones típicos de utilización anual (horas y viajes), la intensidad de adopción de chárter y propiedad fraccionada, y la dirección observable de los precios de aeronaves y servicios clave en la región. Para las previsiones, nos basamos en el análisis de escenarios respaldado por las opiniones de expertos sobre los impulsores de la demanda, y luego ajustamos la trayectoria para las restricciones de suministro conocidas, los retrasos en las entregas y los cambios en las preferencias de propiedad. Si falta un dato ascendente en un país, cerramos la brecha utilizando métricas de referencia como la participación en el tráfico del centro y la participación en la flota, y luego lo verificamos nuevamente en llamadas de seguimiento.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante triangulación entre los resultados del modelo, señales de actividad independientes y lo que los entrevistados reportan como rangos realistas de utilización y precios. Si un resultado a nivel de país parece inconsistente con los recuentos de flota, las noticias de entregas o la dirección de la actividad aeroportuaria, los supuestos se revisan y los valores atípicos se documentan antes de la aprobación final.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando se producen eventos materiales, como grandes anuncios de pedidos de aeronaves, cambios bruscos en los plazos de entrega o cambios de política que afectan el acceso a la aviación ejecutiva. Antes de la entrega, un analista realiza una revisión actualizada de los insumos clave y los factores de conversión para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Jets Ejecutivos del CCG de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los jets ejecutivos del CCG a menudo parecen diferentes porque el alcance no se define de la misma manera, y los insumos utilizados para traducir la actividad de la flota en dólares pueden variar considerablemente. Las diferencias en lo que se contabiliza, qué año se trata como base y cómo se proyectan los precios hacia adelante suelen explicar la mayor parte de la dispersión.
Las visiones centradas únicamente en el chárter y las visiones más amplias de aviación general son las razones más comunes por las que los números no coinciden, y algunas estimaciones también aplican un crecimiento agresivo de la utilización sin vincularlo a las adiciones de flota y los plazos de entrega. Las grandes variaciones también provienen del momento de la conversión de divisas y de si las transacciones de aeronaves de segunda mano y los productos de propiedad se incluyen en el valor del mercado o se mantienen por separado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,39 mil millones de USD (2025) | |
| Editor de Investigación Industrial A | 1,40 mil millones de USD (2024) | A menudo se presenta como una visión de demanda más estrecha centrada en el gasto en viajes en jet privado, lo que puede subestimar las transacciones de aeronaves de segunda mano y las vías de propiedad no relacionadas con el chárter en los seis países del CCG. |
| Blog Industrial B | 0,73 mil millones de USD (2025) | Típicamente refleja un subconjunto más pequeño centrado en el valor del mercado de jets privados y puede excluir las misiones corporativas y gubernamentales, y también puede basarse en precios simplificados sin una verificación cruzada de flota y utilización. |
La dispersión se explica principalmente por lo que se excluye, ya que los totales centrados únicamente en el chárter o en los viajes privados son menores que un conjunto de valor completo de jets ejecutivos. Los rotores y las aeronaves de aviación general que no son jets quedan fuera del alcance de Mordor Intelligence, lo que mantiene la estimación vinculada a las señales de demanda de jets ejecutivos que pueden verificarse con la actividad de la flota y los precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los jets ejecutivos del CCG?
Se prevé que el mercado de jets ejecutivos del CCG crezca a una CAGR del 4,77% de 2026 a 2031, alcanzando los 4,38 mil millones de USD en 2031.
¿Qué país del CCG tiene la mayor demanda de jets ejecutivos?
Los Emiratos Árabes Unidos lideraron la región con una participación de ingresos del 37,19% en 2025, respaldados por servicios establecidos de FBO, mantenimiento y gestión de aeronaves.
¿Qué categoría de aeronaves lidera la aviación ejecutiva del CCG?
Los jets de gran tamaño lideraron los ingresos con una participación del 50,58% en 2025 porque respaldan misiones de largo alcance desde el CCG hacia los principales centros de negocios globales.
¿Por qué se están expandiendo los servicios de chárter en Arabia Saudita?
Se prevé que los operadores de chárter y taxi aéreo crezcan a una CAGR del 6,89% hasta 2031, respaldados por el acceso doméstico para operadores extranjeros bajo demanda a partir de mayo de 2025.
¿Qué opción de propiedad crece más rápido en el CCG?
Las tarjetas de vuelo y membresías son la opción de propiedad de más rápido crecimiento, con una CAGR prevista del 8,26% hasta 2031.
¿Qué limita la capacidad de la aviación ejecutiva en el CCG?
La congestión de slots en los principales centros y la escasez de pilotos cualificados pueden limitar la disponibilidad de horarios y aumentar los costos operativos.
Última actualización de la página el:



