
Tamaño y Cuota del Mercado de Microcréditos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 260.8 Mil millones de dólares |
| Tamaño del Mercado (2031) | 428.3 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.42 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
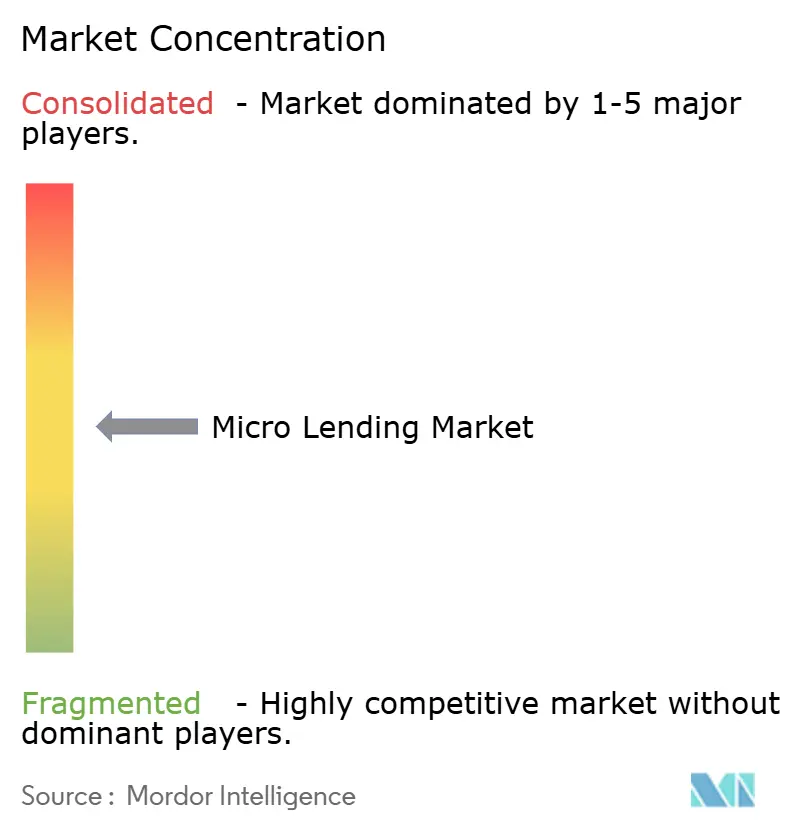
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microcréditos por Mordor Intelligence
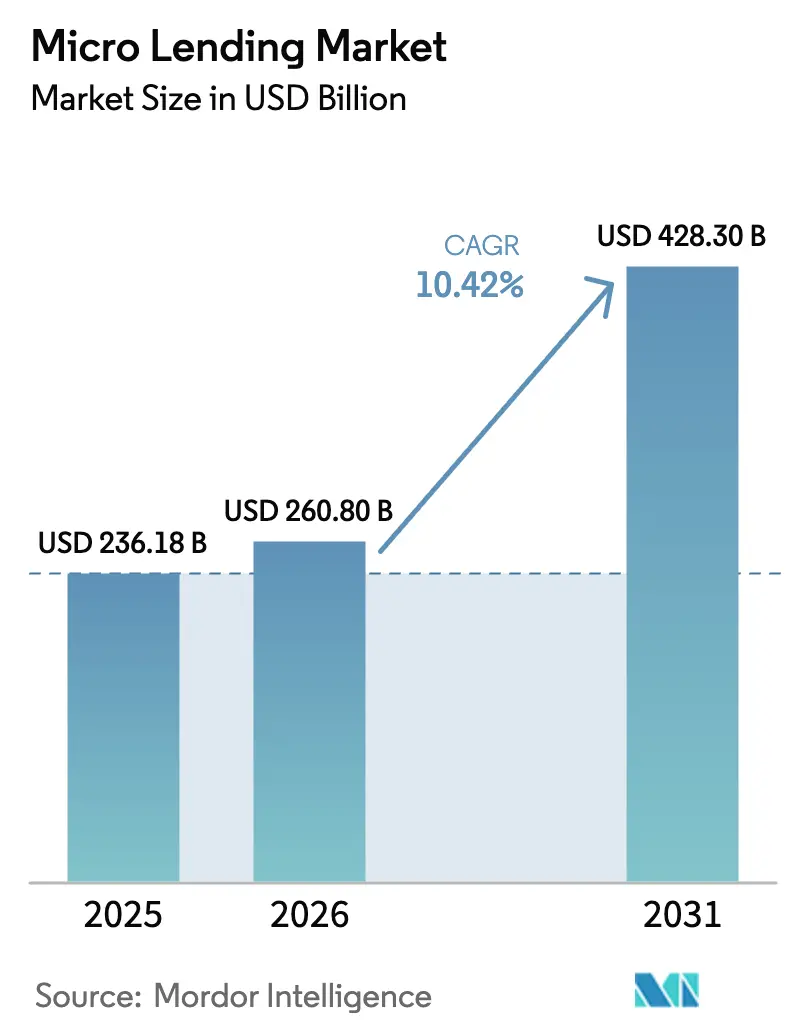
El tamaño del mercado de microcréditos fue valorado en 236.180 millones de USD en 2025 y se estima que crecerá desde los 260.800 millones de USD en 2026 hasta alcanzar los 428.300 millones de USD en 2031, a una CAGR del 10,42% durante el período de previsión (2026-2031). La expansión está anclada en la incorporación digital, la calificación crediticia mediante datos alternativos y los mandatos gubernamentales de inclusión que, en conjunto, desbloquean nuevos segmentos de prestatarios. El mercado de microcréditos se beneficia de las ventajas de coste de las empresas fintech que comprimen los costes de adquisición en un 60-70%, lo que permite una escala rápida en geografías donde la infraestructura de sucursales sigue siendo escasa. La creciente participación de fondos orientados al impacto y vinculados a criterios ESG está ampliando la base de capital, mientras que las asociaciones de finanzas integradas acercan los préstamos a experiencias de pago en tiempo real. Al mismo tiempo, el mercado de microcréditos se enfrenta a fuerzas moderadoras como el estrés de las carteras pospandemia y las normas de adecuación de capital que elevan las barreras de financiación para las instituciones de segundo nivel; sin embargo, los proveedores bien capitalizados con modelos de riesgo creíbles continúan ganando cuota de mercado.
Conclusiones Clave del Informe
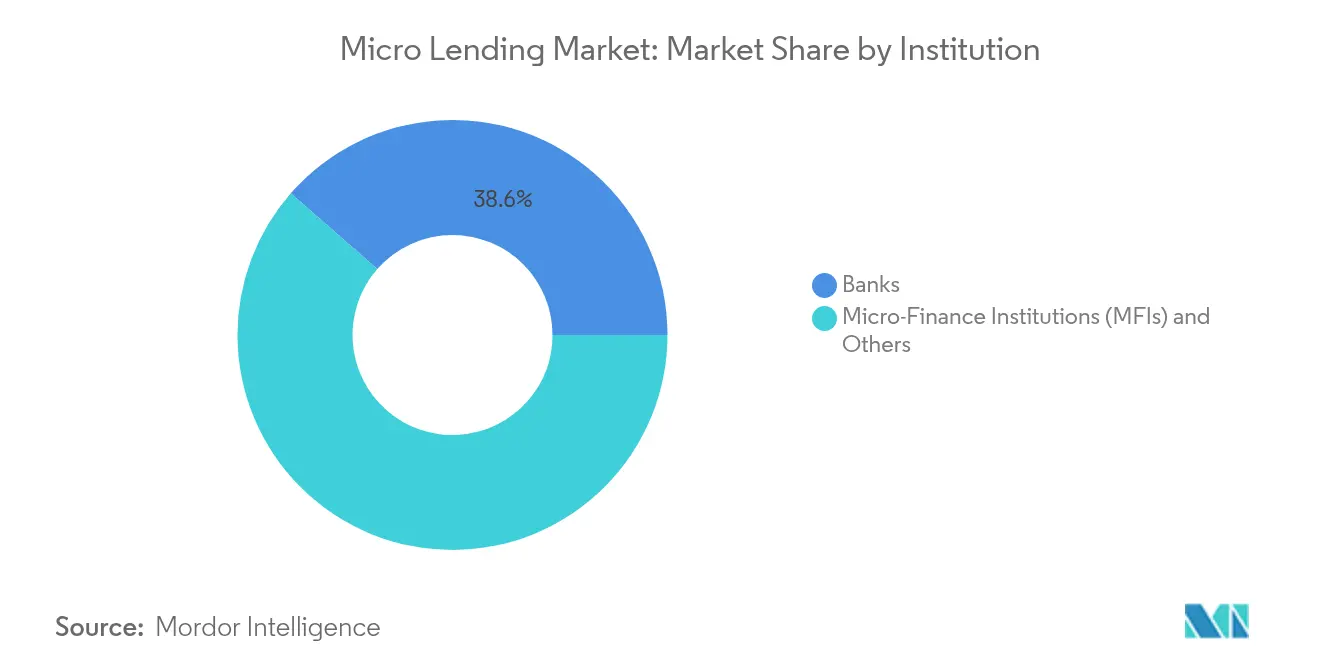
- Por institución, las instituciones de microfinanzas y otros prestamistas no bancarios mantuvieron el 61,45% de la cuota del mercado de microcréditos en 2025, mientras que se proyecta que este grupo registre una CAGR del 12,28% hasta 2031.
- Por usuario final, los préstamos a empresas representaron el 65,10% del tamaño del mercado de microcréditos en 2025, y se espera que el segmento avance a una CAGR del 11,08% hasta 2031.
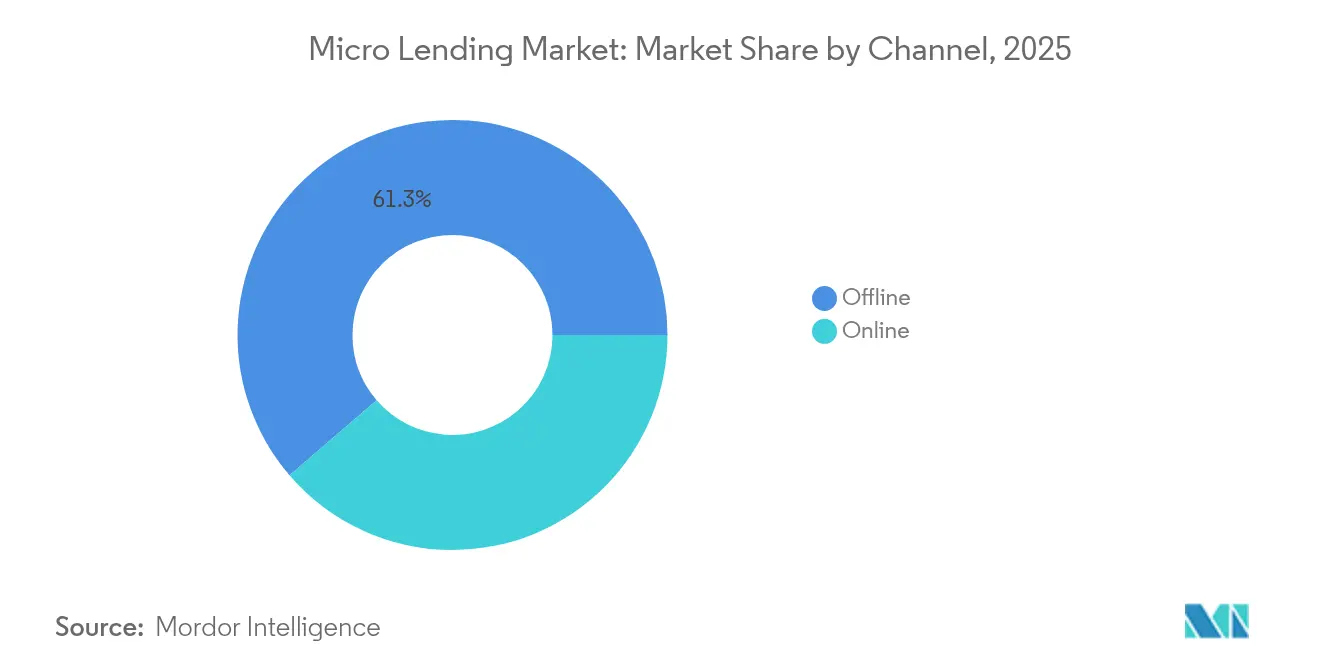
- Por canal, el segmento fuera de línea capturó el 61,30% de la cuota del mercado de microcréditos en 2025; se prevé que el canal en línea se expanda a una CAGR del 14,19% hasta 2031.
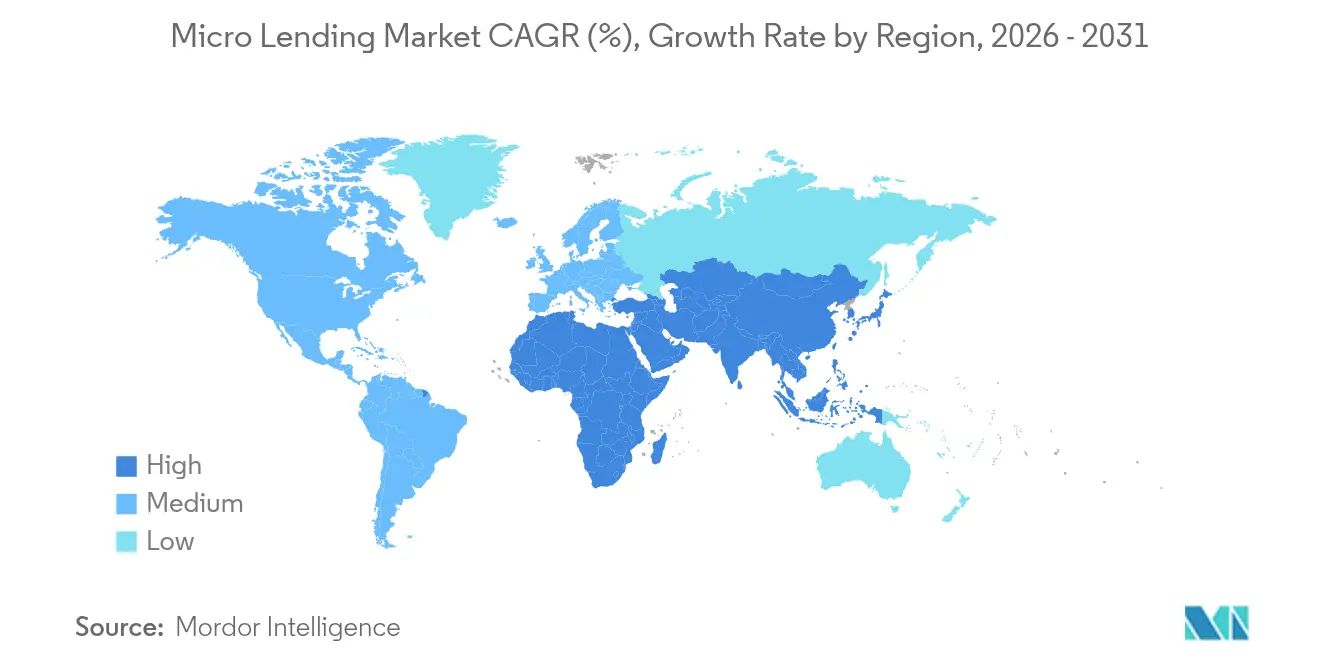
- Por región, Asia-Pacífico lideró con el 43,20% de la cuota del mercado de microcréditos en 2025, y se estima que el segmento registre la CAGR regional más rápida del 12,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la adquisición de clientes mediante fintech y dispositivos móviles | +2.8% | Global, con Asia-Pacífico y América Latina liderando la adopción | Mediano plazo (2–4 años) |
| Mandatos y subsidios gubernamentales de inclusión financiera | +2.1% | Mercados emergentes, particularmente India, Bangladesh y África Subsahariana | Largo plazo (≥4 años) |
| Auge de los fondos de microcrédito vinculados al impacto/ESG | +1.4% | Global, con actividad concentrada en América del Norte y Europa | Mediano plazo (2–4 años) |
| Expansión de plataformas P2P / de mercado hacia los préstamos a microempresas y pequeñas empresas (MSE) | +1.2% | Mercados desarrollados que se expanden hacia economías emergentes | Corto plazo (≤2 años) |
| Préstamos de finanzas integradas en el comercio electrónico y puntos de venta (POS) | +0.9% | América del Norte, Europa y centros urbanos en Asia-Pacífico | Corto plazo (≤2 años) |
| Calificación basada en IA con datos alternativos para desbloquear prestatarios con "historial crediticio reducido" | +1.8% | Global, con la adopción más rápida en Asia-Pacífico y América Latina | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Adquisición de Clientes mediante Fintech y Dispositivos Móviles
Los prestamistas centrados en dispositivos móviles emplean inteligencia artificial para analizar más de 70.000 puntos de datos procedentes de dispositivos, calificando así a prestatarios con historial crediticio reducido a escala. Los costes de adquisición de clientes son entre un 60-70% inferiores a los de los modelos de sucursales, lo que permite importes de operaciones rentables desde tan solo 40 USD, manteniendo las tasas de mora cerca del 5% [1]Escuela de Negocios de Harvard, "Préstamos Fintech en Mercados Emergentes," hbs.edu. El éxito en Kenia y México ilustra cómo el desembolso rápido incrementa los ingresos y la fidelidad de los clientes, reforzando un ciclo virtuoso de préstamos recurrentes. La escalabilidad de las fintech continúa atrayendo capital hacia el mercado de microcréditos, especialmente a medida que las plataformas demuestran que los registros digitales de reembolso generan señales de riesgo predictivas. El resultado es una cuota creciente de originaciones del mercado de microcréditos que se realizan íntegramente en teléfonos inteligentes, con prestamistas en mercados como Filipinas que incorporan 1 millón de clientes en 10 meses.
Mandatos y Subsidios Gubernamentales de Inclusión Financiera
Políticas como la Red de Habilitación de Crédito Abierto de India o la Estrategia Nacional de Inclusión Financiera de Estados Unidos están reduciendo las fricciones de incorporación, estandarizando el intercambio de datos y ofreciendo planes de garantía que mitigan la exposición de los prestamistas. Los programas de garantía sin garantía colateral ya cubren 10 millones de préstamos, catalizando la demanda de préstamos empresariales que domina el mercado de microcréditos. Las ventanas de interés subsidiado y las facilidades de refinanciamiento amortiguan el estrés de la época pandémica, asegurando liquidez a las IMF más pequeñas. A largo plazo, se espera que los marcos coordinados que vinculan identidad, pagos y crédito amplíen el grupo de clientes potenciales en decenas de millones.
Auge de los Fondos de Microcrédito Vinculados al Impacto/ESG
Los inversores de impacto canalizan capital nuevo hacia las finanzas inclusivas, motivados por métricas de género, clima y pobreza que pueden medirse de forma creíble a nivel de cartera de préstamos. Las ventanas de préstamos verdes dedicadas recompensan los proyectos que reducen las emisiones o impulsan el emprendimiento femenino, ayudando a los prestatarios a obtener precios más bajos. Las estructuras de financiación islámica sostenible añaden impulso al movilizar fondos de capital alineados con la fe que favorecen la distribución del riesgo. Las instituciones capaces de documentar resultados sociales acceden cada vez más a financiación concesional a diferenciales entre 100 y 150 puntos básicos por debajo de las líneas comerciales, mejorando su competitividad en el mercado de microcréditos.
Expansión de Plataformas P2P / de Mercado hacia los Préstamos a Microempresas y Pequeñas Empresas (MSE)
Los prestamistas de plataformas originalmente creados para el crédito al consumo se orientan ahora hacia la financiación de microempresas, en busca de una brecha crediticia de 4,9 billones de USD. La suscripción de flujo de caja propia y los enlaces de API con sitios de comercio electrónico acortan los ciclos de aprobación de días a minutos, posicionando a las plataformas para capturar la demanda de capital de trabajo de rotación rápida. Los reguladores en mercados como Singapur y México están elaborando regímenes de capital y divulgación proporcionales que legitiman estos modelos no bancarios, ampliando aún más la oferta potencial para el mercado de microcréditos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento pospandemia del riesgo de cartera y cancelaciones de deudas | −1.8% | Global, con impacto agudo en África Subsahariana y Asia Meridional | Corto plazo (≤2 años) |
| Topes de tasas y endurecimiento de las normas de protección al consumidor | −1.2% | Mercados desarrollados y economías emergentes con marcos regulatorios maduros | Mediano plazo (2–4 años) |
| Incumplimientos de prestatarios agrícolas impulsados por el clima en segmentos rurales | −0.9% | Zonas rurales en regiones vulnerables al clima, particularmente Asia Meridional y África Subsahariana | Largo plazo (≥4 años) |
| Aumentos de ponderaciones de riesgo de Basilea III que privan a las IMF de segundo nivel del crédito bancario | −1.4% | Global, con las IMF europeas experimentando el mayor impacto | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Pospandemia del Riesgo de Cartera y Cancelaciones de Deudas
Los confinamientos interrumpieron los flujos de caja de millones de microempresarios, elevando los ratios PAR30 a máximos de varios años y obligando a los prestamistas a reestructurar porciones considerables de sus carteras de préstamos. La tasa de mora en África alcanzó el 6,7% en 2024, muy por encima de la media global del 4,1%[2]Corporación Financiera Internacional, "Revisión Global de la Cartera de Microfinanzas," ifc.org. Aunque los reembolsos se han normalizado gradualmente, los costes de riesgo siguen siendo elevados para los prestatarios rurales e informales, lo que limita el crecimiento inmediato del balance. Los proveedores con financiación diversificada y seguimiento granular de datos han reanudado las originaciones con mayor rapidez, pero el episodio refuerza la sensibilidad del mercado de microcréditos a los choques externos.
Topes de Tasas y Endurecimiento de las Normas de Protección al Consumidor
Los nuevos límites de usura en Kenia, Indonesia y partes de América Latina comprimen los márgenes de interés neto para los prestamistas que atienden a los clientes de mayor riesgo. Simultáneamente, las regulaciones de resiliencia operativa y riesgo climático derivadas de Basilea III y DORA añaden costes de cumplimiento. Algunas IMF de segundo nivel enfrentan mayores costes de financiación o abandonan ciertas provincias por completo, desacelerando temporalmente la expansión geográfica en el mercado de microcréditos. La innovación en la prestación digital de bajo coste compensa parcialmente estas presiones, pero se espera que el péndulo regulatorio frene las estrategias de precios agresivos a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Institución:
Las IMF Extienden su Liderazgo EspecializadoLas IMF y otros prestamistas no bancarios controlaron el 61,45% de la cuota del mercado de microcréditos en 2025, y se proyecta que el segmento se componga a una tasa anual del 12,28% hasta 2031. El dominio del segmento está arraigado en los bajos costes operativos, la financiación alineada con la misión y la cercanía de los agentes de campo que mantienen la fidelidad entre los prestatarios con historial crediticio reducido. Esos atributos se traducen en desembolsos rápidos y opciones de reembolso flexibles, dando a las IMF una ventaja de coste sobre los ingresos de 10 a 15 puntos porcentuales sobre los bancos en importes de operaciones comparables.
Los bancos mantienen su relevancia a través de asociaciones, filiales cautivas y canales de titulización que reciclan las carteras en balance en instrumentos del mercado de capitales. Sin embargo, la inflación de capital de Basilea III del 4,9% para los bancos europeos del Grupo 1 continúa desviando el margen de préstamo escaso hacia clases de activos de menor riesgo, dirigiendo indirectamente a los prestatarios más pequeños hacia las IMF especializadas. Los centros de titulización como Luxemburgo ofrecen una válvula de liquidez al convertir conjuntos maduros de microcréditos en instrumentos negociables, un modelo que ahora representa aproximadamente el 8% del tamaño del mercado de microcréditos negociado en forma secundaria.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Usuario Final:
Los Préstamos a Empresas Sustentan el CrecimientoLos préstamos a empresas representaron el 65,10% del mercado de microcréditos en 2025 y se prevé que crezcan a una CAGR del 11,08%, lo que refleja las brechas de crédito agudas para las microempresas que impulsan el empleo local. Solo Asia-Pacífico alberga el 98,7% de las microempresas, pequeñas y medianas empresas sobre el total de establecimientos empresariales, lo que se traduce en una demanda persistente de capital de trabajo no atendida por los bancos tradicionales. Los esquemas de garantía sin garantía colateral y las API de financiación de facturas ahora canalizan capital en menos de 48 horas, impulsando las ganancias de cuota de préstamos a empresas dentro del tamaño del mercado de microcréditos.
El microcrédito minorista sigue siendo una puerta de entrada vital para la inclusión, pero los reguladores fomentan cada vez más la transición del consumo hacia los préstamos generadores de ingresos. Los vínculos de nómina digital, el análisis de inventario y los datos de la cadena de suministro ayudan a los prestamistas a estructurar reembolsos basados en flujo de caja, reduciendo el riesgo de mora en 200–300 puntos básicos en relación con los productos de cuotas iguales para el consumidor. La confluencia de política y tecnología mantiene la financiación de microempresas a la vanguardia de la demanda del mercado de microcréditos.
Por Canal:
La Adopción en Línea se AceleraEl segmento fuera de línea representó el 61,30% del mercado de microcréditos en 2025, pero el canal en línea está en camino de alcanzar una CAGR del 14,19% hasta finales de la década a medida que los teléfonos inteligentes se convierten en sucursales de facto. La adopción digital eleva directamente el PIB per cápita en 0,10 puntos porcentuales y reduce el empleo informal en 0,06 puntos porcentuales, reforzando una inclinación estructural hacia la originación en línea. El mercado de microcréditos se beneficia cuando los prestatarios reembolsan mediante billeteras digitales, ya que los recordatorios automatizados y los inicios de sesión biométricos aumentan los reembolsos a tiempo en hasta 8 puntos porcentuales.
La confianza sigue siendo una barrera en los segmentos de baja alfabetización, por lo que las IMF líderes combinan visitas de agentes con tutoriales en la aplicación, guiando a los usuarios primerizos a través de la incorporación biométrica. Las herramientas de finanzas integradas integran aún más las ofertas de préstamos en el proceso de pago del comercio electrónico, comprimiendo el tiempo de decisión a segundos y ampliando el alcance hacia los segmentos juveniles nativos digitales. En Tayikistán, la actualización digital de Bank Arvand elevó las transacciones de autoservicio al 65%, lo que ilustra cómo los modelos híbridos pueden ganar cuota sin alienar a los clientes rurales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Micro Préstamos de Asia-Pacífico
Asia-Pacífico concentró el 43,20% de la cuota del mercado de micro préstamos en 2025 y se proyecta que crecerá a una tasa compuesta del 12,74% hasta 2031. Las enormes poblaciones no bancarizadas y los sistemas de pago en tiempo real, como el UPI de India, crean un terreno fértil para la expansión a escala. Los programas gubernamentales anclan la demanda: las cuentas Jan Dhan superan los 500 millones, ofreciendo a los prestamistas identidades autenticadas e historiales de transacciones que reducen los costos de KYC en un 80%. Las alianzas con empresas fintech integran el crédito dentro de las super-apps cotidianas, convirtiendo a India, Indonesia y Filipinas en focos de desembolso digital.
Mercado de Micro Préstamos de América Latina
América Latina y el Caribe representan una porción menor, aunque en rápida expansión, del mercado de micro préstamos. Las inversiones respaldadas por el BID canalizan capital hacia empresas propiedad de mujeres, y compañías como Tala aprovechan datos alternativos para otorgar crédito a 3 millones de clientes mexicanos, con 500 millones de USD desembolsados en 2024. La confianza institucional influye notablemente en la adopción digital; las personas que expresan mayor confianza muestran una probabilidad un 62% mayor de utilizar pagos móviles. Ese dividendo de confianza sustenta un sólido crecimiento de los préstamos a medida que los prestatarios migran de las tiendas de préstamos de día de pago a los créditos basados en aplicaciones.
Mercado de Micro Préstamos del África Subsahariana
El África Subsahariana combina oportunidades con riesgo de cartera. Los sistemas de dinero móvil pioneros en Kenia ofrecen un alcance de distribución sin igual; sin embargo, las pérdidas de cosechas provocadas por el clima elevan los impagos en las carteras agrícolas. Las tasas de morosidad regionales se mantuvieron elevadas en el 6,7% en 2024, en comparación con el promedio global del mercado de micro préstamos del 4,1%. Modelos híbridos innovadores, como el microseguro combinado con el microcrédito, buscan cubrir los riesgos climáticos, y los reguladores fomentan entornos de prueba digitales para evaluar dichas soluciones. Con el tiempo, se espera que una mejor agrupación del riesgo reduzca la pérdida en caso de impago y permita una mayor expansión.

Panorama regulatorio
La regulación de los microcréditos continúa endureciéndose en torno a la protección del prestatario, la presentación de informes de datos y la supervisión proporcional de los modelos no bancarios, con enfoques divergentes entre regiones. En Estados Unidos, la CFPB emitió una norma final el 1 de mayo de 2026 que modifica la norma de préstamos para pequeñas empresas conforme a la Regulación B (Sección 1071), vigente a partir del 30 de junio de 2026, con fechas de cumplimiento que se extienden hasta el 1 de enero de 2028. Los cambios reconfiguran qué originaciones quedan sujetas a la recopilación obligatoria de datos, incluidas revisiones como umbrales de cobertura más altos y exenciones citadas en las actualizaciones de la norma. Al mismo tiempo, los marcos estatales de divulgación de financiamiento comercial se han ampliado donde la cobertura federal es desigual, con la Ley de la Cámara de Representantes de Texas 700 vigente desde septiembre de 2025 y la Ley de Prácticas Comerciales Justas (FAIR Business Practices Act) de Nueva York vigente desde el 17 de febrero de 2026, lo que aumenta los requisitos de divulgación y cumplimiento para ciertos productos de financiamiento para pequeñas empresas.
En mercados emergentes de alto volumen, los reglamentos específicos de microfinanzas siguen siendo una restricción operativa central para las entidades reguladas y los bancos asociados. El Reserve Bank of India mantiene un marco dedicado a los préstamos de microfinanzas, incluidas políticas de precios aprobadas por el directorio para las entidades reguladas, mientras que las normas prudenciales globales continúan influyendo en las líneas de financiamiento bancario hacia las IMF a través de los principios del Comité de Supervisión Bancaria de Basilea, que diferencian las expectativas de supervisión entre proveedores que aceptan depósitos y aquellos que no. Las obligaciones de estilo de crédito al consumo también se están extendiendo hacia modelos de entrega de crédito adyacentes, con el BNPL y el financiamiento integrado (embedded finance) cada vez más orientados hacia divulgaciones al estilo de la Truth in Lending Act, gestión de disputas y expectativas de supervisión. Esto eleva el nivel de cumplimiento exigido a las plataformas que distribuyen crédito dentro de interfaces de comercio o software.
Análisis de la cadena de valor
La cadena de valor de los microcréditos comienza con la adquisición de prestatarios a través de agentes de campo, sucursales y, cada vez más, canales digitales, seguida de verificaciones de identidad y elegibilidad (KYC/CIP), evaluación crediticia, originación de préstamos, gestión y cobranza. La suscripción digital-first está desplazando la capa de evaluación hacia insumos de datos alternativos, como huellas de transacciones, comportamiento de compra y señales de comerciantes. Esto acorta los ciclos de decisión y reduce los costos unitarios en comparación con la evaluación manual. La distribución también se está ampliando a través de socios de financiamiento integrado, como minoristas, mercados en línea y plataformas de la economía gig que presentan ofertas de préstamos en el punto de necesidad, añadiendo una capa de plataforma a la relación tradicional entre prestamista y prestatario.
El financiamiento y la transferencia de riesgo se sitúan aguas arriba de la originación y moldean de manera sustancial la capacidad del prestamista, con capital obtenido de depósitos (bancos), préstamos mayoristas, fondos de impacto/vinculados a criterios ESG y estructuras de titulización que reciclan carteras maduras. El establecimiento de estándares y la creación de capacidades apoyan cada vez más a la cadena, ya que las redes y los socios técnicos difunden prácticas de gestión de riesgos, ciberseguridad y gobernanza en las carteras de las IMF. Las expectativas de supervisión determinadas por organismos como el Comité de Supervisión Bancaria de Basilea también afectan la forma en que los bancos extienden líneas de crédito y gestionan exposiciones frente a los microprestamistas. Los requisitos de cumplimiento y divulgación, incluidas las obligaciones vinculadas a la TILA para ciertos mecanismos de facilitación de crédito integrado, abarcan cada vez más la distribución, la suscripción y la gestión, generando demanda de regtech, flujos de trabajo de reporte y auditabilidad en toda la cadena de valor.
Panorama Competitivo
El mercado de microcréditos muestra una concentración moderada pero contrastes regionales marcados. En Asia-Pacífico, incumbentes como Grameen Bank, Bandhan Bank y BTPN Syariah tienen colectivamente una cuota de mercado considerable, mientras que América Latina sigue fragmentada entre cientos de cooperativas y empresas fintech de rápido crecimiento. Los nuevos participantes digitales disfrutan de costes de adquisición hasta un 70% inferiores a los de las sucursales tradicionales, lo que permite precios agresivos manteniendo márgenes de interés neto de 10 puntos. Los incumbentes responden lanzando aplicaciones móviles y estableciendo alianzas de API que los mantienen visibles dentro de los ecosistemas de finanzas integradas.
Las inversiones estratégicas aceleran la adopción de tecnología. Bank Arvand, con sede en Tayikistán, obtuvo una inversión minoritaria de Gojo, de Japón, para acelerar la migración a la nube y la calificación mediante inteligencia artificial. Tala recaudó 150 millones de USD en deuda suscrita por inversores institucionales, destinando límites flexibles y precios dinámicos para prestatarios de pequeñas empresas. La integración por parte de Apple del proveedor de Compra Ahora Paga Después (BNPL) Affirm en Apple Pay muestra cómo la tecnología global puede insertar préstamos en el proceso de pago, captando potencialmente a usuarios de mayor poder adquisitivo de las IMF locales en mercados desarrollados.
El espacio no explorado sigue siendo vasto en los corredores rurales donde la penetración de teléfonos inteligentes es escasa o los agentes aún llevan libros de contabilidad en papel. Los actores que aprovechan las imágenes satelitales para estimar cosechas o los datos cooperativos para garantías basadas en la comunidad diferencian cada vez más sus modelos de crédito. Los proyectos piloto de cadena de bloques para préstamos respaldados por remesas y titulizaciones tokenizadas avanzan lentamente, aunque la regulación y el coste mantienen la adopción en estado incipiente. En los próximos cinco años, la ventaja competitiva probablemente dependerá de cuán bien los prestamistas aprovechen los datos alternativos mientras cumplen con normas de protección al consumidor cada vez más estrictas sin inflar los costes.
Líderes del Sector de Microcréditos
Accion International
BlueVine Inc.
Funding Circle
Kabbage Inc.
OnDeck
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Micro Préstamos
- Accion International
- BlueVine Inc.
- Funding Circle
- Kabbage Inc.
- OnDeck
- Fundbox
- LendingClub Bank
- Zopa Bank Ltd.
- Grameen Bank
- Kiva
- Bandhan Bank
- CreditAccess Grameen
- VisionFund International
- Banco Compartamos (Gentera)
- FINCA International
- Ujjivan Small Finance Bank
- Tala
- Jumo
- Karandaaz
- Musoni

Oportunidades de mercado y perspectivas futuras
La oportunidad se concentra donde la incorporación digital, la calificación con datos alternativos y los rieles de inclusión impulsados por políticas se cruzan para desbloquear a los prestatarios con historial crediticio limitado y la demanda de capital de trabajo de microempresas. Los programas que estandarizan la identidad, los pagos y el intercambio de datos con consentimiento crean espacio operativo para que los prestamistas se integren en los flujos de transacciones cotidianas, con la infraestructura de inclusión de la India, incluida la actividad vinculada a UPI y la escala de Jan Dhan, que ilustra cómo la identidad autenticada y los historiales de pago reducen la fricción de incorporación y la carga de costos de KYC a gran escala. En Estados Unidos, las enmiendas de la CFPB de mayo de 2026 a la Sección 1071 de la Regulación B y el aumento de los regímenes estatales de divulgación de financiamiento comercial, incluidos la HB 700 de Texas y la FAIR Business Practices Act de Nueva York, incrementan el valor de las herramientas de generación de informes y divulgación automatizadas y conformes, favoreciendo a los prestamistas y plataformas capaces de integrar el crédito mientras mantienen una gobernanza de datos auditable.
Los enfoques centrados en productos en torno a los flujos de trabajo de micro y pequeñas empresas también ofrecen una vía práctica de expansión, ya que la conversión de préstamos mejora cuando el crédito se combina con facturación, contabilidad y pagos. Movimientos recientes de plataformas apuntan en esta dirección, incluidas las asociaciones y lanzamientos de funciones de Bluevine que conectan la banca, la facturación y la incorporación para grupos más amplios de propietarios de pequeñas empresas, y la integración de Funding Circle de rieles de billeteras digitales para productos de crédito. Otra área de oportunidad es el microcrédito vinculado a la resiliencia climática y la sostenibilidad, donde la tensión en las carteras de cohortes rurales vulnerables al clima y las crecientes exigencias institucionales de herramientas de gestión de riesgo ambiental aumentan la necesidad de modelos de suscripción que incorporen la variabilidad climática y de flujo de caja manteniendo bajos los costos. Los segmentos transfronterizos de micro y pequeñas empresas también se abren donde los prestamistas pueden combinar una incorporación conforme con la distribución integrada y la visibilidad del flujo de caja vinculado a remesas, aunque la ejecución sigue ligada a la infraestructura local y a la aceptación por parte de los supervisores de nuevas fuentes de datos.
Recent Industry Developments in Mercado de Micro Préstamos
- Julio de 2026: Bluevine Inc. amplía su plataforma de banca digital para incluir a propietarios residentes internacionales de empresas estadounidenses, permitiendo la incorporación digital mediante CIP. La expansión amplía la capacidad de banca transfronteriza y de incorporación para pequeñas empresas. El movimiento amplía el mercado de PYME direccionable y refuerza el potencial de financiamiento integrado dentro del ecosistema de microcréditos.
- Febrero de 2026: Funding Circle integró Google Pay para su tarjeta de crédito empresarial Cashback y sus productos FlexiPay, ampliando las capacidades de billetera digital tras la integración de Apple Pay en enero de 2026. Esto mejora la aceptación, la comodidad del usuario y los pagos en tiempo real para los productos de crédito de las PYME. La integración acelera la adopción del cashback y del financiamiento flexible dentro de los ecosistemas de billeteras digitales y refuerza el posicionamiento competitivo en los préstamos a PYME.
- Enero de 2026: Funding Circle finalizó un acuerdo para la venta de su negocio en Estados Unidos a iBusiness Funding por 33 millones de libras esterlinas, lo que implica la cesión de su licencia SBLC. La reconfiguración cambia directamente la presencia de Funding Circle en EE. UU. y su estatus de licencia regulatoria. El movimiento reorienta la estrategia regional hacia mercados rentables y podría reasignar capital y riesgo en los préstamos transfronterizos a PYME.


Mercado de Micro Préstamos Alcance del informe y metodología de investigación
Definición y cobertura del mercado
En esta metodología, el mercado abarca el valor total de los microcréditos desembolsados y vigentes a través de prestamistas formales y semiformales, tanto en prestatarios de consumo como microempresariales, medido en USD nominales en las regiones y canales cubiertos.
Exclusiones del alcance: el préstamo informal entre particulares, las subvenciones que no constituyen préstamos y las transferencias puramente caritativas quedan excluidas cuando no se estructuran como crédito reembolsable.
Descripción general de la segmentación
- Por Institución
- Bancos
- Instituciones de Microfinanzas (IMF) y Otros
- Por Usuarios Finales
- Empresas
- Minorista (Consumidores)
- Por Canal
- En Línea
- Fuera de Línea
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Benelux (Bélgica, Países Bajos y Luxemburgo)
- Países Nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia)
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Sudeste Asiático (Singapur, Indonesia, Malasia, Tailandia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para enmarcar el contexto de demanda y oferta del que depende el microcrédito, antes de incorporar cifras al modelo. Revisamos indicadores públicos de inclusión financiera y finanzas de los hogares, además de normas de préstamo que determinan quién puede solicitar crédito y qué se puede ofrecer en cada mercado.
Las fuentes se tomaron de organismos públicos y referencias sectoriales de reputación, como el Banco Mundial (Global Findex y datos del sector financiero), los indicadores de acceso financiero del FMI, publicaciones del BIS y de bancos centrales nacionales sobre condiciones de crédito, estadísticas de la OCDE cuando resultaba pertinente, y comunicados de reguladores de cada país sobre prestamistas no bancarios. También utilizamos informes anuales de empresas, presentaciones a inversionistas y estados financieros auditados para interpretar la combinación de productos, las tendencias de cartera y los rendimientos reportados. Para verificaciones cruzadas, se consultaron suscripciones pagas de datos financieros de empresas, bases de datos de patentes y registros de importación o exportación a nivel de envíos cuando ayudaron a validar las tendencias de incorporación impulsadas por dispositivos y las señales de escala operativa. Esta lista de investigación documental es solo ilustrativa, y se utilizaron muchas otras fuentes adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de los préstamos de bajo monto debería contabilizarse como microcrédito en la práctica, y con qué rapidez la originación digital está desplazando la combinación de canales. Conversamos con prestamistas, especialistas en riesgo y suscripción, líderes de operaciones de campo y actores del ecosistema en las regiones clave, de modo que las brechas en los datos documentales pudieran cubrirse y los supuestos pudieran someterse a prueba de estrés antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 15% | APAC: 43% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 31% | EMEA: 36% |
| Actores más pequeños: 15% | Gerentes: 54% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción descendente (top-down) en la que se utilizan indicadores de acceso financiero y profundidad crediticia para reconstruir un conjunto direccionable de préstamos pequeños por región, que luego se filtra según los tamaños de ticket de microcrédito, la combinación de prestatarios y la penetración de canales formales. A continuación, corroboramos los totales mediante aproximaciones ascendentes (bottom-up) selectivas, como consolidaciones de carteras de prestamistas muestreados, verificaciones de canal entre desembolsos en línea y fuera de línea, y controles de coherencia de precio medio de venta (ASP) multiplicado por volumen, donde los datos son consistentes.
Los insumos clave utilizados en el modelo incluyen los rangos de tamaño promedio de ticket de microcrédito, el número de prestatarios activos y el comportamiento de préstamos recurrentes, la adopción de incorporación digital, las tendencias de morosidad y castigo que afectan la oferta sostenible, y la división entre uso de consumo y de microempresa. Debido a que algunas geografías no publican series limpias de microcrédito todos los años, las brechas se gestionaron mediante indicadores proxy, como cambios en la inclusión financiera, la dirección del acceso móvil y a internet, y las tendencias de cartera reportadas por los prestamistas, que luego se ajustan durante las llamadas con expertos.
Para la previsión, primero se utiliza el análisis de escenarios para reflejar diferentes trayectorias del ciclo de crédito, seguido de una verificación de tendencia ARIMA más ligera sobre el movimiento histórico del mercado cuando se dispone de series temporales. La trayectoria final de la previsión se establece solo después de que nuestros supuestos sobre el cambio de canal, el crecimiento de prestatarios y la calidad de la cartera se alinean con lo que observan los encuestados primarios sobre el terreno.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como las carteras de préstamos reportadas, la dirección del crecimiento de prestatarios y las condiciones crediticias a nivel regional, y luego cualquier valor atípico se rastrea hasta el supuesto específico que causó el salto. Se realiza una segunda revisión por parte de un analista para garantizar que la lógica de unidades, el manejo de divisas y los factores de crecimiento sean coherentes entre regiones y en la narrativa final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurre un cambio material, como modificaciones regulatorias, restricciones de financiamiento o un evento repentino de calidad de cartera que altera el comportamiento de desembolso. Antes de la entrega, un analista realiza una revisión actualizada de las últimas publicaciones públicas y notas primarias para que los clientes reciban la visión más actual que podamos respaldar.
Comparación del dimensionamiento del mercado de microcréditos de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el microcrédito a menudo difieren porque el límite entre las microfinanzas, los préstamos a pequeñas empresas y el crédito digital al consumo más amplio no se traza de la misma manera por parte de cada editor. Las diferencias también se derivan de cómo se contabilizan los canales en línea, de cómo se sincroniza la conversión de divisas, y de si las estimaciones se basan más en carteras de préstamos reportadas o en conjuntos de demanda modelados.
Las divulgaciones de carteras de préstamos reportadas y los indicadores de acceso financiero son los controles que mantienen la estimación de Mordor Intelligence vinculada a la actividad de microcrédito formal y semiformal, en lugar de derivar hacia préstamos no garantizados adyacentes que superan los tamaños de ticket típicos del microcrédito. También aparecen brechas cuando una estimación utiliza una trayectoria de crecimiento de prestatarios agresiva, o cuando los supuestos de morosidad no se actualizan después de un cambio en el ciclo de crédito, lo que puede inflar las expectativas de desembolso sostenible.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 236,18 mil millones de USD (2025) | |
| Publicación Sectorial A | 50,24 mil millones de USD (2025) | Utiliza una definición más estrecha que parece centrarse en los microcréditos impulsados por plataformas y modelos digitales específicos, lo que puede excluir a las instituciones de microfinanzas tradicionales y los volúmenes de microcrédito liderados por bancos. |
| Editor Sectorial B | 16,10 mil millones de USD (2024) | Probablemente limita el alcance a geografías o tipos de producto seleccionados y puede tratar el microcrédito como una categoría fintech de nicho, lo que reduce la base de préstamos contabilizada en comparación con una visión más amplia de préstamos formales y semiformales. |
En conjunto, la dispersión se explica principalmente por lo que se incluye como microcrédito y por cuánto de la base de prestamistas tradicionales se captura en el cálculo. Nuestro enfoque mantiene explícitas las reglas de alcance y luego vincula el modelo a señales observables de prestatarios y carteras, lo que facilita que la cifra final sea reproducible y auditable con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de microcréditos?
El mercado de microcréditos está valorado en 260.800 millones de USD en 2026 y se proyecta que alcance los 428.300 millones de USD en 2031.
¿Qué región tiene la mayor cuota del mercado de microcréditos?
Asia-Pacífico lidera con el 43,20% de la cuota del mercado de microcréditos en 2025, impulsado por grandes poblaciones sin acceso a servicios bancarios y políticas de inclusión favorables.
¿Por qué los préstamos a empresas son el segmento de usuario final dominante?
Los préstamos a empresas capturaron el 65,10% del mercado de microcréditos en 2025 porque las microempresas representan la mayoría de los empleadores en las economías emergentes y buscan soluciones flexibles de capital de trabajo que los bancos convencionales a menudo no pueden proporcionar.
¿Cuál es la región de más rápido crecimiento en el Mercado de Microcréditos?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de previsión (2026-2031).
¿Qué región tiene la mayor cuota en el Mercado de Microcréditos?
En 2025, Asia-Pacífico representa la mayor cuota de mercado en el Mercado de Microcréditos.
¿Qué tan rápido está creciendo el canal en línea en el mercado de microcréditos?
Se prevé que las originaciones de microcréditos en línea crezcan a una CAGR del 14,19% hasta 2031 a medida que las plataformas centradas en dispositivos móviles amplían su alcance e integran el crédito en el comercio digital.
¿Cuáles son los principales riesgos que enfrenta el sector de microcréditos?
Los aumentos del riesgo de cartera pospandemia, los topes de tasas y las nuevas regulaciones de protección al consumidor representan desafíos a corto plazo al presionar los márgenes y elevar los costes de cumplimiento.
¿Cómo están influyendo las consideraciones ESG en los microcréditos?
Los fondos de impacto y vinculados a criterios ESG suministran capital concesional a los prestamistas que demuestran resultados sociales o ambientales medibles, fomentando el crecimiento de los productos de microcrédito enfocados en género y los productos de microcrédito verde.
Última actualización de la página el:



