
Tamaño y Participación del Mercado de Agencias de Crédito de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
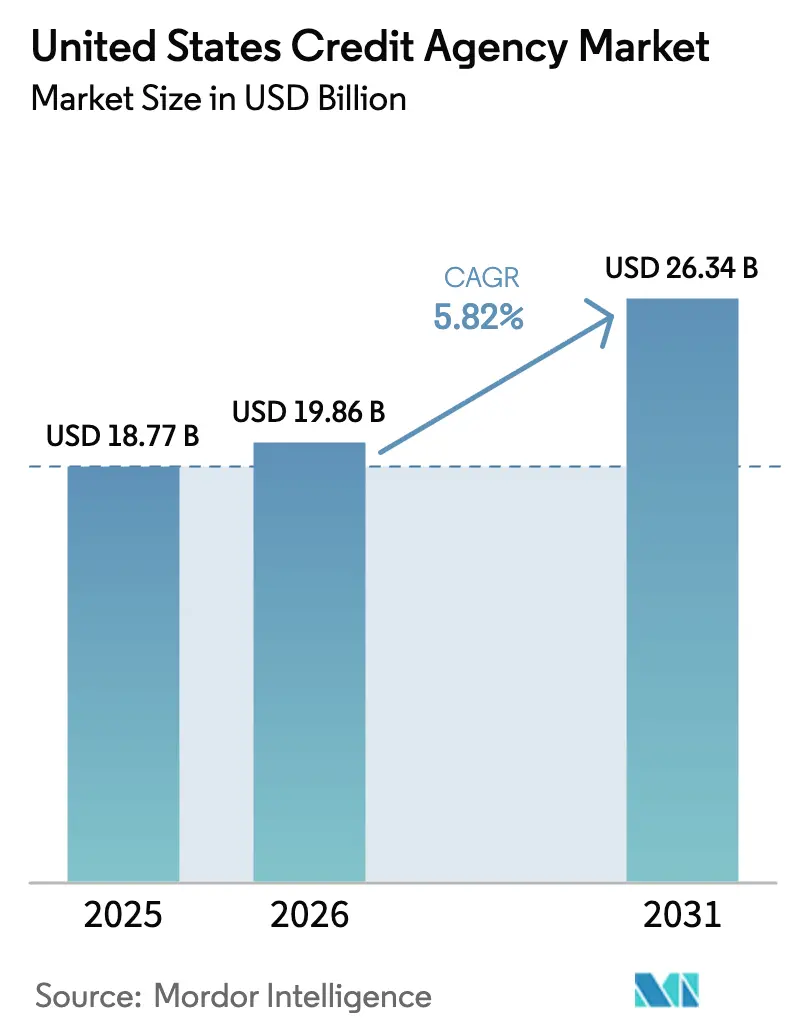
| Tamaño del mercado en el año base (2025) | 18.77 Mil millones de dólares |
| Tamaño del Mercado (2026) | 19.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 26.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.82 % |
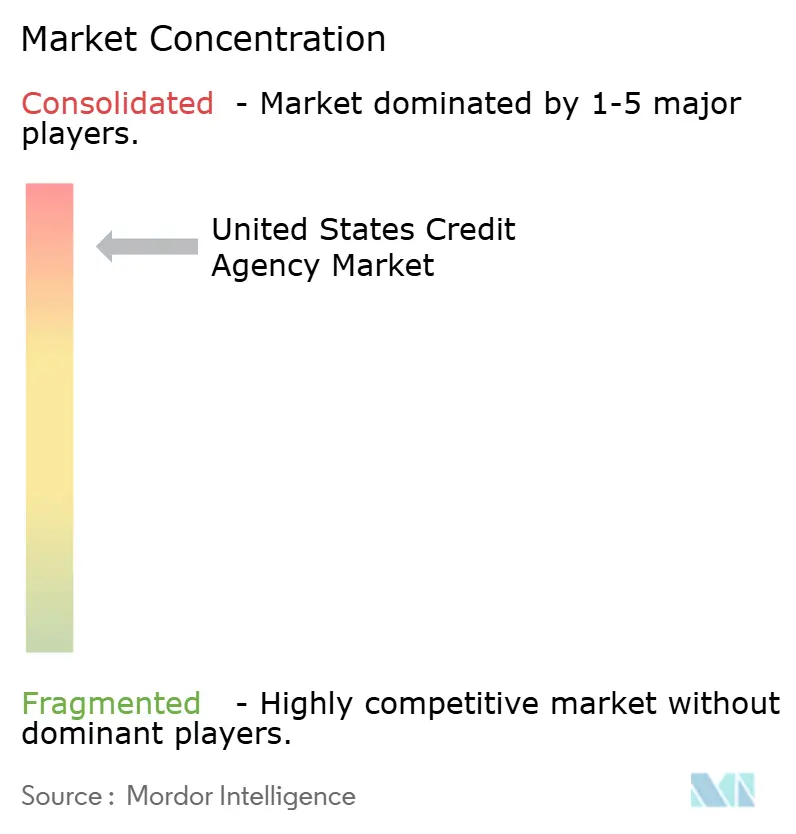
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agencias de Crédito de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de agencias de crédito de los EE. UU. fue valorado en USD 18,77 mil millones en 2025 y se estima que crecerá desde USD 19,86 mil millones en 2026 hasta alcanzar USD 26,34 mil millones en 2031, a una CAGR del 5,82% durante el período de previsión (2026-2031). El crecimiento está impulsado por una demanda estable de préstamos, el mayor uso de datos alternativos y los servicios de monitoreo por suscripción, que compensan los costos de cumplimiento derivados de las nuevas regulaciones de la Oficina de Protección Financiera del Consumidor (CFPB) y la Agencia Federal de Financiamiento de la Vivienda (FHFA). Los prestamistas están adoptando modelos de aprendizaje automático que incorporan pagos de alquiler y facturas de servicios públicos, creando nuevas fuentes de ingresos al tiempo que satisfacen las exigencias regulatorias de transparencia algorítmica. La propuesta de la CFPB sobre corredores de datos y las leyes estatales de privacidad están elevando los costos, pero empujan a los bancos y empresas de tecnología financiera hacia archivos de primera parte de las agencias con protecciones de la Ley de Informe de Crédito Justo (FCRA). Los modelos de entrega nativos en la nube reducen la latencia, permitiendo aprobaciones instantáneas y apoyando la estabilidad de precios a medida que los contratos de triple agencia migran a formatos de doble combinación en la suscripción hipotecaria. El mercado está altamente concentrado, con las cinco principales agencias aprovechando su escala para invertir en inteligencia artificial (IA), adquirir plataformas especializadas y combinar protección de identidad con servicios de crédito. Ejemplos clave incluyen la adquisición de Discover por parte de Capital One, el lanzamiento de OneTru por TransUnion y el proceso de adquisiciones de Experian. El crecimiento regional varía: el Sur ancla el volumen con una amplia base de prestatarios, el Oeste impulsa la innovación a través de la demanda de tecnología financiera, y el Noreste se enfoca en análisis intensivos en cumplimiento normativo para baja variabilidad en incumplimientos.
Conclusiones Clave del Informe
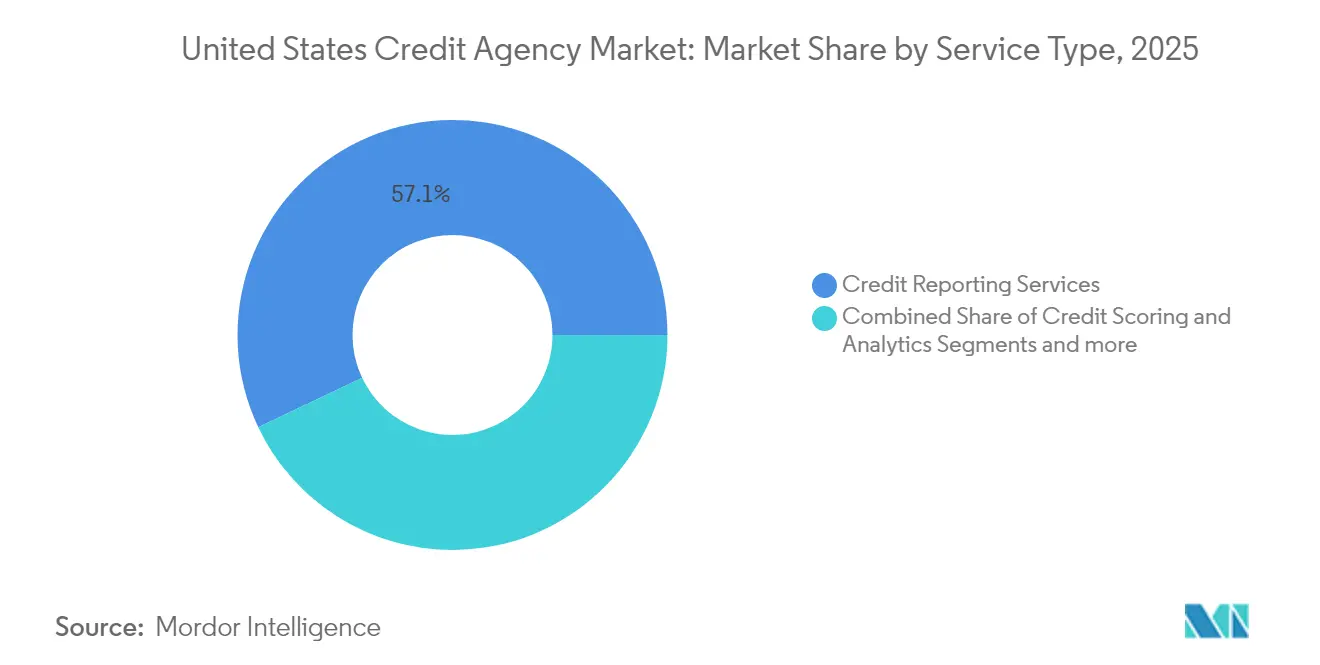
- Por tipo de servicio, los Servicios de Reporte de Crédito representaron el 57,05% de la participación del mercado de agencias de crédito de los Estados Unidos en 2025, mientras que se proyecta que Puntuación de Crédito y Análisis crecerá a una CAGR del 6,69% hasta 2031.
- Por industria de usuario final, los Servicios Financieros representaron el 38,33% del tamaño del mercado de agencias de crédito de los Estados Unidos en 2025; Medios y Tecnología lidera la expansión futura con una CAGR del 8,47%.
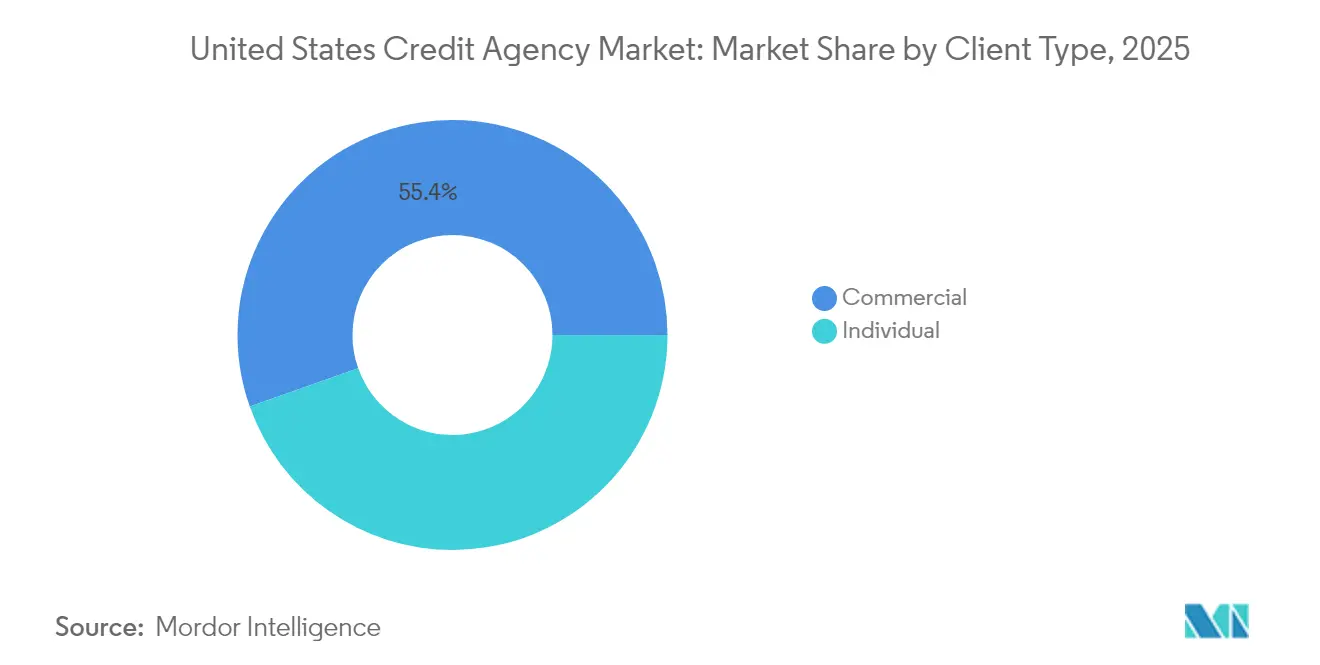
- Por tipo de cliente, los clientes Comerciales representaron el 55,40% del tamaño del mercado de agencias de crédito de los Estados Unidos en 2025, mientras que los servicios Individuales avanzan a una CAGR del 6,22%.
- Por geografía, el Sur capturó el 37,75% de la participación de ingresos del mercado de agencias de crédito de los Estados Unidos en 2025; la CAGR del 6,98% de la región Oeste hasta 2031 la convierte en el área de crecimiento más rápido.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Insights del Mercado de Agencias de Crédito de los Estados Unidos
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Puntuación de datos alternativos impulsada por IA | +1.2% | Nacional, ganancias tempranas en el Oeste y el Noreste | Mediano plazo (2-4 años) |
| Volúmenes crecientes de préstamos Compra Ahora Paga Después (CAPD) y de tecnología financiera | +0.9% | Nacional, enfoque urbano | Corto plazo (≤ 2 años) |
| Impulso regulatorio para modelos de crédito inclusivos | +0.8% | Nacional, centros de cumplimiento en el Noreste | Largo plazo (≥ 4 años) |
| Expansión de datos crediticios para pequeñas empresas | +0.7% | Nacional, fuerte en el Sur y el Medio Oeste | Mediano plazo (2-4 años) |
| Desaparición de corredores de datos | +0.6% | California y el Noreste | Mediano plazo (2-4 años) |
| Plataformas de agencias nativas en la nube | +0.5% | Nacional, liderado por el Oeste | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Puntuación de Datos Alternativos Impulsada por IA
Los motores de aprendizaje automático ingieren registros de alquiler, servicios públicos y uso de telefonía móvil para puntuar a los prestatarios con historial crediticio limitado, proporcionando a los prestamistas una cobertura más amplia al tiempo que satisfacen los objetivos de equidad de la CFPB. Citigroup estima que la IA podría elevar las ganancias bancarias globales en USD 170 mil millones para 2028, con las mejoras en la suscripción crediticia suministrando gran parte de ese beneficio adicional [1]Citigroup, "Potencial de Ganancias de la IA en la Banca," citigroup.com . Las agencias están aprovechando estratégicamente activos de datos previamente inexplotados para desbloquear nuevas oportunidades de ingresos y mejorar su posicionamiento en el mercado. También están introduciendo informes integrales de riesgo de modelos que proporcionan un análisis en profundidad de los mecanismos de control de sesgos, garantizando el cumplimiento de los estándares regulatorios en evolución. Al priorizar la transparencia en sus operaciones, estas agencias fortalecen su capacidad para mitigar los riesgos regulatorios y mantener la credibilidad en el mercado. Además, este enfoque consolida su papel como facilitadores esenciales de la implementación responsable de la IA dentro de la industria crediticia.
Volúmenes Crecientes de Préstamos Compra Ahora Paga Después (CAPD) y de Tecnología Financiera
Apple comenzó a suministrar operaciones de Pago Posterior a Experian en marzo de 2024, señalando un cambio de las cuotas fuera de los libros contables a obligaciones crediticias completamente reportadas [2]Experian PLC, "Comunicado de Prensa sobre Reporte de Datos de Apple Pay Later," experian.com . La investigación de la CFPB muestra que casi uno de cada cinco usuarios de Compra Ahora Paga Después (CAPD) no realizó un pago en 2024, creando demanda de los prestamistas por supervisión y previsión de pérdidas de nivel de agencia. Las agencias empaquetan atributos de CAPD en puntuaciones especializadas que rastrean la utilización de pago en cuatro cuotas y las renovaciones, y luego revenden esa información a los emisores de tarjetas que combaten la erosión de cuota de mercado. Los paneles de control directo al consumidor permiten a los prestatarios monitorear el historial de CAPD, generando tarifas de suscripción mientras se alivian las cargas de disputas. La evidencia temprana sugiere que los datos de CAPD reportados elevan el FICO promedio entre 10 y 12 puntos para los usuarios puntuales, ampliando el acceso a las líneas de crédito convencionales.
Impulso Regulatorio para Modelos de Crédito Inclusivos
La FHFA exigirá archivos de doble combinación y migrará a FICO 10T más VantageScore 4.0 en el cuarto trimestre de 2025, obligando a los prestamistas a reevaluar la combinación de agencias y el poder predictivo [3]Agencia Federal de Financiamiento de la Vivienda, "Cronograma de Implementación de Puntuación de Crédito y Doble Combinación," fhfa.gov . El esquema de diciembre de 2024 de la CFPB amplía la cobertura de la FCRA a los corredores de datos, canalizando la demanda hacia las agencias con flujos de trabajo de propósito permisible ya establecidos. Las prohibiciones estatales sobre deudas médicas inferiores a USD 500 requieren filtros de supresión dinámicos que mantengan la exactitud de los archivos en todas las jurisdicciones. Las agencias con arquitecturas nativas en la nube pueden actualizar las reglas de exclusión en tiempo casi real, convirtiendo el cumplimiento en un servicio de valor añadido. La puntuación inclusiva alinea los intereses comerciales con los objetivos de política pública, apoyando el crecimiento continuo incluso a medida que se vislumbran límites a las tarifas.
Expansión de Productos de Datos Crediticios para Pequeñas Empresas
La Sección 1071 de la Ley Dodd-Frank obliga a los prestamistas a recopilar datos demográficos y geográficos sobre los solicitantes de crédito empresarial después de julio de 2025, creando nuevos flujos de datos que las agencias pueden depurar y analizar. Los estudios de FinRegLab destacan las persistentes brechas de financiamiento para las empresas de propiedad de minorías, lo que incentiva a las agencias a desarrollar puntuaciones alternativas basadas en flujo de caja y comercio electrónico. Los programas piloto iniciales realizados con bancos comunitarios en Texas demostraron una reducción significativa en el tiempo y el esfuerzo requeridos para las revisiones manuales de documentos, al tiempo que lograron un aumento en las tasas de aprobación para empresas recién establecidas. Las agencias fijan el precio de estos informes con una prima porque reducen el riesgo de litigios por préstamos justos y aceleran los tiempos de tramitación de préstamos. La diversificación hacia conjuntos de datos comerciales amortigua los ingresos frente a los ciclos de endeudamiento de los consumidores.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Intensificación de la legislación de privacidad de datos | -0.8% | California, Nueva York, Illinois | Mediano plazo (2-4 años) |
| Volatilidad de las tasas hipotecarias | -0.7% | Mercados de vivienda de alto costo | Corto plazo (≤ 2 años) |
| Plan de la CFPB de liberar el código fuente de las puntuaciones | -0.6% | Nacional | Largo plazo (≥ 4 años) |
| Escrutinio de precios de la triple agencia | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de la Legislación de Privacidad de Datos (Mosaico Estatal de los EE. UU.)
La expansión de la Ley de Derechos de Privacidad del Consumidor de California, el propuesto Proyecto de Ley de Equidad Digital de Nueva York y la Ley de Privacidad de Información Biométrica de Illinois imponen reglas distintas de consentimiento, retención y eliminación. Las agencias deben ejecutar flujos de trabajo paralelos que verifiquen la procedencia de los datos en las fronteras estatales, lo que incrementa el gasto en almacenamiento en la nube y auditorías de cumplimiento. Los retrasos en la conciliación de las solicitudes de exclusión voluntaria pueden desencadenar multas legales de hasta USD 7.500 por infracción, erosionando los márgenes de beneficio. Algunas agencias responden mediante el geofencing de productos sensibles o incluyendo recargos de privacidad en los contratos. Si bien las normas de privacidad reducen la amplitud de los datos, al mismo tiempo intensifican la demanda de los prestamistas por fuentes verificadas y conformes con la FCRA, compensando parcialmente la pérdida de volumen.
Volatilidad de las Tasas Hipotecarias que Amortigua los Volúmenes de Liquidación
Las tasas hipotecarias fijas a treinta años se mantuvieron cerca del 7% hasta principios de 2025, suprimiendo la actividad de refinanciamiento y reduciendo las consultas de triple combinación hasta en un 35% respecto a los máximos de 2021 [4]Banco de la Reserva Federal de Chicago, "Impacto de la Tasa Hipotecaria en las Consultas de Crédito," chicagofed.org . Una menor liquidación debilita los paquetes hipotecarios de alto margen que combinan informes, puntuaciones y verificaciones de fraude. Las agencias redirigen su atención comercial hacia líneas de capital inmobiliario, refinanciamientos con retiro de efectivo y préstamos de construcción para compensar el volumen perdido. Las empresas emergentes de tecnología financiera especializadas en interfaces de programación de aplicaciones (API) de comparación de tasas aún consumen datos de las agencias, pero negocian precios más ajustados, comprimiendo los rendimientos. A medida que las tasas se estabilicen, los préstamos de compra compensarán parcialmente la caída en los refinanciamientos, aunque la variabilidad sigue siendo un factor determinante para los ingresos a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Análisis Acelera la Combinación de Ingresos
Los Servicios de Reporte de Crédito captaron el 57,05% del mercado de agencias de crédito de los EE. UU., reforzando su posición como principal proveedor de datos para los prestamistas. Se proyecta que el segmento de Puntuación de Crédito y Análisis se expandirá a una CAGR del 6,69%, superando la tasa de crecimiento de los servicios de reporte tradicionales. Este crecimiento refleja un aumento notable en el segmento impulsado por el análisis del mercado de agencias de crédito de los EE. UU. Los factores clave que impulsan esta expansión incluyen los requisitos regulatorios de transparencia en IA, la proliferación de ofertas de Compra Ahora Paga Después (CAPD) y la mayor demanda de aprobaciones de crédito en tiempo real. Además, los servicios de Monitoreo por Suscripción y Protección de Identidad mitigan los riesgos asociados con los ciclos de préstamos. Estos servicios experimentan aumentos de demanda durante los eventos de violación de datos, garantizando flujos de ingresos estables.
A medida que los modelos de puntuación maduran, las agencias incorporan características conductuales como la volatilidad del gasto, la cadencia de los cheques de pago e indicadores de fraude geoespaciales, fortaleciendo el poder predictivo. Las agencias que implementan técnicas de aprendizaje federado preservan la privacidad del consumidor mientras entrenan redes, manteniendo el cumplimiento legal. El diferencial algorítmico propietario sustenta los precios premium, aunque los movimientos pendientes de la CFPB sobre transparencia algorítmica amenazan con erosionar esa ventaja. Para cubrirse, las agencias priorizan la propiedad exclusiva de datos: gravámenes de registros públicos, feeds de nómina y series de flujo de caja verificadas. La entrega en la nube reduce el costo de cómputo por consulta en aproximadamente un 25% y permite paquetes de pago por uso que atraen a empresas emergentes de tecnología financiera.


Por Usuario Final: Los Segmentos Verticales de Tecnología Impulsan la Demanda de la Próxima Ola
Los Servicios Financieros representaron una sustancial participación del 38,33% del tamaño del mercado de agencias de crédito de los EE. UU., consolidando su posición de liderazgo. El crecimiento en esta base se ralentiza a un ritmo moderado de dígitos medios a medida que las tarjetas de crédito y los préstamos de automóviles maduran. Por el contrario, los clientes de Medios y Tecnología —incluidas plataformas de transmisión, mercados de trabajo por encargo y proveedores de software como servicio— adquieren datos de las agencias a una CAGR del 8,47%, buscando verificación de identidad, análisis del intercambio de cuentas y puntuaciones de fraude en compras. Las reglas de selección de empleo emitidas bajo la Circular 2024-06 de la CFPB obligan a los grandes empleadores tecnológicos a exigir informes de grado FCRA para la contratación algorítmica, ampliando los volúmenes de pedidos.
Los proveedores de salud, las empresas de servicios públicos y las empresas de telecomunicaciones completan los casos de uso especializados con patrones de solicitud estables, particularmente para decisiones de depósito y planes de financiamiento de pacientes. Los programas de suscripción automotriz aprovechan las puntuaciones de las agencias para calibrar las penalidades por exceso de kilometraje. La creciente amplitud del sector emergente reduce el riesgo de concentración y empuja a las agencias a construir interfaces de programación de aplicaciones (API) modulares adaptadas a cada segmento vertical. El éxito en la venta cruzada depende de integrar los datos una sola vez, de modo que cada producto adicional incurra en costos marginales en lugar de proyectos a medida. Esta escala desbloquea un mayor apalancamiento operativo y amortigua la presión sobre los precios en los segmentos heredados de la industria de agencias de crédito de los Estados Unidos.
Por Tipo de Cliente: Las Suscripciones Individuales Elevan los Márgenes
Las entidades Comerciales aún consumen el 55,40% de los ingresos de 2025, pero la categoría Individual crece más rápido al 6,22% hasta 2031 a medida que el temor a la privacidad y la alfabetización en puntuación crediticia se difunden. Las agencias convierten los derechos regulatorios de divulgación de archivos en aplicaciones freemium que ofrecen de forma ascendente el monitoreo de puntuaciones, análisis de la red oscura y seguros contra robo de identidad. Las mejoras en la experiencia del cliente —controles de bloqueo con un solo clic, actualizaciones semanales de VantageScore y consejos gamificados sobre salud crediticia— mantienen la tasa de abandono por debajo del 2% mensual. El valor de vida del cliente aumenta porque los servicios adicionales, como los motores de comparación de tasas de préstamos y los rastreadores de CAPD, profundizan la participación de cartera.
Los clientes Comerciales siguen siendo indispensables para las consultas masivas de datos que generan economías de escala; sin embargo, presionan por concesiones en las tarifas en medio de la presión regulatoria para reducir las comisiones de los prestatarios. Las agencias responden agrupando módulos de fraude, Conozca a su Cliente (KYC) y antilavado de dinero que elevan el ingreso promedio por unidad mientras enmascaran las caídas en los precios de lista. La expansión individual ancla así la resiliencia general de los márgenes en el mercado de agencias de crédito de los Estados Unidos.
Análisis Geográfico
Los estados del Sur captaron el 37,75% de los ingresos de las agencias en 2025, impulsados por la afluencia de población, la sólida originación hipotecaria y las extensas redes de bancos comunitarios. Florida y Texas muestran un crecimiento de dos dígitos en las solicitudes de préstamos de tecnología financiera, y los prestamistas en esos estados adquieren análisis de flujo de caja mejorados para acomodar patrones de empleo no tradicionales. La inflación inmobiliaria en Atlanta, Miami y Dallas intensifica el riesgo de choque de pago, lo que impulsa la demanda de reglas de puntuación con reconocimiento de ubicación. Las agencias también se asocian con universidades regionales para probar feeds de datos de pago de alquiler, anticipándose a los mandatos de inclusividad de la CFPB.
La región Oeste, si bien actualmente domina la facturación, se proyecta que logre una tasa de crecimiento anual compuesto (CAGR) significativa del 6,98% para 2031. La Ley de Derechos de Privacidad del Consumidor de California empuja a las empresas hacia las API de agencias con privacidad por diseño, lo que permite a las agencias cobrar primas de cumplimiento. Las empresas emergentes de Silicon Valley integran herramientas de decisión en fracciones de segundo en las ofertas financieras dentro de las aplicaciones, consumiendo llamadas de alta frecuencia a las agencias que elevan los recuentos de transacciones. Oregón y Washington contribuyen como centros de comercio electrónico que utilizan la verificación de identidad para detener la apropiación de cuentas. La adopción occidental de conjuntos de datos de alquiler, suscripción y compra ahora paga después proporciona un terreno fértil para nuevas variantes de puntuación ajustadas a los flujos de caja de la economía por encargo.
El Noreste combina una profundidad histórica en servicios financieros con un bajo riesgo de morosidad. La proximidad regulatoria acelera los programas piloto sobre puntuación de IA explicable; las agencias organizan grupos de usuarios de riesgo de modelos en Nueva York y Massachusetts para obtener retroalimentación antes del despliegue a nivel nacional. La demanda del Medio Oeste sigue siendo moderada pero estable. Los bancos comunitarios que navegan por las transiciones industriales adquieren archivos comerciales de agencias enriquecidos con historiales de pago a proveedores que evalúan la resiliencia de los pequeños fabricantes. Estos diversos patrones regionales permiten a las agencias adaptar los niveles de precios y profundidad de datos, maximizando la captura de valor en el mercado de agencias de crédito de los Estados Unidos.
Panorama regulatorio
El mercado de agencias de crédito de Estados Unidos opera principalmente bajo la Fair Credit Reporting Act (FCRA) y sus normas de implementación en el Regulation V, con la Consumer Financial Protection Bureau (CFPB) y la Federal Trade Commission (FTC) actuando como los principales supervisores federales. La CFPB ha mantenido un enfoque regulatorio sostenido mediante normativas, supervisión y acciones de cumplimiento, incluida la definición y persecución de la supervisión de participantes de mayor tamaño en el mercado de informes al consumidor (Federal Register, agosto de 2025), junto con acciones continuas relacionadas con la reinvestigación de disputas, la exactitud y los controles de propósito permisible (incluida la acción de la CFPB contra Equifax en enero de 2025 y la actividad litigiosa contra Experian a partir de agosto de 2025).
Los desarrollos de política tanto a nivel federal como estatal continúan afectando el contenido de los archivos, la puntuación y los mecanismos de distribución. Un punto de inflexión notable en 2025 fue la anulación de la norma de la CFPB sobre deuda médica por parte del Tribunal de Distrito de EE. UU. para el Distrito Este de Texas (11 de julio de 2025), lo que pone de relieve la sensibilidad legal de los mandatos de supresión de archivos y la necesidad operativa de una lógica de cumplimiento sensible a la jurisdicción. Otros puntos de presión incluyen el diálogo federal en curso sobre la preferencia (preemption) de la FCRA respecto a las leyes estatales (Federal Register, octubre de 2025) y el seguimiento adicional en materia de cumplimiento por parte de la FTC, incluida una decisión y orden modificada contra Dun & Bradstreet a principios de 2026, que refuerza aún más la necesidad de un cumplimiento documentado en materia de calidad y gobernanza de datos.
Análisis de la cadena de valor
La cadena de valor comienza con la adquisición de datos de los proveedores de información, incluidos bancos, emisores de tarjetas, prestamistas fintech, originadores/administradores de hipotecas, agencias de cobro de deudas y proveedores de servicios públicos o de telecomunicaciones, con flujos de trabajo de suministro estandarizados comúnmente alineados con formatos de la industria como Metro 2. Las agencias de crédito luego ingieren, realizan la resolución de identidad, normalizan y hacen coincidir los registros con archivos de consumidores o empresas, y aplican controles de gobernanza que respaldan las obligaciones de la FCRA relacionadas con la exactitud, el propósito permisible y la reinvestigación de disputas. Estos pasos con alta carga de cumplimiento no son funciones secundarias, sino que determinan el costo de servicio y ayudan a diferenciar a las agencias cuando los clientes enfrentan mayores exigencias de auditoría.
Aguas abajo, las agencias empaquetan informes de crédito, puntuaciones y análisis mediante archivos por lotes, portales web y, cada vez más, orquestación basada en API hacia las plataformas de decisión de los prestamistas para la suscripción, KYC, detección de fraude y control de AML. La capa de entrega se conecta con los sistemas de originación de préstamos de los prestamistas y motores de decisión de terceros, donde el rendimiento de enrutamiento y latencia puede afectar la conversión y el abandono en los canales digitales. Por el lado del consumidor, la distribución también depende de la gestión segura del acceso y de los flujos de trabajo de disputas, ya que las divulgaciones de archivos, los bloqueos (freezes) y el monitoreo por suscripción deben gestionarse de manera que se preserve la calidad del archivo mientras se escalan los servicios directos al consumidor.
Panorama Competitivo
Los cinco actores nacionales —Equifax, Experian, TransUnion, Dun & Bradstreet y LexisNexis Risk Solutions— dominan los ingresos principales del mercado, lo que resulta en un estatus de oligopolio casi de manual. Su dominio está reforzado por vastos conjuntos de datos históricos, integraciones con prestamistas y certificaciones de cumplimiento que crean formidables barreras de entrada. El Director de la CFPB, Rohit Chopra, calificó al grupo como un "cártel de agencias de crédito" tras observar que los precios de los informes se cuadruplicaron desde 2022. Este escrutinio acelera las actualizaciones de las plataformas diseñadas para mostrar registros de auditoría, paneles de control de sesgos y seguimiento de resolución de disputas.
Los movimientos estratégicos subrayan la expansión vertical. La adquisición de Monevo por parte de TransUnion en abril de 2025 integra la precalificación instantánea en su nube OneTru, capturando ingresos por referencias mientras refuerza las trincheras de datos. Equifax invierte fuertemente en Soluciones para la Fuerza Laboral para realizar ventas cruzadas de verificación de ingresos a medida que los prestamistas adoptan las normas de capacidad de pago. Experian implementa puntuaciones de rendimiento de Compra Ahora Paga Después (CAPD), integrándolas con las ofertas convencionales de FICO para mantenerse relevante entre las demografías más jóvenes. Dun & Bradstreet explota los conjuntos de datos de la Sección 1071 para renovar su modelo PAYDEX para pequeñas empresas. LexisNexis integra gravámenes de registros públicos con líneas de crédito de consumidores, dotando a las aseguradoras de perspectivas combinadas de propiedad y crédito.
La intensidad competitiva gira en torno a la latencia, la explicabilidad del modelo y la profundidad de los activos alternativos, más que en el simple recuento de archivos. La migración a la nube reduce los tiempos de respuesta promedio por debajo de los 300 milisegundos y disminuye el costo marginal de los nuevos atributos de datos. Las agencias que logran tiempos de respuesta por debajo del segundo ganan contratos de finanzas integradas con aplicaciones de tecnología financiera. Sin embargo, la concentración alimenta el debate antimonopolio; los posibles casos de conducta anticompetitiva podrían exigir la portabilidad de datos o medidas correctivas en los precios. Las agencias se preparan mediante el cabildeo en materia de ciberseguridad y destacando la reducción del riesgo sistémico que proporcionan.
Líderes de la Industria de Agencias de Crédito de los Estados Unidos
Equifax Inc.
Experian PLC
TransUnion
Dun & Bradstreet Holdings
Fair Isaac Corp. (FICO)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La competencia en la puntuación hipotecaria y los cambios en los flujos de trabajo de informes están creando un espacio en blanco a corto plazo para las agencias y proveedores de puntuación que puedan operacionalizar la elección de modelos mientras preservan la auditabilidad. El movimiento de la FHFA hacia archivos de fusión bimodal (bi-merge) y la ruta de adopción de FICO 10T y VantageScore 4.0 respaldan la demanda de soporte de migración estructurado como producto, incluida la documentación de gobernanza de modelos, la explicabilidad de los códigos de razón y herramientas de validación para prestamistas, así como atributos de crédito alternativo que pueden mejorar la toma de decisiones dentro de conteos limitados de consultas a las agencias. En 2026, la actividad del mercado en torno a la disponibilidad de datos de FICO Score 10T para el ecosistema de las GSE refuerza aún más el valor comercial de los conjuntos de datos de desempeño histórico y las herramientas de validación vinculadas a la suscripción hipotecaria.
Un segundo ámbito de oportunidad es la expansión de los paquetes de identidad, fraude y datos alternativos dentro de expectativas más estrictas de privacidad y propósito permisible, especialmente a medida que el poder de fijación de precios y el uso de puntuaciones atraen más escrutinio (incluida una carta de supervisión del Senado a la FTC en marzo de 2026 sobre las prácticas de fijación de precios de FICO para las puntuaciones de crédito hipotecario). A medida que los prestamistas y las plataformas digitales reducen su dependencia de una única fuente de datos, las plataformas de orquestación que admiten la portabilidad de proveedores y el enrutamiento configurable en función del costo, la latencia y el riesgo pueden crear espacio para socios de agencias que ofrezcan atributos modulares y basados en API (alquiler, servicios públicos, nómina y otras señales de flujo de caja) respaldados por una sólida procedencia y controles de nivel FCRA. Con la presión regulatoria sobre los corredores de datos y el énfasis continuo en el suministro de datos verificado y conforme, los proveedores que puedan documentar el linaje de los datos y ofrecer registros de auditoría listos para disputas a gran escala tienen una ventaja de posicionamiento más clara.
Desarrollos recientes del sector
- Julio de 2026: Equifax firma un acuerdo definitivo para adquirir Círculo de Crédito en México por 750 millones de USD. La expansión transfronteriza fortalece la presencia regional y el foso de datos de Equifax al ingresar a un mercado de información crediticia adyacente en América Latina.
- Julio de 2026: TransUnion lanza una mejora del informe de crédito hipotecario que integra TruVision ACA 2.0 de FactorTrust. La integración amplía las capacidades de datos alternativos para la toma de decisiones hipotecarias y mejora la precisión de la suscripción, reforzando las integraciones con prestamistas y el posicionamiento competitivo en análisis hipotecario.
- Abril de 2026: Declaración de Equifax sobre el anuncio de la FHFA/HUD que permite el uso de VantageScore 4.0 y FICO 10T para la suscripción de hipotecas aseguradas por la FHA. La aceptación regulatoria de múltiples modelos de puntuación amplía las opciones de los prestamistas en programas hipotecarios respaldados por el gobierno y aumenta la competencia entre los modelos de puntuación.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados en Estados Unidos por servicios de agencias de crédito que ayudan a los prestamistas y otros usuarios a evaluar el riesgo crediticio y la identidad. Incluye información crediticia, servicios relacionados con la puntuación y productos de monitoreo vendidos a empresas y consumidores.
Exclusiones de alcance: excluye productos de inteligencia de mercado no crediticia que no dependen de información de riesgo basada en archivos de crédito, junto con herramientas de suscripción interna de bancos que no se venden como servicio.
Descripción general de la segmentación
- Por Tipo de Servicio
- Servicios de Reporte de Crédito
- Puntuación de Crédito y Análisis
- Monitoreo de Crédito y Protección de Identidad
- Por Usuario Final
- Directo al Consumidor
- Gobierno y Sector Público
- Salud
- Servicios Financieros
- Software y Servicios Profesionales
- Medios y Tecnología
- Automotriz
- Telecomunicaciones y Servicios Públicos
- Comercio Minorista y Comercio Electrónico
- Otros Segmentos Verticales
- Por Tipo de Cliente
- Individual
- Comercial
- Por Geografía
- Noreste
- Medio Oeste
- Sur
- Oeste
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para el primer corte del modelo, nos basamos en información pública que ancla lo que hacen las agencias de crédito, cómo se regulan y cómo fluye la demanda desde los préstamos y el uso de datos en Estados Unidos. Las fuentes comunes incluyen la Consumer Financial Protection Bureau para temas de informes de crédito, la Reserva Federal para las condiciones del crédito al consumidor, el Banco de la Reserva Federal de Nueva York para las tendencias de deuda y crédito de los hogares, y la Oficina del Censo de EE. UU. para el contexto macroeconómico y de actividad empresarial.
También revisamos informes anuales y presentaciones a inversores de participantes cotizados, junto con publicaciones de asociaciones comerciales y cobertura de prensa reputada que explican los cambios en la combinación de productos, como las suscripciones de monitoreo y los complementos relacionados con el fraude. Cuando están disponibles, se utilizan suscripciones a bases de datos de pago para datos financieros e inteligencia empresarial, además de bases de datos de patentes para rastrear cambios en las señales de puntuación, la verificación de identidad y los casos de uso de datos alternativos. La lista de fuentes anterior es solo ilustrativa, y se utilizaron muchas otras referencias públicas y de pago para recopilar, verificar y aclarar los insumos finales.
Entrevistas y encuestas primarias
Para validar lo observado en la investigación documental, realizamos entrevistas con expertos y encuestas estructuradas con proveedores de información crediticia, socios de datos y grupos compradores como prestamistas, aseguradoras, empresas de telecomunicaciones y administradores de propiedades. Dado que se trata de un mercado exclusivo de Estados Unidos, construimos cobertura en las principales regiones y tipos de clientes para poder verificar los precios, el comportamiento de renovación y cambios como el uso de bi-merge en hipotecas, y luego reflejarlos en el modelo de mercado.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 13% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 14% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan indicadores de actividad crediticia y demanda de préstamos para reconstruir el conjunto direccionable de uso de archivos de crédito, puntuación y monitoreo, que luego se traduce a dólares utilizando patrones de precios observados. Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como la consolidación de los ingresos de proveedores muestreados, la verificación de los rangos típicos de contratos por tipo de usuario final y la validación de los supuestos de volumen con retroalimentación de canales.
Los insumos clave incluyen las tendencias de consultas de crédito de consumidores y empresas, la combinación de casos de uso de los prestamistas (originación versus revisión de cuentas), la adopción de suscripciones de monitoreo entre los consumidores y la proporción de la toma de decisiones que utiliza archivos de agencias frente a datos de nicho. También tenemos en cuenta los efectos regulatorios y de cumplimiento que pueden cambiar la combinación de productos y los costos de entrega, junto con los cambios en los flujos de trabajo de suscripción hipotecaria que influyen en cuántas consultas a las agencias se realizan. Para la previsión, se utiliza un análisis de escenarios en torno a los ciclos de préstamos y la demanda de suscripción, y luego el caso base se alinea con el consenso de los expertos sobre cómo se espera que evolucionen la intensidad de uso y los precios en los próximos años. Cuando aparecen brechas de abajo hacia arriba para participantes privados más pequeños, cubrimos las piezas faltantes con supuestos conservadores de ingresos por cliente que se verifican en llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados del modelo se triangulan frente a señales independientes, como los volúmenes de préstamos, la dirección de las consultas de crédito y las divulgaciones financieras públicas, y luego se revisan línea por línea cualquier variación importante antes de la aprobación final. También realizamos verificaciones para detectar saltos inusuales en los precios implícitos o cambios repentinos de participación de mercado, y si estos no están respaldados por un evento de mercado claro, se revisan los supuestos y se vuelve a contactar a los expertos.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando cambios regulatorios materiales, lanzamientos importantes de productos o movimientos abruptos del ciclo de crédito alteran significativamente las perspectivas. Antes de la entrega, completamos una revisión final para que las cifras publicadas reflejen la información más reciente disponible y definiciones consistentes.
Tamaño del mercado de agencias de crédito de Estados Unidos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los servicios de agencias de crédito de Estados Unidos pueden diferir porque los estudios definen el conjunto de servicios de manera distinta, eligen diferentes años base y aplican diferentes supuestos de precios y volumen en los casos de uso de prestamistas y consumidores. Las diferencias también surgen de cómo las firmas tratan las suscripciones de monitoreo, los complementos de identidad y fraude, y el momento de actualización utilizado cuando nuevas regulaciones o ciclos de préstamos cambian la demanda.
El software de puntuación de crédito vendido como producto independiente queda fuera del alcance de Mordor Intelligence en este caso, lo que reduce el total en comparación con estimaciones que agrupan plataformas de puntuación y análisis de riesgo más amplios en el mismo conjunto de ingresos. Un segundo factor de brecha es cómo se modelan los cambios en los flujos de trabajo hipotecarios, ya que algunas estimaciones mantienen los volúmenes de consultas estables, mientras que otras ajustan explícitamente por la adopción de bi-merge y los cambios de política de los prestamistas. El manejo de la moneda y la inflación también puede modificar los totales, especialmente cuando se llevan adelante referencias de precios más antiguas sin volver a verificarlas con los compradores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 19,86 mil millones de USD (2026) | |
| Consultora regional A | 14,36 mil millones de USD (2024) | Utiliza un año base anterior y una interpretación de servicios más restringida que parece subestimar el monitoreo por suscripción del consumidor y los flujos de ingresos relacionados con el valor agregado de identidad en el mismo período. |
| Publicación especializada B | 17,73 mil millones de USD (2024) | Aplica una etiqueta más amplia para los servicios de agencias de crédito, pero se basa en supuestos generalizados de crecimiento de préstamos, con un ajuste menos explícito para los cambios en la combinación de consultas y las actualizaciones de precios de contratos por tipo de usuario final. |
En conjunto, la diferencia refleja principalmente qué líneas de ingresos se contabilizan y con qué rapidez se actualizan los supuestos de precios y uso cuando cambia el ciclo de crédito. Al mantener los insumos vinculados a señales observables de consultas y préstamos, y luego poner a prueba los montos implícitos con verificaciones de proveedores y compradores, el tamaño del mercado puede replicarse y explicarse de manera directa para fines de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de agencias de crédito de los Estados Unidos para 2031?
Se prevé que el mercado alcance USD 26,34 mil millones para 2031, creciendo a una CAGR del 5,82%.
¿Qué tipo de servicio está creciendo más rápido?
Puntuación de Crédito y Análisis lidera con una CAGR del 6,69% hasta 2031, ya que los prestamistas buscan herramientas de evaluación de riesgos impulsadas por IA.
¿Por qué se espera que la región Oeste supere a las demás?
La expansión del sector tecnológico y las estrictas leyes de privacidad de datos impulsan un crecimiento de CAGR del 6,98% en el Oeste, aumentando la demanda de soluciones avanzadas de cumplimiento y datos alternativos.
¿Cómo afectará el requisito de doble combinación de la FHFA a las agencias?
Reduce la dependencia de la triple agencia, recompensando a las agencias que puedan demostrar mayor precisión predictiva bajo los modelos FICO 10T y VantageScore 4.0.
¿Qué papel juegan los datos de CAPD en los ingresos de las agencias?
El reporte de operaciones de CAPD, como lo hizo Apple con Pay Later, amplía los archivos de crédito de los consumidores y permite a las agencias vender nuevos productos de análisis a los prestamistas que monitorean el riesgo de cuotas a corto plazo.
¿Las suscripciones individuales se están volviendo más importantes?
Sí. Los paquetes de protección de identidad y monitoreo de crédito para consumidores se están expandiendo a una CAGR del 6,22%, añadiendo una fuente de ingresos de mayor margen más allá de los clientes institucionales.
Última actualización de la página el:



