
Tamaño y Participación del Mercado de Tarjetas de Crédito
Análisis del Mercado de Tarjetas de Crédito por Mordor Intelligence
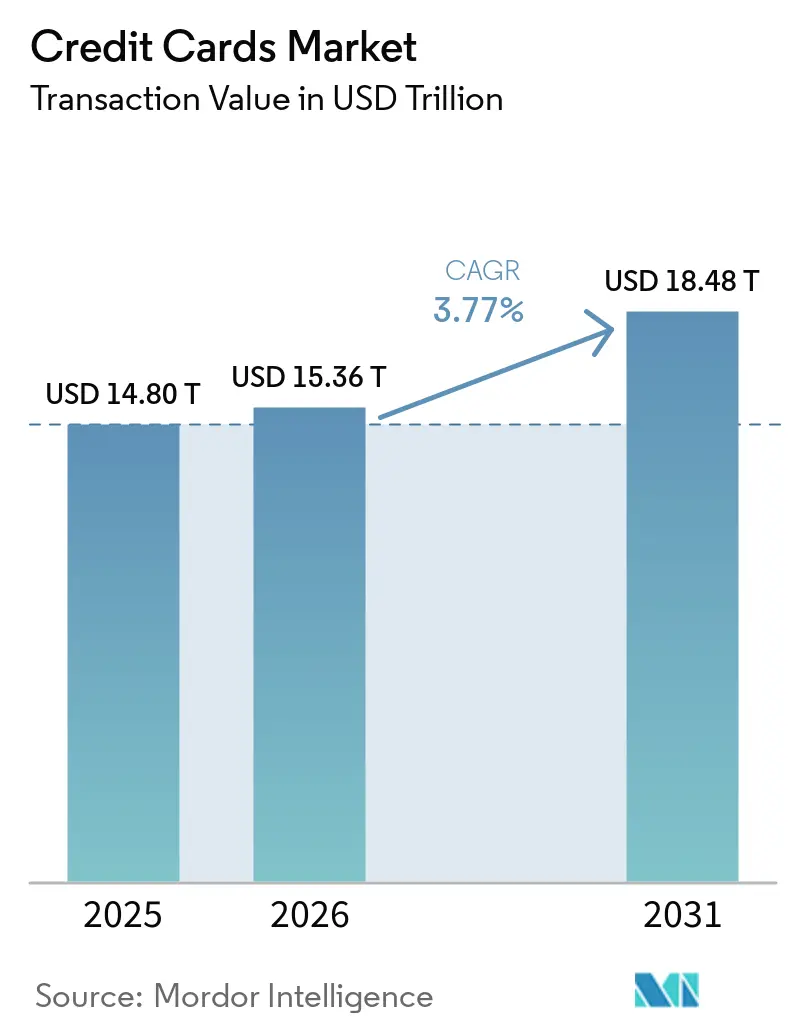
El tamaño del mercado de tarjetas de crédito se estima en 15,36 billones de USD en 2026 y se proyecta en 15,94 billones de USD en 2027, alcanzando 19,33 billones de USD para 2032, con un crecimiento a una CAGR del 3,93% entre 2027 y 2032.
La aceptación sin contacto y las credenciales almacenadas amplían las ocasiones de pago que una relación crediticia puede atender, incluido el gasto habitual en Singapur. Las tarjetas comerciales digitales añaden una propuesta que vincula la administración de pagos con la capacidad de endeudamiento para compradores empresariales. Los operadores establecidos están ampliando sus carteras premium y de marca compartida, aumentando la especificidad que un competidor emergente necesita ofrecer como alternativa útil. Los límites de comisiones y las condiciones crediticias más estrictas moderan el beneficio comercial de una mayor aceptación, haciendo que el uso continuo de compras y el crédito sostenible sean fundamentales para una propuesta de tarjeta viable.
Conclusiones Clave del Informe
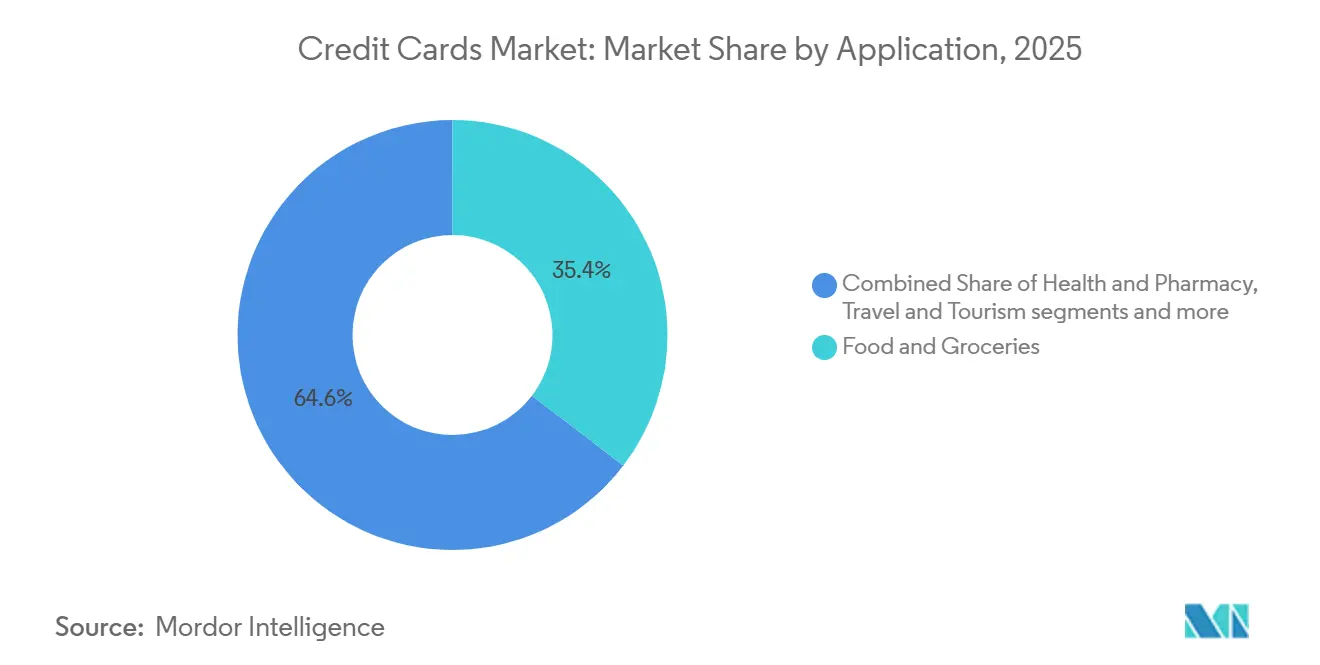
- Por aplicación, alimentos y comestibles representaron una participación del 35,18% en el mercado de tarjetas de crédito en 2026, mientras que se prevé que viajes y turismo sea el segmento de mayor crecimiento, con una CAGR del 6,25% entre 2027 y 2032.
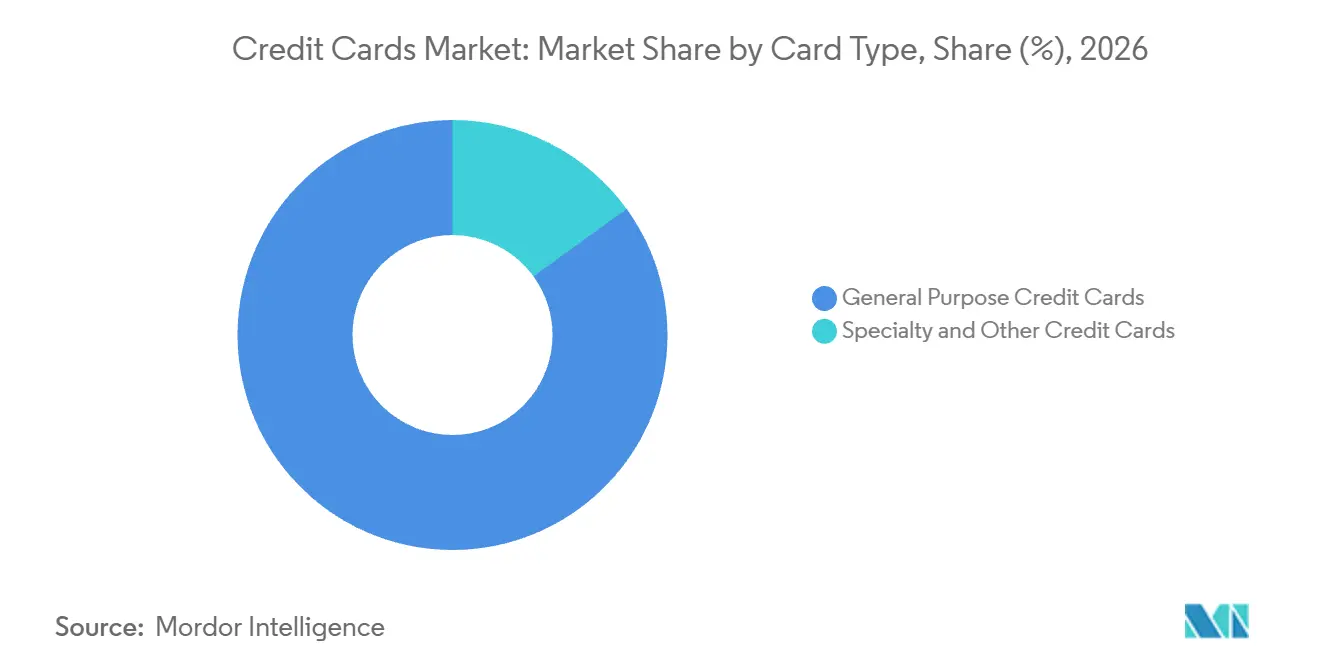
- Las tarjetas de crédito de uso general lideraron el desglose por tipo de tarjeta con una participación del 84,98% en el tamaño del mercado de tarjetas de crédito en 2026, mientras que se prevé que las tarjetas de crédito especializadas y otras se expandan más rápidamente, con una CAGR del 4,5% entre 2027 y 2032.
- Entre los formatos de tarjeta, las tarjetas físicas representaron una participación del 89,83% en 2026, con las tarjetas digitales previstas para crecer más rápidamente, con una CAGR del 6,95% entre 2027 y 2032.
- Por proveedor, la participación del 52,08% de Visa en 2026 lideró la categoría, mientras que se prevé que otros proveedores crezcan más rápidamente, con una CAGR del 5,2% entre 2027 y 2032.
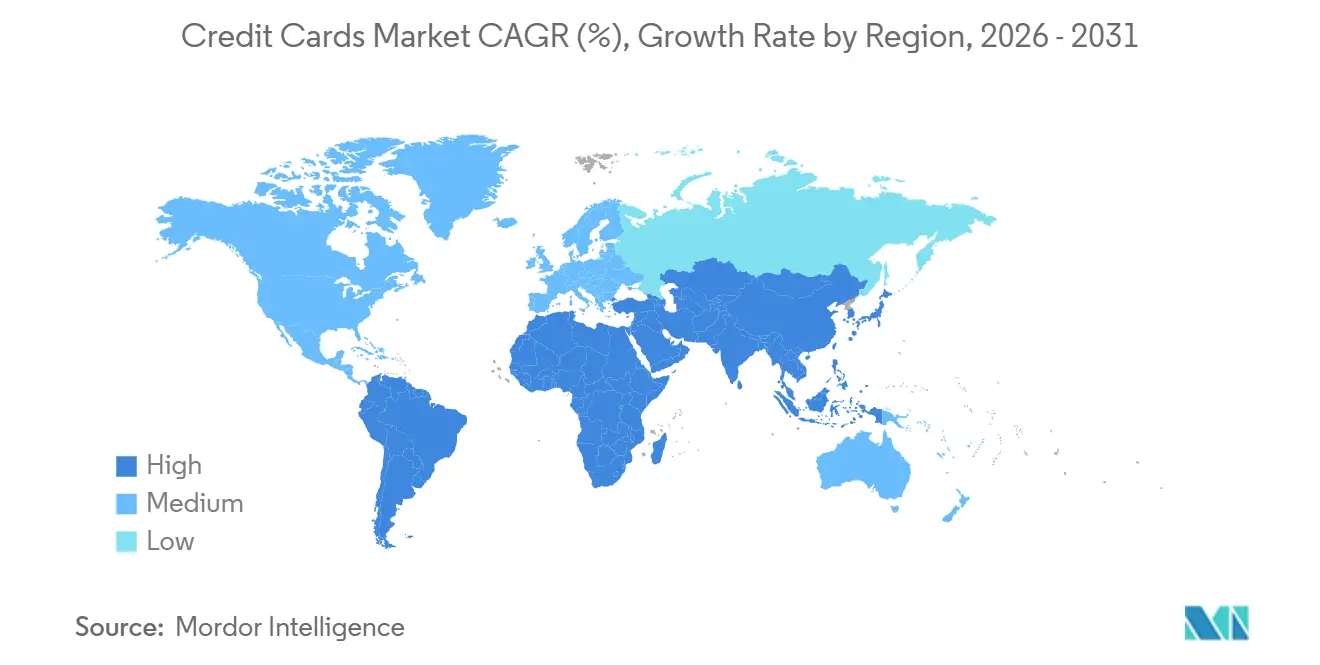
- Geográficamente, América del Norte lideró con una participación del 45,54% en 2026, y se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 4,42% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La ubicuidad del pago sin contacto impulsa el gasto con tarjeta presente (penetración del pago por aproximación, transporte público, comercio minorista) | +1.2% | Estados Unidos y Singapur | Corto plazo (≤ 2 años) |
| La tokenización de red y las claves de acceso mejoran las tasas de autorización y reducen el fraude en transacciones sin tarjeta presente | +1.3% | Europa y Asia-Pacífico, excluidos Bangladesh, Bután, India y Nepal | Corto plazo (≤ 2 años) |
| Las carteras digitales y suscripciones financiadas con tarjeta amplían los volúmenes de tarjeta registrada | +1.1% | Estados Unidos y Europa, excluida Rusia | Mediano plazo (2-4 años) |
| El comercio electrónico transfronterizo y la recuperación del turismo respaldan transacciones de alto rendimiento | +1% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los pagos a plazos con tarjeta (BNPL del emisor/red) recuperan volúmenes de pago diferido | +0.6% | Catar | Mediano plazo (2-4 años) |
| SoftPOS/Pago por aproximación en iPhone amplía la aceptación en pymes en nichos con uso intensivo de efectivo | +0.4% | Estonia, Letonia, Lituania, Mónaco y Noruega | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La ubicuidad del pago sin contacto impulsa el gasto con tarjeta presente (penetración del pago por aproximación, transporte público, comercio minorista)
La aceptación en el transporte público puede convertir una tarjeta de pago en una credencial de tarifa sin necesidad de un saldo de valor almacenado independiente. Visa señaló que la penetración del pago por aproximación había superado el 80% de las transacciones presenciales domésticas de su red a nivel mundial en el primer trimestre fiscal de 2026, en todos los productos de tarjeta. A partir del 15 de mayo de 2025, la Autoridad de Transporte Terrestre de Singapur permitió a los viajeros utilizar tarjetas American Express elegibles por aproximación para pagar las tarifas del transporte público.[1] Los productos elegibles incluían tarjetas de crédito, cargo, débito y prepago emitidas por American Express o sus socios en todo el mundo. Los viajeros podían pagar sin registrar previamente las tarjetas ni recargar una tarjeta de transporte independiente, con los cargos registrados como transacciones minoristas. Con el pago por aproximación representando la mayoría de las transacciones presenciales domésticas de Visa en el primer trimestre fiscal de 2026, la aceptación en el transporte público conecta ese método de pago consolidado con los desplazamientos habituales de los titulares de tarjetas elegibles.
La tokenización de red y las claves de acceso mejoran las tasas de autorización y reducen el fraude en transacciones sin tarjeta presente
Los comerciantes en línea se benefician cuando las credenciales seguras pueden alcanzar una decisión de autorización sin rechazos innecesarios en el proceso de pago. Los datos de VisaNet mostraron tasas de autorización un 4,8% más altas para las credenciales tokenizadas que para las de número de cuenta principal en transacciones globales de tarjetas de crédito y débito sin tarjeta presente durante enero a diciembre de 2025. A partir del 18 de abril de 2026, Visa exigió a los emisores compatibilidad con las transacciones de clave de acceso de pago, incluidas las inscripciones iniciadas por el comerciante, en Europa y su región de Asia-Pacífico, excluidos Bangladesh, Bután, India y Nepal. Los emisores no deben rechazar sistemáticamente estas solicitudes, sujeto a evaluación transacción por transacción. En conjunto, la protección de credenciales y el soporte del emisor pueden ayudar a los comerciantes a convertir un intento de compra existente en un pago con tarjeta autorizado.
Las carteras digitales y suscripciones financiadas con tarjeta amplían los volúmenes de tarjeta registrada
Las facturas recurrentes hacen que la relación de pago almacenada sea comercialmente relevante más allá de una única compra en línea. La encuesta de 2025 patrocinada por American Express realizada por KUBRA encontró que el 59% de los encuestados identificó las suscripciones, como las de servicios de streaming, entre las facturas pagadas con mayor frecuencia con tarjetas de crédito. La encuesta en línea tomó una muestra aleatoria de 1.028 adultos estadounidenses mayores de 18 años que se identificaron como responsables del pago de facturas e hipotecas. En septiembre de 2025, la tarjeta registrada y el botón de pago en cartera digital representaron conjuntamente el 84% de las transacciones de comercio electrónico sin tarjeta presente aprobadas y procesadas por Visa en todos los productos de tarjeta, excluidos Rusia, China y Visa Direct en Perú. La tarjeta registrada abarcó credenciales tokenizadas y no tokenizadas. La oportunidad competitiva del emisor es retener la credencial de financiación almacenada incluso cuando una cartera digital proporciona el proceso de pago visible.
El comercio electrónico transfronterizo y la recuperación del turismo respaldan transacciones de alto rendimiento
Las compras transfronterizas ofrecen a los emisores una vía de crecimiento vinculada al gasto internacional en lugar de únicamente a la distribución doméstica de tarjetas. Visa reportó un crecimiento interanual del 13% en volumen transfronterizo en dólares constantes en los 3 meses finalizados el 30 de junio de 2026. La medida incluyó tarjetas de crédito, débito y otros instrumentos de pago de marca Visa, con un crecimiento del 12% excluyendo las transacciones intra-Europa. La base en dólares constantes hace que el incremento sea relevante para la actividad de gasto subyacente en lugar de únicamente para la conversión de tipos de cambio. El crecimiento del volumen transfronterizo superó el crecimiento del 10% del volumen total de pagos de la red en la misma base de dólares constantes, convirtiendo el uso internacional en la parte de mayor crecimiento del volumen de la red durante el trimestre.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los límites de intercambio y la regulación de comisiones de red comprimen la economía del emisor | -0.5% | Australia | Corto plazo (≤ 2 años) |
| El aumento de la morosidad y las cancelaciones de deuda endurecen la suscripción y las líneas de crédito | -0.7% | Estados Unidos | Corto plazo (≤ 2 años) |
| La fricción en la autenticación (SCA/3DS2.2) reduce la conversión del comercio electrónico en algunos mercados | -0.3% | Alemania | Mediano plazo (2-4 años) |
| Los pagos de cuenta a cuenta desplazan a las tarjetas en el pago de facturas y determinados sectores | -0.2% | Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los límites de intercambio y la regulación de comisiones de red comprimen la economía del emisor
La regulación de comisiones puede limitar tanto los ingresos por intercambio como los beneficios para el titular de la tarjeta que respaldan una propuesta de tarjeta. A partir del 1 de octubre de 2026, el Banco de la Reserva de Australia (RBA) redujo el límite de intercambio de tarjetas de crédito personales del 0,8% al 0,3% en las transacciones domésticas.[2] Bendigo Bank anunció una reducción en la acumulación de puntos Qantas en compras elegibles con la Tarjeta de Crédito Qantas Platinum Rewards a partir del 23 de noviembre de 2026, citando los cambios en las comisiones de pago del RBA. El límite de 20.000 puntos por período de estado de cuenta se mantendrá. El anuncio vincula la regulación de comisiones con la elección del emisor de los incentivos de compra, más allá de la comisión cobrada en una transacción individual. El coste comercial puede, por tanto, extenderse desde los ingresos por comisiones del emisor hasta la capacidad de la tarjeta para atraer gasto en compras elegibles.
El aumento de la morosidad y las cancelaciones de deuda endurecen la suscripción y las líneas de crédito
La disponibilidad de crédito puede limitar el gasto con tarjeta incluso cuando la aceptación del pago no presenta obstáculos para el hogar. En el segundo trimestre de 2026, 3 de los 45 bancos estadounidenses encuestados reportaron un endurecimiento moderado de los estándares de aprobación de tarjetas de crédito al consumidor.[3] Por separado, 2 de los 45 encuestados reportaron un endurecimiento moderado de los límites de crédito en cuentas de tarjetas de crédito al consumidor nuevas o existentes. La primera restricción reduce el acceso en la solicitud, mientras que la segunda puede reducir el margen disponible para compras tras la aprobación. Estas son restricciones distintas para los emisores que buscan crecimiento en transacciones, ya que adquirir un cliente elegible no proporciona por sí mismo capacidad de endeudamiento adicional. Cuando un banco reduce el límite de una cuenta, el tope limita las compras en todos los comerciantes, independientemente de la amplitud de aceptación de la tarjeta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Gasto en Alimentación y Demanda de ViajesLos alimentos y comestibles representaron una participación del 35,18% en el tamaño del mercado de tarjetas de crédito en 2026, convirtiéndose en el segmento más grande. Visa reportó un gasto en alimentos y comestibles aproximadamente un 25% mayor en Egipto durante el período del 13 al 18 de febrero de 2026 en comparación con el período del 7 al 12 de febrero. Visa Consulting & Analytics elaboró su Monitor de Gasto Minorista a partir de un subconjunto de datos de VisaNet complementado con estimaciones basadas en encuestas para otros métodos de pago. Un incremento estacional tan breve ilustra cómo una aplicación minorista consolidada puede concentrar la demanda de pago en una ventana de calendario reducida. Para los emisores de tarjetas que atienden a compradores de comestibles en Egipto, capturar un repunte de gasto tan breve depende de tener cuentas utilizables antes de que se abra la ventana estacional.
Se prevé que viajes y turismo sea el segmento de mayor crecimiento, con una CAGR del 6,25% entre 2027 y 2032. Visa reportó un aumento en el gasto de visitantes internacionales con sus tarjetas premium en los Emiratos Árabes Unidos en diciembre de 2025. El Instituto de Economía de Mastercard también encontró que 5 de los 10 destinos con el mayor desplazamiento hacia el turismo corporativo frente al de ocio entre 2024 y 2025 se encontraban en Asia-Pacífico. Su índice combinó cambios en las participaciones corporativas del gasto en hoteles y restaurantes y de las reservas de vuelos, identificando un cambio en la combinación de viajes. Estos canales crean espacio para tarjetas orientadas a viajes que abordan el gasto de visitantes y los viajes corporativos a través de diferentes ocasiones de compra.

Por Tipo de Tarjeta:
Utilidad Amplia y Economía de SociosLas tarjetas de crédito de uso general representaron una participación del 84,98% en el mercado de tarjetas de crédito en 2026, convirtiéndose en el segmento más grande. Las tarjetas de crédito de uso general emitidas en Estados Unidos generaron 6,512 billones de USD en volumen de compras en 2025, un 6,1% más que en 2024. Su propósito económico es respaldar una relación crediticia reutilizable para compras en comerciantes no relacionados, permitiendo atender varias necesidades de gasto a través de una sola cuenta. Esa amplitud conecta la decisión de crédito del emisor con la relación global con el cliente en lugar de con una única compra en un comerciante o una asociación de marketing. Dado que una tarjeta de uso general puede atender a comerciantes no relacionados en una misma red, los emisores pueden diferenciarse a través de las condiciones crediticias y las recompensas en varias categorías de gasto.
Se prevé que las tarjetas de crédito especializadas y otras sean el segmento de mayor crecimiento, con una CAGR del 4,5% entre 2027 y 2032. ICICI Bank emite su tarjeta de crédito Amazon Pay en asociación con Amazon y Visa. La base de usuarios de la tarjeta creció un 15% interanual durante los primeros días del Amazon Great Indian Festival 2026 en India. En Estados Unidos, la remuneración de la cartera de marca compartida de Alaska creció un 10% en 2025, impulsada por Atmos Rewards y la tarjeta premium Summit Visa Infinite. Las marcas compartidas minoristas pueden llegar a los compradores durante eventos de compra concentrados, mientras que los programas de aerolíneas pueden conectar la economía de la tarjeta con una relación de fidelización continua.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Formato de Tarjeta:
Continuidad Física y Flujos de Trabajo DigitalesLas tarjetas físicas representaron una participación del 89,83% en 2026, convirtiéndose en el segmento más grande. Entre los residentes irlandeses, 1,62 millones de tarjetas de crédito físicas estaban en circulación en diciembre de 2025, un 2,21% más que en diciembre de 2024. El creciente parque irlandés mantiene la producción y distribución de tarjetas como actividades relevantes para las operaciones del emisor. En su presentación de febrero de 2026, el emisor estadounidense Synchrony señaló que su organización de soluciones de prestación de servicios supervisaba la personalización, distribución y entrega de tarjetas de crédito, con Fiserv proporcionando esos servicios de producción. La externalización de estas actividades separa la producción de la supervisión del emisor, haciendo que la relación con el proveedor especializado sea parte del mantenimiento de la entrega de tarjetas físicas.
Se prevé que las tarjetas digitales sean el segmento de mayor crecimiento, con una CAGR del 6,95% entre 2027 y 2032. El 9 de octubre de 2025, Citizens lanzó Citizens Edge, una tarjeta de crédito comercial estadounidense para empresas en fase de crecimiento y del mercado intermedio, en asociación con Mastercard. La oferta combinaba límites de crédito flexibles, opciones de tarjeta virtual segura y gestión integrada de viajes y gastos. Para los compradores empresariales, esta combinación puede conectar la capacidad de endeudamiento con la administración de los pagos de la empresa a través de la misma propuesta de tarjeta.
Por Proveedor:
Escala de Red y Propuestas de Tarjeta DiferenciadasVisa representó una participación del 52,08% en 2026, convirtiéndose en el segmento más grande. Los Programas de Crédito de Visa registraron 7,47 billones de USD en volumen de compras mundial en los 12 meses finalizados el 30 de junio de 2026, excluyendo el volumen de doble marca en Europa. Las instituciones financieras clientes ofrecen programas de crédito de marca Visa, conectando las propuestas de producto a nivel bancario con una red de pago compartida. Esa estructura permite que las relaciones con los emisores complementen la escala de transacciones a nivel de red en lugar de requerir que cada banco cree una red de pago independiente. Un banco que evalúe otra red debe, por tanto, comparar la propuesta distintiva de esa red con el acceso a un flujo consolidado de compras con tarjeta.
Se prevé que otros proveedores sean el segmento de mayor crecimiento, con una CAGR del 5,2% entre 2027 y 2032. JCB, cuyo negocio incluye operaciones de tarjetas de crédito y servicios relacionados, reportó 181,9 millones de titulares de tarjeta a marzo de 2026, incluidos otros productos relacionados con el pago. Esa franquicia de clientes ofrece una plataforma para el desarrollo de nuevos programas de tarjetas, convirtiendo el compromiso con el cliente en un activo competitivo junto con la propia red. Mastercard puso a disposición de los bancos de todo el mundo su nivel de tarjeta de crédito al consumidor World Legend el 15 de julio de 2025, con beneficios en restauración, entretenimiento y viajes. La selección del proveedor puede, por tanto, implicar diferentes combinaciones de la franquicia de clientes más amplia de un operador y una arquitectura de beneficios específica.
Análisis Geográfico
Mercado de Tarjetas de Crédito de América del Norte
América del Norte representó una participación del 45,54% en el mercado de tarjetas de crédito en 2026, convirtiéndose en la geografía más grande. En Canadá, las tarjetas de crédito lideraron los tipos de pago por volumen de transacciones en 2025, con 11.600 millones de transacciones, un 7% más interanual. Visa reportó 3,58 billones de USD en volumen de compras del programa de crédito en Estados Unidos para los 12 meses finalizados el 30 de junio de 2026, un 8,9% más que en los 12 meses anteriores, basándose en el procesamiento de la red e informes de clientes instituciones financieras. El elevado número de transacciones de Canadá hace que la escala de procesamiento sea fundamental, mientras que el flujo de compras Visa en Estados Unidos muestra el valor en dólares que los programas de crédito generan en la región.
Mercado de Tarjetas de Crédito en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 4,42% entre 2027 y 2032. El volumen provisional de pagos con tarjeta de crédito doméstica en India aumentó de 486,2 millones de transacciones en julio de 2025 a 605,3 millones en julio de 2026. La serie del Banco de la Reserva de India contabiliza únicamente las transacciones financieras domésticas, por lo que el incremento refleja el uso de tarjetas dentro de India y no los viajes al extranjero. Una propuesta basada en crédito doméstico utilizable puede, por tanto, abordar ese flujo directamente, mientras que una oferta dependiente exclusivamente de los viajes al extranjero atendería un propósito de pago más limitado.
En América del Sur, Itaú Unibanco reportó un mayor volumen de transacciones con tarjeta de crédito en sus actividades de emisión de tarjetas en 2025 en comparación con 2024. La actividad de emisión en Europa incluyó a Hanseatic Bank, con sede en Alemania, cuya facturación de productos de tarjeta de crédito en 2025 creció un 11,4% hasta 3,33 mil millones de EUR (3,76 mil millones de USD). En Oriente Medio y África, los bancos sudafricanos procesaron 950,365 millones de compras con tarjeta de crédito en 2025. Itaú vinculó el aumento de los ingresos por emisión al volumen de transacciones, mientras que las tarjetas exclusivamente habilitadas para crédito de Hanseatic hacen que la capacidad de crédito sea parte integral de su modelo especialista alemán. Al Etihad Payments, filial del Banco Central de los Emiratos Árabes Unidos, anunció en febrero de 2025 que la infraestructura del esquema doméstico Jaywan de los Emiratos Árabes Unidos estaba lista para su activación, con variantes de tarjeta de crédito previstas para uso en cajeros automáticos, puntos de venta y comercio electrónico.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de los emisores de tarjetas de crédito al consumidor con licencia. La cuestión operativa es cuánta libertad conserva un emisor para conceder crédito, mantener relaciones con los clientes y obtener ingresos del uso de la cuenta. Las obligaciones de seguimiento continuo y de cargos por financiación pueden afectar tanto a una propuesta de tarjeta como al trabajo necesario para administrarla.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | India | Emiratos Árabes Unidos |
|---|---|---|---|---|---|
| Autoridad principal | Oficina de Protección Financiera del Consumidor (CFPB) | Conselho Monetário Nacional (CMN) y Banco Central do Brasil | Autoridad de Conducta Financiera | Banco de la Reserva de India | Banco Central de los Emiratos Árabes Unidos |
| Instrumentos clave o dirección | Reglamento Z, 12 CFR 1026.51, para crédito al consumidor de extremo abierto no garantizado con vivienda; requisitos adicionales para solicitantes menores de 21 años | Ley 14.690, Artículo 28; presentaciones anuales de límites de cargos autorregulados para saldos de tarjetas rotativas y a plazos en acuerdos abiertos o cerrados | Obligaciones de seguimiento CONC 6.7.3AR; propuesta de simplificación de promociones de abril de 2026 que mantiene el Deber del Consumidor | Las directrices de elección de red excluyen a los emisores de redes propias autorizadas; el deber de elección del cliente también exime a los emisores con 1 millón o menos de tarjetas activas | Normas de Protección al Consumidor, cláusulas 2.1.3.20 y 7.1.5.14 |
| Efecto comercial | Considerar los ingresos o activos y las obligaciones actuales antes de abrir cuentas o aumentar límites; mantener políticas escritas razonables | Presentar límites de cargos por financiación anuales razonados para aprobación del CMN a través del Banco Central do Brasil | Supervisar el reembolso y la información relevante; actuar adecuadamente ante señales de dificultad financiera real o posible | Los emisores cubiertos no pueden aceptar acuerdos de red restrictivos; ofrecer a los nuevos clientes elegibles la elección de red y pueden ofrecer a los titulares existentes la elección en la próxima renovación | Explicar los costes del saldo; sin intereses ni cargos financieros cuando el nuevo saldo del estado de cuenta se paga íntegramente antes de la fecha de vencimiento, excluyendo los anticipos en efectivo |
| Atractivo actual de la política | Medio | Medio | Medio | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las valoraciones de Medio y Sin cambios para Estados Unidos equilibran las obligaciones de capacidad de pago con la agenda desregulatoria de enero de 2026 de la CFPB. La calificación Media de Brasil y la dirección de Endurecimiento reflejan las presentaciones anuales de límites de cargos y el mandato provisional más amplio de crédito responsable del 25 de septiembre de 2026, bajo revisión del Congreso el 20 de octubre de 2026. Las valoraciones de Medio y Sin cambios del Reino Unido reflejan las obligaciones de seguimiento de tarjetas, mientras que la propuesta de simplificación de promociones de abril de 2026 mantendría las obligaciones del Deber del Consumidor. La calificación Alta de India refleja la elección del emisor entre redes, y la calificación Media de los Emiratos Árabes Unidos refleja las protecciones de costes de saldo, con direcciones de Sin cambios ancladas en sus marcos de elección de red y protección al consumidor.
Etapas de la Cadena de Valor
Esta comparación sigue la emisión de tarjetas de crédito, el procesamiento de comerciantes y la ejecución de la red, separando la actividad de cada participante de sus ingresos. En el flujo típico de comisiones de tarjetas de crédito en Estados Unidos, el banco del comerciante o adquirente paga el intercambio al emisor, mientras que los procesadores o adquirentes reciben comisiones por servicios que incluyen el enrutamiento de transacciones. El modelo más amplio de transacciones con tarjeta de Visa sitúa la autorización, compensación y liquidación entre consumidores, instituciones emisoras y adquirentes, y vendedores. Estas distinciones son importantes porque una única compra puede respaldar varias relaciones de servicio sin que la red sea el prestamista.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Emisión de tarjetas de crédito y relación con la cuenta | Emisores de tarjetas estadounidenses como JPMorgan Chase y Wells Fargo & Co. | Ingresos por intercambio del emisor procedentes del adquirente del comerciante | La provisión de crédito debe ajustarse a la capacidad de reembolso de la cuenta | Alinear los límites de la cuenta con la evaluación de reembolso |
| Procesamiento de comerciantes y adquisición | Procesadores como Global Payments; adquirentes de comerciantes integrados como American Express | Comisiones del procesador o adquirente por enrutamiento y servicios relacionados | Las excepciones en las transacciones pueden interrumpir la administración de pagos del comerciante | Mantener la gestión de excepciones y la capacidad de resolución de contracargos |
| Autorización, compensación y liquidación de la red | Redes de pago como Visa | Puede obtener ingresos por servicios, procesamiento de datos, transacciones internacionales u otros conceptos en transacciones de marca Visa | Coordinación entre los puntos de emisión, adquisición y comerciante | Supervisar las transferencias de transacciones y conciliar los registros de liquidación |
| Fuente: Mordor Intelligence | ||||
Los ingresos de los proveedores dependen, en consecuencia, de diferentes capacidades, desde la provisión de crédito hasta la gestión de excepciones y la coordinación de la red. El trabajo de procesamiento de Global Payments incluye la resolución de contracargos, otorgando a los servicios de back-office un papel junto con la autorización inicial. En el modelo de Visa, el adquirente paga al vendedor el importe de la compra menos el descuento del comerciante, conectando la ejecución de la transacción con la liquidación al comerciante.
Panorama Competitivo
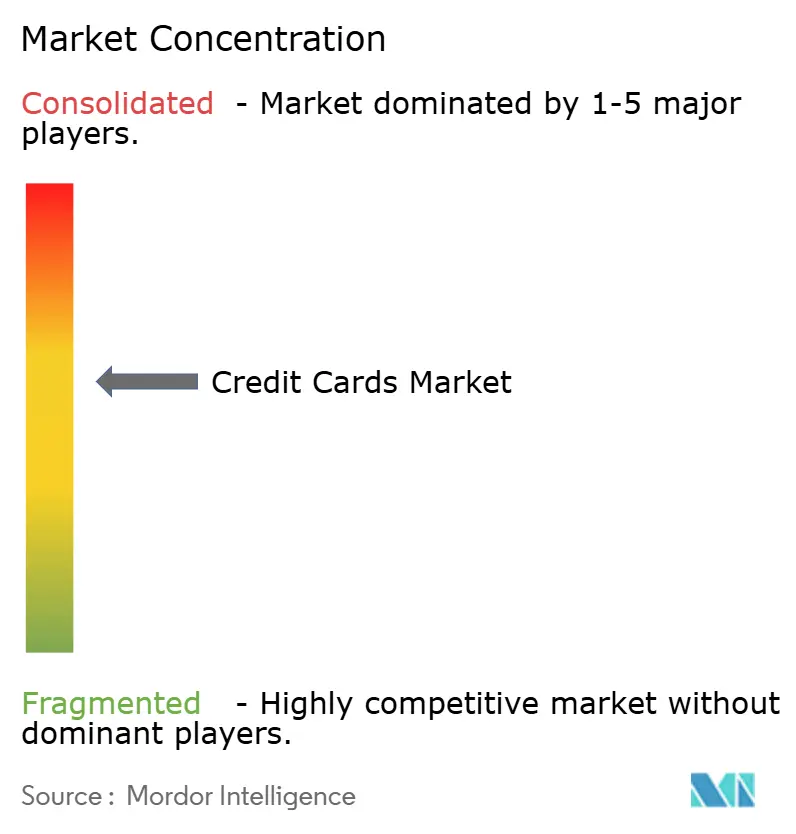
La competencia tiene una capa de red concentrada y un conjunto más amplio de franquicias de emisión, haciendo que el modelo de negocio sea tan relevante como la escala. Wells Fargo & Co., JPMorgan Chase, Citigroup, American Express y Bank of America compiten a través de negocios de tarjetas consolidados. Los ingresos por tarjetas de crédito de Wells Fargo crecieron un 8% en 2025, con 186 mil millones de USD en volumen de compras y 52.900 millones de USD en saldos medios de préstamos. American Express combinó actividades de emisión de tarjetas y de red en productos de crédito y cargo, y reportó 455.800 millones de USD en negocio facturado en el segundo trimestre de 2026, un 9% más interanual. Esa combinación ofrece a los emisores diferentes formas de respaldar las relaciones con los titulares de tarjetas, con la escala de crédito y una franquicia de transacciones integrada ofreciendo bases competitivas distintas.
La amplitud de la cartera ofrece a los operadores establecidos una forma de competir por varias necesidades del titular de la tarjeta antes de que un competidor emergente pueda establecer una especialidad limitada. Las acciones de JPMorgan Chase en 2025 incluyeron la renovación de las tarjetas Sapphire Reserve, United y Southwest, y el lanzamiento de Sapphire Reserve for Business. Citi anunció Strata Elite para viajes y restauración premium el 28 de julio de 2025, y lanzó una tarjeta de crédito de recompensas de viaje de nivel medio con American Airlines y Mastercard el 19 de octubre de 2025. Las introducciones premium y de nivel medio de Citi sitúan diferentes niveles de recompensas de viaje dentro de la cartera de un mismo emisor, haciendo que la elección del nivel de beneficio de un competidor sea tan relevante como su elección de socio aerolínea.
La competencia en tarjetas de crédito también depende del margen ajustado al riesgo, medido como los ingresos después de los gastos por intereses y las cancelaciones netas de deuda en relación con los préstamos medios. Bank of America reportó 377.800 millones de USD en volumen de compras con tarjeta de crédito en 2025 en sus carteras de consumo de Banca al Consumidor y Gestión Global de Patrimonio e Inversiones. Su margen ajustado al riesgo de tarjetas aumentó 8 puntos básicos en 2025, principalmente por un mayor margen de interés neto y menores cancelaciones netas de deuda, parcialmente compensados por menores ingresos por comisiones. Los mayores volúmenes de compras pueden ampliar una franquicia, pero las pérdidas crediticias y la compresión de comisiones determinan cuánto de esa actividad respalda ingresos sostenibles para el emisor. Donde los reguladores limitan el intercambio, como Australia ha hecho para las tarjetas de crédito personales domésticas, el margen del emisor depende más del rendimiento crediticio que de los ingresos por comisiones.
Líderes de la Industria de Tarjetas de Crédito
-
Wells Fargo & Co.
-
JPMorgan Chase
-
Citigroup
-
American Express
-
Bank of America
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tarjetas de Crédito Empresas cubiertas en este informe
- Visa
- Mastercard
- American Express
- Discover
- China UnionPay
- JPMorgan Chase
- Citigroup
- Bank of America
- Capital One
- Barclays
- HSBC
- Wells Fargo & Co.
- ICBC
- HDFC Bank
- SBI Cards and Payment Services
- Rakuten Card
- Nubank
- Itaú Unibanco
- Banco Santander
- Emirates NBD
Oportunidades Clave para los Participantes del Mercado
Esta comparación considera la distribución vinculada al comercio minorista, el acceso selectivo a la primera tarjeta y el uso más amplio de tarjetas de uso general entre los compradores estadounidenses. Synchrony lanzó un programa de tarjetas de crédito de uso general y de marca privada con OnePay en Walmart en septiembre de 2025, actuando como emisor mientras Mastercard proporcionaba la red de uso general. La tarjeta de marca privada complementaria estaba restringida a compras en Walmart. En 2025, el 46% de los adultos estadounidenses con ingresos familiares inferiores a 25.000 USD tenía una tarjeta de crédito, en comparación con el 97% de aquellos con ingresos familiares de 100.000 USD o más.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Distribución fintech minorista para tarjetas de uso general | Un modelo emisor-fintech-minorista se volvió operativo en 2025 | Compradores minoristas que buscan una relación de pago de uso general | Desarrollar programas con socios minoristas y fintech adicionales | Asegurar asociaciones de distribución y una propuesta de tarjeta útil | Emisores de tarjetas, socios fintech y redes de uso general |
| Acceso selectivo a la primera tarjeta | La brecha de titularidad de 2025 identifica una audiencia potencial junto al modelo de distribución minorista | Solicitantes solventes en hogares estadounidenses de ingresos más bajos | Adaptar los límites de crédito iniciales y las condiciones a la capacidad de reembolso evaluada | Establecer la elegibilidad individual y la asequibilidad | Emisores capaces de evaluar y atender a solicitantes de primera tarjeta |
| Uso más amplio más allá del punto de venta minorista | El programa de 2025 combinó una opción de uso general con distribución vinculada al minorista | Solicitantes de tarjetas de uso general vinculadas al comercio minorista | Diseñar y comunicar beneficios útiles en múltiples comerciantes | Crear valor continuo más allá de un único minorista | Emisores de uso general y sus socios de red |
| Fuente: Mordor Intelligence | |||||
El grupo de menor titularidad es una audiencia potencial para solicitudes cuidadosamente evaluadas y condiciones de tarjeta adaptadas a la capacidad de reembolso. La distribución vinculada al comercio minorista puede hacer que esa propuesta sea accesible a través de una relación de compra identificable. Una relación con tarjeta de uso general debe seguir siendo útil más allá del punto de venta del socio para convertir la distribución minorista en actividad de compra continua.
Desarrollos recientes de la industria en Mercado de Tarjetas de Crédito
- Oct 2026: Chase e IHG Hotels & Resorts anunciaron la tarjeta de crédito IHG One Rewards Premier Select y actualizaciones a 3 tarjetas IHG One Rewards existentes en Estados Unidos.
- Sep 2026: Citi lanzó Citi Commerce Media, una plataforma que conecta marcas con clientes de tarjetas de crédito estadounidenses a través del ecosistema digital de Citi.
- Ago 2026: American Airlines, Citi y Mastercard anunciaron beneficios mejorados de viajes premium y estilo de vida para la Citi / AAdvantage Executive World Legend Mastercard en Estados Unidos.
Mercado de Tarjetas de Crédito Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de tarjetas de crédito mide el valor anual de compras cargadas a tarjetas de crédito rotativas utilizadas por titulares de tarjetas de consumo y comerciales en todo el mundo. Abarca las compras liquidadas a través de redes de tarjetas de crédito de circuito abierto, incluidas las tarjetas físicas y las credenciales digitales.
Exclusiones del alcance: Las tarjetas de tienda de marca privada, las tarjetas de cargo sin facilidad de crédito rotativo, las tarjetas de débito, las tarjetas prepago, los pagos de cuenta a cuenta, los intereses y comisiones del emisor, y las comisiones de la red, el adquirente o el procesador quedan excluidos.
Descripción General de la Segmentación
- Por Aplicación
- Alimentos y Comestibles
- Salud y Farmacia
- Restaurantes y Bares
- Electrónica de Consumo
- Medios de Comunicación y Entretenimiento
- Viajes y Turismo
- Otras Aplicaciones
- Por Tipo de Tarjeta
- Tarjetas de Crédito de Uso General
- Tarjetas de Crédito Especializadas y Otras
- Por Formato de Tarjeta
- Físico
- Digital
- Por Proveedor
- Visa
- Mastercard
- Otros Proveedores
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX
- PAÍSES NÓRDICOS
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las estadísticas públicas como el Estudio de Pagos de la Reserva Federal, las estadísticas de pagos del Banco Central Europeo, las estadísticas de pagos del BPI y la encuesta Global Findex del Banco Mundial respaldan las verificaciones a nivel de país de la actividad con tarjetas, las tendencias de pago, los valores y recuentos de transacciones, y los patrones de adopción. La Reserva Federal proporciona recuentos y valores de transacciones para la actividad con tarjetas en Estados Unidos, el Banco Central Europeo publica los valores de pago con tarjeta y el uso por período, las estadísticas del BPI definen los indicadores de pago minorista entre países, y Global Findex realiza un seguimiento del uso de tarjetas y el comportamiento de pago digital en las economías, proporcionando contexto para la adopción y las diferencias geográficas.
Las presentaciones de emisores y redes, los informes anuales, los materiales para inversores y la prensa financiera de reputación pueden complementar las estadísticas de pago públicas con la actividad de compras, las tendencias de cuentas, las condiciones crediticias y los cambios de programa, con cada medida verificada frente a su población y base declaradas. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Cuando la evidencia secundaria deja preguntas sobre la actividad de compras, la cobertura de productos o las diferencias regionales, las entrevistas o encuestas estructuradas con emisores de tarjetas, líderes de operaciones de red y pago, y especialistas en categorías de comerciantes pueden poner a prueba su interpretación. Cuando los analistas identifican datos faltantes o contradictorios, pueden utilizar los comentarios de los encuestados para verificar los supuestos clave y conciliar esas brechas con los datos de transacciones públicas, las divulgaciones de las empresas y los indicadores de mercado independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
Utilizando los totales de pago publicados, la actividad de compras de redes de tarjetas y emisores, e indicadores a nivel de país, los analistas pueden construir una estimación global descendente del valor anual elegible de compras con tarjeta, verificándola selectivamente con los resúmenes de volumen de compras de emisores o redes y los recuentos de transacciones muestreados multiplicados por los importes medios de compra. Cuando los analistas evalúan el uso activo de tarjetas, la frecuencia de pago con tarjeta, el valor medio de la transacción, el acceso al crédito de consumo y comercial, y los patrones de gasto de los comerciantes, estos indicadores ayudan a establecer el nivel y la dirección de la actividad de compras, mientras que las participaciones por geografía, tipo de tarjeta, formato de tarjeta, proveedor y aplicación de comerciante pueden derivarse de las divulgaciones de pago y de las empresas de manera coherente, con cada compra contada una sola vez en los ejes de clasificación. El análisis de escenarios puede proyectar estos indicadores a lo largo del período de previsión, con los encuestados de la investigación primaria verificando la plausibilidad de las trayectorias a nivel de variable y los analistas conciliando los datos incompletos de países o segmentos con períodos adyacentes, mercados comparables y totales publicados de redes o emisores.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de emisores y redes con estadísticas de pago independientes, encuestas de uso del consumidor e indicadores regulatorios o económicos, verificando que cada serie coincida con el límite del mercado, la geografía, la unidad y el año. Los movimientos inusuales o las diferencias entre fuentes se rastrean hasta las definiciones, la cobertura, el momento o las revisiones de datos antes de la aprobación, con los analistas revisando las conciliaciones y volviendo a contactar a los encuestados relevantes cuando un dato permanece poco claro o persiste una discrepancia material. Los datos y supuestos se actualizan anualmente, se revisan entre ciclos cuando se produce un evento material de mercado o regulatorio, y se revisan en una pasada previa a la entrega.
Tamaño del Mercado Global de Tarjetas de Crédito de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado de tarjetas de crédito mide el valor anual de compras cargadas a tarjetas de crédito rotativas utilizadas por titulares de tarjetas de consumo y comerciales en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Cuando los analistas evalúan el uso activo de tarjetas, la frecuencia de pago con tarjeta, el valor medio de la transacción, el acceso al crédito de consumo y comercial, y los patrones de gasto de los comerciantes, estos indicadores ayudan a establecer el nivel y la dirección de la actividad de compras, mientras que las participaciones por geografía, tipo de tarjeta, formato de tarjeta, proveedor y aplicación de comerciante pueden derivarse de las divulgaciones de pago y de las empresas de manera coherente, con cada compra contada una sola vez en los ejes de clasificación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,94 billones de USD (2027) | |
| Empresa de Investigación del Sector A | 623 mil millones de USD (2025) | En su base de 2025, esta estimación es un 96,1% inferior al valor de este informe para 2027 de 15,94 billones de USD, 2 años después. El total publicado se presenta como ingresos del mercado, mientras que este estudio contabiliza el importe total de la compra cargada a las tarjetas elegibles. |
| Empresa de Investigación del Sector B | 733 mil millones de USD (2025) | En su base de 2025, esta estimación es un 95,4% inferior al valor de este informe para 2027 de 15,94 billones de USD, 2 años después. La página reporta expresamente ingresos, mientras que este estudio mide el valor de compra elegible en lugar de los ingresos de la actividad de pago con tarjeta. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de emisores y redes con estadísticas de pago independientes, encuestas de uso del consumidor e indicadores regulatorios o económicos, verificando que cada serie coincida con el límite del mercado, la geografía, la unidad y el año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de tarjetas de crédito?
El tamaño se proyecta en 15,94 billones de USD en 2027 y 19,33 billones de USD para 2032, con una CAGR del 3,93% entre 2027 y 2032.
¿Cómo respaldan los pagos sin contacto el uso de tarjetas de crédito?
Singapur habilitó las tarjetas American Express elegibles para el pago de tarifas de transporte público a partir del 15 de mayo de 2025, añadiendo un caso de uso de pago habitual.
¿Qué aplicación de gasto lidera la demanda de tarjetas de crédito?
Los alimentos y comestibles representaron la mayor participación por aplicación, con un 35,18% en 2026.
¿Qué empresas son prominentes en la competencia de tarjetas de crédito?
Wells Fargo & Co., JPMorgan Chase, Citigroup, American Express y Bank of America son negocios de tarjetas prominentes.
¿Qué restricción afecta a la economía de los emisores de tarjetas de crédito?
Australia redujo su límite de intercambio de tarjetas de crédito personales domésticas del 0,8% al 0,3% con efecto a partir del 1 de octubre de 2026, reduciendo el flujo de comisiones que respalda las propuestas de los emisores.
¿Qué región lidera la actividad de tarjetas de crédito y cuál crece más rápido?
América del Norte lideró con una participación del 45,54% en 2026, y se prevé que Asia-Pacífico crezca más rápidamente, con una CAGR del 4,42% entre 2027 y 2032.