
Tamaño y Cuota del Mercado de Microfinanzas
Análisis del Mercado de Microfinanzas por Mordor Intelligence
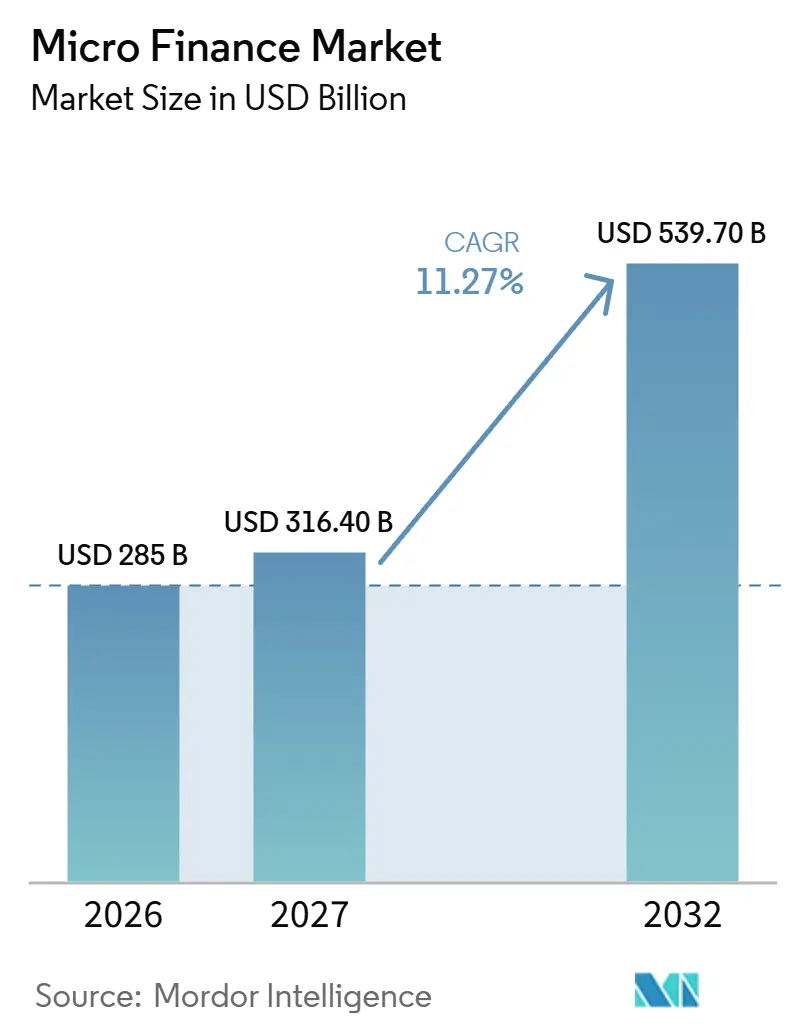
Se proyecta que el tamaño del mercado de micro finanzas se expanda desde 285 mil millones de USD en 2026 y 316,4 mil millones de USD en 2027 hasta 539,7 mil millones de USD en 2032, registrando una CAGR del 11,27% entre 2027 y 2032.
Los canales de crédito grupal respaldados por el gobierno en India y las necesidades insatisfechas de financiamiento empresarial sostienen la demanda de préstamos pequeños, pero la capacidad de pago de los hogares limita la velocidad con la que los proveedores pueden expandirse. El servicio digital puede hacer que las transacciones pequeñas repetidas sean más económicas mediante la digitalización a nivel institucional que extiende un sistema operativo común a los registros de clientes y a los oficiales de crédito de primera línea. Los prestamistas pueden competir añadiendo opciones de pago digital y ajustando la selección de prestatarios, combinando un servicio de cuenta más sencillo con límites de aprobación más estrictos. El financiamiento respaldado por cuentas por cobrar puede liberar capital para más microcréditos, mientras que la distribución de microseguros añade productos de protección a través de las relaciones existentes con los prestatarios. El crecimiento favorece, por tanto, a los proveedores cuya suscripción preserva la capacidad de los hogares para volver a endeudarse, ya que el sobreendeudamiento limita los préstamos repetidos incluso cuando persisten las necesidades de financiamiento.
Conclusiones Clave del Informe
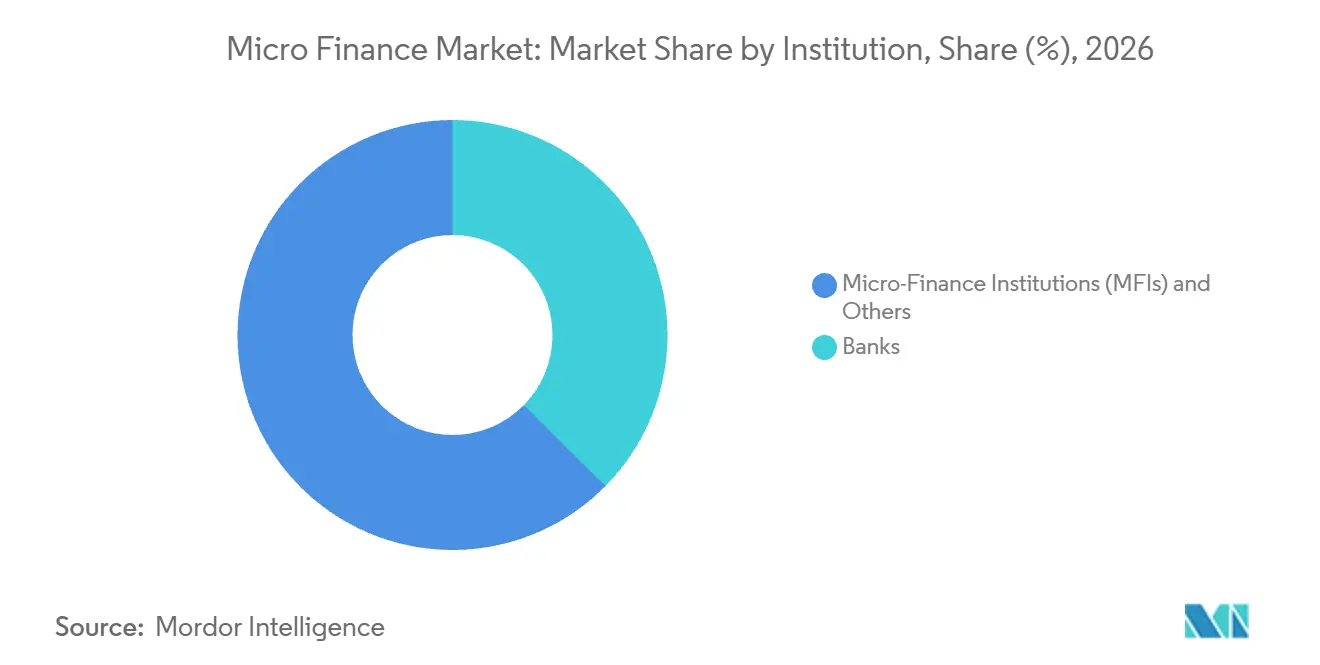
- Por institución, las instituciones de micro finanzas (IMF) y otros mantuvieron una participación del 62,61% en el mercado de micro finanzas en 2026 y se prevé que crezcan más rápido con una CAGR del 12,94% entre 2027 y 2032.
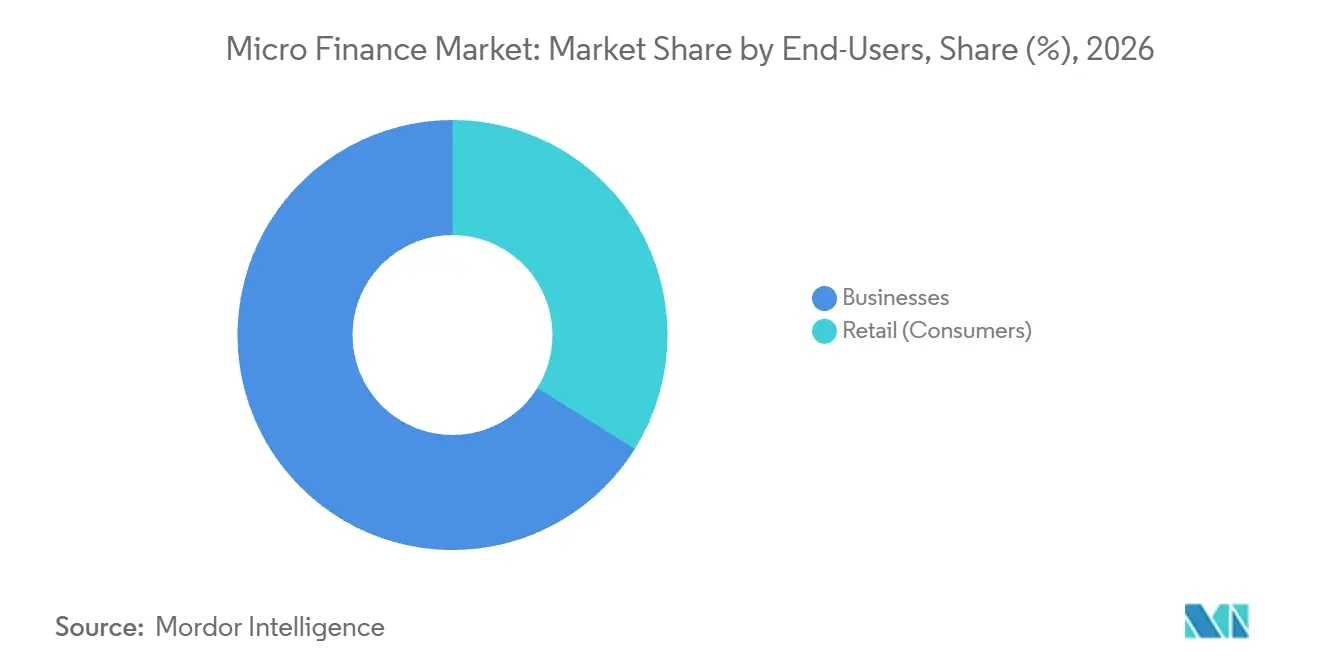
- Los usuarios finales empresariales representaron una participación del 66,11% del tamaño del mercado de micro finanzas en 2026, mientras que se proyecta que los consumidores minoristas crezcan más rápido con una CAGR del 11,81% entre 2027 y 2032.
- Entre las ofertas, los microcréditos lideraron con el 91,59% del valor del mercado en 2026, y se prevé que los microseguros se expandan más rápido con una CAGR del 14,72% entre 2027 y 2032.
- Por canal, la entrega fuera de línea representó el 67,19% del valor del mercado en 2026, mientras que se prevé que la entrega en línea crezca más rápido con una CAGR del 15,58% entre 2027 y 2032.
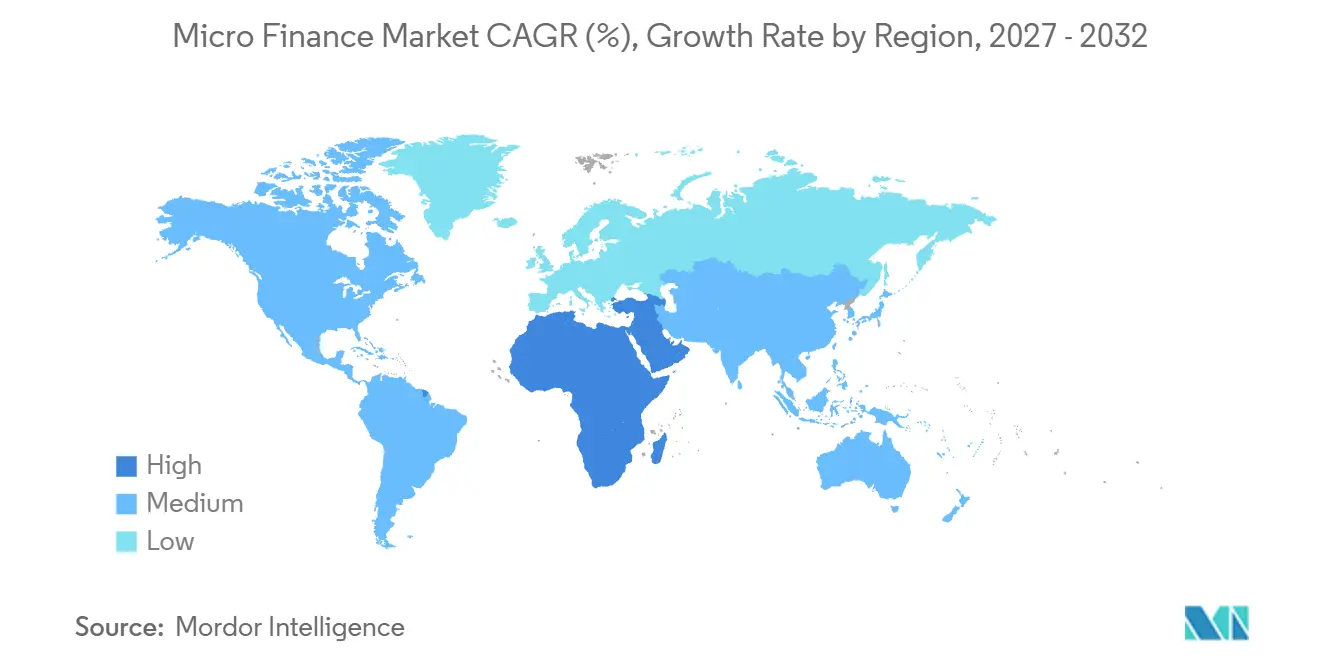
- Por geografías, Asia-Pacífico mantuvo el 44,8% del valor del mercado en 2026, mientras que se proyecta que Oriente Medio y África crezcan más rápido con una CAGR del 13,46% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de inclusión financiera liderados por el gobierno | +3.4% | Distritos rurales de India | Mediano plazo (2-4 años) |
| Penetración digital/móvil que reduce los costos de servicio | +3.1% | Áreas de servicio de microfinanzas de Tanzania | Mediano plazo (2-4 años) |
| Creciente demanda insatisfecha de crédito para las MIPYMES | +4.2% | Centros de manufactura y comercio de India | Largo plazo (≥ 4 años) |
| Entradas de titulización e inversión de impacto en activos de microcréditos | +2.5% | Centros financieros de India | Mediano plazo (2-4 años) |
| Finanzas integradas a través de plataformas de comercio B2B | +1.1% | Centros empresariales de Estados Unidos | Corto plazo (≤ 2 años) |
| Productos de microfinanzas verdes y de resiliencia climática | +0.7% | Áreas de servicio de microfinanzas en Camboya | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas de inclusión financiera liderados por el gobierno
Los programas públicos de inclusión pueden hacer más viable el crédito grupal rural al alinear los precios concesionales para los prestatarios con la compensación para los bancos participantes. A julio de 2026, 9,2 millones de grupos de autoayuda de mujeres estaban registrados en la plataforma de la Misión Nacional de Medios de Vida Rurales del gobierno de India, que hace seguimiento de su acceso al crédito bancario.[1] Para el ejercicio fiscal 2025-26, el programa estableció una tasa de interés concesional del 7% anual para los prestatarios y previó una subvención de interés bancario anual del 4,5% sobre el crédito elegible de grupos de autoayuda de mujeres rurales dentro de sus límites de préstamo y saldo. La subvención era pagadera únicamente mientras las cuentas permanecieran en la categoría estándar. Esto vincula la concesión de precio al prestatario con un incentivo bancario ligado al desempeño de la cuenta. Las relaciones de crédito grupal en buen estado dan a los bancos acceso a la subvención, vinculando el atractivo comercial del programa de inclusión al desempeño del préstamo.
Penetración digital/móvil que reduce los costos de servicio
ASA Microfinance Tanzania, una subsidiaria de ASA International, entró en funcionamiento con el sistema bancario central del grupo y los servicios financieros digitales el 17 de marzo de 2026. La migración trasladó a 313.000 clientes al nuevo sistema bancario central, llevando la cobertura acumulada a aproximadamente la mitad de la base total de clientes del grupo. En ese hito, 1.100 oficiales de crédito tanzanos utilizaban la plataforma de servicios financieros digitales en sus operaciones diarias. Extender los sistemas digitales tanto a los registros de clientes como al personal de primera línea puede hacer que el servicio repetido de saldos pequeños sea más económico. Un menor esfuerzo de servicio por cuenta adicional puede ampliar el rango de préstamos pequeños que un proveedor puede ofrecer de manera económica.
Demanda creciente de crédito insatisfecha para MIPYME
Para las micro, pequeñas y medianas empresas (MIPYME), un mayor suministro agregado de crédito no necesariamente cierra la brecha de financiamiento. En un informe de mayo de 2025, el Banco de Desarrollo de Pequeñas Industrias de India identificó el acceso oportuno y adecuado al crédito como un desafío clave y reportó una demanda insatisfecha persistente. Los hallazgos se basaron en 2.097 MIPYME indias de los sectores manufacturero, de servicios y comercial. El mismo informe señaló que el suministro general de crédito a las MIPYME había aumentado, dejando una brecha en lo que los canales existentes suministraban. Para los proveedores de microfinanzas, el énfasis de la encuesta en el crédito oportuno favorece a los prestamistas que pueden aprobar y desembolsar préstamos pequeños rápidamente para un uso empresarial definido. La demanda insatisfecha persistente ofrece volumen de préstamos adicional a los proveedores capaces de ofrecer esa propuesta.
Entradas de titulización e inversión de impacto en activos de microcréditos
La titulización crea una posible vía de financiamiento al presentar las cuentas por cobrar de microcréditos como valores que los inversores pueden evaluar de forma independiente a las solicitudes individuales de los prestatarios. Muthoot Microfin originó la transacción MFI Locarno 2025 de India, con certificados de transferencia de la Serie A1 respaldados por cuentas por cobrar de préstamos de microfinanzas. Dichos certificados obtuvieron una calificación final Crisil AA (SO) en marzo de 2026. Esta estructura puede conectar los préstamos subyacentes pequeños con decisiones de inversión tomadas en torno a un conjunto definido y calificado. Un prestamista que coloca estos valores puede convertir las cuentas por cobrar existentes en financiamiento para más préstamos, añadiendo capacidad crediticia donde ya existe demanda de los prestatarios.
Análisis del Impacto de las Restricciones*
| Restriccin | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas tasas de interés efectivas y sobreendeudamiento de los prestatarios | -1.8% | Regiones de préstamos de microfinanzas de India | Corto plazo (≤ 2 años) |
| Requisitos regulatorios complejos y en evolución | -1% | Regiones de préstamos regulados de India | Mediano plazo (2-4 años) |
| Contracción del financiamiento mayorista de bancos convencionales tras la COVID | -0.6% | Áreas de operación de pequeñas IMF en India | Corto plazo (≤ 2 años) |
| Preocupaciones sobre privacidad de datos y ciberseguridad en canales digitales | -0.3% | Kenia, Tanzania y Uganda | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altas tasas de interés efectivas y sobreendeudamiento de los prestatarios
La presión de la deuda sobre los prestatarios puede restringir los préstamos repetidos incluso cuando los hogares continúan buscando préstamos pequeños, porque el crédito adicional también añade obligaciones de pago. En su informe del ejercicio fiscal 2025-26, Sa-Dhan señaló que los préstamos de microfinanzas pendientes en India cayeron un 11% interanual en medio del sobreendeudamiento de los prestatarios, una suscripción más estricta y una concesión de nuevos préstamos cautelosa, tras una debilidad previa en los pagos y estrés en la calidad de los activos derivado de múltiples endeudamientos. CreditAccess Grameen Limited reportó una tasa de interés de microfinanzas promedio ponderada del 22,71% para el tercer trimestre del ejercicio fiscal 2025-26, ilustrando el componente de costo de interés del endeudamiento. Sa-Dhan también reportó un crecimiento secuencial de la cartera y una mejora en la calidad crediticia en el cuarto trimestre del ejercicio fiscal 2025-26. Los prestamistas, por tanto, necesitan una evaluación de la deuda para distinguir las solicitudes de crédito adicional de la capacidad de reembolsarlo. La restricción restante es la carga de pago que un hogar puede sostener, lo que limita la expansión segura mediante préstamos repetidos a clientes existentes.
Requisitos regulatorios complejos y en evolución
Las normas de asequibilidad a nivel del hogar hacen que una decisión de microcrédito dependa de los compromisos financieros más allá del préstamo particular que se ofrece. Bajo el marco de microfinanzas del Banco de la Reserva de India (RBI), vigente desde el 1 de abril de 2022, los prestamistas regulados en India deben abstenerse de otorgar nuevos préstamos a hogares de bajos ingresos cubiertos cuyos pagos mensuales de préstamos superen el 50% del ingreso mensual del hogar. El cálculo incluye los préstamos de microfinanzas y otros préstamos del hogar con garantía, junto con el préstamo propuesto. Los préstamos existentes por encima del límite pueden vencer, pero los nuevos préstamos deben esperar hasta que el hogar cumpla. Para los operadores, evaluar una solicitud pequeña requiere, por tanto, una visión de las obligaciones crediticias combinadas del hogar. Un prestatario dispuesto puede enfrentar un retraso en la originación incluso cuando el microcrédito solicitado por sí solo parece asequible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Institución:
La Escala Especializada y el Crédito Grupal Determinan la EntregaLas instituciones de micro finanzas (IMF) y otros representaron una participación del 62,61% del tamaño del mercado de micro finanzas en 2026 como el segmento más grande y se prevé que sean el segmento de más rápido crecimiento, con una CAGR del 12,94% entre 2027 y 2032. ASA International Group plc reportó una cartera de préstamos bruta pendiente de 603,9 millones de USD al 30 de junio de 2026.[2] Ese saldo a nivel de empresa ilustra la escala crediticia que una institución especializada puede sostener en sus operaciones en Asia y África. ASA reportó una expansión de la cartera a pesar de las circunstancias difíciles en muchos mercados, lo que demuestra que el crecimiento a nivel de grupo puede coexistir con condiciones operativas complicadas.
Los bancos, el otro segmento institucional, utilizaron el Programa de Vinculación SHG-Banco de India para desembolsar nuevos préstamos a 5,35 millones de grupos de autoayuda en el ejercicio fiscal 2025-26. Estos préstamos bancarios apoyaron especialmente las actividades de sustento lideradas por mujeres, según el Banco Nacional para la Agricultura y el Desarrollo Rural. ASA International atribuyó su crecimiento de cartera reportado en el primer semestre de 2026 principalmente a Pakistán, Uganda y Kenia. Dado que el Programa de Vinculación SHG-Banco contabiliza grupos en lugar de prestatarios individuales, el alcance de los préstamos bancarios en este canal se mide por el número de grupos atendidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuarios Finales:
El Financiamiento Empresarial Lidera Mientras los Usos del Hogar se DiversificanLas empresas representaron una participación del 66,11% en el mercado de micro finanzas en 2026. Una encuesta de 2025 del Consejo Nacional de Investigación Económica Aplicada realizada a 10.342 prestatarios en 10 estados indios, 50 distritos, 300 códigos postales y 19 entidades reguladas encontró que el 75,4% utilizó préstamos de microfinanzas para actividades empresariales. Para este segmento más grande, la actividad financiada por el préstamo es central para evaluar su propósito comercial. Del total de prestatarios encuestados, el 48,1% invirtió en negocios existentes, lo que indica que la mayoría de los prestatarios con uso empresarial financiaron empresas ya en funcionamiento.
Los consumidores minoristas son el segmento de más rápido crecimiento, con una CAGR proyectada del 11,81% entre 2027 y 2032. En su Informe de Impacto Global 2025, Tala describió entrevistas con 281 prestatarios filipinos y señaló que muchos utilizaron préstamos para facturas urgentes, comestibles o matrícula escolar. Estos usos apuntan a un problema de diseño de producto centrado en el momento de las obligaciones del hogar, donde un préstamo pequeño puede cubrir una necesidad de pago específica. Los plazos de reembolso deben, por tanto, ajustarse a los recursos del hogar después de esas facturas, porque financiar un gasto urgente no genera por sí mismo los ingresos empresariales que podrían reembolsar un préstamo empresarial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Oferta:
La Escala Crediticia Crea una Base para la Protección FinancieraLos microcréditos fueron el segmento más grande, representando el 91,59% del valor del mercado en 2026. En 2025, los clientes financieros de la Corporación Financiera Internacional otorgaron 44,6 millones de préstamos a microempresas, por un total de 75,8 mil millones de USD. Esa combinación de numerosos préstamos y un financiamiento agregado sustancial ilustra cómo el crédito a pequeñas empresas puede alcanzar escala a través de instituciones financieras. Distribuidos entre esos préstamos, 75,8 mil millones de USD promedian aproximadamente 1.700 USD por préstamo, por lo que la escala de los microcréditos proviene de muchos tickets pequeños en lugar de grandes.
Los microseguros son el segmento de más rápido crecimiento, con una CAGR proyectada del 14,72% entre 2027 y 2032. Las instituciones de microfinanzas indias que reportan facilitaron servicios de seguros de vida, salud y no vida no crediticios para 14,35 millones de clientes a través de actividades de crédito ampliado en el ejercicio fiscal 2025-26, con beneficiarios que potencialmente se superponen. La asociación de microseguros de ASA International con Turaco lanzó ASA LifeCare en Zambia y Pakistán durante el primer semestre de 2026 y cubrió clientes en 5 mercados. Estos ejemplos respaldan una trayectoria de expansión basada en la distribución de protección a través de las relaciones de microfinanzas, con la amplitud del servicio y el alcance geográfico contribuyendo a la oportunidad. La protección contra riesgos específicos añade una fuente de demanda más allá del préstamo en sí, ampliando el propósito comercial de la relación con el cliente.
Por Canal:
El Alcance Físico y el Pago Digital Atienden Diferentes NecesidadesLa entrega fuera de línea fue el segmento más grande, con una participación del 67,19% en 2026. Las 693 instituciones de microfinanzas con licencia de Bangladesh operaron a través de 27.113 sucursales y atendieron a más de 43,98 millones de clientes en el ejercicio fiscal 2025. Esa red física otorga a los prestamistas con licencia una ruta establecida hacia los clientes en todo el país. Las cifras implican aproximadamente 1.600 clientes por sucursal, ilustrando la escala de relaciones respaldadas por puntos de servicio físicos. El alcance reportado convierte a las sucursales en un canal de servicio sustancial por derecho propio, independientemente de cómo los clientes realicen los pagos posteriores.
La entrega en línea es el segmento de más rápido crecimiento, con una CAGR proyectada del 15,58% entre 2027 y 2032. En el ejercicio fiscal 2025-26, el 45% de los reembolsos de préstamos de micro-banca de Ujjivan Small Finance Bank en India se completaron digitalmente. La adopción del pago digital ofrece a los proveedores una vía para extender el uso digital a través de la relación de préstamo en curso, ya que el servicio se repite después de la solicitud y el desembolso iniciales. Para los prestatarios, la decisión práctica puede, por tanto, referirse a cómo realizar el próximo pago, creando oportunidades repetidas para usar un canal digital.
Análisis Geográfico
Mercado de Micro Finanzas de Asia-Pacífico
Asia-Pacífico mantuvo una participación del 44,8% del tamaño del mercado de micro finanzas en 2026, convirtiéndola en la geografía más grande. En 2025, el Programa de Microfinanzas del Banco Asiático de Desarrollo canalizó 433 millones de USD, incluidos 217 millones de USD movilizados, a instituciones de microfinanzas e instituciones financieras asociadas, apoyando a más de 800.000 beneficiarios.[3] Su red de socios incluyó India y Filipinas junto con Bangladesh, Nepal y Pakistán, dando al programa un canal de financiamiento en varios entornos crediticios nacionales distintos. Dado que el programa canaliza su financiamiento a través de instituciones de microfinanzas e instituciones financieras asociadas, los beneficiarios en estos países son alcanzados a través de prestamistas locales.
Mercado de Micro Finanzas de Oriente Medio y África
Oriente Medio y África es la geografía de más rápido crecimiento, con una CAGR proyectada del 13,46% entre 2027 y 2032. Las instituciones de microfinanzas de la Unión Monetaria de África Occidental de 8 países atendieron a un estimado de 20,38 millones de clientes a diciembre de 2025, un 6,6% más que en diciembre de 2024. Las estimaciones se basaron en 190 instituciones que representan más del 90% de las operaciones de depósito y crédito de la unión. El crédito pendiente aumentó un 9% en el mismo año, más rápido que la base de clientes. El crédito pendiente promedio por cliente aumentó, por tanto, junto con el alcance de clientes, dando a los prestamistas mayor exposición de servicio por relación, así como más clientes a atender.
En América del Norte, Grameen America, con sede en Estados Unidos, invirtió más de 1 mil millones de USD en capital de préstamos en emprendedores y sus pequeñas empresas en 2025. En América del Sur, las mujeres representaron el 52% de los microempresarios atendidos por las instituciones miembro de Asomicrofinanzas de Colombia a junio de 2025. Europa incluye a ADIE de Francia, que emitió 30.971 microcréditos empresariales en 2025 y financia a emprendedores sin acceso al crédito bancario tradicional. Estas actividades muestran el crédito empresarial llevado a cabo por prestamistas especializados y miembros de asociaciones en las 3 regiones. El acceso al crédito bancario tradicional define la restricción que aborda ADIE, haciendo que la elegibilidad del prestatario sea más específica que el simple estatus empresarial.
Marco Regulatorio y Perspectivas
Esta comparación revisa jurisdicciones seleccionadas desde la perspectiva de los prestamistas de microfinanzas autorizados que consideran la expansión en préstamos empresariales y de consumo. La norma de activos calificados de India se aplica a las instituciones de microfinanzas de compañías financieras no bancarias (NBFC-MFI), mientras que la norma de transferencia de pagos de Estados Unidos se aplica a los préstamos de consumo de día de pago, título de vehículo y ciertos préstamos a plazos de alto costo cubiertos. El Programa Nacional de Microcrédito Productivo Orientado (PNMPO) de Brasil tiene su propio marco de registro y seguimiento. Estas distinciones hacen que la clase de proveedor y la cobertura del producto sean centrales para juzgar el efecto comercial de cada marco.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Francia | India | Nigeria |
|---|---|---|---|---|---|
| Autoridad principal | Oficina de Protección Financiera del Consumidor | Ministerio de Trabajo y Empleo | Autorité de contrôle prudentiel et de résolution (ACPR) | Banco de la Reserva de India | Banco Central de Nigeria |
| Instrumentos clave o dirección | 12 CFR Parte 1041 para préstamos de consumo cubiertos definidos | PNMPO y enmienda de microfinanzas de marzo de 2026 | Código Monetario y Financiero R. 518-57; reformas de crédito al consumo vigentes desde el 20 de noviembre de 2026 | Mínimo de activos calificados de NBFC-MFI del 60% del total de activos netos de activos intangibles | Ley de Bancos y Otras Instituciones Financieras 2020 para bancos de microfinanzas |
| Efecto comercial | Se prohíben transferencias adicionales después de 2 fallas consecutivas desde la misma cuenta, sujeto a excepciones de autorización | Las entidades PNMPO autorizadas pueden asignar microfinanzas adicionales hasta el 20% del límite de saldo de microcrédito productivo orientado combinado del prestatario en la misma entidad | Autorización para ciertos préstamos de asociaciones sin fines de lucro y fundaciones de interés público; las normas de crédito al consumo se extienden a algunos créditos de bajo valor en noviembre de 2026 | Presentar un plan de remediación al Banco de la Reserva de India después de 4 trimestres consecutivos por debajo del mínimo | La solvencia y el capital mínimo no deteriorado por pérdidas condicionan la operación con licencia |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | En mejora | En endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las calificaciones Medias y las direcciones Sin cambios en India y Nigeria reflejan los deberes operativos de cartera y operación con licencia, con la revocación de 46 licencias de bancos de microfinanzas por parte de Nigeria en julio de 2026 demostrando las consecuencias del incumplimiento. La calificación Media y la dirección En mejora de Estados Unidos reflejan la declaración del 28 de marzo de 2025 de la Oficina de Protección Financiera del Consumidor de que no priorizaría las sanciones por disposiciones de pago para préstamos de día de pago, título de vehículo y ciertos préstamos a plazos de alto costo cubiertos, y su plan de Agenda Unificada 2026 para reconsiderar las disposiciones restantes, mientras que la restricción de transferencia codificada, con sus excepciones de autorización, permanece en vigor. La calificación Alta y la dirección En mejora de Brasil reflejan la asignación adicional de microfinanzas de la enmienda del 26 de marzo de 2026, que da a los operadores de programas autorizados más margen para atender a sus prestatarios. La calificación Media y la dirección En endurecimiento de Francia combinan la autorización establecida para prestamistas sin fines de lucro elegibles con la expansión del 20 de noviembre de 2026 de las normas de crédito al consumo a algunos préstamos de bajo valor.
Etapas de la Cadena de Valor
La comparación sigue el compromiso con el prestatario, la provisión de préstamos y el servicio continuo al cliente dentro de un modelo integrado de préstamos de microfinanzas. ASA International opera sucursales comunitarias donde los oficiales de crédito se reúnen regularmente con los clientes en grupos. En 2025, el grupo reportó 299,9 millones de USD en ingresos por intereses y similares, incluidos los intereses sobre préstamos de microfinanzas a clientes, saldos bancarios y depósitos a plazo fijo. Dado que los intereses de los préstamos a clientes respaldan tanto la originación como el servicio dentro de este modelo, el trabajo de servicio adicional debe cubrirse con las ganancias de la misma relación crediticia.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Compromiso con el prestatario | Prestamistas de microfinanzas con base en sucursales como ASA International | Intereses de préstamos a clientes dentro del crédito integrado | Convertir el contacto grupal en solicitudes adecuadas | Conectar el compromiso grupal con la evaluación del prestatario |
| Provisión de préstamos | Prestamistas de microfinanzas integrados como ASA International | Intereses sobre préstamos de microfinanzas a clientes | Equilibrar los nuevos adelantos con la exposición de la cartera | Escalonar los adelantos dentro de los límites de riesgo de la cartera |
| Servicio continuo al cliente | Operaciones de sucursales y oficiales de crédito como ASA International | Intereses de préstamos a clientes dentro de la relación crediticia continua | Mantener el contacto regular a medida que aumentan las cuentas | Coordinar las cargas de trabajo de las sucursales y los calendarios de reuniones con los clientes |
| Fuente: Mordor Intelligence | ||||
VisionFund MFI en Etiopía presta servicios financieros a través de sucursales, banca USSD y una aplicación móvil. Combinar el acceso físico y digital puede dar a un prestamista más formas de asignar transacciones y contacto con clientes en su modelo operativo. VisionFund ofrece acceso por sucursal, USSD y aplicación como una sola institución con licencia, por lo que sus canales digitales amplían el alcance del mismo prestamista que mantiene la exposición crediticia.
Panorama Competitivo
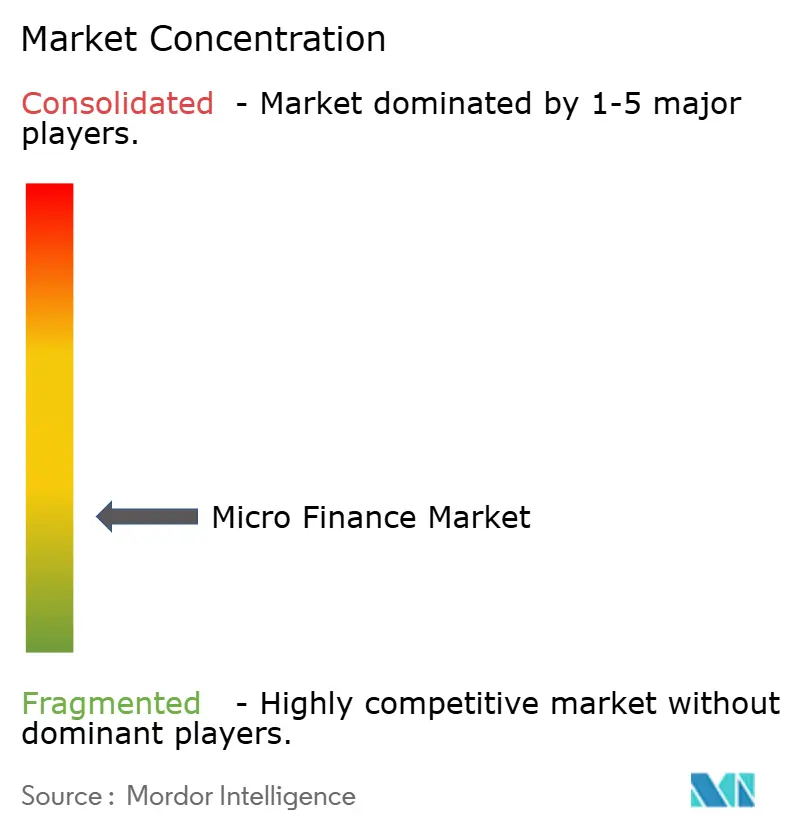
La competencia está dispersa entre prestamistas especializados y bancos, con diferencias en el alcance institucional y la selección de clientes que determinan los proveedores capaces de atender a prestatarios particulares. Annapurna Finance, BSS Microfinance Limited, Asirvad Microfinance Limited, Bandhan Bank y CreditAccess Grameen Limited participan en este campo competitivo. CreditAccess Grameen reportó una base de 4,42 millones de prestatarios activos a nivel de empresa al 31 de marzo de 2026, ilustrando la escala disponible para un operador establecido. Frente a una base de ese tamaño, un competidor tiene menos margen para competir en alcance y más en cómo elige y atiende a los prestatarios.
En el ejercicio fiscal 2024-25, Asirvad Microfinance Limited, una subsidiaria de Manappuram Finance, restringió los desembolsos a centros con cartera en riesgo por debajo del 2%. También introdujo verificación biométrica y un cuadro de mando de ingresos mejorado y pausó las sucursales de alto riesgo durante el ejercicio fiscal 2024-25. Bandhan Bank implementó sus propias salvaguardas de microfinanzas en el ejercicio fiscal 2024-25, limitando el número de prestamistas y la exposición del prestatario y restringiendo los préstamos a clientes con 60 o más días de mora en los prestamistas de microfinanzas. Estas medidas sitúan la selección de clientes y las condiciones para extender el crédito en el centro de la estrategia competitiva. Los prestatarios que enfrentan estos controles pueden encontrar diferentes límites de aprobación en diferentes prestamistas, incluso cuando las instituciones ofrecen productos de préstamos pequeños similares.
En el segundo trimestre del ejercicio fiscal 2026, Bandhan Bank introdujo códigos QR únicos para sus clientes de Empresas de Emprendedores Emergentes y los integró con el Sistema de Pago de Facturas Bharat. El movimiento añade una dimensión de canal de pago a la competencia, dando a los prestamistas una forma de diferenciar la interacción que sigue a la originación del préstamo. Para los competidores, una propuesta comparable necesitaría conectar el diseño de pago orientado al cliente con los controles utilizados para seleccionar y atender a los prestatarios. El canal de pago QR de Bandhan compite en el servicio posterior a la aprobación en lugar de en quién es aprobado.
Líderes de la Industria de Microfinanzas
-
Annapurna Finance
-
BSS Microfinance Limited
-
Asirvad Microfinance Limited
-
Bandhan Bank
-
CreditAccess Grameen Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microfinanzas Empresas cubiertas en este informe
- Annapurna Finance
- BSS Microfinance Limited
- Asirvad Microfinance Limited
- Bandhan Bank
- CreditAccess Grameen Limited
- Grameen Bank
- Compartamos Banco
- Kiva
- Accion International
- ASA International
- Ujjivan Small Finance Bank
- Spandana Sphoorty Financial
- Bharat Financial Inclusion (SKS)
- BancoSol
- VisionFund International
- FINCA International
- BRAC Microfinance
- GoTyme Bank
- Kaleidofin
- Tala
Oportunidades Clave para los Participantes del Mercado
La comparación considera 3 posibles aplicaciones de préstamos de pequeño monto dentro de la convocatoria de garantía de recuperación post-terremoto de Colombia de la Corporación Financiera Internacional. La convocatoria de 2026 prioriza a las mujeres, el financiamiento agrícola y el crédito sostenible a MIPYME, y requiere que los prestamistas autorizados localmente superen revisiones financieras, ambientales y sociales, de integridad, impacto y capacidad operativa. Su fecha límite de solicitud declarada es el 5 de noviembre de 2026, que la Corporación Financiera Internacional puede acortar o extender. La Corporación Financiera Internacional puede seleccionar múltiples proveedores o ninguno, y cualquier acuerdo de garantía depende de la debida diligencia y aprobación.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/líder | Estrategia recomendada | Barrera principal | Posibles beneficiarios |
|---|---|---|---|---|---|
| Microcréditos de recuperación para mujeres emprendedoras | Las mujeres son una prioridad en el financiamiento de recuperación | Mujeres microempresarias en Colombia | Desarrollar propuestas de préstamos pequeños en torno a necesidades de recuperación definidas | Revisiones de capacidad financiera e impacto de la Corporación Financiera Internacional | Posibles prestamistas locales como Banco W, sujeto a calificación |
| Préstamos de recuperación para microempresas agrícolas | El financiamiento agrícola es una prioridad de la convocatoria | Microempresas agrícolas en Colombia | Adaptar la estructura del préstamo al plan de recuperación del prestatario | Debida diligencia de capacidad operativa de la Corporación Financiera Internacional | Prestamistas de microfinanzas calificados y microempresas agrícolas |
| Préstamos de reconstrucción sostenible para microempresas | El crédito sostenible a MIPYME es una prioridad | Microempresas que realizan reconstrucción sostenible | Traducir los propósitos de reconstrucción elegibles en préstamos de pequeño monto | Revisión de riesgo ambiental y social | Posibles prestamistas locales como Fundación delamujer, sujeto a calificación |
| Fuente: Mordor Intelligence | |||||
Una línea de recuperación separada de Bancóldex introducida el 29 de septiembre de 2026 incluye un mecanismo de microfinanzas con tope para las MIPYME afectadas en departamentos elegibles, incluidos Antioquia y Caldas. Excluye la agricultura y requiere certificación de impacto por terremoto y un certificado válido de la Cámara de Comercio de los prestatarios. Los intermediarios financieros evalúan las solicitudes y remiten la certificación requerida a Bancóldex. La prioridad agrícola de la Corporación Financiera Internacional ofrece, por tanto, una vía complementaria para el crédito de recuperación de microempresas donde esa línea de crédito pública separada excluye el segmento comprador.
Desarrollos recientes de la industria en Mercado de Microfinanzas
- Sep 2026: Gojo & Company aumentó su participación en Renesans, institución de microfinanzas de Uzbekistán, del 9,8% al 19,8%, combinando una inversión de capital primario en Renesans con una transacción secundaria que proporciona una salida parcial a sus fundadores.
- Sep 2026: Bancóldex y el Ministerio de Comercio, Industria y Turismo de Colombia introdujeron una línea de crédito de recuperación con un canal de microfinanzas con tope para las MIPYME afectadas por el terremoto en departamentos elegibles, incluidos Antioquia y Caldas, excluyendo la agricultura. Las solicitudes pasan a través de intermediarios financieros y requieren certificación de impacto por terremoto y un certificado válido de la Cámara de Comercio.
- Jul 2026: El Banco Central de Nigeria revocó las licencias de operación de 46 bancos de microfinanzas después de que no cumplieran los requisitos para continuar operando.
Mercado de Microfinanzas Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de micro finanzas mide el gasto anual en servicios de microfinanzas a nivel mundial. Los bancos, las instituciones de micro finanzas y otros proveedores suministran microcréditos, microseguros y otras ofertas financieras a prestatarios empresariales y minoristas a través de canales en línea y fuera de línea.
Exclusiones del alcance: Se excluyen los préstamos puramente informales entre individuos y los préstamos comunitarios no registrados que no pasan por una institución regulada o rastreable, el crédito comercial o de consumo convencional que no es una oferta de microfinanzas, las transacciones de financiamiento mayorista independiente y titulización que involucran activos de microcréditos, y los servicios independientes de identidad digital, infraestructura de pagos o plataformas de comercio vendidos a proveedores.
Descripción General de la Segmentación
- Por Institución
- Bancos
- Instituciones de Microfinanzas y Otros
- Por Usuarios Finales
- Empresas
- Minoristas (Consumidores)
- Por Oferta
- Microcréditos
- Microseguros
- Otras Ofertas
- Por Canal
- En Línea
- Fuera de Línea
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Benelux (Bélgica, Países Bajos y Luxemburgo)
- Países Nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia)
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Sudeste Asiático (Singapur, Indonesia, Malasia, Tailandia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los materiales del CGAP, como su definición de microfinanzas y los proyectos piloto globales de digitalización de microfinanzas, pueden definir los límites de proveedores y servicios e informar los supuestos sobre canales digitales. El Índice Global Findex del Banco Mundial hace seguimiento del uso de crédito, ahorro, pagos y resiliencia financiera por país, región y grupo de ingresos, mientras que la evidencia de financiamiento a MIPYME de la Corporación Financiera Internacional, incluidos los totales de préstamos reportados a través de clientes financieros, puede anclar la cobertura del crédito empresarial y cuestionar los supuestos sobre la escala de los préstamos empresariales.
Los informes anuales de proveedores, los registros de bancos y entidades no bancarias, las presentaciones a inversores, los datos de supervisión y la prensa financiera de reputación complementan esas series con carteras, nuevos préstamos, precios, alcance de prestatarios y cambios en la distribución, y sirven como verificaciones cruzadas para las estimaciones a nivel de mercado. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas se dirigirían a ejecutivos y líderes funcionales de bancos, instituciones de micro finanzas, proveedores de finanzas comunitarias, socios de microseguros y empresas de entrega digital en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, con representantes del lado del prestatario donde sea apropiado para evaluar el uso del servicio y las distinciones de canal. Las preguntas estructuradas y las discusiones de seguimiento verificarían los hallazgos secundarios sobre ofertas, roles de proveedores, precios, distribución y demanda regional, y luego reconciliarían las respuestas contradictorias con los informes públicos y las señales del mercado. Los analistas documentarían las brechas, buscarían aclaración de los encuestados relevantes cuando las definiciones o el momento entren en conflicto, y evitarían extender la evidencia de un solo país al mercado global sin corroboración.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 18% | Asia-Pacífico: 48% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 36% | Europa, Oriente Medio y África: 30% |
| Actores menores: 20% | Gerentes: 46% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
Los analistas construyen una estimación de arriba hacia abajo del gasto anual global de los usuarios finales en microcréditos, microseguros y otras ofertas de microfinanzas, y luego desarrollan perspectivas por institución, usuario final, oferta, canal y región a partir de las participaciones públicas de proveedores y regiones. Los insumos incluyen las originaciones de microcréditos y los saldos de préstamos, las primas de microseguros, los indicadores de uso de crédito por parte de prestatarios y empresas, la actividad en otras ofertas financieras contabilizadas y el alcance del canal digital, con cada uno indicando la escala del grupo de servicios o la capacidad para prestarlo. El análisis de escenarios lleva la demanda de crédito empresarial, la expansión de la inclusión financiera, el alcance del servicio digital, la disponibilidad de financiamiento y los límites regulatorios a través del pronóstico, mientras que la evidencia publicada sobre la combinación de servicios y proveedores guía las participaciones de los segmentos. Los analistas comparan los totales acumulados de proveedores seleccionados y el valor del servicio muestreado por volúmenes con los totales de arriba hacia abajo, eliminan las transacciones superpuestas y registran la cobertura y el período detrás de cada verificación. Cuando faltan datos, los analistas utilizan la tendencia de país o servicio comparable más cercana y mantienen un rango hasta que la evidencia respalde una estimación puntual. Los especialistas sectoriales y los encuestados primarios verifican las trayectorias a nivel de variable y cuestionan los supuestos sobre el uso del producto, el cambio de canal y la capacidad de pago, con las revisiones respaldadas llevadas a través de los totales y las estimaciones de segmentos.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación del mercado con los registros independientes de proveedores, los datos de supervisión y asociaciones, los indicadores de uso por parte de los prestatarios y los informes de mercado, y luego reconciliaron las diferencias en la cobertura y el año de medición. Un segundo analista verifica los totales, las participaciones de los segmentos, el movimiento año a año y los valores atípicos con los registros de fuentes, y un revisor senior resuelve las variaciones señaladas antes de la aprobación. Los encuestados son contactados nuevamente cuando las definiciones, el momento o los cambios operativos entran en conflicto con la evidencia, y el modelo se actualiza anualmente, se actualiza entre ciclos después de eventos regulatorios o de mercado materiales, y luego se revisa con las fuentes recién disponibles en una nueva revisión previa a la entrega.
Tamaño del Mercado de Micro Finanzas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de micro finanzas mide el gasto anual en servicios de microfinanzas a nivel mundial.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los insumos incluyen las originaciones de microcréditos y los saldos de préstamos, las primas de microseguros, los indicadores de uso de crédito por parte de prestatarios y empresas, la actividad en otras ofertas financieras contabilizadas y el alcance del canal digital, con cada uno indicando la escala del grupo de servicios o la capacidad para prestarlo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 316,4 mil millones de USD (2027) | |
| Consultora Global A | 239,09 mil millones de USD (2025) | En su base de 2025, esta estimación está un 24,4% por debajo del valor de este informe para 2027 de 316,4 mil millones de USD, 2 años después. La estimación utiliza un año base anterior en un pronóstico en expansión, situándola por debajo del año de comparación posterior. |
| Consultora Global B | 139 mil millones de USD (2025) | En su base de 2025, esta estimación está un 56,1% por debajo del valor de este informe para 2027 de 316,4 mil millones de USD, 2 años después. Su valoración de 2025 precede al año de comparación en el pronóstico ascendente declarado por el editor. |
Los analistas de Mordor Intelligence triangularon la estimación del mercado con los registros independientes de proveedores, los datos de supervisión y asociaciones, los indicadores de uso por parte de los prestatarios y los informes de mercado, y luego reconciliaron las diferencias en la cobertura y el año de medición.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de micro finanzas y sus perspectivas de crecimiento?
Se proyecta que la industria crezca de 316,4 mil millones de USD en 2027 a 539,7 mil millones de USD en 2032, registrando una CAGR del 11,27% entre 2027 y 2032.
¿Qué sostiene la demanda de financiamiento de pequeño monto?
El crédito grupal respaldado por el gobierno en India y las necesidades persistentes de financiamiento de MIPYME sostienen la demanda. La plataforma de medios de vida rurales de India registró 9,2 millones de grupos de autoayuda de mujeres a julio de 2026.
¿Qué oferta representa la mayor participación en microfinanzas?
Los microcréditos mantuvieron el 91,59% del valor del mercado en 2026. Se proyecta que los microseguros crezcan más rápido con una CAGR del 14,72% entre 2027 y 2032.
¿Qué empresas compiten en servicios de microfinanzas?
Annapurna Finance, BSS Microfinance Limited, Asirvad Microfinance Limited, Bandhan Bank y CreditAccess Grameen Limited se encuentran entre los proveedores.
¿Qué límite de pago del hogar restringe los nuevos microcréditos en India?
En India, el sobreendeudamiento de los prestatarios puede limitar los préstamos repetidos. Los prestamistas regulados deben abstenerse de otorgar nuevos préstamos a hogares de bajos ingresos cubiertos cuyos pagos mensuales de préstamos superen el 50% del ingreso mensual del hogar hasta que cumplan.
¿Qué regiones lideran la actividad de microfinanzas y el crecimiento proyectado?
Asia-Pacífico lideró con una participación del 44,8% en 2026. Se proyecta que Oriente Medio y África crezcan más rápido con una CAGR del 13,46% entre 2027 y 2032.