
Tamaño y Cuota del Mercado de Banca Minorista del Reino Unido
Análisis del Mercado de Banca Minorista del Reino Unido por Mordor Intelligence
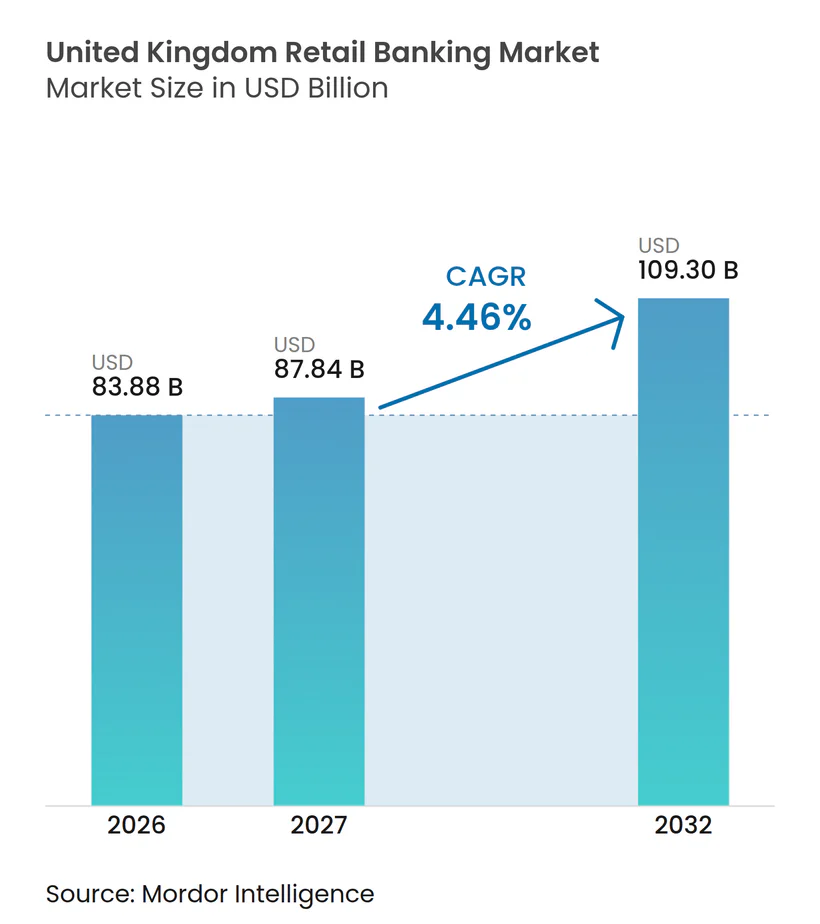
El tamaño del mercado de banca minorista del Reino Unido fue valorado en 83,88 mil millones de USD en 2026 y se estima que crecerá desde 87,84 mil millones de USD en 2027 hasta alcanzar los 109,3 mil millones de USD en 2032, con un CAGR del 4,46% durante el período de previsión (2027-2032).
Los ingresos por depósitos respaldados por coberturas y las oportunidades de refinanciación hipotecaria refuerzan el valor comercial de las relaciones existentes con los clientes en el Reino Unido. La apertura de cuentas por móvil y la agregación de cuentas basada en consentimiento ofrecen a los proveedores distintas formas de competir por esas relaciones, extendiendo la distribución más allá de las visitas presenciales. Los bancos establecidos pueden combinar el alcance digital con carteras de cuentas transferidas y distribución a través de socios, mientras que la fricción del acceso a sucursales limita a los clientes que necesitan atención presencial. La oportunidad de crecimiento resultante se basa en relaciones más profundas de cuenta y crédito, con los límites a las tasas de intercambio y la exposición crediticia restringiendo la conversión de ingresos.
Conclusiones Clave del Informe
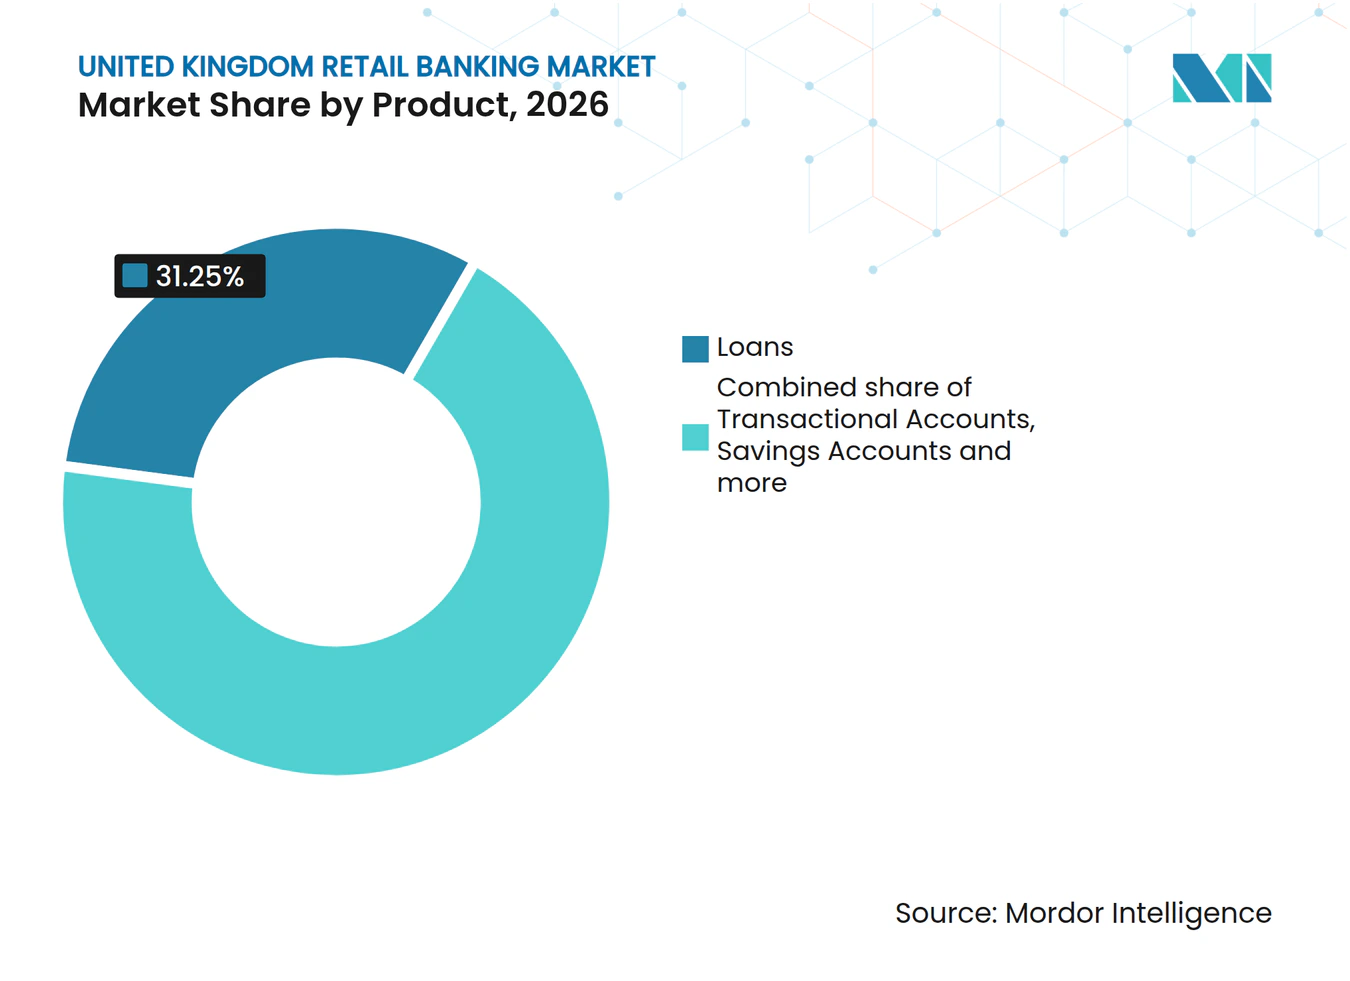
- Por producto, los préstamos lideraron con una participación del 31,25% del tamaño del mercado de banca minorista del Reino Unido en 2026, mientras que se prevé que otros productos crezcan más rápido, con un CAGR del 6,62% durante 2027-2032.
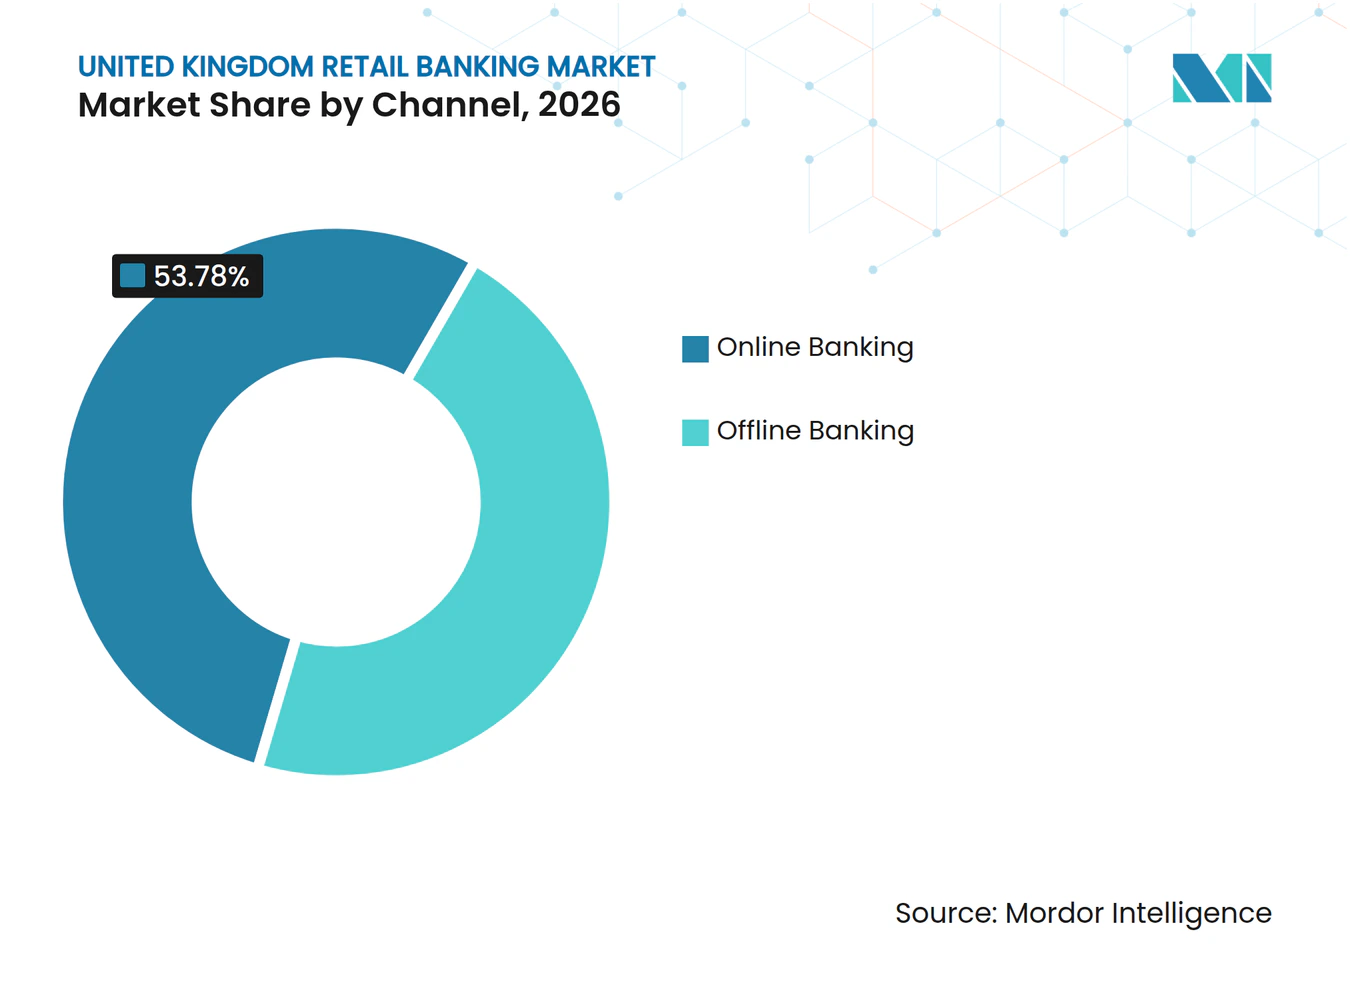
- La banca en línea lideró la categoría de canal con una participación del 53,78% del mercado de banca minorista del Reino Unido en 2026 y también se prevé que sea la de mayor crecimiento, con un CAGR del 7,02% durante 2027-2032.
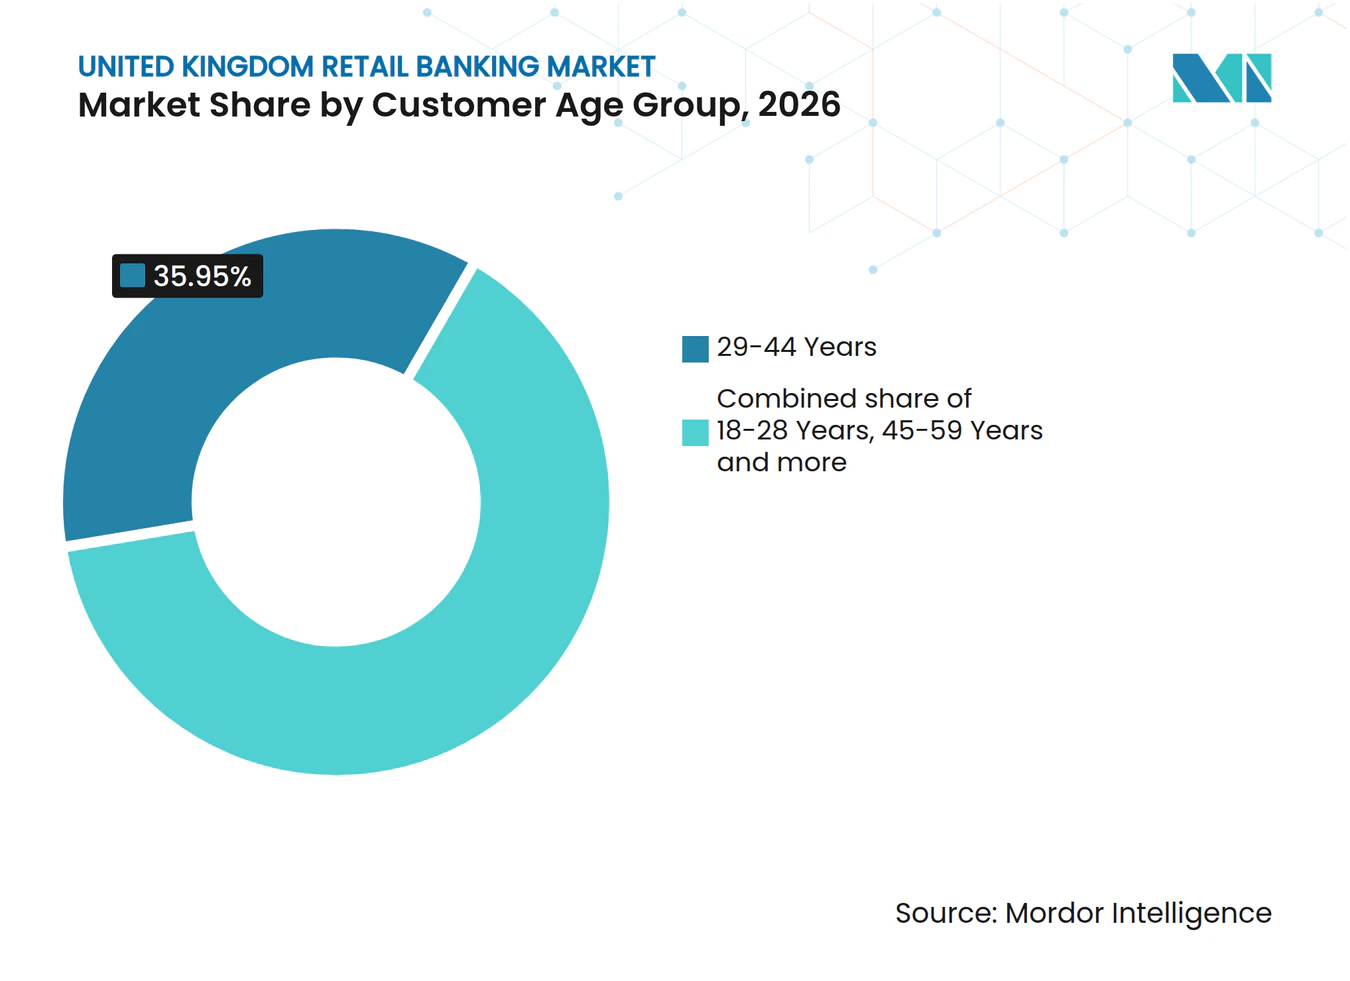
- Entre los grupos de edad de clientes, los clientes de 29-44 años lideraron con una participación del 35,95% de los ingresos de banca minorista en 2026, mientras que se prevé que los clientes de 18-28 años crezcan más rápido, con un CAGR del 6,08% durante 2027-2032.
- Por tipo de banco, los bancos nacionales mantuvieron la mayor participación de ingresos con un 66,94% en 2026, mientras que se prevé que los neobancos y otros proveedores crezcan más rápido, con un CAGR del 8,98% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Márgenes de Interés Neto Inducida por el Tipo del Banco de Inglaterra | +1.5% | Nacional | Corto plazo (≤ 2 años) |
| APIs de Banca Abierta Obligatorias que Aceleran el Cambio de Cuenta y la Agregación | +1.2% | Nacional | Mediano plazo (2-4 años) |
| Rápida Adopción de la Banca Móvil en el Reino Unido | +1.3% | Nacional | Mediano plazo (2-4 años) |
| Vencimiento de Hipotecas a Tipo Fijo que Impulsa los Volúmenes de Refinanciación | +1.1% | Nacional | Corto plazo (≤ 2 años) |
| 'Compra Ahora, Paga Después' Regulado que Impulsa la Penetración del Crédito al Consumo | +0.4% | Nacional | Mediano plazo (2-4 años) |
| Auge de Productos de Depósito Vinculados a ESG bajo la Estrategia de Finanzas Verdes del Reino Unido | +0.2% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Márgenes de Interés Neto Inducida por el Tipo del Banco de Inglaterra
La expansión del margen de depósitos fortalece los ingresos disponibles de una franquicia de financiación minorista existente, creando margen para respaldar servicios bancarios competitivos. Los márgenes de interés neto agregados de los principales bancos del Reino Unido aumentaron interanualmente en el primer trimestre de 2026, con los ingresos de la cobertura estructural respaldando a los bancos centrados en el Reino Unido.[1] El margen de interés neto de Banca Minorista de NatWest Bank plc aumentó 11 puntos básicos entre el primer semestre de 2025 y el de 2026, reflejando principalmente mayores ingresos de cobertura a través de los márgenes de depósito. Los menores márgenes hipotecarios compensaron parcialmente esa mejora. Este contraste hace que el lado de la financiación de la relación sea comercialmente significativo incluso cuando los diferenciales de crédito están bajo presión.
API de Banca Abierta Obligatorias que Aceleran el Cambio de Cuenta y la Agregación
El intercambio de datos con consentimiento otorga a la agregación de cuentas un papel junto a la relación bancaria subyacente. En virtud de la Orden de 2017 de la Autoridad de Competencia y Mercados, los proveedores cubiertos deben ofrecer acceso gratuito y continuo de terceros a través de API de lectura y escritura a los datos de transacciones de cuentas corrientes personales y empresariales, sujeto al consentimiento explícito de los clientes. Los volúmenes de la API de Banca Abierta del Reino Unido aumentaron un 30% interanual en los 12 meses hasta julio de 2026.[2] Hasta julio de 2026, los Servicios de Información de Cuentas generaron alrededor del 80% de ese tráfico de API, abarcando la agregación de cuentas y el intercambio de datos. El creciente uso de la API, junto con el importante papel de los servicios de información de cuentas, ofrece a los proveedores una oportunidad para atender a los clientes en todas sus relaciones de cuenta. La agregación puede crear ocasiones para comparar o cambiar de proveedor, convirtiendo el acceso a datos con consentimiento en una vía para competir por la actividad del cliente.
Rápida Adopción de la Banca Móvil en el Reino Unido
La apertura de cuentas por móvil convierte al canal en una vía de distribución para nuevas relaciones de banca minorista, además de para la gestión financiera. UK Finance informó que la banca móvil fue el método preferido para gestionar las finanzas, utilizado por el 75% de los adultos del Reino Unido en 2025. En Lloyds Banking Group plc, aproximadamente el 85% de las aperturas de cuentas corrientes en 2025 utilizaron su proceso de apertura móvil de 7 minutos. Una audiencia móvil existente y sustancial puede, por tanto, respaldar la captación de cuentas sin necesidad de que cada cliente potencial comience con una visita a una sucursal. Para los proveedores de cuentas, el alcance comercial de una aplicación depende de su capacidad para completar el proceso de apertura de cuenta, llevando dicho proceso directamente a la competencia por las relaciones bancarias principales.
Ola de Vencimiento de Hipotecas a Tipo Fijo que Impulsa los Volúmenes de Rehipoteca
Los vencimientos de tipos fijos ofrecen a los prestamistas una oportunidad programada para competir por las relaciones hipotecarias existentes, en lugar de depender exclusivamente de las compras de vivienda. En julio de 2026, el Banco de Inglaterra proyectó que casi 750.000 hogares del Reino Unido que pagaban menos del 3% de interés hipotecario saldrían de sus acuerdos a tipo fijo durante 2026. Por separado, las refinanciaciones de propietarios-ocupantes representaron el 31,2% de los avances hipotecarios brutos del Reino Unido en el segundo trimestre de 2026, un aumento de 2,2 puntos porcentuales interanual y 3,1 puntos trimestralmente. Estas cifras respaldan una oportunidad de refinanciación con un grupo de prestatarios definido y un canal de crédito observable. Para los prestamistas, la decisión comercial es si retener a los prestatarios que reprician o competir para captarlos. La refinanciación hace que la retención del prestatario sea importante para los prestamistas incluso cuando una transacción no genera una compra de vivienda adicional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Límites Propuestos a las Tasas de Intercambio Podrían Comprimir los Ingresos por Comisiones de Tarjetas | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| Cierre de Sucursales que Crea Riesgo de Exclusión Financiera en Zonas Rurales | -0.5% | York y North Yorkshire | Mediano plazo (2-4 años) |
| El Deber al Consumidor de la FCA que Eleva los Costes de Cumplimiento y Diseño de Productos | -0.25% | Nacional | Mediano plazo (2-4 años) |
| Riesgo de Deterioro de Préstamos por la Presión del Coste de la Vida | -0.2% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Límites Propuestos a las Tasas de Intercambio Podrían Comprimir los Ingresos por Comisiones de Tarjetas
Los límites vigentes del Reglamento de Tasas de Intercambio del Reino Unido restringen los ingresos del emisor procedentes de las transacciones con tarjetas de consumo cubiertas. El Reglamento de Tasas de Intercambio del Reino Unido ha limitado las tasas de intercambio en las transacciones nacionales con tarjetas de consumo cubiertas desde el 9 de diciembre de 2015, con el comerciante, el adquirente y el emisor todos en el Reino Unido. Los límites son del 0,2% del valor de la transacción para las tarjetas de débito, incluidas las tarjetas de prepago, y del 0,3% para las tarjetas de crédito, con excepciones para American Express y comisiones limitadas por separado. Para la mayoría de las transacciones fuera de American Express, el adquirente del comerciante paga la tasa de intercambio al emisor del titular de la tarjeta. Estos límites restringen los ingresos por unidad de valor de pago cubierto, haciendo que la actividad transaccional sea más importante que el repricing de esa comisión. La oportunidad de un emisor de obtener más ingresos por tasas de intercambio depende de su base de pagos cubiertos y de la combinación débito-crédito, dejando menos margen para la expansión basada en comisiones.
Cierre de Sucursales que Crea Riesgo de Exclusión Financiera en Zonas Rurales
La pérdida de sucursales en zonas rurales puede convertir una gestión bancaria en un requisito de desplazamiento, limitando el acceso práctico a los servicios presenciales. El 26 de mayo de 2026, la Autoridad Combinada de York y North Yorkshire informó de que los cierres de sucursales estaban afectando a las zonas rurales y a las pequeñas ciudades de mercado. Señaló que muchas personas tenían que desplazarse más lejos para realizar operaciones bancarias básicas y que la reducción del acceso presencial arriesgaba aumentar la exclusión financiera. Para los clientes que necesitan atención cara a cara, la restricción es el esfuerzo adicional de desplazamiento antes de que el banco pueda completar una interacción de servicio. Esa fricción puede reducir el compromiso práctico sin necesidad de que el cliente cierre la cuenta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Escala de Préstamos e Ingresos por Servicios AdicionalesLos préstamos representaron una participación del 31,25% del tamaño del mercado de banca minorista del Reino Unido en 2026, convirtiéndolos en el segmento más grande. Los préstamos hipotecarios residenciales pendientes del Reino Unido alcanzaron 1,76 billones de GBP (2,36 billones de USD) en el segundo trimestre de 2026, un 3,1% más que un año antes. Ese saldo pendiente proporciona una base para los ingresos por crédito que se extiende más allá de la actividad de nueva originación de cada año. Dado que ese saldo genera intereses solo mientras los prestatarios continúan pagando, los ingresos por crédito que respalda dependen tanto del rendimiento de los reembolsos como de los saldos.
Se prevé que otros productos sean el segmento de mayor crecimiento, con un CAGR del 6,62% durante 2027-2032. Open Banking Limited informó que los pagos de Banca Abierta del Reino Unido alcanzaron 351 millones de transacciones en 2025, un 57% más que en 2024, basándose en datos de las 20 marcas CMA9. Esa expansión ilustra la demanda de servicios de pago de cuenta a cuenta más allá de las transacciones con tarjeta de débito y crédito. Convertir la actividad de pago adicional en ingresos depende de la fijación de precios del servicio y los costes de ejecución, por lo que el crecimiento de las transacciones crea una oportunidad de monetización en lugar de garantizar mayores ingresos.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal:
Alcance Digital y Limitaciones del Servicio PresencialLa banca en línea representó una participación del 53,78% del mercado de banca minorista del Reino Unido en 2026, siendo el segmento más grande, y se prevé que sea el segmento de mayor crecimiento con un CAGR del 7,02% durante 2027-2032. En el período de encuesta de noviembre de 2025 a marzo de 2026, el 92% de los usuarios de internet del Reino Unido declararon haber utilizado internet para la banca en línea. Con una adopción ya generalizada entre los usuarios de internet, ampliar la gama de actividades de productos gestionadas en línea ofrece a los proveedores una vía de crecimiento más allá del uso por primera vez.
La banca presencial cumple una función comercial diferente cuando la transacción o la necesidad de asistencia de un cliente se atiende en persona. Los retiros de efectivo en sucursal, los depósitos y otros servicios bancarios solo están disponibles durante el horario de apertura de las sucursales, mientras que los cajeros automáticos externos e independientes son siempre accesibles. En 2024, el Reino Unido contaba con 9,7 millones de adultos que utilizaban una sucursal bancaria concreta al menos una vez al mes. Durante los 12 meses anteriores, el 10% abrió una cuenta en una sucursal y el 10% resolvió un problema allí, vinculando el horario de apertura a la formación de relaciones y al soporte.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad del Cliente:
Distintas Vías hacia las Relaciones con los ClientesLos clientes de 29-44 años fueron el segmento más grande en 2026, representando el 35,95% de los ingresos de banca minorista. En Inglaterra, un indicativo 28% de los compradores de primera vivienda recientes tenían entre 35 y 44 años en 2024-25, frente al 21% en 2023-24, con fluctuaciones interanuales vinculadas a tamaños de muestra pequeños. Las compras de primera vivienda pueden crear un punto de entrada para las relaciones de financiación de compra entre clientes de mediados de los 30 a mediados de los 40 años.
Se prevé que los clientes de 18-28 años sean el segmento de mayor crecimiento, con un CAGR del 6,08% durante 2027-2032. Una investigación encargada por Pay.UK encontró que los encuestados de 25-28 años tenían la mayor intención de cambiar de banco por mejores ventajas entre los encuestados del Reino Unido de 16-28 años. Esa preferencia declarada señala una apertura para que los proveedores de cuentas compitan por el compromiso cotidiano del cliente, con la propia relación bancaria expuesta a ofertas alternativas. El retorno potencial de un proveedor depende de la actividad retenida tras la captación, convirtiendo el uso continuo de la cuenta en un objetivo comercial separado de atraer el interés de cambio declarado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Banco:
Alcance de los Bancos Establecidos y Adopción de la Banca DigitalLos bancos nacionales fueron el segmento más grande en 2026, con una participación del 66,94% de los ingresos de banca minorista. NatWest Group plc señaló que su negocio de Banca Minorista atendía a 1 de cada 3 familias en el Reino Unido en sus resultados del primer semestre de 2026. Esa amplitud proporciona una base de distribución para que los bancos ofrezcan servicios adicionales de cuenta, crédito y pago dentro de una franquicia minorista establecida.
Se prevé que los neobancos y otros proveedores sean el segmento de mayor crecimiento, con un CAGR del 8,98% durante 2027-2032. En su informe del ejercicio fiscal 2026 para el año finalizado el 31 de marzo de 2026, Monzo Bank Holding Group Limited señaló que alrededor de 1 de cada 5 adultos del Reino Unido operaba con Monzo. Ese alcance existente convierte los productos adicionales por cliente en una posible vía de crecimiento junto con la captación de nuevos clientes.
Análisis Geográfico
Los costes de la vivienda, el apalancamiento hipotecario y el acceso físico a las cuentas crean condiciones distintas para los proveedores minoristas en Londres y el Sureste. Las viviendas de precio medio en Londres se vendieron a 10,6 veces los ingresos medios en 2025, la mayor ratio de asequibilidad de la vivienda en Inglaterra y Gales. En el Sureste, las estadísticas oficiales en desarrollo sitúan la ratio global préstamo-ingresos para las ventas de hipotecas residenciales reguladas en 3,8 en 2025, empatada con el Este de Inglaterra como la segunda más alta entre las regiones inglesas. A finales del segundo semestre de 2025, las 423 sucursales físicas de los bancos y sociedades de construcción designados de mayor tamaño que ofrecen cuentas corrientes personales en el Sureste proporcionaban un canal presencial junto con un apalancamiento hipotecario regional relativamente elevado.
Las ciudades regionales de las Midlands y el norte ofrecen oportunidades de originación hipotecaria moldeadas por una presencia sustancial de compradores de primera vivienda. En Mánchester, los compradores de primera vivienda representaron el 70,2% de las compras de vivienda con hipoteca en 2025, la mayor participación fuera de Londres en el análisis de Lloyds Bank. La participación correspondiente de compradores de primera vivienda en Birmingham fue del 69,4% de las compras de vivienda con hipoteca en 2025. Para los bancos que se dirigen a estos prestatarios urbanos, la oportunidad es la relación formada en la primera compra de vivienda, con la financiación de la compra proporcionando un punto de entrada diferenciado para el cliente. En las Midlands Orientales, las ventas de hipotecas en 2025 fueron aproximadamente un 25,7% inferiores a su nivel de 2006, el menor descenso entre las regiones del Reino Unido.
El Norte y las naciones devueltas muestran distintas vías hacia la oportunidad hipotecaria, abarcando la asequibilidad, el apalancamiento del prestatario y los volúmenes de ventas de hipotecas. En 2025, el Noreste tuvo la menor ratio regional de asequibilidad de la vivienda en Inglaterra y Gales, con 5,0 veces los ingresos medios. La ratio global préstamo-ingresos de Escocia para las ventas de hipotecas residenciales reguladas aumentó de 2,8 en 2024 a 3,0 en 2025, según estadísticas oficiales en desarrollo. Las ventas de hipotecas en Irlanda del Norte en 2025 fueron aproximadamente un 42% inferiores a su nivel de 2006. La ratio préstamo-ingresos de Escocia aumentó durante el año, mientras que las ventas de hipotecas de Irlanda del Norte estaban muy por debajo de su nivel de 2006, ofreciendo a los prestamistas consideraciones distintas sobre el apalancamiento del prestatario y el volumen de transacciones.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas examina el marco nacional del Reino Unido y los requisitos de ejecución adicionales de Escocia desde la perspectiva de un prestamista hipotecario minorista. Un ministro escocés reafirmó la regulación de los servicios financieros reservados el 5 de marzo de 2026, mientras que las solicitudes de posesión hipotecaria en Escocia utilizan el procedimiento de solicitud sumaria de los tribunales de sheriff. La Autoridad de Regulación Prudencial finalizó Basilea 3.1 en enero de 2026, con la mayoría de las normas programadas para el 1 de enero de 2027 y los modelos internos de riesgo de mercado para el 1 de enero de 2028. La política nacional y los deberes de ejecución locales afectan a decisiones diferentes, distinguiendo la gobernanza de capital y productos de cómo un prestamista garantizado persigue la posesión.
Tabla Regulatoria
| Factor de decisión | Reino Unido | Escocia |
|---|---|---|
| Autoridad principal | Autoridad de Conducta Financiera; Autoridad de Regulación Prudencial | FCA y PRA; tribunales de sheriff para solicitudes de posesión |
| Instrumentos o directrices clave | Obligaciones de resultados para clientes minoristas del Deber al Consumidor desde 2023; implementación finalizada de Basilea 3.1 | Marco nacional; Orden de 2010 sobre Solicitudes de Acreedores (Requisitos Previos a la Acción) (Escocia) |
| Efecto comercial | Obligaciones de resultados para clientes minoristas y requisitos de implementación de capital | Los acreedores deben proporcionar información sobre incumplimiento y realizar esfuerzos razonables para acordar pagos futuros antes de las solicitudes de posesión residencial |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | En mejora |
| Fuente: Mordor Intelligence | ||
La calificación Media del Reino Unido refleja las obligaciones continuas de resultados para los clientes junto con la evaluación sectorial de la PRA de que no habrá un aumento material de capital derivado de Basilea 3.1. La calificación Media de Escocia también tiene en cuenta los esfuerzos separados de información al acreedor y de acuerdo de pago razonable previos a las solicitudes de posesión residencial. Ambas calificaciones de En mejora reflejan los cambios propuestos en el alcance y la proporcionalidad del Deber al Consumidor, que buscan reducir costes y complejidad innecesarios manteniendo intactas las protecciones minoristas. Tras el cierre de la consulta el 18 de septiembre de 2026, la declaración de política esperada para el primer trimestre de 2027 y cualquier nueva norma podrían aclarar los límites de conducta para los prestamistas sin eliminar sus obligaciones prudenciales o de ejecución local.
Etapas de la Cadena de Valor
La cadena de valor compara los ingresos por depósitos y créditos con la infraestructura externa utilizada para ejecutar los pagos con tarjeta. La FCA distingue los intereses de crédito y las comisiones de originación de los ingresos por tasas de intercambio de tarjetas y los costes de sistema de pago, liquidación y compensación. Esta separación es importante porque un banco puede controlar la relación con el cliente mientras depende de proveedores de infraestructura para la ejecución, dejando diferentes fuentes de ingresos y exposición operativa en cada etapa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Captación de depósitos y formación de cuentas | Proveedores de cuentas minoristas como NatWest Group plc | Ingresos netos por intereses atribuibles a la cuenta | Los retiros pueden reducir la continuidad de la financiación | Mantener liquidez frente a posibles retiros |
| Originación de crédito | Prestamistas personales como NatWest Group plc y HSBC UK Bank plc | Intereses de crédito; comisiones de originación fuera de los ingresos brutos por intereses | Las pérdidas crediticias pueden erosionar los rendimientos del crédito | Ajustar los plazos del préstamo y la fijación de precios del riesgo a la capacidad de reembolso |
| Ejecución de pagos con tarjeta | Operadores de esquemas de tarjetas como Mastercard y Visa | Comisiones de participación en el esquema y de procesamiento de pagos | Escasa claridad sobre las comisiones del esquema y de procesamiento | Conciliar los cargos detallados con los servicios contratados |
| Fuente: Mordor Intelligence | ||||
El Regulador de Sistemas de Pago constató el aumento de las comisiones de esquema y procesamiento cobradas a los adquirentes y la falta de claridad para las empresas sobre lo que pagarían por aceptar pagos con tarjeta. Los bancos minoristas participan en los servicios de pago a través de los ingresos por tasas de intercambio de tarjetas e incurren en costes de sistema de pago, liquidación y compensación, que la FCA registra por separado. Los adquirentes soportan la carga de las comisiones de esquema revisadas, mientras que un banco minorista debe equilibrar sus ingresos por tasas de intercambio de tarjetas frente a los costes de sistema de pago, liquidación y compensación al evaluar los ingresos de la etapa de pago.
Panorama Competitivo
Concentración del Mercado
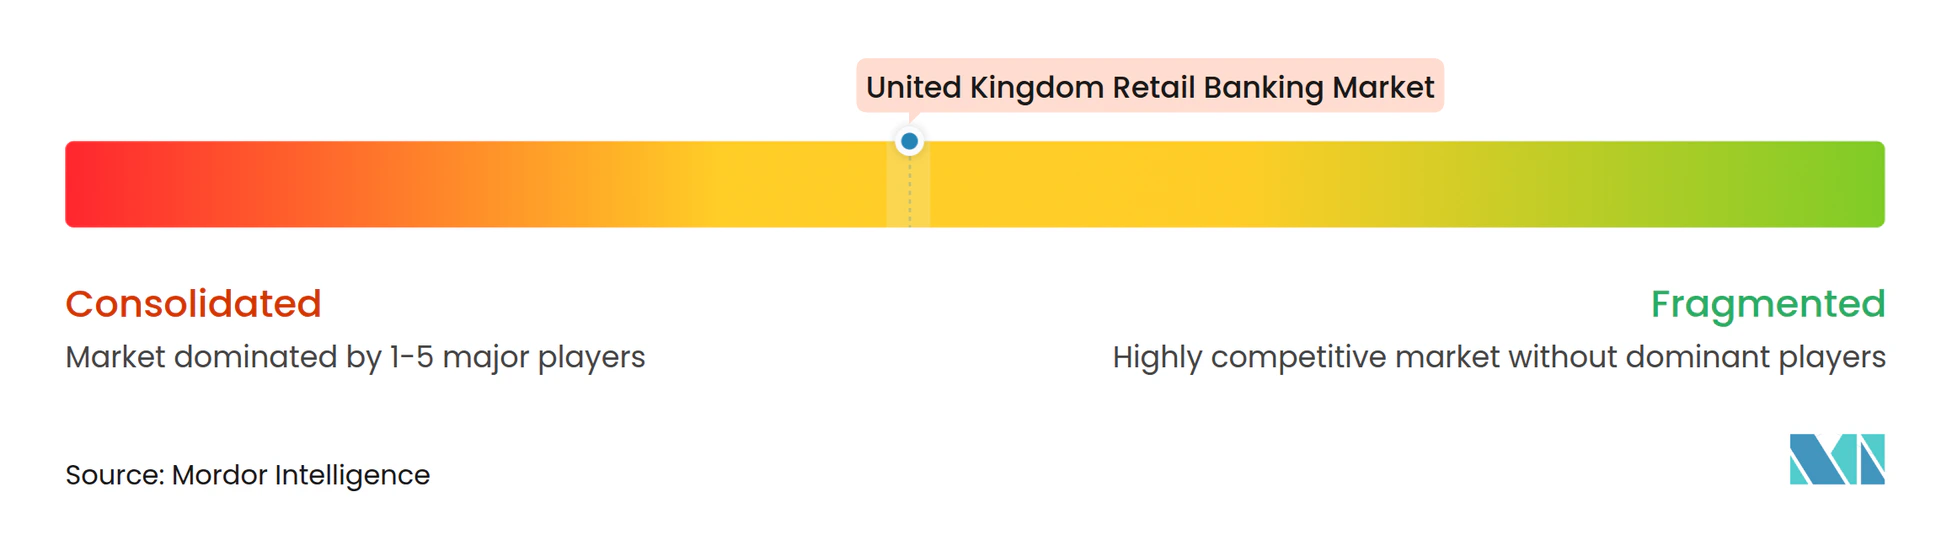
La competencia está liderada por los operadores establecidos, y la distribución digital forma parte de la posición competitiva de los bancos establecidos. Los principales proveedores incluyen Lloyds Banking Group plc, Barclays Bank UK PLC, HSBC UK Bank plc, NatWest Group plc y Santander UK plc. La división Barclays UK de Barclays PLC reportó 13,9 millones de clientes activos digitalmente al 31 de diciembre de 2025, excluyendo Tesco Bank. Esa base operativa ilustra cómo un operador establecido puede competir a través de una audiencia digital sustancial junto con su franquicia minorista establecida. Ante tal alcance, los competidores necesitan una fuente de diferenciación más específica que ofrecer un canal bancario remoto, otorgando mayor peso comercial a la relación de cuenta o servicio particular que puedan ganar.
NatWest Group plc integró alrededor de un millón de cuentas de clientes de Sainsbury's Bank durante 2025, incorporando una cartera de cuentas transferida a sus operaciones minoristas. El grupo también lanzó asociaciones estratégicas NatWest Boxed con The AA y Saga en 2025, estableciendo otra vía para los servicios bancarios distribuidos a través de socios. En conjunto, la integración de carteras y la distribución a través de socios proporcionan diferentes mecanismos competitivos, combinando la capacidad de absorber relaciones de cuenta existentes con la capacidad de llegar a los clientes a través de otras marcas de consumo.
La consolidación puede fortalecer una franquicia bancaria establecida mediante el control de relaciones que anteriormente estaban en manos de otro proveedor. Santander UK plc completó su adquisición de TSB el 30 de abril de 2026, tras la aprobación de la Autoridad de Regulación Prudencial y el Banco Central Europeo.[3] Una transacción de este tipo ofrece al comprador una alternativa a ganar cada cuenta mediante el cambio individual o la captación de nuevos clientes. La aprobación supervisora aborda la transacción de propiedad, mientras que el retorno comercial depende de la eficacia con que el comprador atienda las relaciones minoristas adquiridas. Para Lloyds, Barclays, HSBC UK y NatWest, la franquicia combinada implica enfrentarse a un Santander UK más grande al competir por las relaciones de banca minorista.
Líderes del Sector de Banca Minorista del Reino Unido
-
Lloyds Banking Group plc
-
Barclays Bank UK PLC
-
HSBC UK Bank plc
-
NatWest Group plc
-
Santander UK plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Banca Minorista del Reino Unido Empresas cubiertas en este informe
- Lloyds Banking Group plc
- Barclays Bank UK PLC
- HSBC UK Bank plc
- NatWest Group plc
- Santander UK plc
- Nationwide Building Society
- TSB Bank plc
- Nationwide Building Society (Virgin Money)
- Metro Bank plc
- Starling Bank Limited
- Monzo Bank Limited
- Revolut Bank UK Ltd
- Atom Bank plc
- First Direct
- The Co-operative Bank plc
- Yorkshire Building Society
- Coventry Building Society
- OneSavings Bank (Kent Reliance)
- Tandem Bank Limited
- ClearBank Limited
Lea el análisis de las empresas de banca minorista del reino unido
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la originación hipotecaria con bajo depósito con la reutilización propuesta de evidencia financiera a lo largo de la relación hipotecaria. A partir de julio de 2025, la garantía permanente del Ministerio de Hacienda cubre parte de las posibles pérdidas de los prestamistas participantes en hipotecas elegibles con una relación préstamo-valor del 91% al 95% para compradores de primera vivienda y personas que cambian de vivienda que cumplan los requisitos en todo el Reino Unido. Por separado, los días 8 y 9 de junio de 2026, la FCA reunió a alrededor de 80 partes interesadas y expertos para explorar mejoras en los procesos hipotecarios de los consumidores. La protección parcial frente a pérdidas puede ampliar las opciones de crédito de un prestamista, manteniendo la asequibilidad del prestatario y la exposición residual como elementos centrales de la decisión.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Primeras compras con bajo depósito | La elegibilidad de la garantía incluye a compradores de primera vivienda que cumplan los requisitos | Prestatarios hipotecarios de primera vivienda elegibles | Ofrecer préstamos con pequeño depósito dentro de la elegibilidad del esquema | Exposición residual a pérdidas y asequibilidad del prestatario | Prestamistas hipotecarios participantes |
| Cambios de vivienda con alta relación préstamo-valor | Los compradores de vivienda elegibles también pueden utilizar la garantía | Compradores de vivienda que cumplan los requisitos | Estructurar hipotecas de compra en torno a los depósitos disponibles y la capacidad de reembolso | Exposición crediticia residual tras la cobertura de la garantía | Prestamistas participantes que atienden a compradores de vivienda |
| Evidencia reutilizable en el servicio hipotecario | El trabajo exploratorio identificó aplicaciones de refinanciación y gestión durante la vida del préstamo | Prestatarios hipotecarios existentes | Desarrollar la reutilización de evidencia dentro de las ofertas de refinanciación y servicio continuo | Datos fiables; infraestructura compartida; salvaguardas; acuerdos comerciales viables; participación amplia | Proveedores hipotecarios capaces de cumplir las condiciones de adopción |
| Fuente: Mordor Intelligence | |||||
Las propuestas de finanzas abiertas de los participantes abarcaron la preparación hipotecaria, las solicitudes, la refinanciación, la gestión durante la vida del préstamo y las decisiones en etapas posteriores de la vida, dejando el diseño del ecosistema en fase exploratoria. La adopción dependería de datos precisos, actuales y fiables, infraestructura común, salvaguardas, acuerdos comerciales viables y participación amplia. La originación con bajo depósito presenta la oportunidad comercial más clara a corto plazo, mientras que la reutilización de evidencia requiere que los prestamistas establezcan las condiciones para una relación de servicio hipotecario más amplia.
Desarrollos recientes de la industria en Mercado de Banca Minorista del Reino Unido
- Ago 2026: NatWest Group plc introdujo First Active, una propuesta de ahorro digital para clientes del Reino Unido.
- Jun 2026: NatWest Group plc anunció inversión en sucursales del Reino Unido para 2026/2027 y 9 cierres definitivos, comprometiéndose a no anunciar más cierres para NatWest, Royal Bank of Scotland o Ulster Bank hasta al menos 2029.
- Abr 2026: Santander UK plc completó su adquisición de TSB el 30 de abril, tras la aprobación regulatoria de la Autoridad de Regulación Prudencial y el Banco Central Europeo.
Mercado de Banca Minorista del Reino Unido Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de banca minorista del Reino Unido mide los ingresos anuales procedentes de productos de depósito, crédito y pago vendidos a particulares y pequeñas empresas en el Reino Unido. El valor se expresa en USD.
Exclusiones del alcance: Las actividades de banca corporativa y mayorista, los servicios de banca de inversión y los productos exclusivamente de seguros quedan excluidos.
Descripción General de la Segmentación
- Por Producto
- Cuentas Transaccionales
- Cuentas de Ahorro
- Tarjetas de Débito
- Tarjetas de Crédito
- Préstamos
- Otros Productos
- Por Canal
- Banca en Línea
- Banca Presencial
- Por Grupo de Edad del Cliente
- 18-28 Años
- 29-44 Años
- 45-59 Años
- 60 Años y Más
- Por Tipo de Banco
- Bancos Nacionales
- Bancos Regionales
- Neobancos y Otros
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como las tablas Bankstats del Banco de Inglaterra y la Encuesta sobre Condiciones Crediticias proporcionan series de depósitos, créditos y condiciones crediticias para el Reino Unido. La encuesta Financial Lives de la FCA describe las tenencias y el uso de productos financieros minoristas por parte de los hogares, mientras que las actualizaciones del ecosistema de Open Banking Limited rastrean la actividad de información de cuentas y pagos que puede informar los supuestos de canal. Estos indicadores ayudan a los analistas a evaluar la demanda de productos y el cambio de canal junto con las divulgaciones de los proveedores.
Los informes anuales de las empresas, los expedientes regulatorios, las presentaciones a inversores y la prensa financiera del Reino Unido de reputación pueden contrastar los ingresos por producto declarados, la combinación de negocio y los cambios materiales en la distribución. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con ejecutivos de banca minorista del Reino Unido, líderes de producto y canal, especialistas en crédito y depósitos, y gestores de atención al cliente pueden contrastar los hallazgos secundarios sobre los impulsores de ingresos y el uso por parte de los clientes. Una encuesta estructurada a profesionales bancarios relevantes del Reino Unido puede verificar si los patrones se extienden a los distintos tipos de proveedores. Los analistas comparan esas respuestas con las series públicas y las divulgaciones de los proveedores, revisan los supuestos cuando la evidencia es contradictoria y utilizan el indicador público corroborado más cercano para una variable faltante.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | |
| Actores menores: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales totales procedentes de productos de depósito, crédito y pago minoristas del Reino Unido para particulares y pequeñas empresas, y luego distribuye ese total entre las perspectivas de producto, canal, edad del cliente y tipo de banco utilizando las divulgaciones de los proveedores, los saldos de productos, los indicadores de actividad y la combinación reportada en encuestas públicas. Una estimación descendente se ancla en las divulgaciones de ingresos bancarios del Reino Unido y se contrasta selectivamente con los resúmenes de ingresos por producto de los proveedores y la actividad de productos muestreada multiplicada por comisiones o rendimientos representativos. Los insumos clave incluyen los saldos de depósitos de hogares y pequeñas empresas, los saldos y originaciones de hipotecas y otros créditos minoristas, los tipos efectivos de depósito y préstamo, la actividad de tarjetas y cuentas, y el uso digital. Cada uno ayuda a explicar los ingresos por intereses, los ingresos por comisiones o dónde se generan los ingresos.
Una regresión multivariante puede relacionar esos indicadores con los ingresos históricos por producto, con escenarios explícitos para los cambios en el tipo del Banco de Inglaterra, la refinanciación hipotecaria, la presión por deterioro y la adopción de pagos cuando los indicadores apuntan a diferentes trayectorias. Las participaciones de producto previstas siguen la evidencia sobre el crecimiento relativo de los ingresos de cada producto, mientras que las participaciones de canal, edad y proveedor clasifican los mismos ingresos por producto y no se suman entre sí. Los expertos primarios pueden verificar si los vínculos asumidos entre saldos, tipos, actividad e ingresos son comercialmente plausibles. Los analistas comparan las verificaciones ascendentes selectivas con el total descendente y concilian las brechas de definición o reporte utilizando indicadores públicos comparables y supuestos documentados.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las divulgaciones de los proveedores con las series de saldos y créditos del Banco de Inglaterra, la evidencia del consumidor de la FCA y los indicadores independientes de pago o canal, y luego compararon los totales y las tendencias de los segmentos entre fuentes y períodos. Un analista investiga los valores atípicos, los cambios de definición y las variaciones materiales antes de la aprobación, y una segunda revisión verifica las fechas de las fuentes, los cálculos, la conciliación de segmentos y el tratamiento de la evidencia contradictoria. Los analistas vuelven a contactar con los encuestados relevantes cuando persiste una inconsistencia material o una nueva divulgación cambia una interpretación anterior. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales de tipos, regulatorios o del sector, y se verifica de nuevo en una revisión previa a la entrega.
Dimensionamiento del Mercado de Banca Minorista del Reino Unido de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de banca minorista del Reino Unido mide los ingresos anuales procedentes de productos de depósito, crédito y pago vendidos a particulares y pequeñas empresas en el Reino Unido.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo estima los ingresos anuales totales procedentes de productos de depósito, crédito y pago minoristas del Reino Unido para particulares y pequeñas empresas, y luego distribuye ese total entre las perspectivas de producto, canal, edad del cliente y tipo de banco utilizando las divulgaciones de los proveedores, los saldos de productos, los indicadores de actividad y la combinación reportada en encuestas públicas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 87,84 mil millones de USD (2027) | |
| Publicador de Investigación Comercial A | 72,51 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 17,5% inferior al valor de 2027 de este informe de 87,84 mil millones de USD, 2 años después. Su base de 2025 y su tasa de crecimiento prevista del 1,84% para 2026-2034 sitúan su trayectoria por debajo de la trayectoria más rápida del informe aceptado para 2027-2032. |
| Publicador de Investigación Comercial B | 187,4 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 113,3% superior al valor de 2027 de este informe de 87,84 mil millones de USD, 1 año después. Su alcance más amplio de clientes y productos listados y su trayectoria de crecimiento prevista del 4,8% apuntan ambos hacia un total más elevado. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores con las series de saldos y créditos del Banco de Inglaterra, la evidencia del consumidor de la FCA y los indicadores independientes de pago o canal, y luego compararon los totales y las tendencias de los segmentos entre fuentes y períodos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de banca minorista del Reino Unido?
El tamaño fue de 83,88 mil millones de USD en 2026 y se estima en 87,84 mil millones de USD en 2027. Se prevé que alcance los 109,3 mil millones de USD en 2032, con un CAGR del 4,46% durante 2027-2032.
¿Qué está impulsando la demanda de servicios de banca minorista?
La banca móvil fue utilizada por el 75% de los adultos del Reino Unido en 2025, y los volúmenes de la API de Banca Abierta del Reino Unido aumentaron un 30% interanual en los 12 meses hasta julio de 2026.
¿Qué producto genera la mayor participación de los ingresos de banca minorista?
Los préstamos lideraron con una participación del 31,25% en 2026, mientras que se prevé que otros productos crezcan más rápido con un CAGR del 6,62% durante 2027-2032.
¿Qué empresas lideran el sector de la banca minorista?
Los principales proveedores incluyen Lloyds Banking Group plc, Barclays Bank UK PLC, HSBC UK Bank plc, NatWest Group plc y Santander UK plc.
¿Qué desafío limita el acceso rural a los servicios de banca minorista?
En mayo de 2026, la Autoridad Combinada de York y North Yorkshire informó de que los cierres de sucursales obligaban a muchas personas a desplazarse más lejos para realizar operaciones bancarias básicas, creando un riesgo de exclusión financiera.
¿Cómo afectan las condiciones regionales a las oportunidades de crédito hipotecario?
Los compradores de primera vivienda representaron el 70,2% de las compras de vivienda con hipoteca en Mánchester en 2025, respaldando la originación de primera compra. Las viviendas de Londres promediaron 10,6 veces los ingresos medios en 2025, haciendo de la asequibilidad una consideración central para los prestamistas.