
Tamaño y Participación del Mercado de Servicios Profesionales de IoT
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 154.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 214.08 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.73 % |
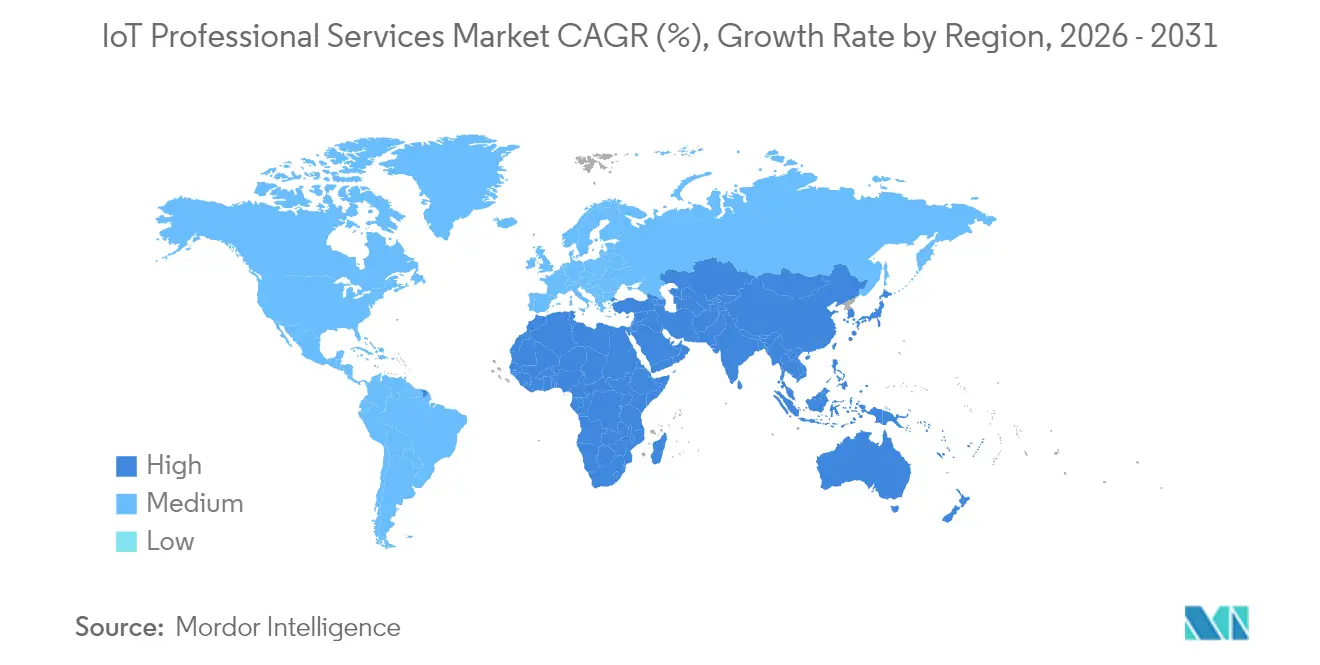
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
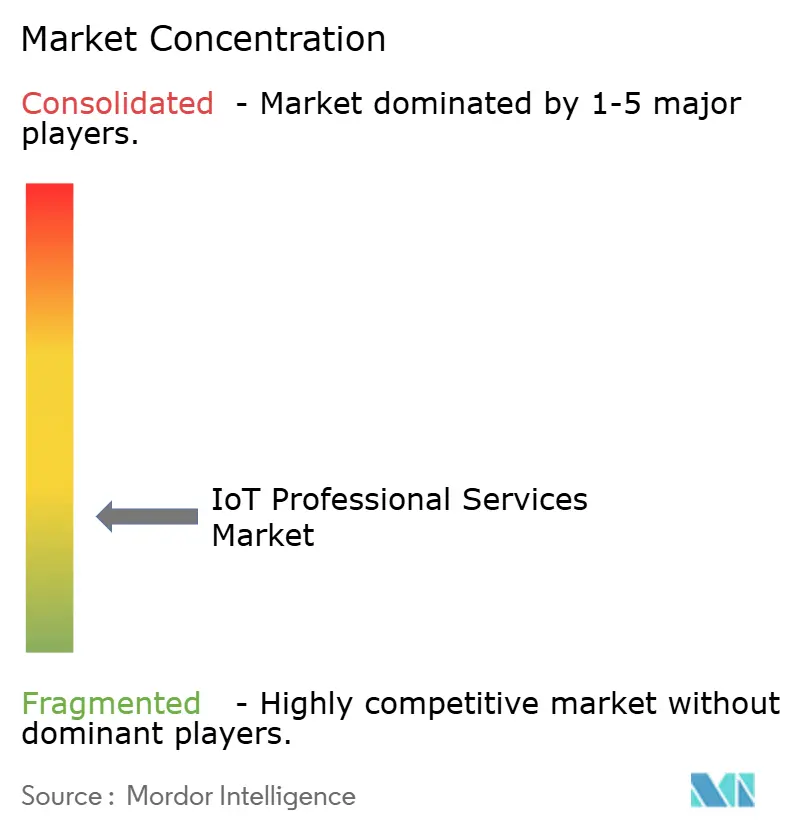
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Profesionales de IoT por Mordor Intelligence
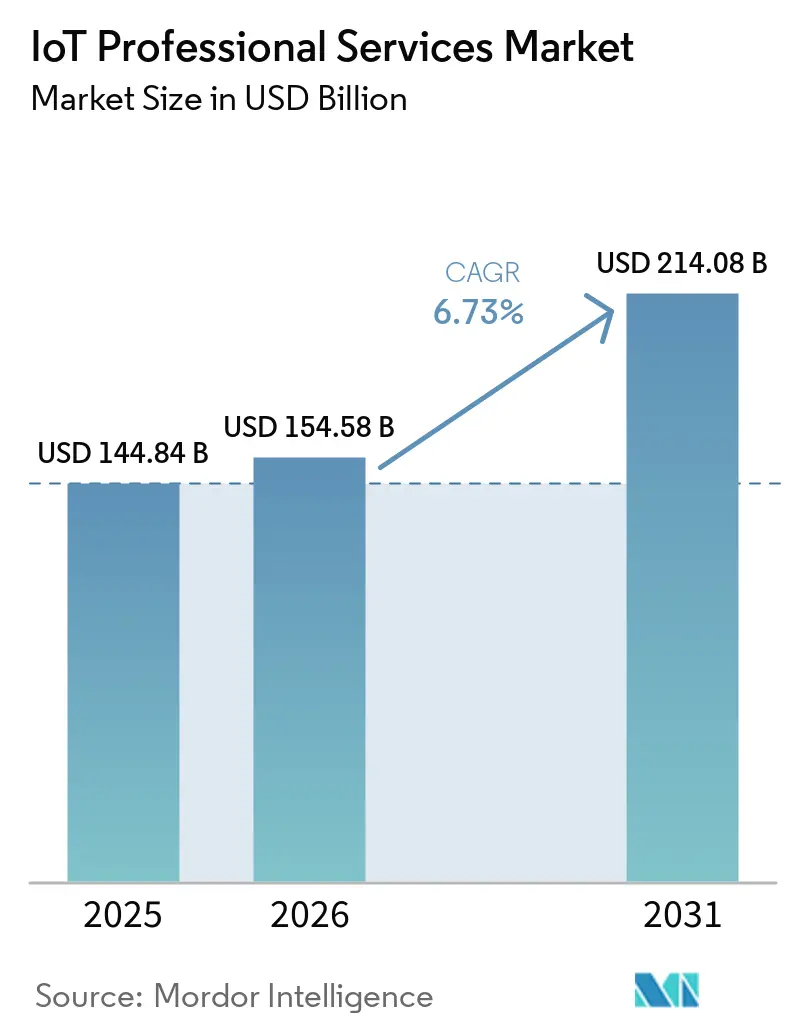
El tamaño del mercado de servicios profesionales de IoT fue valorado en USD 144,84 mil millones en 2025 y se estima que crecerá desde USD 154,58 mil millones en 2026 hasta alcanzar USD 214,08 mil millones en 2031, a una CAGR del 6,73% durante el período de previsión (2026-2031). La expansión de los ecosistemas de dispositivos conectados, el despliegue de redes 5G y las inversiones en computación en el borde están llevando a las empresas de la experimentación a implementaciones a gran escala que requieren consultoría especializada, integración de sistemas y experiencia en servicios gestionados. Los modelos de precios basados en resultados, las soluciones específicas por dominio y los mandatos regulatorios en torno a la Industria 4.0 están redefiniendo la forma en que los proveedores empaquetan y entregan valor. La demanda es más fuerte donde convergen los volúmenes de dispositivos y los modelos de negocio basados en datos, aunque el creciente riesgo cibernético y la escasez de talento moderan las expectativas de crecimiento a corto plazo. En general, el mercado de servicios profesionales de IoT está transitando de proyectos fragmentados hacia compromisos recurrentes habilitados por plataformas que vinculan el rendimiento tecnológico con los resultados empresariales.
Conclusiones Clave del Informe
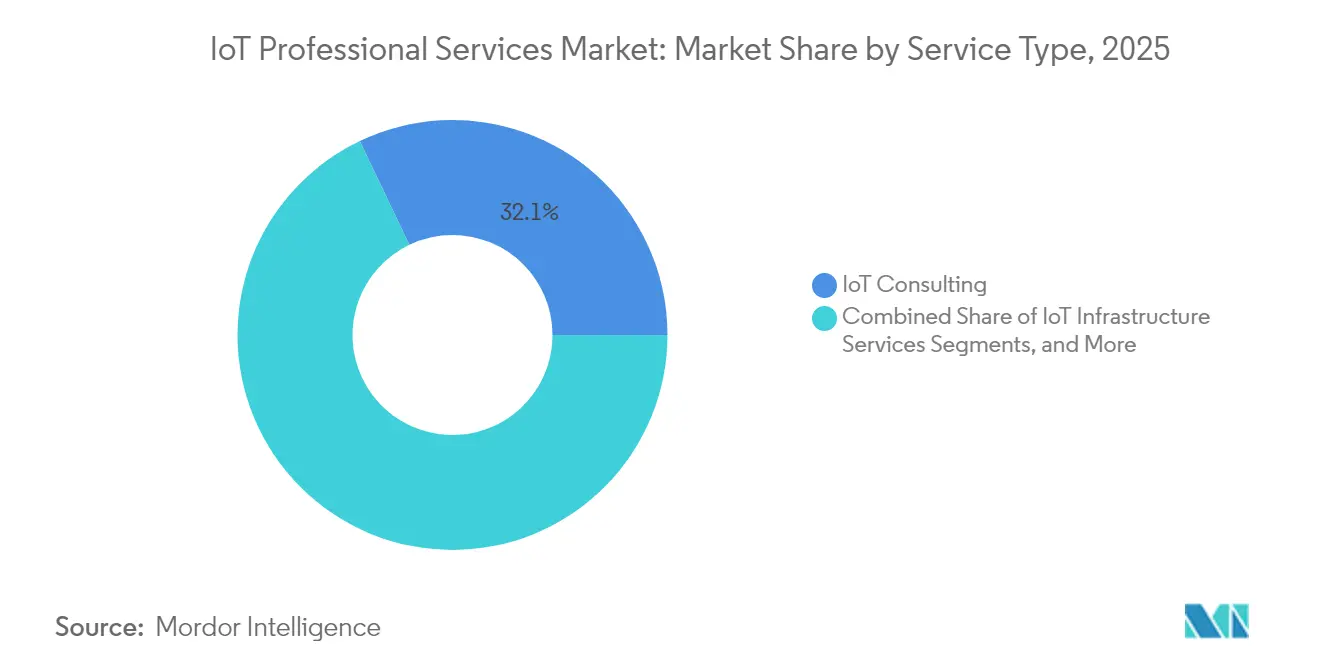
- Por tipo de servicio, la consultoría de IoT lideró con el 32,10% de la participación del mercado de servicios profesionales de IoT en 2025, mientras que el diseño de sistemas e integración se expande a una CAGR del 7,05% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 63,05% de la demanda en 2025; las PYMEs registran la CAGR proyectada más alta del 7,28% hasta 2031.
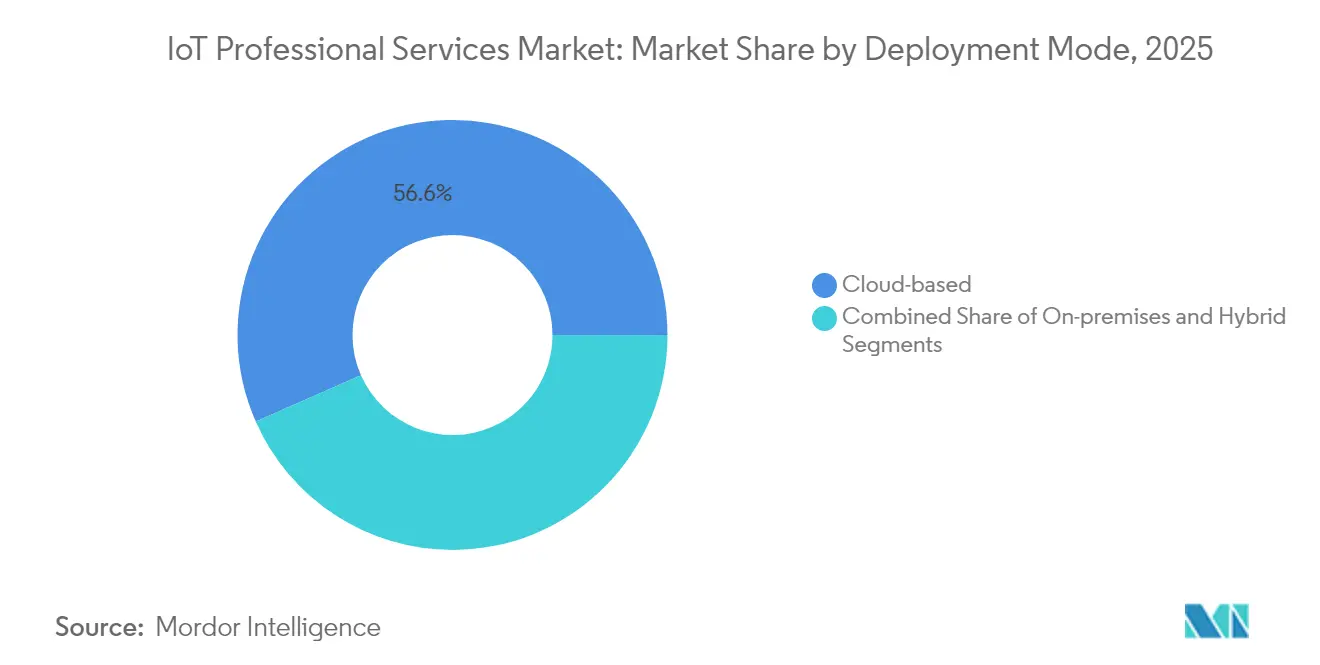
- Por modo de implementación, la entrega basada en la nube mantuvo el 56,60% de participación del tamaño del mercado de servicios profesionales de IoT en 2025 y está creciendo a una CAGR del 8,08%.
- Por industria de usuario final, la manufactura capturó el 25,45% de participación en ingresos en 2025, mientras que el sector sanitario está proyectado para crecer a una CAGR del 7,52% hasta 2031.
- Por geografía, América del Norte retuvo el 36,95% de participación en 2025, pero Asia Pacífico está en camino de alcanzar una CAGR del 7,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de dispositivos conectados y reducción de costos de sensores | +1.8% | Global, con Asia Pacífico liderando la adopción | Mediano plazo (2-4 años) |
| Hojas de ruta de transformación digital empresarial | +1.5% | América del Norte y la UE como principales, Asia Pacífico emergente | Largo plazo (≥ 4 años) |
| Despliegue de redes 5G y computación en el borde | +1.2% | América del Norte, China, Corea del Sur en implementación temprana | Mediano plazo (2-4 años) |
| Impulso regulatorio para la Industria 4.0 e infraestructura inteligente | +0.9% | UE, Japón, Singapur impulsados por políticas | Largo plazo (≥ 4 años) |
| Modelos de precios basados en resultados para servicios de IoT | +0.6% | Global, con enfoque empresarial | Corto plazo (≤ 2 años) |
| Plataformas AIOps impulsadas por IA que generan demanda de integración | +0.8% | América del Norte, China, economías avanzadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Dispositivos Conectados y Reducción de Costos de Sensores
Los volúmenes globales de dispositivos conectados ascendieron a 18.800 millones de unidades, poniendo a prueba la capacidad empresarial para gestionar hardware, firmware y protocolos de comunicación diversos. Los precios más bajos de los sensores hacen que los despliegues a gran escala sean financieramente viables, aunque la heterogeneidad de los dispositivos amplifica la complejidad de la gestión del ciclo de vida. Los socios de servicios profesionales son, por tanto, requeridos para diseñar marcos de aprovisionamiento, configuración y monitoreo que acomoden flotas de múltiples proveedores. La comunicación M2M ligera, la incorporación sin intervención manual y la autenticación de elementos seguros están ganando terreno como modelos de mejores prácticas. La inversión en computación en el borde, proyectada en un total de USD 378 mil millones para 2028, amplifica aún más la demanda de servicios de integración que equilibran el procesamiento en premisas con la analítica en la nube.
Hojas de Ruta de Transformación Digital Empresarial
Los consejos directivos tratan cada vez más los datos de IoT como un activo estratégico, integrando los proyectos de dispositivos conectados en programas más amplios de núcleo digital. IBM reportó 4,96 mil millones de USD en ingresos por consultoría vinculados a compromisos de transformación digital, lo que subraya el cambio de pilotos aislados hacia la modernización a escala empresarial.[1]Los proveedores de servicios son evaluados ahora por su capacidad para vincular los KPI operativos con arquitecturas de sensores y canalizaciones de análisis que generen un retorno de inversión medible. Los precios basados en resultados están ganando terreno a medida que los compradores exigen garantías sobre disponibilidad, ahorro de costos o incremento de ingresos. A medida que los núcleos digitales maduran, crece la demanda de soluciones de servicios gestionados de IoT que optimicen de forma continua el rendimiento de dispositivos, redes y aplicaciones.
Despliegue de Redes 5G y Computación en el Borde
La comunicación ultraconfiable de baja latencia habilitada por 5G permite la automatización crítica en el tiempo que era inviable en redes heredadas. Los estudios de caso de la GSMA citan ganancias de productividad del 15 al 20% en entornos de fábricas inteligentes cuando se combinan 5G y analítica en el borde.[2] Para aprovechar estos beneficios, las empresas necesitan socios versados en segmentación de red, implementación de núcleo privado y herramientas de orquestación en el borde. Los integradores están empaquetando arquitecturas de referencia que combinan acceso de radio, nodos MEC y plataformas de IoT en pilas llave en mano. El resultado es un mercado direccionable considerable para servicios de planificación, estrategia de espectro, ingeniería de sitios y optimización basada en KPIs.
Impulso Regulatorio para la Industria 4.0 e Infraestructura Inteligente
Las iniciativas de política como Industry4WRD de Malasia, que apunta a un incremento del 30% en la productividad manufacturera, crean una demanda estructurada de consultoría de IoT orientada al cumplimiento normativo.[3] En la UE, las próximas normas de etiquetado de ciberseguridad obligan a los fabricantes a incorporar seguridad desde el diseño, lo que provoca un aumento en los compromisos de certificación y auditoría. El Esquema de Etiquetado de Ciberseguridad multinivel de Singapur ejerce una presión similar en el Sudeste Asiático. Los proveedores capaces de combinar profundidad técnica con fluidez regulatoria están captando honorarios premium por evaluaciones de brechas, hojas de ruta de remediación y soporte de certificación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre privacidad de datos y ciberseguridad | -1.4% | Global, con enfoque en el cumplimiento del RGPD de la UE | Corto plazo (≤ 2 años) |
| Fragmentación de interoperabilidad y estándares | -1.1% | Global, afectando particularmente la adopción por parte de las PYMEs | Mediano plazo (2-4 años) |
| Escasez de talento especializado en IoT | -0.9% | América del Norte, UE, mercados desarrollados | Largo plazo (≥ 4 años) |
| Escrutinio de la huella de carbono de las cargas de trabajo en la nube a hiperescala | -0.3% | Mandatos de sostenibilidad de la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Privacidad de Datos y Ciberseguridad
Ordr encontró que el 82% de los entornos de IoT en el sector sanitario albergan al menos una vulnerabilidad grave, alimentando la ansiedad a nivel directivo sobre el ransomware, los riesgos de seguridad y las multas regulatorias. Las empresas requieren, por tanto, defensas en capas que van desde chips de arranque seguro hasta canalizaciones de datos cifrados y redes microsegmentadas. Las habilidades necesarias abarcan seguridad embebida, protocolos de tecnología operativa y gestión de identidades y accesos en la nube, aunque la mayoría de los equipos de tecnología de la información siguen siendo insuficientes en personal. Los proveedores de servicios que invierten en Centro de Operaciones de Seguridad como Servicio, pruebas de equipo rojo y arquitecturas de referencia de confianza cero están mejor posicionados para convertir los temores de seguridad en contratos de retención plurianuales.
Fragmentación de Interoperabilidad y Estándares
Los protocolos en competencia como MQTT, OPC UA, LoRaWAN y LPWA de 3GPP complican la colaboración entre proveedores, especialmente para las PYMEs que carecen de arquitectos internos. Los proyectos de integración a menudo se estancan mientras los equipos reconcilian modelos de datos, configuraciones de calidad de servicio y API de gestión. Los aceleradores de middleware, las pasarelas de API y las bibliotecas de dispositivos precertificados están surgiendo para cerrar las brechas, pero la experiencia en servicios profesionales sigue siendo esencial para mapear sistemas dispares en hilos digitales coherentes. La fragmentación, por tanto, ralentiza la adopción, pero también crea ingresos recurrentes para los integradores capaces de entregar planos agnósticos al proveedor y kits de referencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Consultoría Lidera el Crecimiento de la IntegraciónLa consultoría de IoT retuvo el 32,10% de participación en ingresos en 2025, reflejando una demanda sostenida de estrategia neutral al proveedor, modelado de retorno de inversión y validación de casos de negocio. El diseño de sistemas e integración, sin embargo, se expande a una CAGR del 7,05% a medida que las empresas convierten las hojas de ruta en implementaciones en producción que involucran middleware complejo, lago de datos y orquestación de analítica. Los proveedores se diferencian mediante aceleradores de dominio, arquitecturas de referencia y contratos basados en resultados que vinculan los honorarios al tiempo de actividad en planta o a las ganancias en eficiencia energética. El tamaño del mercado de servicios profesionales de IoT para diseño e integración está proyectado para ampliarse considerablemente a medida que los proyectos de 5G y computación en el borde pasan de piloto a escala.
El impulso también está creciendo en los servicios gestionados que combinan monitoreo de dispositivos, mantenimiento predictivo y orquestación de actualizaciones remotas. Los proveedores agrupan suscripciones de plataforma con centros de operaciones respaldados por acuerdos de nivel de servicio para asegurar ingresos de anualidad y profundizar la fidelización de clientes. A medida que aumenta la complejidad de la integración, las inversiones en herramientas de integración y entrega continua para firmware, simulación de gemelos digitales y automatización de pruebas impulsada por IA se convierten en requisitos básicos para mantenerse competitivo en el mercado de servicios profesionales de IoT.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
La Aceleración de las PYMEs Impulsa la Expansión del MercadoLas grandes empresas generaron el 63,05% del gasto de 2025 debido a sus carteras diversificadas, cadenas de suministro globales y presupuestos de modernización considerables. Sin embargo, las PYMEs son el grupo de compradores de más rápido crecimiento con una CAGR del 7,28%, habilitadas por plataformas en la nube de pago por uso que reducen el desembolso de capital y comprimen los plazos de implementación. Para las PYMEs, los socios de servicios deben ofrecer kits de inicio empaquetados, precios modulares y puentes de financiamiento que alineen los costos con los flujos de caja a corto plazo. Los proveedores que adaptan plantillas de gobernanza, líneas base de seguridad y paneles de retorno de inversión a equipos con recursos limitados obtienen una ventaja decisiva dentro de este creciente subsegmento del mercado de servicios profesionales de IoT.
En cuentas más grandes, la escala de volumen genera compromisos de múltiples torres que abarcan asesoría, integración y operaciones gestionadas. Los proyectos a menudo presentan implementaciones globales por fases coordinadas a través de centros de entrega híbridos. En contraste, los acuerdos con PYMEs enfatizan el rápido tiempo de obtención de valor, integraciones preconfiguradas con sistemas de planificación de recursos empresariales y gestión de relaciones con clientes, y plantillas verticales como el monitoreo de cadena de frío o la submedición de energía. Esta bifurcación obliga a los proveedores a ejecutar dos movimientos de comercialización duales, preservando la profundidad para clientes de Fortune 500 mientras industrializan la entrega para oportunidades de PYMEs de alta velocidad en el mercado de servicios profesionales de IoT.
Por Modo de Implementación:
El Dominio de la Nube se AceleraLa entrega basada en la nube capturó el 56,60% de participación en ingresos en 2025 y se expande a una CAGR del 8,08%. Los compradores aprecian el escalado elástico, los servicios de IA integrados y la facturación por consumo que alinea el gasto con el volumen de datos. Las arquitecturas de referencia del borde a la nube dominan los requisitos de solicitudes de propuesta, con orquestación basada en Kubernetes que vincula pasarelas en premisas con motores de IA a hiperescala. El tamaño del mercado de servicios profesionales de IoT para implementaciones en la nube está previsto que supere a los proyectos en premisas en más de 2:1 durante el período de perspectiva.
Las implementaciones en premisas persisten en dominios regulados como defensa, servicios públicos y farmacéutica, donde la residencia de datos y la latencia determinista siguen siendo innegociables. Los modelos híbridos están, por tanto, ganando terreno, combinando el procesamiento local para cargas de trabajo críticas con analítica en la nube para información no sensible. Los socios de servicios deben dominar la portabilidad de contenedores, la aplicación de políticas multinube y las disciplinas de optimización financiera de la nube para optimizar el costo total de propiedad en entornos mixtos en el mercado de servicios profesionales de IoT.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Sector Sanitario Desafía el Liderazgo de la ManufacturaLa manufactura comandó el 25,45% de los ingresos de 2025, aprovechando el IoT para el mantenimiento predictivo, el aseguramiento de la calidad y el seguimiento de activos en tiempo real. Los despliegues de fábricas inteligentes ahora dependen en gran medida de la IA en el borde para la detección de defectos y la optimización energética, impulsando una demanda continua de integración en planta y habilidades de convergencia entre tecnología operativa y tecnología de la información. Sin embargo, el sector sanitario es el vertical de más rápido crecimiento con una CAGR del 7,52%, impulsado por el monitoreo remoto de pacientes, bombas de infusión inteligentes y servicios de localización de activos. A medida que los hospitales modernizan la infraestructura heredada y persiguen la atención basada en valor, el gasto en conectividad segura, gobernanza de datos y analítica se dispara dentro del mercado de servicios profesionales de IoT.
El comercio minorista, la energía y la logística también presentan canalizaciones considerables, cada una exigiendo planos verticalizados que aborden matices regulatorios, integración heredada y medición de resultados. Por ejemplo, las empresas de servicios públicos priorizan la integración de SCADA crítica para la seguridad, mientras que los minoristas se centran en el pago sin fricción y el monitoreo de cadena de frío en la cadena de suministro. Los proveedores de servicios que ofrecen aceleradores modulares y listos para el cumplimiento normativo pueden replicar victorias entre industrias y fortalecer la participación de cartera en el mercado de servicios profesionales de IoT más amplio.
Análisis Geográfico
Mercado de Servicios Profesionales de IoT en América del Norte
América del Norte retuvo el 36,95% de los ingresos de 2025, respaldada por una cobertura avanzada de 5G, una sólida financiación de capital de riesgo e iniciativas federales como la estrategia nacional de IoT del NIST. Las empresas de los Estados Unidos priorizan la seguridad de confianza cero y el análisis habilitado por inteligencia artificial, impulsando compromisos complejos de múltiples torres que favorecen a los proveedores con carteras integrales. Canadá se beneficia de las tendencias de nearshoring y la modernización del IoT industrial, mientras que México aprovecha los corredores de fabricación transfronterizos que dependen de la visibilidad en tiempo real de la cadena de suministro.
Mercado de Servicios Profesionales de IoT en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 7,88%. China destina importantes presupuestos a ciudades inteligentes y promueve plataformas de Internet Industrial para digitalizar la fabricación. El programa Sociedad 5.0 de Japón y las iniciativas Nación Inteligente de Singapur refuerzan la demanda regional de soluciones escalables y listas para el cumplimiento normativo. Las políticas de semiconductores e inteligencia artificial de India amplían aún más la base total direccionable. Los proveedores deben equilibrar una entrega competitiva en costos con una profunda alineación cultural y soporte en idioma local para capitalizar este impulso en el mercado de servicios profesionales de IoT.
Mercado de Servicios Profesionales de IoT en EMEA
Europa mantiene un crecimiento sostenido respaldado por el RGPD, la Ley de Ciberseguridad de la UE y los marcos nacionales de Industria 4.0, que generan una demanda impulsada por la gobernanza de servicios de consultoría y soporte de certificación. Alemania, Francia y el Reino Unido invierten fuertemente en programas de gemelo digital, mientras que las economías de Europa del Este aprovechan los fondos de la UE para modernizar la infraestructura. Oriente Medio y África siguen siendo mercados incipientes, pero muestran potencial a medida que los estados del Golfo aceleran sus carteras de ciudades inteligentes de la Visión 2030, que requieren un compromiso integral de servicios profesionales.
Panorama regulatorio
Los requisitos de ciberseguridad y privacidad están impulsando cada vez más el trabajo de cumplimiento para los productos conectados y los servicios que los diseñan, integran y operan. En los Estados Unidos, la Comisión Federal de Comunicaciones (FCC) finalizó un marco voluntario de etiquetado de ciberseguridad para el IoT de consumo inalámbrico, el U.S. Cyber Trust Mark, con fecha de entrada en vigor en agosto de 2024. El programa refleja prácticas de seguridad por diseño y aumenta la demanda de servicios profesionales capaces de traducir los requisitos en controles de incorporación de dispositivos, procesos de gestión de vulnerabilidades y documentación lista para auditoría en implementaciones multiproveedor.
En Europa, la Ley de Ciberresiliencia de la UE (CRA) establece obligaciones horizontales de ciberseguridad para productos con elementos digitales e introduce deberes en etapas anteriores antes de su plena aplicación. Los Estados miembros tienen un hito en junio de 2026 para designar a las autoridades notificantes, y las obligaciones de notificación de los fabricantes entran en vigor en septiembre de 2026, mientras que la plena aplicación de la CRA, incluidos los requisitos de evaluación de conformidad y marcado CE, se produce en diciembre de 2027. Junto con estos cambios, NIST publicó NIST IR 8259 Rev. 1 en abril de 2026, que actualiza las actividades fundamentales de ciberseguridad para los fabricantes de productos IoT y refuerza un entorno de doble régimen en el que los proveedores deben respaldar tanto el etiquetado impulsado por incentivos como los programas de cumplimiento obligatorio en distintas geografías.
Análisis de la cadena de valor
La cadena de valor de los servicios profesionales de IoT comienza con la estrategia y la definición de la solución (selección de casos de uso, modelado de ROI y gobernanza), y luego pasa a la arquitectura e ingeniería en dispositivos, conectividad y plataformas. La ejecución generalmente cubre la selección de dispositivos y gateways, el diseño de redes y 5G privada/LTE, la integración de edge a la nube, la ingeniería de datos y la habilitación de aplicaciones (analítica, AIOps, gemelos digitales), seguido de pruebas, endurecimiento de seguridad, implementación y operaciones de ciclo de vida como monitoreo remoto, parcheo y servicios gestionados. La coordinación del ecosistema entre hyperscalers, proveedores de software industrial, operadores de telecomunicaciones, socios de dispositivos y embebidos, e integradores de sistemas sigue siendo un enfoque clave porque la interoperabilidad, las restricciones de seguridad de OT y los requisitos regulatorios a menudo determinan el alcance de la entrega.
Las alianzas recientes entre proveedores muestran dónde se está concentrando el valor. Colaboraciones plurianuales como la de AVEVA con AWS (expansión de la plataforma CONNECT y programas de apoyo a integradores de sistemas de OT) indican que las empresas de nube y software industrial están arrastrando consigo servicios de integración y co-entrega. Colaboraciones como la de Kyndryl con Aptiv en IA de borde también destacan cómo los servicios de asesoría y gestión en torno a las pilas de edge se están volviendo más centrales. Las asociaciones que involucran a proveedores de conectividad y detección, como la de Wiliot con AT&T para implementaciones de Physical AI (incluyendo integración de sistemas, instalación y mantenimiento), apuntan a un modelo más empaquetado donde los servicios de campo y las capacidades de despliegue escalable ayudan a diferenciar. En toda la cadena, la escasez de talento multidominio (redes de OT, seguridad embebida, IAM en la nube e ingeniería de datos) y la necesidad de arquitecturas de referencia repetibles siguen siendo cuellos de botella, lo que impulsa a los proveedores a industrializar la entrega mediante aceleradores, bibliotecas de dispositivos certificados y envolturas de servicios gestionados centradas en plataformas.
Panorama Competitivo
El mercado de servicios profesionales de IoT sigue siendo moderadamente fragmentado. Accenture generó USD 64.900 millones en ingresos en el ejercicio fiscal 2024 y aprovecha una red global de centros de innovación para capturar grandes acuerdos de transformación. IBM combina consultoría, Red Hat OpenShift y suites de gestión de activos Maximo para ofrecer propuestas de extremo a extremo que resuenan en los sectores industriales. Las adquisiciones de Thirdera y Belcan por parte de Cognizant en 2024 profundizan las habilidades de IA en el borde e ingeniería digital que sustentan victorias en automoción, aeroespacial y sector sanitario.
Las empresas especializadas como Bosch.IO y Virtusa compiten a través del enfoque vertical y la entrega ágil, asociándose a menudo con proveedores de nube a hiperescala para vender conjuntamente paquetes de soluciones. Los propietarios de plataformas, incluido Siemens, aceleran el arrastre de servicios mediante adquisiciones como Brightly Software, añadiendo capacidades de sistema de gestión de mantenimiento computarizado que completan las pilas de gemelos digitales. Los operadores de telecomunicaciones, liderados por AT&T y Vodafone, aprovechan las ofertas de 5G privado para asegurar honorarios de integración y servicios gestionados vinculados a los despliegues de redes de campus.
Las tendencias emergentes incluyen la automatización impulsada por IA en la entrega de servicios, la expansión de contratos basados en resultados y la inversión en academias de formación para cerrar brechas críticas de talento. Los proveedores que integran IA generativa para la generación de código, la automatización de casos de prueba y la predicción de anomalías acortan los ciclos de implementación y aumentan los márgenes. Mientras tanto, los servicios gestionados recurrentes vinculados a acuerdos de nivel de servicio sobre tiempo de actividad, reducción de energía o rendimiento de producción aseguran flujos de ingresos plurianuales, lo que lleva a los actores establecidos a pivotar del tiempo y materiales hacia modelos de compromiso vinculados al valor en el mercado de servicios profesionales de IoT.
Líderes de la Industria de Servicios Profesionales de IoT
-
Accenture PLC
-
IBM Corporation
-
Tata Consultancy Services
-
Cognizant
-
Capgemini SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Profesionales de IoT Empresas cubiertas en este informe
- IBM Corporation
- Accenture PLC
- ATandT Inc.
- Oracle Corporation
- Cognizant Technology Solutions
- Capgemini SE
- General Electric Company
- DXC Technology Company
- Tata Consultancy Services
- Wipro Ltd.
- Virtusa Corp.
- Infosys Ltd.
- Huawei Technologies
- Siemens AG
- Bosch.IO GmbH
- Tech Mahindra Ltd.
- PwC
- HCLTech Ltd.
- KPMG International
- Deloitte
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave está en convertir los requisitos de seguridad por diseño y garantía de producto en manuales de entrega y operación repetibles en flotas de dispositivos heterogéneas. Programas como el U.S. Cyber Trust Mark de la FCC (vigente desde agosto de 2024) y los hitos de la Ley de Ciberresiliencia de la UE, incluidas las obligaciones de notificación de fabricantes de septiembre de 2026, aumentan la demanda de servicios que combinan la remediación técnica con evidencia de cumplimiento, como los procesos de SBOM y divulgación de vulnerabilidades, canales de actualización seguros y controles listos para auditoría en entornos de edge y nube. Esta presión de cumplimiento se extiende más allá de los fabricantes de dispositivos a las empresas que operan con parques multiproveedor y que necesitan incorporación estandarizada, monitoreo continuo y flujos de trabajo de respuesta coordinados.
Otra oportunidad es escalar las implementaciones industriales y de infraestructura en instalaciones existentes (brownfield), donde los protocolos heredados y los ciclos de vida de activos mixtos dificultan la integración de extremo a extremo. El mercado está pasando de la conectividad básica hacia la inteligencia en el edge y la convergencia de datos OT-IT, lo que aumenta la demanda de trabajo de diseño e integración de sistemas (traducción de protocolos, detección local de anomalías y operaciones deterministas), así como de servicios gestionados continuos. La evidencia de inversión en el ecosistema respalda esta dirección, incluyendo la expansión de la colaboración en inteligencia industrial entre AVEVA y AWS en torno a la plataforma CONNECT y la habilitación de integradores de sistemas, y el anuncio de Kyndryl y Aptiv sobre la colaboración en soluciones de IA de borde que integran tecnologías de Wind River con servicios de asesoría y gestión. A medida que las redes celulares privadas, las pilas de edge y las plataformas de software industrial maduran, los proveedores de servicios con arquitecturas de referencia empaquetadas, capacidad de despliegue en campo y operaciones de ciclo de vida (incluidos FinOps y operaciones cibernéticas para OT) tienen un margen claro para estandarizar las implementaciones tanto para grandes empresas como para pymes con recursos limitados.
Desarrollos recientes de la industria en Mercado de Servicios Profesionales de IoT
- Junio de 2026: Accenture anunció un acuerdo para adquirir Industries eXcellence Group (IndX), socio de Siemens Digital Industries, con el fin de fortalecer sus capacidades en software industrial y soluciones de automatización. El acuerdo amplía la capacidad de Accenture para ofrecer trabajos de modernización de fábricas que combinan ingeniería, integración OT-IT y plataformas industriales. También profundiza el acceso a talento de entrega y aceleradores alineados con Siemens utilizados en implementaciones de producción.
- Abril de 2026: Accenture y Avanade colaboraron con Microsoft para co-desarrollar una solución de fábrica agéntica destinada a reducir el tiempo de inactividad en la fabricación. La colaboración vincula la orquestación impulsada por IA con datos operativos para respaldar operaciones de planta más autónomas y una resolución más rápida de incidentes. Para los servicios profesionales de IoT, esto refuerza la demanda de integración, ingeniería de datos y operaciones gestionadas que ponen en práctica la IA sobre sistemas de fábrica conectados.
- Octubre de 2024: Cognizant firmó un acuerdo de colaboración estratégica con AWS para ofrecer soluciones de manufactura inteligente e Industria 4.0, incluidos gemelos digitales y seguridad de OT. La colaboración fortalece las ofertas de modernización empaquetadas que combinan servicios en la nube con conectividad de fábrica y capacidades de ciberseguridad. También respalda la venta conjunta y rutas de implementación más rápidas para las empresas que pasan de pilotos a programas de IoT a escala.
Mercado de Servicios Profesionales de IoT Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los servicios de terceros remunerados que ayudan a una empresa a planificar, diseñar, integrar, asegurar, probar y dar soporte a soluciones de Internet de las Cosas en dispositivos, redes y aplicaciones, incluida la formación relacionada y el soporte técnico continuo.
Exclusiones del alcance: Se excluyen los paquetes de conectividad gestionada y las tarifas genéricas de alojamiento en la nube que se facturan principalmente como suscripciones recurrentes de red o alojamiento.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Consultoría de IoT
- Servicios de Infraestructura de IoT
- Diseño de Sistemas e Integración
- Otros
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (PYMEs)
- Grandes Empresas
- Por Modo de Implementación
- Basado en la nube
- En premisas
- Híbrido
- Por Industria de Usuario Final
- Manufactura
- Comercio Minorista
- Sector Sanitario
- Energía y Servicios Públicos
- Transporte y Logística
- Otras Industrias
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- CCG
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del alcance del servicio y las señales de demanda que pueden verificarse públicamente. Se utilizan fuentes como la UIT y la OCDE para indicadores de conectividad digital, publicaciones del NIST para señales de orientación en seguridad y sistemas, la Oficina del Censo de los Estados Unidos y Eurostat para el contexto de gasto empresarial y producción industrial, y series macroeconómicas del Banco Mundial para normalizar las comparaciones entre regiones.
Además, se revisan los informes y presentaciones de resultados de las empresas, los anuncios de contratos, y los sitios web de asociaciones y organismos de normalización para comprender cómo se estructuran y se fijan los precios de los servicios (consultoría, integración de sistemas, seguridad, soporte y formación). Cuando es necesario, se utilizan suscripciones a bases de datos de pago para obtener información financiera e inteligencia empresarial, seguimiento de noticias y finanzas, bases de datos de patentes, y contratos y licitaciones globales para contrastar la actividad de los proveedores y el calendario de la demanda. Estas fuentes de investigación documental no son exhaustivas, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar qué proporción del gasto en IoT se convierte en ingresos por servicios profesionales y cómo se distribuye entre trabajo por proyectos y soporte recurrente. Se realizan entrevistas con proveedores de servicios, socios de canal y compradores empresariales en APAC, EMEA y las Américas, de modo que los supuestos sobre el tamaño típico de los compromisos, su duración y la intensidad de seguridad e integración puedan verificarse y ajustarse.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | CXO: 14% | APAC: 49% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 34% | EMEA: 30% |
| Actores menores: 15% | Gerentes: 52% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El modelo central se construye mediante un enfoque descendente en el que los indicadores de adopción empresarial de IoT y la actividad de despliegue de dispositivos conectados se traducen en un conjunto de demanda de servicios, seguido de ratios de intensidad de servicio que varían según el sector y la región. A continuación, los totales se corroboran mediante aproximaciones ascendentes selectivas, como valores de proyectos muestreados a partir de contratos públicos, una consolidación limitada de las divulgaciones de ingresos por servicios cuando están disponibles, y verificaciones de canal sobre rangos de precios típicos, que luego se utilizan para ajustar el total final.
Los insumos clave incluyen el impulso del despliegue empresarial de IoT, la combinación de nuevas implementaciones frente a actualizaciones, el esfuerzo de integración de sistemas impulsado por el número de dispositivos y la complejidad de la canalización de datos, la carga de trabajo de seguridad y cumplimiento normativo, y la proporción de compromisos que evolucionan hacia soporte y mantenimiento recurrentes. Dado que los precios cambian con el tiempo, se permite que las tarifas medias de servicio se ajusten con la inflación salarial y los cambios en la combinación de entrega (presencial frente a remoto, y trabajo de consultoría frente a integración intensiva). Para el pronóstico, se utiliza análisis de escenarios respaldado por una regresión multivariante ligera, de modo que el crecimiento se vincula a factores impulsores como la expansión de la conectividad, la adopción de la nube y el borde, y la dirección del gasto de capital y operativo empresarial, los cuales fueron validados en las entrevistas.
Cuando las señales ascendentes no están disponibles para regiones más pequeñas o verticales de nicho, las brechas se gestionan mediante aproximación basada en niveles de adopción industrial comparables, y luego se verifican con retroalimentación primaria antes de finalizar los números.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante un conjunto de verificaciones cruzadas que comparan los ingresos modelados con señales independientes como la dirección del gasto digital empresarial, los anuncios de despliegue de IoT y el ritmo de los grandes programas de transformación. Los valores atípicos se identifican, los supuestos se revisan y se activa el seguimiento cuando una región o vertical se sale de las bandas esperadas.
Se completa una revisión analítica de múltiples etapas antes de la aprobación final para garantizar que la lógica de cálculo, el manejo de divisas y la alineación de años sean coherentes en todo el documento. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando un evento relevante modifica la demanda de servicios o el comportamiento de los precios. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Servicios Profesionales de IoT de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores publicados para los servicios profesionales de IoT pueden parecer muy dispares incluso cuando describen actividades de servicio similares, porque los insumos y las decisiones sobre el alcance no siempre están alineados. Las mayores diferencias suelen provenir de lo que se contabiliza como servicios profesionales frente a tarifas recurrentes adyacentes, el año base seleccionado y cómo se proyectan los precios de los servicios año tras año.
La principal brecha proviene de incluir ingresos recurrentes liderados por conectividad o alojamiento dentro del conjunto de servicios, mientras que Mordor Intelligence excluye los paquetes de conectividad gestionada y las tarifas genéricas de alojamiento en la nube, y mantiene la estimación vinculada a los ingresos por consultoría, integración, seguridad, soporte y formación. Las diferencias también aparecen cuando un estudio se ancla en un año base anterior, o cuando se asumen una adopción agresiva de dispositivos y aumentos de tarifas más rápidos sin verificarlos con la actividad contractual y la validación de los compradores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 154,58 mil millones de USD (2026) | |
| Editor del Sector A | 132,50 mil millones de USD (2024) | Utiliza un año base anterior y el lenguaje del alcance es más amplio en torno a la habilitación del despliegue, lo que puede modificar lo que se contabiliza como servicios profesionales frente a categorías de gasto de IoT adyacentes. |
| Editor Global B | 102,70 mil millones de USD (2025) | Reporta el mercado en USD con un ancla de año diferente y una perspectiva de segmentación declarada más estrecha, lo que puede subestimar el trabajo más amplio de integración empresarial y soporte si se asigna a otros segmentos de gasto en IoT. |
En conjunto, la dispersión se explica principalmente por el anclaje del año y por lo que cada editor incluye junto al trabajo de consultoría e integración. Nuestro enfoque se mantiene trazable a actividades de servicio claras e indicadores de demanda prácticos, lo que hace que el total sea más fácil de reproducir y monitorear a medida que cambian los supuestos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servicios profesionales de IoT?
El mercado generó USD 154,58 mil millones en 2026 y se proyecta que alcance USD 214,08 mil millones en 2031.
¿Qué tipo de servicio lidera el mercado de servicios profesionales de IoT?
La consultoría de IoT ocupa la posición principal con el 32,10% de participación, aunque el diseño de sistemas e integración es el de más rápido crecimiento con una CAGR del 7,05%.
¿Qué tan rápido está creciendo la implementación en la nube dentro del mercado de servicios profesionales de IoT?
La entrega basada en la nube avanza a una CAGR del 8,08%, la más rápida entre los modos de implementación.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia Pacífico muestra el mayor potencial de crecimiento con una CAGR del 7,88% impulsada por la modernización manufacturera y los programas digitales gubernamentales.
¿Cuál es la principal restricción que enfrenta la adopción de servicios profesionales de IoT?
Las preocupaciones sobre ciberseguridad y privacidad de datos siguen siendo la principal barrera, reduciendo la trayectoria de crecimiento general en un estimado de 1,4 puntos porcentuales.