
Tamaño y Participación del Mercado de Pruebas de IoT
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
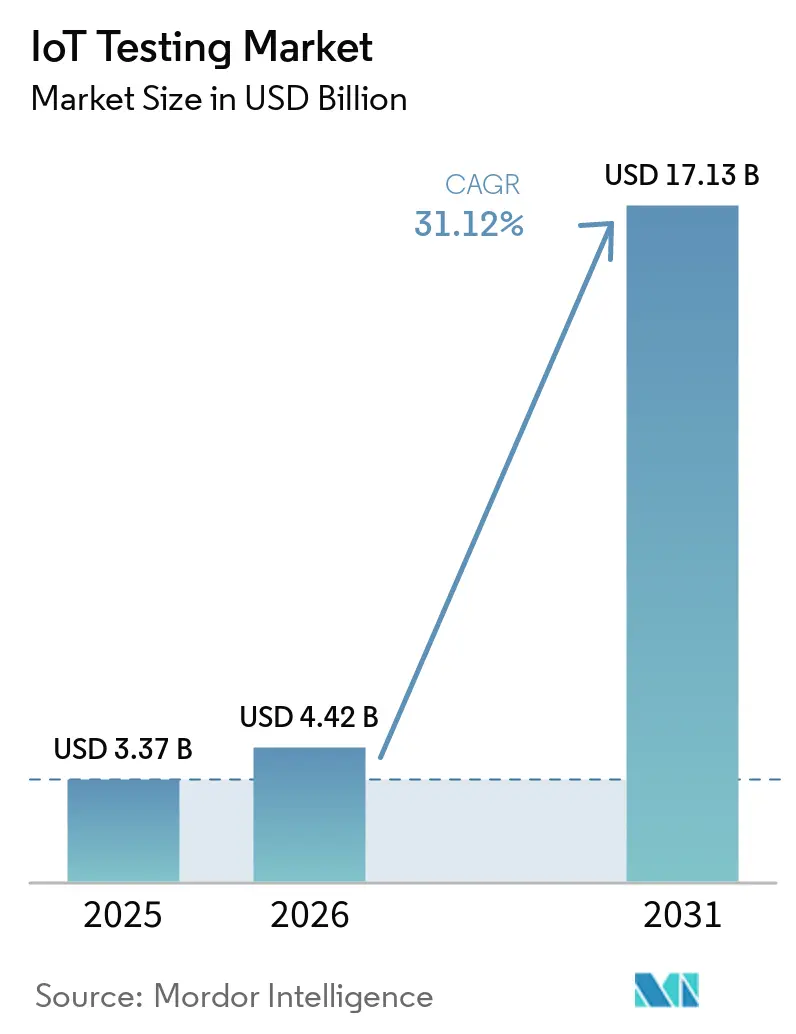
| Tamaño del Mercado (2026) | 4.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 31.12 % |
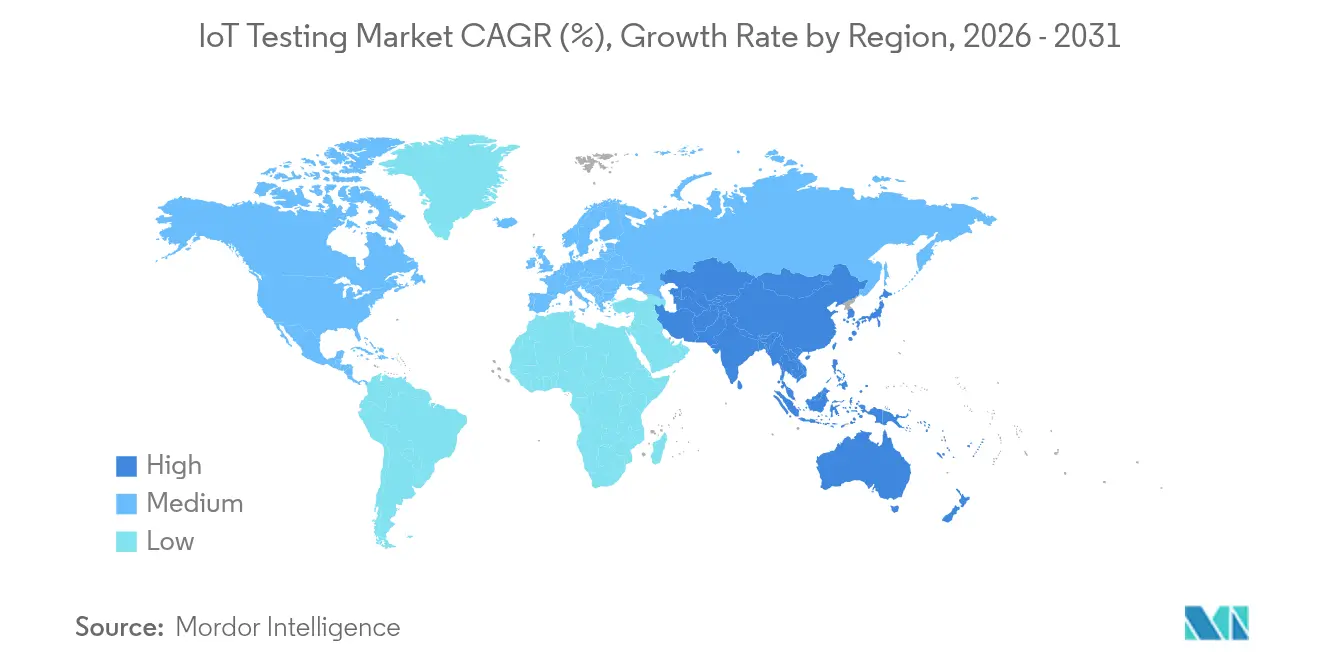
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas de IoT por Mordor Intelligence
El tamaño del Mercado de Pruebas de IoT en 2026 se estima en USD 4,42 mil millones, creciendo desde el valor de 2025 de USD 3,37 mil millones con proyecciones para 2031 que muestran USD 17,13 mil millones, creciendo a una CAGR del 31,12% durante 2026-2031.
Esta rápida expansión refleja el aumento de los objetivos de transformación digital, mandatos de ciberseguridad más estrictos y el creciente universo de puntos de conexión conectados que ahora permean los entornos industriales y de consumo. Las empresas están migrando de modelos de validación reactivos a predictivos porque un solo fallo de dispositivo puede paralizar líneas de producción, desencadenar incidentes de seguridad e incurrir en sanciones regulatorias de millones. Los requisitos de baja latencia derivados del 5G y la computación en el borde están intensificando la demanda de bancos de pruebas capaces de capturar variaciones de rendimiento a nivel de milisegundos en cargas de trabajo de misión crítica. Al mismo tiempo, los entornos de gemelos digitales están reduciendo los costos de hardware al permitir que los desarrolladores modelen ciclos de vida completos de dispositivos en software, manteniendo la trazabilidad con las condiciones del mundo real.
Conclusiones Clave del Informe
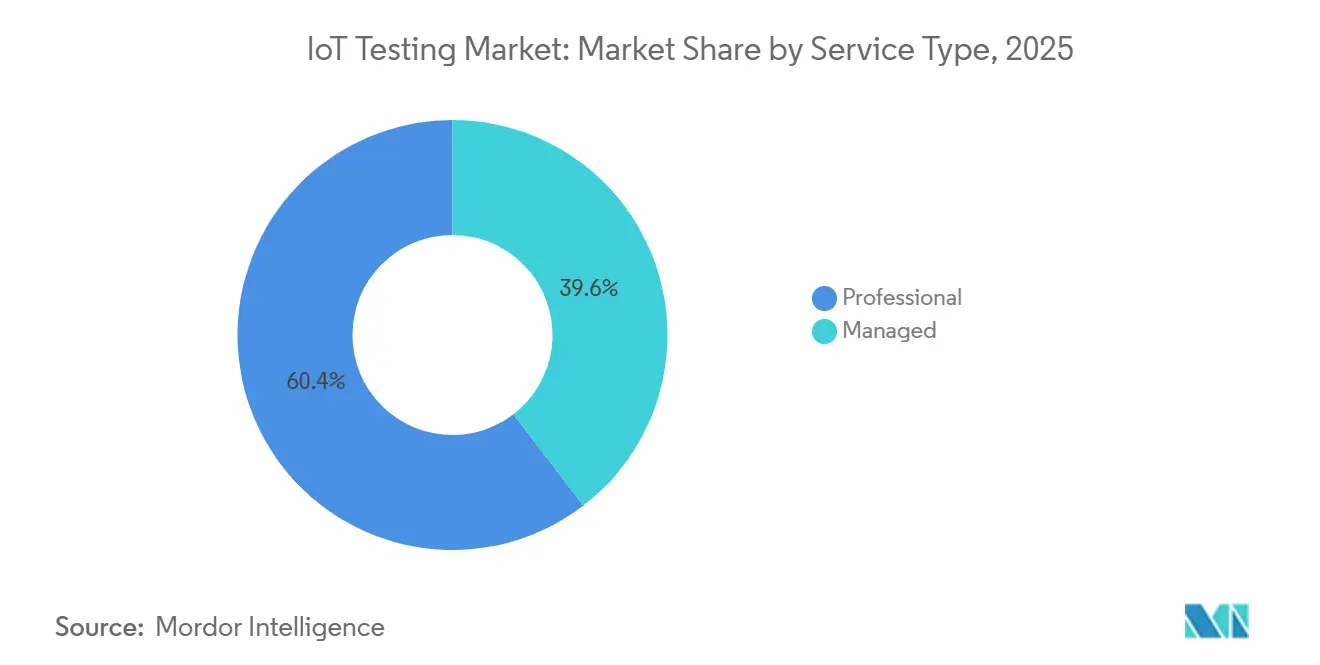
- Por tipo de servicio, los servicios profesionales representaron el 60,42% de la cuota del mercado de pruebas de IoT en 2025, mientras que se proyecta que los servicios gestionados se expandan a una CAGR del 32,15% hasta 2031.
- Por tipo de prueba, las pruebas funcionales lideraron con una participación en los ingresos del 26,85% en 2025; se prevé que las pruebas de seguridad crezcan a una CAGR del 32,95% hasta 2031.
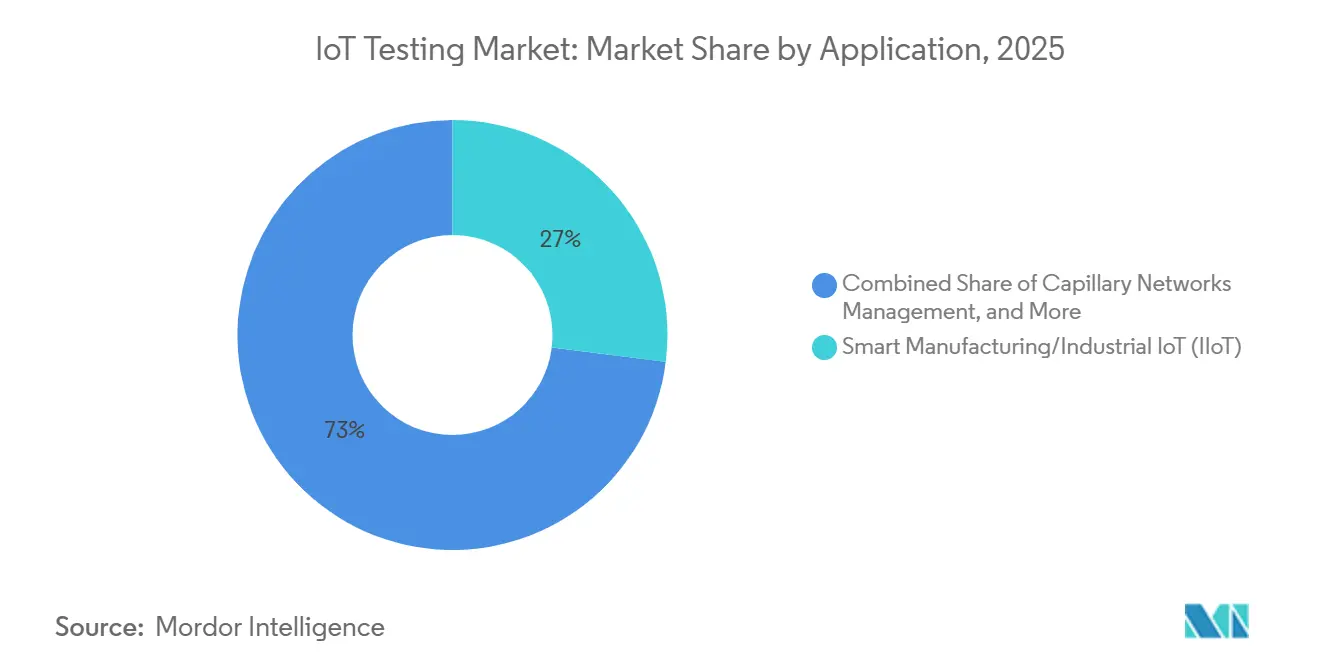
- Por aplicación, la fabricación inteligente/IoT industrial capturó el 26,98% del tamaño del mercado de pruebas de IoT en 2025, mientras que la telemática vehicular avanza a una CAGR del 32,35% hasta 2031.
- Por industria de usuario final, la manufactura representó el 27,55% de la participación en los ingresos en 2025; se espera que la atención médica registre la CAGR más rápida del 32,95% hasta 2031.
- Por región, América del Norte concentró el 38,12% de los ingresos en 2025, y se prevé que Asia Pacífico crezca a una CAGR del 32,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Explosión en puntos de conexión de IoT conectados | +8.20% | Global, con Asia Pacífico liderando la densidad de despliegue | Mediano plazo (2-4 años) |
| Escalada de regulaciones de seguridad y privacidad | +6.80% | Europa y América del Norte, expandiéndose hacia Asia Pacífico | Corto plazo (≤ 2 años) |
| Cambio hacia DevOps y canalizaciones de pruebas continuas | +5.40% | América del Norte y Europa, enfocado en empresas | Mediano plazo (2-4 años) |
| Casos de uso de baja latencia impulsados por 5G/computación en el borde | +4.90% | Global, concentrado en centros urbanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosión en Puntos de Conexión de IoT Conectados
China reportó 2,57 mil millones de terminales de IoT activos en agosto de 2024, subrayando el cambio de escala que ahora impulsa matrices de pruebas exponencialmente más grandes[1]. Una sola fábrica inteligente puede combinar sensores Zigbee, pasarelas LoRaWAN y robots 5G RedCap, lo que obliga a los equipos de validación a garantizar la interoperabilidad perfecta en cada permutación de protocolo. Hyundai y Samsung ya han demostrado líneas de producción privadas 5G RedCap que exigen verificación de latencia inferior a 10 milisegundos. A medida que proliferan las flotas de generaciones mixtas, cada nuevo SKU de dispositivo multiplica las combinaciones que deben certificarse, lo que obliga a las empresas a invertir en marcos de automatización de pruebas unificados capaces de escalar sin sacrificar la cobertura. El mercado de pruebas de IoT debe, por tanto, admitir módulos 4G heredados y puntos de conexión 5G futuros en un entorno configurable.
Escalada de Regulaciones de Seguridad y Privacidad
A partir de agosto de 2025, la Directiva de Equipos de Radio de la Unión Europea obliga a que todo producto conectado a internet supere pruebas de conformidad de ciberseguridad antes de su venta. La serie armonizada EN 18031 prescribe ahora casos de prueba de protección de red, privacidad de datos y prevención del fraude, ampliando las cargas de trabajo de cumplimiento mucho más allá de las verificaciones funcionales. En la región del Golfo, el registro biométrico obligatorio de SIM en Arabia Saudita y los Emiratos Árabes Unidos está reformando los protocolos de pruebas de conectividad. Las empresas que no pueden contar con experiencia interna en seguridad están externalizando cada vez más la validación, orientando la demanda hacia proveedores de servicios gestionados dentro del mercado de pruebas de IoT.
Cambio hacia DevOps y Canalizaciones de Pruebas Continuas
La adopción de DevOps está trasladando la validación de IoT de fases de proyecto discretas a canalizaciones continuas alineadas con cada confirmación de código. Ford integra modelos de gemelos digitales de activos de gestión de edificios en su campus de Dearborn, generando réplicas de sensores en tiempo real para ejecuciones de regresión automatizadas[2]. Las "pruebas como código" aplican principios de infraestructura como código para que los ingenieros puedan crear bancos de pruebas en la nube idénticos bajo demanda, ejecutar escenarios en paralelo y recibir métricas de aprobación o fallo en horas. Estas eficiencias reducen el tiempo de comercialización y ayudan al mercado de pruebas de IoT a alinearse con las hojas de ruta de productos ágiles en los sectores automotriz, de salud y de servicios públicos.
Casos de Uso de Baja Latencia Impulsados por 5G/Computación en el Borde
Investigadores en Múnich midieron una latencia de 5G New Radio independiente por debajo de 7 milisegundos, pero los despliegues en producción deben validar el rendimiento bajo escenarios de congestión, traspaso y fallo de nodo en el borde. Azure Private 5G Core ahora ofrece a los clientes industriales un segmento de red en contenedores más un conjunto de pruebas complementario que refleja las cargas de tráfico en tiempo real antes del despliegue. Esta fusión de disciplinas de telecomunicaciones y TI pone un nuevo énfasis en pruebas sincronizadas de radio, transporte y capa de aplicación, extendiendo el mercado de pruebas de IoT más allá de las métricas de dispositivos tradicionales hacia una validación holística del sistema.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad creciente de dispositivos/protocolos | -4.60% | Global, aguda en entornos de múltiples proveedores | Corto plazo (≤ 2 años) |
| Falta de estándares globales de interoperabilidad | -3.80% | Fragmentado entre regiones e industrias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Creciente de Dispositivos/Protocolos
Los despliegues contemporáneos combinan sensores Wi-Fi 6E, balizas Bluetooth 5.4, medidores LoRaWAN, rastreadores NB-IoT y módems 5G RedCap, cada uno con herramientas distintas. Se proyecta que el contenido de semiconductores automotrices alcance USD 1.200 por automóvil para 2030, duplicando los puntos de validación en unidades de control y pasarelas de telemática. Cada nuevo protocolo se apila sobre la matriz existente, alargando los ciclos de prueba y desafiando a los laboratorios con recursos limitados. A menos que la automatización, la virtualización y la priorización habilitada por IA reduzcan los tiempos de ciclo, esta complejidad podría ralentizar el gasto dentro del mercado de pruebas de IoT.
Falta de Estándares Globales de Interoperabilidad
Las directrices ETSI EN 303 645, las directrices US NIST 8259A y los estándares emergentes de ciudades inteligentes chinas divergen, lo que obliga a los proveedores multinacionales a certificar dispositivos idénticos tres veces por separado. Las pruebas redundantes inflan los costos, extienden las fechas de lanzamiento y limitan la capacidad de las pymes para escalar internacionalmente. Las iniciativas de armonización están en marcha, aunque la fragmentación a corto plazo continúa amortiguando las economías de escala para el mercado de pruebas de IoT.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios Profesionales Impulsan Validaciones ComplejasLos servicios profesionales dominaron los ingresos de 2025 con una participación del 60,42%, ya que las empresas recurrieron a especialistas externos para satisfacer necesidades multifacéticas de protocolos, seguridad y cumplimiento normativo. Su fortaleza proviene de equipos con amplia experiencia en pruebas de conformidad con 5G, RedCap y ciberseguridad de la UE. Sin embargo, se prevé que los servicios gestionados crezcan un 32,15% anual, dado que los fabricantes y operadores de flotas prefieren contratos de suscripción que garanticen capacidad de laboratorio las 24 horas del día, los 7 días de la semana. HCL Technologies reportó ingresos de 13,3 mil millones de USD en el ejercicio fiscal 2024, atribuyendo el sólido crecimiento a sus carteras de pruebas gestionadas. Esta transición está redefiniendo los modelos de entrega en el mercado de pruebas de IoT y ampliando la demanda de centros de validación totalmente externalizados.
Se proyecta que el tamaño del mercado de pruebas de IoT para servicios gestionados salte de 1,33 mil millones de USD en 2025 a 3,63 mil millones de USD para 2031, reflejando la pronunciada curva de complejidad que favorece a los laboratorios externos especializados. Los integradores de sistemas globales están invirtiendo en granjas de dispositivos accesibles de forma remota para que los clientes puedan programar pruebas en cualquier momento sin necesidad de enviar hardware.
Por Tipo de Prueba:
Las Pruebas de Seguridad Emergen como Líder de CrecimientoLa validación funcional mantuvo la mayor participación en los ingresos del 26,85% en 2025, dado que los proyectos aún comienzan con verificaciones de conectividad y flujo de datos. No obstante, se espera que las pruebas de seguridad registren una CAGR del 32,95% hasta 2031. El mercado de pruebas de IoT debe ejecutar ahora simulaciones de penetración, análisis de integridad de firmware y evaluaciones de canales cifrados alineadas con EN 18031 y las presentaciones previas a la comercialización de la FDA de EE. UU. Applus+ inauguró un nuevo ciberlaboratorio europeo en 2024 para agilizar la demanda de certificación ETSI 303 645.
Los servicios de seguridad por sí solos podrían capturar el 30,20% de la cuota del mercado de pruebas de IoT para 2031, a medida que las multas regulatorias impulsan a los fabricantes de dispositivos a integrar la validación en cada ciclo de desarrollo. En paralelo, las pruebas de estrés de rendimiento y de transferencia de red siguen siendo críticas para los escenarios 5G URLLC, manteniéndolas relevantes, aunque con un crecimiento menos acelerado.
Por Aplicación:
La Telemática Vehicular Acelera por Encima de la ManufacturaLas aplicaciones de fabricación inteligente/IoT industrial representaron el 26,98% de los ingresos de 2025 gracias al comprobado retorno de inversión en reducción de tiempos de inactividad y mantenimiento predictivo. Thyssenkrupp Materials documentó una caída del 52% en paradas no planificadas una vez que se implementó el monitoreo de equipos conectados, lo que subraya por qué las fábricas priorizan una cobertura de pruebas exhaustiva. Sin embargo, la telemática vehicular registra una CAGR vertiginosa del 32,35%, impulsada por el despliegue de eSIM y los mandatos de actualización inalámbrica en Europa y América del Norte. La integración de Geotab con Volkswagen Group es un ejemplo de los volúmenes de datos y las capas de seguridad que ahora requieren validación.
En consecuencia, el tamaño del mercado de pruebas de IoT asignado a aplicaciones automotrices podría superar los 4,38 mil millones de USD para 2031, incorporando las estrictas cláusulas de ciberseguridad ISO 21434 y UNECE R155 en las rutinas habituales de laboratorio.

Por Industria de Usuario Final:
La Salud Interrumpe el Liderazgo de la ManufacturaLa manufactura concentró el 27,55% de la demanda de 2025 a medida que los programas de Industria 4.0 maduraron, integrando sensores en cintas transportadoras, robots y sistemas de almacén. Sin embargo, el monitoreo remoto de pacientes y las terapias conectadas significan que la atención médica está proyectada para expandirse a una CAGR del 32,95%. El proyecto Monit4Healthy combina la fusión de múltiples sensores con análisis en el borde para el seguimiento continuo de signos vitales y ejemplifica la profundidad de validación que ahora es esencial para los dispositivos médicos.
Este cambio señala una creciente supervisión regulatoria, desde la guía de ciberseguridad de la FDA de EE. UU. hasta el Reglamento de Dispositivos Médicos de la UE, lo que obliga a los fabricantes de equipos originales del sector salud a contratar socios especializados dentro de la industria de pruebas de IoT para el soporte de cumplimiento a lo largo del ciclo de vida.
Análisis Geográfico
Mercado de Pruebas de IoT en América del Norte
América del Norte lideró con el 38,12% de los ingresos en 2025, ya que las empresas adoptaron canalizaciones DevOps que integran las pruebas desde el diseño hasta la producción. La iniciativa SmartSA de San Antonio demuestra pilotos de escala municipal donde cada sensor de poste de alumbrado debe superar las verificaciones de interoperabilidad y seguridad antes de su despliegue en campo. El mercado de pruebas de IoT se beneficia de ecosistemas de certificación consolidados y clientes bien financiados en los sectores aeroespacial, automotriz y de automatización industrial.
Mercado de Pruebas de IoT en Asia Pacífico
Se prevé que Asia Pacífico registre la CAGR más rápida del 32,32%. La red troncal de 10 Gbps de Xiong'an en China y los proyectos piloto de vehículo-carretera-nube de Pekín elevan la demanda de laboratorios de conformidad a gran escala. La Sociedad 5.0 de Japón y el fondo nacional de ciudades inteligentes de Corea del Sur de 101 millones de USD están incorporando miles de dispositivos que deben ser perfilados bajo normas de telecomunicaciones y privacidad específicas de la región. El tamaño del mercado de pruebas de IoT en Asia Pacífico podría superar los 5,23 mil millones de USD para 2031, a medida que los proveedores locales integran la automatización nativa en la nube.
Mercado de Pruebas de IoT en Europa
Europa mantiene un crecimiento sólido anclado en su postura de prioridad normativa. Las cláusulas de ciberseguridad de la Directiva de Equipos de Radio exigen que laboratorios de terceros realicen pruebas de penetración antes del marcado CE. El despliegue de contadores inteligentes alcanzó el 60% para electricidad y el 45% para gas en 2023, impulsando un trabajo de validación sostenido para los proveedores de servicios públicos. Las operadoras de telecomunicaciones nórdicas están abriendo laboratorios compartidos de IoT 5G, como lo ejemplifica la instalación de Telenor en Karlskrona, que ofrece a los fabricantes de dispositivos de todo el mundo acceso plug-and-play a las redes suecas. Estos marcos garantizan que el mercado de pruebas de IoT en Europa siga siendo centrado en el cumplimiento normativo y resiliente.
Panorama regulatorio
El cumplimiento en materia de ciberseguridad y privacidad está emergiendo como una puerta de acceso al mercado primaria para los productos conectados, ampliando el alcance obligatorio de las pruebas más allá de las verificaciones de RF y funcionales básicas hacia la garantía de software, la gestión de vulnerabilidades y la conformidad a nivel de sistema. En Europa, las disposiciones de ciberseguridad de la Directiva de Equipos de Radio referenciadas en el informe entran en vigor a partir de agosto de 2025 para los equipos de radio conectados a internet, ancladas en la serie EN 18031 que prescribe casos de prueba de protección de red, privacidad y prevención de fraude. La Ley de Resiliencia Cibernética de la UE (Reglamento 2024/2847) también introduce requisitos horizontales de ciberseguridad para productos con elementos digitales, con obligaciones de notificación de incidentes y vulnerabilidades que entran en vigor a partir del 11 de septiembre de 2026. Esto incrementa la necesidad de pruebas de seguridad y documentación listas para presentar evidencia en los componentes de dispositivo, aplicación y nube.
En Estados Unidos, las bases federales de ciberseguridad para dispositivos IoT continúan formalizándose a través de la guía del NIST que referencian los programas de adquisición y garantía. En junio de 2026, el NIST publicó el borrador público inicial de la SP 800-213r1 (período de comentarios abierto hasta el 24 de agosto de 2026), actualizando cómo se enmarcan los requisitos de ciberseguridad de los productos IoT para las agencias federales y sus proveedores. Esto también refuerza la demanda de métodos y artefactos de prueba de seguridad repetibles. El Reino Unido reforzó su postura mediante el Reglamento de Equipos de Radio (Enmienda) (Irlanda del Norte) de 2025 (en vigor desde el 16 de diciembre de 2025), alineando los requisitos esenciales de ciberseguridad para equipos de radio con las normas EN 18031-1/-2/-3, lo que aumenta el papel de los laboratorios de prueba acreditados y los conjuntos de pruebas armonizados en los flujos de trabajo de salida al mercado.
Análisis de la cadena de valor
La cadena de valor de las pruebas de IoT abarca a los fabricantes de dispositivos y módulos, los proveedores de chipsets de conectividad y pilas de protocolos, los fabricantes de equipos de prueba (RF, OTA, emulación de red y seguridad), los proveedores de herramientas de nube y DevOps, y los laboratorios de pruebas independientes y organismos de certificación. Los organismos de normalización y los ecosistemas de certificación configuran los planes de prueba y los criterios de aceptación, incluidos los marcos e indicadores de evaluación de la ITU-T e ISO/IEC, así como programas del sector como GCF que formalizan los pasos de certificación de productos finales. En enero de 2026, la ITU-T aprobó la Recomendación Q.4080, un marco para la prueba y el monitoreo de dispositivos y redes IoT, y ISO/IEC publicó la norma ISO/IEC 30187:2026 (mayo de 2026), que define indicadores de evaluación para sistemas IoT y ayuda a compradores y laboratorios a alinear la validación de rendimiento, fiabilidad y seguridad.
En el segmento intermedio, el diseño de soluciones y la integración combinan cada vez más bancos de prueba de gemelos digitales, automatización de CI/CD y granjas de dispositivos con capacidades inalámbricas y OTA especializadas para nuevas conectividades. Las asociaciones entre proveedores de instrumentación y especialistas del ecosistema aceleran la preparación de pruebas para normas emergentes, incluidas Anritsu y Bluetest (julio de 2025) en medición OTA para dispositivos IoT 5G RedCap, y Anritsu con Microwave Vision Group (agosto de 2025) en pruebas OTA para dispositivos IoT y móviles de redes no terrestres. En el segmento final, el cumplimiento y la certificación impulsan la demanda recurrente mediante servicios gestionados y organizaciones de prueba reconocidas, con laboratorios que traducen normas (por ejemplo, ETSI EN 303 645 y especificaciones de seguridad IoT asociadas) en flujos de trabajo repetibles de conformidad, interoperabilidad y pruebas de penetración necesarios para los ciclos de lanzamiento de los OEM en implementaciones industriales, automotrices y de edificios inteligentes.
Panorama Competitivo
El mercado de pruebas de IoT está moderadamente fragmentado. IBM, Keysight Technologies, HCL Technologies y Accenture encabezan el nivel global, con carteras diversificadas de pruebas de dispositivos, redes y aplicaciones. Keysight transformó el panorama en marzo de 2025 al adquirir Spirent Communications por USD 1.460 millones y luego desinvertir los activos de Ethernet y seguridad de Spirent a VIAVI Solutions por USD 410 millones para obtener la aprobación regulatoria. Esta maniobra consolida los activos de pruebas 5G, en la nube y automotrices bajo un mismo paraguas, acelerando la demanda de plataformas integradas.
Los proveedores ahora compiten en automatización impulsada por IA que reduce el tiempo de generación de escenarios. Rohde & Schwarz patentó un motor con reconocimiento de contexto que selecciona automáticamente los conjuntos de pruebas requeridos basándose en los patrones de tráfico detectados, apuntando hacia laboratorios de autooptimización. La validación de computación en el borde y la conformidad 5G RedCap son los espacios en blanco actuales donde los especialistas de nicho atraen valoraciones premium. Las empresas emergentes nativas en la nube ofrecen entornos en contenedores de pago por uso que resultan atractivos para las empresas emergentes y las pymes que no pueden financiar laboratorios de hardware dedicados. Es probable que continúen las adquisiciones a medida que los compradores buscan socios integrales capaces de atravesar las capas de dispositivos, redes, nube y aplicaciones dentro de la industria de pruebas de IoT.
Líderes de la Industria de Pruebas de IoT
-
Novacoast, Inc.
-
Keysight Technologies, Inc.
-
Praetorian Security, Inc.
-
Apica Systems
-
AFour Technologies Pvt. Ltd. (ACL Digital)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas de IoT Empresas cubiertas en este informe
- IBM
- Keysight Technologies
- HCL Technologies
- Cognizant
- Capgemini
- Infosys
- Tata Consultancy Services
- Accenture
- Wipro
- Qualitest Group
- Spirent Communications
- AFour (ACL Digital)
- Apica Systems
- Praetorian Security
- Novacoast
- Trustwave (Singtel)
- Happiest Minds
- Vector Informatik
- Eurofins Digital Testing
- SmartBear
- VIAVI Solutions
Oportunidades de mercado y perspectivas futuras
Los programas de etiquetado de seguridad y cumplimiento están creando un espacio en blanco para servicios de pruebas de seguridad gestionados y repetibles que agrupan evidencia, documentación y repruebas continuas a lo largo del ciclo de vida del producto. En abril de 2026, ioXt Alliance fue seleccionada como Administrador Principal del programa US Cyber Trust Mark, incorporando más dispositivos IoT de consumo a una evaluación de seguridad estructurada. Esto también genera demanda de artefactos de prueba estandarizados que los fabricantes pueden reutilizar entre modelos y versiones de firmware. La norma ISO/IEC 27404:2025 respalda aún más un enfoque orientado al etiquetado al definir un marco de etiquetado de ciberseguridad para productos IoT de consumo, lo que puede aumentar la necesidad de preparación de laboratorios, cobertura de pruebas de vulnerabilidad y documentación de conformidad en todas las regiones.
La interoperabilidad a escala también se está trasladando a los requisitos de adquisición e implementación, particularmente en edificios inteligentes y entornos comerciales donde los ecosistemas multiproveedor son comunes. En junio de 2026, la Connectivity Standards Alliance lanzó la Certificación de Seguridad de Productos 1.1, ampliando el alcance de la certificación de los dispositivos a sistemas IoT completos (incluidas aplicaciones, puertas de enlace y procesos remotos) con dos niveles de garantía. Esto amplía el alcance de pruebas abordable para los proveedores capaces de validar el comportamiento y la seguridad de extremo a extremo. Ese mismo mes, Silicon Labs demostró una red de validación Matter-over-Thread de 200 nodos en un entorno del mundo real, destacando la necesidad operativa de bancos de prueba a gran escala y realistas en cuanto al entorno que sometan a estrés las actualizaciones multidifusión, multisalto y a nivel de flota, en lugar de simples verificaciones funcionales de un solo dispositivo. Estos avances favorecen a los proveedores que pueden combinar pruebas de interoperabilidad de protocolos, garantía de seguridad del sistema y regresión automatizada en canalizaciones DevOps para flotas mixtas en implementaciones de IoT industrial, edificios inteligentes y telemática vehicular.
Desarrollos recientes de la industria en Mercado de Pruebas de IoT
- Marzo de 2026: Keysight Technologies se unió a la iniciativa de pruebas de seguridad NSS Labs AI Protection Systems (AIPS) como socio principal. Este movimiento amplía la capacidad de evaluación por terceros de los controles de seguridad relacionados con la IA utilizados en sistemas conectados y de borde, alineándose con la creciente demanda de pruebas de seguridad junto con la validación funcional y de red.
- Noviembre de 2025: Keysight Technologies informó que su Device Security Lab en Delft, Países Bajos, fue acreditado como Instalación de Evaluación de Seguridad de TI (ITSEF) bajo el Esquema de Certificación de Ciberseguridad de la UE sobre Criterios Comunes (EUCC). La acreditación refuerza el papel de Keysight en evaluaciones de dispositivos de mayor garantía y respalda a los clientes que construyen evidencia de conformidad para los requisitos europeos de ciberseguridad.
- Abril de 2024: Keysight Technologies añadió capacidades de prueba de criptografía poscuántica a la plataforma Keysight Inspector, incluidas pruebas para el algoritmo Dilithium. Esto amplió la cobertura de validación de seguridad para dispositivos conectados de ciclo de vida largo, donde la agilidad criptográfica se está convirtiendo en parte de la gestión de riesgos y la planificación de cumplimiento de los productos.
Mercado de Pruebas de IoT Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de pruebas de IoT se define como los ingresos obtenidos de los servicios que validan y verifican dispositivos conectados, pasarelas, redes y el software de soporte, de modo que las soluciones de IoT funcionen según lo previsto en condiciones del mundo real.
Exclusiones del alcance: Este dimensionamiento excluye los costos internos de control de calidad que no se facturan como ingresos de pruebas y también excluye la externalización general de TI que no es específica para trabajos de pruebas de IoT.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Profesional
- Gestionado
- Por Tipo de Prueba
- Pruebas Funcionales
- Pruebas de Rendimiento
- Pruebas de Red
- Pruebas de Compatibilidad
- Pruebas de Seguridad
- Pruebas de Usabilidad
- Por Aplicación
- Edificios Inteligentes y Automatización del Hogar
- Gestión de Redes Capilares
- Servicios Públicos Inteligentes (Energía / Agua)
- Telemática Vehicular y Vehículos Conectados
- Manufactura Inteligente / IoT Industrial (IIoT)
- Por Industria de Usuario Final
- Comercio Minorista
- Manufactura
- Salud
- Energía y Servicios Públicos
- TI y Telecomunicaciones
- Gobierno y Ciudades Inteligentes
- Transporte y Logística
- Otras Industrias
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura base del modelo y para alinear los términos comunes utilizados en el trabajo de calidad y aseguramiento de IoT. Se consultaron fuentes públicas como la guía del NIST sobre seguridad de IoT, material de la FCC y ETSI relacionado con las comunicaciones de dispositivos, resúmenes de normas ISO e IEC, e indicadores de la UIT y la OCDE sobre conectividad y adopción digital.
Para mantener el modelo fundamentado, también se revisaron informes anuales de empresas, presentaciones para inversores y comunicados de prensa de confianza, con el fin de comprender cómo se empaquetan las pruebas (gestionadas frente a profesionales) y dónde la demanda es más fuerte por industria. Se utilizó selectivamente una suscripción de pago que cubre los estados financieros de las empresas, junto con una base de datos de patentes independiente, para validar los temas de crecimiento y evitar omitir líneas de servicio clave. Estas fuentes son ilustrativas, y también se revisaron muchos otros documentos públicos para respaldar la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas con proveedores de servicios de pruebas, integradores de sistemas, equipos de plataformas de IoT y usuarios finales que adquieren pruebas para productos conectados. Se cubrieron señales de demanda en APAC, EMEA y las Américas para que los supuestos sobre adopción, precios e intensidad de pruebas pudieran contrastarse con lo que los equipos realmente están presupuestando y ejecutando.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 13% | APAC: 42% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 43% | EMEA: 31% |
| Actores más pequeños: 20% | Gerentes: 44% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, donde el gasto total en software y aseguramiento digital se filtró hacia las pruebas específicas de IoT mediante ratios de adopción e intensidad por industria y región, y luego se dividió en ingresos de servicios gestionados y profesionales. Para mantener los totales realistas, se corroboraron los resultados con verificaciones selectivas de abajo hacia arriba, como rangos de precio por contrato muestreados, señales de capacidad de entrega y consolidaciones de un conjunto limitado de divulgaciones de ingresos de proveedores.
Los insumos clave incluyeron el crecimiento de dispositivos y conexiones de IoT, el ritmo de despliegue empresarial de productos conectados, la proporción de proyectos que requieren pruebas de seguridad e interoperabilidad, la frecuencia típica del ciclo de pruebas tras actualizaciones de firmware, y las diferencias regionales en salarios y tarifas de facturación que afectan los precios de los servicios. Los pronósticos se apoyaron en el análisis de escenarios, donde el crecimiento de dispositivos, la presión de cumplimiento y las tendencias de incidentes de seguridad se variaron y luego se validaron frente a las expectativas de los expertos antes de finalizar la curva de proyección. Cuando faltaban divisiones directas de proveedores, las brechas se manejaron utilizando referencias de pares dentro del mismo tipo de servicio y ajustando por la combinación regional e industrial para que los precios implícitos se mantuvieran consistentes.
Ciclo de Validación y Actualización de Datos
Los resultados se triangularon a través de múltiples señales, incluido el gasto implícito en pruebas por despliegue activo de IoT, verificaciones de la combinación de tipos de servicio y comparaciones a nivel regional frente a los presupuestos de transformación digital. Cuando un número se alejaba de los rangos esperados, se revisaron los supuestos detrás de la adopción, los precios o el alcance del servicio y, cuando fue necesario, se volvió a contactar a los encuestados para confirmar si había ocurrido un cambio real en el mercado.
Antes de la aprobación final, el modelo pasa por una revisión de múltiples pasos en la que otro analista verifica las fórmulas, la consistencia de las unidades y la lógica interanual para detectar errores de forma temprana. El informe se actualiza anualmente, y eventos relevantes como cambios normativos importantes o cambios significativos en los requisitos de seguridad de IoT desencadenan actualizaciones intermedias. Justo antes de la entrega, se realiza una revisión final para que los números reflejen los insumos más recientes disponibles.
Tamaño del Mercado de Pruebas de IoT de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre pruebas de IoT pueden parecer muy dispares porque las empresas no siempre contabilizan los mismos servicios, períodos de tiempo o categorías de gasto del comprador, incluso cuando la etiqueta del tema es idéntica. Las diferencias también provienen de cómo cada modelo trata la progresión de precios y con qué frecuencia se actualizan los supuestos cuando los volúmenes de dispositivos y las necesidades de seguridad cambian.
El mayor factor de divergencia es si los ingresos por herramientas de prueba y el control de calidad de software más amplio se mezclan en el total, mientras que Mordor Intelligence contabiliza únicamente los ingresos por servicios de pruebas de IoT vinculados a actividades de prueba definidas (por ejemplo, pruebas funcionales, de rendimiento, de red, de compatibilidad, de usabilidad y de seguridad) y luego valida los precios y la combinación a través de verificaciones primarias antes de fijar la base de 2026.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,42 mil millones de USD (2026) | |
| Rastreador Global del Mercado A | 2,15 mil millones de USD (2025) | Utiliza un año base anterior y frecuentemente reporta totales al estilo de precio de fábrica que pueden subestimar los ingresos exclusivos de servicios cuando las pruebas gestionadas se agrupan bajo servicios de TI más amplios, lo que desplaza el gasto contabilizado fuera de las líneas dedicadas de pruebas de IoT. |
| Mesa de Investigación de la Industria B | 2,18 mil millones de USD (2025) | Parte de un año base diferente y puede aplicar supuestos de expansión agresivos a lo largo de un horizonte más largo, mientras que las diferencias en el alcance del servicio y la combinación regional pueden mantener los totales a corto plazo por debajo de un modelo anclado en los precios actuales de contratación y la intensidad de pruebas. |
La tabla muestra que la selección del año y lo que se contabiliza como pruebas de IoT son los principales factores detrás de la dispersión. Al mantener el alcance vinculado a los servicios de pruebas de IoT facturados y verificar el resultado frente a señales de adopción, precios y combinación de servicios, el número final permanece rastreable a insumos que pueden revisarse y replicarse.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pruebas de IoT?
El tamaño del mercado de pruebas de IoT es de USD 4.420 millones en 2026.
¿A qué velocidad se espera que crezca el mercado de pruebas de IoT?
Se proyecta que registre una CAGR del 31,12%, alcanzando USD 17.130 millones para 2031.
¿Qué modelo de servicio se está expandiendo más rápido?
Se prevé que los servicios gestionados crezcan a una CAGR del 32,15% a medida que las empresas externalizan trabajos de validación complejos.
¿Por qué las pruebas de seguridad están ganando impulso?
Los mandatos de ciberseguridad, como la Directiva de Equipos de Radio de la UE, exigen conformidad obligatoria, impulsando una CAGR del 32,95% para las pruebas de seguridad.
¿Qué región ofrece las mejores perspectivas de crecimiento?
Se espera que Asia Pacífico avance a una CAGR del 32,32%, respaldada por programas de ciudades inteligentes a gran escala en China, Japón y Corea del Sur.
¿Cómo influirá el 5G en la demanda de pruebas de IoT?
El 5G y la computación en el borde introducen objetivos de latencia inferiores a 10 milisegundos, lo que obliga a invertir en bancos de pruebas avanzados que simulen la dinámica de red del mundo real.