
Tamaño y Participación del Mercado de Vehículos Industriales
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
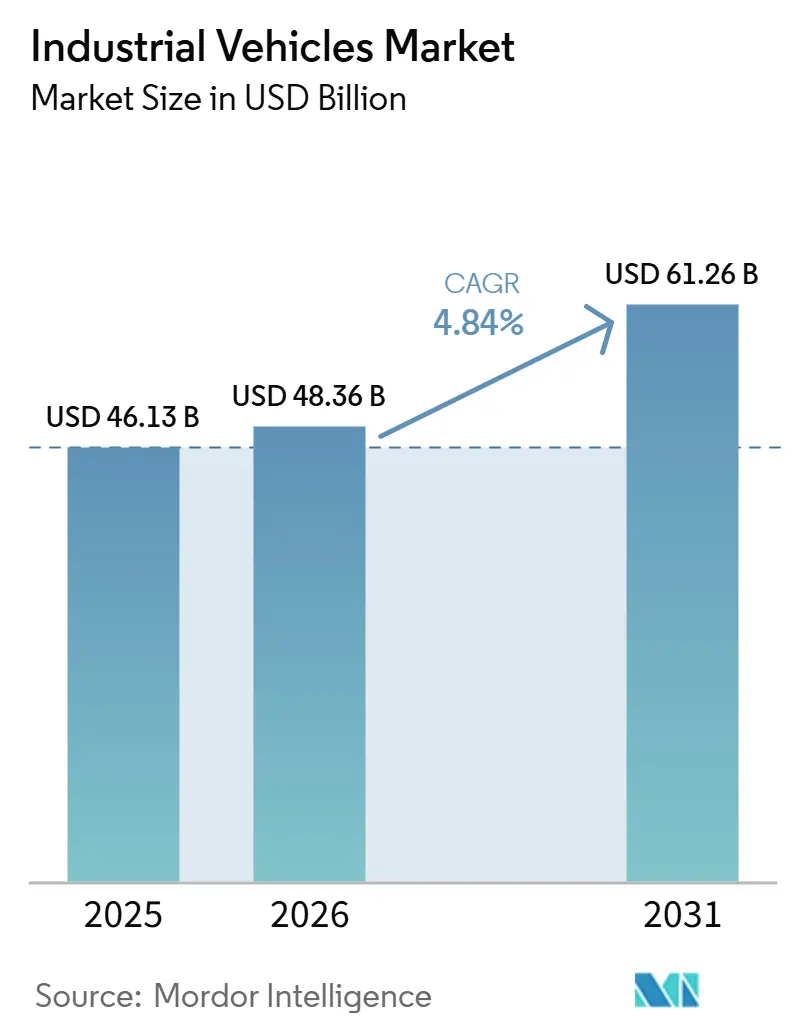
| Tamaño del Mercado (2026) | 48.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 61.26 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Industriales por Mordor Intelligence
El tamaño del mercado de vehículos industriales se valoró en 46,13 mil millones de USD en 2025 y se espera que crezca desde 48,36 mil millones de USD en 2026 hasta alcanzar 61,26 mil millones de USD en 2031, avanzando a una CAGR del 4,84% durante el período 2026-2031. La demanda se mantiene estable, aunque el gasto está migrando desde plataformas de combustión interna hacia trenes de potencia de iones de litio, navegación autónoma y contratos de batería como servicio que convierten el desembolso de capital en gastos operativos predecibles. Ante una significativa rotación anual de personal, los operadores de almacenes han redirigido sus presupuestos hacia robots móviles autónomos y vehículos de guiado automático. Este subsegmento se expande a casi el doble de la tasa del mercado de vehículos industriales en general. La Regulación de Carretillas Elevadoras de Cero Emisiones de California prohíbe la compra de nuevas unidades de combustión interna. Establece un calendario de retiro, con el objetivo de eliminar progresivamente un número sustancial de unidades heredadas, acelerando así el cambio hacia la electrificación y superando las tendencias de crecimiento más amplias. Mientras tanto, la región de Asia-Pacífico, que ostenta una participación significativa en los ingresos, se encuentra en una trayectoria ascendente. Este impulso está impulsado en gran medida por el compromiso de China con los objetivos de doble carbono y la expansión fabril de India, ambos cada vez más dependientes de equipos conectados y de cero emisiones.
Conclusiones Clave del Informe
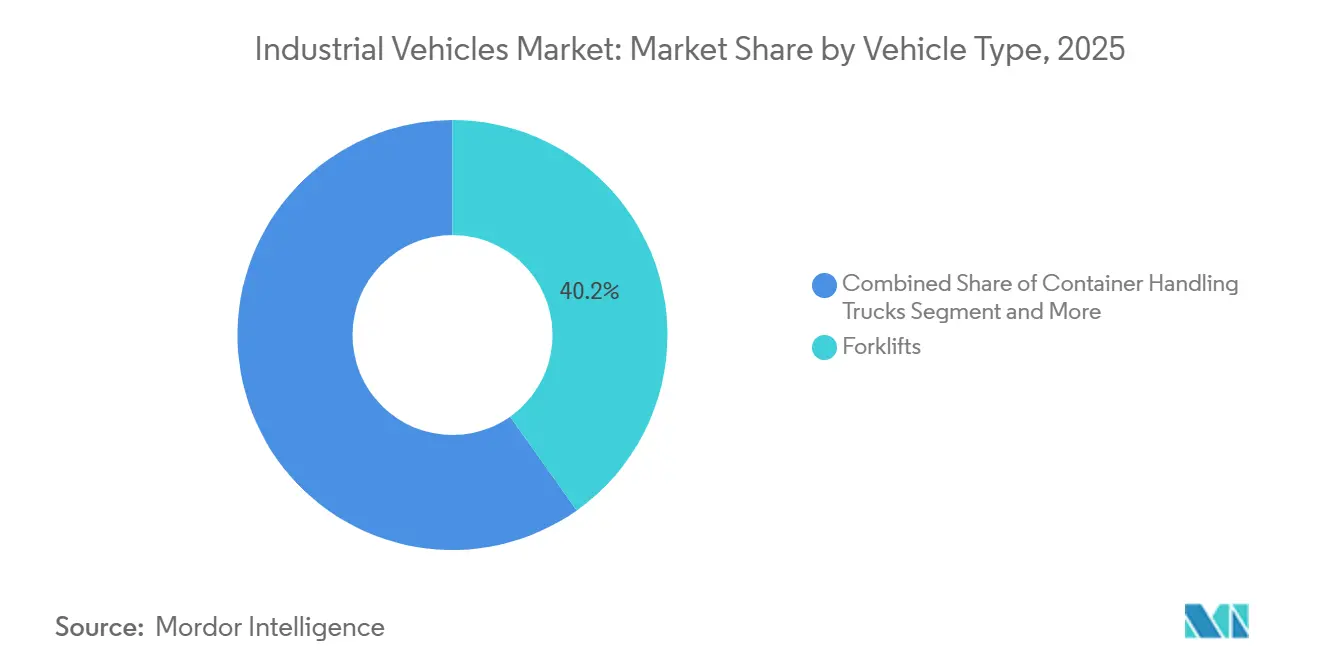
- Por tipo de vehículo, las carretillas elevadoras representaron el 40,15% del mercado de vehículos industriales en 2025, mientras que los vehículos de guiado automático registrarán la CAGR más alta del 8,15% hasta 2031.
- Por tipo de propulsión, los motores de combustión interna dominaron con una participación del 85,33% en 2025, mientras que los trenes de potencia eléctricos se expandirán a una CAGR del 7,85% hasta 2031.
- Por aplicación, el almacenamiento representó el 39,77% del mercado de vehículos industriales en 2025 y es también el caso de uso de mayor crecimiento, con una CAGR del 5,87% durante el período de previsión.
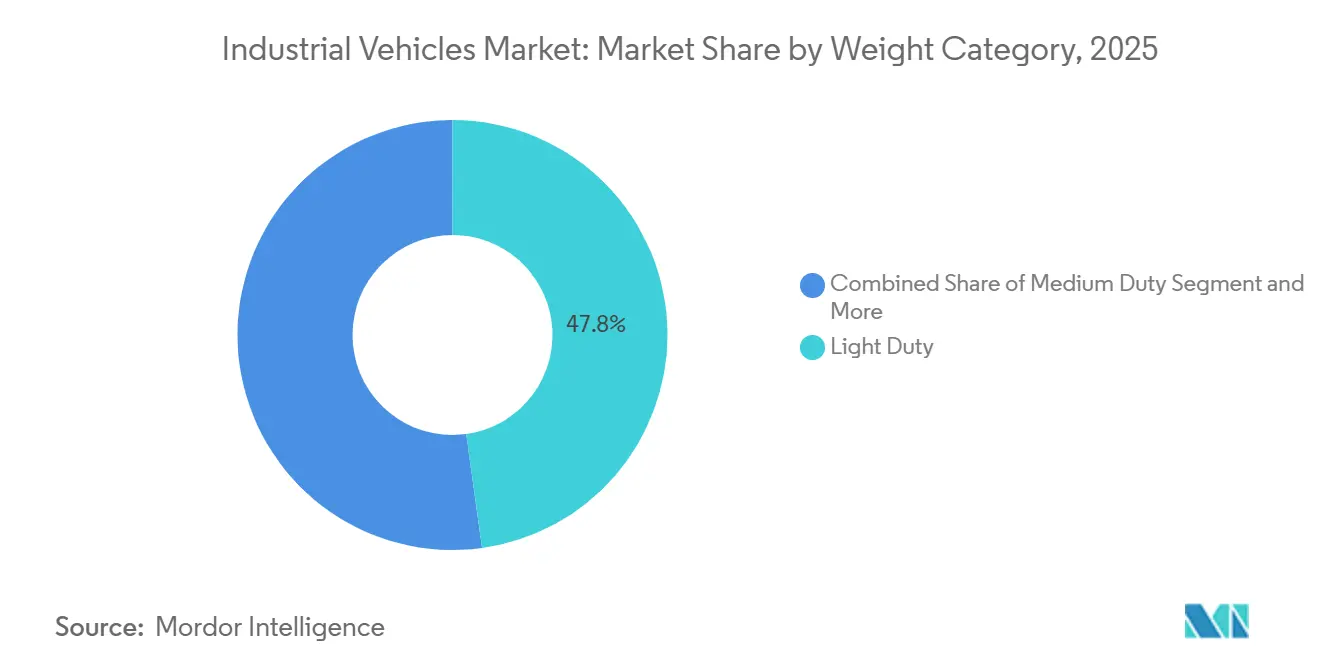
- Por categoría de peso, las unidades de servicio ligero capturaron una participación del 47,83% en 2025, mientras que los equipos de servicio medio registrarán la CAGR más alta del 6,58% hasta 2031.
- Por nivel de autonomía, las máquinas no autónomas representaron el 84,13% de los despliegues de 2025, aunque los sistemas totalmente autónomos están proyectados para avanzar a una CAGR del 7,38%.
- Por geografía, Asia-Pacífico aseguró una participación de ingresos del 42,66% en 2025 y lidera el crecimiento, con una CAGR del 6,15% esperada hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Vehículos Industriales*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Comercio Electrónico Impulsa el Almacenamiento | +0.7% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Las Regulaciones Aceleran la Electrificación | +0.6% | Europa y América del Norte, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Respuesta a la Automatización ante la Escasez de Mano de Obra | +0.5% | Global, aguda en economías desarrolladas | Corto plazo (≤ 2 años) |
| Integración de la Intralogística con la Manufactura | +0.4% | Fábricas de Asia-Pacífico, clústeres industriales de la UE | Mediano plazo (2-4 años) |
| Las Redes 5G Habilitan la Orquestación de Flotas | +0.3% | América del Norte y Europa como primeros adoptantes | Largo plazo (≥ 4 años) |
| El Servicio de Batería como Suscripción Reduce las Barreras de Gasto de Capital | +0.2% | Mercados desarrollados que pilotan modelos de suscripción | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Almacenamiento Impulsado por el Comercio Electrónico
Los volúmenes récord de pedidos en línea requieren un almacenamiento más denso, una preparación de pedidos más rápida y ciclos de cumplimiento continuos, lo que lleva a los operadores a incorporar carretillas retráctiles eléctricas y transportadores de palés autónomos capaces de navegar con seguridad por pasillos estrechos. En 2025, Amazon anunció el despliegue de más de 1 millón de robots en su red mundial de cumplimiento y logística, destacando la vasta escala de sus operaciones de manejo de materiales. Los nodos de microcumplimiento en las principales ciudades estimulan aún más la demanda de soluciones compactas de vehículos industriales que combinan elevadores de alto rendimiento con navegación avanzada guiada por visión. Los operadores pagan primas por equipos que se integran de forma nativa con el software de ejecución de almacenes, garantizando la precisión del inventario en tiempo real. Las normas de entrega en el mismo día en los Estados Unidos y partes de Asia-Pacífico refuerzan los flujos de capital hacia flotas de próxima generación que pueden operar las 24 horas del día sin emitir gases de escape, apoyando así los estrictos códigos de calidad del aire interior.
Regulaciones de Emisiones que Aceleran la Electrificación
La Regulación de Carretillas Elevadoras de Cero Emisiones de California prohíbe las nuevas carretillas elevadoras de combustión interna, elimina progresivamente las unidades de gran encendido por chispa y proyecta beneficios significativos para la salud junto con ahorros netos en la flota a lo largo del ciclo de vida de cada carretilla elevadora. El paquete Fit for 55 de Europa y la hoja de ruta de doble carbono de China se hacen eco de la intención de California, impulsando las tasas de adopción de iones de litio. La Batería Blade de BYD, combinada con los cargadores FLASH, permite paradas rápidas, lo que permite a los operadores recargar durante los descansos de turno y retirar las baterías de repuesto. La Agencia de Protección Ambiental reinició la elaboración de normas del Nivel 5. Al mismo tiempo, el estatuto de derecho a la reparación de Iowa amplía el acceso al servicio, poniendo de relieve la divergencia regulatoria en medio de un impulso unificado hacia la electrificación [1]"Tendencias de Electrificación en Equipos Fuera de Carretera,", Asociación de Fabricantes de Equipos, aem.org. Los operadores que no pueden financiar el cambio desde flotas de motores de combustión interna se enfrentan al riesgo de activos varados y a la caída de los valores de reventa.
Necesidades de Automatización y Seguridad ante la Escasez de Mano de Obra
Las empresas de logística están lidiando con puestos vacantes y enfrentando una asombrosa tasa de rotación anual, lo que pone de manifiesto una crisis de personal persistente. Los clasificadores robóticos han reducido significativamente el tiempo de mano de obra por pedido, logrando al mismo tiempo una impresionante tasa de precisión, incluso con artículos irregulares. El sistema tSort de Tompkins Robotics puede gestionar grandes volúmenes de artículos de manera eficiente, dirigiéndolos a numerosos destinos, mientras que la orquestación basada en el borde mantiene la latencia al mínimo. Como resultado, las empresas están pasando de procesos asistidos por mano de obra a operaciones completamente desatendidas, garantizando un rendimiento constante incluso en ausencia de trabajadores temporales. Además, los reguladores de seguridad han dado su aprobación a las funciones de evitación de colisiones y teleoperación remota, eliminando efectivamente uno de los últimos obstáculos para la adopción generalizada de vehículos de guiado automático en almacenes con tráfico mixto.
La Batería como Servicio Reduce las Barreras de Inversión de Capital
Una vez disuadidos por el alto precio de los paquetes de iones de litio, los propietarios de flotas pequeñas están adoptando ahora un nuevo modelo. La batería como servicio transforma esta cuantiosa inversión inicial en cuotas mensuales manejables que cubren el mantenimiento, el hardware de carga y el reciclaje al final de la vida útil. Hyster-Yale está a punto de lanzar su plataforma móvil HydroCharge. Esta innovadora plataforma, diseñada como una microrred montada en remolque, ofrece carga de oportunidad en sitios sin cableado dedicado. Al igual que las empresas arriendan fotocopiadoras para garantizar el tiempo de actividad y un flujo de caja predecible, los propietarios de flotas intercambian la propiedad por estos beneficios. Este modelo de gastos operativos está ganando rápida tracción en India, el Sudeste Asiático y América Latina. En estas regiones, desafíos como la fiabilidad de la red eléctrica y los obstáculos de financiamiento habían obstaculizado previamente la transición hacia flotas eléctricas. Los proveedores hábiles en la previsión de valores residuales y en la adopción del reciclaje de economía circular están en posición de obtener no solo un flujo constante de ingresos por suscripción, sino también una ventaja competitiva, dejando atrás a sus rivales.
Análisis del Impacto de las Restricciones del Mercado de Vehículos Industriales*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Iniciales de los Vehículos Automatizados | –0.4% | Global, más agudo en regiones sensibles al precio | Corto plazo (≤ 2 años) |
| Cuellos de Botella en el Suministro de Baterías y Chips | –0.3% | Global, capacidad minera y de fabricación concentrada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad en Flotas Conectadas | –0.2% | Mercados con TI avanzada | Mediano plazo (2-4 años) |
| Los Pisos Heredados Limitan la Navegación de los Vehículos de Guiado Automático | –0.2% | Instalaciones industriales antiguas en todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Vehículos Eléctricos y Automatizados
Las carretillas elevadoras eléctricas tienen un precio significativamente superior al de sus homólogas de combustión interna, y las baterías por sí solas pueden añadir costos sustanciales a la factura final. Este aumento de precio extiende los períodos de recuperación de la inversión para los operadores que ya lidian con márgenes ajustados. Hyster-Yale reportó una caída en las ventas, resultando en una pérdida neta a medida que los clientes pospusieron las compras ante las incertidumbres macroeconómicas. En un intento por superar estos desafíos, la empresa está reduciendo su plantilla para lograr ahorros a largo plazo. Mientras tanto, los fabricantes que no pueden financiar a los clientes o demostrar un menor costo total de propiedad corren el riesgo de perder cuota de mercado frente a competidores chinos de bajo costo.
Cuellos de Botella en el Suministro de Metales para Baterías y Chips
Los precios del carbonato de litio se dispararon en un corto período. Mientras tanto, la logística del cobalto enfrentó interrupciones debido a las incertidumbres políticas en la República Democrática del Congo. En Indonesia, el endurecimiento de las cuotas de exportación de níquel limitó la diversidad de la química de los cátodos. Los precios del cobre subieron bruscamente, impulsados por las restricciones de suministro derivadas de las actualizaciones de la red eléctrica. Los plazos de entrega de semiconductores en los sistemas de gestión de baterías siguen siendo elevados, causando retrasos. KION destacó que, a pesar del fuerte crecimiento en la captación de pedidos, los márgenes en la región EMEA se vieron presionados por la inflación del flete y de los insumos. Los fabricantes con plantas de celdas propias o contratos de metales a largo plazo pueden mantener sus calendarios de entrega. En contraste, los compradores en el mercado spot lidian con costos fluctuantes, lo que impacta su rentabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Vehículos Industriales
Por Tipo de Vehículo:
La Automatización Reduce la Brecha con las Carretillas ElevadorasLas carretillas elevadoras representaron el 40,15% del mercado de vehículos industriales en 2025, subrayando su papel central en el manejo general de materiales. Los vehículos de guiado automático crecerán a una CAGR del 8,15%, beneficiándose del tiempo de actividad las 24 horas del día y de la economía de sustitución de mano de obra. En las terminales totalmente automatizadas, los camiones de manejo de contenedores han visto aumentar sus precios de venta promedio. Mientras tanto, los tractores de remolque han encontrado un nicho, sirviendo principalmente al apoyo en tierra de aeropuertos. Los actores establecidos como Toyota Industries, KION y Jungheinrich enfrentan presión por los volúmenes estancados de carretillas elevadoras, lo que los impulsa a innovar integrando baterías de iones de litio e implementando diagnósticos por aire.
Los fabricantes chinos de vehículos de guiado automático, como Xunji Zhixing y VisionNav, utilizan la precisión VNSLAM para ofrecer precios competitivos y ciclos de entrega más rápidos, desafiando a las marcas occidentales. El software IMOCO y QBIIK de KION mejora la efectividad general de los equipos, subrayando la creciente importancia de las capas de software para impulsar el valor futuro más allá del hardware. El camión IDA automatizado de Hyster-Yale combina visión de inteligencia artificial, evitación de colisiones y baterías de iones de litio como mejoras premium, potencialmente duplicando los ingresos por unidad cuando se combina con software de orquestación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Propulsión:
El Eléctrico Supera a Todas las AlternativasLa cuota de mercado de vehículos industriales para los motores de combustión interna se situó en el 85,33% en 2025, aunque se espera que los modelos eléctricos se expandan un 7,85%, respaldados por las normas de cero emisiones y la caída de los costos de las baterías. El Puerto Newark ha realizado un pedido de portacontenedores híbridos de horcajadas, destacando la creciente tendencia de los trenes de potencia híbridos en los puertos. Si bien las carretillas elevadoras de gas natural comprimido encuentran un nicho en los centros petroquímicos, las limitaciones de infraestructura dificultan su adopción más amplia.
El innovador cargador FLASH de BYD reduce significativamente el tiempo de inactividad. Esta eficiencia permite que las flotas con una sola batería atiendan sin problemas las demandas de múltiples turnos. El impulso regulatorio de California está destinado a elevar aún más la adopción de vehículos eléctricos. Esto subraya el poder de la regulación para impulsar la adopción, incluso cuando los beneficios económicos son marginales. Los proveedores que carecen de una sólida gama de iones de litio pueden verse marginados, perdiendo licitaciones de minoristas y productores de alimentos y bebidas que priorizan el cumplimiento de cero emisiones en interiores.
Por Aplicación:
El Almacenamiento Sigue Dominando los Ciclos de InversiónEl almacenamiento representó el 39,77% del mercado de vehículos industriales en 2025 y está proyectado para crecer a una CAGR del 5,87% hasta 2031. Los vendedores de comercio electrónico han aumentado significativamente la densidad de almacenamiento mediante el uso de entrepisos de varios niveles, gestionados eficientemente por elevadores autónomos. En Siemens, las instalaciones de AutoStore lograron un notable aumento en la velocidad de preparación de pedidos y una reducción en el uso del espacio. Mientras tanto, Puma está logrando ganancias de capacidad de 10 veces. En la manufactura, donde la secuenciación justo a tiempo es primordial, el sistema Deep PTL de KION no solo sincroniza los reabastecimientos en la línea de producción con las llamadas de mantenimiento predictivo, sino que también mejora el tiempo de actividad general.
Los patios de flete y logística están invirtiendo en tractores de remolque de servicio pesado para garantizar operaciones de cross-docking continuas y sin interrupciones. Simultáneamente, el sector de la construcción está invirtiendo en manipuladores telescópicos para terreno accidentado, una tendencia estrechamente vinculada al estímulo de infraestructura en curso. APM Terminals está asumiendo un compromiso significativo al desplegar equipos en varios sitios. Esto incluye grúas de muelle a tierra y una flota totalmente eléctrica en Suape, Brasil, destacando el impulso de la automatización portuaria. Los proveedores con capacidades de software modulares están realizando hábilmente la transición del mismo hardware entre aplicaciones de comercio minorista, manufactura y puertos, optimizando los esfuerzos de I+D y minimizando la duplicación.
Por Categoría de Peso:
La Versatilidad Impulsa el Crecimiento del Servicio MedioLos modelos de servicio ligero, que cubren cargas de hasta 2 toneladas, representaron el 47,83% del mercado de Vehículos Industriales en 2025 debido a sus ventajas de costo y maniobrabilidad, que se adaptan a pequeños almacenes e instalaciones minoristas. Sin embargo, los operadores que realizan tareas de múltiples palés eligen cada vez más unidades de servicio medio, que se proyecta crecerán a una CAGR del 6,58% hasta 2031. Los avances en la química de las baterías significan que un elevador eléctrico de 3 toneladas ahora puede registrar un turno completo con una sola carga, erosionando una antigua fortaleza del diésel. Las plataformas de servicio pesado de más de 10 toneladas siguen siendo indispensables en acerías, puertos y patios madereros, pero su ciclo está ligado a los mercados de bienes de capital y al comercio mundial.
La modularidad de las plataformas difumina las líneas entre categorías: la misma base puede aceptar contrapesos, horquillas más largas o mástiles más altos para atender múltiples rangos de carga útil. Las flotas despliegan paneles de telemática que rastrean los perfiles de carga, guiando el dimensionamiento correcto basado en datos y reduciendo las compras sobredimensionadas. La recuperación de energía durante el descenso del mástil ya está disponible en las líneas eléctricas de servicio medio, reduciendo el consumo de kilovatios-hora. Con el tiempo, estas innovaciones permiten que el mercado de vehículos industriales transite desde una compra centrada en la capacidad hacia la optimización del costo del ciclo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Autonomía:
Transición Gradual hacia la Automatización TotalLos equipos no autónomos todavía representaron el 84,13% de los despliegues de 2025, aunque las plataformas totalmente autónomas registrarán una CAGR del 7,38% hasta 2031. La red 5G de Lufthansa Cargo en Los Ángeles aumentó significativamente las velocidades de los vehículos de guiado automático y eliminó las zonas muertas de Wi-Fi que anteriormente causaban retrasos. Los operadores se benefician de un marco de seguridad estandarizado bajo las normas ISO, facilitando los desafíos legales y de seguros.
Hyster-Yale está a punto de presentar automatización, con teleoperación para el manejo de excepciones, un movimiento que mejora la aceptación en almacenes con tráfico mixto. La herramienta de emulación CONTROLS de Konecranes crea gemelos digitales de terminales completas, permitiendo a Maasvlakte II perfeccionar el software antes de la entrega del hardware y reduciendo significativamente el tiempo de puesta en marcha. Con la caída de los costos del 5G privado, el cambio hacia operaciones totalmente sin conductor está preparado para acelerarse. Esta tendencia obliga a los fabricantes de equipos originales de carretillas elevadoras a integrar software de orquestación en sus ofertas, alejándose del modelo tradicional de venta de vehículos independientes.
Análisis Geográfico
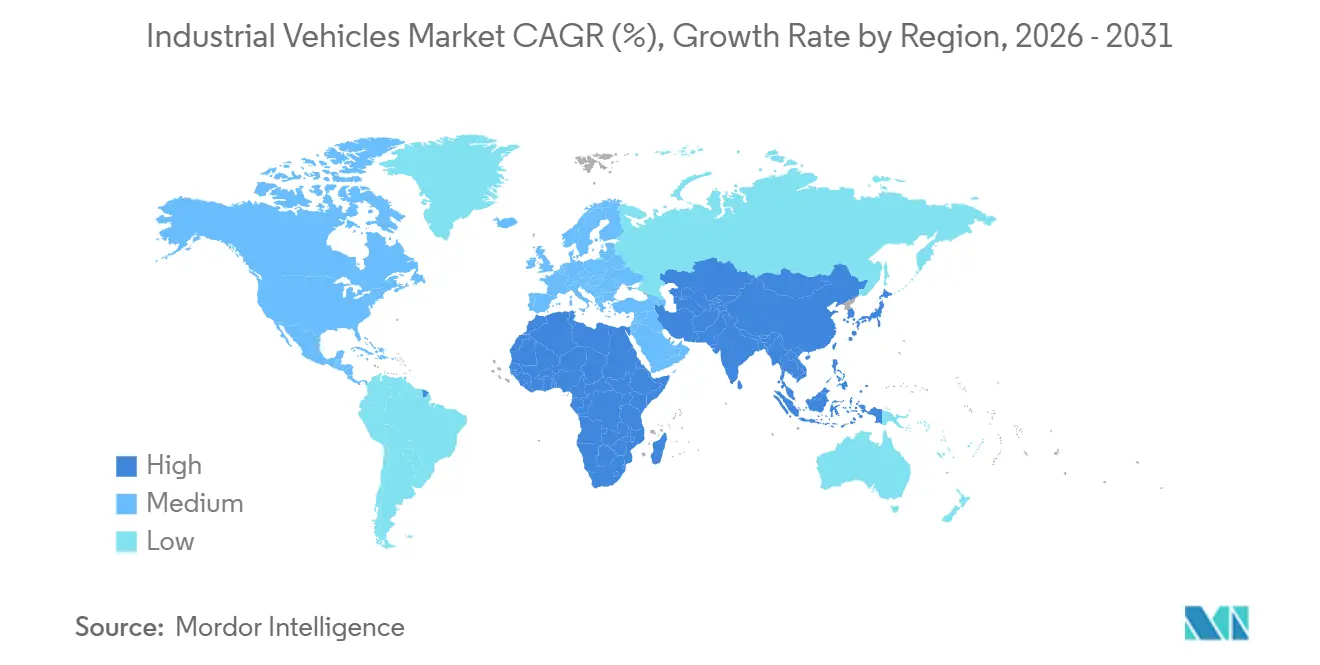
Asia-Pacífico comandó el 42,66% de la cuota del mercado de vehículos industriales en 2025 y se espera que crezca al 6,15% hasta 2031. Los proveedores chinos de vehículos de guiado automático que logran alta precisión de navegación están ganando terreno significativo en los centros de cumplimiento de comestibles, electrónica y comercio electrónico transfronterizo. Este impulso ha reforzado las ventas de Hangcha, impulsando ventas domésticas sustanciales de carretillas elevadoras eléctricas. En India, los incentivos vinculados a la producción están atrayendo inversiones extranjeras directas, particularmente en teléfonos inteligentes y piezas de automóviles. Esta afluencia está estimulando las expansiones de almacenes. Sin embargo, la energía eléctrica de red inconsistente está obstaculizando la adopción de la tecnología de iones de litio, especialmente fuera de las ciudades de primer nivel. Mientras tanto, Japón y Corea del Sur están integrando la intralogística en sus estrategias de Manufactura 4.0. Sin embargo, Toyota Industries sufrió un revés ya que sus ingresos por manejo de materiales cayeron debido a los costos de liquidación, subrayando las vulnerabilidades regulatorias de la industria.
América del Norte puede tener un volumen de mercado menor, pero tiene precios premium. Esto se debe en gran medida a las estrictas normas de cero emisiones de California y a los anticipados estándares EPA Nivel 5, que elevan las especificaciones técnicas. El Puerto Newark está dando pasos hacia la electrificación, con portacontenedores híbridos de horcajadas reservados para entrega. Los gigantes minoristas están llevando la automatización al límite, como lo evidencia la modernización de Walmart en Opelousas. En Europa, la tendencia es inconfundible: Alemania lidera las iniciativas de Industria 4.0, y KION, incluso en medio de la inflación de materias primas, ve su captación de pedidos dispararse, lo que lleva a sólidos resultados de ingresos.
Si bien América del Sur, Oriente Medio y África tienen una participación menor en el mercado de vehículos industriales, están llenos de oportunidades en terreno virgen. La terminal de Suape en Brasil está destinada a convertirse en el primer puerto totalmente eléctrico de APM en América Latina, con grúas operadas de forma remota y tractores de patio eléctricos. El Puerto de Montreal, con el respaldo del Banco de Infraestructura de Canadá, está ampliando su instalación de Contrecœur para añadir una capacidad significativa de TEU. Mientras tanto, la Terminal de Contenedores de Lomé se está modernizando con el sistema TruConnect de Konecranes, actualizando a apiladores de alcance y manipuladores de contenedores vacíos con monitoreo remoto, destacando la creciente tracción de los contratos de servicio digital, incluso en mercados con volúmenes de ventas de unidades modestos.

Panorama Competitivo
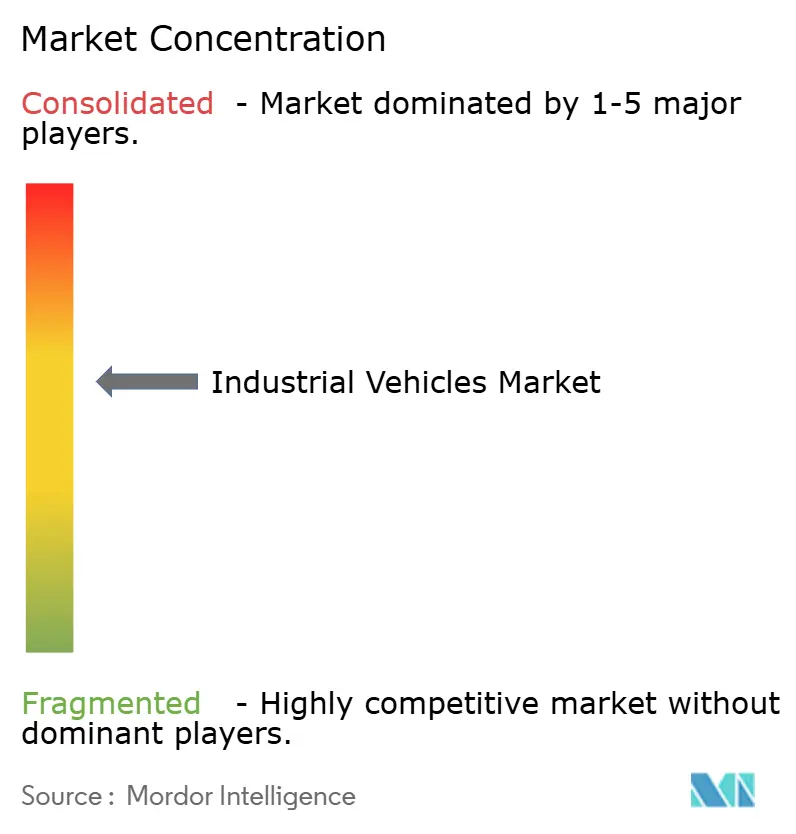
El mercado de vehículos industriales está moderadamente concentrado. Toyota Industries, KION, Jungheinrich y Mitsubishi Logisnext dominan los sectores de carretillas elevadoras y camiones de almacén, respaldados por extensas redes de servicio de distribuidores. KION mejora la fidelización de clientes y ofrece mantenimiento predictivo a través de su trío de software —IMOCO4.E, Deep PTL y QBIIK— con retornos significativos. A pesar de que Toyota Industries reportó sólidos ingresos, una caída sustancial en el beneficio operativo siguió a un acuerdo de demanda colectiva en los Estados Unidos por problemas de certificación de motores, subrayando el peso de los desafíos regulatorios incluso para los gigantes de la industria [2]"Resultados Financieros del Ejercicio 2026,", Toyota Industries Corporation, toyota-industries.com.
Hyster-Yale emprendió una reestructuración que incluyó reducciones de plantilla. Redirigieron el enfoque de I+D de celdas de combustible de Nuvera hacia módulos de iones de litio y la plataforma móvil HydroCharge, apuntando a ahorros anuales significativos. Mientras tanto, empresas chinas como BYD, Hangcha, Xunji Zhixing y VisionNav aprovechan el liderazgo en costos y la iteración rápida. La Batería Blade 2.0 de BYD, con una rápida capacidad de recarga, posiciona favorablemente a la empresa para contratos donde minimizar el tiempo de inactividad es primordial.
Las áreas de crecimiento emergentes destacan los kits de modernización autónoma, los modelos de energía basados en suscripción y las soluciones de microcumplimiento. La norma ISO 3691-4 establece un punto de referencia de seguridad aceptado globalmente, facilitando flotas de múltiples proveedores sin las limitaciones de los sistemas propietarios. El dominio del software se está convirtiendo en un campo competitivo clave: la emulación CONTROLS y la tecnología de gemelo digital de Konecranes mitigaron los riesgos de puesta en marcha en Maasvlakte II. Al mismo tiempo, Locus Robotics enfatiza el rendimiento en preparaciones por hora,
desplazando el enfoque del hardware hacia los acuerdos de nivel de servicio. Los proveedores que transitan desde ventas singulares de equipos hacia flujos de ingresos recurrentes en orquestación, análisis y gestión de energía están preparados para superar a aquellos arraigados en los modelos transaccionales tradicionales.
Líderes de la Industria de Vehículos Industriales
Toyota Industries Corporation
KION Group AG
Jungheinrich AG
Hyster-Yale Materials Handling Inc.
Mitsubishi Logisnext Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Vehículos Industriales
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Mitsubishi Logisnext Co. Ltd.
- Hyster-Yale Materials Handling Inc.
- Crown Equipment Corporation
- BYD Company Ltd.
- Hangcha Group Co. Ltd.
- Komatsu Ltd.
- Bobcat Company
- Clark Material Handling Company
- Hyundai Material Handling
- Caterpillar Inc.
- Raymond Corporation
- JCB Ltd.

Desarrollos Recientes de la Industria en el Mercado de Vehículos Industriales
- Septiembre de 2026: KUKA presenta el KMF 1500P-CB, el primer modelo de su nueva familia de carretillas elevadoras autónomas. Esta solución de alto rendimiento permite el transporte autónomo y flexible de materiales. La carretilla elevadora puede transportar palés abiertos y cerrados, así como contenedores de hasta 1.500 kilogramos, apoyando un flujo de materiales seguro y preciso en la logística de almacenes y producción.
- Abril de 2026: JLG Industries, una empresa de Oshkosh Corporation y fabricante mundial de plataformas elevadoras de trabajo móviles (MEWP) y manipuladores telescópicos, presentó su nuevo elevador articulado 600AJ+. El modelo representó la próxima evolución en el diseño de elevadores articulados de JLG, incorporando características de rendimiento avanzadas y conectividad inteligente para ayudar a las flotas a maximizar el tiempo de actividad y la rentabilidad.
- Febrero de 2026: ORLANDO—MEC® Plataformas de Trabajo Aéreo presentó su próxima generación de innovación impulsada por el operador en The ARA Show en Orlando con la nueva línea de elevadores de tijera eléctricos de losa PLUS (+). La línea presentó mejoras diseñadas para reducir las paradas relacionadas con la sobrecarga, extender el tiempo de operación con una sola carga y ayudar a los equipos a mantenerse productivos.


Alcance del Informe Global del Mercado de Vehículos Industriales
El alcance incluye la segmentación por tipo de vehículo (carretillas elevadoras, tractores de remolque, camiones de manejo de contenedores, tractores industriales, vehículos de guiado automático (VGA), transportadores de personal, elevadores de tijera, elevadores articulados y otros), tipo de propulsión (motor de combustión interna (MCI), eléctrico, híbrido y gas natural comprimido / gas licuado de petróleo), aplicación (manufactura, almacenamiento, flete y logística, construcción, agricultura, comercio minorista y otros), categoría de peso (servicio ligero, servicio medio y servicio pesado) y nivel de autonomía (no autónomo, semiautónomo y totalmente autónomo). El análisis también cubre la segmentación a nivel regional, incluyendo América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El tamaño del mercado y las previsiones de crecimiento se presentan por valor en USD y volumen en Unidades.
Resumen de la segmentación
| Montacargas |
| Tractores de Remolque |
| Camiones para Manejo de Contenedores |
| Tractores Industriales |
| Vehículos de Guiado Automático (VGA) |
| Transportadores de Personal |
| Plataformas Tijera |
| Elevadores de Pluma |
| Otros |
| Motor de Combustión Interna (MCI) |
| Eléctrico |
| Híbrido |
| Gas Natural Comprimido / Gas Licuado de Petróleo |
| Manufactura | Automotriz |
| Química | |
| Alimentos y Bebidas | |
| Metales y Maquinaria | |
| Almacenamiento | |
| Carga y Logística | |
| Construcción | |
| Agricultura | |
| Comercio Minorista | |
| Otros |
| Servicio Ligero |
| Servicio Medio |
| Servicio Pesado |
| No Autónomo |
| Semiautónomo |
| Totalmente Autónomo |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Vehículo | Montacargas | |
| Tractores de Remolque | ||
| Camiones para Manejo de Contenedores | ||
| Tractores Industriales | ||
| Vehículos de Guiado Automático (VGA) | ||
| Transportadores de Personal | ||
| Plataformas Tijera | ||
| Elevadores de Pluma | ||
| Otros | ||
| Por Tipo de Propulsión | Motor de Combustión Interna (MCI) | |
| Eléctrico | ||
| Híbrido | ||
| Gas Natural Comprimido / Gas Licuado de Petróleo | ||
| Por Aplicación | Manufactura | Automotriz |
| Química | ||
| Alimentos y Bebidas | ||
| Metales y Maquinaria | ||
| Almacenamiento | ||
| Carga y Logística | ||
| Construcción | ||
| Agricultura | ||
| Comercio Minorista | ||
| Otros | ||
| Por Categoría de Peso | Servicio Ligero | |
| Servicio Medio | ||
| Servicio Pesado | ||
| Por Nivel de Autonomía | No Autónomo | |
| Semiautónomo | ||
| Totalmente Autónomo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de Vehículos Industriales en 2026?
El tamaño del mercado de Vehículos Industriales es de 48,36 mil millones de USD en 2026, en camino a 61,26 mil millones de USD en 2031.
¿Qué segmento crece más rápido dentro del equipo de manejo de materiales?
Los vehículos de guiado automático registrarán la CAGR más alta del 8,15% hasta 2031, a medida que los almacenes automatizan en torno a la demanda las 24 horas del día.
¿Por qué Asia-Pacífico es la mayor oportunidad regional?
Asia-Pacífico tiene el 42,66% de los ingresos globales, impulsado por los mandatos de electrificación de China y los programas de expansión de fábricas de India que aumentan la demanda de equipos conectados y de cero emisiones.
¿Con qué rapidez los trenes de potencia eléctricos están desplazando a los modelos de combustión interna?
Las unidades eléctricas se están expandiendo a un 7,85% anual y se proyecta que superen una participación del 20% en las regiones reguladas para 2028.
Última actualización de la página el:



