
Tamanho e Participação do Mercado de Veículos Industriais
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
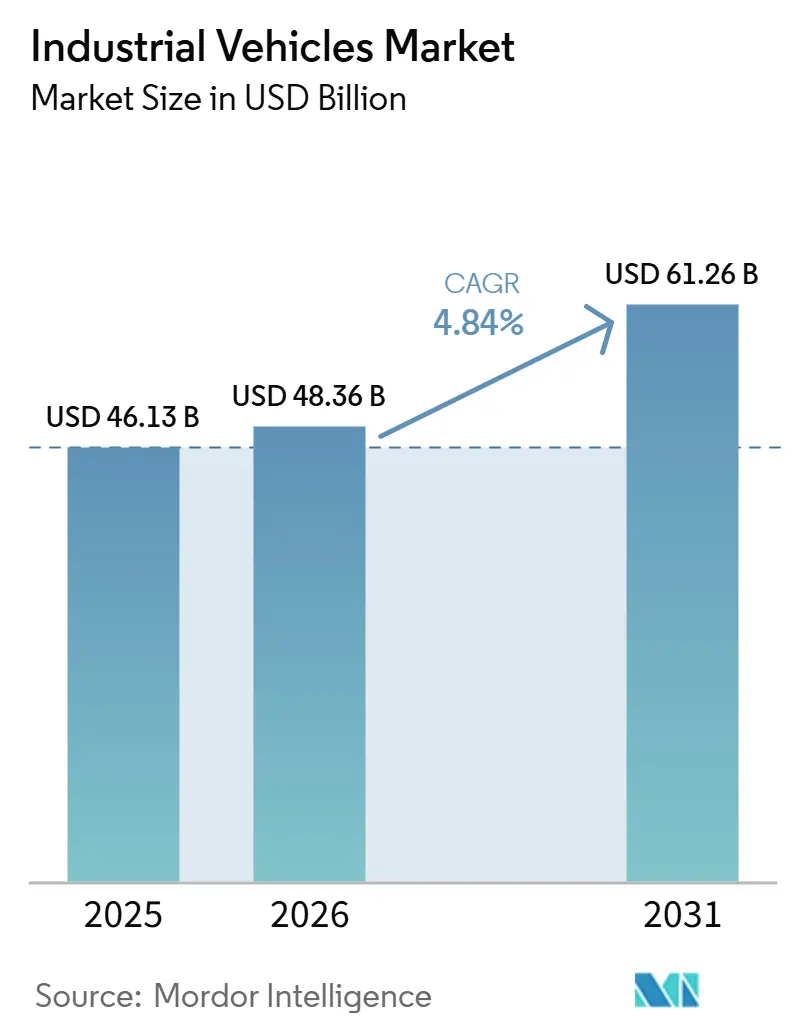
| Tamanho do Mercado (2026) | 48.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 61.26 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos Industriais por Mordor Intelligence
O tamanho do mercado de veículos industriais foi avaliado em 46,13 bilhões de USD em 2025 e espera-se que cresça de 48,36 bilhões de USD em 2026 para atingir 61,26 bilhões de USD até 2031, avançando a um CAGR de 4,84% no período de 2026 a 2031. A demanda permanece estável, porém os gastos estão migrando de plataformas de combustão interna para sistemas de propulsão de íons de lítio, navegação autônoma e contratos de bateria como serviço que convertem despesas de capital em custos operacionais previsíveis. Diante de uma significativa rotatividade anual de mão de obra, os operadores de armazéns redirecionaram seus orçamentos para robôs móveis autônomos e veículos guiados automatizados. Esse subsegmento está se expandindo a quase o dobro da taxa do mercado de veículos industriais em geral. A Regulamentação de Empilhadeiras de Emissão Zero da Califórnia proíbe novas aquisições de combustão interna. Ela estabelece um cronograma de desativação, com o objetivo de eliminar progressivamente um número substancial de unidades legadas, acelerando assim a transição para a eletrificação e superando as tendências de crescimento mais amplas. Enquanto isso, a região Ásia-Pacífico, que detém uma participação significativa na receita, está em trajetória ascendente. Esse impulso é amplamente impulsionado pelo compromisso da China com as metas de duplo carbono e pela expansão fabril da Índia, ambas cada vez mais dependentes de equipamentos conectados e de emissão zero.
Principais Conclusões do Relatório
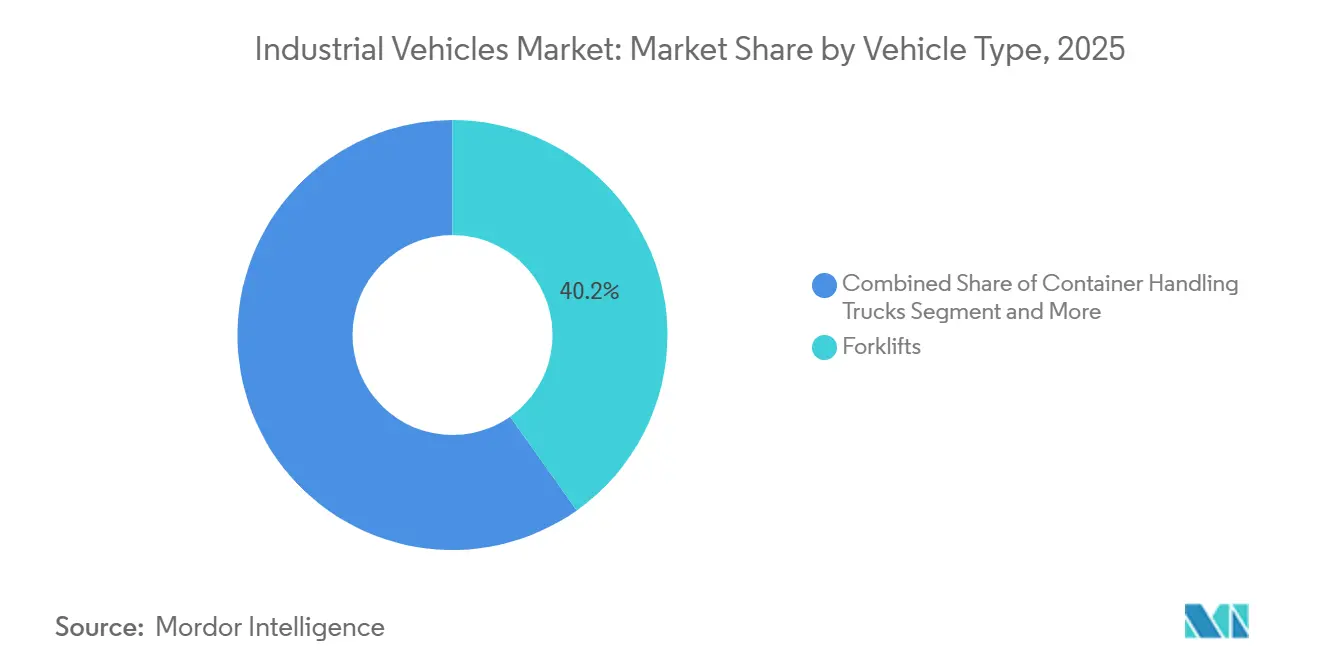
- Por tipo de veículo, as empilhadeiras detinham 40,15% do mercado de veículos industriais em 2025, enquanto os veículos guiados automatizados registrarão o CAGR mais elevado, de 8,15%, até 2031.
- Por tipo de propulsão, os motores de combustão interna dominaram com uma participação de 85,33% em 2025, ao passo que os sistemas de propulsão elétrica devem se expandir a um CAGR de 7,85% até 2031.
- Por aplicação, a armazenagem respondeu por 39,77% do mercado de veículos industriais em 2025 e também é o caso de uso de crescimento mais rápido, com um CAGR de 5,87% ao longo do período de previsão.
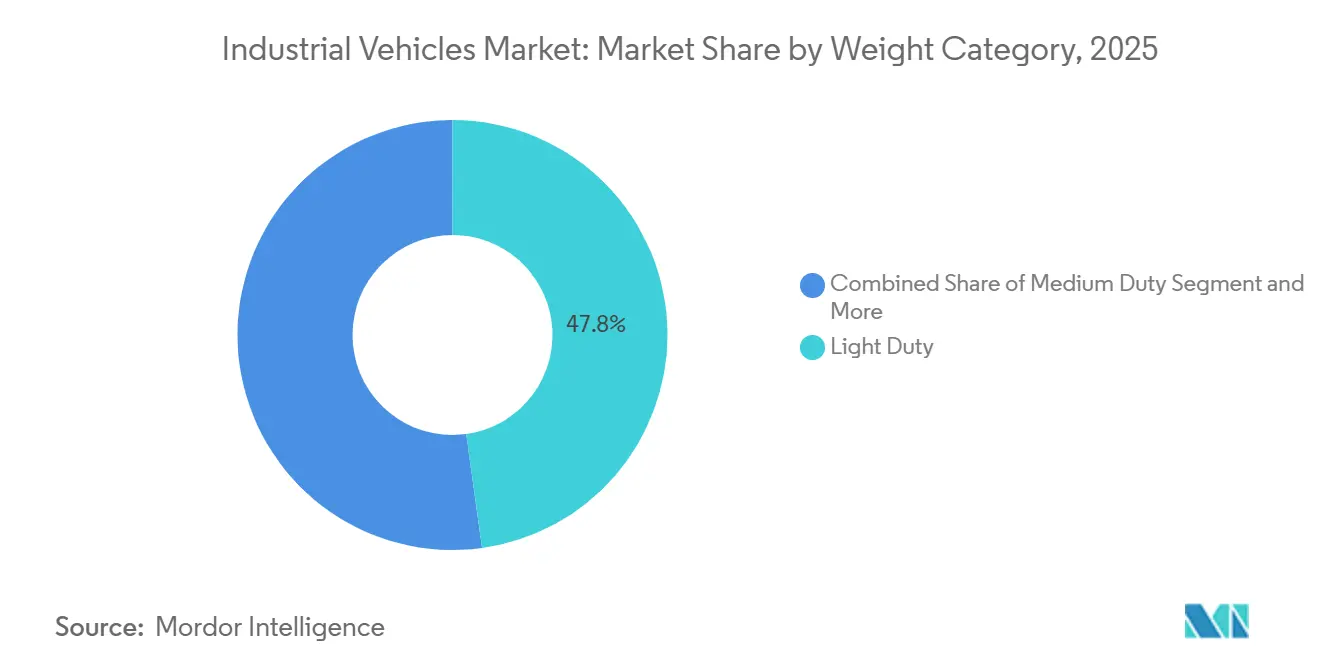
- Por categoria de peso, as unidades de serviço leve capturaram uma participação de 47,83% em 2025, enquanto os equipamentos de serviço médio registrarão o CAGR mais elevado, de 6,58%, até 2031.
- Por nível de autonomia, as máquinas não autônomas detinham 84,13% das implantações em 2025, mas os sistemas totalmente autônomos devem avançar a um CAGR de 7,38%.
- Por geografia, a Ásia-Pacífico assegurou uma participação de receita de 42,66% em 2025 e lidera o crescimento, com um CAGR de 6,15% esperado até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Veículos Industriais*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Comércio Eletrônico Impulsiona a Armazenagem | +0.7% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Regulamentações Aceleram a Eletrificação | +0.6% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Enfrentando a Automação em Meio à Escassez de Mão de Obra | +0.5% | Global, aguda em economias desenvolvidas | Curto prazo (≤ 2 anos) |
| Integração da Intralogística com a Manufatura | +0.4% | Fábricas da Ásia-Pacífico, clusters industriais da UE | Médio prazo (2 a 4 anos) |
| Redes 5G Habilitam a Orquestração de Frotas | +0.3% | América do Norte e Europa como primeiros adotantes | Longo prazo (≥ 4 anos) |
| BaaS Reduz Barreiras de Despesas de Capital | +0.2% | Mercados desenvolvidos pilotando modelos de assinatura | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Armazenagem Impulsionado pelo Comércio Eletrônico
Volumes recordes de pedidos on-line exigem armazenamento mais denso, separação mais rápida e ciclos de atendimento contínuos, levando os operadores a adicionar empilhadeiras elétricas de alcance e movimentadores autônomos de paletes capazes de navegar com segurança em corredores estreitos. Em 2025, a Amazon anunciou a implantação de mais de 1 milhão de robôs em sua rede mundial de atendimento e logística, destacando a vasta escala de suas operações de movimentação de materiais. Os nós de micro-atendimento em grandes cidades estimulam ainda mais a demanda por soluções compactas de veículos industriais que combinam elevadores de alto rendimento com navegação avançada guiada por visão. Os operadores pagam prêmios por equipamentos que se integram nativamente ao software de execução de armazéns, garantindo precisão de inventário em tempo real. As normas de entrega no mesmo dia nos Estados Unidos e em partes da Ásia-Pacífico reforçam os fluxos de capital em direção a frotas de próxima geração capazes de operar ininterruptamente sem emitir gases de escape, apoiando assim os rigorosos códigos de qualidade do ar interno.
Regulamentações de Emissões Acelerando a Eletrificação
A Regulamentação de Empilhadeiras de Emissão Zero da Califórnia proíbe novas empilhadeiras de combustão interna, elimina progressivamente as unidades de grande ignição por faísca e projeta benefícios significativos à saúde, além de economias líquidas para a frota ao longo do ciclo de vida de cada empilhadeira. O pacote Fit for 55 da Europa e o roteiro de duplo carbono da China ecoam a intenção da Califórnia, impulsionando as taxas de adoção de íons de lítio. A Bateria Blade da BYD, combinada com os carregadores FLASH, permite paradas rápidas de recarga, permitindo que os operadores recarreguem durante os intervalos de turno e aposentem baterias sobressalentes. A Agência de Proteção Ambiental reiniciou o processo de regulamentação do Nível 5. Concomitantemente, o estatuto de direito ao reparo do Iowa amplia o acesso a serviços, destacando a divergência regulatória em meio a um impulso unificado pela eletrificação [1]"Tendências de Eletrificação em Equipamentos Fora de Estrada,", Associação de Fabricantes de Equipamentos, aem.org. Os operadores incapazes de financiar a transição de frotas de motores de combustão interna correm o risco de ativos encalhados e queda nos valores de revenda.
Necessidades de Automação e Segurança em Meio à Escassez de Mão de Obra
As empresas de logística estão lidando com vagas não preenchidas e enfrentando uma taxa de rotatividade anual impressionante, evidenciando uma crise persistente de pessoal. Os classificadores robóticos reduziram significativamente o tempo de mão de obra por pedido, ao mesmo tempo em que alcançam uma taxa de precisão notável, mesmo com itens irregulares. O tSort da Tompkins Robotics consegue lidar com grandes volumes de itens de forma eficiente, direcionando-os para inúmeros destinos, enquanto a orquestração baseada em borda mantém a latência mínima. Como resultado, as empresas estão fazendo a transição de processos assistidos por mão de obra para operações totalmente autônomas, garantindo um rendimento consistente mesmo na ausência de trabalhadores temporários. Além disso, os reguladores de segurança aprovaram os recursos de prevenção de colisões e teleoperação remota, derrubando efetivamente um dos últimos obstáculos à adoção generalizada de veículos guiados automatizados em armazéns com tráfego misto.
Bateria como Serviço Reduzindo as Barreiras de Despesas de Capital
Antes disso, os proprietários de pequenas frotas eram dissuadidos pelo alto preço dos pacotes de íons de lítio, mas agora estão adotando um novo modelo. A bateria como serviço transforma esse investimento inicial elevado em taxas mensais gerenciáveis que cobrem manutenção, hardware de carregamento e reciclagem ao fim da vida útil. A Hyster-Yale está prestes a lançar sua plataforma móvel HydroCharge. Esta plataforma inovadora, projetada como uma microrrede montada em reboque, oferece carregamento de oportunidade em locais sem fiação dedicada. Assim como as empresas alugam copiadoras para garantir tempo de atividade e fluxo de caixa previsível, os proprietários de frotas trocam a propriedade por esses benefícios. Este modelo de despesa operacional está ganhando rápida tração na Índia, no Sudeste Asiático e na América Latina. Nessas regiões, desafios como confiabilidade da rede elétrica e obstáculos de financiamento haviam anteriormente dificultado a transição para frotas elétricas. Os fornecedores hábeis em prever valores residuais e adotar a reciclagem de economia circular estão posicionados para obter não apenas um fluxo constante de receita de assinatura, mas também uma vantagem competitiva, deixando seus rivais para trás.
Análise de Impacto das Restrições do Mercado de Veículos Industriais*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Iniciais de Veículos Automatizados | –0.4% | Global, mais agudo em regiões sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Gargalos no Fornecimento de Baterias e Chips | –0.3% | Global, capacidade de mineração e fabricação concentrada na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Riscos de Segurança Cibernética em Frotas Conectadas | –0.2% | Mercados avançados de TI | Médio prazo (2 a 4 anos) |
| Pisos Legados Limitam a Navegação de VGAs | –0.2% | Instalações industriais mais antigas em todo o mundo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Veículos Elétricos e Automatizados
As empilhadeiras elétricas exigem um prêmio significativo em relação às suas contrapartes de combustão interna, com as baterias por si só podendo adicionar custos substanciais à conta final. Esse aumento de preço estende os períodos de retorno para operadores que já lidam com margens apertadas. A Hyster-Yale reportou uma queda nas vendas, resultando em prejuízo líquido, à medida que os clientes adiaram compras em meio a incertezas macroeconômicas. Em uma tentativa de superar esses desafios, a empresa está reduzindo sua força de trabalho para alcançar economias de longo prazo. Enquanto isso, os fabricantes que não conseguem financiar clientes ou demonstrar um custo total de propriedade mais baixo correm o risco de perder participação de mercado para concorrentes chineses de preço acessível.
Gargalos no Fornecimento de Metais para Baterias e Chips
Os preços do carbonato de lítio dispararam em um curto período. Enquanto isso, a logística do cobalto enfrentou interrupções devido a incertezas políticas na República Democrática do Congo. Na Indonésia, o aperto nas cotas de exportaço de níquel limitou a diversidade da química de cátodos. Os preços do cobre subiram acentuadamente, impulsionados por restrições de oferta decorrentes de atualizações da rede elétrica. Os prazos de entrega de semicondutores em sistemas de gerenciamento de baterias permanecem elevados, causando atrasos. A KION destacou que, apesar do forte crescimento no volume de pedidos, as margens na região EMEA foram comprimidas pela inflação de frete e insumos. Os fabricantes com plantas de células próprias ou contratos de longo prazo com metais conseguem cumprir seus cronogramas de entrega. Em contrapartida, os compradores no mercado spot lidam com custos flutuantes, impactando sua lucratividade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Veículos Industriais
Por Tipo de Veículo:
A Automação Reduz a Diferença em Relação às EmpilhadeirasAs empilhadeiras responderam por 40,15% do mercado de veículos industriais em 2025, sublinhando seu papel central na movimentação geral de materiais. Os veículos guiados automatizados crescerão a um CAGR de 8,15%, beneficiando-se da disponibilidade 24 horas por dia, 7 dias por semana, e da economia de substituição de mão de obra. Nos terminais totalmente automatizados, os caminhões de movimentação de contêineres registraram aumento nos preços médios de venda. Enquanto isso, os tratores de reboque conquistaram um nicho, atendendo principalmente ao suporte em solo aeroportuário. Os líderes de mercado como Toyota Industries, KION e Jungheinrich enfrentam pressão de volumes estagnados de empilhadeiras, levando-os a inovar integrando baterias de íons de lítio e implementando diagnósticos via atualização remota.
Os fabricantes chineses de veículos guiados automatizados, como Xunji Zhixing e VisionNav, utilizam a precisão VNSLAM para oferecer preços competitivos e ciclos de entrega mais rápidos, desafiando as marcas ocidentais. O software IMOCO e QBIIK da KION aprimora a eficácia geral dos equipamentos, sublinhando a crescente importância das camadas de software para impulsionar o valor futuro além do hardware. O caminhão IDA automatizado da Hyster-Yale combina visão por inteligência artificial, prevenção de colisões e baterias de íons de lítio como upgrades premium, potencialmente dobrando a receita por unidade quando agrupado com software de orquestração.


Por Tipo de Propulsão:
Elétrico Supera Todas as AlternativasA participação de mercado de veículos industriais para motores de combustão interna foi de 85,33% em 2025, mas os modelos elétricos devem se expandir 7,85%, apoiados por regulamentações de emissão zero e pela queda nos custos de baterias. O Porto Newark fez um pedido de portêineres híbridos, destacando a crescente tendência de sistemas de propulsão híbrida nos portos. Embora as empilhadeiras a gás natural comprimido encontrem um nicho em polos petroquímicos, as limitações de infraestrutura dificultam sua adoção mais ampla.
O inovador carregador FLASH da BYD reduz significativamente o tempo ocioso. Essa eficiência permite que frotas com uma única bateria atendam perfeitamente às demandas de múltiplos turnos. O impulso regulatório da Califórnia deve elevar ainda mais a adoção de veículos elétricos. Isso ressalta o poder da regulamentação em impulsionar a adoção, mesmo quando os benefícios econômicos são marginais. Os fornecedores que não dispõem de uma linha robusta de íons de lítio podem se ver excluídos, perdendo licitações de varejistas e produtores de alimentos e bebidas que priorizam a conformidade com emissão zero em ambientes internos.
Por Aplicação:
A Armazenagem Ainda Domina os Ciclos de InvestimentoA armazenagem respondeu por 39,77% do mercado de veículos industriais em 2025 e deve crescer a um CAGR de 5,87% até 2031. Os vendedores de comércio eletrônico aumentaram significativamente a densidade de armazenamento utilizando mezaninos de múltiplos níveis, gerenciados de forma eficiente por elevadores autônomos. Na Siemens, as instalações do AutoStore alcançaram um aumento notável na velocidade de separação e uma redução no uso de espaço. Enquanto isso, a Puma está alcançando ganhos de capacidade de 10 vezes. Na manufatura, onde o sequenciamento just-in-time é primordial, o sistema Deep PTL da KION não apenas sincroniza os reabastecimentos no lado da linha com chamadas de manutenção preditiva, mas também melhora o tempo de atividade geral.
Os pátios de frete e logística estão investindo em tratores de reboque de serviço pesado para garantir operações de cross-docking contínuas e ininterruptas. Simultaneamente, o setor de construção está investindo em manipuladores telescópicos para terrenos acidentados, uma tendência intimamente ligada ao estímulo de infraestrutura em andamento. A APM Terminals está assumindo um compromisso significativo ao implantar equipamentos em vários locais. Isso inclui guindastes de navio para terra e uma frota totalmente elétrica em Suape, Brasil, destacando o impulso da automação portuária. Os fornecedores com capacidades de software modulares estão fazendo a transição habilidosa do mesmo hardware entre aplicações de varejo, manufatura e portos, simplificando os esforços de P&D e minimizando a duplicação.
Por Categoria de Peso:
A Versatilidade Impulsiona o Crescimento do Segmento MédioOs modelos de serviço leve, cobrindo cargas de até 2 toneladas, responderam por 47,83% do mercado de Veículos Industriais em 2025 devido às suas vantagens de custo e manobrabilidade, que se adequam a pequenos armazéns e instalações de varejo. No entanto, os operadores que realizam tarefas com múltiplos paletes optam cada vez mais por unidades de serviço médio, que devem crescer a um CAGR de 6,58% até 2031. Os avanços na química de baterias significam que um elevador elétrico de 3 toneladas agora pode registrar um turno completo com uma única carga, corroendo uma antiga vantagem do diesel. As plataformas de serviço pesado com mais de 10 toneladas permanecem indispensáveis em siderúrgicas, portos e madeireiras, mas seu ciclo está atrelado aos mercados de bens de capital e ao comércio global.
A modularidade de plataformas borra as linhas entre categorias: a mesma base pode receber contrapesos, garfos mais longos ou mastros mais altos para atender a múltiplas faixas de carga útil. As frotas implantam painéis de telemetria que rastreiam perfis de carga, orientando o dimensionamento correto baseado em dados e reduzindo compras com especificações excessivas. A recuperação de energia durante o abaixamento do mastro já está disponível nas linhas elétricas de serviço médio, reduzindo o consumo de quilowatts-hora. Com o tempo, essas inovações permitem que o mercado de veículos industriais transite de uma compra centrada na capacidade para a otimização do custo do ciclo de vida.
Por Nível de Autonomia:
Transição Gradual Rumo à Automação TotalOs equipamentos não autônomos ainda representavam 84,13% das implantações em 2025, mas as plataformas totalmente autônomas registrarão um CAGR de 7,38% até 2031. A rede 5G da Lufthansa Cargo em Los Angeles aumentou significativamente as velocidades dos veículos guiados automatizados e eliminou as zonas mortas de Wi-Fi que anteriormente causavam atrasos. Os operadores se beneficiam de uma estrutura de segurança padronizada sob as normas ISO, facilitando os desafios legais e de seguros.
A Hyster-Yale está prestes a estrear a automação, com teleoperação para lidar com exceções, um movimento que aumenta a aceitação em armazéns com tráfego misto. A ferramenta de emulação CONTROLS da Konecranes cria gêmeos digitais de terminais inteiros, permitindo que o Maasvlakte II refine o software antes da entrega do hardware e reduza significativamente o tempo de comissionamento. Com a queda dos custos do 5G privado, a transição para operações totalmente sem motorista está prestes a se acelerar. Essa tendência obriga os fabricantes de empilhadeiras a integrar software de orquestração em suas ofertas, afastando-se do modelo tradicional de venda de veículos independentes.
Análise Geográfica
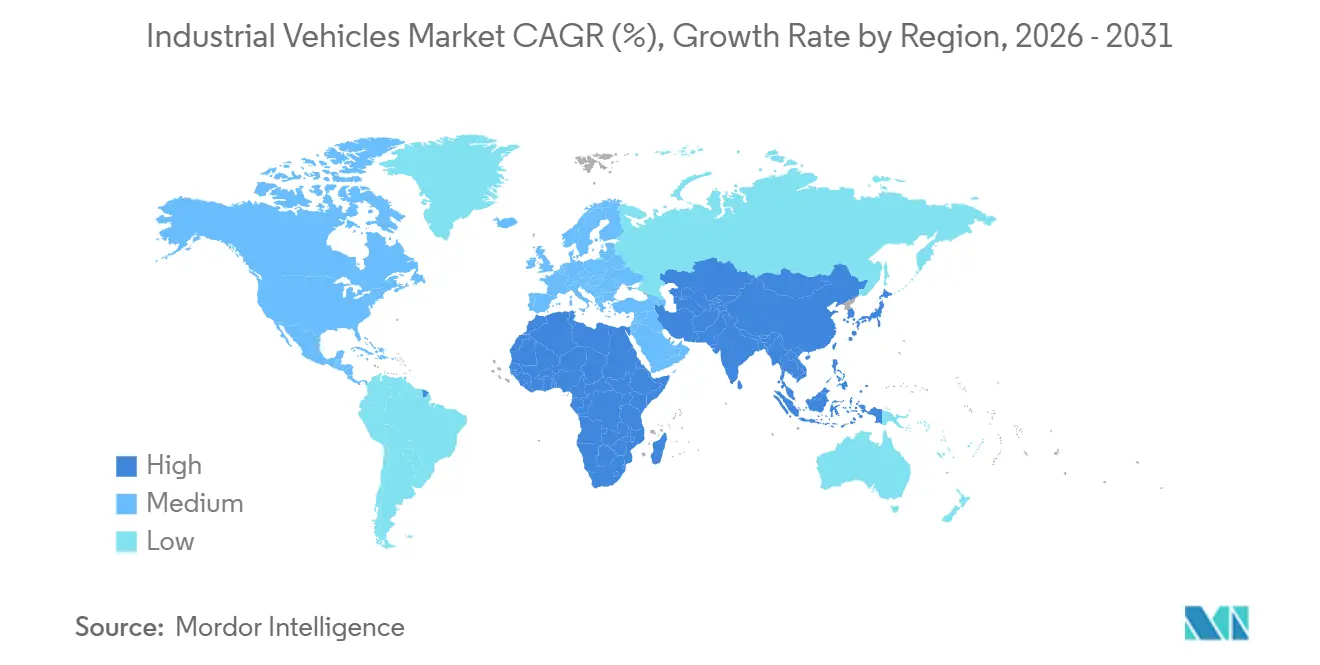
A Ásia-Pacífico comandou 42,66% da participação de mercado de veículos industriais em 2025 e deve crescer a 6,15% até 2031. Os fornecedores chineses de veículos guiados automatizados que alcançam alta precisão de navegação estão avançando significativamente em centros de atendimento de mercearia, eletrônicos e comércio eletrônico transfronteiriço. Esse impulso fortaleceu as vendas da Hangcha, impulsionando vendas domésticas substanciais de empilhadeiras elétricas. Na Índia, os incentivos vinculados à produção estão atraindo investimentos estrangeiros diretos, particularmente em smartphones e peças automotivas. Esse influxo está estimulando expansões de armazéns. No entanto, a instabilidade da rede elétrica está dificultando a adoção da tecnologia de íons de lítio, especialmente fora das cidades de primeiro nível. Enquanto isso, o Japão e a Coreia do Sul estão integrando a intralogística em suas estratégias de Manufatura 4.0. No entanto, a Toyota Industries enfrentou um revés, pois sua receita de movimentação de materiais caiu devido a custos de acordo, sublinhando as vulnerabilidades regulatórias do setor.
A América do Norte pode ter um volume de mercado menor, mas comanda preços premium. Isso se deve em grande parte às rigorosas regras de emissão zero da Califórnia e aos antecipados padrões EPA Nível 5, que elevam as especificações técnicas. O Porto Newark está avançando em direção à eletrificação, com portêineres híbridos reservados para entrega. Os gigantes do varejo estão ampliando os limites da automação, como evidenciado pela reforma da Walmart em Opelousas. Na Europa, a tendência é inconfundível: a Alemanha lidera as iniciativas da Indústria 4.0, e a KION, mesmo em meio à inflação de matérias-primas, vê seu volume de pedidos aumentar, levando a resultados de receita sólidos.
Embora a América do Sul, o Oriente Médio e a África detenham uma participação menor no mercado de veículos industriais, estão repletos de oportunidades em projetos greenfield. O terminal de Suape, no Brasil, está prestes a se tornar o primeiro porto totalmente elétrico da APM na América Latina, com guindastes operados remotamente e tratores de pátio elétricos. O Porto de Montreal, com o apoio do Banco de Infraestrutura do Canadá, está expandindo sua instalação de Contrecœur para adicionar capacidade significativa de TEU. Enquanto isso, o Terminal de Contêineres de Lomé está se modernizando com o TruConnect da Konecranes, atualizando para empilhadeiras de alcance e manipuladores de contêineres vazios monitorados remotamente, destacando a crescente tração dos contratos de serviço digital, mesmo em mercados com volumes modestos de vendas de unidades.

Cenário Competitivo
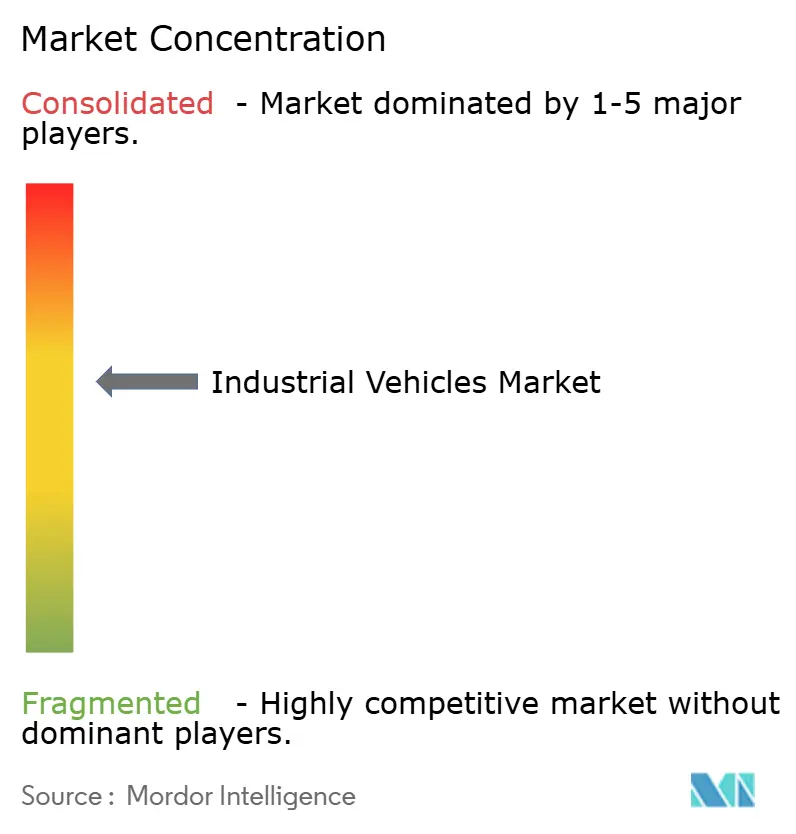
O mercado de veículos industriais é moderadamente concentrado. Toyota Industries, KION, Jungheinrich e Mitsubishi Logisnext dominam os setores de empilhadeiras e caminhões de armazém, apoiados por extensas redes de serviço de revendedores. A KION aprimora a fidelidade dos clientes e oferece manutenção preditiva por meio de seu trio de software — IMOCO4.E, Deep PTL e QBIIK — com retornos significativos. Apesar de a Toyota Industries reportar receita sólida, uma queda substancial no lucro operacional se seguiu a um acordo de ação coletiva nos EUA sobre questões de certificação de motores, sublinhando o peso dos desafios regulatórios mesmo para os gigantes do setor [2]"Resultados Financeiros do Exercício 2026,", Toyota Industries Corporation, toyota-industries.com.
A Hyster-Yale realizou uma reestruturação que incluiu reduções de força de trabalho. Eles redirecionaram o foco de P&D de células de combustível da Nuvera para módulos de íons de lítio e a plataforma móvel HydroCharge, visando economias anuais significativas. Enquanto isso, empresas chinesas como BYD, Hangcha, Xunji Zhixing e VisionNav aproveitam a liderança em custos e a iteração rápida. A Bateria Blade 2.0 da BYD, com capacidade de recarga rápida, posiciona a empresa favoravelmente para contratos onde minimizar o tempo de inatividade é primordial.
As áreas de crescimento emergentes destacam kits de retrofit autônomos, modelos de energia baseados em assinatura e soluções de micro-atendimento. A norma ISO 3691-4 estabelece um referencial de segurança aceito globalmente, facilitando frotas de múltiplos fornecedores sem as restrições de sistemas proprietários. O domínio de software está se tornando uma arena competitiva fundamental: a emulação CONTROLS e a tecnologia de gêmeo digital da Konecranes mitigaram os riscos de comissionamento no Maasvlakte II. Ao mesmo tempo, a Locus Robotics enfatiza o desempenho em separações por hora,
deslocando o foco do hardware para os acordos de nível de serviço. Os fornecedores que estão fazendo a transição de vendas singulares de equipamentos para fluxos de receita recorrentes em orquestração, análise e gestão de energia estão posicionados para superar aqueles enraizados nos modelos transacionais tradicionais.
Líderes do Setor de Veículos Industriais
Toyota Industries Corporation
KION Group AG
Jungheinrich AG
Hyster-Yale Materials Handling Inc.
Mitsubishi Logisnext Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Veículos Industriais
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Mitsubishi Logisnext Co. Ltd.
- Hyster-Yale Materials Handling Inc.
- Crown Equipment Corporation
- BYD Company Ltd.
- Hangcha Group Co. Ltd.
- Komatsu Ltd.
- Bobcat Company
- Clark Material Handling Company
- Hyundai Material Handling
- Caterpillar Inc.
- Raymond Corporation
- JCB Ltd.

Desenvolvimento Recente do Setor no Mercado de Veículos Industriais
- Setembro de 2026: A KUKA apresenta o KMF 1500P-CB, o primeiro modelo de sua nova família de empilhadeiras autônomas. Essa solução de alto desempenho permite o transporte autônomo e flexível de materiais. A empilhadeira pode transportar paletes abertos e fechados, bem como contêineres com peso de até 1.500 quilogramas, apoiando um fluxo de materiais seguro e preciso na logística de armazéns e produção.
- Abril de 2026: A JLG Industries, uma empresa da Oshkosh Corporation e fabricante global de plataformas elevatórias móveis de trabalho (MEWPs) e manipuladores telescópicos, apresentou seu novo elevador articulado 600AJ+. O modelo representou a próxima evolução no design de elevadores articulados da JLG, incorporando recursos avançados de desempenho e conectividade inteligente para ajudar as frotas a maximizar o tempo de atividade e a lucratividade.
- Fevereiro de 2026: ORLANDO — A MEC® Plataformas Aéreas de Trabalho revelou sua próxima geração de inovação orientada pelo operador na Feira ARA em Orlando com a nova linha de elevadores elétricos de tesoura sobre laje PLUS (+). A linha apresentou melhorias projetadas para reduzir as paralisações relacionadas a sobrecarga, estender o tempo de operação com uma única carga e ajudar as equipes a permanecerem produtivas.


Escopo do Relatório Global do Mercado de Veículos Industriais
O escopo inclui segmentação por tipo de veículo (empilhadeiras, tratores de reboque, caminhões de movimentação de contêineres, tratores industriais, veículos guiados automatizados (AGVs), transportadores de pessoal, elevadores de tesoura, elevadores articulados e outros), tipo de propulsão (motor de combustão interna (MCI), elétrico, híbrido e gás natural comprimido / gás liquefeito de petróleo), aplicação (manufatura, armazenagem, frete e logística, construção, agricultura, varejo e outros), categoria de peso (serviço leve, serviço médio e serviço pesado) e nível de autonomia (não autônomo, semiautônomo e totalmente autônomo). A análise também abrange a segmentação em nível regional, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e volume em Unidades.
Visão geral da segmentação
| Empilhadeiras |
| Tratores de Reboque |
| Caminhões para Manuseio de Contêineres |
| Tratores Industriais |
| Veículos Guiados Automatizados (VGAs) |
| Transportadores de Pessoal |
| Plataformas Elevatórias de Tesoura |
| Plataformas Elevatórias Articuladas |
| Outros |
| Motor de Combustão Interna (MCI) |
| Elétrico |
| Híbrido |
| GNC e GLP |
| Manufatura | Automotivo |
| Químico | |
| Alimentos e Bebidas | |
| Metais e Maquinário | |
| Armazenagem | |
| Frete e Logística | |
| Construção | |
| Agricultura | |
| Varejo | |
| Outros |
| Leve |
| Médio |
| Pesado |
| Não Autônomo |
| Semiautônomo |
| Totalmente Autônomo |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Veículo | Empilhadeiras | |
| Tratores de Reboque | ||
| Caminhões para Manuseio de Contêineres | ||
| Tratores Industriais | ||
| Veículos Guiados Automatizados (VGAs) | ||
| Transportadores de Pessoal | ||
| Plataformas Elevatórias de Tesoura | ||
| Plataformas Elevatórias Articuladas | ||
| Outros | ||
| Por Tipo de Propulsão | Motor de Combustão Interna (MCI) | |
| Elétrico | ||
| Híbrido | ||
| GNC e GLP | ||
| Por Aplicação | Manufatura | Automotivo |
| Químico | ||
| Alimentos e Bebidas | ||
| Metais e Maquinário | ||
| Armazenagem | ||
| Frete e Logística | ||
| Construção | ||
| Agricultura | ||
| Varejo | ||
| Outros | ||
| Por Categoria de Peso | Leve | |
| Médio | ||
| Pesado | ||
| Por Nível de Autonomia | Não Autônomo | |
| Semiautônomo | ||
| Totalmente Autônomo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Veículos Industriais em 2026?
O tamanho do mercado de Veículos Industriais é de 48,36 bilhões de USD em 2026, a caminho de 61,26 bilhões de USD até 2031.
Qual segmento está crescendo mais rapidamente dentro dos equipamentos de movimentação de materiais?
Os veículos guiados automatizados registrarão o CAGR mais elevado, de 8,15%, até 2031, à medida que os armazéns automatizam para atender à demanda 24 horas por dia, 7 dias por semana.
Por que a Ásia-Pacífico é a maior oportunidade regional?
A Ásia-Pacífico detém 42,66% da receita global, impulsionada pelos mandatos de eletrificação da China e pelos programas de expansão de fábricas da Índia que aumentam a demanda por equipamentos conectados e de emissão zero.
Com que rapidez os sistemas de propulsão elétrica estão deslocando os modelos de combustão interna?
As unidades elétricas estão se expandindo a 7,85% ao ano e devem superar uma participação de 20% nas regiões regulamentadas até 2028.
Página atualizada pela última vez em:



