
産業用車両市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
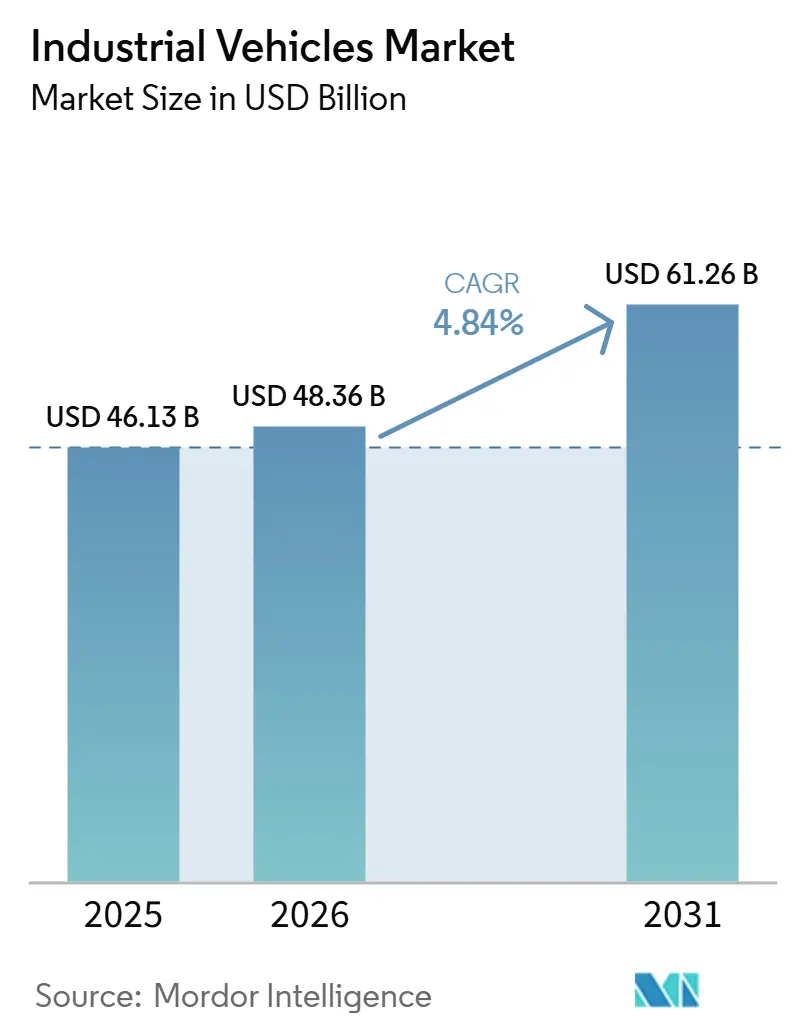
| 市場規模 (2026) | 48.36 十億米ドル |
| 市場規模 (2031) | 61.26 十億米ドル |
| Growth Rate (2026 - 2031) | 4.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用車両市場分析
産業用車両市場規模は2025年に460.13億米ドルと評価され、2026年の483.6 ビリオン 米ドルから2031年には612.6 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.84%で成長する見込みです。需要は安定を維持しているものの、支出は内燃機関プラットフォームからリチウムイオン駆動系、自律走行ナビゲーション、および設備投資を予測可能な運営費に転換するバッテリー・アズ・ア・サービス契約へと移行しています。年間の労働力離職率が著しく高い中、倉庫オペレーターは自律移動ロボットおよび自動搬送車へ予算を振り向けています。このサブセグメントは、産業用車両市場全体の約2倍の速度で拡大しています。カリフォルニア州のゼロエミッション・フォークリフト規制は、新規の内燃機関購入を禁止しています。同規制は廃棄スケジュールを定め、相当数の旧型ユニットを段階的に廃止することを目指しており、電動化への移行を加速させ、より広範な成長トレンドを上回るペースで進んでいます。一方、アジア太平洋地域は相当の収益シェアを誇り、上昇軌道にあります。この勢いは主に、中国のデュアルカーボン目標へのコミットメントとインドの工場拡張によって牽引されており、いずれも接続性を持つゼロエミッション機器への依存度が高まっています。
主要レポートのポイント
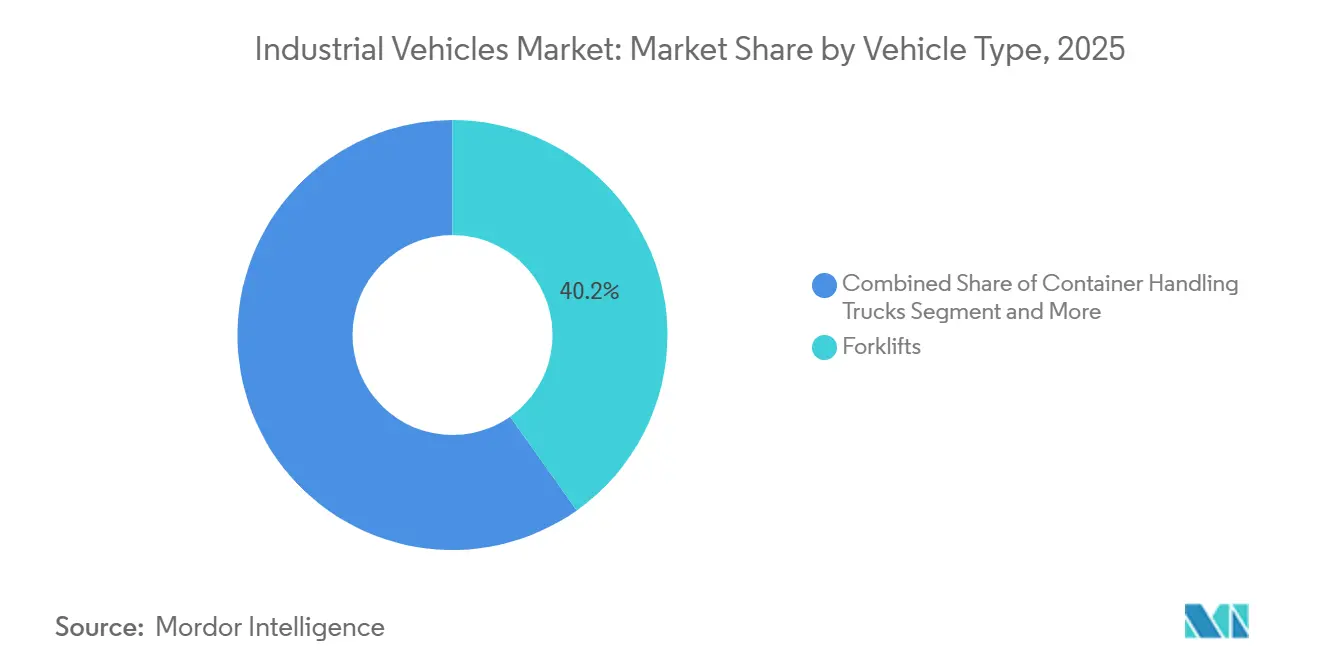
- 車両タイプ別では、フォークリフトが2025年の産業用車両市場において40.15%を占め、自動搬送車は2031年にかけて最も高い8.15%のCAGRを記録する見込みです。
- 推進タイプ別では、内燃機関が2025年に85.33%のシェアで支配的であり、電動駆動系は2031年にかけて7.85%のCAGRで拡大する見通しです。
- 用途別では、倉庫保管が2025年の産業用車両市場において39.77%を占め、予測期間中に5.87%のCAGRで最も急速に成長するユースケースでもあります。
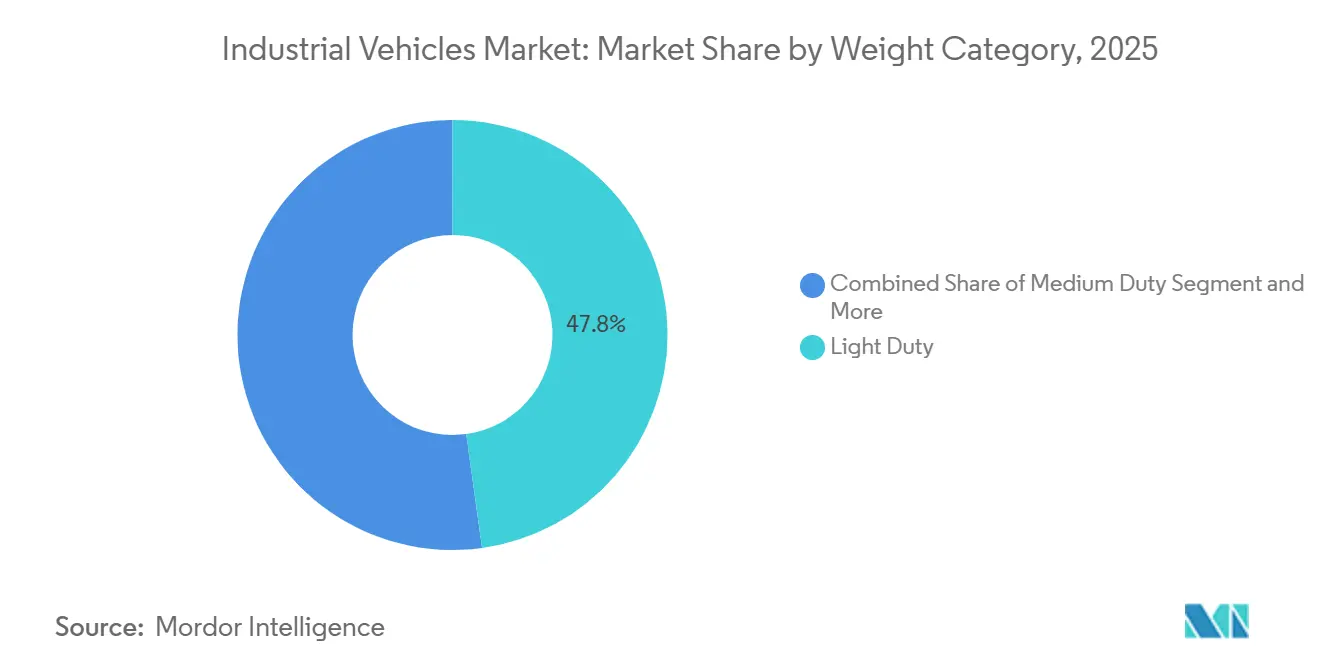
- 重量カテゴリー別では、軽量ユニットが2025年に47.83%のシェアを獲得し、中量機器が2031年にかけて最も高い6.58%のCAGRを記録する見込みです。
- 自律性レベル別では、非自律型機械が2025年の導入台数の84.13%を占めているものの、完全自律型システムは7.38%のCAGRで成長する見通しです。
- 地域別では、アジア太平洋地域が2025年に42.66%の収益シェアを確保し、2031年にかけて6.15%のCAGRが見込まれる成長をリードしています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
産業用車両市場のドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースが倉庫保管を促進 | +0.7% | 北米およびアジア太平洋 | 中期(2〜4年) |
| 規制が電動化を加速 | +0.6% | 欧州および北米、アジア太平洋へ拡大 | 長期(4年以上) |
| 労働力不足の中での自動化への対応 | +0.5% | 世界規模、先進国経済で深刻 | 短期(2年以内) |
| 物流内製造との統合 | +0.4% | アジア太平洋の工場、EU産業クラスター | 中期(2〜4年) |
| 5Gネットワークがフリート管理を可能にする | +0.3% | 北米と欧州が早期採用 | 長期(4年以上) |
| サービスとしてのバッテリー(BaaS)が設備投資障壁を低下 | +0.2% | サブスクリプションモデルを試験導入する先進市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースが促進する倉庫保管ブーム
記録的なオンライン注文量は、より高密度な保管、迅速なピッキング、および継続的なフルフィルメントサイクルを必要とし、オペレーターは狭い通路を安全に走行できる電動リーチトラックおよび自律パレット搬送機を追加するよう促されています。2025年、Amazonは世界中のフルフィルメントおよびロジスティクスネットワークに100万台以上のロボットを導入したと発表し、マテリアルハンドリング業務の膨大な規模を示しました。主要都市のマイクロフルフィルメントノードは、高スループットリフトと高度なビジョンガイドナビゲーションを組み合わせたコンパクトな産業用車両ソリューションへの需要をさらに刺激しています。オペレーターは、倉庫実行ソフトウェアとネイティブに統合し、リアルタイムの在庫精度を確保する機器に対してプレミアムを支払っています。米国およびアジア太平洋の一部における当日配送の規範は、排気ガスを排出せずに24時間稼働できる次世代フリートへ資本フローを強化し、厳格な屋内空気品質基準を支持しています。
排出規制が電動化を加速
カリフォルニア州のゼロエミッション・フォークリフト規制は、新規の内燃機関フォークリフトを禁止し、大型スパーク点火ユニットを段階的に廃止するとともに、各フォークリフトのライフサイクルにわたって相当の健康上の利益とネットフリート節約を見込んでいます。欧州のFit for 55パッケージおよび中国のデュアルカーボンロードマップはカリフォルニア州の意図を反映し、リチウムイオン採用率を押し上げています。BYDのブレードバッテリーは、FLASHチャージャーと組み合わせることで迅速なピットストップを可能にし、オペレーターはシフト休憩中に充電し、予備バッテリーを廃止することができます。環境保護庁はTier 5規則制定を再開しました。同時に、アイオワ州の修理権法令はサービスへのアクセスを拡大し、電動化への統一された推進の中での規制の相違を浮き彫りにしています [1]「オフハイウェイ機器における電動化トレンド」、建設機械製造業者協会、aem.org。内燃機関フリートからの移行を資金調達できないオペレーターは、座礁資産と下落する再販価値のリスクに直面しています。
労働力不足の中での自動化と安全ニーズ
物流企業は未充足のポジションに悩まされ、驚異的な年間離職率に直面しており、慢性的な人員不足の危機を浮き彫りにしています。ロボットソーターは、不規則な商品を扱う場合でも、1注文あたりの労働時間を大幅に削減しながら印象的な精度を達成しています。Tompkins RoboticsのtSortは大量の商品を効率的に処理し、多数の目的地に振り分けながら、エッジベースのオーケストレーションによってレイテンシーを最小限に抑えています。その結果、企業は労働補助プロセスから完全無人オペレーションへと移行し、臨時作業員が不在の場合でも一貫したスループットを確保しています。さらに、安全規制当局は衝突回避およびリモートテレオペレーション機能を承認し、混合交通のある倉庫における自動搬送車の広範な普及に向けた最後のハードルの一つを事実取り除きました。
サービスとしてのバッテリーによる設備投資障壁の低下
かつてリチウムイオンパックの高価格に躊躇していた小規模フリートオーナーは、今や新たなモデルを受け入れています。サービスとしてのバッテリーは、この多額の初期投資を、メンテナンス、充電ハードウェア、および使用済みリサイクルをカバーする管理可能な月額料金へと転換します。Hyster-Yaleはモバイルハイドロチャージプラットフォームを発売する予定です。専配線のないサイトでの機会充電を提供するトレーラー搭載型マイクログリッドとして設計されたこの革新的なプラットフォームは、保証された稼働時間と予測可能なキャッシュフローのためにコピー機をリースする企業と同様に、フリートオーナーは所有権をこれらのメリットと交換します。この運営費モデルは、インド、東南アジア、ラテンアメリカで急速に普及しています。これらの地域では、電力網の信頼性や資金調達の障壁といった課題が、以前は電動フリートへの移行を妨げていました。残存価値の予測と循環経済リサイクルの採用に長けたベンダーは、安定したサブスクリプション収益だけでなく、競合他社を退ける競争上の優位性も獲得できます。
産業用車両市場の抑制要因影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動化車両の初期コスト | –0.4% | 世界規模、価格に敏感な地域で最も深刻 | 短期(2年以内) |
| バッテリーおよびチップ供給のボトルネック | –0.3% | 世界規模、採掘および製造能力はアジア太平洋に集中 | 中期(2〜4年) |
| コネクテッドフリートにおけるサイバーセキュリティリスク | –0.2% | 先進IT市場 | 中期(2〜4年) |
| 既存床面がAGVナビゲーションを制限 | –0.2% | 世界中の旧式産業施設 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電動・自動化車両の高い初期コスト
電動フォークリフトは内燃機関の対応機種に対して相当のプレミアムを要求しており、バッテリーだけで最終的な費用に相当のコストを追加する可能性があります。この価格上昇は、すでに厳しいマージンに悩むオペレーターの回収期間を延長させています。Hyster-Yaleはマクロ経済の不確実性の中で顧客が購入を延期したことにより、売上の減少と純損失を報告しました。これらの課題を乗り越えるべく、同社は長期的な節約を達成するために人員削減を進めています。一方、顧客への資金調達や低い総所有コストの実証ができないメーカーは、低価格の中国競合他社にシェアを奪われるリスクがあります。
バッテリー金属およびチップ供給のボトルネック
炭酸リチウムの価格は短期間で急騰しました。一方、コバルトのロジスティクスはコンゴ民主共和国の政治的不確実性による混乱に直面しました。インドネシアでは、ニッケル輸出割当の厳格化により正極材化学の多様性が制限されました。銅価格は、送電網アップグレードによる供給制約に牽引されて急騰しました。バッテリー管理システムの半導体のリードタイムは依然として高止まりしており、遅延を引き起こしています。KIONは、EMEA地域での受注の力強い成長にもかかわらず、フレートおよび原材料インフレによってマージンが圧迫されたことを強調しました。自社セル工場または長期金属契約を持つメーカーは納期スケジュールを維持できます。対照的に、スポット購入者は変動するコストに悩まされ、収益性に影響を受けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
産業用車両市場セグメント分析
車両タイプ別:
自動化がフォークリフトとの差を縮めるフォークリフトは2025年の産業用車両市場において40.15%を占め、一般的なマテリアルハンドリングにおける中心的な役割を裏付けています。自動搬送車は24時間稼働と労働代替の経済性から恩恵を受け、8.15%のCAGRで成長する見込みです。完全自動化ターミナルでは、コンテナハンドリングトラックの平均販売価格が上昇しています。一方、牽引トラクターは主に空港グランドサポートに特化したニッチを開拓しています。Toyota Industries、KION、Jungheinrichなどの既存企業はフォークリフト台数の停滞による圧力に直面しており、リチウムイオンバッテリーの統合と無線診断の実装によるイノベーションを推進しています。
Xunji ZhixingやVisionNavなどの中国AGVメーカーは、VNSLAMの精度を活用して競争力のある価格設定と迅速な納品サイクルを提供し、西側ブランドに挑戦しています。KIONのIMOCOおよびQBIIKソフトウェアは総合設備効率を向上させ、ハードウェアを超えた将来の価値創出においてソフトウェアレイヤーの重要性が高まっていることを示しています。Hyster-Yaleの自動化IDAトラックは、AIビジョン、衝突回避、およびリチウムイオンバッテリーをプレミアムアップグレードとして組み合わせており、オーケストレーションソフトウェアとバンドルした場合、ユニットあたりの収益を2倍にする可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


推進タイプ別:
電動がすべての代替手段を上回る産業用車両市場における内燃機関のシェアは2025年に85.33%を占めていましたが、電動モデルはゼロエミッション規制とバッテリーコストの低下に支えられ、7.85%の拡大が見込まれています。ポートニューアークはハイブリッドストラドルキャリアを発注しており、港湾におけるハイブリッド駆動系の普及トレンドを示しています。圧縮天然ガスフォークリフトは石油化学ハブでニッチを見つけているものの、インフラの制限がより広範な普及を妨げています。
BYDの革新的なFLASHチャージャーはアイドルタイムを大幅に削減します。この効率性により、単一バッテリーのフリートがマルチシフトの需要にシームレスに対応できます。カリフォルニア州の規制推進は電気自動車の採用をさらに高める見通しです。これは、経済的メリットが限定的な場合でも採用を促進する規制の力を示しています。堅固なリチウムイオンラインナップを持たないベンダーは、屋内ゼロエミッション遵守を優先する小売業者や食品・飲料メーカーからの入札機会を逃す可能性があります。
用途別:
倉庫保管が依然として投資サイクルを支配倉庫保管は2025年の産業用車両市場において39.77%を占め、2031年にかけて5.87%のCAGRで成長する見通しです。Eコマース事業者は、自律リフトによって効率的に管理されるマルチティアメザニンを使用することで保管密度を大幅に向上させています。Siemensでは、AutoStoreの導入によりピッキング速度の著しい向上とスペース使用量の削減が達成されました。一方、Pumaは10倍の容量増加を実現しています。ジャストインタイムシーケンスが最重要視される製造業では、KIONのDeep PTLシステムがライン側補充を予知保全コールと同期させるだけでなく、全体的な稼働率を向上させています。
フレートおよびロジスティクスヤードは、シームレスな24時間クロスドッキング業務を確保するために大型牽引トラクターへの投資を進めています。同時に、建設セクターはラフテレインテレハンドラーへの投資を行っており、このトレンドは継続的なインフラ刺激策と密接に関連しています。APMターミナルズは複数のサイトにわたって機器を展開するという重要なコミットメントを行っています。これには、ブラジルのスアペにおける岸壁クレーンと完全電動フリートが含まれており、港湾自動化の勢いを示しています。モジュラーソフトウェア機能を持つベンダーは、同一ハードウェアを小売、製造、港湾アプリケーションにわたってうまく移行させ、研究開発の効率化と重複の最小化を実現しています。
重量カテゴリー別:
多用途性が中量成長を牽引2トンまでの積載量をカバーする軽量モデルは、コストと機動性の優位性から2025年の産業用車両市場において47.83%を占めており、小規模倉庫や小売施設に適しています。しかし、ルチパレット作業を行うオペレーターは中量ユニットを選択する傾向が高まっており、2031年にかけて6.58%のCAGRで成長すると予測されています。バッテリー化学の進歩により、3トンの電動リフトが1回の充電でフルシフトをこなせるようになり、ディーゼルの従来の強みが侵食されています。10トン超の重量プラットフォームは製鉄所、港湾、木材ヤードでは不可欠ですが、そのサイクルは資本財市場とグローバル貿易に左右されます。
プラットフォームのモジュール性はカテゴリーの境界を曖昧にしています。同一のベースにカウンターウェイト、より長いフォーク、またはより高いマストを取り付けることで複数のペイロードブラケットに対応できます。フリートはテレマティクスダッシュボードを導入して積載プロファイルを追跡し、データ駆動型の適正サイジングを導き、過剰仕様の購入を削減しています。マスト降下時のエネルギー回収が中量電動ラインで利用可能になり、キロワット時消費量を削減しています。これらのイノベーションにより、産業用車両市場は容量中心の購買からライフサイクルコスト最適化へと移行しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
自律性レベル別:
完全自動化に向けた段階的移行非自律型機器は依然として2025年の導入台数の84.13%を占めていますが、完全自律型プラットフォームは2031年にかけて7.38%のCAGRを記録する見込みです。ルフトハンザカーゴのロサンゼルスにおける5Gネットワークは、AGVの速度を大幅に向上させ、以前に遅延を引き起こしていたWi-Fiデッドゾーンを解消しました。オペレーターはISO規則に基づく標準化された安全フレームワークから恩恵を受け、法的および保険上の課題が軽減されています。
Hyster-Yaleは、例外処理のためのテレオペレーションを特徴とする自動化のデビューを予定しており、混合交通のある倉庫での受け入れを高める動きです。KonecraneのCONTROLSエミュレーションツールはターミナル全体のデジタルツインを作成し、Maasvlakte IIがハードウェア納品前にソフトウェアを改良できるようにし、試運転時間を大幅に削減しています。プライベート5Gのコスト低下に伴い、完全無人運転への移行が加速する見通しです。このトレンドは、リフトトラックのOEMが従来の単体車両販売モデルから脱却し、オーケストーションソフトウェアを製品に統合することを迫っています。
地域分析
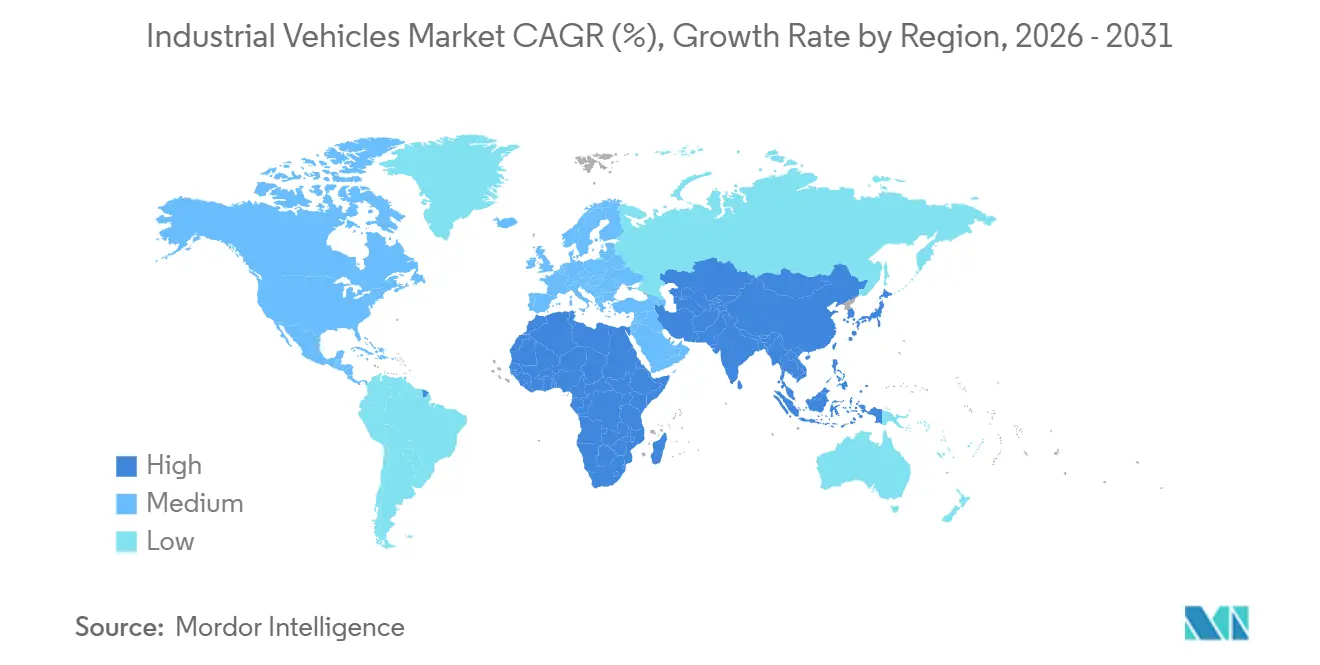
アジア太平洋地域は2025年の産業用車両市場シェアの42.66%を占め、2031年にかけて6.15%で成長すると予測されています。高いナビゲーション精度を達成した中国のAGVベンダーは、食料品、電子機器、越境Eコマースフルフィルメントセンターで著しい進出を遂げています。この勢いはHangchaの売上を押し上げ、電動フォークリフトの国内販売を大幅に増加させています。インドでは、生産連動型インセンティブがスマートフォンや自動車部品分野への外国直接投資を誘致しています。この流入は倉庫拡張を促進しています。しかし、不安定な電力網がリチウムイオン技術の普及を妨げており、特に第1層都市以外での影響が顕著です。一方、日本と韓国は製造業4.0戦略に社内ロジスティクスを組み込んでいます。しかし、Toyota Industriesは和解費用によりマテリアルハンドリング収益が落ち込むという挫折に直面し、業界の規制上の脆弱性を浮き彫りにしました。
北米は市場規模では小さいものの、プレミアム価格を維持しています。これは主にカリフォルニア州の厳格なゼロエミッション規制と予定されているEPA Tier 5基準によるものであり、技術仕様を引き上げています。ポートニューアークはハイブリッドストラドルキャリアの納品予約を行い、電動化に向けた歩みを進めています。小売大手はWalmartのオペルーサスにおける改修に見られるように、自動化の限界を押し広げています。欧州では、トレンドは明確です。ドイツはインダストリー4.0イニシアチブを推進し、KIONは原材料インフレの中でも受注が急増し、力強い収益成果をもたらしています。
南米、中東、アフリカは産業用車両市場において小さなシェアを占めていますが、グリーンフィールドの機会に満ちています。ブラジルのスアペターミナルは、遠隔操作クレーンと電動ヤードトラクターを備えたAPMのラテンアメリカ初の完全電動港湾となる予定です。モントリオール港は、カナダインフラ銀行の支援を受けてコントルクールの施設を拡張し、相当のTEU容量を追加する予定です。一方、ロメコンテナターミナルはKonecraneのTruConnectで近代化を進め、遠隔監視リーチスタッカーと空コンテナハンドラーへのアップグレードを行っており、適度な台販売量の市場においてもデジタルサービス契約の普及が進んでいることを示しています。

競合環境
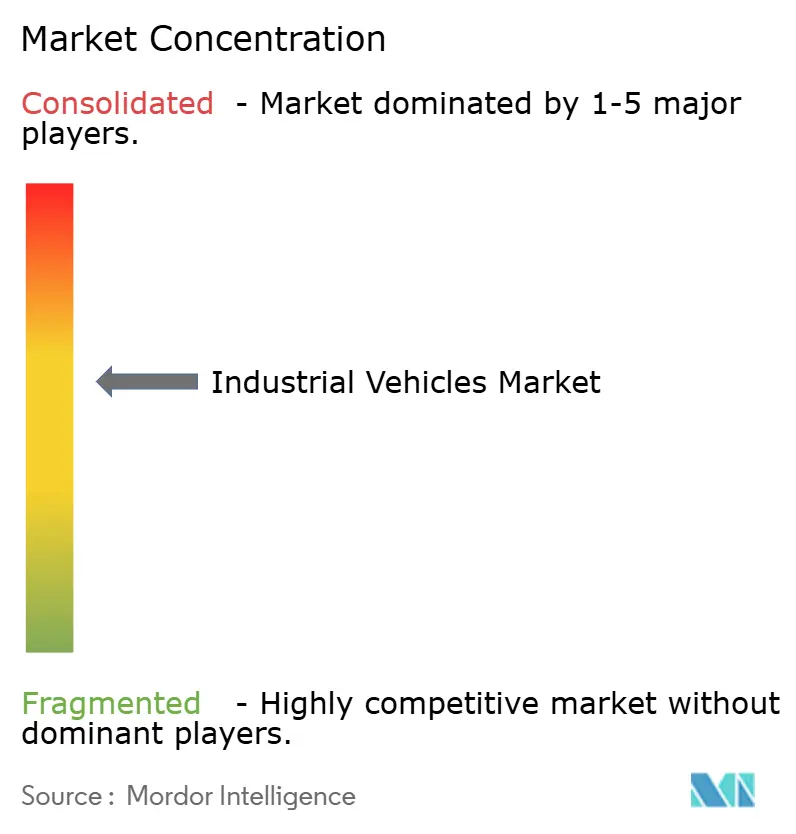
産業用車両市場は中程度の集中度を示しています。Toyota Industries、KION、Jungheinrich、Mitsubishi Logisnextは、広範なディーラーサービスネットワークに支えられ、フォークリフトおよび倉庫トラックセクターを支配しています。KIONはIMOCO4.E、Deep PTL、QBIIKというソフトウェアトリオを通じて顧客ロイヤルティを高め、予知保全を提供し、相当のリターンを上げています。Toyota Industriesが力強い収益を報告したにもかかわらず、米国でのエンジン認証問題に関するクラスアクション和解により営業利益が大幅に落ち込んだことは、業界の巨人にとっても規制上の課題の重みを示しています [2]「2026年度決算」、Toyota Industries Corporation、toyota-industries.com。
Hyster-Yaleは人員削減を含む事業再編を実施しました。同社はNuveraの燃料電池研究開発の焦点をリチウムイオンモジュールとHydroChargeモバイルプラットフォームへとシフトさせ、相当の年間節約を目指しています。一方、BYD、Hangcha、Xunji Zhixing、VisionNavなどの中国企業はコストリーダーシップと迅速なイテレーションを活用しています。BYDのブレードバッテリー2.0は迅速な充電能力を誇り、ダウンタイムの最小化が最重要視される契約において同社を有利な立場に置いています。
新興成長分野は、自律型レトロフィットキット、サブスクリプションベースのエネルギーモデル、およびマイクロフルフィルメントソリューションに注目しています。ISO 3691-4規格は国際的に認められた安全基準を確立し、独自システムの制約なしにマルチベンダーフリートを促進しています。ソフトウェア領域は主要な競争の場となっています。KonecraneのCONTROLSエミュレーションとデジタルツイン技術はMaasvlakte IIでの試運転リスクを軽減しました。同時に、Locus Roboticsは「1時間あたりのピッキング数」で成果を強調し、ハードウェアからサービスレベルアグリーメントへと焦点を移しています。単体機器販売からオーケストレーション、アナリティクス、ネルギー管理における継続的収益ストリームへと移行するベンダーは、従来の取引モデルに根ざしたベンダーを上回るペースで成長する見込みです。
産業用車両業界リーダー
Toyota Industries Corporation
KION Group AG
Jungheinrich AG
Hyster-Yale Materials Handling Inc.
Mitsubishi Logisnext Co. Ltd.
- *免責事項:主要選手の並び順不同
本レポートで取り上げた産業用車両市場の企業
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Mitsubishi Logisnext Co. Ltd.
- Hyster-Yale Materials Handling Inc.
- Crown Equipment Corporation
- BYD Company Ltd.
- Hangcha Group Co. Ltd.
- Komatsu Ltd.
- Bobcat Company
- Clark Material Handling Company
- Hyundai Material Handling
- Caterpillar Inc.
- Raymond Corporation
- JCB Ltd.

産業用車両市場における最近の業界動向
- 2026年9月:KUKAは、新しい自律型フォークリフトファミリーの最初のモデルであるKMF 1500P-CBを発表しました。この高性能ソリューションは、柔軟な自律型マテリアル搬送を可能にします。このフォークリフトは、最大1,500キログラムの重量のオープンおよびクローズドパレット、ならびにコンテナを搬送でき、倉庫および生産ロジスティクスにおける安全で正確なマテリアルフローをサポートします。
- 2026年4月:Oshkosh Corporationの事業部門であり、高所作業車(MEWP)およびテレハンドラーのグローバルメーカーであるJLG Industriesは、新しい600AJ+アーティキュレーティングブームリフトをプレビューしました。このモデルはJLGブームリフト設計の次の進化を示し、フリートの稼働率と収益性を最大化するための高度なパフォーマンス機能とインテリジェントな接続性を組み込んでいます。
- 2026年2月:オーランド—MEC®エアリアルワークプラットフォームは、オーランドで開催されたARAショーにおいて、新しいPLUS(+)スラブ電動シザーリフトラインでオペレーター主導のイノベーションの次世代を披露しました。このラインは、過負荷関連の停止を削減し、1回の充電での稼働時間を延長し、作業員の生産性維持を支援するためのアップグレードを特徴としていま。


世界の産業用車両市場レポートスコープ
スコープには、車両タイプ(フォークリフト、牽引トラクター、コンテナハンドリングトラック、産業用トラクター、自動搬送車(AGV)、人員輸送車、シザーリフト、ブームリフト、その他)、推進タイプ(内燃機関(ICE)、電動、ハイブリッド、圧縮天然ガス/液化石油ガス)、用途(製造、倉庫保管、フレートおよびロジスティクス、建設、農業、小売、その他)、重量カテゴリー(軽量、中量、重量)、および自律性レベル(非自律型、半自律型、完全自律型)によるセグメント化が含まれます。分析には、北米、南米、欧州、アジア太平洋、中東およびアフリカを含む地域レベルのセグメント化も含まれます。市場規模と成長予測は、米ドルの金額および台数の数量で提供されます。
セグメンテーション概要
| フォークリフト |
| 牽引トラクター |
| コンテナハンドリングトラック |
| 産業用トラクター |
| 自動搬送車(AGV) |
| 人員輸送車 |
| シザーリフト |
| ブームリフト |
| その他 |
| 内燃機関(ICE) |
| 電動 |
| ハイブリッド |
| CNG・LPG |
| 製造 | 自動車 |
| 化学 | |
| 食品・飲料 | |
| 金属・機械 | |
| 倉庫保管 | |
| 貨物・物流 | |
| 建設 | |
| 農業 | |
| 小売 | |
| その他 |
| 軽量 |
| 中量 |
| 重量 |
| 非自律型 |
| 半自律型 |
| 完全自律型 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 車両タイプ別 | フォークリフト | |
| 牽引トラクター | ||
| コンテナハンドリングトラック | ||
| 産業用トラクター | ||
| 自動搬送車(AGV) | ||
| 人員輸送車 | ||
| シザーリフト | ||
| ブームリフト | ||
| その他 | ||
| 推進タイプ別 | 内燃機関(ICE) | |
| 電動 | ||
| ハイブリッド | ||
| CNG・LPG | ||
| 用途別 | 製造 | 自動車 |
| 化学 | ||
| 食品・飲料 | ||
| 金属・機械 | ||
| 倉庫保管 | ||
| 貨物・物流 | ||
| 建設 | ||
| 農業 | ||
| 小売 | ||
| その他 | ||
| 重量カテゴリー別 | 軽量 | |
| 中量 | ||
| 重量 | ||
| 自律性レベル別 | 非自律型 | |
| 半自律型 | ||
| 完全自律型 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年の産業用車両市場の規模はどのくらいですか?
産業用車両市場規模は2026年に48.36 ビリオン 米ドルであり、2031年までに61.26 ビリオン 米ドルに達する見込みです。
マテリアルハンドリング機器の中で最も急成長しているセグメントはどれですか?
自動搬送車は、倉庫が24時間需要に対応して自動化を進める中、2031年にかけて最も高い8.15%のCAGRを記録する見込みです。
アジア太平洋が最大の地域機会である理由は何ですか?
アジア太平洋は世界収益の42.66%を占め、コネクテッドなゼロエミッション機器への需要を高める中国の電動化義務とインドの工場拡張プログラムによって牽引されています。
電動駆動系はどのくらいの速さで内燃機関モデルを置き換えていますか?
電動ユニットは年間7.85%で拡大しており、規制対象地域では2028年までに20%超のシェアを超えると予測されています。
最終更新日:



