
Marktgröße und Marktanteil für Industriefahrzeuge
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
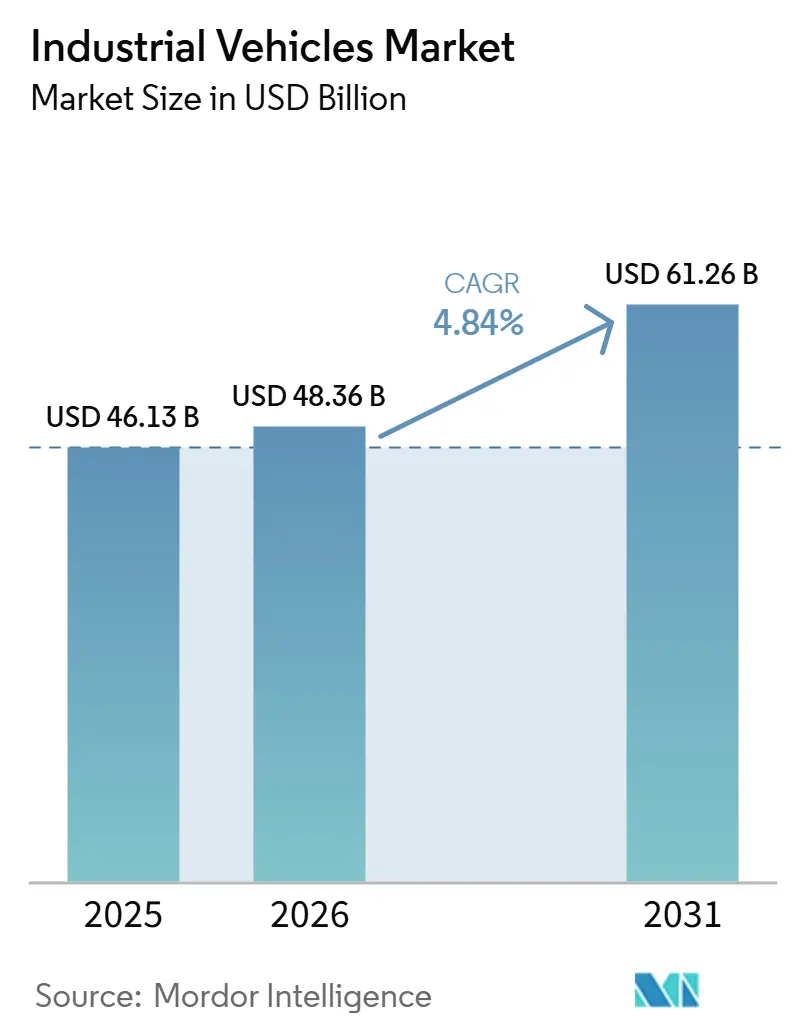
| Marktgröße (2026) | 48.36 Milliarden US-Dollar |
| Marktgröße (2031) | 61.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industriefahrzeuge von Mordor Intelligence
Die Marktgröße für Industriefahrzeuge wurde im Jahr 2025 auf 46,13 Milliarden USD geschätzt und soll von 48,36 Milliarden USD im Jahr 2026 auf 61,26 Milliarden USD bis 2031 wachsen, was einem CAGR von 4,84 % über den Zeitraum 2026–2031 entspricht. Die Nachfrage bleibt stabil, doch verlagern sich die Ausgaben von Verbrennungsplattformen hin zu Lithium-Ionen-Antrieben, autonomer Navigation und Batterie-als-Service-Verträgen, die Kapitalaufwand in planbare Betriebskosten umwandeln. Angesichts einer erheblichen jährlichen Mitarbeiterfluktuation haben Lagerbetreiber ihre Budgets auf autonome mobile Roboter und fahrerlose Transportsysteme umgelenkt. Dieses Teilsegment wächst mit nahezu doppelter Geschwindigkeit im Vergleich zum breiteren Markt für Industriefahrzeuge. Kaliforniens Verordnung zu emissionsfreien Gabelstaplern verbietet den Neukauf von Verbrennungsfahrzeugen. Sie legt einen Stilllegungsplan fest, der darauf abzielt, eine erhebliche Anzahl von Altgeräten auszumustern und damit die Elektrifizierung zu beschleunigen und die allgemeinen Wachstumstrends zu übertreffen. Unterdessen befindet sich die Region Asien-Pazifik, die einen bedeutenden Umsatzanteil aufweist, auf einem Aufwärtstrend. Dieser Schwung wird maßgeblich durch Chinas Bekenntnis zu Dual-Carbon-Zielen und Indiens Fabrikerweiterungen angetrieben, die beide zunehmend auf vernetzte, emissionsfreie Ausrüstung angewiesen sind.
Wichtigste Erkenntnisse des Berichts
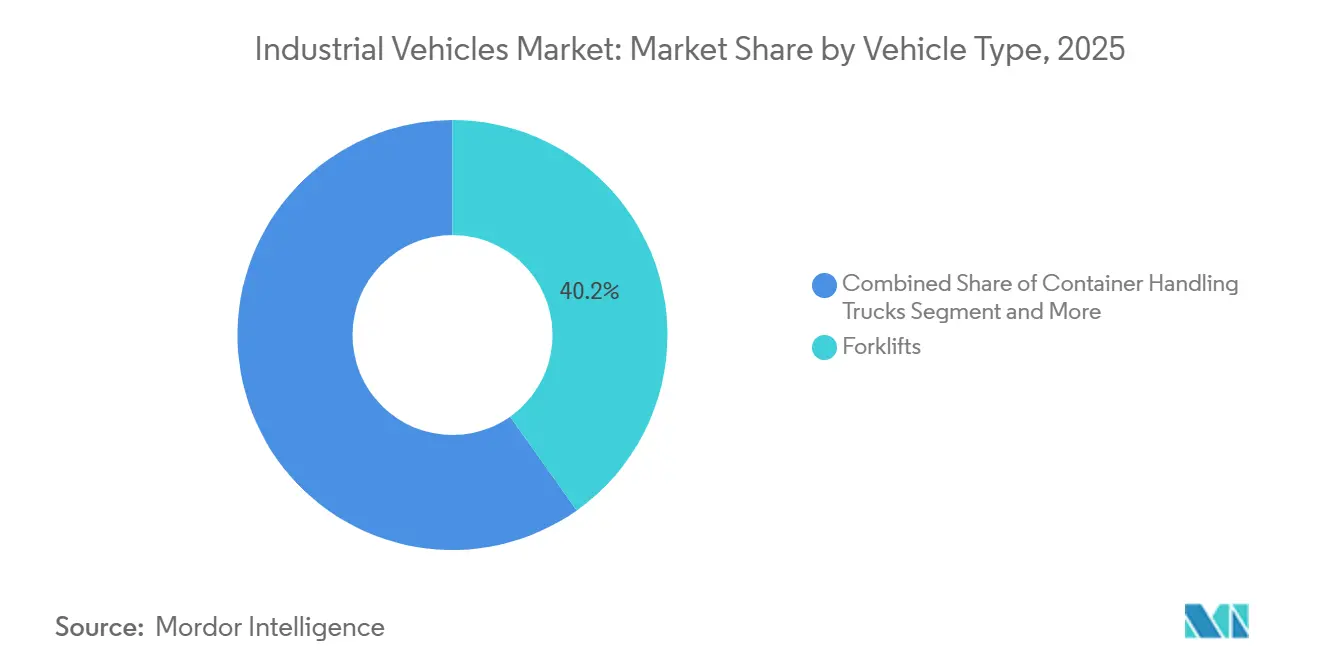
- Nach Fahrzeugtyp hielten Gabelstapler im Jahr 2025 einen Anteil von 40,15 % am Markt für Industriefahrzeuge, während fahrerlose Transportsysteme bis 2031 den höchsten CAGR von 8,15 % verzeichnen werden.
- Nach Antriebsart dominierten Verbrennungsmotoren im Jahr 2025 mit einem Anteil von 85,33 %, während elektrische Antriebe bis 2031 mit einem CAGR von 7,85 % wachsen sollen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 39,77 % des Marktes für Industriefahrzeuge auf die Lagerhaltung, die zugleich der am schnellsten wachsende Anwendungsbereich ist, mit einem CAGR von 5,87 % über den Prognosezeitraum.
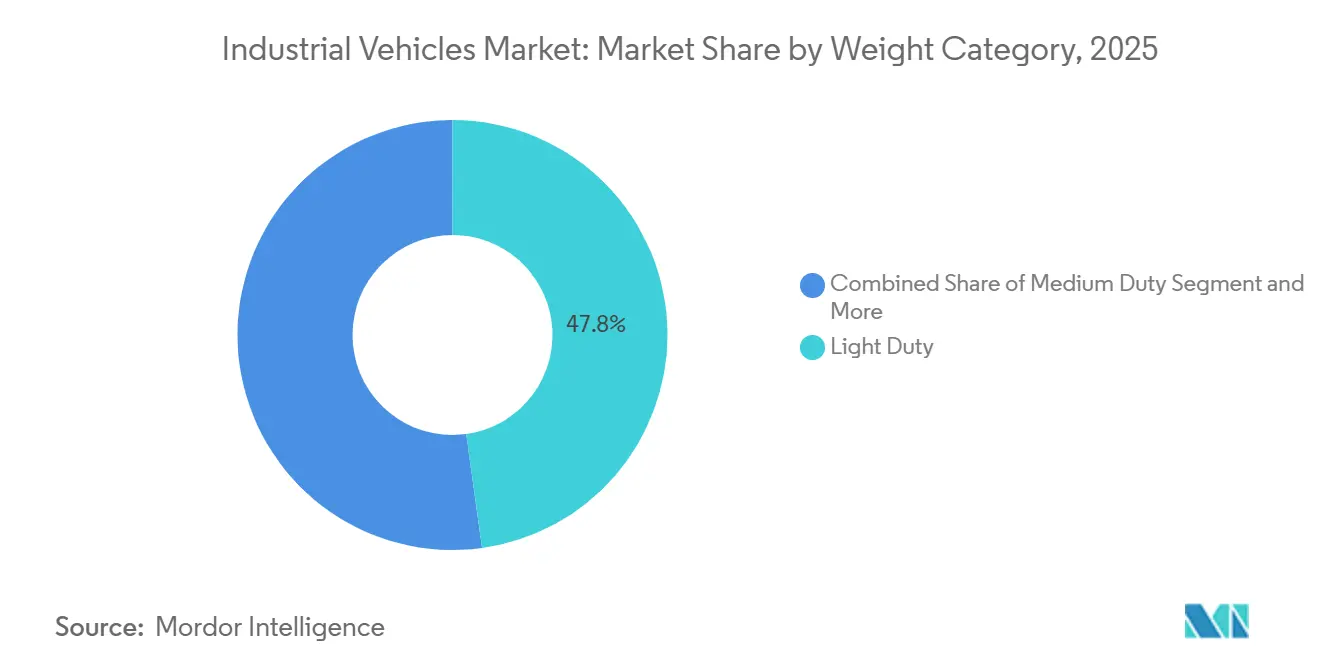
- Nach Gewichtskategorie entfielen im Jahr 2025 47,83 % auf Leichtlastgeräte, während Mittellastgeräte bis 2031 den höchsten CAGR von 6,58 % verzeichnen werden.
- Nach Autonomiegrad hielten nicht-autonome Maschinen im Jahr 2025 einen Anteil von 84,13 % an den Einsätzen, während vollautonome Systeme mit einem CAGR von 7,38 % wachsen sollen.
- Nach Geografie sicherte sich Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 42,66 % und führt das Wachstum mit einem erwarteten CAGR von 6,15 % bis 2031 an.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Industriefahrzeuge*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce fördert die Lagerhaltung | +0.7% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Vorschriften beschleunigen die Elektrifizierung | +0.6% | Europa und Nordamerika, mit Ausbreitung in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Automatisierung als Antwort auf den Arbeitskräftemangel | +0.5% | Global, besonders ausgeprägt in entwickelten Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Integration der Intralogistik in die Fertigung | +0.4% | Fabriken im asiatisch-pazifischen Raum, industrielle Cluster in der EU | Mittelfristig (2–4 Jahre) |
| 5G-Netzwerke ermöglichen Flottensteuerung | +0.3% | Nordamerika und Europa als frühe Anwender | Langfristig (≥ 4 Jahre) |
| Batterie-als-Service senkt Kapitalaufwandshürden | +0.2% | Entwickelte Märkte mit Pilotprojekten für Abonnementmodelle | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch E-Commerce ausgelöster Lagerhaltungsboom
Rekordhohe Online-Bestellvolumina erfordern eine dichtere Lagerung, schnelleres Kommissionieren und kontinuierliche Erfüllungszyklen, was Betreiber dazu veranlasst, elektrische Hochregalstapler und autonome Palettentransporter hinzuzufügen, die sicher in engen Gängen navigieren können. Im Jahr 2025 kündigte Amazon den Einsatz von über 1 Million Robotern in seinem weltweiten Fulfillment- und Logistiknetzwerk an und verdeutlichte damit das enorme Ausmaß seiner Materialhandhabungsoperationen. Micro-Fulfillment-Knoten in Großstädten stimulieren zusätzlich die Nachfrage nach kompakten Lösungen für Industriefahrzeuge, die Hochdurchsatz-Hubgeräte mit fortschrittlicher bildgeführter Navigation kombinieren. Betreiber zahlen Aufschläge für Geräte, die sich nativ in Lagerverwaltungssoftware integrieren lassen und eine Echtzeit-Bestandsgenauigkeit gewährleisten. Die Normen für Same-Day-Delivery in den Vereinigten Staaten und Teilen von Asien-Pazifik verstärken die Kapitalflüsse in Richtung Flotten der nächsten Generation, die rund um die Uhr ohne Abgasemissionen betrieben werden können und damit strenge Anforderungen an die Innenraumluftqualität erfüllen.
Emissionsvorschriften beschleunigen die Elektrifizierung
Kaliforniens Verordnung zu emissionsfreien Gabelstaplern verbietet den Neukauf von Verbrennungsgabelstaplern, schreibt die Stilllegung von Großfunkentzündungsaggregaten vor und prognostiziert erhebliche gesundheitliche Vorteile sowie Nettoeinsparungen bei der Flotte über den gesamten Lebenszyklus jedes Gabelstaplers. Das europäische Fit-for-55-Paket und Chinas Dual-Carbon-Fahrplan spiegeln Kaliforniens Absicht wider und treiben die Lithium-Ionen-Adoptionsraten in die Höhe. BYDs Blade-Batterie in Kombination mit FLASH-Ladegeräten ermöglicht kurze Ladepausen, sodass Betreiber während der Schichtpausen aufladen und Ersatzbatterien ausmustern können. Die Umweltschutzbehörde hat die Tier-5-Regelgebung neu eingeleitet. Gleichzeitig erweitert Iowas Recht-auf-Reparatur-Gesetz den Zugang zu Serviceleistungen und verdeutlicht die regulatorische Divergenz inmitten eines einheitlichen Strebens nach Elektrifizierung [1]"Elektrifizierungstrends bei Geländefahrzeugen,", Verband der Gerätehersteller, aem.org. Betreiber, die den Umstieg von Verbrennungsmotor-Flotten nicht finanzieren können, riskieren gestrandete Vermögenswerte und sinkende Wiederverkaufswerte.
Automatisierungs- und Sicherheitsbedarf angesichts des Arbeitskräftemangels
Logistikunternehmen kämpfen mit unbesetzten Stellen und einer erschreckend hohen jährlichen Fluktuationsrate, was auf eine anhaltende Personalkrise hindeutet. Robotersortierer haben die Arbeitszeit pro Bestellung erheblich reduziert und dabei eine beeindruckende Genauigkeitsrate erzielt, selbst bei unregelmäßigen Artikeln. Tompkins Robotics' tSort kann große Mengen an Artikeln effizient verarbeiten und sie an zahlreiche Ziele weiterleiten, während eine Edge-basierte Orchestrierung die Latenz minimal hält. Infolgedessen wechseln Unternehmen von arbeitsunterstützten Prozessen zu vollständig unbeaufsichtigten Abläufen und gewährleisten so einen gleichmäßigen Durchsatz auch ohne Zeitarbeiter. Darüber hinaus haben Sicherheitsbehörden Kollisionsvermeidungs- und Fernsteuerungsfunktionen genehmigt und damit eine der letzten Hürden für die weitverbreitete Einführung fahrerloser Transportsysteme in Lagern mit gemischtem Verkehr beseitigt.
Batterie als Service senkt Kapitalaufwandsbarrieren
Einst durch den hohen Preis von Lithium-Ionen-Akkus abgeschreckt, setzen Kleinflottenbetreiber nun auf ein neues Modell. Batterie als Service wandelt diese hohe Vorabinvestition in überschaubare monatliche Gebühren um, die Wartung, Ladeinfrastruktur und Recycling am Ende der Lebensdauer abdecken. Hyster-Yale wird seine mobile HydroCharge-Plattform einführen. Diese innovative Plattform, die als anhängerbasiertes Mikronetz konzipiert ist, bietet Gelegenheitsladen an Standorten ohne dedizierte Verkabelung. So wie Unternehmen Kopierer für garantierte Betriebszeit und planbare Cashflows leasen, tauschen Flottenbesitzer das Eigentum gegen diese Vorteile ein. Dieses Betriebskostenmodell gewinnt in Indien, Südostasien und Lateinamerika rasch an Bedeutung. In diesen Regionen hatten Herausforderungen wie Netzstabilität und Finanzierungshürden den Übergang zu Elektroflotten bisher behindert. Anbieter, die Restwerte prognostizieren und Kreislaufwirtschafts-Recycling betreiben, werden nicht nur einen stetigen Strom an Abonnementeinnahmen, sondern auch einen Wettbewerbsvorteil erzielen und ihre Konkurrenten verdrängen.
Analyse der Hemmnisse-Auswirkungen auf den Markt für Industriefahrzeuge*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für automatisierte Fahrzeuge | –0.4% | Global, am stärksten in preissensiblen Regionen | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Batterie- und Chip-Versorgung | –0.3% | Global, Bergbau- und Fertigungskapazitäten konzentriert im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken in vernetzten Flotten | –0.2% | Fortgeschrittene IT-Märkte | Mittelfristig (2–4 Jahre) |
| Veraltete Hallenböden begrenzen die AGV-Navigation | –0.2% | Ältere Industrieanlagen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für elektrische und automatisierte Fahrzeuge
Elektrische Gabelstapler erzielen einen erheblichen Aufpreis gegenüber ihren Verbrennungspendants, wobei allein die Batterien die Endrechnung erheblich erhöhen können. Dieser Preisanstieg verlängert die Amortisationszeiten für Betreiber, die ohnehin mit engen Margen kämpfen. Hyster-Yale meldete einen Umsatzrückgang, der zu einem Nettoverlust führte, da Kunden angesichts makroökonomischer Unsicherheiten Käufe verschoben. Um diese Herausforderungen zu bewältigen, reduziert das Unternehmen seine Belegschaft, um langfristige Einsparungen zu erzielen. Unterdessen riskieren Hersteller, die Kunden nicht finanzieren oder keine niedrigeren Gesamtbetriebskosten nachweisen können, Marktanteile an kostengünstige chinesische Wettbewerber zu verlieren.
Engpässe bei Batteriemetallen und Chips
Die Lithiumcarbonatpreise stiegen innerhalb kurzer Zeit stark an. Gleichzeitig war die Kobalt-Logistik aufgrund politischer Unsicherheiten in der Demokratischen Republik Kongo von Störungen betroffen. In Indonesien schränkten verschärfte Nickelexportquoten die Vielfalt der Kathodenchemie ein. Die Kupferpreise stiegen stark an, angetrieben durch Angebotsengpässe infolge von Netzaufrüstungen. Die Vorlaufzeiten für Halbleiter in Batteriemanagementsystemen bleiben erhöht und verursachen Verzögerungen. KION hob hervor, dass trotz eines starken Wachstums beim Auftragseingang die Margen in der EMEA-Region durch Fracht- und Inputinflation unter Druck gerieten. Hersteller mit eigenen Zellwerken oder langfristigen Metallverträgen können ihre Lieferpläne einhalten. Im Gegensatz dazu kämpfen Spotabnehmer mit schwankenden Kosten, was ihre Rentabilität beeinträchtigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Industriefahrzeuge
Nach Fahrzeugtyp:
Automatisierung verringert den Abstand zu GabelstaplernGabelstapler machten im Jahr 2025 40,15 % des Marktes für Industriefahrzeuge aus und unterstreichen damit ihre zentrale Rolle in der allgemeinen Materialhandhabung. Fahrerlose Transportsysteme werden mit einem CAGR von 8,15 % wachsen, begünstigt durch 24/7-Verfügbarkeit und Arbeitskostensubstitution. An vollautomatisierten Terminals sind die durchschnittlichen Verkaufspreise für Containerumschlagfahrzeuge gestiegen. Unterdessen haben sich Schleppfahrzeuge eine Nische erschlossen, die hauptsächlich dem Bodenabfertigungsdienst an Flughäfen dient. Etablierte Anbieter wie Toyota Industries, KION und Jungheinrich stehen unter dem Druck stagnierender Gabelstaplervolumina und sind gezwungen zu innovieren, indem sie Lithium-Ionen-Batterien integrieren und Over-the-Air-Diagnosen implementieren.
Chinesische Hersteller fahrerloser Transportsysteme, wie Xunji Zhixing und VisionNav, nutzen die VNSLAM-Genauigkeit, um wettbewerbsfähige Preise und schnellere Lieferzyklen anzubieten und damit westliche Marken herauszufordern. KIONs IMOCO- und QBIIK-Software verbessern die Gesamtanlageneffektivität und unterstreichen die wachsende Bedeutung von Softwareschichten für die Schaffung zukünftiger Werte jenseits der Hardware. Hyster-Yales automatisierter IDA-Truck kombiniert KI-Vision, Kollisionsvermeidung und Lithium-Ionen-Batterien als Premium-Upgrades und kann den Umsatz pro Einheit potenziell verdoppeln, wenn er mit Orchestrierungssoftware gebündelt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Antriebsart:
Elektrisch übertrifft alle AlternativenDer Marktanteil von Verbrennungsmotoren im Markt für Industriefahrzeuge lag im Jahr 2025 bei 85,33 %, doch elektrische Modelle sollen um 7,85 % wachsen, unterstützt durch Emissionsfreiheitsvorschriften und sinkende Batteriekosten. Port Newark hat eine Bestellung für hybride Portalhubwagen aufgegeben und verdeutlicht damit den wachsenden Trend zu Hybridantrieben in Häfen. Während Erdgasgabelstapler in petrochemischen Zentren eine Nische finden, behindern Infrastrukturbeschränkungen ihre breitere Einführung.
BYDs innovatives FLASH-Ladegerät reduziert die Standzeiten erheblich. Diese Effizienz ermöglicht es Flotten mit einer einzigen Batterie, den Mehrschiichtbetrieb nahtlos zu bedienen. Kaliforniens regulatorischer Druck wird die Einführung von Elektrofahrzeugen weiter vorantreiben. Dies unterstreicht die Kraft der Regulierung bei der Förderung der Einführung, selbst wenn die wirtschaftlichen Vorteile marginal sind. Anbieter ohne ein robustes Lithium-Ionen-Sortiment könnten sich bei Ausschreibungen von Einzelhändlern und Lebensmittel- und Getränkeherstellern, die die Einhaltung von Emissionsfreiheit in Innenräumen priorisieren, ins Abseits manövrieren.
Nach Anwendung:
Lagerhaltung dominiert weiterhin die InvestitionszyklenDie Lagerhaltung machte im Jahr 2025 39,77 % des Marktes für Industriefahrzeuge aus und soll bis 2031 mit einem CAGR von 5,87 % wachsen. E-Commerce-Anbieter haben die Lagerdichte durch den Einsatz mehrstöckiger Zwischengeschosse erheblich erhöht, die effizient von autonomen Hubgeräten verwaltet werden. Bei Siemens erzielten AutoStore-Installationen eine bemerkenswerte Steigerung der Kommissioniergeschwindigkeit und eine Reduzierung des Platzbedarfs. Unterdessen erzielt Puma eine zehnfache Kapazitätssteigerung. In der Fertigung, wo Just-in-Time-Sequenzierung von größter Bedeutung ist, synchronisiert KIONs Deep-PTL-System nicht nur die linienseitigen Nachschublieferungen mit vorausschauenden Wartungsaufrufen, sondern verbessert auch die Gesamtverfügbarkeit.
Fracht- und Logistikumschlagplätze investieren in schwere Schleppfahrzeuge, um einen reibungslosen, rund um die Uhr laufenden Cross-Docking-Betrieb zu gewährleisten. Gleichzeitig investiert der Bausektor in Geländetelehandler, ein Trend, der eng mit dem laufenden Infrastrukturkonjunkturprogramm zusammenhängt. APM Terminals geht eine bedeutende Verpflichtung ein, indem es Geräte an verschiedenen Standorten einsetzt. Dazu gehören Schiff-zu-Land-Kräne und eine vollständig elektrische Flotte in Suape, Brasilien, was den Schwung der Hafenautomatisierung verdeutlicht. Anbieter mit modularen Softwarefähigkeiten wechseln geschickt dieselbe Hardware zwischen Einzelhandels-, Fertigungs- und Hafenapplikationen, rationalisieren den Forschungs- und Entwicklungsaufwand und minimieren Doppelarbeit.
Nach Gewichtskategorie:
Vielseitigkeit treibt das Wachstum im MittellastsegmentLeichtlastmodelle für Lasten bis zu 2 Tonnen machten im Jahr 2025 47,83 % des Marktes für Industriefahrzeuge aus, da sie Kosten- und Manövrierbarkeitsvorteile bieten, die für kleine Lager und Einzelhandelseinrichtungen geeignet sind. Betreiber, die Mehrpaletten-Aufgaben durchführen, wählen jedoch zunehmend Mittellastgeräte, die bis 2031 mit einem CAGR von 6,58 % wachsen sollen. Fortschritte in der Batteriechemie bedeuten, dass ein 3-Tonnen-Elektrostapler nun eine vollständige Schicht mit einer einzigen Ladung absolvieren kann, was eine frühere Domäne des Diesels untergräbt. Schwerlastplattformen mit mehr als 10 Tonnen bleiben in Stahlwerken, Häfen und Holzlagerplätzen unverzichtbar, aber ihr Zyklus ist an Investitionsgütermärkte und den Welthandel gebunden.
Plattformmodularität verwischt die Kategoriengrenzen: Dieselbe Basis kann Gegengewichte, längere Gabeln oder höhere Masten aufnehmen, um mehrere Nutzlastbereiche zu bedienen. Flotten setzen Telematik-Dashboards ein, die Lastprofile verfolgen und eine datengesteuerte Größenoptimierung ermöglichen sowie überdimensionierte Käufe reduzieren. Die Energierückgewinnung beim Mastabsenken ist nun in mittelschweren Elektrolinien verfügbar und reduziert den Kilowattstundenverbrauch. Im Laufe der Zeit ermöglichen diese Innovationen dem Markt für Industriefahrzeuge den Übergang von kapazitätsorientiertem Kauf hin zur Lebenszykluskosten-Optimierung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Automatisierungsgrad:
Schrittweiser Übergang zur VollautomatisierungNicht-autonome Geräte machten im Jahr 2025 noch 84,13 % der Einsätze aus, doch vollautonome Plattformen werden bis 2031 einen CAGR von 7,38 % verzeichnen. Das 5G-Netzwerk von Lufthansa Cargo in Los Angeles steigerte die Geschwindigkeit fahrerloser Transportsysteme erheblich und beseitigte WLAN-Totzonen, die zuvor zu Verzögerungen geführt hatten. Betreiber profitieren von einem standardisierten Sicherheitsrahmen gemäß ISO-Vorschriften, der rechtliche und versicherungstechnische Herausforderungen erleichtert.
Hyster-Yale wird demnächst Automatisierung einführen, einschließlich Fernsteuerung für die Ausnahmebehandlung, ein Schritt, der die Akzeptanz in Lagern mit gemischtem Verkehr erhöht. Konecranes' CONTROLS-Emulationswerkzeug erstellt digitale Zwillinge ganzer Terminals und ermöglicht es Maasvlakte II, Software vor der Hardware-Lieferung zu verfeinern und die Inbetriebnahmezeit erheblich zu reduzieren. Mit den sinkenden Kosten für privates 5G ist der Übergang zu vollständig fahrerlosen Betrieben bereit, sich zu beschleunigen. Dieser Trend zwingt Gabelstapler-OEMs dazu, Orchestrierungssoftware in ihr Angebot zu integrieren und sich vom traditionellen Modell des Verkaufs eigenständiger Fahrzeuge zu entfernen.
Geografische Analyse
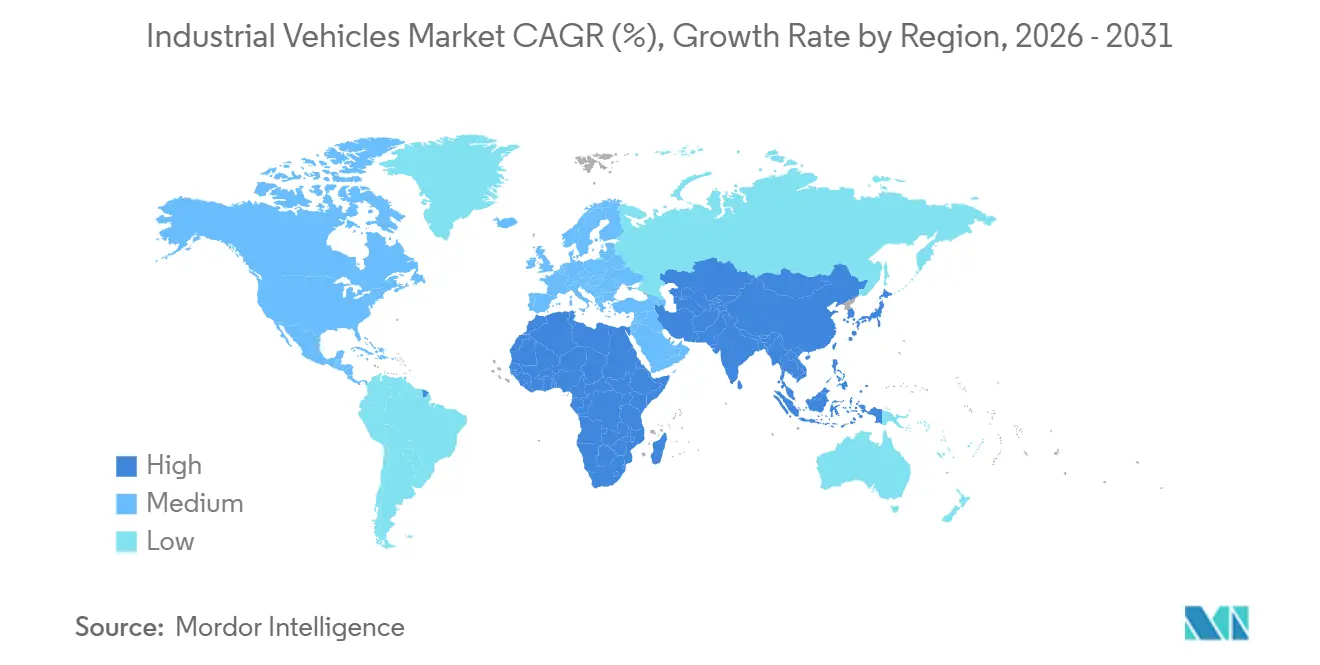
Asien-Pazifik beherrschte im Jahr 2025 42,66 % des Marktanteils für Industriefahrzeuge und soll bis 2031 mit 6,15 % wachsen. Chinesische Hersteller fahrerloser Transportsysteme, die eine hohe Navigationsgenauigkeit erreichen, dringen erheblich in Lebensmitteleinzelhandels-, Elektronik- und grenzüberschreitende E-Commerce-Fulfillment-Center vor. Dieser Vorstoß hat Hangchas Umsatz gestärkt und erhebliche Inlandsverkäufe elektrischer Gabelstapler angetrieben. In Indien locken produktionsbezogene Anreize ausländische Direktinvestitionen, insbesondere in Smartphones und Automobilteile. Dieser Zufluss treibt Lagererweiterungen voran. Die unbeständige Netzstromversorgung behindert jedoch die Einführung der Lithium-Ionen-Technologie, insbesondere außerhalb von Städten der ersten Kategorie. Unterdessen weben Japan und Südkorea die Intralogistik in ihre Fertigungsstrategien 4.0 ein. Toyota Industries erlitt jedoch einen Rückschlag, da sein Materialhandhabungsumsatz aufgrund von Vergleichskosten zurückging und damit die regulatorischen Anfälligkeiten der Branche unterstreicht.
Nordamerika verfügt möglicherweise über ein kleineres Marktvolumen, erzielt jedoch Premiumpreise. Dies ist hauptsächlich auf Kaliforniens strenge Emissionsfreiheitsvorschriften und die erwarteten EPA-Tier-5-Standards zurückzuführen, die die technischen Spezifikationen anheben. Port Newark macht Fortschritte bei der Elektrifizierung, mit bestellten hybriden Portalhubwagen zur Lieferung. Einzelhandelsriesen treiben die Automatisierung voran, wie Walmarts Nachrüstung in Opelousas zeigt. In Europa ist der Trend unverkennbar: Deutschland setzt auf Industrie-4.0-Initiativen, und KION verzeichnet trotz Rohstoffinflation einen Anstieg des Auftragseingangs, was zu starken Umsatzergebnissen führt.
Während Südamerika, der Nahe Osten und Afrika einen kleineren Anteil am Markt für Industriefahrzeuge haben, bieten sie reichlich Greenfield-Chancen. Brasiliens Suape-Terminal soll APMs erster vollständig elektrischer Hafen in Lateinamerika werden, mit ferngesteuerten Kränen und elektrischen Hofschleppern. Der Hafen von Montreal erweitert mit Unterstützung der Canada Infrastructure Bank seine Contrecœur-Anlage um erhebliche TEU-Kapazität. Unterdessen modernisiert das Lomé Container Terminal mit Konecranes' TruConnect und rüstet auf fernüberwachte Reachstapler und Leercontainerhandler auf, was die wachsende Verbreitung digitaler Serviceverträge verdeutlicht, selbst in Märkten mit bescheidenem Stückverkaufsvolumen.

Wettbewerbslandschaft
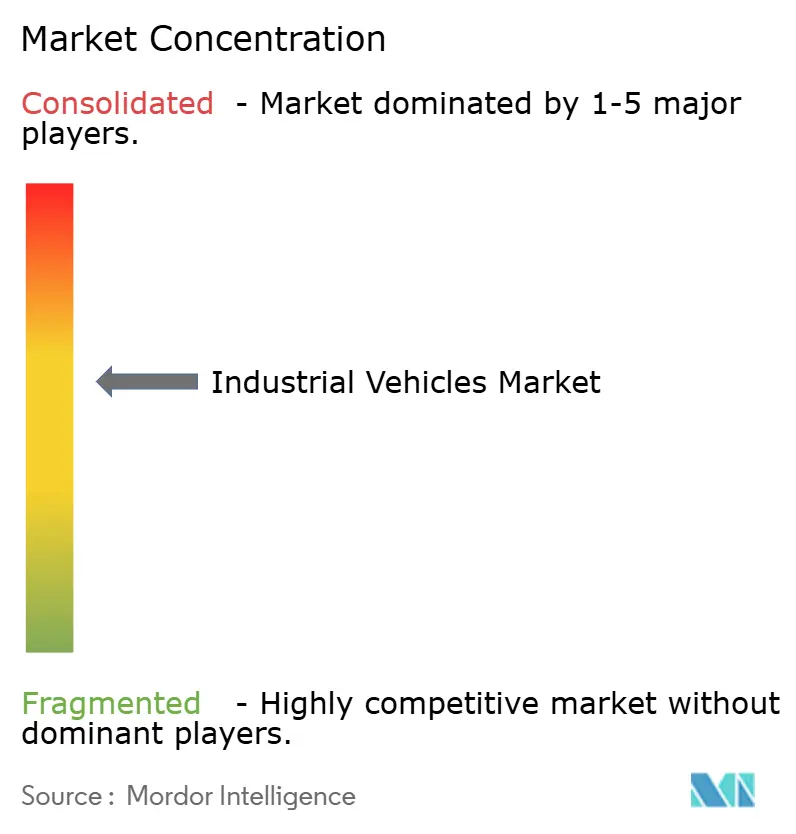
Der Markt für Industriefahrzeuge ist mäßig konzentriert. Toyota Industries, KION, Jungheinrich und Mitsubishi Logisnext dominieren die Gabelstapler- und Lagertransportfahrzeugsektoren, gestützt durch umfangreiche Händler-Servicenetzwerke. KION stärkt die Kundenbindung und bietet vorausschauende Wartung durch sein Software-Trio – IMOCO4.E, Deep PTL und QBIIK – mit erheblichen Renditen. Obwohl Toyota Industries starke Umsätze meldete, folgte ein erheblicher Rückgang des Betriebsgewinns infolge eines US-amerikanischen Sammelklagevergleichs über Motorenzertifizierungsprobleme, was das Gewicht regulatorischer Herausforderungen selbst für Branchenriesen unterstreicht [2]"Finanzergebnisse GJ 2026,", Toyota Industries Corporation, toyota-industries.com.
Hyster-Yale führte eine Restrukturierung durch, die Personalabbau umfasste. Das Unternehmen verlagerte den Brennstoffzellen-Forschungs- und Entwicklungsfokus von Nuvera auf Lithium-Ionen-Module und die mobile HydroCharge-Plattform mit dem Ziel erheblicher jährlicher Einsparungen. Unterdessen nutzen chinesische Unternehmen wie BYD, Hangcha, Xunji Zhixing und VisionNav Kostenführerschaft und schnelle Iteration. BYDs Blade Battery 2.0 mit einer schnellen Ladekapazität positioniert das Unternehmen günstig für Verträge, bei denen die Minimierung von Ausfallzeiten von größter Bedeutung ist.
Aufkommende Wachstumsbereiche rücken autonome Nachrüstsätze, abonnementbasierte Energiemodelle und Micro-Fulfillment-Lösungen in den Fokus. Der ISO-3691-4-Standard legt einen weltweit anerkannten Sicherheitsmaßstab fest und erleichtert Multi-Vendor-Flotten ohne die Einschränkungen proprietärer Systeme. Der Softwarebereich entwickelt sich zu einem wichtigen Wettbewerbsfeld: Konecranes' CONTROLS-Emulation und Digitaler-Zwilling-Technologie haben Inbetriebnahmerisiken bei Maasvlakte II gemindert. Gleichzeitig betont Locus Robotics die Leistung in Kommissionierungen pro Stunde
und verlagert den Fokus von Hardware auf Servicevereinbarungen. Anbieter, die von einzelnen Geräteverkäufen auf wiederkehrende Umsatzströme in den Bereichen Orchestrierung, Analytik und Energiemanagement umsteigen, sind darauf vorbereitet, jene zu übertreffen, die im traditionellen Transaktionsmodell verwurzelt sind.
Branchenführer im Bereich Industriefahrzeuge
Toyota Industries Corporation
KION Group AG
Jungheinrich AG
Hyster-Yale Materials Handling Inc.
Mitsubishi Logisnext Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Industriefahrzeuge
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Mitsubishi Logisnext Co. Ltd.
- Hyster-Yale Materials Handling Inc.
- Crown Equipment Corporation
- BYD Company Ltd.
- Hangcha Group Co. Ltd.
- Komatsu Ltd.
- Bobcat Company
- Clark Material Handling Company
- Hyundai Material Handling
- Caterpillar Inc.
- Raymond Corporation
- JCB Ltd.

Jüngste Branchenentwicklungen im Markt für Industriefahrzeuge
- September 2026: KUKA stellt den KMF 1500P-CB vor, das erste Modell seiner neuen autonomen Gabelstaplerfamilie. Diese Hochleistungslösung ermöglicht einen flexiblen, autonomen Materialtransport. Der Gabelstapler kann offene und geschlossene Paletten sowie Container mit einem Gewicht von bis zu 1.500 Kilogramm transportieren und unterstützt einen sicheren und präzisen Materialfluss in der Lager- und Produktionslogistik.
- April 2026: JLG Industries, ein Unternehmen der Oshkosh Corporation und weltweiter Hersteller von mobilen Arbeitsbühnen (MEWPs) und Teleskopstaplern, präsentierte seine neue 600AJ+ Gelenkteleskoparbeitsbühne. Das Modell stellte die nächste Entwicklungsstufe im JLG-Arbeitsbühnendesign dar und integrierte fortschrittliche Leistungsmerkmale und intelligente Konnektivität, um Flotten dabei zu helfen, Verfügbarkeit und Rentabilität zu maximieren.
- Februar 2026: ORLANDO – MEC® Aerial Work Platforms stellte auf der ARA Show in Orlando seine nächste Generation bedienergesteuerter Innovationen mit der neuen PLUS (+) Flachboden-Elektroscherenbühnen-Linie vor. Die Linie umfasste Upgrades, die darauf ausgelegt sind, überlastungsbedingte Stopps zu reduzieren, die Betriebszeit bei einer einzigen Ladung zu verlängern und Crews dabei zu helfen, produktiv zu bleiben.


Berichtsumfang des globalen Marktes für Industriefahrzeuge
Der Umfang umfasst die Segmentierung nach Fahrzeugtyp (Gabelstapler, Schleppfahrzeuge, Containerumschlagfahrzeuge, Industrietraktoren, fahrerlose Transportsysteme (FTS), Personentransporter, Scherenarbeitsbühnen, Teleskoparbeitsbühnen und weitere), Antriebsart (Verbrennungsmotor (VKM), elektrisch, hybrid und Erdgas / Flüssiggas), Anwendung (Fertigung, Lagerhaltung, Fracht und Logistik, Bau, Landwirtschaft, Einzelhandel und weitere), Gewichtskategorie (Leichtlast, Mittellast und Schwerlast) und Autonomiegrad (nicht-autonom, semi-autonom und vollständig autonom). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Gabelstapler |
| Schleppfahrzeuge |
| Containerumschlagfahrzeuge |
| Industrietraktoren |
| Automatisierte Flurförderzeuge (AGV) |
| Personentransportfahrzeuge |
| Scherenarbeitsbühnen |
| Teleskoparbeitsbühnen |
| Sonstige |
| Verbrennungsmotor (ICE) |
| Elektro |
| Hybrid |
| CNG / LPG |
| Fertigung | Automobil |
| Chemie | |
| Lebensmittel und Getränke | |
| Metalle und Maschinen | |
| Lagerhaltung | |
| Fracht und Logistik | |
| Bau | |
| Landwirtschaft | |
| Einzelhandel | |
| Sonstige |
| Leichtlast |
| Mittellast |
| Schwerlast |
| Nicht-autonom |
| Halbautomatisch |
| Vollständig autonom |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Gabelstapler | |
| Schleppfahrzeuge | ||
| Containerumschlagfahrzeuge | ||
| Industrietraktoren | ||
| Automatisierte Flurförderzeuge (AGV) | ||
| Personentransportfahrzeuge | ||
| Scherenarbeitsbühnen | ||
| Teleskoparbeitsbühnen | ||
| Sonstige | ||
| Nach Antriebsart | Verbrennungsmotor (ICE) | |
| Elektro | ||
| Hybrid | ||
| CNG / LPG | ||
| Nach Anwendung | Fertigung | Automobil |
| Chemie | ||
| Lebensmittel und Getränke | ||
| Metalle und Maschinen | ||
| Lagerhaltung | ||
| Fracht und Logistik | ||
| Bau | ||
| Landwirtschaft | ||
| Einzelhandel | ||
| Sonstige | ||
| Nach Gewichtskategorie | Leichtlast | |
| Mittellast | ||
| Schwerlast | ||
| Nach Automatisierungsgrad | Nicht-autonom | |
| Halbautomatisch | ||
| Vollständig autonom | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Industriefahrzeuge im Jahr 2026?
Die Marktgröße für Industriefahrzeuge beträgt im Jahr 2026 48,36 Milliarden USD und ist auf dem Weg zu 61,26 Milliarden USD bis 2031.
Welches Segment wächst am schnellsten innerhalb der Materialhandhabungsgeräte?
Fahrerlose Transportsysteme werden bis 2031 den höchsten CAGR von 8,15 % verzeichnen, da Lager die Automatisierung für eine 24/7-Nachfrage ausbauen.
Warum ist Asien-Pazifik die größte regionale Chance?
Asien-Pazifik hält 42,66 % des globalen Umsatzes, angetrieben durch Chinas Elektrifizierungsmandate und Indiens Fabrikerweiterungsprogramme, die die Nachfrage nach vernetzten, emissionsfreien Geräten steigern.
Wie schnell verdrängen elektrische Antriebe Verbrennungsmodelle?
Elektrische Einheiten wachsen jährlich um 7,85 % und sollen bis 2028 in regulierten Regionen einen Marktanteil von über 20 % überschreiten.
Seite zuletzt aktualisiert am:



