
Tamaño y Participación del Mercado de Distribución Industrial
Análisis del Mercado de Distribución Industrial por Mordor Intelligence
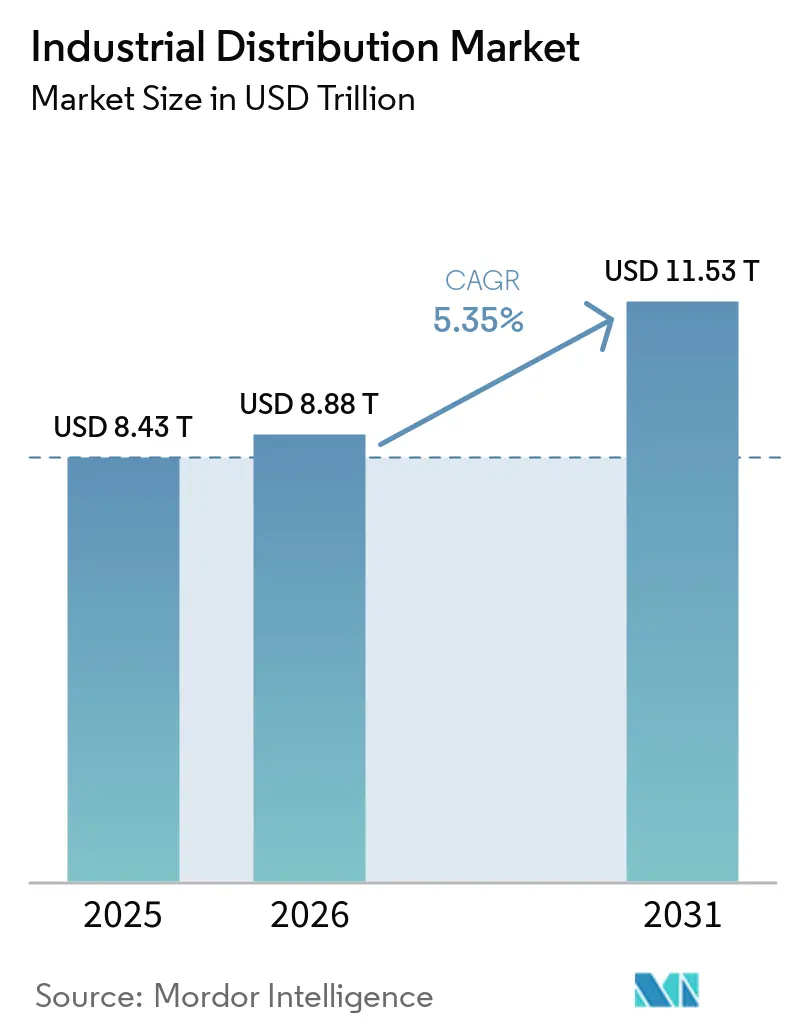
Se espera que el tamaño del mercado de distribución industrial aumente de 8,88 billones de USD en 2026 a 9,36 billones de USD en 2027 y alcance los 11,99 billones de USD en 2032, creciendo a una CAGR del 5,08% durante 2027-2032.
La automatización y la adquisición de infraestructura pueden ampliar la base de equipos que sirven los distribuidores, mientras que las obligaciones de seguridad dan forma a la selección de equipos de protección personal (EPP). En Japón, una mayor cobertura de cumplimiento de pedidos amplía el acceso a envíos rápidos para los compradores de mantenimiento, reparación y operaciones (MRO) que realizan pedidos en línea. Los distribuidores están añadiendo capacidad de almacén y sistemas de suministro en las instalaciones de los clientes para atender esos requisitos. La exposición a los costos de materias primas y combustible limita cuánto pueden financiar los márgenes de los productos de servicio. La capacidad adicional de almacén y en las instalaciones de los clientes, por lo tanto, necesita generar suficientes ingresos de las cuentas que atiende para cubrir sus costos, ya que la ampliación de la cobertura de entrega por sí sola no elimina la exposición a los costos de materias primas y combustible.
Conclusiones Clave del Informe
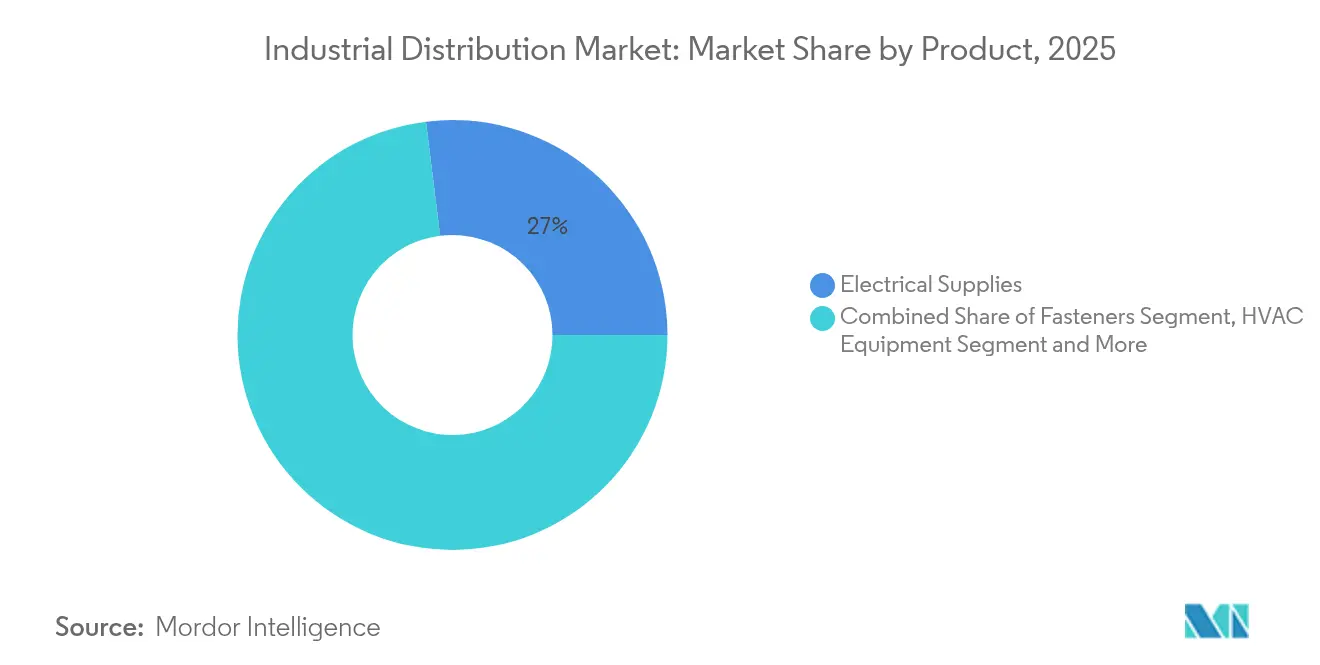
- Por producto, los suministros eléctricos tuvieron una participación del 27,08% en el mercado de distribución industrial en 2026, mientras que se prevé que los suministros de seguridad y EPP crezcan más rápido, con una CAGR del 9,15% durante 2027-2032.
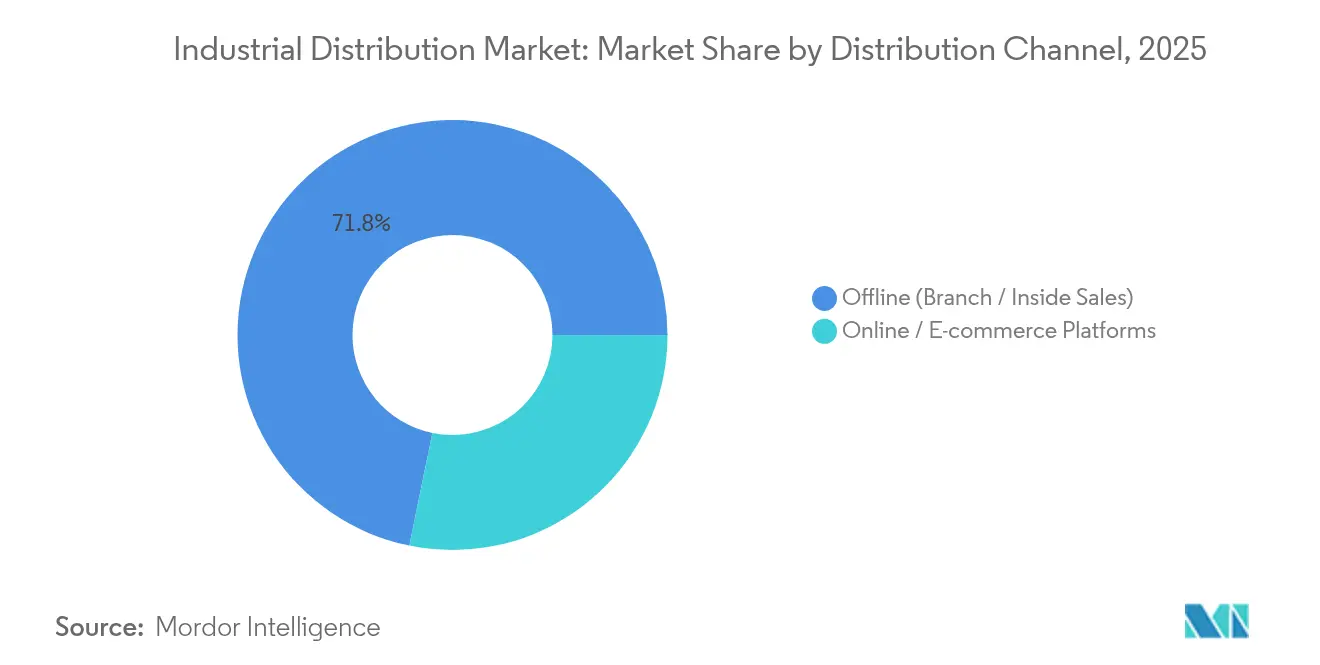
- Los canales de distribución estuvieron liderados por sucursales offline y ventas internas, con una participación del 70,98% del tamaño del mercado de distribución industrial en 2026, mientras que se prevé que las plataformas online y de comercio electrónico crezcan más rápido, con una CAGR del 7,95% durante 2027-2032.
- Entre las industrias de usuarios finales, la manufactura lideró con el 35,47% de los ingresos del mercado en 2026, mientras que se prevé que el segmento de salud y productos farmacéuticos crezca más rápido, con una CAGR del 6,45% durante 2027-2032.
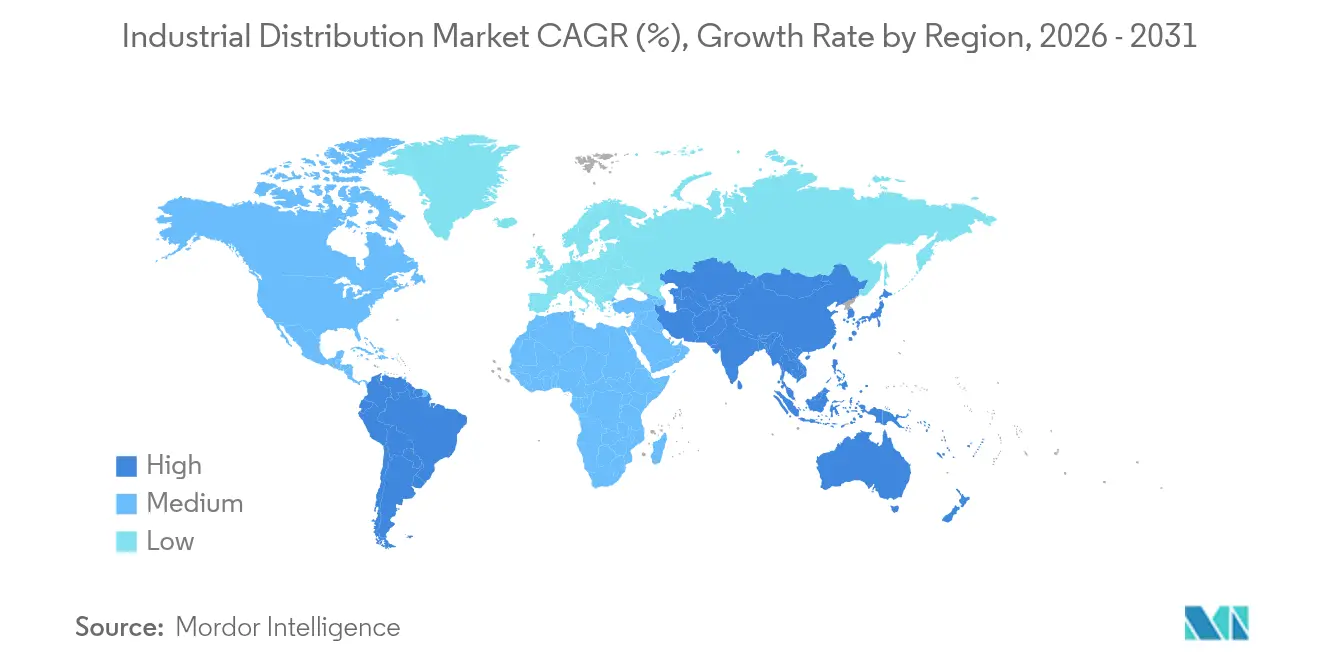
- En términos geográficos, Asia-Pacífico tuvo el 37,3% de los ingresos del mercado en 2026 y también es la región de más rápido crecimiento, con una CAGR prevista del 8,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción del IoT Industrial y la Automatización | +2% | Asia-Pacífico, incluida Malasia | Mediano plazo (2-4 años) |
| Grandes tuberías de megaproyectos de infraestructura | +1.8% | Estados con proyectos sancionados en India | Corto plazo (≤ 2 años) |
| Auge del cumplimiento de pedidos MRO liderado por el comercio electrónico | +1.5% | Prefecturas seleccionadas en Japón | Corto plazo (≤ 2 años) |
| Regulaciones más estrictas de seguridad en el lugar de trabajo | +1.1% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Reabastecimiento automático basado en API entre fabricantes de equipos originales y distribuidores | +0.7% | Francia, Alemania, India y Brasil | Mediano plazo (2-4 años) |
| Los ajustes de carbono en frontera impulsan centros de inventario regionales | +0.4% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Adopción del IoT Industrial y la automatización | +1.2% | Global con Asia-Pacífico y América del Norte liderando | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción del IoT Industrial y la Automatización
Una base creciente de equipos de fábrica automatizados puede ampliar la demanda de suministros de mantenimiento y técnicos que venden los distribuidores. El stock operativo global de robots industriales aumentó un 9% interanual hasta 5 millones de unidades en 2025.[1] Los distribuidores también están automatizando su propio cumplimiento de pedidos, y Sonepar inauguró un centro de distribución central automatizado y sede en Malasia el 18 de junio de 2026. Su automatización, robótica y sistema automatizado de almacenamiento y recuperación permiten que hasta el 86% de las líneas de pedidos salientes diarios se procesen mediante automatización. La mayor base de robots amplía el suministro de mantenimiento y técnico que los distribuidores pueden vender, mientras que el centro automatizado de Sonepar muestra la capacidad de cumplimiento de pedidos que se está construyendo para procesar grandes volúmenes de líneas de pedidos.
Carteras de megaproyectos de infraestructura
Los proveedores industriales obtienen una oportunidad de demanda más inmediata a medida que los proyectos de infraestructura avanzan hacia la adquisición y la construcción. El Informe Estratégico 100 de 2026 de CG/LA Infrastructure identificó una cartera seleccionada por valor de 310 mil millones de USD en 100 proyectos, 47 países y 8 sectores. En esa edición, 80 de los proyectos estaban en fase de adquisición o construcción. Para los distribuidores que atienden a contratistas, esas etapas proporcionan una base más inmediata para alinear los compromisos de suministro con los calendarios de los proyectos que los valores de capital nominales por sí solos. Un proveedor que escala su compromiso de servicio con fases de proyecto ejecutables puede desarrollar relaciones de suministro recurrentes a medida que avanza la construcción.
Auge del cumplimiento de MRO liderado por el comercio electrónico
Para los vendedores de comercio electrónico industrial, la cobertura de cumplimiento de pedidos puede determinar a qué clientes empresariales puede atender eficazmente una tienda digital. En una encuesta a 320 distribuidores industriales, los encuestados esperaban que el comercio electrónico representara en promedio el 14,9% de sus ingresos en 2025, en comparación con el 10,9% en 2023. En Japón, MonotaRO amplió la elegibilidad de envío en el mismo día en días laborables para pedidos realizados antes de las 5 p.m. a 42 prefecturas durante 2025. Esa ampliación da a los compradores de una zona más amplia acceso a la misma promesa de despacho condicional, haciendo de la geografía parte del diseño del servicio. Extender el cumplimiento de pedidos repetible a ubicaciones empresariales adicionales puede convertir un alcance más amplio de clientes en línea en pedidos que el distribuidor puede ejecutar.
Regulaciones de seguridad laboral más estrictas
La Directiva de la UE 2023/2668 redujo el límite de exposición al amianto ponderado en el tiempo de 8 horas de 0,1 a 0,01 fibras/cm³ hasta el 20 de diciembre de 2029. Los Estados miembros debían transponer la mayoría de las enmiendas antes del 21 de diciembre de 2025, con disposiciones específicas de medición y límites previstas para el 21 de diciembre de 2029, cuando se aplicarán límites dependientes de la metodología de 0,01 o 0,002 fibras/cm³. Los empleadores deben determinar las medidas de protección y emitir EPP adecuados para las demoliciones, retiradas de amianto, reparaciones y mantenimiento especificados cuando sea previsible superar el límite a pesar de todas las posibles medidas preventivas técnicas. El EPP debe usarse y manipularse adecuadamente, con el equipo respiratorio ajustado individualmente, incluyendo mediante pruebas de ajuste. Dado que el equipo respiratorio debe ajustarse individualmente, incluyendo mediante pruebas de ajuste, los distribuidores que almacenan respiradores y pueden apoyar las pruebas de ajuste están bien posicionados para los trabajos de demolición, retirada, reparación y mantenimiento de amianto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -1% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Inflación de los costos logísticos globales | -0.7% | América del Norte, incluidos los Estados Unidos | Corto plazo (≤ 2 años) |
| Los contratos de reparto de riesgos con fabricantes de equipos originales comprimen los márgenes | -0.5% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Canibalización del canal de comercio electrónico directo de fabricantes de equipos originales | -0.3% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios de las materias primas
Los aumentos de costos vinculados a las materias primas pueden reducir las opciones de fijación de precios disponibles para los distribuidores industriales. En el primer trimestre de 2026, la dirección de Fastenal señaló que el aumento de los precios de las materias primas vinculado a los aranceles o la energía encareció algunos insumos de la cadena de suministro. El precio/costo describe el efecto neto de los precios de venta frente a los costos de los productos. Por separado, Fastenal informó que el precio/costo a nivel de toda la empresa redujo el margen bruto en aproximadamente 30 puntos básicos en el tercer trimestre de 2026, una mejora de aproximadamente 10 puntos básicos respecto al segundo trimestre de 2026. Para las líneas de productos afectadas, absorber costos más altos puede reducir la contribución, mientras que aumentar los precios de venta puede hacer que los pedidos sean menos atractivos. Incluso después de la mejora reportada, la carga de margen restante dejó menos de cada venta disponible para financiar el servicio.
Inflación de los costos logísticos globales
La incertidumbre sobre los costos del combustible puede cambiar la economía de los compromisos de entrega antes de que se mida el gasto de flete resultante. En su presentación del tercer trimestre del ejercicio fiscal 2026, MSC Industrial Direct Co. Inc. señaló que el aumento de los costos de combustible derivado del conflicto en Irán podría incrementar el gasto de flete y presionar los costos de los productos. Para un distribuidor, la pregunta de fijación de precios relevante es si las tarifas de envío recientes proporcionan una base confiable para el próximo compromiso de entrega. Las tarifas favorables de terceros derivadas de la optimización de la red y los mayores costos del sector público del año anterior explicaron principalmente el menor gasto de flete de MSC para las 39 semanas finalizadas el 30 de mayo de 2026. Los aumentos de combustible pueden, no obstante, elevar el costo de cumplir los pedidos, dejando menos ingresos disponibles para cubrir el servicio del distribuidor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Las Ventas Eléctricas y de Seguridad a Escala Dan Forma a las Prioridades de los DistribuidoresLos suministros eléctricos representaron una participación del 27,08% del tamaño del mercado de distribución industrial en 2026. El segmento de distribución de Soluciones Eléctricas y Electrónicas de WESCO reportó 8,9 mil millones de USD en ventas globales en 2025 en una cartera que incluye equipos y suministros eléctricos. Ese segmento atendió a clientes de construcción, industriales y fabricantes de equipos originales (OEM) en más de 50 países. Atender a compradores de construcción, industriales y OEM da a los distribuidores liderados por el sector eléctrico acceso tanto a proyectos de construcción como a necesidades recurrentes de planta, ampliando la base de clientes que respalda el segmento más grande.
La categoría de suministros de seguridad y EPP es el segmento de más rápido crecimiento, con una CAGR prevista del 9,15% durante 2027-2032. En julio de 2026, Total Safety Supplies & Solutions reportó 13 centros de distribución y más de 850 máquinas expendedoras en las instalaciones de los clientes dentro de su negocio más amplio de adquisición de seguridad, EPP y MRO. Mill Point Capital completó su adquisición de Total Safety Supplies & Solutions, una división de Total Safety U.S. Inc., en julio de 2026. El distribuidor adquirido atendió a grandes usuarios finales y contratistas en los sectores de servicios públicos, transporte y downstream con productos MRO industriales que incluyen seguridad y EPP. Para los proveedores de seguridad, una adquisición puede añadir relaciones establecidas con empresas de servicios públicos y contratistas junto con una oferta MRO más amplia, haciendo del acceso a cuentas una vía de participación en este segmento.

Por Canal de Distribución:
El Servicio en Sucursales y el Surtido en Línea Ofrecen Diferentes RutasLa distribución offline a través de sucursales y ventas internas representó una participación del 70,98% en el mercado de distribución industrial en 2026. Fastenal reportó 1.595 sucursales públicas en 2025. En mayo de 2025, Crawford, un distribuidor eléctrico de Sonepar, abrió una segunda sucursal en Katy, Texas, con un diseño de almacén de mostrador abierto diseñado para permitir recogidas más rápidas y servicio de autoservicio opcional. Juntos, la red de sucursales y el formato orientado a la recogida muestran cómo los distribuidores offline pueden competir en la recolección local de materiales, dando a los puntos de venta físicos un papel incluso cuando los compradores necesitan poca asistencia de ventas.
La categoría de plataformas online y de comercio electrónico es el segmento de más rápido crecimiento, con una CAGR prevista del 7,95% durante 2027-2032. Grainger reportó que Zoro U.S., su distribuidor online que atiende a pequeñas y medianas empresas, aumentó las ventas diarias un 18,4% en el segundo trimestre de 2026 frente al segundo trimestre de 2025. La oferta online de Zoro cubre millones de artículos. Esa combinación da a un amplio surtido una ruta escalable hacia clientes empresariales más pequeños cuyas necesidades pueden abarcar muchas categorías de productos. Un distribuidor online amplio puede, en consecuencia, competir con varios especialistas en productos para los requisitos dentro de la misma cuenta de pequeña empresa.
Por Industria de Usuario Final:
Las Cuentas de Fábrica y la Capacidad Farmacéutica Dan Forma a la DemandaLa manufactura fue el segmento más grande, representando el 35,47% de los ingresos totales del mercado en 2026. Fastenal reportó un crecimiento interanual del 17,2% en las ventas de manufactura por día hábil en EE. UU. en el tercer trimestre de 2026, cuando la manufactura representó el 76,6% de las ventas de la empresa. La empresa atribuyó el crecimiento de su mercado final de manufactura principalmente a la fortaleza entre los clientes de cuentas clave con un gasto gestionado significativo. Para los distribuidores enfocados en fábricas, esto apunta a una oportunidad de desarrollo de cuentas en la gestión de una mayor parte de los requisitos de suministro industrial de los clientes. Una participación más profunda en relaciones de alto gasto puede ampliar los ingresos sin hacer que cada venta adicional dependa de ganar otra cuenta de fábrica.
La categoría de salud y productos farmacéuticos es el segmento de más rápido crecimiento, con una CAGR prevista del 6,45% durante 2027-2032. FUJIFILM Biotechnologies abrió la primera fase de su sitio de fabricación por contrato en Holly Springs, Carolina del Norte, el 24 de septiembre de 2025.[2] La fase proporcionó 8 biorreactores de cultivo de células de mamíferos, cada uno con una capacidad de 20.000 litros, para la fabricación de sustancias farmacéuticas y productos farmacéuticos. Para los distribuidores que atienden a fabricantes farmacéuticos, la capacidad de proceso adicional puede ampliar el entorno operativo que requiere suministros industriales. El mantenimiento y el soporte técnico de esos activos pueden extender la oportunidad comercial más allá de la apertura de la instalación.
Análisis Geográfico
Mercado de Distribución Industrial en Asia-Pacífico
Asia-Pacífico tuvo una participación del 37,3% en el mercado de distribución industrial en 2026 y es la región más grande y de más rápido crecimiento, con una CAGR prevista del 8,1% durante 2027-2032. Los ingresos de RS Group en Asia-Pacífico aumentaron un 5% en términos comparables en el ejercicio fiscal 2025/26, impulsados por el volumen y los precios, excluyendo los efectos de divisas, días de negociación y fusiones y adquisiciones.[3] Con un enfoque digital y de marketing que impulsa el crecimiento de clientes Estándar, el negocio de RS en Asia-Pacífico reportó ganancias comparables del 23% para clientes Estándar y del 5% para clientes Corporativos en el ejercicio fiscal 2025/26. La respuesta desigual entre esos grupos de clientes hace de la ejecución digital dirigida una ruta operativa específica para desarrollar la demanda regional. En Taiwán, parte del Resto de Asia-Pacífico, TOHATSU fabrica algunos componentes industriales y representa otras marcas, vendiendo a través de 5 ubicaciones de ventas y una plataforma de comercio electrónico para componentes industriales y productos MRO de fábrica.
En América del Norte, el negocio de RS Group en EE. UU. y Canadá reportó crecimiento en energía y servicios públicos, instalaciones y logística, y manufactura discreta durante el ejercicio fiscal 2025/26. Una oferta de ventas específica por sector vertical puede, por lo tanto, perseguir varias fuentes de crecimiento de cuentas sin depender de una expansión uniforme en América del Norte. En Europa, el negocio de RS Group en Francia aumentó los ingresos comparables un 6% en el ejercicio fiscal 2025/26 a pesar de un contexto económico débil, al dirigirse a la manufactura de procesos como alimentos y bebidas.
En Colombia, Surtilec distribuye cables especiales y productos de automatización industrial a la industria, proyectos e integradores desde Bogotá, con despacho a nivel nacional. En enero de 2025, TVH abrió su quinta unidad brasileña en Goiânia para suministrar repuestos al por mayor a vendedores y socios en los sectores agrícola, industrial y de construcción. Sonepar Brasil distribuye materiales eléctricos y soluciones relacionadas a clientes industriales, contratistas, electricistas, integradores, técnicos e instaladores en Brasil. En mayo de 2026, Tricon, un distribuidor de plásticos y productos químicos, completó su adquisición total del distribuidor sudafricano West African International a través de su filial sudafricana de propiedad total. En Brasil, la unidad mayorista de TVH suministra a vendedores y socios en los sectores agrícola, industrial y de construcción, mientras que Sonepar Brasil vende a clientes industriales, electricistas, instaladores y contratistas, por lo que cada grupo de compradores se alcanza a través de un conjunto diferente de relaciones con clientes.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los distribuidores industriales que atienden a compradores profesionales de productos cubiertos. El uso por parte del empleador, las verificaciones de los importadores y la documentación de los vendedores de plataformas sitúan el trabajo de cumplimiento en diferentes puntos de la relación de suministro. La columna del Reino Unido cubre el marco de EPP en el lugar de trabajo de Gran Bretaña. La exposición a la política comercial depende, por lo tanto, tanto de la categoría del producto como del papel del participante en la transacción.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | China |
|---|---|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional (OSHA) | Inspección laboral del Ministerio de Trabajo y Empleo, con coordinación nacional de seguridad ocupacional | Ejecutivo de Salud y Seguridad para el EPP en el lugar de trabajo de Gran Bretaña fuera de los sitios nucleares | Administración Estatal para la Regulación del Mercado (SAMR) y departamentos locales de supervisión del mercado |
| Instrumentos clave o dirección | 29 CFR 1910.134; la propuesta del 1 de julio de 2025 eliminaría las evaluaciones médicas para los usuarios obligatorios de respiradores de pieza facial filtrante o respiradores purificadores de aire motorizados de ajuste holgado | Marco de Certificado de Aprobación (CA) de la NR-6; transición de certificación efectiva el 3 de febrero de 2026, para guantes, calzado y calzado para trabajo en líneas energizadas | Reglamento de EPP de Gran Bretaña 2016/425 y Reglamentos de Aplicación de 2018; reconocimiento indefinido del marcado CE junto con el marcado UKCA para EPP calificado | Orden N.° 110 y lista de productos industriales clave, vigente desde el 1 de diciembre de 2026 |
| Efecto comercial | Los empleadores realizan una evaluación médica antes de la prueba de ajuste o el uso obligatorio; las evaluaciones pueden cesar cuando finaliza el uso obligatorio | El EPP listado necesita CA para su venta o uso; para las categorías de transición, los términos de CA existentes se respetan y las renovaciones siguen las nuevas reglas | Los importadores verifican la evaluación de conformidad aplicable, la documentación técnica, el marcado, las declaraciones y los documentos requeridos antes de la entrada al mercado de Gran Bretaña | A partir del 1 de diciembre de 2026, los vendedores de plataformas cubiertos verifican los documentos de conformidad y las licencias, certificados o informes de prueba aplicables, y conservan los registros de compra/venta durante al menos 3 años |
| Atractivo actual de la política | Medio | Medio | Alto | Medio |
| Dirección futura del atractivo de la política | Facilitación | Endurecimiento | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||||
La calificacin Media de EE. UU. refleja los deberes de preparación del comprador, y la Facilitación está condicionada a la adopción de la propuesta limitada sobre respiradores. La calificación Media de Brasil refleja la barrera de entrada al mercado del CA, mientras que el Endurecimiento captura el requisito de certificación en la renovación de aprobaciones bajo la transición especificada de 2026. La calificación Alta del Reino Unido y la perspectiva de Sin cambios se basan en la ruta de marcado CE o UKCA indefinida de Gran Bretaña para EPP calificado junto con sus verificaciones de conformidad de importadores. La calificación Media de China y la perspectiva de Endurecimiento reflejan el alcance de los productos listados y el inicio el 1 de diciembre de 2026 de los deberes de documentación definidos para los vendedores de plataformas cubiertos.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los distribuidores agregan las ofertas de los proveedores, cumplen los pedidos y mantienen el suministro en las instalaciones de los clientes. En 2025, más de 5.000 proveedores principales suministraron a los negocios de Grainger más de 1,5 millones de productos almacenados en centros de distribución y sucursales en todo el mundo. Los ingresos por reventa de productos deben respaldar las capacidades que conectan este surtido con los compradores. Más adelante en la cadena, los programas de inventario gestionado de Fastenal generaron el 44,7% de las ventas de la empresa en 2025 a través de programas que utilizan ubicaciones de almacenamiento escaneadas, contenedores digitales y dispositivos expendedores en las instalaciones de los clientes.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento de proveedores y agregación de surtido | Distribuidores de abastecimiento de línea amplia como W.W. Grainger Inc. | Ingresos por reventa de productos | Coordinación de un gran surtido entre las relaciones con los proveedores | Estandarizar los registros de productos y desarrollar cobertura de proveedores alternativos |
| Almacenamiento en centros de distribución y cumplimiento de pedidos | Operadores de distribución eléctrica como Rexel Group y Sonepar | Ventas de productos respaldadas por capacidad de cumplimiento de pedidos | Capacidad de gestión de pedidos en los nodos de distribución | Automatizar el manejo repetible y reequilibrar las cargas de trabajo |
| Ventas en sucursales y entrega al cliente | Distribuidores eléctricos orientados al cliente como Rexel Group | Ventas de productos en sucursales | Capacidad de servicio local en relación con la demanda de cuentas | Alinear la especialización y el personal de las sucursales con las cuentas atendidas |
| Suministro y reabastecimiento en las instalaciones del cliente | Distribuidores de inventario gestionado como Fastenal Company | Ventas de productos recurrentes a través de inventario gestionado | Señales precisas de consumo en las instalaciones de los clientes | Mantener datos consistentes de escaneo y dispositivos |
| Fuente: Mordor Intelligence | ||||
Rexel operó 1.876 sucursales y 64 centros logísticos en sus actividades en 2025, atendiendo a clientes residenciales, no residenciales e industriales. Sonepar reportó 37 centros de distribución automatizados en operación en todo el mundo en sus resultados de 2025. Estas configuraciones ilustran cómo el cumplimiento central de pedidos y la cobertura local de clientes contribuyen con diferentes capacidades a los ingresos por productos de un distribuidor. Una mayor automatización puede concentrar el manejo repetible en los centros de distribución, aumentando la importancia de conectar esa capacidad de manera efectiva con las relaciones en sucursales y el suministro en las instalaciones de los clientes.
Panorama Competitivo
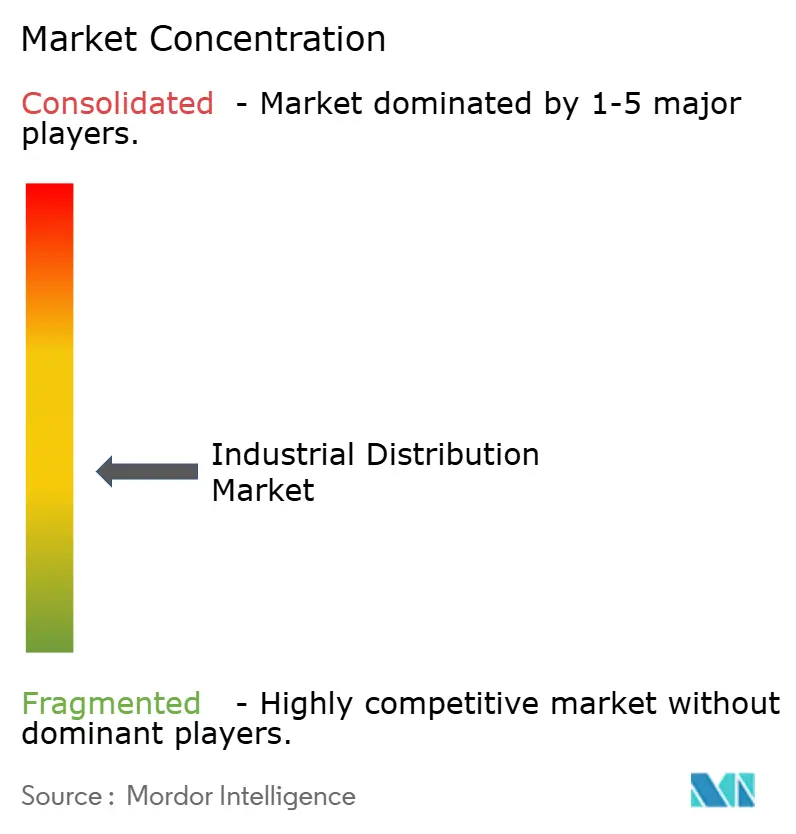
La industria fragmentada incluye al distribuidor MRO de línea amplia W.W. Grainger Inc. y al mayorista de suministros industriales y de construcción Fastenal Company, junto con otros competidores enfocados en requisitos eléctricos y de producción especializada. WESCO International Inc. proporciona distribución B2B y servicios de cadena de suministro, mientras que MSC Industrial Direct Co. Inc. opera a través de MSC Industrial Supply Co., un distribuidor norteamericano de mecanizado y MRO. Rexel Group atiende a clientes residenciales, no residenciales e industriales de gestión de energía a través de distribución multicanal. La apertura por parte de Grainger el 19 de agosto de 2026 de un centro de distribución MRO de 550.000 pies cuadrados en Gresham, Oregón, ilustra cómo los grandes operadores pueden ampliar la capacidad de servicio regional.
La tecnología en las instalaciones del cliente proporciona otra ruta competitiva al conectar al distribuidor más estrechamente con la forma en que los usuarios industriales consumen los suministros. Al 30 de septiembre de 2026, Fastenal tenía 143.878 instalaciones equivalentes a máquinas FASTBin y FASTVend ponderadas basadas en la producción esperada del dispositivo, un aumento del 7,4% interanual. MSC Industrial Supply tenía aproximadamente 30.800 máquinas expendedoras en las instalaciones de los clientes en su trimestre fiscal finalizado el 30 de mayo de 2026, un aumento del 7% interanual, con sistemas que rastrean el uso y ayudan a activar el reabastecimiento. Un competidor que persiga este modelo necesitaría tanto una capacidad de despliegue en las instalaciones del cliente como una oferta de servicio que pueda traducir los datos de uso en un suministro confiable.
El informe ESG de 2025 de Fastenal describe procedimientos de retiro en los que su sistema de punto de venta puede bloquear los productos afectados a nivel corporativo. En su procedimiento de Nivel D iniciado por el proveedor, el proveedor retira el producto y Fastenal comunica los requisitos a los clientes usuarios finales a nivel global. Su procedimiento interno de Nivel C retira el producto de todas las ubicaciones de Fastenal y notifica a los clientes sobre el fallo del producto. A partir del 20 de enero de 2027, las normas de maquinaria de la UE exigirán a los distribuidores de maquinaria cubierta y productos relacionados que proporcionen información de conformidad a solicitud razonada de una autoridad nacional competente y que cooperen, cuando se les solicite, en acciones de eliminación de riesgos. Para los competidores que suministran maquinaria cubierta, igualar el servicio posventa requeriría tanto un registro de conformidad del producto como una forma de transmitir las instrucciones de retiro a los usuarios finales.
Líderes de la Industria de Distribución Industrial
-
W.W. Grainger Inc.
-
Fastenal Company
-
WESCO International Inc.
-
MSC Industrial Direct Co. Inc.
-
Rexel Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Distribución Industrial Empresas cubiertas en este informe
- W.W. Grainger Inc.
- Fastenal Company
- WESCO International Inc.
- MSC Industrial Direct Co. Inc.
- Airgas Inc.
- Motion Industries Inc.
- Winsupply Inc.
- Applied Industrial Technologies Inc.
- DNOW Inc.
- Sonepar USA
- Rexel Group
- Graybar Electric Co.
- HD Supply (The Home Depot Inc.)
- Anixter Inc.
- Ferguson Enterprises Inc.
- Bisco Industries
- Kimball Midwest
- DNOW
- Bunzl PLC
- Lawson Products Inc.
- Endries International
- MonotaRO Co., Ltd. (Japan)
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan cómo los distribuidores eléctricos y de seguridad pueden perseguir requisitos específicos del sector público y necesidades de riesgos laborales. El 10 de abril de 2026, la OSHA actualizó su Programa Nacional de Énfasis relacionado con el calor para centrar las inspecciones y la divulgación en 55 industrias de alto riesgo en entornos interiores y exteriores, con efecto inmediato durante 5 años. Ese enfoque da a los proveedores una razón para involucrar a los empleadores en la idoneidad de los productos de protección para su trabajo. El enfoque de inspección apoya las discusiones de seguridad específicas de tareas, mientras que las solicitudes eléctricas públicas crean una ruta separada a través de una oferta de equipos definida.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Fuentes de alimentación ininterrumpida con instalación | Ofertas con vencimiento el 10 de noviembre de 2026, tras una enmienda del 8 de octubre | Servicio Correccional de Canadá | Combinar una oferta de equipos receptiva con capacidad de instalación | Proporcionar instalación junto con el suministro de equipos | Distribuidores elctricos canadienses como las marcas locales de Sonepar |
| Suministro de transformadores de potencia | Ofertas con vencimiento el 30 de octubre de 2026, tras una enmienda del 5 de octubre | Departamento de Defensa Nacional de Canadá | Evaluar la capacidad de transformadores y preparar una oferta receptiva | Capacidad de abastecimiento específica de transformadores | Distribuidores eléctricos con canales canadienses como las marcas locales de Sonepar |
| Apoyo de suministros de seguridad para trabajos expuestos al calor | Prioridades de inspección de calor revisadas en EE. UU. | Empleadores en industrias interiores y exteriores específicas | Evaluar la idoneidad del EPP específico para tareas y suministrar productos adecuados | Idoneidad del producto de protección dentro de los controles de calor del empleador | Distribuidores de EPP como WESCO International Inc. |
| Fuente: Mordor Intelligence | |||||
Las marcas locales canadienses de Sonepar proporcionan un canal potencial de suministro eléctrico, mientras que la asociación de WESCO con el fabricante de EPP PIP Global Safety establece un papel de distribución de seguridad en América del Norte. La apertura más clara es la adquisición pública eléctrica canadiense, donde las marcas locales de Sonepar en nueve provincias proporcionan un canal de abastecimiento potencial para solicitudes de equipos, incluida una que también requiere instalación de UPS. Combinar el abastecimiento de equipos con un socio de instalación local haría que la oferta combinada de UPS sea ejecutable para los compradores que solicitan tanto suministro como instalación.
Desarrollos recientes de la industria en Mercado de Distribución Industrial
- Sep 2026: Rexel acordó adquirir GCG, un distribuidor especializado estadounidense de cables, conectividad, energía y soluciones de ingeniería para infraestructura crítica. Se esperaba el cierre para finales de 2026, sujeto a aprobaciones regulatorias y condiciones de cierre habituales.
- Ago 2026: W.W. Grainger abrió su Centro de Distribución del Noroeste de 550.000 pies cuadrados en Gresham, Oregón, ampliando su huella de distribución MRO de línea amplia en el Noroeste del Pacífico.
- Jul 2026: Mill Point Capital completó su adquisición de Total Safety Supplies & Solutions, una división de Total Safety U.S. Inc. y un distribuidor de productos MRO industriales que incluyen seguridad y EPP.
Mercado de Distribución Industrial Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de distribución industrial mide el valor anual de las ventas de distribuidores de productos industriales y servicios de distribución co-facturados vendidos por distribuidores de línea completa y especializados a usuarios finales empresariales en todo el mundo a través de operaciones de ventas físicas y canales digitales. Cubre las ventas en categorías de suministros industriales y las industrias de usuarios finales a las que sirven.
Exclusiones del alcance: Las ventas de cadenas de ferreterías minoristas a consumidores, los servicios de mensajería de paquetes, los ingresos de mercados de software puro, los servicios de inventario independientes, el ensamblaje o las reparaciones menores, y las ventas directas del fabricante a usuarios finales empresariales están excluidos.
Descripción General de la Segmentación
- Por Producto
- Suministros Eléctricos
- Sujetadores
- Equipos de HVAC
- Suministros de Seguridad y EPP
- Manejo de Materiales y Embalaje
- Transmisión de Potencia y Rodamientos
- Fluidos Industriales y Lubricantes
- Herramientas e Instrumentos
- Otros Productos
- Por Canal de Distribución
- Fuera de Línea (Sucursal / Ventas Internas)
- Plataformas en Línea / de Comercio Electrónico
- Por Industria de Usuario Final
- Manufactura
- Construcción e Infraestructura
- Energía y Servicios Públicos
- Minería y Metales
- Química y Procesos
- Transporte y Almacenamiento
- Salud y Productos Farmacéuticos
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La serie de Comercio Mayorista Mensual de la Oficina del Censo de EE. UU. proporciona medidas mensuales de ventas, inventario y relación inventario-ventas, mientras que sus tablas del Censo Económico añaden detalles sobre empresas mayoristas, productos y geografía. Las estadísticas estructurales y coyunturales de negocios de Eurostat ayudan a comparar la facturación empresarial y el volumen de ventas, y las cuentas industriales de la Oficina de Análisis Económico de EE. UU. distinguen las ventas o ingresos de la industria del valor añadido. Fuentes públicas como estas series del Censo, las estadísticas empresariales de Eurostat y las cuentas de la BEA ayudan a los analistas a separar la actividad de los distribuidores de las medidas adyacentes de producción, comercio y servicios, y a rastrear las condiciones detrás de las ventas de los distribuidores.
Los informes anuales de las empresas, las presentaciones 10-K y los materiales para inversores pueden aclarar los ingresos de distribución reportados, la combinación de productos, la inversión en canales y la exposición geográfica, mientras que la prensa empresarial y comercial de reputación puede verificar las expansiones materiales, adquisiciones y cambios operativos. Cuando las presentaciones de las empresas separan los ingresos por productos de los servicios adjuntos o los ingresos independientes, esa distinción ayuda a probar el límite de la transacción. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con ejecutivos de distribuidores y líderes comerciales, de categoría, de comercio electrónico, de operaciones de sucursales y de adquisiciones probarían cómo las ventas reportadas se corresponden con las categorías de productos, canales, usuarios finales y regionales, y aclararían los límites de precios, ingresos por servicios y ventas directas. Los cuestionarios estructurados a los gerentes de distribuidores y compradores industriales verificarían los patrones de demanda y compra detrás de los indicadores secundarios. Los detalles contradictorios o faltantes se registrarían por variable, luego se triangularían con las divulgaciones de las empresas y las estadísticas públicas antes de ajustar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | EMEA: 33% |
| Jugadores más pequeños: 25% | Gerentes: 45% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
La estimación global comienza con un modelo de valor de arriba hacia abajo de las ventas de distribuidores a usuarios finales empresariales, medido en USD nominales, y se verifica selectivamente contra las ventas reportadas de distribuidores y el precio de venta promedio muestreado multiplicado por el volumen. La producción industrial, la actividad de construcción e infraestructura, la inversión en servicios públicos, las tendencias de ventas e inventario mayorista y las ventas reportadas por los distribuidores proporcionan los principales indicadores de demanda y actividad. Los precios de los productos y la combinación de categorías ayudan a distinguir el movimiento de precios de la demanda subyacente. El análisis de escenarios lleva estos indicadores a través del período de pronóstico, mientras que los datos de empresas y públicos sobre ventas de productos, canales, usuarios finales y regionales informan las participaciones de los segmentos. Las clasificaciones superpuestas se tratan como vistas separadas del mismo total. Cuando una geografía o categoría carece de una observación directa, el analista utiliza un indicador adyacente documentado y las divulgaciones de las empresas, luego verifica los supuestos de participación y pronóstico resultantes con especialistas en distribuidores y compradores sin presentar el indicador sustituto como datos reportados.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de las empresas, las estadísticas oficiales de comercio y negocios, los indicadores de precios y actividad industrial, y las explicaciones primarias, verificando que describan el mismo año, geografía, base de ventas y límite de transacción. Los grandes cambios, las señales de crecimiento inconsistentes, los cambios de participación inexplicables y las discrepancias entre las ventas reportadas y los indicadores del mercado se revisan a través del rastro de fuentes y los cálculos, con los insumos afectados verificados nuevamente o los encuestados contactados nuevamente cuando la aclaración podría cambiar la estimación. El modelo se actualiza anualmente, se revisa entre ciclos después de cambios materiales en el comercio, la regulación, las cadenas de suministro o los informes de los distribuidores, y se somete a una revisión previa a la entrega.
Tamaño del Mercado de Distribución Industrial de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de distribución industrial mide el valor anual de las ventas de distribuidores de productos industriales y servicios de distribución co-facturados vendidos por distribuidores de línea completa y especializados a usuarios finales empresariales en todo el mundo a través de operaciones de ventas físicas y canales digitales.
Los principales impulsores de las brechas incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. La producción industrial, la actividad de construcción e infraestructura, la inversión en servicios públicos, las tendencias de ventas e inventario mayorista y las ventas reportadas por los distribuidores proporcionan los principales indicadores de demanda y actividad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,36 billones de USD (2027) | |
| Consultora Global A | 7,81 billones de USD (2023) | En su base de 2023, esta estimación está un 16,6% por debajo del valor de este informe para 2027 de 9,36 billones de USD, 4 años después. La estimación se mide en un año de mercado anterior, antes del período posterior de crecimiento de las ventas de distribuidores. |
| Editorial de Investigación Comercial B | 7,03 billones de USD (2024) | En su base de 2024, esta estimación está un 24,9% por debajo del valor de este informe para 2027 de 9,36 billones de USD, 3 años después. La estimación se mide en un año de mercado anterior, antes del período posterior de crecimiento de las ventas de distribuidores. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de las empresas, las estadísticas oficiales de comercio y negocios, los indicadores de precios y actividad industrial, y las explicaciones primarias, verificando que describan el mismo año, geografía, base de ventas y límite de transacción.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de distribución industrial y las perspectivas de crecimiento?
El tamaño se proyecta en 9,36 billones de USD en 2027 y 11,99 billones de USD en 2032, con una CAGR del 5,08% durante 2027-2032.
¿Qué impulsa la demanda a través de los distribuidores industriales?
La automatización y el cumplimiento de pedidos de comercio electrónico respaldan la demanda. MonotaRO amplió la elegibilidad de envío en el mismo día a 42 prefecturas japonesas para pedidos en días laborables realizados antes de las 5 p.m. en 2025.
¿Qué categoría de producto lidera la distribución industrial?
Los suministros eléctricos lideraron con el 27,08% de los ingresos del mercado en 2026. Se prevé que los suministros de seguridad y EPP crezcan a una CAGR del 9,15% durante 2027-2032.
¿Qué empresas son distribuidores industriales prominentes?
Las empresas prominentes incluyen W.W. Grainger Inc., Fastenal Company, WESCO International Inc., MSC Industrial Direct Co. Inc. y Rexel Group.
¿Qué desafío de costos afecta a los distribuidores industriales?
Fastenal reportó que el precio/costo redujo su margen bruto en aproximadamente 30 puntos básicos en el tercer trimestre de 2026, una mejora de aproximadamente 10 puntos básicos respecto al segundo trimestre de 2026.
¿Qué región lidera el crecimiento de la distribución industrial?
Asia-Pacífico tuvo el 37,3% de los ingresos del mercado en 2026 y se prevé que crezca más rápido, con una CAGR del 8,1% durante 2027-2032.