
Tamaño y Cuota del Mercado de Juegos Indie
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.96 % |
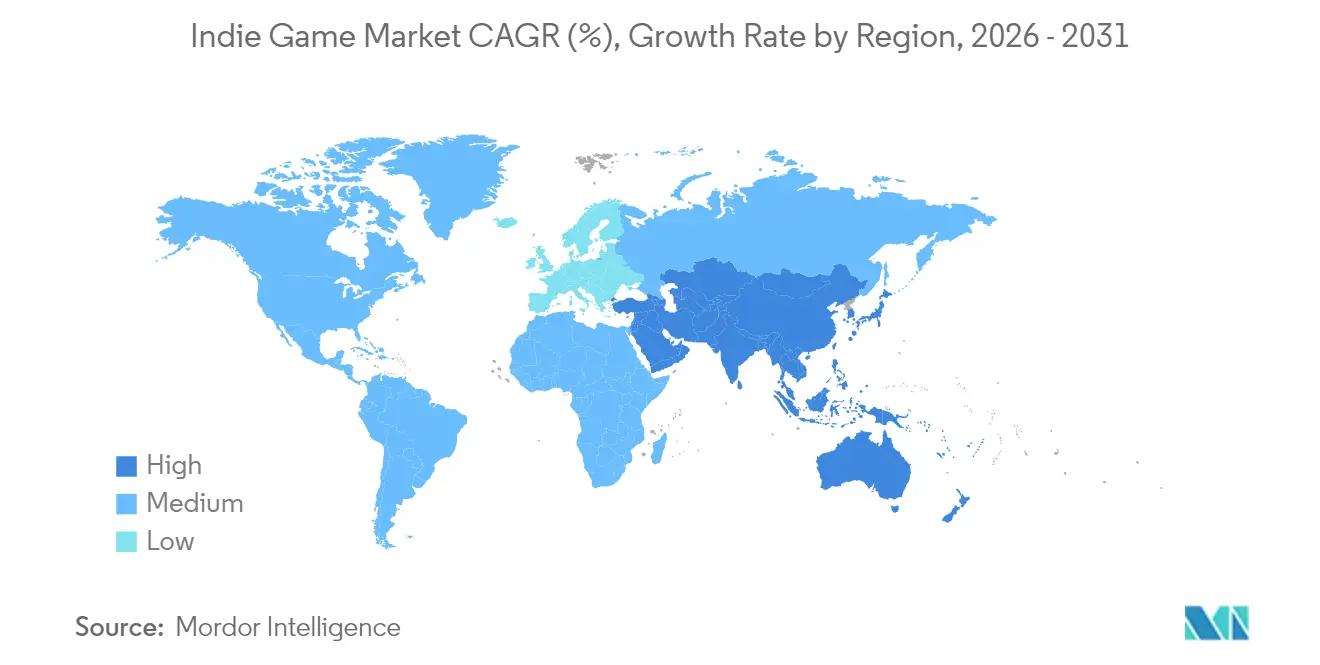
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
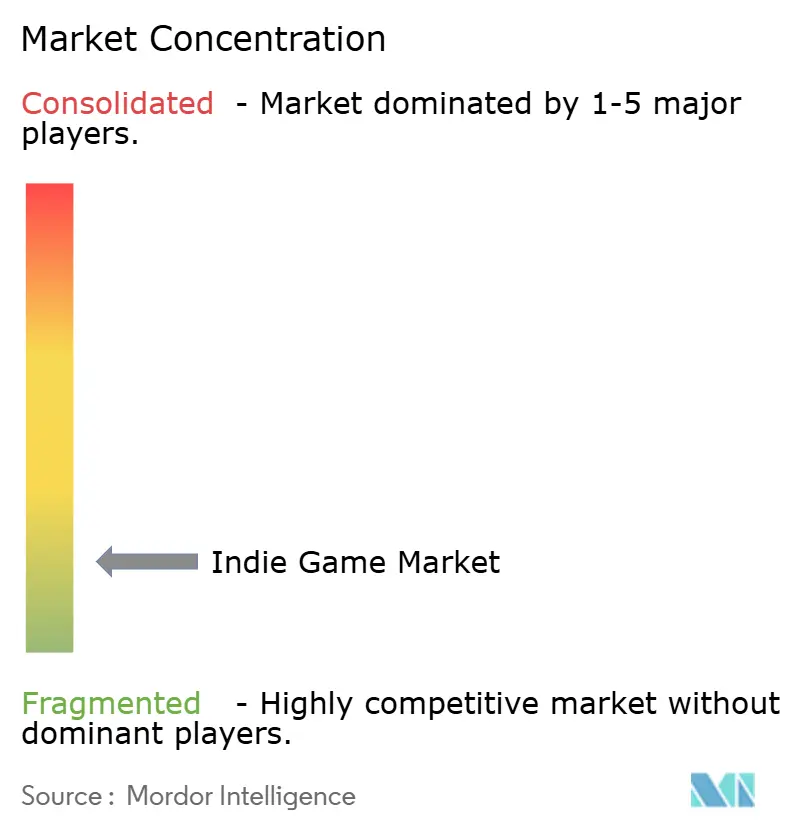
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Juegos Indie por Mordor Intelligence
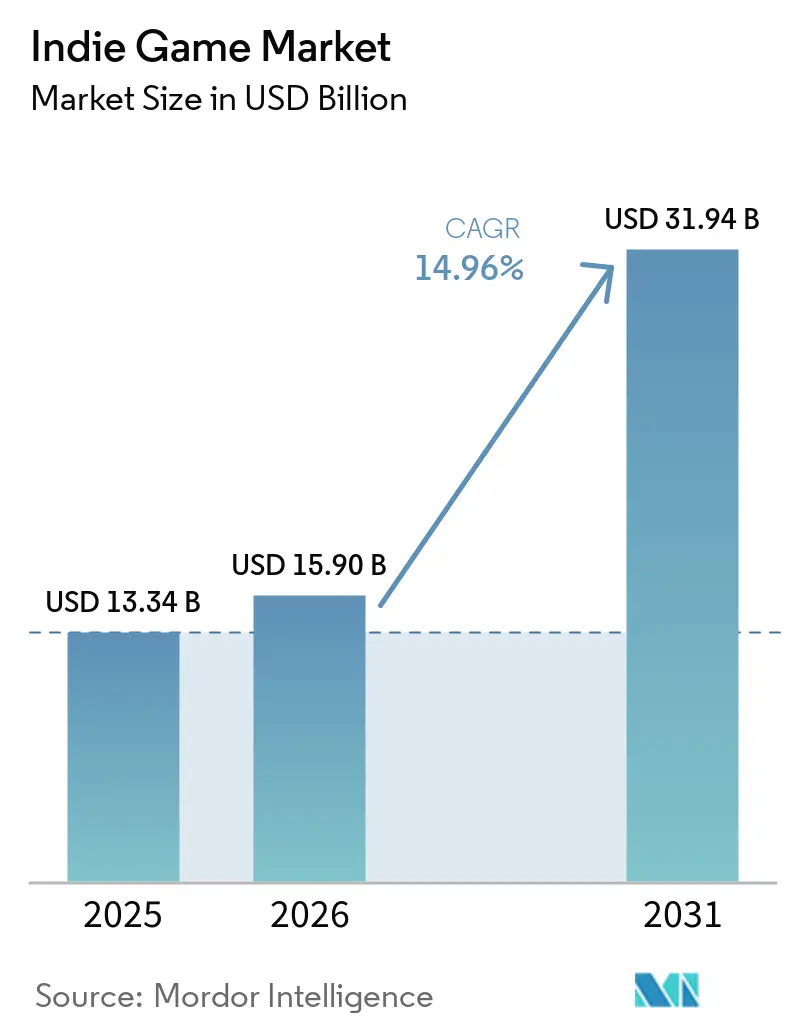
Se espera que el tamaño del Mercado de Videojuegos Indie crezca desde 13,34 mil millones de USD en 2025 hasta 15,90 mil millones de USD en 2026, y se prevé que alcance los 31,94 mil millones de USD en 2031 a una CAGR del 14,96% durante el período 2026-2031.
El auge refleja cómo los motores de bajo coste, los generosos esquemas de publicación de primera parte y las tiendas globales prácticamente sin fricciones están eliminando las barreras estructurales para los estudios pequeños. Las plataformas mviles se han convertido en el principal motor de ingresos, ya que el despliegue del 5G en América Latina y el Sudeste Asiático incorpora nuevos jugadores al ecosistema de pago. Los servicios de suscripción están ganando terreno, aunque las ventas premium de pago único siguen proporcionando un flujo de caja crítico en el primer día que financia la toma de riesgos creativos. El rápido crecimiento del catálogo en Steam y la App Store señala una oferta vibrante, pero la misma abundancia amplifica los desafíos de visibilidad y la inflación de los costes de marketing para los recién llegados.
Conclusiones Clave del Informe
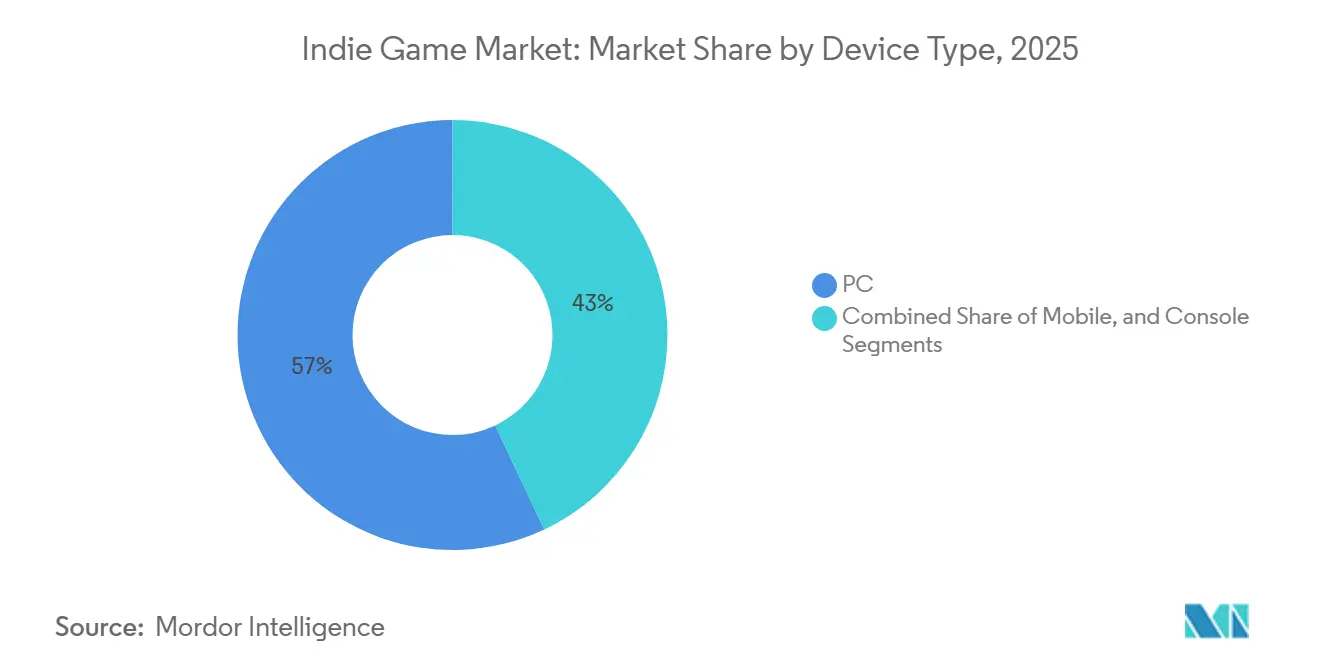
- Por tipo de dispositivo, el segmento de PC acaparó el 57,02% de la cuota de mercado, mientras que el móvil acaparó el 17,83% de la cuota del mercado de videojuegos indie en 2025; se espera que el segmento de PC registre una CAGR del 15,82% hasta 2031, mientras que se espera que la tasa de crecimiento del segmento móvil registre una CAGR del 12,26%.
- Por género de juego, la acción/aventura mantuvo una cuota de ingresos del 32,98% en 2025; los géneros de simulación y mundo abierto avanzan a una CAGR del 15,57%, y se espera que el segmento de juegos de cartas coleccionables y de intercambio registre la CAGR más rápida, del 18,45%.
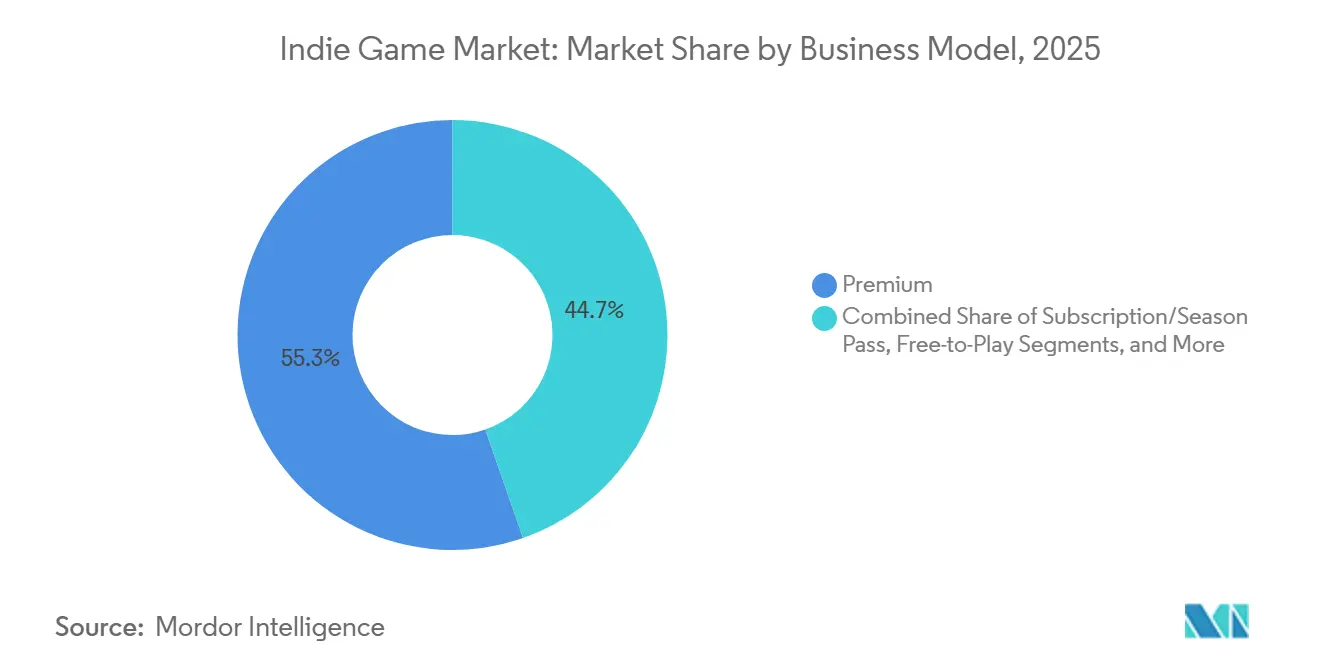
- Por modelo de negocio, los títulos premium retuvieron el 55,32% del tamaño del mercado de videojuegos indie en 2025, mientras que las ofertas de suscripción/pase de temporada crecen a una CAGR del 15,97%, y se espera que el segmento free-to-play registre la CAGR más rápida, del 17,57%.
- Por canal de distribución, las tiendas digitales captaron el 84,61% de los ingresos en 2025 y se espera que registren una CAGR del 15,55% hasta 2031, mientras que las plataformas de publicación de terceros presentan una perspectiva de CAGR del 10,90%.
- Por geografía, América del Norte acaparó la mayor cuota con un 33,42% de participación de mercado, mientras que Asia-Pacífico generó el 30,86% de los ingresos de 2025 y está en camino de crecer un 17,05% anual hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del alcance de las plataformas de distribución digital en Asia | +3.2% | Núcleo APAC, con efecto secundario en MEA | Mediano plazo (2-4 años) |
| Democratización de los motores de juego y herramientas de desarrollo | +2.8% | Global | Largo plazo (≥4 años) |
| Asociaciones de publicación indie basadas en la nube | +2.1% | América del Norte y UE, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Juego móvil habilitado por 5G en LATAM | +1.9% | América Latina, adopción temprana en Brasil y México | Corto plazo (≤2 años) |
| Modelos de financiación colectiva y acceso anticipado | +1.4% | Global, concentrado en América del Norte y UE | Mediano plazo (2-4 años) |
| Programas gubernamentales de financiación indie | +1.1% | América del Norte, países nórdicos, Asia Oriental | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Alcance de las Plataformas de Distribución Digital en Asia
Las mejoras de ancho de banda y los hábitos de uso prioritario del móvil en Asia-Pacífico están ampliando la audiencia indie potencial. La región ya alberga 1.500 millones de jugadores móviles activos, y tiendas alternativas respaldadas por operadores como Gaming Nation de dtac están ganando creadores al aplicar comisiones de ingresos más bajas. [1] La preferencia del 96% por los juegos móviles en Indonesia muestra cómo los mercados emergentes prescinden por completo de las consolas. La facturación directa a través del operador reduce la fricción en los pagos, permitiendo a los estudios independientes monetizar compras impulsivas que los canales dependientes de tarjeta de crédito no captan. Estos factores añaden peso colectivamente a las perspectivas de crecimiento del mercado de juegos indie, ya que la competencia entre tiendas regionales mantiene las comisiones de plataforma bajo presión.
Democratización de los Motores de Juego y Herramientas de Desarrollo
Unity impulsó el 48% de todos los lanzamientos de Steam en 2024, demostrando que los motores fáciles de aprender y libres de regalías acortan el tiempo de comercialización para los equipos pequeños. [2] El conjunto de herramientas fotorrealistas de Unreal Engine también está apareciendo en producciones independientes de mayor fidelidad, mientras que el código abierto Godot ofrece libertad sin regalías. Los editores asistidos por inteligencia artificial comprimen aún más los ciclos de iteración, haciendo que las tareas de narrativa, arte y código sean más accesibles para los creadores sin perfil técnico. La democratización generalizada de las herramientas mantiene alta la diversidad de contribuyentes y alimenta el mercado de juegos indie con nuevos géneros y voces artísticas.
Asociaciones de Publicación Indie Basadas en la Nube
El programa ID@Xbox de Microsoft superó los USD 5.000 millones en pagos a estudios indie, destacando cómo los titulares de plataformas compiten ahora por financiar contenido independiente. La iniciativa Partners de PlayStation ofrece marketing, control de calidad y alcance global sin imponer supervisión creativa, evitando la necesidad de editores tradicionales. Dado que los flujos de trabajo de compilación en la nube comprimen los ciclos de certificación, los equipos pequeños pueden lanzarse en múltiples tiendas de consola simultáneamente, una capacidad antes reservada a presupuestos de tipo AAA. Estos ecosistemas integrados elevan el potencial de ingresos y ayudan a fortalecer el mercado de juegos indie frente a la concentración del riesgo de plataforma.
Juego Móvil Habilitado por 5G que Mejora el Compromiso en LATAM
Brasil y México están desplegando cobertura 5G que permite a los dispositivos de gama media transmitir títulos de alta fidelidad que antes estaban limitados al Wi-Fi. Las mejoras de red desbloquean el multijugador en tiempo real y los juegos en la nube, duplicando las ventanas de tiempo de juego viables y elevando el ingreso medio por usuario de pago. Los primeros participantes pueden construir valor de marca antes de que los gigantes internacionales intensifiquen sus campañas regionales, impulsando los ingresos a largo plazo y la penetración general del mercado de juegos indie en América Latina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Saturación en los principales mercados digitales | -2.4% | Global, más aguda en América del Norte y UE | Corto plazo (≤2 años) |
| Inflación de los costes de visibilidad y adquisición de usuarios | -1.8% | Global, concentrada en mercados maduros | Mediano plazo (2-4 años) |
| Acceso limitado a presupuestos de marketing de tipo AAA | -1.3% | Global | Largo plazo (≥4 años) |
| Infracción de propiedad intelectual y clonación de activos en tiendas móviles | -0.9% | Global, aguda en APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Saturación en los Principales Mercados Digitales (Steam, App Store)
Steam listó más de 14.000 nuevos títulos en 2024, diluyendo la visibilidad en la tienda y reduciendo las tasas de conversión de lista de deseos a venta a 0,125. Los algoritmos recompensan cada vez más el compromiso probado, por lo que los juegos no lanzados libran batallas cuesta arriba contra éxitos consolidados. Los equipos primerizos a menudo desvían recursos escasos al marketing previo al lanzamiento, elevando los costes más allá de niveles sostenibles. El efecto de saturación ralentiza la velocidad de los ingresos, moderando la expansión del mercado de juegos indie a pesar del sólido apetito del consumidor.
Inflación de los Costes de Visibilidad y Adquisición de Usuarios
Las subastas de publicidad digital ahora favorecen a los compradores AAA con grandes presupuestos, duplicando los presupuestos de adquisición de clientes que muchos estudios indie enfrentaban apenas dos años antes. El marketing consume ahora entre el 30% y el 50% del gasto total del proyecto, un salto pronunciado respecto al rango histórico del 10%-20%. Las plataformas sociales limitan el alcance orgánico, obligando a la promoción de pago. Los gastos generales elevados erosionan las perspectivas de equilibrio, limitando el número de nuevos estudios viables y moderando el potencial de crecimiento general del mercado de juegos indie.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
El Dominio del Móvil Impulsa la Estrategia MultiplataformaEl segmento de PC acaparó el 57,02% de la cuota de mercado, mientras que el móvil acaparó el 17,83% de la cuota del mercado de videojuegos indie en 2025. Se prevé que el segmento móvil registre una CAGR del 12,26% hasta 2031. Nintendo Switch sigue siendo un canal secundario lucrativo; el 45% de los hogares posee varias unidades, y la orientación del catlogo hacia el público familiar encaja con la estética indie. El PC sigue siendo el entorno de desarrollo predeterminado porque las tiendas abiertas ofrecen mayores márgenes de ingresos, aunque la feroz competencia reduce las ganancias medias y se espera que registre una CAGR del 15,82% hasta 2031. Los ecosistemas de consola aportan una visibilidad curada, pero conllevan una mayor carga de cumplimiento normativo y colas de certificación más largas.
Los motores multiplataforma permiten ahora el lanzamiento simultáneo en PC, consola y móvil sin triplicar los presupuestos de activos. El juego en la nube sortea las limitaciones de hardware, pero la variabilidad del ancho de banda dificulta su adopción en regiones de menores ingresos. Casos de éxito como "Clair Obscur: Expedition 33", que vendió 1,5 millones de unidades en tres plataformas con un presupuesto inferior a 30 millones de USD, muestran las posibilidades de escala. La paridad multijugador y las funciones de guardado cruzado se han convertido en expectativas básicas de los consumidores, lo que obliga a los equipos a diseñar las funciones de red desde el principio o a enfrentarse a reseñas negativas en las tiendas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Género de Juego:
El Crecimiento de la Simulación Desafía el Dominio de la AcciónLa acción/aventura sigue acaparando el 32,98% de los ingresos de 2025, lo que ilustra la fidelidad de los jugadores a los bucles de juego basados en habilidades e impulsados por la narrativa. Sin embargo, los títulos de simulación y mundo abierto están escalando a una CAGR del 15,57%, lo que refleja las tendencias de creación social y el atractivo económico de los ecosistemas de contenido generado por los usuarios. El liderazgo en cuota del mercado de videojuegos indie podría inclinarse si el crecimiento de la simulación se mantiene más allá de 2027. Los juegos de rol atraen a grupos de alta participación dispuestos a pagar por DLC narrativo, lo que ofrece ingresos de renta estable en lugar de picos de superventas. Los nichos de estrategia y puzles presentan menores costes de producción, lo que permite a los microestudios sobrevivir con ventas absolutas modestas.
Los subgéneros híbridos difuminan los límites, como lo evidencian los éxitos de supervivencia y construcción que fusionan el mundo abierto con la progresión roguelike. Las simulaciones de vida tranquila se hacen eco de los temas de bienestar y escapismo, aprovechando las mecánicas de bajo riesgo para atraer a una demografía más amplia. Los gustos regionales son pronunciados; Asia-Pacífico se inclina por las simulaciones casuales aptas para móvil, mientras que los jugadores occidentales se decantan por experiencias ricas en narrativa. Esta diversidad mantiene alta la experimentación de géneros, reforzando el dinamismo creativo que sustenta la resiliencia del mercado de videojuegos indie.
Por Modelo de Negocio:
Resiliencia del Premium en Medio del Crecimiento de las SuscripcionesEl modelo premium sigue representando el 55,32% de los ingresos de 2025, lo que significa que el tamaño del mercado de videojuegos indie para las ventas anticipadas sigue siendo el pilar dominante. Los formatos de suscripción y pase de temporada están creciendo un 15,97% anual, captando el gasto a largo plazo al ofrecer a los jugadores lanzamientos de contenido constantes. El DLC representa el 77% del gasto continuo dentro del juego frente al 23% de las microtransacciones, lo que confirma que el público indie prefiere las expansiones significativas a los consumibles. El free-to-play sigue siendo arriesgado cuando los costes de adquisición de usuarios superan el valor de vida útil, salvo para los éxitos virales.
La monetización híbrida está ganando adeptos: una ventana de acceso anticipado con descuento financia el desarrollo, seguida de un lanzamiento en versión 1.0 a precio premium y, posteriormente, una cadencia de expansiones de pago. El diseño transparente en torno a alternativas a las cajas de botín anticipa los vientos regulatorios en contra, como la multa de la FTC por COPPA a HoYoverse. Se espera una mayor convergencia a medida que los catálogos de suscripción de las plataformas exijan la inclusión de títulos indie desde el primer día, mientras las tiendas siguen recompensando los lanzamientos premium con posicionamiento en la página principal.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Tiendas Digitales Afrontan la Diversificación de PlataformasLas tiendas digitales controlaron el 84,61% de las ventas de 2025, pero su dominio está cediendo gradualmente a medida que las plataformas de publicación de terceros crecen un 10,90% anual frente a las tiendas digitales, que se espera registren una CAGR del 15,55%. Steam sigue siendo el centro gravitacional de la distribución en PC; más de 500 títulos superaron los 250.000 USD en el primer mes durante 2024. Sin embargo, la visibilidad algorítmica limita el impulso para los recién llegados. Las plataformas regionales en India, el Sudeste Asiático y Oriente Medio negocian menores márgenes de ingresos para atraer contenido, ampliando la combinación de canales del mercado de videojuegos indie.
Los servicios de suscripción como Xbox Game Pass y PlayStation Plus crean otro escaparate donde los títulos indie pueden intercambiar tarifas fijas o bonificaciones de participación en ingresos por flujos de caja predecibles. Las ventas directas al consumidor a través de itch.io o los sitios web de los estudios atraen a comunidades que priorizan el apoyo al creador sobre la comodidad. Los lanzamientos físicos de nicho a través de Limited Run Games monetizan la demanda de coleccionistas, lo que demuestra que los bienes tangibles siguen complementando una pila de ingresos predominantemente digital.
Análisis Geográfico
Mercado de Videojuegos Indie de Asia-Pacífico
Asia-Pacífico capturó una cuota de ingresos del 30,86% del mercado de videojuegos indie en 2025 y avanza a una CAGR del 17,05%. El Ministerio de Cultura de Corea del Sur destinó 5 billones de wones (3,6 mil millones de USD) a las industrias de contenidos, otorgando subvenciones, desgravaciones fiscales y ayudas de marketing en el extranjero que llevan a los títulos indie a festivales internacionales. Los estudios chinos dominan los rankings de juegos móviles más rentables a nivel mundial, proporcionando vías de colaboración y demanda de externalización que financian a los equipos regionales más pequeños. India representa la base de jugadores de más rápido crecimiento, con una previsión de incorporar 250 millones de usuarios para 2030 a medida que aumenta la asequibilidad de los teléfonos inteligentes.
Mercado de Videojuegos Indie de las Américas
América del Norte sigue siendo el epicentro de los lanzamientos indie premium, liderando con una cuota del 33,42% del mercado de videojuegos indie; el elevado poder adquisitivo y la penetración de las consolas respaldan precios de venta medios más altos. Los créditos fiscales de Canadá de hasta el 37,5% de los costes laborales reducen el gasto efectivo para los estudios de Montreal y Vancouver. Estados Unidos alberga las sedes de las plataformas, la financiación de capital riesgo y convenciones a gran escala como la GDC, que actúan como aceleradores para encontrar editor. Las expansiones del 5G en México y Brasil impulsan los ingresos centrados en el móvil, y las soluciones de pago locales fomentan las microtransacciones a escala.
Mercado de Videojuegos Indie de EMEA
Europa se beneficia de una financiación pública coordinada. El sector de videojuegos de Suecia generó 34,6 mil millones de coronas suecas (3,2 mil millones de USD) en 2023, impulsado por marcos fiscales orientados a la exportación. La inyección de 21 millones de USD del Fondo Europeo de Inversiones en Behold Ventures amplía el capital semilla para las startups nórdicas. Alemania, Francia y el Reino Unido anclan grandes comunidades de PC y ecosistemas de esports que proporcionan una demanda constante de títulos indie de estrategia, simulación y narrativa. El clúster MENA-3 (Arabia Saudita, Emiratos Árabes Unidos, Egipto) generó 1,92 mil millones de USD en 2023 y está proyectado para alcanzar 2,65 mil millones de USD en 2027, abriendo un potencial virgen para contenido culturalmente localizado.
Panorama Competitivo
El sector de publicación indie está muy fragmentado: ninguna empresa individual posee más del 5% de los ingresos, lo que subraya un campo de juego fluido donde la especialización en nichos supera a las economías de escala. Devolver Digital registró ingresos de USD 104,8 millones en 2024, un aumento del 13,5%, con el 88% procedente de su catálogo anterior. Team17 registró un crecimiento del 11% hasta GBP 80,6 millones en el primer semestre de 2024, con el 92% procedente de títulos del catálogo. Ambos ilustran un cambio estratégico de la búsqueda de éxitos a la gestión de carteras, asegurando flujos de ingresos recurrentes que amortiguan la volatilidad de los nuevos lanzamientos.
La adopción tecnológica distingue a los editores emergentes. La localización de activos asistida por inteligencia artificial comprime los plazos de lanzamiento; los análisis de marketing predictivo orientan las pujas de adquisición de usuarios. El nivel «Triple-I», estudios independientes que manejan valores de producción de tipo AAA, aprovecha los canales directos al jugador, cuestionando la necesidad de los servicios editoriales tradicionales. La reestructuración de Thunderful Group en 2024 redujo el desarrollo interno para apostar decididamente por la publicación de terceros, señalando una consolidación hacia modelos de servicio escalables.
Los inversores regionales también están interviniendo. El incubador de Krafton financia equipos indie indios con hasta USD 150.000 cada uno, combinando capital con mentoría. Blue Ocean Games creó un fondo de USD 30 millones utilizando un modelo de participación en ingresos SAIL que combina el riesgo conceptual con el potencial alcista. La participación minoritaria de Kwalee en Devolver señala una cobertura intersegmento por parte de editores móviles que buscan exposición en PC y consola. Estos movimientos intensifican la competencia, pero también diversifican las vías de financiación que estimulan el crecimiento del mercado de juegos indie.
Líderes de la Industria de Juegos Indie
-
Supergiant Games, LLC
-
Team Cherry
-
Zachtronics LLC
-
Noodlecake Studios
-
Raw Fury AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Videojuegos Indie Empresas cubiertas en este informe
- Team17 Group PLC
- Devolver Digital Inc.
- Annapurna Interactive
- Thunderful Group AB
- Raw Fury AB
- Supergiant Games LLC
- Klei Entertainment Inc.
- InnerSloth LLC
- Studio MDHR
- Glass Bottom Games
- Larian Studios
- ConcernedApe LLC
- Chucklefish Ltd.
- Coffee Stain Publishing AB
- Humble Games
- TinyBuild Inc.
- Versus Evil LLC
- Playdigious SAS
- Zachtronics LLC
- Team Cherry
- Noodlecake Studios
Desarrollos recientes de la industria en Mercado de Videojuegos Indie
- Junio de 2025: Nintendo lanzó la Switch 2 con una previsión de 13 millones de unidades para 2025 y USD 2.000 millones en gasto en software, ampliando la base potencial indie de la consola.
- Mayo de 2025: Krafton inscribió seis estudios en su segunda edición del Incubador de Juegos de India, ofreciendo hasta USD 150.000 a cada uno.
- Abril de 2025: Blue Ocean Games presentó un fondo de USD 30 millones para respaldar a 100 equipos indie durante tres años.
- Marzo de 2025: El Fondo Europeo de Inversiones comprometió USD 21 millones para el desarrollo de juegos nórdicos a través de Behold Ventures.
Alcance del Informe Global del Mercado de Juegos Indie
Los juegos indie, abreviatura de videojuegos independientes,
son desarrollados por individuos o equipos pequeños. Estos creadores operan de forma independiente de los grandes estudios, tanto en términos financieros como de dirección creativa.
El estudio realiza un seguimiento de los ingresos acumulados a través de la venta de juegos indie por parte de diversos actores en todo el mundo. El estudio también realiza un seguimiento de los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de previsión. El estudio analiza además el impacto general de los efectos posteriores a la COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el dimensionamiento del mercado y las previsiones para los distintos segmentos del mercado.
El mercado de juegos indie está segmentado por tipo de dispositivo (ordenador, móvil y consola), tipo (en línea y sin conexión) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América Latina). Se proporcionan los tamaños y previsiones del mercado en términos de valor (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| PC |
| Móvil |
| Consola |
| Acción / Aventura |
| Juego de Rol (RPG) |
| Simulación y Mundo Abierto |
| Estrategia y Puzle |
| Otros (Novela Visual, Ritmo) |
| Premium (Compra Única) |
| Gratuito (Compras dentro de la Aplicación / Anuncios) |
| Suscripción / Pase de Temporada |
| Financiación Colectiva / Acceso Anticipado |
| Tiendas Digitales (Steam, EGS, Tiendas de Consola) |
| Plataformas de Publicación de Terceros |
| Ediciones Físicas / de Coleccionista |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudí | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Dispositivo | PC | |
| Móvil | ||
| Consola | ||
| Por Género de Juego | Acción / Aventura | |
| Juego de Rol (RPG) | ||
| Simulación y Mundo Abierto | ||
| Estrategia y Puzle | ||
| Otros (Novela Visual, Ritmo) | ||
| Por Modelo de Negocio | Premium (Compra Única) | |
| Gratuito (Compras dentro de la Aplicación / Anuncios) | ||
| Suscripción / Pase de Temporada | ||
| Financiación Colectiva / Acceso Anticipado | ||
| Por Canal de Distribución | Tiendas Digitales (Steam, EGS, Tiendas de Consola) | |
| Plataformas de Publicación de Terceros | ||
| Ediciones Físicas / de Coleccionista | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudí | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de juegos indie?
El mercado de videojuegos indie fue valorado en 13,34 mil millones de USD en 2025, alcanzará los 15,90 mil millones de USD en 2026 y se prevé que llegue a los 31,94 mil millones de USD en 2031 a una CAGR del 14,96% durante el período 2026-2031.
¿Qué segmento de dispositivo lidera los ingresos del mercado de juegos indie?
El segmento de PC contribuyó con el 57,02% de los ingresos de 2025 y se está expandiendo a una CAGR del 15,82% hasta 2031.
¿Qué importancia tienen los modelos de suscripción para los juegos indie?
La monetización mediante suscripción y pase de temporada es un modelo en crecimiento con una CAGR del 15,97%, aunque las ventas premium siguen generando el 55,32% de los ingresos.
¿Qué región ofrece el crecimiento más rápido para los desarrolladores indie?
América del Norte lidera con una cuota de ingresos del 33,42%, mientras que se espera que Asia-Pacífico tenga la CAGR más rápida con una perspectiva del 17,05% hasta 2031, impulsada por la financiación gubernamental y la infraestructura móvil.
¿Cuáles son los principales desafíos que enfrentan los estudios indie?
La saturación de las tiendas y el aumento de los costes de adquisición de usuarios dificultan la visibilidad, recortando los presupuestos de marketing y alargando el tiempo hasta alcanzar el equilibrio.
¿Qué tan fragmentado está el panorama competitivo?
Ningún editor individual posee más del 5% de los ingresos, lo que otorga al mercado una puntuación de concentración baja de 2 y amplio margen para nuevos entrantes.