
Tamaño y Cuota del Mercado de MMORPG Gaming
Análisis del Mercado de MMORPG Gaming por Mordor Intelligence
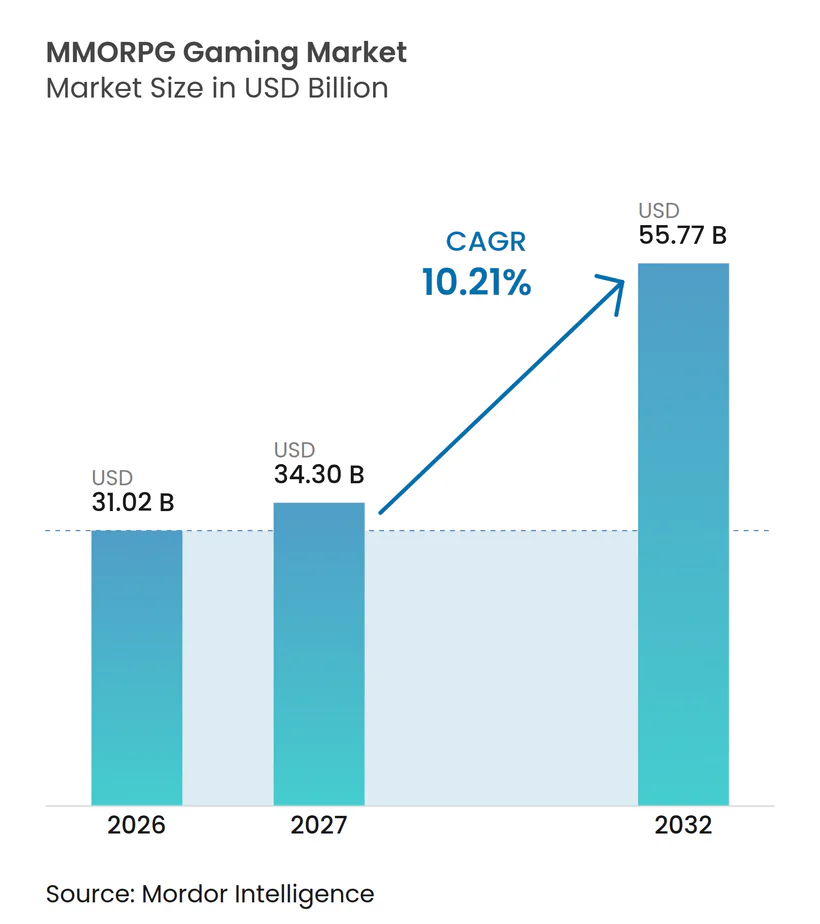
Se proyecta que el tamaño del mercado de videojuegos MMORPG se expanda desde 31,02 mil millones de USD en 2026 y 34,3 mil millones de USD en 2027 hasta 55,77 mil millones de USD en 2032, registrando un CAGR del 10,21% entre 2027 y 2032.
La mejora del acceso a internet en Indonesia y la disponibilidad de juegos para móviles amplían la audiencia potencial, mientras que los servicios multiplataforma preservan la continuidad entre dispositivos. Los editores renuevan franquicias conocidas y ofrecen contenido de temporada opcional para dar a las audiencias más razones para participar y pagar. La ventaja comercial proviene de extender la vida útil de un mundo mientras se ofrecen compras diferenciadas dentro de él. Los compromisos de producción de contenido y el fraude pueden, no obstante, acortar el período en que los editores recuperan su inversión en cada mundo. La expansión depende, por tanto, de convertir un acceso más amplio en participación de pago recurrente sin permitir que los costes del servicio o las economías de juego perturbadas absorban los ingresos adicionales.
Conclusiones Clave del Informe
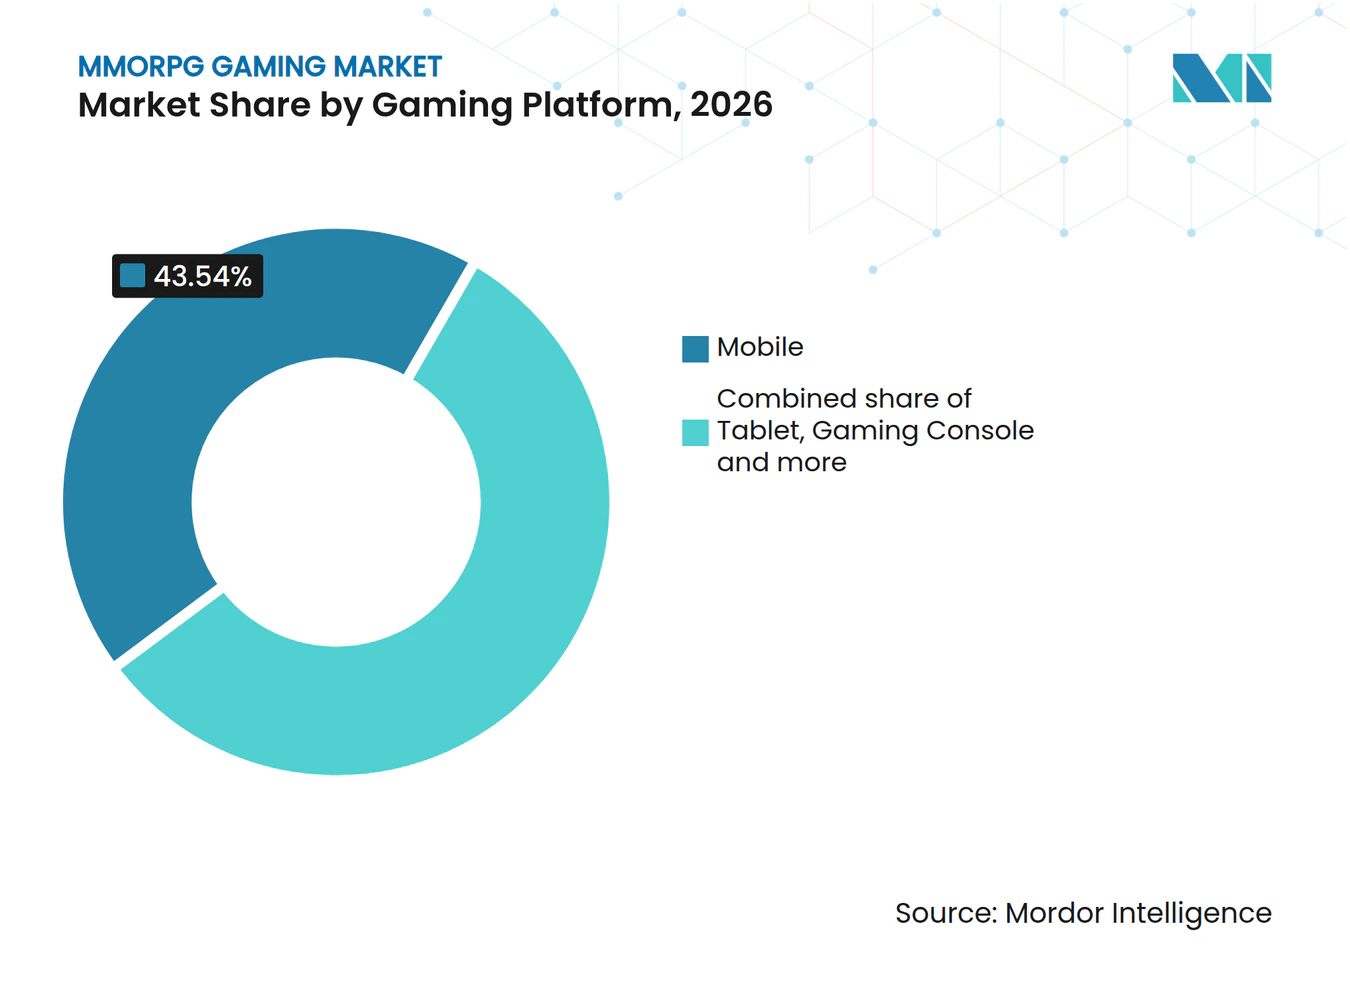
- Por plataforma de juego, el móvil lideró con una participación del 43,54% en el mercado de videojuegos MMORPG en 2026 y se prevé que crezca más rápido, con un CAGR del 10,86% entre 2027 y 2032.
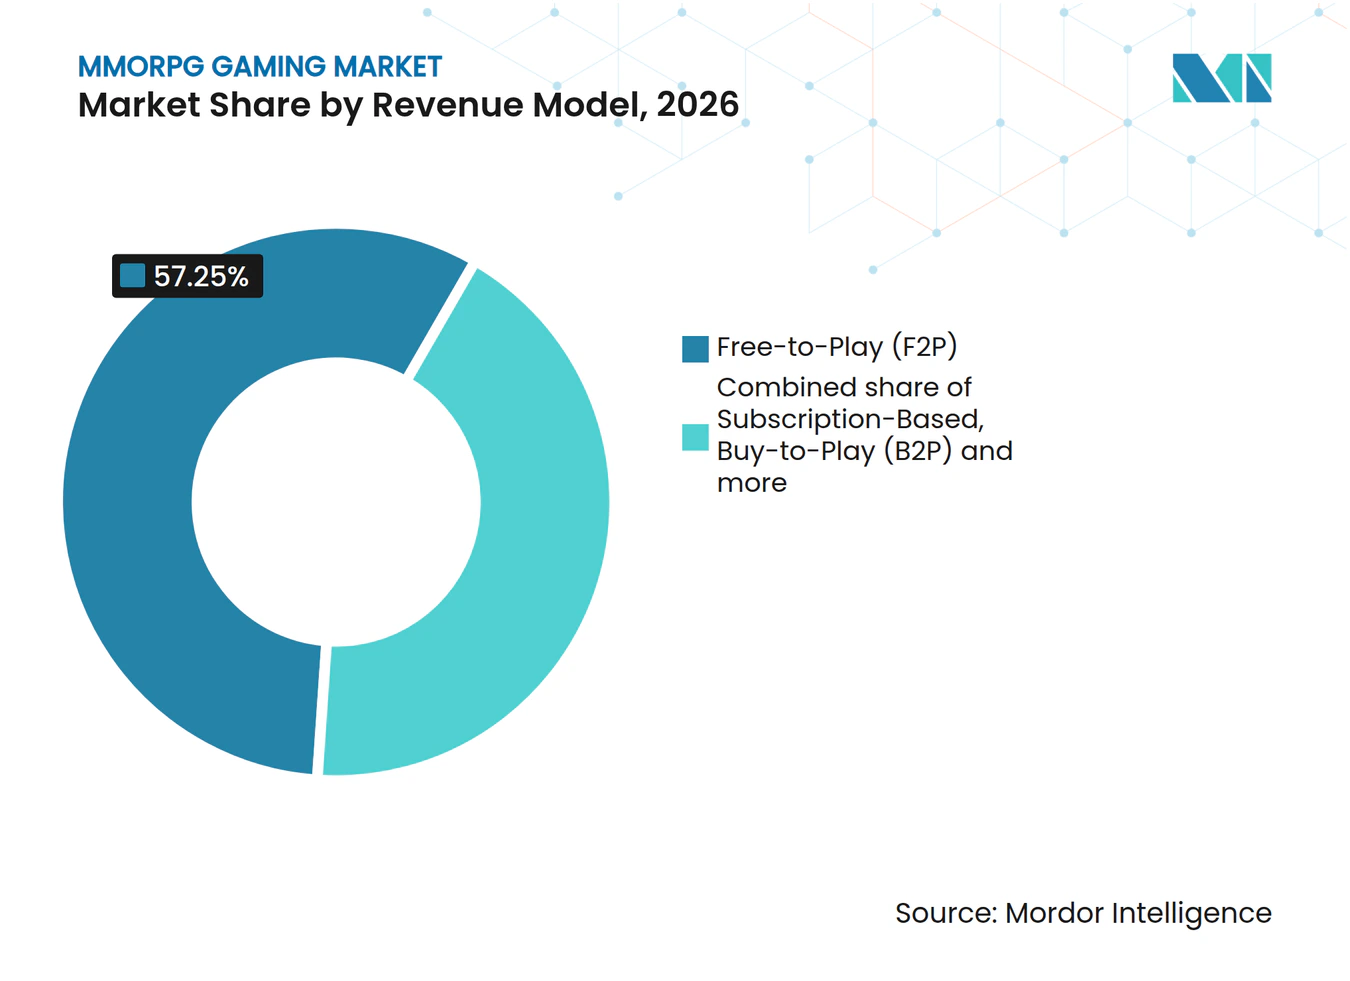
- Dentro de los modelos de ingresos, los juegos gratuitos (F2P) lideraron con una participación del 57,25% del tamaño del mercado de videojuegos MMORPG en 2026, mientras que se proyecta que el segmento híbrido y de pase de temporada crezca más rápido, con un CAGR del 11% entre 2027 y 2032.
- Entre los tipos de juego, los juegos de parque temático / basados en misiones lideraron con una participación del 41,24% en 2026, y se proyecta que los juegos centrados en JcJ crezcan más rápido, con un CAGR del 10,4% entre 2027 y 2032.
- Por grupo de edad, los jugadores de entre 18 y 34 años tuvieron la mayor participación con un 48,04% en 2026, mientras que se prevé que los menores de 18 años crezcan más rápido, con un CAGR del 10,8% entre 2027 y 2032.
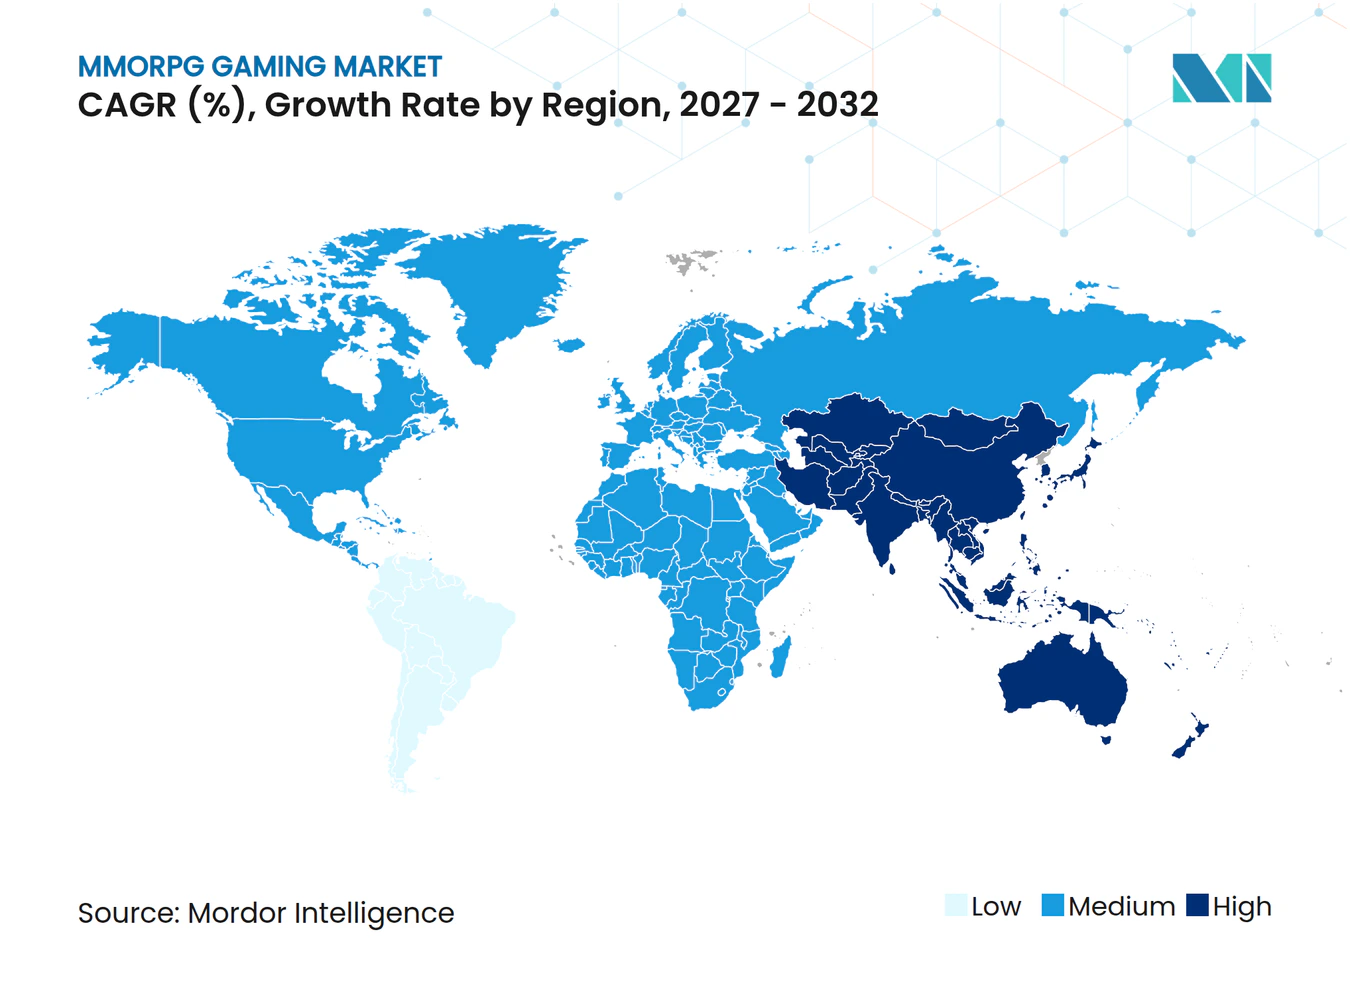
- Por geografías, América del Norte lideró con una participación del 39,09% en 2026, mientras que se proyecta que Asia Pacífico crezca más rápido, con un CAGR del 10,6% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida penetración de teléfonos inteligentes e internet en mercados emergentes | +4.5% | Indonesia, Tailandia, Filipinas, Malasia y Singapur | Mediano plazo (2-4 años) |
| Avances tecnológicos en juegos en la nube y 5G | +1.2% | América del Norte, Europa y Brasil | Mediano plazo (2-4 años) |
| Éxito de la monetización dentro del juego y las microtransacciones | +4.2% | América del Norte, Europa y Asia Pacífico | Corto plazo (≤ 2 años) |
| Juego multiplataforma y conectividad social | +3.1% | América del Norte, Europa, Brasil y Australia | Corto plazo (≤ 2 años) |
| Economías virtuales de propiedad del jugador basadas en blockchain | +0.3% | América del Norte y América Latina | Mediano plazo (2-4 años) |
| Programas de desarrollo de deportes electrónicos liderados por el gobierno | +0.2% | América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida penetración de teléfonos inteligentes e internet en mercados emergentes
La expansión de internet puede generar demanda de MMORPG cuando los jugadores recién conectados tienen disponible un servicio de juego comercial en su territorio. La asociación de proveedores de servicios de internet de Indonesia, APJII, informó que la penetración de internet aumentó del 79,5% en 2024 al 81,72% en 2026.[1] NCV Games lanzó Lineage2M para móvil y PC en Indonesia, Tailandia, Filipinas, Malasia y Singapur el 20 de mayo de 2025. NCSOFT Corporation desarrolló el juego y VNGGames fue su socio regional. Una población conectada en expansión ofrece a los editores un grupo más amplio al que dirigirse, mientras que los lanzamientos regionales proporcionan mundos reales a los que esos usuarios pueden acceder. La cobertura territorial de lanzamiento importa tanto como la penetración agregada de internet, porque un jugador recién conectado se convierte en cliente solo donde un editor ha lanzado el juego.
Avances tecnológicos en juegos en la nube y 5G
La transmisión en la nube puede ampliar el acceso a los MMORPG cuando los requisitos de instalación local restringen los dispositivos que un jugador puede utilizar. En marzo de 2025, WEMADE Next acordó con NVIDIA llevar MIR5, un MMORPG de PC de mundo abierto entonces en desarrollo, a GeForce NOW.[2] WEMADE Next es una filial de WEMADE, mientras que NVIDIA proporciona la plataforma de transmisión. El acuerdo también contempló marketing conjunto, incluida publicidad y promociones con recompensas, conectando la cooperación en distribución con los esfuerzos por llegar a jugadores de todo el mundo. En virtud de ese acuerdo, la transmisión ampliaría el acceso potencial a jugadores cuyos dispositivos no pueden instalar el MMORPG de PC, convirtiendo el servicio de NVIDIA en la vía de entrada en lugar de la instalación local.
Éxito de la monetización dentro del juego y las microtransacciones
La monetización dentro del juego amplía los ingresos del MMORPG al dar a los operadores más decisiones sobre contenido de pago dentro de un único mundo persistente. Para un servicio gratuito, las palancas comerciales son la fracción de jugadores que pagan, la frecuencia con que compran y el valor de cada transacción. Una audiencia no pagadora más amplia crea clientes potenciales, pero no genera ingresos contabilizados del juego hasta que se produce una compra. Los editores pueden, por tanto, desarrollar ofertas para distintos niveles de compromiso manteniendo a los jugadores juntos en el mismo mundo de juego. La oportunidad es más sólida cuando el contenido de pago adicional crea un motivo para volver a comprar sin hacer que la participación social dependa de que todos los jugadores adquieran el mismo paquete.
Juego multiplataforma y conectividad social
Los mundos compartidos se vuelven más accesibles comercialmente cuando cambiar de dispositivo o servidor no implica abandonar las conexiones sociales establecidas. Sandbox Interactive lanzó Albion Online en Xbox Series X|S el 21 de abril de 2026, extendiendo el juego en servidor compartido a Xbox, PC y móvil.[3] Los jugadores existentes podían pasarse a la consola sin perder el progreso de su personaje. Por separado, Silkroad Origin Mobile añadió grupos entre servidores en septiembre de 2025, permitiendo a jugadores de distintos servidores agruparse al entrar en un mapa entre servidores. Estos cambios abordan obstáculos distintos: uno preserva el acceso entre dispositivos y el otro amplía el grupo de posibles compañeros de equipo. Los editores pueden, por tanto, construir oportunidades de contenido de pago en torno a relaciones continuas, convirtiendo la continuidad social en una capacidad del producto en lugar de exigir que todos los jugadores utilicen la misma vía de acceso.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costes de desarrollo y mantenimiento | -1.6% | América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Fraude en línea, piratería de cuentas y uso de bots | -0.9% | Japón y Taiwán | Corto plazo (≤ 2 años) |
| Escrutinio regulatorio sobre cajas de botín y monetización | -0.6% | Corea del Sur y países de la Unión Europea | Corto plazo (≤ 2 años) |
| Rechazo al consumo energético de los servidores siempre activos | -0.2% | Estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costes de desarrollo y mantenimiento
La producción de contenido se convierte en una restricción de la demanda cuando el coste de reponer un mundo en línea supera su vida útil de juego. En 2026, el veterano de los MMO Raph Koster describió una zona estática ilustrativa que requería un gasto de millones de USD y 9 meses de producción. Los jugadores podían consumir ese contenido en 3 meses en su ejemplo, un tercio de los 9 meses que llevó construirlo. Para un estudio que considera un MMORPG con mucho contenido, el obstáculo comercial es, por tanto, financiar adiciones repetidas en lugar de simplemente completar el mundo inicial. Recuperar millones de dólares en 3 meses de juego, frente a 9 meses de producción, concentra 3 veces más coste en cada mes de consumo.
Fraude en línea, piratería de cuentas y uso de bots
El fraude y el uso de bots pueden debilitar tanto los ingresos realizados como la base de jugadores que sustenta el gasto futuro en contenido. En su declaración fiscal de 2025, Gravity informó de usuarios que adquirían dinero o artículos del juego mediante teléfonos móviles clonados y revendían la propiedad obtenida ilegalmente. La empresa vinculó esa actividad a una diferencia entre las ventas totales y los ingresos reales de los juegos para móvil. También informó de programas de ejecución automática que acumulaban puntos en juegos en línea y para móvil, lo que provocaba que otros jugadores abandonaran y acortaba el ciclo de vida de los juegos afectados. Para los operadores de MMORPG, la integridad de los pagos y un mundo poblado representan, en consecuencia, exposiciones comerciales distintas. Una vida útil del servicio más corta puede reducir el tiempo disponible para recuperar la inversión en contenido, incluso cuando las transacciones registradas sugieren un negocio mayor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma de Juego:
La Distribución Móvil Amplía el Alcance de las FranquiciasEl móvil fue el segmento más grande, con una participación del 43,54% de los ingresos del mercado en 2026, y es el segmento de mayor crecimiento, con un CAGR proyectado del 10,86% entre 2027 y 2032. Gravity lanzó Ragnarok M: Classic, un MMORPG para móvil y PC, en Corea el 16 de julio de 2026. El lanzamiento ofrece a los jugadores un punto de entrada móvil a la franquicia junto con el acceso en PC, de modo que el móvil se sitúa dentro del alcance inicial de la franquicia en lugar de ser la edición de escritorio la única vía de acceso al mundo.
El crecimiento previsto del móvil sigue a un período de contracción en el gasto reciente. El análisis de Naavik sobre datos de Sensor Tower encontró que los ingresos mundiales de MMORPG para móvil cayeron un 27% interanual en enero-septiembre de 2026, excluyendo los ingresos directos al consumidor, Android en China y publicidad. Convertir el acceso en gasto es, por tanto, la tarea comercial para los lanzamientos en móvil, incluso cuando las franquicias establecidas proporcionan el punto de entrada. El lanzamiento de Palia en consola de videojuegos llegó a PlayStation 5 y Xbox Series X|S el 13 de mayo de 2025, con juego cruzado y progresión cruzada que conecta PC, Nintendo Switch, PlayStation 5 y Xbox Series X|S. El segmento de consolas de videojuegos ofrece, por tanto, una vía adicional de acceso a un mundo compartido preservando la progresión en los dispositivos compatibles.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Ingresos:
La Entrada Gratuita y las Ofertas de Temporada Abordan Distintos Niveles de CompromisoLos juegos gratuitos (F2P) representaron una participación del 57,25% del tamaño del mercado de videojuegos MMORPG en 2026. Kakao Games informó de más de 20 millones de descargas acumuladas de Odin: Valhalla Rising hasta el 29 de mayo de 2025, tras sus lanzamientos en Corea e internacionalmente. Para el segmento más grande, el alcance a nivel de título ilustra cuántos contactos iniciales pueden acumularse antes de que el editor convierta la entrada gratuita en participación continua. El acceso gratuito desplaza el recurso comercial escaso desde la primera descarga hacia una relación de juego continua, porque una descarga por sí sola no constituye un pago contabilizado.
El segmento híbrido y de pase de temporada es el segmento de mayor crecimiento, con un CAGR proyectado del 11% entre 2027 y 2032. ZeniMax Online Studios LLC lanzó la Temporada Uno de The Elder Scrolls Online el 8 de julio de 2026, con opciones gratuitas y de pago premium opcionales del Tomo de Tamriel. La temporada estaba programada hasta el 21 de octubre de 2026, en PC/Mac, Xbox y PlayStation. Las opciones gratuitas y premium permiten al operador ofrecer una compra adicional dentro de un ciclo de contenido de temporada compartido. Eso le da al pase una ventana comercial definida, haciendo que el momento de una oferta premium forme parte de su valor mientras se preserva el carácter opcional del pago.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Juego:
El Alcance de las Misiones y la Competición Recurrente Configuran el CompromisoEl segmento de parque temático / basado en misiones representó una participación del 41,24% en el mercado de videojuegos MMORPG en 2026. Square Enix Ltd. informó de más de 30 millones de cuentas registradas en total para FINAL FANTASY XIV Online el 24 de julio de 2025, ilustrando el alcance acumulado de un título basado en misiones. Para los operadores del segmento más grande, esa audiencia acumulada crea una distinción comercial entre atraer un nuevo registro y dar a un registrante anterior otra razón para participar. Un mundo narrativo reconocible puede apoyar la segunda decisión a través de contenido de historia adicional, convirtiendo la participación renovada en una oportunidad junto con la captación de jugadores completamente nuevos.
Los juegos centrados en JcJ son el segmento de mayor crecimiento, con un CAGR proyectado del 10,4% entre 2027 y 2032. Los jugadores de THRONE AND LIBERTY registraron más de 300 millones de muertes en JcJ durante el primer año tras su lanzamiento global el 1 de octubre de 2024 fuera de Corea del Sur. NCSOFT añadió un campo de batalla el 6 de abril de 2026, donde hasta 24 jugadores compiten por 7 puntos de control. Esto combina un historial medido de actividad competitiva con una mayor inversión en encuentros de equipo, ofreciendo a los editores una propuesta de compromiso centrada en competiciones recurrentes. El argumento de ingresos para los juegos centrados en JcJ descansa, por tanto, en lo que los jugadores compran en torno a cada competición más que en la competición en sí.
Por Grupo de Edad:
Alcance de Adultos Jóvenes y Decisiones de Compra DiferenciadasLos jugadores de entre 18 y 34 años fueron el segmento más grande, con una participación del 48,04% en 2026. Una encuesta en línea a 539 jugadores vietnamitas de MMORPG realizada entre diciembre de 2024 y febrero de 2025 encontró que el 75,2% de los encuestados tenía entre 18 y 34 años. El muestreo por conveniencia y bola de nieve llegó a jugadores de las regiones Norte, Centro y Sur de Vietnam. En toda la muestra, 323 encuestados, el 59,9%, declararon haber comprado previamente bienes virtuales. Los encuestados restantes no habían comprado bienes virtuales, por lo que conseguir una primera compra es una tarea comercial diferente a vender más contenido a jugadores que ya gastan.
Los jugadores menores de 18 años forman el segmento de mayor crecimiento, con un CAGR proyectado del 10,8% entre 2027 y 2032. Un servicio para jugadores más jóvenes puede separar la progresión y la participación social de la autorización de compras de contenido opcional. Esa separación permite un diseño en el que el jugador selecciona la experiencia mientras un padre o tutor controla un pago adicional. Las distinciones claras entre la participación gratuita y las adiciones de pago pueden dar al adulto una opción de compra definida mientras se le ofrece al jugador una experiencia de juego coherente. La oportunidad de ingresos depende, por tanto, de una propuesta de compra que pueda obtener autorización de forma independiente a las funciones que mantienen al jugador más joven comprometido.
Análisis Geográfico
Mercado de Videojuegos MMORPG en América del Norte
América del Norte representó una participación del 39,09% del tamaño del mercado de videojuegos MMORPG en 2026, convirtiéndola en la geografía más grande. Los consumidores de Estados Unidos gastaron 52,4 mil millones de USD en contenido de videojuegos en 2025, estableciendo una economía de contenido de pago circundante sustancial. Netmarble incluyó América del Norte en su lanzamiento del 22 de octubre de 2025 de RAVEN2, un MMORPG de fantasía oscura disponible tanto en móvil como en PC. Con esa base de gasto ya establecida, un lanzamiento como RAVEN2 compite por la asignación entre mundos persistentes individuales, y añade una opción de fantasía oscura adicional para los jugadores regionales.
Mercado de Videojuegos MMORPG en Asia Pacífico
Asia Pacífico es la geografía de mayor crecimiento, con un CAGR proyectado del 10,6% entre 2027 y 2032. GRAVITY Interactive, Inc. lanzó el MMORPG para móvil Ragnarok M: Classic en el Sudeste Asiático el 14 de febrero de 2025. El juego era una versión renovada de Ragnarok M: Eternal Love, convirtiendo el lanzamiento en un ejemplo de actualización de una franquicia existente para una audiencia regional. Ese enfoque ofrece a los editores una forma de desarrollar la demanda a través de una propuesta de servicio renovada en lugar de depender exclusivamente de propiedad intelectual desconocida. Dado que el lanzamiento fue un servicio para móvil, su alcance en el Sudeste Asiático depende del acceso a teléfonos inteligentes, lo que vincula la franquicia renovada a la audiencia móvil de la región.
En América del Sur, Gravity lanzó Ragnarok Online América Latina de forma gratuita el 28 de mayo de 2025, sirviendo directamente a casi 20 países latinoamericanos en portugués, español e inglés, con pre-registrantes brasileños. Su filial de propiedad total en Hong Kong, GRAVITY Game Vision, Ltd., lanzó el MMORPG para móvil y PC Ragnarok Origin Classic en Chile, Colombia y Perú el 23 de julio de 2026. En Europa, Ragnarok X: Next Generation llegó a Portugal, España e Irlanda el 8 de mayo de 2025, y luego a Francia, Italia y Alemania a través de Gravity Game Hub, de propiedad total de Gravity, el 14 de enero de 2026. En Oriente Medio y África, ese lanzamiento para móvil y PC llegó a Oriente Medio, Egipto y Argelia, con el juego compatible con 10 idiomas, incluido el árabe. La distribución móvil utiliza Google Play, Apple App Store, Huawei App Gallery y Xiaomi GetApps, mientras que el acceso en PC utiliza el sitio web oficial y Steam, convirtiendo la cobertura de tiendas en otro compromiso operativo.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un operador de MMORPG que presta servicio a niños o adolescentes. Sus normas afectan a distintas partes del servicio, incluidos el permiso de datos personales, el diseño de artículos de pago, los tiempos de juego permitidos y la protección frente a contenidos perjudiciales. Dependiendo de su audiencia y modelo de artículos de pago, un operador internacional puede necesitar varios diseños de acceso y monetización específicos por país.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China |
|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | ANPD para la administración del ECA Digital pertinente | Autoridades estatales de medios de comunicación alemanas | Administración Nacional de Prensa y Publicaciones |
| Instrumentos clave o dirección | Regla COPPA enmendada para servicios dirigidos a niños u operadores con conocimiento real de recopilación de información personal de menores de 13 años | ECA Digital para juegos dirigidos a niños y adolescentes o a los que probablemente accedan, según la clasificación por edades | Marco de protección juvenil JMStV para medios electrónicos | Aviso de registro de nombre real y antiadicción a los juegos en línea de la NPPA |
| Efecto comercial | Consentimiento parental verificable antes de recopilar, usar o divulgar información personal de menores cubiertos | Cajas de botín prohibidas para las audiencias de juegos cubiertas | Supervisión de protección juvenil de las ofertas de internet cubiertas | Menores limitados a una hora de 8 p.m. a 9 p.m. los viernes, sábados, domingos y festivos; registro de nombre real e inicio de sesión para todos los usuarios |
| Atractivo actual de la política | Medio | Bajo | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Estados Unidos apoya la continuidad tras el principal plazo de cumplimiento del marco de consentimiento enmendado en abril de 2026, con requisitos de permiso definidos que sustentan su calificación Media. Brasil combina su prohibición de cajas de botín para la audiencia cubierta con la adaptación programada de la ANPD hasta noviembre de 2026 y las regulaciones de aplicación actualizadas de ese mes, lo que respalda un atractivo Bajo y un Endurecimiento. Las restrictivas ventanas de acceso para menores de China y las verificaciones de identidad universales respaldan un atractivo Bajo, con continuidad basada en el aviso operativo que mantiene esas condiciones de servicio. El JMStV de Alemania, en vigor desde el 1 de diciembre de 2025, respalda un atractivo Medio, con Endurecimiento que refleja la propuesta de la Unión Europea de septiembre de 2026 para protecciones de juegos en línea para menores, pendiente de acuerdo legislativo con aplicación propuesta 6 meses después de la entrada en vigor.
Etapas de la Cadena de Valor
La cadena de valor que se presenta a continuación compara la creación y publicación de juegos, la distribución digital y la infraestructura que sustenta un mundo en vivo. Square Enix desarrolla y publica FINAL FANTASY XIV Online, cuyas ediciones fuera de la Prueba Gratuita requieren una suscripción de pago activa. En este modelo operativo, los pagos de acceso del editor coexisten con capacidades separadas de tienda e infraestructura, situando distintos mecanismos de ingresos en torno al mismo tipo de servicio en línea.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Creación de juegos y publicación con acceso de pago | Desarrolladores y editores integrados como Square Enix | Suscripciones de acceso de pago fuera de la Prueba Gratuita | Tiempo de desarrollo hasta la generación de ingresos | Alinear los hitos de contenido con la activación del acceso de pago |
| Distribución a través de tienda digital | Operadores de tiendas digitales como Valve a través de Steam | Tarifas de incorporación de nuevas aplicaciones con recuperación condicional basada en ingresos | Dependencia de los términos de acceso específicos de la plataforma | Desarrollar rutas de distribución alternativas |
| Infraestructura del mundo en vivo | Proveedores de infraestructura en la nube como Amazon Web Services | Cargos por servicios en la nube basados en el uso | Continuidad del servicio del mundo persistente | Probar la recuperación del servicio y preservar copias de seguridad del estado del juego |
| Fuente: Mordor Intelligence | ||||
Para las nuevas aplicaciones, Valve cobra una tarifa de Steam Direct de 100 USD, recuperable en un pago posterior tras al menos 1.000 USD en ingresos brutos ajustados de la Tienda Steam o compras dentro de la aplicación. Eso crea un pago de entrada y un punto de recuperación condicional, distinto de los ingresos de acceso continuos disponibles para un editor de suscripción. Cuando un editor utiliza infraestructura externa, la interrupción del acceso al mundo puede poner en riesgo sus ingresos por suscripción aunque el servicio técnico sea suministrado por terceros.
Panorama Competitivo
Concentración del Mercado
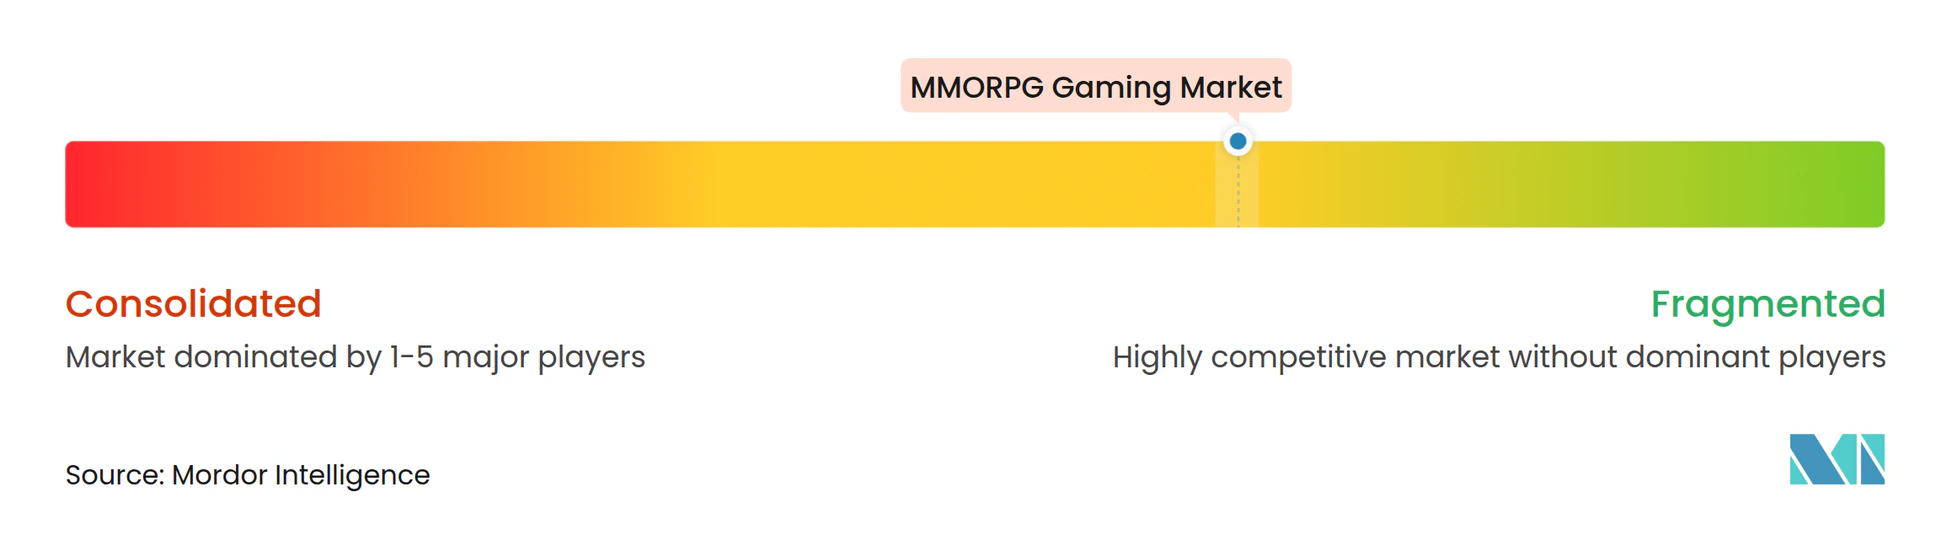
Activision Blizzard Inc., adquirida por Microsoft el 13 de octubre de 2023, publica la franquicia World of Warcraft. En febrero de 2026, Microsoft describió casi 40 estudios en Xbox, Bethesda, Activision Blizzard y King, situando esa franquicia dentro de una organización editorial más amplia. Electronic Arts Inc. y Ubisoft Entertainment SA también son actores importantes, junto con Nexon Co., Ltd., editor de MABINOGI MOBILE, y Tencent Holdings Ltd. La operación de Broadsword de Star Wars: The Old Republic añade un rol de operador separado a esta estructura de grupo editorial. Un competidor de World of Warcraft o Mabinogi se enfrenta, por tanto, a una propuesta de franquicia además de a una organización editorial, haciendo que el atractivo del mundo individual sea distinto de la escala que lo respalda.
Blizzard Entertainment lanzó la expansión World of Warcraft: Midnight a nivel mundial el 2 de marzo de 2026. Nexon lanzó MABINOGI MOBILE, desarrollado por devCAT Studio, para PC y móvil en Corea del Sur en marzo de 2025, y sus resultados del cuarto trimestre de 2025 describieron el juego como una contribución significativa a la franquicia Mabinogi. La expansión y el título más reciente de la franquicia ilustran distintas formas de vender una mayor participación en una familia de juegos establecida. El informe de Nexon muestra a un titular que amplía una franquicia a través de un nuevo punto de entrada, mientras que la expansión de Blizzard añade contenido para los jugadores ya presentes en el mundo.
Broadsword amplió los Encuentros Dinámicos a planetas adicionales en Star Wars: The Old Republic con la Actualización de Juego 7.7 en la primavera de 2025. El juego es uno de los MMORPG que Electronic Arts enumera, mientras que Broadsword opera y amplía el mundo existente. La Actualización de Juego 7.7 muestra a un operador que amplía un mundo de larga trayectoria con nueva actividad en lugar de pedir a los jugadores que pasen a un título sucesor. La Ley de Promoción de la Industria del Juego de Corea del Sur, en vigor el 23 de octubre de 2025, exige a los productores, distribuidores y proveedores de productos de juego cubiertos que divulguen los tipos de artículos probabilísticos y las probabilidades de suministro de cada juego, en su sitio web y en publicidad. Para las ofertas cubiertas, la competencia en contenido de pago debe, por tanto, acomodar probabilidades de suministro visibles junto con el atractivo de los artículos.
Líderes de la Industria de MMORPG Gaming
-
Activision Blizzard Inc.
-
Electronic Arts Inc.
-
Ubisoft Entertainment SA
-
Nexon Co., Ltd.
-
Tencent Holdings Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MMORPG Gaming Empresas cubiertas en este informe
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Ubisoft Entertainment SA
- NCSOFT Corporation
- Tencent Holdings Ltd.
- NetEase Inc.
- Amazon Games LLC
- Nexon Co., Ltd.
- Jagex Ltd.
- Daybreak Game Company LLC
- Fenris Creations UK Ltd.
- Giant Network Group Co., Ltd.
- Gravity Co., Ltd.
- Square Enix Holdings Co., Ltd.
- Pearl Abyss Corp.
- Kakao Games Corp.
- ZeniMax Online Studios LLC
- Smilegate, Inc., Megaport Branch
- Gamigo AG
- Perfect World Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades que se presentan a continuación comparan el nuevo acceso a plataformas, la reactivación liderada por expansiones y las propuestas renovadas de franquicias de PC como vías hacia un mayor gasto en MMORPG. Cada vía aborda una decisión diferente del jugador, desde probar una franquicia conocida en consola hasta regresar para otro ciclo de contenido. La reactivación liderada por expansiones puede aprovechar el conocimiento previo del jugador sobre la franquicia, mientras que una primera entrada en consola también debe hacer accesibles los sistemas del mundo en otro dispositivo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Acceso en consola para una franquicia de PC establecida | Guild Wars 3 anunciado en junio de 2026 para lanzamiento global en PC, Steam y PlayStation 5, con la primera beta programada para otoño de 2027 | Jugadores de MMORPG en PlayStation 5 y seguidores de Guild Wars | Desarrollar una incorporación en consola que presente los sistemas de la franquicia sin asumir familiaridad con PC | Ofrecer una experiencia lista para consola más allá de la primera beta | El desarrollador ArenaNet y el editor NCSOFT |
| Conversión de jugadores que regresan liderada por expansiones | Square Enix anunció Evercold, la sexta expansión de FINAL FANTASY XIV Online, para su lanzamiento en enero de 2027 | Jugadores actuales y que regresan de FINAL FANTASY XIV | Combinar el acceso a la expansión con una progresión clara para quienes regresan y orientación sobre el contenido | Convertir una compra de contenido en participación de pago sostenida | Square Enix |
| Participación renovada en franquicia heredada en PC | Kakao Games anunció que XL Games estaba desarrollando ArcheAge S: Strait of Freedom para un lanzamiento global objetivo en el segundo trimestre de 2027 centrado en Steam | Jugadores de MMORPG en PC interesados en la franquicia ArcheAge | Hacer que la propuesta de franquicia renovada sea lo suficientemente específica como para justificar otro compromiso | Ofrecer un juego diferenciado dentro del calendario objetivo | El editor Kakao Games y el desarrollador XL Games |
| Fuente: Mordor Intelligence | |||||
La apertura con fecha más próxima es una propuesta enfocada en jugadores que regresan, construida en torno a la próxima expansión de un juego establecido. Ese enfoque puede conectar una compra de contenido definida con la participación renovada sin requerir que el jugador adopte una franquicia desconocida. El lanzamiento programado de Evercold en enero de 2027 precede al objetivo del segundo trimestre de 2027 de ArcheAge S y a la beta de otoño de 2027 de Guild Wars 3, ofreciendo a los jugadores actuales de FINAL FANTASY XIV la ventana de expansión definida más temprana.
Desarrollos recientes de la industria en Mercado de MMORPG Gaming
- Oct 2026: NCSOFT lanzó el MMORPG para PC AION 2 a nivel mundial a través de Steam y PURPLE el 5 de octubre.
- Jul 2026: Gravity lanzó Ragnarok M: Classic, un MMORPG para móvil y PC, en Corea el 16 de julio.
- Jul 2026: ZeniMax Online Studios LLC lanzó la Temporada Uno de The Elder Scrolls Online el 8 de julio, con opciones gratuitas y de pago premium opcionales del Tomo de Tamriel hasta el 21 de octubre.
Mercado de MMORPG Gaming Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de videojuegos MMORPG mide el gasto anual de los jugadores en todo el mundo en el acceso y el contenido de pago de los juegos de rol multijugador masivos en línea. Los ingresos procedentes de compras de juegos, suscripciones y gasto dentro del juego se clasifican por plataforma de juego, modelo de ingresos, tipo de juego, grupo de edad del jugador y región.
Exclusiones del alcance: Se excluyen los juegos de rol sin conexión, los títulos exclusivamente de un jugador de rol, los títulos MMO sin rol donde la progresión de rol no es un bucle central, y los dispositivos de juego y el acceso a red o nube vendidos por separado de un juego.
Descripción General de la Segmentación
- Por Plataforma de Juego
- Móvil
- Tableta
- Consola de Juegos
- PC
- Por Modelo de Ingresos
- Gratuito (Free-to-Play, F2P)
- Basado en Suscripción
- Compra Única (Buy-to-Play, B2P)
- Híbrido y Pase de Temporada
- Por Tipo de Juego
- Sandbox / Mundo Abierto
- Temático / Basado en Misiones
- Centrado en JcJ
- Centrado en JcE
- Por Grupo de Edad
- Menores de 18 Años
- De 18 a 34 Años
- De 35 a 49 Años
- 50 Años o Más
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- México
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública, como los informes de Datos Esenciales de la Asociación de Software de Entretenimiento, los comunicados de conectividad de APJII de Indonesia, el análisis de la OCDE sobre mundos virtuales y las divulgaciones de editores como el anuncio de MIR5 de WEMADE y NVIDIA, ayuda a establecer el alcance de los jugadores, las categorías de gasto en contenido, las condiciones de acceso y los cambios de plataforma. Estas fuentes se utilizan para enmarcar los impulsores del mercado y proporcionar contexto para las suposiciones de plataforma, edad, monetización y regionales, mientras que el comunicado de gasto de 2025 de la Asociación de Software de Entretenimiento ayuda a distinguir las compras de contenido de juegos del hardware y los accesorios.
Los informes anuales de las empresas y los materiales para inversores pueden aclarar el reconocimiento de compras de juegos, suscripciones y artículos virtuales, mientras que la cobertura de prensa de reputación puede corroborar el momento del lanzamiento y los desarrollos del mercado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas con líderes comerciales de editores y desarrolladores, especialistas en operaciones en vivo y monetización, gestores de plataformas y distribución, y profesionales regionales de la industria pueden comprobar cómo el gasto declarado de los jugadores se corresponde con las compras específicas de MMORPG. Una encuesta consistente puede verificar las participaciones de plataforma y modelo de ingresos, la combinación regional, los patrones de edad de los jugadores y los supuestos utilizados para separar el contenido del juego del hardware o los servicios de acceso. Los analistas reconcilian las diferencias con la información publicada por las empresas y las señales del mercado, documentan las brechas no resueltas y triangulan las estimaciones antes de incorporar los hallazgos respaldados al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo comienza de arriba hacia abajo con el gasto global de los jugadores en acceso y contenido de pago de MMORPG, luego asigna el total entre plataforma, modelo de ingresos, tipo de juego, grupo de edad y región utilizando las clasificaciones de transacciones del límite del mercado. Una regresión multivariante puede relacionar los ingresos con las audiencias de pago activas, el alcance móvil y de banda ancha, la intensidad del contenido de pago y la adopción de suscripciones o pases de temporada, mientras que los archivos de las empresas y los indicadores de gasto público ayudan a establecer y verificar los datos de entrada. Las participaciones de los segmentos se construyen a partir de la evidencia de cada clasificación y se reconcilian para que cada conjunto de categorías sume el total del mercado, y las previsiones de valor utilizan las tendencias de ingresos respaldadas, con análisis de escenarios para cambios inciertos en conectividad, monetización y acceso multiplataforma. Las verificaciones ascendentes selectivas pueden comparar los ingresos de títulos o editores muestreados con la exposición declarada a MMORPG, y probar los supuestos de canal o regionales frente a las divulgaciones públicas de las empresas. Cuando los ingresos a nivel de título o las divisiones regionales no están disponibles, los analistas utilizan medidas divulgadas comparables y rangos documentados, retienen la brecha para revisión y evitan extrapolar un único título a todo el mercado. Los expertos primarios pueden revisar la lógica y la dirección de las previsiones a nivel de variable, señalar datos de entrada implausibles e identificar cambios de mercado faltantes para una verificación adicional.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los editores, la evidencia de gasto de los jugadores, las señales de las plataformas y el modelo de mercado, y luego verifican que los indicadores independientes respaldan la misma dirección. Investigan movimientos inusuales, reconcilian diferencias de moneda y período, y revisan fórmulas, enlaces de fuentes y totales de segmentos a través de múltiples revisiones de analistas antes de la aprobación. Una varianza material inexplicada o un supuesto operativo modificado desencadena la verificación de fuentes y, cuando corresponde, el recontacto con los encuestados. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado y se somete a una revisión previa a la entrega.
Estimación del Mercado de Videojuegos MMORPG de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos de entrada utilizados para modelar la demanda. El mercado global de videojuegos MMORPG mide el gasto anual de los jugadores en todo el mundo en el acceso y el contenido de pago de los juegos de rol multijugador masivos en línea.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante puede relacionar los ingresos con las audiencias de pago activas, el alcance móvil y de banda ancha, la intensidad del contenido de pago y la adopción de suscripciones o pases de temporada, mientras que los archivos de las empresas y los indicadores de gasto público ayudan a establecer y verificar los datos de entrada.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 34,3 mil millones de USD (2027) | |
| Consultora Global A | 14,1 mil millones de USD (2025) | En su base de 2025, esta estimación está un 58,9% por debajo del valor de este informe para 2027 de 34,3 mil millones de USD, 2 años después. Su previsión publicada utiliza una trayectoria de crecimiento más lenta, lo que puede contribuir a una comparación inferior en años posteriores. |
| Consultora Global B | 15 mil millones de USD (2025) | En su base de 2025, esta estimación está un 56,3% por debajo del valor de este informe para 2027 de 34,3 mil millones de USD, 2 años después. Su previsión publicada utiliza una trayectoria de crecimiento más lenta, lo que puede contribuir a una comparación inferior en años posteriores. |
Para Mordor Intelligence, investigan movimientos inusuales, reconcilian diferencias de moneda y período, y revisan fórmulas, enlaces de fuentes y totales de segmentos a través de múltiples revisiones de analistas antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de videojuegos MMORPG y su tasa de crecimiento?
Se proyecta que el tamaño aumente de 34,3 mil millones de USD en 2027 a 55,77 mil millones de USD en 2032, con un CAGR del 10,21% entre 2027 y 2032.
¿Qué impulsa la demanda de juegos de rol multijugador masivos en línea?
El mayor acceso a internet en Indonesia y los servicios multiplataforma, como Albion Online de Sandbox Interactive, amplían la base potencial de jugadores.
¿Qué plataforma de juego lidera el gasto en MMORPG?
El móvil tuvo la mayor participación con un 43,54% en 2026.
¿Qué empresas son los principales competidores en MMORPG?
Los actores principales incluyen Activision Blizzard Inc., Electronic Arts Inc., Ubisoft Entertainment SA, Nexon Co., Ltd. y Tencent Holdings Ltd.
¿Cuál es un desafío importante para los operadores de MMORPG?
La producción de contenido puede llevar más tiempo que el período en que los jugadores lo consumen. En una ilustración de 2026, Raph Koster describió 9 meses de producción de una zona estática frente a 3 meses de consumo por parte de los jugadores.
¿Qué regiones lideran el gasto y el crecimiento en MMORPG?
América del Norte tuvo una participación del 39,09% en 2026, y se prevé que Asia Pacífico crezca más rápido con un CAGR del 10,6% entre 2027 y 2032.