
Tamaño y Cuota del Mercado de Juegos de Acción en Línea
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
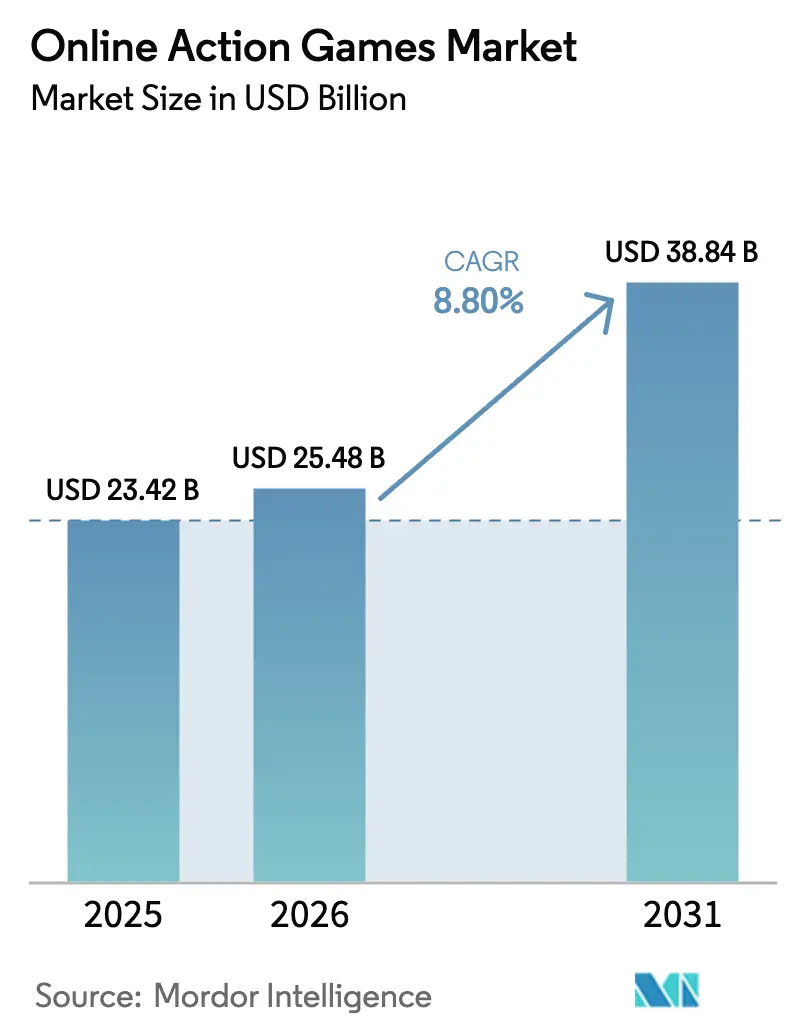
| Tamaño del Mercado (2026) | 25.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 38.84 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.80 % |
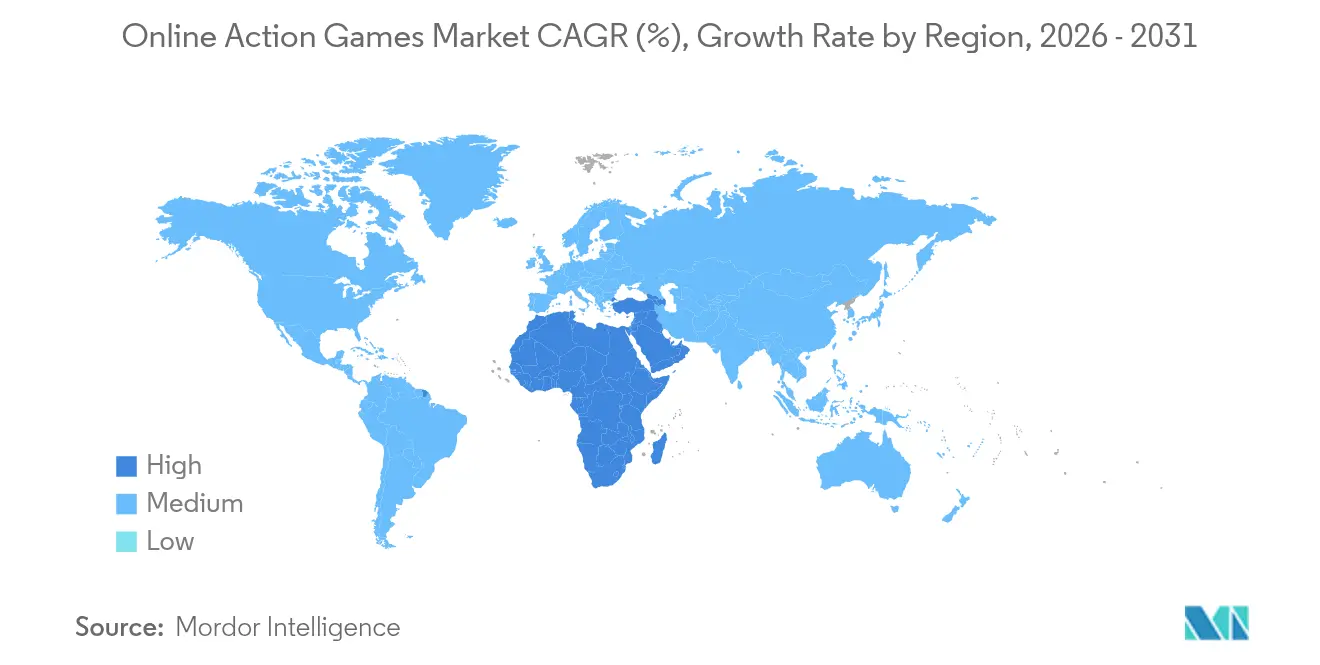
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia |
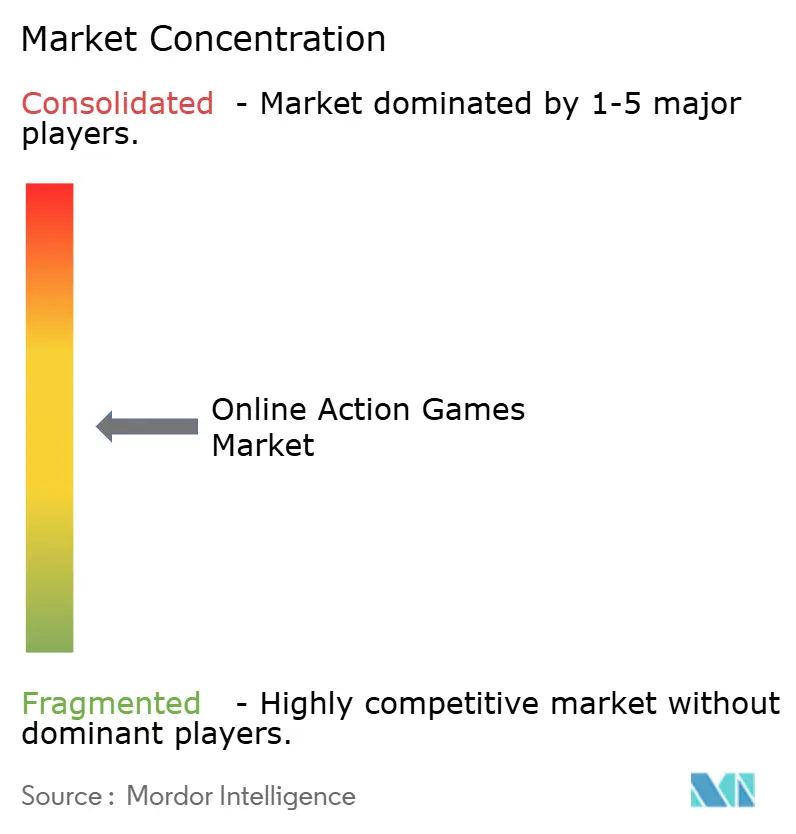
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Juegos de Acción en Línea por Mordor Intelligence
El tamaño del Mercado de Juegos de Acción en Línea en 2026 se estima en 25,48 mil millones de USD, creciendo desde el valor de 2025 de 23,42 mil millones de USD, con proyecciones para 2031 que muestran 38,84 mil millones de USD, creciendo a una CAGR del 8,80% durante 2026-2031.
El tamaño del Mercado de Juegos de Acción en Línea se estima en 23,42 mil millones de USD en 2025, y se espera que alcance los 38,60 mil millones de USD en 2030, a una CAGR del 8,95% durante el período de previsión (2025-2030). La adopción de dispositivos 5G en Asia-Pacífico (APAC) y en Oriente Medio y Norte de África (MENA) está reduciendo la latencia mediana en multijugador por debajo de los 40 ms, impulsando sesiones de juego más largas y una mayor conversión a compras dentro del juego.[1]Ericsson, "Elevando el 5G con conectividad diferenciada," ericsson.com Los motores multiplataforma como Unreal y Unity están comprimiendo los calendarios de adaptación, permitiendo a los editores lanzar versiones del primer día para consola, PC y móvil con un único flujo de trabajo de recursos artísticos.[2]Epic Games, "Desarrollo de Juegos Multiplataforma en Unreal Engine," unrealengine.com Las alianzas de transmisión en la nube con operadoras de telecomunicaciones y fabricantes de televisores inteligentes están ampliando el acceso en mercados con ancho de banda limitado, un cambio que ya es visible en Brasil, India y Nigeria.[3]Xbox Wire, "Xbox Gaming llega a Amazon Fire TV: Juega Más Juegos, Sin Necesidad de Consola," news.xbox.com Mientras tanto, la escalada de los premios de los esports en el subgénero de shooters está amplificando el interés de los espectadores y canalizando nuevo gasto publicitario hacia los ecosistemas de shooters en primera persona y de héroes. En materia de monetización, las operaciones impulsadas por IA generativa respaldan eventos personalizados y escaparates dinámicos, elevando el ingreso promedio por usuario (ARPU) en los mercados de primer nivel.
Conclusiones Clave del Informe
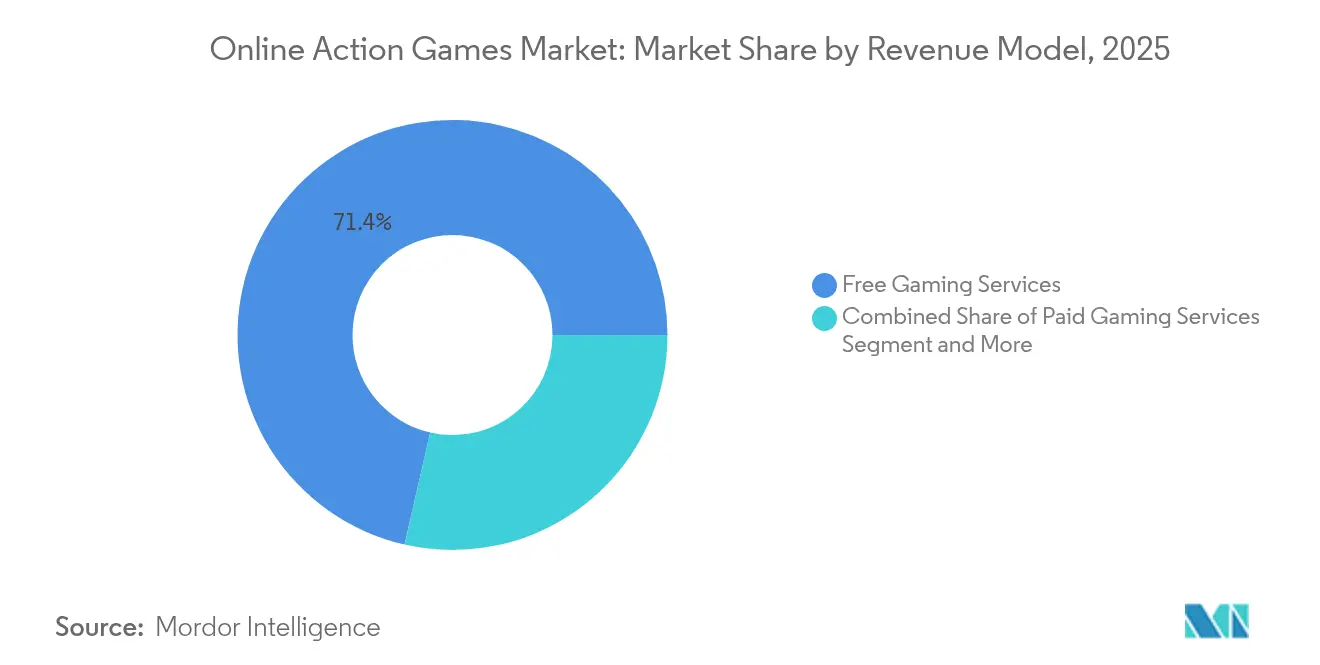
- Por modelo de ingresos, los servicios de juego gratuitos lideraron con una cuota del 71,42% en 2025; los servicios de juego basados en suscripción muestran la CAGR proyectada más alta del 12,35% hasta 2031.
- Por plataforma, los teléfonos móviles acapararon el 55,23% de los ingresos de 2025; se prevé que las plataformas de juego en la nube se expandan a una CAGR del 17,62% hasta 2031.
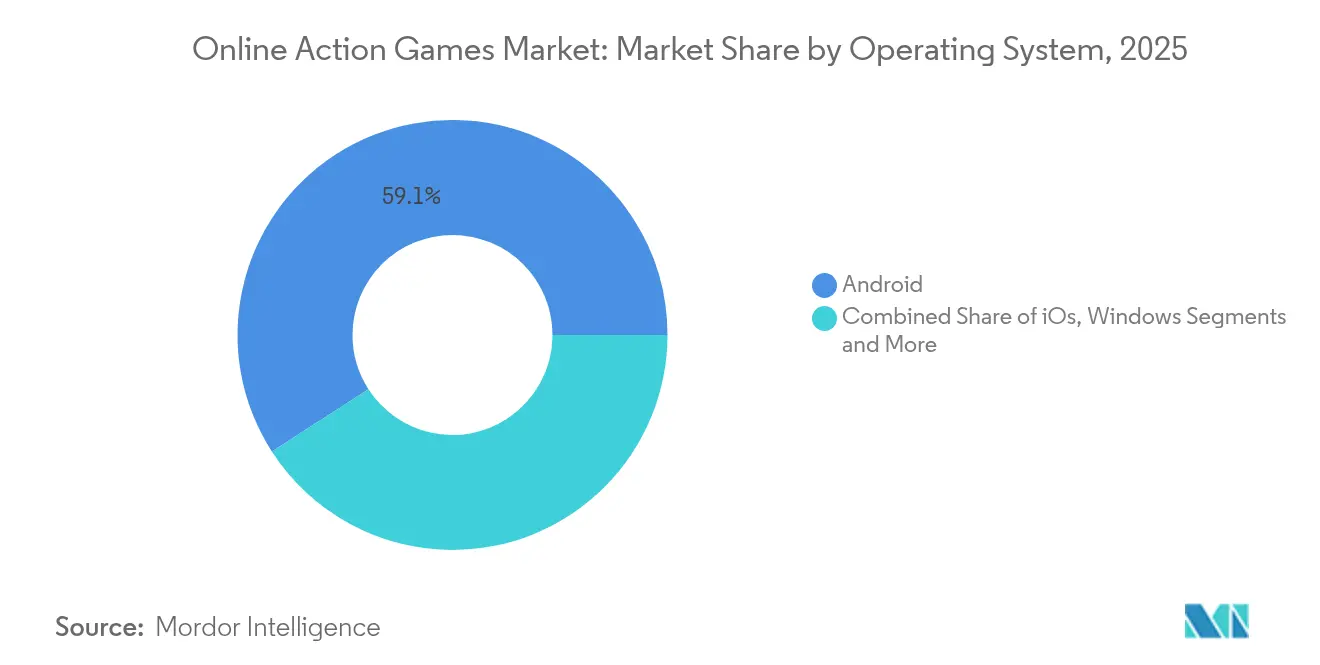
- Por sistema operativo, Android capturó el 59,12% de cuota en 2025, mientras que iOS se posiciona para el crecimiento más rápido entre 2026 y 2031 con una CAGR del 9,88%.
- Por geografía, Asia-Pacífico generó el 51,35% de las ventas de 2025; se proyecta que Oriente Medio y África crezcan de forma más rápida con una CAGR del 13,58% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Juego móvil de baja latencia habilitado por 5G | +1.10% | APAC, MENA | Mediano plazo (2-4 años) |
| Motores multiplataforma que reducen los costes de adaptación | +0.80% | Global | Corto plazo (≤ 2 años) |
| Asociaciones de transmisión en la nube en mercados emergentes | +0.90% | América Latina, África | Mediano plazo (2-4 años) |
| Escalada de premios de esports en títulos de shooters | +0.60% | América del Norte, Europa, Corea | Largo plazo (≥ 4 años) |
| Personalización de operaciones en vivo impulsada por IA generativa que eleva el ARPU | +0.70% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Incentivos fiscales europeos que estimulan las líneas de producción AAA | +0.40% | Francia, Reino Unido, Italia, España | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción del Juego de Acción Móvil de Baja Latencia Habilitado por 5G en APAC y MENA
Los despliegues comerciales de 5G en India, Arabia Saudí y los Emiratos Árabes Unidos han reducido drásticamente la latencia de ida y vuelta mediana para los títulos multijugador, permitiendo la detección de impactos en tiempo real y una experiencia competitiva más fluida. Los pilotos de segmentación de red en Riad y Bombay asignan niveles de rendimiento garantizados para los paquetes de juego, lo que se traduce en sesiones un 20% más largas en comparación con los grupos en 4G. Los editores responden organizando eventos de operaciones en vivo con temporizador optimizados para latencias inferiores a 50 ms, acelerando la captación de ingresos regionales.
Motores de Juego Multiplataforma que Reducen los Costes de Adaptación
Unreal Engine y Unity ahora incluyen herramientas de compilación multidestino que reutilizan shaders y paquetes de recursos en PC, consola y SKU móviles, reduciendo los ciclos de adaptación hasta 30 días por plataforma. Los estudios independientes pueden, por tanto, alcanzar bases de instalación direccionables que superan los 2.000 millones de dispositivos manteniendo un único flujo de trabajo de control de calidad. Este enfoque también mejora el tiempo de comercialización del contenido descargable, reforzando la retención de jugadores.
Asociaciones de Transmisión en la Nube que Amplían el Acceso en Mercados Emergentes
Las alianzas de Microsoft con Boosteroid y Amazon Fire TV proporcionan títulos de acción de nivel consola en dispositivos de transmisión de menos de 50 USD, eliminando las barreras de hardware en los hogares del mercado masivo. Las operadoras de telecomunicaciones incluyen niveles de datos con tarifa cero junto con pases de juego premium, convirtiendo a suscriptores de prepago con escasa disposición a pagar por consolas. El modelo amplía el alcance del embudo para shooters y juegos de lucha AAA en Brasil, Sudáfrica e Indonesia.
Escalada de Premios de Esports en el Subgénero de Shooters
El premio del VALORANT Champions 2024 de 2,25 millones de USD superó en un 29% el bote de 2023, catalizando un récord de audiencia simultánea máxima de 1,3 millones en Twitch y Huya. Una mayor visibilidad se traduce en paquetes cosméticos dentro del juego patrocinados por marcas y mejoras en los pases de batalla, canalizando financiación incremental de vuelta a los circuitos de torneos y sosteniendo un ciclo de monetización virtuoso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incremento del coste de adquisición de usuarios móviles tras la ATT | −0.7% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Regulaciones de contenido violento en China y Corea del Sur | −0.6% | Asia Oriental | Mediano plazo (2-4 años) |
| Elevados costes de infraestructura multijugador en tiempo real para estudios independientes | −0.5% | Global | Corto plazo (≤ 2 años) |
| Escalada de amenazas de ciberseguridad en el juego competitivo | −0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costes de Adquisición de Usuarios tras la ATT en Redes Publicitarias Móviles
El marco de Transparencia de Seguimiento de Aplicaciones (ATT) de Apple ha suprimido la segmentación a nivel de identificador, inflando el CPI (coste por instalación) promedio para los géneros de acción en un 25% interanual. Los editores desvían el gasto hacia canales de descubrimiento liderados por influencers, pero la eficiencia de conversión se mantiene por debajo de los niveles anteriores a la ATT, comprimiendo los márgenes en los lanzamientos de juego gratuito.
Regulaciones de Contenido Relacionado con la Violencia en China y Corea del Sur
Las estrictas normas de clasificación de contenidos de la Administración Nacional de Prensa y Publicaciones de China y el Comité de Calificación y Administración de Juegos de Corea del Sur imponen plazos de aprobación imprevisibles para las representaciones de sangre y disparos. Los estudios con frecuencia ruedan de nuevo cinematics enteros o recoloreando efectos de partículas, incrementando los presupuestos de localización y retrasando las ventanas de monetización en dos de los mercados más lucrativos del mundo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Ingresos:
El impulso de la suscripción complementa la economía dominante del juego gratuitoLas ofertas de suscripción contribuyen con el 13,25% del gasto de 2025, aunque su trayectoria de crecimiento a una CAGR del 12,35% supera la de los servicios gratuitos financiados por publicidad. Los editores competitivos se diferencian agrupando un catálogo rotativo de shooters premium, acceso anticipado a contenido descargable y guardados en la nube independientes de la plataforma. A su vez, el tamaño del mercado de juegos de acción en línea para los niveles de suscripción se proyecta que alcance los 6,23 mil millones de USD en 2031, captando a los jugadores reacios a las microtransacciones.
Los modelos híbridos diversificados como los modelos de pase de batalla combinan ingresos recurrentes predecibles con desbloqueos cosméticos aspiracionales. Los pases premium con un precio de 9,99 USD por temporada logran una tasa de adhesión superior al 35% en los países de primer nivel, contribuyendo a una mayor retención de usuarios activos mensuales. Por el contrario, las experiencias financiadas por publicidad siguen siendo fundamentales para los mercados emergentes, donde el gasto promedio por usuario de pago se sitúa más de un 45% por debajo de la media global.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Plataforma:
El móvil lidera, la nube se aceleraLos teléfonos móviles ostentaron una cuota de ingresos del 55,23% en 2025, impulsada por la amplia penetración de dispositivos Android en India, Indonesia y Nigeria. La renderización en el borde de la red y los paquetes de texturas de baja memoria garantizan ahora una fidelidad similar a la de las consolas en SoCs de gama media, reduciendo la brecha de experiencia con el hardware dedicado. Las plataformas de juego en la nube, aunque solo representan el 5,6% de los ingresos en 2025, registran el ascenso más rápido a una CAGR del 17,62%, ayudadas por los planes de banda ancha fija 5G incluidos. La cuota del mercado de juegos de acción en línea para los servicios en la nube podría superar el 11,75% en 2031 si las redes 5G de arquitectura autónoma logran una cobertura nacional del 65% en toda la región APAC.
La interoperabilidad gana terreno a medida que Xbox Cloud Gaming se amplía a Amazon Fire TV y Boosteroid introduce lanzamientos AAA del primer día. Esto mitiga el riesgo del ciclo de hardware para los editores y permite la amortización de activos entre una audiencia de pago más amplia. Las mejoras paralelas en los routers Wi-Fi 6E reducen aún más la latencia de entrada, fortaleciendo la adopción del juego en la nube en el salón.
Por Sistema Operativo:
La amplitud de Android se enfrenta a la ventaja de monetización de iOSAndroid capturó el 59,12% del gasto bruto a fecha de 2025, en gran medida debido a la asequibilidad de los dispositivos en Asia y África. Sin embargo, los dispositivos iOS ofrecen un valor de vida por pagador que es 1,7 veces superior, influenciado por los segmentos de mayor ingreso disponible en América del Norte y Europa Occidental. Los ecosistemas de guardado cruzado fomentan el juego en dos dispositivos, con un tercio de los usuarios coreanos de shooters alternando entre iPhone y PC con Windows durante un único período de 24 horas.
Los titulares de plataformas intensifican sus esfuerzos para mantener la fidelidad de los desarrolladores: Apple mejora las capas de rendimiento de Metal para Unreal Engine, mientras que Google Play Games para PC sale de la fase beta con remapeo completo de teclado y ratón. Estos movimientos reducen las disparidades de funciones e incentivan cadencias de actualización simultáneas entre sistemas operativos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Juegos de Acción en Línea de Asia-Pacífico
Asia-Pacífico generó el 51,35% de los ingresos globales en 2025, impulsado por mercados con predominio móvil como China, Corea del Sur e India. La inversión gubernamental en fibra hasta el hogar en Corea del Sur eleva las velocidades de descarga promedio por encima de los 200 Mbps, lo que sostiene los shooters a 240 Hz y las campañas de transmisión en 4K. Sin embargo, la introducción de límites de tiempo de juego en China modera la velocidad de monetización de los menores de 18 años, desplazando el enfoque de los editores hacia los grandes gastadores adultos y el crecimiento transfronterizo en el Sudeste Asiático.
Mercado de Juegos de Acción en Línea de América del Norte
América del Norte se posiciona como el segundo territorio más grande, beneficiándose de la alta densidad de consolas instaladas y de una sólida infraestructura de esports. Las asociaciones de franquicias con propiedades intelectuales de Hollywood aceleran el reconocimiento de marca, mientras que la monetización basada en ligas —que refleja los derechos mediáticos de los deportes tradicionales— fortalece los flujos de ingresos recurrentes. Sin embargo, el aumento de los costos laborales en los estudios AAA de California y Texas incentiva la externalización hacia Montreal, Vancouver y Guadalajara para preservar los márgenes de los proyectos.
Mercado de Juegos de Acción en Línea de Europa
El clima regulatorio de Europa sigue siendo fragmentado; los incentivos fiscales en Francia, el Reino Unido e Italia sustentan el resurgimiento de los títulos de acción AAA para un solo jugador, enriqueciendo el ecosistema más amplio mediante la reutilización de activos en expansiones multijugador. Europa del Este, liderada por Polonia y Rumanía, emerge como un centro competitivo en costos para programadores de Unreal Engine, atrayendo contratos de externalización de editores occidentales que buscan agilizar los lanzamientos simultáneos en PC y consola.

Panorama regulatorio
Los avances en el panorama regulatorio en los principales mercados en 2026 apuntan a requisitos más estrictos en materia de protección de menores, diseño de monetización y privacidad de datos. En India, las Reglas de Promoción y Regulación de Juegos en Línea de 2026 entraron en vigor el 1 de mayo de 2026, estableciendo la Autoridad de Juegos en Línea de India para registrar juegos y gestionar reclamos. En Estados Unidos, a partir del 22 de abril de 2026, la COPPA fue enmendada para ampliar lo que se considera información personal y elevar los requisitos de consentimiento para ciertas prácticas publicitarias. En Brasil, la Ley Felca, vigente desde el 17 de marzo de 2026, prohíbe las cajas de botín pagas en juegos accesibles para menores e introduce expectativas de verificación de edad.
En Europa, las obligaciones de seguridad y transparencia se refuerzan mediante la Ley de Servicios Digitales de la UE y la Ley de Seguridad en Línea del Reino Unido, mientras que las actualizaciones de PEGI abarcan el gasto dentro del juego y las funciones de comunicación. La nueva Ley de Juegos de Azar de Gibraltar entró en vigor el 1 de abril de 2026, actualizando los requisitos de licencia y cumplimiento.
Panorama Competitivo
El mercado presenta una combinación de titulares de plataformas y especialistas en contenido. Tencent, Sony Interactive Entertainment (SIE) y Activision Blizzard representaron conjuntamente una cuota combinada estimada de los cinco primeros de aproximadamente el 45% en 2024. Tencent aprovecha su infraestructura de nube multiinquilino para ejecutar instancias de battle royale con lobbies de 120 jugadores, mejorando las tasas de retención entre los usuarios de la Generación Z. La participación minoritaria de SIE en la editorial africana Carry1st señala un esfuerzo sostenido para sembrar la presencia de PlayStation Network en el África subsahariana.
Activision Blizzard continúa perfeccionando la cadencia estacional de su emblemático shooter en primera persona, integrando módulos antitrampas asistidos por IA para frenar las amenazas a la integridad competitiva. Ubisoft apuesta decididamente por su motor Anvil propietario para los juegos de lucha de mundo abierto, mientras simultáneamente prueba Unreal Engine 5 para prototipos de segmento vertical con el fin de acelerar la escalabilidad en consolas de próxima generación. Favoritos independientes como FromSoftware y PlatinumGames cultivan bases de fans especializadas pero leales a través de mecánicas de combate distintivas y bucles de dificultad exigentes.
La consolidación sigue siendo una característica destacada: las desinversiones de Embracer Group abren ventanas de adquisición para los titulares de plataformas con abundante liquidez que persiguen derechos exclusivos de transmisión en la nube. Mientras tanto, NetEase y NEXON escalan estudios satélite occidentales para asegurar nueva propiedad intelectual que resuene más allá de sus mercados domésticos.
Líderes del Sector de Juegos de Acción en Línea
Tencent
Sony Interactive Entertainment
Konami
Capcom
Ubisoft
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Juegos de Acción en Línea
- Tencent
- Sony Interactive Entertainment
- Activision Blizzard
- Nintendo EPD
- Electronic Arts
- Ubisoft
- Konami
- Capcom
- Rockstar Games
- Bethesda Game Studios
- FromSoftware
- NEXON
- NetEase
- Riot Games
- Square Enix
- PlatinumGames
- Guerrilla Games
- id Software
- Rocksteady Studios
- Krafton
- SIE Santa Monica Studio
- Garena
- Embracer Group
Lea el análisis de las empresas de juegos de acción en línea

Oportunidades de mercado y perspectivas futuras
La entrega en la nube y el desarrollo multiplataforma siguen creando un espacio en blanco de distribución y monetización para los juegos de acción en línea, especialmente donde las consolas siguen estando poco penetradas. Los juegos en la nube representaron el 5,6% de los ingresos de 2025, mientras que los teléfonos móviles contribuyeron con una participación del 55,23%. Las alianzas que combinan la transmisión en la nube con operadoras de telecomunicaciones y fabricantes de televisores inteligentes amplían el acceso en mercados como Brasil, India y Nigeria, y la expansión de Xbox Cloud Gaming a Amazon Fire TV respalda aún más esa disponibilidad.
La ejecución operativa también sigue siendo un área clave de oportunidad. Se están utilizando servicios de back-end de nivel de plataforma y herramientas habilitadas por IA para mejorar el emparejamiento, el sistema anti-trampas y la personalización a gran escala. Tencent se está posicionando como proveedor de infraestructura de Juegos como Servicio, ofreciendo ecosistemas de back-end, protocolos anti-trampas y emparejamiento a socios occidentales como Ubisoft, ayudando a estudios más pequeños a aprovechar capacidades compartidas. Capcom, por su parte, reporta una base global de jugadores de 3.500 millones, con los segmentos de PC y Consola alcanzando 1.500 millones de usuarios, y se centra en extender el valor de su catálogo mediante estrategias multiplataforma que se alinean con lanzamientos de contenido recurrentes, estacionalidad y modelos de monetización híbridos.
Recent Industry Developments in Mercado de Juegos de Acción en Línea
- Julio de 2026: Tencent - Lanzó globalmente ADP 4.0, una plataforma AgentOps de nivel empresarial para el desarrollo de agentes de IA, presentada en la Conferencia Mundial de Inteligencia Artificial. El lanzamiento fortalece herramientas que pueden reutilizarse en flujos de trabajo de operaciones de juegos, como la automatización de atención al cliente, la experimentación de operaciones en vivo y los canales internos de contenido, respaldando ciclos de iteración más rápidos para títulos de acción en línea. También refuerza la tendencia de los grandes ecosistemas de juegos a comercializar capacidades de plataforma más allá del contenido en sí.
- Julio de 2026: Tencent - Lanzó Hy3, un modelo híbrido de pensamiento rápido y lento con 295.000 millones de parámetros, tras su avance de abril de 2026. El modelo proporciona una base de IA escalable para los flujos de trabajo de desarrollo, publicación y monetización de juegos. Esto fortalece las capacidades impulsadas por IA de Tencent en todo su ecosistema global de juegos.
- Mayo de 2026: Tencent Games - Anunció 45 actualizaciones importantes en la conferencia SPARK 2026 para los mercados chino y global. La amplitud de las actualizaciones señala una evolución continua de la plataforma y mejoras de monetización en toda la cartera de servicios en vivo de Tencent. Los anuncios refuerzan el compromiso de Tencent con un ritmo dinámico de servicio en vivo en sus franquicias principales de disparos y peleas.


Mercado de Juegos de Acción en Línea Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por videojuegos de acción en línea en PC, consola y móvil, incluidas las ventas de juegos pagos y el gasto recurrente como suscripciones y compras dentro del juego. Tratamos los ingresos como el gasto reconocido vinculado a la jugabilidad en línea activa y a la entrega de servicios en vivo.
Exclusiones del alcance: excluimos los títulos de acción solo sin conexión, las ventas de hardware, las apuestas de esports y los ingresos puramente publicitarios que no están directamente vinculados a un juego de acción en línea.
Descripción general de la segmentación
- Por Modelo de Ingresos
- Servicios de Juego Gratuitos
- Servicios de Juego de Pago
- Servicios de Juego Basados en Suscripción
- Modelos Híbridos de Pase de Batalla
- Servicios Gratuitos con Soporte Publicitario Dentro del Juego
- Por Plataforma
- PC
- Consolas
- Teléfonos Móviles
- Plataformas de Juego en la Nube
- Dispositivos XR/RV
- Por Sistema Operativo
- iOS
- Android
- Windows
- Otros Sistemas Operativos (macOS, Linux, ChromeOS)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y
- Emiratos Árabes Unidos
- Arabia Saudí
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el límite del mercado, mapear los flujos de monetización de los juegos de acción en línea y anclar las señales de demanda regional antes de que comience el modelado. Generalmente comenzamos con estadísticas públicas y presentaciones que proporcionan series temporales consistentes, lo que ayuda a evitar el sobreajuste del modelo a un solo año excepcionalmente fuerte.
Las fuentes públicas clave incluyen datos de conectividad y adopción de banda ancha de la UIT, indicadores macroeconómicos del Banco Mundial, tablas de la OCDE sobre economía digital y acceso de los hogares a las TIC, actualizaciones de cobertura 4G y 5G de reguladores nacionales de telecomunicaciones, y directrices de estilo IAB sobre publicidad digital y medición para el contexto de monetización. Estas se complementan con presentaciones de empresas, presentaciones a inversores, actualizaciones de políticas de tiendas de aplicaciones, informes de prensa fiables y el uso selectivo de suscripciones pagas para datos financieros e inteligencia empresarial, además de bases de datos de patentes para rastrear señales de innovación en motores, redes y operaciones en vivo. Las fuentes enumeradas aquí son solo ilustrativas, y se utilizaron referencias adicionales para recopilar datos, validar supuestos y aclarar vacíos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba la lógica de ingresos de los juegos de acción en línea, especialmente en torno a la conversión, la retención y la mezcla de monetización por plataforma y región. Hablamos con una combinación de editores, líderes de operaciones en vivo y monetización, actores del lado de la distribución y las plataformas, y expertos regionales en los principales centros de demanda, y luego utilizamos sus comentarios para ajustar supuestos clave que las fuentes documentales no pueden mostrar de manera confiable.
Estas conversaciones también nos ayudaron a verificar los puntos de precio, la intensidad promocional y el ritmo en que los nuevos ciclos de contenido se traducen en gasto recurrente, lo que a su vez ajusta los rangos de pronóstico.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos de nivel C: 20% | APAC: 44% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 45% | América: 19% |
Dimensionamiento y pronóstico de mercado
Nuestro dimensionamiento parte de una visión descendente en la que el conjunto global de gasto en juegos se reconstruye por plataforma y región, y luego se filtra utilizando indicadores de género y penetración de juego en línea para aislar los títulos de acción en línea. Después de eso, corroboramos los resultados mediante verificaciones ascendentes selectivas, como señales de ingresos de títulos muestreados, indicadores razonables de ASP y volumen para descargas pagas, y verificaciones de canal sobre los rangos de ARPU de servicios en vivo, que luego se utilizan para ajustar los totales finales.
Los insumos utilizados en el modelo incluyen la base activa de jugadores e indicadores de conectividad en línea, tendencias de base instalada de teléfonos inteligentes y consolas, la mezcla de compras dentro del juego frente a descargas pagas, la adopción de paquetes de suscripción, y el ritmo de contenido de servicio en vivo que influye en la retención y los picos estacionales. Cuando la cobertura de mercado es escasa en regiones más pequeñas, los vacíos se manejan aplicando índices de penetración e intensidad de gasto validados mediante entrevistas, y luego verificándolos nuevamente frente a la capacidad de gasto digital regional más amplia.
Para el pronóstico, nos basamos en análisis de escenarios respaldados por perspectivas a nivel de variables recopiladas de expertos, seguido de un suavizado de la serie final para evitar saltos poco realistas. El crecimiento se vincula luego a impulsores prácticos como la expansión de la cobertura 5G, la disponibilidad del juego multiplataforma y el cambio de monetización de compras únicas a gasto recurrente, de modo que el pronóstico siga siendo explicable en una llamada con el cliente.
Validación de datos y ciclo de actualización
Los resultados del modelo se triangulan con señales independientes, como la adopción de conectividad, los cambios en la mezcla de plataformas y los cambios observados en los mecanismos de monetización que deberían reflejarse en los patrones de gasto. Los valores atípicos se marcan para revisión de analistas, y los supuestos se vuelven a verificar cuando una región o plataforma muestra un crecimiento que no está respaldado por la dirección del compromiso o de la base instalada.
Antes de la aprobación final, el trabajo pasa por una revisión de varios pasos que incluye la verificación cruzada de los cálculos, la revalidación de los supuestos clave de conversión y precios, y el recontacto selectivo con expertos cuando persiste una discrepancia. Los informes se actualizan anualmente, con actualizaciones provisionales activadas por eventos materiales como cambios importantes en las políticas de las plataformas, movimientos de precios a gran escala o interrupciones repentinas del acceso regional. Se completa una revisión final de vigencia justo antes de la entrega.
Tamaño del mercado global de juegos de acción en línea de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los juegos de acción en línea a menudo difieren porque la definición de lo que se considera "en línea" no es consistente, y porque el gasto recurrente se trata de manera diferente entre las fuentes. Mantenemos la estimación vinculada a señales de demanda observables, y luego utilizamos entrevistas para confirmar qué parte del comportamiento de gasto realmente pertenece a la jugabilidad de acción en línea.
Las tendencias de compromiso, la dirección de la base instalada de plataformas y las verificaciones de la mezcla de monetización son la evidencia que mantiene a Mordor Intelligence alineado con un conjunto de ingresos realista para los juegos de acción en línea, en lugar de una categoría de acción más amplia que puede incluir ventas sin conexión o géneros adyacentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 25,48 mil millones de USD (2026) | |
| Editorial Comercial A | 12,91 mil millones de USD (2025) | Utiliza una definición combinada de "acción y aventura en línea" con un año base diferente, y el alcance de monetización puede subestimar los ingresos de servicios en vivo cuando se agrupan bajo un gasto más amplio en entretenimiento digital. |
| Portal Sectorial B | 16,31 mil millones de USD (2023) | Cubre los juegos de acción como una categoría amplia sin separar de manera consistente el juego exclusivamente en línea, y el año base más antiguo puede omitir cambios recientes hacia compras dentro del juego y paquetes de suscripción. |
En general, la dispersión se explica principalmente por las decisiones sobre el alcance, el momento del año base y cómo se clasifican los ingresos recurrentes. Al mantener el alcance centrado en los ingresos de la jugabilidad en línea y al volver a verificar las variables clave mediante entrevistas y señales externas, nuestra cifra sigue siendo trazable a insumos repetibles en lugar de un total de género combinado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de juegos de acción en línea?
El mercado de juegos de acción en línea se situó en 25,48 mil millones de USD en 2026 y se prevé que alcance los 38,84 mil millones de USD en 2031.
¿Qué plataforma contribuye más a los ingresos de los juegos de acción en línea?
Los teléfonos móviles lideran con el 55,23% de los ingresos de 2025, gracias a la amplia adopción de dispositivos Android en Asia y África.
¿Con qué rapidez crece el juego en la nube dentro del mercado de juegos de acción en línea?
Las plataformas de juego en la nube se expanden a una CAGR del 17,62% de 2026 a 2031, la más rápida entre todas las plataformas de distribución.
¿Por qué es importante el 5G para los juegos de acción en línea?
El 5G reduce la latencia en multijugador por debajo de los 40 ms, permitiendo un juego competitivo más fluido y fomentando sesiones de juego más largas, particularmente en APAC y MENA.
¿Qué modelo de ingresos se acelera más rápidamente?
Se proyecta que los servicios de juego basados en suscripción crezcan a una CAGR del 12,35% hasta 2031, a medida que los catálogos agrupados y las funciones de guardado cruzado ganan terreno.
¿Cuáles son las principales restricciones al crecimiento del mercado?
Los mayores costes de adquisición de usuarios tras los cambios de privacidad de Apple y las restricciones de contenido en China y Corea del Sur pesan sobre la expansión de ingresos a corto plazo.
Última actualización de la página el:



