
Tamaño y Participación del Mercado de Organizaciones de Fabricación por Contrato (CMO) de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 25.81 Mil millones de dólares |
| Tamaño del Mercado (2026) | 29.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 57.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.43 % |
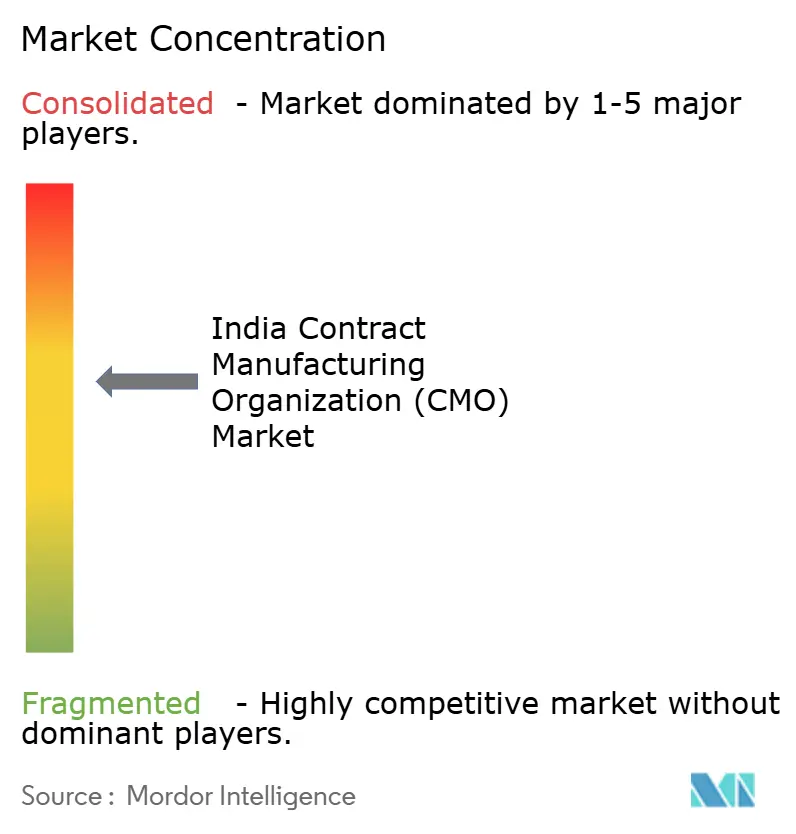
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Organizaciones de Fabricación por Contrato (CMO) de India por Mordor Intelligence
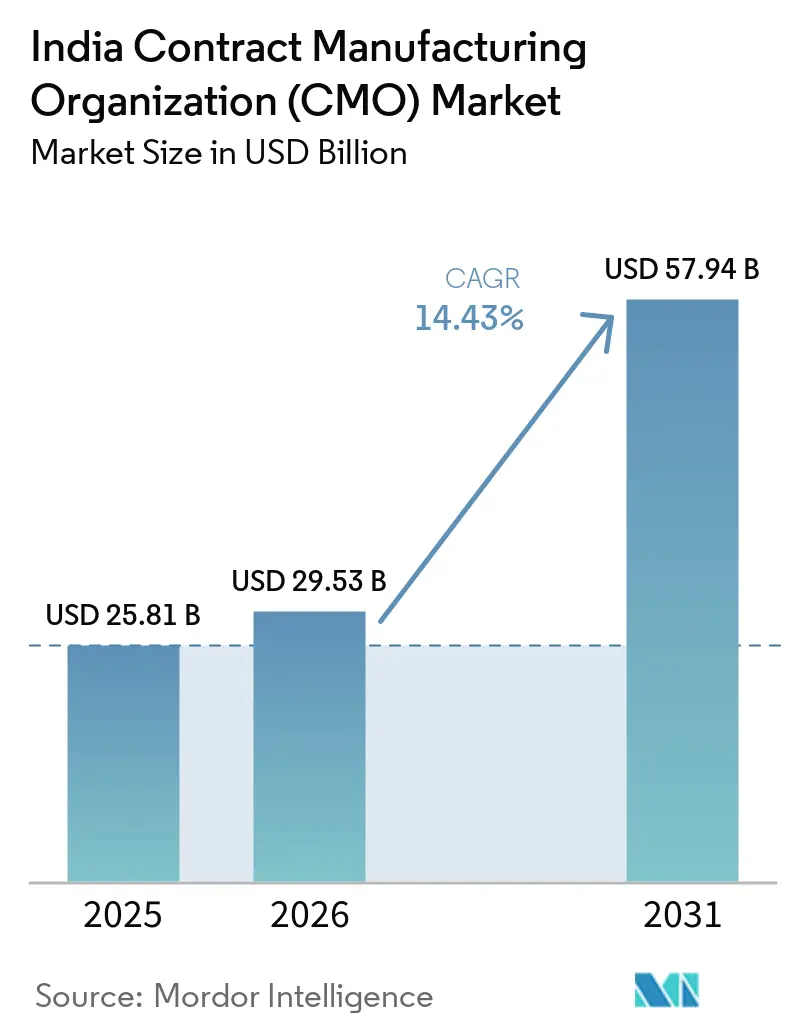
El mercado de organizaciones de fabricación por contrato de India fue valorado en USD 25,81 mil millones en 2025 y se estima que crecerá desde USD 29,53 mil millones en 2026 hasta alcanzar USD 57,94 mil millones en 2031, a una CAGR del 14,43% durante el período de previsión (2026-2031). Esta rápida expansión se fundamenta en la base de producción eficiente en costos de India, una mano de obra técnicamente cualificada y catalizadores de política como el esquema de Incentivos Vinculados a la Producción que acelera las ampliaciones de capacidad. Los patrocinadores globales continúan redirigiendo mandatos de alto valor en biológicos e inyectables complejos hacia India para diversificar las cadenas de suministro, mientras que la digitalización y los despliegues de IA reducen los plazos de desarrollo y mejoran la consistencia de la calidad. Las inversiones multinacionales en nuevas instalaciones en terrenos vírgenes, particularmente en torno a Hyderabad y Gujarat, consolidan la reputación de India como destino preferido para la fabricación externalizada de moléculas pequeñas y grandes. La vigilancia regulatoria de la CDSCO y la FDA de EE. UU. está simultáneamente reforzando los sistemas de calidad, impulsando a los fabricantes por contrato hacia mayores gastos de cumplimiento normativo que, en última instancia, fortalecen la credibilidad exportadora.[1]
Conclusiones Clave del Informe
- Por tipo de servicio, las API e intermediarios lideraron con el 51,78% de la participación del mercado de organizaciones de fabricación por contrato de India en 2025; se proyecta que la fabricación de dosis terminada se expandirá a una CAGR del 15,05% hasta 2031.
- Por tipo de molécula, las moléculas pequeñas representaron el 67,65% del tamaño del mercado de organizaciones de fabricación por contrato de India en 2025, mientras que las moléculas grandes/biológicos están posicionadas para una CAGR del 15,26% hasta 2031.
- Por usuario final, las grandes farmacéuticas representaron el 46,88% de la participación del mercado de organizaciones de fabricación por contrato de India en 2025; el segmento virtual/empresas emergentes avanza a una CAGR del 15,95% hasta 2031.
- Por área terapéutica, la oncología representó el 30,05% del tamaño del mercado de organizaciones de fabricación por contrato de India en 2025, mientras que las terapias del sistema nervioso central están creciendo a una CAGR del 16,10% hasta 2031.
- Por escala de fabricación, la producción comercial representó el 61,74% de la participación del mercado de organizaciones de fabricación por contrato de India en 2025; se proyecta que la fabricación clínica crecerá a una CAGR del 14,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Organizaciones de Fabricación por Contrato (CMO) de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente cartera de externalización de biológicos | +2.8% | Clústeres de Hyderabad y Bangalore | Mediano plazo (2-4 años) |
| Fuerte demanda de inyectables complejos | +3.2% | Telangana, Gujarat, Andhra Pradesh | Corto plazo (≤ 2 años) |
| Ampliaciones de capacidad por parte de grandes farmacéuticas globales | +2.1% | Centros farmacéuticos establecidos a nivel nacional | Mediano plazo (2-4 años) |
| Esquemas gubernamentales de Incentivos Vinculados a la Producción (PLI) para API | +1.9% | Parques de medicamentos a granel en Himachal Pradesh, Gujarat, Andhra Pradesh | Largo plazo (≥ 4 años) |
| Financiación de capital riesgo en empresas emergentes de CDMO | +1.8% | Hyderabad, Bangalore, Mumbai | Corto plazo (≤ 2 años) |
| Eficiencias en el desarrollo de procesos habilitadas por IA | +1.5% | Primeros adoptantes entre empresas de primer nivel a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Cartera de Externalización de Biológicos
India está asegurando una participación creciente en los contratos globales de biológicos a medida que los patrocinadores buscan ubicaciones de menor costo sin comprometer la calidad. Aurigene inauguró una planta de anticuerpos monoclonales de 70.000 pies cuadrados en Genome Valley en 2025, lo que ilustra el giro de la industria hacia la experiencia en cultivo de células de mamíferos. Las instalaciones especializadas exigen precios premium porque las barreras de entrada siguen siendo altas, aunque India sigue siendo más económica que las estructuras de costos occidentales. Las actualizaciones del Anexo M de la CDSCO garantizan la alineación con los estándares de la FDA de EE. UU. y la EMA, eliminando un obstáculo clave de adquisición para las empresas multinacionales. Como resultado, los valores de los contratos para proyectos de biológicos se están extendiendo y los pedidos repetidos están aumentando. Por lo tanto, se espera un crecimiento sostenido de dos dígitos para este conjunto de capacidades hasta 2031.
Fuerte Demanda de Inyectables Complejos
La complejidad de la fabricación estéril y la capacidad global limitada están canalizando los encargos de inyectables hacia las CDMOs indias. La expansión de Sanofi en Hyderabad por USD 437 millones se centra en jeringas prellenadas y productos oncológicos liofilizados, lo que subraya la confianza en la experiencia local. Los actores nacionales están ampliando simultáneamente las instalaciones de fermentación para intermediarios de alta potencia. Los precios premium persisten porque las regulaciones de seguridad exigen rigurosos controles ambientales, mientras que los plazos de entrega desde otros centros asiáticos siguen siendo largos. El segmento encaja con los movimientos globales hacia la medicina personalizada, donde los sistemas de administración complejos son esenciales. Estas condiciones mantienen una perspectiva de alto margen durante los próximos dos años.
Ampliaciones de Capacidad por Parte de las Grandes Farmacéuticas Globales en India
Las multinacionales están apostando fuertemente por India para diversificar las cadenas de suministro tras las disrupciones de la pandemia. Divi's Laboratories inauguró su complejo de Kakinada en enero de 2025 con una inversión de USD 144 millones, ampliando su presencia para API complejas. Tales inversiones aprovechan el talento en ingeniería y la estructura de costos de India, asegurando volúmenes de contratos a largo plazo. Las mayores instalaciones también fomentan la transferencia de tecnología, elevando las capacidades locales en fabricación continua y análisis de procesos. La ola de inversiones se concentra en centros establecidos, garantizando ecosistemas de apoyo de proveedores y reguladores. Por lo tanto, las ganancias en producción a mediano plazo están aseguradas.
Eficiencias en el Desarrollo de Procesos Habilitadas por IA
La inteligencia artificial está acortando los ciclos de desarrollo de procesos y reduciendo las tasas de desecho. La asociación de Mankind Pharma con OpenAI integra el mantenimiento predictivo y el control adaptativo de procesos en plantas piloto. La investigación revisada por pares encuentra ahorros de costos del 15-25% junto con ventanas más estrechas de atributos de calidad críticos.[2] Los primeros adoptantes se diferencian por velocidad y reproducibilidad en lugar de precio únicamente, atrayendo proyectos de mayor margen. Las ganancias a largo plazo incluyen pruebas de liberación en tiempo real y registros de lotes digitales que mejoran la preparación para auditorías.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de materias primas vinculados al suministro de China | -1.7% | A nivel nacional, crítico para productores de API | Corto plazo (≤ 2 años) |
| Aumento de cartas de advertencia de la FDA a instalaciones indias | -1.2% | Instalaciones orientadas a la exportación | Mediano plazo (2-4 años) |
| Desgaste de talento cualificado en clústeres clave | -1.8% | Hyderabad, Ahmedabad, Baddi | Mediano plazo (2-4 años) |
| Exceso de capacidad emergente en dosis sólidas orales | -1.4% | Fabricantes de medicamentos genéricos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de Materias Primas Vinculados al Suministro de China
China suministra más del 70% de los materiales de partida clave de India, y las restricciones medioambientales de 2024 elevaron los costos de los intermediarios en un 20-30%. La compresión de márgenes obliga a las CDMOs a renegociar contratos a largo plazo, tensando las relaciones con los clientes. Aunque los parques del PLI prometen materia prima nacional, la ampliación de escala llevará varios años. Las estrategias de cobertura y el abastecimiento dual añaden gastos generales, afectando la rentabilidad a corto plazo. Los patrocinadores también pueden retener adjudicaciones plurianuales hasta que mejore la visibilidad de precios.
Aumento de Cartas de Advertencia de la FDA a Instalaciones Indias
Quince instalaciones indias recibieron cartas de advertencia de la FDA en 2024, poniendo de relieve fallos en la integridad de los datos y desviaciones de las BPF.[3] La remediación desvía recursos hacia mejoras de calidad y puede detener los envíos de exportación. Los efectos negativos sobre la reputación afectan al mercado más amplio de organizaciones de fabricación por contrato de India, ya que los patrocinadores precavidos intensifican las auditorías. Sin embargo, las empresas que cierran rápidamente las observaciones emergen más fortalecidas, ganando frecuentemente nuevos contratos de competidores que no logran cumplir.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Tendencias del Mercado de Organizaciones de Fabricación por Contrato (CMO) de India
Por Tipo de Servicio: El Crecimiento de la Dosis Terminada Supera el Dominio de las API
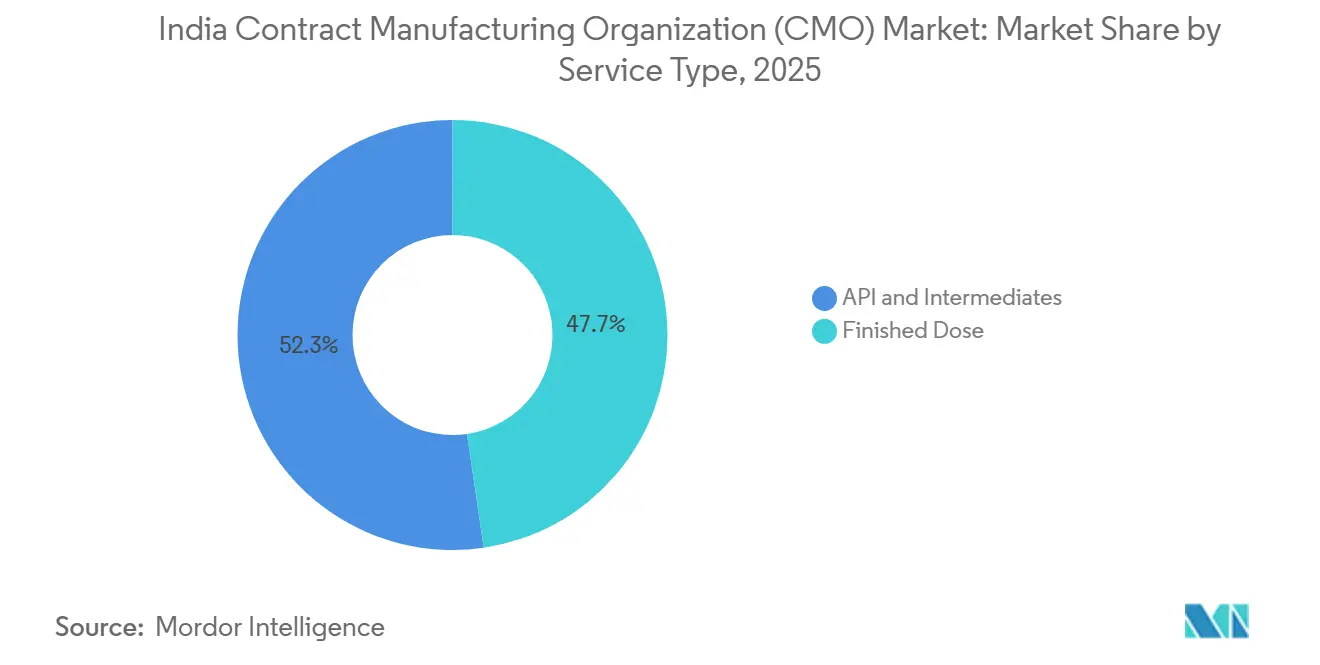
Las API e intermedios capturaron el 52,32% de la participación del mercado de organizaciones de fabricación por contrato de India en 2025, lo que subraya la competencia histórica del país en química compleja y las vías de exportación maduras. El segmento se beneficia de economías de escala en recuperación de solventes, procesamiento continuo y tratamiento de efluentes, lo que mantiene bajas las métricas de costo por kilogramo. Los clientes valoran los largos historiales operativos y los comprobados antecedentes regulatorios al seleccionar socios de API. Sin embargo, los mandatos de dosis terminadas se están expandiendo rápidamente, reflejados en la CAGR del 15,42% proyectada para 2026-2031. La tendencia refleja las preferencias de los patrocinadores de consolidar las cadenas de suministro bajo un mismo techo, lo que permite una transferencia tecnológica fluida desde los intermedios hasta la dosis final. El crecimiento es especialmente pronunciado en semisólidos e inyectables, donde los aisladores especializados y las salas asépticas ofrecen márgenes defendibles. Los fabricantes por contrato que integran serialización, envasado en cadena de frío y personalización en etapas tardías capturan una mayor participación de cartera de los clientes globales.
Los proveedores de dosis terminadas también están implementando análisis avanzados para monitorear los rendimientos de línea y reducir las desviaciones, fortaleciendo los resultados de auditoría. Las inversiones en módulos de fabricación continua para sólidos orales tienen como objetivo restaurar la utilización por encima del 50% en el mediano plazo. A medida que más instalaciones indias obtienen las Inspecciones de Pre-Aprobación de la FDA de EE. UU., aumenta la externalización de lotes de gestión del ciclo de vida. Aunque la presión de precios persiste para los comprimidos de uso general, las formulaciones diferenciadas, como los opioides con disuasión de abuso y las combinaciones de dosis fijas, sostienen los ingresos por línea. En consecuencia, el mercado de organizaciones de fabricación por contrato de India anticipa un crecimiento equilibrado tanto en servicios de química como de formulación hasta 2031.
Por Tipo de Molécula: El Impulso de los Biológicos Desafía el Dominio de las Moléculas Pequeñas
Las moléculas pequeñas representaron el 68,23% del tamaño del mercado de organizaciones de fabricación por contrato de India en 2025, gracias a décadas de experiencia en medicamentos genéricos, densas redes de suministro y economías operativas favorables. El talento en química de procesos y la infraestructura de reactores permiten un escalado rápido desde gramos hasta producción de varias toneladas, satisfaciendo las demandas de volumen de las terapias crónicas. Sin embargo, los contratos de biológicos se están acelerando, con una CAGR proyectada del 15,79% que podría elevar su participación muy por encima del 30% para finales de la década. Los patrocinadores consideran a las CDMO indias como alternativas creíbles a las plantas de biológicos de EE. UU. y Europa, principalmente debido a los menores costos fijos y el comprobado cumplimiento regulatorio. Las inversiones recientes abarcan el cultivo de células de mamíferos en la fase ascendente, la cromatografía de proteína A en la fase descendente y los sistemas de un solo uso que reducen los tiempos de respuesta.
Las instalaciones de anticuerpos monoclonales a escala comercial de Biocon validan la madurez técnica del país en moléculas grandes. Las CDMO están incorporando análisis de alta resolución, como la espectrometría de masas, para satisfacer los estrictos requisitos de comparabilidad. Los parques de biológicos subsidiados reducen aún más el gasto de capital en nuevas instalaciones, atrayendo a patrocinadores de nivel medio. Los pilotos de procesamiento continuo en biorreactores de perfusión prometen mayores rendimientos, lo que podría comprimir el costo de los bienes y reforzar la ventaja de precios de India. No obstante, la escasez de talento en biología celular y bioinformática sigue siendo un punto de atención. El panorama de doble molécula posiciona a India como un destino integral para los patrocinadores que gestionan carteras diversificadas.
Por Usuario Final: Los Actores Virtuales se Aceleran Mientras las Grandes Farmacéuticas Anclan el Volumen
Las grandes farmacéuticas absorbieron el 47,42% de la demanda de 2025, aprovechando las asociaciones de larga data con proveedores indios para lograr economías de escala en activos de gran éxito. Los modelos de participación a menudo agrupan volúmenes plurianuales en API y dosis terminadas, creando relaciones sólidas. Sin embargo, el auge de los patrocinadores virtuales y emergentes está reconfigurando la combinación de oportunidades. Impulsadas por flujos de capital de riesgo como la ronda de 85 millones de USD de Truemeds, las empresas con activos ligeros externalizan cada etapa de fabricación, impulsando una CAGR del 16,43% en su gasto en contratación. Las farmacéuticas de tamaño mediano desempeñan un papel de puente, frecuentemente pilotando nuevas CDMO antes de que las grandes farmacéuticas las califiquen.
Las CDMO están personalizando los términos comerciales, como la fijación de precios basada en hitos y los paquetes de desarrollo, para alinearse con las realidades de flujo de caja de las pequeñas empresas en etapa clínica. Los tamaños de lote flexibles, las suites de fabricación modulares y los protocolos rápidos de transferencia tecnológica atraen a los clientes virtuales que buscan velocidad sobre grandes volúmenes. Por el contrario, las grandes farmacéuticas siguen siendo sensibles al riesgo geopolítico y a las métricas de calidad, lo que impulsa auditorías exhaustivas y validaciones de gemelos digitales antes de incorporar sitios. Este panorama de doble cliente obliga a los proveedores de servicios a equilibrar la agilidad con el rigor de cumplimiento, una combinación de capacidades que pocas regiones fuera de India pueden igualar a un costo similar.
Por Área Terapéutica: El Crecimiento del Sistema Nervioso Central Supera el Liderazgo en Oncología
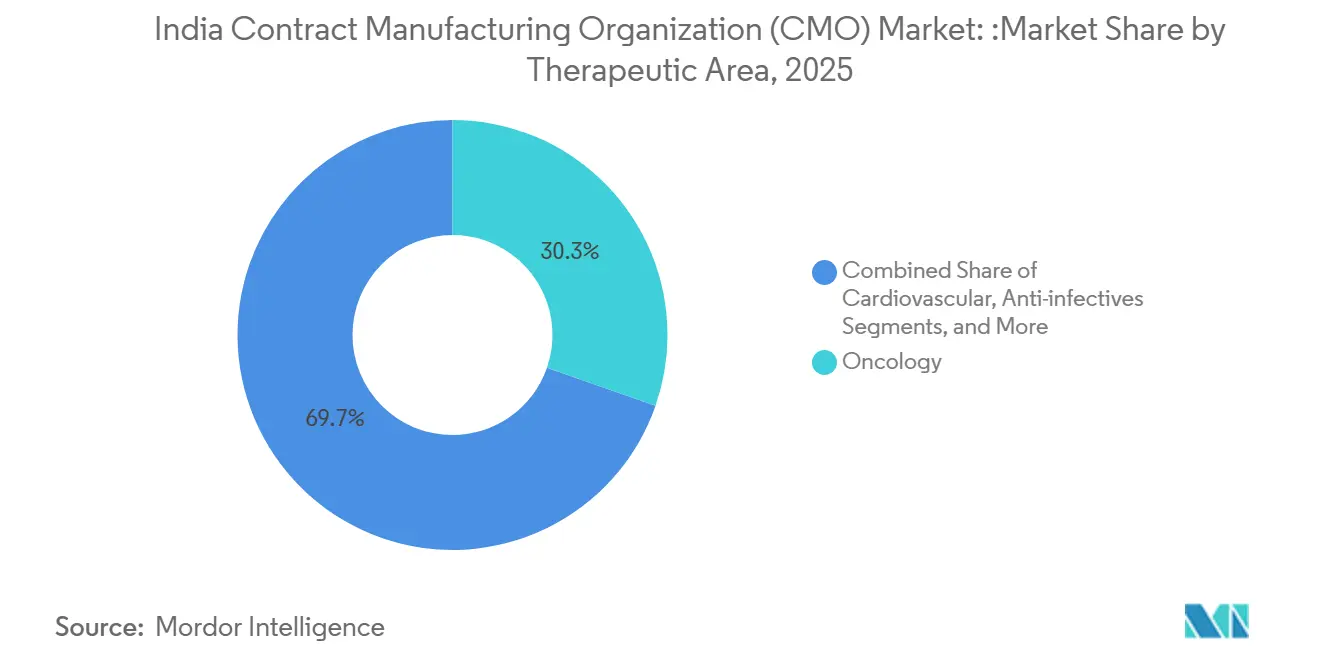
Los productos oncológicos lideraron la tabla de ingresos de 2025 con una participación del 30,33%, reflejo de la innovación sostenida en terapias dirigidas y compuestos potentes que exigen una contención especializada. Los aisladores asépticos, las unidades de manejo de hormonas y los estrictos límites de exposición del operador forman altas barreras de entrada, lo que permite a las CDMO capaces capturar márgenes premium. Sin embargo, los proyectos del sistema nervioso central (SNC) avanzan a una CAGR del 16,65%, impulsados por el mayor enfoque en salud pública sobre los trastornos de salud mental y las enfermedades neurodegenerativas. Muchos activos del SNC involucran tecnologías de liberación modificada o multiparticuladas, áreas en las que los formuladores indios poseen un profundo conocimiento.
Los volúmenes cardiovasculares y antiinfecciosos siguen siendo significativos, pero enfrentan la competencia de los genéricos que reduce los precios. La diversificación hacia indicaciones huérfanas e inmunología está ganando impulso a medida que los patrocinadores buscan vías regulatorias de vía rápida. Las CDMO que combinan suites de alta potencia con envasado flexible para formas de dosificación personalizadas están bien posicionadas para asegurar contratos más largos. La familiaridad regulatoria con las API de clase IV y las sustancias del Anexo H1 añade otra capa de diferenciación para los socios indios.
Nota: Las participaciones de cada segmento individual están disponibles con la compra del informe
Por Escala de Fabricación: La Demanda de Suministro Clínico Crece en Medio de la Base Comercial
Los lotes comerciales aún constituyen el 62,32% de los ingresos de 2025, lo que refleja la necesidad continua de atender a los grandes éxitos globales y los genéricos maduros a escala. Los complejos de décadas de antigüedad con trenes multiproducto mantienen bajas las métricas de costo por unidad y proporcionan volúmenes a granel a los centros de distribución globales. Sin embargo, los ingresos por fabricación clínica se están expandiendo rápidamente a una CAGR del 15,12%, impulsados por una actividad de ensayos récord y carteras con gran presencia de biotecnología. Los patrocinadores prefieren las CDMO capaces de pasar de pequeños lotes de Fase I a escalas de Fase III sin cambios de planta, reduciendo los riesgos de transferencia tecnológica.
La reciente ampliación de la suite clínica de Sai Life Sciences ejemplifica esta estrategia, ofreciendo salas segregadas de Grado C/D y flujos adaptativos de un solo uso. La demanda preclínica, aunque menor, consolida las relaciones en etapas tempranas que pueden convertirse en acuerdos de suministro de una década. Para capturar la mayor actividad clínica, las CDMO indias están integrando protocolos de Calidad por Diseño y registros de lotes digitales para reducir los tiempos de revisión regulatoria. La propuesta de ciclo de vida completo resultante posiciona favorablemente a India en las matrices globales de externalización.
Análisis Geográfico
Telangana domina el mercado de organizaciones de fabricación por contrato de India a través de un ecosistema que combina incentivos de política, vínculos académicos y disponibilidad de terrenos. La Ciudad Farmacéutica Verde del estado abarca 7.689 hectáreas y alberga a seis inversores ancla que comprometen INR 5.260 crore (USD 632 millones) en plantas integradas con servicios compartidos, tratamiento de efluentes y clústeres de almacenes. Solo Hyderabad emplea a más de 560.000 profesionales farmacéuticos, garantizando talento fácilmente disponible. Los institutos de investigación adyacentes facilitan la transferencia continua de tecnología, elevando la densidad de innovación.
Gujarat mantiene un papel indispensable, especialmente para las API, gracias a sus raíces históricas en la industria química y el acceso portuario que acelera los ciclos de exportación. Los parques de Ankleshwar y Vadodara proporcionan plantas comunes de tratamiento de efluentes y zonas logísticas en depósito, apoyando la ampliación de escala eficiente en costos. Varias multinacionales mantienen campus dedicados aquí, aprovechando las importaciones fluidas de materias primas de los complejos petroquímicos próximos. Andhra Pradesh está emergiendo rápidamente como un nodo de biológicos, beneficiándose de parques dedicados de medicamentos a granel bajo el paraguas del PLI y condiciones favorables de arrendamiento de terrenos.
Maharashtra, anclada por Mumbai y Pune, se orienta hacia la investigación, el desarrollo de formulaciones y las sedes corporativas. Su densa red de capital riesgo financia a las CDMOs emergentes y apoya a las organizaciones de investigación clínica que alimentan los contratos de fabricación en otras partes. El clúster de Bangalore en Karnataka añade capacidad en salud digital e IA, enriqueciendo las capacidades de desarrollo de procesos para las plantas de todo el estado. Colectivamente, estas fortalezas regionales crean una red de fabricación nacional distribuida pero integrada que los clientes pueden aprovechar para mitigar el riesgo de un solo sitio, reforzando la resiliencia del mercado de organizaciones de fabricación por contrato de India.
Panorama regulatorio
Las operaciones de las CMO en India están reguladas por el marco de la Drugs and Cosmetics Act y las Drugs Rules de 1945, con la Central Drugs Standard Control Organisation (CDSCO) supervisando el cumplimiento de las BPM mediante los requisitos del Schedule M, tales como los Registros de Empaquetado por Lote y los controles del sistema de cierre de envases. En paralelo, las normas de trazabilidad se han reforzado mediante códigos de identificación obligatorios en los envases: los API (fármacos a granel) han requerido códigos de respuesta rápida (QR) en cada nivel de empaquetado desde enero de 2022, y los códigos de barras/QR se aplican a las principales marcas de formulaciones (Schedule H2, top 300) en el empaquetado primario o secundario para reforzar la lucha contra la falsificación.
En junio de 2026, el Gobierno central inició propuestas para introducir un Certificado de Registro de Empaquetado obligatorio para fabricantes y proveedores de materiales de empaquetado farmacéutico impreso, incluyendo la asignación de un número de registro único a través de un portal gubernamental. De implementarse, esto traslada la supervisión aguas arriba, desde programas de calificación de proveedores liderados por los fabricantes hacia un registro centralizado, aumentando las exigencias de cumplimiento para los proveedores de empaquetado y etiquetado impreso que respaldan a las CMO de dosis terminadas, incluidas las líneas estériles e inyectables, donde la integridad del empaquetado y la trazabilidad son críticas para las auditorías.
Análisis de la cadena de valor
La cadena de valor de las CMO en India comienza con los insumos y materiales habilitantes (materiales de partida clave e intermedios, excipientes, empaquetado primario como viales, tapones, bolsas, películas, y componentes impresos secundarios), seguido del desarrollo de procesos y la transferencia tecnológica, la fabricación (API/intermedios y dosis terminada en sólidos, líquidos, semisólidos e inyectables estériles), el control de calidad y liberación, y la distribución para el suministro nacional y las exportaciones. La calificación de proveedores impulsada por el Schedule M y la disciplina de los Registros de Empaquetado por Lote convierten a los convertidores de empaquetado, impresores de etiquetas y proveedores especializados de componentes en nodos integrales para las CMO, particularmente para la serialización, los requisitos de cadena de frío y los flujos de trabajo de llenado-cierre aséptico.
Las recientes medidas de política están reconfigurando la coordinación aguas arriba y aguas abajo. En enero de 2025, la Directorate General of Foreign Trade (DGFT) retiró las disposiciones de rastreo y trazabilidad para las exportaciones de formulaciones farmacéuticas en el marco de la Foreign Trade Policy, con el fin de alinearse con las normas farmacéuticas del Ministerio de Salud, reduciendo los sistemas de cumplimiento dual para los exportadores. Al mismo tiempo, el Gobierno propuso un marco de registro formal para los proveedores de empaquetado farmacéutico impreso (junio de 2026), que, junto con programas como la iniciativa Biopharma SHAKTI (10.000 crore de rupias, programa de cinco años) enfocada en la capacidad biológica nacional y los componentes especializados asociados, apunta tanto a un endurecimiento del cumplimiento como a prioridades de localización en toda la base de suministro de empaquetado y biológicos que alimenta la ejecución de las CMO.
Panorama Competitivo
El mercado de organizaciones de fabricación por contrato de India exhibe una concentración moderada, con titulares intensivos en escala que comparten espacio con especialistas ágiles. Divi's Laboratories, Dr. Reddy's y Sun Pharma poseen bases de ingresos considerables construidas sobre química verticalmente integrada, aprobaciones multi-regulatorias y carteras de clientes de larga trayectoria. Su amplitud operativa abarca desde API hasta dosis terminada, permitiendo compromisos de ventanilla única que atraen volúmenes de grandes farmacéuticas. Estos líderes están invirtiendo capital en módulos de biológicos, líneas asépticas avanzadas y sistemas digitales de calidad para defender los márgenes frente a rivales emergentes.
Los actores respaldados por capital riesgo como Aragen Life Sciences y Maiva Pharma están disrumpiendo con propuestas de valor centradas en apoyo al descubrimiento, formulaciones de alta potencia y desarrollo de líneas celulares. Sus estructuras de activos más ligeras y ciclos de decisión rápidos resuenan con los patrocinadores virtuales que buscan velocidad hasta la clínica. Las alianzas estratégicas con proveedores de IA y proveedores de gestión de calidad basada en la nube amplifican sus afirmaciones de eficiencia de procesos, permitiendo ofertas para proyectos complejos y de alto margen tradicionalmente reservados para CDMOs globales.
La tecnología es el campo de batalla para la diferenciación. Los análisis predictivos habilitados por IA, las líneas de fabricación continua y los biorreactores de un solo uso se están convirtiendo en estándar de la industria. La cultura de calidad sigue siendo el guardián definitivo; las empresas que reciben cero observaciones 483 tras la inspección convierten ese historial limpio en precios premium. Las presiones de consolidación persisten en la capacidad sobreabastecida de dosis sólidas orales, y los activos en dificultades pueden cambiar de manos, alterando aún más la estructura del mercado. En última instancia, quienes combinen escala, especialización y cumplimiento normativo impecable están posicionados para ganar participación en el cambiante mercado de organizaciones de fabricación por contrato de India.
Líderes de la Industria de Organizaciones de Fabricación por Contrato (CMO) de India
-
Divi's Laboratories Limited
-
Dr. Reddy's Laboratories Limited
-
Sun Pharmaceutical Industries Limited
-
Aurobindo Pharma Limited
-
Zydus Lifesciences Limited (Cadila Healthcare)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Se está formando un claro espacio en blanco en torno a la fabricación integral de biológicos (desde la sustancia farmacéutica hasta el llenado-cierre aséptico) y el ecosistema relacionado de empaquetado de alto cumplimiento, cadena de frío y componentes. En Telangana, Aurobindo Pharma (TheraNym Biologics) inauguró una planta de fabricación por contrato de biológicos de 1.200 crore de rupias en Borapatla en junio de 2026, con biorreactores y capacidades de llenado-cierre aséptico, mientras que también anunció una Unidad 2 de sustancia farmacéutica biológica greenfield de entre 150 y 175 millones de USD en abril de 2026, con biorreactores de 60.000 litros. Estos movimientos refuerzan un modelo de eje y radios en torno a Hyderabad para trabajo estéril y biológico complejo, alentando a las CMO y sus socios de empaquetado a desarrollar capacidades integradas que puedan superar los requisitos de calificación de patrocinadores globales.
El cumplimiento en materia de empaquetado y la formalización de proveedores también crean oportunidades para que las CMO industrialicen la trazabilidad y la gobernanza de proveedores en toda la red. La propuesta de junio de 2026 sobre el registro obligatorio y los números de registro únicos para los proveedores de empaquetado farmacéutico impreso eleva el papel de las etiquetas y cajas conformes, mientras que las normas existentes de QR/código de barras para los API y las principales formulaciones impulsan los flujos de trabajo de autenticación digital más a fondo en las operaciones habituales. En el frente de la ejecución, los recientes contratos y asociaciones muestran demanda de ofertas integradas: OneSource Specialty Pharma anunció una asociación de fabricación de biosimilares con Formycon AG en julio de 2026 para la fabricación integrada de sustancia farmacéutica y producto farmacéutico en su planta de Bengaluru, y Morepen Laboratories informó la finalización del primer despacho comercial bajo un mandato de CDMO de 825 crore de rupias en julio de 2026, lo que evidencia que los patrocinadores están otorgando y activando programas de tamaño considerable que requieren reactores escalables, procesos validados y sistemas de liberación listos para el empaquetado.
Desarrollos recientes del sector
- Julio de 2026: Morepen Laboratories completó el primer despacho comercial en el marco de su mandato de CDMO de 825 crore de rupias y describió una escalación por fases con una capacidad total de reactores planificada para alcanzar los 1.000 KL. Completar un primer lote comercial señala una preparación que va más allá del trabajo de desarrollo y respalda la credibilidad para programas de externalización repetidos y de mayor volumen.
- Enero de 2025: Divi's Laboratories puso en marcha su planta de fabricación en Kakinada con inversiones superiores a los 1.200 crore de INR (144 millones de USD), añadiendo capacidad para la fabricación de API complejos. La expansión respalda el trabajo de síntesis personalizada e intermedios de mayor valor, reforzando el papel de India en la diversificación de la cadena de suministro global para los mercados regulados.
- Diciembre de 2024: El Gobierno de Telangana firmó memorandos de entendimiento con MSN Laboratories, Laurus Labs, Gland Pharma, Dr. Reddy's, Aurobindo y Hetero Drugs por inversiones de 5.260 crore de INR (632 millones de USD) en Green Pharma City. El programa construye un ecosistema de fabricación de servicios compartidos que reduce los cuellos de botella en infraestructura y acelera la creación de capacidad de múltiples empresas en un clúster clave de externalización.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de organizaciones de fabricación por contrato (CMO) de India se contabiliza como el valor de los servicios de fabricación farmacéutica externalizados prestados por fabricantes con sede en India a clientes farmacéuticos y de biotecnología. La cobertura incluye la producción de sustancias farmacéuticas y dosis terminadas en la demanda clínica y comercial.
Exclusiones del alcance: Excluimos el trabajo exclusivo de investigación por contrato, los servicios de asesoría no relacionados con la fabricación y la fabricación realizada fuera de India, incluso si el cliente final está vinculado a India.
Descripción General de la Segmentación
- Por Tipo de Servicio
- API e Intermediarios
- Dosis Terminada
- Sólidos
- Líquidos
- Semisólidos e Inyectables
- Por Tipo de Molécula
- Moléculas Pequeñas
- Moléculas Grandes / Biológicos
- Por Usuario Final
- Grandes Farmacéuticas
- Farmacéuticas de Tamaño Medio
- Virtuales / Empresas Emergentes
- Por Área Terapéutica
- Oncología
- Cardiovascular
- Antiinfecciosos
- Sistema Nervioso Central (SNC)
- Otras Áreas Terapéuticas
- Por Escala de Fabricación
- Preclínica
- Clínica
- Comercial
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con señales regulatorias e industriales públicas que influyen en los volúmenes de fabricación farmacéutica con sede en India y la preparación para el cumplimiento normativo. Consultamos las actualizaciones de la CDSCO, las bases de datos de inspección y cartas de advertencia de la FDA de EE. UU., y las publicaciones del Departamento de Productos Farmacéuticos relacionadas con la implementación del esquema PLI, y luego utilizamos estadísticas de importación y exportación de la DGFT y UN Comtrade para evaluar la intensidad de fabricación vinculada al comercio.
Para mantener el modelo anclado, también revisamos informes anuales, presentaciones para inversores y declaraciones estatutarias de fabricantes cotizados, además de cobertura de prensa de renombre sobre adiciones de capacidad, aprobaciones de plantas y captación de clientes. Además, utilizamos suscripciones de pago para información financiera e inteligencia empresarial de empresas, bases de datos de patentes y verificaciones de importación y exportación a nivel de envíos para confirmar la dirección de la demanda y la oferta, especialmente para los flujos de API y dosis terminadas. Estas fuentes documentales no son exhaustivas, y utilizamos otros documentos públicos para verificar, aclarar y validar los datos durante el análisis.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar qué proporción de los ingresos corresponde verdaderamente a fabricación externalizada, y cómo evolucionaron los precios y la utilización en las líneas de API, intermedios y dosis terminadas. Hablamos con directores de fabricación, líderes de calidad y asuntos regulatorios, equipos de desarrollo de negocios y partes interesadas en adquisiciones. Los aportes se reconciliaron luego en los principales centros de fabricación indios para reducir el sesgo de una sola región en los supuestos de ingresos y capacidad de las CMO.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 54% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, donde la demanda de externalización relevante para India se reconstruye a partir de indicadores de producción y comercio, y luego se filtra únicamente a los ingresos por fabricación por contrato. Los totales se corroboraron con aproximaciones selectivas de abajo hacia arriba, como referencias de ingresos por sitio muestreados, acumulaciones de adiciones de capacidad a partir de anuncios públicos y verificaciones de precio-volumen para combinaciones típicas de API y dosis terminadas.
Los insumos se seleccionaron para reflejar cómo escalan las CMO en India. Realizamos un seguimiento de los resultados de las inspecciones regulatorias y las aprobaciones de plantas, los rangos de utilización compartidos en entrevistas, la intensidad de exportación de productos farmacéuticos, los cambios en la distribución entre programas de API/intermedios y dosis terminadas, y el ritmo de puesta en marcha de nuevas líneas. Para el pronóstico, se utilizó el análisis de escenarios porque los incentivos de política, los plazos de cumplimiento y la diversificación de clientes pueden afectar las aceleraciones, y esos escenarios se anclaron a rangos de consenso obtenidos de expertos de la industria. Cuando las señales de abajo hacia arriba eran incompletas para instalaciones más pequeñas no cotizadas, aplicamos supuestos conservadores de penetración y utilización, y luego los revisamos si la retroalimentación primaria indicaba un rango operativo diferente.
Ciclo de Validación y Actualización de Datos
Los resultados se triangularon a través de múltiples verificaciones para que un flujo de datos no influyera excesivamente en los totales finales. Comparamos los resultados con señales independientes como patrones de crecimiento de exportaciones, adiciones de capacidad observadas y acciones de cumplimiento visibles públicamente, y luego revisamos y ajustamos cualquier varianza grande con supuestos documentados.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos con pruebas de varianza por año y por categoría de servicio, seguida de una verificación final de consistencia en unidades, temporalidad de la moneda y matemáticas de crecimiento. Si ocurren nuevos eventos regulatorios, cambios de política o movimientos importantes de capacidad, se vuelve a contactar a los expertos para verificar los supuestos clave. Los informes se actualizan anualmente, y justo antes de la entrega realizamos una última actualización para que los clientes reciban la visión más reciente disponible.
Tamaño del Mercado de Organizaciones de Fabricación por Contrato de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las CMO de India pueden parecer muy dispares porque el alcance no siempre es el mismo, e incluso el momento del año base puede cambiar el número de manera significativa. Las diferencias suelen provenir de lo que se contabiliza como ingresos por fabricación, cómo se tratan los trabajos de API y dosis terminadas, y si los servicios de externalización adyacentes se mezclan en el total.
Algunas estimaciones externas amplían la definición hacia CDMO o CRAMS más amplios al incluir investigación por contrato, servicios de laboratorio o ingresos exclusivos de envasado, y el año base de 2024 también mantiene los totales más bajos cuando se esperan aceleraciones de capacidad. Cuando solo se contabiliza la fabricación de CMO con sede en India en API/intermedios y dosis terminadas, y los servicios no relacionados con la fabricación se excluyen como hace Mordor Intelligence, la cifra permanece vinculada a indicadores relacionados con la producción, como la utilización y la producción orientada a la exportación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 25,81 mil millones de USD (2025) | |
| Consultora Global A | 22,51 mil millones de USD (2024) | Utiliza un año base de 2024 y no separa claramente los ingresos exclusivos de fabricación de las líneas de externalización adyacentes, lo que puede cambiar el conjunto de demanda efectiva y reducir los supuestos de escala a corto plazo. |
| Editorial del Sector B | 17,51 mil millones de USD (2024) | Posiciona la estimación bajo un marco de CDMO más amplio con categorías de servicio más allá de las CMO puras, y el alcance combinado más el año base anterior pueden cambiar los totales dependiendo de cómo se valoran los servicios de investigación y laboratorio. |
La tabla muestra que la selección del año y las elecciones del alcance del servicio explican la mayor parte de la dispersión, más que cualquier supuesto de crecimiento individual. Al mantener los indicadores de demanda vinculados a la actividad de fabricación y luego verificarlos con la retroalimentación primaria sobre utilización y combinación, nuestra estimación se mantiene repetible y más fácil de auditar cuando se producen nuevas plantas, aprobaciones o cambios en las exportaciones.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de organizaciones de fabricación por contrato de India en 2026?
El tamaño del mercado de organizaciones de fabricación por contrato de India asciende a USD 29,53 mil millones en 2026.
¿Cuál es la CAGR esperada para la fabricación de medicamentos por contrato en India hasta 2031?
Se prevé que los ingresos aumenten a una CAGR del 14,43% entre 2026 y 2031.
¿Qué categoría de servicio lidera los ingresos actuales?
Las API e intermediarios representan el 51,78% de los ingresos de 2025, manteniendo el liderazgo sobre los servicios de dosis terminada.
¿Qué segmento se está expandiendo más rápidamente por tipo de molécula?
Se proyecta que las moléculas grandes/biológicos crecerán a una CAGR del 15,26%, desafiando el dominio de las moléculas pequeñas.
¿Por qué es Hyderabad crítica para la externalización farmacéutica?
Hyderabad alberga la Ciudad Farmacéutica Verde de 7.689 hectáreas, densas reservas de talento e inversiones multinacionales recientes, lo que la convierte en el centro de fabricación más integrado del país.
¿Qué desafíos podrían ralentizar el crecimiento de las CDMOs indias?
La volatilidad del suministro de materias primas procedentes de China y el mayor escrutinio de la FDA representan vientos en contra a corto plazo que pueden comprimir los márgenes y retrasar las exportaciones.