
Tamaño y Participación del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato Farmacéutico (CDMO)
Análisis del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato Farmacéutico (CDMO) por Mordor Intelligence
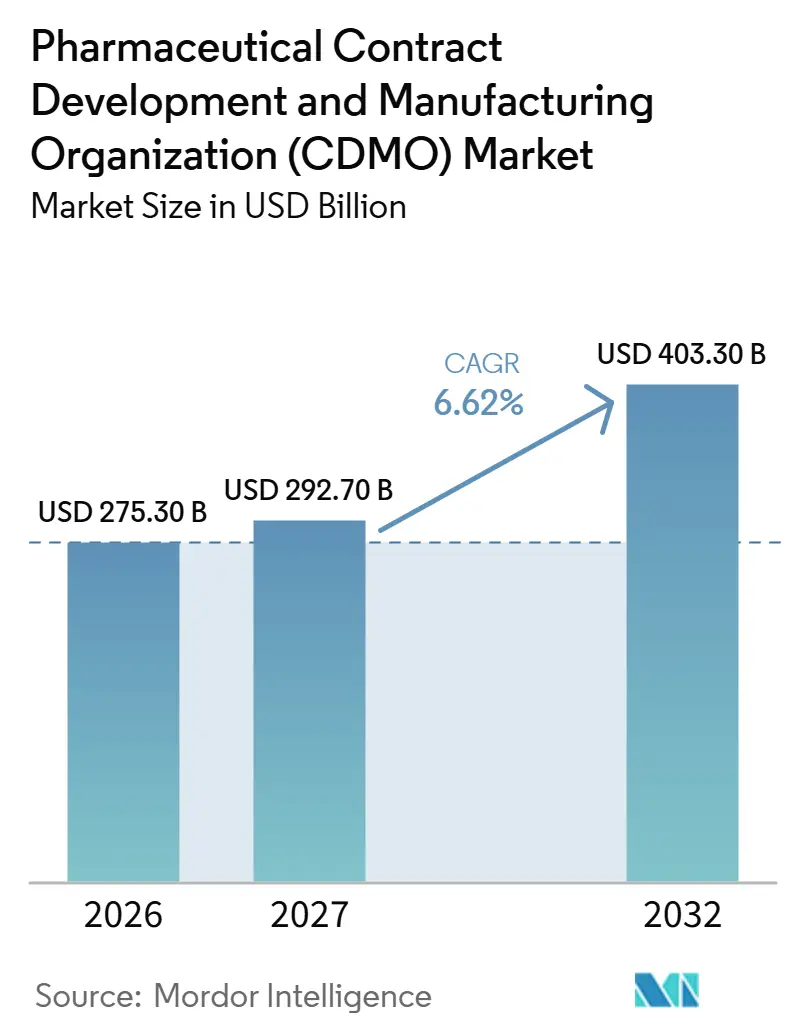
Se proyecta que el tamaño del mercado de organizaciones de desarrollo y fabricación por contrato farmacéutico (CDMO) se expanda desde 275,3 mil millones de USD en 2026 y 292,7 mil millones de USD en 2027 hasta 403,3 mil millones de USD en 2032, registrando un CAGR del 6,62% entre 2027 y 2032.
La externalización comercial en los Estados Unidos y el desarrollo de terapias complejas están ampliando la oportunidad para los proveedores que combinan activos de producción con servicios especializados. Los inyectables estériles establecen la conexión entre la transferencia tecnológica, la ejecución de la fabricación y la aprobación del producto como un aspecto comercialmente relevante. Las combinaciones de servicios más amplias pueden capturar una mayor parte de ese trabajo, mientras que la capacidad de producción limitada y la aplicación normativa en el mercado de destino pueden restringir la conversión en suministro confiable. Los compromisos de suministro plurianuales hacen que el traspaso desde la transferencia tecnológica hasta la producción aprobada sea un punto en el que la capacidad disponible y la posición en el mercado de destino determinan la capacidad del proveedor para retener un programa.
Conclusiones Clave del Informe
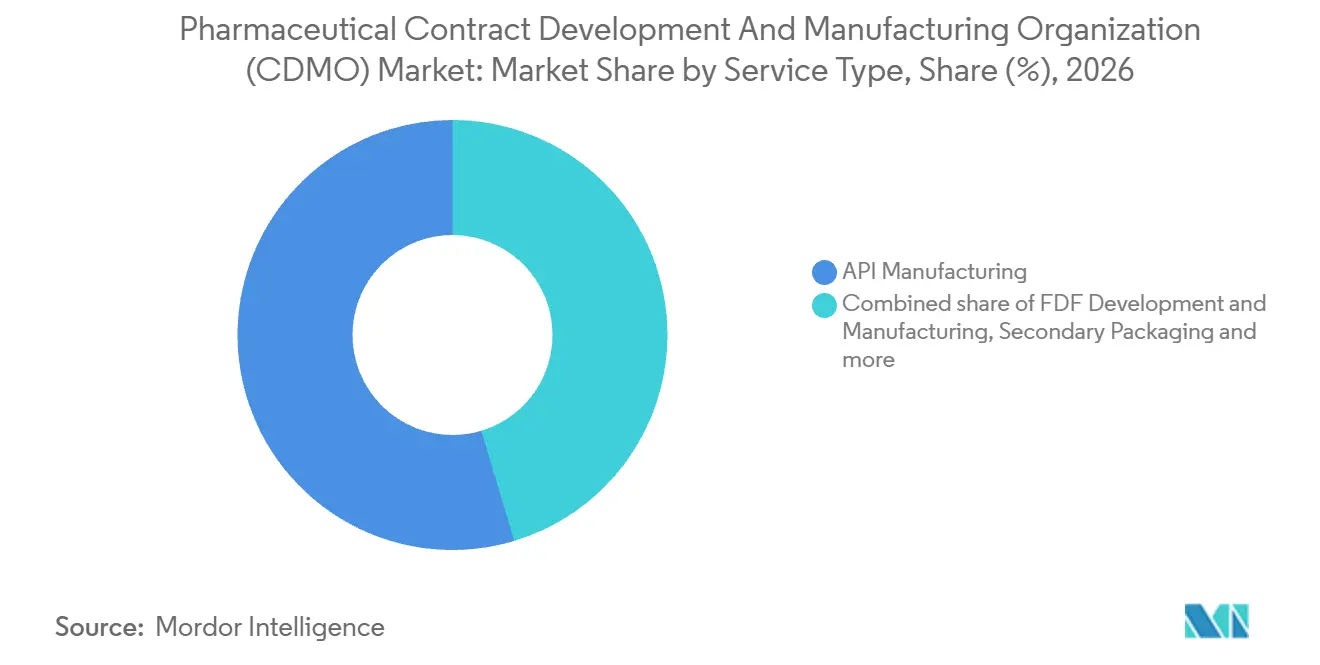
- Por tipo de servicio, la fabricación de API representó una participación del 54,64% en el mercado de organizaciones de desarrollo y fabricación por contrato farmacéutico (CDMO) en 2026, mientras que se prevé que el desarrollo y la fabricación de FDF alcancen el CAGR más rápido del 7,45% entre 2027 y 2032.
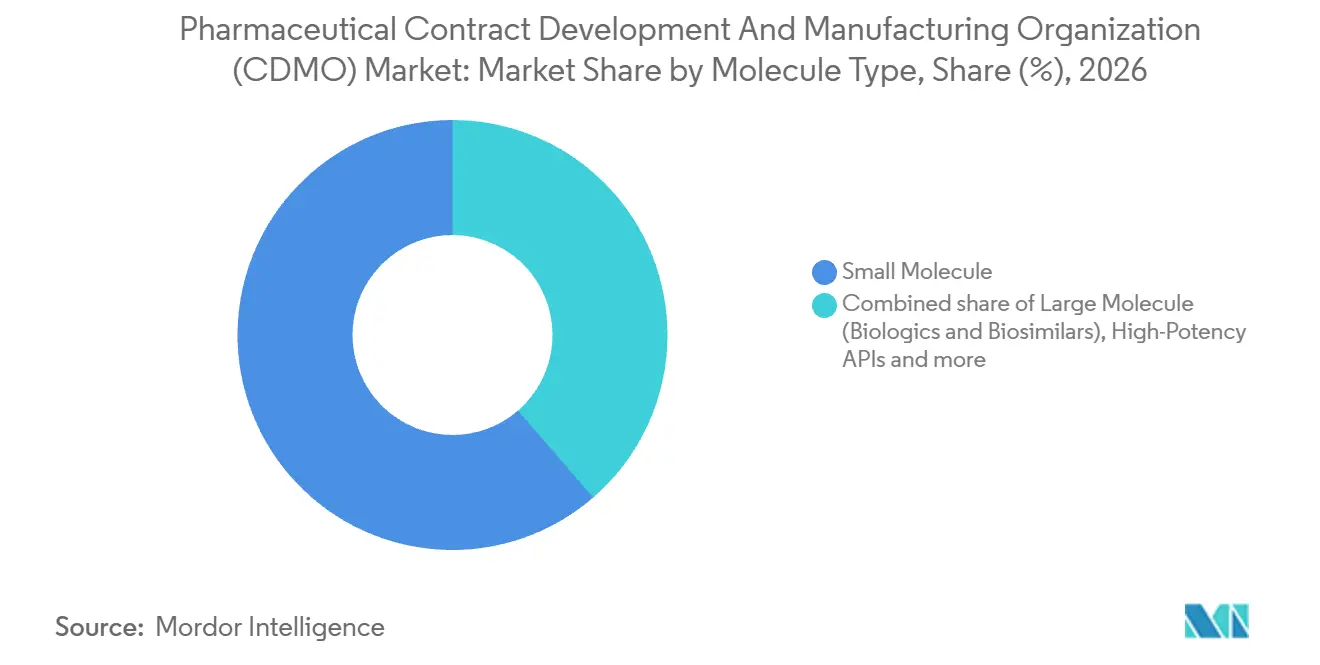
- Entre los tipos de moléculas, las moléculas pequeñas representaron una participación del 61,35% del tamaño del mercado de organizaciones de desarrollo y fabricación por contrato farmacéutico (CDMO) en 2026, y se prevé que las API de alta potencia crezcan más rápido con un CAGR del 8,35% entre 2027 y 2032.
- Por forma farmacéutica, los productos sólidos orales lideraron con el 39,2% de los ingresos de CDMO en 2026, mientras que se espera que los inyectables estériles registren el CAGR más rápido del 9,3% entre 2027 y 2032.
- En las áreas terapéuticas, la oncología representó el 32,24% de los ingresos de CDMO en 2026, con enfermedades infecciosas y vacunas previstas para registrar el CAGR más rápido del 8,4% entre 2027 y 2032.
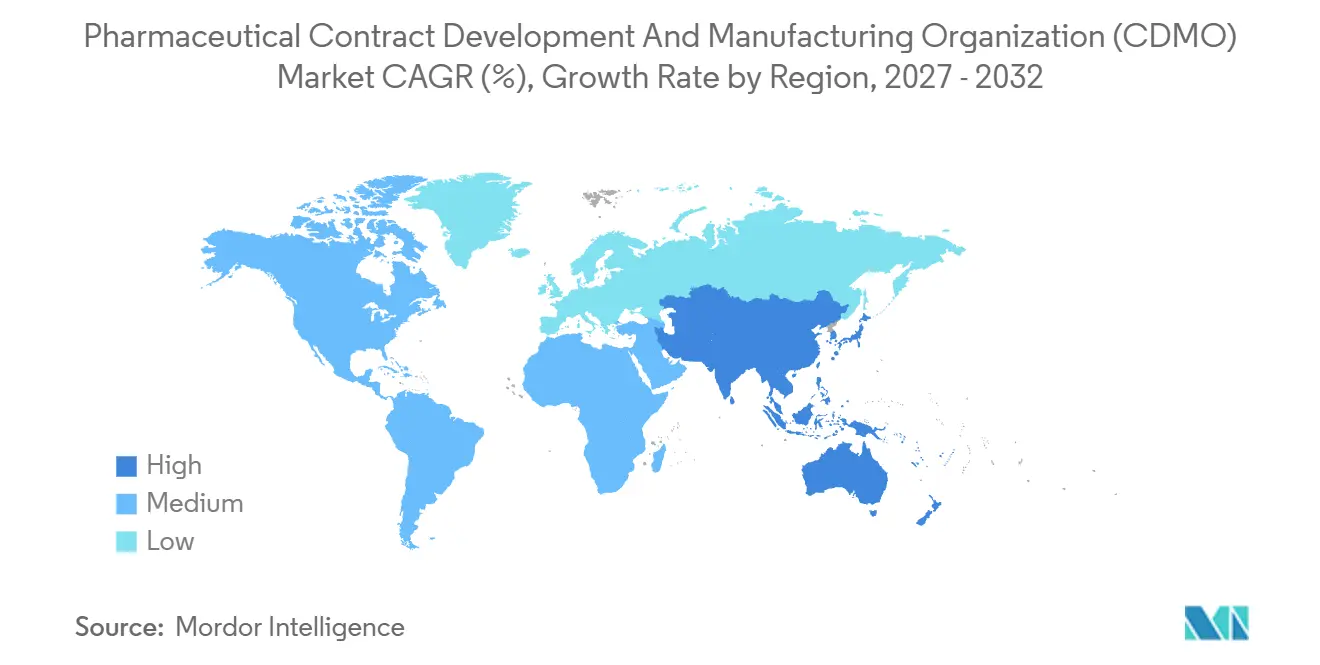
- Geográficamente, América del Norte representó el 37,88% de los ingresos de CDMO en 2026, mientras que se prevé que Asia-Pacífico registre el CAGR más rápido del 7,6% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del volumen de externalización por parte de las grandes empresas farmacéuticas | +2.8% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Auge en las carteras de biológicos y moléculas complejas | +2.5% | América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Ventaja de costo y velocidad de fabricación en mercados emergentes | +1% | América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Consolidación hacia CDMO integrales de ventanilla única | +1.3% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Plataformas de desarrollo de procesos rápidos habilitadas por IA | +0.5% | América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Expansión de capacidad de HPAPI de GLP-1 y péptidos | +0.8% | China y Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del volumen de externalización por parte de grandes empresas farmacéuticas
Los grandes patrocinadores farmacéuticos amplían el acceso a la producción comercial mediante compromisos de larga duración con redes de fabricación externas. En abril de 2025, Regeneron acordó que FUJIFILM Biotechnologies (anteriormente FUJIFILM Diosynth Biotechnologies) fabricara el producto farmacológico a granel para sus medicamentos biológicos comerciales en Holly Springs, Carolina del Norte, bajo un acuerdo de 10 años.[1] Se esperaba que el acuerdo casi duplicara la capacidad de fabricación a gran escala de Regeneron en los Estados Unidos. En febrero de 2026, GSK renovó una asociación de fabricación de 5 años con Bora Pharmaceuticals que amplió el acceso a múltiples sitios de Bora. GSK es el mayor socio farmacéutico en la instalación de Bora en Mississauga, donde Bora proporciona fabricación integral para más de 20 líneas de productos comerciales. En conjunto, estos compromisos muestran cómo la externalización puede anclar cargas de trabajo comerciales recurrentes, dando a los CDMO una razón para organizar la capacidad en torno al suministro sostenido de productos en lugar de depender exclusivamente de lotes de desarrollo.
Aumento en las cadenas de desarrollo de biológicos y moléculas complejas
El crecimiento de la cartera de terapias complejas amplía la base de clientes potenciales para los servicios de desarrollo especializados antes de que los programas alcancen la fabricación comercial. La cartera global de terapias celulares y génicas de ISCT/Citeline contenía 383 ensayos clínicos activos en su edición de 2026, en comparación con 322 en la edición de 2025. Los estudios de Fase I y II representaron el 95% de esa cartera de ensayos clínicos de 2026. Esta concentración hace que la progresión a través del desarrollo clínico sea una condición central para traducir la mayor población de ensayos en requisitos de suministro comercial. Los patrocinadores en etapa de desarrollo ofrecen la oportunidad de servicio más inmediata, porque la combinación de ensayos respalda el trabajo de desarrollo clínico antes de respaldar compromisos con suites de fabricación comercial.
Ventaja de costo y velocidad de fabricación en mercados emergentes
Para un patrocinador farmacéutico que abastece tabletas genéricas de moléculas pequeñas, la ventaja potencial de un CDMO de mercado emergente depende del costo local del estándar de producción requerido. Un proveedor indio sería más económico si los menores costos locales de mano de obra e instalaciones redujeran el costo de una asignación de fabricación equivalente. Cualquier ahorro tendría que sobrevivir a las obligaciones de validación y liberación del mercado de destino del comprador. Una ventaja de velocidad igualmente requeriría que el proveedor completara esas obligaciones antes, sin tratar una especificación menos exigente como un servicio equivalente. Las asignaciones genéricas sensibles al precio favorecerían a los proveedores que pudieran preservar su ventaja de costo local después de cumplir con los requisitos del destino.
Consolidación hacia CDMO integrales de ventanilla única
La combinación de capacidades complementarias puede reducir los traspasos organizacionales para los patrocinadores que buscan apoyo externo en varias etapas de desarrollo y fabricación. En septiembre de 2026, Kincell Bio y Cellipont Bioservices completaron su fusión para formar Kincellis Advanced Therapies, un CDMO estadounidense que abarca desde el desarrollo de terapia celular hasta el suministro comercial.[2] La combinación unió la experiencia en células inmunitarias con capacidades de células madre y otras modalidades avanzadas. CordenPharma completó su adquisición de AmbioPharm en agosto de 2026, fortaleciendo una oferta que se extiende desde la sustancia farmacológica peptídica hasta los productos farmacológicos inyectables estériles y sólidos orales. Su anuncio describió la integración de los sitios estadounidenses y chinos adquiridos como planificada para los meses siguientes. Un programa de péptidos o terapia celular puede permanecer con una sola organización desde el desarrollo hasta el suministro, con la versión de CordenPharma dependiendo de la integración anunciada de sus sitios adquiridos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos regulatorios estrictos en múltiples regiones | -0.9% | India y Estados Unidos | Corto plazo (≤ 2 años) |
| Riesgo de utilización de capacidad y plazos de entrega | -0.7% | República Popular China | Corto plazo (≤ 2 años) |
| Alto gasto de capital para suites de biológicos estériles | -0.4% | América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Escasez de talento calificado en fabricación aséptica | -0.3% | América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos regulatorios estrictos en múltiples regiones
Los lotes farmacéuticos con destino a los Estados Unidos pueden enfrentar detención en importación después de completarse la fabricación. El 12 de febrero de 2025, la FDA añadió al fabricante por contrato con sede en India Zenzi Pharmaceutical Industries Private Limited a la Alerta de Importación 66-79 para todos los medicamentos y productos farmacológicos del establecimiento listado. Zenzi permaneció en la Lista Roja en la edición del 23 de septiembre de 2026. La alerta cubre los establecimientos extranjeros que se niegan a la inspección de la FDA o a una evaluación regulatoria remota obligatoria, y las divisiones de la FDA pueden retener los envíos cubiertos sin examen físico. La liberación puede considerarse tras una evaluación caso por caso de la evidencia cuando los envíos son retenidos. Los fabricantes exportadores con un listado de este tipo enfrentan la entrada a los Estados Unidos como el punto donde un lote de otro modo completado puede estancarse, añadiendo demoras en la revisión de liberación después de la producción.
Riesgo de utilización de capacidad y plazos de entrega
Los programas de péptidos en crecimiento pueden requerir capacidad de fabricación adicional a medida que avanzan. Medtide Inc., una organización de investigación, desarrollo y fabricación por contrato de péptidos, reportó una alta utilización en sus líneas de producción durante los primeros 5 meses de 2025. Sus líneas clave comprendían líneas de síntesis de alta capacidad y líneas de purificación de gran diámetro, vinculando la restricción a pasos de producción específicos. En su prospecto de junio de 2025, el proveedor advirtió que una utilización excesivamente alta arriesgaba perder pedidos potenciales porque los clientes preferían una capacidad de reserva suficiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Escala de Fabricación se Encuentra con el Suministro Oral en Etapa TardíaLa fabricación de API representó una participación del 54,64% del tamaño del mercado de organizaciones de desarrollo y fabricación por contrato farmacéutico (CDMO) en 2026. El sitio de Cambrex Corporation en Charles City, Iowa, fabrica ingredientes farmacéuticos activos (API) e intermedios, incluidas moléculas de alta potencia y sustancias controladas. En octubre de 2025, la empresa anunció una inversión planificada de 120 millones de USD para aumentar la capacidad de fabricación de API a gran escala del sitio en un 40%, hasta casi 1 millón de litros. En marzo de 2026, Cambrex completó los estudios de ingeniería iniciales para la nueva planta de API a gran escala en el sitio, avanzando hacia la inversión de 120 millones de USD previamente anunciada.
Se prevé que el desarrollo y la fabricación de forma farmacéutica terminada (FDF) sea el segmento de servicios de más rápido crecimiento, con un CAGR del 7,45% entre 2027 y 2032. Ardena completó su adquisición de la instalación de Catalent en Somerset, Nueva Jersey, en febrero de 2025, añadiendo capacidades de fabricación de medicamentos orales en etapa tardía y a pequeña escala comercial. Una asignación de forma farmacéutica más reciente orientada al paciente conecta la producción externalizada directamente con una introducción de producto planificada. En agosto de 2026, Cycle Pharmaceuticals acordó que Forma Life Sciences fabricara las tabletas de desintegración oral de CAVHANZA (nilotinib) aprobadas por la FDA en Irvine, California, para establecer el suministro comercial en los Estados Unidos antes de la introducción de Cycle. La preparación del suministro específico del producto extiende la asignación de FDF desde el desarrollo de una forma farmacéutica hasta el establecimiento de una ruta de fabricación comercial para una terapia aprobada.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Molécula:
Amplitud Comercial se Encuentra con la Especialización en Alta PotenciaLas moléculas pequeñas representaron una participación del 61,35% en el mercado de organizaciones de desarrollo y fabricación por contrato farmacéutico (CDMO) en 2026. Lonza Group reportó más de 135 moléculas pequeñas comerciales en su cartera de Síntesis Avanzada de 2025, que abarca API, API de alta potencia, formas farmacéuticas y sistemas de administración, e ingeniería de partículas. También firmó un gran acuerdo de suministro comercial de sustancia farmacológica de moléculas pequeñas plurianual en 2025.
Se prevé que las API de alta potencia sean el segmento de moléculas de más rápido crecimiento, con un CAGR del 8,35% entre 2027 y 2032. Aragen Life Sciences comenzó a operar su plataforma de desarrollo y fabricación de alta potencia OneHP en su campus de Nacharam en Hyderabad, India, el 6 de octubre de 2026. La plataforma opera una línea de fabricación diseñada para una capacidad anual de API de 500 a 600 kilogramos y admite compuestos de alta potencia, incluidas moléculas citotóxicas. Conecta el descubrimiento a escala de miligramos con el desarrollo de procesos y la fabricación a escala de varios kilogramos bajo las buenas prácticas de fabricación actuales (cGMP). Mantener esas etapas en un mismo campus hace que el desarrollo temprano de procesos forme parte de la relación de fabricación antes de que un compuesto potente alcance requisitos de lotes más grandes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma Farmacéutica:
Suites Orales Dedicadas Acompañan la Expansión EstérilLos productos sólidos orales formaron el segmento de forma farmacéutica más grande, representando el 39,2% de los ingresos de CDMO en 2026. En agosto de 2025, Piramal Pharma Solutions, parte de Piramal Pharma Ltd., inauguró una suite dedicada de dosis sólidas orales en Sellersville, Pensilvania, para NewAmsterdam Pharma. El espacio existente reconfigurado albergó una suite diseñada para la producción de tabletas multicapa, con capacidades de granulación, compresión, tableteado y recubrimiento. Estaba destinada a proporcionar capacidad comercial para la combinación de dosis fija en investigación de NewAmsterdam, con la entrega al paciente condicionada a la aprobación. La suite multicapa dedicada de Piramal vincula la asignación de fabricación a la configuración de tableta definida de NewAmsterdam, extendiendo la propuesta de servicio más allá del acceso a equipos de uso general.
Se prevé que los inyectables estériles sean el segmento de forma farmacéutica de más rápido crecimiento, con un CAGR del 9,3% entre 2027 y 2032. En septiembre de 2026, CordenPharma proyectó una capacidad de hasta 500 millones de unidades inyectables anuales en Caponago, Italia, atendiendo programas desde proyectos en fase temprana hasta producción comercial a gran escala. CordenPharma enmarca su capacidad planificada en Caponago como destinada a atender programas inyectables desde proyectos en fase temprana hasta producción comercial a gran escala, de modo que un programa podría escalar dentro de un mismo proveedor a medida que crecen los volúmenes. Los tópicos y transdérmicos tienen un papel de transferencia comercial, ilustrado por el acuerdo de octubre de 2026 de MedPharm con una empresa farmacéutica global no identificada para un producto tópico especializado en Durham, Carolina del Norte. Las formas novedosas y especializadas crean asignaciones de desarrollo de formulaciones, ilustradas por la colaboración de marzo de 2026 de InnoCore con una empresa farmacéutica estadounidense no identificada sobre una molécula pequeña inyectable de acción prolongada para la depresión.
Por Área Terapéutica:
La Escala en Oncología Depende de Capacidades DedicadasLa oncología fue el segmento de área terapéutica más grande, representando el 32,24% de los ingresos de CDMO en 2026. Lupin Manufacturing Solutions, una subsidiaria de propiedad total de Lupin Limited, puso en servicio un bloque CDMO de API oncológico dedicado en Vizag, India, en noviembre de 2025.[3] La unidad de alta contención fue diseñada para apoyar programas oncológicos desde la investigación preclínica hasta la fabricación comercial, con un rango de lotes de 1 a 35 kilogramos. En el momento de la puesta en servicio, la unidad contaba con 20 reactores y más de 20 aisladores, con sistemas de contención diseñados para niveles de exposición de ≤0,05 µg/m³. Los tamaños de lote de 1 a 35 kilogramos dentro de una unidad construida para contener la producción de API de alta potencia son adecuados para programas que van desde lotes preclínicos hasta comerciales.
Se prevé que las enfermedades infecciosas y las vacunas sean el segmento de área terapéutica de más rápido crecimiento, con un CAGR del 8,4% entre 2027 y 2032. En marzo de 2026, SK bioscience contrató a IDT Biologika para el desarrollo y la fabricación del producto farmacológico de la vacuna existente contra el Ébola Zaire de MSD con un proceso actualizado. SK bioscience producirá la sustancia farmacológica, y el proceso actualizado, desarrollado con MSD y Hilleman Laboratories, tiene como objetivo aumentar el rendimiento de fabricación y mejorar la termoestabilidad. AGC Biologics había acordado por separado en julio de 2025 suministrar sustancia farmacológica desde Heidelberg, Alemania, para los estudios de Fase II de la vacuna bioconjugada tetravalente contra Shigella en investigación de Valneva. Las asignaciones de vacunas en este grupo van desde la reingeniería del proceso de suministro de un producto existente hasta el suministro de material candidato clínico.
Análisis Geográfico
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato Farmacéutico (CDMO) en América del Norte
América del Norte representó una participación del 37,88% del tamaño del mercado de organizaciones de desarrollo y fabricación por contrato farmacéutico (CDMO) en 2026. El sitio de FUJIFILM Biotechnologies en Holly Springs, Carolina del Norte, Estados Unidos, inició la producción bajo cGMP en 2025 con 8 biorreactores de 20.000 litros cada uno. Una de las instalaciones de cultivo celular integral más grandes de América del Norte, ofrece a los patrocinadores una opción de fabricación externa vinculada a activos de producción sustanciales dentro de la región.
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato Farmacéutico (CDMO) en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de más rápido crecimiento, con un CAGR del 7,6% entre 2027 y 2032. La capacidad instalada de moléculas pequeñas de Aragen en Hyderabad y Visakhapatnam, India, ascendía a 364.000 litros al 31 de marzo de 2026. En julio de 2026, AGC Biologics, una subsidiaria de AGC Inc., celebró un acuerdo a largo plazo para proporcionar fabricación comercial en Yokohama, Japón, para múltiples productos de un cliente biofarmacéutico global no identificado. En el momento del anuncio, el sitio estaba en desarrollo, con servicios conformes a GMP planificados para 2027. El acuerdo japonés ilustra una ruta de expansión en la que el lanzamiento de un servicio futuro está respaldado por un compromiso del cliente, en lugar de solo la construcción de capacidad.
Dentro de Europa, la guía de GMP de la UE requiere un contrato escrito entre el cedente del contrato y el aceptante del contrato para las actividades farmacéuticas externalizadas. Aenova proporciona desarrollo, fabricación y envasado de productos farmacológicos en sitios en Alemania, Suiza, Italia, Irlanda y Rumanía. En Oriente Medio y África, SEDICO de Egipto y Sandoz Global acordaron en marzo de 2025 la transferencia tecnológica para la fabricación local de 5 productos oncológicos esenciales. Porton Advanced Solutions y EVA Pharma firmaron un memorando de entendimiento en junio de 2025 para desarrollar capacidades de fabricación de CAR-T, con centros planificados en Egipto y Arabia Saudita. En América del Sur, la certificación de Anvisa en agosto de 2025 de la instalación estéril de Akums en Haridwar, India, autorizó la fabricación y exportación a Brasil, abriendo una ruta a través de producción extranjera calificada.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas por las aprobaciones, controles de calidad y cambios de política anunciados que afectan a los fabricantes farmacéuticos por contrato. La perspectiva es la de un CDMO que opera una red afiliada de unidades equivalentes que fabrican los mismos medicamentos bajo una unidad de calidad y un sistema de calidad farmacéutica unificado mientras atiende a patrocinadores farmacéuticos. El marco de la FDA para los productos farmacéuticos terminados otorga a las unidades de control de calidad autoridad de aprobación o rechazo sobre componentes, materiales de empaque, etiquetado y medicamentos. El aviso de fabricación por contrato de la Administración Nacional de Productos Médicos (NMPA) de China mantiene distintas las obligaciones del titular de la autorización de comercialización (MAH) y del fabricante, haciendo de la asignación de supervisión otra parte de la tarea de cumplimiento.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | FDA | Autoridades estatales competentes | NMPA y reguladores provinciales de medicamentos | Anvisa |
| Instrumentos clave o dirección | 21 CFR Partes 210 y 211; propuesta de registro de fabricación distribuida de julio de 2026 | Autorización de fabricación y marco de inspección GMP; propuesta de guía de la UE sobre documentación, sistemas informatizados e inteligencia artificial | Anuncio N.° 134 de 2025, vigente desde el 30 de diciembre de 2025, para la fabricación por contrato de medicamentos comercializados; las solicitudes aceptadas anteriormente conservan los requisitos originales | RDC 658/2022, modificada por RDC 972/2025 |
| Efecto comercial | Los establecimientos extranjeros cubiertos deben registrar y listar los medicamentos con destino a los Estados Unidos incluso cuando son procesados posteriormente en otro establecimiento extranjero | Se requiere autorización de fabricación; las inspecciones GMP son generalmente realizadas por la autoridad estatal competente | Evaluar los MAH, el riesgo del producto, la transferencia técnica y la viabilidad de líneas compartidas antes de aceptar trabajo; la aplicación provincial puede restringir actividades después de que se incumplan los plazos de remediación establecidos por el regulador | Mantener un sistema de GMP y gestión del riesgo de calidad documentado, supervisado y con recursos; las alternativas basadas en riesgo técnicamente justificadas y adecuadas pueden reemplazar el control de envasado en línea |
| Atractivo de la política actual | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||
La propuesta de la FDA del 13 de julio de 2026 simplificaría el registro para esta red afiliada, excluyendo a los fabricantes por contrato no afiliados contratados por separado, pero seguía siendo una propuesta el 20 de octubre de 2026 después de que los comentarios cerraran el 11 de septiembre de 2026. Los borradores de GMP de la Comisión Europea sobre documentación, sistemas informatizados e inteligencia artificial (consulta de julio a octubre de 2025) no habían sido adoptados el 20 de octubre de 2026 sin fechas de implementación, lo que sugiere una validación más rigurosa junto con la autorización a nivel estatal y la inspección GMP de Alemania. El calendario de aplicación de China generalmente permite un año desde el 30 de diciembre de 2025 para la remediación, con razones y plazos de finalizacin requeridos para los elementos más largos y consecuencias cuando se incumplen los plazos establecidos por el regulador. Las obligaciones del sistema de calidad de Brasil bajo RDC 658/2022 continúan, y la flexibilidad condicional de envasado basada en riesgo entró en vigor el 23 de abril de 2025, apoyando la continuidad porque el anuncio de revisión de GMP estéril de Anvisa de septiembre de 2026 no establece texto revisado ni fecha de vigencia.
Etapas de la Cadena de Valor
La captura de valor difiere entre la producción de sustancia farmacológica, la fabricación de dosis terminadas estériles y los servicios de envasado y suministro clínico. Cambrex Corporation proporciona servicios de desarrollo, fabricación, analíticos y de apoyo a solicitudes de nuevos medicamentos en investigación de sustancias farmacológicas a clientes farmacéuticos. Thermo Fisher Scientific Inc. (Patheon) desarrolla y fabrica comercialmente productos líquidos estériles y liofilizados en Swindon, en el Reino Unido. A lo largo de estas etapas, el servicio adquirido cambia desde el desarrollo de ingredientes hasta la ejecución de dosis terminadas y la preparación de suministros para ensayos.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo y fabricación de sustancia farmacológica | CDMO de sustancia farmacológica como Cambrex Corporation | Honorarios por servicios de desarrollo, analíticos y de fabricación | Alinear la preparación del proceso con la escala de fabricación | Vincular los hitos de transferencia de proceso a las campañas de producción |
| Fabricación de dosis terminadas estériles | CDMO de productos estériles como Thermo Fisher Scientific Inc. (Patheon) en Swindon | Honorarios por servicios de desarrollo y llenado-acabado | Traspaso desde el desarrollo del producto hasta la producción estéril comercial | Mantener el desarrollo y la ejecución de la fabricación estrechamente integrados |
| Envasado secundario y suministro clínico | Envasadores comerciales como PCI Pharma Services; proveedores de suministro clínico como Thermo Fisher Scientific Inc. (Patheon) | Honorarios por servicios de envasado, ensamblaje, etiquetado y distribución | Alinear las configuraciones de envasado con las necesidades de distribución clínica | Coordinar las especificaciones de envasado con las liberaciones de suministro para ensayos |
| Fuente: Mordor Intelligence | ||||
Los servicios de suministro clínico de Patheon conectan la fabricación de medicamentos con el envasado, el etiquetado y la distribución para patrocinadores de biotecnología y biofarmacéutica. Combinar esas asignaciones puede reducir el trabajo de traspaso entre un lote fabricado y los suministros para ensayos listos para su distribución, extendiendo la oportunidad de honorarios del proveedor al envasado, el etiquetado y la distribución. La responsabilidad de ejecución se amplía con la captura de honorarios, ya que el proveedor asume los entregables de envasado y distribución junto con el lote clínico.
Panorama Competitivo
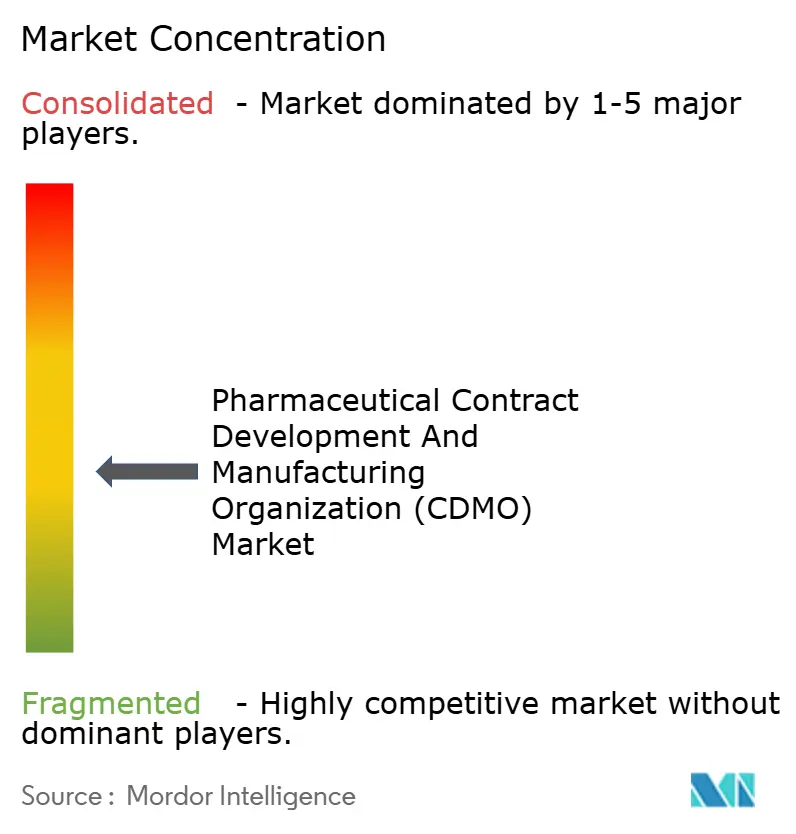
La industria está moderadamente fragmentada entre redes amplias y fabricantes especializados, incluidos los servicios de productos farmacológicos orales y secado por atomización de Catalent Inc. En julio de 2025, Catalent completó una mejora de secado por atomización en Boston que añadió fabricación de dispersión sólida amorfa por atomización para suministro clínico en etapa tardía hasta la comercialización. Recipharm AB proporciona desarrollo de productos y fabricación a escala piloto bajo GMP en Alemania, mientras que Jubilant Pharmova Ltd. compite a través de su negocio CDMO de inyectables estériles. Thermo Fisher Scientific Inc. (Patheon) ofrece servicios CDMO integrales para moléculas pequeñas y grandes en todas las etapas de desarrollo farmacológico. Boehringer Ingelheim Group fabricó biofarmacéuticos para clientes industriales globales de terceros y sus propios productos a través de la división BioXcellence de Human Pharma en 2025, haciendo de los fabricantes de medicamentos integrados parte de la base de proveedores competitivos.
Boehringer Ingelheim Biopharmaceuticals (China) opera un CDMO de biológicos en Shanghai Zhangjiang que atiende a innovadores globales y chinos. El 23 de septiembre de 2026, Boehringer Ingelheim (China) Investment, de propiedad total de Boehringer Ingelheim Auslandsbeteiligungs GmbH, acordó vender el 100% de esa subsidiaria a Shanghai RAAS, sujeto a la aprobación antimonopolio extranjera, con cierre previsto antes del 31 de diciembre de 2027. El vendedor indicó que el ajuste estratégico de Greater China de su empresa matriz motivó un enfoque planificado en otros negocios en China, mientras que Shanghai RAAS señaló que la adquisición internalizaría su colaboración externalizada existente con el objetivo. El uso cautivo podría seguir después del cierre si los medicamentos innovadores del comprador completan con éxito el desarrollo clínico y se comercializan, la condición que Shanghai RAAS estableció para colocar sus propios productos en la capacidad del sitio.
La dirección competitiva en la fabricación estéril gira en torno a pasar de los lotes de transferencia tecnológica a la fabricación comercial después de la aprobación del producto. Para octubre de 2025, Jubilant Pharmova había lanzado su tercera línea de llenado y acabado estéril en Spokane, Washington, con una inversión de 132 millones de USD. En ese momento, estaba ejecutando programas de transferencia para 5 a 6 productos en múltiples tamaños de viales, y su lote inaugural inició la generación de ingresos a partir de programas de transferencia tecnológica. En su actualización de octubre de 2025, la empresa esperaba la producción de lotes comerciales a partir del ejercicio fiscal 2027 tras las aprobaciones de productos de la FDA. Para los competidores, ganar trabajo de transferencia puede proporcionar una vía de entrada, pero los ingresos por fabricación comercial dependen de la ruta de aprobación del producto, así como del equipo instalado.
Líderes de la Industria de Organizaciones de Desarrollo y Fabricación por Contrato Farmacéutico (CDMO)
-
Catalent Inc.
-
Recipharm AB
-
Jubilant Pharmova Ltd.
-
Thermo Fisher Scientific Inc. (Patheon)
-
Boehringer Ingelheim Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato Farmacéutico (CDMO) Empresas cubiertas en este informe
- Thermo Fisher Scientific Inc. (Patheon)
- Lonza Group
- Catalent Inc.
- Samsung Biologics Co. Ltd.
- WuXi AppTec Inc.
- Recipharm AB
- Jubilant Pharmova Ltd.
- Boehringer Ingelheim Group
- Pfizer CentreOne
- Aenova Holding GmbH
- Fujifilm Biotechnologies
- Simtra BioPharma Solutions
- Corden Pharma GmbH
- AbbVie Contract Manufacturing
- Cambrex Corporation
- Syneos Health Inc.
- IQVIA Holdings Inc.
- Fortrea
- PAREXEL International Corporation
- ICON PLC
- Charles River Laboratories International Inc.
- Eurofins Scientific SE
- SGS Life Science Services SA
- CMIC Holdings Co. Ltd
- Novotech Pty Ltd
- Hangzhou Tigermed Consulting Co. Ltd
- Samsung Bioepis Co. Ltd
- Labtec GmbH (AdhexPharma S.A.S.)
- Tapemark
- Famar SA
Oportunidades Clave para los Participantes del Mercado
Las oportunidades para los proveedores dependen de si el comprador necesita un operador de instalaciones, un proceso de fabricación mejorado o capacidad productiva adicional. El mandato de BRIC-THSTI en Faridabad, India, requiere experiencia comprobada en CAR-T y obliga al socio a adquirir y calificar equipos adicionales. El apoyo planificado de la UE se dirige a medicamentos críticos elegibles con una vulnerabilidad de suministro demostrada y un suministro viable a largo plazo al mercado de la Unión. La distinción comercial está entre ganar una asignación de fabricación y financiar las capacidades necesarias para perseguir el trabajo posterior con los clientes.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Operación conjunta de capacidad de fabricación de CAR-T y vector lentiviral | Expresión de interés del 9 de octubre de 2026; presentaciones con vencimiento el 10 de noviembre de 2026 | BRIC-THSTI, Faridabad, India | Proponer un equipo de operación de fabricación y un plan de adquisición y calificación de equipos | Ecosistema de terapia celular de grado comercial validado, historial de producción de CAR-T aprobado por CDSCO y al menos 3 años de experiencia en fabricación de CAR-T bajo cGMP | Operadores calificados de fabricación de CAR-T en India |
| Desarrollo de procesos de fabricación de medicamentos sostenibles | Competencia de Innovate UK abierta el 5 de octubre de 2026; solicitudes con vencimiento el 2 de diciembre de 2026 | Empresas de fabricación de medicamentos del Reino Unido y proyectos colaborativos | Desarrollar un proyecto orientado a la sostenibilidad con una PYME registrada en el Reino Unido que solicite financiamiento | Selección competitiva; ejecución en el Reino Unido y explotación prevista en el Reino Unido; comenzar en el nivel de madurez tecnológica 6 o superior y avanzar al menos 2 niveles | CDMO del Reino Unido como OXB en consorcios calificados |
| Capacidad adicional de fabricación de medicamentos críticos y API en la UE | El programa de trabajo del 19 de octubre de 2026 indicó una convocatoria planificada para el cuarto trimestre de 2026 | Empresas de la UE que fabrican medicamentos críticos listados en la Unión o sus sustancias activas | Proponer la creación neta de capacidad, expansión o modernización en lugar de reubicación dentro de la Unión | Productos listados en la Unión, vulnerabilidad de suministro demostrada, suministro viable a largo plazo a la Unión y selección competitiva | Recipharm AB y Aenova Holding GmbH para proyectos calificados en la UE |
| Fuente: Mordor Intelligence | |||||
Faridabad es la única de estas oportunidades que contrata a un operador para una instalación existente. La competencia del Reino Unido y la convocatoria planificada de la UE, en cambio, financian proyectos que los solicitantes deben diseñar y ganar mediante selección competitiva. El historial documentado de producción de CAR-T de un operador y el plan de calificación de equipos determinan si su oferta aborda los requisitos de ejecución de la instalación de Faridabad.
Desarrollos recientes de la industria en Mercado de Organizaciones de Desarrollo y Fabricación por Contrato Farmacéutico (CDMO)
- Oct 2026: Aragen Life Sciences comenzó a operar su plataforma de desarrollo y fabricación de alta potencia OneHP en su campus de Nacharam en Hyderabad, India.
- Sep 2026: ESTEVE CDMO aprobó una expansión adicional de 17,5 millones de USD de la capacidad de API de moléculas pequeñas y las capacidades de contención en Morton Grove, Illinois.
- Sep 2026: Hovione inauguró 89 Twin Rivers, una instalación de 31.000 pies cuadrados en East Windsor, Nueva Jersey, ampliando la capacidad de secado por atomización en los Estados Unidos para dispersiones sólidas amorfas secadas por atomización.
Mercado de Organizaciones de Desarrollo y Fabricación por Contrato Farmacéutico (CDMO) Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de organizaciones de desarrollo y fabricación por contrato farmacéutico (CDMO) mide el gasto global anual en servicios externalizados de desarrollo farmacéutico, fabricación y envasado secundario realizados por CDMO para patrocinadores farmacéuticos y de biotecnología. Abarca el trabajo contratado en ingredientes farmacéuticos activos y formas farmacéuticas terminadas.
Exclusiones del alcance: Se excluyen el desarrollo y la fabricación farmacéutica o biotecnológica internos, las ventas de productos farmacéuticos terminados y vacunas, los insumos y materiales de fabricación farmacéutica vendidos por separado, y los equipos de fabricación y la construcción de instalaciones vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Fabricación de API
- Molécula Pequeña
- Molécula Grande
- Alta Potencia (HPAPI)
- Desarrollo y Fabricación de FDF
- Dosis Sólida
- Dosis Líquida
- Dosis Inyectable
- Envasado Secundario
- Fabricación de API
- Por Tipo de Molécula
- Molécula Pequeña
- Molécula Grande (Biológicos y Biosimilares)
- API de Alta Potencia
- Por Forma Farmacéutica
- Oral Sólido
- Inyectables Estériles
- Tópicos y Transdérmicos
- Especialidad/Novedoso (p. ej., comprimidos de disolución oral, acción prolongada)
- Por Área Terapéutica
- Oncología
- Metabólica y Endocrina
- Cardiovascular
- Sistema Nervioso Central y Psiquiatría
- Enfermedades Infecciosas y Vacunas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las referencias públicas como el informe panorámico de la Organización Mundial de la Salud sobre producción farmacéutica y transferencia tecnológica, su análisis global de fabricación y adquisición de vacunas, y su estrategia de fabricación de productos sanitarios en Kenia proporcionan contexto sobre la capacidad de producción regional, la expansión de capacidad y la transferencia tecnológica. La guía de la Agencia Europea de Medicamentos sobre actividades externalizadas y la ICH Q7 explican las responsabilidades contractuales y los controles para el trabajo de API externalizado. La forma en que estas fuentes describen las etapas de fabricación, las obligaciones externalizadas y la capacidad regional se utiliza para interpretar el límite del mercado y seleccionar indicadores, en lugar de tratarlas como estimaciones directas de los ingresos totales por contratos de CDMO.
Se verifica qué empresas divulgan ingresos de CDMO, combinación de servicios, inversión en instalaciones, compromisos con clientes, lanzamientos de sitios o cambios de capacidad a través de informes anuales, presentaciones regulatorias, presentaciones para inversores y prensa industrial y financiera de reputación. Los analistas comparan esas divulgaciones con información pública de fabricación y regulatoria e investigan las diferencias en los períodos de presentación de informes o las definiciones comerciales antes de utilizarlas como corroboración. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y los cuestionarios estructurados se dirigirían a ejecutivos de CDMO, líderes comerciales y de sitio, y gerentes del lado del patrocinador en adquisiciones, operaciones técnicas y gestión de la cadena de suministro en APAC, EMEA y las Américas. Los encuestados revisarían las interpretaciones de fuentes secundarias sobre el alcance externalizado, la demanda de líneas de servicio, la capacidad regional y los impulsores de previsión, mientras que las preguntas se dirigirían a las brechas en la estructura contractual, la utilización, los precios y la conversión de la cartera. Los analistas compararían las respuestas con las divulgaciones de las empresas y las señales regulatorias o de capacidad, registrarían las diferencias no resueltas y buscarían aclaración de seguimiento cuando un insumo material permanezca inconsistente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 38% | EMEA: 27% |
| Actores más pequeños: 25% | Gerentes: 42% | Américas: 33% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales globales por contratos y servicios de CDMO en USD, contando una asignación integral de extremo a extremo una sola vez y clasificándola por servicio, molécula, forma farmacéutica, área terapéutica y geografía. Una estimación de arriba hacia abajo comienza con la actividad de desarrollo y producción externa de los patrocinadores farmacéuticos y la proporción gestionada por proveedores especializados, luego contrasta el total resultante con acumulaciones selectivas de ingresos de proveedores y estimaciones de ingresos por servicios muestreados. Los indicadores relevantes incluyen compromisos de externalización de patrocinadores, actividad de la cartera clínica como señal anticipada del trabajo de desarrollo, ingresos de CDMO divulgados y combinación de servicios, cambios anunciados en la capacidad y utilización de sitios, y actividad regulatoria y de fabricación regional. Cada uno indica demanda, tiempo de conversión, oferta del proveedor o disponibilidad geográfica en lugar del valor del mercado por sí solo. Las participaciones de los segmentos se construyen a partir de la combinación de servicios reportada por los proveedores, las capacidades de contratos y sitios, los perfiles de programas de patrocinadores y las huellas regionales, con clasificaciones aplicadas de manera consistente para que los mismos ingresos contractuales no se añadan dos veces. El análisis de escenarios lleva estos indicadores a las previsiones de 2027-2032 por servicio, molécula, forma farmacéutica, área terapéutica y región, mientras que los encuestados del lado del patrocinador y del CDMO pueden verificar los supuestos detrás de cada insumo y el tiempo de conversión de la cartera. Cuando las acumulaciones de proveedores o las verificaciones de precio por volumen muestreadas carecen de cobertura, los analistas retienen su rango observado como una verificación cruzada y lo reconcilian con los ingresos divulgados y la evidencia de demanda a nivel de mercado antes de establecer la estimación.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon el total modelado y las vistas de segmentos con las presentaciones de proveedores, los anuncios de externalización de patrocinadores, las señales regulatorias y de capacidad, y los indicadores de producción relevantes. Investigan anomalías como cambios abruptos de participación, unidades inconsistentes, ingresos duplicados de extremo a extremo y diferencias entre ingresos reconocidos y capacidad anunciada, luego documentan y resuelven las variaciones mediante una segunda revisión de analistas antes de la aprobación. El seguimiento con los tipos de encuestados relevantes se activa cuando un insumo material entra en conflicto con nuevas presentaciones, cambios de sitio u otra señal independiente. El modelo se actualiza anualmente, se revisa entre ciclos después de eventos materiales y recibe una revisión previa a la entrega actualizada.
Estimación del Mercado de Organizaciones de Desarrollo y Fabricación por Contrato Farmacéutico (CDMO) de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de organizaciones de desarrollo y fabricación por contrato farmacéutico (CDMO) mide el gasto global anual en servicios externalizados de desarrollo farmacéutico, fabricación y envasado secundario realizados por CDMO para patrocinadores farmacéuticos y de biotecnología.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo estima los ingresos anuales globales por contratos y servicios de CDMO en USD, contando una asignación integral de extremo a extremo una sola vez y clasificándola por servicio, molécula, forma farmacéutica, área terapéutica y geografía.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 292,7 mil millones de USD (2027) | |
| Consultora Global A | 166 mil millones de USD (2025) | En su base de 2025, esta estimación es un 43,3% inferior al valor de este informe para 2027 de 292,7 mil millones de USD, 2 años después. Su base publicada de 2025 es anterior al año de comparación de 2027 del informe y no incluye los años intermedios de crecimiento del mercado. |
| Consultora Global B | 173,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 40,7% inferior al valor de este informe para 2027 de 292,7 mil millones de USD, 2 años después. Su base publicada de 2025 es anterior al año de comparación de 2027 del informe. Sus servicios técnicos regulatorios y relacionados adicionales ampliarían la cobertura, por lo que esa diferencia de alcance no explica su valor inferior. |
Los analistas de Mordor Intelligence triangularon el total modelado y las vistas de segmentos con las presentaciones de proveedores, los anuncios de externalización de patrocinadores, las señales regulatorias y de capacidad, y los indicadores de producción relevantes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de organizaciones de desarrollo y fabricación por contrato farmacéutico (CDMO)?
El tamaño se proyecta en 292,7 mil millones de USD en 2027 y 403,3 mil millones de USD en 2032, registrando un CAGR del 6,62% entre 2027 y 2032.
¿Qué impulsa la demanda de fabricación farmacéutica externalizada?
La externalización comercial a largo plazo y el desarrollo de terapias complejas respaldan la demanda. GSK renovó su asociación de fabricación de 5 años con Bora Pharmaceuticals en febrero de 2026.
¿Qué segmento de servicios lidera la fabricación farmacéutica por contrato?
La fabricación de API lideró con el 54,64% de los ingresos de CDMO farmacéutico en 2026. El desarrollo y la fabricación de FDF tienen el CAGR previsto más rápido del 7,45% entre 2027 y 2032.
¿Qué empresas compiten en los servicios de desarrollo y fabricación farmacéutica?
Los principales proveedores incluyen Catalent Inc., Recipharm AB, Jubilant Pharmova Ltd., Thermo Fisher Scientific Inc. (Patheon) y Boehringer Ingelheim Group.
¿Qué puede restringir el cumplimiento en la fabricación farmacéutica externalizada?
La detención de importaciones en los Estados Unidos y la capacidad de producción limitada pueden restringir el suministro externalizado. El establecimiento indio de Zenzi permaneció en la Alerta de Importación 66-79 de la FDA por rechazo de inspección en septiembre de 2026.
¿Qué regiones lideran la fabricación farmacéutica por contrato?
América del Norte lideró con el 37,88% de los ingresos de CDMO farmacéutico en 2026. Se prevé que Asia-Pacífico registre el CAGR regional más rápido del 7,6% entre 2027 y 2032.