
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
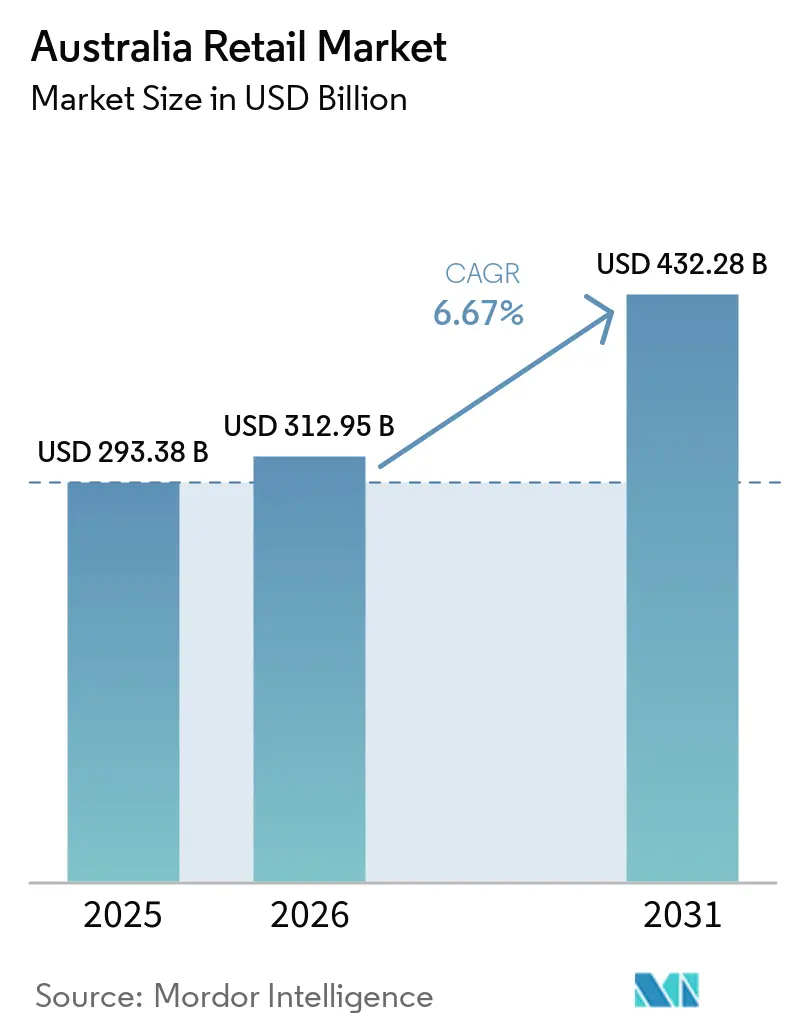
| Tamaño del mercado en el año base (2025) | 293.38 Mil millones de dólares |
| Tamaño del Mercado (2026) | 312.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 432.28 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.67 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Minorista de Australia por Mordor Intelligence
El tamaño del Mercado Minorista de Australia fue valorado en USD 293.380 millones en 2025 y se estima que crecerá desde USD 312.950 millones en 2026 hasta alcanzar USD 432.280 millones en 2031, a una CAGR del 6,67% durante el período de previsión (2026-2031).
Los consumidores sostienen la demanda en productos esenciales mientras ajustan sus cestas de compra bajo la presión del costo de vida, lo que está impulsando las marcas propias en los segmentos de valor y premium. Los operadores establecidos están reforzando la eficiencia operativa y la velocidad como palancas de crecimiento, con ventanas de entrega de dos horas, altas tasas de cumplimiento al día siguiente y una cobertura más amplia de Click and Collect que ya son requisitos básicos del mercado. Las inversiones en grandes formatos y logística se concentran en los corredores de Sídney y Perth para respaldar el cumplimiento rápido, mientras que la integración omnicanal vincula el descubrimiento digital con opciones confiables de última milla. El escrutinio regulatorio sobre la conducta de precios, las protecciones a los proveedores y la supervisión de fusiones se está ampliando, lo que está moldeando las estrategias de adquisición y agudizando la transparencia en las promociones y los precios en estantería.
Conclusiones Clave del Informe
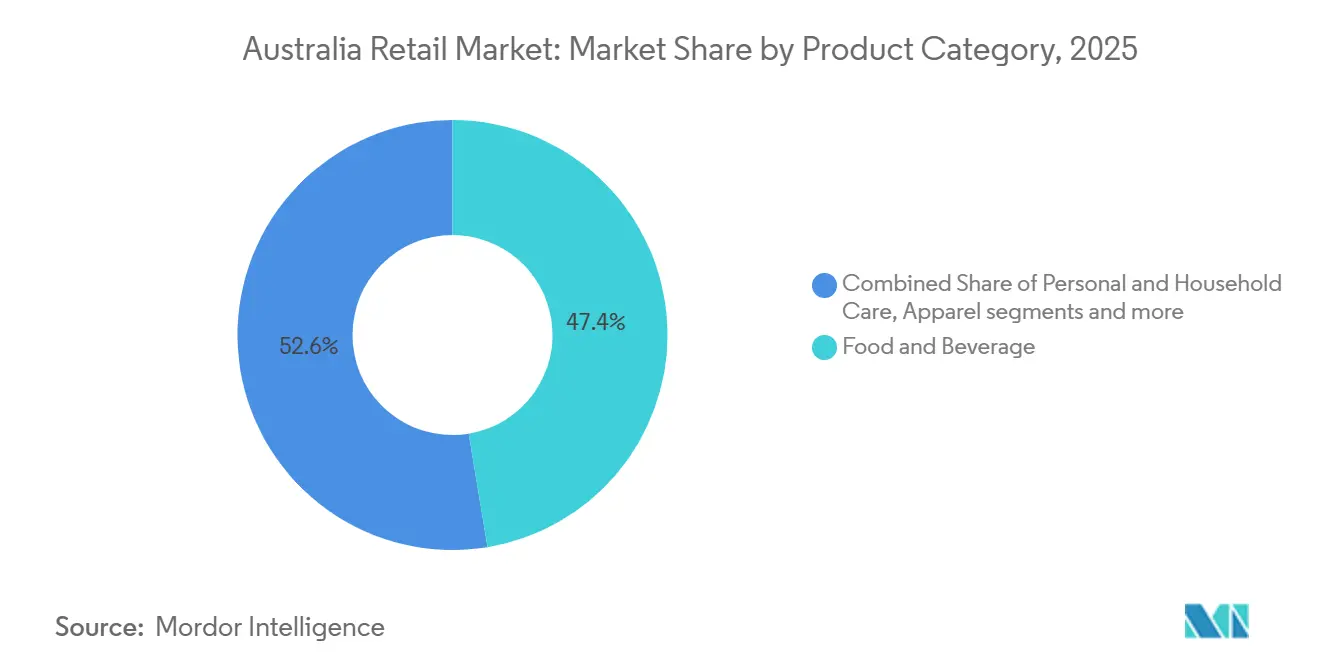
- Por categoría de producto, Alimentos y Bebidas lideró con una participación de ingresos del 47,38% en el mercado minorista de Australia en 2025, mientras que Cuidado Personal y del Hogar proyecta expandirse a una CAGR del 11,24% hasta 2031.
- Por tamaño de tienda, las tiendas de Formato Mediano mantuvieron una participación del 51,76% en el mercado minorista de Australia en 2025, mientras que las tiendas de Gran Formato tienen previsto crecer a una CAGR del 12,36% hasta 2031.
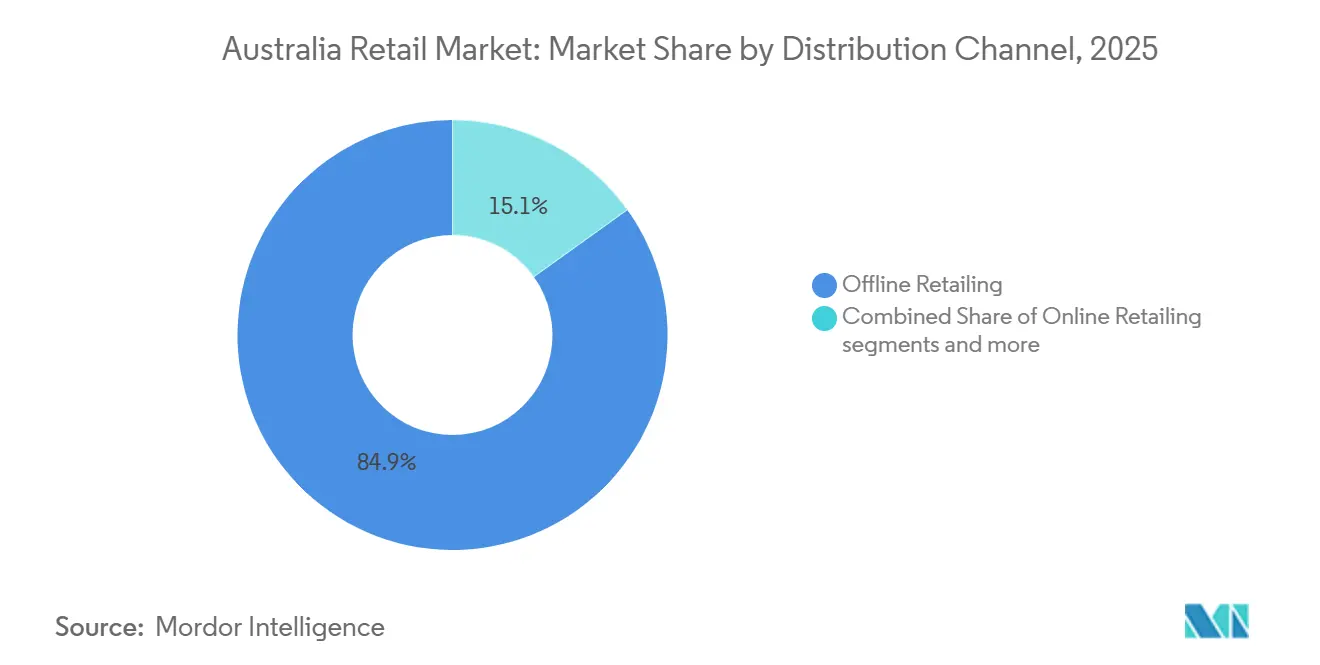
- Por canal de distribución, los Supermercados/Hipermercados representaron una participación del 84,87% en el mercado minorista de Australia en 2025, mientras que los canales en Línea están proyectados para avanzar a una CAGR del 13,26% hasta 2031.
- Por segmento de precio, Masivo/Valor concentró una participación del 53,33% en el mercado minorista de Australia en 2025, mientras que el segmento de Lujo está en camino de crecer a una CAGR del 10,29% hasta 2031.
- Por geografía, Nueva Gales del Sur mantuvo una participación del 35,33% en el mercado minorista australiano en 2025, mientras que Australia Occidental tiene previsto registrar una CAGR del 9,33% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Minorista de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión del Costo de Vida que Acelera la Adopción de Marcas Propias | +1.2% | Global, efectos más fuertes en las áreas metropolitanas de Nueva Gales del Sur, Victoria y Queensland | Corto plazo (≤ 2 años) |
| Informes de Sostenibilidad Obligatorios que Impulsan Cadenas de Suministro Circulares | +0.8% | Nacional, ganancias tempranas en Sídney, Melbourne y Brisbane | Mediano plazo (2-4 años) |
| Auge del Comercio Social Liderado por la Generación Z en Ciudades Metropolitanas | +1.1% | Corredores metropolitanos de Sídney, Melbourne y Brisbane | Corto a mediano plazo (≤ 3 años) |
| Rápida Expansión de Tiendas Oscuras de Comercio Rápido en Radios de 5 km | +0.9% | Zonas urbanas interiores de Sídney, Melbourne y Brisbane | Corto plazo (≤ 2 años) |
| Preferencia por Productos de Fabricación Indígena y de Fabricación Australiana | +0.4% | Nacional, mayor adopción en el comercio minorista regional y especializado | Largo plazo (≥ 4 años) |
| Pilotos de Reposición de Estanterías y Precios Dinámicos Impulsados por IA | +1.3% | Nacional, liderado por Coles, Woolworths y las divisiones de Wesfarmers | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión del Costo de Vida que Acelera la Adopción de Marcas Propias en las Redes de Coles y Woolworths
La marca propia está pasando de ser una alternativa económica de respaldo a convertirse en un sólido instrumento de fidelización, a medida que los hogares se inclinan por los segmentos de valor y continúan probando marcas de tienda premium. Woolworths reportó un fuerte impulso en marcas propias y exclusivas en el ejercicio fiscal 2025, con extensiones de precios y surtido que respaldaron la defensa de participación en comestibles y categorías adyacentes[1]. Coles perfeccionó su marca propia premium bajo Coles Finest, al tiempo que amplió sus líneas cotidianas e invirtió en la precisión del reabastecimiento para reducir las roturas de stock que pueden erosionar la conversión de marca propia en el lineal. La combinación de segmentos premium curados y productos básicos de valor permite a los minoristas reforzar la diferenciación más allá de los ciclos promocionales, al tiempo que modera la inflación de la cesta para los compradores sensibles al precio. Estas acciones coinciden con el mayor escrutinio de la Comisión Australiana de Competencia y Consumidores sobre precios y promociones, lo que está reforzando un giro hacia una comunicación de valor más transparente y estrategias de precios en estantería más consistentes. Los materiales públicos de ambos operadores establecidos enfatizan una cartera de innovación de productos y optimización de la cadena de suministro alineada con la adopción en tienda de las líneas de marca propia, que sigue siendo un motor visible del sector minorista en Australia.
Informes de Sostenibilidad Obligatorios que Impulsan a los Minoristas hacia Cadenas de Suministro Circulares
La implementación gradual de los requisitos de divulgación relacionados con el clima está elevando la sostenibilidad de una actividad voluntaria a una obligación de gobernanza y gestión de riesgos para los minoristas cotizados. Las principales cadenas están ampliando los pilotos de recuperación de envases, desarrollando programas de desvío de residuos y adoptando plataformas de embalaje de transporte reutilizable en asociación con proveedores logísticos para reducir los materiales de un solo uso. Coles reveló que la desviación de residuos sólidos superó los objetivos internos, junto con donaciones ampliadas a organizaciones de rescate de alimentos como parte de un programa más amplio de jerarquía de residuos, lo que ayuda a mitigar tanto el riesgo de costos como el reputacional. La agrupación de palés y las colaboraciones de embalaje reutilizable respaldadas por socios de la cadena de suministro como CHEP están reduciendo los plásticos de un solo uso en la distribución, con reducciones cuantificables en materiales y carbono que pueden reportarse bajo los estándares emergentes. La orientación federal a las empresas sobre los cambios que comenzarán en julio de 2025 ha agudizado el enfoque ejecutivo en los plazos de cumplimiento, las expectativas de los inversores y la trazabilidad de la cadena de suministro, todo lo cual está acelerando la inversión en modelos circulares. Estos cambios de cumplimiento y operativos son ahora un componente visible de la diferenciación y la postura de riesgo que ancla las trayectorias de crecimiento a mediano plazo en el mercado minorista australiano.
Auge del Comercio Social Liderado por la Generación Z en Ciudades Metropolitanas
Los compradores más jóvenes dependen de recorridos de descubrimiento y compra centrados en el móvil que vinculan el contenido social con las rutas de pago dentro de los ecosistemas de los minoristas. Los datos de Australia Post muestran que la navegación y el descubrimiento social están muy extendidos entre las cohortes más jóvenes, lo que está moldeando la forma en que los minoristas asignan los presupuestos de contenido y miden la atribución en los canales propios y de mercado[2]. La misma investigación indica que los compradores aún investigan marcas en canales propios y correo electrónico, lo que subraya la necesidad de integrar el tráfico social con los programas de fidelización y datos de primera parte. Los minoristas están avanzando para acortar el camino desde el descubrimiento hasta la conversión, preservando al mismo tiempo la confianza mediante una divulgación clara y propuestas de valor consistentes en las promociones y los canales. Esta integración omnicanal respalda tasas de conversión elevadas en los corredores metropolitanos donde la participación digital es densa, y los formatos especializados están experimentando con la comercialización basada en contenido. El efecto agregado es un aumento sostenido de la demanda liderada por lo digital que beneficia al mercado minorista australiano a medida que los recorridos multicanal evolucionan y el rendimiento logístico mejora.
Rápida Expansión de Tiendas Oscuras de Comercio Rápido en Radios Urbanos de 5 km
Los minoristas están comprimiendo las distancias de última milla a través de nodos de microcumplimiento y tiendas oscuras en áreas metropolitanas para cumplir con ventanas de entrega más ajustadas para cestas de alta frecuencia. Woolworths reveló que una proporción creciente de pedidos de entrega cumple con los umbrales de dos horas y que la gran mayoría de los pedidos B2C se cumplen en 24 horas, lo que señala la madurez operativa en las redes de cumplimiento metropolitanas que está remodelando las expectativas de los compradores. Australia Post informa que la entrega confiable es una razón principal para la selección de minoristas y que los compradores de la Generación Z y los Millennials cambiarían de minorista para acceder a puntos de recogida convenientes, lo que ayuda a justificar la inversión en opciones de recogida omnicanal en los corredores urbanos. La inversión en capacidad de cumplimiento habilitada por robótica a gran escala en el oeste de Sídney respalda una entrega más rápida en áreas de alta densidad y proporciona beneficios secundarios en la agrupación de inventario y la amplitud del surtido[3]. Las redes omnicanal que combinan tiendas oscuras, preparación de pedidos en la trastienda y centros de cumplimiento regionales son ahora un componente central de la estrategia competitiva en el mercado minorista australiano. Estas capacidades complementan la mejora de la previsión de la demanda y la reposición para reducir las sustituciones, lo que eleva aún más la satisfacción en los pedidos sensibles al tiempo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Flete y Última Milla en los Centros de Población Dispersos | -0.9% | Nacional, agudo en áreas regionales y remotas | Mediano a largo plazo (2-5 años) |
| Aumento del Salario Mínimo Nacional que Eleva los Gastos Operativos | -0.7% | Nacional, mayor impacto en los formatos intensivos en mano de obra | Corto plazo (≤ 2 años) |
| Desequilibrio de Poder de los Proveedores del Duopolio que Desencadena Acciones de la ACCC | -0.5% | Nacional, efectos concentrados en independientes y pequeños proveedores | Corto a mediano plazo (≤ 3 años) |
| Contracción del Gasto Discrecional Impulsada por las Tasas Hipotecarias | -1.0% | Áreas metropolitanas de alta deuda: Sídney, Melbourne y Canberra | Corto a mediano plazo (≤ 3 años) |
| Fuente: Mordor Intelligence | |||
Costos de Flete y Última Milla en los Centros de Población Dispersos de Australia
La geografía de Australia eleva los costos de distribución estructurales que son pronunciados en las comunidades remotas y regionales, donde los hogares a menudo enfrentan precios en estantería más altos porque el transporte añade complejidad y gasto. La investigación de supermercados de la Comisión Australiana de Competencia y Consumidores destacó cómo las políticas de precios en tiendas remotas y las exenciones operan dentro de las grandes cadenas, reflejando las limitaciones del flete de larga distancia y la competencia limitada. Las inundaciones y los incendios forestales se suman a esta base de costos al interrumpir los corredores ferroviarios y viales y al forzar una logística de contingencia que es más costosa y menos confiable. Los volúmenes de comercio electrónico están aumentando en las áreas regionales, pero la entrega a códigos postales de baja densidad sigue siendo costosa y difícil de escalar para las ventanas rápidas que los compradores metropolitanos ahora esperan. Los operadores con exposición automotriz y logística están señalando costos adicionales derivados de las transiciones energéticas de las flotas, lo que pesa sobre la economía de distribución a través de la renovación de vehículos e inversiones en infraestructura. Estas condiciones limitan el margen y complican la amplitud del surtido en las regiones afectadas, poniendo un techo a la contribución a corto plazo del crecimiento regional al mercado minorista australiano.
Aumento del Salario Mínimo Nacional que Eleva los Gastos Operativos para los Minoristas con Tiendas Físicas
El Salario Mínimo Nacional aumentó un 3,5% hasta USD 24,95 por hora a partir del 1 de julio de 2025, y la Garantía de Jubilación aumentó al 12%, lo que en conjunto eleva los costos operativos para los formatos intensivos en mano de obra como supermercados, grandes almacenes y cadenas especializadas[4]. Los aumentos salariales y de jubilación se han reflejado en las líneas de costos laborales de los grandes minoristas, y los operadores han esbozado programas de productividad para compensar el impacto sin erosionar los niveles de servicio. Los materiales del banco central indican un crecimiento elevado del costo unitario de la mano de obra en medio de una productividad débil, lo que reduce el margen para absorber los aumentos salariales únicamente a través de mejoras de eficiencia. Estas dinámicas intensifican la búsqueda de automatización de tareas y simplificación de procesos en tiendas, cadenas de suministro y funciones de apoyo a medida que los minoristas defienden sus márgenes. El resultado es un control de costos más estricto e inversiones de precios específicas en lugar de descuentos generalizados, lo que respalda la comunicación de valor mientras se preserva la rentabilidad. Por lo tanto, el aumento de los costos laborales y de beneficios sigue siendo una restricción a corto plazo para la expansión y la rentabilidad en el mercado minorista australiano.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Producto: La Premiumización Orientada a la Salud Impulsa el Auge del Cuidado Personal
Alimentos y Bebidas concentró una participación del 47,38% en 2025, mientras que Cuidado Personal y del Hogar es la categoría de mayor crecimiento con una CAGR del 11,24% hasta 2031 dentro del mercado minorista de Australia. El tamaño del mercado minorista de Australia refleja una demanda resiliente de productos esenciales junto con la premiumización en bienestar y belleza, donde los formatos liderados por farmacias y las líneas especializadas anclan el crecimiento. Chemist Warehouse y Sigma Healthcare aceleraron la integración vertical a principios de 2025, lo que estableció una plataforma para escalar la distribución, el surtido y los servicios de salud en tienda. Wesfarmers Health ha ampliado sus redes a través de Priceline Pharmacy y servicios de salud adyacentes, respaldados por ecosistemas de fidelización que favorecen las visitas recurrentes y la promoción entre categorías. Coles y Woolworths están añadiendo innovación en marca propia y adyacencias de categoría, al tiempo que invierten en tecnología de reabastecimiento para mantener la disponibilidad de las líneas de alta rotación que impulsan las misiones de compra de reposición.
Electrónica y Electrodomésticos se beneficia de los ciclos periódicos de reemplazo y de la migración hacia dispositivos conectados y habilitados con inteligencia artificial; sin embargo, la debilidad discrecional sigue siendo evidente en las subcategorías de mayor precio, ya que los hogares gestionan sus hipotecas y facturas de energía. La indumentaria sigue siendo sensible a la confianza de los hogares y a los costos de financiamiento, lo que lleva a los minoristas a calibrar los básicos y la marca propia orientada al valor, al tiempo que protegen cápsulas premium selectivas. El crecimiento de Alimentos y Bebidas está respaldado por inversiones estratégicas en precios de productos básicos esenciales y por una mayor penetración de la marca propia en los segmentos de valor y premium, que apuntan tanto al bolsillo como al gusto. El sector minorista australiano continúa reorientando el espacio y la mano de obra hacia los servicios de autocuidado, belleza, salud y bienestar adyacentes de mayor crecimiento para capturar los cambios en la demanda. Esa reorientación se combina con la optimización de surtido basada en datos para garantizar que los surtidos de las tiendas reflejen la demografía local y los perfiles de ingresos, lo que sustenta un desempeño de participación estable en los corredores urbanos.



Por Tamaño de Tienda: El Formato Grande se Acelera con la Expansión de Almacenes y la Automatización
Las tiendas de Formato Mediano mantuvieron la mayor participación con un 51,76% en 2025, mientras que las ubicaciones de Gran Formato están previstas para crecer más rápido con una CAGR del 12,36% hasta 2031 en el mercado minorista australiano. Los minoristas están escalando activos de gran formato para la integración del cumplimiento de pedidos, propuestas de valor en volumen y apalancamiento operativo derivado de la automatización y los servicios centralizados. La huella de almacenes, centros comerciales para profesionales y cobertura de depósitos de herramientas de Bunnings ejemplifica cómo los grandes formatos capturan tanto la demanda de bricolaje como la profesional, al tiempo que respaldan el rendimiento de Click and Collect. Las inversiones en capacidad de cumplimiento habilitada por robótica en el oeste de Sídney añaden escala regional para la entrega rápida de comercio electrónico y apoyan el reabastecimiento de tiendas en ciclos más ajustados. Las reformas de planificación y zonificación recomendadas por la autoridad de competencia tienen como objetivo reducir las barreras de entrada para nuevos emplazamientos, lo que podría ampliar el conjunto de ubicaciones viables para grandes y medianos formatos.
A pesar del crecimiento de los grandes establecimientos, los supermercados de formato mediano y las tiendas especializadas siguen siendo la columna vertebral de las compras urbanas y suburbanas debido a la densidad de ubicaciones, los patrones de visita habituales y las combinaciones de adyacencia. Los formatos pequeños y micro se centran en la proximidad y las misiones de reposición, pero se enfrentan al aumento de los costos de ocupación y salarios que presionan los ratios operativos durante los períodos de menor actividad. Los operadores de gran formato están priorizando la automatización, el RFID y los servicios digitales en tienda para optimizar la mano de obra y la velocidad, manteniendo al mismo tiempo los estándares de atención al cliente. Estas palancas respaldan un mayor rendimiento por metro cuadrado y fortalecen la economía de los flujos omnicanal, lo que es acumulativo para el mercado minorista en Australia. El sector minorista australiano continuará combinando formatos a nivel de área de captación para equilibrar la conveniencia, el surtido y el costo de servicio.
Por Canal de Distribución: El Canal en Línea Supera al Tradicional a Medida que el Cumplimiento Rápido Remodela las Expectativas de los Compradores
Los Supermercados e Hipermercados mantuvieron una participación del 84,87% en 2025, mientras que los canales en Línea son los de mayor crecimiento con una CAGR del 13,26% hasta 2031 dentro del mercado minorista de Australia. Woolworths reportó una penetración del comercio electrónico del 15,1% en el cuarto trimestre del ejercicio fiscal 2025, con una alta tasa de cumplimiento al día siguiente y una participación creciente de pedidos en menos de dos horas, lo que ilustra cómo la velocidad del servicio refuerza la adopción digital. Australia Post registró un gasto en línea récord en 2024 junto con un crecimiento continuo en el número de hogares que compran en línea, lo que refleja una normalización de los hábitos de compra digital. Los mercados en línea incrementaron su papel en el crecimiento del gasto en línea, mientras que los minoristas utilizaron sus redes de tiendas para acelerar las experiencias de recogida y devolución que mejoran la conversión y reducen los costos de última milla. Estos movimientos combinados mantienen los canales en Línea en una trayectoria estructural ascendente, mientras que los supermercados e hipermercados continúan dominando las misiones de cesta básica y las compras semanales.
Los minoristas están estrechando el vínculo entre el descubrimiento digital, la fidelización y el servicio en tienda a través de la visibilidad del inventario, las ofertas personalizadas y las promesas fiables de entrega o recogida. El crecimiento de categorías discrecionales en línea sigue siendo desigual debido a las presiones de costos hipotecarios y energéticos, lo que ha mantenido a los minoristas enfocados en el valor y en la retención de compradores de alta frecuencia. Para los supermercados e hipermercados, el reabastecimiento habilitado por inteligencia artificial reduce las sustituciones y las roturas de stock, lo que mejora la calidad de las cestas en línea y las puntuaciones de satisfacción del cliente. El tamaño del mercado minorista australiano para los canales en Línea está respaldado por las continuas mejoras en el microfulfilment, los puntos de recogida y los almacenes regionales que acercan el inventario a la demanda. El sector minorista australiano continuará refinando los roles de los canales para capturar las compras cruzadas, manteniendo al mismo tiempo el costo de cumplimiento por pedido bajo control.

Por Segmento de Precio: El Lujo Repunta a Medida que los Consumidores Adinerados Buscan Diferenciación
Los segmentos Masivo y de Valor representaron una participación del 53,33% en 2025, mientras que el Lujo tiene previsto crecer a una CAGR del 10,29% hasta 2031 en el mercado minorista australiano. El posicionamiento en valor sigue siendo central a medida que los hogares gestionan sus presupuestos, lo que ha llevado a reducciones de precios en estantería focalizadas en artículos básicos por parte de los principales distribuidores de comestibles. Los minoristas también están ampliando las líneas premium de salud y belleza y cápsulas especializadas para atraer a segmentos de mayor gasto en los corredores de las capitales. Los establecimientos liderados por farmacias renovaron sus propuestas de marca y la experiencia en tienda antes de 2025 para reforzar las credenciales de curación y especialización que respaldan las cestas premium. Los minoristas continúan equilibrando la señalización de precios de valor con la premiumización para defender los márgenes y sostener el crecimiento de las categorías a través de líneas impulsadas por la innovación.
Las iniciativas de precios más bajos en artículos esenciales ilustran cómo la inversión focalizada puede fortalecer la confianza en el precio sin una erosión generalizada del margen bruto en toda la cartera. Los minoristas están combinando esas inversiones con una planificación de promociones basada en datos y con la fidelización para mejorar la relevancia de las ofertas por segmento de cliente. La premiumización se está produciendo en las categorías de belleza, bienestar y determinados alimentos, donde las credenciales de procedencia, eficacia y sostenibilidad justifican precios más elevados. Este enfoque de doble vía respalda tanto el tráfico como la combinación de la cesta, lo que es acumulativo para el crecimiento y la estabilidad en el mercado minorista australiano. El tamaño del mercado minorista de Australia está, por tanto, anclado en el valor, pero sostenido por bolsas de crecimiento premium selectivo que mantienen los precios de venta medios equilibrados a lo largo de los ciclos.
Análisis Geográfico
Nueva Gales del Sur lidera con una participación del 35,33% en 2025, sustentada por la escala poblacional de Sídney, la concentración de empleo de cuello blanco y la centralidad logística para las redes minoristas nacionales. La deuda de los hogares y los costos hipotecarios pesan sobre el gasto discrecional en los suburbios de alto precio, lo que mantiene a los minoristas enfocados en el valor de la marca propia, las promociones focalizadas y la economía de fidelización en el estado. La inversión continua en infraestructura de cumplimiento en el oeste de Sídney respalda el servicio en el mismo día y al día siguiente a escala, lo que refuerza la adopción omnicanal en las categorías de comestibles y especialidades. El desempeño minorista en Nueva Gales del Sur sigue tanto las tendencias de empleo en finanzas y servicios profesionales como la distribución de la actividad de construcción, que moldean los ingresos y la confianza del consumidor. Incluso con las presiones de costos a corto plazo, el mercado minorista de Australia sigue anclado en Nueva Gales del Sur debido a su profundidad, densidad de red y ventajas de infraestructura.
Australia Occidental está posicionada como el estado de mayor crecimiento para 2031 debido a los altos ingresos vinculados a los recursos y al apalancamiento de los hogares comparativamente menor en los suburbios clave. Los datos de comercio minorista de 2025 muestran un patrón de ganancias mes a mes en los períodos en que los presupuestos de los hogares se estabilizaron, lo que respaldó un tráfico constante en tiendas y el crecimiento de las cestas en línea. Los minoristas están ampliando la capacidad en torno a Perth para gestionar el crecimiento en las categorías de artículos voluminosos, comercio y mejoras del hogar que requieren grandes emplazamientos y patios de servicio. La inflación sigue siendo manejable en relación con la dinámica de ingresos en el estado, lo que respalda un gasto sostenido en productos esenciales y en categorías discrecionales selectivas. Estos fundamentos posicionan a Australia Occidental como un ancla de crecimiento para el mercado minorista australiano durante el período de pronóstico.
Queensland, Victoria, Australia Meridional, Tasmania, el Territorio de la Capital Australiana y el Territorio del Norte presentan un desempeño mixto debido a la exposición divergente a los costos de vivienda, las facturas de energía y los ajustes salariales del sector público. Queensland se beneficia de la migración y el turismo, que respaldan un gasto estable en productos esenciales y categorías relacionadas con el hogar, mientras que Victoria continúa adaptándose a una mayor sensibilidad a la deuda en partes de Melbourne. Australia Meridional y Tasmania muestran resiliencia debido a estructuras de costos equilibradas y un crecimiento más lento de los alquileres, lo que ayuda a mantener el tráfico en tiendas durante las semanas sin promociones. La base de empleo del sector público del Territorio de la Capital Australiana suaviza la volatilidad, pero limita el potencial alcista durante los ciclos de crecimiento salarial ajustado, mientras que el Territorio del Norte enfrenta costos persistentes de última milla y logística que limitan la amplitud del surtido. En todas estas regiones, el mercado minorista australiano está moldeado por las normativas locales de planificación, la capacidad de los corredores logísticos y la densidad urbana, que en conjunto influyen en la viabilidad del formato y la economía de la última milla.
Panorama regulatorio
La regulación que afecta al comercio minorista australiano se está endureciendo en torno a la conducta de los supermercados, las prácticas de precios y el escrutinio de acuerdos, con la Comisión Australiana de Competencia y Consumidores (ACCC) como actor central en la aplicación de la ley bajo la Competition and Consumer Act 2010 y el Food and Grocery Code of Conduct. El Código rehecho pasó de la transición a la aplicación plena en abril de 2026, haciendo obligatorios los requisitos actualizados en todos los acuerdos de suministro de comestibles con los principales minoristas (incluidos ALDI, Coles, Woolworths y Metcash), lo que refuerza las protecciones a los proveedores y las obligaciones de cumplimiento operativo.
A partir del 1 de julio de 2026, entró en vigor una prohibición de precios excesivos para minoristas de gran tamaño en virtud de las enmiendas al marco del Food and Grocery Code, y la ACCC inició un seguimiento activo del cumplimiento. En paralelo, las Competition and Consumer (Industry Codes-Cash Acceptance) Regulations 2025 introdujeron obligaciones para que los minoristas de supermercados ofrezcan una oportunidad razonable de pagos en efectivo en persona de 500 AUD o menos durante horarios comerciales específicos, añadiendo otra capa de cumplimiento de pagos en tienda junto con la atención continua de la ACCC sobre la conducta en precios y promociones.
Análisis de la cadena de valor
Las cadenas de valor del comercio minorista en Australia van desde productores e importadores nacionales, pasando por propietarios de marcas y mayoristas, hasta centros de distribución controlados por los minoristas, tiendas y redes de cumplimiento en línea, con la entrega de última milla y la recogida en tienda (click-and-collect) como puntos clave de ejecución. En el sector de alimentos y comestibles, organismos de colaboración entre proveedores y minoristas como el Australian Food and Grocery Council (AFGC) y el Trading Partner Forum apoyan la alineación de procesos y la adopción de estándares en pedidos, facturación y continuidad del suministro, mientras que los principales minoristas utilizan cada vez más previsión y reabastecimiento basados en datos para reducir el desabastecimiento y las sustituciones tanto en tienda como en cestas en línea.
La logística previa y el flete de entrada siguen siendo factores estructurales oscilantes en costo y disponibilidad. La concentración global del transporte marítimo de contenedores y las tarifas locales portuarias y de depósitos de contenedores vacíos se han destacado como factores que contribuyen a interrupciones persistentes y presiones de precios, y las restricciones del transporte por carretera nacional (incluida la escasez de capacidad de conductores y reparaciones) añaden más friccion. Junto a estas presiones de costos, los requisitos obligatorios de divulgación relacionada con el clima están impulsando a los equipos de compras a ampliar las tarjetas de evaluación de proveedores más allá del precio, incorporando métricas ESG y trazabilidad, lo que puede influir en las decisiones de empaque (por ejemplo, el uso compartido de pallets y embalajes de transporte reutilizables) y refuerza la inversión en centros de cumplimiento más automatizados y cercanos a las zonas metropolitanas para mejorar la economía unitaria ante crecientes expectativas salariales y de nivel de servicio.
Panorama Competitivo
Concentración del Mercado
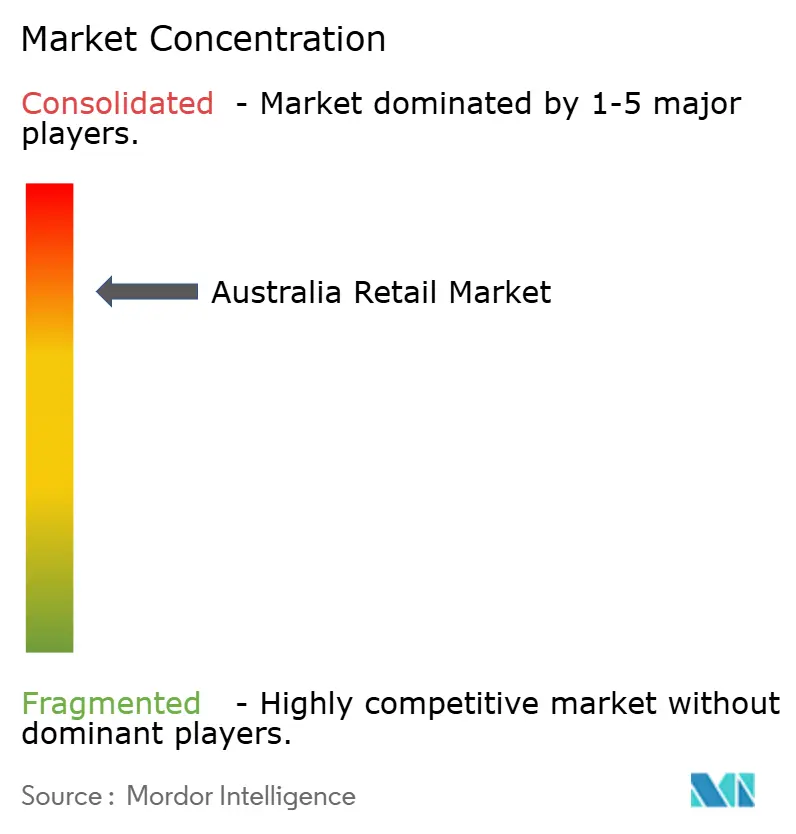
La concentración en comestibles sigue siendo la característica definitoria del comercio minorista australiano, con las dos cadenas más grandes que mantienen la mayoría de la participación en supermercados y un tercer operador de descuento que añade disciplina en precios. La investigación del regulador de competencia en 2024-2025 señaló incentivos limitados para una competencia de precios vigorosa dentro de los comestibles tradicionales, lo que reforzó la importancia de la transparencia en las promociones y las relaciones con los proveedores. Las grandes cadenas enfatizan la expansión de marcas propias, los programas de precios cotidianos y los segmentos de valor para generar confianza mientras protegen los márgenes. Los líderes de supermercados también están implementando IA en la previsión y la reposición para mantener la disponibilidad en estantería y reducir las sustituciones, lo que sostiene la satisfacción en línea. Estas palancas moldean el manual de estrategia para el mercado minorista australiano, donde el valor, la confianza y la conveniencia siguen siendo los ejes principales de la competencia.
Más allá de los supermercados, Wesfarmers continúa fortaleciendo la mejora del hogar, las tiendas de descuento por departamentos y los suministros de oficina a través de la optimización de la red y las mejoras de la cadena de suministro. Bunnings invierte en la capacidad de comercio profesional y la integración de suministros para ampliar los mercados direccionables, mientras que Kmart Group mejora la automatización de tiendas y los servicios omnicanal para aumentar el rendimiento. Officeworks está escalando las soluciones B2B y educativas y planificando una instalación de cadena de suministro omnicanal para respaldar el servicio al día siguiente y los pedidos a granel. Estos movimientos estratégicos se apoyan en la planificación basada en datos y la orquestación del cumplimiento para mejorar la productividad y la experiencia del cliente, lo que ayuda a moderar los impactos de la inflación salarial y de alquileres. En conjunto, ilustran cómo los grupos minoristas diversificados están construyendo capacidades similares a fosos que respaldan el crecimiento en el mercado minorista australiano.
Los especialistas en comercio electrónico y los mercados en línea continúan invirtiendo en capacidad de cumplimiento cerca de los principales centros urbanos para comprimir los tiempos de entrega y ampliar el surtido del mercado. Las inversiones de Amazon en el oeste de Sídney aumentarán la capacidad local para la entrega rápida y ampliarán la participación de las pequeñas empresas en los programas de mercado. Los datos de Australia Post indican la preferencia de los compradores por la entrega confiable y la recogida conveniente, lo que sustenta la adopción y la retención de las principales plataformas en línea. Con los adquirentes que enfrentan un régimen de notificación obligatoria a partir de 2026, se espera que la inversión orgánica en logística y tecnología siga siendo la principal vía para ganar participación en categorías sensibles. A medida que la ejecución mejora en las operaciones de tienda y en línea, es probable que el mercado minorista australiano mantenga un enfoque dual en el valor y la velocidad como factores competitivos definitorios.
Líderes del Sector Minorista de Australia
-
Woolworths Group Ltd
-
Coles Group Ltd
-
Wesfarmers Ltd
-
Aldi Stores (Australia) Pty Ltd
-
Metcash Ltd (Red IGA)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Se está formando un claro conjunto de oportunidades en torno a la transparencia impulsada por el cumplimiento y las capacidades de gobernanza de proveedores, a medida que Australia avanza hacia un marco de supermercados más intervencionista. Con la ACCC monitoreando la prohibición de precios excesivos a partir del 1 de julio de 2026 para minoristas de gran tamaño (con ingresos superiores a 30.000 millones de AUD) y con las obligaciones actualizadas del Food and Grocery Code aplicándose en todos los acuerdos de suministro de comestibles, los minoristas y los proveedores de tecnología habilitadora tienen margen para escalar la gobernanza de precios lista para auditoría, la justificación de promociones y las herramientas de cumplimiento de condiciones con proveedores. Esto reduce el riesgo de disputas mientras respalda una ejecución coherente de precios en el punto de venta.
Los minoristas también están ampliando el margen operativo para un cumplimiento más rápido, de menor costo y más ecológico mediante importantes iniciativas de automatización y flotas que redefinen los estándares de servicio en los corredores metropolitanos. Amazon Australia reveló una inversión de más de 750 millones de USD para un centro de cumplimiento robotizado en Logan, Queensland (anunciado en marzo de 2026) y un acuerdo para adquirir 17,2 hectáreas de terreno en Bradfield, Sídney Occidental (anunciado en julio de 2026), reforzando el impulso estratégico hacia nodos grandes y automatizados cercanos a la demanda. Woolworths también ha comenzado a desplegar 148 camiones eléctricos a batería mediante una asociación con Zenobe (julio de 2026), creando espacio de implementación para infraestructura de carga, optimización de rutas y soluciones de última milla multitemperatura que respaldan el cumplimiento en dos horas y al día siguiente, al tiempo que abordan las presiones de costos operativos y de informes.
Desarrollos recientes del sector
- Julio de 2026: Woolworths inició el despliegue de 148 camiones eléctricos a batería mediante una asociación con Zenobe para apoyar las entregas de comestibles en varios estados australianos. La medida avanza en la electrificación de la flota en una red de entrega sensible a la mano de obra y al combustible, y fortalece la capacidad de los minoristas para gestionar ventanas de entrega más ajustadas mientras se progresa en la preparación para la elaboración de informes de emisiones.
- Febrero de 2025: Sigma Healthcare completó la adquisición de Chemist Warehouse, creando un grupo minorista farmacéutico verticalmente integrado en Australia y Nueva Zelanda tras las aprobaciones de los accionistas y la revisión regulatoria. La transacción reconfiguró la escala del comercio farmacéutico minorista y el control de la distribución, aumentando la intensidad competitiva en el comercio minorista de salud y cuidado personal.
- Julio de 2024: Australia Post reportó un gasto en línea récord en 2024 y un crecimiento continuo en el número de hogares que compran en línea, reforzando la normalización del comportamiento de compra digital. Esto respaldó la inversión de los minoristas en recogida en tienda (click-and-collect), devoluciones y mejoras de cumplimiento, ya que la confiabilidad del servicio y la conveniencia influyen cada vez más en la elección del canal.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado minorista de Australia se mide como el valor de los bienes vendidos a los consumidores a través de canales minoristas en Australia, abarcando las ventas en tienda y el comercio minorista en línea en compras de productos cotidianos y discrecionales.
Exclusiones del alcance: El gasto del consumidor orientado a servicios, como cafeterías, restaurantes y comida para llevar, queda excluido de la dimensión de este mercado minorista.
Descripción General de la Segmentación
- Alimentos y Bebidas
- Cuidado Personal y del Hogar
- Ropa
- Calzado y Accesorios
- Muebles
- Juguetes y Pasatiempos
- Electrodomésticos y Aparatos del Hogar
- Otros Productos
- Por Tamaño de Tienda
- Formato Grande
- Formato Mediano
- Formato Pequeño / Micro
- Por Canal de Distribución
- Supermercados / Hipermercados
- Tiendas de Conveniencia
- Grandes Almacenes
- Tiendas Especializadas
- En Línea
- Otros Canales
- Por Segmento de Precio
- Masivo / Valor
- Premium
- Lujo
- Por Región
- Nueva Gales del Sur
- Victoria
- Queensland
- Australia Occidental
- Australia Meridional
- Otros
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear el tamaño del conjunto de gasto y cómo evoluciona con el tiempo, para luego vincularlo a los canales y categorías minoristas. Nos apoyamos en estadísticas públicas y publicaciones oficiales, como la serie de Comercio Minorista de la Oficina Australiana de Estadísticas, los informes de comercio electrónico de Australia Post y los indicadores macroeconómicos del Banco de la Reserva de Australia, ya que proporcionan series temporales consistentes que pueden verificarse año a año.
Para refinar los supuestos, también utilizamos fuentes como organismos del sector (por ejemplo, la Asociación Australiana de Minoristas), estadísticas de aduanas y comercio para grupos de productos importados seleccionados, e investigaciones revisadas por pares que explican los cambios de categoría y los patrones de demanda de los hogares. Los informes anuales de las empresas y las presentaciones para inversores ayudan a validar el énfasis en los canales y la exposición a las categorías, y se utiliza una suscripción de pago para datos financieros e inteligencia empresarial con el fin de estandarizar los instantáneos de ingresos y las estructuras de propiedad. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y también se utilizaron otras referencias públicas para recopilar, validar y clarificar los datos de entrada.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés las divisiones por categoría y canal, y para confirmar cómo están cambiando en la práctica las ventas en línea, las promociones y los formatos de tienda. Hablamos con una combinación de minoristas, distribuidores, partes interesadas de centros comerciales y especialistas en categorías de toda Australia, de modo que el modelo refleje las diferencias por cobertura geográfica, combinación de productos y comportamiento del comprador.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos: 14% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 35% |
| Actores menores: 18% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que las señales oficiales de facturación minorista se reconstruyen en el conjunto de demanda relevante para los bienes minoristas, y luego se alinean con la estructura de productos y canales utilizada en el informe. Dado que las series públicas pueden incluir elementos que no son bienes minoristas puros, se realizan ajustes utilizando el contexto a nivel de categoría proveniente de la investigación documental y la retroalimentación práctica obtenida en las entrevistas.
Para la corroboración, se utilizan aproximaciones selectivas de abajo hacia arriba, en las que los ingresos de minoristas muestreados, los indicadores de redes de tiendas y la intensidad de las categorías se combinan con una lógica razonable de ventas por tienda o ventas por cliente, y luego se comparan con el total de arriba hacia abajo. Los datos de entrada relevantes en el contexto australiano incluyen las tendencias de consumo de los hogares, el movimiento de la inflación y los salarios reales, la penetración en línea por categoría, la profundidad de las promociones y la frecuencia de los descuentos, y los cambios en el formato de las tiendas (como conveniencia frente a gran formato). Cuando aparece una brecha de datos en un canal más pequeño o en una categoría de nicho, se rellena utilizando indicadores conservadores anclados a categorías adyacentes, y luego se revisa con expertos antes de fijar la participación.
El pronóstico utiliza análisis de escenarios respaldado por las expectativas de los impulsores compartidas por los encuestados primarios, y los escenarios están vinculados a un pequeño conjunto de señales que pueden rastrearse cada año. Cuando la serie a corto plazo muestra ruido, se aplica un suavizado para que un trimestre inusual no distorsione la perspectiva futura, y la tendencia final se mantiene coherente con los indicadores macroeconómicos.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican con señales independientes como el movimiento de la facturación minorista reportada, la dirección del crecimiento de las ventas en línea y los indicadores generales de demanda del consumidor, y luego se investigan las grandes variaciones. Si una categoría muestra un salto inesperado, volvemos a los supuestos subyacentes, verificamos nuevamente la serie de fuentes y, cuando es necesario, volvemos a contactar a un encuestado para confirmar qué cambió en el mercado.
Antes de la aprobación final, el modelo se revisa en múltiples pasos para que los cálculos, las participaciones y los movimientos año a año permanezcan internamente consistentes. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar la demanda minorista o la combinación de canales. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado Minorista de Australia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el comercio minorista de Australia pueden parecer muy dispares porque no siempre miden el mismo conjunto de gasto, y porque el tratamiento de las divisas y las definiciones de año difieren. Las diferencias suelen aparecer cuando un editor trata el comercio minorista como un conjunto de gasto en bienes de consumo, mientras que otro se apoya en informes de comercio minorista que pueden mezclar líneas de facturación adicionales.
Las ventas de cafeterías, restaurantes y comida para llevar quedan fuera del alcance de Mordor Intelligence para este mercado minorista, lo que es una razón por la que algunos totales publicados resultan más elevados cuando incluyen esos ingresos en una visión de facturación minorista. Las brechas también provienen de si el comercio en línea se contabiliza solo para los bienes vendidos a través de los puntos de venta minoristas, o si las comisiones de los mercados y los cargos de entrega se mezclan, y de cómo la inflación se traduce en crecimiento de precios frente a crecimiento de volumen real en los pronósticos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 293,38 mil millones de USD (2025) | |
| Editor de Investigación del Sector A | 358,22 mil millones de USD (2025) | Utiliza una definición de comercio minorista más amplia que puede mezclar líneas de facturación no relacionadas con bienes en el total, y su momento de conversión de divisas no está claramente alineado con la tasa promedio del año base, lo que puede elevar el valor en USD. |
| Indicador de Estadísticas Oficiales B | 292,50 mil millones de USD (2024) | Derivado de un indicador de facturación del comercio minorista para un año calendario, que puede incluir comisiones y otros ingresos, y puede no coincidir con una definición de mercado minorista de solo bienes utilizada para el pronóstico. |
La comparación muestra que la dispersión proviene principalmente de lo que se incluye en el numerador minorista y de cómo se manejan el año y la moneda. Cuando el alcance se limita a los bienes minoristas vendidos a través de canales definidos, y la combinación se valida mediante entrevistas más señales de demanda públicas, los totales finales permanecen trazables a datos de entrada claros y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas de crecimiento del mercado minorista de Australia hasta 2031?
Se proyecta que el mercado minorista de Australia alcance USD 432.280 millones para 2031 a una CAGR del 6,67%, respaldado por la premiumización de marcas propias, la adopción omnicanal y las mejoras logísticas.
¿Qué canales están creciendo más rápido en el panorama minorista australiano?
El canal en línea es el de más rápido crecimiento con una CAGR del 13,26% hasta 2031, respaldado por ventanas de dos horas, cumplimiento al día siguiente y opciones confiables de entrega y recogida.
¿Cómo compiten los principales supermercados en el entorno minorista de Australia?
Coles y Woolworths invierten en marcas propias, reducciones de precios en estantería en productos esenciales e inventario y reposición habilitados por IA para fortalecer el valor y la conveniencia para los hogares.
¿Qué impulsa el segmento premium en el ecosistema minorista australiano?
Se prevé que el Lujo crezca a una CAGR del 10,29% hasta 2031, respaldado por la belleza premium, el bienestar y las cápsulas seleccionadas que combinan procedencia, eficacia y una experiencia elevada en tienda.
¿Qué estado se espera que crezca más rápido en el ámbito minorista australiano?
Australia Occidental está preparada para liderar con una CAGR del 9,33% hasta 2031 debido a los ingresos vinculados a los recursos, los balances sólidos y las continuas inversiones logísticas y en tiendas en Perth.
¿Qué cambios regulatorios impactarán la consolidación en el espacio minorista australiano?
Un régimen de notificación obligatoria de fusiones que comenzará en 2026 requerirá que los principales supermercados notifiquen las adquisiciones de negocios o terrenos de supermercados, aumentando el escrutinio sobre la consolidación.