
Análisis del mercado minorista de Tailandia por Mordor Intelligence
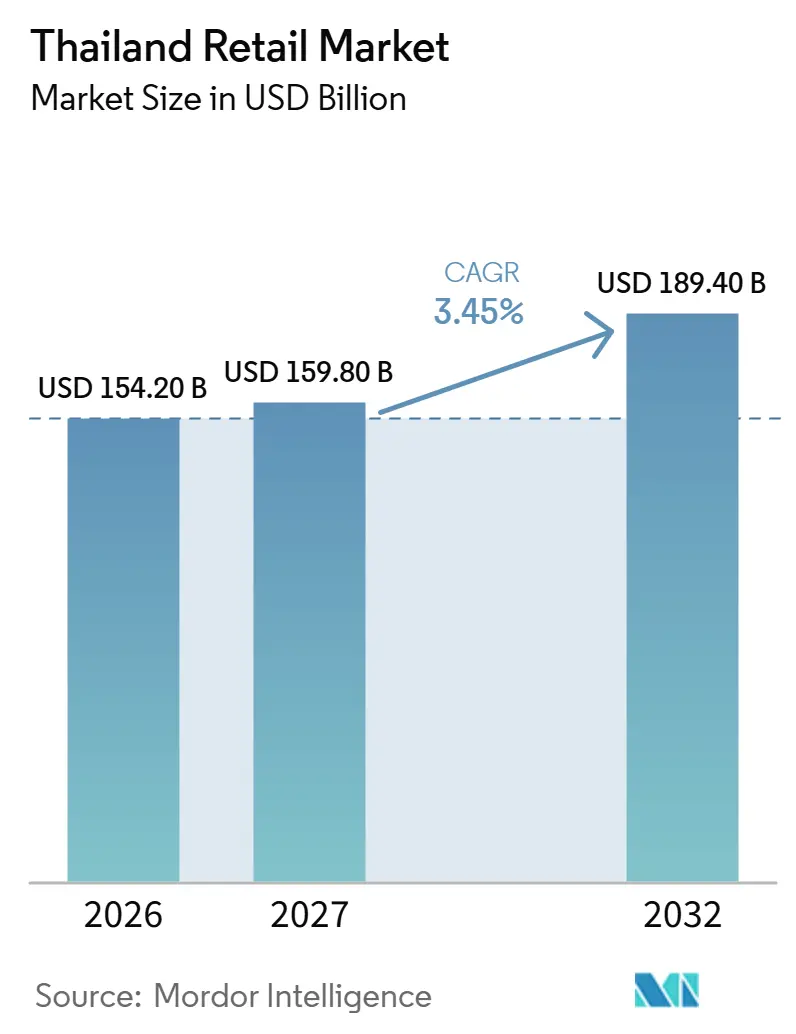
El tamaño del mercado minorista de Tailandia fue valorado en 154,2 mil millones de USD en 2026 y se estima que crecerá desde 159,8 mil millones de USD en 2027 hasta alcanzar los 189,4 mil millones de USD en 2032, a una CAGR del 3,45% durante el período de pronóstico (2027-2032).
En Tailandia, el endeudamiento de los hogares limita las compras dependientes del crédito, mientras que la expansión de tiendas en provincias y los pagos digitales respaldan un acceso más amplio a los bienes minoristas de uso cotidiano. Los minoristas están combinando establecimientos físicos con ventas a distancia, haciendo de la capacidad de distribución un elemento central de la competencia por las ocasiones de compra. Para los supermercados y los minoristas especializados, la oportunidad consiste en conectar la oferta de la tienda con clientes más allá del área de influencia inmediata de cada establecimiento. La prueba comercial es si un acceso más amplio se convierte en compras recurrentes para los minoristas que también deben asumir obligaciones salariales.
Conclusiones clave del informe
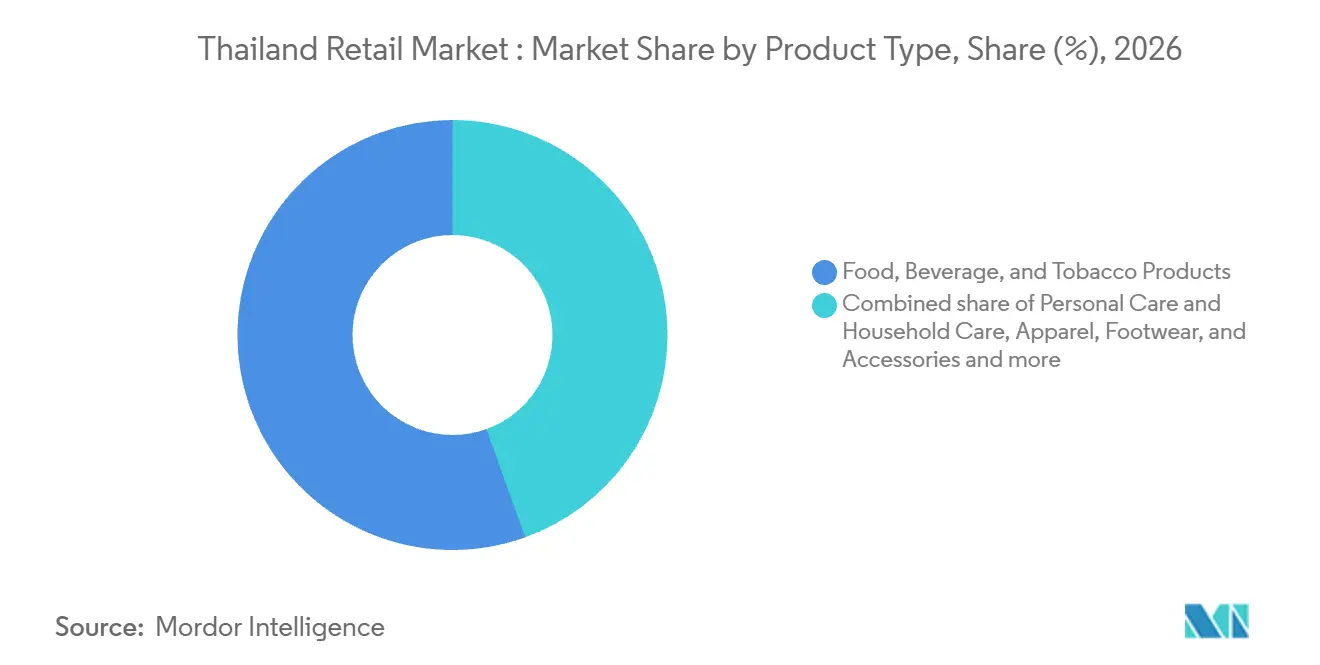
- Por tipo de producto, los alimentos, bebidas y productos de tabaco lideraron con una participación del 55,49% del tamaño del mercado minorista de Tailandia en 2026, mientras que se prevé que el cuidado personal y el cuidado del hogar sea el segmento de mayor crecimiento, con una CAGR del 10,65% durante 2027-2032.
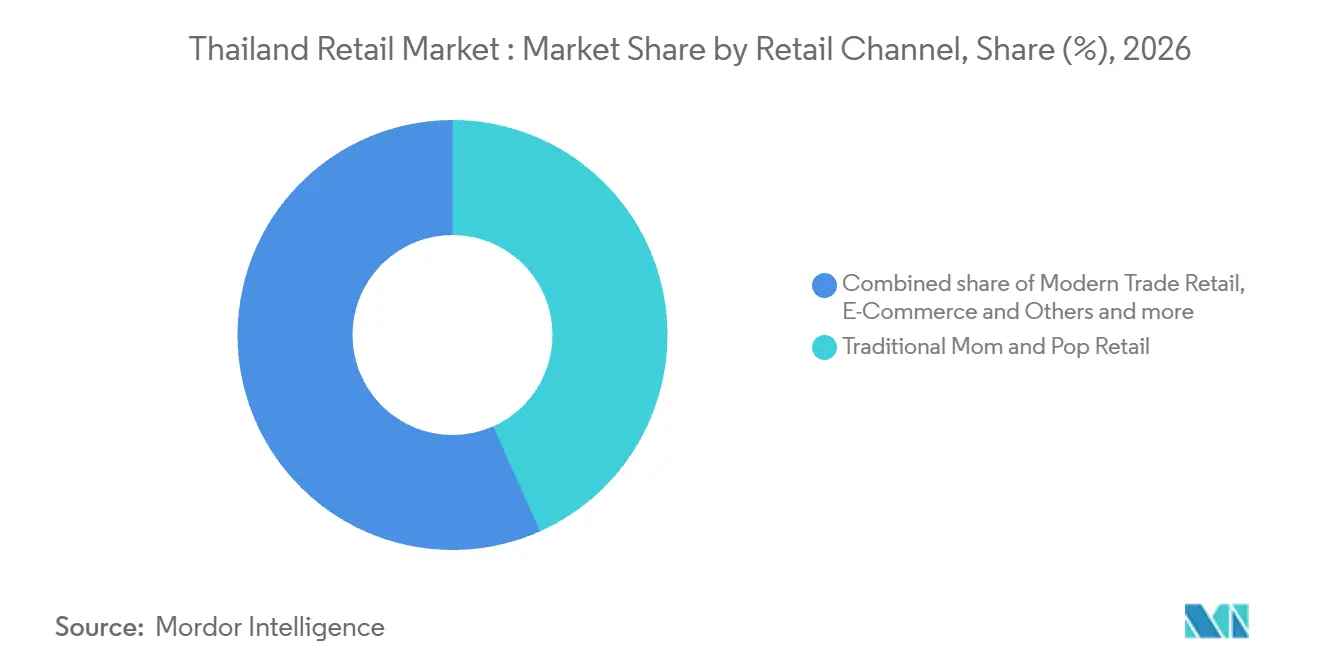
- Entre los canales minoristas, el comercio minorista tradicional de pequeños establecimientos mantuvo una participación del 43,32% en el mercado minorista de Tailandia en 2026, mientras que se prevé que el comercio electrónico y otros sea el segmento de mayor crecimiento, con una CAGR del 15,9% durante 2027-2032.
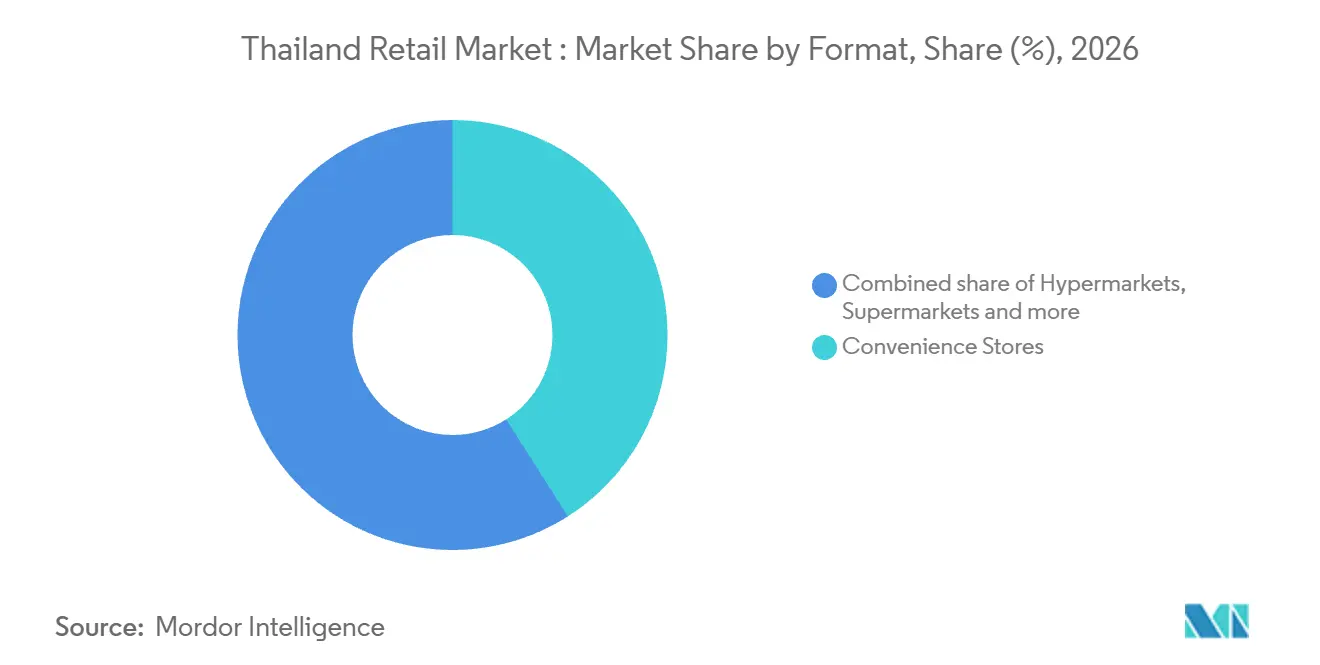
- En cuanto a los formatos minoristas, las tiendas de conveniencia mantuvieron la mayor participación de mercado con un 40,98% en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 9,65% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la demanda de comercio rápido en Bangkok y ciudades de segundo nivel | +1.2% | Bangkok y ciudades de segundo nivel | Corto plazo (≤ 2 años) |
| Recuperación del turismo que impulsa el gasto minorista discrecional | +1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Expansión del comercio moderno hacia las provincias rurales | +1.4% | Provincias rurales de Tailandia | Mediano plazo (2-4 años) |
| Incentivos de pagos digitales del programa gubernamental 'Tailandia 4.0' | +1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Adopción de analítica minorista hiperpersonalizada basada en inteligencia artificial (poco reportada) | +0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Comercio en vivo transfronterizo desde plataformas chinas (poco reportado) | +0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la demanda de comercio rápido en Bangkok y ciudades de segundo nivel
El comercio rápido puede convertir una necesidad urgente de bienes de uso cotidiano en una compra minorista adicional. Los minoristas que atienden a Bangkok y las ciudades de segundo nivel pueden utilizar la entrega rápida para competir por cestas de compra cuya utilidad depende de recibir los productos con rapidez. Los plazos de entrega cortos hacen que la distancia entre el punto de cumplimiento y el comprador sea central para la economía del servicio. Para pedidos de bajo valor, los ingresos disponibles para cubrir la entrega son limitados, lo que hace que un área de servicio bien definida sea comercialmente relevante. Un surtido enfocado puede respaldar esta propuesta cuando mantiene los artículos esenciales disponibles cerca del cliente. La oportunidad es una cesta de reposición urgente atendida dentro de un radio de entrega local viable, vinculando la velocidad con una tarea de cumplimiento económicamente manejable.
Recuperación del turismo que impulsa el gasto minorista discrecional
La encuesta de comportamiento de turistas internacionales 2025 de la Autoridad de Turismo de Tailandia encontró que el 91,05% de los visitantes internacionales realizaron compras durante sus viajes, incluyendo ropa, souvenirs, productos alimenticios tailandeses, cosméticos y fragancias.[1] Las compras de los visitantes ofrecen a los minoristas discrecionales una base de clientes más allá de los hogares residentes. La ropa y los souvenirs conectan esta demanda con los vendedores de moda y regalos. Los productos alimenticios tailandeses, los cosméticos y las fragancias amplían la oportunidad a los minoristas de alimentos y belleza.
Expansión del comercio moderno hacia las provincias rurales
MR. D.I.Y. Holding (Thailand) planificó más de 600 aperturas de tiendas durante 2025-2027, con la mayoría destinadas a regiones rurales y con escasa cobertura. Ese plan de expansión provincial ampliaría el acceso al comercio minorista organizado de mejoras para el hogar para los hogares con escasa cobertura fuera de los principales centros comerciales urbanos. En el trimestre finalizado el 30 de junio de 2026, el minorista de mejoras para el hogar y estilo de vida abrió 59 tiendas, llevando su red a 1.248 en las 77 provincias. La red creció de 1.027 tiendas el 30 de junio de 2025 a 1.248 el 30 de junio de 2026, sumando 221 en 12 meses, por encima del referente anual de 200 tiendas para 600 aperturas en 3 años.
Incentivos de pagos digitales del programa gubernamental 'Tailandia 4.0'
La política de pagos digitales respalda la demanda minorista al hacer que el proceso de pago sea accesible para un conjunto más amplio de usuarios. En 2025, el Banco de Tailandia identificó los pagos digitales como una opción principal para los hogares, las empresas y el comercio transfronterizo. Tailandia registró 5.600 millones de transacciones de pago mediante código QR en 2025, un aumento del 34% respecto a 2024.[2] El 30 de octubre de 2025, el banco central lanzó el pago mediante código QR tailandés para usuarios chinos de Alipay, UnionPay y WeChat Pay en comercios tailandeses. El servicio inicial involucró a 6 bancos tailandeses. Vincular las aplicaciones de pago habituales de los visitantes chinos con la infraestructura de pago tailandesa amplía las opciones de transacción disponibles para los comerciantes a través de los bancos participantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado endeudamiento de los hogares que frena las compras de alto valor | -1.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento del salario mínimo que comprime los márgenes minoristas | -0.7% | Todos los distritos de Bangkok | Corto plazo (≤ 2 años) |
| Cadena de frío fragmentada que perjudica la venta en línea de productos frescos (poco reportada) | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Importaciones del mercado gris que diluyen el valor de marca (poco reportadas) | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado endeudamiento de los hogares que frena las compras de alto valor
El servicio de la deuda limita la capacidad de los hogares para financiar compras de gran valor. En sus perspectivas para 2026, el Centro de Inteligencia Económica de SCB (SCB EIC) vinculó la lenta recuperación de los ingresos, los elevados costos de vida persistentes y la incertidumbre económica con la presión sobre la capacidad de servicio de la deuda de los hogares tailandeses. Informó que muchos hogares retrasaron nuevos préstamos, en particular para la adquisición de activos o inversiones a largo plazo. Para los vendedores de bienes de alto valor, la exposición resultante radica en las compras que requieren un compromiso de pago adicional, ya que el atractivo del producto por sí solo no puede resolver una restricción de financiamiento. Incluso una oferta competitiva se enfrenta a un obstáculo en el balance del hogar, lo que alarga el ciclo de ventas para las compras dependientes del crédito y retrasa la realización de ingresos.
Aumento del salario mínimo que comprime los márgenes minoristas
Las obligaciones de salario mínimo crean un piso de costos laborales que los minoristas deben cubrir antes de que una ubicación pueda generar un rendimiento operativo. El Ministerio de Trabajo de Tailandia fijó el salario mínimo diario de Bangkok para todas las empresas en 400 THB (12,33 USD al tipo de cambio mensual promedio de julio de 2025), con vigencia a partir del 1 de julio de 2025. El Centro de Investigación Kasikorn estimó en diciembre de 2024 que el aumento del salario mínimo a partir del 1 de enero de 2025 elevaría los costos laborales en al menos un 2% en promedio, siendo el comercio minorista y mayorista uno de los sectores más expuestos. Los minoristas expuestos a ese piso tienen menos margen para ajustar el pago salarial diario de forma independiente al requisito legal. Las mejoras de productividad pueden distribuir este gasto entre más ventas, pero no pueden reducir la tarifa legal para una jornada laboral cubierta. La estimulación de la demanda basada en precios compite con una obligación de empleo, lo que potencialmente deja menos margen para absorber descuentos cuando los ingresos de la tienda se debilitan.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Producto:
La Amplia Distribución de Alimentos Respalda la Escala Mientras el Cuidado Personal se ExpandeLos alimentos, bebidas y productos de tabaco representaron una participación del 55,49% del tamaño del mercado minorista de Tailandia en 2026. El segmento más grande cuenta con una huella de ventas sustancial, con la Oficina Nacional de Estadística estimando 443.298 tiendas no especializadas donde predominaban los alimentos, las bebidas o el tabaco en su encuesta de 2025. Las marcas de la categoría pueden llegar a los compradores a través de estos establecimientos de mercancía general sin necesidad de construir una red de tiendas especializadas dedicadas.
El cuidado personal y el cuidado del hogar es el segmento de mayor crecimiento, con una CAGR proyectada del 10,65% durante 2027-2032. La ropa, el calzado y los accesorios cuentan con una base de ventas especializada diferenciada, con la encuesta minorista de 2025 que contabilizó 49.892 establecimientos en la clase de tiendas especializadas en ropa, calzado y artículos de cuero. Dentro del cuidado personal, el segmento de cuidado de la piel de Tailandia se expandió un 9,4% en 2025. Un espacio adicional para el cuidado de la piel apuntaría a un grupo de productos con un crecimiento de la demanda demostrado, ofreciendo a los minoristas una categoría específica en torno a la cual construir su expansión en cuidado personal.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal Minorista:
Los Pequeños Establecimientos se Modernizan Mientras las Ventas a Distancia Amplían el AccesoEl comercio minorista tradicional de pequeños establecimientos representó una participación del 43,32% en el mercado minorista de Tailandia en 2026. El segmento más grande combina su posición consolidada con el desarrollo específico de pequeños minoristas a través del programa Smart Chohouy. El Departamento de Desarrollo Empresarial reportó 8.027 tiendas desarrolladas acumulativamente hasta 2026, incluyendo 102 durante el ejercicio fiscal 2026. Las 102 tiendas desarrolladas en el ejercicio fiscal 2026 abarcaron 4 regiones y todas recibieron mejoras en la imagen de la tienda junto con un taller tecnológico, por lo que la modernización llega al canal una tienda independiente a la vez.
El comercio electrónico y otros es el segmento de mayor crecimiento, con una CAGR proyectada del 15,9% durante 2027-2032. El comercio moderno abarca la distribución organizada de alimentos, grandes minoristas y minoristas especializados, incluyendo supermercados, tiendas de conveniencia y grandes almacenes. La Oficina Nacional de Estadística contabilizó 11.610 establecimientos en la clase combinada de venta por correo y venta por internet en 2025. Para los proveedores, estos establecimientos de venta a distancia ofrecen una base de distribución potencial para llegar a los compradores sin necesidad de un nuevo punto de venta orientado al consumidor en cada área de influencia adicional.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Formato:
El Alcance de las Tiendas de Conveniencia Contrasta con la Racionalización de los Grandes FormatosLas tiendas de conveniencia mantuvieron la mayor participación de segmento con un 40,98% en 2026 y son el segmento de mayor crecimiento, con una CAGR proyectada del 9,65% durante 2027-2032. La red de tiendas de conveniencia tailandesas de CP All creció de 16.084 tiendas al final del primer trimestre de 2026 a 16.284 al final del segundo trimestre de 2026, con un promedio de 959 clientes por tienda por día durante el segundo trimestre. El número promedio de clientes de la empresa disminuyó ligeramente respecto al trimestre correspondiente del año anterior. Las incorporaciones a la red ampliaron la cobertura física incluso cuando el tráfico promedio se suavizó, convirtiendo las nuevas ubicaciones en una fuente diferenciada de acceso a clientes.
Los socios comerciales de tiendas y los operadores de subáreas gestionaban 7.870 de las tiendas de conveniencia tailandesas de CP All al final del segundo trimestre de 2026, lo que hace que las operaciones de socios sean una parte sustancial de la red detrás del alcance del formato. Se prevé que los hipermercados se contraigan, y Big C, parte de Berli Jucker Public Company Limited (BJC), cerró su hipermercado de Srinakarin en el tercer trimestre de 2025. También se prevé que los grandes almacenes se contraigan, con la red Central y Robinson de Central Retail disminuyendo de 76 tiendas a finales de 2025 a 75 el 30 de junio de 2026. Los operadores de grandes formatos se enfrentan a una decisión de asignación de capital entre mantener una amplia huella y concentrar la actividad comercial en los establecimientos que conservan.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
GO WHOLESALE en Rayong y el centro de distribución de Big C en Bang Pa-in ilustran diferentes vínculos entre el suministro local de alimentos y el suministro minorista nacional. La filial de Central Retail, Central Food Wholesale, abrió GO WHOLESALE en Rayong en octubre de 2025, atendiendo a compradores de restaurantes y pequeños minoristas y abasteciendo mero y verduras localmente. En 2025, Big C lanzó un centro de distribución de productos secos en Bang Pa-in para fortalecer sus capacidades omnicanal y la fiabilidad de su cadena de suministro en Tailandia y la región. La sucursal de Rayong conecta a los productores locales con los compradores empresariales, mientras que Bang Pa-in respalda la distribución de Big C más allá de la localidad anfitriona, situando los sitios en diferentes etapas de la cadena de suministro.
El papel de Bangplee está determinado por los compromisos logísticos específicos de cada minorista vinculados a una red de tiendas nacional. En marzo de 2025, Frasers Property (Thailand) firmó un acuerdo de construcción a medida con Watsons Thailand para un centro de distribución en Bangplee 4. Se planificó que las instalaciones de Samut Prakan cubrieran más de 25.000 metros cuadrados y estaban destinadas a ser el centro principal para más de 750 tiendas en todo el país. El acuerdo vinculó una decisión específica de desarrollo inmobiliario con una red minorista de cuidado personal y belleza, concentrando el papel de distribución propuesto en una sola instalación. Su importancia comercial radica en la coordinación prevista de los flujos de existencias hacia los establecimientos dispersos, extendiendo la relevancia de la decisión logística más allá del área de influencia inmediata de Bangplee.
En ARAYA, The Eastern Gateway, la inversión en terrenos de MR. D.I.Y. vinculó el desarrollo industrial con sus planes de infraestructura de distribución. El minorista de mejoras para el hogar y estilo de vida acordó adquirir 160 rai (256.000 metros cuadrados) allí el 13 de noviembre de 2025, para un centro integrado de suministro y distribución planificado. Completó la adquisición del terreno en marzo de 2026 para su proyecto de almacén automatizado. Asegurar el sitio establece un compromiso tangible con la infraestructura de suministro destinada a respaldar la expansión minorista en toda Tailandia. La inversión en terrenos produce una ventaja minorista cuando el almacn asociado puede respaldar el reabastecimiento de las tiendas, convirtiendo la capacidad operativa en el vínculo entre el sitio adquirido y las ventas al consumidor.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas separa los controles nacionales de productos de los requisitos para establecimientos de alimentos aplicados en Nong Prue, Samut Prakan. La evaluación adopta la perspectiva de un minorista de alimentos y artículos esenciales para el hogar cuyos locales cumplen con las definiciones aplicables de establecimiento de venta o almacenamiento de alimentos. Nong Prue define los locales de venta de alimentos por la preparación o cocción para consumo inmediato, en el local o fuera de él, y los locales de almacenamiento de alimentos por el mantenimiento de alimentos para su preparación o consumo posterior. Los requisitos de producto y la autorización de locales representan, por tanto, decisiones de cumplimiento separadas para un operador que combina mercancía envasada con actividades de alimentos que cumplen los requisitos.
Tabla Regulatoria
| Factor de decisión | Tailandia | Samut Prakan (Nong Prue) |
|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos; Departamento de Comercio Interior | Organización Administrativa del Subdistrito de Nong Prue |
| Instrumentos clave o directrices | Notificación de alimentos en envase sellado N.° 469, que reemplaza a la N.° 355, con vigencia a partir del 19 de mayo de 2026; etiquetado del peso escurrido cuando los sólidos pueden separarse. Los aumentos de precios de bienes controlados requieren aprobación previa y detalles de la estructura de costos | Ordenanza de locales de alimentos de 2016; licencia para superficies superiores a 200 metros cuadrados, notificación previa para superficies iguales o inferiores a 200 metros cuadrados; exclusiones para negocios peligrosos para la salud, ventas en mercados y ventas en vía pública |
| Efecto comercial | Suministro con etiquetado conforme de fabricantes e importadores de alimentos; proceso de aprobación para aumentos de precios de bienes cubiertos | Autorización según tamaño para locales que cumplen los requisitos; licencias de un año y solicitudes de renovación para locales superiores a 200 metros cuadrados, gestionadas por la División de Salud Pública y Medio Ambiente |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Tailandia y la dirección Sin cambios reflejan las obligaciones de etiquetado de alimentos en envase sellado para fabricantes e importadores, con vigencia a partir del 19 de mayo de 2026, y la aprobación previa de aumentos de precios para bienes controlados por parte de los vendedores, reafirmada el 31 de marzo de 2026. En octubre de 2026, la Oficina de Control del Medio Ambiente y la Contaminación 7 informó sobre un estudio de composición de residuos planificado en el municipio de Nong Ki, Prachin Buri, para orientar la preparación de un borrador de Ley de Gestión de Envases Sostenibles. Dado que la transición de etiquetado entró en vigor en mayo de 2026 y el proyecto de ley sobre envases sigue en preparación, el marco nacional operativo para esta perspectiva minorista es estable. La calificación Media de Nong Prue refleja la vía de licencia o notificación para los locales que cumplen los requisitos y la renovación anual de la licencia para los locales más grandes. Nong Prue publicó un borrador de reemplazo el 17 de julio de 2026, mientras que la ordenanza de 2016 sigue en vigor, lo que respalda la dirección Sin cambios hasta que una revisión adoptada modifique los requisitos operativos.
Etapas de la Cadena de Valor
La comparación de la cadena de valor distingue el acceso al sitio, la gestión de la distribución, la venta mayorista y la venta minorista al consumidor por sus roles en la generación de ingresos. Para noviembre de 2025, CJ Logistics había comenzado a operar un centro de distribución de 67.000 metros cuadrados en Wang Noi, Ayutthaya, gestionando productos ambientales, refrigerados y congelados para las tiendas Makro en todo el país.[3] El negocio de arrendamiento minorista de Central Retail añade otro punto de generación de ingresos vinculado a los locales utilizados por los comerciantes. La cadena separa el acceso a una ubicación de venta de las capacidades de gestión especializadas necesarias para abastecerla.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Asegurar espacio minorista | Arrendadores de espacio minorista como Central Retail | Ingresos por arrendamiento | Compromisos de arrendamiento antes de que la demanda de tiendas madure | Escalonar los compromisos de espacio con la expansión de tiendas |
| Almacenar y distribuir mercancía | Operadores logísticos como CJ Logistics en su servicio Makro de 2025 | Ingresos por servicios logísticos | Coordinación de la gestión de productos ambientales, refrigerados y congelados | Separar las condiciones de gestión por requisito de producto |
| Vender mercancía a compradores empresariales | Mayoristas de alimentos como GO WHOLESALE | Ventas de mercancía mayorista | El suministro a granel debe atender requisitos variados de los compradores intermedios | Separar el cumplimiento para compradores empresariales del de la venta al consumidor |
| Vender bienes a los consumidores | Minoristas de tiendas como TOPS y CP All PCL (7-Eleven Thailand) | Ventas de mercancía minorista | La expansión de establecimientos debe traducirse en ventas locales viables | Secuenciar las aperturas con el desarrollo de ventas a nivel de tienda |
| Fuente: Mordor Intelligence | ||||
Las enseñas GO WHOLESALE y TOPS de Central Retail ilustran la participación en diferentes etapas de venta dentro de un mismo grupo. En enero de 2026, CP AXTRA indicó que CJ Logistics operaba el modelo de cadena de frío y logística para el salmón premium procesado en el centro de Wang Noi y distribuido a las tiendas Makro en todo el país. Para ese suministro de salmón, Makro dependía de un socio logístico para operar la etapa de gestión que vincula el procesamiento con la distribución nacional a las tiendas.
Panorama competitivo
Concentración del Mercado
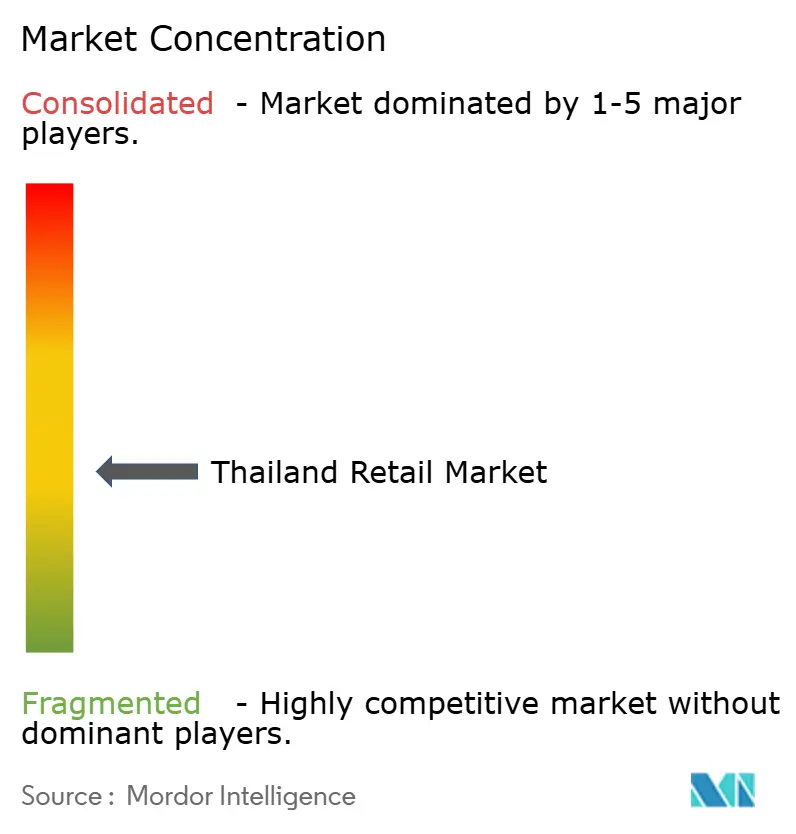
El sector combina el comercio minorista independiente con extensas redes de cadenas, creando una estructura mixta en la que el acceso a tiendas locales coexiste con el amplio alcance de los operadores nacionales. CP All PCL (7-Eleven Thailand) opera tiendas de conveniencia, mientras que Central Retail Corporation reportó 3.632 tiendas, incluidos mostradores de ventas, en 63 provincias tailandesas al 30 de junio de 2026. Lotus's (CP Axtra PCL) es un negocio minorista, mientras que Big C Supercenter PCL es la operación minorista de BJC. CP Axtra PCL (Makro/Cash & Carry) combina la operación mayorista de Makro con la venta minorista de Lotus's, dando al grupo acceso a clientes en diferentes etapas de la distribución de mercancía.
Las cadenas están combinando establecimientos físicos adicionales con canales que atienden a los clientes fuera de la tienda. Los canales 7Delivery y All Online de CP All contribuyeron aproximadamente con el 11% de los ingresos totales por ventas del negocio de tiendas de conveniencia en el segundo trimestre de 2026. Las ventas en línea de toda la empresa de CP Axtra a través de Makro PRO y la aplicación SMART de Lotus's crecieron más del 29% interanual en el primer semestre de 2026. Big C amplió sus centros de ventas fuera de la tienda a 75 ubicaciones en todo el país en 2025, añadiendo otro canal de acceso minorista. Una cadena puede defender el alcance a los clientes a través del cumplimiento y las ventas a distancia, así como mediante establecimientos adicionales, aumentando las capacidades operativas que un competidor debe reunir.
La expansión digital también incorpora la conducta de las plataformas al posicionamiento competitivo cuando los operadores coordinan varios tipos de socios comerciales. Las directrices de la Comisión de Competencia Comercial de Tailandia para plataformas de comercio electrónico multilaterales entraron en vigor el 25 de marzo de 2026, cubriendo las relaciones con vendedores, proveedores logísticos, anunciantes y servicios de pago. Las autoridades evalúan los casos de aplicación caso por caso, considerando las condiciones del mercado y los acuerdos contractuales. Las directrices se aplican a los negocios de plataformas multilaterales, por lo que afectan a los competidores que operan mercados que vinculan a vendedores, proveedores logísticos, anunciantes y servicios de pago, y no a las cadenas minoristas en su conjunto.
Líderes de la industria minorista de Tailandia
-
CP All PCL (7-Eleven Thailand)
-
Central Retail Corporation
-
Lotus's (CP Axtra PCL)
-
Big C Supercenter PCL
-
CP Axtra PCL (Makro/Cash & Carry)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Minorista de Tailandia Empresas cubiertas en este informe
- CP All PCL (7-Eleven Thailand)
- Central Retail Corporation
- Lotus's (CP Axtra PCL)
- Big C Supercenter PCL
- CP Axtra PCL (Makro/Cash & Carry)
- Shopee (Sea Ltd.)
- Lazada (Alibaba Group)
- JD Central
- HomePro
- The Mall Group
- Minor International (Fashion/F&B)
- Decathlon Thailand
- Power Buy
- Robinson Department Store
- King Power Duty Free
- B2S
- Watsons Thailand
- Boots Thailand
- PTT Oil & Retail Business (OR – Café Amazon)
- TrueMoney (Ascend Money)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparadas aquí se refieren a la conveniencia de proximidad, los destinos vinculados a hipermercados y el espacio flexible para marcas emergentes. Los formatos planificados ofrecen una exposición diferente a los locales permanentes y a las pruebas de concepto de corta duración. Esta distinción separa la necesidad de un minorista establecido de un acceso local más amplio de la necesidad de una marca emergente de probar la demanda de los consumidores antes de expandirse.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Acceso a conveniencia de proximidad | CP All reafirmó en agosto aproximadamente 700 aperturas planificadas en Tailandia para 2026, junto con el desarrollo en línea y fuera de línea cerca de comunidades, infraestructuras y destinos turísticos | Hogares cercanos a nuevas áreas de influencia de tiendas de conveniencia | Vincular el acceso a la tienda local con los pedidos en línea | Inflación, precios de materias primas y energía, y crecimiento del consumo privado | CP All PCL (7-Eleven Thailand) |
| Comercio minorista junto a hipermercados renovados | CP Axtra anunció 60 proyectos de desarrollo y renovación planificados en 29 provincias para 2026-2027, integrando hipermercados con espacios de compras, gastronomía y estilo de vida | Consumidores que buscan destinos combinados de comercio minorista y gastronomía | Elegir conceptos de inquilinos que complementen el establecimiento ancla | Ejecución del proyecto y compatibilidad entre los inquilinos y el establecimiento ancla | CP Axtra y los inquilinos minoristas complementarios |
| Entrada flexible para marcas emergentes | Central Pattana planificó una apertura en el segundo trimestre de 2027 para su componente minorista CenTRal cENtrAL en Bangkok, con capacidad para más de 300 marcas y espacios pop-up flexibles | Marcas tailandesas y emergentes que prueban conceptos minoristas | Probar un concepto de venta de duración limitada antes de escalar | Entrega del espacio planificado y validación de la demanda de los compradores | Marcas tailandesas, marcas emergentes y diseñadores jóvenes |
| Fuente: Mordor Intelligence | |||||
La conveniencia de proximidad ofrece la apertura más inmediata a través de la expansión planificada de CP All en Tailandia durante 2026. Sus perspectivas de ingresos están sujetas a la inflación, los precios de las materias primas y la energía, y el crecimiento del consumo privado. Las aperturas planificadas de CP All y el programa de desarrollo y renovación 2026-2027 de CP Axtra implican locales permanentes. El espacio pop-up planificado por Central Pattana para el segundo trimestre de 2027 ofrece a las marcas emergentes una prueba de menor duración, separando su decisión de entrada de los programas de sitios permanentes de las cadenas.
Desarrollos recientes de la industria en Mercado Minorista de Tailandia
- Ago 2026: CP Axtra abrió Happitat el 21 de agosto en el kilómetro 7 de Bang Na en Tailandia, combinando comercio minorista con entretenimiento, naturaleza y experiencias comunitarias.
- Jul 2026: Central Pattana planificó la apertura de su componente minorista CenTRal cENtrAL en Bangkok para el segundo trimestre de 2027, con espacio para más de 300 marcas y espacios pop-up flexibles para marcas tailandesas y emergentes.
- May 2026: Big C lanzó un asistente de compras de inteligencia artificial en su aplicación móvil en Tailandia utilizando tecnología de AWS, permitiendo búsquedas de productos en idioma tailandés y cestas de planificación de comidas.
Mercado Minorista de Tailandia Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado minorista de Tailandia mide el valor anual de los bienes adquiridos por los consumidores finales a través de canales minoristas en Tailandia. Las cifras representan el gasto anual en USD corrientes.
Exclusiones del alcance: Se excluyen las transacciones exclusivamente mayoristas, el comercio entre empresas que no llega a una caja registradora de consumo, las reexportaciones que no pueden vincularse al gasto minorista en Tailandia y los servicios independientes.
Descripción General de la Segmentación
- Por tipo de producto
- Productos alimenticios, de bebidas y tabaco
- Cuidado personal y del hogar
- Ropa, calzado y accesorios
- Muebles, juguetes y pasatiempos
- Industrial y automotriz
- Electrodomésticos y electrónica del hogar
- Otros productos
- Por canal minorista
- Comercio minorista tradicional de tiendas familiares
- Comercio moderno
- Comercio electrónico y otros
- Por formato
- Hipermercados
- Supermercados
- Tiendas de conveniencia
- Grandes almacenes
- Tiendas especializadas
- Otros (droguerías, venta al contado sin entrega, mayoristas)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes oficiales como la encuesta trimestral de comercio minorista de la Oficina Nacional de Estadística, los indicadores de pago del Banco de Tailandia, la encuesta de visitantes de la Autoridad de Turismo de Tailandia y el Informe Anual de Alimentos Minoristas del Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos muestran la facturación minorista, la actividad de transacciones, las compras de visitantes y las condiciones del comercio minorista de alimentos. El Informe Anual de Alimentos Minoristas también reporta datos minoristas del Ministerio de Comercio que informan sobre las condiciones del mercado nacional.
Los informes de las empresas, los materiales para inversores y la prensa empresarial tailandesa de reputación pueden aclarar las redes de tiendas, la expansión de canales, las condiciones operativas y los cambios que afectan a las ventas reportadas. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con minoristas, distribuidores, operadores de formatos y especialistas del mercado con base en Tailandia pueden comprobar cómo los indicadores secundarios se corresponden con las ventas en caja al consumidor y revelar cambios en la cobertura de canales, productos y formatos. Las preguntas estructuradas pueden aclarar las brechas en las ventas reportadas, distinguir las transacciones en caja al consumidor de las ventas mayoristas o empresariales, y comparar las explicaciones de los encuestados con la facturación pública, los establecimientos, los pagos y la evidencia de las empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
La estimación utiliza un modelo descendente del gasto anual en caja minorista en Tailandia, con verificaciones ascendentes selectivas a partir de ventas de minoristas muestreados y consolidaciones de tiendas o canales. La facturación minorista, el consumo de los hogares, la inflación y los cambios en los precios minoristas, los recuentos de tiendas y las ventas por establecimiento, y el crecimiento del canal en línea indican la escala y la dirección del mercado. La encuesta de facturación de la Oficina Nacional de Estadística y los recuentos de establecimientos ayudan a verificar la cobertura de canales y formatos. Las ventas históricas y estos indicadores de demanda pueden informar una regresión multivariante o un pronóstico de escenarios para 2027-2032, mientras que las participaciones de segmento se construyen a partir de la evidencia reportada de canales, productos y formatos y se verifican con el total del mercado. Los expertos primarios pueden evaluar si los impulsores seleccionados y la dirección del pronóstico reflejan las condiciones comerciales actuales, y las brechas en la evidencia de segmentos pueden manejarse con rangos documentados y verificaciones cruzadas con los totales.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon la facturación, el gasto de los hogares, la actividad de pagos, los recuentos de establecimientos, los informes de las empresas y la evidencia de las entrevistas, y luego investigaron las diferencias materiales entre las señales independientes y el modelo. Una segunda revisión verifica las definiciones, la aritmética, las unidades, los períodos de tiempo y los totales de segmentos, con las anomalías resueltas antes de la aprobación. Se activa un nuevo contacto cuando cambia la definición de una fuente, el relato de un encuestado entra en conflicto con la evidencia pública, o un evento importante altera materialmente el pronóstico. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales afectan al comercio minorista tailandés y se somete a una nueva revisión previa a la entrega.
Tamaño del Mercado Minorista de Tailandia según Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado minorista de Tailandia mide el valor anual de los bienes adquiridos por los consumidores finales a través de canales minoristas en Tailandia.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. La estimación utiliza un modelo descendente del gasto anual en caja minorista en Tailandia, con verificaciones ascendentes selectivas a partir de ventas de minoristas muestreados y consolidaciones de tiendas o canales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 159,8 mil millones de USD (2027) | |
| Informe Gubernamental A | 139 mil millones de USD (2024) | En su base de 2024, esta estimación es un 13,0% inferior al valor de este informe para 2027 de 159,8 mil millones de USD, 3 años después. La observación de 2024 es anterior al año de comparación, por lo que el crecimiento de las ventas minoristas intermedias puede contribuir a un total reportado inferior. |
| Centro de Investigación B | 129,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 19,2% inferior al valor de este informe para 2027 de 159,8 mil millones de USD, 2 años después. La estimación es un pronóstico de ventas minoristas para 2025, por lo que su año anterior puede contribuir a un importe inferior a medida que las ventas avanzan hacia 2027. |
Los analistas de Mordor Intelligence triangularon la facturación, el gasto de los hogares, la actividad de pagos, los recuentos de establecimientos, los informes de las empresas y la evidencia de las entrevistas, y luego investigaron las diferencias materiales entre las señales independientes y el modelo.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado minorista de Tailandia?
El mercado se estima en 159,8 mil millones de USD en 2027 y se proyecta que alcance los 189,4 mil millones de USD en 2032, a una CAGR del 3,45% durante 2027-2032.
¿Qué fuerzas respaldan la demanda minorista en Tailandia?
La expansión de tiendas en provincias y los pagos digitales amplían el acceso. MR. D.I.Y. abrió 59 tiendas en el segundo trimestre de 2026, mientras que Tailandia registró 5.600 millones de transacciones de pago mediante código QR en 2025.
¿Qué categoría de producto lidera las ventas minoristas en Tailandia?
Los alimentos, bebidas y productos de tabaco lideraron con una participación de mercado del 55,49% en 2026. Se prevé que el cuidado personal y el cuidado del hogar sea el segmento de mayor crecimiento, con una CAGR del 10,65% durante 2027-2032.
¿Qué empresas determinan la competencia en el comercio minorista tailandés?
Los principales participantes incluyen CP All PCL (7-Eleven Thailand), Central Retail Corporation, Lotus's (CP Axtra PCL), Big C Supercenter PCL y CP Axtra PCL (Makro/Cash & Carry).
¿Qué limita las perspectivas de las compras minoristas de alto valor?
Las perspectivas de SCB EIC para 2026 vincularon la lenta recuperación de los ingresos, los elevados costos de vida persistentes y la incertidumbre económica con la presión sobre el servicio de la deuda y el retraso en los préstamos para la adquisición de activos o inversiones a largo plazo.
¿Cómo respaldan las ubicaciones logísticas regionales a los minoristas de Tailandia?
Big C lanzó un centro de productos secos en Bang Pa-in en 2025. En marzo de 2025, Frasers Property (Thailand) acordó desarrollar un centro en Bangplee planificado para atender a más de 750 tiendas Watsons en todo el país.