
Tamaño y Cuota del Mercado de Hospitalidad de Arabia Saudita
Análisis del Mercado de Hospitalidad de Arabia Saudita por Mordor Intelligence
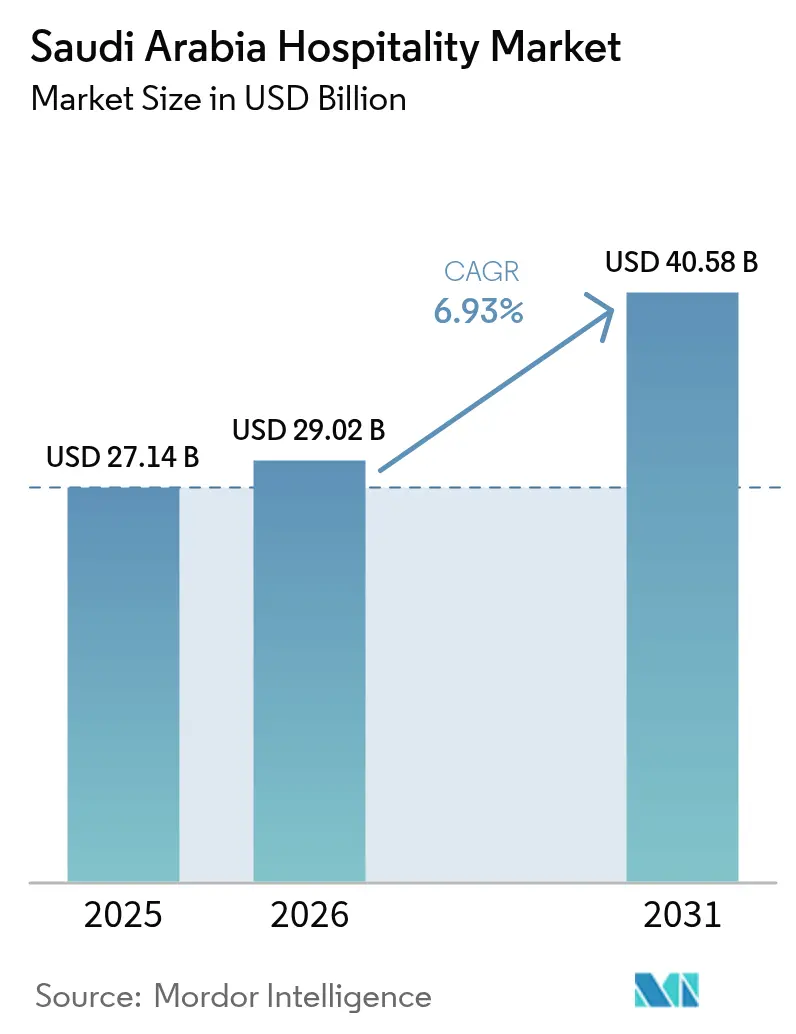
El tamaño del mercado de hospitalidad de Arabia Saudita fue valorado en 29,02 mil millones de USD en 2026 y se estima que crecerá desde 31,03 mil millones de USD en 2027 hasta alcanzar 42,41 mil millones de USD en 2032, con un CAGR del 6,45% durante el período de previsión (2027-2032).
En Arabia Saudita, la actividad de peregrinación y el alojamiento de bienestar costero amplían los propósitos por los cuales los visitantes pueden adquirir alojamiento de pago. El turismo patrimonial y de entretenimiento crea ocasiones adicionales para una estancia, otorgando a la oferta de alojamiento un lugar dentro de un itinerario más amplio. Los hoteles de marca y los formatos de residencia ofrecen a los operadores diferentes formas de atender esas visitas. El conflicto regional que comenzó con los ataques de EE. UU. e Israel sobre Irán el 28 de febrero de 2026 añadió riesgo de interrupción de viajes para los hoteles de Riad, mientras que las nuevas habitaciones aumentan la presión de absorción cuando la demanda corporativa se debilita. Las habitaciones destinadas a la peregrinación están, por tanto, mejor posicionadas para resistir la debilidad de la demanda que los nuevos hoteles en distritos comerciales expuestos a un turismo corporativo más débil.
Conclusiones Clave del Informe
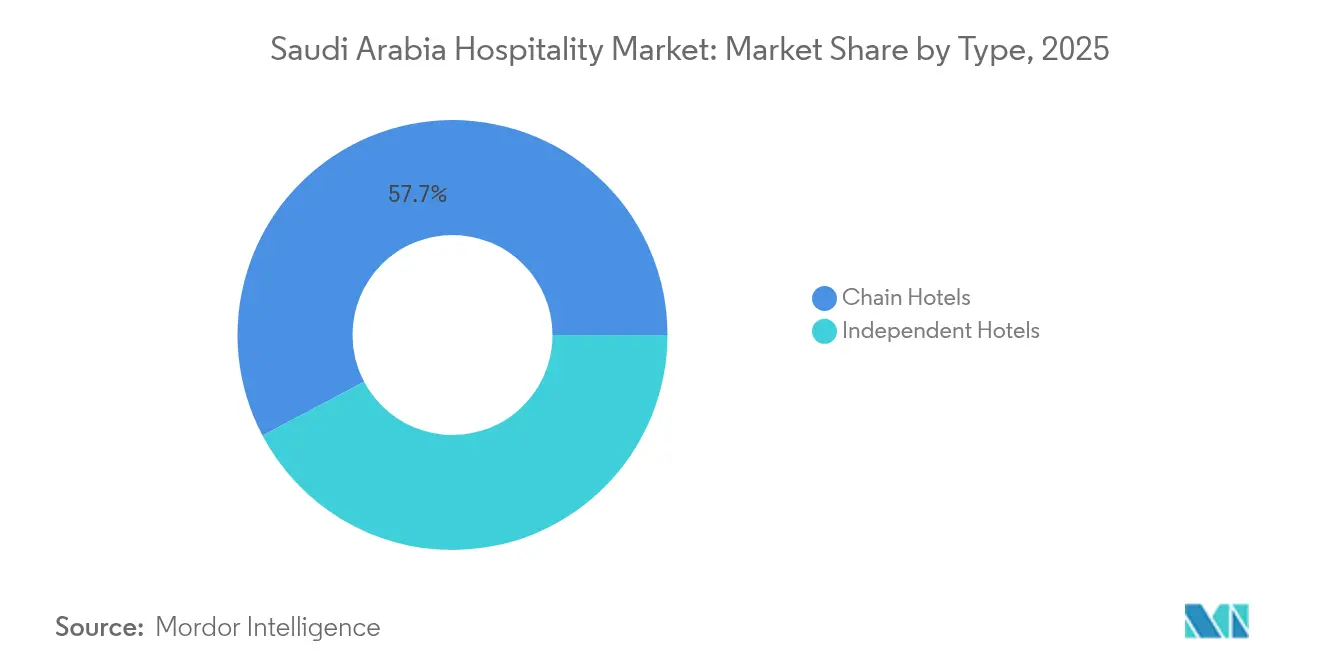
- Por tipo, los hoteles de cadena lideraron con una participación del 60,2% en el mercado de hospitalidad de Arabia Saudita en 2026 y se proyecta que crezcan más rápido con un CAGR del 10,8% durante 2027-2032.
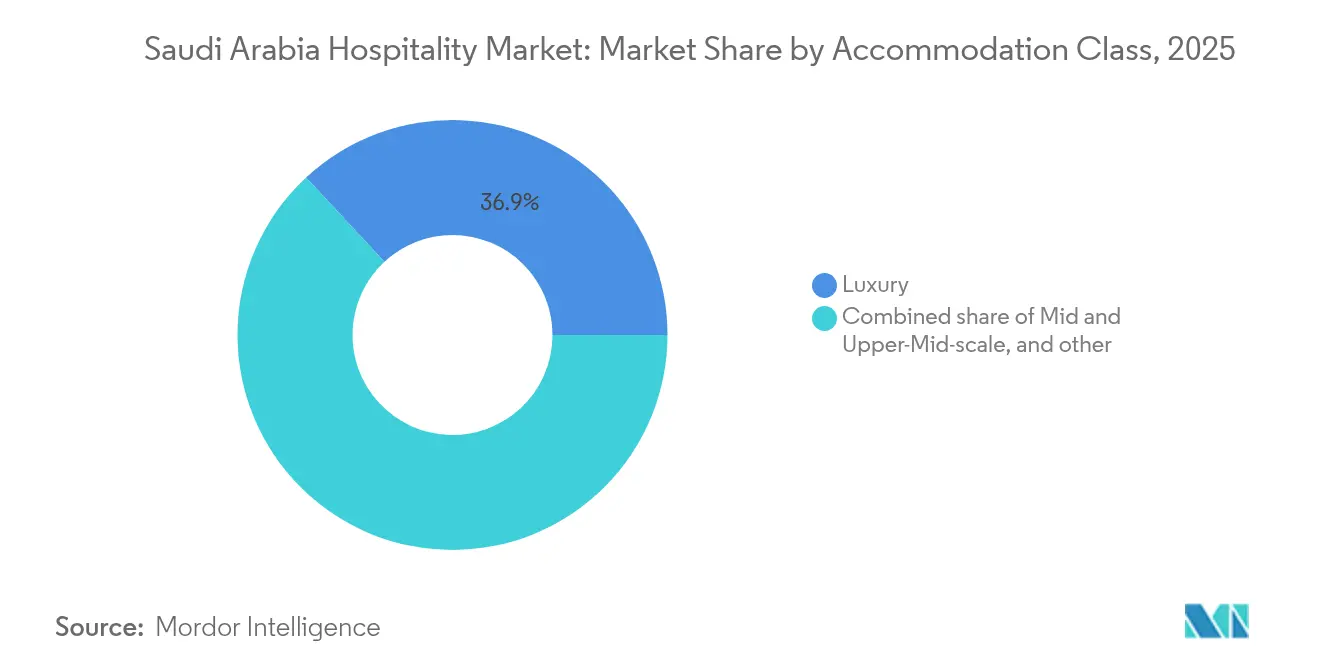
- Entre las clases de alojamiento, el lujo representó una participación del 36,48% del tamaño del mercado de hospitalidad de Arabia Saudita en 2026, mientras que se prevé que los apartamentos con servicios crezcan más rápido con un CAGR del 11,6% durante 2027-2032.
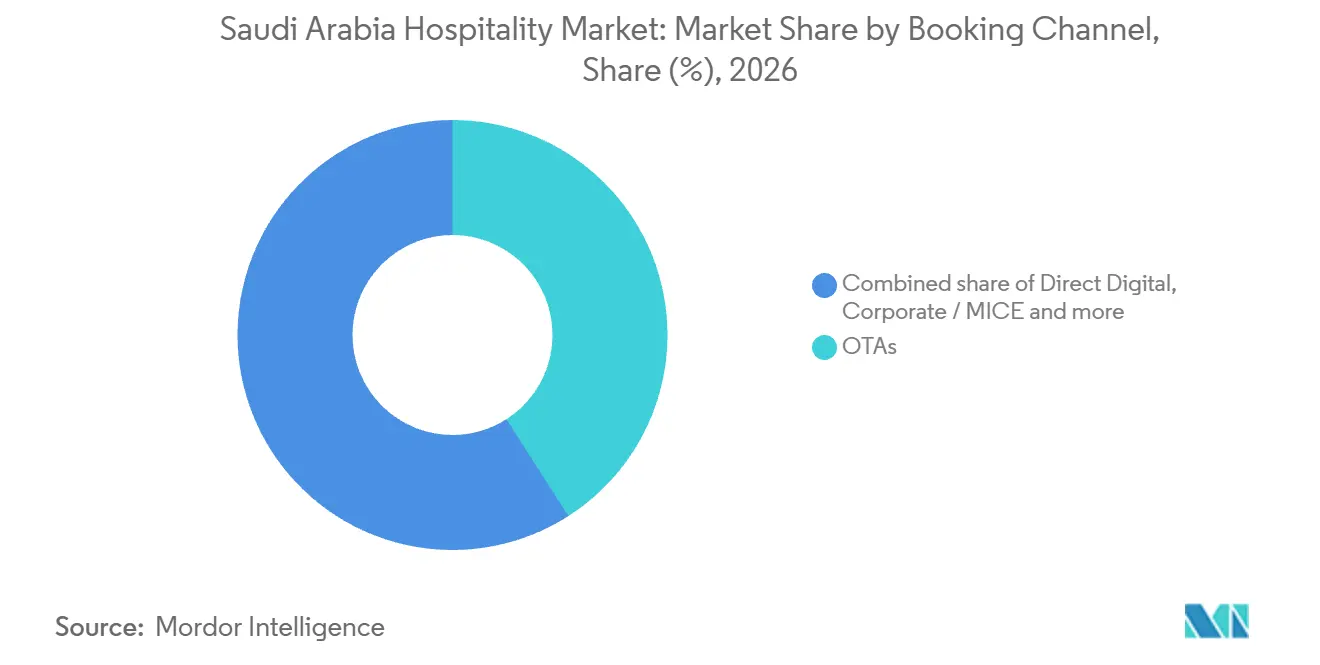
- Entre los canales de reserva, las OTAs lideraron con el 40,93% de los ingresos del mercado en 2026, mientras que se proyecta que el digital directo crezca más rápido con un CAGR del 13,6% durante 2027-2032.
- Geográficamente, el corredor de La Meca y Yeda mantuvo el 26,33% de los ingresos del mercado en 2026, con el Mar Rojo y la costa occidental, incluido NEOM, con previsión de crecer más rápido con un CAGR del 17% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Hospitalidad de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la capacidad de peregrinación que apoya la demanda de hospitalidad | +2.4% | Lugares sagrados en Mina | Mediano plazo (2-4 años) |
| Turismo costero del Mar Rojo que crea nuevos mercados de resorts | +2% | Isla Shura y costa del Mar Rojo | Mediano plazo (2-4 años) |
| Desarrollo de destinos patrimoniales a través de Diriyah y AlUla | +1.7% | Diriyah y AlUla | Largo plazo (≥ 4 años) |
| Turismo de entretenimiento que crea nuevos patrones de viaje doméstico | +1.4% | Ciudad de Riad | Corto plazo (≤ 2 años) |
| Entrada de marcas hoteleras internacionales que transforman los estándares del mercado | +0.8% | Ciudad de Riad | Mediano plazo (2-4 años) |
| Modernización del turismo religioso que mejora la experiencia del visitante | +0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la capacidad de peregrinación que apoya la demanda de hospitalidad
La expansión de la peregrinación crea oportunidades de alojamiento donde la capacidad adicional se conecta directamente con el viaje religioso y sus ubicaciones requeridas. Kidana, en asociación con el Ministerio de Hajj y Umrah, construyó 24.000 metros cuadrados de campamentos de peregrinos Al-Khayf en 2 ubicaciones en Mina para la temporada de Hajj 2026. Este desarrollo sitúa alojamiento adicional dentro del entorno de la peregrinación, vinculando el aumento de capacidad a un propósito de visitante definido. Arabia Saudita registró 43,09 millones de peregrinos de Umrah internos y externos en 2025. Esa actividad ofrece a los proveedores de alojamiento un amplio grupo de estancias potenciales, con ventas reales que dependen de qué peregrinos necesitan alojamiento de pago. La ventaja comercial corresponde a la capacidad que se ajusta a la ruta del visitante, ya que las habitaciones adicionales en otros lugares no pueden satisfacer el mismo requisito de ubicación.
Turismo costero del Mar Rojo que crea nuevos mercados de resorts
El desarrollo de resorts costeros crea demanda de alojamiento en torno a una estancia completa en el destino, ampliando el papel comercial del hotel más allá de una habitación. Miraval The Red Sea abrió en la Isla Shura en 2026 como un resort de bienestar exclusivo para adultos, todo incluido, con 180 habitaciones. Ese formato conecta el alojamiento con los servicios de bienestar, ofreciendo a los proveedores de alojamiento una forma de obtener ingresos auxiliares dentro de la estancia. Red Sea Global reportó un 82% de ocupación en el destino The Red Sea durante los últimos 10 días del Ramadán 2026. La ocupación del destino durante el Ramadán muestra una audiencia vacacional, dejando el caso de rentabilidad del resort dependiente de cuánto del calendario fuera de temporada puede también vender su formato de bienestar todo incluido.
Desarrollo de destinos patrimoniales a través de Diriyah y AlUla
El turismo patrimonial apoya diferentes oportunidades de alojamiento en destinos que ya reciben visitantes y en aquellos que construyen alojamiento en torno a futuras estancias. AlUla recibió aproximadamente 320.000 visitantes en 2025, con cifras de visitantes creciendo a un CAGR de aproximadamente el 22% de 2021 a 2025. Esta base de visitantes ofrece a los operadores hoteleros una audiencia definida para el alojamiento vinculado a un itinerario cultural. El 5 de octubre de 2026, Diriyah Company adjudicó contratos de construcción para 5 hoteles de lujo en Diriyah Square, que comprenden 413 habitaciones de lujo.[1] Esas adjudicaciones crean un camino hacia alojamiento adicional, con ingresos de alojamiento que siguen a la finalización y la ocupación de huéspedes. La distinción importa comercialmente porque un hotel en operación puede aprovechar las visitas existentes, mientras que un promotor debe financiar el intervalo antes de que su propiedad patrimonial pueda vender estancias.
Turismo de entretenimiento que crea nuevos patrones de viaje doméstico
El turismo de entretenimiento ofrece a los hoteles de Riad una ocasión de viaje que puede atraer huéspedes tanto del interior de Arabia Saudita como del extranjero. El presidente de la Autoridad General de Entretenimiento, Turki Alalshikh, afirmó que la sexta edición de la Temporada de Riad atrajo a 17 millones de visitantes al cierre de febrero de 2026, atrayendo visitantes de toda Arabia Saudita y del extranjero. Para los proveedores de alojamiento, la oportunidad es el subconjunto de esa audiencia cuyo itinerario requiere una estancia nocturna. La Temporada de Riad se desarrolló desde octubre de 2025 hasta el 16 de febrero de 2026, ofreciendo a los hoteles una ventana definida para una oferta de habitaciones vinculada al evento. El alcance doméstico otorga a esa oferta una captación de clientes a nivel nacional, permitiendo a una propiedad en Riad captar viajeros de eventos sin depender enteramente de las llegadas internacionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida expansión de la oferta de habitaciones que crea desafíos de absorción | -1.1% | Riad y Yeda | Corto plazo (≤ 2 años) |
| Ecosistema turístico aún en desarrollo más allá de las principales ciudades | -0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Concentración estacional de la demanda que crea desafíos en la gestión de ingresos | -0.4% | Ciudad de Riad | Corto plazo (≤ 2 años) |
| Brechas de infraestructura y accesibilidad en destinos emergentes | -0.3% | Al-Namas, Región de Asir | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida expansión de la oferta de habitaciones que crea desafíos de absorción
Los ataques de EE. UU. e Israel sobre Irán a partir del 28 de febrero de 2026 desencadenaron un conflicto regional, añadiendo riesgo de interrupción de viajes para los hoteles de ciudades comerciales. Knight Frank informó que la ocupación hotelera en Riad cayó un 17,9% hasta el 49,3% durante enero-abril de 2026 en medio de nuevas entregas de habitaciones y descensos en los viajes de negocios vinculados a un conflicto regional. Por su parte, JLL informó que el aumento de la competencia y la menor demanda corporativa pesaron sobre el desempeño hotelero en Riad y Yeda en el segundo trimestre de 2026, con el nuevo inventario reconfigurando la competencia. Los destinos religiosos mostraron una ocupación comparativamente resiliente, lo que indica que la presión difirió según el propósito de la estancia. Para los propietarios de hoteles en ciudades comerciales, una menor utilización limita los ingresos por habitación disponibles para sostener la capacidad operativa de la propiedad. Abrir antes de que exista demanda suficiente puede, por tanto, prolongar el período necesario para establecer una base de ingresos y aumentar el costo de mantener habitaciones infrautilizadas.
Ecosistema turístico aún en desarrollo más allá de las principales ciudades
Un nuevo destino necesita tanto un proyecto hotelero invertible como una atracción turística, lo que hace que las condiciones de financiación sean comercialmente significativas. Los préstamos del Ministerio de Finanzas para proyectos hoteleros se limitan a ciudades o provincias turísticas menos desarrolladas y a nuevos destinos turísticos con menos de un millón de residentes. El inversor debe ser saudita y el sitio del proyecto debe contar con servicios públicos. Las empresas en constitución deben aportar un capital de al menos el 25% de los costos estimados del proyecto, mientras que las empresas existentes requieren una estructura del 40% de capital propio y el 60% de financiación. Los prestatarios que utilicen esta vía del Ministerio de Finanzas deben, por tanto, asegurar un sitio con servicios y su aportación de capital requerida, vinculando el acceso al préstamo a la capacidad de financiación propia de los propietarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Las Redes Operativas Apoyan la Expansión de Cadenas
Los hoteles de cadena representaron una participación del 60,2% del tamaño del mercado de hospitalidad de Arabia Saudita en 2026 y son el segmento de mayor crecimiento, con un CAGR proyectado del 10,8% durante 2027-2032. Hilton indicó que tenía más de 20 hoteles en operación en Arabia Saudita en enero de 2026. IHG firmó un acuerdo de franquicia con Morina Development & Investment Co. LLC el 11 de agosto de 2026 para la conversión planificada de 107 habitaciones del Cantonal Hotel Riyadh a Noted Collection. La conversión incorpora activos hoteleros existentes a la oportunidad de expansión de cadenas, separando el crecimiento en cobertura de marca de la entrega de nueva oferta de habitaciones.
Hilton informó que su cartera de desarrollo en Arabia Saudita incluía 85 hoteles en septiembre de 2026. IHG reportó 48 hoteles abiertos y 62 en su cartera saudita en agosto de 2026. Las adiciones de red planificadas de IHG superaban así en número a sus hoteles abiertos. El crecimiento del alojamiento que estas cadenas pueden ofrecer depende, en consecuencia, de que propietarios y promotores completen los proyectos en cartera.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Alojamiento: La Escala de Lujo se Encuentra con el Crecimiento de las Residencias
El lujo representó una participación del 36,48% en el mercado de hospitalidad de Arabia Saudita en 2026, convirtiéndolo en el segmento de clase de alojamiento más grande. Four Seasons inauguró Four Seasons Resort and Residences AMAALA en Triple Bay el 15 de junio de 2026, como un resort de bienestar de lujo con 202 habitaciones, suites y villas de jardín.[2] Las habitaciones de lujo representaron el 12% de las aproximadamente 176.000 llaves de hoteles de calidad de Arabia Saudita a finales de 2025. Esta posición minoritaria dentro del parque hotelero de calidad hace que los ingresos por unidad de alojamiento sean una perspectiva comercial más relevante para el liderazgo en ingresos del lujo que el recuento de habitaciones por sí solo.
Los apartamentos con servicios son el segmento de clase de alojamiento de mayor crecimiento, con un CAGR proyectado del 11,6% durante 2027-2032. Radisson Hotel Group inauguró Radisson Collection Residences, Riyadh, en King Fahad Road en mayo de 2026 con 170 residencias con servicios. Las configuraciones de la propiedad iban desde suites de una habitación hasta áticos dúplex y villas privadas. En su perspectiva de junio de 2026, Knight Frank esperaba que los visitantes domésticos, regionales y religiosos contribuyeran con una participación significativa en el crecimiento futuro de la demanda de hospitalidad saudita, con muchos necesitando hoteles de escala media y económica más asequibles. El formato de residencias ofrece opciones de configuración, mientras que los hoteles de escala media y económica abordan la asequibilidad para esos posibles visitantes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva: El Alcance de las Plataformas Compite con el Control del Hotel
Las OTAs fueron el segmento de canal de reserva más grande, con una participación del 40,93% de los ingresos del mercado en 2026. Almosafer reportó un aumento del 44% en las noches de habitación domésticas reservadas a través de sus canales de viaje al consumidor en Arabia Saudita durante enero-julio de 2026 en comparación con el mismo período de 2025. Las noches adicionales reservadas crean un grupo de demanda al que los hoteles individuales pueden acceder a través del canal al consumidor de la plataforma. El alcance de la plataforma se convierte en un activo competitivo para un hotel participante cuando su oferta de alojamiento entra en la transacción de viaje más amplia de un visitante doméstico a través del canal al consumidor.
El digital directo es el segmento de canal de reserva de mayor crecimiento, con un CAGR proyectado del 13,6% durante 2027-2032. Hilton y Riyadh Air anunciaron una asociación de fidelización Sfeer el 19 de noviembre de 2025, con activaciones iniciales en propiedades de Hilton en Arabia Saudita. Para el digital directo, la oportunidad comercial es convertir esa relación de marca en una reserva en el canal propio del hotel. En enero de 2025, Almosafer y la plataforma de recursos humanos Jisr anunciaron que Jisr integraría el portal Almosafer Business para que clientes y socios pudieran reservar hoteles, vuelos y otros servicios a través del canal de Almosafer. Un hotel que vende a través de su propio canal mantiene la relación de reserva que una reserva corporativa enrutada por Almosafer colocaría en manos de un intermediario.

Análisis Geográfico
Mercado de Hospitalidad del Corredor de La Meca y Yeda
El corredor de La Meca y Yeda representó el 26,33% del tamaño del mercado de hospitalidad de Arabia Saudita en 2026, convirtiéndolo en la geografía más grande. La ciudad de La Meca representó el 61% de las llaves de habitaciones en instalaciones de hospitalidad turística recién licenciadas en las principales ciudades y gobernaciones de Arabia Saudita en el primer semestre de 2025. Esa medida de licenciamiento incluyó hoteles, apartamentos y otras instalaciones, situando varios formatos de alojamiento dentro de la oferta de habitaciones recién autorizada de la ciudad. La concentración sitúa a los posibles operadores en La Meca junto a un gran flujo de habitaciones recién licenciadas, haciendo de la absorción de la demanda local una exposición central para proyectos adicionales.
Mercado de Hospitalidad del Mar Rojo y la Costa Occidental (incl. NEOM)
El Mar Rojo y la costa occidental, incluido NEOM, es la geografía de mayor crecimiento, con un CAGR proyectado del 17% durante 2027-2032. Nammos Resort AMAALA recibió a sus primeros huéspedes en Triple Bay, en la costa noroeste del Mar Rojo de Arabia Saudita, el 7 de septiembre de 2026, con 110 habitaciones, suites y villas. Las 20 Nammos Residences son independientes de ese inventario en la propiedad, que forma parte del destino AMAALA desarrollado por Red Sea Global. Ese hito de primeros huéspedes desplaza la tarea comercial inmediata de la propiedad desde la entrega de la construcción hacia el llenado del alojamiento en operación y la obtención de ingresos por alojamiento y servicios auxiliares de las estancias costeras.
Las condiciones operativas regionales difieren: KAFD DMC anunció la apertura de Atheel en Riad en septiembre de 2026, añadiendo 214 habitaciones y suites operadas por Adeera Hospitality Company. Medina recibió 1.984.193 visitantes internos con fines religiosos en el primer trimestre de 2026, estableciendo una audiencia de peregrinos para posibles estancias. El área metropolitana de Dammam (incluidas Khobar y Dhahran) tuvo una ocupación hotelera del 50,3% en el primer trimestre de 2026, mientras que el columnista Mohammed bin Abdullah Al-Omari vinculó la congestión en los sitios de visitantes del verano de 2026 en Al-Namas, en las Tierras Altas del Sur, a la capacidad limitada en algunas carreteras e intersecciones. En AlUla, en la Frontera Norte, AlUla Development Company inició la construcción del NUMAJ, Autograph Collection, de 250 habitaciones en abril de 2026, con Marriott como futuro operador y una apertura entonces prevista para 2027. La ocupación de Dammam deja capacidad hotelera sin vender allí, la audiencia de peregrinos de Medina es un grupo de demanda por el que sus hoteles pueden competir, y NUMAJ añade oferta en AlUla cuya apertura se esperaba en 2027.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas abarca Arabia Saudita y Medina desde la perspectiva de un posible operador de alojamiento, con la aplicación local de Medina limitada a los albergues de temporada de Hajj en Medina. Los operadores que proporcionan alojamiento turístico diario de pago, de forma permanente o temporal, requieren una licencia de operación del Ministerio de Turismo. Las solicitudes requieren registro comercial válido, la licencia municipal o de autoridad competente pertinente, permiso de Defensa Civil, datos del solicitante y de la instalación, vinculación con Shomoos y prueba de uso de marca registrada cuando corresponda. La distinción comercial es entre establecer un negocio de alojamiento y obtener una vía estacional para atender una ventana de peregrinación definida.
Tabla Regulatoria
| Factor de decisión | Arabia Saudita | Medina |
|---|---|---|
| Autoridad principal | Ministerio de Turismo | Ministerio de Turismo; municipios; Defensa Civil |
| Instrumentos clave o dirección | Requisitos de licencia de operación de alojamiento y solicitud | Estándares de albergues de temporada de Hajj; licencias no renovables de 90 días; exenciones especificadas de criterios de enlace de monitoreo y albergue estándar |
| Efecto comercial | Se requieren licencias válidas y documentos interinstitucionales para la operación | Aprobaciones de sitio y seguridad; operación temporal limitada al Hajj |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media nacional refleja un proceso de entrada que requiere varios registros y permisos válidos, mientras que el marco continuo basado en licencias respalda el juicio de Sin cambios. Un instrumento del Ministerio de Turismo publicado en Umm Al-Qura en septiembre de 2026 exige a los titulares de licencias válidas antes de que la regulación modificada entre en vigor que se ajusten en un plazo de 90 días a partir de su fecha de vigencia. Esta transición condicional mantiene la preparación para el cumplimiento relevante para los operadores existentes sin cambiar la necesidad comercial de autorización. Los juicios de Medio y Sin cambios de Medina equilibran las exenciones estacionales continuas frente a las aprobaciones de sitio y seguridad, con la ventana operativa exclusiva del Hajj que limita el tiempo disponible para obtener ingresos por alojamiento.
Etapas de la Cadena de Valor
La cadena de valor compara la afiliación de marca, el arreglo de alojamiento y la prestación de servicios al huésped según los ingresos que cada actividad puede capturar. En 2025, Wyndham Hotels & Resorts acordó con el operador y promotor hotelero saudita Le Park Concord desarrollar la marca Super 8 by Wyndham en Arabia Saudita. A nivel global, los franquiciados directos de Wyndham generalmente pagan regalías de aproximadamente el 5% de los ingresos brutos por habitación, ilustrando cómo un proveedor de marca obtiene ingresos de la actividad hotelera. La separación de las responsabilidades de marca, reserva y propiedad crea diferentes exposiciones a la preparación para la apertura, el cumplimiento de reservas y la utilización de un hotel en propiedad.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Afiliación de marca | Franquiciadores hoteleros como Wyndham Hotels & Resorts | Regalías de franquicia bajo el modelo de franquicia directa global de Wyndham | Los compromisos de marca deben alinearse con una apertura de propiedad ejecutable | Vincular la activación de la marca a los hitos de puesta en marcha de la propiedad |
| Arreglo de alojamiento | Intermediarios de reservas hoteleras como el segmento de Turismo de Seera Group Holding; gestores de destinos como Discover Saudi | Comisiones de reservas hoteleras bajo la política de todo el grupo de Seera Tourism | Las estancias en paquete requieren que los arreglos de alojamiento y servicios locales estén alineados | Confirmar los elementos de alojamiento y servicios locales conjuntamente |
| Prestación de alojamiento y servicios al huésped | Propietarios y operadores hoteleros como el segmento de Hospitalidad de Seera Group Holding | Alquiler de habitaciones y servicios de alimentos y bebidas del hotel | Las habitaciones sin vender dejan al operador propietario con capacidad de propiedad infrautilizada | Ajustar la capacidad de servicio y la disponibilidad de habitaciones a las estancias confirmadas |
| Fuente: Mordor Intelligence | ||||
El segmento de Hospitalidad de Seera en 2025 proporcionó habitaciones y servicios de alimentos y bebidas principalmente a través de hoteles propios en Arabia Saudita. En las operaciones del grupo, su segmento de Turismo reconoció los ingresos por comisiones de reservas hoteleras cuando se emitía una reserva, situando la captura de valor en la etapa de arreglo. Un intermediario de reservas puede, por tanto, obtener ingresos organizando una estancia, mientras que el retorno de un propietario hotelero depende del uso de la propiedad y la prestación del servicio al huésped.
Panorama Competitivo
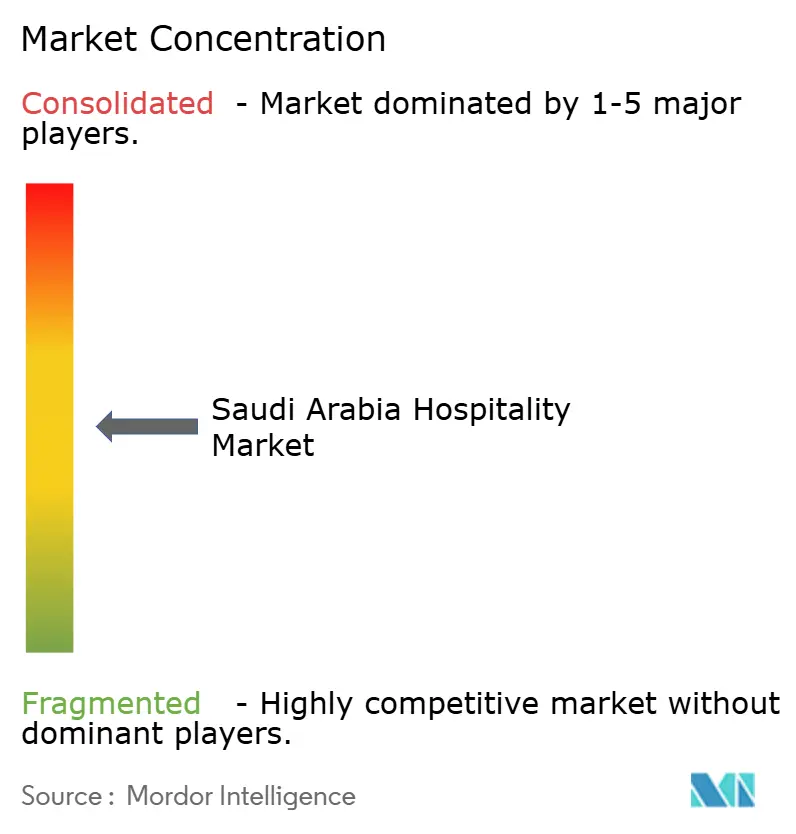
La competencia está moderadamente fragmentada, con varios grupos hoteleros internacionales que ofrecen diferentes propuestas de alojamiento y eventos a propietarios de inmuebles y huéspedes. Accor SA, Radisson Hotel Group, Marriott International Inc., Hilton Worldwide Holdings e InterContinental Hotels Group (IHG) son participantes principales. El Sofitel de Accor abrió su primer hotel en Riad en enero de 2026 con 388 habitaciones y suites y casi 8.500 metros cuadrados de espacio para eventos flexible.[3] Combinar el alojamiento de huéspedes con una instalación de convenciones de gran tamaño ofrece a un organizador de eventos una opción de sede integrada, creando una base para que el hotel obtenga ingresos a través del alojamiento vinculado al evento.
Las marcas hoteleras que entran en el Distrito Financiero Rey Abdullah de Riad se enfrentan a un problema de diferenciación local incluso cuando su debut regional más amplio es nuevo. IHG inauguró el Kimpton KAFD Riyadh de 212 habitaciones en septiembre de 2025 como el primer hotel de Kimpton en Oriente Medio. Marriott International anunció la apertura del W Riyadh KAFD de 210 habitaciones en abril de 2026, marcando el debut de W Hotels en Arabia Saudita. Su ubicación compartida en KAFD posiciona marcas de estilo de vida separadas entre sí, haciendo que la distinción entre sus ofertas hoteleras sea comercialmente más relevante que un debut regional por sí solo para los propietarios que buscan una demanda sostenida de huéspedes.
La capacidad de personal otorga a la expansión competitiva un requisito operativo adicional junto a la elección de marca, formato de propiedad y ubicación. A partir del 22 de abril de 2026, el Ministerio de Recursos Humanos y Desarrollo Social exige el 100% de localización de los puestos de recepcionista y recepcionista de hotel en establecimientos turísticos privados que empleen al menos a un trabajador. El alcance basado en el establecimiento pone a los nuevos participantes y a los hoteles independientes bajo la misma obligación que las cadenas establecidas. El Kimpton de IHG y el W de Marriott International en KAFD ilustran nuevas presencias de marca sujetas a esta condición operativa. Para estos grupos, combinar futuras aperturas con contratación y formación saudita puede proteger los calendarios de lanzamiento, convirtiendo la capacidad de personal local en una posible ventaja competitiva.
Líderes de la Industria de Hospitalidad de Arabia Saudita
-
Accor SA
-
Radisson Hotel Group
-
Marriott International Inc.
-
Hilton Worldwide Holdings
-
InterContinental Hotels Group (IHG)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan diferentes formas de ofrecer alojamiento hotelero adicional en AlUla, con la escala del proyecto y la responsabilidad operativa dando forma a la estrategia factible. La Comisión Real para AlUla estima una brecha de aproximadamente 3.000 llaves de hotel para 2026-2030. Da la bienvenida a inversores locales e internacionales con experiencia relevante y un enfoque a largo plazo, evaluando la participación frente a cada activo y la capacidad del inversor para ejecutar. Esto crea una apertura para propuestas hoteleras específicas cuyas capacidades de capital y operación se ajusten al activo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Capacidad hotelera adicional en el destino | Brecha estimada de llaves de hotel 2026-2030 | Promotores hoteleros locales e inversores a largo plazo | Desarrollar una propuesta hotelera específica al activo con capacidad operativa comprometida | Demostrar la capacidad de capital y entrega requerida por el activo | Inversores hoteleros locales con experiencia |
| Proyectos hoteleros más pequeños ajustados al activo | Necesidad de capacidad y tamaños de inversión evaluados por activo | Inversores que buscan un tamaño de proyecto ajustado a sus recursos | Proponer una configuración hotelera enfocada cuya escala se ajuste al sitio y al inversor | Los requisitos de cada activo siguen determinando la estructura de inversión viable | Inversores calificados capaces de entregar un activo hotelero adecuado |
| Asociaciones hoteleras lideradas por operadores | Necesidad de capacidad de habitaciones junto con la participación de inversores internacionales con experiencia | Operadores hoteleros con experiencia que se asocian con capital a largo plazo | Combinar la experiencia operativa hotelera con un socio inversor específico al activo | Alinear la propuesta operativa con la capacidad del inversor para ejecutar | Inversores internacionales y locales de hospitalidad con experiencia |
| Fuente: Mordor Intelligence | |||||
Estas estrategias abordan la misma necesidad de alojamiento a través de diferentes tamaños de proyecto y asignaciones de responsabilidad operativa. La brecha estimada de aproximadamente 3.000 llaves de hotel durante 2026-2030 hace que la capacidad de entrega sea valiosa junto al capital de inversión. Dado que la participación se basa en la capacidad y la alineación, un financiador sin experiencia en operación hotelera debería incluir a un operador con experiencia en su propuesta para demostrar cómo se entregaría el activo.
Desarrollos Recientes de la Industria
- Oct 2026: Diriyah Company adjudicó contratos de construcción para 5 hoteles de lujo en Diriyah Square, que comprenden 413 habitaciones de lujo, el 5 de octubre.
- Sep 2026: KAFD DMC anunció la apertura de Atheel en el Distrito Financiero Rey Abdullah de Riad el 13 de septiembre, con 214 habitaciones y suites. KAFD DMC es el promotor y Adeera Hospitality Company es el operador.
- Sep 2026: Nammos Resort AMAALA recibió a sus primeros huéspedes en Triple Bay el 7 de septiembre, añadiendo 110 habitaciones, suites y villas en la costa del Mar Rojo. La propiedad incluye por separado 20 Nammos Residences dentro del destino AMAALA desarrollado por Red Sea Global.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado de hospitalidad de Arabia Saudita abarca el gasto anual en estancias de alojamiento de pago y los ingresos por servicios auxiliares obtenidos por los proveedores de alojamiento en Arabia Saudita. El informe clasifica ese valor por tipo de propiedad, clase de alojamiento, canal de reserva y ubicación.
Exclusiones del alcance: Las ventas independientes de restaurantes, alimentos y bebidas y catering, el transporte de pasajeros, los servicios de agencias de viajes y operadores turísticos vendidos por separado de una estancia de alojamiento, y las entradas a parques temáticos y honorarios de planificación de eventos vendidos independientemente de una estancia de alojamiento quedan excluidos.
Panorama de la Segmentación
- Por Tipo
- Hoteles de Cadena
- Hoteles Independientes
- Por Clase de Alojamiento
- Lujo
- Escala Media y Superior
- Económico y de Presupuesto
- Apartamentos con Servicios
- Por Canal de Reserva
- Digital Directo
- OTAs
- Corporativo / MICE
- Agentes Mayoristas y Tradicionales
- Por Región Geográfica
- Región de Riad
- Corredor La Meca y Yeda
- Medina
- Provincia Oriental (Dammam/Al-Khobar)
- Mar Rojo y Costa Occidental (incl. NEOM)
- Tierras Altas del Sur (Asir y Abha)
- Frontera Norte (Tabuk/AlUla)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como las Estadísticas de Establecimientos de Turismo de la Autoridad General de Estadística de Arabia Saudita y su informe metodológico, proporcionan indicadores de instalaciones licenciadas, ocupación, tarifas y estancias, mientras que el informe de hospitalidad del primer semestre de 2025 del Ministerio de Turismo añade detalles sobre el desempeño de destinos e instalaciones. Las actualizaciones del mercado de hospitalidad saudita de JLL y la cobertura de actividad turística de Argaam proporcionan contexto sobre la oferta de habitaciones, las condiciones operativas y las señales de demanda que pueden verificarse frente al límite de ingresos por alojamiento.
Los archivos de empresas y los materiales para inversores pueden ayudar a verificar las carteras de habitaciones divulgadas, las aperturas y los resultados operativos, mientras que la prensa de reputación y los comunicados de turismo públicos pueden aclarar el calendario de proyectos y los eventos de demanda. Estos ejemplos no son exhaustivos, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y cuestionarios estructurados con propietarios y operadores de alojamiento, líderes de propiedades de cadena e independientes, operadores de apartamentos con servicios, intermediarios de reservas y especialistas en turismo en Arabia Saudita aclararían cómo los precios de alojamiento, las ventas auxiliares y las clasificaciones de canales aparecen en la práctica operativa. Su evidencia se utilizaría para contrastar los hallazgos secundarios sobre ocupación, tarifas, duración de la estancia, habitaciones licenciadas y entrega de cartera, y para distinguir las observaciones faltantes de los cambios genuinos en la actividad del mercado. Cuando una fuente o encuestado no puede resolver una brecha, los analistas retendrían el indicador mejor respaldado y lo triangularían frente a las estadísticas sauditas independientes y las divulgaciones de las empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 18% | |
| Nivel medio: 48% | Líderes funcionales/de unidad: 38% | |
| Actores más pequeños: 20% | Gerentes: 44% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales de alojamiento y auxiliares de los proveedores de alojamiento de Arabia Saudita para 2027-2032, y luego clasifica el total por tipo de propiedad, clase de alojamiento, canal de reserva y región saudita. Una estimación de arriba hacia abajo comienza con la actividad de alojamiento turístico de Arabia Saudita y convierte la demanda del mercado en ingresos del proveedor utilizando la oferta de habitaciones licenciadas y las aperturas planificadas, la ocupación, las tarifas diarias promedio por habitación y los ingresos por habitación disponible, la duración promedio de la estancia, y los flujos de visitantes y peregrinos. Estos indicadores conectan la capacidad disponible y los precios realizados con las estancias de pago. Las participaciones de segmento se construyen a partir de la combinación de instalaciones, el desempeño operativo y la evidencia de reservas, con las rutas de canal tratadas como clasificaciones de la misma venta del proveedor en lugar de ingresos adicionales. Un modelo de tendencia con ajustes de escenario puede extender las relaciones entre la oferta de habitaciones, la demanda, la ocupación y las tarifas, mientras que verificaciones selectivas como las tarifas promedio de habitación muestreadas multiplicadas por las noches de habitación ocupadas y los totales de operadores o canales pueden probar los totales resultantes. Los expertos en alojamiento saudita pueden revisar si las variables elegidas y los supuestos regionales o de segmento reflejan las aperturas esperadas, la estacionalidad de la demanda y las condiciones de tarifas. Los insumos faltantes se delimitan con indicadores oficiales relacionados y rangos de sensibilidad, y el modelo retiene la fuente y el motivo de cada sustitución.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las estimaciones de ingresos de los proveedores frente a indicadores sauditas independientes de habitaciones licenciadas, ocupación, tarifas diarias promedio, ingresos por habitación disponible, duración de la estancia, actividad de visitantes y resultados operativos reportados por las empresas. Los analistas revisan los valores atípicos, los períodos conflictivos, los cambios abruptos en tarifas o capacidad y los movimientos de segmento inexplicados frente a las definiciones de las fuentes y los recalculan antes de la aprobación. Cuando persiste una discrepancia material o un tratamiento de categoría poco claro, los analistas vuelven a contactar a los encuestados pertinentes. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales de política, oferta o demanda, y se somete a una verificación previa a la entrega actualizada de fechas de fuentes, totales, unidades, cobertura y consistencia.
Tamaño del Mercado de Hospitalidad de Arabia Saudita de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de hospitalidad de Arabia Saudita abarca el gasto anual en estancias de alojamiento de pago y los ingresos por servicios auxiliares obtenidos por los proveedores de alojamiento en Arabia Saudita.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los expertos en alojamiento saudita pueden revisar si las variables elegidas y los supuestos regionales o de segmento reflejan las aperturas esperadas, la estacionalidad de la demanda y las condiciones de tarifas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 31,03 mil millones de USD (2027) | |
| Consultora Regional A | 24,9 mil millones de USD (2024) | En su base de 2024, esta estimación está un 19,8% por debajo del valor de este informe para 2027 de 31,03 mil millones de USD, 3 años después. El total del año de previsión de 2024 precede al año de medición de 2027 del informe, mientras que la misma serie publicada proyecta mayores ingresos de hospitalidad para 2028. |
| Firma de Investigación de Mercado B | 15,4 mil millones de USD (2024) | En su base de 2024, esta estimación está un 50,4% por debajo del valor de este informe para 2027 de 31,03 mil millones de USD, 3 años después. La estimación publicada abarca hoteles de categorías alta, media y económica, mientras que este informe también contabiliza el alojamiento en apartamentos con servicios y los ingresos auxiliares obtenidos por los proveedores. |
Los analistas de Mordor Intelligence triangulan las estimaciones de ingresos de los proveedores frente a indicadores sauditas independientes de habitaciones licenciadas, ocupación, tarifas diarias promedio, ingresos por habitación disponible, duración de la estancia, actividad de visitantes y resultados operativos reportados por las empresas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de hospitalidad de Arabia Saudita?
El mercado se estima en 31,03 mil millones de USD en 2027 y se prevé que alcance los 42,41 mil millones de USD en 2032, con un CAGR del 6,45% durante 2027-2032.
¿Qué apoya la demanda de alojamiento en Arabia Saudita?
La peregrinación, los resorts costeros, el turismo patrimonial y el entretenimiento amplían los motivos de las estancias. Arabia Saudita registró 43,09 millones de peregrinos de Umrah internos y externos en 2025.
¿Qué tipo de hotel lidera los ingresos de alojamiento en Arabia Saudita?
Los hoteles de cadena mantuvieron el 60,2% de los ingresos del mercado en 2026 y se prevé que crezcan a un CAGR del 10,8% durante 2027-2032.
¿Qué empresas son prominentes en la hospitalidad saudita?
Accor SA, Radisson Hotel Group, Marriott International Inc., Hilton Worldwide Holdings e InterContinental Hotels Group (IHG) son participantes principales.
¿Cuál es un desafío clave para los operadores hoteleros sauditas?
JLL informó que el aumento de la competencia y la menor demanda corporativa pesaron sobre el desempeño hotelero en Riad y Yeda en el segundo trimestre de 2026, con el nuevo inventario reconfigurando la competencia.
¿Qué destinos de alojamiento sauditas lideran y crecen más rápido?
El corredor de La Meca y Yeda lideró con el 26,33% de los ingresos del mercado en 2026, y se proyecta que el Mar Rojo y la costa occidental, incluido NEOM, crezcan más rápido con un CAGR del 17% durante 2027-2032.