
Tamaño y Participación del Mercado de Telesalud Veterinaria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 335.73 Millones de dólares |
| Tamaño del Mercado (2031) | 802.53 Millones de dólares |
| Growth Rate (2026 - 2031) | 19.04 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
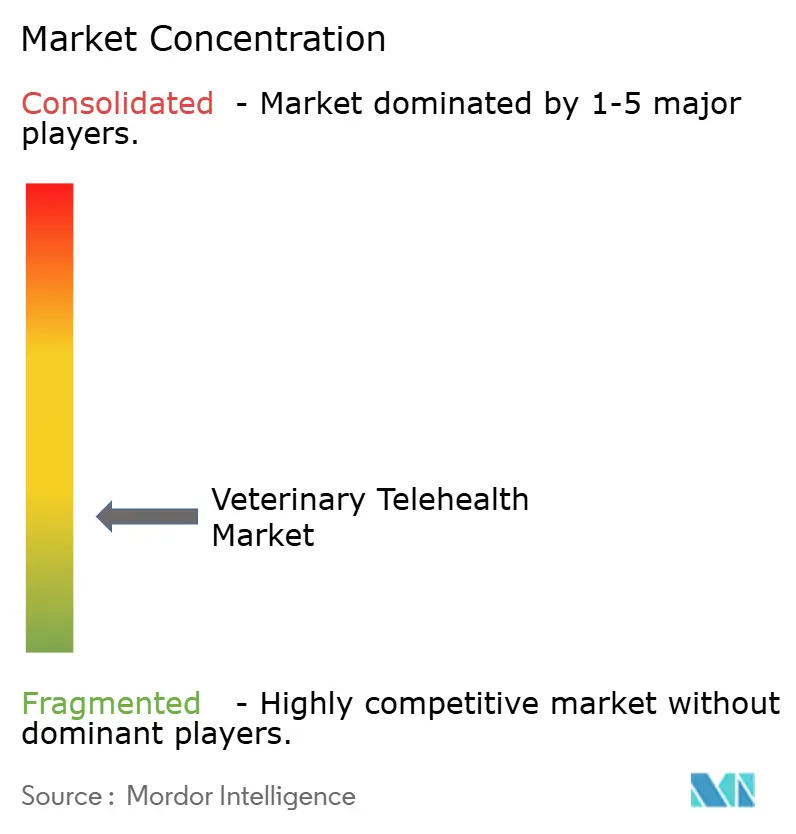
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Telesalud Veterinaria por Mordor Intelligence
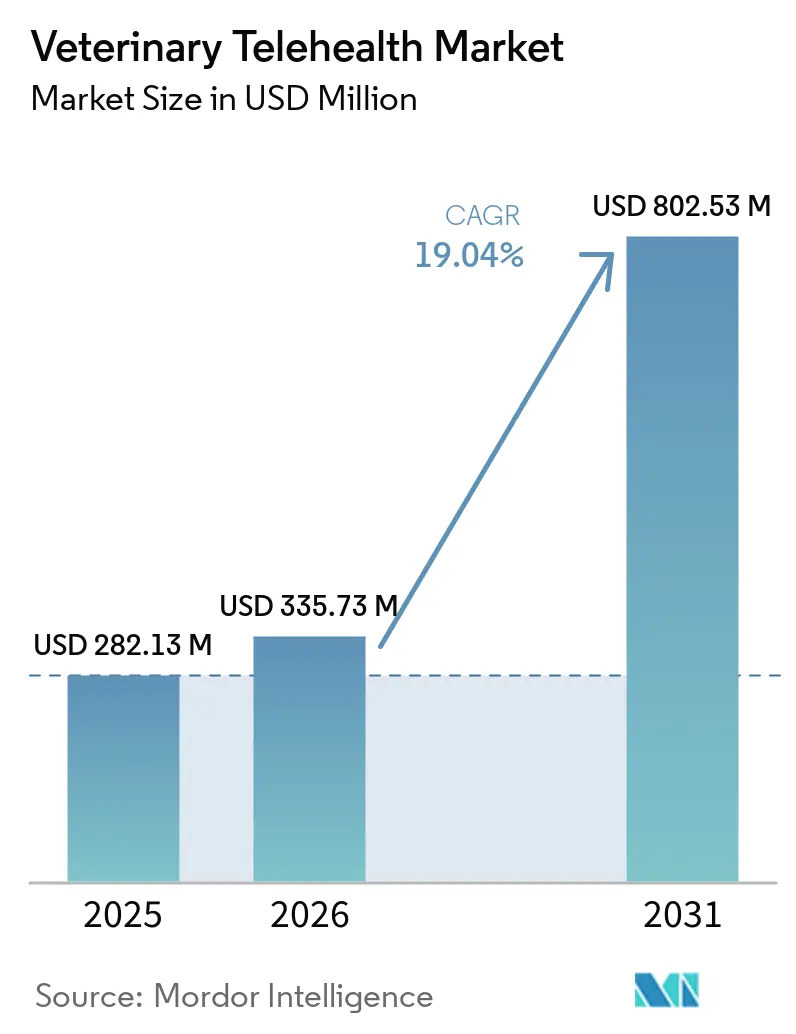
El tamaño del Mercado de Telesalud Veterinaria se proyecta en 282,13 millones de USD en 2025, 335,73 millones de USD en 2026, y alcanzará los 802,53 millones de USD para 2031, creciendo a un CAGR del 19,04% de 2026 a 2031.
La sólida humanización de las mascotas, la flexibilidad regulatoria pospandémica y los dispositivos portátiles habilitados con IA están redefiniendo conjuntamente los modelos de acceso y consolidando la atención virtual como un servicio de primera línea. América del Norte continúa siendo el ancla de los ingresos, aunque la curva de crecimiento de Asia-Pacífico es más pronunciada a medida que el rápido aumento de la tenencia de mascotas choca con la escasez de clínicas físicas. El monitoreo remoto continuo está superando las visitas sincrónicas por video porque las aseguradoras ahora incluyen telemetría basada en suscripción en las pólizas convencionales. La rivalidad competitiva se intensifica en torno a la escala de la plataforma, la integración de dispositivos portátiles y los precios basados en el uso, mientras que las leyes de licencias fragmentadas y el reembolso desigual frenan el impulso en ciertas jurisdicciones.
Conclusiones Clave del Informe
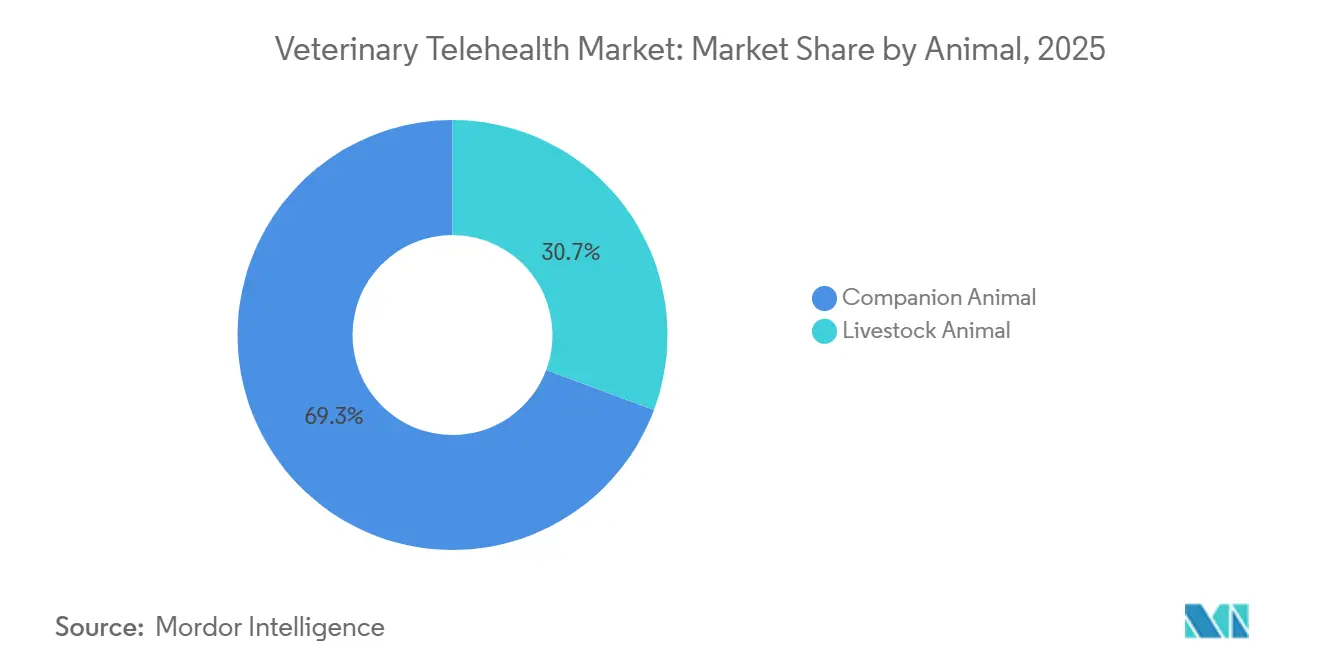
- Por animal, las especies de compañía lideraron con el 69,32% de la cuota del mercado de telesalud veterinaria en 2025 y se espera que registren el CAGR más rápido con un 20,22% hasta 2031.
- Por modalidad de consulta, el segmento sincrónico lideró con una cuota de mercado del 45,61% en 2025, y se proyecta que la monitorización remota de pacientes se expanda a un CAGR del 19,98% hasta 2031.
- Por modo de entrega, las plataformas basadas en la nube y en aplicaciones capturaron el 71,23% de los ingresos en 2025 y se espera que tengan un CAGR del 21,22% hasta 2031.
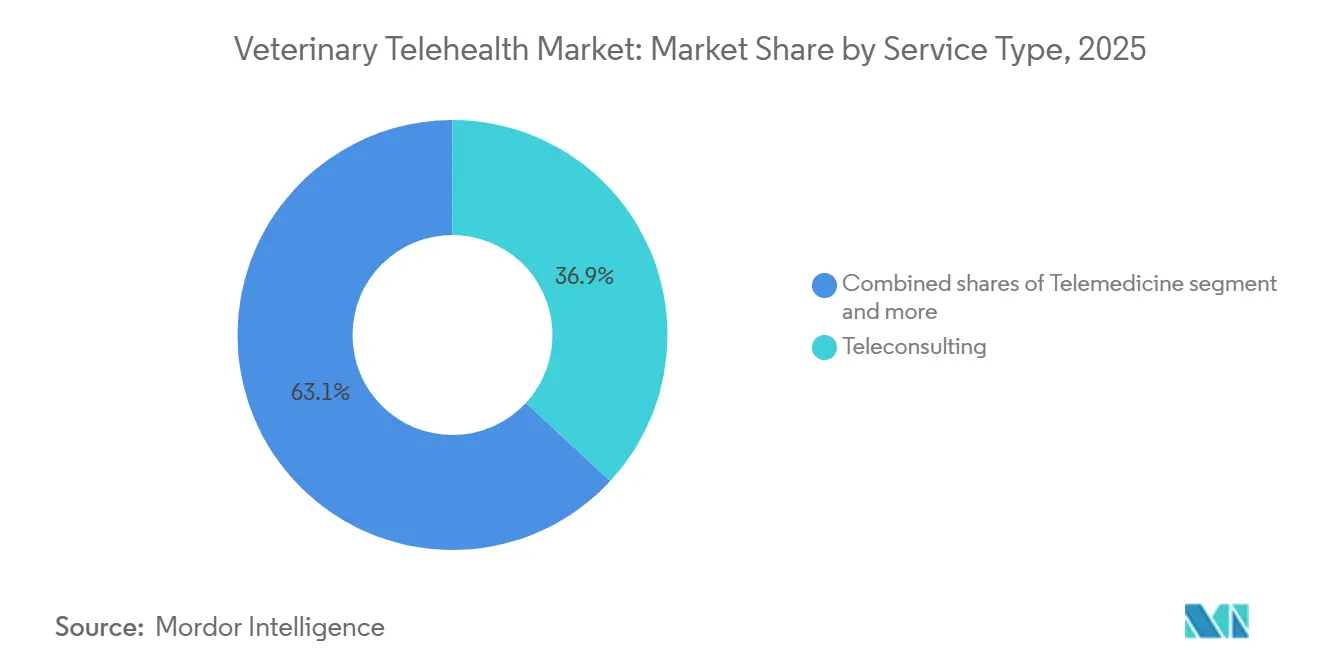
- Por tipo de servicio, la teleconsulta capturó el 36,88% de los ingresos en 2025, y se espera que la telemonitorización tenga un CAGR del 19,6% hasta 2031.
- Por usuario final, las clínicas y hospitales veterinarios lideraron con una cuota del 57,7% en 2025, aunque se prevé que los proveedores de plataformas de telesalud registren un CAGR del 20,65% hasta 2031.
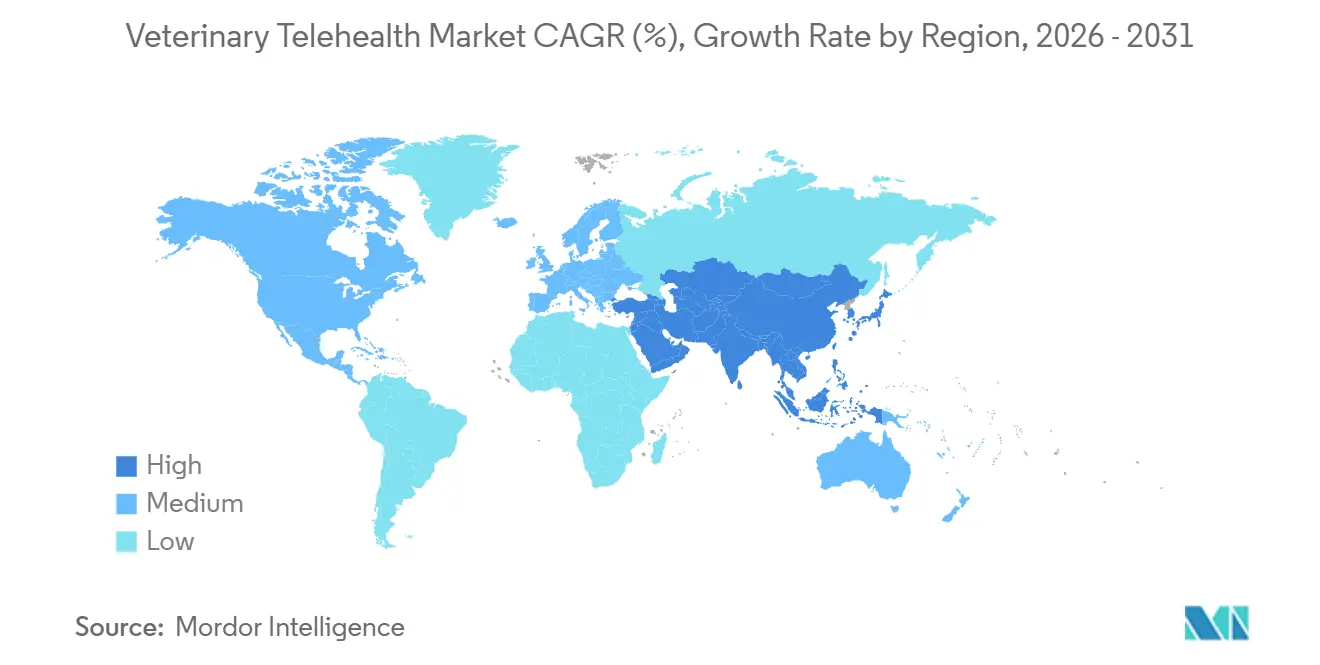
- Por región, se espera que Asia-Pacífico crezca a un CAGR del 20,99% hasta 2031, mientras que América del Norte retuvo el 45,3% de los ingresos globales en 2025.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la tenencia de mascotas y ola de humanización | +4.2% | Global, más fuerte en América del Norte, Europa Occidental y APAC urbano | Mediano plazo (2-4 años) |
| Aumento del gasto en atención veterinaria y cobertura de seguros | +3.8% | América del Norte, Europa y APAC urbano emergente | Mediano plazo (2-4 años) |
| La flexibilidad regulatoria pospandémica está acelerando la adopción de la telesalud | +3.5% | Estados Unidos, Reino Unido, Alemania, APAC selecto | Corto plazo (≤2 años) |
| La creciente prevalencia de enfermedades zoonóticas está elevando la demanda de triaje remoto | +2.9% | Global con focos en APAC y África | Largo plazo (≥4 años) |
| Los dispositivos portátiles habilitados con IA y el diagnóstico remoto amplían los casos de uso clínico | +3.1% | América del Norte, Europa, APAC en expansión | Mediano plazo (2-4 años) |
| Modelos de seguro de mascotas basados en el uso que recompensan la atención virtual prioritaria | +2.6% | América del Norte, Europa Occidental, proyectos piloto en Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Tenencia de Mascotas y Ola de Humanización
Noventa y cuatro millones de hogares estadounidenses tenían una mascota en 2025, un máximo histórico impulsado por los patrones de adopción de los millennials y la Generación Z [1]American Pet Products Association, "Tamaño del Mercado de la Industria de Mascotas, Tendencias y Estadísticas de Tenencia," americanpetproducts.org. Las generaciones más jóvenes tratan a las mascotas como familia, destinan ingresos discrecionales a servicios veterinarios premium y prefieren la atención virtual que se alinea con estilos de vida digitales. Los 120 millones de hogares con mascotas de China y la creciente clase media de India multiplican la base de usuarios potenciales para plataformas listas para la localización. La atención preventiva y el manejo de enfermedades crónicas, muy adecuados para el telemonitoreo, ganan impulso a medida que los propietarios exigen cada vez más una supervisión continua en lugar de visitas episódicas a la clínica. Este pico de demanda sostiene el poder de fijación de precios de las plataformas que combinan conveniencia con asesoramiento clínicamente validado.
Dispositivos Portátiles Habilitados con IA y Diagnóstico Remoto que Amplían los Casos de Uso Clínico
Los collares inteligentes que capturan frecuencia cardíaca, respiración y flujos de actividad permiten a los médicos detectar anomalías antes de que aparezcan los síntomas. El conjunto de sensores V3.0 de PetPace, lanzado en 2024, aplica algoritmos de aprendizaje automático para alertar tanto al propietario como al veterinario en tiempo real [2]PetPace, "Lanzamiento del Collar Inteligente PetPace V3.0," petpace.com. La ganadería de precisión ahora equipa al ganado bovino y porcino con etiquetas de telemetría que detectan el estro o enfermedades tempranas, reduciendo la morbilidad en la granja y los costos de desplazamiento. A medida que la precisión de los algoritmos mejora con conjuntos de datos más grandes, la confianza de los veterinarios en el diagnóstico remoto aumenta, cerrando un ciclo de retroalimentación que acelera la adopción. Los ingresos por suscripción vinculados al monitoreo continuo reducen la rotación de la plataforma y profundizan el valor de vida del cliente.
Modelos de Seguro de Mascotas Basados en el Uso que Recompensan la Atención Virtual Prioritaria
Nationwide incorpora visitas de telesalud ilimitadas en su plan insignia Whole Pet with Wellness, orientando a los asegurados hacia el triaje virtual en lugar de diagnósticos en clínica de mayor costo. La Asociación Nacional de Comisionados de Seguros contabilizó 6,25 millones de mascotas aseguradas en Estados Unidos en 2024, frente a 4,8 millones en 2022, y el uso de la telesalud crece aún más rápido [3]Asociación Nacional de Comisionados de Seguros, "Informe del Mercado de Seguros de Mascotas 2024," naic.org. Los proyectos piloto tempranos en Australia y el Reino Unido muestran que la frecuencia de visitas de emergencia cae entre un 15 y un 20% cuando las aseguradoras incentivan las consultas en línea. La menor gravedad de los siniestros mejora los márgenes de las aseguradoras, fomentando un reembolso más amplio para dispositivos de monitoreo remoto y seguimientos asíncronos.
Flexibilidad Regulatoria Pospandémica que Acelera la Adopción de la Telesalud
El HB24-1048 de Colorado, el HB3364 de Texas, el HB96 y SB60 de Ohio, y el HB849 de Florida abolieron el examen presencial obligatorio para establecer una relación veterinario-cliente-paciente para sustancias no controladas durante 2024-2025. La actualización de política de diciembre de 2025 de la Asociación Veterinaria Médica Americana ahora permite consultas remotas en emergencias, mitigando la escasez de personal que se proyecta dejará a Estados Unidos con un déficit de 15.000 veterinarios para 2030. La reducción de la fricción regulatoria alienta a los inversores a tratar la telesalud veterinaria como infraestructura, no como una solución temporal pandémica.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Servicio y Limitadas Vías de Reembolso | -2.4% | Global, más agudo en segmentos no asegurados y mercados emergentes (América Latina, Oriente Medio y África, APAC rural) | Mediano plazo (2-4 años) |
| Variabilidad en las Leyes de Licencias que Restringe la Atención Transfronteriza | -1.8% | América del Norte (fragmentación estado por estado), Europa (barreras a nivel de país), APAC (marcos incipientes) | Largo plazo (≥ 4 años) |
| Interoperabilidad de Datos Fragmentada que Dificulta la Precisión del Triaje con IA | -1.5% | Global, con mayor fricción en América del Norte y Europa debido a los sistemas de historia clínica electrónica heredados | Mediano plazo (2-4 años) |
| Preferencia Pospandémica de los Propietarios que Regresa a los Exámenes en Clínica | -2.1% | América del Norte y Europa Occidental (mercados maduros con infraestructura clínica establecida) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Servicio y Limitadas Vías de Reembolso
Las teleconsultas individuales cuestan entre USD 30 y 75, aún elevado para los propietarios no asegurados en regiones de menores ingresos. Aunque 6,25 millones de mascotas estadounidenses contaban con cobertura en 2024, eso equivale a menos del 7% de la población nacional de mascotas, dejando a la mayoría de los propietarios pagando de su bolsillo. Las políticas de las aseguradoras varían en copagos, condiciones preexistentes y reembolsos de dispositivos, lo que complica la propuesta de valor para el consumidor. En mercados donde la penetración del seguro de mascotas se sitúa por debajo del 2%, las plataformas deben fijar precios por debajo de las alternativas en clínica, comprimiendo los márgenes y ralentizando la expansión.
Variabilidad en las Leyes de Licencias que Restringe la Atención Transfronteriza
Las licencias veterinarias siguen siendo específicas de cada jurisdicción. Un veterinario con licencia en California no puede asesorar legalmente a un propietario de mascotas en Texas sin una licencia adicional, lo que limita la escalabilidad de las plataformas nacionales. Europa refleja el mismo obstáculo: cada estado miembro aplica credenciales veterinarias distintas, y las disposiciones de datos de salud del RGPD añaden costos de cumplimiento. Los silos de datos dificultan los modelos de IA que dependen de insumos clínicos diversos, frenando las mejoras en la precisión diagnóstica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Animal:
El Dominio de los Animales de Compañía Ancla los Ingresos, el Ganado se RezagaLas especies de compañía captaron el 69,32% de la participación del mercado de telesalud veterinaria en 2025, y se proyecta un crecimiento a una CAGR del 20,22% hasta 2031. El dominio del segmento de compañía refleja la alta afinidad de los hogares por perros y gatos, que juntos superan el 90% de los volúmenes de atención virtual. En el mismo horizonte, los despliegues bovinos y porcinos aumentan a medida que mejoran la banda ancha rural y la economía de los sensores, pero el ganado sigue rezagado en contribución de ingresos.
Las estrategias de plataforma giran en torno a la experiencia del usuario y los vínculos con los seguros porque la competencia de precios se intensifica una vez que caen los obstáculos básicos de conectividad. La telesalud equina sigue siendo un nicho; las evaluaciones de video de análisis de la marcha ganan tracción, aunque los exámenes táctiles mantienen a muchos propietarios dependientes de las visitas tradicionales. La categoría de otros —aves, reptiles, exóticos— crece a medida que los veterinarios especializados comercializan su experiencia a clientes dispersos, aunque su influencia en el tamaño general del mercado de telesalud veterinaria sigue siendo pequeña.


Por Modo de Entrega:
La Infraestructura en Nube Captura Economías de EscalaLos sistemas basados en nube y aplicaciones mantuvieron el 71,23% de los ingresos en 2025 y se espera que registren una CAGR del 21,22% hasta 2031, subrayando el alejamiento de los servidores en premisa que cargan a las clínicas con gastos generales de TI. Los paquetes de gestión de consultorios SaaS combinan programación, historia clínica electrónica, facturación y teleconsulta en una sola interfaz, reduciendo la fricción para los nuevos adoptantes.
La agregación de datos en múltiples consultorios impulsa el entrenamiento de algoritmos, creando herramientas de triaje predictivo que fortalecen la fidelización de la plataforma y defienden los precios. Los sistemas en premisa mantienen relevancia dentro de las grandes cadenas hospitalarias, priorizando la soberanía de los datos, pero esta porción del mercado de telesalud veterinaria está destinada a reducirse a medida que se multiplican las certificaciones de seguridad en nube y aumenta la comodidad regulatoria.
Por Tipo de Servicio:
El Telemonitoreo Gana Terreno a Medida que las Aseguradoras Buscan Control de CostosLa teleconsulta se mantuvo como la puerta de entrada con una participación del 36,88% en 2025. Sin embargo, se prevé que el telemonitoreo alcance una CAGR del 19,6% hasta 2031 a medida que las aseguradoras financian la telemetría preventiva que reduce los siniestros de emergencia. El tamaño del mercado de telesalud veterinaria vinculado al monitoreo remoto se expande, por tanto, más rápido que cualquier otra línea de servicio.
Los flujos continuos de salud provenientes de glucómetros y collares inteligentes producen conjuntos de datos longitudinales que detectan enfermedades de forma temprana. Las plataformas monetizan las suscripciones vinculadas a dispositivos, intercambiando tarifas de consulta únicas por ingresos recurrentes. La mayor flexibilidad de la relación veterinario-cliente-paciente desde 2024 permite a los proveedores integrar la teleconsulta y el monitoreo en vías de atención combinadas, impulsando la utilización en cohortes de enfermedades crónicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Consulta:
La Modalidad Asíncrona Gana Tracción, la Modalidad en Tiempo Real Retiene la PrimaEl video y chat en tiempo real comandaron una participación del 45,61% en 2025, valorados por la tranquilidad inmediata en escenarios urgentes. Sin embargo, el monitoreo remoto de pacientes está previsto para la CAGR más rápida del 19,98%, reflejando la comodidad del propietario con la supervisión continua frente a las revisiones episódicas.
Las cargas asíncronas de "almacenamiento y reenvío" reducen los costos para necesidades no urgentes. El triaje con IA dirige los casos a veterinarios especializados solo cuando es necesario, ampliando la capacidad de la fuerza laboral y reduciendo el gasto del propietario. El cambio de política de consulta de emergencia de la Asociación Veterinaria Médica Americana de diciembre de 2025 legitima esta vía híbrida, combinando la recepción asíncrona de bajo costo con atención síncrona escalada según sea necesario.
Por Usuario Final:
Los Proveedores de Plataformas Disrumpen los Ingresos de las Clínicas TradicionalesLas clínicas y hospitales veterinarios mantuvieron una participación del 57,7% en 2025, aunque los proveedores de plataformas registran una CAGR del 20,65% hasta 2031, expandiendo constantemente su porción del tamaño del mercado de telesalud veterinaria. Los modelos de mercado como Vetster conectan el exceso de capacidad veterinaria con la demanda de los consumidores a nivel global, superando las barreras geográficas.
Las alianzas minoristas profundizan la disrupción: Walmart integró la telesalud de Pawp en las suscripciones de Walmart+ para consultas ilimitadas, aprovechando 230 millones de compradores semanales. Las aseguradoras, los sitios de comercio electrónico y los programas de bienestar para empleadores se incluyen en "Otros", cada uno integrando la telesalud en ecosistemas más amplios para aumentar la fidelización y las oportunidades de venta cruzada.
Análisis Geográfico
Mercado de Telesalud Veterinaria en América del Norte
América del Norte aportó el 45,3% de los ingresos de 2025, impulsada por una alta densidad de tenencia de mascotas, seguros consolidados y cinco proyectos de ley estatales clave que flexibilizaron las normas de la Relación Veterinario-Cliente-Paciente entre 2024 y 2025. Canadá alineó rápidamente sus marcos provinciales, permitiendo que las plataformas binacionales operen sin inconvenientes. Sin embargo, los datos de la Asociación Médica Veterinaria Americana muestran que el uso de la telesalud veterinaria por parte de los veterinarios descendió del 38% en 2023 al 29,2% en 2024, ya que algunos propietarios regresaron a las clínicas una vez que se levantaron las restricciones de la pandemia.
Mercado de Telesalud Veterinaria en Asia-Pacífico
Asia-Pacífico está preparada para registrar una CAGR del 20,99% hasta 2031. Los 120 millones de hogares con mascotas de China y la creciente adopción urbana de mascotas en India impulsan plataformas con enfoque móvil respaldadas por gigantes del comercio electrónico. Japón y Corea del Sur se centran en la telemonitorización de cuidados geriátricos, mientras que Australia pilota incentivos de seguros para vías de atención virtual prioritaria. La heterogeneidad regulatoria y la baja cobertura de seguros en segmentos del Sudeste Asiático moderan la velocidad de expansión.
Mercado de Telesalud Veterinaria en EMEA y América del Sur
Europa ocupa un nivel intermedio. El Reino Unido, Alemania y Francia lideran gracias a culturas de seguros consolidadas, aunque la concesión de licencias transfronterizas sigue siendo un obstáculo. El RGPD incrementa el gasto en cumplimiento normativo, lo que lleva a muchas plataformas a limitar sus operaciones a un único país. Oriente Medio y África y América del Sur representan nodos emergentes; São Paulo y Dubái muestran bolsas de demanda de alto poder adquisitivo, aunque la volatilidad cambiaria y la cobertura irregular de banda ancha ralentizan una implantación más amplia.

Panorama regulatorio
La regulación de la telesalud veterinaria sigue siendo dirigida por jurisdicción, con la relación veterinario-cliente-paciente (VCPR) como principal puerta de cumplimiento para el diagnóstico y la prescripción. En los Estados Unidos, los requisitos federales aún establecen límites para ciertas actividades relacionadas con medicamentos: la FDA reitera que una VCPR válida para el uso de medicamentos fuera de etiqueta y las Directivas de Alimentación Veterinaria no puede establecerse únicamente mediante telemedicina según 21 CFR 530.3(i). A nivel de guía modelo, la American Association of Veterinary State Boards (AAVSB) publicó documentos modelo de telesalud actualizados para 2026 que establecen que las juntas miembro no respaldan el establecimiento de una VCPR únicamente por medios virtuales y que los profesionales deben estar licenciados donde se encuentre el paciente.
A nivel estatal, las acciones de 2025-2026 continúan codificando las normas de telemedicina y aclarando dónde la telesalud puede mantener, pero no crear, una VCPR. El estado de Washington adoptó enmiendas al WAC 246-933-200, vigentes desde agosto de 2025, que confirman que una VCPR no puede establecerse únicamente mediante telesalud, pero puede mantenerse a través de telemedicina una vez establecida en persona. En 2026, Carolina del Sur promulgó la Ley N.º 102 (Proyecto de Ley 3223) que define y establece requisitos para la telesalud veterinaria, mientras que Delaware propuso una nueva Sección 18.0 (mayo de 2026) que describe los requisitos de telemedicina con excepciones para la teletriaje y los servicios de emergencia. Rhode Island también avanzó legislación en 2026 para autorizar el establecimiento de VCPR mediante medios audiovisuales sincrónicos con normas de documentación. Este mosaico normativo sigue empujando a las plataformas hacia un diseño de servicios estado por estado, flujos de trabajo de verificación de VCPR y rutas híbridas que conectan la atención virtual con exámenes físicos cuando se requiere.
Panorama Competitivo
Ningún proveedor supera una participación global importante, lo que marca el mercado de telesalud veterinaria como estructuralmente fragmentado. La competencia orbita en torno a tres ejes: amplitud de la red veterinaria, profundidad de integración de dispositivos portátiles e historia clínica electrónica, y precios alineados con las aseguradoras. Chewy aprovechó su base de comercio electrónico de 20 millones de usuarios para superar 1 millón de consultas virtuales en marzo de 2025, mostrando la ventaja de alcance de los ecosistemas minoristas establecidos.
La alianza de Walmart con Pawp ilustra el impulso del comercio minorista hacia flujos de ingresos auxiliares, mientras que los mercados de juego puro Vetster y AirVet atraen a veterinarios independientes con divisiones de ingresos favorables. Las ventajas tecnológicas se amplían a medida que PetPace combina análisis de IA patentados con hardware para fidelizar a los suscriptores y alimentar bucles de datos continuos, evidenciado por un aumento del 40% en las solicitudes de patentes de IA veterinaria entre 2023 y 2025.
El dominio regulatorio diferencia a los aspirantes a escala de los actores regionales: quienes son hábiles en la obtención de licencias en múltiples estados y la interoperabilidad de la historia clínica electrónica ofrecen un servicio nacional sin interrupciones, mientras que los operadores de un solo estado enfrentan mercados potenciales estancados. La telesalud ganadera sigue siendo una frontera abierta; las plataformas que aseguren asociaciones de conectividad rural podrían obtener ganancias desproporcionadas como pioneras.
Líderes de la Industria de Telesalud Veterinaria
Chewy inc.
Vetster
AirVet
Zoetis
VitusVet
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Telesalud Veterinaria
- Activ4Pets
- AirVet
- BabelBark
- Chewy inc.
- FirstVet
- GuardianVets
- PetCoach
- Petriage
- Pets at Home Group Plc
- TeleVet
- VetCT
- Vetlive
- VetRad
- Vetster
- VitusVet
- whiskerDocs Llc.
- Zoetis

Oportunidades de mercado y perspectivas futuras
La divergencia regulatoria está creando espacio para plataformas que puedan operacionalizar el cumplimiento a escala mientras mantienen el acceso del consumidor sencillo. Rhode Island, al promulgar una ley en 2026 que permite establecer una VCPR a través de medios electrónicos audiovisuales sincrónicos, resalta una vía para episodios virtuales de mayor agudeza (incluida la prescripción, donde esté permitido) en estados que avanzan más allá del requisito de presencia física. Al mismo tiempo, la postura del modelo 2026 de la AAVSB refuerza que muchas juntas todavía anclan la formación de la VCPR a exámenes en persona. Esta división respalda oportunidades en el diseño configurable de productos, incluida la admisión con conciencia jurisdiccional, la teletriaje documentada que se mantiene no prescriptiva cuando no existe VCPR, y el enrutamiento de derivaciones hacia clínicas asociadas para exámenes físicos.
La distribución minorista y de aseguradoras continúa ampliando el embudo direccionable para las interacciones de tipo virtual-primero, con una ejecución concreta visible en Canadá, donde Vetster amplió su programa de soporte veterinario virtual vinculado a PetSmart a más de 140 tiendas en julio de 2026. Enfoques similares de canal integrado se alinean con lo observado en comercio electrónico, membresías minoristas y paquetes de seguros, que reducen la fricción de adquisición de clientes y normalizan el compromiso basado en suscripción. En el ámbito de los casos de uso clínico, el monitoreo remoto de pacientes gana terreno donde los pagadores o programas agrupan telemetría continua. El ganado sigue siendo un nodo subpenetrado, donde el monitoreo basado en sensores y las estructuras de datos estandarizadas aún avanzan a través de la validación y la disposición para el despliegue, dejando espacio para proveedores con conectividad rural duradera, integración de dispositivos y herramientas de flujo de trabajo clínico.
Recent Industry Developments in Mercado de Telesalud Veterinaria
- Julio de 2026: Zoetis anunció un acuerdo para adquirir VitalRADS, expandiéndose a los servicios de teleradiología veterinaria como parte de su cartera más amplia de diagnósticos. La adquisición refuerza los flujos de trabajo de diagnóstico virtual de extremo a extremo, donde la interpretación de imágenes puede entregarse de forma remota e integrarse en rutas de telemedicina.
- Octubre de 2025: Healthy Paws (Chubb) se asoció con AirVet para brindar a los asegurados acceso a telesalud. Integrar visitas virtuales en un beneficio de seguro respalda la triaje virtual-primero y puede desplazar el uso desde compras de consulta puntuales hacia interacciones cubiertas y repetibles.
- Septiembre de 2024: Zoetis anunció planes para introducir un analizador hematológico basado en cartuchos impulsado por IA. Acercar el diagnóstico asistido por IA al punto de atención respalda una toma de decisiones remota más rápida cuando se combina con teleconsultas y puede aumentar la profundidad clínica de los encuentros de atención virtual.


Mercado de Telesalud Veterinaria Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca las interacciones clínicas remotas de pago entre veterinarios con licencia y propietarios o cuidadores de animales, entregadas a través de canales de video, voz, texto o basados en aplicaciones. Incluye la telesalud utilizada tanto para animales de compañía como para animales de granja en todas las regiones, contabilizada como ingresos por servicios.
Exclusiones del alcance: Se excluyen las ventas únicas de licencias de software, el hardware de diagnóstico, los sistemas genéricos de gestión de consultorios y las aplicaciones no clínicas de bienestar animal.
Descripción General de la Segmentación
- Por Animal
- Animales de Compañía
- Ganado
- Por Modo de Entrega
- En Premisa
- Basado en Nube/Aplicación
- Por Tipo de Servicio
- Telemedicina
- Teleconsulta
- Telemonitoreo
- Otros Tipos de Servicio
- Por Modalidad de Consulta
- Síncrona (Video/Chat en Tiempo Real)
- Asíncrona (Almacenamiento y Reenvío)
- Monitoreo Remoto de Pacientes
- Por Usuario Final
- Clínicas y Hospitales Veterinarios
- Proveedores de Plataformas de Telesalud
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con el mapeo del entorno de atención, la autorización legal para brindar asesoramiento veterinario remoto y el conjunto probable de propietarios de mascotas y granjas que podrían adoptar estos servicios. Para ello, nos apoyamos en fuentes públicas como las publicaciones del USDA y Eurostat sobre población animal y estructura de explotaciones agrícolas, la información por país de la Organización Mundial de Sanidad Animal (OMSA) y la orientación de los organismos reguladores y asociaciones veterinarias (por ejemplo, páginas de orientación sobre telesalud y VCPR al estilo de la AVMA).
También revisamos presentaciones de empresas, presentaciones para inversores y cobertura de prensa de reputación para comprender cómo se empaqueta y se fija el precio de la telesalud, ya que el precio y el uso son los principales factores que determinan el modelo de ingresos. Cuando fue útil para cerrar brechas de datos, se utilizaron suscripciones centradas en finanzas e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y datos de importación y exportación a nivel de envíos para validar de forma direccional el ritmo de comercialización y las señales de demanda. Las fuentes mencionadas anteriormente son ilustrativas, y se utilizaron referencias públicas y de pago adicionales para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
Los insumos primarios provienen de conversaciones estructuradas y encuestas con líderes de clínicas y hospitales veterinarios, veterinarios en ejercicio, operadores de servicios de telesalud y participantes del ecosistema de apoyo, como aseguradoras y partes interesadas en salud animal. La cobertura está equilibrada entre APAC, EMEA y las Américas, de modo que se puedan evaluar las diferencias de adopción vinculadas a la regulación, el acceso a banda ancha y las normas de prestación de atención, y luego utilizarse para confirmar la utilización, los rangos de precios y la proporción de visitas que permanecen virtuales frente a las que se convierten en seguimientos presenciales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 13% | APAC: 46% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 34% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 53% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construye utilizando lógica descendente y ascendente, donde la vía descendente reconstruye los ingresos por servicios a partir de la base de atención direccionable y la proporción de interacciones que se gestionan de forma remota. Partimos de la actividad total de atención veterinaria y la base de clientes alcanzable, y luego aplicamos factores de adopción y uso para estimar el número de interacciones de telesalud de pago.
Para mantener el modelo práctico, se realiza un seguimiento cercano de un pequeño conjunto de variables que se actualizan cuando aparece nueva evidencia, incluyendo el precio promedio de consulta por modalidad (video, teléfono, texto), la utilización por clínica (consultas por mes), el porcentaje de seguimientos que permanecen virtuales, la combinación de uso de animales de compañía frente a animales de granja, y la distribución regional impulsada por las normas de VCPR y telemedicina. Los resultados se corroboran luego con aproximaciones ascendentes selectivas, como listas de precios muestreadas y precios de planes publicados, verificaciones de canal con grupos de clínicas sobre volúmenes de consultas, y verificaciones de razonabilidad de ingresos frente a los comentarios divulgados sobre telesalud y líneas de servicio.
Para el pronóstico, se utiliza el análisis de escenarios con un caso base anclado al consenso de las entrevistas sobre el ritmo de adopción, y luego se ajusta utilizando impulsores observables como las tendencias de tenencia de mascotas, las limitaciones de capacidad de las clínicas y la normalización de los modelos de atención híbrida tras los picos. Cuando un subárea tiene poca divulgación, llenamos las brechas utilizando rangos conservadores para la adopción y los precios, y luego ajustamos esos rangos después de volver a contactar a los encuestados para confirmar qué es realista en su región operativa.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones paso a paso que comparan los totales modelados con señales independientes, como los recuentos esperados de consultas por clínica, los ingresos implícitos por usuario activo y los patrones de adopción a nivel regional analizados por los profesionales. Cualquier variación significativa desencadena una revisión de los supuestos detrás de los precios, la proporción virtual de visitas y el momento de los cambios regulatorios, seguida de un segundo análisis por parte de otro analista antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o cambios claros en el comportamiento de uso de los consumidores. Justo antes de la entrega, realizamos una revisión final para que los números y comentarios finales reflejen la información más reciente disponible en ese momento.
Tamaño del Mercado Global de Telesalud Veterinaria de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los números publicados para la telesalud veterinaria no siempre coinciden, y las brechas generalmente provienen de lo que se contabiliza como ingresos de telesalud y qué partes del proceso de atención se incluyen. Las diferencias en el momento del año base, las ventanas de conversión de divisas y si las cifras reflejan servicios clínicos facturados o un paquete de salud digital más amplio también pueden mover el valor principal.
La mayor dispersión proviene de las elecciones de alcance, especialmente cuando algunas estimaciones incorporan software veterinario más amplio, hardware de monitorización remota habilitado por dispositivos o suscripciones de bienestar no clínicas, lo que puede elevar el total. Otro factor común que genera brechas es cómo se trata la utilización, ya que los modelos que asumen una frecuencia de consultas muy alta por clínica sin verificaciones frente a la capacidad real de programación sobreestiman los ingresos, y los ciclos de actualización más lentos no captan los recientes ajustes de precios y adopción utilizados en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 282,13 millones de USD (2025) | |
| Trade Journal A | 306,72 millones de USD (2024) | Utiliza un año base anterior y frecuentemente combina la telesalud de pago con un conjunto más amplio de servicios digitales de salud animal, lo que puede incluir suscripciones no clínicas e inflar los supuestos de ingresos por usuario. |
| Industry Publication B | 190,80 millones de USD (2024) | Se inclina hacia una definición más estrecha que puede subestimar las consultas asincrónicas de pago y puede aplicar tasas de adopción conservadoras en clínicas, lo que reduce el volumen implícito de consultas en el total. |
La comparación muestra que la mayor parte de la diferencia se explica por lo que se incluye como telesalud facturable y cómo la frecuencia de consultas se traduce en ingresos, en lugar de un desacuerdo sobre la dirección general de la demanda. Al mantener el alcance vinculado a las interacciones clínicas remotas de pago y verificar el precio y el uso con los aportes de los profesionales, la estimación permanece rastreable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo el mercado de telesalud veterinaria entre 2026 y 2031?
Se proyecta que el sector registre una CAGR del 19,04%, escalando de USD 335,73 millones en 2026 a USD 802,53 millones en 2031.
¿Qué categoría de animal contribuye más ingresos?
Los animales de compañía, principalmente perros y gatos, mantuvieron el 69,32% de los ingresos globales en 2025 y siguen siendo el principal motor de crecimiento.
¿Qué modo de entrega domina los despliegues actuales?
Las plataformas basadas en nube y aplicaciones controlaron el 71,23% de la facturación de 2025 y están ampliando su ventaja porque reducen los gastos generales de TI para las clínicas.
¿Qué modalidad de consulta se expande más rápidamente?
Se prevé que el monitoreo remoto de pacientes avance a una CAGR del 19,98% hasta 2031, superando tanto los formatos síncronos como los asíncronos.
¿Por qué las aseguradoras impulsan la adopción de la telesalud?
Los modelos de seguro de mascotas basados en el uso reducen los costos de los siniestros dirigiendo a los propietarios hacia el triaje virtual de menor precio antes de autorizar diagnósticos en clínica.
Última actualización de la página el:



