
Tamaño y Participación del Mercado de Salud Animal Veterinaria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 66.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 92.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Salud Animal Veterinaria por Mordor Intelligence
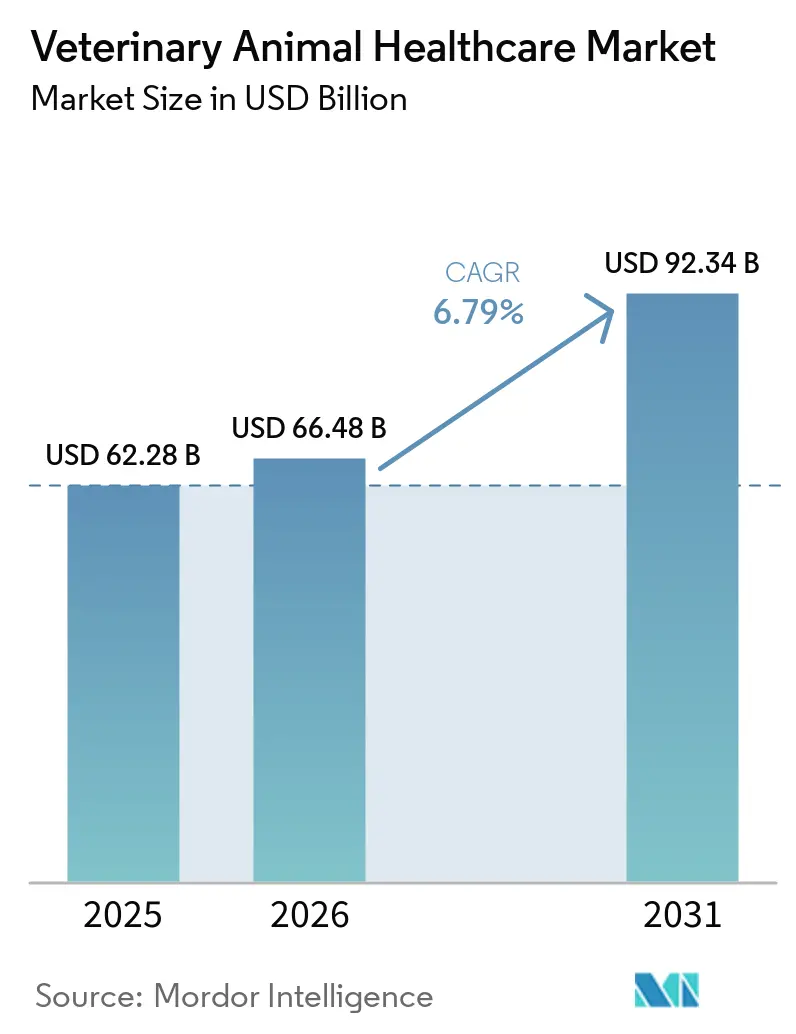
Se proyecta que el tamaño del Mercado de Salud Animal Veterinaria se expanda desde USD 62,28 mil millones en 2025 y USD 66,48 mil millones en 2026 hasta USD 92,34 mil millones en 2031, registrando una CAGR del 6,79% entre 2026 y 2031.
El crecimiento está respaldado por la convergencia de la seguridad en el suministro de proteínas, el bienestar de los animales de compañía y la rápida innovación en diagnósticos. Las vacunas combinadas y los anticuerpos monoclonales alcanzan ahora el lanzamiento comercial en 24 a 30 meses, comprimiendo los plazos históricos y ampliando los volúmenes accesibles para los biológicos. La detección temprana de enfermedades está ganando paridad con los terapéuticos en los presupuestos de capital, ya que los sistemas de PCR de sobremesa y la imagenología potenciada por IA reducen los tiempos de respuesta de días a minutos. El endurecimiento de las normas de gestión de la resistencia a los antimicrobianos está acelerando la sustitución hacia fármacos de espectro reducido, aditivos probióticos para la alimentación y vacunas autógenas. Mientras tanto, la integración vertical entre grupos de consultorios corporativos eleva los requisitos de integración de equipos, lo que favorece a los proveedores que ofrecen software de fácil instalación y ecosistemas de soporte remoto.
Conclusiones Clave del Informe
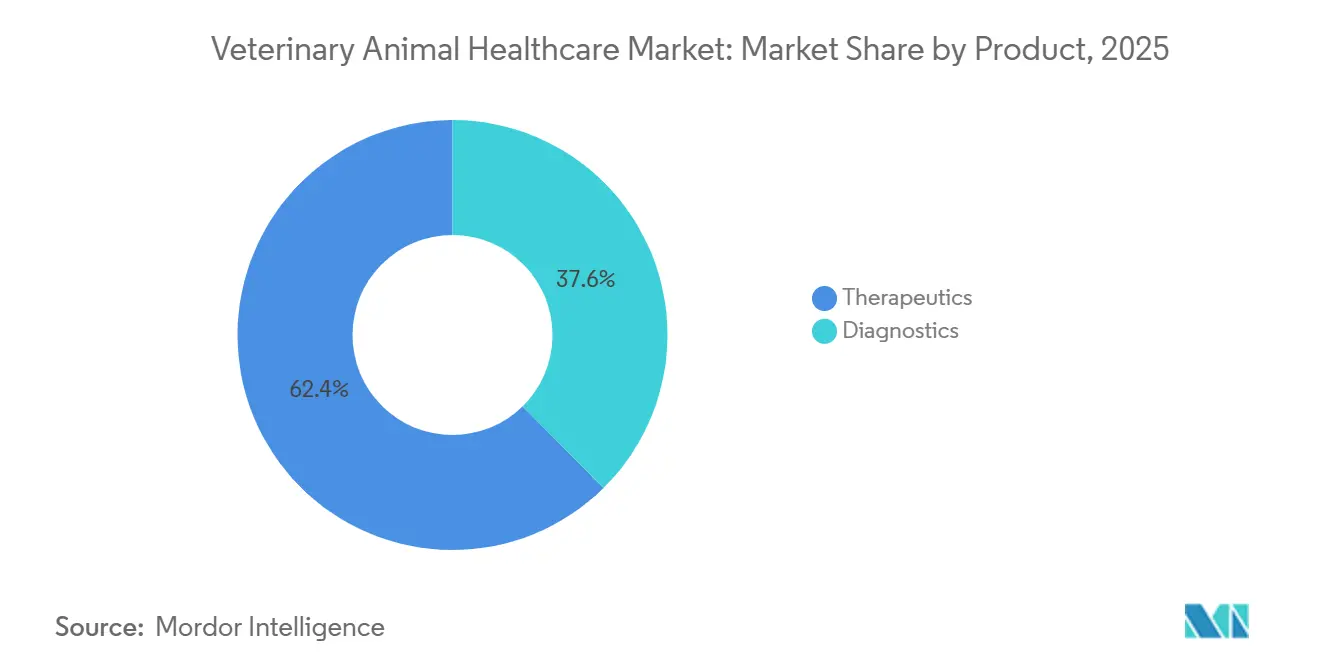
- Por producto, los terapéuticos representaron el 62,4% de los ingresos de 2025, mientras que los diagnósticos avanzan a una CAGR del 7,86% hasta 2031, la más rápida dentro del Mercado de Salud Animal Veterinaria.
- Por tipo de animal, los perros y gatos lideraron con el 55,1% de los ingresos de 2025; las aves de corral se expanden a una CAGR del 7,12% hasta 2031.
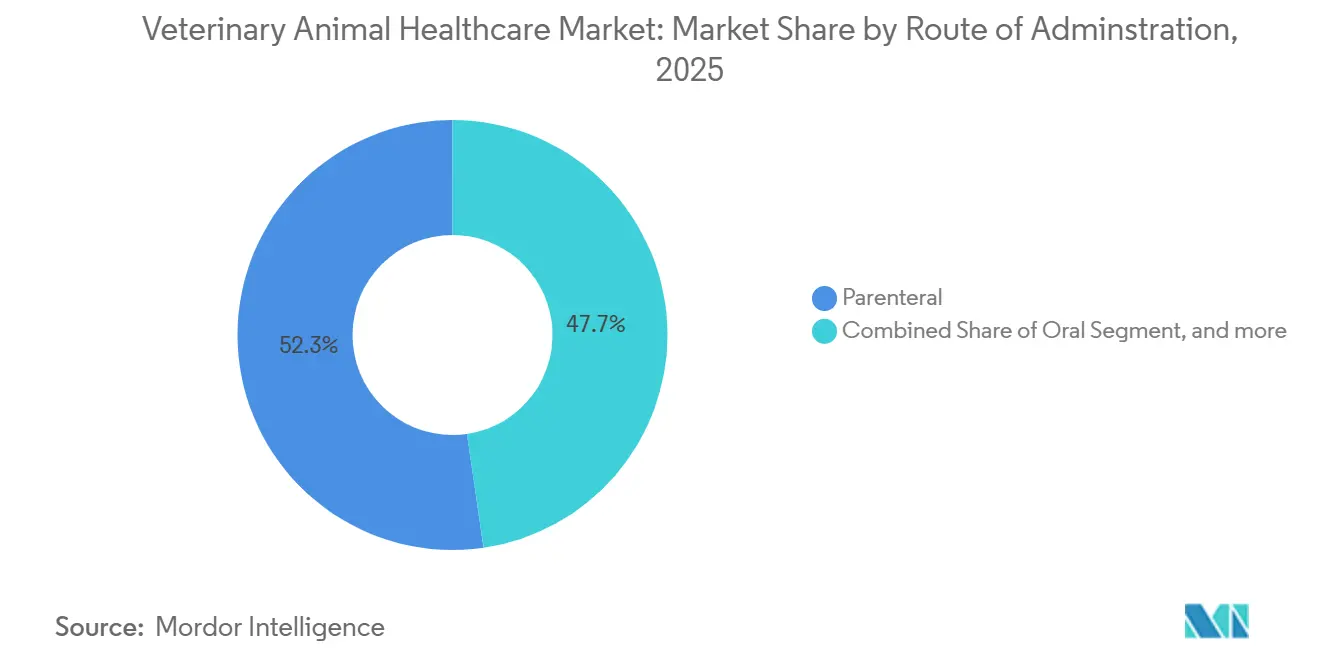
- Por vía de administración, la administración parenteral representó el 52,3% de los ingresos de 2025; se proyecta que las formulaciones orales crezcan a una CAGR del 7,33% hasta 2031.
- Por usuario final, los hospitales y clínicas contribuyeron con el 57,7% de los ingresos de 2025, aunque los entornos de atención en el punto de atención se aceleran a una CAGR del 8,32% hasta 2031.
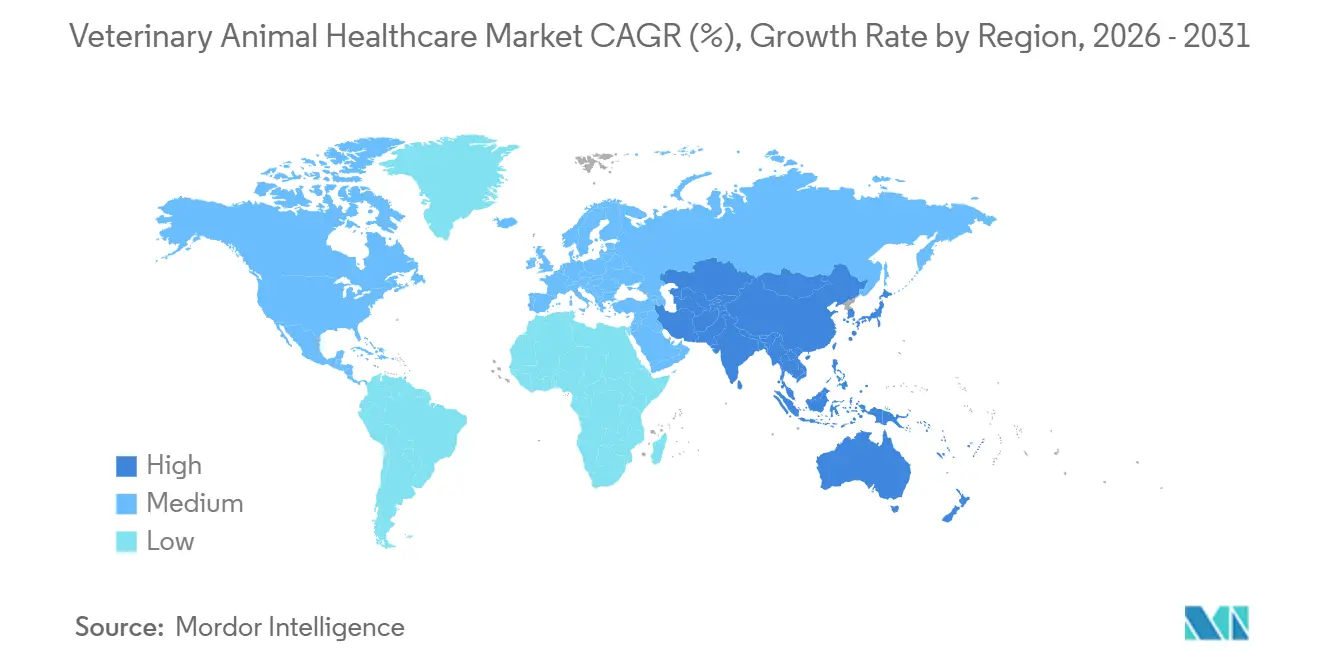
- Por geografía, América del Norte representó el 45,3% de la participación del Mercado de Salud Animal Veterinaria en 2025, mientras que se prevé que Asia-Pacífico registre la CAGR regional más alta del 8,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Demanda de Productos Animales Ricos en Proteínas | +1.2% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Aumento de la Humanización de las Mascotas y el Gasto en Atención Médica | +1.8% | América del Norte y Europa, emergente en Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Expansión de la Producción Ganadera en Economías Emergentes | +1.1% | China, India, Vietnam, Brasil | Mediano plazo (2-4 años) |
| Transformación Digital de las Prácticas Veterinarias | +0.9% | Global, liderada por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Crecimiento de la Gestión de la Salud del Rebaño Basada en Telemedicina | +0.7% | América del Norte, Australia, partes de Europa | Mediano plazo (2-4 años) |
| Plataformas de Detección Temprana de Enfermedades Habilitadas por IA | +1.0% | Global, inicialmente concentrada en mercados avanzados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos Animales Ricos en Proteínas
El consumo anual per cápita de carne en Asia-Pacífico ascendió a 35 kilogramos en 2025, impulsando a los integradores a adoptar diagnósticos en tiempo real contra la fiebre porcina africana y la influenza aviar, lo que a su vez incrementa el gasto veterinario por animal [1]FAO, "Estadísticas de Consumo de Carne 2025," fao.org. Los productores avícolas de Tailandia e Indonesia demuestran reducciones de mortalidad de hasta 18 puntos porcentuales tras implementar vacunas autógenas. Brasil invirtió USD 240 millones en 2025 en mejoras de trazabilidad que se alinean con los estándares de importación libres de antibióticos. Las transiciones hacia sistemas libres de jaulas en América del Norte aumentan la exposición a patógenos, lo que requiere una cobertura vacunal más amplia. Los mercados del Golfo amplían la capacidad de almacenamiento en frío para biológicos certificados como halal, ampliando los canales de distribución para formulaciones termoestables.
Aumento de la Humanización de las Mascotas y el Gasto en Atención Médica
El gasto veterinario promedio de los hogares estadounidenses alcanzó USD 1.480 por perro en 2025, un aumento del 22% respecto a 2020 [2]Asociación Veterinaria Médica Americana, "Tendencias de Gasto en Mascotas 2025," avma.org. La penetración del seguro para mascotas ascendió al 4,2%, reduciendo la sensibilidad al precio para resonancias magnéticas, tomografías computarizadas y pruebas genómicas. Los millennials urbanos en China se suscriben a paquetes de atención preventiva que combinan profilaxis dental, vacunal y antiparasitaria, registrando un crecimiento del 30% en las suscripciones a clínicas en 2025. Los centros especializados en oncología instalaron aceleradores lineales para radioterapia, ampliando la capacidad de atención avanzada en California y Texas. Las plataformas de teleconsulta procesaron 8,5 millones de visitas en 2025, aunque varios estados de la Unión Europea aún exigen exámenes presenciales antes de prescribir.
Expansión de la Producción Ganadera en Economías Emergentes
El hato lechero de India alcanzó 145 millones de cabezas en 2025 gracias a programas de inseminación artificial financiados con subsidios. El inventario porcino de Vietnam se recuperó a 28 millones tras las mejoras en bioseguridad y la vacunación obligatoria, que elevaron el gasto veterinario por cerdo en un 40%. Brasil exportó 4,8 millones de toneladas métricas de aves de corral en 2025, respaldado por la vigilancia de incubadoras mediante PCR. La población bovina del África Subsahariana crece un 3,1% anual, aunque la cobertura de servicios sigue por debajo del 30%, lo que crea espacio para refrigeradores de vacunas con energía solar. China ahora obliga a las grandes granjas a enviar conjuntos de datos de vigilancia de enfermedades trimestrales a través de registros electrónicos de salud.
Transformación Digital de las Prácticas Veterinarias
Los consolidadores respaldados por capital privado operaban 6.200 clínicas en América del Norte en 2025, estandarizando protocolos mediante historias clínicas electrónicas en la nube y telemedicina. Los sistemas integrados de gestión de consultorios completan automáticamente los resultados de laboratorio de los analizadores IDEXX, generando avisos de seguimiento automatizados. Las herramientas de radiología basadas en IA lograron una concordancia del 94% con especialistas certificados, reduciendo el tiempo de interpretación a menos de 2 minutos. Las aplicaciones ganaderas australianas registran tratamientos con etiquetas GPS y automatizan los cálculos de períodos de retiro [3]Asociación Veterinaria Australiana, "Adopción de Telemedicina en Prácticas Rurales," ava.com.au. Los proyectos piloto europeos vinculan los identificadores de animales en cadena de bloques con certificados veterinarios para declaraciones libres de antibióticos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cumplimiento Normativo Estricto y Plazos de Aprobación | –0.8% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Restricciones de Gestión de la Resistencia a los Antimicrobianos | –0.6% | Global, liderada por la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Brechas en la Cadena de Frío para Biológicos Críticos | –0.5% | África Subsahariana, Sudeste Asiático, partes de América Latina | Mediano plazo (2-4 años) |
| Las Dietas de Proteínas Alternativas Reducen el Número de Ganado | –0.4% | América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Normativo Estricto y Plazos de Aprobación
El tiempo medio de aprobación de la FDA de los Estados Unidos para nuevos biológicos veterinarios se extendió a 38 meses en 2025, al volverse obligatorio el monitoreo de seguridad a cinco años. La EMA ahora exige modelos de toxicidad acuática y persistencia en suelos, lo que añade hasta nueve meses a los lanzamientos en la UE. Un único expediente para un producto de salud animal de compañía puede costar 5 millones de USD en trabajos preclínicos y tasas, lo que desincentiva la inversión en indicaciones de nicho. China exige ensayos de eficacia realizados en el país incluso para productos aprobados en otros mercados, fragmentando las estrategias de lanzamiento. Japón aún carece de una vía de aprobación condicional acelerada, lo que retrasa las vacunas de emergencia.
Restricciones de Gestión de la Resistencia a los Antimicrobianos
Las normas europeas que prohíben el uso profiláctico de antimicrobianos de importancia médica elevaron los costos de alimentación entre un 18% y un 25% a medida que los productores cambiaron a probióticos y ácidos orgánicos. Las ventas de dichos fármacos para animales destinados a la alimentación en EE. UU. cayeron un 22% tras el fin del acceso sin receta en 2025. Los integradores norteamericanos invirtieron USD 340 millones en la mejora de la ventilación y la gestión de la densidad para compensar las reducciones de antibióticos. Las pruebas rápidas de susceptibilidad entregan resultados en seis horas, orientando la terapia dirigida. Los exportadores de Brasil y Tailandia deben navegar por diferentes intervalos de retiro según los mercados de destino.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Diagnósticos Superan a los Terapéuticos en Velocidad de InnovaciónLos terapéuticos representaron el 62,4% de los ingresos de 2025 dentro del Mercado de Salud Animal Veterinaria, anclados por vacunas combinadas y antiinfecciosos. Se prevé que los diagnósticos crezcan a un ritmo anual del 7,86%, respaldados por inmunoensayos en el punto de atención e imagenología habilitada por IA. Las vacunas dominan el volumen terapéutico, con formulaciones multivalentes caninas y bovinas que desplazan a los productos monovalentes. La presión sobre los precios de los antiparasitarios surge a medida que llegan los genéricos de isoxazolinas, aunque los nuevos endectocidas masticables que cubren pulgas, garrapatas y gusanos del corazón en una sola dosis ganan terreno.
Los diagnósticos moleculares se expanden a medida que los precios unitarios de PCR caen por debajo de USD 15.000, abriendo la adopción en clínicas de nivel medio. El ultrasonido portátil y la radiografía digital penetran en el trabajo de campo equino y de animales grandes, donde la robustez y la movilidad son esenciales. Los analizadores de química clínica agrupados con módulos de hematología se convierten en estándar en las salas de cuidados críticos, reduciendo la dependencia de laboratorios externos. Los aditivos para la alimentación basados en fitogénicos ofrecen ganancias en la conversión alimenticia del 4% al 7% en comparación con los antibióticos. Las carteras de antiinfecciosos enfatizan cada vez más las cefalosporinas de espectro reducido que cumplen los criterios de gestión.


Por Tipo de Animal:
La Bioseguridad Avícola Impulsa la Expansión más RápidaLos perros y gatos representaron el 55,1% de los ingresos de 2025, lo que refleja un alto gasto en odontología preventiva, reparación ortopédica y oncología. Las aves de corral son el segmento de mayor crecimiento, con un avance del 7,12% de CAGR hasta 2031, a medida que los integradores de Asia-Pacífico incrementan el gasto en bioseguridad y despliegan pruebas de antígeno de influenza in situ. Se proyecta que el tamaño del Mercado de Salud Animal Veterinaria para aves de corral se expanda a miles de millones de USD de un solo dígito medio para 2031, lo que refleja inversiones continuas en integración.
La atención equina sigue siendo un nicho, impulsada por el gasto en medicina de rendimiento en América del Norte y Europa. La creciente adopción de mascotas puede impulsar el crecimiento del mercado de atención veterinaria a largo plazo. También se prevé que el creciente apoyo gubernamental para regular y proteger la salud equina impulse el mercado. Las operaciones lecheras intensifican los programas de prevención de mastitis y eficiencia reproductiva, mientras que los hatos de ganado vacuno se reducen en medio de la sequía y las tendencias de consumo de proteínas vegetales. Las piaras porcinas en China y Vietnam se reconstruyen tras la PPA, impulsando las ventas de infraestructura biosegura. Las vacunas para acuicultura han reducido el uso de antibióticos en un 30% desde 2023, aumentando los presupuestos de salud en la salmonicultura noruega y la camaronicultura del Sudeste Asiático. La participación del Mercado de Salud Animal Veterinaria para animales exóticos y de zoológico se mantiene por debajo del 2%, concentrada en instituciones acreditadas.
Por Vía de Administración:
La Vía Oral Gana Terreno Gracias a Avances en PalatabilidadLos formatos parenterales capturaron el 52,3% de los ingresos de 2025 en el Mercado de Salud Animal Veterinaria, liderados por vacunas e inyectables de acción prolongada. Se prevé que las formulaciones orales se expandan a una CAGR del 7,33% a medida que el enmascaramiento de sabores y las matrices masticables aumentan el cumplimiento por parte del propietario. Los vehículos basados en lípidos mejoran la biodisponibilidad de los activos hidrófobos y permiten antiparasitarios masticables de administración mensual que igualan la duración de los inyectables.
Los tópicos enfrentan la competencia de las opciones sistémicas, pero mantienen su popularidad entre los propietarios reacios a las agujas. Los inyectables de acción prolongada, como la moxidectina, extienden los intervalos de dosificación a trimestrales, mejorando el cumplimiento en el ganado.
Las vías intramamaria e intraarticular atienden necesidades especializadas como la mastitis y las enfermedades articulares equinas. El crecimiento del tamaño del Mercado de Salud Animal Veterinaria para los formatos orales se ve reforzado por los drenches para ganado y los nutracéuticos en la alimentación que evitan las clasificaciones antimicrobianas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Entornos de Punto de Atención Reconfiguran los Flujos de Trabajo DiagnósticoLos hospitales y clínicas generaron el 57,7% de los ingresos de 2025, aunque los entornos internos y de punto de atención son los de más rápido crecimiento, con una CAGR del 8,32%. Los analizadores entregan hemogramas completos en menos de 15 minutos, eliminando los tiempos de espera de mensajería e impulsando la penetración del Mercado de Salud Animal Veterinaria entre las prácticas móviles. Los laboratorios de referencia mantienen el liderazgo en histopatología y servicios genómicos, aunque las brechas en los tiempos de respuesta se reducen.
La consolidación corporativa estandariza las adquisiciones, privilegiando a los proveedores con instrumentación integrada y soporte centralizado. Los diagnósticos en granja para preñez y mastitis sustentan la toma de decisiones en el ganado. Las clínicas móviles equipadas con ultrasonido portátil y unidades de hematología con batería amplían el alcance veterinario hacia territorios desatendidos. La telemedicina difumina aún más los límites entre usuarios finales, enrutando el triaje entre la atención domiciliaria y los centros de derivación, ampliando así la huella del Mercado de Salud Animal Veterinaria.
Análisis Geográfico
Mercado de Atención Médica Veterinaria Animal en América del Norte y Asia-Pacífico
América del Norte representó el 45,3% de los ingresos de 2025 debido al elevado gasto por mascota y a las redes de consultorios consolidadas. Se proyecta que Asia-Pacífico crezca a una tasa de crecimiento anual compuesto (CAGR) del 8,11%, añadiendo decenas de miles de millones de USD al tamaño del Mercado de Atención Médica Veterinaria Animal para 2031. La población de mascotas de China superó los 120 millones de perros y gatos, impulsando el crecimiento de clínicas multiespecialidad. El sector lácteo de India eleva la intensidad de los insumos veterinarios, aunque persisten brechas en la cobertura rural, lo que crea espacio para la expansión de servicios móviles y de telesalud.
Mercado de Atención Médica Veterinaria Animal en EMEA
Europa se beneficia de estrictas normas de bienestar animal que exigen supervisión veterinaria en todos los sistemas de producción; sin embargo, el estancamiento en el número de animales de compañía modera el crecimiento de los ingresos. El objetivo de reducción del 50% en antimicrobianos de la estrategia De la Granja a la Mesa de la UE acelera la adopción de vacunas y probióticos. Oriente Medio y África presentan una demanda bifurcada: los estados del Golfo invierten en centros para camellos y équidos, mientras que las regiones del África subsahariana se centran en la expansión de la cadena de frío para vacunas ganaderas.
Mercado de Atención Médica Veterinaria Animal en América del Sur
Los sectores avícola y bovino orientados a la exportación de América del Sur invierten en trazabilidad y vigilancia para satisfacer a sus socios importadores, impulsando la adopción en el Mercado de Atención Médica Veterinaria Animal de PCR rápido y certificación mediante cadena de bloques. El desembolso de 240 millones de USD de Brasil en trazabilidad en 2025 subraya su compromiso con el estatus libre de enfermedades. Argentina y Colombia replican los programas de PCR basados en incubadoras de Brasil. En todas las regiones, las clínicas habilitadas por telemedicina y los biológicos termoestables emergen como denominadores comunes del crecimiento futuro.

Panorama regulatorio
La regulación de la salud animal veterinaria se organiza mediante vías estructuradas en los principales mercados. En la Unión Europea, el Reglamento (UE) 2019/6 rige la autorización, fabricación, importación/exportación y farmacovigilancia de los medicamentos veterinarios, con la supervisión de la EMA/CVMP y los requisitos de BPF que moldean los expedientes y las obligaciones posteriores a la comercialización. En Estados Unidos, los medicamentos veterinarios pasan por los procesos del Centro de Medicina Veterinaria de la FDA, incluidas las Solicitudes de Nuevos Fármacos Animales, bajo la FDCA, mientras que las vacunas veterinarias y otros biológicos son regulados por el USDA APHIS. Este marco dividido afecta la secuenciación del desarrollo y la estrategia de lanzamiento.
Las actualizaciones regulatorias y de cumplimiento recientes también añaden detalle y costes de tiempo en etiquetado, presentaciones y casos de uso de control de enfermedades. La UE introdujo el Reglamento Delegado (UE) 2026/1073 de la Comisión (6 de marzo de 2026), que actualiza las normas para el uso de medicamentos veterinarios con el fin de prevenir o controlar enfermedades de categoría A y B. La EMA también actualizó su guía procedimental sobre maquetas para medicamentos veterinarios (5 de marzo de 2026), junto con orientaciones recomendadas sobre fechas de presentación para 2024-2026. El cumplimiento comercial añade otra limitación, ya que la exposición a derechos de importación en EE. UU. varía según la clasificación y el origen, incluidos posibles aranceles adicionales sobre ciertos orígenes e ingredientes activos, lo que aumenta la necesidad de planificación de la cadena de suministro y de huellas de fabricación regionales para marcas globales.
Panorama Competitivo
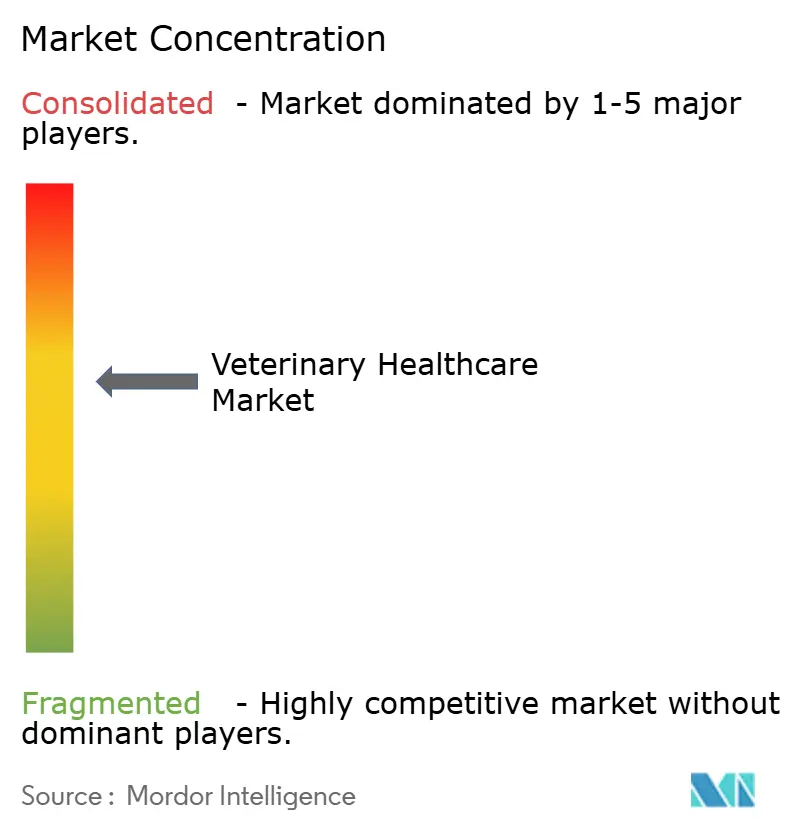
El Mercado de Salud Animal Veterinaria está moderadamente consolidado; los cinco principales actores capturan aproximadamente la mayoría de los ingresos globales. Zoetis, Boehringer Ingelheim y Merck Animal Health aprovechan sus canales integrados de investigación y desarrollo para lanzar vacunas combinadas que reducen los pasos de manipulación y mejoran el cumplimiento. Los especialistas en diagnóstico como IDEXX y Heska incorporan algoritmos de IA que interpretan automáticamente los resultados de hematología e imagenología, reduciendo los tiempos de respuesta en un tercio. Las oportunidades de espacio en blanco incluyen vacunas ganaderas termoestables, plataformas de telemedicina nativas en la nube y biológicos para acuicultura con adyuvantes propietarios.
Las solicitudes de patentes para el análisis de imágenes mediante aprendizaje automático aumentaron significativamente en 2025, señalando apuestas de propiedad intelectual a medida que los dispositivos de punto de atención se convierten en productos básicos. Los costos regulatorios aumentan bajo la Guía 263 de la FDA y las extensiones de farmacovigilancia de la Agencia Europea de Medicamentos, presionando a las empresas más pequeñas hacia la concesión de licencias o la adquisición. Las carteras geográficas divergen: los líderes en animales de compañía priorizan los segmentos urbanos de China, mientras que las empresas enfocadas en ganadería invierten en Brasil, Vietnam y partes de África donde la demanda de proteínas supera a la infraestructura. La consolidación de grupos de consultorios eleva las barreras de integración, consolidando la posición de los proveedores con conectividad fluida a historias clínicas electrónicas y reposición automatizada de inventario.
Líderes del Sector de Salud Animal Veterinaria
Zoetis Inc.
Boehringer Ingelheim International GmbH
Elanco Animal Health
Merck & Co., Inc.
IDEXX Laboratories Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Salud Animal Veterinaria
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- Covetrus
- Dechra Pharmaceuticals
- Elanco
- Heska
- IDEXX
- ImmuCell
- INDICAL Bioscience
- Innovative Diagnostics
- Merck
- Neogen
- Norbrook
- PetIQ
- Phibro Animal Health
- Randox Laboratories
- Thermo Fisher Scientific
- Vetoquinol
- Virbac
- Zoetis
- Zomedica

Oportunidades de mercado y perspectivas futuras
El crecimiento en espacios sin explotar es más visible donde los requisitos de administración responsable y bienestar desvían los presupuestos del uso amplio de antibióticos hacia vacunas, diagnósticos y prevención habilitada por datos. Los programas de reducción de antimicrobianos impulsados por la regulación, incluida la ejecución del Farm-to-Fork de la UE a nivel de estado miembro y una administración más estricta en América del Norte, respaldan una mayor adopción de pruebas de susceptibilidad rápidas, selección de terapias de espectro reducido, vacunas autógenas y aditivos alimentarios no antibióticos. Este entorno también favorece a los proveedores capaces de respaldar la captura diagnóstica rutinaria y la documentación de cumplimiento en torno al control de enfermedades.
Las inversiones en fabricación y capacidades ofrecen señales más claras sobre hacia dónde dirigen el capital los proveedores, particularmente para la capacidad de biológicos y vacunas. Merck Animal Health anunció una inversión de 895 millones de USD (mayo de 2025) para ampliar las instalaciones de fabricación e I+D en De Soto, Kansas, centradas en vacunas y biológicos. Ceva reveló una inversión en una nueva planta de fabricación de vacunas de 7.000 metros cuadrados (noviembre de 2024) para ampliar la producción global. En Europa, Dopharma y Ripac-Labor celebraron la finalización de la estructura de una nueva instalación de producción de vacunas autógenas en Potsdam, Alemania (abril de 2026), lo que subraya la continua expansión en torno a la inmunización ganadera personalizada dentro de marcos regulados y una respuesta más rápida a los brotes.
Recent Industry Developments in Mercado de Salud Animal Veterinaria
- Julio de 2026: Zoetis anunció un acuerdo para adquirir VitalRADS, añadiendo capacidades diagnósticas que amplían su presencia en flujos de trabajo basados en imágenes. La transacción respalda una integración más estrecha entre la toma de decisiones en la práctica clínica y las vías de atención a animales de compañía, alineándose con el cambio del mercado hacia un diagnóstico más rápido y un seguimiento habilitado por software.
- Marzo de 2026: Zoetis anunció un acuerdo para adquirir el negocio de genómica animal de Neogen Corporation por 160 millones de USD para avanzar en la Salud Animal de Precisión. La adquisición amplía el acceso a activos y herramientas de datos genómicos que pueden vincularse con el diagnóstico y la gestión de rebaños, reforzando los programas preventivos y de productividad basados en datos en los sistemas ganaderos.
- Octubre de 2024: Boehringer Ingelheim inauguró una ampliación de 66,1 millones de USD de su instalación de investigación y desarrollo en Athens, Georgia, añadiendo tanto espacio de laboratorio como administrativo. La huella ampliada refuerza la capacidad de desarrollo de nuevos medicamentos veterinarios y respalda una iteración más rápida en las carteras de proyectos a medida que los requisitos regulatorios y de farmacovigilancia continúan intensificándose.


Mercado de Salud Animal Veterinaria Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el gasto en productos y soluciones de salud animal veterinaria utilizados para prevenir, diagnosticar y tratar condiciones de salud en animales, tanto de compañía como de producción, y en todas las principales regiones.
Exclusiones del alcance: La salud humana, la nutrición en granja no comercializada como aditivos de pienso medicado y los suministros generales para mascotas (como artículos de aseo y accesorios) quedan excluidos de los totales del mercado.
Descripción General de la Segmentación
- Por Producto
- Terapéuticos
- Vacunas
- Antiparasitarios
- Antiinfecciosos
- Aditivos Médicos para la Alimentación
- Otros Terapéuticos
- Diagnósticos
- Pruebas Inmunodiagnósticas
- Diagnósticos Moleculares
- Imagenología Diagnóstica
- Química Clínica
- Otros Diagnósticos
- Terapéuticos
- Por Tipo de Animal
- Perros y Gatos
- Caballos
- Rumiantes
- Porcinos
- Aves de Corral
- Otros Tipos de Animales
- Por Vía de Administración
- Oral
- Parenteral
- Tópica
- Otras Vías
- Por Usuario Final
- Hospitales y Clínicas Veterinarias
- Laboratorios de Referencia
- Entornos de Punto de Atención / Internos
- Institutos Académicos y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la compilación de una base de hechos sobre poblaciones animales, carga de enfermedades y categorías de productos regulados, de modo que el modelo aplique definiciones de alcance coherentes. Utilizamos fuentes públicas como la Organización Mundial de Sanidad Animal (OMSA) para el contexto de eventos de salud animal, FAOSTAT para los antecedentes de población ganadera y producción, y el Banco Mundial para indicadores macroeconómicos que influyen en los patrones de gasto veterinario.
La dirección de precios y volúmenes se verifica posteriormente mediante fuentes como el USDA para estadísticas de salud animal y ganadería, los materiales públicos de la Agencia Europea de Medicamentos para el contexto de medicamentos veterinarios, y revistas científicas veterinarias revisadas por pares para tendencias en terapias y pruebas diagnósticas. También revisamos presentaciones de empresas e informes para inversores para comprender la composición del negocio, además de prensa de reputación y sitios web de asociaciones para lanzamientos de productos y actualizaciones de políticas. Cuando es necesario, consultamos suscripciones a bases de datos de pago para información financiera e inteligencia empresarial, bases de datos de patentes y datos de comercio de importación y exportación a nivel de envíos para validar el flujo de productos y el calendario de adopción. Estas fuentes no son exhaustivas, y también utilizamos otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se centran en confirmar qué se contabiliza como ingresos por terapéuticos y diagnósticos veterinarios, y cómo varía la demanda según el tipo de animal y el canal. Hablamos con fabricantes de productos, distribuidores, operadores de hospitales y clínicas veterinarias, líderes de laboratorios de referencia y veterinarios en ejercicio en APAC, EMEA y las Américas, de modo que los supuestos sobre volúmenes, precios y cambios en la composición puedan ser sometidos a prueba de estrés frente a la experiencia sobre el terreno.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 15% | APAC: 46% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 41% | EMEA: 33% |
| Actores menores: 20% | Gerentes: 44% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante un enfoque de arriba hacia abajo, en el que la población animal por especie y geografía se convierte en un conjunto de atención y tratamiento direccionable, y luego se escala utilizando verificaciones de uso y precios a nivel de categoría. Para la salud animal veterinaria, el modelo se ancla en indicadores como las tendencias de tenencia de animales de compañía, el número de cabezas de ganado y la intensidad de producción, la incidencia de las principales enfermedades infecciosas y parasitarias, la frecuencia de visitas veterinarias y pruebas diagnósticas, y el cambio en la composición entre terapéuticos y diagnósticos.
Esos totales se corroboran posteriormente mediante aproximaciones selectivas de abajo hacia arriba, que incluyen el precio de venta promedio muestral multiplicado por los volúmenes estimados para las clases de terapia más comunes, más verificaciones de canal en clínicas, hospitales y laboratorios de referencia. Cuando faltan desgloses locales, las brechas se gestionan utilizando ratios de referencia de países similares con demografía animal y acceso a la atención comparables, ajustados posteriormente tras la retroalimentación de expertos. Los pronósticos utilizan análisis de escenarios respaldados por regresión multivariante simple sobre los factores explicativos más relevantes (población animal, acceso veterinario y evolución de precios), y los supuestos se revisan cuando los datos primarios indican un cambio en el ritmo de adopción.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se contrastan con señales independientes, como las tendencias reportadas en ingresos por productos veterinarios, indicios de expansión en pruebas diagnósticas y acciones regulatorias importantes que pueden afectar la disponibilidad. Las variaciones se revisan en múltiples etapas, con un segundo analista que verifica fórmulas, unidades y conversiones de divisas antes de la aprobación final.
Si un dato clave cambia de forma significativa, como un brote de enfermedad, un ajuste importante de precios o un cambio de política que afecte a los medicamentos veterinarios, volvemos a contactar a expertos seleccionados para confirmar el impacto y actualizar los supuestos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos relevantes afectan la dirección del mercado. Antes de la entrega, se lleva a cabo una revisión final para que los clientes reciban la perspectiva más actualizada respaldada por las verificaciones más recientes.
Tamaño del Mercado Global de Salud Animal Veterinaria de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para la salud animal veterinaria suelen diferir porque los mismos términos pueden ocultar distintas inclusiones, como si se contabilizan el software de telesalud, el monitoreo ganadero y los servicios no veterinarios, y cómo se tratan los aditivos de pienso medicado. Las diferencias también surgen cuando las empresas eligen distintos años base, aplican distintos momentos de conversión de divisas o utilizan supuestos de crecimiento agresivos para nuevos formatos de diagnóstico.
Algunas estimaciones externas incorporan adyacencias más amplias de salud animal en el total, lo que incrementa el valor del titular. En Mordor Intelligence, el recuento se limita a los terapéuticos veterinarios (incluidas vacunas, parasiticidas, antiinfecciosos y aditivos de pienso medicado) más los diagnósticos veterinarios, y se verifica por tipo de animal, canal de usuario final y región antes de publicar la cifra final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 66,48 mil millones de USD (2026) | |
| Global Consultancy A | 78,27 mil millones de USD (2026) | Utiliza un alcance de salud animal más amplio que puede incluir herramientas digitales adyacentes y soluciones de monitoreo junto con los productos principales, lo que puede elevar los totales cuando se agrupan bajo un mismo rubro de gasto. |
| Industry Publisher B | 75,30 mil millones de USD (2026) | Con frecuencia trata el mercado como un conjunto más amplio de gasto en salud animal con componentes adicionales de servicios y canales, y puede aplicar rampas de precios y adopción más aceleradas que no siempre están validadas por verificaciones a nivel de clínica y laboratorio. |
La diferencia entre los tres valores se explica principalmente por lo que se considera dentro del alcance y la rapidez con que se permite que los precios y la adopción cambien en el pronóstico. Al vincular la estimación a categorías de productos claras, cohortes de animales e indicadores de demanda prácticos, nuestro enfoque resulta más fácil de rastrear y reproducir de un ciclo de actualización al siguiente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado global de salud veterinaria?
Los ingresos ascienden a USD 66,48 mil millones en 2026 y se prevé que alcancen USD 92,34 mil millones en 2031, reflejando una CAGR del 6,79%.
¿Qué línea de productos muestra la expansión más rápida?
Los diagnósticos lideran el crecimiento con una CAGR del 7,86% hasta 2031, impulsados por plataformas moleculares de punto de atención y pruebas rápidas en clínica.
¿Cómo afecta el aumento de la humanización de las mascotas al gasto?
Los propietarios tratan a las mascotas como miembros de la familia, elevando las facturas veterinarias promedio en EE. UU. a USD 1.480 por hogar en 2024 e impulsando la demanda de terapias premium y la adopción de seguros.
¿Por qué se está acelerando el gasto en salud avícola?
La producción intensiva y las normas de bioseguridad impulsan a las aves de corral a una CAGR del 7,12%, con vacunas obligatorias y detección rápida de patógenos convirtiéndose en rutina.
¿Qué impacto tienen los diagnósticos en el punto de atención en las clínicas veterinarias?
Los analizadores internos entregan resultados en minutos, aumentan la aceptación de casos y están impulsando el segmento de usuarios finales de más rápido crecimiento a una CAGR del 7,28%.
¿Cuáles son los principales obstáculos que limitan una adopción más amplia de productos?
Las largas aprobaciones regulatorias añaden hasta dos años por nueva terapia, mientras que los costos de equipos superiores a USD 100.000 restringen el acceso para clínicas rurales y de mercados emergentes.
Última actualización de la página el:


