
Tamaño y Participación del Mercado de Medicina Veterinaria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 46.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 69.37 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.23 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
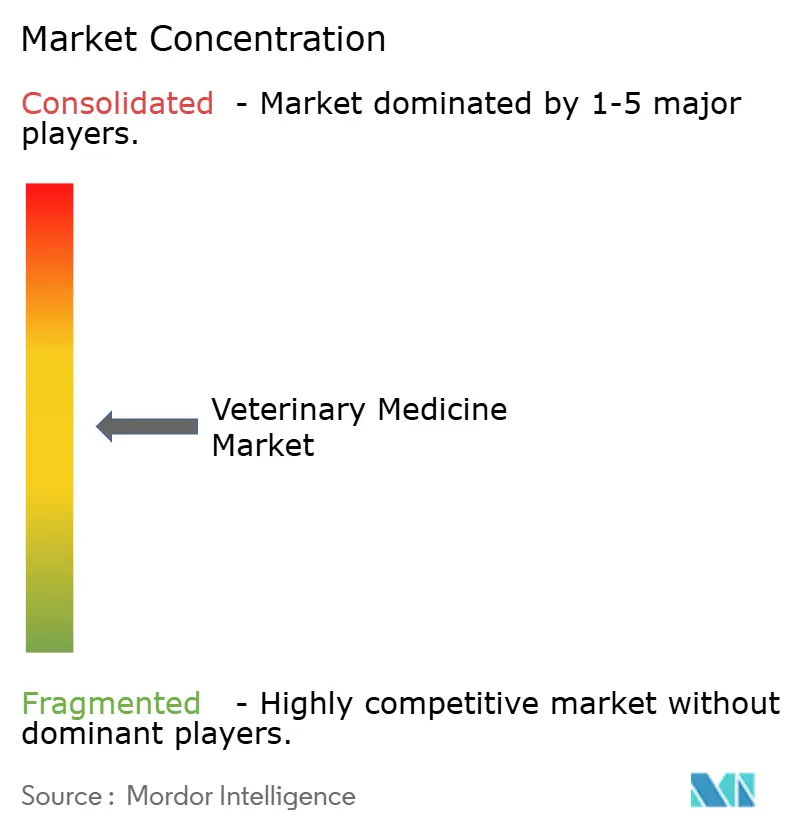
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicina Veterinaria por Mordor Intelligence
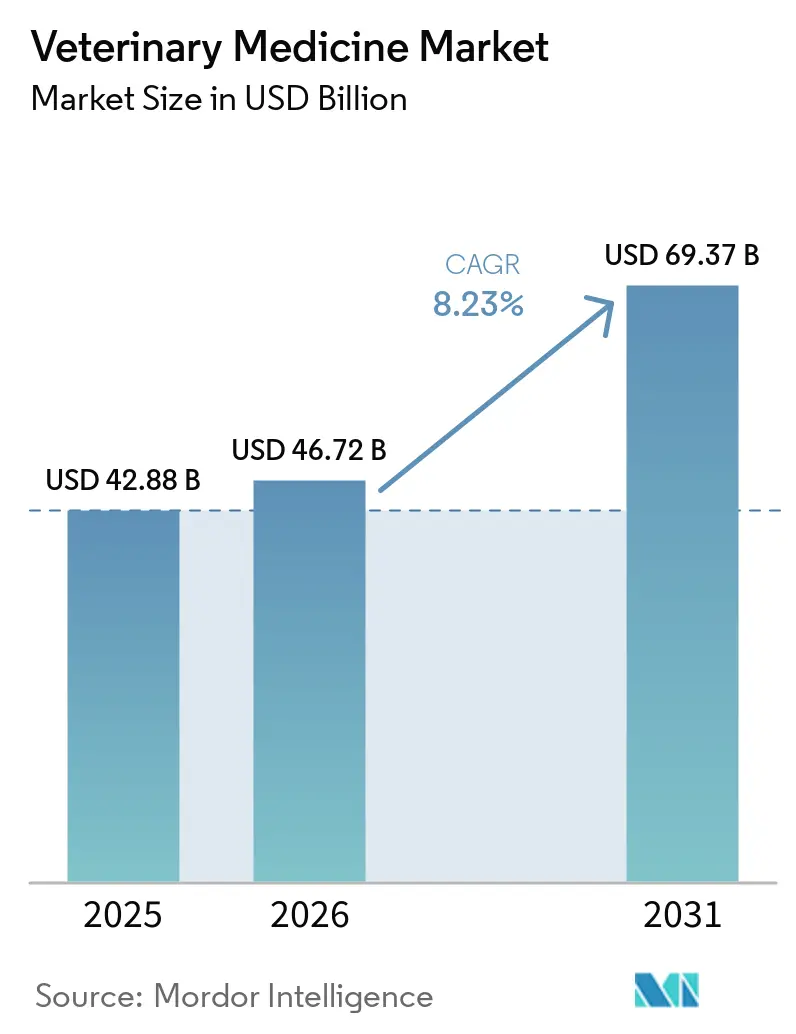
Se espera que el tamaño del Mercado de Medicina Veterinaria crezca de USD 42,88 mil millones en 2025 a USD 46,72 mil millones en 2026 y se prevé que alcance USD 69,37 mil millones en 2031 a una CAGR del 8,23% durante 2026-2031.
El fuerte crecimiento de la tenencia de mascotas en la región Asia-Pacífico, las operaciones industrializadas de avicultura y porcicultura en América del Sur, y las estrictas normas de gestión responsable de antibióticos en América del Norte y Europa continúan ampliando la demanda de vacunas, plataformas recombinantes y parasiticidas tópicos. La dinámica competitiva se mantiene moderadamente consolidada, ya que los cuatro principales proveedores utilizan I+D verticalmente integrada y carteras multiespecies para defender una participación combinada significativa. Mientras tanto, la penetración de la e-farmacia, aunque todavía por debajo del 15%, acelera el acceso de los propietarios a las prescripciones para el tratamiento de enfermedades crónicas. La financiación de capital de riesgo se canaliza hacia las líneas de anticuerpos monoclonales (MAb) y vacunas editadas genéticamente, lo que indica un ciclo de innovación que favorece a los biológicos, con márgenes brutos del 40-60%, en comparación con el 20-30% de los genéricos de moléculas pequeñas.
Conclusiones Clave del Informe
- Por tipo de producto, los medicamentos lideraron con una participación de ingresos del 57,11% en 2025, mientras que se proyecta que las vacunas avancen a una CAGR del 10,62% hasta 2031.
- Por tipo de animal, los animales de compañía representaron el 55,93% del total de 2025, mientras que se proyecta que los tratamientos para el ganado crezcan a una CAGR del 12,26% hasta 2031.
- Por modo de administración, los formatos parenterales representaron el 47,88% de las ventas en 2025; sin embargo, las formulaciones tópicas se están expandiendo a una CAGR del 10,06% hasta 2031.
- Por usuario final, los hospitales veterinarios representaron el 58,14% del gasto de 2025, mientras que las clínicas están preparadas para una CAGR del 12,75% a medida que la telemedicina dirige las prescripciones hacia entornos de menor costo operativo.
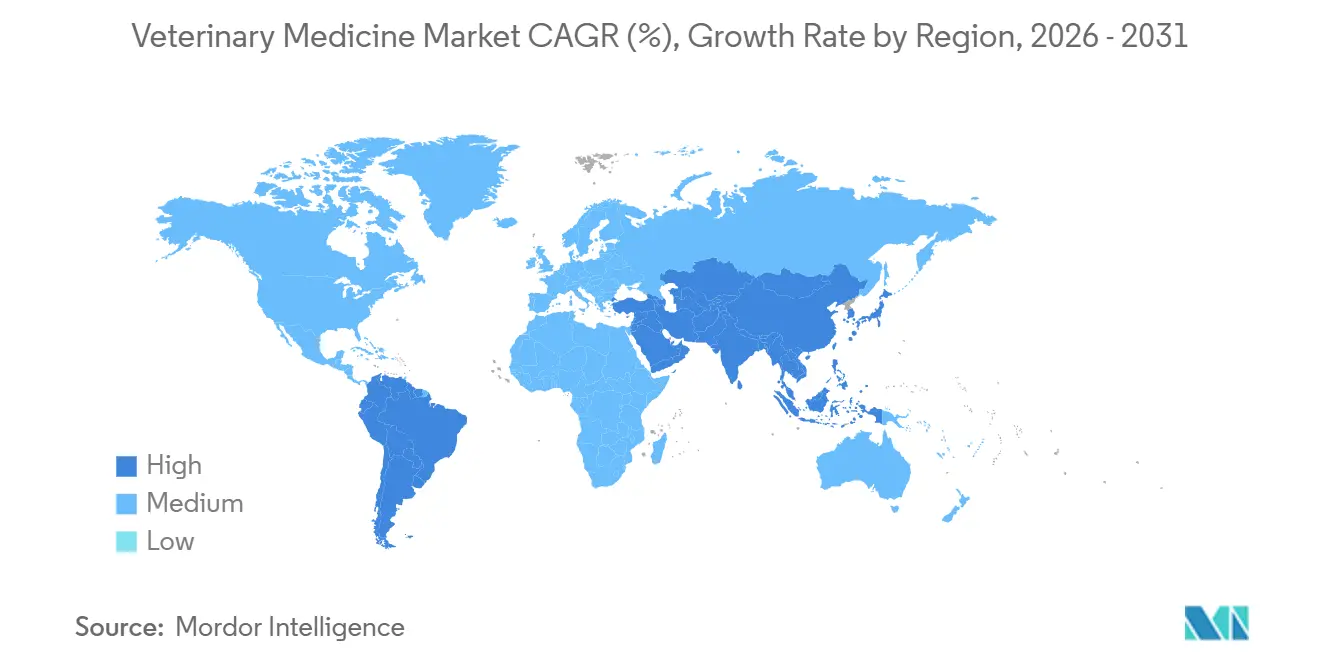
- Por geografía, América del Norte representó el 41,46% de los ingresos de 2025, y se proyecta que la región Asia-Pacífico registre una CAGR del 11,86% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Enfermedades Crónicas en Animales y Tenencia de Mascotas | +1.8% | Global, concentrado en América del Norte, Europa Occidental, Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Expansión Industrializada de la Ganadería | +1.5% | Núcleo Asia-Pacífico (China, India, Vietnam), extensión a América del Sur (Brasil, Argentina) | Largo plazo (≥ 4 años) |
| Impulso Regulatorio de Gestión Responsable de Antibióticos hacia Vacunas/Biológicos | +1.3% | Europa (mandatos de la UE), América del Norte (orientación de la FDA), emergente en APAC | Mediano plazo (2-4 años) |
| Aprobaciones de MAbs Innovadores y Terapias Basadas en Genes | +1.1% | América del Norte y Europa (adopción temprana), segmentos premium en APAC | Largo plazo (≥ 4 años) |
| Aceleración Digital / E-Farmacia | +0.9% | América del Norte, Europa Occidental, China urbana e India | Corto plazo (≤ 2 años) |
| Terapéutica Especializada para Mascotas de Edad Avanzada | +0.7% | América del Norte, Japón, Australia, centros urbanos prósperos a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Enfermedades Crónicas en Animales y Tenencia de Mascotas
Los niveles de tenencia de mascotas ascendieron al 67% de los hogares estadounidenses en 2024 y continúan aumentando, mientras que las enfermedades crónicas afectan actualmente a aproximadamente el 40% de los perros mayores de siete años.[1]Asociación Veterinaria Médica Americana, "Estadísticas de Tenencia de Mascotas en EE. UU.," avma.org El gasto anual por animal de compañía alcanzó USD 1.620 en 2025, un aumento interanual del 12%, ya que los propietarios optan por el manejo a largo plazo de enfermedades en lugar de la eutanasia. Cuatro coma cuatro millones de mascotas contaban con seguro en América del Norte a finales de 2025, transfiriendo más riesgo de bolsillo a las aseguradoras y facilitando la adopción de biológicos premium. China, con una población de más de 200 millones de mascotas en 2025, refleja estos patrones a medida que los millennials urbanos destinan el 15% de su ingreso disponible al cuidado de mascotas. La demanda resultante subraya un impulsor duradero para el mercado de medicina veterinaria tanto en economías maduras como emergentes.
Expansión Industrializada de la Ganadería
China reconstruyó su hato porcino hasta 450 millones de cabezas a mediados de 2025 bajo normas de bioseguridad que exigen vacunas trivalentes, lo que generó una demanda sostenida de biológicos porcinos.[2]Servicio Agrícola Exterior del USDA, "Ganadería y Avicultura: Mercados y Comercio Mundiales," usda.gov La capacidad de gallinas ponedoras de India aumentó un 8% entre 2024 y 2025, resultando en la producción de 52 mil millones de huevos, lo que posteriormente incrementó la demanda de vacunas respiratorias. El sector ganadero bovino de Brasil, con 234 millones de cabezas, está probando aditivos alimentarios reductores de metano que también mejoran la ganancia de peso, impulsando así los volúmenes terapéuticos. Los productores acuícolas de Vietnam redujeron el uso de antibióticos en un 22% en 2025 mediante la adopción de vacunas autógenas. En conjunto, estos desarrollos actúan como catalizador a largo plazo para el mercado de medicina veterinaria, a medida que los productores pasan de los antibióticos promotores del crecimiento a plataformas preventivas.
Impulso Regulatorio de Gestión Responsable de Antibióticos hacia Vacunas/Biológicos
El Reglamento (UE) 2019/6 de la UE, que prohíbe el uso profiláctico de antibióticos en el ganado, entró en plena vigencia en 2024.[3]Agencia Europea de Medicamentos, "Reglamento sobre Medicamentos Veterinarios," ema.europa.eu En los Estados Unidos, la Guía 263 de la FDA fue emitida en 2025, eliminando los antibióticos ganaderos de venta libre restantes. China prohibió los aditivos alimentarios de colistina y exigirá recetas electrónicas para 2026. Los costos de cumplimiento promediaron EUR 8.500 por granja de la UE en 2025, empujando a los pequeños agricultores hacia los consolidadores. Estas medidas de política desvían la inversión hacia vacunas, probióticos y ácidos orgánicos, elevando la contribución de la atención preventiva al mercado de medicina veterinaria.
Aprobaciones de MAbs Innovadores y Terapias Basadas en Genes
La FDA otorgó aprobación condicional para Librela en gatos en 2024, y la versión canina anterior, que validó el control del dolor con anticuerpos monoclonales, tuvo un precio de entre 90 y 120 USD al mes, en comparación con el triple de los AINEs genéricos. Credelio Plus de Elanco obtuvo la autorización de la EMA en 2025, combinando la protección contra pulgas, garrapatas y dirofilariosis en una sola dosis. La vacuna contra la fiebre porcina africana con gen eliminado de Boehringer Ingelheim entró en la Fase III de ensayos clínicos tras demostrar una eficacia del 94%. La vacuna recombinante de vector de viruela aviar de Ceva se lanzó en América Latina en 2025, ampliando la inmunización avícola con capacidad DIVA. Estos hitos destacan la creciente participación de los biológicos veterinarios en el mercado de medicina veterinaria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Atención Veterinaria Avanzada y el Diagnóstico | -0.8% | Global, agudo en mercados sensibles al precio (América del Sur, Sudeste Asiático, zonas rurales) | Corto plazo (≤ 2 años) |
| Estrictos Procesos Regulatorios Multirregionales | -0.6% | Global, más complejo en la UE y América del Norte, emergente en China e India | Mediano plazo (2-4 años) |
| Rechazo del Consumidor al Uso de Antibióticos en Animales de Producción | -0.4% | Europa, América del Norte, Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Cadena de Suministro Frágil de API y Biológicos en Cadena de Frío | -0.5% | Global, crítico en regiones tropicales (Sudeste Asiático, África Subsahariana, América del Sur) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Atención Veterinaria Avanzada y el Diagnóstico
Las resonancias magnéticas costaron entre USD 2.500 y 3.500 en los Estados Unidos en 2025, lo que disuadió al 40% de los propietarios sin seguro de recurrir a imágenes avanzadas. La terapia con Cytopoint para un perro de 30 kg cuesta entre USD 1.080 y 1.440 al año, mientras que los esteroides genéricos totalizan USD 180, lo que genera brechas en la adherencia al tratamiento. Las operaciones ganaderas bovinas de América del Sur obtienen márgenes inferiores a USD 50 por cabeza, lo que hace inviables las vacunas de USD 2 a menos que el riesgo de mortalidad sea grave. Los pequeños productores lecheros de India gastan menos de USD 12 anuales por vaca, dependiendo de campañas subsidiadas. Los precios elevados, por tanto, limitan la adopción de productos premium, moderando la expansión del mercado de medicina veterinaria.
Estrictos Procesos Regulatorios Multirregionales
Las aprobaciones veterinarias tardan un promedio de 7,2 años en los Estados Unidos, más que para los medicamentos humanos, porque los ensayos de seguridad abarcan múltiples especies. Los procedimientos de la EMA pueden extenderse hasta 8,5 años cuando se involucra arbitraje. Las normas de biológicos de China de 2024 añaden ensayos domésticos incluso para productos occidentales ya aprobados, sumando entre 18 y 24 meses y entre USD 3 y 5 millones en costos. Los límites de residuos divergentes requieren reformulación o salida del mercado. Las empresas más pequeñas tienen dificultades para navegar la complejidad, lo que reduce la diversidad competitiva dentro del mercado de medicina veterinaria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
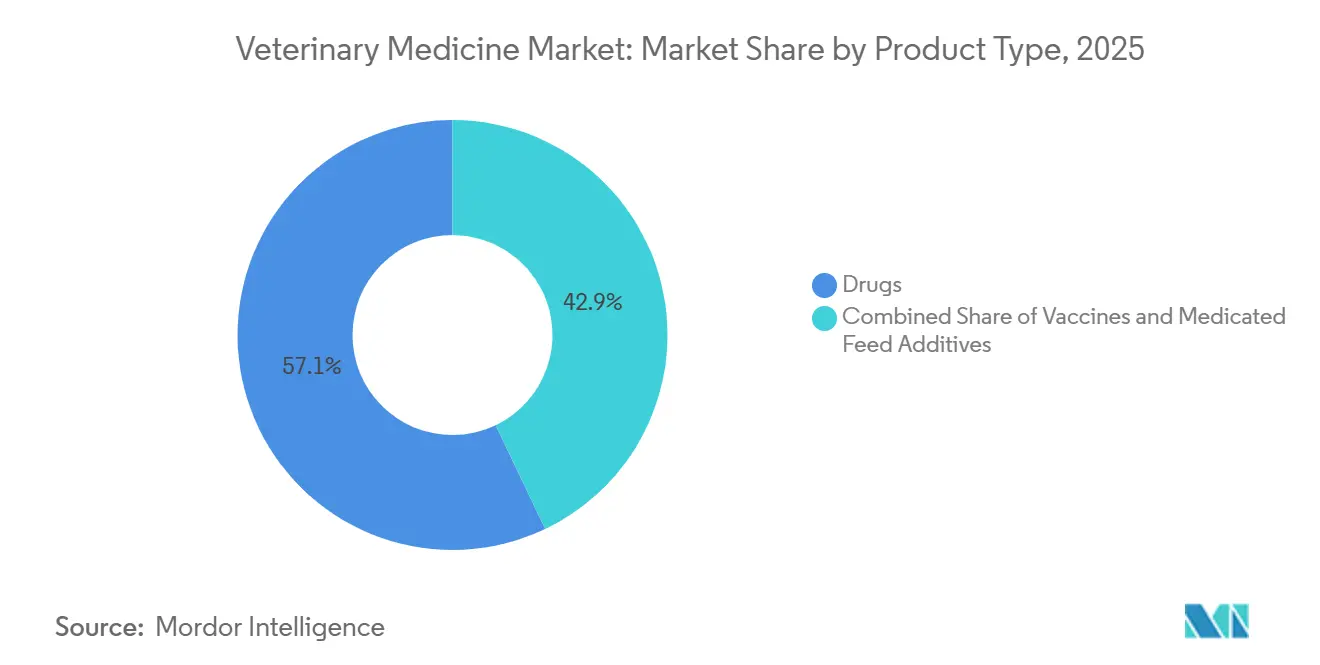
Los Biológicos Ganan Terreno mientras los Antibióticos Enfrentan Vientos Regulatorios en ContraLos medicamentos controlaron una participación del 57,11% en 2025, pero las vacunas están en camino de alcanzar una CAGR del 10,62%, un giro que refleja los mandatos de gestión responsable de antibióticos. Los parasiticidas, como NexGard y Credelio, generaron más de USD 1.000 millones combinados en 2025, impulsados por el calentamiento climático que extiende las temporadas de pulgas y garrapatas. Las ventas de antiinfecciosos cayeron un 18% interanual en Europa, a medida que disminuyó el uso de fluoroquinolonas y cefalosporinas. Las vacunas recombinantes ofrecen capacidad DIVA, y Fostera Gold PCV MH de Zoetis generó USD 180 millones en 2025 al combinar protección contra dos patógenos porcinos. Los aditivos alimentarios de aminoácidos se expandieron un 9% a medida que los productores buscaban promover el crecimiento sin antibióticos.


Por Tipo de Animal:
La Industrialización de la Ganadería Reduce la Ventaja de los Animales de CompañíaLos animales de compañía representaron el 55,93% de los ingresos de 2025; sin embargo, se proyecta que los tratamientos para el ganado tengan una CAGR del 12,26%, una tasa que reducirá progresivamente la brecha. Los perros representaron el 62% de la facturación de animales de compañía gracias a mayores volúmenes de dosificación y una mayor carga de cirugía ortopédica. Los gatos siguieron con el 32%, impulsados por biológicos específicos para felinos como Solensia. El ganado bovino sigue siendo el mayor gasto en ganadería en valor absoluto. Sin embargo, se espera que la avicultura crezca más rápido a medida que China, India y los Estados Unidos vacunan miles de millones de aves a un costo mínimo por dosis. La recuperación del sector porcino de la fiebre porcina africana ha llevado a una alta adopción de vacunas, alcanzando el 78% de las granjas comerciales en 2025.
Por Modo de Administración:
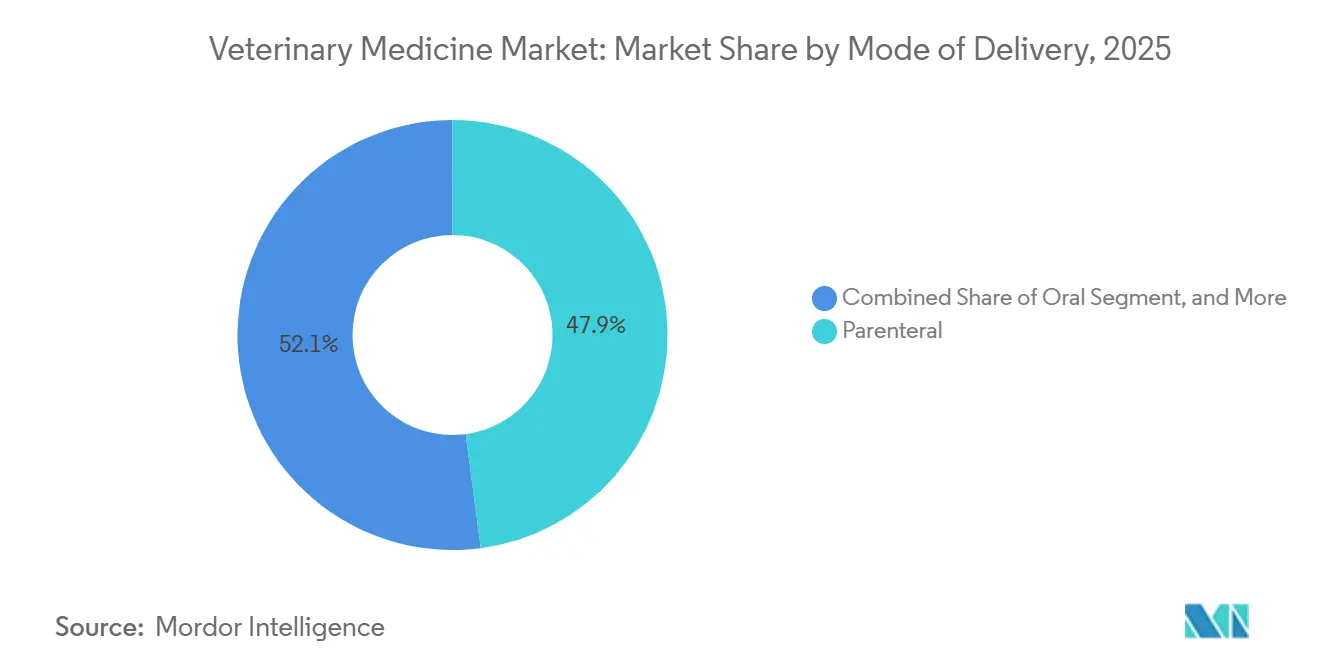
Las Formulaciones Tópicas Ganan Terreno a Medida que Aumenta la Administración por Parte del PropietarioLos productos parenterales representaron el 47,88% de las ventas en 2025, pero se proyecta que los ingresos por formulaciones tópicas crezcan a una CAGR del 10,06% hasta 2031. Los parasiticidas de aplicación por el propietario, como Frontline y Advantage, generaron conjuntamente USD 340 millones en 2025, con la comodidad de las aplicaciones mensuales impulsando el cumplimiento. Los masticables orales representaron el 38% de la facturación de 2025, liderados por los preventivos de gusanos del corazón y pulgas, que lograron una tasa de aceptación de palatabilidad del 94%. Las presentaciones transdérmicas siguen siendo escasas debido a la interferencia del pelaje y la variabilidad en la absorción, lo que limita la expansión de la categoría. La inyección automatizada en operaciones avícolas redujo los costos laborales a USD 0,08 por ave, consolidando el dominio parenteral en la ganadería industrial.
Por Usuario Final:
Las Clínicas Ganan Participación a Medida que la Telemedicina Dirige las PrescripcionesLos hospitales veterinarios concentraron el 58,14% del gasto en 2025, respaldados por capacidades quirúrgicas y de urgencias disponibles las 24 horas. Los sedantes para animales se utilizan en cirugía veterinaria e imagen diagnóstica. Las clínicas, que suman aproximadamente 28.000 en Estados Unidos, están proyectadas para alcanzar un CAGR del 12,75% hasta 2031, impulsadas por alianzas de telesalud que canalizan volúmenes de prescripción sin consultas presenciales. Los entornos de atención domiciliaria captaron el 18% de los ingresos de 2025, ya que los propietarios administraron tratamientos crónicos adquiridos en línea. Los consolidadores corporativos ampliaron su presencia y negociaron descuentos farmacéuticos del 15-20%, ampliando las ventajas de margen. Los institutos de investigación mantuvieron el 4% del gasto, respaldando 42 estudios de nuevos medicamentos animales en fase de investigación en 2025.
Análisis Geográfico
Mercado de Medicina Veterinaria en América del Norte y Europa
América del Norte generó el 41,46% de los ingresos de 2025, impulsada por 85 millones de hogares estadounidenses con mascotas y un gasto anual por mascota que supera los 1.500 USD. El énfasis regulatorio de la región en la gestión antimicrobiana impulsa la adopción de vacunas, mientras que el liderazgo en e-farmacias amplía el acceso. Europa captó el 28% de las ventas de 2025, ya que la cobertura de seguros para mascotas superó el 25% en el Reino Unido y Suecia, estabilizando los gastos de bolsillo. El Reglamento (UE) 2019/6 refuerza el uso de biológicos preventivos, y las normas de gestión del dolor aumentan la adopción de analgésicos en el ganado.
Mercado de Medicina Veterinaria en Asia-Pacífico
La región de Asia-Pacífico está preparada para alcanzar una CAGR del 11,86% y está desafiando gradualmente el dominio de América del Norte, a medida que China reconstruye su cabaña porcina e India amplía su capacidad avícola. El aumento de los ingresos disponibles urbanos impulsa la demanda de animales de compañía; solo las ciudades chinas de primer nivel contabilizaron 121 millones de mascotas en 2025. Las deficiencias en la cadena de frío siguen siendo una limitación; sin embargo, las inversiones en fabricación nacional de biológicos están aumentando, lo que señala un potencial alcista a largo plazo para el mercado de medicina veterinaria.
Mercado de Medicina Veterinaria en América del Sur y Oriente Medio y África
América del Sur contribuyó con el 9% de la facturación de 2025, principalmente gracias al hato ganadero bovino de 234 millones de cabezas de Brasil; sin embargo, el gasto por animal está por debajo de los promedios mundiales, ya que los productores prefieren los genéricos. Oriente Medio y África representaron el 6%, con los terapéuticos equinos en los países del GCC y las vacunas sudafricanas contra la fiebre aftosa como pilares de la demanda. Las perspectivas de crecimiento regional dependen de la mejora de la infraestructura de la cadena de frío y de los avances en el poder adquisitivo.

Panorama regulatorio
La regulación de los medicamentos veterinarios sigue endureciéndose en torno a la administración responsable de antimicrobianos, los residuos y la farmacovigilancia en los principales mercados. En la Unión Europea, el Reglamento (UE) 2019/6 sigue siendo el marco central que rige las autorizaciones de comercialización y la vigilancia posterior a la comercialización, con la Agencia Europea de Medicamentos (EMA) y su Comité de Medicamentos Veterinarios (CVMP) marcando las prioridades de trabajo para 2026. Estas prioridades incluyen facilitar el desarrollo mediante asesoramiento científico veterinario y mantener actualizaciones vinculadas a los límites máximos de residuos (LMR). El efecto práctico es un desplazamiento continuo del uso rutinario de antibióticos hacia vacunas preventivas, plataformas recombinantes y otras alternativas alineadas con las necesidades de cumplimiento de la cadena alimentaria.
En Estados Unidos, el Centro de Medicina Veterinaria (CVM) de la FDA continúa gestionando las aprobaciones y las políticas en virtud de la Ley Federal de Alimentos, Medicamentos y Cosméticos, con las tarifas de usuario de medicamentos para animales del año fiscal 2026 (ADUFA/AGDUFA) vigentes hasta el 30 de septiembre de 2026, lo que condiciona la presupuestación y la planificación de revisiones de los patrocinadores. La FDA también emitió en junio de 2026 la Guía para la Industria (GFI) n.º 96, definitiva, sobre la eficacia antihelmíntica en ovinos, reforzando las expectativas de método y evidencia en el desarrollo de parasiticidas. En Gran Bretaña, el Reglamento de Medicamentos Veterinarios (Enmienda, etc.) de 2024 (en vigor desde mayo de 2024) actualizó los requisitos internos tras el Brexit. La orientación gubernamental también señala un nuevo acuerdo SPS previsto para mediados de 2027, con orientación empresarial adicional prevista para el otoño de 2026, lo que añade complejidad a la planificación del cumplimiento normativo para fabricantes y distribuidores que atienden las rutas de suministro entre el Reino Unido y la UE.
Análisis de la cadena de valor
La cadena de valor de los medicamentos veterinarios abarca el descubrimiento y el desarrollo multiespecie, la presentación y revisión regulatoria, la fabricación bajo BPM (incluidos los biológicos estériles y las vacunas dependientes de la cadena de frío) y la comercialización a través de distribuidores especializados en salud animal y proveedores veterinarios. Las dependencias en la fase inicial incluyen los IFA, excipientes, envases e insumos biológicos, mientras que las operaciones intermedias dependen de sistemas de calidad validados capaces de superar las inspecciones regulatorias en distintas jurisdicciones. En la fase final, los fabricantes dependen de hospitales y clínicas veterinarias para la prescripción y administración, junto con canales de farmacia electrónica y atención domiciliaria que están ampliando el acceso a las terapias crónicas. Aun con ese acceso, los acuerdos de exclusividad y las normas de canal pueden seguir limitando la disponibilidad de productos en algunos mercados.
Las capas de distribución y servicios se están consolidando en plataformas más amplias que combinan logística, tecnología para la práctica clínica, diagnóstico y programas de reposición, lo que estrecha el control sobre el flujo de inventario y la captación de clientes. La actividad de acuerdos en 2026 pone de relieve el impulso hacia plataformas integradas: Covetrus y MWI Animal Health anunciaron una fusión para combinar plataformas de distribución y tecnología, mientras que Zoetis persiguió incorporaciones de capacidades en diagnóstico y salud animal de precisión mediante adquisiciones. Al mismo tiempo, los retrasos en la fabricación, las restricciones de IFA y materias primas, y las mayores cargas de cumplimiento para las instalaciones internacionales siguen generando escasez episódica. Estas restricciones también empujan la priorización hacia SKU de mayor volumen, en particular para biológicos de cadena de frío y productos especializados.
Panorama Competitivo
El mercado de medicina veterinaria se mantiene moderadamente consolidado, con Zoetis, Boehringer Ingelheim Animal Health, Elanco y Merck Animal Health controlando colectivamente una porción significativa de los ingresos globales a través de cadenas de valor verticalmente integradas y distribución multirregional. Las empresas más pequeñas explotan nichos de espacio en blanco; Ceva lidera el mercado de vacunas avícolas recombinantes, Virbac persigue la dermatología para mascotas exóticas, y Phibro se centra en los aditivos para molinos de pienso. La actividad de fusiones y adquisiciones continúa: Mars Veterinary Health adquirió 180 clínicas en los Estados Unidos en 2025, ampliando su red a 3.200 establecimientos e integrando las ventas de productos con sus servicios.
Las inversiones en tecnología se dirigen a plantas de vacunas recombinantes, con Boehringer Ingelheim asignando EUR 150 millones en 2025 a su capacidad en Lyon, lo que reduce a la mitad el tiempo del ciclo de producción. Merck Animal Health presentó patentes para una vacuna contra la enfermedad de Newcastle termoestable, estable a 25 °C durante seis meses, abordando las brechas de cadena de frío en los mercados tropicales. El manual competitivo combina cada vez más el alcance digital con el diagnóstico de valor añadido, ya que IDEXX y Heska agrupan analizadores de punto de atención con programas de reorden automático de reactivos para fidelizar las suscripciones de las clínicas.
Las barreras de entrada siguen siendo altas: navegar los costos de aprobación multirregional de USD 8-12 millones por producto, mantener plantas de biológicos con BPF y financiar estudios de seguridad sólidos en múltiples especies. No obstante, la financiación de capital de riesgo en MAbs orientados a mascotas señala un apetito por modalidades diferenciadas con alto potencial de crecimiento rápido, como lo ilustra Cytopoint con USD 300 millones en ventas globales en los tres años posteriores a su lanzamiento.
Líderes de la Industria de Medicina Veterinaria
Ceva Santé Animale
Boehringer Ingelheim Animal Health
Elanco Animal Health
Merck Animal Health
Zoetis Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicina Veterinaria
- Biogénesis Bagó
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- China Animal Husbandry Co.
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Hipra
- Huvepharma
- IDEXX
- Kyoritsu Seiyaku
- Merck
- Neogen
- Norbrook
- Phibro Animal Health
- Vetoquinol
- Virbac
- Zoetis

Oportunidades de mercado y perspectivas futuras
La ampliación de la capacidad de biológicos y la fabricación especializada de vacunas crean un espacio en blanco visible para mejorar la resiliencia del suministro y el acceso, en particular para las vacunas recombinantes y autógenas que requieren controles de BPM más estrictos. La inversión de 895 millones de USD de Merck Animal Health anunciada en mayo de 2025 para ampliar la fabricación y la I+D en De Soto, Kansas, centrada en vacunas y biológicos de molécula grande, y la nueva planta de vacunas de 7.000 m2 prevista por Ceva en Ceva Phylaxia en Monor, Hungría (programada para entrar en operación a finales de 2026), destacan la expansión continua en categorías con altas barreras de entrada. Dopharma y Ripac-Labor también avanzaron en una nueva instalación de producción de vacunas autógenas en Potsdam, Alemania, con un objetivo de puesta en marcha a finales de 2026, respaldando un conjunto de oportunidades en torno a soluciones específicas para cada explotación, en un contexto en que los programas de administración responsable de antimicrobianos y bioseguridad se endurecen.
La salud animal de precisión y las herramientas de productividad clínica ofrecen otra vía de oportunidad, ya que el diagnóstico y los flujos de trabajo digitales se integran cada vez más en la prescripción y el seguimiento. La actividad de adquisiciones de Zoetis en 2026 en diagnóstico y genómica (VitalRADS y el negocio de genómica animal de Neogen) ilustra un impulso comercial para conectar pruebas, datos y tratamientos, lo que puede mejorar la orientación de parasiticidas, biológicos para el dolor y regímenes de atención crónica en animales de compañía. También respalda decisiones a nivel de rebaño en animales de producción. En el ámbito público-privado, la Asociación Europea para la Salud y el Bienestar Animal, lanzada en 2024 con un presupuesto de 360 millones de EUR para siete años, ofrece un vehículo estructurado para la I+D colaborativa y programas de salud animal basados en datos, reforzando la demanda de plataformas de vacunas validadas, tratamientos que cumplen con los límites de residuos y productos vinculados a la vigilancia que se ajustan a las políticas modernas de administración responsable.
Recent Industry Developments in Mercado de Medicina Veterinaria
- Julio de 2026: Zoetis firmó un acuerdo definitivo para adquirir VitalRADS, ampliando sus capacidades de diagnóstico y extendiendo su presencia en los flujos de trabajo veterinarios. El movimiento refuerza la posición de Zoetis en las vías de prueba y tratamiento, donde el diagnóstico influye en la selección terapéutica y el seguimiento. También respalda una integración más profunda con el comportamiento de compra de clínicas y hospitales, a medida que diagnóstico y medicamentos se combinan de forma más estrecha.
- Junio de 2026: Elanco recibió la aprobación del USDA para TruCan Ultra Lyme-L4, una vacuna combinada para la enfermedad de Lyme y la leptospirosis canina. La aprobación amplía la cartera preventiva de Elanco en animales de compañía y se alinea con la creciente demanda de vacunas a medida que se endurece la administración responsable de antimicrobianos. También añade un formato diferenciado que favorece la eficiencia de la práctica clínica y el cumplimiento por parte del propietario en los calendarios de vacunación de rutina.
- Octubre de 2024: Boehringer Ingelheim inauguró una instalación de investigación y desarrollo ampliada en Athens, Georgia, con nuevos espacios de laboratorio y administrativos. La inversión aumenta la capacidad local de I+D para programas de salud animal y respalda una iteración más rápida en las líneas de biológicos y terapéuticos. La infraestructura ampliada también contribuye a fortalecer la atracción de talento regional y el rendimiento del desarrollo multifuncional.


Mercado de Medicina Veterinaria Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los medicamentos utilizados para prevenir, tratar y gestionar condiciones de salud animal, tanto en animales de compañía como en animales de producción, comercializados a través de los canales veterinarios y farmacéuticos habituales en las principales regiones.
Exclusiones del alcance: los servicios veterinarios, los diagnósticos y los dispositivos médicos no se contabilizan a menos que estén incluidos en el valor del medicamento reportado en los estados financieros públicos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Medicamentos
- Antiinfecciosos
- Antiinflamatorios
- Parasiticidas
- Biológicos / Vacunas
- Otros Medicamentos
- Vacunas
- Vacunas Inactivadas
- Vacunas Atenuadas
- Vacunas Recombinantes
- Otras Vacunas
- Aditivos Alimentarios Medicados
- Aminoácidos
- Antibióticos
- Otros Aditivos Alimentarios Medicados
- Medicamentos
- Por Tipo de Animal
- Animales de Compañía
- Perros
- Gatos
- Otros Animales de Compañía
- Animales de Ganadería
- Bovinos
- Aves de Corral
- Porcinos
- Ovinos y Caprinos
- Otros Animales de Ganadería
- Animales de Compañía
- Por Modo de Administración
- Parenteral
- Oral
- Tópico
- Otro Modo de Administración
- Por Usuario Final
- Hospitales Veterinarios
- Clínicas Veterinarias
- Entornos de Atención Domiciliaria
- Institutos de Investigación y Académicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por delimitar qué se está contabilizando y cómo se registra en las estadísticas públicas. Se revisan fuentes como el Centro de Medicina Veterinaria de la FDA de EE. UU., el USDA y publicaciones relacionadas con la salud animal, la Agencia Europea de Medicamentos y la Organización Mundial de Sanidad Animal (WOAH) para rastrear cambios normativos y señales de vigilancia epidemiológica. Para los indicadores de comercio y suministro, referencias como UN Comtrade y las publicaciones aduaneras nacionales ayudan a verificar los flujos de preparaciones para la salud animal, aunque los códigos de importación no se corresponden perfectamente con cada grupo terapéutico.
Para mantener el modelo anclado en los informes comerciales, también se utilizan informes anuales de empresas, presentaciones de tipo 10-K, presentaciones para inversores y cobertura de prensa de reconocido prestigio para rastrear las líneas de ingresos por producto y los cambios en la composición. Se revisan bases de datos de patentes para evaluar la intensidad y el calendario de la innovación, y una suscripción de pago centrada en las finanzas corporativas y las noticias ayuda a estandarizar las comparaciones entre pares y las operaciones corporativas. Esta lista es ilustrativa, y también se consultan muchas otras fuentes públicas para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos que son difíciles de extraer de fuentes públicas, especialmente los factores de demanda por especie y cómo los precios realizados evolucionan con la composición del producto. Se mantienen conversaciones con fabricantes, distribuidores, partes interesadas de hospitales y clínicas veterinarias, y profesionales en ejercicio en APAC, EMEA y las Américas, de modo que los datos reflejen el comportamiento de compra y los márgenes de canal observados en las adquisiciones cotidianas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | CXOs: 12% | APAC: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 36% | EMEA: 31% |
| Actores menores: 22% | Gerentes: 52% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye principalmente a partir de un conjunto de demanda de arriba hacia abajo, donde las señales de población animal e incidencia de enfermedades se traducen en casos tratados y uso típico de terapias, que luego se convierten en valor utilizando referencias de precios por clase de producto. Dado que las prácticas de reporte difieren según el país, se normalizan los datos a un año de moneda consistente y se alinean con la misma definición de medicamentos veterinarios, vacunas y aditivos medicamentosos para piensos.
Para mantener el total dentro de parámetros realistas, se realizan verificaciones selectivas de abajo hacia arriba sobre la exposición de ingresos de proveedores muestreados, los márgenes de canal y algunas aproximaciones de volumen por precio de venta promedio donde los datos públicos están disponibles. Cuando la visibilidad es limitada, como en el caso de marcas locales más pequeñas o canales informales, el déficit se estima utilizando indicadores proxy como la intensidad de las visitas veterinarias, los ciclos de producción ganadera y la dependencia de las importaciones, y luego se revisa con base en los comentarios de las entrevistas. Para el pronóstico, se utiliza un análisis de escenarios en torno a un caso base, con factores clave que incluyen la adopción de mascotas y el gasto por visita, las tendencias en el inventario ganadero, la adopción de vacunación preventiva, las normas de gestión de antiinfecciosos, y el movimiento de precios y composición. Los supuestos se ajustan únicamente tras verificaciones de razonabilidad entre regiones y especies.
Validación de Datos y Ciclo de Actualización
La validación se realiza comparando los resultados del modelo con señales independientes que deberían moverse en la misma dirección, como los cambios en la población animal, los principales ciclos de brotes y el crecimiento de categorías reportado en presentaciones públicas. Los valores atípicos se señalan y se verifica si el problema proviene de una discrepancia en el alcance, un salto de precios puntual o una ruptura en los datos de un país que requiere suavizado.
Antes de la aprobación final, otro analista revisa el modelo paso a paso para confirmar que las fórmulas, la alineación de años y las opciones de conversión de moneda son coherentes. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como nuevas regulaciones, grandes adquisiciones o eventos de enfermedad inusuales que modifican la demanda. Justo antes de la entrega, se vuelven a analizar las últimas publicaciones públicas para que los clientes reciban una visión actualizada en lugar de una instantánea más antigua.
Dimensionamiento del Mercado de Medicina Veterinaria de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los distintos tamaños de mercado publicados pueden variar en medicina veterinaria, incluso cuando afirman cubrir el mismo tema. La diferencia suele deberse a qué se incluye como medicamento frente a categorías adyacentes, el año utilizado para la conversión de moneda y si los valores reflejan precios a nivel de fabricante o precios de venta en el mercado final.
En la práctica, las brechas suelen estar impulsadas por si los aditivos medicamentosos para piensos se contabilizan en su totalidad, cómo se equilibra la demanda de animales de compañía y de producción en el mismo total, y cómo se aplican los cambios de precios cuando la composición del producto se desplaza hacia nuevos parasiticidas o terapias especializadas. Otro factor común es la frecuencia de actualización, ya que los efectos de los brotes y las medidas regulatorias de gestión pueden cambiar los volúmenes rápidamente, y los modelos más antiguos pueden seguir manteniendo supuestos de penetración desactualizados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 42,88 mil millones de USD (2025) | |
| Consultora Global A | 31,08 mil millones de USD (2024) | Utiliza un enfoque de valoración a nivel de fabricante (estilo precio de fábrica) y un año base diferente, lo que típicamente sitúa el valor por debajo de los valores del mercado final que incluyen los márgenes de canal y los efectos de precio y composición de años posteriores. |
| Consultora Regional B | 36,11 mil millones de USD (2024) | Ancla la estimación en una base de 2024 con un enfoque más amplio de ruta y usuario final, lo que puede comprimir los totales cuando el crecimiento de casos tratados y los precios no se reajustan completamente para los cambios de composición de años posteriores. |
La tabla muestra que las mayores diferencias provienen del nivel de valoración y el momento de referencia, y luego de la rapidez con que se actualizan los precios y la composición del producto en los supuestos. Cuando los márgenes de canal, el equilibrio de la demanda por especie y la normalización de precios de años posteriores se gestionan de manera coherente, el total de 2025 resulta superior a las perspectivas lideradas por fabricantes de 2024, una elección aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de medicina veterinaria en 2026?
El tamaño del mercado de medicina veterinaria fue de USD 46,72 mil millones en 2026 y se proyecta que alcance USD 64,37 mil millones en 2031.
¿Qué categoría de producto está creciendo más rápido?
Las vacunas están preparadas para una CAGR del 10,62% hasta 2031, a medida que los reguladores restringen el uso de antibióticos y los productores se orientan hacia la atención preventiva.
¿Qué región registrará el mayor crecimiento?
Se prevé que Asia-Pacífico registre una CAGR del 11,86%, impulsada por la recuperación del hato porcino de China y la expansión avícola de India.
¿Por qué los biológicos están ganando impulso?
Las normas regulatorias de gestión responsable de antibióticos y la alta disposición de los propietarios a pagar por terapias premium hacen que los anticuerpos monoclonales y las vacunas recombinantes sean atractivos.
¿Qué está impulsando el crecimiento a nivel de clínicas?
Las plataformas de telemedicina canalizan las prescripciones de atención crónica hacia clínicas de menor costo operativo, respaldando una CAGR proyectada del 12,75% para este segmento de usuario final.
Última actualización de la página el:


