
Tamaño y Participación del Mercado de Diagnóstico Veterinario
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.05 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.57 % |
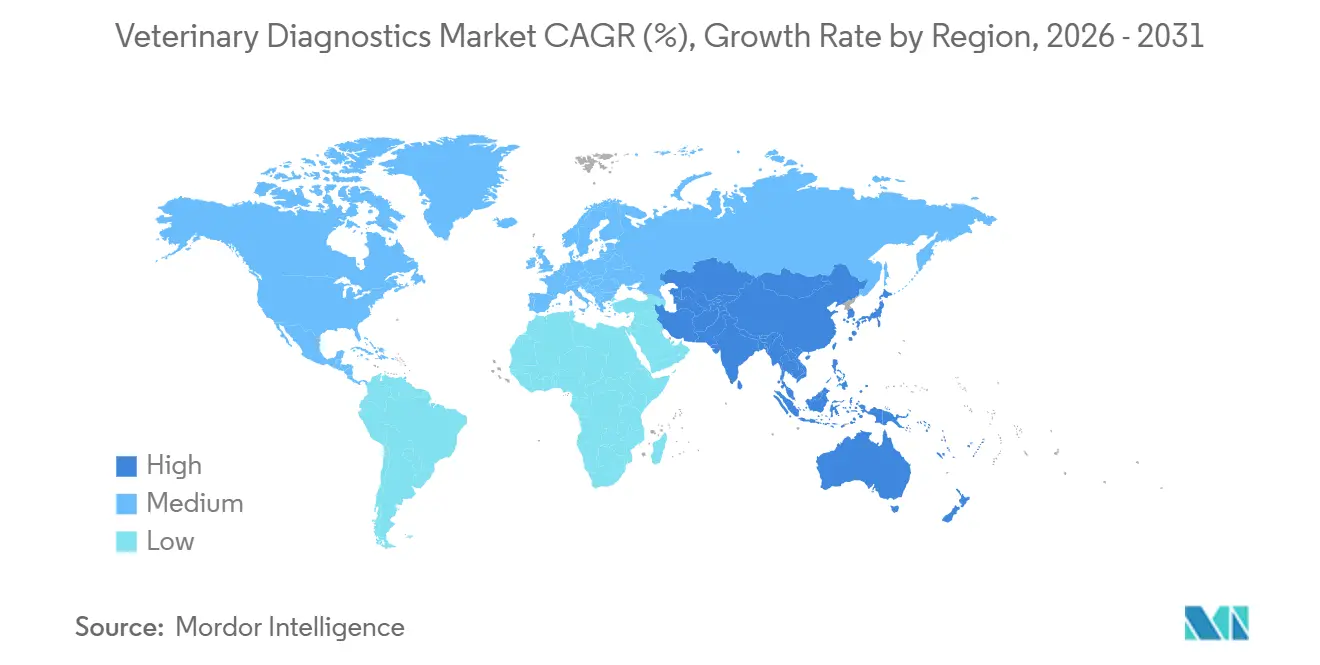
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
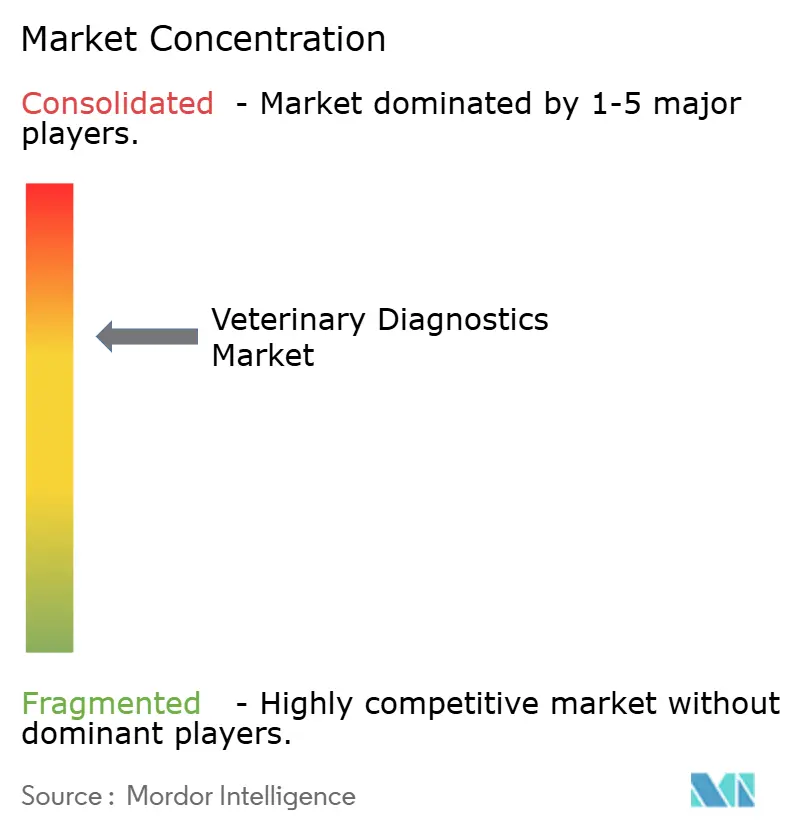
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Diagnóstico Veterinario por Mordor Intelligence
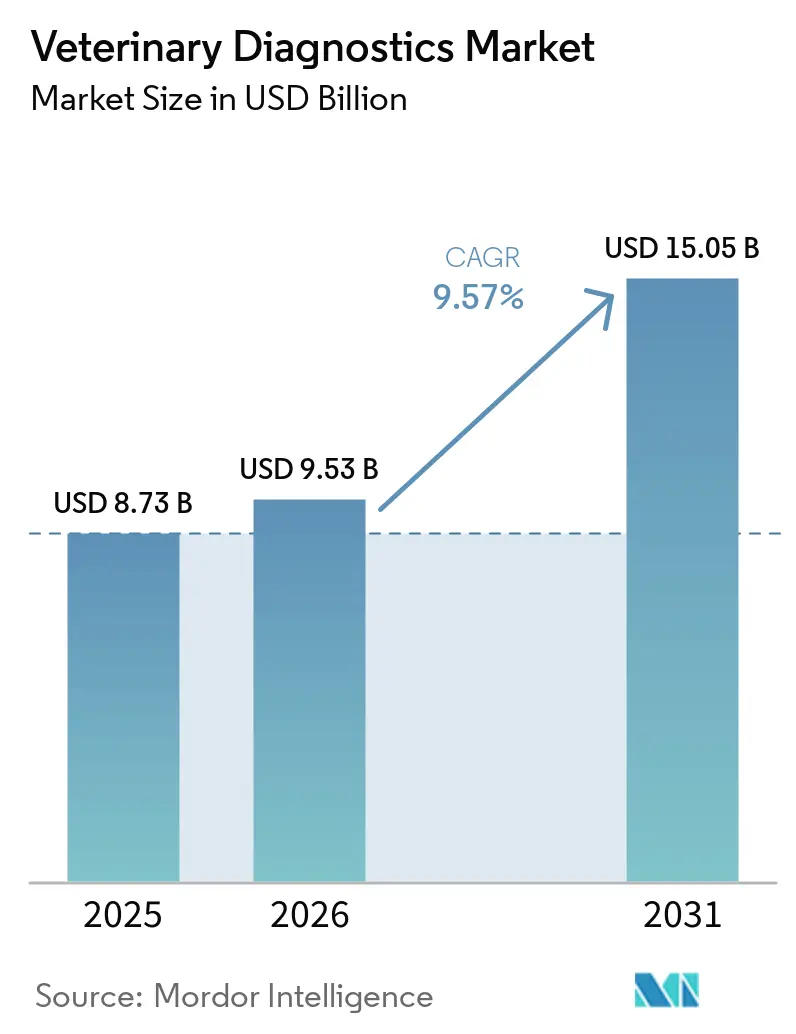
El tamaño del Mercado de Diagnóstico Veterinario fue valorado en 8.730 millones de USD en 2025 y se estima que crecerá desde 9.530 millones de USD en 2026 hasta alcanzar los 15.050 millones de USD en 2031, a una CAGR del 9,57% durante el período de pronóstico (2026-2031).
La humanización de los animales de compañía, la vigilancia obligatoria de enfermedades del ganado y los sistemas de atención en el punto de atención habilitados por inteligencia artificial están redefiniendo la demanda de diagnóstico, comprimiendo los tiempos de respuesta de días a horas y permitiendo a los veterinarios iniciar el tratamiento antes de la confirmación por laboratorio de referencia. La sólida adopción de seguros para mascotas en América del Norte y partes de Europa está reduciendo la sensibilidad al precio, mientras que el aumento de la renta disponible en China e India respalda un mayor gasto en diagnóstico por visita. Mientras tanto, los gobiernos de Asia-Pacífico, América Latina y África continúan financiando programas de cribado masivo para enfermedades transfronterizas como la fiebre porcina africana y la influenza aviar, convirtiendo la compra de pruebas antes episódica en volúmenes predecibles impulsados por el cumplimiento normativo.
Conclusiones Clave del Informe
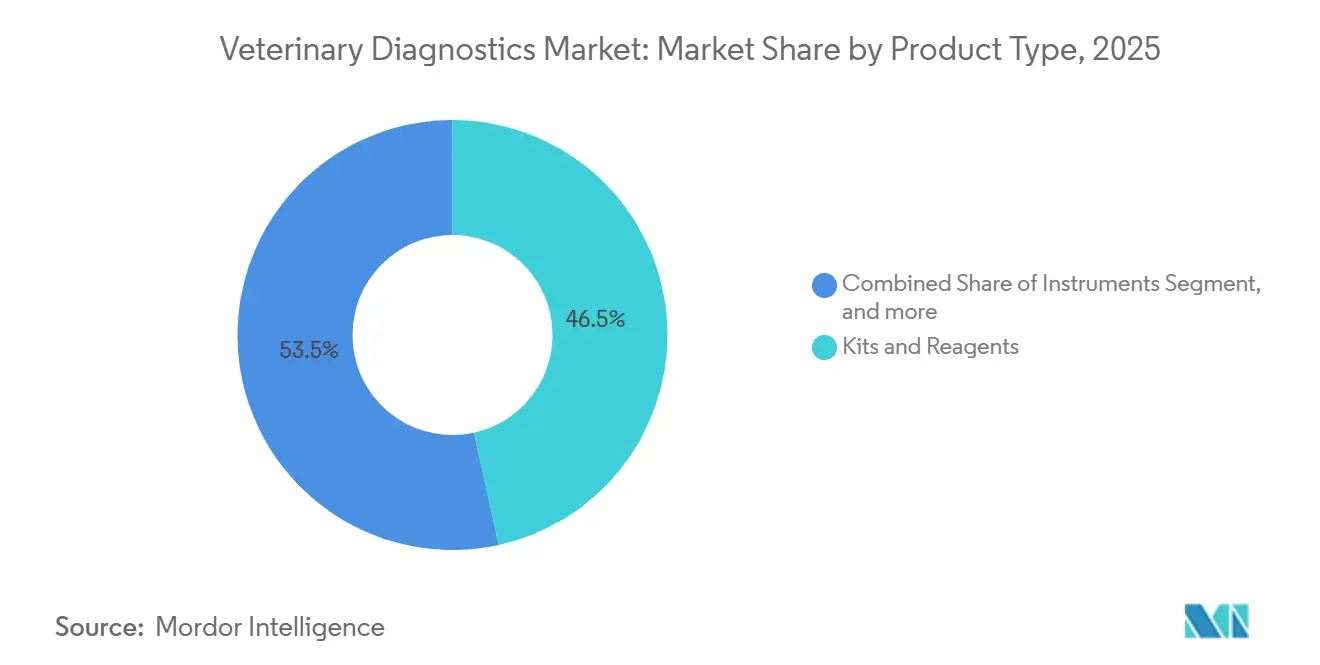
- Por tipo de producto, los kits y reactivos representaron el 46,54% de la participación del mercado de diagnóstico veterinario en 2025, mientras que se proyecta que el software y los servicios crecerán a una CAGR del 11,45% hasta 2031.
- Por tecnología, el inmunodiagnóstico lideró con una participación del 38,64% en 2025, pero se prevé que el diagnóstico molecular se expanda a una CAGR del 11,32% hasta 2031.
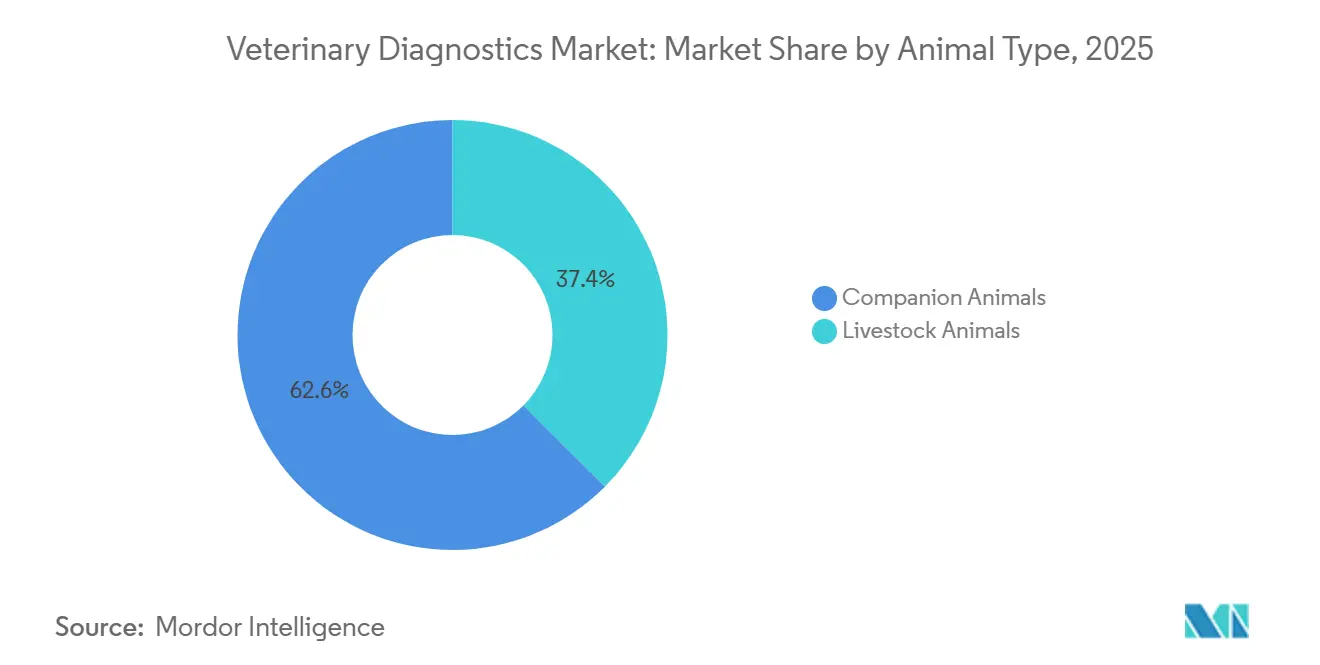
- Por tipo de animal, los animales de compañía representaron el 62,56% de los ingresos de 2025, mientras que se espera que las pruebas de ganadería aumenten a una CAGR del 11,78%, impulsadas por la vigilancia obligatoria de la salud del rebaño.
- Por usuario final, los hospitales y clínicas veterinarias captaron el 55,43% de los ingresos de 2025, mientras que se espera que los servicios ambulatorios y móviles crezcan a una CAGR del 12,43% hasta 2031.
- Por geografía, América del Norte representó el 41,45% de los ingresos globales en 2025, pero se prevé que la región de Asia-Pacífico alcance una CAGR del 10,54% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Tenencia de Animales de Compañía y el Gasto en Atención Sanitaria | +2.1% | Global, con mayor intensidad en América del Norte, Europa Occidental y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Creciente Prevalencia de Enfermedades Zoonóticas y de Transmisión Alimentaria | +1.8% | Global, con presión aguda en África Subsahariana, Sudeste Asiático y América Latina | Corto plazo (≤ 2 años) |
| Avances Tecnológicos en Diagnóstico en el Punto de Atención y Diagnóstico Molecular | +2.3% | Adopción temprana en América del Norte y Europa, rápida expansión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la Cobertura de Seguros para Mascotas y el Gasto Veterinario | +1.5% | América del Norte, Reino Unido, Escandinavia, con emergencia en Australia y Japón | Mediano plazo (2-4 años) |
| Integración de Inteligencia Artificial para el Análisis Automatizado de Imágenes y Datos | +1.2% | Implementaciones piloto en América del Norte y Europa, lanzamiento comercial en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas Gubernamentales de Vigilancia que Exigen el Cribado de Enfermedades del Ganado | +1.4% | Asia-Pacífico, África Subsahariana, América Latina, con extensión a Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Tenencia de Animales de Compañía y el Gasto en Atención Sanitaria
Los dueños de mascotas urbanos chinos duplicaron su gasto veterinario anual a CNY 8.200 (USD 1.150) entre 2020 y 2025, a medida que aumentó el número de hogares unipersonales. Los propietarios millennials y de la Generación Z ahora exigen análisis de sangre de laboratorio, paneles de tiroides y análisis de orina durante los exámenes de bienestar rutinarios, manteniendo los analizadores de química en clínica funcionando casi a plena capacidad. La mayor penetración de los seguros para mascotas, especialmente en América del Norte y Escandinavia, elimina las barreras de coste para las pruebas de imagen avanzada y moleculares. En conjunto, estos factores aseguran una base creciente para el mercado de diagnóstico veterinario.
Creciente Prevalencia de Enfermedades Zoonóticas y de Transmisión Alimentaria
Los brotes de fiebre porcina africana en el Sudeste Asiático y Europa del Este desencadenaron el cribado obligatorio por PCR para el transporte de cerdos vivos, a partir de 2024, lo que impulsó la adopción de analizadores portátiles y robustos en las granjas. El Programa Nacional de Control de Enfermedades Animales de India ahora cubre 600 millones de bovinos, requiriendo ensayos serológicos trimestrales para brucelosis y fiebre aftosa. En 2025, las detecciones de H5N1 en 16 estados de EE. UU. motivaron autorizaciones de emergencia para pruebas de antígenos de 15 minutos que ayudan a aislar los rebaños infectados antes de que la eliminación viral contamine los suministros alimentarios[1]Departamento de Agricultura de EE. UU., "Autorización de Uso de Emergencia para Pruebas Rápidas de H5N1 2025," usda.gov. Los mayores presupuestos de vigilancia están protegiendo al mercado de diagnóstico veterinario de las desaceleraciones macroeconómicas.
Avances Tecnológicos en Diagnóstico en el Punto de Atención y Diagnóstico Molecular
El SediVue Dx de IDEXX automatiza la microscopía de sedimento urinario con un 96% de concordancia, mientras que las tecnologías complementarias de diagnóstico por imagen veterinario ayudan a ampliar las capacidades de análisis integral en las clínicas. El Vetscan Imagyst de Zoetis utiliza cámaras de teléfonos inteligentes e inteligencia artificial basada en la nube para detectar parásitos fecales en clínicas con recursos limitados. La unidad de gases en sangre en el punto de atención Element de Heska carga valores en tiempo real de lactato y calcio ionizado en los registros electrónicos, lo que permite ajustes rápidos durante la anestesia. Estas innovaciones descentralizan los diagnósticos, impulsando un crecimiento sostenido en el mercado de diagnósticos veterinarios.
Programas Gubernamentales de Vigilancia que Exigen el Cribado del Ganado
Brasil ahora exige que los rebaños de 50 cabezas o más se sometan a pruebas trimestrales de brucelosis y tuberculosis, impulsando la demanda de ensayos de flujo lateral e interferón gamma. India invirtió INR 12.000 millones (aproximadamente USD 145 millones) en 2025 para equipar 500 furgonetas de diagnóstico móvil con unidades de PCR y kits de pruebas rápidas. La Ley de Sanidad Animal de la Unión Europea vincula el diagnóstico a nivel de granja con bases de datos centrales, acelerando los pedidos de analizadores preparados para la nube en todo el bloque. El gasto impulsado por el cumplimiento normativo ancla el mercado de diagnóstico veterinario frente a las fluctuaciones de los precios de las materias primas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste de los Instrumentos y Pruebas de Diagnóstico Avanzados | -1.6% | Global, con barreras de asequibilidad agudas en África Subsahariana, Asia Meridional y América Latina rural | Mediano plazo (2-4 años) |
| Escasez de Profesionales Cualificados en Diagnóstico Veterinario | -1.3% | América del Norte, Europa, Australia, con presión emergente en Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Interoperabilidad Limitada de Datos que Ralentiza la Adopción de Plataformas de Diagnóstico Conectadas | -0.8% | Global, con mayor fragmentación en clínicas veterinarias independientes y laboratorios de referencia pequeños | Mediano plazo (2-4 años) |
| Aranceles de Importación y Disrupciones en la Cadena de Suministro que Afectan la Disponibilidad de Consumibles | -0.9% | América Latina, África Subsahariana, Sudeste Asiático, con impacto episódico en Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de los Instrumentos y Pruebas de Diagnóstico Avanzados
Los analizadores de hematología de diferencial de cinco partes tienen un precio de lista de entre USD 25.000 y USD 45.000, mientras que los reactivos añaden entre USD 8.000 y USD 12.000 anuales, lo que está fuera del alcance de las clínicas donde una visita promedia USD 30. Solo el 18% de las consultas kenianas contaban con sistemas de química automatizados en 2025, lo que resultó en una dependencia de ensayos manuales y tiempos de resultado de 3 a 5 días. Los paneles moleculares para enfermedades transmitidas por vectores cuestan entre USD 80 y USD 120 por prueba en Estados Unidos, y los clientes sin seguro frecuentemente optan por la terapia empírica, socavando los objetivos de gestión responsable. Los paquetes de suscripción y los esquemas de alquiler de reactivos están emergiendo, pero siguen concentrados en clínicas de alto volumen capaces de amortizar los costes del equipo.
Escasez de Profesionales Cualificados en Diagnóstico Veterinario
El setenta y ocho por ciento de las consultas veterinarias de EE. UU. reportaron déficits de personal en 2025, especialmente en patología y roles de laboratorio clínico. Las solicitudes de residencia en patología en el Reino Unido cayeron un 22% de 2020 a 2025, ya que los graduados se orientaron hacia la atención de urgencias mejor remunerada[2]Real Colegio de Cirujanos Veterinarios, "Informe de Solicitudes de Residencia 2025," rcvs.org.uk. Las clínicas móviles de Australia tienen dificultades para reclutar ecografistas para regiones remotas, limitando así su alcance geográfico a pesar de contar con una buena disponibilidad de equipos. El mercado de diagnóstico veterinario está, por tanto, invirtiendo fuertemente en automatización e inteligencia artificial, pero las exigencias de validación regulatoria ralentizan el alivio de la brecha de talento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Ingresos Recurrentes por Reactivos Anclan el CrecimientoLos kits y reactivos generaron el 46,54% de los ingresos de 2025, reforzando un modelo impulsado por consumibles que asegura un flujo de caja continuo para los proveedores; en contraste, el software y los servicios están en camino de crecer a un 11,45% anual, señalando un giro estratégico hacia las suscripciones de análisis dentro del mercado de diagnóstico veterinario. Los instrumentos, aunque representan una porción menor, ahora cuentan con paneles modulares adicionales, como módulos de coagulación o electrolitos, que extienden su vida útil sin requerir un reemplazo completo.
Las plataformas de información de laboratorio nativas en la nube agregan datos de múltiples clínicas, estandarizan el control de calidad y permiten la comparación entre cadenas de hospitales corporativos. Los paquetes de reactivos-mantenimiento-inteligencia artificial de Vetscan Cloud de Zoetis y de Heska convierten el gasto de capital en gastos operativos, lo que resulta atractivo para los consolidadores que buscan márgenes predecibles. Esta evolución liderada por los servicios posiciona a los proveedores para capturar una mayor participación del mercado de diagnóstico veterinario durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología:
Los Ensayos Moleculares Ganan Viabilidad EconómicaEl inmunodiagnóstico representó el 38,64% de los ingresos en 2025, mientras que se espera que el diagnóstico molecular registre una CAGR del 11,32%, aprovechando la caída de los precios de los reactivos y la automatización de muestra a respuesta que elimina la necesidad de técnicos especializados. Las plataformas clásicas de bioquímica y hematología siguen siendo predominantes, aunque las capacidades de micro-muestra ahora reducen los volúmenes requeridos de 1 mL a simples microlitros, facilitando las restricciones en las pruebas de felinos y mascotas exóticas.
El RealPCR de IDEXX ha obtenido la aprobación del Departamento de Agricultura de EE. UU. para el cribado no invasivo del síndrome reproductivo y respiratorio porcino (PRRS) mediante fluidos orales, ilustrando cómo los flujos de trabajo moleculares están pasando de los laboratorios de referencia a los establos y salas de examen. Los reactivos de PCR liofilizados estables durante 12 meses de Thermo Fisher democratizan aún más el acceso en regiones con cadenas de frío poco fiables. Estos avances sustentan el impulso sostenido del mercado de diagnóstico veterinario.
Por Tipo de Animal:
Los Mandatos de Vigilancia del Ganado Aceleran las PruebasLos animales de compañía representaron el 62,56% de la demanda de 2025, aunque el diagnóstico del ganado se expandirá un 11,78% anual gracias a las pruebas obligatorias de movimiento de enfermedades y las garantías de seguridad alimentaria. Los perros y gatos siguen dominando los paneles de bienestar y los estudios de oncología especializados, pero las mascotas exóticas también se están beneficiando de dispositivos portátiles de gases en sangre y ecografía adaptados a pequeños volúmenes.
China ahora exige la certificación por PCR para todos los envíos interprovinciales de cerdos, lo que resulta en aproximadamente 150 millones de pruebas anuales. Las 500 furgonetas de PCR móviles de India y los laboratorios de influenza aviar en granja de Brasil refuerzan colectivamente la bioseguridad, proporcionando al mercado de diagnóstico veterinario un flujo de ingresos estable del ganado independiente de los ciclos de materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Servicios Ambulatorios Aprovechan la Tecnología PortátilLos hospitales y clínicas veterinarias captaron el 55,43% del gasto de 2025, pero los servicios ambulatorios y móviles están preparados para una CAGR del 12,43% a medida que los profesionales llevan el diagnóstico a las granjas y los hogares. Los laboratorios de referencia continúan consolidándose —IDEXX opera 80 instalaciones en todo el mundo— aunque los independientes siguen prosperando con menús de pruebas personalizados para animales exóticos y modelos de investigación.
Las consultas móviles en Estados Unidos aumentaron un 34% de 2020 a 2025, una tendencia también observada en las vastas regiones ganaderas de Australia, donde las distancias a las instalaciones físicas superan los 100 km. Los analizadores robustos con batería y las unidades de ecografía inalámbricas sustentan esta descentralización, ampliando el alcance del mercado de diagnóstico veterinario.
Análisis Geográfico
Mercado de Diagnósticos Veterinarios de América del Norte
América del Norte representó el 41,45% de los ingresos del mercado de diagnósticos veterinarios en 2025, con un gasto de 4,2 mil millones de USD en Estados Unidos, impulsado por cadenas corporativas que estandarizan protocolos y aprovechan contratos de reactivos por volumen. Los subsidios federales de Canadá para la vigilancia de la tuberculosis bovina y la enfermedad del desgaste crónico impulsan aún más la demanda de laboratorio[3]Agencia Canadiense de Inspeccin de Alimentos, "Subsidios de Vigilancia de Tuberculosis Bovina 2025," inspection.gc.ca. Los estrictos procesos de validación de la FDA y Health Canada prolongan el tiempo de comercialización, pero justifican precios premium una vez obtenidas las aprobaciones.
Mercado de Diagnósticos Veterinarios de Asia-Pacífico
Se proyecta que la región de Asia-Pacífico sea la de mayor crecimiento, con una CAGR del 10,54% hasta 2031. La población de mascotas de China, que supera los 120 millones, ya refleja el gasto por mascota de los países occidentales en las ciudades de primer nivel, mientras que los laboratorios móviles de India y los nuevos centros de diagnóstico distritales están reduciendo las brechas de análisis en las zonas pastorales. El envejecimiento de las mascotas en Japón genera demanda de paneles para enfermedades crónicas, y la penetración del seguro de mascotas del 12% en Corea del Sur facilita la adopción de diagnósticos por imagen de alto costo.
Mercado de Diagnósticos Veterinarios de EMEA y América del Sur
Europa disfruta de un crecimiento estable, respaldado por una alta adopción de seguros para mascotas y el seguimiento obligatorio del ganado exigido por la UE. Alemania subsidia las pruebas de PCR para la fiebre porcina africana en carcasas de jabalí, mientras que Espaa y Francia intensifican el monitoreo de la influenza aviar antes de las temporadas de exportación. Oriente Medio y África registran ingresos menores en la actualidad; sin embargo, se espera que aceleren su crecimiento a medida que los estados del Golfo inviertan en seguridad alimentaria y las naciones africanas reciban ayuda de la WOAH-FAO para el control de brotes. América del Sur, liderada por los integradores avícolas y porcinos de Brasil, instala laboratorios de PCR in situ para cumplir con las certificaciones de ausencia de patógenos exigidas por los compradores de exportación.

Panorama regulatorio
La regulación del diagnóstico veterinario abarca tanto la supervisión de productos (kits de prueba, sistemas de diagnóstico in vitro y ciertos biológicos de diagnóstico) como la aprobación oficial de laboratorios para enfermedades animales de notificación obligatoria, lo que crea un cumplimiento multivía para los proveedores globales. En Estados Unidos, la supervisión de USDA APHIS a través de los National Veterinary Services Laboratories (NVSL) rige la aprobación de laboratorios para pruebas oficiales de enfermedades animales (incluidos los requisitos bajo 9 CFR 71.22), mientras que el marco de biológicos veterinarios bajo la Virus-Serum-Toxin Act (VSTA) exige que los biológicos de diagnóstico utilizados con fines diagnósticos cumplan con expectativas de pureza, seguridad, potencia y eficacia.
A nivel internacional, la WOAH sigue configurando la validación y la estandarización a través de su Manual Terrestre y su programa de reactivos de referencia. En enero de 2026, el grupo ad hoc de la WOAH sobre kits de diagnóstico se reunió para avanzar en un marco no regulatorio alineado con los estándares de la WOAH (evitando explícitamente una estructura de registro internacional), y en mayo de 2026 la WOAH adoptó enmiendas al Manual Terrestre, incluidas actualizaciones como nuevas guías de ensayo (por ejemplo, capítulos sobre western blot quimioluminiscente). Las vías nacionales de tipo dispositivo médico también influyen en el ingreso al mercado, incluidos los requisitos de SAHPRA de Sudáfrica para dispositivos médicos veterinarios de Clase C y D (incluidos los IVD), que dependen de evidencia de aprobación previa a la comercialización de jurisdicciones reconocidas (Australia, Brasil, Canadá, Europa, Japón, EE. UU.) o de la precalificación de la OMS, lo que aumenta la importancia de los expedientes técnicos y paquetes de validación transferibles a nivel global.
Análisis de la cadena de valor
La cadena de valor del diagnóstico veterinario suele extenderse desde la selección de dianas y el desarrollo de ensayos o instrumentos hasta la validación analítica, la fabricación a escala bajo sistemas de calidad controlados y las presentaciones regulatorias, para luego pasar a la distribución de instrumentos y consumibles recurrentes destinados a clínicas, proveedores ambulatorios y laboratorios de referencia. Los grandes participantes integrados (incluidos IDEXX, Zoetis y Mars/Antech) apoyan el desarrollo de menús junto con los canales comerciales, mientras que los distribuidores y las plataformas de suministro para la gestión de consultorios (como MWI y Covetrus) amplían el alcance de última milla y respaldan modelos de adquisición combinados que empaquetan reactivos, servicio y mantenimiento sobre una base de costo por prueba.
Operativamente, los requisitos de cadena de frío y manejo son una restricción recurrente para los casetes de pruebas rápidas y los reactivos sensibles a la temperatura. Las condiciones de transporte (comúnmente dentro de un rango controlado como 4-30 grados Celsius) y la protección contra la congelación son importantes para la estabilidad de la membrana y el conjugado. El acceso regulatorio y la preparación de la documentación también pueden afectar los plazos de entrega y las decisiones de abastecimiento; en Estados Unidos, el Center for Veterinary Biologics de USDA APHIS puede emitir permisos de Investigación y Evaluación para kits de prueba diagnóstica importados cuando no existe un equivalente doméstico y se cumplen los criterios de riesgo. Del lado de la demanda, la consolidación corporativa entre las clínicas veterinarias aumenta la concentración de compradores, lo que eleva la importancia de la conectividad, el control de calidad y la gestión estandarizada de datos para que los resultados diagnósticos puedan alimentar los registros clínicos y los flujos de trabajo de vigilancia del sector público.
Panorama Competitivo
El mercado de diagnóstico veterinario está moderadamente concentrado, con las cinco principales empresas —IDEXX, Zoetis, Heska, Boehringer Ingelheim y Thermo Fisher— acaparando aproximadamente el 60% de los ingresos de 2025. IDEXX domina la atención en el punto de atención para animales de compañía mediante analizadores de cartucho cerrado que aseguran las ventas de consumibles, mientras que Zoetis agrupa el diagnóstico con productos farmacéuticos a través de su extensa red de distribución. Los nuevos participantes más pequeños, como BioNote y Mindray, capturan una participación en Asia y América Latina al comercializar sistemas de arquitectura abierta que aceptan reactivos de terceros.
El diagnóstico del ganado presenta un espacio en blanco donde los proveedores con PCR de campo asequible pueden superar a los titulares. El prototipo de reactivos liofilizados con energía solar de Heska apunta a los mercados pastorales sin acceso a la red eléctrica. La interpretación de imágenes impulsada por inteligencia artificial forma otro campo de batalla, con IDEXX, Boehringer Ingelheim y Antech entrenando modelos convolucionales que detectan anomalías radiográficas o citológicas, reduciendo los tiempos de respuesta y compensando la escasez de patólogos.
Los laboratorios de referencia continúan consolidándose para ganar escala, aunque los independientes ágiles mantienen autoridad de nicho con paneles flexibles para especies exóticas y contratos de investigación.
Líderes del Sector de Diagnóstico Veterinario
-
Idexx Laboratories
-
Zoetis, Inc
-
Thermo Fisher Scientific Inc
-
Biomérieux SA
-
Virbac Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Diagnósticos Veterinarios
- Abaxis
- Biochek
- bioMérieux
- BioNote Inc.
- Bio-Rad Laboratories
- Boehringer Ingelheim
- Covetrus
- Danaher
- Esaote
- Heska
- IDEXX
- IDVet
- Indical Bioscience
- Mindray
- Neogen
- QIAGEN
- Randox Laboratories
- Thermo Fisher Scientific
- Virbac
- Zoetis

Oportunidades de mercado y perspectivas futuras
Los espacios en blanco en el diagnóstico veterinario están cada vez más vinculados a un tiempo de respuesta más rápido, una mayor confianza clínica y una vinculación más estrecha de los resultados con los sistemas de vigilancia y de flujo de trabajo en la clínica. La integración de capacidad y logística en los laboratorios de referencia está surgiendo como un tema de inversión: en mayo de 2025, Zoetis inauguró un laboratorio de referencia de 32,000 pies cuadrados en el UPS Healthcare Labport en Louisville, Kentucky, lo que subraya cómo la coubicación con centros logísticos favorece un manejo de muestras de mayor rendimiento y una elaboración de informes más rápida, particularmente para los paneles que siguen siendo más económicos en laboratorios centralizados.
La escala de fabricación en el punto de atención y la expansión de menús especializados también ofrecen margen para los proveedores, respaldados por la consolidación y el desarrollo de capacidades. En diciembre de 2025, KVP International adquirió SafePath-IVD (Carlsbad, California) para ampliar la fabricación de diagnósticos en el punto de atención y las capacidades de investigación, lo que refleja la demanda de un suministro confiable de consumibles y de menús de ensayo ampliados. Las iniciativas de alineación en I+D informan además los espacios en blanco en el diagnóstico de enfermedades infecciosas, donde las hojas de ruta y los enfoques de análisis de brechas (incluida la vinculación de herramientas de prioridad de enfermedades y conjuntos de datos de vigilancia como WAHIS con marcos de disponibilidad de diagnósticos) ayudan a los desarrolladores a orientar ensayos que se ajusten a las necesidades actuales de vigilancia, incluidos los métodos moleculares junto al animal (como LAMP) y las plataformas de datos interoperables destinadas a reducir la fragmentación entre las clínicas independientes y los laboratorios más pequeños.
Recent Industry Developments in Mercado de Diagnósticos Veterinarios
- Mayo de 2026: IDEXX amplió su plataforma de pruebas de antígenos Fecal Dx para agregar la detección de tenias tenídeas, con disponibilidad para los clientes en Estados Unidos y Canadá a partir de finales de junio de 2026. La expansión amplía el menú de enfermedades infecciosas y parasitología en una plataforma establecida, lo que respalda un mayor consumo de consumibles sin requerir nuevas colocaciones de instrumentos.
- Abril de 2026: Zoetis amplió las capacidades del analizador de hematología Vetscan OptiCell agregando los parámetros de concentración media de hemoglobina celular (CHCM) y plaquetocrito (PCT). La adición de parámetros clínicamente relevantes a través de actualizaciones de plataforma refuerza el valor del punto de atención frente a las pruebas enviadas a terceros y aumenta los costos de cambio para las clínicas estandarizadas en flujos de trabajo OptiCell.
- Enero de 2026: IDEXX lanzó el sistema de imágenes digitales ImageVue DR50 Plus en Estados Unidos y Canadá. La renovación del producto refuerza la adopción de imágenes en la clínica con una nueva oferta de hardware, respaldando los ingresos asociados por software y servicio mientras estrecha la integración con los flujos de trabajo diagnósticos de la clínica.


Mercado de Diagnósticos Veterinarios Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de diagnósticos veterinarios incluye herramientas y servicios utilizados para detectar, monitorear o confirmar condiciones de salud animal mediante pruebas de laboratorio y en el punto de atención. Esto abarca instrumentos, kits y reactivos, así como software y servicios relacionados en las tecnologías de diagnóstico más comunes.
Exclusiones del alcance: los medicamentos y vacunas veterinarias, los procedimientos de tratamiento de rutina y los suministros generales de clínica quedan excluidos, a menos que se vendan como parte de un flujo de trabajo de prueba diagnóstica.
Descripción General de la Segmentación
-
Por Tipo de Producto
- Instrumentos
- Kits y Reactivos
- Software y Servicios
-
Por Tecnología
- Inmunodiagnóstico
- Bioquímica Clínica
- Diagnóstico Molecular
- Hematología
- Otras Tecnologías
-
Por Tipo de Animal
-
Animales de Compañía
- Perros
- Gatos
- Otros Animales de Compañía
-
Animales de Ganadería
- Bovinos
- Porcinos
- Aves de Corral
- Otros Animales de Ganadería
-
Animales de Compañía
-
Por Usuario Final
- Hospitales y Clínicas Veterinarias
- Laboratorios de Referencia
- Servicios Veterinarios Ambulatorios y Móviles
- Institutos de Investigación y Universidades
-
Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto de la demanda y anclar el modelo con series de datos públicos y reproducibles. Nos apoyamos en fuentes como el USDA y Eurostat para indicadores ganaderos y de producción, el sistema OIE-WAHIS para señales de enfermedades animales de declaración obligatoria, y publicaciones de la OMS y los CDC para el contexto de vigilancia de zoonosis. También se revisaron revistas veterinarias arbitradas para comprender los patrones de adopción de pruebas por condición y tipo de animal.
En cuanto a la oferta y los precios, revisamos informes anuales de empresas, presentaciones para inversores, catálogos de productos y cobertura de prensa de fuentes reconocidas para mapear las familias de productos y los entornos de uso típicos. Cuando estuvieron disponibles, se utilizaron de forma selectiva suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y verificaciones de importaciones o exportaciones a nivel de envíos, con el fin de validar tendencias direccionales y confirmar que los supuestos de crecimiento coincidían con la actividad observada. Estas referencias son ilustrativas, y también se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas con participantes de la cadena de valor de diagnósticos, incluidos desarrolladores de pruebas, distribuidores, laboratorios de referencia y partes interesadas de clínicas veterinarias, para confirmar lo que realmente se adquiere y utiliza en las principales regiones. Utilizamos estas conversaciones para verificar los impulsores de adopción, los menús de pruebas típicos, los cambios de precios y las diferencias de canal entre los entornos de animales de compañía y ganaderos, y luego para cerrar las brechas donde los datos públicos eran escasos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 12% | APAC: 48% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | EMEA: 32% |
| Actores menores: 22% | Gerentes: 58% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los indicadores de población animal y de prestación de atención se convierten en un conjunto de demanda diagnosticable por región, que luego se divide por tecnología de prueba común y entorno de usuario final. Para mantener los totales dentro de parámetros realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como volúmenes de pruebas muestreados multiplicados por precios de venta promedio típicos, verificaciones de canal con laboratorios y clínicas, y lógica de base instalada de instrumentos cuando corresponde.
Los principales insumos del modelo incluyen poblaciones de animales de compañía y ganado, intensidad de visitas a clínicas y hospitales, utilización de laboratorios de referencia, cambios en la combinación de pruebas (por ejemplo, molecular frente a inmunoensayo) y movimiento de precios de consumibles y paneles. Dado que los impulsores de crecimiento no son uniformes entre regiones, se utiliza análisis de escenarios para el pronóstico, y las variables se ajustan mediante consenso de expertos sobre la adopción de pruebas preventivas, la intensidad de la vigilancia de enfermedades y la penetración en el punto de atención. Cuando faltan datos de abajo hacia arriba para países más pequeños, se aplican ratios de referencia de mercados comparables, que luego se normalizan de vuelta a los totales regionales durante la consolidación final.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante triangulación de señales independientes, seguida de una segunda revisión que verifica valores atípicos antes de la aprobación final. Comparamos los resultados del modelo con marcadores externos, como cambios en la población animal, señales de actividad de laboratorios de referencia y rangos de precios visibles para consumibles básicos, e investigamos las variaciones que parecen inconsistentes con el análisis cualitativo.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos relevantes, como cambios regulatorios importantes, lanzamientos tecnológicos significativos o cambios bruscos en el enfoque de vigilancia de enfermedades. Antes de la entrega, un analista realiza una revisión actualizada para que los números finales reflejen la información más reciente disponible y los aportes más actuales de los expertos.
Dimensionamiento del Mercado de Diagnósticos Veterinarios de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para diagnósticos veterinarios pueden parecer muy dispares incluso cuando describen el mismo tema general, porque los flujos de ingresos incluidos y los supuestos de temporalidad no son consistentes. Las diferencias también surgen cuando las empresas mezclan servicios y software con ingresos por productos, o cuando anclan el conjunto de demanda a diferentes entornos de animales.
Los ingresos por diagnóstico por imagen a menudo se agrupan en los totales más amplios de diagnósticos veterinarios, pero el diagnóstico por imagen queda fuera del alcance de Mordor Intelligence en este caso. Eso mantiene el modelo vinculado a instrumentos de diagnóstico in vitro, kits y reactivos, y software y servicios relacionados. Más allá del alcance, las brechas también provienen de la rapidez con que se supone que suben los precios de las pruebas, de si los servicios móviles y ambulatorios se contabilizan como un canal de usuario final diferenciado, y de la rapidez con que se espera que se extienda el uso en el punto de atención frente a las pruebas en laboratorios de referencia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,53 mil millones de USD (2026) | |
| Global Consultancy A | 9,72 mil millones de USD (2026) | Utiliza una captura de ingresos ligeramente más amplia que puede combinar categorías de diagnóstico adyacentes y aplica una progresión de precios a corto plazo más alta para los paneles de pruebas en el año base. |
| Industry Publisher B | 8,40 mil millones de USD (2025) | Ancla la estimación a un año base diferente y combina el encuadre histórico y de pronóstico, lo que puede subestimar el incremento observado a medida que los volúmenes de pruebas y los precios de los consumibles se expanden hacia 2026. |
La diferencia entre las tres cifras se explica principalmente por lo que se contabiliza, cuándo se contabiliza y cómo se proyectan los precios y la combinación de pruebas año tras año. Al mantener los insumos rastreables a volúmenes de animales, utilización y verificaciones de precios realistas, la estimación se mantiene reproducible y es más fácil de conciliar durante las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual y el crecimiento proyectado del mercado de diagnóstico veterinario?
El tamaño del mercado de diagnóstico veterinario es de 9.530 millones de USD en 2026 y se prevé que alcance los 15.050 millones de USD en 2031, reflejando una CAGR del 9,57%.
¿Qué segmento de producto impulsa la mayor parte de los ingresos recurrentes?
Los kits y reactivos generaron el 46,54% de los ingresos de 2025, anclando ingresos predecibles por consumibles para los fabricantes.
¿Por qué el diagnóstico molecular está ganando terreno en entornos veterinarios?
La caída de los costes de los reactivos y los sistemas automatizados de muestra a respuesta están impulsando los ensayos moleculares hacia una CAGR del 11,32% hasta 2031, permitiendo la detección rápida de patógenos en el sitio.
¿Qué factores sustentan la rápida expansión del diagnóstico veterinario móvil?
Los analizadores portátiles, las plataformas de telemedicina y la preferencia de los clientes por la atención en el hogar respaldan una CAGR del 12,43% para los servicios ambulatorios hasta 2031.
¿Qué región se espera que crezca más rápido hasta 2031?
Asia-Pacífico lidera con una CAGR proyectada del 10,54%, impulsada por el aumento de la tenencia de mascotas y los programas gubernamentales obligatorios de cribado del ganado.
Última actualización de la página el:


