
Tamaño y participación del mercado de productos químicos para la protección de cultivos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 109.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 137.49 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Sur |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de productos químicos para la protección de cultivos por Mordor Intelligence
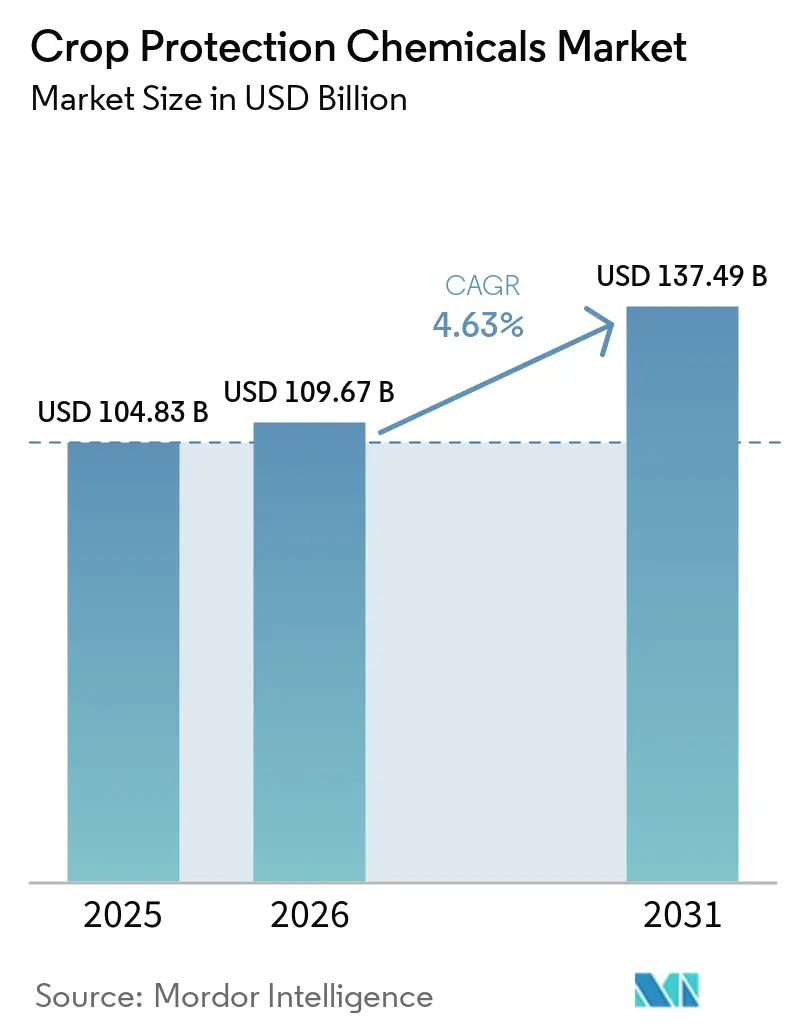
El tamaño del mercado de productos químicos para la protección de cultivos fue valorado en 104,83 mil millones de USD en 2025 y se proyecta que crezca desde 109,67 mil millones de USD en 2026 hasta 137,49 mil millones de USD en 2031, a una CAGR del 4,63% durante el período de previsión de 2026 a 2031. La demanda sostenida de cultivos modificados genéticamente con uso intensivo de herbicidas, la adopción de la agricultura de precisión y la migración de plagas impulsada por el clima continúan sustentando la curva de crecimiento, a pesar de una supervisión regulatoria más estricta. Los pulverizadores de precisión, los tratamientos puntuales con drones y los sistemas de aplicación de tasa variable permiten a los agricultores reducir el desperdicio manteniendo la eficacia, lo que ayuda al mercado de productos químicos para la protección de cultivos a capturar ganancias de productividad incluso en regiones que enfrentan escasez de mano de obra. Los tratamientos foliares siguen siendo el modo de aplicación más común, aunque los tratamientos del suelo registran el mayor crecimiento, y las prácticas regenerativas fomentan las químicas de preemergencia.
Principales conclusiones del informe
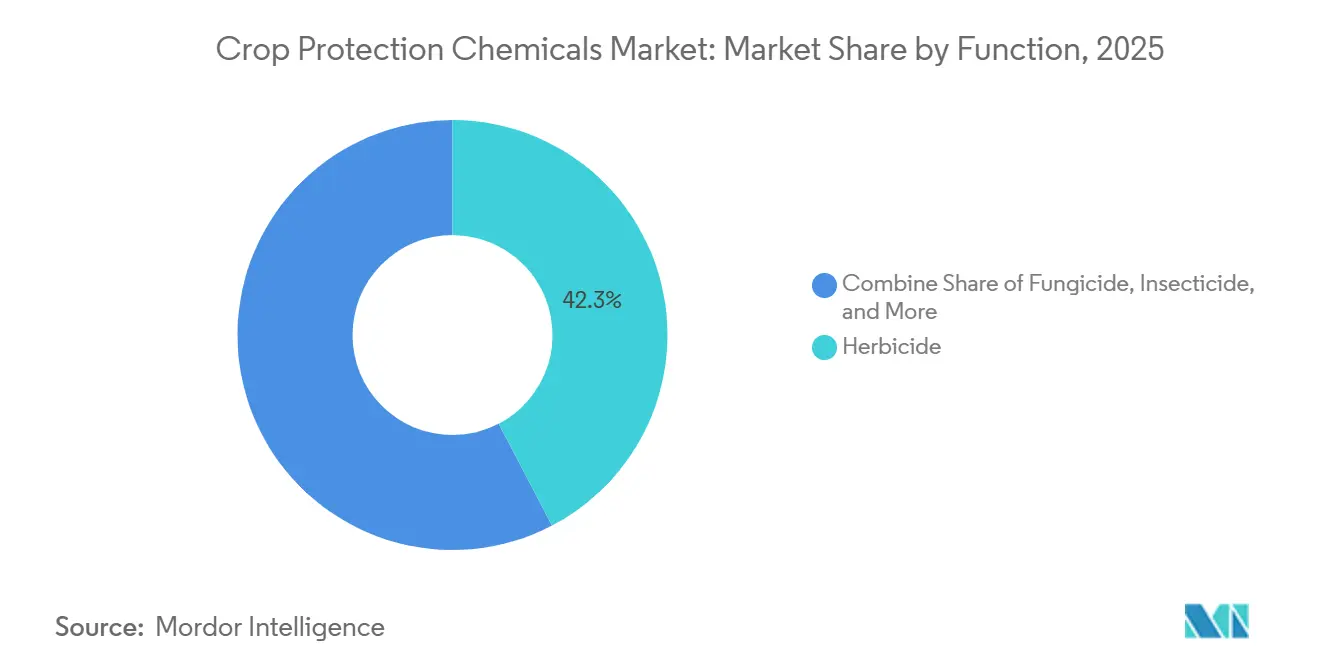
- Por función, los herbicidas representaron la mayor participación del mercado de productos químicos para la protección de cultivos, con un 42,3%, en 2025, y se proyecta que crezcan a la CAGR más rápida del 5,0% de 2026 a 2031.
- Por modo de aplicación, el foliar representó la mayor participación con un 43,2% en 2025, mientras que se proyecta que el tamaño del mercado de productos químicos para la protección de cultivos para el tratamiento del suelo crezca a la CAGR más rápida del 4,9% de 2026 a 2031.
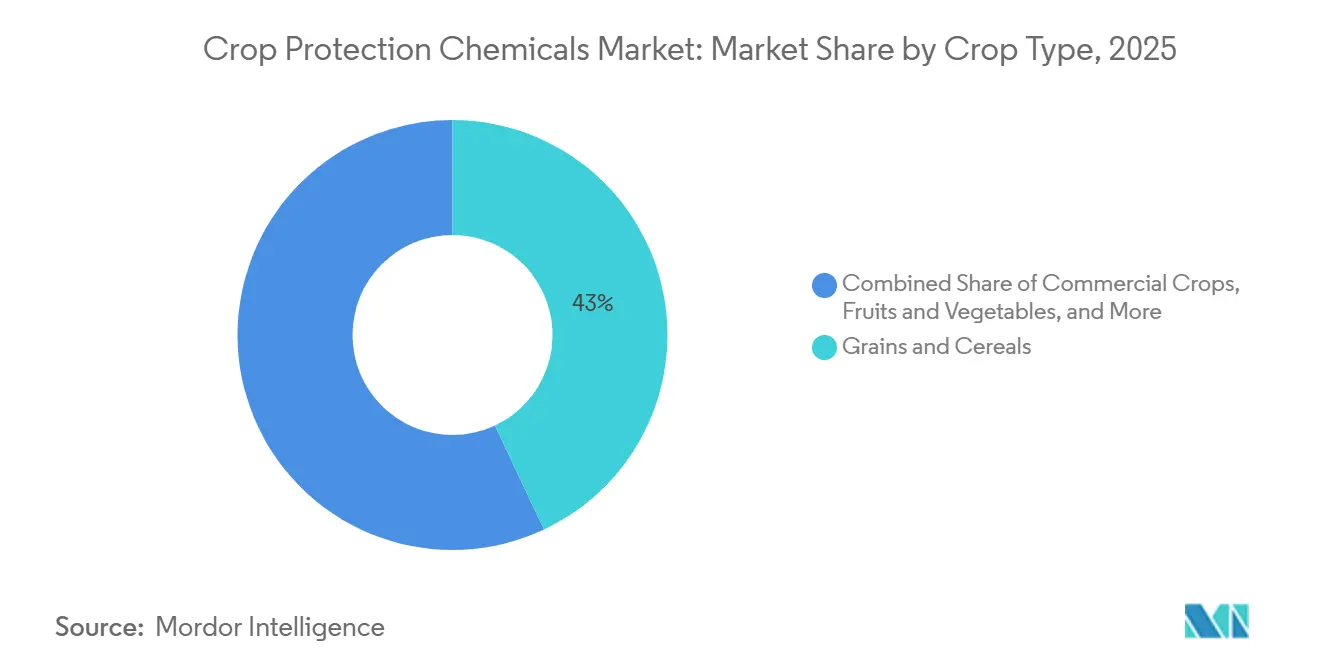
- Por tipo de cultivo, los granos y cereales representaron la mayor participación con un 43,0% en 2025, mientras que se proyecta que las legumbres y oleaginosas crezcan a la CAGR más rápida del 4,7% de 2026 a 2031.
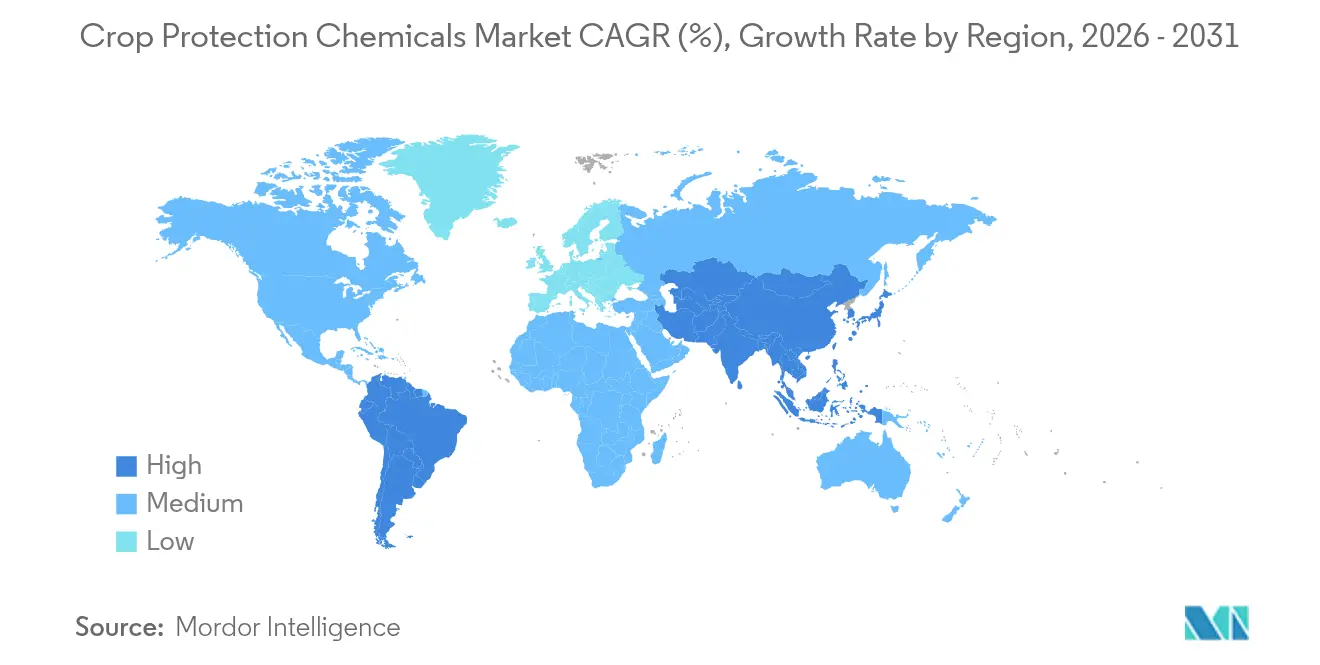
- Por geografía, América del Sur representó la mayor participación con un 41,8% en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más rápida del 4,7% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la Superficie de Cultivos Modificados Genéticamente | +1.20% | América del Sur y América del Norte | Mediano plazo (2-4 años) |
| Aumento de Malezas Resistentes a Herbicidas | +0.90% | América del Norte y América del Sur | Corto plazo (≤ 2 años) |
| Adopción de Tecnologías de Agricultura de Precisión | +0.80% | América del Norte, Europa y expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápido Crecimiento de la Agricultura Comercial en Asia-Pacífico y América del Sur | +0.70% | Núcleo de Asia-Pacífico y expansión en América del Sur | Largo plazo (≥ 4 años) |
| Agricultura Regenerativa que Favorece Químicas Selectivas | +0.50% | América del Norte, Europa y en expansión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Migración de Plagas Impulsada por el Clima hacia Zonas Templadas | +0.40% | Regiones templadas a nivel global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||


Expansión de la Superficie de Cultivos Modificados Genéticamente
Las soja, el maíz y el algodón tolerantes a herbicidas dominan ahora las decisiones de siembra en las Américas, elevando la intensidad química por hectárea incluso a medida que se expande la superficie agrícola total. Brasil sembró soja modificada genéticamente en el 95% de su área de soja en 2024, impulsando las ventas de glifosato y dicamba a máximos históricos [1]. Los agricultores combinan múltiples modos de acción para retrasar la resistencia, favoreciendo a los proveedores que ofrecen paquetes integrados de semilla y producto químico que aseguran ingresos durante toda la temporada. La aprobación en Argentina de la soja tolerante a la sequía HB4 amplía aún más la superficie cultivable, especialmente en regiones marginales históricamente limitadas por el estrés hídrico. A medida que vencen las patentes, los actores de marca aceleran el desarrollo de paquetes de rasgo más química para proteger sus márgenes, mientras que los fabricantes genéricos se centran en aumentar el volumen en activos fuera de patente. En conjunto, la ola de cultivos GM sostiene la demanda de herbicidas, apoya la fijación de precios premium en productos combinados e impulsa inversiones incrementales en tecnologías de formulación adaptadas a los paquetes de rasgos.
Aumento de malezas resistentes a herbicidas
El amaranto de Palmer resistente al glifosato se ha extendido a 27 estados de los Estados Unidos y avanza por América del Sur, obligando a los agricultores a rotar químicas y aumentar la frecuencia de aplicación. Los biotipos resistentes ahora también desafían a los inhibidores de ALS, convirtiendo las mezclas en tanque de dos a cuatro vías en la nueva norma. Esta carrera armamentista de resistencia eleva la demanda de nuevos modos de acción y premezclas premium que simplifican la gestión. Las cadenas de innovación química recuperan urgencia tras una lenta década, mientras que las herramientas de monitoreo digital ganan terreno para identificar brotes antes de que se vuelvan inmanejables. La carga económica de los mayores costos de herbicidas por acre y las posibles pérdidas de rendimiento mantiene a los agricultores dispuestos a pagar por soluciones que restauren el control, ofreciendo a los innovadores una clara trayectoria de ingresos a corto plazo.
Adopción de tecnologías de agricultura de precisión
Los pulverizadores de tasa variable, las cámaras de visión artificial para malezas y los tratamientos puntuales con drones alcanzaron una adopción del 35% entre las grandes explotaciones agrícolas de América del Norte en 2024[2]. Estos sistemas reducen el uso total de ingrediente activo entre un 20 y un 40% en cultivos de grandes extensiones y hasta un 90% en operaciones especializadas, aunque dependen de químicas más concentradas y optimizadas en formulación. Los fabricantes que suministran productos de bajo volumen y alta potencia compatibles con la aplicación aérea o robótica capturan poder de fijación de precios. Las plataformas de datos de precisión integran análisis meteorológicos, edáficos y de presión de plagas, convirtiendo la aplicación química en un servicio de tipo suscripción y aumentando la fidelización para los proveedores que se integran sin problemas. A medida que los costos de los equipos disminuyen y las opciones de financiamiento se amplían hacia la región de Asia-Pacífico, la aplicación de precisión se acelera, sosteniendo la demanda de químicas especializadas incluso cuando el total de kilogramos aplicados se estabiliza.
Rápido crecimiento de la agricultura comercial en Asia-Pacífico y América del Sur
La consolidación de tierras respaldada por el gobierno en India y China, junto con la inversión corporativa en Brasil y Argentina, impulsa superficies de campo más grandes y sistemas de cultivo más orientados a la exportación. India reportó un aumento del 15% en el uso de productos químicos comerciales en explotaciones consolidadas en 2024[3]. Los operadores más grandes prefieren carteras de marca, valoran las cadenas de suministro confiables y adoptan contratos de múltiples temporadas que aseguran el volumen. Las exigencias de certificación para exportación impulsan a estas explotaciones hacia ingredientes activos más nuevos y de menor residuo, beneficiando a las empresas con expedientes regulatorios sólidos. Una escala comercial similar en el Cerrado brasileño apoya ciclos de doble cosecha que requieren un control de plagas casi continuo, elevando aún más la demanda estacional.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Prohibiciones Estrictas de Plaguicidas y Endurecimiento de los LMR (con Foco en la Unión Europea) | -0.80% | Europa principalmente, con efectos secundarios a nivel global | Corto plazo (≤ 2 años) |
| Aceleración de la Resistencia de Malezas al Glifosato y a los Inhibidores de ALS | -0.60% | América del Norte y América del Sur | Mediano plazo (2-4 años) |
| Cadena de Suministro Volátil de Grado Técnico Chino | -0.40% | Impacto en la cadena de suministro global | Corto plazo (≤ 2 años) |
| Rápida Adopción de Biológicos que Canibaliza las Ventas de Sintéticos | -0.30% | Europa, América del Norte y expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones Estrictas de Plaguicidas y Endurecimiento de los LMR (con Foco en la Unión Europea)
Las autoridades europeas continúan revisando ingredientes activos, con 15 químicas clave que perderán su renovación en 2024, mientras que los límites máximos de residuos se reducen de manera constante. Los productores orientados a la exportación en América del Sur y África ahora enfrentan costos de cumplimiento para satisfacer las tolerancias de la Unión Europea, incluso cuando venden a otros destinos, porque los compradores mundiales de granos se ajustan a los estándares más estrictos. Los fabricantes más pequeños tienen dificultades para financiar nuevos paquetes de datos, lo que acelera las ganancias de participación de mercado para las empresas de primer nivel que pueden invertir en expedientes toxicológicos y ambientales. Los agricultores cambian a activos más nuevos y costosos con perfiles de residuos más bajos, lo que eleva el gasto por hectárea pero comprime los márgenes cuando los precios de las materias primas se suavizan. La falta de herramientas obliga a algunos agricultores a recurrir a aplicaciones más antiguas y frecuentes, lo que paradójicamente aumenta la carga química total a pesar de la intención de la política. Las prioridades de investigación se desplazan hacia moléculas de base biológica o de bajo residuo, lo que alarga los plazos de desarrollo y eleva el listón de entrada.
Rápida adopción de biológicos que canibalizan las ventas de productos sintéticos
La rápida adopción de productos biológicos para la protección de cultivos está desplazando cada vez más a las soluciones sintéticas. La demanda se acelera en los segmentos de frutas y verduras de alto valor a medida que las cadenas minoristas y los procesadores de alimentos enfatizan el abastecimiento libre de residuos, lo que lleva a los agricultores a adoptar alternativas microbianas y bioquímicas que cumplen con los estándares de tolerancia cero. Las operaciones en invernadero lideran esta transición, donde las condiciones controladas mejoran la eficacia del biocontrol y reducen el riesgo de aplicación. La disminución en el uso de fungicidas e insecticidas sintéticos es más pronunciada en Europa y América del Norte, impulsada por regulaciones favorables y un cambio en la percepción pública. Las principales empresas químicas responden adquiriendo empresas emergentes de biológicos para fortalecer sus carteras, aunque los desafíos de integración y distribución continúan ralentizando la adopción generalizada. A medida que las ventas de sintéticos se estabilizan en los segmentos premium, los proveedores con carteras biológicas diversificadas continúan manteniendo el crecimiento mientras avanzan en sus compromisos de sostenibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por función:
El herbicida ancla los ingresos a medida que aumenta la resistenciaLos herbicidas representaron la mayor participación del mercado de productos químicos para la protección de cultivos en 2025, con un 42,3%, y se proyecta que crezcan a la CAGR más rápida del 5,0% de 2026 a 2031, representando la mayor porción del mercado y generando la mayor parte del crecimiento incremental de ingresos. La resistencia persistente en las especies de amaranto de Palmer y Conyza requiere programas de múltiples sitios, lo que lleva a los agricultores a adoptar formulaciones apiladas que tienen precios premium. El glifosato sigue dominando el volumen, pero la demanda se desplaza cada vez más hacia los inhibidores de HPPD, los inhibidores de PPO y nuevas químicas propietarias posicionadas para el control posresistencia.
La adopción continua de rasgos modificados genéticamente, especialmente en Brasil y Argentina, sostiene una alta intensidad de herbicidas por hectárea. Las ofertas integradas de semilla y producto químico permiten a los principales proveedores combinar rasgos con pulverizaciones personalizadas, protegiendo tanto la propiedad intelectual como los márgenes brutos. Los fungicidas mantienen una participación significativa, respaldados por brotes de enfermedades vinculados al clima y el lanzamiento en 2024 de Revysol en Brasil, que ofrece un nuevo modo de acción contra la roya de la soja. Los insecticidas experimentan picos esporádicos durante las incursiones de plagas impulsadas por el clima. Los nematicidas y molusquicidas siguen siendo nichos pero esenciales para la horticultura de alto valor, donde incluso pérdidas menores de rendimiento socavan la rentabilidad.


Por modo de aplicación:
Los tratamientos del suelo se aceleran dentro de un panorama dominado por la aplicación foliarLa aplicación foliar representó la mayor participación con un 43,2% en 2025, respaldada por el uso generalizado de pulverizadores de barra y la creciente adopción de drones agrícolas para aplicaciones puntuales dirigidas. Estos métodos permiten una distribución química uniforme, un control oportuno de plagas y una cobertura eficiente en grandes áreas agrícolas. Los avances en adyuvantes de pulverización mejoran la retención, la dispersión y la absorción de los productos químicos en las superficies foliares, lo que potencialmente reduce los requisitos de ingrediente activo sin comprometer la eficacia del tratamiento. La conveniencia y adaptabilidad de la pulverización foliar en diferentes tipos de cultivos respaldan aún más la demanda en este segmento.
Se proyecta que el tamaño del mercado de productos químicos para la protección de cultivos para el tratamiento del suelo crezca a la CAGR más rápida del 4,9% de 2026 a 2031, impulsado por la creciente demanda de control eficaz de patógenos del suelo, nematodos y plagas subterráneas. El cultivo intensivo, el cultivo continuo y la necesidad de proteger el desarrollo radicular están animando a los agricultores a adoptar fungicidas, nematicidas e insecticidas aplicados al suelo. La creciente conciencia sobre la protección de cultivos en etapas tempranas y las tecnologías de aplicación mejoradas, incluida la aplicación química basada en riego por goteo, también respaldan la adopción. Se proyecta que estos factores fortalezcan la demanda de tratamiento del suelo en cultivos de alto valor y cultivos de campo.
Por Tipo de Cultivo:
Los Granos y Cereales Impulsan el Volumen, las Legumbres y Oleaginosas Impulsan el ValorLos granos y cereales representaron la mayor participación con un 43,0% en 2025, lo que refleja tanto la amplia superficie cultivada como la fuerte dependencia de los herbicidas en las rotaciones de maíz y soja. Incluso cambios porcentuales modestos en la demanda de cereales se traducen en grandes cambios absolutos en el tamaño del mercado de productos químicos para la protección de cultivos, lo que convierte al segmento en el principal impulsor de volumen.
Se proyecta que las legumbres y oleaginosas crezcan a la CAGR más rápida del 4,7% de 2026 a 2031, impulsadas por la creciente demanda de gestión de malezas, insectos y enfermedades en soja, garbanzo, lenteja y otros cultivos oleaginosos y de legumbres. La expansión del cultivo, la creciente demanda de aceites comestibles y proteínas de origen vegetal, y la necesidad de minimizar las pérdidas de cosecha están animando a los agricultores a adoptar herbicidas, fungicidas e insecticidas. La creciente conciencia sobre las prácticas de protección de cultivos y la mejora en la disponibilidad de productos respaldan aún más el crecimiento del segmento.
Análisis geográfico
América del Sur representó la mayor participación con un 41,8% en 2025, impulsada por la extensa producción de soja y maíz de Brasil en la sabana del Cerrado. Brasil por sí solo representó más del 60% del volumen regional, respaldado por compras récord de plaguicidas en ciclos de siembra consecutivos durante la temporada 2024. Las explotaciones orientadas a la exportación de Argentina contribuyeron al crecimiento, con la adopción de cultivos modificados genéticamente (GM) que superó el 95% de la superficie nacional, reforzando las prácticas agrícolas intensivas en herbicidas. Las condiciones climáticas favorables y las políticas gubernamentales que priorizan los ingresos en divisas han respaldado un crecimiento sostenido en América del Sur, a pesar de los desafíos logísticos ocasionales en los puertos.
Se proyecta que Asia-Pacífico crezca a la CAGR más rápida del 4,7% de 2026 a 2031. El crecimiento está impulsado por la consolidación de tierras y la mayor mecanización en países como India, China y el Sudeste Asiático. En India, las iniciativas de agricultura comercial llevaron a un aumento del 15% en el uso de productos químicos en 2024, ya que las superficies de campo más grandes requirieron programas de control de plagas durante toda la temporada. En China, las políticas ambientales han impulsado la consolidación de plantas de plaguicidas al tiempo que fomentan el uso de productos químicos de mayor eficacia y menor residuo que se alinean con los estándares nacionales de seguridad alimentaria. Además, Indonesia, Tailandia y Vietnam han contribuido a la demanda incremental a través de la expansión de los sistemas de cultivo de palma aceitera y arroz intensivo, que dependen de fungicidas e insecticidas especializados para proteger los cultivos en climas húmedos.
América del Norte representa una parte significativa del consumo mundial, respaldada por la adopción de la agricultura de precisión, que ahora cubre el 35% de las grandes explotaciones agrícolas y optimiza los tiempos de aplicación. En los Estados Unidos, la elevada superficie de cultivos GM y la creciente resistencia a los herbicidas han sostenido el gasto en herbicidas por acre, a pesar de los ajustados márgenes de beneficio. Europa representa una cuota sustancial de la demanda, pero las estrictas regulaciones y los límites de residuos han desviado las inversiones hacia productos químicos de baja dosis y soluciones biológicas. A pesar de estas restricciones, los segmentos de frutas y verduras especiales mantienen un alto valor de mercado. África sigue siendo el mercado regional más pequeño; sin embargo, los proyectos de agricultura comercial en Sudáfrica y los centros emergentes en África Occidental están comenzando a adoptar programas modernos de protección de cultivos, lo que indica un aumento gradual de la demanda a largo plazo.

Panorama competitivo
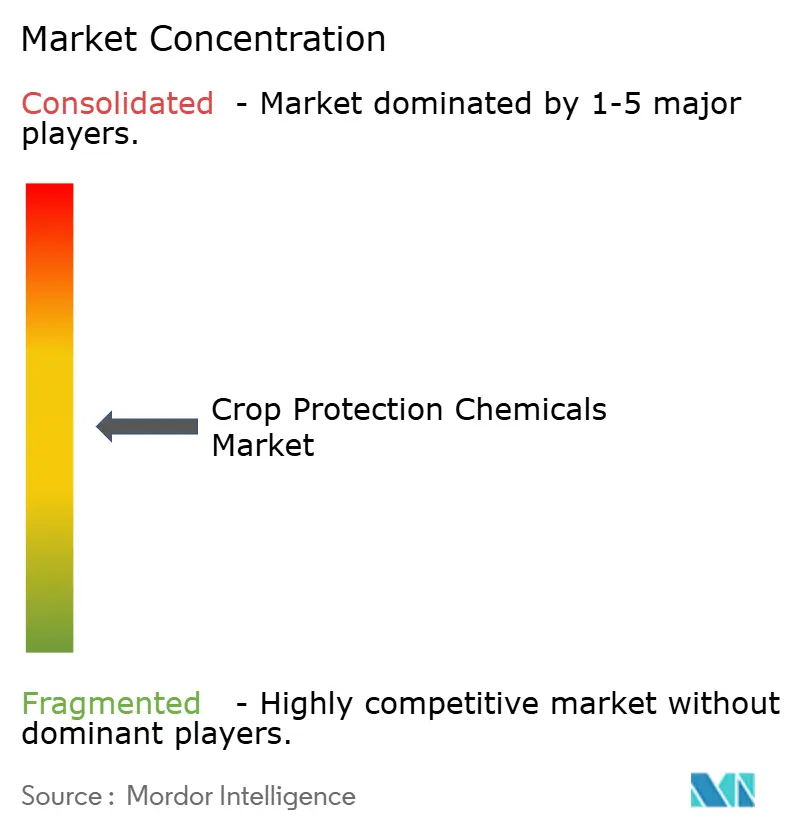
El mercado de productos químicos para la protección de cultivos está moderadamente fragmentado en 2025, con BASF SE, Bayer AG, Corteva Agriscience, FMC Corporation y Syngenta Group como principales actores clave. Estas empresas aprovechan sustanciales presupuestos de I+D para navegar por revisiones regulatorias cada vez más estrictas. Syngenta, Bayer y BASF se centran en soluciones integradas de semilla más pulverización, que animan a los agricultores a adoptar paquetes tecnológicos de varios años mientras mantienen precios premium. Corteva mejora su posición en el mercado ampliando la capacidad para garantizar un suministro constante de herbicidas y tratamientos de semillas, atendiendo a los clientes de agricultura de precisión en toda América del Norte.
La dinámica competitiva en el mercado está evolucionando, con un énfasis creciente en la integración biológica y las alianzas basadas en datos. En abril de 2024, BASF se asoció con Climate Corporation para integrar datos en tiempo real de clima y presión de plagas en herramientas de temporización de fungicidas, mejorando así la eficacia en campo y la retención de clientes. Además, los fabricantes de equipos de agricultura de precisión colaboran cada vez más con empresas químicas para combinar suscripciones de análisis con formulaciones optimizadas, proporcionando a los proveedores con capacidades digitales una ventaja competitiva de venta cruzada.
Los vencimientos de patentes continúan creando oportunidades para los formuladores regionales. Sin embargo, el aumento de los requisitos de datos en la Unión Europea y los Estados Unidos ha incrementado los costos asociados con el mantenimiento de moléculas fuera de patente. Los actores genéricos, como Albaugh y Rotam, se centran en el crecimiento de volumen en América del Sur y el Sudeste Asiático, donde los marcos regulatorios son menos estrictos pero se están endureciendo gradualmente. Las empresas de nivel medio que pueden personalizar ingredientes activos para abordar los desafíos locales de plagas, establecer cadenas de suministro confiables no chinas e integrarse con plataformas de pulverizadores con drones están bien posicionadas para ganar participación de mercado. Estas empresas se benefician a medida que los agricultores priorizan cada vez más la disponibilidad oportuna de productos y el rendimiento dirigido.
Líderes de la industria de productos químicos para la protección de cultivos
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
FMC Corporation
-
Syngenta Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Químicos para la Protección de Cultivos
- BASF SE
- Bayer AG
- Corteva Agriscience
- FMC Corporation
- Jiangsu Yangnong Chemical Group Co., Ltd.
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- Syngenta Group Co., Ltd.
- UPL Ltd.
- Lallemand Inc. (Animal Nutrition)
- EW Nutrition GmbH
- Kemin Industries Inc.
- Novus International Inc.
- Vitafor N.V.

Recent Industry Developments in Mercado de Químicos para la Protección de Cultivos
- Septiembre de 2026: Corteva Agriscience y Globachem acordaron establecer una empresa conjunta al 50:50 centrada en productos para la protección de cultivos. La empresa propuesta desarrollará, formulará, registrará y comercializará soluciones diferenciadas, dirigidas a los mercados agrícolas de Europa y las Américas.
- Junio de 2026: BASF SE introdujo el fungicida Melyra y el insecticida Inveris Gold en India. Estos productos amplían su cartera de protección de cultivos al proporcionar soluciones para el manejo de enfermedades de los cultivos y plagas chupadores, apoyando a los agricultores en la protección de la salud de los cultivos y la reducción de posibles pérdidas de producción.
- Junio de 2026: Corteva Agriscience celebró un acuerdo de suministro y licencia co-exclusivo con FMC Corporation para ampliar el acceso a la tecnología del herbicida rimisoxafen. La colaboración se dirige a la producción de maíz y soja en América del Norte y del Sur, apoyando opciones adicionales de manejo de malezas para los agricultores.


Alcance del informe global del mercado de productos químicos para la protección de cultivos
Los productos químicos para la protección de cultivos son sustancias agrícolas utilizadas para prevenir, controlar o eliminar malezas, insectos, enfermedades de las plantas y organismos dañinos. Incluyen herbicidas, insecticidas, fungicidas, molusquicidas y nematicidas, que ayudan a los agricultores a proteger los cultivos, reducir las pérdidas de rendimiento y mejorar la productividad.
El informe del mercado de productos químicos para la protección de cultivos está segmentado por función (fungicida, herbicida, insecticida, molusquicida y nematicida), por modo de aplicación (quimigación, foliar, tratamiento de semillas y más), por tipo de cultivo (cultivos comerciales, frutas y verduras, granos y cereales, legumbres y oleaginosas, y césped y ornamentales), y por geografía (África, Asia-Pacífico, Europa, América del Norte y América del Sur). Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
| Fungicida |
| Herbicida |
| Insecticida |
| Moluscicida |
| Nematicida |
| Quimirigación |
| Foliar |
| Fumigación |
| Tratamiento de semillas |
| Tratamiento del suelo |
| Cultivos comerciales |
| Frutas y hortalizas |
| Cereales y granos |
| Legumbres y oleaginosas |
| Césped y ornamentales |
| África | Sudáfrica |
| Resto de África | |
| Asia-Pacífico | Australia |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Myanmar | |
| Pakistán | |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Europa | Francia |
| Alemania | |
| Italia | |
| Países Bajos | |
| Rusia | |
| España | |
| Ucrania | |
| Reino Unido | |
| Resto de Europa | |
| América del Norte | Canadá |
| México | |
| Estados Unidos | |
| Resto de América del Norte | |
| América del Sur | Argentina |
| Brasil | |
| Chile | |
| Resto de América del Sur |
| Función | Fungicida | |
| Herbicida | ||
| Insecticida | ||
| Moluscicida | ||
| Nematicida | ||
| Modo de aplicación | Quimirigación | |
| Foliar | ||
| Fumigación | ||
| Tratamiento de semillas | ||
| Tratamiento del suelo | ||
| Tipo de cultivo | Cultivos comerciales | |
| Frutas y hortalizas | ||
| Cereales y granos | ||
| Legumbres y oleaginosas | ||
| Césped y ornamentales | ||
| Geografía | África | Sudáfrica |
| Resto de África | ||
| Asia-Pacífico | Australia | |
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Myanmar | ||
| Pakistán | ||
| Filipinas | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Francia | |
| Alemania | ||
| Italia | ||
| Países Bajos | ||
| Rusia | ||
| España | ||
| Ucrania | ||
| Reino Unido | ||
| Resto de Europa | ||
| América del Norte | Canadá | |
| México | ||
| Estados Unidos | ||
| Resto de América del Norte | ||
| América del Sur | Argentina | |
| Brasil | ||
| Chile | ||
| Resto de América del Sur | ||


Definición de mercado
- Función - Los productos químicos para la protección de cultivos se aplican para controlar o prevenir plagas, incluidos insectos, hongos, malezas, nematodos y moluscos, que dañan el cultivo y para proteger el rendimiento agrícola.
- Modo de aplicación - Foliar, tratamiento de semillas, tratamiento del suelo, quimirigación y fumigación son los diferentes tipos de modos de aplicación a través de los cuales se aplican los productos químicos para la protección de cultivos a los cultivos.
- Tipo de cultivo - Esto representa el consumo de productos químicos para la protección de cultivos por cereales, legumbres, oleaginosas, frutas, hortalizas, césped y cultivos ornamentales.
| Palabra clave | Definición |
|---|---|
| IWM | La gestión integrada de malezas (IWM, por sus siglas en inglés) es un enfoque que incorpora múltiples técnicas de control de malezas a lo largo de la temporada de crecimiento para brindar a los productores la mejor oportunidad de controlar las malezas problemáticas. |
| Hospedante | Los hospedantes son las plantas que forman relaciones con microorganismos beneficiosos y les ayudan a colonizar. |
| Patógeno | Organismo causante de enfermedades. |
| Herbigación | La herbigación es un método eficaz de aplicación de herbicidas a través de sistemas de riego. |
| Límites máximos de residuos (LMR) | El límite máximo de residuos (LMR) es el límite máximo permitido de residuos de plaguicidas en alimentos o piensos obtenidos de plantas y animales. |
| IoT | El Internet de las Cosas (IoT) es una red de dispositivos interconectados que se conectan e intercambian datos con otros dispositivos IoT y la nube. |
| Variedades tolerantes a herbicidas (VTH) | Las variedades tolerantes a herbicidas son especies vegetales que han sido modificadas genéticamente para ser resistentes a los herbicidas utilizados en los cultivos. |
| Quimirigación | La quimirigación es un método de aplicación de plaguicidas a los cultivos a través de un sistema de riego. |
| Protección de cultivos | La protección de cultivos es un método de protección de los rendimientos agrícolas frente a diferentes plagas, incluidos insectos, malezas, enfermedades vegetales y otros agentes que causan daños a los cultivos agrícolas. |
| Tratamiento de semillas | El tratamiento de semillas ayuda a desinfectar semillas o plántulas de plagas transmitidas por semillas o por el suelo. Los productos químicos para la protección de cultivos, como fungicidas, insecticidas o nematicidas, se utilizan habitualmente para el tratamiento de semillas. |
| Fumigación | La fumigación es la aplicación de productos químicos para la protección de cultivos en forma gaseosa para controlar plagas. |
| Cebo | Un cebo es un alimento u otro material utilizado para atraer a una plaga y eliminarla mediante diversos métodos, incluido el envenenamiento. |
| Fungicida de contacto | Los plaguicidas de contacto previenen la contaminación de los cultivos y combaten los patógenos fúngicos. Actúan sobre las plagas (hongos) únicamente cuando entran en contacto con ellas. |
| Fungicida sistémico | Un fungicida sistémico es un compuesto absorbido por una planta y luego translocado dentro de ella, protegiendo así a la planta del ataque de patógenos. |
| Administración masiva de medicamentos (MDA) | La administración masiva de medicamentos es la estrategia para controlar o eliminar muchas enfermedades tropicales desatendidas. |
| Moluscos | Los moluscos son plagas que se alimentan de los cultivos, causando daños y pérdidas de rendimiento. Los moluscos incluyen pulpos, calamares, caracoles y babosas. |
| Herbicida de preemergencia | Los herbicidas de preemergencia son una forma de control químico de malezas que impide que las plántulas de malezas germinadas se establezcan. |
| Herbicida de postemergencia | Los herbicidas de postemergencia se aplican al campo agrícola para controlar las malezas tras la emergencia (germinación) de semillas o plántulas. |
| Principios activos | Los principios activos son los productos químicos de los plaguicidas que matan, controlan o repelen a las plagas. |
| Departamento de Agricultura de los Estados Unidos (USDA) | El Departamento de Agricultura proporciona liderazgo en materia de alimentación, agricultura, recursos naturales y temas relacionados. |
| Sociedad de Ciencia de Malezas de América (WSSA) | La WSSA, una sociedad profesional sin fines de lucro, promueve actividades de investigación, educación y extensión relacionadas con las malezas. |
| Concentrado en suspensión | El concentrado en suspensión (SC) es una de las formulaciones de productos químicos para la protección de cultivos con principios activos sólidos dispersos en agua. |
| Polvo mojable | Un polvo mojable (WP) es una formulación en polvo que forma una suspensión cuando se mezcla con agua antes de la pulverización. |
| Concentrado emulsionable | El concentrado emulsionable (CE) es una formulación líquida concentrada de plaguicida que debe diluirse con agua para crear una solución de pulverización. |
| Nematodos parásitos de plantas | Los nematodos parásitos se alimentan de las raíces de los cultivos, causando daños en las raíces. Estos daños facilitan la infestación de la planta por patógenos del suelo, lo que resulta en pérdida de cultivos o de rendimiento. |
| Estrategia Australiana de Malezas (EAM) | La Estrategia Australiana de Malezas, a cargo del Comité de Medio Ambiente e Invasoras, proporciona orientación nacional sobre la gestión de malezas. |
| Sociedad de Ciencia de Malezas de Japón (WSSJ) | La WSSJ tiene como objetivo contribuir a la prevención de los daños causados por malezas y a la utilización del valor de las malezas, brindando oportunidades para la presentación de investigaciones e intercambio de información. |


Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Con el fin de construir una metodología de previsión sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: Validar y finalizar: En este importante paso, todos los datos del mercado, las variables y las valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en distintos niveles y funciones para generar una visión integral del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, encargos de consultoría personalizada, bases de datos y plataformas de suscripción




 Sus datos están seguros y nunca se venden ni se comparten.

