
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales para Recubrimiento de Semillas por Mordor Intelligence
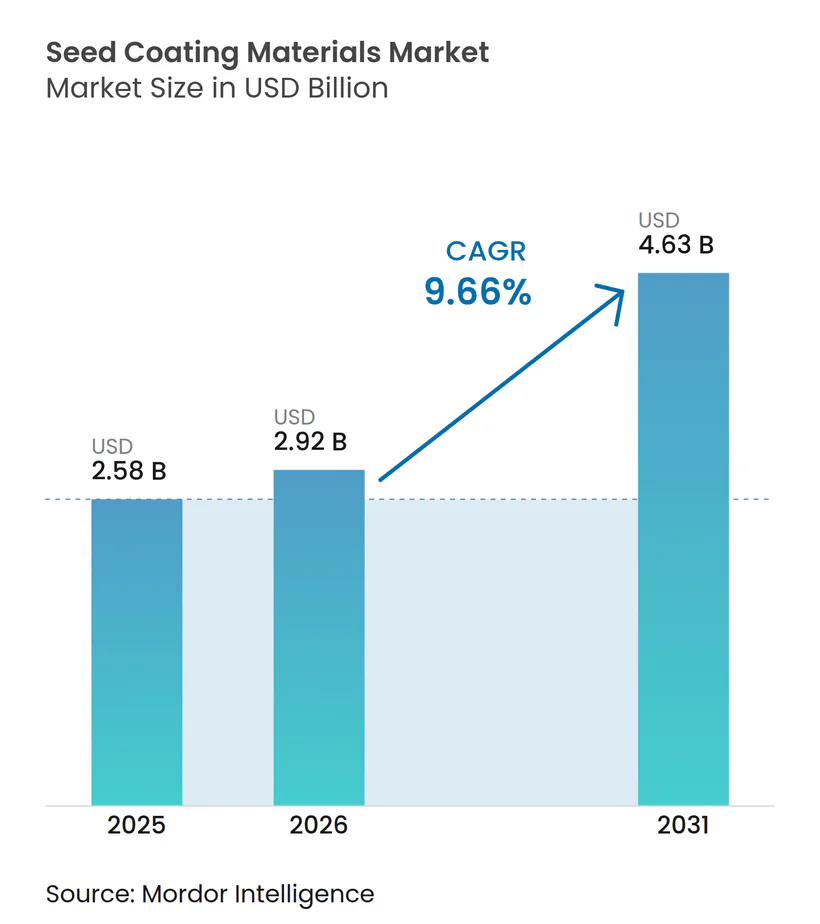
El tamaño del mercado de materiales para recubrimiento de semillas fue valorado en 2,58 mil millones de USD en 2025 y se estima que crecerá desde 2,92 mil millones de USD en 2026 hasta alcanzar los 4,63 mil millones de USD en 2031, a una CAGR del 9,66% durante el período de pronóstico 2026-2031. La creciente comercialización de semillas híbridas tratadas y el mayor enfoque de los productores en el establecimiento uniforme del lecho de siembra continúan apoyando el mercado de materiales para recubrimiento de semillas. El mercado de materiales para recubrimiento de semillas también está evolucionando desde capas básicas de identificación por color hacia sistemas multifuncionales que combinan activos de protección de semillas, inoculantes biológicos y paquetes de micronutrientes en un solo paso de aplicación. Los estándares de adquisición en las principales empresas semilleras están pasando de la simple comparación de precios a la validación del rendimiento, especialmente donde el flujo en la sembradora, el control del polvo desprendido y la compatibilidad biológica ahora determinan la selección de proveedores. La presión regulatoria en Europa está impulsando la reformulación con base biológica, mientras que expectativas similares de productos y certificación están comenzando a influir en Asia, Brasil, China y Alemania a través de estándares de calidad de recubrimiento más estrictos. La ventaja competitiva favorece cada vez más a los formuladores establecidos con pruebas de compatibilidad propietarias, ingeniería de porosidad, profundidad regulatoria y posiciones consolidadas en cadenas de suministro de semillas certificadas, mientras que la presión de costos derivada de la reformulación conforme a las normas sobre microplásticos sigue siendo el riesgo de margen más inmediato.
Conclusiones Clave del Informe
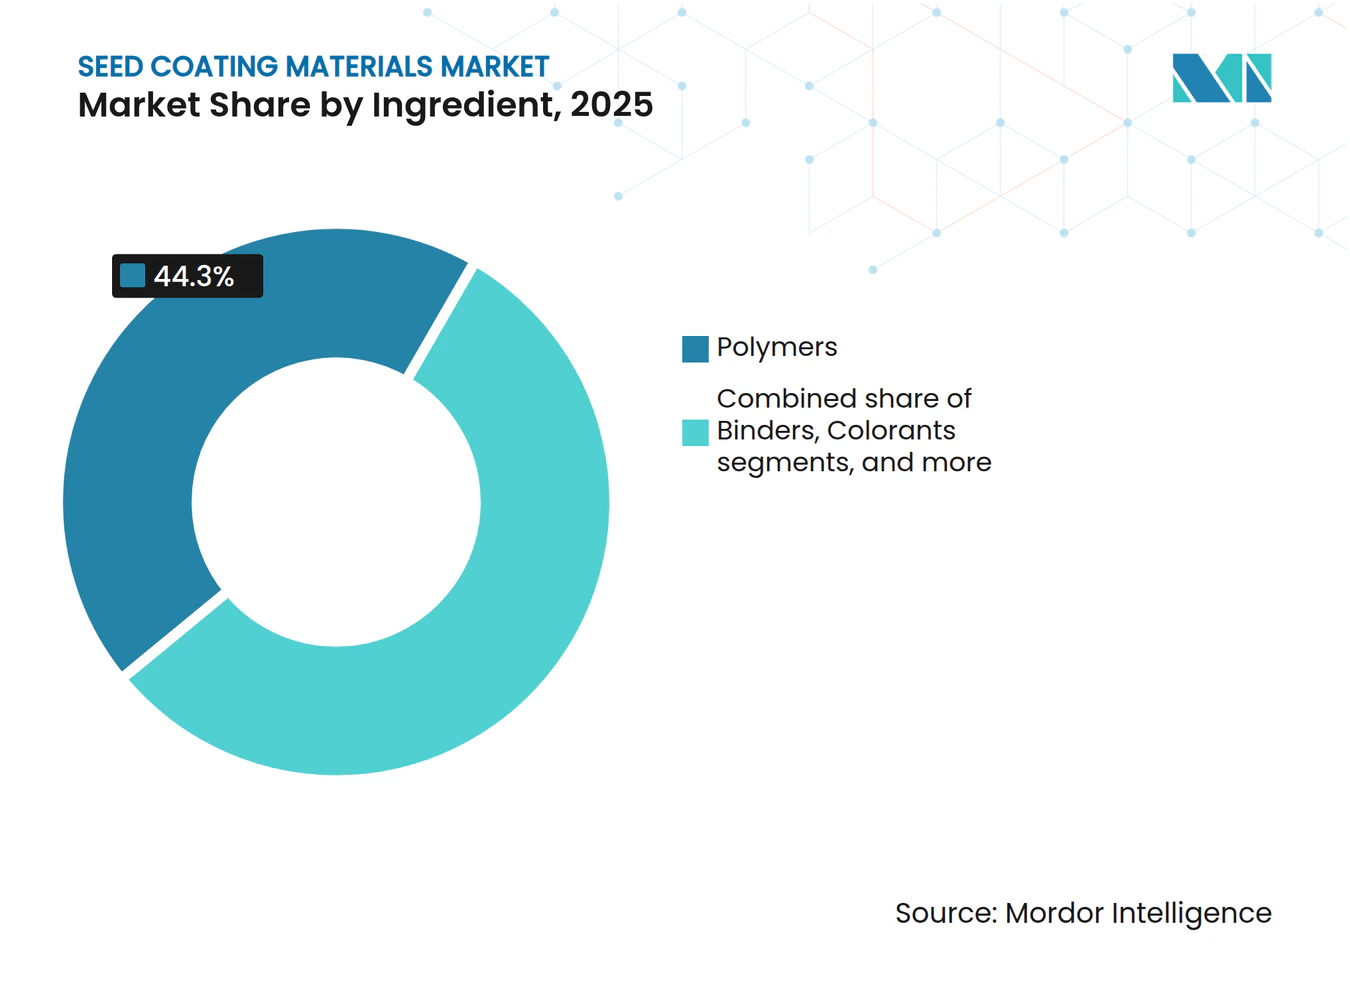
- Por ingrediente, los polímeros representaron el segmento más grande, con una participación del 44,3% del mercado de materiales para recubrimiento de semillas en 2025, mientras que los aglutinantes crecerán más rápido con una CAGR del 11,2% durante 2026-2031.
- Por forma, el líquido fue el segmento más grande con una participación del 60,5% en 2025, mientras que el sólido será el segmento de más rápido crecimiento con una CAGR del 10,2% durante 2026-2031.
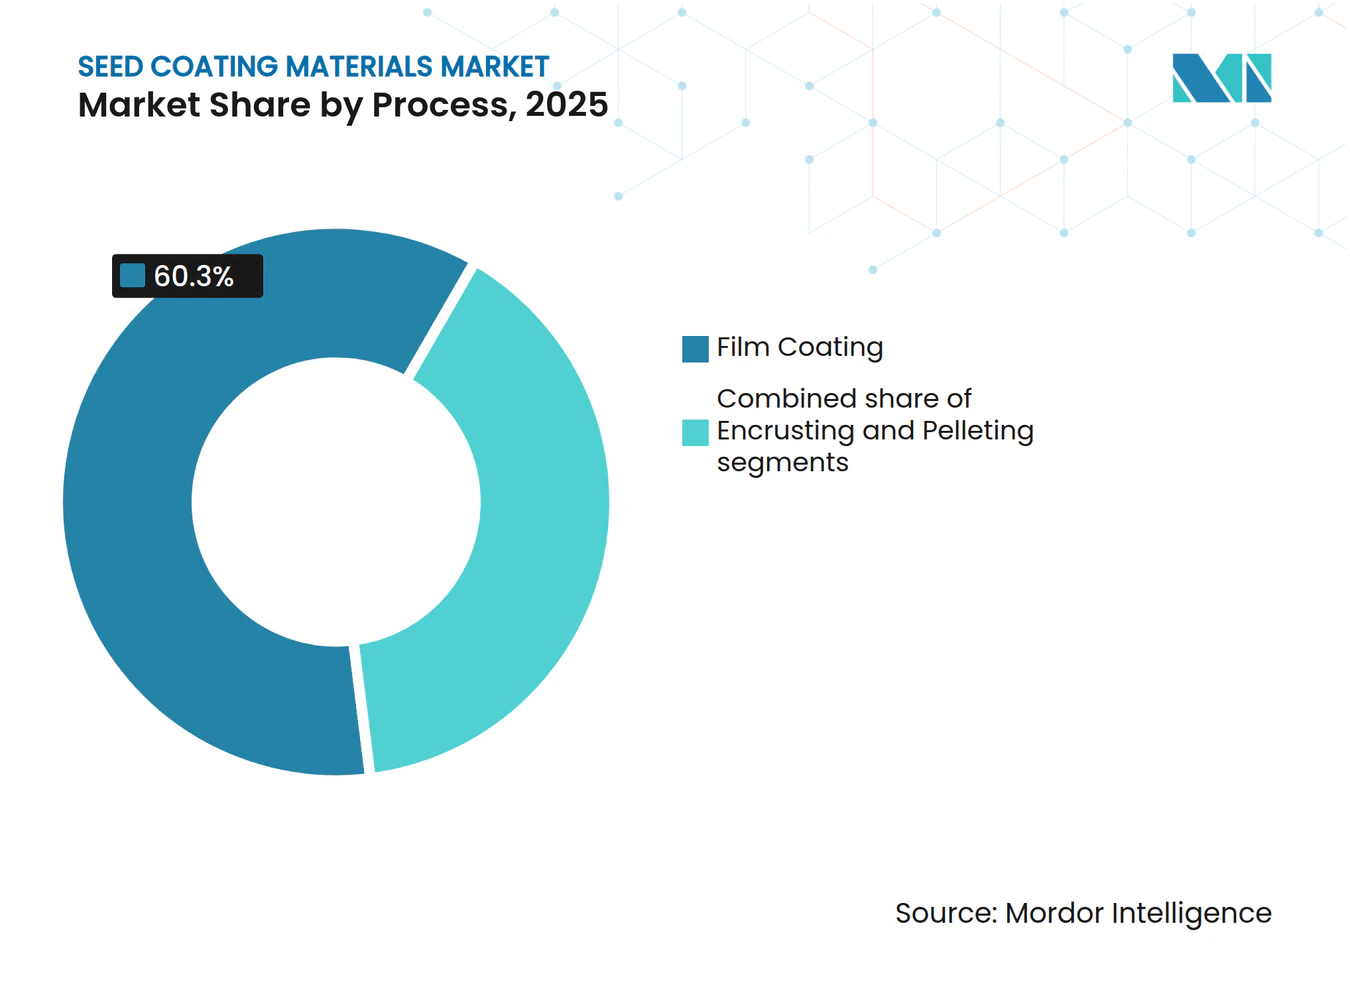
- Por proceso, el recubrimiento en película fue el segmento más grande, representando el 60,3% de los ingresos en 2025, mientras que el peletizado se proyecta como el segmento de más rápido crecimiento con una CAGR del 10,6% durante 2026-2031.
- Por función, la protección de semillas fue el segmento más grande, representando el 77,8% del tamaño del mercado de materiales para recubrimiento de semillas en 2025, mientras que se anticipa que la mejora de semillas será el segmento de más rápido crecimiento, con una CAGR del 11,0% durante 2026-2031.
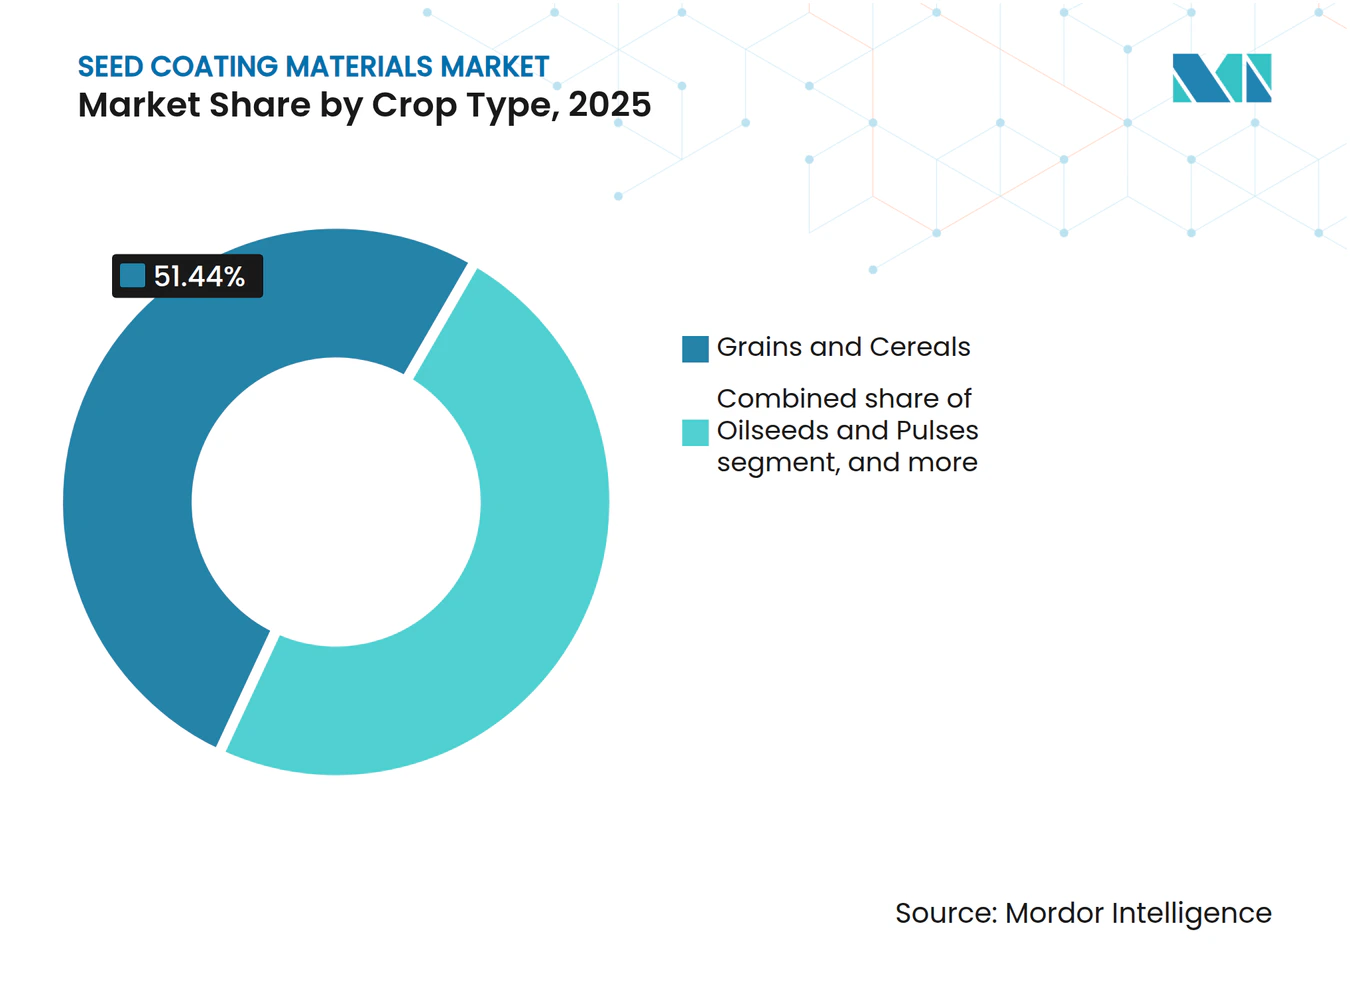
- Por tipo de cultivo, los granos y cereales fueron el segmento más grande, con una participación del 51,4% en 2025, mientras que las frutas y verduras serán el segmento de más rápido crecimiento, con una CAGR del 11,1% durante 2026-2031.
- Por tipo de recubrimiento, el sintético fue el segmento más grande con una participación del 71,9% en 2025, mientras que el de base biológica es el segmento más rápido con una CAGR del 11,6% durante 2026-2031.
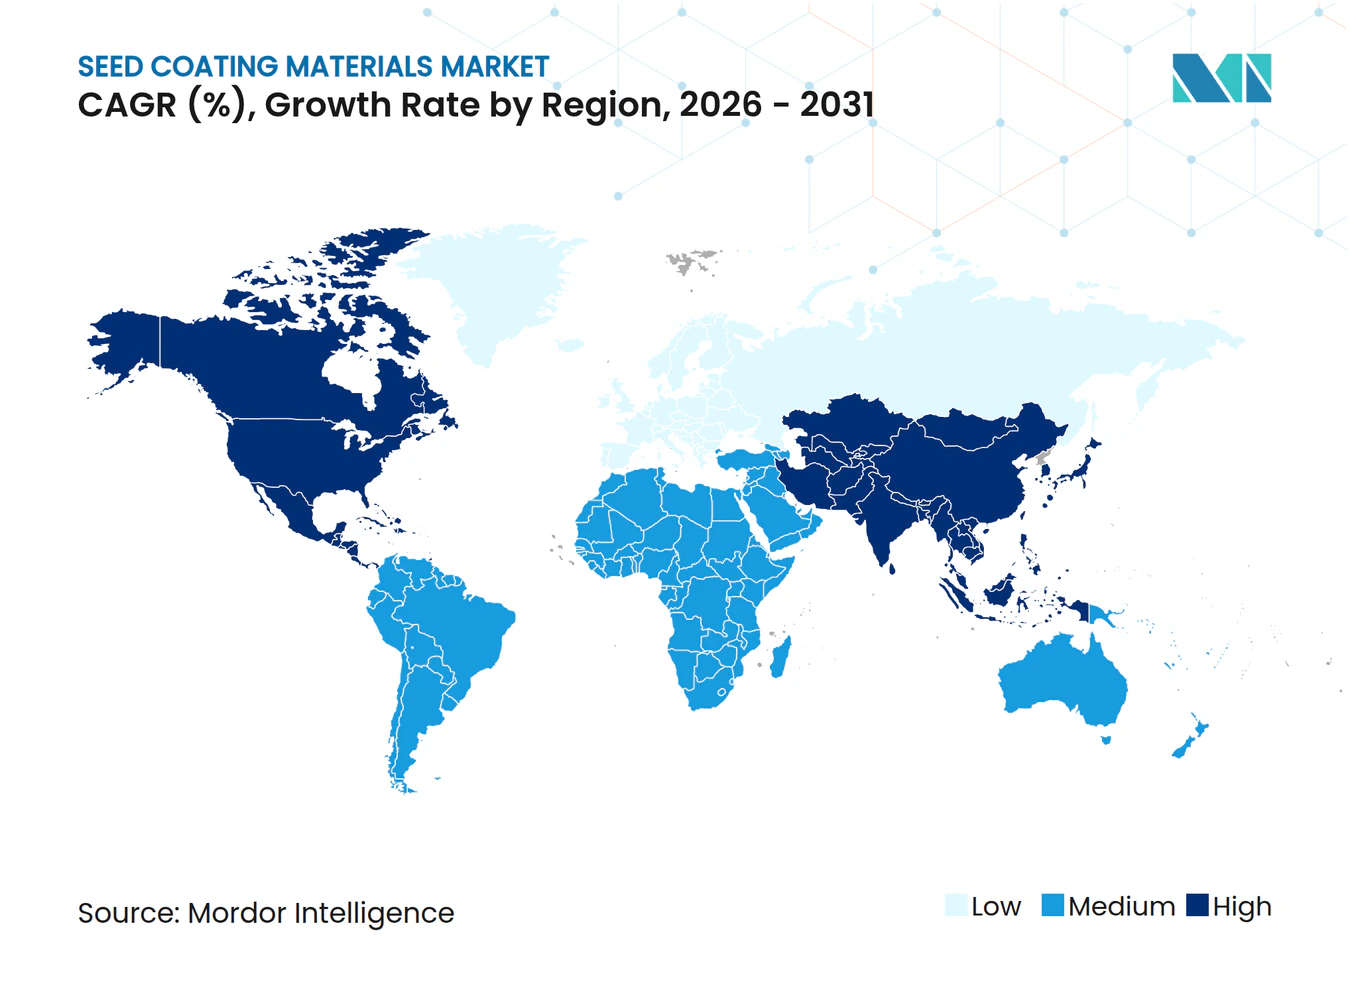
- Por geografía, América del Norte fue el segmento más grande con una participación del 43,7% en 2025, mientras que Asia-Pacífico será el segmento más rápido con una CAGR del 10,9% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Semillas Híbridas Recubiertas y Premium | +2.50% | Más fuerte en América del Norte y Europa, con creciente demanda de semillas híbridas en China | Corto plazo (≤ 2 años) |
| Siembra de Precisión y Requisitos de Plantabilidad | +1.80% | Alta relevancia en América del Norte y Europa, con creciente adopción en Brasil y Argentina | Mediano plazo (2-4 años) |
| Cambio hacia Recubrimientos Biodegradables y Libres de Microplásticos | +1.60% | Liderado por Europa, con influencia creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Biológicos Aplicados a Semillas y Carga de Micronutrientes | +1.50% | Fuerte tracción en América del Norte, Brasil y regiones clave de cultivo de soja | Largo plazo (≥ 4 años) |
| Demanda de Compatibilidad con Paquetes Complejos de Ingredientes Activos | +1.10% | Más relevante en América del Norte y Europa, con uso creciente en India y China | Mediano plazo (2-4 años) |
| Necesidad de Recubrimientos Específicos por Cultivo para Semillas Irregulares y Sensibles | +0.90% | Prominente en los mercados hortícolas de Asia-Pacífico, Europa y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Semillas Híbridas Recubiertas y Premium
La proporción de semillas comerciales vendidas en forma pre-recubierta ha continuado aumentando en los principales cultivos, apoyando un crecimiento constante del volumen en el mercado de materiales para recubrimiento de semillas. Los programas de maíz híbrido, girasol y canola ahora especifican de manera rutinaria semillas recubiertas en película con colorante, fungicida y agente de flujo como estándar de entrega en América del Norte y Europa Occidental. Esto hace que la demanda de recubrimiento sea menos dependiente de las decisiones de gasto a corto plazo de los productores, ya que está vinculada directamente al volumen de producción de semillas y al suministro por contrato. Una evaluación publicada en mayo de 2025 en Legume Research informó que los lotes de semillas pre-recubiertas lograron una uniformidad de germinación entre un 12% y un 18% mayor que las semillas sin recubrir en ensayos de siembra controlados, lo que refuerza aún más el argumento a favor de las semillas recubiertas en los estándares de adquisición comercial. En abril de 2025, la Oficina de Agricultura de la Ciudad de Mudanjiang en China también estableció umbrales de uniformidad de recubrimiento para lotes de semillas de arroz híbrido distribuidos, lo que demuestra que las expectativas mínimas de rendimiento están aumentando más allá de los mercados occidentales[1]. Con la expansión de la penetración de semillas híbridas y la estandarización de los formatos de entrega recubiertos por parte de los proveedores de semillas, se anticipa que la demanda global de aglutinantes avanzados, polímeros, pigmentos y materiales que mejoran el flujo en el mercado de materiales para recubrimiento de semillas crecerá de manera constante.
Siembra de Precisión y Requisitos de Plantabilidad
Las sembradoras neumáticas de alta velocidad con sensores ópticos de singulación de semillas han elevado el estándar mínimo de rendimiento para la consistencia del recubrimiento, impulsando el mercado de materiales para recubrimiento de semillas hacia formulaciones de mayor valor. La variabilidad en el grosor del recubrimiento, la textura superficial o la tasa de desprendimiento de polvo puede causar lecturas erróneas del sensor y brechas en la siembra, lo que convierte la compatibilidad con la sembradora en un requisito comercial directo para los grandes programas de semillas. Ese cambio está separando a los proveedores genéricos de recubrimiento en película de los formuladores que pueden demostrar un control consistente de la viscosidad, un comportamiento de flujo limpio y una baja liberación de polvo bajo condiciones comerciales de siembra. Los sistemas de siembra de precisión de alta velocidad han aumentado la demanda de recubrimientos de semillas de bajo polvo y resistentes a la abrasión, ya que el rendimiento de la sembradora está cada vez más vinculado a la fluidez del recubrimiento y la consistencia de la singulación. Las semillas de maíz recubiertas vincularon directamente el comportamiento de desprendimiento de polvo y las propiedades mecánicas del recubrimiento con los resultados del rendimiento de la sembradora, acelerando la demanda de formulaciones avanzadas de recubrimiento de semillas a base de polímeros.
Cambio hacia Recubrimientos Biodegradables y Libres de Microplásticos
El cambio hacia formulaciones biodegradables y libres de microplásticos está influyendo en las prioridades de materias primas en el mercado de recubrimiento de semillas. El Reglamento de la Unión Europea 2023/2055 restringe el uso de partículas de polímeros sintéticos añadidas intencionalmente que liberan microplásticos al suelo, impulsando los esfuerzos de reformulación en las categorías de polímeros y aglutinantes. La Agencia Europea de Sustancias y Mezclas Químicas ha proporcionado orientación adicional a lo largo de 2025, detallando los requisitos de implementación, incluidos los plazos para derogaciones y solicitudes que requieren una reformulación anticipada. Esta orientación ofrece a los proveedores una hoja de ruta más clara para el desarrollo tecnológico y el cumplimiento normativo. En consecuencia, el desarrollo de sistemas de recubrimiento biodegradables a base de polisacáridos y proteínas está ganando impulso a medida que las empresas semilleras y los formuladores priorizan alternativas de menor emisión a los aglutinantes sintéticos tradicionales, garantizando al mismo tiempo la durabilidad del recubrimiento, la fluidez y el rendimiento en el control del polvo. La Agencia Alemana de Recursos Renovables amplió las subvenciones para la investigación de recubrimientos de semillas biodegradables en agosto de 2025, lo que indica un apoyo público continuo al desarrollo de alternativas[2]. Dichas iniciativas de financiación están impulsando los avances en tecnologías de insumos agrícolas biodegradables, incluidas las formulaciones sostenibles de próxima generación para el mercado de materiales para recubrimiento de semillas.
Crecimiento de Biológicos Aplicados a Semillas y Carga de Micronutrientes
Los inoculantes biológicos, los hongos micorrícicos, los activos biopesticidas y los paquetes de micronutrientes están impulsando la demanda de matrices de recubrimiento avanzadas, creando oportunidades de crecimiento en el mercado de materiales para recubrimiento de semillas. A diferencia de los tratamientos químicos tradicionales de semillas, las formulaciones biológicas requieren sistemas de recubrimiento que preserven la estabilidad microbiana durante el almacenamiento y al mismo tiempo soporten el secado, la manipulación mecánica y las condiciones de siembra neumática sin comprometer el rendimiento de germinación. Un estudio de 2024 publicado en el International Journal for Multidisciplinary Research examinó recubrimientos de semillas con biofertilizantes a base de Bacillus y Azospirillum y encontró que los sistemas de recubrimiento en película de hidroxipropilmetilcelulosa y dextrina mejoraron la retención microbiana, el vigor de las plántulas y la colonización de la rizosfera durante el almacenamiento y el desarrollo posterior a la siembra. A medida que los tratamientos biológicos de semillas pasan de aplicaciones especializadas a cultivos en hileras de grandes extensiones, los proveedores de recubrimientos tienen cada vez más la tarea de desarrollar formulaciones multifuncionales que estabilicen microorganismos vivos, soporten una mayor carga de micronutrientes y mantengan un rendimiento de flujo compatible con la sembradora. Esta tendencia está impulsando la demanda de tecnologías avanzadas de polímeros y aglutinantes en el mercado de materiales para recubrimiento de semillas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Reformulación bajo las Restricciones de Microplásticos | -2.20% | Más agudo en Europa, con impacto global en las carteras de productos multinacionales | Corto plazo (≤ 2 años) |
| Limitaciones de Viabilidad Biológica y Vida Útil | -1.50% | Más fuerte en Brasil, India y el Sudeste Asiático debido a las condiciones cálidas de la cadena de suministro | Mediano plazo (2–4 años) |
| Desafíos de Cumplimiento en Desprendimiento de Polvo y Abrasión | -1.00% | Más visible en América del Norte y Europa, con relevancia creciente en China | Mediano plazo (2–4 años) |
| Compensación entre el Grosor del Recubrimiento y la Germinación e Intercambio de Gases | -0.70% | Importante en los programas globales de horticultura y cultivos de semilla pequeña | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Reformulación bajo las Restricciones de Microplásticos
La restricción de costos más inmediata en el mercado de materiales para recubrimiento de semillas proviene de la necesidad de reformular los sistemas de polímeros y aglutinantes alejándose de los materiales sintéticos restringidos. Un ciclo completo de reformulación implica pruebas de aplicación, validación de compatibilidad con la sembradora y documentación regulatoria, y ese proceso puede extenderse entre 18 y 36 meses. Los proveedores medianos y regionales pueden no tener la capacidad de investigación o el balance financiero para completar esos ciclos tan rápidamente como las empresas más grandes. Croda International Plc declaró en su informe anual de 2025 que la inversión en investigación y desarrollo en formulaciones biodegradables para la mejora de semillas aumentó dentro de su unidad de negocio Incotec Group BV, lo que refleja la escala del trabajo necesario para mantener carteras conformes[3]. El mercado de materiales para recubrimiento de semillas también enfrenta presión sobre los márgenes porque las alternativas de base biológica actualmente tienen una prima del 30-60% sobre los polímeros sintéticos convencionales, y ese costo no siempre puede trasladarse a los clientes de las empresas semilleras. Por lo tanto, el mercado de materiales para recubrimiento de semillas está entrando en una fase en la que las reformulaciones impulsadas por el cumplimiento normativo, el aumento de los costos de materias primas y los prolongados ciclos de validación están intensificando las presiones competitivas y creando mayores barreras de entrada, especialmente para los proveedores que carecen de experiencia avanzada en formulación y regulación.
Limitaciones de Viabilidad Biológica y Vida Útil
Las limitaciones de vida útil de los sistemas cargados biológicamente continúan representando un desafío significativo en el mercado de materiales para recubrimiento de semillas. Muchas especies rizobacterianas y fúngicas de importancia comercial experimentan una rápida pérdida de viabilidad cuando se exponen a temperaturas y humedad elevadas, particularmente durante períodos de almacenamiento prolongados más allá de las ventanas de distribución cortas. Este problema es especialmente crítico en las cadenas de suministro tropicales y subtropicales, donde las temperaturas de almacenamiento ambiente a menudo superan el rango óptimo para la supervivencia microbiana y la infraestructura de cadena de frío es frecuentemente inadecuada. Un estudio de 2024 publicado en el South African Journal of Botany evaluó recubrimientos de semillas microbianos a base de cianobacterias para garbanzo y encontró que la duración del almacenamiento, la composición del recubrimiento y las condiciones ambientales influyeron significativamente en la supervivencia microbiana, la germinación de semillas y la retención del vigor durante el almacenamiento posterior al tratamiento. Estos hallazgos subrayan que aún existe margen para ampliar el enfoque dentro del mercado de materiales para recubrimiento de semillas en el desarrollo de aglutinantes reguladores de humedad, sistemas de encapsulación protectora y tecnologías de polímeros tolerantes a la temperatura para mejorar la estabilidad biológica en almacenamiento durante la distribución comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ingrediente:
Los Polímeros Lideran pero los Aglutinantes Ganan Centralidad en la FormulaciónLos polímeros representaron el 44,3% del tamaño del mercado de materiales para recubrimiento de semillas dentro de los segmentos de ingredientes en 2025, convirtiéndolos en el segmento más grande, ya que siguen siendo la matriz primaria de formación de película y portadora en aplicaciones de recubrimiento en película, incrustación y peletizado. Su posición refleja la estandarización de formulaciones de larga data en torno a sistemas de acetato de polivinilo, poliacrilato y base de celulosa que proporcionan la base estructural para la mayoría de los diseños de recubrimiento comerciales. Los colorantes, los ingredientes activos, los minerales, la piedra pómez y otros aditivos continúan desempeñando roles importantes en la identificación de semillas, la mejora del flujo y la entrega directa del tratamiento, pero su demanda sigue vinculada a la capa de polímero que mantiene unido el sistema. Este patrón mantiene a la industria de materiales para recubrimiento de semillas centrada en el rendimiento de los polímeros incluso cuando las especificaciones de los clientes se vuelven más amplias y técnicas. La fortaleza de los polímeros en el mercado de materiales para recubrimiento de semillas también refleja su capacidad para servir tanto a programas de granos de gran volumen como a aplicaciones hortícolas más especializadas mediante ajustes de formulación en lugar de un rediseño completo del proceso.
Los aglutinantes son el segmento de ingredientes de más rápido crecimiento, con una CAGR del 11,2% durante 2026-2031, ya que los sistemas de recubrimiento transportan mayores cargas biológicas y de micronutrientes y requieren un control más estricto sobre la estabilidad de la suspensión, la adhesión y la viscosidad. Eso está cambiando el papel de los aglutinantes de simples auxiliares de adhesión a impulsores activos del rendimiento dentro de sistemas multifuncionales. A medida que aumenta la complejidad de la formulación, se anticipa que la participación del mercado de materiales para recubrimiento de semillas en manos de los aglutinantes se expandirá, ya que más proyectos dependen de una mezcla, retención y entrega confiables en diferentes combinaciones de cultivos y procesos. La estructura de ingredientes del mercado de materiales para recubrimiento de semillas se está volviendo, por lo tanto, más orientada al rendimiento, aunque los polímeros todavía representan la mayor base de ingresos actual.



Por Forma:
Los Sistemas Líquidos Anclan el Volumen, el Peletizado Sólido Registra una Prima de CrecimientoLas formulaciones líquidas representaron el 60,5% de la participación del mercado de materiales para recubrimiento de semillas por forma en 2025, convirtiéndolas en el segmento más grande porque se adaptan al equipo estándar de recubrimiento en tambor y bandeja utilizado en las grandes instalaciones comerciales de tratamiento de semillas. Los sistemas líquidos permiten el ajuste continuo de la tasa de aplicación y la carga de sólidos sin grandes cambios de equipo, lo cual es importante para los grandes programas de granos y oleaginosas. Esta flexibilidad operativa mantiene a los líquidos bien posicionados en América del Norte y del Sur, donde el procesamiento de alto rendimiento es un requisito fundamental. El mercado de materiales para recubrimiento de semillas ha mantenido, por lo tanto, un fuerte sesgo hacia los líquidos en términos de volumen, incluso cuando los clientes buscan resultados más especializados. Esa base de volumen también se ve reforzada por el hecho de que muchos cultivos de semilla grande no requieren la construcción más pesada y la transformación geométrica asociada con los sistemas de peletizado sólido.
Los recubrimientos en forma sólida son el segmento de más rápido crecimiento, con una CAGR del 10,2% durante 2026-2031, porque la horticultura y los cultivos especializados requieren una estructura de pellet precisa, consistencia de tamaño y manejo controlado. La demanda es particularmente fuerte en Europa, Japón y Corea del Sur, donde las semillas más pequeñas y los programas de agricultura protegida hacen que el peletizado sea más común. Investigaciones recientes publicadas en Seed Science and Technology en 2025 mostraron que la composición del relleno del pellet afecta significativamente la estabilidad del pellet, la tolerancia a la humedad y el rendimiento de siembra en cultivos de semilla pequeña de hortalizas, con sistemas a base de zeolita, vermiculita y calcio superando a varias formulaciones convencionales con alto contenido de arcilla. Esto está acelerando el cambio hacia materiales de recubrimiento sólido de mayor valor y diseño especializado en el mercado de materiales para recubrimiento de semillas, particularmente para semillas de hortalizas y plantas ornamentales donde la siembra de precisión y el trasplante automatizado requieren mayor uniformidad del pellet y consistencia del flujo.
Por Proceso:
El Recubrimiento en Película Mantiene la Base de Volumen, el Peletizado Supera en Tasa de CrecimientoEl recubrimiento en película representó el 60,3% del mercado de materiales para recubrimiento de semillas por proceso en 2025, convirtiéndolo en el segmento más grande porque funciona en la más amplia gama de tipos de cultivos y combinaciones de ingredientes. Su capa de aplicación delgada y uniforme se adapta a semillas que ya tienen un tamaño y forma aceptables para la siembra, incluidos la mayoría de los programas comerciales de granos, oleaginosas y hortalizas de semilla grande. Esa flexibilidad ha convertido al recubrimiento en película en el proceso predeterminado para los programas de alto volumen donde el rendimiento, la retención del tratamiento y el control de costos deben mantenerse equilibrados. El mercado de materiales para recubrimiento de semillas continúa dependiendo de este proceso porque ofrece la aplicabilidad más amplia sin requerir una transformación física importante de la semilla. La incrustación sigue siendo importante en usos especializados seleccionados, pero su papel es más limitado que el del recubrimiento en película y el peletizado.
El peletizado es el segmento de más rápido crecimiento, con una CAGR del 10,6% durante 2026-2031, ya que más programas de horticultura de precisión utilizan semillas pequeñas que requieren forma y peso precisos para la siembra automatizada. Ese crecimiento está vinculado a la expansión de la agricultura protegida, los sistemas de trasplante automatizado y el mayor uso de lotes de semillas de alto valor para hortalizas y cultivos especializados. Investigaciones publicadas en Seed Science and Technology en 2025 mostraron que la composición del pellet afectó significativamente la consistencia de la emergencia, la respuesta a la humedad y el rendimiento de siembra en cultivos de semilla pequeña, reforzando la importancia de los sistemas de pellet diseñados para aplicaciones de siembra de precisión. El mercado de materiales para recubrimiento de semillas está respondiendo con mayor interés en sistemas minerales diseñados, aglutinantes específicos por cultivo y estructuras de pellet que ofrecen flujo y emergencia consistentes.

Por Función:
La Protección de Semillas Domina pero la Mejora Crece Más RápidoLa protección de semillas representó el 77,8% del mercado por función en 2025, convirtiéndola en el segmento más grande, ya que la incorporación de fungicidas e insecticidas sigue siendo la principal razón comercial para el recubrimiento en granos, oleaginosas y semillas de hortalizas. Este papel se ha consolidado a lo largo de muchos años y sigue siendo estructuralmente sólido mientras la protección de cultivos aplicada a semillas continúa siendo una ruta de entrega predeterminada en los programas comerciales. El mercado de materiales para recubrimiento de semillas todavía depende en gran medida de la demanda orientada a la protección porque ancla el volumen en cultivos de grandes extensiones con protocolos de tratamiento estandarizados. Esa base está respaldada por las expectativas establecidas de los productores, los flujos de trabajo de tratamiento comercial y la necesidad continua de protección en la etapa temprana durante la siembra. Incluso cuando se añaden biológicos, la protección sigue siendo la justificación principal para la inversión en recubrimiento.
La mejora de semillas es el segmento de más rápido crecimiento, con una CAGR del 11,0% durante 2026-2031, ya que la capa de recubrimiento se utiliza cada vez más para entregar biológicos, bioestimulantes y micronutrientes que apoyan el establecimiento temprano. Investigaciones publicadas en 2024 en Ecology, Environment and Conservation encontraron que los tratamientos de biofortificación con zinc afectaron significativamente la nodulación, la absorción de nutrientes y los parámetros de rendimiento en sistemas de garbanzo. En consecuencia, el mercado de materiales para recubrimiento de semillas está siendo testigo de un cambio a medida que los sistemas de recubrimiento integran cada vez más la protección, la nutrición y la entrega biológica dentro de estructuras en capas. Este desarrollo está impulsando la demanda de aglutinantes avanzados, polímeros enfocados en la compatibilidad y materiales de recubrimiento de liberación controlada que pueden entregar múltiples ingredientes activos sin afectar el rendimiento de la sembradora ni la respuesta de la semilla.
Por Tipo de Recubrimiento:
Los Polímeros Sintéticos Dominan el Presente, los de Base Biológica Definen la TrayectoriaLos recubrimientos sintéticos representaron el 71,9% de la demanda del mercado en 2025, convirtiéndolos en el segmento más grande, ya que las formulaciones a base de poliacrilato y acetato de polivinilo todavía tienen el historial comercial más amplio y la mayor disponibilidad de materias primas. Su rendimiento establecido en programas de granos, oleaginosas y hortalizas los ha convertido en la opción predeterminada en las adquisiciones de gran volumen. El mercado de materiales para recubrimiento de semillas todavía depende de los sistemas sintéticos para la escala, la consistencia y el equilibrio de costos en las aplicaciones convencionales. Esa posición se ve reforzada por las relaciones de larga data con los proveedores y el conocimiento del proceso instalado en torno a las carteras sintéticas existentes. Incluso donde la reformulación está en curso, los recubrimientos sintéticos siguen siendo la mayor base de ingresos actual en la mayoría de las regiones.
Los recubrimientos de base biológica son el segmento de más rápido crecimiento, con una CAGR del 11,6% durante 2026-2031, a medida que convergen la presión regulatoria, las prioridades de sostenibilidad y la mejora del rendimiento técnico. El Instituto Nacional de Tecnología Agropecuaria y el Consejo Nacional de Investigaciones Científicas y Técnicas de Argentina desarrollaron en 2025 una plataforma de recubrimiento de biopolímeros para soja y maíz utilizando materias primas de origen regional, lo que demuestra que el desarrollo de base biológica se está extendiendo más allá de Europa. El mercado de materiales para recubrimiento de semillas se está moviendo, por lo tanto, hacia una estructura dual, donde los sintéticos siguen siendo el segmento más grande en el corto plazo mientras que los sistemas de base biológica son los de más rápido crecimiento. Ese cambio es especialmente importante donde las políticas de cumplimiento y adquisición están cada vez más alineadas en torno a un menor riesgo de microplásticos.
Por Tipo de Cultivo:
Los Granos y Cereales Anclan el Volumen, las Frutas y Verduras Marcan el RitmoLos granos y cereales representaron el 51,4% de la demanda en 2025, convirtiéndolos en el segmento más grande porque el maíz híbrido, el trigo, el arroz y la cebada pasan por las instalaciones comerciales de recubrimiento en los mayores volúmenes. El cinturón maicero de América del Norte, la zona triguera europea y los principales corredores arroceros asiáticos forman juntos la amplia base de volumen para el mercado de materiales para recubrimiento de semillas en este grupo de cultivos. Las semillas grandes y relativamente uniformes también se adaptan bien a los sistemas de recubrimiento de alto rendimiento, lo que mantiene el procesamiento por unidad eficiente y consistente. Las oleaginosas y las legumbres siguen siendo una capa intermedia importante de la demanda, especialmente a medida que los programas de inoculantes biológicos se expanden en la producción de soja. Las flores, las plantas ornamentales, el césped y los pastos forrajeros son menores en volumen, pero siguen siendo técnicamente exigentes y alcanzan un mayor valor por kilogramo en aplicaciones especializadas.
Las frutas y verduras son el segmento de más rápido crecimiento, con una CAGR del 11,1% durante 2026-2031, porque la agricultura protegida, la premiumización de semillas y los sistemas de trasplante automatizado requieren un dimensionamiento y manejo más precisos de las semillas. Estos cultivos a menudo implican lotes de semillas pequeñas, irregulares o delicadas donde la calidad del peletizado y la uniformidad del recubrimiento afectan directamente el rendimiento de la siembra. Eso convierte a la horticultura en uno de los grupos de demanda más especializados dentro del mercado de materiales para recubrimiento de semillas. La Ley Federal 15070/2024 de Brasil introdujo requisitos de registro fitosanitario para las semillas tratadas vendidas comercialmente, incluidas las semillas recubiertas utilizadas en programas de frutas y verduras, lo que refuerza la preferencia por proveedores certificados frente a la aplicación descentralizada en la finca. El crecimiento más rápido en este grupo de cultivos está, por lo tanto, vinculado tanto al valor agronómico como a las crecientes expectativas de cumplimiento normativo.
Análisis Geográfico
Mercado de Materiales para Recubrimiento de Semillas en América del Norte
América del Norte representó el 43,7% del mercado de materiales para recubrimiento de semillas en 2025, convirtiéndola en el segmento regional más grande, ya que tiene la mayor concentración de semillas tratadas comercialmente en programas de maíz, soja, canola y algodón. Los Estados Unidos forman el núcleo de esta posición porque casi todas las semillas de maíz híbrido y una gran parte de las semillas de soja se venden en forma pre-recubierta con materiales de fungicida, insecticida y mejora del flujo. Canadá añade escala a través de la canola, mientras que México amplía la base regional a través de programas especializados de hortalizas. La adopción de sembradoras de precisión en el Cinturón Maicero de los Estados Unidos también ha elevado los requisitos de calidad del recubrimiento, lo que favorece las formulaciones premium sobre las alternativas genéricas.
Mercado de Materiales para Recubrimiento de Semillas en Asia-Pacífico y Europa
Asia-Pacífico es el segmento regional de más rápido crecimiento con una CAGR del 10,9% durante 2026-2031, y Europa se mantuvo como un importante centro de ingresos incluso mientras el trabajo de reformulación absorbe una mayor parte de los recursos de los proveedores. En la región de Asia-Pacífico, la modernización de semillas respaldada por el gobierno en China e India está aumentando la proporción de semillas distribuidas en forma recubierta, mientras que Japón y Corea del Sur están apoyando una demanda de mayor valor a través de la agricultura protegida y los programas de hortalizas de precisión. Esa expansión está dando al mercado de materiales para recubrimiento de semillas una base de crecimiento más amplia fuera de los sistemas de semillas occidentales maduros. Europa sigue siendo importante porque alberga programas avanzados de semillas y una importante experiencia en formulación, pero los proveedores europeos también están soportando la mayor carga de cumplimiento a corto plazo bajo el Reglamento 2023/2055 y la orientación relacionada. Esto está aumentando la demanda de aglutinantes de baja abrasión, sistemas de colorantes estables y materiales de recubrimiento de mayor rendimiento dentro del mercado de materiales para recubrimiento de semillas.
Mercado de Materiales para Recubrimiento de Semillas en Oriente Medio y África, y América del Sur
América del Sur es una región de crecimiento liderada por Brasil, donde la escala de la soja y el uso creciente de tratamientos biológicos de semillas están fortaleciendo la demanda de sistemas de recubrimiento de mayor rendimiento. El mercado de bioinsumos en Brasil está creciendo aproximadamente 4 veces más rápido que el promedio global, impulsado principalmente por los sistemas de producción de soja, maíz y caña de azúcar. Al mismo tiempo, los programas industriales de tratamiento de semillas en el país se están expandiendo a medida que las empresas semilleras y los productores adoptan sistemas de tratamiento aplicados con precisión, impulsando la demanda en el mercado de materiales para recubrimiento de semillas de aglutinantes avanzados, aditivos para el control del polvo y sistemas de polímeros biocompatibles. En Oriente Medio, Arabia Saudita y los Emiratos Árabes Unidos están creando una demanda de nicho a través de la agricultura protegida y los programas de semillas de hortalizas de precisión. África se encuentra en una etapa de adopción más temprana, liderada por Sudáfrica y Egipto, donde el acceso a semillas recubiertas certificadas está aumentando a través de programas agrícolas estructurados, creando una apertura para formulaciones rentables que aún no enfrentan la misma carga de cumplimiento que en Europa.
Ediciones regionales
Panorama Competitivo
Concentración del Mercado
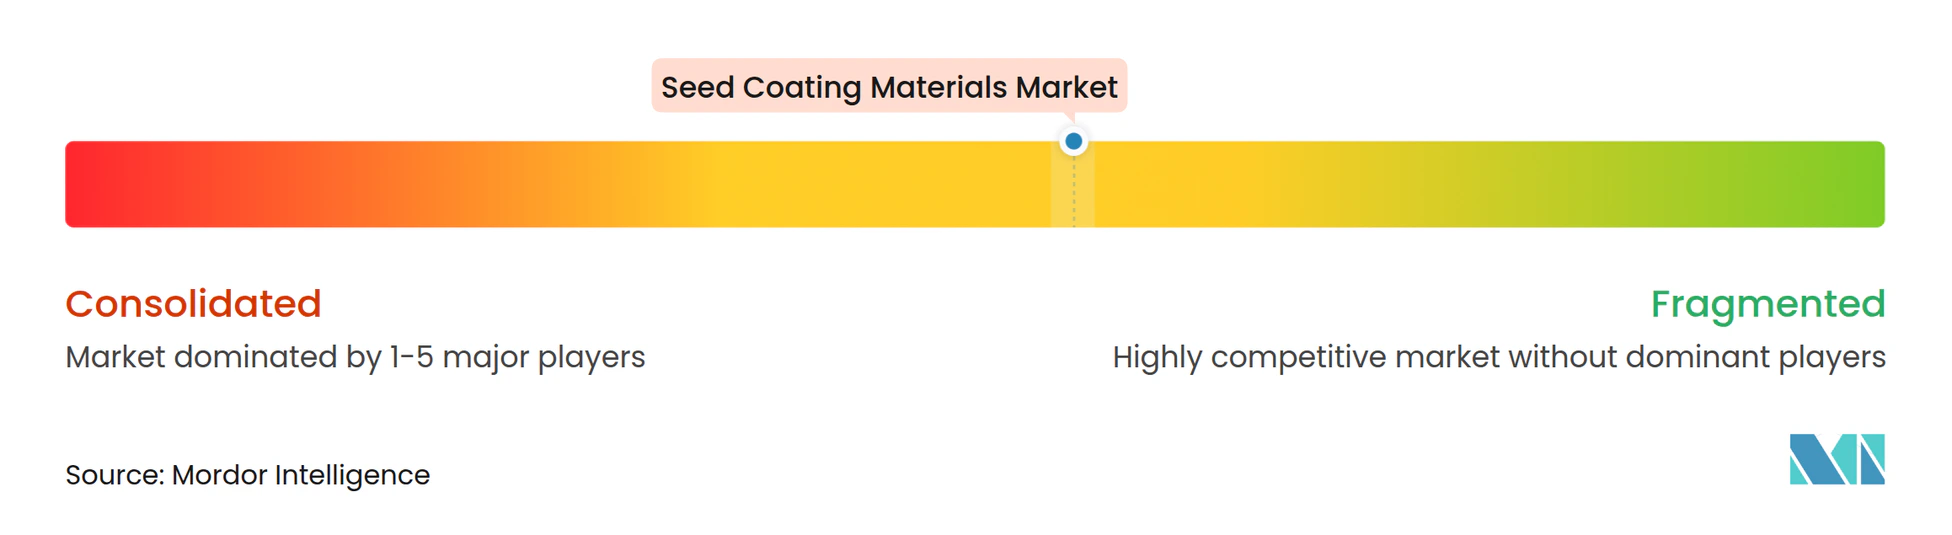
El mercado de materiales para recubrimiento de semillas estaba moderadamente fragmentado en 2025, con BASF SE, Croda International Plc, Clariant AG, Syensqo SA/NV y Sensient Technologies Corporation como los actores clave. Este equilibrio refleja la presencia de grupos químicos especializados globales con amplias capacidades en polímeros, aglutinantes y colorantes, junto con formuladores regionales y proveedores de servicios de recubrimiento que aún mantienen posiciones significativas. Los actores establecidos están respaldados por una profunda experiencia en formulación y capacidades regulatorias, mientras que los actores emergentes como Germains Seed Technology, Summit Seed Coatings, Universal Coating Systems LLC y Centor Oceania compiten a través de la experiencia específica por cultivo y la capacidad de respuesta local. El mercado de materiales para recubrimiento de semillas no está, por lo tanto, suficientemente consolidado como para que unos pocos actores dominen los precios en todos los segmentos.
La competencia estratégica se está concentrando en la ingeniería de compatibilidad biológica, el desarrollo de polímeros libres de microplásticos y el rendimiento del proceso bajo estándares más estrictos de siembra y certificación. BASF SE divulgó la patente WO2024256589A1 en diciembre de 2024 para un sistema aglutinante diseñado para estabilizar activos biológicos mientras mantiene la integridad de la película durante el recubrimiento de alta velocidad, lo que muestra cómo los proveedores líderes están protegiendo los avances en formulación. Croda International Plc, a través de Incotec Group BV, divulgó la patente US20250049039A1 en febrero de 2025 para formulaciones de recubrimiento en película moduladoras de porosidad de precisión destinadas a las tolerancias de los sensores de sembradoras de próxima generación, lo que indica un impulso similar hacia la propiedad intelectual específica de rendimiento. El mercado de materiales para recubrimiento de semillas está recompensando a los proveedores que pueden combinar la preparación regulatoria con un rendimiento medible en siembra, almacenamiento y rendimiento biológico.
La expansión estratégica también proviene de actores adyacentes de química especializada y del reposicionamiento de carteras por parte de los titulares establecidos. En septiembre de 2025, Ashland Inc. amplió su plataforma de celulosa y polivinilpirrolidona hacia la demanda de aglutinantes para recubrimiento de semillas, utilizando el conocimiento existente en polímeros para abordar las necesidades de reformulación sin construir una base heredada dedicada a recubrimientos de semillas. Syensqo SA/NV continúa posicionando sus sistemas de recubrimiento Peridiam heredados en torno a la compatibilidad y la especialización en formulación, lo que la diferencia a medida que los compradores se alejan de la selección por precio hacia el rendimiento de la aplicación. El mercado de materiales para recubrimiento de semillas todavía ofrece espacio competitivo abierto para aglutinantes tropicales biológicamente compatibles, matrices de polímeros listas para micronutrientes para legumbres y sistemas de peletizado de base biológica que cumplan tanto con los estándares de cumplimiento como con los operativos. Eso significa que el liderazgo en la próxima fase probablemente dependerá menos de la escala pura por sí sola y más de quién pueda resolver primero los problemas de compatibilidad y reformulación más difíciles.
Líderes de la Industria de Materiales para Recubrimiento de Semillas
-
BASF SE
-
Clariant AG
-
Croda International PLC
-
Syensqo SA/NV
-
Sensient Technologies Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales para Recubrimiento de Semillas Empresas cubiertas en este informe
- BASF SE
- Croda International Plc
- Clariant AG
- Syensqo SA/NV
- Sensient Technologies Corporation
- Milliken & Company
- Covestro AG
- Michelman, Inc.
- Germains Seed Technology (Associated British Foods plc (ABF))
- Precision Laboratories LLC
- Chromatech Incorporated
- Universal Coating Systems, LLC
- Centor Oceania Pty Ltd
- Summit Seed Coatings LLC
- Organic Dyes and Pigments LLC
Lea el análisis de las empresas de materiales para recubrimiento de semillas
Desarrollos recientes de la industria en Mercado de Materiales para Recubrimiento de Semillas
- Febrero de 2026: Ashland Inc. recibió la aprobación de la Agencia de Protección Ambiental de los Estados Unidos para su polímero de recubrimiento de semillas Agrimer Eco-Coat, una tecnología de base natural y libre de microplásticos desarrollada utilizando química de aceite vegetal transformado. La formulación fue diseñada para mejorar la reducción del desprendimiento de polvo, la retención de ingredientes activos y el cumplimiento regulatorio para aplicaciones de tratamiento de semillas de hortalizas, granos, frutas y flores.
- Agosto de 2025: El Ministerio de Agricultura de Brasil emitió estándares fitosanitarios actualizados para las semillas recubiertas distribuidas comercialmente, estableciendo umbrales mínimos de uniformidad de recubrimiento y tolerancia al desprendimiento de polvo en las categorías de granos, oleaginosas y hortalizas. La regulación está acelerando la consolidación de las adquisiciones hacia proveedores certificados de materiales de recubrimiento a gran escala.
- Febrero de 2025: Incotec Group BV, parte de Croda International Plc, publicó la patente US20250049039A1 que divulga formulaciones de recubrimiento en película moduladoras de porosidad de precisión diseñadas para cumplir con las tolerancias de los sensores de sembradoras de próxima generación. La patente señala un cambio hacia reivindicaciones específicas de rendimiento en lugar de una cobertura amplia de fórmulas de polímeros.
Mercado de Materiales para Recubrimiento de Semillas Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Según Mordor Intelligence, definimos el mercado de materiales para recubrimiento de semillas como el valor generado por aglutinantes, polímeros, aditivos y colorantes que se aplican deliberadamente como una capa discreta sobre semillas de cultivos comerciales, ya sea mediante recubrimiento en película, incrustación o peletización, con el fin de proporcionar beneficios de protección o mejora antes de la siembra.
Los tratamientos de semillas de posventa, las mezclas de lechada en la explotación agrícola y los inoculantes biológicos independientes comercializados sin una matriz de recubrimiento quedan excluidos de este cálculo.
Descripción General de la Segmentación
- Por Ingrediente
- Polímeros
- Aglutinantes
- Colorantes
- Ingredientes Activos
- Minerales y Piedra Pómez
- Otros Aditivos
- Por Forma
- Líquido
- Sólido
- Por Proceso
- Recubrimiento en Película
- Incrustación
- Peletizado
- Por Función
- Protección de Semillas
- Mejora de Semillas
- Por Tipo de Recubrimiento
- Sintético
- De Base Biológica
- Por Tipo de Cultivo
- Granos y Cereales
- Oleaginosas y Legumbres
- Frutas y Verduras
- Flores y Plantas Ornamentales
- Césped y Pastos Forrajeros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Turquía
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Para perfeccionar los datos de entrada del modelo, realizamos entrevistas con formuladores de recubrimientos, tratadores por contrato y distribuidores de insumos agrícolas en América del Norte, Europa, Brasil, India y Australia. Sus perspectivas sobre la traslación de precios de polímeros, los cambios en la participación entre recubrimiento en película y peletización, y los factores que impulsan la adopción por parte de los agricultores nos permiten cuestionar las estimaciones de gabinete y ajustar con precisión las curvas de penetración regional.
Investigación de Gabinete
Nuestros analistas examinan fuentes de datos de libre acceso pero de reconocida autoridad, como las encuestas de superficie cultivada del USDA, las estadísticas de plaguicidas de Eurostat, los balances de productos básicos de FAOSTAT y los documentos comerciales de la ISF, con el fin de dimensionar el conjunto de semillas sembradas y la penetración típica de los tratamientos. Los informes anuales 10-K de las empresas, las solicitudes de patentes obtenidas a través de Questel y los archivos de noticias de Dow Jones Factiva aportan indicios sobre precios y cronologías tecnológicas, mientras que los informes de organismos sectoriales como CropLife International y la American Seed Trade Association aclaran los hitos regulatorios que condicionan la adopción de ingredientes. Las fuentes aquí mencionadas ilustran, sin agotar, el conjunto de referencias secundarias que utilizamos.
Dimensionamiento del Mercado y Elaboración de Previsiones
Comenzamos con una construcción descendente que reconstruye el conjunto de demanda a partir de la producción de semillas certificadas, la tasa de tratamiento promedio (kilogramos de recubrimiento por tonelada métrica de semilla) y el valor combinado de los ingredientes; las consolidaciones ascendentes selectivas de los envíos de proveedores y las verificaciones de precio de venta promedio muestral por volumen actúan como mecanismos de control. Variables clave como los hectáreas bajo siembra de precisión, las tasas de sustitución de polímeros por aglutinantes biológicos, los plazos de eliminación gradual de microplásticos en la UE y los ciclos de reposición de semillas de cereales alimentan una regresión multivariante que proyecta el valor hasta 2030. Cuando los totales ascendentes divergen más allá de una banda de ±5 %, los supuestos se revisan con los entrevistados antes del cierre definitivo.
Ciclo de Validación de Datos y Actualización
Cada borrador pasa por una revisión analítica de dos niveles en la que los valores atípicos se contrastan con series históricas, presentaciones de competidores y códigos aduaneros. Los modelos se actualizan anualmente; no obstante, eventos desencadenantes como prohibiciones regulatorias, grandes fusiones y adquisiciones o una variación de precios de materias primas igual o superior al 10 % motivan una actualización intermedia, de modo que los clientes siempre dispongan de nuestra visión más reciente.
Por Qué la Línea de Base de Materiales para Recubrimiento de Semillas de Mordor Inspira Confianza
Las cifras publicadas varían porque las empresas seleccionan cestas de ingredientes, procesos de recubrimiento y frecuencias de actualización distintos.
La amplitud del alcance, los precios de referencia y las tasas de recubrimiento asumidas desplazan aún más los totales.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 2,58 mil millones de USD (2025) | Mordor Intelligence | - |
| 2,19 mil millones de USD (2025) | Consultora Global A | Omite aglutinantes de base biológica; aplica un precio de venta promedio único y uniforme en todas las regiones |
| 2,21 mil millones de USD (2025) | Revista Sectorial B | Utiliza el volumen de semillas únicamente para los cinco principales cultivos; frecuencia de actualización bienal |
| 2,68 mil millones de USD (2025) | Consultora Regional C | Se basa en listas de envíos de fabricantes sin ajustar por los márgenes de los distribuidores |
La comparación muestra cómo un alcance más reducido o actualizaciones menos frecuentes comprimen los totales. Al combinar estadísticas públicas continuamente actualizadas con verificaciones cruzadas de expertos y un modelo de doble vía, Mordor ofrece una línea de base transparente y equilibrada que los responsables de la toma de decisiones pueden rastrear y replicar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de materiales para recubrimiento de semillas en 2026?
El mercado de materiales para recubrimiento de semillas está valorado en 2,92 mil millones de USD en 2026 y se proyecta que alcance los 4,63 mil millones de USD en 2031 a una CAGR del 9,66% durante 2026-2031.
¿Qué categoría de ingrediente lidera la generación de ingresos?
Los polímeros fueron el segmento de ingredientes más grande, representando el 44,3% en 2025, porque siguen siendo la principal matriz de formación de película y portadora en los principales procesos de recubrimiento.
¿Qué tipo de recubrimiento se está expandiendo más rápido hasta 2031?
Los recubrimientos de base biológica son el segmento más rápido, avanzando a una CAGR del 11,6% durante 2026-2031, a medida que la presión regulatoria y el progreso técnico apoyan la reformulación.
¿Por qué Asia-Pacífico crece más rápido que otras regiones?
Asia-Pacífico fue el segmento regional más rápido con una CAGR del 10,9% durante 2026-2031 porque los programas de modernización de semillas en China e India están aumentando la penetración de semillas recubiertas y la demanda hortícola está creciendo.
¿Cuál es el principal riesgo a corto plazo para los proveedores?
El mayor riesgo a corto plazo es el costo de reformulación bajo las restricciones de microplásticos, porque los proveedores deben invertir en nuevos aglutinantes y polímeros mientras gestionan la presión sobre los márgenes.