
Tamaño y participación del mercado de muebles de Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 21.22 Mil millones de dólares |
| Tamaño del Mercado (2026) | 22.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.02 % |
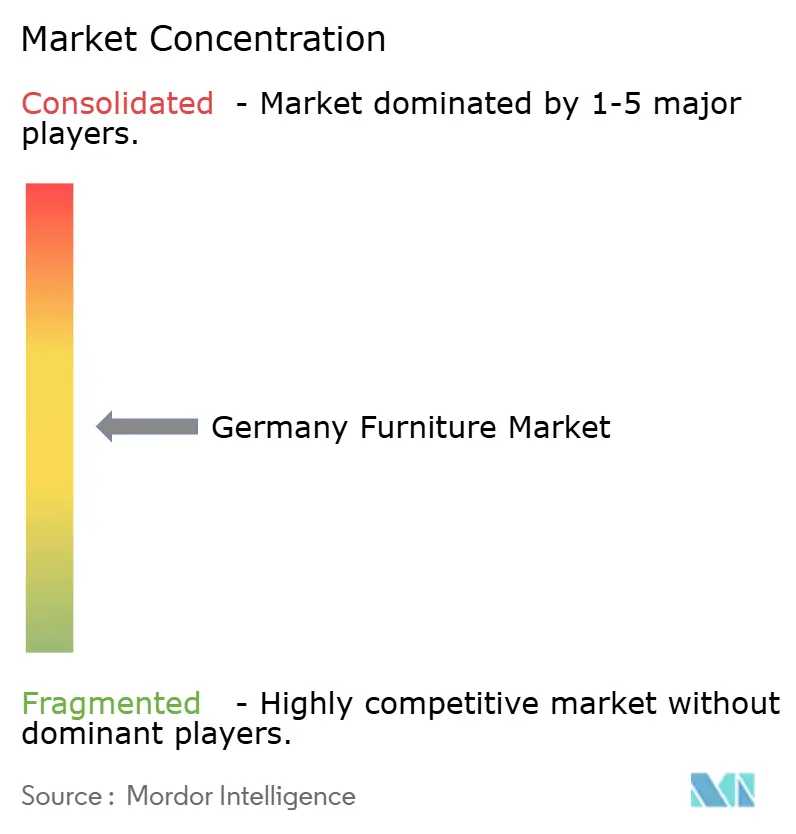
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de muebles de Alemania por Mordor Intelligence
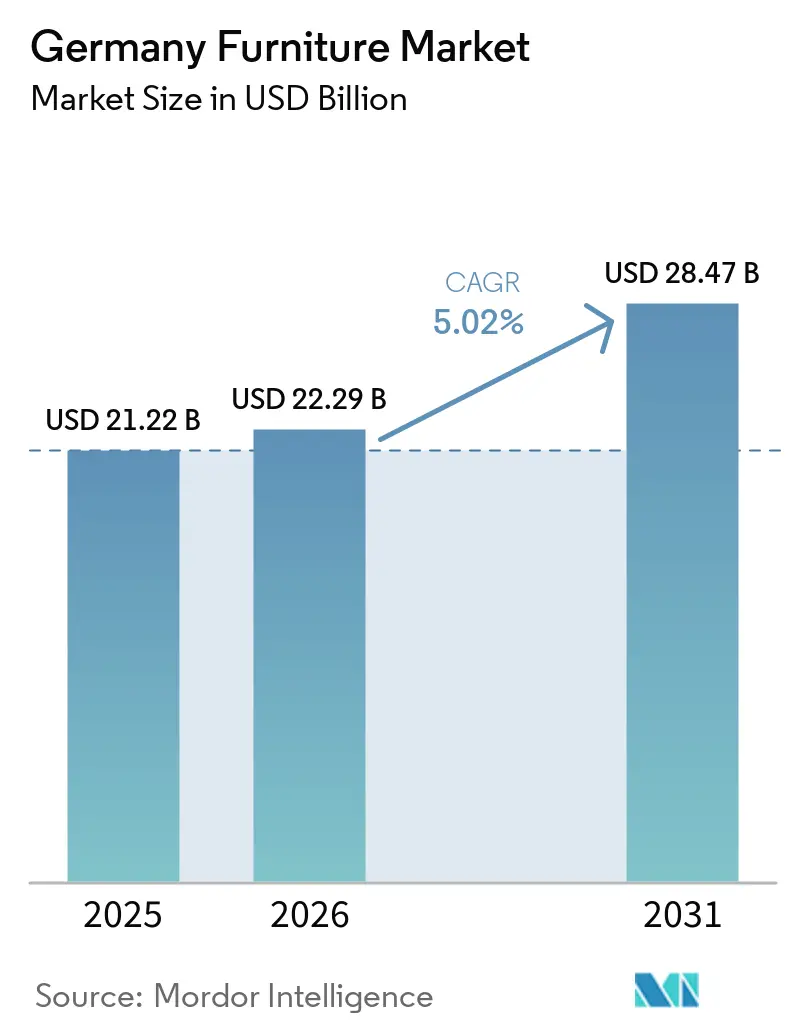
El tamaño del mercado de muebles de Alemania en 2026 se estima en 22,29 mil millones de USD, con un crecimiento respecto al valor de 2025 de 21,22 mil millones de USD, con proyecciones para 2031 de 28,47 mil millones de USD, creciendo a una CAGR del 5,02% durante el período 2026-2031. El mercado de muebles de Alemania lidia con unas ventas lentas, reflejo del debilitado sentimiento del consumidor y las persistentes incertidumbres económicas. Los hogares, presionados por la elevada inflación y el encarecimiento del coste de vida, están reduciendo el gasto discrecional. Este cambio ha afectado notablemente a la demanda, especialmente en los segmentos de gama media-baja. Sin embargo, existe un rayo de esperanza para 2025: una posible relajación de la inflación unida al aumento de los salarios reales podría anunciar una modesta recuperación. Los sectores de crecimiento destacados incluyen el comercio minorista en línea, los muebles para el sector sanitario y las soluciones modulares, todos ellos impulsados por la urbanización y el envejecimiento de la población. La presión regulatoria derivada del Reglamento de Ecodiseño para Productos Sostenibles de la UE (ESPR, por sus siglas en inglés) está orientando a los fabricantes hacia diseños circulares, mientras que el trabajo híbrido mantiene elevada la demanda de espacios de oficina en el hogar.
Conclusiones clave del informe
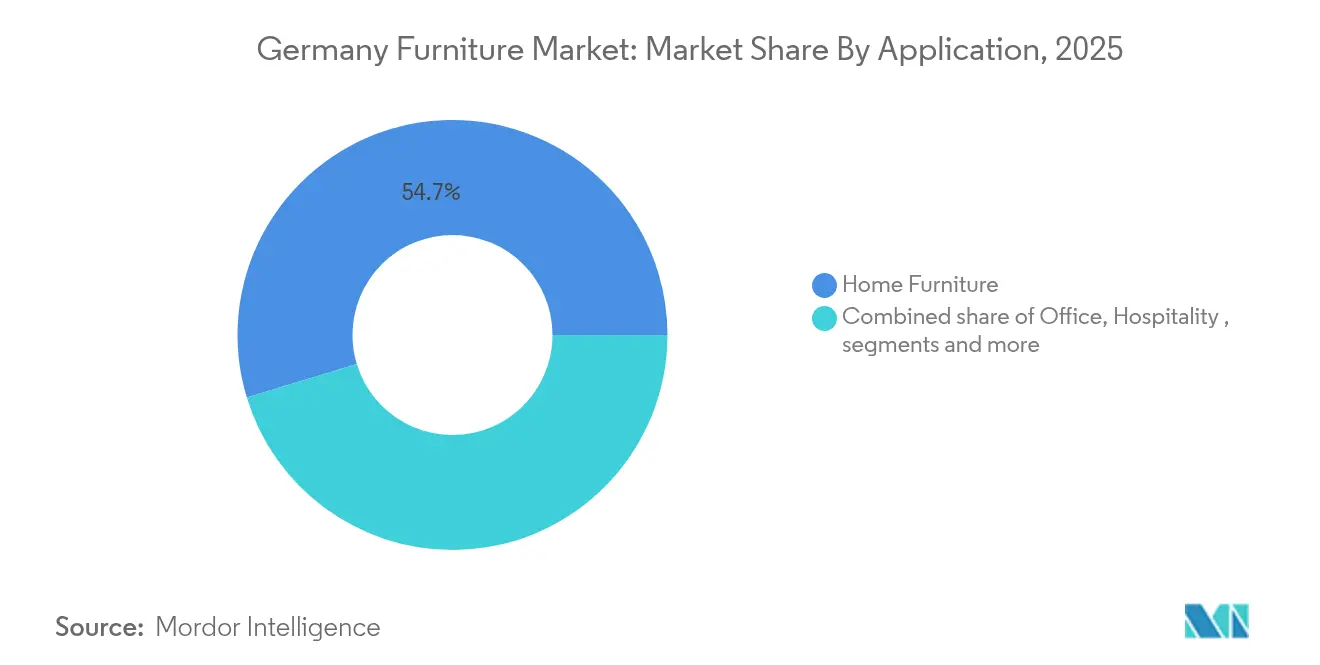
- Por aplicación, los muebles para el hogar lideraron con una participación del 54,70% en el mercado de muebles de Alemania en 2025, mientras que el sector sanitario tiene una previsión de expansión a una CAGR del 6,08% hasta 2031.
- Por material, la madera retuvo el 63,20% de la participación en el mercado de muebles de Alemania en 2025; sin embargo, los muebles de polímero reciclado avanzan a una CAGR del 5,79% hasta 2031.
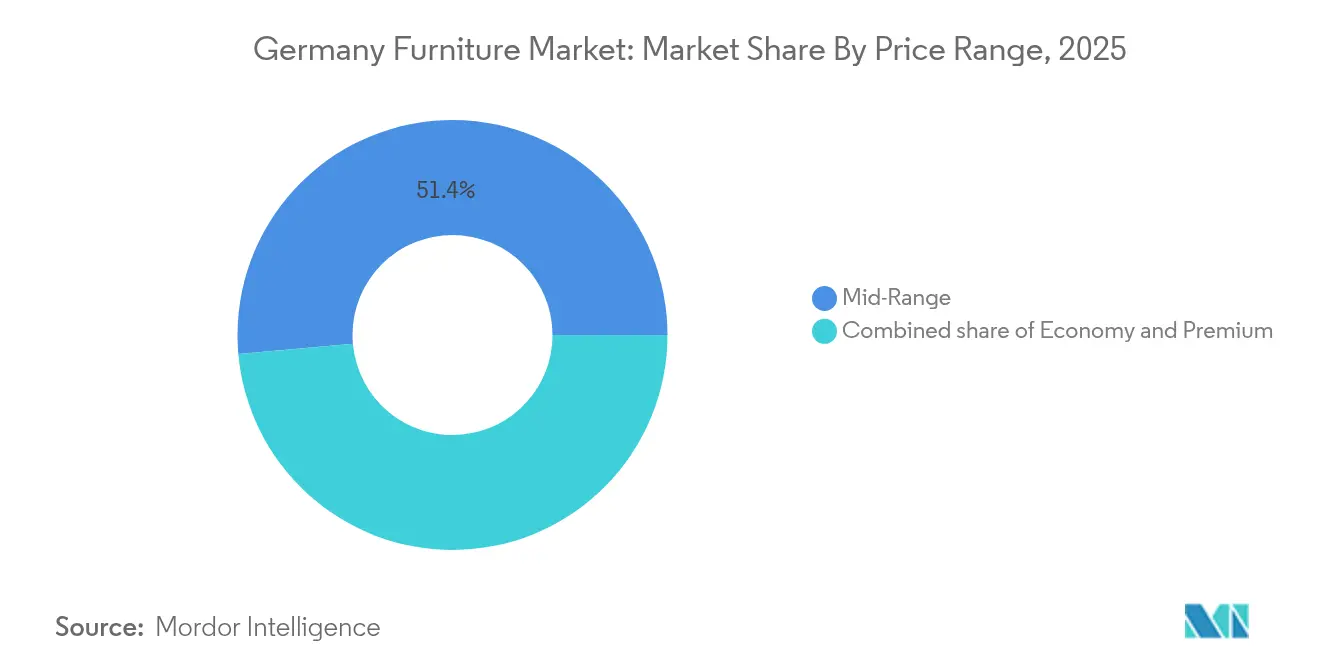
- Por rango de precios, el segmento de rango medio representó el 51,40% del tamaño del mercado de muebles de Alemania en 2025 y está creciendo a una CAGR del 5,96% entre 2026 y 2031.
- Por canal de distribución, el B2C/minorista captó el 74,10% del tamaño del mercado de muebles de Alemania en 2025, y el comercio minorista en línea está creciendo a una CAGR del 6,57%.
- Por geografía, Alemania del Sur mantuvo el 34,70% del tamaño del mercado de muebles de Alemania en 2025, mientras que Alemania del Este está en camino de registrar la tasa de crecimiento más rápida con una CAGR del 5,14% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Regulaciones de diseño sostenible y circular | +1.2% | Nacional, con repercusión en la UE | Mediano plazo (2-4 años) |
| Adopción del modelo de trabajo híbrido con oficina en el hogar | +0.8% | Berlín, Múnich, Hamburgo, Fráncfort | Corto plazo (≤ 2 años) |
| Recuperación del ingreso disponible, compras premium | +0.7% | A nivel nacional, más pronunciado en los estados occidentales | Mediano plazo (2-4 años) |
| Reactivación de la construcción y renovación | +0.6% | Áreas metropolitanas nacionales | Mediano plazo (2-4 años) |
| Creciente demanda de muebles ecológicos y sostenibles | +0.9% | A nivel nacional, más pronunciado en centros urbanos | Largo plazo (≥ 5 años) |
| Fuente: Mordor Intelligence | |||
Demanda de soluciones de muebles sostenibles y circulares impulsada por las regulaciones medioambientales alemanas
El Reglamento de Ecodiseño para Productos Sostenibles (ESPR, por sus siglas en inglés), en vigor desde julio de 2024, obliga a los fabricantes a integrar la durabilidad, la reparabilidad y el reciclabilidad en la fase de diseño, donde se determina la mayor parte del impacto medioambiental [1]. El programa CORever de COR ya recoge sofás y sillas devueltos, los restaura y los revende con garantía completa, demostrando que la circularidad genera ingresos recurrentes [2]. Un auge en el diseño orientado al desmontaje ha reducido el desperdicio de materias primas y recortado los costos unitarios, mejorando la competitividad. Los programas de devolución cubren actualmente el 28% de la producción de marcas, y el uso de materiales reciclados ha aumentado al 37%, aliviando la presión derivada de la volatilidad del precio de la madera. A mediano plazo, se prevé que los costos de cumplimiento sean moderados a medida que la infraestructura de reciclaje compartida escala.
Crecimiento de la adopción del modelo de oficina en el hogar tras la implantación de políticas permanentes de trabajo híbrido en las empresas alemanas
En Alemania, los empleados pueden reclamar una deducción fiscal de hasta EUR 1.260 al año por gastos relacionados con su espacio de trabajo dedicado. Esto incluye costos de muebles de oficina en casa, como sillas ergonómicas y escritorios. Estos incentivos fiscales, diseñados para impulsar el trabajo remoto, están detallados en la Ley del Impuesto sobre la Renta de Alemania. Al permitir deducciones por gastos elegibles, la ley reduce efectivamente la renta imponible, haciendo así las compras de muebles más asequibles para los empleados. Este incentivo favorece los paquetes completos de oficina en casa que cumplen las directrices ergonómicas y sirven también como fondos para videoconferencias. Los fabricantes han lanzado escritorios, sillas y soluciones de almacenamiento integrados en acabados coordinados que se combinan con las áreas de estar. Por ejemplo, la mesa plegable Confair y el Timetable Lift de Wilkhahn ejemplifican el diseño adaptable: las ruedas y los mecanismos de elevación a gas permiten una rápida reconfiguración entre el trabajo individual concentrado y las sesiones colaborativas. Los apartamentos urbanos en Berlín y Múnich, donde las habitaciones son compactas, impulsan la demanda de piezas multifuncionales que ahorran espacio. Se espera que el impulso a corto plazo se normalice, pero dejará una base estructuralmente más alta para sillas de trabajo, escritorios regulables en altura y estanterías modulares.
Recuperación del ingreso disponible impulsando las compras en el segmento premium
En las regiones de mayor renta, la recuperación del ingreso disponible está impulsando un resurgimiento en las compras de muebles premium. Sin embargo, persiste un sentimiento de cautela en el conjunto del mercado europeo. En este contexto, los consumidores realizan inversiones selectivas en segmentos premium, especialmente cuando el diseño, la sostenibilidad o los beneficios ergonómicos justifican el desembolso. Los compradores del segmento premium valoran las narrativas de artesanía, el abastecimiento con baja huella de carbono y la durabilidad como herencia por encima de la rotación de muebles de rápido consumo. Las marcas posicionadas en el segmento de lujo aprovechan esto vinculando el arte y la sostenibilidad: las mesas de comedor de roble acabadas a mano se comercializan como inversiones de legado. Los salones de exposición digitales permiten a los clientes configurar materiales y dimensiones, acortando los plazos de entrega y preservando la exclusividad. El crecimiento del segmento premium también se beneficia de las redes sociales, donde los interiores sirven como declaraciones de estilo de vida.
Aumento de las actividades de construcción y renovación
El PIB del primer trimestre de 2024 creció un 0,2% gracias a la reactivación de la construcción, impulsando la demanda de equipamiento en proyectos residenciales, de hostelería y de uso mixto. Las renovaciones superan a las nuevas construcciones, ya que los propietarios prefieren modernizar cocinas y baños antes que mudarse en un contexto de escasa oferta de vivienda. Los especialistas en cocinas alemanes, muchos de ellos todavía de propiedad familiar, exportan hasta el 80% de su producción y reinvierten esas ganancias en automatización local que acorta los ciclos de entrega domésticos. Los arquitectos especifican armarios modulares que pueden repararse o reutilizarse, en línea con las normas ESPR. El impacto a mediano plazo de la construcción sustenta los pedidos de muebles de contrato, especialmente para comedores con predominio de madera, elementos empotrados y paneles acústicos de pared. Las marcas que preingenierizan sus productos para adaptarse a los anchos de puertas y tamaños de ascensores estándar alemanes obtienen ventajas en velocidad de instalación en obras urbanas densas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de los precios de la madera | −0.7% | Nacional, productores con uso intensivo de madera | Corto plazo (≤ 2 años) |
| Retrasos en permisos de construcción | −0.4% | Principales centros comerciales urbanos | Mediano plazo (2-4 años) |
| Intensificación de la competencia por importaciones de bajo costo de Europa del Este | -0.9 % | Nacional, con mayor impacto en el segmento económico | Largo plazo (≥ 5 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios de la madera
Los daños relacionados con el clima provocados por el escarabajo de la corteza han reducido el suministro de madera en rollo, provocando oscilaciones de doble dígito en los precios de los troncos [3]. Los pequeños productores carecen del capital necesario para suscribir contratos a largo plazo o acumular existencias, por lo que reducen turnos cuando los precios suben, cediendo espacio en los estantes a rivales de mayor tamaño. La madera representa el 64% del mercado de muebles de Alemania en 2025, lo que magnifica la exposición. Para cubrirse, los fabricantes mezclan vigas recuperadas y maderas de crecimiento rápido, invierten en corte CNC anidado para reducir los recortes y simulan acabados de veta de madera en tableros de polímero reciclado. Algunos pioneros combinan chapas con certificación FSC con marcos de aluminio, reduciendo el uso total de madera sin sacrificar la estética.
Prolongados procesos de obtención de permisos de construcción que retrasan los proyectos de equipamiento comercial
Los retrasos en la tramitación de permisos en Múnich, Fráncfort y Hamburgo alargan los proyectos de construcción comercial durante meses, obligando a los operadores de oficinas y hoteles a aplazar las adquisiciones de muebles. El riesgo de flujo de caja se extiende por la cadena de suministro porque los fabricantes almacenan productos terminados. Para mitigarlo, los proveedores ofrecen ahora programas de inventario sincronizados con el proyecto: la producción comienza solo cuando los permisos superan el período de objeciones, y las entregas se realizan de forma escalonada. Los muebles modulares que pueden instalarse por fases mantienen los espacios parcialmente operativos, amortiguando las pérdidas de ingresos para los propietarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por aplicación:
el sector sanitario lidera el crecimiento ante el cambio demográficoEl segmento de atención médica avanza a una CAGR del 6,08%, la más rápida entre todos los usos. La demanda está anclada en ampliaciones hospitalarias, clínicas geriátricas y renovaciones de residencias asistidas que requieren asientos bariátricos, mesas elevables sobre la cama y sillones reclinables de fácil limpieza. Los equipos de adquisiciones valoran el control de infecciones y los costos del ciclo de vida por encima de la estética del diseño, lo que impulsa la preferencia por estructuras de acero con tapicería reemplazable.
Los muebles para el hogar de Alemania siguen siendo la piedra angular con una participación de ingresos del 54,70% en 2025. No obstante, su volumen absoluto lo mantiene como elemento fundamental para las eficiencias de escala. Las renovaciones de cocinas se mantienen sólidas porque las viviendas alemanas promedian solo 93 m², lo que lleva a los propietarios a optimizar distribuciones multifuncionales. Los muebles de oficina, en transición de cubículos a zonas ágiles, experimentan un desplazamiento de ingresos desde escritorios en bloque hacia módulos flexibles que permiten el trabajo en puestos compartidos y la colaboración espontánea. Los segmentos de hostelería y educación muestran trayectorias dispares: los hoteles continúan con las renovaciones pospandemia, mientras que las escuelas mantienen presupuestos de TIC de dos dígitos que desvían el gasto del mobiliario físico.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por material:
la madera domina a pesar de las presiones de sostenibilidadLos productos a base de madera contribuyen el 63,20% del mercado de muebles de Alemania. La volatilidad en los precios de la madera ha impulsado a los fabricantes hacia paneles enchapados en lugar de tablones macizos, lo que permite la misma estética cálida con menos madera en bruto. Los muebles de plástico y polímero son el segmento de mayor crecimiento con una CAGR del 5,79%, a medida que el polipropileno reciclado y el PET de base biológica ganan aceptación entre los consumidores. El mercado de muebles en Alemania se ve favorecido por compuestos estabilizados a los rayos UV y reforzados con fibra que amplían la durabilidad.
Los muebles metálicos mantienen su nicho en el sector sanitario y en oficinas de alto tráfico donde la facilidad de limpieza supera al confort táctil. Los marcos de acero con recubrimiento en polvo combinados con tableros superiores enchapados en roble salvan la brecha entre materiales y cumplen los requisitos del ESPR en materia de desmontaje. Las innovaciones en materiales compuestos —paneles de fibra de cáñamo, tableros aglomerados con micelio e híbridos de aluminio y madera— están emergiendo, pero su penetración sigue siendo inferior al 3%. A medida que se endurecen los objetivos de reciclaje, se prevé que aumente la adopción de sustratos de material único, ya que simplifican la recuperación al final de la vida útil.
Por rango de precios:
el segmento premium desafía los vientos económicos adversosLos productos premium están en camino de alcanzar una CAGR del 6,03%, dado que la solvencia económica y la conciencia del diseño convergen con la ética de la sostenibilidad. Los consumidores perciben los artículos premium como activos a largo plazo, lo que justifica precios más elevados. Los talleres artesanales de Renania del Norte-Westfalia y Baden-Wurtemberg, respaldados por historias de patrimonio centenario, capturan la creciente demanda de acabados personalizados.
Las líneas de gama media mantienen una participación del 51,40%. Las marcas compiten en modularidad y paletas neutras que resisten los ciclos de tendencias. El segmento económico se enfrenta al estancamiento: las importaciones de Polonia y Rumanía socavan los costos locales hasta en un 25%, comprimiendo los márgenes. Los fabricantes responden con celdas de producción ajustada y software de optimización de corte impulsado por IA para reducir el desperdicio, aunque la rentabilidad sigue siendo un desafío sin volumen. Con el tiempo, se espera que la polarización de precios se profundice, con compradores de entrada que intercambiarán precio por conveniencia a través de canales en línea de paquetes planos, mientras que los hogares de altos ingresos seguirán encargando armarios a medida.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por canal de distribución:
el comercio minorista en línea se acelera a pesar de las preferencias tradicionalesEl segmento en línea refleja la creciente comodidad de los alemanes al pedir artículos de alto valor sin verlos en persona. Las tiendas web ofrecen ahora aplicaciones de realidad aumentada que colocan representaciones a tamaño real en las habitaciones de los clientes, reduciendo la brecha táctil. Las devoluciones gratuitas, la entrega con servicio de guante blanco y el envío neutro en carbono añaden factores de atracción.
El comercio minorista físico sigue dominando los procesos de decisión de mayor precio, ya que los clientes desean probar la ergonomía de los asientos. Los salones de exposición evolucionan de escaparates de inventario a zonas de experiencia donde los visitantes asisten a talleres de diseño o consultan a arquitectos internos. El canal B2B/proyecto con cadenas hospitalarias y de hostelería exige paquetes llave en mano que integran diseño, instalación y mantenimiento. A medida que la construcción se recupera, las licitaciones de contratos estipulan cada vez más el cumplimiento del ESPR, favoreciendo a los proveedores nacionales con credenciales circulares documentadas.
Análisis geográfico
Alemania del Sur concentra el 34,70% del mercado de muebles de Alemania en 2025, anclado en prósperos centros urbanos como Múnich y Stuttgart. Baviera y Baden-Wurtemberg albergan numerosos fabricantes de gama premium cuyos salones de exposición muestran piezas de madera maciza de origen regional que respetan el lenguaje de diseño tradicional.
El sólido poder adquisitivo y el turismo añaden afluencia, mientras que una densa red de proveedores reduce los plazos de entrega. Los productores del sur son de los primeros en adoptar el ESPR, aprovechando su capacidad técnica para convertir la regulación en una oportunidad de exportación.
Alemania del Este es la región de más rápido crecimiento, avanzando a una CAGR del 5,14% de 2026 a 2031, superando el ritmo nacional del 5,02%. Sajonia y Brandeburgo se benefician del aumento del ingreso disponible y de las renovaciones de viviendas a gran escala financiadas con fondos de cohesión de la UE.
Panorama competitivo
Los fabricantes de muebles de Alemania van desde grupos multinacionales hasta pequeños talleres. La concentración del mercado se mantiene moderada, lo que deja espacio para los especialistas regionales. Los grandes actores explotan líneas de paneles automatizadas, sistemas ERP-MES integrados y compras al por mayor para combatir la competencia de las importaciones. Las empresas de tamaño medio defienden nichos como los módulos acústicos de oficina, los escritorios escolares de altura regulable o los sillones reclinables para envejecer en el hogar, apoyándose en la propiedad intelectual de diseño y en la cercanía al cliente.
Los movimientos estratégicos de 2024-2025 incluyen la ampliación por parte de Häcker de su línea de cocinas de frente plano en un campus de producción neutro en carbono impulsado por biomasa in situ, y la incorporación por parte de Vitra de máquinas de tapicería de punto tridimensional que reducen el desperdicio de tejido en un 60%. Wilkhahn se asoció con una empresa emergente alemana de tecnología inmobiliaria para integrar sensores IoT en sillas de trabajo que monitorizan la postura y la ocupación, lo que permite a los gestores de instalaciones optimizar el espacio mientras generan ingresos por datos de suscripción.
El escrutinio regulatorio se mantiene vigilante. La Oficina Federal de Cárteles sancionó recientemente a cinco fabricantes de muebles de dormitorio por prácticas de coordinación de precios, subrayando el estricto cumplimiento de la normativa antimonopolio. El cumplimiento añade complejidad para las empresas más pequeñas, pero también protege a los innovadores de los precios predatorios. De cara al futuro, los ganadores probablemente aprovecharán la personalización masiva digital, las declaraciones de circularidad verificadas y los recorridos del cliente omnicanal que combinan herramientas de configuración de realidad virtual con experiencias en salones de exposición boutique.
Líderes de la industria de muebles de Alemania
-
IKEA
-
XXXLutz KG
-
Nobilia AB
-
Hülsta-Werke Hüls GmbH
-
Rauch Möbelwerke GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Muebles de Alemania Empresas cubiertas en este informe
- Hülsta-Werke Hüls GmbH
- Rauch Möbelwerke GmbH
- Nolte Möbel GmbH & Co. KG
- Rolf Benz AG & Co. KG
- Polipol Holding GmbH
- HIMolla Polstermöbel GmbH
- Wilkhahn Wilkening + Hahne GmbH & Co. KG
- Interstuhl Büromöbel GmbH & Co. KG
- Schmidt Küchen GmbH & Co. KG
- Bulthaup GmbH & Co. KG
- Nobilia AB
- Möbel Martin GmbH & Co. KG
- Segmüller Polstermöbelfabrik GmbH & Co. KG
- Roller GmbH & Co. KG
- Porta Möbel Handels GmbH & Co. KG
- SieMatic
- Dedon
- IKEA
- Vitra International
- Steelcase Inc.
- MillerKnoll, Inc.
- Haworth Inc.
- XXXLutz KG
Desarrollos recientes de la industria en Mercado de Muebles de Alemania
- Mayo de 2025: La feria interzum de Colonia presentó innovaciones colaborativas en la producción sostenible de muebles.
- Julio de 2024: El Reglamento de Ecodiseño para Productos Sostenibles de la UE entró en vigor, exigiendo durabilidad y reciclabilidad para los muebles.
Mercado de Muebles de Alemania Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado alemán de muebles como el conjunto de muebles de interior y exterior de nueva fabricación —para el hogar, la oficina, la hostelería, uso institucional y cocinas— vendidos dentro de las fronteras de Alemania, independientemente de su origen, expresado en términos de valor equivalente al precio minorista.
Exclusión del alcance: los muebles usados, los textiles decorativos y los inventarios en alquiler no están incluidos.
Descripción General de la Segmentación
- Por aplicación
- Muebles para el hogar
- Sillas
- Mesas (mesas auxiliares, mesas de centro, tocadores, etc.)
- Camas
- Armarios
- Sofás
- Mesas de comedor/Juegos de comedor
- Armarios de cocina
- Otros muebles para el hogar (muebles de baño, muebles de exterior, etc.)
- Muebles de oficina
- Sillas
- Mesas
- Armarios de almacenamiento
- Escritorios
- Sofás y otros asientos blandos
- Otros muebles de oficina
- Muebles para hostelería
- Muebles educativos
- Muebles para el sector sanitario
- Otras aplicaciones (espacios públicos, centros comerciales, oficinas gubernamentales, etc.)
- Muebles para el hogar
- Por material
- Madera
- Metal
- Plástico y polímero
- Otros materiales
- Por rango de precios
- Económico
- Rango medio
- Premium
- Por canal de distribución
- B2C/Minorista
- Centros del hogar
- Tiendas especializadas en muebles
- En línea
- Otros canales de distribución
- B2B/Proyecto
- B2C/Minorista
- Por geografía
- Alemania del Sur
- Alemania Occidental
- Alemania del Norte
- Alemania del Este
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a fabricantes alemanes, minoristas especializados, responsables de compras en cadenas de hostelería y proveedores logísticos en Baviera, Renania del Norte-Westfalia y Berlín. Estas conversaciones confirmaron los márgenes de costos de materiales, los cambios en la penetración en línea y los patrones de descuento que las fuentes secundarias solo insinuaban, lo que nos permitió refinar los insumos de elasticidad y margen.
Investigación Documental
Comenzamos con conjuntos de datos federales como el índice de producción de muebles de la Oficina Federal de Estadística (Statistisches Bundesamt), las finalizaciones de construcción y las tablas de gasto de los hogares. Luego incorporamos los flujos comerciales extraídos de la serie HS-9403 de Comext de Eurostat. Las asociaciones industriales, en particular la Verband der Deutschen Möbelindustrie, proporcionaron información sobre la combinación de envíos y la capacidad, mientras que las declaraciones de derechos de aduana aclararon los pesos de los canales de importación. Los informes corporativos y las presentaciones para inversores de los minoristas que cotizan en bolsa enriquecieron los supuestos sobre el precio de venta promedio (ASP), y nuestras herramientas de suscripción, D&B Hoovers y Dow Jones Factiva, ayudaron a validar los ingresos a nivel empresarial. La lista anterior es ilustrativa, y muchas fuentes adicionales contribuyeron a las verificaciones de brechas y al encuadre de tendencias.
Dimensionamiento del Mercado y Elaboración de Previsiones
Una construcción de arriba hacia abajo parte del número de hogares residentes, el promedio de habitaciones y los ciclos de reposición de muebles, que luego se valoran utilizando ASP muestreados. Los resultados se contrastan mediante agregaciones selectivas de proveedores de abajo hacia arriba que cubren aproximadamente la mitad de los envíos nacionales, antes de ser ajustados por la fuga de importaciones. Las variables clave que alimentan el modelo incluyen los permisos de construcción, la renta disponible de los hogares, el índice de precios de la madera en Alemania, el valor de importación HS-9403, la cuota del comercio electrónico en las ventas de muebles y las tendencias del gasto en renovación. Las previsiones se basan en una regresión multivariante que vincula la demanda con los factores anteriores, con un análisis de escenarios en torno a la inflación y los inicios de construcción de viviendas que orienta los casos bajo y alto. Los vacíos de datos en la agregación de proveedores se cubren aplicando ratios de cuota de importación validados a partir de registros aduaneros e interpolando los ASP a partir de las divulgaciones de los minoristas.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por tres niveles de revisión interna: verificaciones automáticas de varianza frente a series históricas, aprobación de analistas pares y una reunión de revisión senior. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando los precios de las materias primas aumentan un 10 por ciento o cuando los cambios en la política de vivienda alteran materialmente la demanda.
Por Qué la Base de Referencia de Mordor para el Mercado de Muebles de Alemania Merece Confianza
Las estimaciones publicadas rara vez coinciden porque las empresas eligen diferentes cestas de productos, bases de precios y cadencias de actualización. Señalamos estos factores de antemano para que los compradores puedan conciliar las cifras con confianza.
Los principales factores de divergencia incluyen que los competidores limitan su alcance únicamente a artículos para el hogar, valoran las ventas a precios de catálogo en lugar de precios de transacción, o proyectan hacia adelante desde líneas de tendencia anteriores a la COVID-19 sin reajustar para la realidad actual del trabajo híbrido.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 57,09 mil millones de USD (2024) | Mordor Intelligence | - |
| 49,07 mil millones de USD (2022) | Consultora Regional A | excluye las categorías de oficina y hostelería |
| 52,26 mil millones de USD (2025) | Consultora Global B | aplica precios de lista, omite los descuentos en línea |
| 73,27 mil millones de USD (2030) | Publicación Especializada del Sector C | trayectoria de crecimiento agresiva, reajuste post-COVID limitado |
En conjunto, la comparación muestra que la rigurosa alineación del alcance, el seguimiento de variables y la cadencia de actualización anual de Mordor ofrecen una base de referencia equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear hasta insumos claramente divulgados y pasos reproducibles.
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de muebles de Alemania en la actualidad y con qué rapidez crecerá?
El mercado se sitúa en 22,29 mil millones de USD en 2026 y se proyecta que alcance los 28,47 mil millones de USD en 2031, lo que refleja una CAGR del 5,02%.
¿Qué segmento de aplicación muestra el crecimiento más rápido?
Los muebles para el sector sanitario lideran con una CAGR del 6,08% para 2026-2031, impulsados por la expansión hospitalaria y las mejoras en los centros de cuidados a largo plazo para una población envejecida.
¿Qué importancia tiene el comercio minorista en línea en el mercado de muebles de Alemania?
Los canales en línea se están expandiendo a una CAGR del 6,57%.
¿Qué efecto tiene el Reglamento de Ecodiseño para Productos Sostenibles de la UE en los fabricantes alemanes?
El reglamento exige durabilidad, reparabilidad y reciclabilidad, impulsando a las empresas hacia el diseño circular, los programas de devolución y los Pasaportes Digitales de Producto que refuerzan la confianza del consumidor.
¿Por qué el segmento de muebles premium supera al mercado en general?
Las ventas del segmento premium crecen a una CAGR del 6,03%, ya que los consumidores prefieren piezas duraderas y de abastecimiento sostenible que transmiten calidad de diseño y conservan su valor.
¿Cuáles son las principales restricciones al crecimiento del mercado?
La volatilidad de los precios de la madera y los prolongados procesos de obtención de permisos de construcción reducen los márgenes y retrasan los proyectos de equipamiento comercial, mientras que la competencia de precios proveniente de las importaciones de Europa del Este presiona al segmento económico.