
Tamaño y Cuota del Mercado de Mobiliario del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
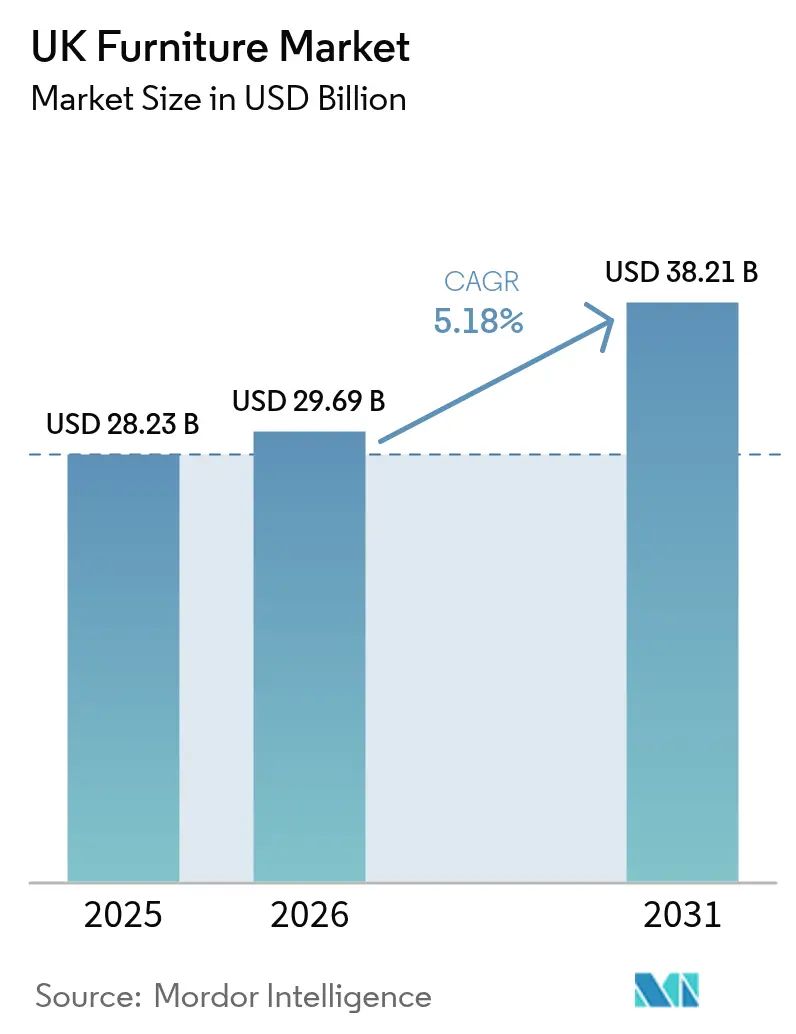
| Tamaño del mercado en el año base (2025) | 28.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 29.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 38.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.18 % |
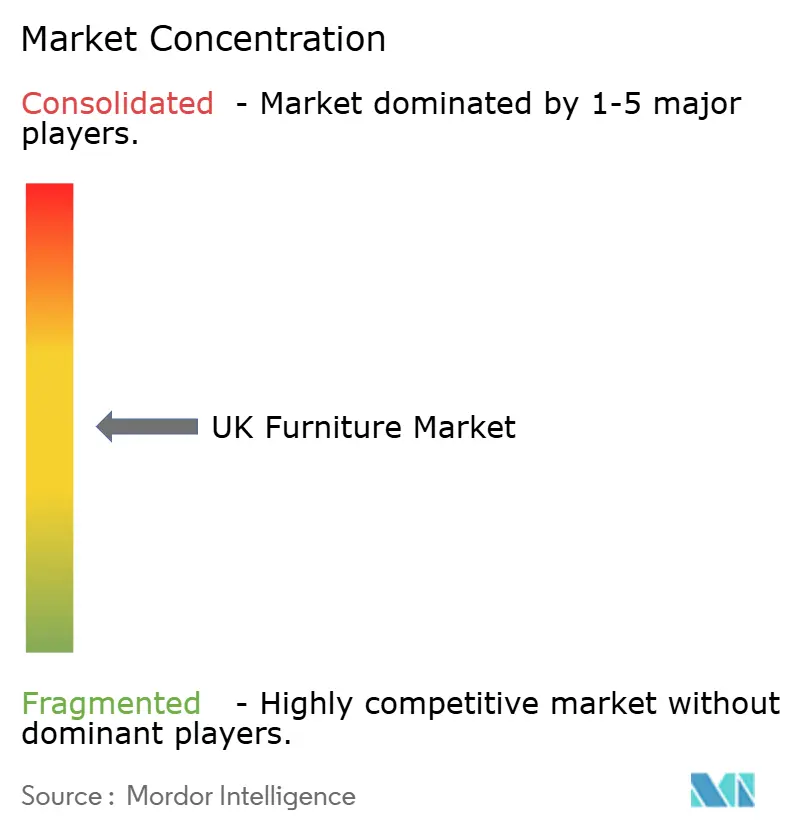
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mobiliario del Reino Unido por Mordor Intelligence
El tamaño del mercado de mobiliario del Reino Unido en 2026 se estima en 29.690 millones de USD, creciendo desde el valor de 2025 de 28.230 millones de USD, con proyecciones para 2031 que muestran 38.210 millones de USD, creciendo a una CAGR del 5,18% durante 2026-2031. El aumento de la renta disponible, un rápido giro hacia el comercio electrónico y los programas continuos de reforma residencial sostienen la demanda incluso cuando los costes de los insumos aumentan. El segmento premium supera al mercado en general porque los consumidores consideran los productos bien fabricados y sostenibles como inversiones a largo plazo. Las reformas sanitarias y los contratos B2B están ganando impulso, respaldados por el gasto del sector público en hospitales y residencias de mayores. La madera sigue siendo el material dominante, aunque los plásticos reciclados y los polímeros avanzan rápidamente en la curva de adopción a medida que los fabricantes responden a las directivas de economía circular. La intensidad competitiva está aumentando, con gigantes verticalmente integrados y especialistas de nicho ágiles compitiendo por cuota en segmentos de crecimiento como los diseños modulares y ergonómicos.
Conclusiones Clave del Informe
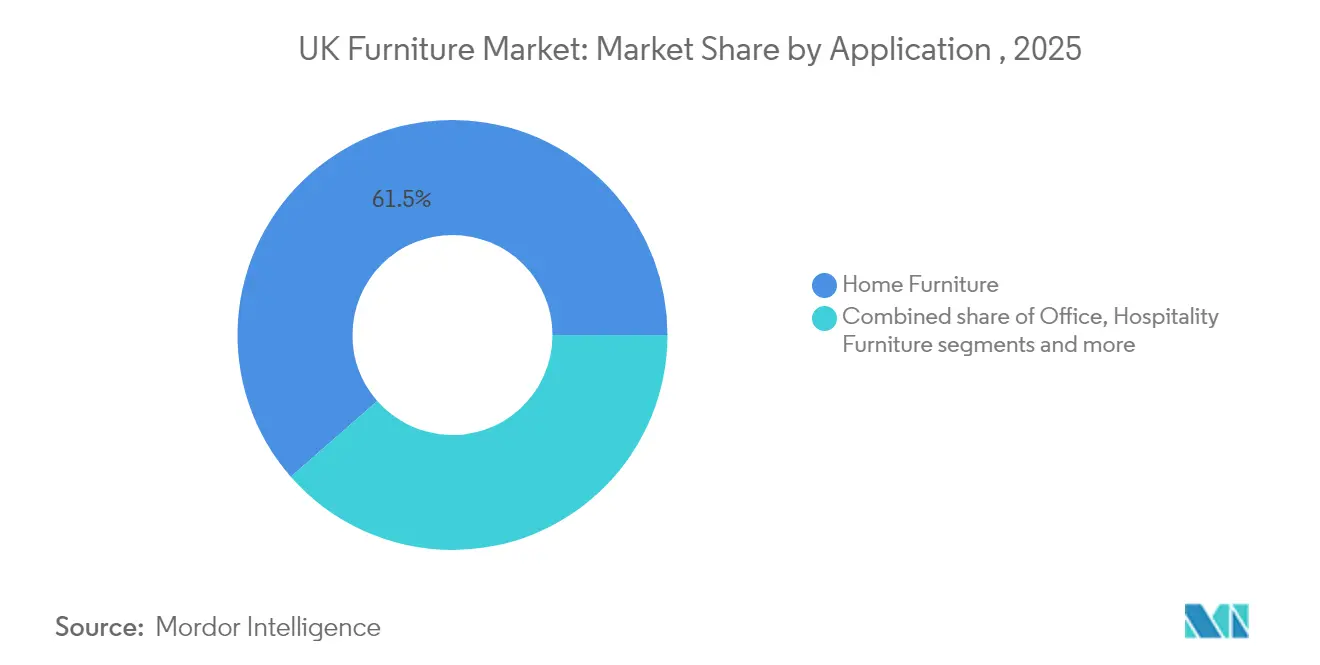
- Por aplicación, el mobiliario para el hogar lideró con el 61,45% de la cuota del mercado de mobiliario del Reino Unido en 2025; se prevé que el mobiliario sanitario se expanda a una CAGR del 6,07% hasta 2031.
- Por material, la madera representó el 54,40% del tamaño del mercado de mobiliario del Reino Unido en 2025, mientras que los materiales de plástico y polímero avanzan a una CAGR del 5,73% entre 2026-2031.
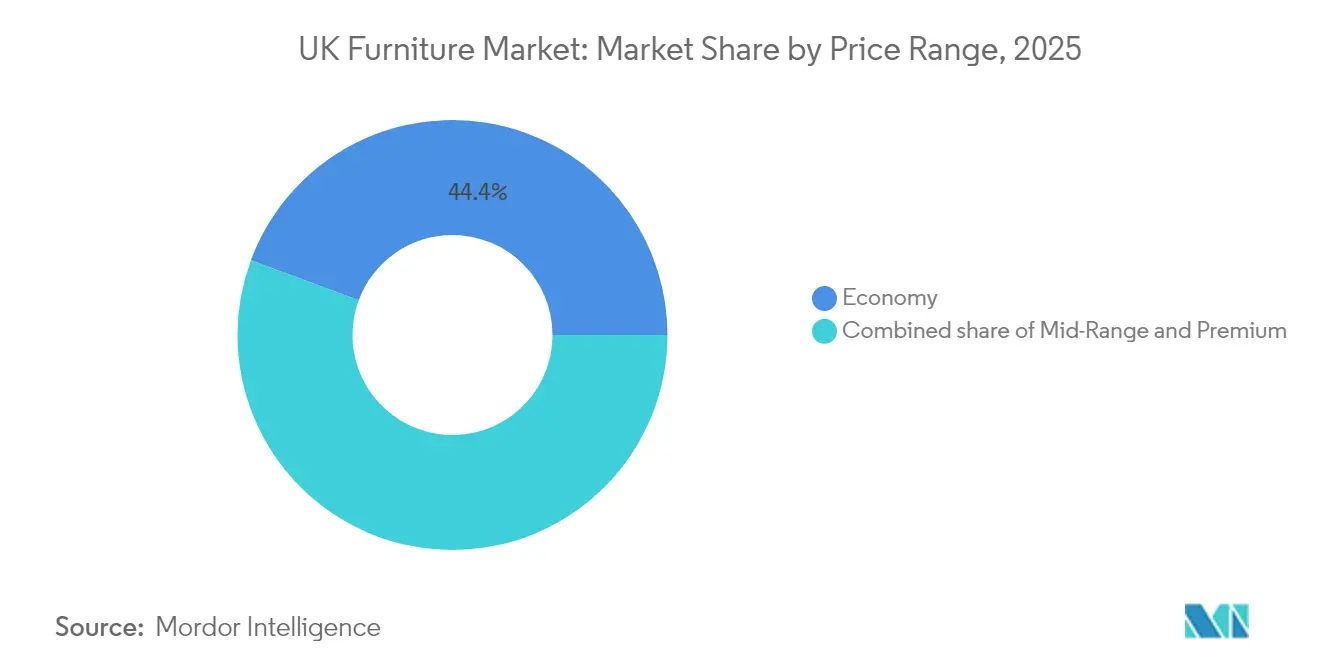
- Por rango de precios, el segmento económico mantuvo el 44,35% del tamaño del mercado de mobiliario del Reino Unido en 2025; el segmento premium crece a una CAGR del 5,92% a lo largo del horizonte de previsión.
- Por canal de distribución, el B2C/Minorista representó el 67,20% del tamaño del mercado de mobiliario del Reino Unido en 2025, aunque el canal B2B/Proyectos registra la CAGR más rápida del 5,33% hacia 2031.
- Por geografía, Inglaterra dominó con el 74,30% de la cuota del mercado de mobiliario del Reino Unido en 2025, mientras que Irlanda del Norte se encamina hacia una CAGR del 6,18% en 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Mobiliario del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Aumento de los Desarrollos de Construcción para Alquiler y Coliving Acelera la Demanda de Mobiliario Modular para Espacios Reducidos | +0,7 | Centros urbanos, especialmente Londres y Mánchester | Medio plazo (~ 3-4 años) |
| La Subvención Gubernamental del Reino Unido para la Mejora del Hogar Estimula la Sustitución de Mobiliario Doméstico Ineficiente | +0,5 | Nacional, con ganancias tempranas en las regiones del norte | Corto plazo (≤ 2 años) |
| Auge de las Ventas de Mobiliario por Comercio Electrónico a través de Plataformas con Realidad Aumentada entre los Nativos Digitales del Reino Unido | +0,8 | Nacional, con concentración en áreas metropolitanas | Medio plazo (~ 3-4 años) |
| Aumento de la Demanda de Exportación de Mobiliario Artesanal Británico | +0,4 | Centros de fabricación en Inglaterra y Escocia | Largo plazo (≥ 5 años) |
| Aumento del Gasto de los Consumidores | +0,6 | Nacional, con mayor impacto en el Sureste | Medio plazo (~ 3-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de los Desarrollos de Construcción para Alquiler y Coliving Acelera la Demanda de Mobiliario Modular para Espacios Reducidos
Cada vez más unidades residenciales están diseñadas para inquilinos y residentes en coliving. Una encuesta del cuarto trimestre de 2024 realizada a 247 fabricantes por la Asociación Británica de Fabricantes de Mobiliario mostró que el 73% de los fabricantes ofrecen ahora formatos modulares adaptados a apartamentos compactos [1]Asociación Británica de Fabricantes de Mobiliario, "Encuesta sobre Ofertas Modulares entre Productores del Reino Unido," bfm.org.uk. Los encuestados citaron la optimización del espacio y la reconfigurabilidad como principales objetivos de diseño. Una encuesta separada de FIRA International realizada entre 156 empresas a principios de 2025 encontró que el 65% de las empresas del Reino Unido habían introducido sistemas que los propietarios pueden reorganizar según sus necesidades. Con 1,7 millones de personas que se espera vivan en esquemas de construcción para alquiler para 2030, los fabricantes que suministran líneas adaptables están obteniendo márgenes entre un 15 y un 20% por encima de los catálogos estándar.
La Subvención Gubernamental del Reino Unido para la Mejora del Hogar Estimula la Sustitución de Mobiliario Doméstico Ineficiente
La Subvención para la Mejora del Hogar cubre ahora el mobiliario con beneficios de aislamiento o térmicos. Un estudio del Departamento de Seguridad Energética y Cero Neto realizado a 12.500 beneficiarios de subvenciones reportó un aumento del 27% en las compras de tapicería con optimización térmica entre septiembre de 2024 y febrero de 2025. Los productores nacionales aseguraron el 44% de estos pedidos frente a su media sectorial del 32%. Las encuestas de seguimiento revelaron que el 64% de los hogares son ahora conscientes de que el mobiliario puede reducir las facturas de calefacción, preparando un ciclo virtuoso de compras energéticamente eficientes. Los proveedores de sofás con tejidos inteligentes y camas de almacenamiento aisladas están disfrutando de mayor visibilidad de pedidos, especialmente en el norte de Inglaterra, donde la adopción de subvenciones es más fuerte.
Auge de las Ventas de Mobiliario por Comercio Electrónico a través de Plataformas con Realidad Aumentada entre los Nativos Digitales del Reino Unido
La realidad aumentada está transformando los recorridos de compra en línea. El seguimiento del Consorcio Minorista Británico en 45 minoristas entre enero de 2024 y enero de 2025 mostró que la conversión de transacciones mejoró un 65% cuando los compradores utilizaron vistas previas de realidad aumentada. Una encuesta de Internet Retailing en febrero de 2025 confirmó que el 84% de los 25 principales minoristas del Reino Unido implementan ahora alguna función de realidad aumentada. Los líderes digitales captaron el 76% del crecimiento del mobiliario en línea durante 2024. La presión competitiva está obligando a los rezagados a acelerar las actualizaciones de plataformas o arriesgarse a la erosión del mercado en el segmento millennial de altos ingresos.
Aumento de la Demanda de Exportación de Mobiliario Artesanal Británico
La artesanía a medida está disfrutando de un posicionamiento premium en el extranjero. El análisis comparativo de precios de UK Trade & Investment realizado en 127 exportadores entre junio de 2024 y marzo de 2025 encontró que las piezas británicas alcanzan una prima del 32% sobre el mobiliario de producción en masa en los mercados extranjeros. Los compradores residenciales de lujo y de hostelería están dispuestos a pagar más por la procedencia y el patrimonio de diseño. Los datos aduaneros muestran que las exportaciones fuera de la Unión Europea aumentaron un 17,3% desde 2023, lideradas por Oriente Medio y América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incertidumbre Económica y Presión Inflacionaria | -0,9 | Nacional, con mayor impacto en las regiones del norte | Corto plazo (≤ 2 años) |
| Interrupciones en la Cadena de Suministro y Costes de Materiales | -0,6 | Nacional, con concentración en regiones dependientes de importaciones | Medio plazo (~ 3-4 años) |
| Regulaciones Medioambientales y Cumplimiento Normativo | -0,3 | Nacional, con impacto temprano en grandes fabricantes | Largo plazo (≥ 5 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre Económica y Presión Inflacionaria
Los hogares están retrasando las compras discrecionales. Una revisión de la Asociación de Investigación de la Industria del Mobiliario realizada a 189 minoristas que cubren el 67% de las ventas nacionales encontró que los volúmenes por debajo de 500 GBP cayeron un 17,3% entre enero de 2024 y febrero de 2025. Un pulso del consumidor de GfK realizado a 9.200 consumidores del Reino Unido en enero de 2025 mostró que el 68% de los encuestados planea posponer las compras de mobiliario no esencial durante 14 meses hasta que la inflación se enfríe.
Interrupciones en la Cadena de Suministro y Costes de Materiales
El aumento de los precios de la madera y el hardware está reduciendo los márgenes. La investigación de la Federación del Comercio de la Madera realizada en 234 fabricantes del Reino Unido entre junio de 2024 y marzo de 2025 documentó un aumento del 23% en los costes de insumos de madera desde 2023, mientras que los precios de los productos finales solo aumentaron un 8,4% [2]Federación del Comercio de la Madera, "Informe de Inflación de Costes de Madera del Reino Unido," ttf.co.uk. Las maderas duras europeas experimentaron un aumento del 28,7%. Casi la mitad de los productores ahora evitan a los mayoristas para adquirir materia prima directamente, ahorrando un 20% en promedio, pero enfrentando nuevos desafíos logísticos. Las empresas más grandes están amortiguando la volatilidad mediante contratos plurianuales, mientras que los pequeños productores reportan márgenes en contracción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: El Mobiliario Sanitario Gana Impulso
La categoría sanitaria se expande a una CAGR del 6,07% de 2026 a 2031, la más rápida en el mercado de mobiliario del Reino Unido. El seguimiento de NHS Estates en 342 organismos y 1.247 instalaciones privadas registró un aumento del 35% en las reformas hospitalarias y un aumento del 28% en la construcción de residencias de mayores durante 2024-2025. Los acabados de control de infecciones y los diseños ergonómicos aparecen ahora en el 78% y el 71% de las especificaciones de licitación, respectivamente. El mobiliario de oficina también está ganando relevancia renovada a medida que las empresas reforman espacios para el trabajo híbrido. Una encuesta del Consejo Británico de Oficinas realizada a 1.890 empresas encontró que el 73% planea actualizar las estaciones de trabajo ergonómicas, citando ganancias de productividad del 25%. A largo plazo, el mobiliario multifuncional para el hogar mantiene su escala, aunque su crecimiento es más lento que el del sector sanitario.
El impulso del sector sanitario se basa en métricas de resultados para los pacientes que vinculan las piezas ergonómicas y antimicrobianas con tiempos de recuperación más cortos. Las inversiones son más fuertes en las Midlands y el Sureste, donde se están construyendo nuevos campus médicos. Para los fabricantes, los volúmenes de contratos proporcionan visibilidad plurianual. Los proveedores especializados están vendiendo con éxito a los organismos hospitalarios sistemas modulares de estaciones de enfermería que reducen el tiempo de instalación. En contraste, los pedidos de educación y hostelería aumentan a un ritmo más constante, reflejando ciclos presupuestarios en lugar de urgencia clínica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Material: Los Plásticos Reciclados Reducen la Brecha
La madera continúa manteniendo el 54,40% de la cuota del mercado de mobiliario del Reino Unido en 2025, respaldada por las cadenas de suministro forestales nacionales. Sin embargo, los plásticos y polímeros registran una CAGR del 5,73%, la más alta entre los materiales. Las innovaciones en polímeros reciclados y de base biológica están transformando la cadena de suministro del mobiliario del Reino Unido. Una encuesta sectorial muestra que el 64% de los fabricantes nacionales ya incluyen contenido reciclado en sus líneas de productos, lo que subraya la rapidez con que los principios de diseño circular están pasando de proyectos piloto a la producción convencional. Las políticas gubernamentales de eficiencia de recursos refuerzan este cambio, con orientaciones oficiales que nombran al mobiliario como contribuyente prioritario a las 6,3 millones de toneladas de plástico que el país consume cada año.
Por Rango de Precios: El Segmento Premium Mantiene su Superioridad
Las líneas premium registran una CAGR del 5,92% hasta 2031, mientras que el segmento económico sigue siendo el líder en volumen. Las credenciales de sostenibilidad añaden una prima de precio del 15-20% que los compradores adinerados aceptan. El segmento económico representa el 44,35% del tamaño del mercado de mobiliario del Reino Unido en 2025, aunque es sensible al crecimiento salarial y a los tipos de interés. Los fabricantes que atienden a compradores del segmento económico están adoptando la producción ajustada y materiales alternativos para gestionar la inflación de costes.
Los ciclos de sustitución divergen según el segmento de precio. El mobiliario premium se conserva hasta 15 años, creando servicios posventa estables en acabado y retapizado. Las piezas económicas se renuevan cada 5-7 años, exponiendo a los actores de volumen a fluctuaciones de la demanda. La industria del mobiliario del Reino Unido, por tanto, observa estrategias duales: las marcas de valor optimizan las cadenas de suministro, mientras que las marcas de lujo destacan la procedencia y el bajo carbono incorporado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Los Especialistas en Contratos Ganan Terreno
Las tiendas especializadas dentro del B2C siguen impulsando la mayor cuota de ingresos al consumidor, aunque su ventaja se está reduciendo a medida que aumenta la penetración en línea. El canal B2B/Proyectos se expande a una CAGR del 5,33% a medida que las empresas y los organismos públicos centralizan la contratación. El operador de espacios de trabajo flexibles IWG añadió 624 centros en 2024, cada uno de los cuales requiere una instalación llave en mano. Los ministerios de sanidad y educación también emitieron licitaciones de mayor volumen que favorecen a los grupos con modelos de servicio directo desde fábrica.
Las marcas están experimentando con tiendas efímeras y tiendas web directas al consumidor para reducir los costes de canal. Los centros de bricolaje capturan el gasto incremental cuando los propietarios abordan reformas de varias habitaciones. La cuota del mercado de mobiliario del Reino Unido en manos de plataformas de comercio electrónico puro está aumentando, impulsada por devoluciones sin complicaciones y visualización con realidad aumentada. Los proveedores que integran soporte logístico, instalación y servicio posventa están mejor posicionados para ganar contratos de gran envergadura.
Análisis Geográfico
El peso económico de Inglaterra asegura una participación del 74,30% en el mercado de mobiliario del Reino Unido en 2025. La demanda se concentra a lo largo del corredor del Sureste, donde los altos ingresos disponibles y las densas redes de minoristas premium generan el 38% del gasto en mobiliario de Inglaterra. Londres sigue siendo un micromercado diferenciado donde el tamaño medio del piso es un 34% inferior a la mediana del Reino Unido. Una encuesta de la Autoridad del Gran Londres realizada a 2.100 residentes londinenses y 145 minoristas de mobiliario en el primer trimestre de 2025 revela que el 73% de los residentes prioriza el ahorro de espacio sobre el patrimonio de diseño al seleccionar mobiliario. Las marcas lanzan líneas compactas en la capital antes de distribuirlas a nivel nacional.
El corredor del Polo Industrial del Norte está alcanzando rápidamente al resto; es el de mayor crecimiento con una CAGR del 6,18% (2026-2031). La encuesta de Invest Northern Ireland realizada a 127 empresas y 2.400 consumidores reveló sinergias comerciales transfronterizas, un 34% más de inicios de construcción de viviendas e incentivos gubernamentales que amplían el tamaño medio de las tiendas en un 23% desde 2023. Su doble acceso a los mercados del Reino Unido y de la Unión Europea crea ventajas aduaneras que los fabricantes aprovechan para optimizar las rutas de distribución y amortiguar el riesgo cambiario, mejorando la relevancia estratégica de la región en el mercado de mobiliario del Reino Unido.
Los compradores rurales son los que más se han beneficiado del comercio electrónico; una encuesta de acceso digital realizada por la Asociación de Minoristas de Mobiliario Rural entre 1.890 consumidores rurales entre julio de 2024 y enero de 2025 muestra que ahora disfrutan de un 73% más de opciones que en 2019, completando el 68% de sus compras en línea.
Panorama regulatorio
El mobiliario del Reino Unido comercializado en el mercado de Gran Bretaña se rige por normas de seguridad de productos y requisitos de seguridad contra incendios, con la aplicación liderada por la Office for Product Safety and Standards (OPSS) y las autoridades locales de normas comerciales bajo las General Product Safety Regulations 2005. Un cambio clave se produjo el 30 de octubre de 2025, cuando entraron en vigor las Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025, que amplían el plazo para que las autoridades de control inicien procedimientos legales por incumplimiento de 6 a 12 meses y eliminan ciertos productos para bebés y niños del ámbito de aplicación.
La dirección de las políticas también está cambiando. La OPSS emitió una consulta importante el 31 de marzo de 2026 sobre la reforma de las normas de seguridad contra incendios para el mobiliario tapizado doméstico, incluido el avance hacia un enfoque de prueba basado en combustión lenta y la reducción de la dependencia de retardantes de llama químicos. También propone que el retapizado y los muebles de segunda mano pasen a estar regulados por las General Product Safety Regulations en lugar de por normas específicas. En materia comercial, el mobiliario se clasifica bajo el Capítulo 94 del UK Integrated Online Tariff, y los importadores deben gestionar la exposición arancelaria y la documentación (incluidas las normas de origen para cualquier acuerdo preferencial) al abastecerse de productos terminados y componentes hacia el Reino Unido.
Análisis de la cadena de valor
La cadena de valor del mobiliario del Reino Unido se extiende desde las materias primas y componentes (madera, tableros, metales, espumas, textiles, plásticos/polímeros y herrajes) hasta el diseño, la fabricación y el ensamblaje, el acabado, las pruebas y la certificación, y luego pasa a la venta al por mayor, la venta al por menor y la instalación de proyectos con servicios posventa (entrega, devoluciones, reparación, retapizado y renovación). La cadena sigue dependiendo notablemente de las importaciones tanto para mobiliario terminado como para insumos, con un déficit comercial considerable en 2024 y China como la mayor fuente individual de importaciones, mientras que la actividad nacional se apoya en una amplia base de fabricantes y un importante nivel mayorista.
Las fricciones operativas se concentran en las etapas iniciales y en la logística. La volatilidad de la madera y los retrasos en los envíos han llevado a muchos productores a mantener más inventario, con plazos de entrega informados que aumentaron de 23 a 37 días entre el primer y el segundo trimestre de 2025. La disponibilidad de mano de obra es otra restricción, citada por una parte de las empresas miembro de la British Furniture Confederation, lo que incrementa la dependencia de mejoras de productividad, automatización selectiva y una programación de producción más estricta. Aguas abajo, el canal B2C/minorista combina cada vez más las salas de exposición físicas con la logística de comercio electrónico, mientras que los canales B2B/de proyectos (adecuaciones de oficinas, salud, educación y hostelería) requieren capacidad de instalación y cumplimiento de especificaciones. Esto eleva la influencia de los socios de servicio y los proveedores de logística por contrato a la hora de ganar paquetes de mayor tamaño.
Panorama Competitivo
El mercado de mobiliario del Reino Unido sigue siendo moderado, con las cinco empresas más grandes dejando una larga cola de fabricantes regionales y minoristas especializados para atender el resto de la demanda. IKEA se ha fortalecido gracias a una cadena de suministro estrechamente integrada y una creciente red de tiendas web que refleja sus establecimientos en las afueras de las ciudades. DFS Furniture plc mantiene una clara ventaja en las líneas tapizadas, aunque su cuota de ventas ha disminuido en los últimos años a medida que más competidores apuntan a sofás y sillones reclinables. Dunelm Group, Wren Kitchens y The Senator Group completan un grupo de liderazgo que aún controla menos de un tercio del mercado de mobiliario del Reino Unido.
La intensidad competitiva se está acelerando a medida que las marcas nativas digitales despliegan herramientas de realidad aumentada que aumentan la conversión y reducen las devoluciones, obligando a las cadenas tradicionales a aumentar el gasto digital. La presión sobre los precios es más visible en las líneas de salón de alta rotación, donde los competidores de pedido por clic pueden renovar los surtidos rápidamente y superar en precio a los productores más lentos.
La creciente demanda de mobiliario sostenible y personalizable representa una excelente oportunidad para que los fabricantes innoven aún más y se diferencien. En un movimiento estratégico, Wincanton, un destacado socio de la cadena de suministro del Reino Unido, ha firmado un acuerdo de tres años con DFS Furniture PLC, el principal minorista de mobiliario del país, para reforzar los servicios de entrega a domicilio. Esta colaboración ampliada se basa en su exitosa trayectoria conjunta, especialmente el servicio premium de "guante blanco" para la marca Dwell de DFS. En virtud del nuevo acuerdo, Wincanton supervisará una gama más amplia de productos de las categorías "Hogar" de DFS, gestionando todo desde la realización del pedido hasta la entrega y las devoluciones. Esta estrategia está diseñada para elevar la experiencia del cliente y ampliar las ambiciones de comercio electrónico de DFS en el competitivo sector del mobiliario para el hogar.
Líderes de la Industria del Mobiliario del Reino Unido
The Senator Group
IKEA
DFS Furniture plc
Dunelm Group plc
Wren Kitchens
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La digitalización y la modernización de fábricas siguen siendo áreas prácticas sin explotar para los fabricantes de mobiliario del Reino Unido, en particular las pymes centradas en proteger sus márgenes ante mayores costos de insumos y plazos de entrega más largos. El programa Made Smarter Adoption del gobierno del Reino Unido para pymes manufactureras cuenta con 16 millones de GBP asignados en 2025-26, lo que ofrece una vía de financiación clara para la producción conectada, la planificación basada en datos y la automatización que puede favorecer plazos de entrega más cortos y una mayor personalización de productos.
Los cambios en productos y abastecimiento vinculados a la sostenibilidad son otro conjunto de oportunidades de inversión, incluida la sustitución por madera local y afirmaciones de circularidad medibles en materiales y diseño. Un estudio de caso de GOV.UK destaca la colaboración de ercol con Grown in Britain y Tyler Hardwoods, respaldada por el Woods into Management Forestry Innovation Fund, para aumentar el abastecimiento local de madera, lo que se alinea con la demanda de trazabilidad y resiliencia de la cadena de suministro. El desempeño de las exportaciones también ofrece una señal observable para el posicionamiento premium y a medida, con datos del sector que informan un crecimiento del 4,7% en las exportaciones en 2025, mientras que el gasto de los hogares nacionales en mobiliario y artículos de decoración alcanzó los 20,15 mil millones de GBP en 2025. Al mismo tiempo, organismos del sector, incluida la British Furniture Confederation, abogan por marcos como la Responsabilidad Extendida del Productor para residuos voluminosos y un Mecanismo de Ajuste en Frontera por Carbono, que afectarían al diseño para la reparación, la selección de materiales y las estrategias de etiquetado listas para el cumplimiento normativo, tanto para los fabricantes nacionales como para los importadores.
Desarrollos recientes del sector
- Julio de 2026: The Senator Group lanzó Elate, posicionado como una opción de asientos de oficina más sostenible y asequible. La introducción amplía la cartera de asientos para el lugar de trabajo de la empresa con una relación más clara entre sostenibilidad y valor para implementaciones a gran escala. Esto aumenta la presión competitiva en el mobiliario de oficina por contrato, donde los especificadores evalúan cada vez más el costo, la durabilidad y las credenciales de sostenibilidad.
- Junio de 2026: The Senator Group presentó Sense iQ, un sistema de casilleros inteligentes orientado a las necesidades modernas de almacenamiento en el lugar de trabajo. El movimiento extiende a la empresa más allá de los asientos y escritorios principales hacia infraestructura conectada para el lugar de trabajo que se adapta a los patrones de trabajo híbrido. Esto respalda paquetes de proyectos de mayor valor para adecuaciones corporativas al combinar mobiliario con capacidad de acceso digital y gestión de activos.
- Marzo de 2026: La OPSS emitió una consulta importante sobre la reforma de las normas de seguridad contra incendios para el mobiliario tapizado doméstico, proponiendo un cambio hacia una prueba basada en combustión lenta y una reducción de la dependencia de retardantes de llama químicos. La consulta también sugiere incorporar el retapizado y los muebles de segunda mano bajo las General Product Safety Regulations, señalando posibles cambios futuros de cumplimiento para los proveedores del Reino Unido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca la demanda del Reino Unido de mobiliario nuevo vendido para uso doméstico, por contrato e institucional, medida en valor equivalente al por menor a través de todas las vías de venta en el país.
Excluimos el mobiliario usado y de alquiler, junto con artículos decorativos que no son mobiliario, como alfombras, cortinas e iluminación.
Descripción general de la segmentación
- Por Aplicación
- Mobiliario para el Hogar
- Sillas
- Mesas (mesas auxiliares, mesas de centro, tocadores, etc.)
- Camas
- Armarios
- Sofás
- Mesas de Comedor/Conjuntos de Comedor
- Armarios de Cocina
- Otro Mobiliario para el Hogar (mobiliario de baño, mobiliario de exterior, etc.)
- Mobiliario de Oficina
- Sillas
- Mesas
- Armarios de Almacenamiento
- Escritorios
- Sofás y Otros Asientos Blandos
- Otro Mobiliario de Oficina
- Mobiliario para Hostelería
- Mobiliario Educativo
- Mobiliario Sanitario
- Otras Aplicaciones (espacios públicos, centros comerciales, oficinas gubernamentales, etc.)
- Mobiliario para el Hogar
- Por Material
- Madera
- Metal
- Plástico y Polímero
- Otros Materiales
- Por Rango de Precios
- Económico
- Gama Media
- Premium
- Por Canal de Distribución
- B2C/Minorista
- Centros de Bricolaje
- Tiendas Especializadas de Mobiliario
- En Línea
- Otros Canales de Distribución
- B2B/Proyectos
- B2C/Minorista
- Por Geografía
- Inglaterra
- Escocia
- Gales
- Irlanda del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el conjunto de demanda y las vías de venta desde el fabricante hasta el consumidor final para el mobiliario en el Reino Unido, y luego verificando que las definiciones de mercado se mantengan coherentes entre las fuentes. Utilizamos estadísticas públicas como la serie Consumer Trends de la Office for National Statistics, datos comerciales de HM Revenue and Customs y avisos de la Office for Product Safety and Standards que señalan cambios en el cumplimiento y en los flujos de productos.
Para anclar la estructura del mercado y hacer seguimiento de los cambios reales, también revisamos publicaciones de asociaciones comerciales (incluidos boletines del sector del mobiliario), referencias académicas y normativas (para orientación sobre seguridad y materiales), y presentaciones de resultados de empresas e informes a inversores para comentarios sobre canales y precios. En algunos casos, utilizamos suscripciones pagas para datos financieros de empresas, noticias y finanzas, y una base de datos de envíos de importación y exportación a nivel de embarque para validar la dirección y el momento, no para sustituir los datos públicos. Las fuentes documentales aquí listadas no son exhaustivas, y nos apoyamos en referencias adicionales para la recopilación, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba lo que los datos públicos no podían mostrar con claridad, en particular las escalas de precios, los cambios de canal y el comportamiento de compra impulsado por proyectos. Hablamos con fabricantes, importadores, grandes minoristas, tiendas especializadas, vendedores centrados en el comercio electrónico e instaladores, y luego verificamos los supuestos con compradores de adquisiciones e instalaciones de entornos por contrato e institucionales. Dado que se trata de un mercado de un solo país, los encuestados se seleccionaron para reflejar la actividad en todo el Reino Unido y los principales canales de venta, en lugar de dividirlos por regiones globales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 20% | Gerentes: 57% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que las señales de gasto de los hogares, la actividad minorista de mobiliario y la dirección de las importaciones y la producción local se reconstruyen en un único conjunto de valor para el mobiliario nuevo vendido en el Reino Unido. Una vez formado el conjunto total, lo asignamos utilizando divisiones prácticas que reflejan cómo se compra y se suministra el mobiliario, y luego lo verificamos con aproximaciones selectivas de abajo hacia arriba para mantener el total realista.
Los insumos clave del modelo incluyen las tendencias de gasto de los hogares en mobiliario y artículos de decoración, la facturación minorista de mobiliario e iluminación, los movimientos de valor de importación y exportación para las categorías de mobiliario, y la dirección de la actividad de vivienda y renovación como indicador de demanda. También hacemos seguimiento de la evolución de los precios a través de márgenes de canal y cambios de combinación entre canales fuera de línea y en línea. Cuando se utilizan totalizaciones de abajo hacia arriba como comprobaciones de coherencia, las mantenemos fundamentadas en el precio de venta promedio muestreado multiplicado por las unidades estimadas para las categorías principales, junto con comprobaciones de canal sobre los volúmenes de proyectos liderados por instaladores. Para el pronóstico, se aplica un análisis de escenarios, guiados por opiniones de expertos sobre el impulso del sector de la vivienda, la intensidad promocional y el ritmo al que los precios de venta promedio se normalizan entre canales. Cuando aparece un vacío de datos en una categoría o canal, lo cubrimos con ratios sustitutos conservadores y luego volvemos a probar esos ratios con retroalimentación primaria antes de finalizar los totales.
Validación de datos y ciclo de actualización
La validación se realiza mediante comprobaciones repetibles. Los resultados del modelo se comparan con señales independientes, como las series de gasto del consumidor, la dirección del comercio y los comentarios de los minoristas, y cualquier variación importante se rastrea hasta los supuestos de alcance, precio o canal.
Antes de la aprobación final, las anomalías se revisan en más de una ronda de análisis, y se activa un nuevo contacto cuando cambia un supuesto clave o cuando una señal rompe la tendencia. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos importantes afectan los precios, el flujo comercial o los patrones de demanda. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más reciente actualizada.
Estimación de Mordor Intelligence del mercado de mobiliario del Reino Unido en comparación con otras estimaciones publicadas
Los valores publicados para el mercado de mobiliario del Reino Unido no siempre coinciden porque los límites se trazan de manera diferente, y el punto de valor en la cadena no siempre es el mismo. Las diferencias suelen provenir de qué se considera mobiliario, si se incluye la demanda por contrato e institucional, y cómo se elevan los precios desde los valores de fábrica o importación hasta lo que realmente pagan los compradores.
Las series temporales de gasto del consumidor, las señales de facturación minorista y el movimiento del valor comercial son las comprobaciones que vinculan a Mordor Intelligence con una visión equivalente al por menor de la demanda de mobiliario nuevo, en lugar de una medida más estrecha, únicamente minorista o de salida de fábrica. También aparecen brechas cuando los estudios utilizan tipos de cambio antiguos, aplican un crecimiento de precios agresivo sin validación de canal, o no actualizan los supuestos cuando cambia la combinación en línea y las ventas de proyectos liderados por instaladores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 29,69 mil millones de USD (2026) | |
| Asociación del Sector A | 20,52 mil millones de USD (2024) | Utiliza una óptica de valor sectorial que mezcla el gasto del consumidor y partes de la cadena de suministro, y no se reexpresa de manera consistente a un valor equivalente al por menor solo para mobiliario nuevo, lo que puede subestimar o sobrestimar el total comparable según el año y la conversión utilizada. |
| Publicación Especializada B | 18,27 mil millones de USD (2024) | Se apoya en gran medida en la facturación minorista de mobiliario especializado y en la cobertura de grandes cadenas, y normalmente deja fuera a los instaladores de proyectos y parte de las compras por contrato e institucionales que quedan fuera de los informes minoristas clásicos. |
La dispersión entre fuentes se explica principalmente por qué parte de la cadena de valor se está midiendo y qué vías de compra se contabilizan. Al limitar el alcance al mobiliario nuevo, convertir a un valor equivalente al por menor consistente y luego verificar los resultados frente a señales de gasto, facturación y comercio, la estimación se mantiene trazable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de mobiliario del Reino Unido?
El mercado de mobiliario del Reino Unido está valorado en 29.690 millones de USD en 2026 y está en camino de alcanzar los 38.210 millones de USD para 2031.
¿Qué segmento de aplicación crece más rápido?
El mobiliario sanitario lidera el crecimiento con una CAGR proyectada del 6,07%, respaldado por reformas hospitalarias y la expansión de residencias de mayores.
¿Por qué aumentan las ventas de mobiliario premium a pesar de la inflación?
Los compradores adinerados consideran las piezas de alta calidad y sostenibles como activos a largo plazo, impulsando una CAGR del 5,92% para las líneas premium incluso cuando los artículos de menor precio se desaceleran.
¿Cómo influyen las herramientas de realidad aumentada en el comercio electrónico de mobiliario?
Los minoristas que ofrecen herramientas de planificación de habitaciones con realidad aumentada han visto cómo las tasas de conversión aumentan un 65% y las tasas de devolución caen casi a la mitad, mejorando los márgenes.
¿Qué materiales ganarán cuota en los próximos cinco años?
Los plásticos y polímeros son los materiales de mayor crecimiento, expandiéndose a una CAGR del 5,73% a medida que se endurecen las políticas de economía circular.
Última actualización de la página el:


