
Größe und Marktanteil des deutschen Möbelmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
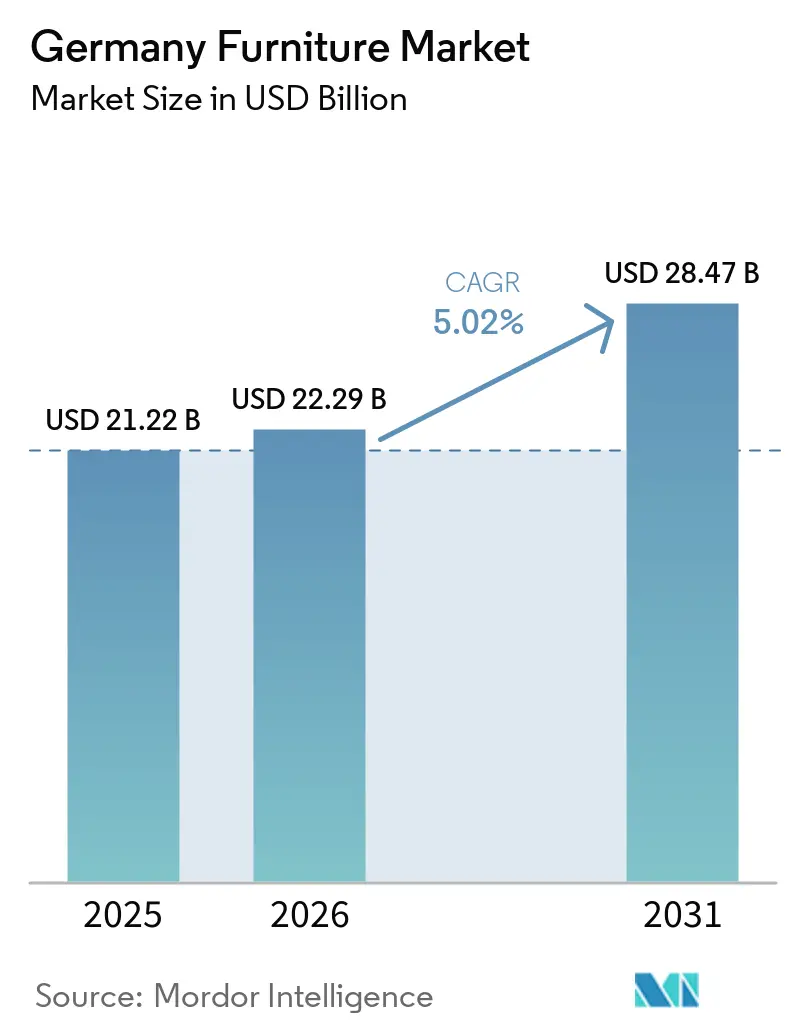
| Marktgröße im Basisjahr (2025) | 21.22 Milliarden US-Dollar |
| Marktgröße (2026) | 22.29 Milliarden US-Dollar |
| Marktgröße (2031) | 28.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.02 % |
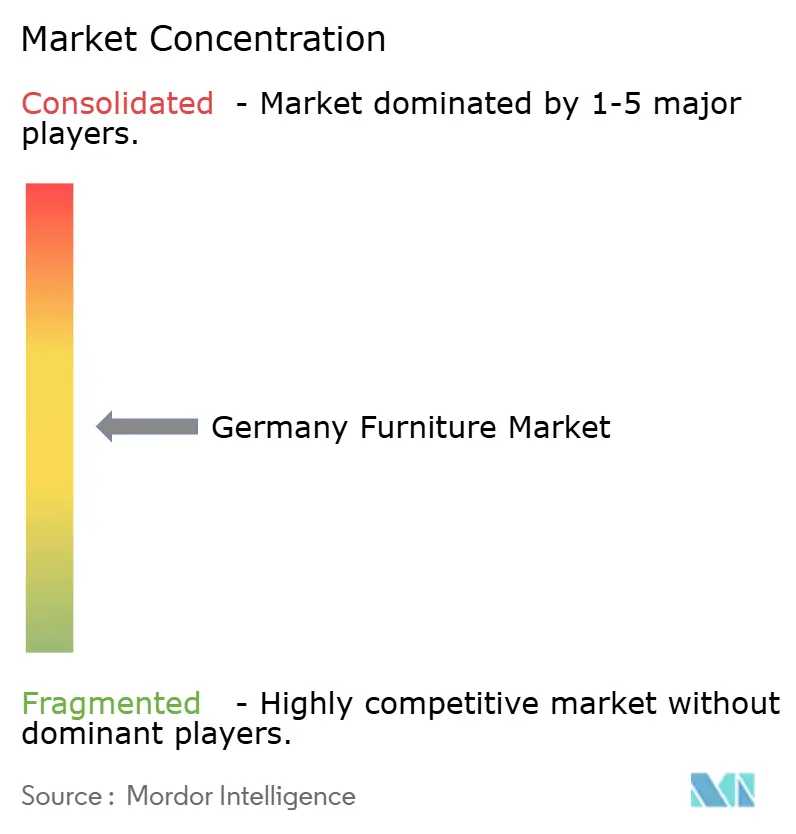
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Möbelmarkts von Mordor Intelligence
Die Größe des deutschen Möbelmarkts wird im Jahr 2026 auf 22,29 Milliarden USD geschätzt, ausgehend von einem Wert von 21,22 Milliarden USD im Jahr 2025, mit Prognosen für 2031 in Höhe von 28,47 Milliarden USD, was einer Wachstumsrate von 5,02 % CAGR über den Zeitraum 2026–2031 entspricht. Der deutsche Möbelmarkt kämpft mit schleppenden Umsätzen, was die gedämpfte Verbraucherstimmung und anhaltende wirtschaftliche Unsicherheiten widerspiegelt. Haushalte, die durch hohe Inflation und steigende Lebenshaltungskosten belastet sind, schränken ihre Ausgaben für nicht lebensnotwendige Güter ein. Diese Verschiebung hat die Nachfrage spürbar beeinträchtigt, insbesondere in den mittleren und unteren Preissegmenten. Dennoch gibt es einen Lichtblick für 2025: Eine mögliche Abschwächung der Inflation in Verbindung mit steigenden Reallöhnen könnte eine moderate Erholung einleiten. Bemerkenswerte Wachstumssektoren sind der Online-Einzelhandel, Möbel für das Gesundheitswesen und modulare Lösungen, die alle durch Urbanisierung und eine alternde Bevölkerung angetrieben werden. Der Regulierungsdruck durch die EU-Ökodesign-Verordnung für nachhaltige Produkte (ESPR) lenkt die Hersteller in Richtung kreislauffähiger Designs, während hybrides Arbeiten die Nachfrage nach Homeoffice-Möbeln auf einem erhöhten Niveau hält.
Wichtigste Erkenntnisse des Berichts
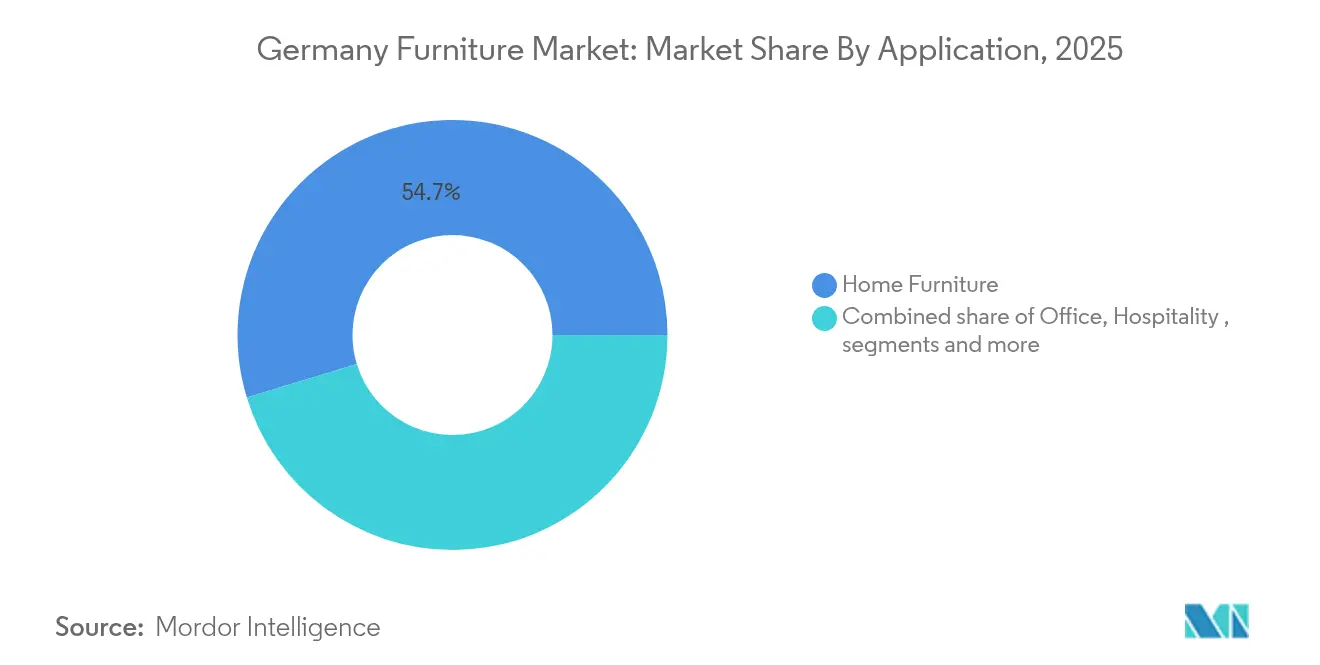
- Nach Anwendung führten Wohnmöbel im Jahr 2025 mit einem Marktanteil von 54,70 % am deutschen Möbelmarkt, während der Gesundheitsbereich bis 2031 mit einer CAGR von 6,08 % wachsen soll.
- Nach Material hielt Holz im Jahr 2025 einen Marktanteil von 63,20 % am deutschen Möbelmarkt, während Möbel aus recyceltem Polymer bis 2031 mit einer CAGR von 5,79 % zunehmen.
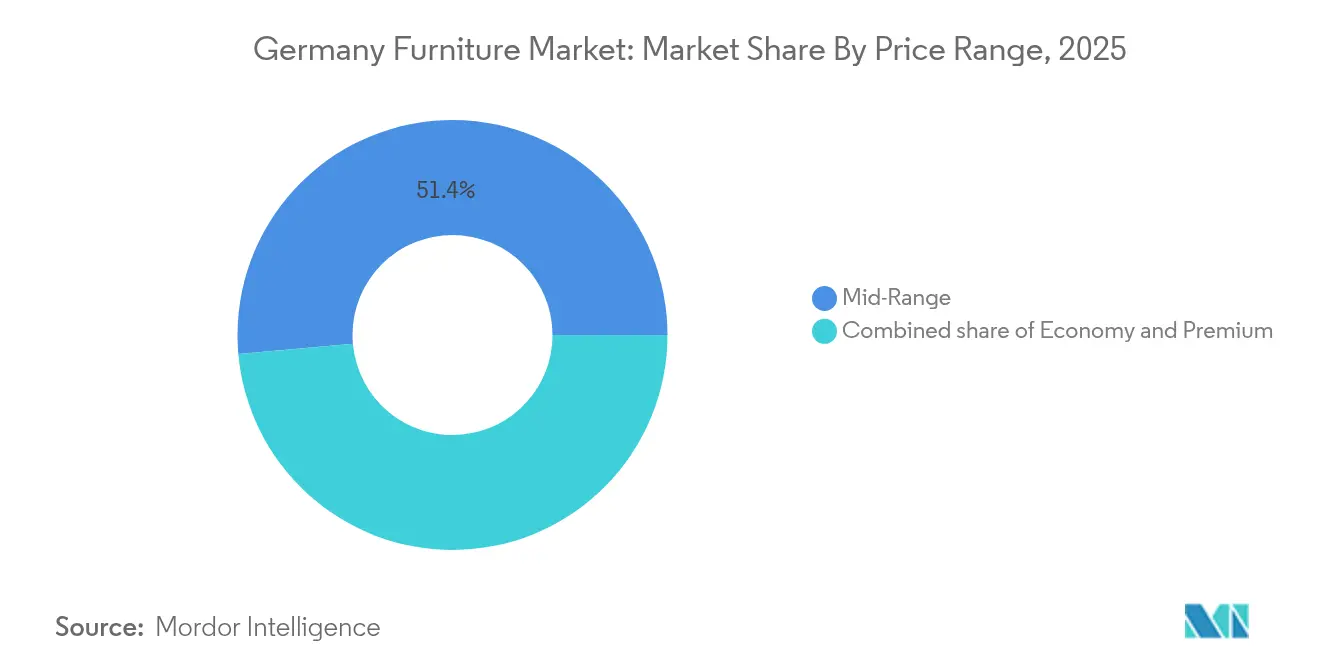
- Nach Preissegment entfiel im Jahr 2025 ein Marktanteil von 51,40 % auf das Mittelklassesegment des deutschen Möbelmarkts, das zwischen 2026 und 2031 mit einer CAGR von 5,96 % wächst.
- Nach Vertriebskanal erfasste B2C/Einzelhandel im Jahr 2025 einen Marktanteil von 74,10 % am deutschen Möbelmarkt, während der Online-Einzelhandel mit einer CAGR von 6,57 % wächst.
- Nach Geografie hielt Süddeutschland im Jahr 2025 einen Marktanteil von 34,70 % am deutschen Möbelmarkt, während Ostdeutschland mit einer CAGR von 5,14 % bis 2031 die höchste Wachstumsrate verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften zu nachhaltigem und kreislauffähigem Design | +1.2% | National, Ausstrahlungseffekte auf die EU | Mittelfristig (2–4 Jahre) |
| Einführung von Homeoffice-Lösungen im Rahmen dauerhafter Hybridarbeitsmodelle | +0.8% | Berlin, München, Hamburg, Frankfurt | Kurzfristig (≤ 2 Jahre) |
| Erholung des verfügbaren Einkommens, Premium-Käufe | +0.7% | Bundesweit, stärker in westlichen Bundesländern | Mittelfristig (2–4 Jahre) |
| Bau- und Renovierungsaufschwung | +0.6% | Bundesweite Metropolregionen | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach umweltfreundlichen und nachhaltigen Möbeln | +0.9% | Bundesweit, stärker in urbanen Zentren | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach nachhaltigen und kreislauffähigen Möbellösungen, getrieben durch deutsche Umweltvorschriften
Die Ökodesign-Verordnung für nachhaltige Produkte (ESPR), die seit Juli 2024 in Kraft ist, verpflichtet Hersteller, Langlebigkeit, Reparierbarkeit und Recyclingfähigkeit bereits in der Designphase zu berücksichtigen, in der der Großteil der Umweltauswirkungen festgelegt wird [1]. Das CORever-Programm von COR sammelt bereits zurückgegebene Sofas und Stühle, überholt sie und verkauft sie mit voller Garantie wieder, was belegt, dass Kreislaufwirtschaft wiederkehrende Umsätze generiert [2]. Ein starker Anstieg des Design-für-Demontage-Ansatzes hat den Rohstoffabfall reduziert und die Stückkosten gesenkt, was die Wettbewerbsfähigkeit steigert. Rücknahmesysteme decken inzwischen 28 % der Markenproduktion ab, und die Verwendung von Recyclingmaterialien ist auf 37 % gestiegen, was den Druck durch volatile Holzpreise abschwächt. Mittelfristig werden die Compliance-Kosten als moderat prognostiziert, da sich die gemeinsame Recyclinginfrastruktur skaliert.
Wachstum der Homeoffice-Nutzung infolge dauerhafter Hybridarbeitsrichtlinien in deutschen Unternehmen
In Deutschland können Arbeitnehmer jährlich bis zu 1.260 EUR als Steuerabzug für Ausgaben im Zusammenhang mit ihrem dedizierten Arbeitsbereich geltend machen. Dazu gehören Kosten für Homeoffice-Möbel, wie ergonomische Stühle und Schreibtische. Diese steuerlichen Anreize, die zur Förderung von Remote-Arbeit konzipiert wurden, sind im deutschen Einkommensteuergesetz geregelt. Durch die Zulassung von Abzügen für förderfähige Ausgaben reduziert das Gesetz effektiv das zu versteuernde Einkommen und macht Möbelkäufe für Arbeitnehmer erschwinglicher. Dieser Anreiz begünstigt vollständige Homeoffice-Pakete, die ergonomischen Richtlinien entsprechen und gleichzeitig als Hintergrund für Videokonferenzen dienen. Hersteller haben integrierte Schreibtische, Stühle und Aufbewahrungslösungen in aufeinander abgestimmten Oberflächen eingeführt, die sich harmonisch in Wohnbereiche einfügen. So verkörpern beispielsweise Wilkhahns Confair-Klapptisch und der Timetable Lift anpassungsfähiges Design – Rollen und Gasdruckmechanismen ermöglichen eine schnelle Umkonfiguration zwischen konzentrierter Einzelarbeit und kollaborativen Sitzungen. Stadtwohnungen in Berlin und München, wo die Räume kompakt sind, treiben die Nachfrage nach platzsparenden, multifunktionalen Möbelstücken an. Der kurzfristige Aufschwung dürfte sich normalisieren, wird jedoch ein strukturell höheres Ausgangsniveau für Arbeitsstühle, Sitz-Steh-Schreibtische und modulare Regalsysteme hinterlassen.
Erholung des verfügbaren Einkommens als Antrieb für Premium-Segment-Käufe
In Regionen mit höherem Einkommensniveau treibt das sich erholende verfügbare Einkommen ein Comeback bei Premium-Möbelkäufen an. Dennoch hält eine vorsichtige Stimmung im breiteren europäischen Markt an. Hier tätigen Verbraucher selektive Investitionen in Premium-Segmente, insbesondere wenn Design, Nachhaltigkeit oder ergonomische Vorteile die Ausgaben rechtfertigen. Premium-Käufer schätzen handwerkliche Erzählungen, kohlenstoffarme Beschaffung und Erbstück-Langlebigkeit gegenüber Fast-Furniture-Umsatz. Luxuspositionierte Marken nutzen dies, indem sie Handwerkskunst und Nachhaltigkeit verknüpfen – handverarbeitete Eichen-Esstische werden als generationenübergreifende Investitionen vermarktet. Digitale Ausstellungsräume ermöglichen es Kunden, Materialien und Abmessungen zu konfigurieren, was die Vorlaufzeiten verkürzt und gleichzeitig die Exklusivität bewahrt. Das Premium-Wachstum profitiert auch von sozialen Medien, wo Inneneinrichtungen als Lifestyle-Statements fungieren.
Zunahme von Bau- und Renovierungsaktivitäten
Das BIP im ersten Quartal 2024 stieg um 0,2 % aufgrund einer belebten Bautätigkeit, was die Nachfrage nach Ausstattungen in Wohn-, Hotel- und Mischnutzungsprojekten ankurbelte. Renovierungen übersteigen Neubauten, da Hausbesitzer Küchen und Bäder modernisieren, anstatt bei knappem Wohnungsangebot umzuziehen. Deutsche Küchenhersteller, von denen viele noch immer familiengeführt sind, exportieren bis zu 80 % ihrer Produktion und reinvestieren die Erlöse in lokale Automatisierung, die die inländischen Lieferzyklen verkürzt. Architekten planen modulare Schranksysteme, die repariert oder umgenutzt werden können, was den ESPR-Vorschriften entspricht. Die mittelfristigen Auswirkungen des Baubereichs stützen Auftragsbestellungen für Möbel, insbesondere für holzdominierte Essbereiche, Einbaumöbel und akustische Wandpaneele. Marken, die Produkte vorentwickeln, die in standardmäßige deutsche Türbreiten und Aufzuggrößen passen, gewinnen Installationsgeschwindigkeitsvorteile auf dicht besiedelten urbanen Baustellen.
Analyse der Auswirkungen der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Holzpreise | −0.7% | National, holzintensive Produzenten | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Baugenehmigungen | −0.4% | Wichtige städtische Gewerbezentren | Mittelfristig (2–4 Jahre) |
| Zunehmender Wettbewerb durch kostengünstige osteuropäische Importe | -0.9 % | National, mit stärkerem Einfluss auf das Economy-Segment | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Holzpreise
Klimabedingter Borkenkäferschaden hat das Rundholzangebot eingeschränkt und die Stammholzpreise zu zweistelligen Schwankungen geführt [3]. Kleine Produzenten verfügen nicht über das Kapital, um langfristige Verträge abzuschließen oder Lagerbestände aufzubauen, und reduzieren daher bei Preissprüngen die Schichten, wodurch sie Regalplätze an größere Wettbewerber abgeben. Holz macht 64 % des deutschen Möbelmarkts im Jahr 2025 aus, was die Anfälligkeit verstärkt. Um sich abzusichern, mischen Hersteller wiedergewonnene Balken und schnell wachsende Laubhölzer, investieren in CNC-Nesting zur Reduzierung von Verschnitt und simulieren Holzmaserungsoptiken auf recycelten Polymerplatten. Einige Vorreiter kombinieren FSC-zertifizierte Furniere mit Aluminiumrahmen, um den Gesamtholzeinsatz zu senken, ohne Optik und Haptik zu beeinträchtigen.
Langwierige Baugenehmigungsverfahren verzögern gewerbliche Ausbauvorhaben
Genehmigungsrückstände in München, Frankfurt und Hamburg verzögern gewerbliche Ausbauprojekte um Monate und zwingen Büro- und Hotelbetreiber, die Möbelbeschaffung aufzuschieben. Das Cashflow-Risiko überträgt sich auf die gesamte Lieferkette, da Hersteller fertige Waren im Lager halten. Um dem entgegenzuwirken, bieten Lieferanten nun projektterminierte Lagerprogramme an: Die Produktion beginnt erst, wenn Genehmigungen über das Einspruchsfenster hinaus fortgeschritten sind, und Lieferungen erfolgen in Phasen. Modulare Einrichtungsgegenstände, die schrittweise installiert werden können, halten Räume teilweise in Betrieb und dämpfen so die Umsatzverluste für Vermieter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Gesundheitswesen führt das Wachstum inmitten des demografischen Wandels anDas Gesundheitssegment verzeichnet mit einem CAGR von 6,08 % das stärkste Wachstum unter allen Verwendungszwecken. Die Nachfrage wird durch Krankenhauserweiterungen, geriatrische Kliniken und Umgestaltungen von Pflegeeinrichtungen gestützt, die bariatrische Sitzmöbel, höhenverstellbare Betttische und abwischbare Ruhesessel erfordern. Beschaffungsteams gewichten Infektionskontrolle und Lebenszykluskosten stärker als Designästhetik, was die Präferenz für Stahlrahmen mit austauschbaren Polsterbezügen fördert.
Deutschlands Wohnmöbel bleiben mit einem Umsatzanteil von 54,70 % im Jahr 2025 das Fundament des Marktes. Dennoch sichert ihr schlichtes Volumen Skaleneffekte. Küchenrenovierungen bleiben robust, da deutsche Wohnungen im Durchschnitt nur 93 m² umfassen, was Eigentümer dazu veranlasst, multifunktionale Grundrisse zu optimieren. Büromöbel, die sich von Einzelbüros zu agilen Arbeitszonen wandeln, verlagern die Umsätze von Massenschreibtischen hin zu flexiblen Arbeitspods, die Hot-Desking und spontane Zusammenarbeit ermöglichen. Das Gastgewerbe- und Bildungssegment zeigt uneinheitliche Entwicklungen: Hotels setzen Post-Pandemie-Renovierungen fort, während Schulen zweistellige IKT-Budgets aufrechterhalten, die Ausgaben von physischen Einrichtungsgegenständen ablenken.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Material:
Holz dominiert trotz NachhaltigkeitsdruckHolzbasierte Produkte tragen 63,20 % zum deutschen Möbelmarkt bei. Die Volatilität der Holzpreise hat Hersteller dazu veranlasst, furnierte Platten gegenüber massiven Brettern zu bevorzugen, was die gleiche warme Ästhetik mit weniger Rohholz ermöglicht. Kunststoff- und Polymermöbel sind das am schnellsten wachsende Segment mit einer CAGR von 5,79 %, da recyceltes Polypropylen und biobasiertes PET bei den Verbrauchern zunehmend Akzeptanz finden. Der Möbelmarkt in Deutschland wird durch UV-stabilisierte und faserverstärkte Verbundwerkstoffe unterstützt, die die Langlebigkeit erhöhen.
Metallmöbel behalten ihre Nische im Gesundheitswesen und in stark frequentierten Büros, wo Reinigungsfähigkeit Vorrang vor haptischer Wärme hat. Pulverbeschichtete Stahlrahmen in Kombination mit eichenfurnierten Tischplatten überbrücken die Materialkluft und erfüllen die ESPR-Anforderungen zur Demontage. Verbundwerkstoffinnovationen – Hanffaserplatten, Myzel-gebundene Platten und Aluminium-Holz-Hybride – entstehen, liegen jedoch noch unter 3 % Marktdurchdringung. Da die Recyclingziele strenger werden, ist die Einführung von Mono-Material-Substraten voraussichtlich steigend, da sie die Verwertung am Ende des Lebenszyklus vereinfachen.
Nach Preissegment:
Premium-Segment trotzt wirtschaftlichem GegenwindPremium-Produkte sind auf dem Weg zu einer CAGR von 6,03 %, da Wohlstand und Designbewusstsein auf ein Nachhaltigkeitsethos treffen. Verbraucher nehmen Premium-Artikel als langfristige Vermögenswerte wahr, was höhere Preise rechtfertigt. Handwerkliche Werkstätten in Nordrhein-Westfalen und Baden-Württemberg, die auf jahrhundertealten Traditionsgeschichten beruhen, profitieren von der steigenden Nachfrage nach individuellen Oberflächen.
Mittelklasse-Linien halten einen Marktanteil von 51,40 %. Marken konkurrieren über Modularität und neutrale Farbpaletten, die Trendzyklen standhalten. Das Economy-Segment sieht sich mit Stagnation konfrontiert: Importe aus Polen und Rumänien unterbieten lokale Kosten um bis zu 25 %, was die Margen drückt. Hersteller reagieren mit schlanken Produktionszellen und KI-gesteuerter Nesting-Software zur Abfallreduzierung, doch die Rentabilität bleibt ohne ausreichendes Volumen eine Herausforderung. Langfristig wird eine Preisspaltung erwartet, bei der Käufer im Einstiegspreissegment Preis gegen Bequemlichkeit durch Flat-Pack-Online-Kanäle tauschen, während einkommensstarke Haushalte weiterhin individuelle Schränke in Auftrag geben.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Vertriebskanal:
Online-Einzelhandel beschleunigt sich trotz traditioneller PräferenzenDas Online-Segment spiegelt die wachsende Bereitschaft der Deutschen wider, hochpreisige Artikel ungesehen zu bestellen. Webshops bieten nun AR-Apps an, die lebensgroße Darstellungen in den Räumen der Kunden platzieren und so die taktile Lücke schließen. Kostenlose Rücksendungen, White-Glove-Lieferservice und CO₂-neutrale Lieferung sind zusätzliche Anziehungsfaktoren.
Der stationäre Einzelhandel dominiert weiterhin hochpreisige Kaufentscheidungen, da Kunden die Sitzergonomie testen möchten. Ausstellungsräume wandeln sich von Bestandsauslagen zu Erlebniszonen, in denen Besucher an Design-Workshops teilnehmen oder interne Architekten konsultieren. Das B2B-Projektgeschäft mit Krankenhaus- und Hotelketten verlangt schlüsselfertige Pakete, die Design, Installation und Wartung bündeln. Da die Bautätigkeit sich erholt, stipulieren Ausschreibungen zunehmend die Einhaltung der ESPR-Vorschriften, was inländische Anbieter mit nachgewiesenen Kreislaufnachweisen bevorzugt.
Geografische Analyse
Süddeutschland nimmt mit 34,70 % des deutschen Möbelmarkts im Jahr 2025 die führende Position ein, gestützt durch wohlhabende Zentren wie München und Stuttgart. Bayern und Baden-Württemberg beherbergen zahlreiche Premium-Hersteller, deren Ausstellungsräume massivholzbasierte, regional bezogene Stücke präsentieren, die der traditionellen Designsprache Respekt zollen.
Eine robuste Kaufkraft und der Tourismus sorgen für Besucherströme, während ein dichtes Liefernetzwerk die Vorlaufzeiten reduziert. Südliche Hersteller sind frühe Anwender der ESPR und nutzen ihr technisches Know-how, um Regulierung in eine Exportchance zu verwandeln.
Ostdeutschland ist die am schnellsten wachsende Region mit einer CAGR von 5,14 % von 2026 bis 2031, was das nationale Tempo von 5,02 % übertrifft. Sachsen und Brandenburg profitieren von steigendem verfügbarem Einkommen und großflächigen Wohnungsrenovierungen, die durch EU-Kohäsionsmittel finanziert werden.
Wettbewerbslandschaft
Deutschlands Möbelhersteller reichen von multinationalen Gruppen bis hin zu kleinen Ateliers. Die Marktkonzentration bleibt moderat und lässt Raum für regionale Spezialisten. Größere Marktteilnehmer nutzen automatisierte Plattenlinien, integrierte ERP-MES-Systeme und Masseneinkauf, um dem Importwettbewerb entgegenzuwirken. Mittelständische Unternehmen verteidigen Nischen wie akustische Büropods, höhenverstellbare Schulschreibtische oder altersgerechte Ruhesessel und setzen dabei auf Design-IP und Kundennähe.
Zu den strategischen Schritten in den Jahren 2024–2025 gehören Häckers Erweiterung seiner Flächenbündigen-Küchenlinie auf einem CO₂-neutralen Produktionscampus, der mit Biomasse vor Ort betrieben wird, sowie Vitras Einführung von 3D-Strick-Polstermaschinen, die den Stoffabfall um 60 % reduzieren. Wilkhahn ist eine Partnerschaft mit einem deutschen Prop-Tech-Start-up eingegangen, um IoT-Sensoren in Arbeitsstühle einzubetten, die Körperhaltung und Belegung erfassen und so Facility-Managern ermöglichen, Räume zu optimieren und gleichzeitig Abonnementdateneinnahmen zu generieren.
Die regulatorische Kontrolle bleibt wachsam. Das Bundeskartellamt hat kürzlich fünf Schlafzimmermöbelhersteller wegen Preisabsprachen mit Bußgeldern belegt, was die strenge Kartellrechtsdurchsetzung unterstreicht. Die Einhaltung der Vorschriften erhöht die Komplexität für kleinere Unternehmen, schützt Innovatoren jedoch auch vor räuberischen Preisgestaltungspraktiken. Künftig werden Gewinner wahrscheinlich digitale Massenanpassung, verifizierte Kreislaufansprüche und Omnichannel-Kundenwege nutzen, die VR-Konfigurationstools mit Boutique-Ausstellungserlebnissen verbinden.
Führende Unternehmen der deutschen Möbelindustrie
-
IKEA
-
XXXLutz KG
-
Nobilia AB
-
Hülsta-Werke Hüls GmbH
-
Rauch Möbelwerke GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutschlands Möbelmarkt Unternehmen in diesem Bericht
- Hülsta-Werke Hüls GmbH
- Rauch Möbelwerke GmbH
- Nolte Möbel GmbH & Co. KG
- Rolf Benz AG & Co. KG
- Polipol Holding GmbH
- HIMolla Polstermöbel GmbH
- Wilkhahn Wilkening + Hahne GmbH & Co. KG
- Interstuhl Büromöbel GmbH & Co. KG
- Schmidt Küchen GmbH & Co. KG
- Bulthaup GmbH & Co. KG
- Nobilia AB
- Möbel Martin GmbH & Co. KG
- Segmüller Polstermöbelfabrik GmbH & Co. KG
- Roller GmbH & Co. KG
- Porta Möbel Handels GmbH & Co. KG
- SieMatic
- Dedon
- IKEA
- Vitra International
- Steelcase Inc.
- MillerKnoll, Inc.
- Haworth Inc.
- XXXLutz KG
Neueste Industrielle Entwicklungen in Deutschlands Möbelmarkt
- Mai 2025: Die Messe interzum in Köln zeigte kollaborative Innovationen in der nachhaltigen Möbelproduktion.
- Juli 2024: Die EU-Ökodesign-Verordnung für nachhaltige Produkte trat in Kraft und schreibt Langlebigkeit und Recyclingfähigkeit für Möbel vor.
Deutschlands Möbelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie behandelt den deutschen Möbelmarkt als alle neu hergestellten Innen- und Außenmöbel – Wohn-, Büro-, Gastronomie-, Institutionen- und Küchenmöbel –, die innerhalb der deutschen Grenzen verkauft werden, unabhängig von ihrer Herkunft, ausgedrückt in Einzelhandelsäquivalentwerten.
Ausschluss des Geltungsbereichs: Gebrauchte Möbel, Dekorationstextilien und Mietbestände werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Anwendung
- Wohnmöbel
- Stühle
- Tische (Beistelltische, Couchtische, Schminktische usw.)
- Betten
- Kleiderschränke
- Sofas
- Esstische/Essgarnituren
- Küchenschränke
- Sonstige Wohnmöbel (Badezimmermöbel, Gartenmöbel usw.)
- Büromöbel
- Stühle
- Tische
- Aktenschränke
- Schreibtische
- Sofas und andere Polstermöbel
- Sonstige Büromöbel
- Hotellerie-Möbel
- Bildungsmöbel
- Gesundheitsmöbel
- Sonstige Anwendungen (öffentliche Plätze, Einkaufszentren, Behördenbüros usw.)
- Wohnmöbel
- Nach Material
- Holz
- Metall
- Kunststoff & Polymer
- Sonstige Materialien
- Nach Preissegment
- Economy
- Mittelklasse
- Premium
- Nach Vertriebskanal
- B2C/Einzelhandel
- Einrichtungshäuser
- Möbelfachgeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B/Projekt
- B2C/Einzelhandel
- Nach Geografie
- Süddeutschland
- Westdeutschland
- Norddeutschland
- Ostdeutschland
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit deutschen Herstellern, Fachhändlern, Beschaffungsmanagern bei Gastgewerbeketten und Logistikdienstleistern in Bayern, Nordrhein-Westfalen und Berlin. Diese Gespräche bestätigten Materialkosten-Spreads, Verschiebungen bei der Online-Durchdringung und Rabattmuster, auf die Sekundärquellen nur andeutungsweise hinwiesen, und ermöglichten es uns, Elastizitäts- und Margeneingaben zu verfeinern.
Desk Research
Wir begannen mit Bundesdatensätzen wie dem Möbelproduktionsindex des Statistischen Bundesamts, Baufertigstellungen und Haushaltsausgabentabellen. Anschließend ergänzten wir diese durch Handelsströme aus der Comext-HS-9403-Reihe von Eurostat. Branchenverbände, insbesondere der Verband der Deutschen Möbelindustrie, lieferten Einblicke in den Liefermix und die Kapazitäten, während Zollanmeldungen die Gewichtung der Importkanäle verdeutlichten. Unternehmensberichte und Investorenpräsentationen börsennotierter Einzelhändler bereicherten die Annahmen zum durchschnittlichen Verkaufspreis (ASP), und unsere Abonnement-Tools D&B Hoovers und Dow Jones Factiva halfen dabei, Umsätze auf Unternehmensebene zu validieren. Die obige Liste ist illustrativ, und viele weitere Quellen flossen in Lückenprüfungen und die Trendrahmung ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz beginnt mit der Anzahl der ansässigen Haushalte, der durchschnittlichen Zimmeranzahl und den Möbelaustauschzyklen, die anschließend anhand von Stichproben-ASPs bewertet werden. Die Ergebnisse werden durch selektive Bottom-up-Lieferantenaufstellungen gegengeprüft, die etwa die Hälfte der inländischen Lieferungen abdecken, bevor sie um Import-Leckagen bereinigt werden. Zu den wichtigsten Variablen des Modells gehören Baugenehmigungen, verfügbares Haushaltseinkommen, Deutschlands Holzpreisindex, HS-9403-Importwert, E-Commerce-Anteil am Möbelverkauf und Trends bei den Renovierungsausgaben. Prognosen stützen sich auf eine multivariate Regression, die die Nachfrage mit den oben genannten Treibern verknüpft, wobei Szenarioanalysen zu Inflation und Wohnungsbaubeginnen die Niedrig- und Hochszenarien bestimmen. Datenlücken in der Lieferantenaufstellung werden durch die Anwendung validierter Importanteilsquoten aus Zollunterlagen und durch Interpolation von ASPs aus Einzelhändleroffenlegungen geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen drei interne Prüfebenen: automatisierte Varianzprüfungen anhand historischer Reihen, Freigabe durch einen Peer-Analysten und ein abschließendes Senior-Review-Meeting. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn die Rohstoffpreise um 10 Prozent steigen oder Wohnungspolitische Änderungen die Nachfrage wesentlich beeinflussen.
Warum Mordors Deutschland-Möbel-Basislinie Zuverlässigkeit verdient
Veröffentlichte Schätzungen stimmen selten überein, da Unternehmen unterschiedliche Produktkörbe, Preisgrundlagen und Aktualisierungsrhythmen wählen. Wir weisen auf diese Faktoren vorab hin, damit Käufer die Zahlen sicher abgleichen können.
Zu den wesentlichen Ursachen für Abweichungen gehören Wettbewerber, die ihren Umfang auf Haushaltsgegenstände beschränken, Umsätze zu Katalog- statt zu tatsächlichen Transaktionspreisen bewerten oder auf Basis von Trendlinien aus der Zeit vor COVID hochrechnen, ohne die heutige hybride Arbeitsrealität zu berücksichtigen.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 57,09 Milliarden USD (2024) | Mordor Intelligence | - |
| 49,07 Milliarden USD (2022) | Regionale Unternehmensberatung A | schließt Büro- und Gastgewerbekategorien aus |
| 52,26 Milliarden USD (2025) | Globale Unternehmensberatung B | wendet Listenpreise an, lässt Online-Rabatte außer Acht |
| 73,27 Milliarden USD (2030) | Fachzeitschrift C | aggressiver Wachstumspfad, begrenzte Anpassung nach COVID |
Zusammengenommen zeigt der Vergleich, dass Mordors disziplinierte Umfangsausrichtung, Variablenverfolgung und jährlicher Aktualisierungsrhythmus eine ausgewogene, transparente Basislinie liefern, die Entscheidungsträger auf klar offengelegte Eingaben und wiederholbare Schritte zurückverfolgen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des deutschen Möbelmarkts und wie schnell wird er wachsen?
Der Markt hat im Jahr 2026 einen Wert von 22,29 Milliarden USD und soll bis 2031 einen Wert von 28,47 Milliarden USD erreichen, was einer CAGR von 5,02 % entspricht.
Welches Anwendungssegment verzeichnet das schnellste Wachstum?
Gesundheitsmöbel führen mit einer CAGR von 6,08 % für 2026–2031, getrieben durch Krankenhauserweiterungen und Modernisierungen der Langzeitpflege für eine alternde Bevölkerung.
Wie bedeutend ist der Online-Einzelhandel im deutschen Möbelmarkt?
Online-Kanäle expandieren mit einer CAGR von 6,57 %.
Welchen Einfluss hat die EU-Ökodesign-Verordnung für nachhaltige Produkte auf deutsche Hersteller?
Die Verordnung schreibt Langlebigkeit, Reparierbarkeit und Recyclingfähigkeit vor und treibt Unternehmen zu kreislauffähigem Design, Rücknahmeprogrammen und Digitalen Produktpässen, die das Verbrauchervertrauen stärken.
Warum übertrifft das Premium-Möbelsegment den Gesamtmarkt?
Premium-Umsätze wachsen mit einer CAGR von 6,03 %, da Verbraucher langlebige, nachhaltig beschaffte Stücke bevorzugen, die Designqualität signalisieren und ihren Wert erhalten.
Was sind die wesentlichen Wachstumshemmnisse des Markts?
Volatile Holzpreise und langwierige Baugenehmigungsverfahren drücken die Margen und verzögern gewerbliche Ausbauvorhaben, während der Preiswettbewerb durch osteuropäische Importe das Economy-Segment unter Druck setzt.