
Tamaño y Cuota del Mercado de Muebles Tapizados de Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.24 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.75 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.22 % |
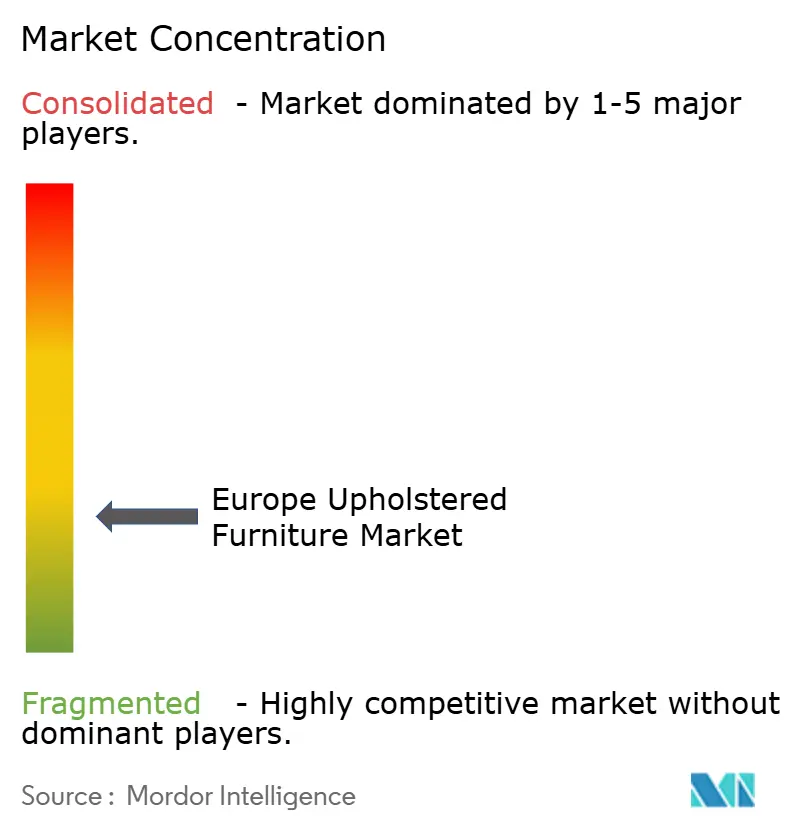
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muebles Tapizados de Europa por Mordor Intelligence
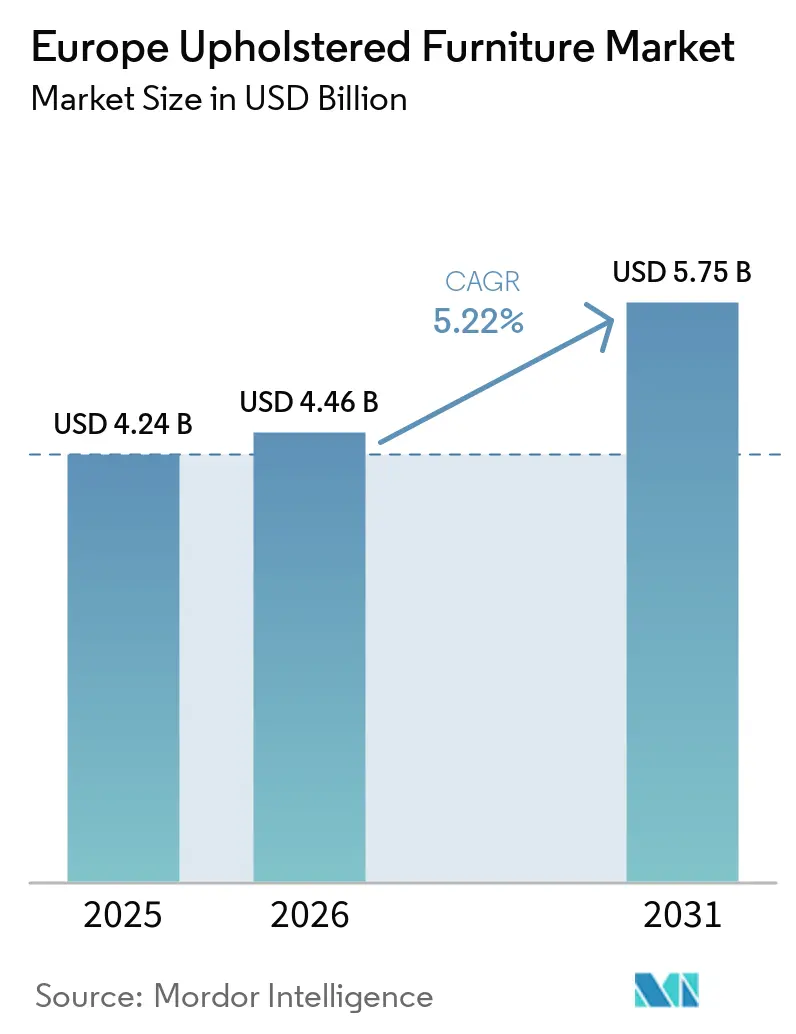
Se espera que el tamaño del Mercado Europeo de Muebles Tapizados crezca de 4,24 mil millones de USD en 2025 a 4,46 mil millones de USD en 2026 y se prevé que alcance los 5,75 mil millones de USD para 2031 a una CAGR del 5,22% durante el período 2026-2031.
Con el mercado de muebles de Europa en expansión constante hasta 2031 y los muebles residenciales representando la mayor parte de la demanda total, las categorías de alto valor como sofás y camas tapizadas continúan captando una proporción desproporcionada del gasto incremental en muebles. Esta trayectoria subraya la resiliencia del sector a medida que los hogares europeos siguen renovando sus interiores, mientras los compradores comerciales aceleran los ciclos de remodelación antes de los grandes eventos deportivos. Los consumidores de toda la región priorizan diseños orientados al confort, configuraciones modulares y credenciales de sostenibilidad, lo que lleva a los fabricantes a rediseñar las cadenas de suministro para garantizar la trazabilidad y el cumplimiento de la economía circular. Los comportamientos de compra digitales también reconfiguran el panorama competitivo, con herramientas de realidad aumentada, salas de exposición virtuales y promesas de entrega al día siguiente que impulsan a los minoristas tradicionales a adoptar modelos omnicanal. Al mismo tiempo, la volatilidad de los precios de las materias primas obliga a los productores a cubrir los costes de madera y espuma o a recurrir a sustitutos de ingeniería, intensificando las presiones de gestión de costes. Por último, las inversiones institucionales en viviendas de alquiler y renovaciones hoteleras abren oportunidades de adquisición de alto volumen, equilibrando la dependencia tradicional del mercado en el gasto discrecional de los hogares.
Conclusiones Clave del Informe
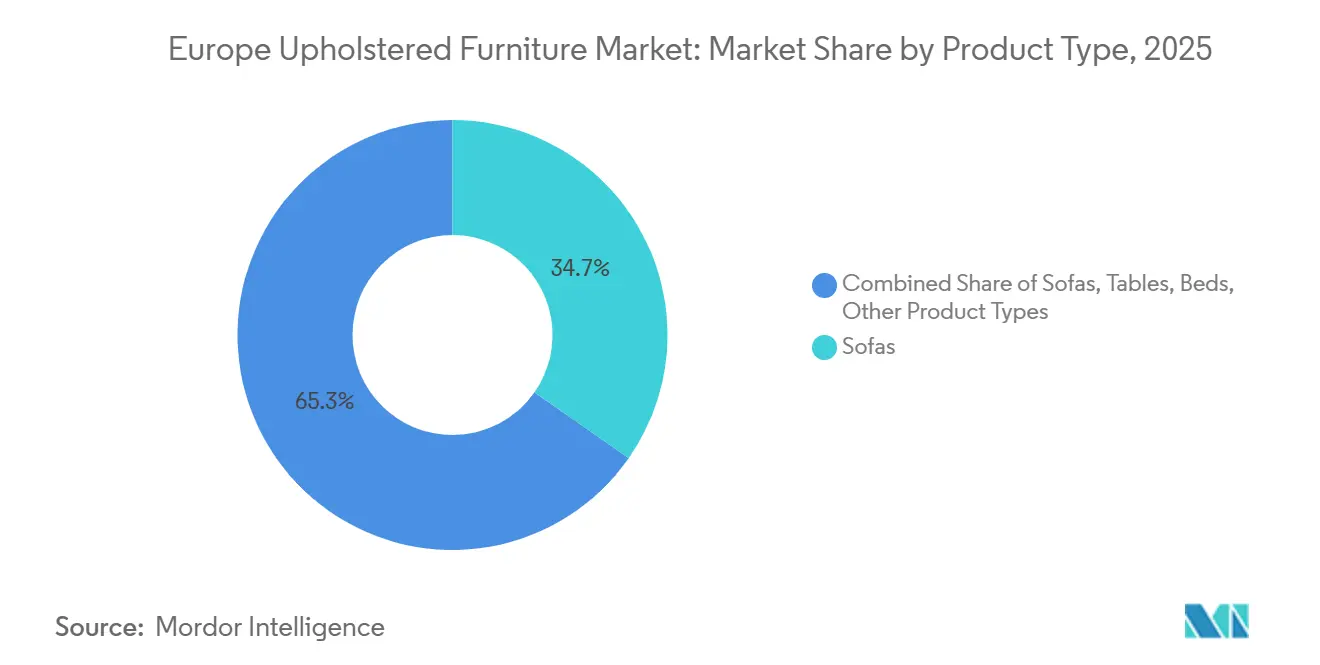
- Por tipo de producto, los sofás representaron el 34,72% de la cuota del mercado de muebles tapizados de Europa en 2025, mientras que se proyecta que las camas registren el CAGR más rápido del 6,78% hasta 2031.
- Por aplicación, el segmento residencial mantuvo el 67,10% de la cuota de mercado en 2025, mientras que se espera que las aplicaciones comerciales registren un CAGR del 6,42% hasta 2031.
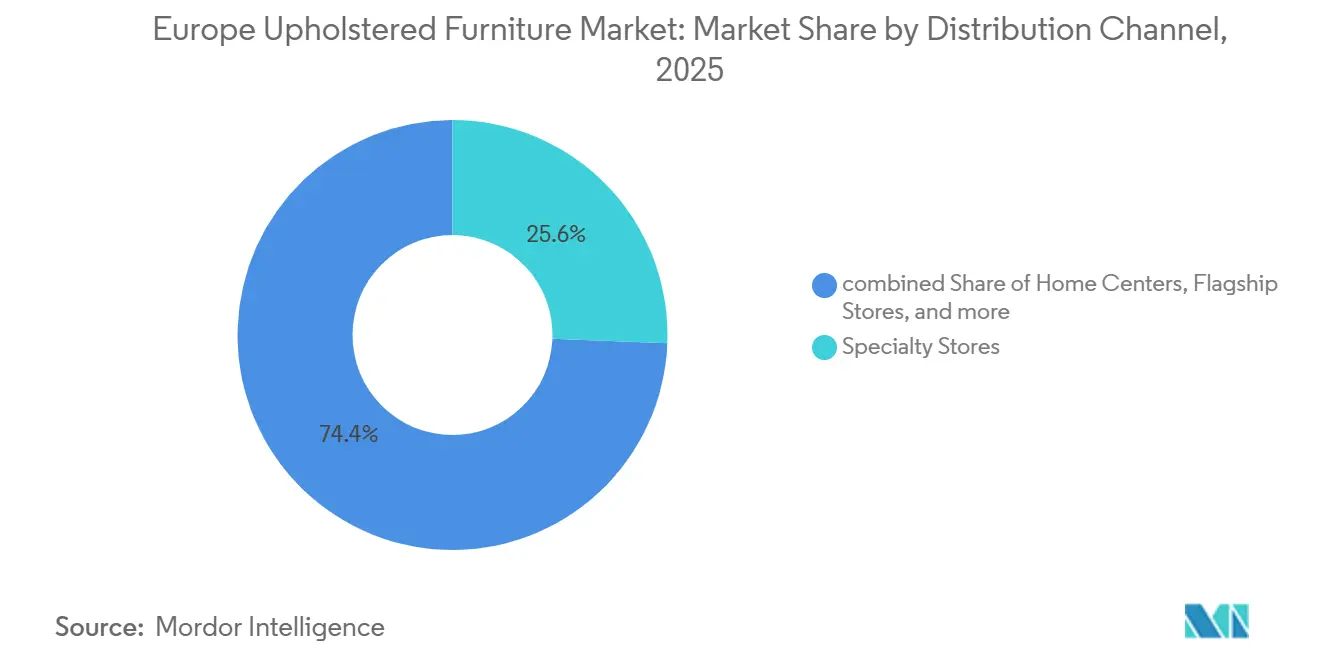
- Por canal de distribución, las tiendas especializadas lideraron con una cuota del 25,61% del tamaño del mercado en 2025, pero se prevé que las plataformas en línea se expandan a un CAGR del 8,84% hasta 2031.
- Por geografía, el Reino Unido, Francia y Alemania representaron el 46,85% del mercado de muebles tapizados de Europa en 2025, mientras que la región NÓRDICA está prevista para registrar el CAGR más alto del 5,52% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Ciclo creciente de renovación y reemplazo del hogar | +1.2% | Reino Unido, Alemania, Francia, Italia, España | Mediano plazo (2-4 años) |
| Premiumización entre compradores de la Generación Y y la Generación Z | +0.9% | Alemania, Reino Unido, NORDICS, BENELUX | Largo plazo (≥ 4 años) |
| Expansión de proyectos residenciales de construcción para alquiler | +0.7% | Alemania, Reino Unido, Países Bajos, España | Mediano plazo (2-4 años) |
| Ola de remodelación hotelera (Juegos Olímpicos/EURO) | +0.5% | Francia, Alemania, España, Italia | Corto plazo (≤ 2 años) |
| Modelos de suscripción de muebles y de «muebles como servicio» ganando tracción | +0.6% | Reino Unido, Alemania, Países Bajos, Países Nórdicos | Mediano plazo (2–4 años) |
| Tejidos de rendimiento impresos digitalmente que permiten la personalización masiva | +0.8% | Alemania, Italia, Reino Unido, Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclo Creciente de Renovación y Reemplazo del Hogar
El gasto en mejoras del hogar continúa aumentando a medida que las rutinas de trabajo híbrido hacen que los espacios habitables sean multifuncionales, reduciendo el intervalo de renovación de 7–10 años a aproximadamente 5–7 años. Los minoristas de muebles de toda Alemania registraron un crecimiento de dos dígitos en las compras de reemplazo durante 2024, con sofás ergonómicos y tumbonas de altura regulable encabezando las listas de deseos [1]. El ciclo más corto beneficia al mercado de muebles tapizados de Europa al impulsar la demanda de volumen en las bandas de precios medias y premium. También presiona a los fabricantes para que aceleren las tasas de actualización de modelos, adopten plataformas modulares y acorten los plazos de desarrollo. Los incentivos gubernamentales para reformas energéticamente eficientes también impulsan a los consumidores hacia nuevos muebles que cumplen los criterios de ecoetiqueta. En consecuencia, las cadenas de suministro invierten en capacidades de respuesta rápida, lo que permite la producción de tapizados en el momento justo, alineada con los cambios estacionales en la decoración.
Premiumización entre Compradores de la Generación Y y la Generación Z
Los jóvenes consumidores europeos destinan hasta un 30% más por artículo tapizado que los grupos demográficos de mayor edad, valorando los materiales sostenibles y la estética personalizada por encima de los precios de nivel básico. Su preferencia por sofás seccionales modulares, divanes convertibles y acabados en tejidos inteligentes eleva los precios medios de venta en el mercado de muebles tapizados de Europa. La influencia de las redes sociales acelera los ciclos de tendencias, impulsando micro-colecciones y colaboraciones de edición limitada que mantienen las salas de exposición frescas. Los minoristas contrarrestan la complejidad del surtido ampliando los configuradores digitales, permitiendo a los compradores mezclar tejidos, diseños de patas y accesorios adicionales en tiempo real. Las marcas con historias de abastecimiento transparentes ganan lealtad, ya que los compradores de la Generación Z verifican las etiquetas de trazabilidad y las puntuaciones de huella de carbono antes de realizar la compra. El cambio hacia transacciones de mayor valor aumenta los márgenes, pero también eleva las expectativas en cuanto a durabilidad y programas de recogida al final de la vida útil.
Expansión de Proyectos Residenciales de Construcción para Alquiler
El capital institucional invirtió más de USD 17,60 mil millones en proyectos europeos de construcción para alquiler (BTR, por sus siglas en inglés) en 2024, con cada unidad demandando típicamente paquetes de muebles, de los cuales las piezas tapizadas representan aproximadamente el 40% [2]. Los promotores prefieren proveedores que puedan estandarizar las referencias de producto (SKU), garantizar la instalación en obra dentro de los ajustados calendarios de construcción y proporcionar servicios de reemplazo durante las rotaciones de inquilinos. El mercado de muebles tapizados de Europa captura así contratos a largo plazo y de múltiples unidades que estabilizan las tasas de utilización de las fábricas. Los fabricantes con pruebas de durabilidad certificadas por ISO y tejidos de rendimiento resistentes a las manchas obtienen ventajas competitivas. Aunque la demanda de construcción para alquiler se concentra en centros metropolitanos como Berlín, Londres y Ámsterdam, los pedidos secundarios llegan a plantas regionales, apoyando redes logísticas transfronterizas. El segmento también estimula la innovación en diseños desmontables que navegan por los montacargas de carga y las estrechas escaleras comunes en los edificios urbanos.
Ola de Remodelación Hotelera ante los Grandes Eventos
Los hoteles de Francia, Alemania y España están renovando vestíbulos y habitaciones antes de los Juegos Olímpicos de 2028 y los torneos de la Eurocopa 2032, comprimiendo sus plazos de reemplazo de muebles de 8–10 años a aproximadamente 6–8 años. Los sofás de calidad comercial deben superar ahora rigurosas pruebas de resistencia al fuego y la abrasión, lo que lleva a los proveedores a adoptar recubrimientos avanzados y espumas de alta densidad. Los equipos de adquisiciones priorizan la coherencia del diseño en las cadenas, creando pedidos en bloque que recompensan a los fabricantes con capacidades de corte y costura escalables. El mercado de muebles tapizados de Europa se beneficia de pedidos de mayor volumen, pero la certeza en los plazos de entrega sigue siendo crítica, ya que los hoteles buscan evitar retrasos en las renovaciones. Si bien el gasto impulsado por eventos alcanza su punto máximo en 2026–2027, se espera que la recuperación continua del turismo sostenga la demanda a partir de entonces. Los actores capaces de combinar servicios de diseño, fabricación e instalación capturan la mayor parte de los contratos de renovación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Presión vinculada a la inflación sobre el gasto discrecional | –1.1% | En toda Europa, especialmente en España e Italia | Corto plazo (≤ 2 años) |
| Precios volátiles de la madera y la espuma como insumos | –0.8% | En toda Europa, centros de fabricación | Mediano plazo (2-4 años) |
| Costes crecientes de cumplimiento de sostenibilidad bajo las normas de Ecodiseño de la UE | –0.9% | En toda la UE, particularmente en Alemania, Francia y los Nórdicos | Largo plazo (≥ 4 años) |
| Escasez de tapiceros cualificados en Europa Occidental | –0.6% | Europa Occidental, especialmente Italia, Reino Unido y Alemania | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Presión Vinculada a la Inflación sobre el Gasto Discrecional
La inflación persistente crea una brecha entre el crecimiento nominal de los salarios y el poder adquisitivo real, lo que lleva a muchos hogares a posponer la adquisición de muebles de gran valor[3]. Los volúmenes de ventas al por menor de mobiliario para el hogar cayeron entre un 12 y un 15% en España e Italia durante 2024, incluso cuando los ingresos totales aumentaron por las subidas de precios. El mercado de muebles tapizados de Europa es testigo así de una demanda polarizante: las marcas de lujo registran pedidos estables, las cadenas de valor lanzan promociones agresivas, y las marcas de gama media luchan por diferenciarse. Los minoristas despliegan esquemas de financiación al 0% y de compra ahora y pago después para estimular la rotación, pero los perfiles de riesgo crediticio se endurecen ante la incertidumbre macroeconómica. Los fabricantes se protegen diversificando hacia contratos comerciales para compensar la menor demanda minorista. A medida que la inflación se modera, la demanda de reemplazo contenida podría desencadenar un repunte, pero la confianza del consumidor sigue siendo el factor determinante para los próximos dos años.
Precios Volátiles de la Madera y la Espuma como Insumos
Los precios de los paneles de OSB y MDF han fluctuado hasta un 25% trimestre a trimestre, mientras que los costes de la espuma de poliuretano siguen la volatilidad petroquímica, reduciendo los márgenes brutos [4]. Los proveedores exploran alternativas de espuma de base biológica y sustitutos de madera de ingeniería, pero escalar estos materiales requiere una inversión de capital significativa y pruebas de cumplimiento. Las cláusulas de fijación de precios de coste más margen en los contratos B2B mitigan parcialmente la exposición, mientras que las líneas minoristas se enfrentan a techos competitivos que limitan el potencial de traslado de costes. El mercado de muebles tapizados de Europa intensifica así su enfoque en la fabricación ajustada, la optimización del rendimiento y la previsión de inventario digital para contrarrestar las perturbaciones en las materias primas. Algunos actores aseguran acuerdos de suministro anuales con aserraderos regionales, intercambiando certeza de precios por compromisos de volumen. Las iniciativas regulatorias para frenar la deforestación y los productos químicos tóxicos complican aún más las estrategias de abastecimiento, añadiendo costes de cumplimiento que eventualmente deben repercutirse en los precios o en las eficiencias operativas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sofás Anclan los Ingresos Mientras las Camas se AceleranLos sofás generaron el 34,72% de la cuota del mercado de muebles tapizados de Europa en 2025, subrayando su papel como piezas centrales de los salones en los hogares europeos. Las configuraciones modulares, los cargadores USB integrados y los tejidos de rendimiento resistentes a las manchas mantienen la categoría a la vanguardia de la innovación en diseño. Las camas, por su parte, están proyectadas para registrar una CAGR del 6,78% impulsada por el mayor enfoque de los consumidores en la salud del sueño, los marcos ajustables y las integraciones de sensores inteligentes. Se prevé que el tamaño del mercado de muebles tapizados de Europa correspondiente a las camas alcance USD 1,57 mil millones en 2031, lo que refleja la disposición de los consumidores a pagar precios premium por características orientadas al bienestar. Las sillas y los sillones reclinables se benefician de las normas de trabajo híbrido, con las certificaciones ergonómicas convirtiéndose en argumentos de venta imprescindibles para las oficinas en el hogar. Los artículos de nicho como los puffs de almacenamiento y los sofás convertibles abordan con ingenio las viviendas urbanas cada vez más reducidas, reforzando la demanda de soluciones eficientes en espacio en todo el espectro de productos.
La diferenciación continua de productos impulsa las compras repetidas a medida que los tejidos, los acabados y los complementos modulares renuevan el atractivo estético de las referencias de producto estándar. La tecnología de impresión digital de proveedores como Limonta permite una rápida personalización sin grandes pedidos mínimos, dando a las marcas de tamaño mediano una vía asequible hacia la personalización. El lenguaje de diseño transversal entre categorías, con perfiles de patas compartidos y paletas de colores coordinadas, ayuda a los fabricantes a optimizar el aprovisionamiento de componentes y a reducir los tiempos de inactividad entre transiciones de modelos. Mientras tanto, las consideraciones sobre el fin de la vida útil influyen en el desarrollo de nuevos productos, con marcos fáciles de desmontar y cojines de un solo material que facilitan el cumplimiento del reciclaje. Estas tendencias impulsan a los equipos de I+D a perseguir certificaciones de cuna a cuna que resuenan entre los compradores con conciencia ecológica. Como resultado, la innovación a nivel de producto sigue siendo un factor decisivo para mantener precios premium y combatir las presiones de comoditización.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Aplicación:
El Segmento Residencial Domina en Medio del Auge ComercialEl segmento residencial mantuvo el 67,10% de la cuota del mercado de muebles tapizados de Europa en 2025, impulsado por la cultura continua de mejora del hogar y la longevidad de las tendencias de trabajo híbrido. Los hogares continúan destinando presupuestos discrecionales a sofás, divanes y sillas de salón que mejoran el confort y sirven también como asientos de trabajo remoto. Las subvenciones para reformas en Alemania y los créditos fiscales por eficiencia energética en Francia estimulan aún más las mejoras en los espacios habitables, manteniendo ocupadas las salas de exposición incluso durante los vientos en contra macroeconómicos. Mientras tanto, se prevé que el segmento comercial crezca a una CAGR del 6,42%, impulsado por los rediseños de oficinas corporativas, las remodelaciones hoteleras y las inversiones en el sector sanitario. Las estrategias de trabajo ahora hacen hincapié en las áreas colaborativas con asientos blandos, impulsando el volumen incremental para los sectores modulares de calidad contractual y los pods de salón acústico.
Los contratos en los canales comerciales priorizan métricas de durabilidad como los recuentos de abrasión Martindale y las normas de resistencia al fuego CAL-117, lo que presiona a los fabricantes a invertir en pruebas de laboratorio y certificaciones de terceros. Se espera que el tamaño del mercado de muebles tapizados de Europa dedicado a los espacios comerciales aumente de forma constante a medida que los propietarios de inmuebles integren la adquisición de muebles en mejoras más amplias de bienestar y ESG. El crecimiento de las residencias universitarias de construcción específica y las instalaciones de vivienda para personas mayores introduce nichos adicionales que exigen ergonomía de asiento y características de seguridad a medida. Los modelos de adquisición mixtos difuminan los límites tradicionales de aplicación, ya que las unidades de construcción para alquiler obtienen muebles a escala comercial pero requieren estética residencial para atraer a los inquilinos. Esta convergencia desafía a los proveedores a mantener la coherencia de las referencias de producto mientras cumplen regímenes de cumplimiento divergentes.
Por Canal de Distribución:
Las Estrategias Omnicanal Ganan TerrenoLas tiendas especializadas retuvieron el 25,61% de la cuota del mercado de muebles tapizados de Europa en 2025, apoyándose en surtidos curados y consultas de diseño en tienda para obtener precios premium. Sin embargo, se proyecta que las plataformas en línea registren una sólida CAGR del 8,84%, respaldadas por los avances en la visualización mediante realidad aumentada, las políticas de devolución gratuita y la logística de última milla adaptada a artículos voluminosos. Se prevé que el tamaño del mercado de muebles tapizados de Europa transaccionado a través de canales de comercio electrónico casi se duplique para 2031, lo que obliga a los minoristas tradicionales a integrar servicios de recogida en tienda y configuradores de productos en 3D. Las tiendas insignia evolucionan hacia salas de exposición experienciales que enfatizan exhibiciones sensoriales de tejidos, planificadores de habitaciones virtuales y rincones de comunicación sobre sostenibilidad. Las cadenas de centros del hogar renuevan sus pasillos con catálogos habilitados por códigos QR y quioscos de realidad mixta para conectar los recorridos físicos y digitales.
Los actores disruptivos directos al consumidor emplean tácticas de comercio social y colaboraciones con personas influyentes para captar la atención entre los grupos demográficos más jóvenes, evitando a menudo los márgenes mayoristas. Los modelos de suscripción pioneros de empresas como NORNORM permiten a los clientes corporativos arrendar muebles, añadiendo flujos de ingresos recurrentes al mercado. La innovación logística sigue siendo crítica; los diseños de embalaje plano y los embalajes reciclables reducen las tasas de daños y las emisiones. Los minoristas que dominan la asignación de inventario basada en datos minimizan los riesgos de descuento, especialmente en los colores de tendencias sensibles. Paralelamente, las infraestructuras de devoluciones omnicanal ganan importancia estratégica, ya que los clientes esperan recogidas sin complicaciones para cambios o reparaciones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
Mercado de Muebles Tapizados en Alemania y los Países Nórdicos
El Reino Unido, Francia y Alemania representaron el 46,85% del mercado de muebles tapizados de Europa en 2025, con Alemania manteniendo una cuota del 20,12% del mercado, respaldada por su sólida economía, formatos minoristas diversificados y el creciente desarrollo de proyectos de construcción para alquiler. Los consumidores alemanes exigen ecoetiquetas, alta calidad de construcción y diseños modulares que se adapten a espacios urbanos reducidos, lo que impulsa a los proveedores a enfatizar la precisión de ingeniería. Sin embargo, el impulso de crecimiento se modera a medida que la inflación frena el gasto discrecional, lo que lleva a los minoristas a ampliar sus surtidos de gama de entrada. Por el contrario, se proyecta que la región NÓRDICA crezca a un CAGR del 5,52%, gracias a los altos ingresos disponibles, las culturas centradas en el diseño y las sólidas políticas de economía circular. Los consumidores escandinavos exhiben una alta fidelidad de marca hacia los fabricantes que combinan la estética minimalista con credenciales de sostenibilidad documentadas.
Mercados Europeos más Amplios
El Reino Unido enfrenta volatilidad cambiaria, pero sigue siendo un mercado de importación clave donde los sofás seccionales orientados a la comodidad resuenan con el estilo de vida en apartamentos compactos. El apetito de Francia por la artesanía artesanal sostiene las franjas de precios premium, mientras que España e Italia se apoyan en la demanda de hostelería impulsada por el turismo para dinamizar las ventas comerciales. Los mercados del BENELUX, aunque pequeños en población, superan su peso en gasto per cápita en muebles, recompensando a los proveedores hábiles en cumplir pedidos a medida con rapidez. Los países de Europa del Este, como Polonia y Chequia, ganan cuota en la externalización de la fabricación, ofreciendo ventajas de costes y beneficios de proximidad geográfica a las marcas occidentales. Estos matices geográficos subrayan la necesidad de surtidos de productos localizados y cadenas de suministro a múltiples velocidades dentro del mercado de muebles tapizados en Europa.
Panorama regulatorio
El cumplimiento normativo de productos y sustancias químicas en toda la UE se está endureciendo para el mobiliario tapizado comercializado en el mercado único. El Reglamento General de Seguridad de los Productos (UE) 2023/988 se aplica a partir del 29 de mayo de 2026, reforzando las obligaciones de seguridad, trazabilidad y retirada de productos de consumo. La Decisión de Ejecución de la Comisión (UE) 2026/901 respalda la conformidad al enumerar las normas europeas pertinentes, incluidas las normas referenciadas para la seguridad del mobiliario infantil dentro del marco más amplio de seguridad de los productos.
Las normas sobre materiales y circularidad están afectando directamente a estructuras, paneles e insumos de tapicería. Conforme al Anexo XVII de REACH, se aplicará un límite de emisión de formaldehído para mobiliario y artículos a base de madera a partir del 6 de agosto de 2026 (0,062 mg/m3), lo que impulsa a los fabricantes hacia regímenes de ensayo formales y especificaciones de componentes más estrictas. El plan de trabajo del ESPR de la Comisión Europea (2025-2030) identifica al mobiliario y los colchones como grupos de productos prioritarios para las próximas medidas de ecodiseño, con actos delegados previstos para su adopción antes de 2028. Por separado, la ECHA está tramitando trabajos de restricción relacionados con PFAS que abarcan textiles, tapicería, cuero, prendas de vestir y alfombras, lo que aumenta la urgencia de las auditorías de la cadena de suministro y las alternativas químicas.
Análisis de la cadena de valor
La cadena de valor del mobiliario tapizado en Europa va desde las materias primas (madera y paneles a base de madera, metales, poliuretano y espumas alternativas, tapicería textil o de cuero, adhesivos y acabados) hasta la conversión de componentes (fundas cortadas y cosidas, moldeado de espuma, fabricación de estructuras), pasando por el ensamblaje y la tapicería, hasta el embalaje, la logística y la distribución minorista o por contrato. El abastecimiento fuera de la UE ha cobrado más protagonismo, con las importaciones representando alrededor del 22% del mercado europeo (frente al 18% en 2019), lo que aumenta la exposición a shocks de suministro externos e intensifica la competencia de precios frente a los fabricantes con base en Europa.
Los requisitos de cumplimiento y datos están comenzando a extenderse por los eslabones anteriores de la cadena, cambiando la cualificación de proveedores y los procesos operativos. Las obligaciones de trazabilidad para la madera y los insumos a base de madera bajo el Reglamento de Deforestación de la UE (EUDR) y los deberes de diligencia debida en materia de sostenibilidad vinculados a la Directiva de Diligencia Debida de las Empresas en materia de Sostenibilidad (implementación nacional prevista para julio de 2026) extienden la documentación, el análisis de riesgos y la presentación de informes más profundamente en las redes de suministro de componentes y materiales. La dirección del ESPR, incluidos los preparativos para el Pasaporte Digital de Producto (con un despliegue inicial que comienza en otros grupos de productos como las baterías a partir de 2027), también acelera la inversión en flujos de trabajo interoperables de datos de producto, ensayos y etiquetado que conectan a proveedores de materiales, fabricantes y minoristas omnicanal.
Panorama Competitivo
El mercado de muebles tapizados de Europa sigue estando fragmentado, con los cinco mayores actores encabezados por IKEA, Steinhoff, Natuzzi, DFS y Roche Bobois, que en conjunto ostentan solo una modesta porción del mercado total. IKEA aprovecha las economías de escala, una cadena de suministro verticalmente integrada e iniciativas de recompra que cerraron el ciclo en 495.000 productos en 2024, reforzando el valor de marca entre los compradores con conciencia ecológica. Steinhoff y DFS fortalecen sus presencias omnicanal mediante renovaciones de tiendas y planificadores de habitaciones de realidad virtual de marca compartida que simulan muestras de tejidos bajo diferentes condiciones de iluminación. Natuzzi apuesta con decisión por la artesanía italiana, lanzando colecciones «listas para vivir» de envío rápido que equilibran las opciones personalizadas con plazos de entrega más rápidos. Roche Bobois capitaliza las colaboraciones con diseñadores, manteniendo en constante rotación ediciones limitadas de alto margen para proteger la exclusividad.
La diferenciación estratégica se centra cada vez más en las credenciales de sostenibilidad, la construcción de capacidades digitales y la agilidad de la cadena de suministro. Los líderes del mercado invierten en plataformas de trazabilidad mediante cadena de bloques que mapean el origen de la madera y la intensidad de carbono, satisfaciendo los requisitos de ecoetiqueta de la UE y las expectativas de transparencia de la Generación Z. Las inversiones también se dirigen hacia configuradores habilitados por realidad aumentada y la automatización logística, lo que permite a los equipos de entrega de dos personas montar sectores en 30 minutos, reforzando la satisfacción del cliente. Los nuevos participantes directos al consumidor erosionan la posición de los operadores establecidos ofreciendo propuestas de valor simplificadas, precios sin intermediarios y garantías de suscripción o recompra. En respuesta, los actores tradicionales prueban esquemas de alquiler flexibles, forjando alianzas con empresas de tecnología financiera para asegurar el riesgo del valor residual. La carrera por incorporar tejidos de PET reciclado y espumas de base biológica se intensifica aún más a medida que la legislación sobre materias primas se endurece.
Un notable campo de batalla competitivo se encuentra en los canales contractuales, donde las cadenas hoteleras y los promotores de construcción para alquiler exigen soluciones llave en mano. Las empresas con divisiones B2B dedicadas aseguran acuerdos marco plurianuales, garantizando la previsibilidad en la utilización de las plantas y mitigando las fluctuaciones de la demanda minorista. La fabricación de marca blanca para minoristas de marca propia crece a medida que las marcas de nivel medio buscan ampliar los márgenes sin los costes generales de producción interna. Las presiones de consolidación persisten, evidenciadas por adquisiciones específicas de especialistas en tapicería de nicho que añaden capacidades artesanales o sinergias de implantación regional. Sin embargo, el escrutinio antimonopolio, la complejidad de la cadena de suministro y los obstáculos de integración cultural ralentizan las perspectivas de grandes fusiones, manteniendo el mercado de muebles tapizados de Europa abierto a los actores ágiles.
Líderes del Sector de Muebles Tapizados de Europa
-
IKEA Group
-
Steinhoff International
-
Natuzzi S.p.A.
-
DFS Furniture Plc
-
Poltrona Frau
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Muebles Tapizados Empresas cubiertas en este informe
- IKEA Group
- Steinhoff International
- Natuzzi S.p.A.
- Poltrona Frau
- DFS Furniture Plc
- Ligne Roset
- Vitra International AG
- Roche Bobois
- Ekornes ASA (Stressless)
- Calligaris S.p.A.
- BoConcept
- Himolla
- Hülsta
- Kinnarps
- Muuto
- Tetrad Ltd
- Fama Sofas
- La-Z-Boy (Europe)
- Duresta Upholstery
Lea el análisis de las empresas de mercado europeo de muebles tapizados
Oportunidades de mercado y perspectivas futuras
El diseño circular y la diferenciación de productos basada en el cumplimiento normativo están creando oportunidades para los actores del mobiliario tapizado en materiales, datos y servicios. El Reglamento de Ecodiseño para Productos Sostenibles (UE) 2024/1781 entró en vigor el 18 de julio de 2024, y el plan de trabajo 2025-2030 señala al mobiliario como grupo de productos prioritario, empujando a los fabricantes hacia diseños que favorecen el desmontaje, la reparabilidad y una mayor transparencia. El límite de formaldehído de REACH que se aplica a partir del 6 de agosto de 2026 también aumenta el valor de las opciones de paneles de baja emisión, la capacidad de ensayo de los proveedores y la documentación de cumplimiento a nivel de componente que puede reutilizarse en distintos SKU.
Los cambios en canales y modelos de negocio respaldan oportunidades en formatos modulares y aptos para envío en paquetes, así como en modelos de utilización tipo suscripción, particularmente donde los minoristas y los compradores del entorno laboral desean flexibilidad. Marcas de asientos modulares digitales como Swyft y Noah Living ilustran cómo los surtidos basados en configuración y el descubrimiento centrado en el comercio electrónico están ganando cuota junto a los minoristas omnicanal, y el alcance del informe también refleja la creciente adopción del mobiliario como servicio en partes de Europa. Con el aumento de las importaciones fuera de la UE y una demanda descrita como débil a principios de 2026 en mercados clave, los fabricantes y minoristas están apostando por la innovación logística (incluidas las tecnologías de compresión), las ventajas de plazos de entrega localizados y los programas de contrato vinculados a los ciclos de construcción para alquiler y renovación hotelera, con el fin de equilibrar la volatilidad del comercio minorista discrecional con volúmenes B2B repetibles.
Desarrollos recientes de la industria en Mercado Europeo de Muebles Tapizados
- Julio de 2026: DFS Furniture Plc publicó una actualización comercial para el año que finaliza el 28 de junio de 2026, señalando una mejora de la rentabilidad y una reducción de la deuda bancaria neta. La actualización destacó un enfoque intensificado en la disciplina operativa y el control de costos, dado que la demanda de mobiliario se mantuvo desigual en varios mercados europeos. Para los competidores, esto elevó el estándar de productividad y gestión de márgenes en categorías tapizadas orientadas al valor.
- Mayo de 2026: Ingka Group (IKEA) abrió una tienda IKEA compacta en Limoges, Francia, como parte de su plan de inversión en Francia y su expansión omnicanal más amplia. El formato de menor tamaño favorece las compras de proximidad y puede combinarse con pedidos digitales y logística para artículos tapizados voluminosos. Este cambio de formato aumenta la presión competitiva sobre las cadenas especializadas y los minoristas de gama media que dependen de grandes tiendas para atraer tráfico.
- Diciembre de 2024: IKEA inauguró una gran planta de reciclaje de colchones en Francia con capacidad para procesar 750.000 colchones al año. El proyecto fortaleció la infraestructura de economía circular para productos voluminosos de descanso y refleja una inversión en vías de fin de vida adyacentes a las camas tapizadas y categorías relacionadas. También respalda las propuestas de devolución y reciclaje de los minoristas, alineadas con las crecientes expectativas de sostenibilidad de la UE.
Mercado Europeo de Muebles Tapizados Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los muebles tapizados vendidos en Europa, es decir, asientos y muebles relacionados en los que el acolchado y los revestimientos (tela o cuero) son una parte clave del producto terminado, y el valor se mide en el punto de venta al usuario final.
Exclusiones del alcance: Se excluyen los muebles no tapizados, los revestimientos de suelos y los textiles o espumas independientes vendidos como materias primas.
Descripción General de la Segmentación
- Por Tipo de Producto
- Sillas
- Sofás
- Mesas
- Camas
- Otros Tipos de Productos
- Por Aplicación
- Residencial
- Comercial
- Por Canal de Distribución
- Centros del Hogar
- Tiendas Insignia
- Tiendas Especializadas
- Plataformas en Línea
- Otros Canales de Distribución
- Por Geografía
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la construcción del contexto de demanda del gasto en muebles para el hogar y uso comercial en Europa, para luego acotarlo a los muebles tapizados utilizando señales de combinación de productos e indicadores comerciales. Se consultaron conjuntos de datos públicos como las tablas de gasto de los hogares de Eurostat (COICOP), las estadísticas estructurales empresariales de Eurostat para la fabricación de muebles, y las publicaciones de UN Comtrade y las aduanas de la UE que muestran los flujos de importación y exportación de muebles por código de producto.
Para mantener el modelo de mercado fundamentado en la actividad real, también se revisaron indicadores macroeconómicos oficiales, incluidas las estadísticas de construcción y renovación de viviendas de las oficinas estadísticas nacionales, además de series de inflación e índices de precios al consumidor que ayudan a explicar el movimiento de precios. Estos insumos se complementaron con informes anuales de empresas, presentaciones para inversores y cobertura de prensa especializada de renombre para captar cambios en la demanda, variaciones en los canales y actualizaciones de abastecimiento. Cuando fue necesario, se utilizaron suscripciones de pago para obtener datos financieros de empresas y verificaciones de importaciones y exportaciones a nivel de envío para validar las tendencias direccionales. Esta lista de fuentes documentales es meramente ilustrativa, y se utilizaron muchas otras referencias públicas durante la recopilación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué elementos se encuentran dentro del límite de los muebles tapizados, y luego verificar la distribución entre la demanda residencial y comercial, y las ventas fuera de línea frente a las ventas en línea. Se consultó con fabricantes, distribuidores, minoristas y compradores de materiales, y las conversaciones abarcaron los principales centros de demanda europeos y los mercados más pequeños liderados por importaciones, de modo que los supuestos no dependieran de una sola geografía.
Los aportes de los encuestados también ayudaron a confirmar qué artículos tapizados se capturan típicamente en los informes de canal frente a los artículos excluidos que a menudo se venden como componentes semiacabados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 19% | Gerentes: 58% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que la demanda de muebles en Europa se reconstruyó a partir de los patrones de gasto de los hogares, los indicadores de actividad de equipamiento comercial y las señales de comercio y producción que indican la intensidad de los productos tapizados. Tras establecer esos totales, se ajustaron mediante verificaciones de la combinación de categorías tapizadas, la proporción de suministro importado frente al producido localmente, y las bandas de precios típicas analizadas por los participantes del canal.
Para mantener el número final realista, se corroboraron los totales con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de países de muestra, verificaciones de canales de minoristas y distribuidores, y una construcción simple de volumen por precio de venta promedio para algunos artículos tapizados comunes. Las terminaciones de viviendas y la actividad de renovación, el gasto y la confianza del consumidor, la penetración de importaciones por códigos de productos de muebles, el movimiento de precios impulsado por materias primas (espuma y textiles) y el ritmo de cambio de la cuota en línea fueron los insumos más influyentes.
Las previsiones se elaboraron mediante análisis de escenarios, en el que la trayectoria base se vinculó a indicadores de demanda macroeconómica y luego se sometió a pruebas de estrés para la normalización de precios y las desaceleraciones del mercado inmobiliario. Donde la cobertura de abajo hacia arriba era escasa para los países más pequeños, las brechas se gestionaron mediante asignación basada en cuotas a partir de los totales regionales, seguida de otra ronda de validación mediante entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron con señales independientes, incluida la dirección del comercio, la actividad manufacturera y si el gasto implícito por hogar se mantenía dentro de límites razonables entre países. Los valores atípicos se revisaron en un segundo análisis por parte de un analista, y cualquier variación significativa desencadenó un seguimiento adicional para verificar la combinación de canales, el movimiento de precios y la demanda de proyectos puntuales.
El conjunto de datos se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales como variaciones bruscas en los costos de insumos, cambios regulatorios que afectan a los materiales o grandes perturbaciones de la demanda. Antes de la entrega, se realiza una revisión final para garantizar que las últimas publicaciones públicas y los comentarios recientes de las entrevistas se reflejen en las cifras del mercado.
Tamaño del Mercado de Muebles Tapizados de Europa de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado para los muebles tapizados en Europa, ya que los editores suelen trazar los límites en lugares diferentes y no siempre utilizan el mismo punto de precio, cobertura de canal o conjunto de países. El momento también importa, ya que los precios y la demanda de muebles pueden moverse rápidamente con la vivienda y la confianza del consumidor.
Al rastrear las señales de importación y producción, actualizar el momento de la divisa y los ajustes de inflación, y luego aplicar un límite de producto exclusivo para tapizados, Mordor Intelligence evita contabilizar cestas de muebles más amplias o categorías adyacentes del hogar que pueden inflar los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,24 mil millones de USD (2025) | |
| Editor de Datos de la Industria A | 20,70 mil millones de USD (2025) | Utiliza un valor de la industria que se reporta en EUR y abarca la producción, el consumo y el comercio en un conjunto más amplio de países europeos, lo que puede representar un conjunto de valor más amplio que las ventas en el mercado final de artículos tapizados únicamente. |
| Rastreador de Demanda del Consumidor B | 201,00 mil millones de USD (2025) | Mide el gasto de los hogares en muebles, mobiliario y revestimientos de suelos para una cesta fija de múltiples países de Europa, por lo que captura una categoría de consumo mucho más amplia y no se limita a los productos de muebles tapizados. |
La dispersión en la tabla se explica principalmente por el alcance y lo que se está contabilizando, ya que algunas fuentes reportan cestas totales de muebles para el consumidor o conjuntos de valor de toda la industria en lugar de ventas exclusivas de tapizados. Con inclusiones claras, una lógica de precios coherente y verificaciones repetibles con indicadores de comercio y demanda, la estimación se mantiene rastreable y es más fácil de reutilizar para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de muebles tapizados de Europa en 2026?
El tamaño del mercado de muebles tapizados de Europa se situó en USD 4,46 mil millones en 2026 y se proyecta que alcance USD 5,75 mil millones en 2031.
¿Cuál es la tasa de crecimiento esperada para los muebles tapizados en Europa?
Se prevé que el mercado crezca a una CAGR constante del 5,22% entre 2026 y 2031, a medida que las renovaciones residenciales y las remodelaciones comerciales impulsen la demanda.
¿Qué categoría de producto lidera las ventas en Europa?
Los sofás siguen siendo el líder en ingresos, representando el 34,72% de la cuota de mercado en 2025, respaldados por diseños modulares y tejidos de rendimiento.
¿Qué canal de distribución se está expandiendo más rápidamente?
Se proyecta que las plataformas en línea registren una CAGR del 8,84% hasta 2031, impulsadas por herramientas de visualización mediante realidad aumentada y la mejora de la logística de última milla.
¿Por qué las camas son el segmento de productos de más rápido crecimiento?
El creciente enfoque de los consumidores en el bienestar del sueño y la tecnología de camas inteligentes impulsa las camas a una CAGR del 6,78%, superando a las categorías tradicionales.