
Tamanho e Participação do Mercado de Móveis da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
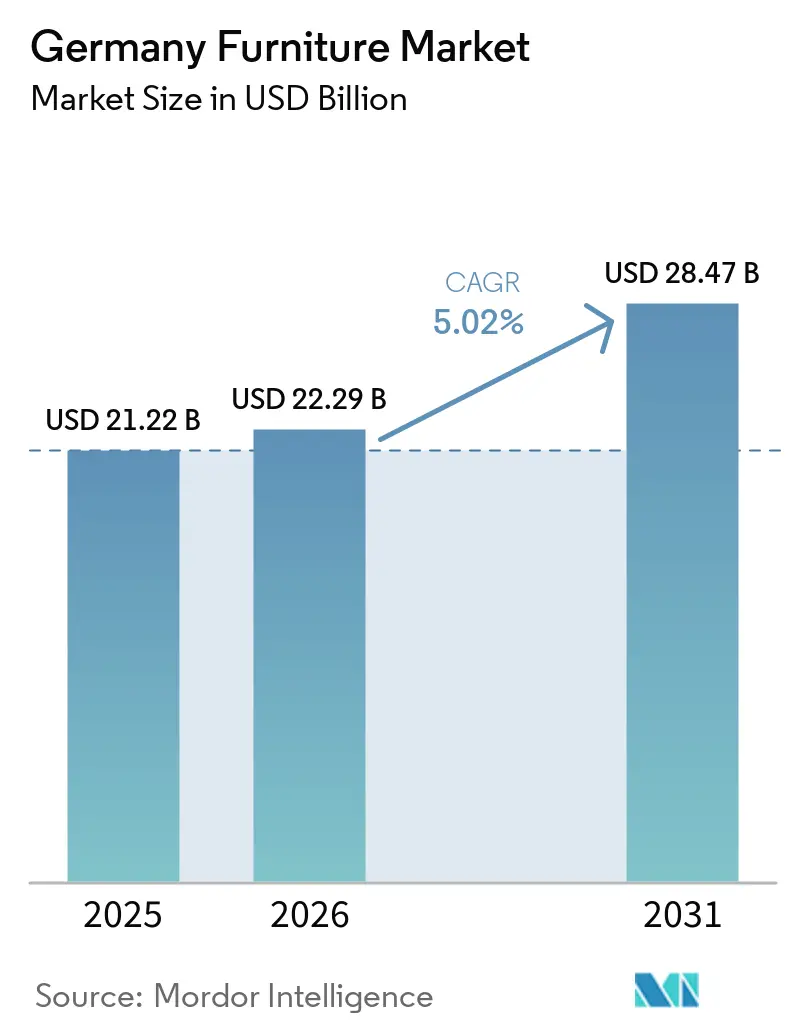
| Tamanho do mercado no ano base (2025) | 21.22 Bilhões de dólares |
| Tamanho do Mercado (2026) | 22.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.02 % |
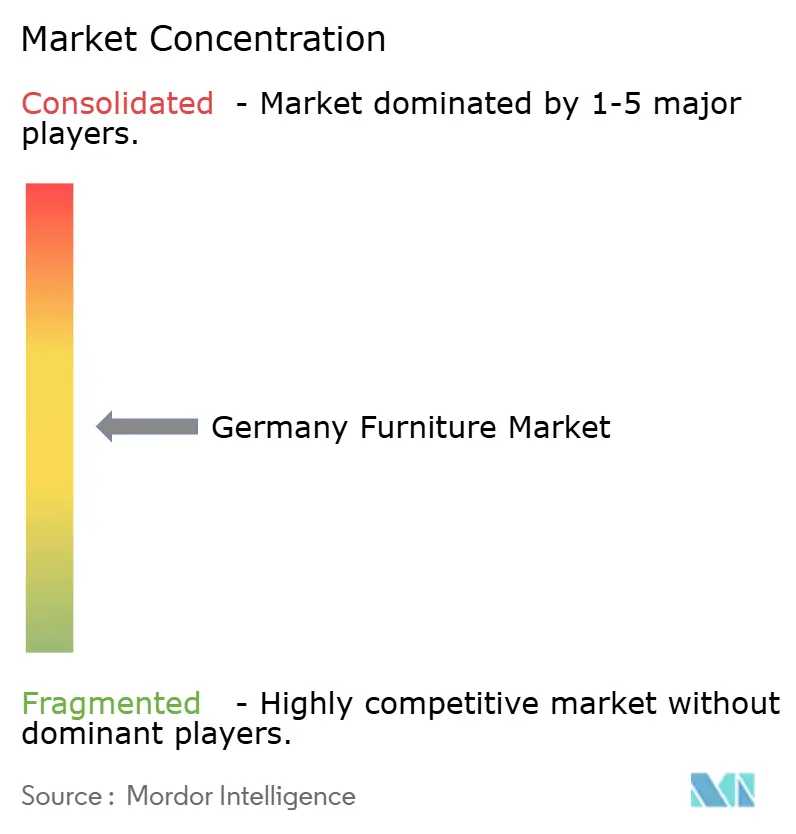
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis da Alemanha por Mordor Intelligence
O tamanho do mercado de móveis da Alemanha em 2026 é estimado em USD 22,29 bilhões, crescendo a partir do valor de 2025 de USD 21,22 bilhões, com projeções para 2031 indicando USD 28,47 bilhões, crescendo a um CAGR de 5,02% entre 2026 e 2031. O mercado de móveis da Alemanha enfrenta dificuldades com vendas fracas, reflexo do sentimento do consumidor enfraquecido e das persistentes incertezas econômicas. Os domicílios, pressionados pela alta inflação e pelo custo de vida elevado, estão reduzindo os gastos discricionários. Essa mudança afetou notavelmente a demanda, especialmente nos segmentos de médio a baixo padrão. No entanto, há um vislumbre de esperança para 2025: uma possível atenuação da inflação aliada ao aumento dos salários reais pode anunciar uma modesta recuperação. Os setores de crescimento notáveis incluem o varejo on-line, móveis para saúde e soluções modulares, todos impulsionados pela urbanização e pelo envelhecimento da população. A pressão regulatória do Regulamento de Ecodesign para Produtos Sustentáveis da UE (ESPR) está orientando os fabricantes em direção a projetos circulares, enquanto o trabalho híbrido mantém elevada a demanda por home office.
Principais Conclusões do Relatório
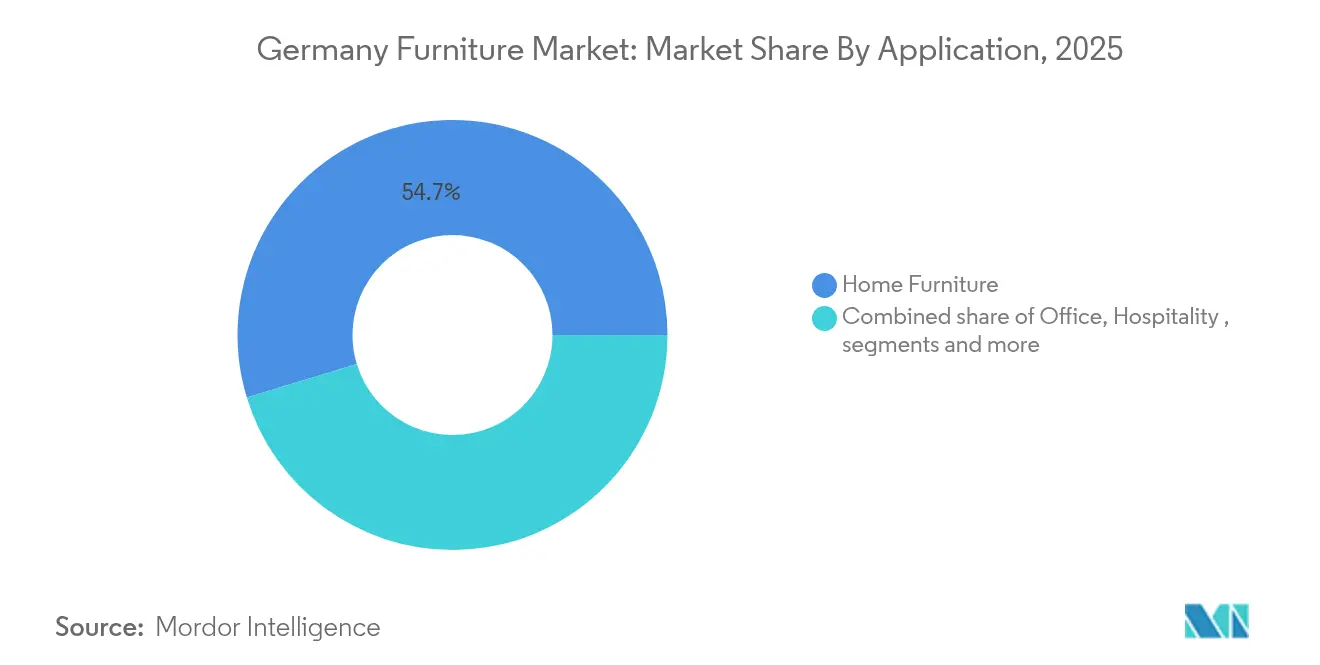
- Por aplicação, os móveis residenciais lideraram com 54,70% da participação no mercado de móveis da Alemanha em 2025, enquanto se prevê que o segmento de saúde se expanda a um CAGR de 6,08% até 2031.
- Por material, a madeira reteve 63,20% da participação no mercado de móveis da Alemanha em 2025, no entanto, os móveis de polímero reciclado estão avançando a um CAGR de 5,79% até 2031.
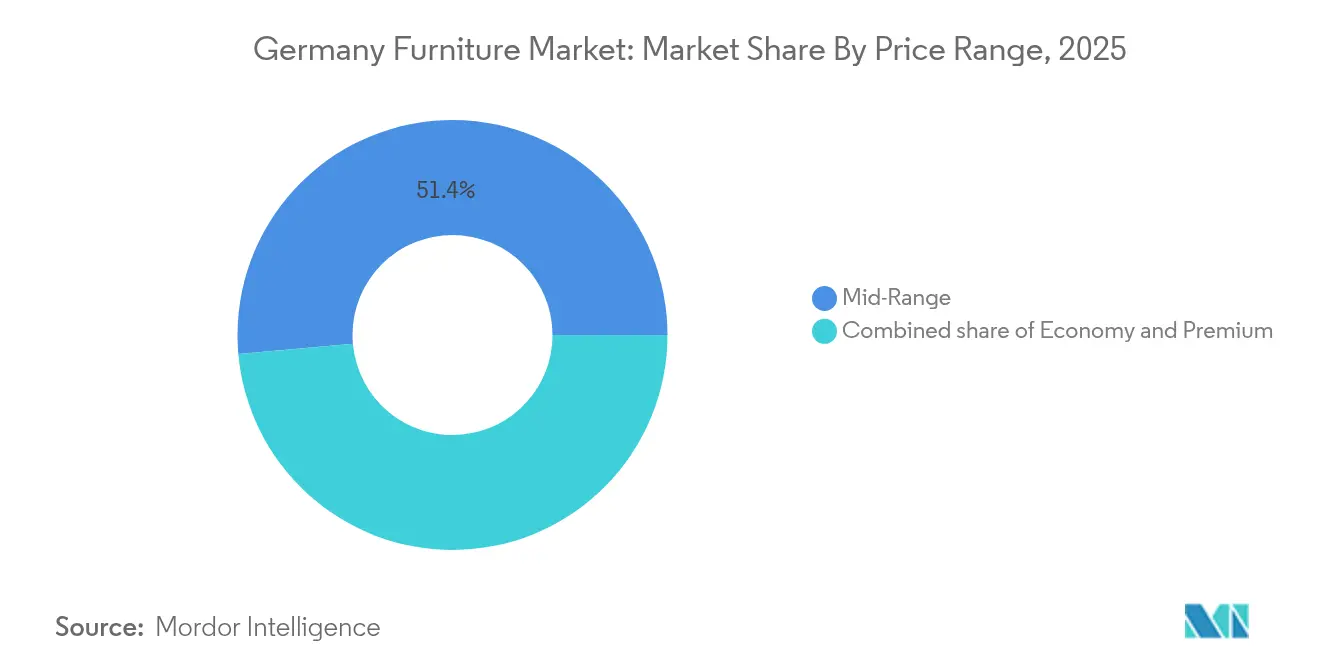
- Por faixa de preço, o segmento intermediário representou 51,40% do tamanho do mercado de móveis da Alemanha em 2025 e está crescendo a um CAGR de 5,96% entre 2026 e 2031.
- Por canal de distribuição, o B2C/varejo capturou 74,10% do tamanho do mercado de móveis da Alemanha em 2025 e o varejo on-line está crescendo a um CAGR de 6,57%.
- Por geografia, o Sul da Alemanha deteve 34,70% do tamanho do mercado de móveis da Alemanha em 2025, enquanto o Leste da Alemanha está no caminho para a taxa de crescimento mais rápida, de 5,14% de CAGR até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de design sustentável e circular | +1.2% | Nacional, com repercussão para a UE | Médio prazo (2-4 anos) |
| Adoção de home office em modelo de trabalho híbrido permanente | +0.8% | Berlim, Munique, Hamburgo, Frankfurt | Curto prazo (≤ 2 anos) |
| Recuperação da renda disponível, compras premium | +0.7% | Nacional, com maior força nos estados ocidentais | Médio prazo (2-4 anos) |
| Retomada da construção e reforma | +0.6% | Metrópoles nacionais | Médio prazo (2-4 anos) |
| Crescimento da Demanda por Móveis Ecologicamente Corretos e Sustentáveis | +0.9% | Nacional, com maior força nos centros urbanos | Longo prazo (≥ 5 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Soluções de Móveis Sustentáveis e Circulares Impulsionada pelas Regulamentações Ambientais Alemãs
O Regulamento de Ecodesign para Produtos Sustentáveis (ESPR), em vigor desde julho de 2024, obriga os fabricantes a incorporar durabilidade, reparabilidade e reciclabilidade na fase de design, onde a maior parte do impacto ambiental é gerada [1]. O programa CORever da COR já coleta sofás e cadeiras devolvidos, os renova e os revende com garantia completa, provando que a circularidade gera receita recorrente [2]. Um aumento no design para desmontagem reduziu o desperdício de matéria-prima e diminuiu os custos unitários, aumentando a competitividade. Os programas de devolução agora cobrem 28% da produção de marcas, e o uso de materiais reciclados subiu para 37%, aliviando a pressão da volatilidade dos preços da madeira. No médio prazo, prevê-se que os custos de conformidade sejam moderados à medida que a infraestrutura de reciclagem compartilhada ganha escala.
Crescimento da Adoção de Home Office Após Políticas Permanentes de Trabalho Híbrido em Corporações Alemãs
Na Alemanha, os funcionários podem reivindicar uma dedução fiscal de até EUR 1.260 por ano para despesas relacionadas ao seu espaço de trabalho dedicado. Isso inclui custos com móveis para home office, como cadeiras ergonômicas e mesas. Esses incentivos fiscais, concebidos para impulsionar o trabalho remoto, estão detalhados na Lei do Imposto de Renda alemã. Ao permitir deduções para despesas elegíveis, a lei reduz efetivamente a renda tributável, tornando as compras de móveis mais acessíveis para os funcionários. Esse incentivo favorece conjuntos completos de home office que atendem às diretrizes ergonômicas e funcionam como cenários para videoconferências. Os fabricantes lançaram mesas, cadeiras e soluções de armazenamento integradas em acabamentos coordenados que se harmonizam com as áreas de convivência. Por exemplo, a mesa dobrável Confair e a Timetable Lift da Wilkhahn exemplificam o design adaptável — rodízios e mecanismos de elevação a gás permitem uma rápida reconfiguração entre o trabalho individual focado e as sessões colaborativas. Os apartamentos urbanos em Berlim e Munique, onde os cômodos são compactos, impulsionam a demanda por peças multifuncionais e que economizam espaço. O impulso de curto prazo deve se normalizar, mas deixará uma base estruturalmente mais elevada para cadeiras de trabalho, mesas com regulagem de altura e estantes modulares.
Recuperação da Renda Disponível Impulsionando Compras no Segmento Premium
Nas regiões de maior renda, a recuperação da renda disponível está impulsionando uma retomada nas compras de móveis premium. No entanto, um sentimento de cautela persiste no mercado europeu em geral. Nesse contexto, os consumidores estão fazendo investimentos seletivos em segmentos premium, especialmente quando o design, a sustentabilidade ou os benefícios ergonômicos justificam o gasto. Os compradores premium valorizam narrativas de artesanato, fornecimento de baixo carbono e durabilidade de herança em vez da rotatividade de móveis rápidos. Marcas posicionadas no segmento de luxo exploram isso vinculando arte e sustentabilidade — mesas de jantar em carvalho com acabamento artesanal são comercializadas como investimentos de legado. Showrooms digitais permitem que os clientes configurem materiais e dimensões, encurtando os prazos de entrega enquanto preservam a exclusividade. O crescimento premium também se beneficia das redes sociais, onde os interiores funcionam como declarações de estilo de vida.
Aumento das Atividades de Construção e Reforma
O PIB do 1.º trimestre de 2024 cresceu 0,2% com a retomada da construção, elevando a demanda por instalações em projetos residenciais, hoteleiros e de uso misto. As reformas superam as novas construções à medida que os proprietários modernizam cozinhas e banheiros em vez de se mudarem em meio à escassez de moradias. Os especialistas em cozinhas alemães, muitos ainda de propriedade familiar, exportam até 80% de sua produção e reinvestem esses ganhos em automação local que encurta os ciclos de entrega domésticos. Os arquitetos especificam armários modulares que podem ser reparados ou reutilizados, alinhando-se às normas do ESPR. O impacto de médio prazo da construção sustenta pedidos de móveis para projetos de contrato, especialmente para jantar com predominância de madeira, embutidos e painéis acústicos de parede. As marcas que pré-projetam produtos para se adequar às larguras padrão de portas e tamanhos de elevadores alemães ganham vantagens de velocidade de instalação em terrenos urbanos densos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços da madeira | −0.7% | Nacional, produtores com uso intensivo de madeira | Curto prazo (≤ 2 anos) |
| Atrasos na emissão de alvarás de construção | −0.4% | Principais centros comerciais urbanos | Médio prazo (2-4 anos) |
| Intensificação da Concorrência por Importações de Baixo Custo do Leste Europeu | -0.9 % | Nacional, com maior impacto no segmento econômico | Longo prazo (≥ 5 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços da Madeira
Danos causados pelo besouro-da-casca relacionados ao clima reduziram o fornecimento de madeira em tora, provocando oscilações de dois dígitos nos preços dos troncos [3]. Os pequenos produtores não têm capital para firmar contratos de longo prazo ou estocar inventário e, portanto, reduzem os turnos quando os preços disparam, cedendo espaço nas prateleiras para concorrentes maiores. A madeira representa 64% do mercado de móveis da Alemanha em 2025, ampliando a exposição. Para se proteger, os fabricantes misturam vigas recuperadas e madeiras de crescimento rápido, investem em encaixe CNC para reduzir os retalhos e simulam acabamentos de veios de madeira em placas de polímero reciclado. Alguns pioneiros combinam folheados certificados pelo FSC com estruturas de alumínio, reduzindo o uso total de madeira sem sacrificar a aparência e o toque.
Longos Processos de Licenciamento de Construção Atrasando Projetos de Instalação Comercial
O acúmulo de licenças em Munique, Frankfurt e Hamburgo atrasa as obras comerciais por meses, forçando operadores de escritórios e hotéis a adiar a aquisição de móveis. O risco de fluxo de caixa se propaga pela cadeia de suprimentos porque os fabricantes mantêm produtos acabados em armazenamento. Para mitigar o problema, os fornecedores agora oferecem programas de inventário programados por projeto: a produção começa somente quando as licenças passam da janela de objeção, e as entregas são realizadas em fases. Mobiliários modulares que podem ser instalados parcialmente mantêm os espaços parcialmente operacionais, atenuando as perdas de receita para os proprietários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Setor de Saúde Lidera o Crescimento em Meio à Mudança DemográficaO segmento de saúde avança a um CAGR de 6,08%, o mais rápido entre todos os usos. A demanda está ancorada em ampliações hospitalares, clínicas geriátricas e reformas de moradias assistidas que exigem assentos bariátricos, mesas sobre a cama com altura ajustável e poltronas reclináveis de fácil limpeza. As equipes de compras valorizam o controle de infecções e os custos do ciclo de vida mais do que a estética do design, impulsionando a preferência por estruturas de aço com estofamento substituível.
Os móveis residenciais da Alemanha continuam sendo a pedra angular com uma participação de receita de 54,70% em 2025. No entanto, seu volume expressivo mantém-no fundamental para ganhos de escala. As reformas de cozinha permanecem robustas porque as residências alemãs têm em média apenas 93 m², levando os proprietários a otimizar layouts multifuncionais. Os móveis de escritório, em transição de baias para zonas ágeis, registram uma migração de receitas de mesas em grande escala para estações de trabalho flexíveis que acomodam o uso compartilhado de mesas e a colaboração temporária. Os segmentos de hotelaria e educação apresentam trajetórias irregulares: os hotéis continuam com reformas pós-pandemia, enquanto as escolas mantêm orçamentos de TIC de dois dígitos que desviam gastos de mobiliário físico.
Nota: Participações individuais de todos os segmentos disponíveis mediante aquisição do relatório
Por Material:
Madeira Domina Apesar das Pressões de SustentabilidadeOs produtos à base de madeira contribuem com 63,20% do mercado de móveis da Alemanha. A volatilidade nos preços da madeira tem levado os fabricantes a preferirem painéis folheados em vez de pranchas maciças, permitindo a mesma estética aconchegante com menos madeira bruta. Os móveis de plástico e polímero são o segmento de crescimento mais rápido, com um CAGR de 5,79%, à medida que o polipropileno reciclado e o PET de base biológica ganham aceitação dos consumidores. O mercado de móveis na Alemanha é beneficiado por compostos estabilizados contra UV e reforçados com fibra que ampliam a durabilidade.
Os móveis metálicos mantêm seu nicho na área da saúde e em escritórios de alto fluxo, onde a facilidade de limpeza supera o conforto tátil. Estruturas de aço com revestimento em pó combinadas com tampos folheados de carvalho fazem a ponte entre os materiais e atendem aos requisitos do ESPR para desmontagem. Inovações em materiais compostos — painéis de fibra de cânhamo, placas ligadas por micélio e híbridos de alumínio e madeira — estão emergindo, mas ainda representam menos de 3% de penetração. À medida que as metas de reciclagem se tornam mais rigorosas, a adoção de substratos de material único tende a crescer, pois simplificam a recuperação no fim da vida útil.
Por Faixa de Preço:
Segmento Premium Desafia as Dificuldades EconômicasOs produtos premium estão no caminho para um CAGR de 6,03%, à medida que a riqueza e a consciência do design se cruzam com o ethos da sustentabilidade. Os consumidores percebem os itens premium como ativos de longo prazo, justificando preços mais elevados. Ateliês artesanais na Renânia do Norte-Vestfália e em Baden-Württemberg, respaldados por histórias de herança centenária, capturam a crescente demanda por acabamentos personalizados.
As linhas intermediárias detêm 51,40% de participação. As marcas competem em modularidade e paletas neutras que resistem aos ciclos de tendências. O segmento econômico enfrenta estagnação: importações da Polônia e da Romênia subcotam os custos locais em até 25%, comprimindo as margens. Os produtores respondem com células enxutas e software de encaixe orientado por IA para reduzir o desperdício, mas a rentabilidade continua desafiadora sem volume. Com o tempo, espera-se que a polarização de preços se aprofunde, com compradores de entrada trocando preço por conveniência por meio de canais on-line de flat-pack, enquanto domicílios de alta renda continuam encomendando armários personalizados.
Nota: Participações individuais de todos os segmentos disponíveis mediante aquisição do relatório
Por Canal de Distribuição:
O Varejo On-line Acelera Apesar das Preferências TradicionaisO segmento on-line reflete o crescente conforto dos alemães em encomendar itens de alto valor sem vê-los pessoalmente. As lojas virtuais agora oferecem aplicativos de RA que posicionam renderizações em tamanho real nos cômodos dos clientes, reduzindo a lacuna tátil. Devoluções gratuitas, entrega com serviço completo e frete neutro em carbono são fatores de atração adicionais.
O varejo físico ainda domina as jornadas de decisão de preços mais elevados porque os clientes querem testar a ergonomia dos assentos. Os showrooms migram de exposições de estoque para zonas experienciais onde os visitantes participam de workshops de design ou consultam arquitetos internos. O projeto B2B com redes hospitalares e hoteleiras exige pacotes completos que agrupam design, instalação e manutenção. Com a retomada da construção, as licitações de contratos especificam cada vez mais a conformidade com o ESPR, favorecendo os fornecedores domésticos com credenciais circulares documentadas.
Análise Geográfica
O Sul da Alemanha comanda 34,70% do mercado de móveis da Alemanha em 2025, ancorado por centros prósperos como Munique e Stuttgart. A Baviera e Baden-Württemberg hospedam inúmeros fabricantes premium cujos showrooms exibem peças de madeira maciça de fontes regionais que respeitam a linguagem de design tradicional.
O forte poder de compra e o turismo adicionam tráfego, enquanto uma densa rede de fornecedores reduz os prazos de entrega. Os produtores do Sul são os primeiros a adotar o ESPR, aproveitando a capacidade técnica para transformar a regulamentação em oportunidade de exportação.
O Leste da Alemanha é a região de crescimento mais rápido, avançando a um CAGR de 5,14% entre 2026 e 2031, superando o ritmo nacional de 5,02%. A Saxônia e Brandemburgo se beneficiam do aumento da renda disponível e de reformas habitacionais em larga escala financiadas por recursos de coesão da UE.
Cenário Competitivo
Os fabricantes de móveis da Alemanha variam de grupos multinacionais a pequenos ateliês. A concentração do mercado permanece moderada, permitindo espaço para especialistas regionais. Os grandes players exploram linhas de painéis automatizadas, sistemas integrados de ERP-MES e compras em volume para combater a concorrência das importações. As empresas de médio porte defendem nichos como módulos acústicos de escritório, mesas escolares com altura ajustável ou reclinadores para envelhecimento no local, contando com propriedade intelectual de design e proximidade com o cliente.
Os movimentos estratégicos de 2024-2025 incluem a Häcker ampliando sua linha de cozinhas de frente plana em um campus de produção neutro em carbono alimentado por biomassa local, e a Vitra adicionando máquinas de estofamento de tricô 3D que reduzem o desperdício de tecido em 60%. A Wilkhahn fez parceria com uma start-up alemã de prop-tech para incorporar sensores de IoT em cadeiras de escritório que monitoram postura e ocupação, permitindo que os gestores de instalações otimizem o espaço enquanto geram receita recorrente de dados de assinatura.
O escrutínio regulatório permanece vigilante. O Escritório Federal de Cartéis recentemente multou cinco fabricantes de móveis para quarto por práticas de coordenação de preços, sublinhando a rigorosa aplicação da legislação antitruste. A conformidade adiciona complexidade para as empresas menores, mas também protege os inovadores de práticas de precificação predatória. Olhando para o futuro, os vencedores provavelmente aproveitarão a personalização em massa digital, as alegações de circularidade verificadas e as jornadas de clientes omnicanal que combinam ferramentas de configuração em RV com experiências em showrooms boutique.
Líderes do Setor de Móveis da Alemanha
-
IKEA
-
XXXLutz KG
-
Nobilia AB
-
Hülsta-Werke Hüls GmbH
-
Rauch Möbelwerke GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis da Alemanha Empresas cobertas neste relatório
- Hülsta-Werke Hüls GmbH
- Rauch Möbelwerke GmbH
- Nolte Möbel GmbH & Co. KG
- Rolf Benz AG & Co. KG
- Polipol Holding GmbH
- HIMolla Polstermöbel GmbH
- Wilkhahn Wilkening + Hahne GmbH & Co. KG
- Interstuhl Büromöbel GmbH & Co. KG
- Schmidt Küchen GmbH & Co. KG
- Bulthaup GmbH & Co. KG
- Nobilia AB
- Möbel Martin GmbH & Co. KG
- Segmüller Polstermöbelfabrik GmbH & Co. KG
- Roller GmbH & Co. KG
- Porta Möbel Handels GmbH & Co. KG
- SieMatic
- Dedon
- IKEA
- Vitra International
- Steelcase Inc.
- MillerKnoll, Inc.
- Haworth Inc.
- XXXLutz KG
Desenvolvimentos industriais recentes em Mercado de Móveis da Alemanha
- Maio de 2025: A feira interzum em Colônia apresentou inovações colaborativas na produção sustentável de móveis.
- Julho de 2024: O Regulamento de Ecodesign para Produtos Sustentáveis da UE entrou em vigor, determinando durabilidade e reciclabilidade para móveis.
Mercado de Móveis da Alemanha Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo trata o mercado de móveis alemão como todos os móveis recém-fabricados para ambientes internos e externos — residencial, corporativo, hoteleiro, institucional e de cozinha — vendidos dentro das fronteiras da Alemanha, independentemente da origem, expressos em termos de valor equivalente ao varejo.
Exclusão de escopo: móveis usados, têxteis de decoração e estoques de locação não são contabilizados.
Visão Geral da Segmentação
- Por Aplicação
- Móveis Residenciais
- Cadeiras
- Mesas (mesinhas laterais, mesas de centro, mesas de penteadeira, etc.)
- Camas
- Guarda-roupas
- Sofás
- Mesas de Jantar/Conjuntos de Jantar
- Armários de Cozinha
- Outros Móveis Residenciais (móveis para banheiro, móveis para área externa, etc.)
- Móveis de Escritório
- Cadeiras
- Mesas
- Armários de Armazenamento
- Escrivaninhas
- Sofás e Outros Assentos Estofados
- Outros Móveis de Escritório
- Móveis para Hotelaria
- Móveis Educacionais
- Móveis para Saúde
- Outras Aplicações (espaços públicos, shopping centers, repartições públicas, etc.)
- Móveis Residenciais
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros Materiais
- Por Faixa de Preço
- Econômico
- Intermediário
- Premium
- Por Canal de Distribuição
- B2C/Varejo
- Centros de Casa
- Lojas Especializadas em Móveis
- On-line
- Outros Canais de Distribuição
- B2B/Projetos
- B2C/Varejo
- Por Geografia
- Sul da Alemanha
- Oeste da Alemanha
- Norte da Alemanha
- Leste da Alemanha
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram fabricantes alemães, varejistas especializados, gerentes de compras de redes hoteleiras e prestadores de serviços logísticos na Baviera, na Renânia do Norte-Vestfália e em Berlim. Essas conversas confirmaram as variações nos custos de materiais, as mudanças na penetração do comércio eletrônico e os padrões de desconto que as fontes secundárias apenas sugeriam, permitindo-nos refinar os insumos de elasticidade e margem.
Pesquisa Documental
Iniciamos com conjuntos de dados federais, como o índice de produção de móveis do Statistisches Bundesamt, conclusões de obras e tabelas de despesas domésticas. Em seguida, incorporamos os fluxos comerciais extraídos da série HS-9403 do Comext do Eurostat. As associações do setor, notadamente o Verband der Deutschen Möbelindustrie, forneceram informações sobre o mix de remessas e a capacidade instalada, enquanto os registros de tarifas aduaneiras esclareceram os pesos dos canais de importação. Os registros corporativos e os materiais para investidores de varejistas listados em bolsa enriqueceram as premissas de preço médio de venda (ASP), e nossas ferramentas de assinatura, D&B Hoovers e Dow Jones Factiva, ajudaram a validar as receitas por empresa. A lista acima é ilustrativa, e muitas fontes adicionais embasaram as verificações de lacunas e o enquadramento de tendências.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo parte da contagem de domicílios residentes, do número médio de cômodos e dos ciclos de reposição de móveis, que são então avaliados com base em ASPs amostrados. Os resultados são verificados por meio de consolidações seletivas de fornecedores de baixo para cima, que cobrem aproximadamente metade das remessas domésticas, antes de serem ajustados para o vazamento de importações. As principais variáveis que alimentam o modelo incluem alvarás de construção, renda disponível dos domicílios, índice de preços da madeira da Alemanha, valor de importação HS-9403, participação do comércio eletrônico nas vendas de móveis e tendências de gastos com reformas. As previsões se baseiam em uma regressão multivariada que vincula a demanda aos fatores acima, com análise de cenários em torno da inflação e do início de obras orientando os casos de baixa e alta. As lacunas de dados na consolidação de fornecedores são preenchidas pela aplicação de índices de participação de importação validados a partir de registros aduaneiros e pela interpolação de ASPs a partir de divulgações de varejistas.
Ciclo de Validação de Dados e Atualização
Os resultados passam por três camadas de revisão interna: verificações automatizadas de variância em relação a séries históricas, aprovação de analistas pares e uma reunião de revisão sênior. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando os preços de matérias-primas sobem 10% ou quando mudanças na política habitacional alteram materialmente a demanda.
Por que a Base de Referência da Mordor Intelligence para o Mercado de Móveis da Alemanha é Confiável
As estimativas publicadas raramente se alinham porque as empresas escolhem diferentes cestas de produtos, bases de preços e cadências de atualização. Destacamos esses fatores antecipadamente para que os compradores possam reconciliar os números com confiança.
Os principais fatores de divergência incluem concorrentes que limitam o escopo apenas a itens domésticos, que avaliam as vendas a preços de catálogo em vez de preços transacionados, ou que projetam com base em tendências pré-COVID sem reajuste para a realidade atual do trabalho híbrido.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 57,09 bilhões de USD (2024) | Mordor Intelligence | - |
| 49,07 bilhões de USD (2022) | Consultoria Regional A | exclui as categorias de escritório e hotelaria |
| 52,26 bilhões de USD (2025) | Consultoria Global B | aplica preços de tabela, omite descontos online |
| 73,27 bilhões de USD (2030) | Publicação Setorial C | trajetória de crescimento agressiva, reajuste pós-COVID limitado |
Em conjunto, a comparação demonstra que o alinhamento disciplinado de escopo, o acompanhamento de variáveis e a cadência de atualização anual da Mordor Intelligence fornecem uma base de referência equilibrada e transparente que os tomadores de decisão podem rastrear até insumos claramente divulgados e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de móveis da Alemanha atualmente e com que rapidez ele crescerá?
O mercado está em USD 22,29 bilhões em 2026 e projeta-se que atinja USD 28,47 bilhões até 2031, refletindo um CAGR de 5,02%.
Qual segmento de aplicação apresenta o crescimento mais rápido?
Os móveis para saúde lideram com um CAGR de 6,08% para 2026-2031, impulsionados pela expansão hospitalar e por reformas de cuidados de longo prazo para uma população em envelhecimento.
Qual é a importância do varejo on-line no mercado de móveis da Alemanha?
Os canais on-line estão se expandindo a um CAGR de 6,57%.
Qual é o efeito do Regulamento de Ecodesign para Produtos Sustentáveis da UE sobre os produtores alemães?
A norma determina durabilidade, reparabilidade e reciclabilidade, impulsionando as empresas em direção ao design circular, programas de devolução e Passaportes Digitais de Produto que fortalecem a confiança do consumidor.
Por que o segmento de móveis premium está superando o mercado geral?
As vendas premium crescem a um CAGR de 6,03%, pois os consumidores preferem peças duráveis, de origem sustentável, que sinalizam qualidade de design e preservam valor.
Quais são as principais restrições ao crescimento do mercado?
A volatilidade dos preços da madeira e os longos processos de licenciamento de construção limitam as margens e atrasam as instalações comerciais, enquanto a concorrência de preços das importações do Leste Europeu pressiona o segmento econômico.