
Tamaño y Participación del Mercado de Muebles de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tamaño del Mercado (2026) | 16.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.10 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muebles de Brasil por Mordor Intelligence
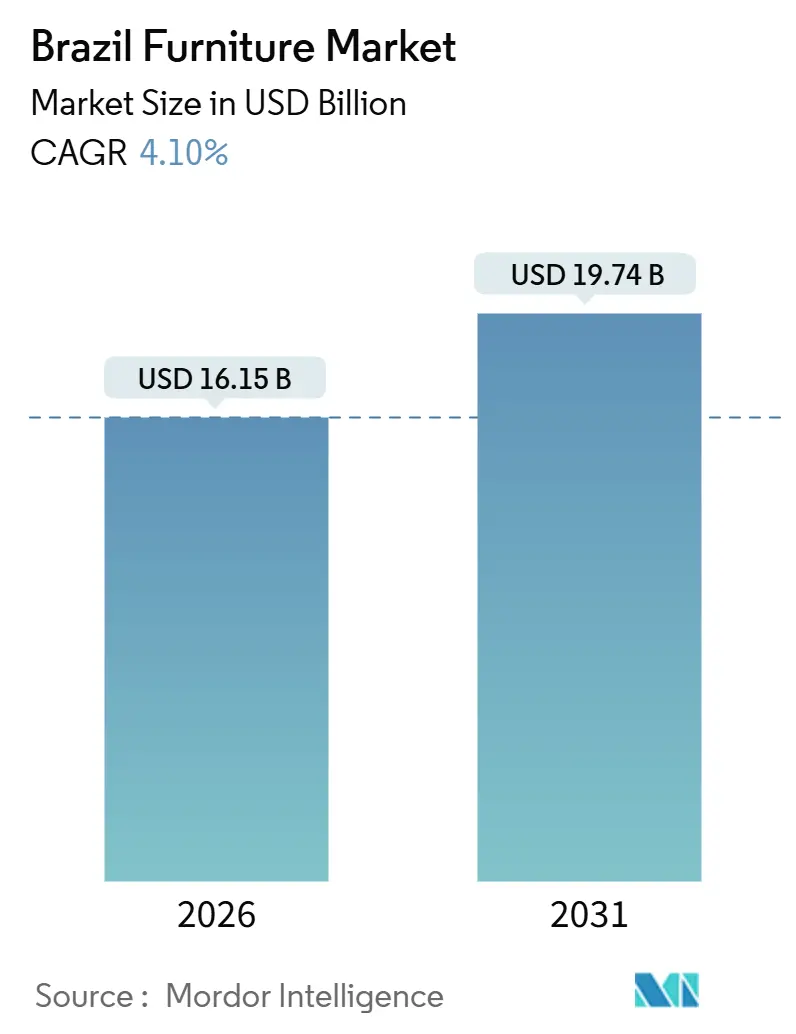
El tamaño del mercado de muebles de Brasil alcanzó USD 16,15 mil millones en 2026 y se proyecta que alcance USD 19,74 mil millones en 2031, expandiéndose a una CAGR del 4,10%. El mercado de muebles de Brasil experimenta un crecimiento sostenido, impulsado por una combinación de cambios estratégicos y una demanda del consumidor en evolución. Las empresas se centran cada vez más en la eficiencia de la cadena de valor y en la optimización de su combinación de productos, lo que refleja un cambio de competir en volumen a competir en realización de precios, protección de márgenes y estrategias de promoción selectiva. El sector también se está adaptando a los cambios en los modelos de precios, certificación y cumplimiento tras un período de volatilidad del mercado, lo que está ayudando a las empresas a fortalecer la resiliencia operativa. Las oportunidades de exportación se están ampliando, particularmente hacia Europa y dentro de los países del Mercosur, a medida que los fabricantes brasileños se preparan para aprovechar el acceso libre de aranceles anticipado en el marco comercial Europa-Mercosur. Esto está poniendo mayor énfasis en la trazabilidad, los estándares de calidad y la alineación con los requisitos del mercado internacional, impulsando la competitividad de los muebles brasileños en el exterior. En el frente doméstico, la demanda está respaldada por programas gubernamentales de vivienda que crean pedidos consistentes para carpintería de nivel básico, cocinas modulares y mobiliario para dormitorios dirigidos a consumidores de ingresos bajos y medios. A medida que mejoran las condiciones de financiamiento, existe el potencial de que los hogares retomen las compras diferidas de artículos de muebles de mayor valor, apoyando aún más la expansión del mercado.
Conclusiones Clave del Informe
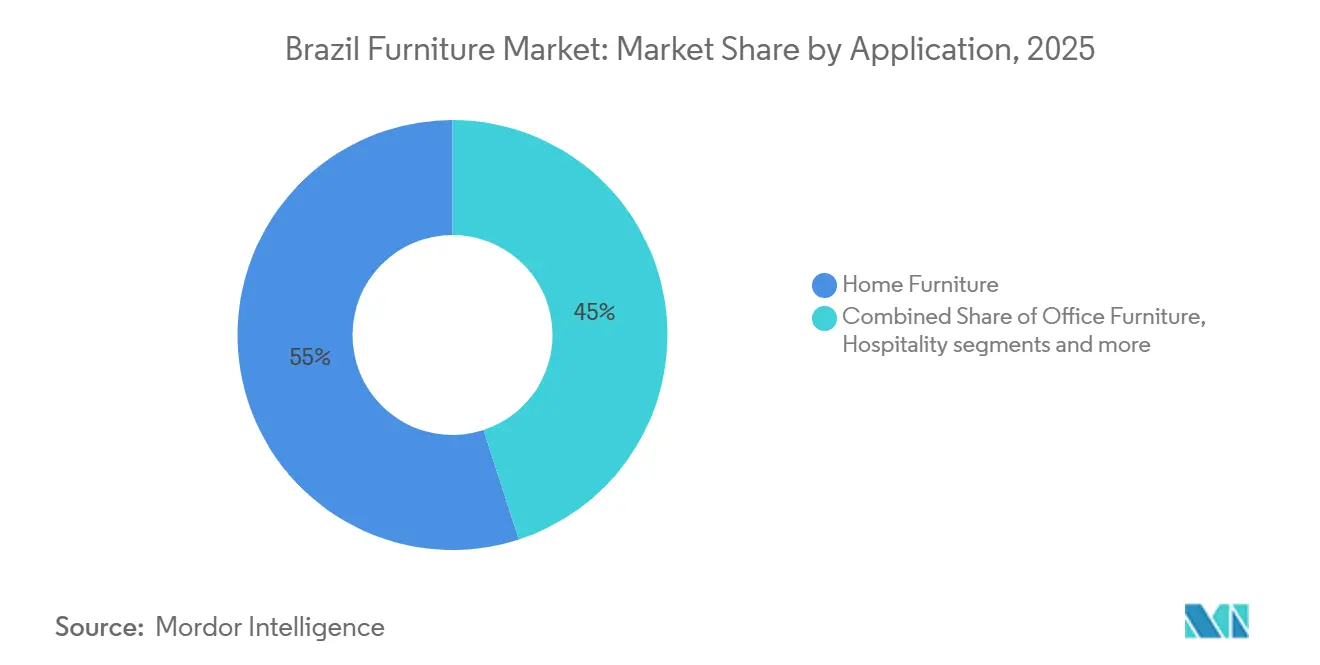
- Por aplicación, los muebles para el hogar lideraron con el 55,0% de la participación del mercado de muebles de Brasil en 2025. Se proyecta que los muebles para el sector sanitario se expandan a una CAGR del 5,66% hasta 2031.
- Por material, la madera retuvo el 62,0% de la participación del mercado de muebles de Brasil en 2025. Se proyecta que el plástico y el polímero crezcan a una CAGR del 4,94% hasta 2031.
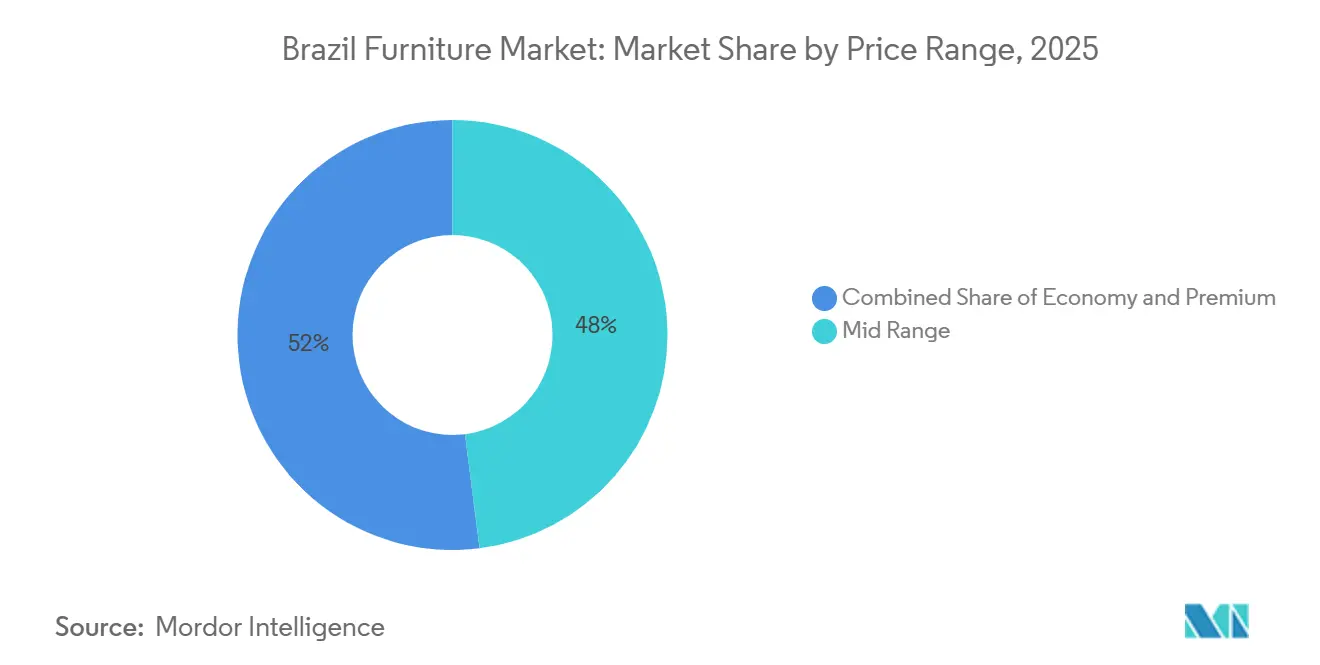
- Por rango de precios, el rango medio mantuvo el 48,0% de la participación del mercado de muebles de Brasil en 2025. Se proyecta que el segmento premium avance a una CAGR del 4,61% hasta 2031.
- Por canal de distribución, B2C o minorista representó el 75,0% de la participación del mercado de muebles de Brasil en 2025. Se proyecta que los canales en línea dentro de B2C crezcan a una CAGR del 7,36% hasta 2031.
- Por geografía, el Sureste de Brasil capturó el 47,0% de la participación del mercado de muebles de Brasil en 2025. Se proyecta que el Norte sea la región de más rápido crecimiento a una CAGR del 4,82% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Muebles de Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Penetración del comercio electrónico más allá de las ciudades de primer nivel | +0.9% | Nacional, con ganancias tempranas en São Paulo, Paraná y capitales del Noreste | Mediano plazo (2-4 años) |
| Acceso al crédito de la clase media en crecimiento | +0.7% | Concentrado en el Sureste/Sur; expansión hacia el Centro-Oeste | Corto plazo (≤ 2 años) |
| Estímulo habitacional respaldado por el gobierno (Minha Casa Minha Vida) | +0.5% | Nacional, mayor impacto en zonas Faixa 1-3 del Sureste/Noreste | Mediano plazo (2-4 años) |
| Demanda de madera certificada impulsada por ESG (FSC, PEFC) | +0.3% | Clústeres orientados a la exportación y premium domésticos en grandes metrópolis | Largo plazo (≥ 4 años) |
| Plataformas de suscripción y arrendamiento de muebles | +0.2% | Principalmente metrópolis del Sureste; expansión piloto en el Sur | Largo plazo (≥ 4 años) |
| Personalización masiva habilitada por gemelo digital | +0.1% | Centros urbanos de altos ingresos; adopción limitada por parte de las pymes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Penetración del Comercio Electrónico más allá de las Ciudades de Primer Nivel Libera la Demanda Rural Latente
La expansión en línea en el mercado de muebles de Brasil se está ampliando más allá de las principales metrópolis a medida que los mercados en línea y los vendedores construyen surtidos para municipios del interior y reducen la fricción de entrega para mercancías voluminosas. Las plataformas están estandarizando catálogos, ajustando los plazos de entrega en corredores de alta densidad y alineando el inventario con las preferencias regionales para mejorar las tasas de conversión y repetición. A medida que las estrategias de canal maduran, las salas de exposición físicas proporcionan puntos de contacto para las categorías de alta consideración, mientras que los embudos digitales capturan tráfico y cierran ventas. Los efectos del calendario minorista siguen siendo relevantes, con estadísticas nacionales que muestran picos y caídas en torno a los momentos promocionales que trasladan la demanda entre meses. Las actualizaciones de la industria confirman que los volúmenes de producción no mantuvieron el ritmo de los ingresos nominales a finales de 2025, lo que señala una optimización continua de precios, logística y surtido a medida que el comercio electrónico se profundiza en las ubicaciones desatendidas del mercado de muebles de Brasil.
El Creciente Acceso al Crédito de la Clase Media Impulsa el Consumo Basado en Cuotas
El mercado de muebles de Brasil está siendo cada vez más moldeado por el acceso de los hogares al crédito al consumo. Los datos oficiales de Brasil muestran que el crédito de los hogares ha aumentado de manera constante y alcanzó niveles récord a finales de 2025, totalizando más de USD 688 mil millones a finales de 2024. Esta expansión permite a los consumidores de ingresos medios utilizar planes de cuotas de varios meses para artículos de mayor valor como cocinas, armarios y paquetes de muebles agrupados.[1]Fuente: Banco Central de Brasil, "Crédito de los Hogares", TheGlobalEconomy.com Los elevados costos de endeudamiento y la morosidad de los hogares limitaron las compras a finales de 2025, lo que llevó a los consumidores a priorizar los reemplazos esenciales sobre los conjuntos de habitación completa. A medida que las condiciones de financiamiento se alivien en 2026, se espera que la asequibilidad para las compras a plazos mejore, apoyando una recuperación gradual en los tamaños promedio de los tíquets. Los datos de producción y ventas destacan la naturaleza cíclica de la demanda, con ganancias a principios de año que ceden paso a una actividad más lenta alineada con un crédito más ajustado. Los minoristas están equilibrando los puntos de precio accesibles con la disciplina de márgenes para capturar la demanda a medida que se liberan las compras diferidas.
El Estímulo Habitacional Respaldado por el Gobierno Impulsa la Demanda de Muebles en el Segmento de Entrada
El programa de vivienda Minha Casa Minha Vida ha sido un impulsor clave de la demanda base de carpintería de nivel básico, cocinas modulares y muebles para dormitorios al apoyar la formación de hogares entre familias de bajos ingresos y de clase media emergente. A finales de 2024, el programa había contratado más de 1,26 millones de unidades habitacionales, superado sus objetivos originales y destacado la fuerte participación de sus beneficiarios previstos. El programa prioriza las viviendas listas para ocupar, lo que fomenta la compra de artículos de muebles esenciales en lugar de piezas de lujo o personalizadas, dando forma a la combinación de productos hacia soluciones modulares y eficientes en el uso del espacio.[2]Fuente: Gobierno Central de Brasil, contratos del Minha Casa Minha Vida 2024, Agência Gov. El financiamiento flexible y los subsidios integrados en el programa aumentan la asequibilidad para los compradores de menores ingresos, permitiéndoles amueblar gradualmente sus nuevos hogares mediante compras a plazos, lo que se alinea con la tendencia más amplia del consumo impulsado por el crédito en Brasil. Los beneficiarios típicamente secuencian las compras de muebles a lo largo del tiempo, adquiriendo primero los artículos esenciales al momento de mudarse y posteriormente actualizando o reemplazando piezas a medida que el presupuesto del hogar lo permite, apoyando las ventas repetidas y la demanda en el mercado secundario.
La Demanda de Madera Certificada Impulsada por ESG Reposiciona a Brasil en los Segmentos de Exportación Premium
Las crecientes expectativas regulatorias y de los compradores en Europa están aumentando el valor de la madera certificada y trazable, redefiniendo tanto las estrategias de exportación como las líneas de muebles domésticos premium. Brasil ha actualizado y fortalecido recientemente los estándares forestales nacionales para apoyar la gestión forestal sostenible y la producción de madera certificada, lo que sustenta la trazabilidad y la credibilidad ambiental en las cadenas de suministro mundiales. El nuevo estándar nacional del Consejo de Administración Forestal para bosques naturales, desarrollado mediante consulta pública y pruebas de campo, entró en vigor en octubre de 2025, promoviendo prácticas forestales responsables, la conservación de la biodiversidad y una mayor protección de los derechos de las comunidades locales. [3]Fuente: Consejo de Administración Forestal, Nuevo Estándar de Administración Forestal FSC para Bosques Naturales en Brasil Los estándares actualizados refuerzan las prácticas de tala de bajo impacto y las protecciones comunitarias, elevando el listón para las cadenas de suministro verificadas y el abastecimiento sostenible. Los marcos comerciales anticipados, como el acuerdo UE-Mercosur, enfatizan aún más la sostenibilidad al priorizar los materiales libres de deforestación y los registros de auditoría confiables, lo que puede reducir las barreras para los exportadores brasileños que cumplen con los requisitos. Los programas de la industria han equipado a los fabricantes con diagnósticos ESG, contabilidad de carbono alineada con protocolos mundiales y listas de verificación de certificación para acelerar el cumplimiento, permitiendo un acceso más rápido al mercado y mejorando la competitividad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Altos costos logísticos en el Norte y el Centro-Oeste | -0.6% | Estados del Norte y Centro-Oeste; corredores de infraestructura limitados | Corto plazo (≤ 2 años) |
| Volatilidad del tipo de cambio sobre los insumos importados | -0.5% | Exposición nacional para importaciones de maquinaria y herrajes; competitividad de exportación | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada en carpintería personalizada | -0.3% | Centros en Paraná, Santa Catarina, Rio Grande do Sul | Mediano plazo (2-4 años) |
| Regulaciones más estrictas sobre emisiones de formaldehído | -0.2% | Producción nacional; costos de cumplimiento para MDF y tablero de partículas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos Logísticos en el Norte y el Centro-Oeste Erosionan los Márgenes de los Minoristas
Los costos de entrega de muebles voluminosos siguen siendo estructuralmente elevados en las regiones con almacenamiento escaso y largas rutas de transporte, particularmente en el Norte y el Centro-Oeste. Los minoristas que se dirigen a hogares sensibles al precio enfrentan presión sobre los márgenes cuando los gastos de flete consumen una porción significativa del valor de la transacción, lo que limita la adopción de artículos de mayor valor. Los datos de producción de finales de 2025 y los informes de la industria destacan cómo el aumento de los costos de distribución y las restricciones logísticas impactaron la planificación del inventario y el rendimiento. En respuesta, el mercado de muebles de Brasil está implementando centros de microfulfilment, optimización de rutas y surtidos de productos más ajustados para proteger los niveles de servicio y reducir los costos de devolución. Los vendedores también están experimentando con modelos operativos híbridos que combinan la exposición en mercados en línea con la recogida localizada o la entrega programada para mantener la experiencia del cliente mientras controlan los gastos. Estas estrategias son cada vez más críticas a medida que la capacidad de exportación redirigida intensifica la competencia en los canales domésticos y enfatiza la necesidad de una gestión precisa y eficiente de la cadena de suministro.
La Volatilidad del Tipo de Cambio sobre los Insumos Importados Comprime la Rentabilidad de los Fabricantes
Los fabricantes dependientes de maquinaria importada, herrajes e insumos químicos enfrentan desafíos de planificación y costos cuando las fluctuaciones cambiarias alteran los costos de entrega y complican la fijación de precios. Si bien los mayores ingresos por exportaciones en 2024 compensaron parcialmente estas presiones, fueron insuficientes para apoyar plenamente la inversión en automatización y ampliaciones de capacidad. Las empresas que diversifican el abastecimiento dentro del Mercosur pueden mitigar los largos plazos de entrega, cubrir parte del riesgo cambiario y alinearse con las oportunidades comerciales emergentes del acuerdo Europa-Mercosur. Los grandes actores multinacionales aprovechan la ejecución constante en los canales de contratos para proteger a los segmentos orientados al consumidor de la volatilidad del tipo de cambio. Se espera que una mayor visibilidad sobre las tasas de política y las bandas cambiarias mejore la certeza de planificación, permitiendo a los fabricantes desbloquear gastos de capital diferidos para iniciativas de productividad y certificación. Estas inversiones en eficiencia y cumplimiento amplían el mercado direccionable para los muebles brasileños, particularmente en los segmentos orientados a la exportación y de mayor valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: Los Muebles Planificados Pivotan del Lujo Premium a la Necesidad Funcional
Los muebles para el hogar representaron el 55,0% en 2025, anclando la participación del mercado de muebles de Brasil a nivel de aplicación con soluciones planificadas y modulares que se extienden más allá de los nichos de ingresos altos. El impulso en la carpintería empotrada y el almacenamiento compacto refleja un creciente enfoque en diseños funcionales y optimizados para el espacio que mejoran la utilidad cotidiana. Los muebles para el sector sanitario emergen como una aplicación en rápida expansión, impulsada por la demanda de materiales duraderos y certificados en hospitales y clínicas. Los segmentos de contratos, incluidos los de oficina y hotelería, muestran un crecimiento mixto, con proyectos corporativos que avanzan gradualmente mientras las pequeñas empresas adoptan estaciones de trabajo modulares para configuraciones de trabajo híbrido.
El mercado está alineando los surtidos de productos con estas tendencias priorizando sistemas configurables que cumplan con los estándares de seguridad y durabilidad, al tiempo que garantizan una entrega confiable. La dinámica del mercado secundario complementa las compras de vivienda nueva, ya que los beneficiarios de la vivienda subvencionada completan gradualmente las habitaciones y actualizan piezas clave a medida que sus finanzas lo permiten. Los minoristas están optimizando las escaleras de productos para diseños estandarizados en viviendas asequibles y haciendo énfasis en la simplicidad de instalación para controlar los costos de servicio. En general, la mejora de las condiciones del crédito al consumo debería apoyar una demanda más estable de cocinas planificadas, muebles con abundante almacenamiento y categorías accesibles a plazos, fortaleciendo tanto el consumo doméstico como los modelos de entrega estructurados.


Por Material: La Madera Mantiene su Dominio mientras el MDF de Bajas Emisiones Gana Tracción Premium
La madera se mantuvo como la categoría de materiales más grande con una participación del 62,0% en 2025, respaldada por una sólida capacidad de paneles y extensos recursos forestales que sustentan el mercado de muebles de Brasil. Los paneles de ingeniería como el MDF y el tablero de partículas continúan siendo la columna vertebral de los formatos configurables y planos que mejoran la eficiencia logística para la distribución a nivel nacional. Los programas de la industria hacen énfasis en la sostenibilidad y la preparación para la certificación, que guían la selección de resinas, el acabado y el abastecimiento alineados con los requisitos de los compradores mundiales. Se proyecta que el plástico y el polímero sean los materiales de más rápido crecimiento a una CAGR del 4,94% hasta 2031, especialmente en categorías que valoran las ventajas de durabilidad, limpieza y peso. Los productores orientados a la exportación también están reforzando las cadenas de madera certificada para cumplir con las normas de sostenibilidad europeas, al tiempo que protegen el acceso a los canales premium en el mercado de muebles de Brasil.
Las expectativas en evolución para el abastecimiento verificado y el desempeño ambiental continúan favoreciendo las etiquetas de certificación FSC y otras reconocidas, que simplifican las auditorías de cumplimiento y la incorporación de minoristas. Las iniciativas de la industria proporcionan a los fabricantes diagnósticos, herramientas de contabilidad de carbono y listas de verificación estructuradas para acelerar el proceso de certificación reconocido por los compradores internacionales. A medida que estas capacidades se extienden desde los grandes exportadores a los proveedores medianos, el mercado de muebles de Brasil está posicionado para ampliar su alcance en los destinos de exportación regulados y aumentar la participación de los surtidos con etiqueta ecológica en el mercado doméstico. Los avances en la química de paneles y los sistemas de acabado respaldan esta transición al tiempo que mantienen la competitividad en costos. En conjunto, la innovación en materiales y las prácticas rigurosas de cadena de custodia se están convirtiendo en elementos centrales del posicionamiento estratégico a largo plazo tanto en los mercados de exportación como en los segmentos locales premium.
Por Rango de Precios: La Compresión del Rango Medio Impulsa la Polarización hacia los Segmentos Económico y Premium
El rango medio representó el 48,0% en 2025, y sigue siendo la banda de precios más grande incluso cuando los hogares ajustaron sus compras bajo un crédito más ajustado a finales de 2025 en el mercado de muebles de Brasil. Se proyecta que el segmento premium crezca a una CAGR del 4,61% hasta 2031, a medida que los segmentos de mayores ingresos continúan priorizando la calidad, la durabilidad y los materiales certificados. Los ciclos promocionales en el calendario minorista nacional trasladan la demanda entre meses más de lo que amplían el presupuesto total, lo que señala la importancia del momento oportuno y la planificación disciplinada del inventario. Los informes de la industria muestran una debilidad en unidades a finales de 2025 a pesar del crecimiento nominal de los ingresos, lo que indica que los valores de los tíquets fueron respaldados por acciones de precios y descuentos focalizados en lugar de ganancias amplias de volumen. A medida que los costos de financiamiento disminuyen en 2026, los minoristas esperan un contexto mejorado para la recuperación del rango medio en cocinas planificadas, conjuntos de dormitorio y anclas de sala de estar en el mercado de muebles de Brasil.
Los surtidos premium se apoyan en maderas con etiqueta ecológica, ergonomía mejorada y modularidad que se adaptan a espacios urbanos compactos con un mínimo de desperdicio, sustentando así la diferenciación y el valor de reventa. Los mapas de ruta de certificación de los programas de la industria ayudan a las marcas a fundamentar afirmaciones que resuenan con los compradores de mayores ingresos en las grandes metrópolis. Los rangos económicos siguen siendo sensibles a los costos de flete y última milla, lo que requiere empaques compactos y SKU estandarizadas para controlar los gastos de entrega sin reducir el valor percibido. Los minoristas están recortando los surtidos de larga cola y mejorando el inventario gestionado por el proveedor para estabilizar las rotaciones de inventario en todas las bandas de precios. A medida que las condiciones mejoran, el mercado de muebles de Brasil debería mostrar una distribución más estable del gasto entre los segmentos económico, rango medio y premium, al tiempo que mantiene un vínculo más sólido entre el financiamiento, el cumplimiento y la percepción de valor.
Por Canal de Distribución: La Agregación en Mercados en Línea Remodela la Dinámica Competitiva B2C
Los canales B2C o minoristas representaron el 75,0% en 2025, y se proyecta que los subcanales en línea dentro de B2C crezcan a una CAGR del 7,36% hasta 2031, a medida que la conveniencia y el surtido se profundizan en el mercado de muebles de Brasil. Los vendedores continúan integrando el descubrimiento en línea con la validación en sala de exposición para las compras de alta consideración, al tiempo que agilizan la recogida y la entrega programada para gestionar los artículos voluminosos a escala. Los patrones minoristas nacionales muestran cómo las promociones pueden reasignar la demanda entre meses, lo que apoya las estrategias impulsadas por el calendario para las categorías principales. Los canales de proyectos en oficinas, hotelería y sector sanitario mantienen ciclos más largos y estructuras de márgenes diferentes, y los registros de empresas multinacionales indican una actividad de servicio estable para clientes de América Latina que incluyen a Brasil. Estos atributos hacen del B2C la arena principal para las batallas por participación de mercado, mientras que los proyectos suministran una base predecible de pedidos en los segmentos de grado de contrato.
Las capacidades de cumplimiento siguen siendo un diferenciador en las categorías críticas para la seguridad, ya que las pruebas y la certificación confiables reducen el riesgo de retrasos y devoluciones para los mercados en línea de múltiples vendedores. Los programas de asociaciones que codifican los requisitos de ESG y calidad están ayudando a las empresas más pequeñas a documentar procesos que satisfacen la diligencia debida de los compradores. Los minoristas también están mejorando el empaque, el enrutamiento y la coordinación de entregas para reducir los daños en tránsito y preservar el NPS a escala. A medida que estas disciplinas operativas se difunden, el mercado de muebles de Brasil mantendrá un modelo híbrido con crecimiento liderado por el canal en línea, apoyo dirigido de salas de exposición y un flujo constante de proyectos que absorbe la capacidad especializada. La visibilidad del inventario y la velocidad de cumplimiento serán fundamentales para la integridad de los márgenes en este entorno.
Análisis Geográfico
El Sureste de Brasil representó el 47,0% del consumo de muebles en 2025, reforzando su posición como el principal mercado y base de producción del país. Los grandes centros urbanos, las redes de distribución maduras y la alta densidad minorista continúan impulsando la demanda en todas las categorías. Los clústeres de producción en el Sur complementan esta demanda al abastecer al mercado nacional a través de centros de muebles de madera bien establecidos. Estos clústeres se benefician de mano de obra calificada y ecosistemas de proveedores densos construidos a lo largo de décadas. En conjunto, la escala, la logística y el acceso a insumos certificados respaldan las líneas de muebles premium y orientadas a la exportación.
A finales de 2025, las ventas unitarias de muebles disminuyeron incluso cuando los ingresos nominales aumentaron, lo que refleja los efectos de la inflación, los descuentos cautelosos y la demanda regional desigual. Los fabricantes respondieron ajustando los programas de producción, demostrando flexibilidad ante un crédito más ajustado y un consumo más débil. A medida que las condiciones de financiamiento se normalicen en 2026, se espera que la demanda en el Sureste se estabilice. Deberían emerger ciclos de pedidos más predecibles en las categorías residenciales y de contratos. Este entorno favorece la gestión disciplinada del inventario y las estrategias de precios orientadas al valor.
El Sur sigue siendo una plataforma de exportación estratégica a medida que los fabricantes diversifican los envíos hacia Europa y los mercados regionales vecinos. En el Noreste, los programas de vivienda como el Minha Casa Minha Vida sostienen la demanda de muebles esenciales y estandarizados, enfocados en la durabilidad y la facilidad de instalación. Los minoristas de la región hacen énfasis en productos compactos y orientados al valor para gestionar la logística y la asequibilidad. Se proyecta que el Norte sea la región de más rápido crecimiento a una CAGR del 4,82% hasta 2031, respaldado por mejoras logísticas y la expansión de los mercados en línea digitales. Mientras tanto, la demanda en el Centro-Oeste está moldeada por las compras institucionales y del sector público, reforzando un mercado de muebles brasileño más equilibrado y preparado para la exportación.
Panorama regulatorio
La industria del mueble en Brasil opera bajo una combinación de requisitos fiscales, de seguridad de producto y de normas técnicas que influyen cada vez más en las decisiones de abastecimiento y de comercialización. En el aspecto fiscal, la transición hacia el nuevo modelo de impuesto al consumo (IBS/CBS) bajo la LC 214/2025 se está convirtiendo en un tema práctico de cumplimiento tanto para el suministro nacional como para la importación, con la Resolución CGIBS N.º 6 del 30 de abril de 2026 que regula aspectos clave de la aplicación del IBS para suministros e importaciones. Al mismo tiempo, las directrices de Siscomex y de Receita Federal vigentes desde el 1 de enero de 2026 reflejan un endurecimiento del tratamiento de incentivos fiscales a la importación vinculado a actualizaciones de la Ley Complementaria, elevando el estándar de precisión en las declaraciones de importación de muebles, componentes e insumos de producción.
En el aspecto técnico y de conformidad, las normas y la certificación obligatoria condicionan el diseño de productos y la elegibilidad en licitaciones para categorías específicas. ABNT publicó la norma ABNT NBR 17192 en agosto de 2024, que establece requisitos de seguridad y durabilidad para roperos y muebles de almacenamiento domésticos, mientras que INMETRO mantiene la cobertura de certificación obligatoria para determinados muebles utilizados en entornos institucionales, como mobiliario escolar (mesas y sillas individuales para estudiantes) bajo la Portaria N.º 401/2020. Estos marcos refuerzan el control de calidad documentado, las pruebas y la trazabilidad como requisitos de adquisición e incorporación minorista cada vez más estrictos, particularmente para fabricantes que atienden canales públicos y compradores orientados a la exportación.
Análisis de la cadena de valor
La cadena de valor del mueble en Brasil abarca desde el suministro de madera y paneles (madera maciza, MDF, tablero aglomerado) hasta insumos metálicos y de polímero, herrajes y sistemas químicos (adhesivos, revestimientos), luego la fabricación en polos agrupados y, finalmente, la distribución posterior a través del canal minorista B2C (incluidos los mercados en línea) y los canales de proyectos B2B. La industria sigue impulsada predominantemente por la demanda interna, con una exposición comercial que se cita a menudo en solo entre el 6% y el 8% del tamaño total del mercado, lo que hace que los ciclos de demanda local, los calendarios promocionales y las condiciones de crédito sean centrales para la planificación de la producción y la rotación de inventarios. A nivel de componentes, el riesgo de abastecimiento externo se manifiesta claramente, ya que China representó el 72,1% del volumen de importación de muebles entre enero y noviembre de 2025, lo que afecta la volatilidad del costo desembarcado y la planificación de plazos de entrega para SKU y accesorios dependientes de importación.
La coordinación entre los eslabones ascendentes y descendentes está determinada por los corredores regionales de producción y exportación. Para las exportaciones, el Sur es una base clave de embarque, con Santa Catarina (33,3%) y Rio Grande do Sul (31,4%) a la cabeza de las exportaciones de muebles y colchones entre enero y noviembre de 2025, y con una concentración de destinos gestionada junto con estos volúmenes, ya que Estados Unidos representó el 23,5% de las exportaciones brasileñas de muebles en 2025. Este patrón impulsa a los fabricantes a fortalecer la certificación y la trazabilidad para los canales premium, mientras que los distribuidores y minoristas priorizan la eficiencia del embalaje, la fiabilidad de entrega para bienes voluminosos y el cumplimiento localizado para gestionar los altos costos logísticos, particularmente en el Norte y el Centro-Oeste.
Panorama Competitivo
El mercado de muebles de Brasil sigue siendo muy fragmentado, con numerosos fabricantes y minoristas compitiendo en diversos puntos de precio y canales. Las tendencias recientes de la industria muestran que, si bien los volúmenes unitarios se moderaron, las ganancias de ingresos sugieren que las empresas se apoyaron en una fijación de precios disciplinada y en promociones focalizadas para proteger los márgenes. Los datos minoristas nacionales reflejan una variabilidad mes a mes, particularmente en torno a los períodos impulsados por promociones que influyen en el momento de compra en categorías que requieren una consideración más prolongada. Las empresas orientadas a la exportación se están preparando para el acceso UE-Mercosur invirtiendo en certificación, trazabilidad y procesos de cadena de custodia alineados con los estándares europeos. Las iniciativas de la industria están ayudando a cerrar las brechas de capacidades, equipando a más empresas para competir eficazmente en los canales de exportación premium.
Dos movimientos estratégicos destacan cómo la escala y el cumplimiento configuran la ventaja competitiva en el mercado de muebles de Brasil. Los programas estructurados de compradores que conectan a fabricantes verificados con compradores internacionales han fortalecido las relaciones de exportación y mejorado la visibilidad de los pedidos. Las empresas multinacionales con carteras de productos diversificadas mantienen una actividad constante en América Latina, especialmente en segmentos de contratos que demandan materiales certificados y redes de servicio robustas. Estos desarrollos subrayan la importancia de integrar el cumplimiento, la logística y el financiamiento para ofrecer una propuesta de valor cohesiva. Las empresas que pueden combinar estas capacidades en todos los segmentos de precios están mejor posicionadas para capturar participación de mercado.
Las agendas de las asociaciones y del gobierno continúan reforzando los estándares de calidad, seguridad y sostenibilidad, lo que favorece a los productores con infraestructura de pruebas confiable y procesos documentados. Las empresas están aprovechando el mapa de ruta UE-Mercosur para priorizar inversiones que faciliten la entrada en mercados regulados, al tiempo que mantienen operaciones B2C domésticas equilibradas, sensibles a las promociones y a la experiencia de entrega. La ejecución omnicanal y la preparación para la exportación se están convirtiendo en elementos centrales de la diferenciación estratégica, garantizando niveles de servicio consistentes y capacidad de respuesta al mercado. El patrón operativo para los próximos años hace énfasis en la disciplina de capital, el cumplimiento regulatorio y la precisión de la cadena de suministro. En conjunto, estas medidas apoyan una trayectoria de crecimiento más estable para el mercado de muebles de Brasil.
Líderes de la Industria de Muebles de Brasil
IKEA
Ashley Furniture Industries, Inc.
MillerKnoll Inc.
Natuzzi S.p.A.
La-Z-Boy Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Un área de oportunidad concreta se centra en surtidos listos para la exportación y orientados a la sostenibilidad que puedan soportar un mayor escrutinio en torno a la trazabilidad y el abastecimiento verificado. La norma nacional actualizada de FSC para bosques naturales en Brasil entró en vigor en octubre de 2025, brindando a los fabricantes una vía más clara para formalizar prácticas de cadena de custodia y llevar líneas de productos certificados a canales premium nacionales e internacionales. La infraestructura de promoción de exportaciones también respalda la comercialización a corto plazo, con el Brazilian Furniture Project, gestionado junto con ApexBrasil, apoyando a alrededor de 175 empresas y ayudando a organizar el acceso de compradores y el posicionamiento en mercados geográficos objetivo.
Una segunda oportunidad son las mejoras de productividad y nivel de servicio vinculadas a la automatización, la digitalización y un cumplimiento de pedidos más predecible en los segmentos omnicanal minorista y por contrato. La industria muestra actividad de modernización, con una inversión en maquinaria y modernización en 2024 que aumentó un 12,1%, y ForMóbile 2026 (del 30 de junio al 3 de julio de 2026) enfocando su agenda en la automatización y la adopción de la Industria 4.0. Con 22.843 empresas activas de muebles y colchones en Brasil a partir de 2025, la brecha está en ampliar estas capacidades más allá de las grandes empresas hacia las PYME, especialmente en cocinas modulares, roperos y categorías vinculadas a la vivienda de nivel de entrada, donde los diseños estandarizados, los plazos de entrega más rápidos y las devoluciones más bajas mejoran la economía para el crecimiento impulsado por lo digital y la distribución nacional.
Desarrollos recientes del sector
- Julio de 2026: Grupo Toky, propietario de Tok&Stok y Mobly, obtuvo la aprobación judicial de su reestructuración por parte del Tribunal de Justicia de São Paulo. La reestructuración apunta a la estabilización financiera manteniendo las operaciones en marcha bajo supervisión judicial, lo que puede reconfigurar los términos con proveedores y las estrategias de inventario en uno de los principales ecosistemas minoristas de muebles del país.
- Junio de 2026: ABIMOVEL y ForMóbile llevaron a cabo un programa internacional de compradores en São Paulo (del 30 de junio al 2 de julio de 2026), conectando a unas 60 empresas brasileñas con importadores internacionales. El programa fortalece la comercialización de exportaciones para los fabricantes que han invertido en cumplimiento, diseño y capacidades de entrega, y ayuda a diversificar la demanda alejándola de la volatilidad del comercio minorista nacional.
- Mayo de 2026: NKBA Global Connect se asoció con ABIMOVEL para apoyar a fabricantes y proveedores brasileños en el mercado norteamericano de cocinas y baños. La alianza formaliza un canal para la alineación de normas y el desarrollo de negocios en un segmento de mayor especificación, reforzando el papel de las asociaciones en la aceleración de la internacionalización de las marcas brasileñas de muebles.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado brasileño de muebles se define como el valor de los muebles vendidos para uso residencial y no residencial en todo Brasil a través de canales fuera de línea y en línea, contabilizado en el punto de venta en USD corrientes.
Exclusiones de alcance: excluimos artículos de decoración del hogar que no son muebles, así como la reventa de muebles usados y las transacciones informales de segunda mano.
Descripción general de la segmentación
- Por Aplicación
- Muebles para el Hogar
- Sillas
- Mesas (mesas auxiliares, mesas de centro, tocadores, etc.)
- Camas
- Armarios
- Sofás
- Mesas de Comedor / Conjuntos de Comedor
- Muebles de Cocina
- Otros Muebles para el Hogar (baño, exterior, etc.)
- Muebles de Oficina
- Sillas de Oficina
- Mesas
- Muebles de Almacenamiento
- Escritorios
- Sofás y Otros Asientos Blandos
- Otros Muebles de Oficina
- Muebles para Hotelería
- Muebles Educativos
- Muebles para el Sector Sanitario
- Otras Aplicaciones (espacios públicos, centros comerciales, oficinas gubernamentales, etc.)
- Muebles para el Hogar
- Por Material
- Madera
- Metal
- Plástico y Polímero
- Otros Materiales
- Por Rango de Precios
- Económico
- Rango Medio
- Premium
- Por Canal de Distribución
- B2C / Minorista
- Centros del Hogar
- Tiendas Especializadas en Muebles
- En Línea
- Talleres Locales (mercado no organizado)
- Otros Canales de Distribución
- B2B / Proyecto
- B2C / Minorista
- Por Región
- Sureste
- Sur
- Noreste
- Norte
- Centro-Oeste
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental establece la base fáctica sobre las condiciones de demanda, la dirección de precios y la exposición comercial antes de finalizar cualquier modelo de mercado. Consultamos fuentes públicas como el IBGE para indicadores de hogares, ingresos y población, el BACEN para series de tasas de interés y crédito, el MDIC y las estadísticas comerciales de aduanas de Brasil para los flujos de importación y exportación relacionados con muebles, e indicadores de vivienda y construcción publicados por organismos gubernamentales oficiales.
Para vincular estas señales con el valor de mercado, también revisamos informes de empresas cotizadas, presentaciones a inversores, sitios web de asociaciones y cobertura de prensa reconocida que analiza precios por categoría, cambios de canal y sentimiento del consumidor. Cuando fue útil, se utilizaron suscripciones pagas para datos financieros e inteligencia de empresas, noticias y finanzas, y una base de datos de importación/exportación a nivel de envío para verificar puntos de inflexión y validar categorías vinculadas al comercio. Las fuentes mencionadas anteriormente no son exhaustivas, y también utilizamos referencias adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
Los insumos primarios se utilizaron para confirmar lo que las fuentes documentales no pueden mostrar con claridad, especialmente cómo la intensidad promocional, los cambios de mix y la transferencia de precios afectan el valor reportado en un año determinado. Conversamos con una combinación de fabricantes, importadores, distribuidores, minoristas y expertos del sector para validar la división por canales, las bandas de precios habituales y la rapidez con que los costos se trasladan a los precios de venta promedio en Brasil.
Estas conversaciones también nos ayudaron a conciliar los patrones de demanda regional, alinear supuestos sobre la rotación de vivienda y la actividad de renovación, y verificar la razonabilidad de cómo el comercio electrónico afecta los volúmenes unitarios y el tique promedio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 14% | Gerentes: 49% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento principal utiliza una construcción de arriba hacia abajo, en la que la formación de hogares, la finalización de viviendas, la actividad de renovación y la demanda de acondicionamiento no residencial se traducen en un conjunto de demanda de muebles, que luego se valora utilizando los precios de venta promedio a nivel de categoría. Los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, como el ASP muestreado por categoría multiplicado por los volúmenes unitarios estimados por canal, seguido de verificaciones de razonabilidad frente a la dirección comercial para categorías expuestas a la importación.
Los insumos que se rastrearon incluyen las nuevas entregas de vivienda, la disponibilidad de crédito al consumo y la dirección de las tasas de interés, la inflación y la transferencia de costos a los precios de los muebles, el movimiento de la participación en línea y el cambio entre productos listos para armar y totalmente armados (lo que modifica el tique promedio). Cuando la cobertura es más limitada para formatos más pequeños o actores subregionales, las brechas se gestionan utilizando referencias de canal y supuestos de mix conservadores, y luego se vuelven a verificar mediante retroalimentación primaria.
El pronóstico se realiza mediante análisis de escenarios respaldado por suavizado exponencial para los principales impulsores de la demanda, de modo que los cambios en la vivienda, los ingresos y las condiciones de crédito puedan reflejarse sin forzar una trayectoria lineal. El crecimiento de precios se modela por separado del volumen y luego se combina, lo que reduce el riesgo de sobrestimar el valor cuando la demanda unitaria se debilita pero el precio nominal aumenta.
Validación de datos y ciclo de actualización
Los resultados se validan mediante controles de varios pasos que comparan los totales modelados con señales independientes, como el movimiento comercial, los comentarios minoristas reportados y los indicadores macroeconómicos vinculados al gasto discrecional. Si una categoría muestra un salto inusual, se reabren los supuestos sobre la progresión del ASP, el mix de canales y las variables sustitutas de demanda, y se vuelve a contactar a los expertos cuando la variación no puede explicarse con la evidencia disponible.
Antes de la aprobación final, el modelo y los supuestos clave pasan por una revisión de analistas para que los cálculos se mantengan coherentes y la lógica pueda seguirse desde los insumos hasta los totales. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar los precios, la oferta o la demanda del consumidor. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Dimensionamiento del mercado brasileño de muebles de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el mueble en Brasil pueden diferir porque cada estudio fija un año, una trayectoria de precios y un momento de conversión de divisas distintos, y esas decisiones importan cuando la inflación y el tipo de cambio se mueven rápidamente. Las diferencias también aparecen cuando algunas estimaciones incorporan bienes del hogar afines, o cuando asumen un aumento de precios más rápido que el que reportan minoristas y distribuidores en la práctica.
Un factor determinado por la actualización es el momento utilizado para la conversión a USD y la forma en que se vuelven a verificar los precios de venta promedio durante el año, ya que la profundidad de las promociones y los cambios de mix pueden mover el valor incluso cuando la demanda unitaria es estable, y esto se gestiona mediante la validación de precios a mitad de año y el seguimiento de variaciones en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 16,15 mil millones (2026) | |
| Editorial del sector A | USD 19,43 mil millones (2025) | Utiliza un año base diferente y puede aplicar un paraguas de producto más amplio que incluye mobiliario afín, lo que eleva el valor reportado incluso antes de aplicar supuestos de pronóstico. |
| Consultora global B | USD 19,55 mil millones (2024) | Parte de un año de valoración anterior y puede arrastrar un crecimiento de precios más fuerte con menos verificaciones a nivel de canal sobre la intensidad promocional, lo que puede inflar el valor en USD en períodos de alta inflación. |
En general, la dispersión se explica mejor por la selección del año, la forma en que el crecimiento de precios se traduce en ASP y la manera en que se gestiona el momento de la conversión a USD. Al mantener los insumos clave vinculados a la vivienda, el crédito y las verificaciones de precios por canal, podemos ofrecer a los usuarios una cifra más fácil de rastrear y actualizar cuando las condiciones cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y el crecimiento proyectado del mercado de muebles de Brasil?
El tamaño del mercado de muebles de Brasil alcanzó USD 16,15 mil millones en 2026 y se proyecta que alcance USD 19,74 mil millones en 2031 a una CAGR del 4,10%.
¿Qué segmento de aplicación lidera y cuál crece más rápido en el mercado de muebles de Brasil?
Los muebles para el hogar lideraron con una participación del 55,0% en 2025, mientras que se proyecta que los muebles para el sector sanitario crezcan a una CAGR del 5,66% hasta 2031.
¿Qué materiales dominan el mercado de muebles de Brasil y dónde es más fuerte el crecimiento?
La madera retuvo una participación del 62,0% en 2025, y se proyecta que el plástico y el polímero sean los materiales de más rápido crecimiento a una CAGR del 4,94% hasta 2031.
¿Qué canales se están expandiendo más rápido en el mercado de muebles de Brasil?
El B2C representó el 75,0% en 2025, y se proyecta que los subcanales en línea dentro del B2C crezcan a una CAGR del 7,36% hasta 2031.
¿Qué regiones lideran y dónde es más fuerte el crecimiento en Brasil?
El Sureste de Brasil mantuvo el 47,0% del consumo en 2025, y se proyecta que el Norte sea el de más rápido crecimiento a una CAGR del 4,82% hasta 2031.
Última actualización de la página el:


