
Tamaño y Participación del Mercado de Muebles de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
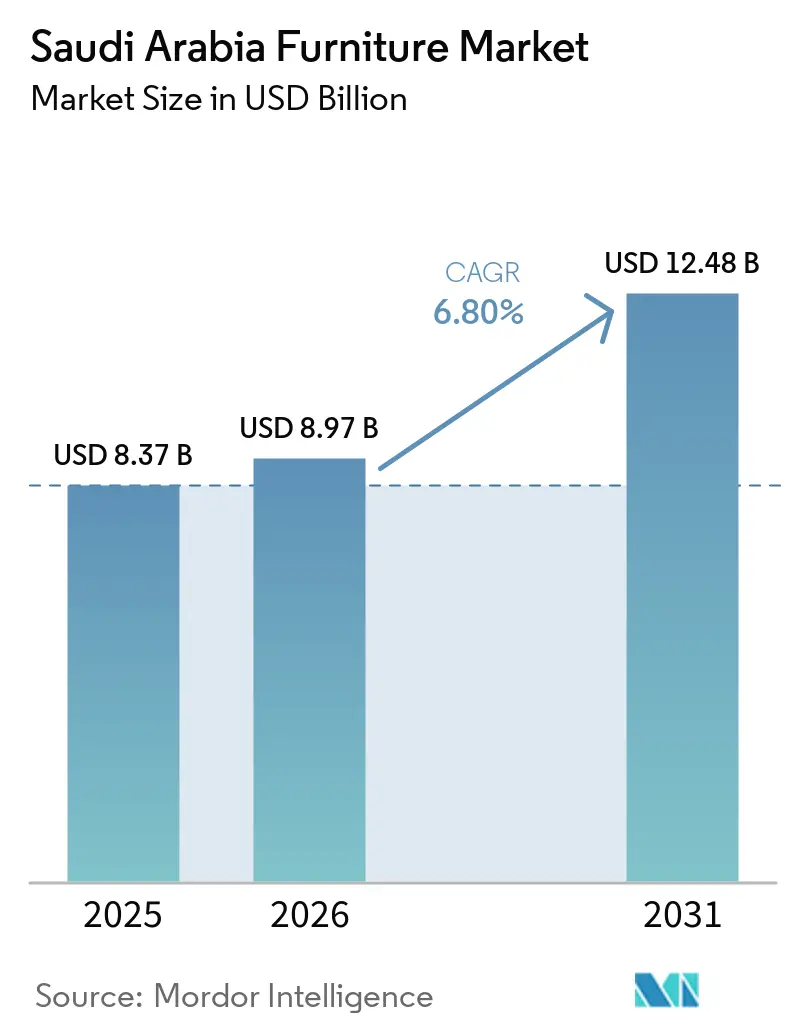
| Tamaño del mercado en el año base (2025) | 8.37 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.80 % |
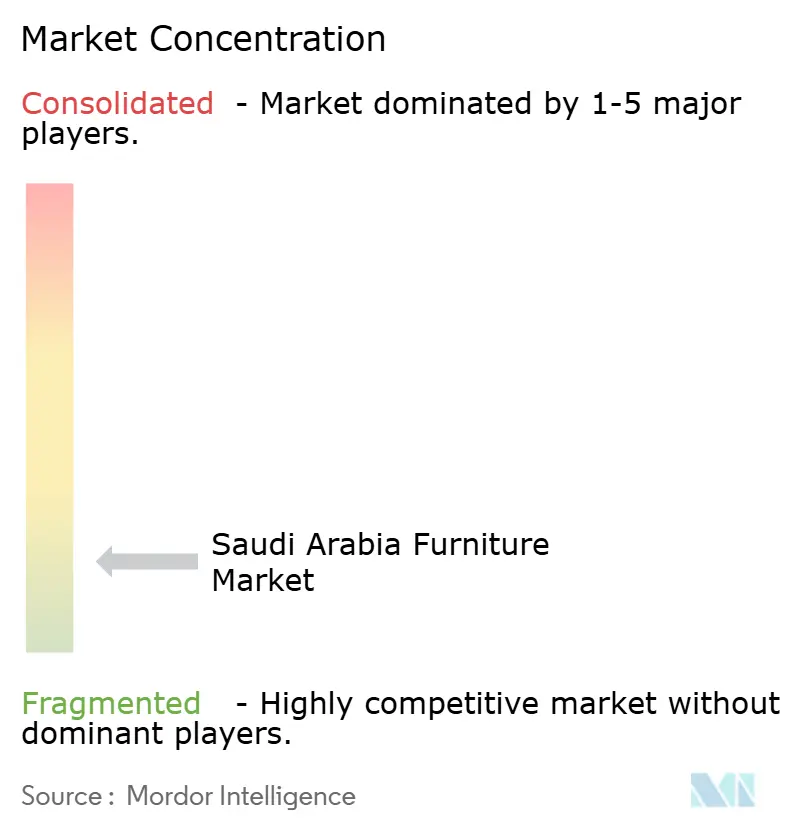
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muebles de Arabia Saudita por Mordor Intelligence
El mercado de muebles de Arabia Saudita fue valorado en 8,37 mil millones de USD en 2025 y se estima que crecerá hasta 8,97 mil millones de USD en 2026 y 12,48 mil millones de USD en 2031, a una CAGR del 6,8% durante el período de pronóstico (2026-2031). La demanda de muebles en Arabia Saudita está impulsada por una amplia base residencial que genera demanda recurrente de primera compra y reposición, junto con una cartera de gigaproyectos respaldados por el Fondo de Inversión Pública (PIF) que crea demanda de muebles, accesorios y equipos (FF&E) de grado de especificación a medida que las propiedades abren. La Publicación de Estadísticas de Vivienda 2025 de GASTAT destaca un parque habitacional maduro pero en expansión, con 4,5 millones de viviendas ocupadas por sauditas y más de 118.000 nuevas unidades habitacionales netas añadidas en 2025[1]. Los gigaproyectos respaldados por el PIF, incluidos Diriyah, The Red Sea, NEOM, Qiddiya y AMAALA, están generando demanda de FF&E vinculada a la finalización de proyectos, con los proyectos Waldorf Astoria y Four Seasons de Diriyah representando un valor combinado de FF&E de 1,55 mil millones de USD en 2026. Los principales minoristas están ampliando sus capacidades de distribución: IKEA Alsulaiman tiene como objetivo 30 puntos de encuentro con clientes en todo el país para 2028[2]; Home Centre y Pan Home se están expandiendo hacia ciudades secundarias; Ashley HomeStore inauguró su octava sala de exposición en Arabia Saudita en enero de 2026; Almutlaq combina operaciones minoristas con fabricación en su planta de Dammam; y ABYAT está desarrollando un centro logístico de 110.000 metros cuadrados en el Puerto Rey Abdulaziz con una inversión de 100 millones de SAR (26,65 millones de USD).
Conclusiones Clave del Informe
- Por aplicación, los muebles para el hogar representaron el 45,8% de la participación del mercado de muebles de Arabia Saudita en 2025, mientras que se prevé que los muebles de hostelería se expandan a una CAGR del 9,6% hasta 2031.
- Por material, la madera representó el 53,9% de la participación del mercado de muebles de Arabia Saudita en 2025, mientras que se prevé que los muebles de plástico y polímero se expandan a una CAGR del 9,0% hasta 2031.
- Por rango de precios, los muebles de rango medio representaron el 46,1% de la participación de ingresos en 2025, mientras que se prevé que los muebles premium se expandan a una CAGR del 8,3% hasta 2031.
- Por canal de distribución, B2C y minorista representaron el 62,9% de la participación de ingresos en 2025, mientras que se prevé que las ventas B2B y de proyectos se expandan a una CAGR del 7,8% hasta 2031.
- Por geografía, la Región Central representó el 37,5% de la participación de ingresos en 2025, mientras que se prevé que la Región Norte se expanda a una CAGR del 9,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Desarrollo Residencial de la Visión 2030 Está Acelerando la Demanda de Muebles para el Hogar | +2.0% | A nivel nacional, concentrado en Riad, Yeda, Medina y las comunidades ROSHN | Mediano plazo (2-4 años) |
| Los Gigaproyectos de Hostelería Impulsan los Segmentos de Contrato y Lujo | +1.5% | Costa occidental, incluidos NEOM, Red Sea, Diriyah y Qiddiya, con efecto secundario en los hoteles de lujo de Riad | Mediano plazo (2-4 años) |
| La Rápida Adopción del Comercio Electrónico y el BNPL Impulsa las Ventas de Muebles en Línea | +0.9% | Nacional, con mayor fuerza en Riad, Yeda y el Área Metropolitana de Dammam | Corto plazo (≤ 2 años) |
| Las Licitaciones Públicas Vinculadas a ESG Favorecen los Muebles de Madera Certificada | +0.5% | Zonas de proyecto NEOM, sitios de Red Sea Global y edificios gubernamentales con certificación Mostadam | Mediano plazo (2-4 años) |
| La Saudización Impulsa la Modernización de Muebles de Oficina Ergonómicos | +0.6% | Riad, incluidos KAFD, Al-Malqa y Al-Olaya, con efecto secundario en los centros comerciales de Yeda | Corto plazo (≤ 2 años) |
| Localización de Tableros de Madera ante el Riesgo de Envíos por el Mar Rojo | +0.4% | Ciudades industriales en Riad, Yeda y Dammam, con beneficios para la cadena de suministro nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Desarrollo Residencial de la Visión 2030 Está Acelerando la Demanda de Muebles para el Hogar
El Programa de Vivienda de Arabia Saudita ha avanzado de manera constante hacia su objetivo del 70% de propiedad de vivienda, añadiendo cada año un número creciente de hogares de nueva adquisición al mercado. Cada nuevo hogar neto representa un potencial comprador de muebles, lo que convierte los datos anuales de propiedad de vivienda y entrega de unidades habitacionales en un indicador adelantado clave de la demanda de muebles. En 2025, la tasa de propiedad de vivienda alcanzó el 66,24%, frente al 63,74% en 2023 y el 65,40% en 2024[3]. En 2024, el programa Sakani atendió a 117.000 familias, incluidas 93.000 familias que se mudaron a viviendas terminadas. Según GASTAT, Arabia Saudita añadió más de 118.000 viviendas netas nuevas ocupadas por sauditas en 2025. La propiedad de vivienda aumentó aproximadamente 2,5 puntos porcentuales entre 2023 y 2025. A este ritmo anual, alcanzar los aproximadamente 3,76 puntos porcentuales restantes necesarios para llegar al objetivo del 70% sustentaría alrededor de tres años adicionales de demanda sostenida de muebles para primera ocupación. Los nuevos propietarios no suelen amueblar sus viviendas inmediatamente tras la entrega. En una villa típica de Riad, las compras de muebles generalmente ocurren entre 12 y 18 meses después, tras la contratación de acabados y el ahorro del hogar.
Los Gigaproyectos de Hostelería Impulsan los Segmentos de Contrato y Lujo
Diriyah, Red Sea y Qiddiya continúan añadiendo llaves de hotel operativas anualmente, y cada propiedad requiere muebles, accesorios y equipos (FF&E) especificados por el operador antes de que comience la adquisición. Las aperturas anuales de llaves de hotel y los contratos de operador confirmados, más que el gasto de capital (CapEx) anunciado, convierten las carteras de gigaproyectos en demanda tangible de muebles. Diriyah Gate y Wadi Safar planean incluir aproximadamente 18.000 viviendas, 450 locales de comercio minorista y restauración (F&B), y casi 40 hoteles. Como Bab Samhan ya está operativo, el libro de pedidos incluye tanto demanda de FF&E de primera ocupación como de reposición. El bloque Waldorf Astoria de Hassan Allam–UCC por 727 millones de USD y el proyecto Four Seasons de Midad por 827 millones de USD continúan representando señales de demanda claras[4]. La Fase 1 del proyecto Red Sea inauguró The St. Regis Red Sea Resort y Nujuma, a Ritz-Carlton Reserve, en 2024. Los hoteles insulares restantes están licitando contratos de FF&E por fases. Las especificaciones para desarrollos costeros regenerativos, incluidos los requisitos relacionados con la exposición a la sal, la resistencia a la humedad y la durabilidad en exteriores, no se transfieren directamente desde los manuales de diseño de lujo patrimonial de Diriyah. Las especificaciones de FF&E del operador requieren el cumplimiento de clasificaciones de resistencia al fuego, clasificaciones de humedad y requisitos de cadena de custodia del Consejo de Administración Forestal (FSC) y el Programa para el Reconocimiento de la Certificación Forestal (PEFC) antes de que comiencen las negociaciones de precios.
Rápida Adopción del Comercio Electrónico, el BNPL y la Demanda en el Lugar de Trabajo
Los muebles son una categoría estructuralmente difícil para el comercio electrónico debido a los costos logísticos, las tasas de devolución y las necesidades de montaje. Aun así, la adopción se está acelerando en Arabia Saudita, con las principales plataformas reportando los muebles entre sus categorías de mayor tráfico y el pago mediante BNPL convirtiendo las compras de alto valor en transacciones a plazos. La capacidad de BNPL con licencia y la entrega confiable de última milla, no el volumen de tráfico, son lo que convierte esta demanda en ingresos realizados. Los productos voluminosos, los altos costos de devolución y los requisitos de montaje han limitado históricamente el comercio electrónico de muebles. Esto está cambiando: los rankings de tráfico web de 2026 sitúan a ikea.com en primer lugar, homecentre.com en segundo y panhomestores.com en tercero entre los minoristas de muebles en Arabia Saudita. IKEA Saudi Arabia ofrece entrega el mismo día a partir de 39 SAR (10,4 USD) y admite el pago a través de cuatro proveedores de Compra Ahora Paga Después (BNPL) con licencia: Amwal, Tamara, Tabby y Baseeta. El pago íntegro por adelantado ya no es el método de compra predeterminado, lo que permite adquirir conjuntos completos de muebles para habitaciones sin necesidad de tarjeta de crédito. Las nuevas licencias emitidas por el Banco Central de Arabia Saudita (SAMA) permiten a los proveedores de BNPL como Tabby aumentar los límites máximos de transacción y extender los plazos de pago a plazos hasta doce meses. Esto aplica a comerciantes que ya incluyen a IKEA, Noon y Almanea, posicionando el segmento de muebles de rango medio como beneficiario directo.
Los Materiales Certificados y la Capacidad Local de Tableros de Madera Apoyan la Preparación para Licitaciones
La contratación pública y de gigaproyectos en Arabia Saudita opera a través de tres requisitos de cumplimiento: el registro en SABER, los umbrales de contenido local de LCGPA y la certificación de sostenibilidad Mostadam/SBC 1001. Los proveedores deben cumplir todos los requisitos antes de la evaluación de precios, ya que el incumplimiento de cualquiera de ellos los descalifica de la adjudicación. Este marco favorece a los fabricantes de muebles certificados y con cumplimiento local frente a los competidores que compiten únicamente por precio. La plataforma SABER de SASO es obligatoria para la mayoría de los muebles terminados que ingresan al Reino. La actualización de 2026 exige códigos HS de 12 dígitos y vincula la emisión de certificados a los registros de IVA de ZATCA; las presentaciones tardías o rechazadas pueden detener el despacho aduanero y la contabilidad del IVA. Los muebles de madera generalmente requieren archivos de prueba de estabilidad estructural, revestimiento y clase de formaldehído, etiquetado bilingüe en árabe e inglés, y documentación fitosanitaria para madera en bruto o semiprocesada. La lista de productos nacionales de LCGPA incluye un capítulo de muebles que abarca 26 categorías de productos y cientos de fábricas registradas. Los proveedores necesitan un certificado de contenido local auditado, además del registro en SABER, para calificar para la preferencia de lista.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Altos Costos Logísticos y los Aranceles de Importación Están Comprimiendo los Márgenes | -1.1% | Puertos orientales y corredores de distribución doméstica de larga distancia | Corto plazo (≤ 2 años) |
| Precios Volátiles de Madera y Espuma como Insumos | -0.9% | Centros de fabricación dependientes de importaciones en Riad, Yeda y Dammam | Corto plazo (≤ 2 años) |
| Retrasos en Permisos que Posponen los Calendarios de Acabado | -0.7% | Zonas de desarrollo comercial urbano | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Calificada en Tapicería y Carpintería | -0.7% | Clústeres de fabricación de muebles industriales en Riad y Yeda | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos Logísticos y los Aranceles de Importación Están Comprimiendo los Márgenes
Los muebles importados incurren en un arancel aduanero del 15% sobre su valor de Costo, Seguro y Flete (CIF), seguido de un IVA del 15% sobre el importe que incluye el arancel, lo que crea una carga fiscal combinada de aproximadamente el 32,25% por encima del precio de fábrica antes de almacenamiento, entrega de última milla o márgenes minoristas. A 30 de septiembre de 2026, CMA CGM y Maersk continúan aplicando recargos de emergencia de hasta 3.000 USD por contenedor para envíos de madera y muebles, además de las tarifas base de flete ya elevadas. Los costos de llegada siguen siendo entre un 15% y un 20% más altos que los niveles anteriores a 2024, lo que obliga a los minoristas a absorber el impacto en los márgenes o a subir los precios, lo que restringe la demanda en el segmento Económico sensible al precio. Las marcas internacionales y los distribuidores que abastecen desde China, el Sudeste Asiático y Europa enfrentan la mayor compresión de márgenes porque sus surtidos de productos dependen en gran medida de las importaciones. Los presupuestos fijos de proyectos pueden hacer que las cotizaciones de proveedores inicialmente competitivas sean inviables cuando los costos totales de llegada, incluidos el flete, los aranceles aduaneros y el IVA, aumentan. Los minoristas en categorías de menor precio no pueden absorber aumentos de costos sin arriesgar pérdidas de volumen, mientras que los minoristas premium pueden trasladar una mayor proporción de estos aumentos porque operan con márgenes absolutos más altos.
Precios Volátiles de Madera y Espuma como Insumos
La volatilidad de los precios de la madera y la espuma de tapicería comprime los márgenes en las fábricas de muebles domésticas de Arabia Saudita porque la espuma sigue el ciclo petroquímico vinculado al petróleo crudo y sus derivados y es difícil de cubrir, mientras que la madera permanece inestable debido a los límites de tala en los principales países productores, la perturbación del flete por el Mar Rojo y las sanciones por abastecimiento no autorizado. Los fabricantes de rango medio y económico carecen del poder de fijación de precios para absorber estos picos sin perder volumen, y los productores de tapicería enfrentan picos simultáneos en los costos de espuma y tela, que en conjunto restringen la producción y frenan el crecimiento del mercado de muebles de Arabia Saudita. La volatilidad de la madera y la espuma de tapicería comprime los márgenes en 363 fábricas domésticas. La espuma sigue el ciclo petroquímico (petróleo crudo y derivados) y es difícil de cubrir directamente. Los límites de tala en Indonesia, Malasia y Brasil; la perturbación del Mar Rojo que añade flete a precios de materias primas ya volátiles; y las sanciones de Arabia Saudita de hasta 30 millones de SAR (8 millones de USD) por abastecimiento no autorizado de madera. La volatilidad persiste porque las normas de tala de los países de origen, el flete por el Mar Rojo, el riesgo de cumplimiento maderero del Reino de Arabia Saudita y el ciclo de espuma vinculado al petróleo se mueven de forma independiente a la demanda de muebles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
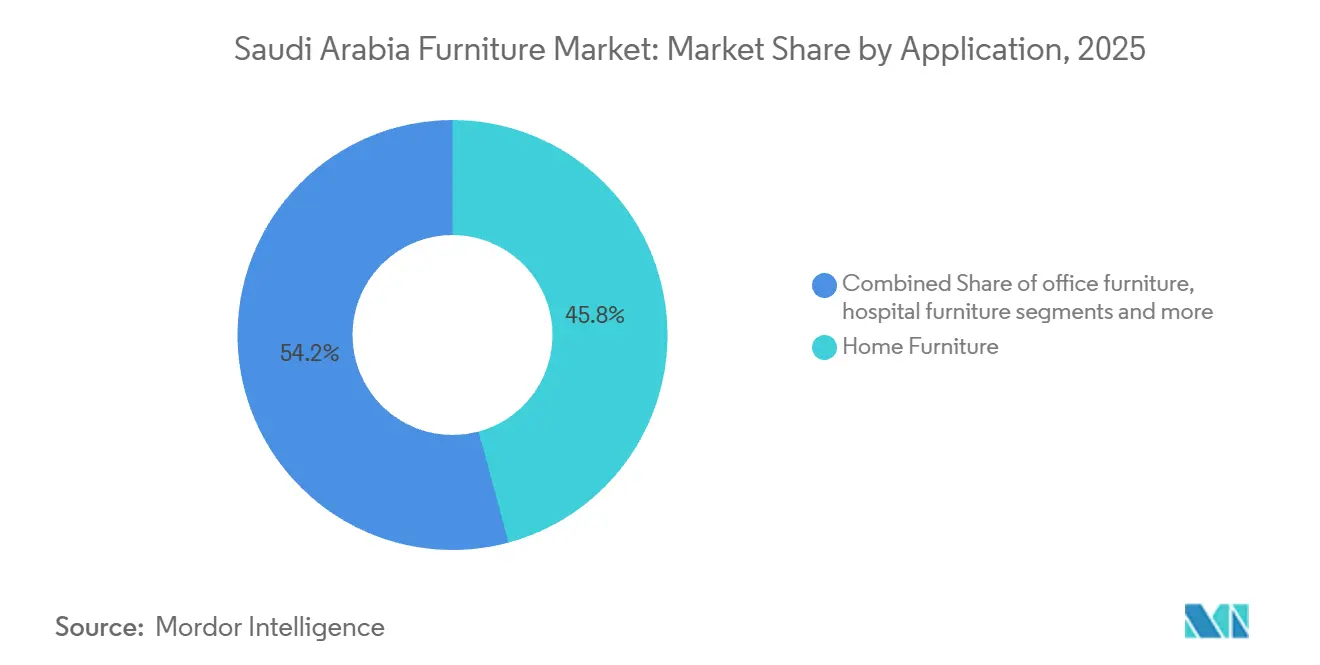
Los Muebles para el Hogar Lideran Mientras la Hostelería Gana ImpulsoLos muebles para el hogar representaron el 45,8% del tamaño del mercado de muebles de Arabia Saudita en 2025. La nueva ocupación residencial sustenta la demanda de camas, sofás, juegos de comedor, productos de almacenamiento y cocinas equipadas. Las familias que amueblan una primera vivienda a menudo compran varias categorías durante un período corto. Los minoristas con redes de salas de exposición, capacidad de entrega y servicios de instalación están bien posicionados para atender estas compras. Los muebles de oficina también se benefician de los acabados comerciales en Riad y otros centros de negocios. Los empleadores que se trasladan a nuevos edificios requieren escritorios, asientos, almacenamiento, sistemas para salas de reuniones y productos de recepción. La industria de muebles de Arabia Saudita se beneficia de esta demanda porque los compradores comerciales a menudo necesitan productos consistentes en varios pisos o sitios.
Se prevé que los muebles de hostelería crezcan a una CAGR del 9,6% hasta 2031. Los hoteles y centros turísticos necesitan muebles para habitaciones de huéspedes, asientos para vestíbulos, mesas de restaurante, piezas para exteriores y productos para áreas de servicio. Los operadores de marca a menudo establecen estándares detallados de diseño y durabilidad para cada paquete. Su proceso de adquisición favorece a los proveedores que pueden documentar el cumplimiento y apoyar la instalación. Los muebles educativos y sanitarios siguen siendo áreas de aplicación más pequeñas, pero pueden generar pedidos repetidos a través de la contratación institucional. Las escuelas requieren escritorios, asientos, almacenamiento y productos de cafetería, mientras que los centros sanitarios requieren mobiliario duradero adecuado para entornos clínicos. Esta combinación amplía la demanda más allá de las compras domésticas dentro del mercado de muebles de Arabia Saudita.


Por Material:
La Madera Mantiene su Liderazgo Mientras el Uso de Polímeros se ExpandeLa madera representó el 53,9% de los ingresos por muebles en Arabia Saudita en 2025. La madera maciza, los chapados y el MDF siguen siendo comunes en los productos residenciales de dormitorio, sala de estar y comedor. El suministro local de tableros de madera puede apoyar una producción más rápida de armarios y muebles de caja. Los compradores también continúan asociando los acabados de madera con los estilos establecidos de decoración del hogar. La documentación de materiales está adquiriendo mayor relevancia cuando los proveedores participan en licitaciones de hostelería o públicas. Las fuentes de madera certificada y los registros de productos pueden mejorar la preparación para licitaciones. Los productos de madera siguen siendo apoyados por las preferencias residenciales y la capacidad de fabricación local.
Se prevé que los muebles de plástico y polímero crezcan a una CAGR del 9,0% hasta 2031. Esta categoría es adecuada para espacios al aire libre, comedores escolares, alojamientos para trabajadores y establecimientos de hostelería expuestos al calor y la humedad. Los diseños de polímero pueden ofrecer menor mantenimiento y fácil limpieza en entornos de uso intensivo. Los muebles de metal continúan sirviendo a oficinas, escuelas e instalaciones industriales donde la durabilidad estructural es importante. Los materiales reciclados e ingeniería siguen siendo un área en desarrollo para los proveedores que pueden verificar su composición. Los estándares de contratación pueden dar a estos productos un papel más claro donde se solicita contenido reciclado. La industria de muebles de Arabia Saudita puede, por tanto, apoyar varias opciones de materiales en lugar de depender de una única categoría de insumos.
Por Rango de Precios:
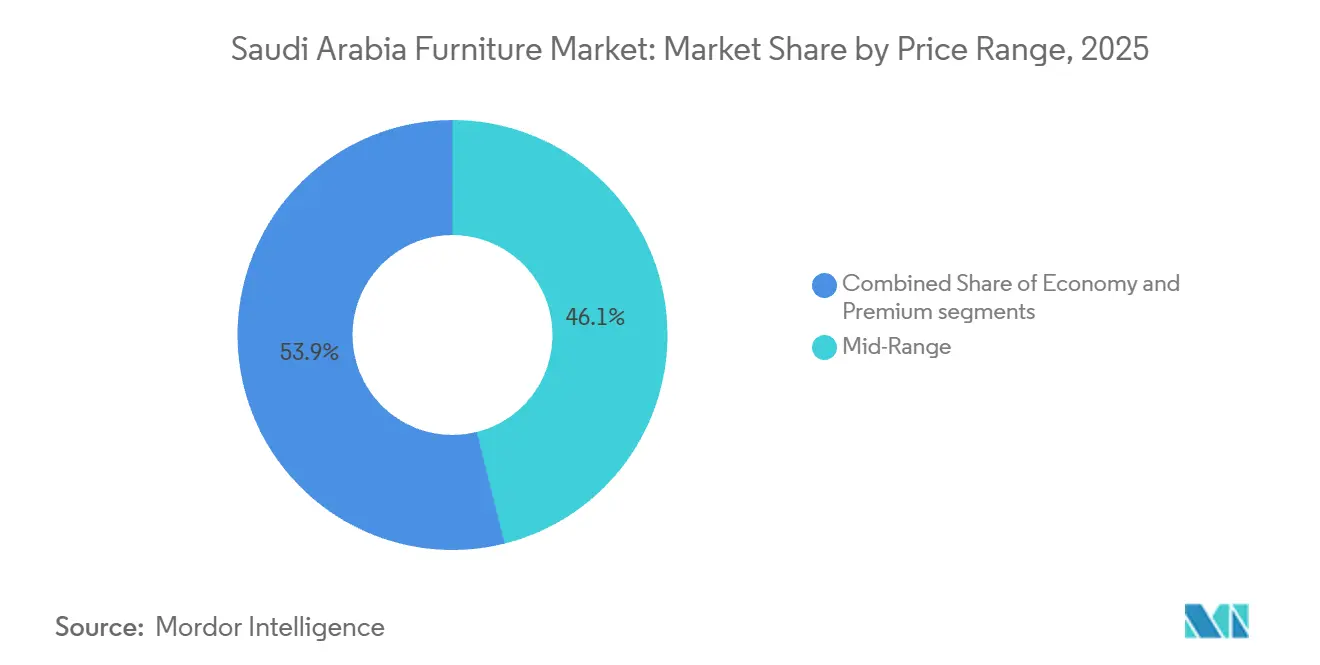
La Demanda de Rango Medio Sigue Siendo Amplia Mientras las Ventas Premium AumentanLos muebles de rango medio representaron el 46,1% del tamaño del mercado de muebles de Arabia Saudita en 2025. Los hogares jóvenes que amueblan viviendas de nueva ocupación a menudo buscan productos duraderos a un costo total manejable. Las opciones de pago a plazos pueden hacer que un sofá, un juego de comedor o un paquete de dormitorio mejor especificado sea más asequible. Esto apoya el movimiento desde productos de nivel básico hacia ofertas de rango medio. Los minoristas también utilizan promociones de paquetes, entrega y montaje para competir por estos clientes. El segmento sigue siendo importante porque atiende a una amplia gama de presupuestos domésticos. Es el nivel de volumen central para gran parte del mercado de muebles de Arabia Saudita.
Se prevé que los muebles premium crezcan a una CAGR del 8,3% hasta 2031. Los hoteles de lujo, las residencias de marca y los hogares de mayores ingresos buscan diseños personalizados, mejores materiales y etiquetas internacionales establecidas. Estos compradores otorgan mayor valor a la calidad del acabado, el origen del producto y la coherencia del diseño. Los proveedores de contrato pueden beneficiarse cuando cumplen con los estándares exactos en las especificaciones de hoteles y residencias. Los productos económicos enfrentan mayor presión por los costos de importación y la competencia de precios. IKEA Saudi Arabia introdujo su Servicio de Recompra en septiembre de 2026, creando un canal formal para que los productos usados vuelvan al uso del consumidor. Este servicio puede extender la vida útil de algunos muebles de nivel básico al tiempo que fortalece el compromiso con el cliente.
Por Canal de Distribución:
El Minorista Lidera Mientras las Ventas de Proyectos se Expanden Más RápidoB2C y minorista representaron el 62,9% de los ingresos por muebles en Arabia Saudita en 2025. Las salas de exposición siguen siendo importantes para sofás, camas, juegos de comedor y otras compras en las que los consumidores desean inspeccionar la comodidad, el color y el acabado. Las tiendas especializadas y los centros de mejora del hogar también ofrecen asesoramiento de planificación y entrega local. El comercio minorista en línea está ampliando el alcance de estos formatos al permitir a los clientes comparar productos antes de visitar o realizar un pedido. El cumplimiento digital se está convirtiendo en una capacidad estándar en lugar de un canal separado. La carpintería personalizada mantiene un papel en los hogares premium y los interiores de majlis donde las dimensiones estándar no se adaptan al diseño. Estas opciones mantienen el lado minorista del mercado de muebles de Arabia Saudita amplio y competitivo.
Se prevé que las ventas B2B y de proyectos crezcan a una CAGR del 7,8% hasta 2031. Los proyectos de hoteles, oficinas, educación y gobierno compran en mayores volúmenes y a menudo requieren que un proveedor gestione la entrega y la instalación. Estos clientes esperan cumplimiento del producto, plazos de entrega establecidos y condiciones de garantía claras. En septiembre de 2026, ALMUTLAQ Furniture completó el proyecto de la sede regional de EY en el Distrito Financiero Rey Abdullah utilizando sistemas Haworth en 2 torres. El ejemplo muestra cómo los proveedores de proyectos pueden competir por paquetes de lugar de trabajo de alto valor. Los minoristas sin equipos de proyectos dedicados pueden tener acceso limitado a esta ruta de crecimiento más rápido. La industria de muebles de Arabia Saudita está respondiendo añadiendo servicios de especificación, adquisición e instalación.
Análisis Geográfico
La Región Central representó el 37,5% de los ingresos por muebles en Arabia Saudita en 2025. Riad por sí sola ancla este crecimiento: la oferta residencial de la capital alcanzó aproximadamente 1,93 millones de unidades en 2025, con aproximadamente 63.000 unidades adicionales programadas para entrega en 2026-2027 a través de ROSHN, la Compañía Nacional de Vivienda y proyectos afiliados a MoMAH. Al mismo tiempo, Riad es el epicentro del auge de oficinas impulsado por las sedes regionales (RHQ), con el parque de oficinas de Grado A proyectado para crecer hacia casi la mitad del total combinado de 15 millones de m² del Área Metropolitana (DMA) de Riad/Yeda/Dammam para 2028, y los alquileres de Grado A habiendo aumentado un 86% de forma acumulada desde 2019. Este motor dual, el amueblamiento residencial masivo más el acabado corporativo premium, otorga a la Región Central la base de demanda más diversificada de cualquier región. Al-Qassim contribuye con una base de demanda de muebles más pequeña y tradicional, vinculada a la economía residencial y agrícola, junto a la contribución metropolitana dominante de Riad.
La Región Occidental es la segunda área de demanda más grande porque Meca, Medina y Yeda combinan compras domésticas con requisitos de hostelería. Meca y Medina representan conjuntamente más de 252.000 habitaciones de hotel planificadas, con proyectos que incluyen Rua Al Haram, Rua Al Madinah, Knowledge Economic City y Masar Makkah, de los cuales el 64% serán propiedades de categoría de cuatro y cinco estrellas que exigen especificaciones de FF&E premium. Se prevé que la Región Norte crezca a una CAGR del 9,2% hasta 2031. La demanda de muebles de la Región Norte es predominantemente residencial y gubernamental/institucional (escuelas, centros sanitarios y oficinas administrativas), dada la menor densidad de población de la región y su exposición más limitada a gigaproyectos a gran escala o a la cartera de hostelería en comparación con las regiones Central, Occidental y Oriental.
La demanda de muebles de la Región Oriental está moldeada por su base económica industrial y del sector energético, una proporción comparativamente mayor de hogares de profesionales expatriados y un patrimonio establecido en el comercio minorista de muebles domésticos. Hamad M. Al Rugaib & Sons, uno de los minoristas de muebles más antiguos del Reino (fundado en 1958), tiene su sede en Dhahran y continúa expandiendo su presencia en la Provincia Oriental, incluida su octava sala de exposición de la marca Ashley inaugurada en Dammam. La Región Sur está creciendo marginalmente más rápido, lo que refleja la inversión incremental en turismo e infraestructura (incluida la incipiente actividad de desarrollo en la costa del Mar Rojo y la región de Asir) superpuesta a una base de demanda residencial e institucional de carácter similar a la Región Norte.
Panorama Competitivo
El mercado de muebles de Arabia Saudita está estructuralmente fragmentado. Los seis minoristas organizados nombrados representan conjuntamente solo alrededor del 20,4% del valor del mercado, mientras que los "Otros Actores del Mercado" representan el 79,58%. Esta es una industria de baja concentración: ninguna empresa se acerca a una participación dominante, y la larga cola de salas de exposición independientes, talleres, importadores y proveedores de contratos sigue marcando la mayor parte del tono competitivo.
IKEA Saudi Arabia, operada por el Grupo Alsulaiman, es el actor principal claro con el 8,11%. Ese liderazgo es significativo en reconocimiento de marca, formato de tienda y alcance omnicanal, pero es modesto en términos absolutos. La posición de IKEA refleja escala en muebles listos para montar y de rango medio para el hogar, expansión de franquicia hacia más puntos de encuentro con clientes y mejoras operativas como una distribución más eficiente. Abyat le sigue con el 3,61%, compitiendo como una plataforma de acabado y amueblamiento del hogar de gran formato en lugar de un especialista en muebles de una sola marca. Almutlaq Furniture (2,54%), Home Centre del Grupo Landmark (2,28%), Al Rugaib Furniture (2,08%) y Al-Jedaie Furniture (1,80%) forman un segundo nivel de cadenas organizadas. Combinados, estos cinco competidores representan aproximadamente el 12,3%, menos de 1,6 veces la participación de IKEA. La competencia entre ellos se basa en la amplitud del surtido, las redes de salas de exposición en Riad, Yeda y la Provincia Oriental, las gamas premium de múltiples marcas, los programas de fidelización y devolución de efectivo, y los crecientes canales digitales, no en el control oligopólico del suministro.
La participación residual del 79,58% es la característica definitoria de la concentración. Comprende miles de pequeños fabricantes y comerciantes, talleres tradicionales de carpintería y tapicería, tiendas especializadas no organizadas y proveedores basados en proyectos que atienden acabados de viviendas, hostelería y gobierno. Las bajas barreras técnicas de entrada, la alta intensidad de importaciones y los gustos localizados mantienen esta cola grande. La fragmentación tiene dos implicaciones estratégicas. En primer lugar, los actores organizados aún pueden ganar participación a medida que la vivienda, el turismo y los megaproyectos de la Visión 2030 aumentan la demanda de productos estandarizados, con garantía y entregados. En segundo lugar, la rivalidad sigue siendo intensa en precio, plazo de entrega y personalización, por lo que el liderazgo es contestable. Por tanto, se espera que la concentración aumente solo gradualmente, a través de la expansión de tiendas, la escala omnicanal y la consolidación selectiva, no mediante un cierre repentino del mercado.
Líderes de la Industria de Muebles de Arabia Saudita
-
IKEA Saudi Arabia
-
Almutlaq Furniture
-
Al-Rugaib Furniture
-
Home Centre (Landmark Group)
-
ABYAT
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Muebles de Arabia Saudita
- IKEA Saudi Arabia
- ABYAT
- ALMUTLAQ Furniture
- Home Centre (Landmark Group)
- Al Rugaib Furniture
- Al-Jedaie Furniture
- Al Makateb Co. Ltd
- Midas Furniture
- Ashley
- Modern Woodworks LLC
- Tanatel Furniture
- Foamco
- Gautier
- Habitat Furniture Co. Ltd
- Wefal International Est
- Arabian Furniture & Design Co.
- Aflak Office Furniture
- B Design
- Jeraisy Furniture Factory (JFF)

Recent Industry Developments in Mercado de Muebles de Arabia Saudita
- Septiembre de 2026: IKEA Alsulaiman lanzó el Servicio de Recompra en Arabia Saudita a través de la campaña "Reverse Shop", la primera iniciativa minorista de economía circular de la marca en el Reino. El servicio permite a los consumidores vender muebles usados de IKEA de vuelta a la empresa a través de tiendas en Riad, Yeda, Medina y Dhahran. La campaña posiciona a IKEA como un minorista de gran formato con un programa formal de recogida de muebles en Arabia Saudita.
- Septiembre de 2026: ALMUTLAQ Furniture completó el proyecto de la sede regional de EY en el Distrito Financiero Rey Abdullah en Riad. La empresa entregó muebles de lugar de trabajo Haworth en 3 fases y 2 torres. El proyecto demostró su capacidad para gestionar la especificación, la adquisición y la instalación para acabados de lugares de trabajo multinacionales.
- Agosto de 2026: Jeraisy Furniture Factory, en asociación con Riyadh House Al-Jeraisy, lanzó el sistema de estaciones de trabajo modulares ABTIKAR. El sistema fue diseñado y fabricado en Riad y lleva la designación Saudi Made. Se dirige al segmento de muebles de oficina de grado de especificación bajo los requisitos de Saudización y contenido local.
- Junio de 2026: Al Rugaib Furniture inauguró su 8ª sala de exposición en Riad, profundizando su cobertura minorista en la Región Central ante la continua absorción de comunidades residenciales en la periferia urbana en expansión de Riad.


Alcance del Informe del Mercado de Muebles de Arabia Saudita
Resumen de la segmentación
| Muebles para el Hogar | Sillas |
| Mesas | |
| Camas | |
| Armarios | |
| Sofás | |
| Juegos de Comedor | |
| Armarios de Cocina | |
| Otros Muebles para el Hogar | |
| Muebles de Oficina | Sillas |
| Escritorios y Estaciones de Trabajo | |
| Armarios de Almacenamiento | |
| Asientos Blandos | |
| Mesa | |
| Otros Muebles de Oficina | |
| Muebles de Hostelería | |
| Muebles Educativos | |
| Muebles Sanitarios | |
| Otras Aplicaciones |
| Madera |
| Metal |
| Plástico y Polímero |
| Otros Materiales |
| Económico |
| Rango Medio |
| Premium |
| B2C / Minorista | Centros de Mejora del Hogar |
| Tiendas Especializadas de Muebles | |
| En Línea | |
| Carpintero Local | |
| Otros Canales de Distribución | |
| B2B / Proyecto |
| Región Central (Riad, Al-Qassim) |
| Región Occidental (Meca, Medina) |
| Región Oriental |
| Región Norte |
| Región Sur |
| Por Aplicación | Muebles para el Hogar | Sillas |
| Mesas | ||
| Camas | ||
| Armarios | ||
| Sofás | ||
| Juegos de Comedor | ||
| Armarios de Cocina | ||
| Otros Muebles para el Hogar | ||
| Muebles de Oficina | Sillas | |
| Escritorios y Estaciones de Trabajo | ||
| Armarios de Almacenamiento | ||
| Asientos Blandos | ||
| Mesa | ||
| Otros Muebles de Oficina | ||
| Muebles de Hostelería | ||
| Muebles Educativos | ||
| Muebles Sanitarios | ||
| Otras Aplicaciones | ||
| Por Material | Madera | |
| Metal | ||
| Plástico y Polímero | ||
| Otros Materiales | ||
| Por Rango de Precios | Económico | |
| Rango Medio | ||
| Premium | ||
| Por Canal de Distribución | B2C / Minorista | Centros de Mejora del Hogar |
| Tiendas Especializadas de Muebles | ||
| En Línea | ||
| Carpintero Local | ||
| Otros Canales de Distribución | ||
| B2B / Proyecto | ||
| Por Región | Región Central (Riad, Al-Qassim) | |
| Región Occidental (Meca, Medina) | ||
| Región Oriental | ||
| Región Norte | ||
| Región Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para las ventas de muebles en Arabia Saudita?
Se prevé que el mercado de muebles de Arabia Saudita alcance 12,48 mil millones de USD en 2031, creciendo a una CAGR del 6,8% desde 2026.
¿Qué aplicación de muebles crece más rápido en Arabia Saudita?
Los muebles de hostelería son la aplicación de más rápido crecimiento, con una CAGR prevista del 9,6% hasta 2031.
¿Qué material lidera la demanda de muebles en Arabia Saudita?
La madera lideró la demanda de materiales con una participación de ingresos del 53,9% en 2025, respaldada por las preferencias domésticas y la producción de armarios.
¿Por qué las ventas de muebles B2B están ganando importancia en Arabia Saudita?
Los proyectos de hoteles, oficinas, educación, sanidad y gobierno necesitan grandes pedidos, cumplimiento verificado, coordinación de entrega y servicios de instalación.
¿Qué región crece más rápido en demanda de muebles?
Se prevé que la Región Norte crezca a una CAGR del 9,2% hasta 2031, respaldada por la actividad de proyectos en torno a Tabuk.


 Sus datos están seguros y nunca se venden ni se comparten.
