
Taille et part du marché du meuble en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
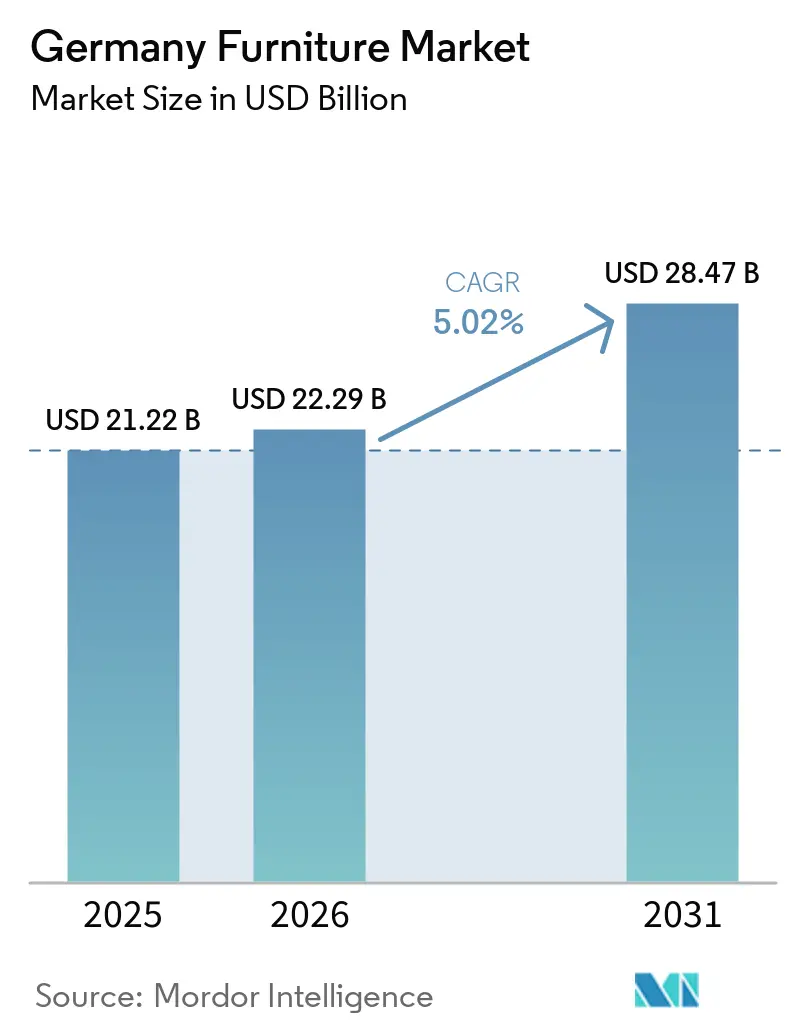
| Taille du marché de l'année de base (2025) | 21.22 Milliards de dollars |
| Taille du Marché (2026) | 22.29 Milliards de dollars |
| Taille du Marché (2031) | 28.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.02 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du meuble en Allemagne par Mordor Intelligence
La taille du marché du meuble en Allemagne est estimée à 22,29 milliards USD en 2026, en croissance par rapport à la valeur 2025 de 21,22 milliards USD, avec des projections pour 2031 atteignant 28,47 milliards USD, progressant à un TCAC de 5,02 % sur la période 2026-2031. Le marché du meuble en Allemagne est confronté à des ventes atones, reflet d'un sentiment des consommateurs déprimé et d'incertitudes économiques persistantes. Les ménages, sous pression en raison d'une inflation élevée et d'un coût de la vie croissant, réduisent leurs dépenses discrétionnaires. Ce changement a notablement affecté la demande, en particulier dans les segments milieu et bas de gamme. Pourtant, une lueur d'espoir se profile pour 2025 : un possible ralentissement de l'inflation couplé à une hausse des salaires réels pourrait annoncer une modeste reprise. Les secteurs en croissance notable comprennent la vente au détail en ligne, le mobilier de santé et les solutions modulaires, tous stimulés par l'urbanisation et le vieillissement de la population. La pression réglementaire exercée par le Règlement de l'UE sur l'écoconception pour des produits durables (ESPR) oriente les producteurs vers des conceptions circulaires, tandis que le travail hybride maintient une demande élevée pour le bureau à domicile.
Points clés du rapport
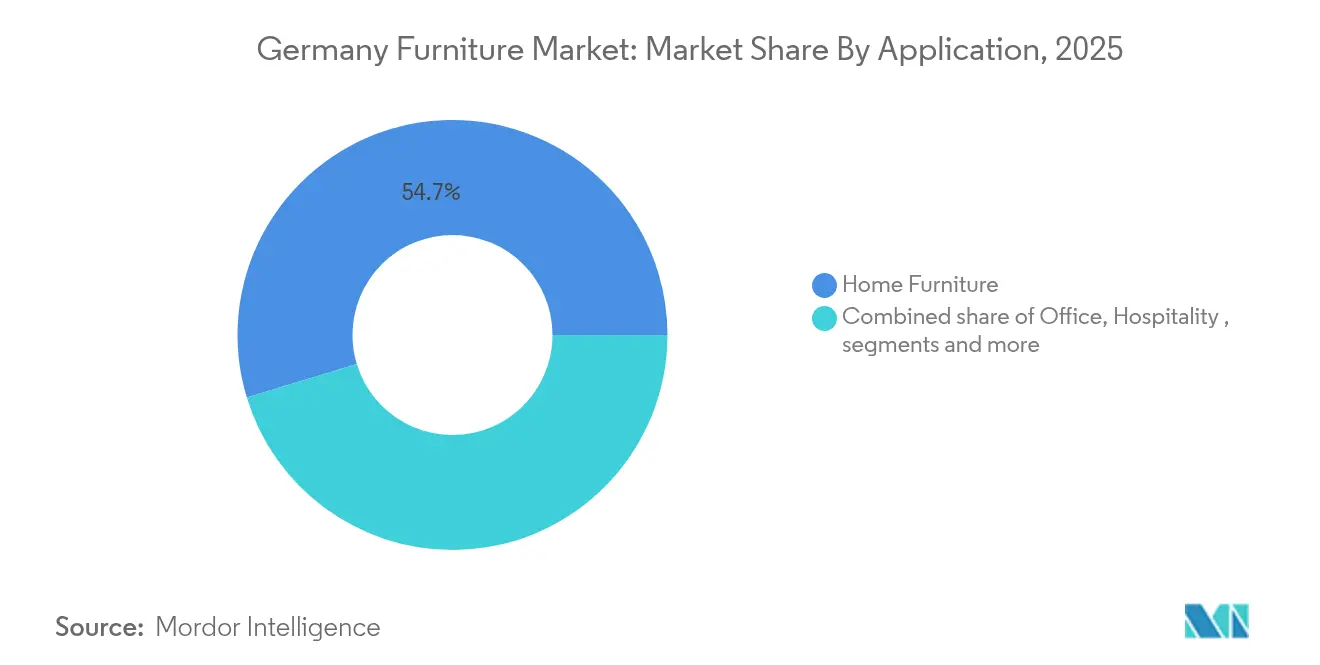
- Par application, le mobilier d'habitation a dominé avec une part de 54,70 % du marché du meuble en Allemagne en 2025, tandis que le segment de la santé devrait progresser à un TCAC de 6,08 % jusqu'en 2031.
- Par matériau, le bois a conservé 63,20 % de la part du marché du meuble en Allemagne en 2025, mais le mobilier en polymère recyclé progresse à un TCAC de 5,79 % jusqu'en 2031.
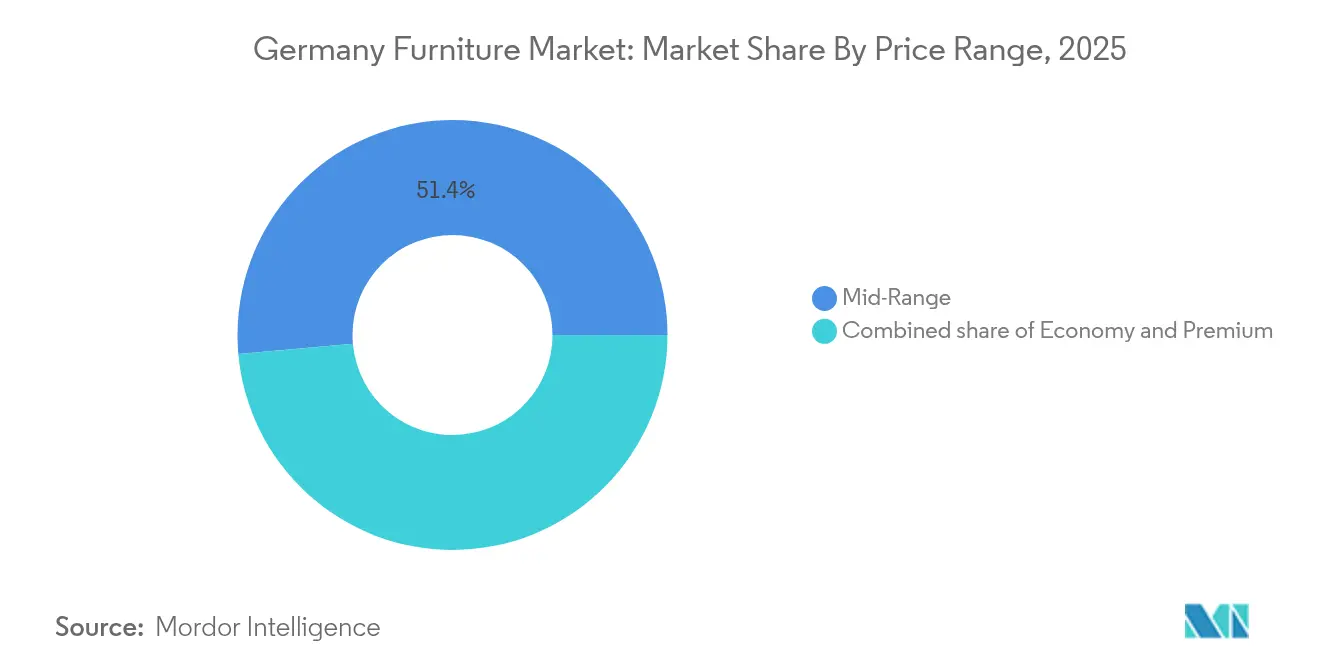
- Par gamme de prix, le segment milieu de gamme représentait 51,40 % de la taille du marché du meuble en Allemagne en 2025 et croît à un TCAC de 5,96 % entre 2026 et 2031.
- Par canal de distribution, le B2C/vente au détail a capté 74,10 % de la taille du marché du meuble en Allemagne en 2025 et la vente au détail en ligne croît à un TCAC de 6,57 %.
- Par géographie, l'Allemagne du Sud détenait 34,70 % de la taille du marché du meuble en Allemagne en 2025, tandis que l'Allemagne de l'Est est en voie d'enregistrer la croissance la plus rapide avec un TCAC de 5,14 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du meuble en Allemagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations en matière de conception durable et circulaire | +1.2% | National, avec retombées sur l'UE | Moyen terme (2 à 4 ans) |
| Adoption du bureau à domicile dans le cadre du travail hybride | +0.8% | Berlin, Munich, Hambourg, Francfort | Court terme (≤ 2 ans) |
| Reprise du revenu disponible, achats haut de gamme | +0.7% | À l'échelle nationale, plus marquée dans les États occidentaux | Moyen terme (2 à 4 ans) |
| Reprise de la construction et de la rénovation | +0.6% | Métropoles nationales | Moyen terme (2 à 4 ans) |
| Demande croissante de mobilier écologique et durable | +0.9% | À l'échelle nationale, plus marquée dans les centres urbains | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Demande de solutions de mobilier durable et circulaire portée par les réglementations environnementales allemandes
Le Règlement sur l'écoconception pour des produits durables (ESPR), en vigueur depuis juillet 2024, oblige les fabricants à intégrer durabilité, réparabilité et recyclabilité dès la phase de conception, là où la majeure partie de l'impact environnemental est déterminée [1]. Le programme CORever de COR collecte déjà les canapés et chaises retournés, les remet en état et les revend avec garantie complète, prouvant que la circularité génère des revenus récurrents [2]. Une forte progression de la conception pour le désassemblage a réduit les déchets de matières premières et abaissé les coûts unitaires, renforçant la compétitivité. Les programmes de reprise couvrent désormais 28 % de la production de marque, et l'utilisation de matériaux recyclés a atteint 37 %, réduisant la pression liée à la volatilité des prix du bois. À moyen terme, les coûts de conformité sont prévus comme modérés à mesure que les infrastructures de recyclage mutualisées se développent.
Croissance de l'adoption du bureau à domicile à la suite de politiques de travail hybride permanent dans les entreprises allemandes
En Allemagne, les salariés peuvent déduire fiscalement jusqu'à 1 260 EUR par an pour les dépenses lies à leur espace de travail dédié. Cela inclut les coûts liés au mobilier de bureau à domicile, tels que les chaises ergonomiques et les bureaux. Ces incitations fiscales, conçues pour soutenir le télétravail, sont détaillées dans la loi allemande sur l'impôt sur le revenu. En autorisant des déductions pour les dépenses éligibles, la loi réduit effectivement le revenu imposable, rendant ainsi les achats de mobilier plus abordables pour les salariés. Cette incitation favorise les ensembles complets de bureau à domicile répondant aux directives ergonomiques et servant également de décors pour les visioconférences. Les fabricants ont lancé des bureaux, chaises et solutions de rangement intégrés dans des finitions coordonnées qui s'harmonisent avec les espaces de vie. Par exemple, la table pliante Confair et le Timetable Lift de Wilkhahn illustrent un design adaptable — des roulettes et des mécanismes à vérin à gaz permettent une reconfiguration rapide entre le travail individuel concentré et les sessions collaboratives. Les appartements urbains de Berlin et Munich, où les pièces sont compactes, stimulent la demande de pièces multifonctionnelles et gain de place. L'essor à court terme devrait se normaliser, mais laissera une base structurellement plus élevée pour les chaises de travail, les bureaux assis-debout et les étagères modulaires.
Reprise du revenu disponible stimulant les achats dans le segment haut de gamme
Dans les régions à revenus élevés, la reprise du revenu disponible alimente un regain d'intérêt pour les achats de mobilier haut de gamme. Pourtant, un sentiment de prudence persiste sur l'ensemble du marché européen. Dans ce contexte, les consommateurs effectuent des investissements sélectifs dans les segments haut de gamme, notamment lorsque le design, la durabilité ou les avantages ergonomiques justifient la dépense. Les acheteurs haut de gamme valorisent les récits artisanaux, l'approvisionnement à faible émission de carbone et la durabilité patrimoniale plutôt que la rotation rapide des meubles. Les marques positionnées dans le luxe exploitent cela en associant art et durabilité — les tables de salle à manger en chêne finies à la main sont commercialisées comme des investissements patrimoniaux. Les showrooms numériques permettent aux clients de configurer les matériaux et les dimensions, réduisant les délais tout en préservant l'exclusivité. La croissance du haut de gamme bénéficie également des réseaux sociaux, où les intérieurs servent de déclarations de style de vie.
Augmentation des activités de construction et de rénovation
Le PIB du premier trimestre 2024 a progressé de 0,2 % grâce à la reprise de la construction, stimulant la demande d'aménagements dans les projets résidentiels, hôteliers et à usage mixte. Les rénovations dépassent les nouvelles constructions, les propriétaires préférant moderniser cuisines et salles de bains plutôt que de déménager face à la rareté du parc immobilier. Les spécialistes allemands de la cuisine, dont beaucoup sont encore des entreprises familiales, exportent jusqu'à 80 % de leur production et réinvestissent ces bénéfices dans l'automatisation locale, réduisant ainsi les délais de livraison nationaux. Les architectes préconisent des placards modulaires pouvant être réparés ou reconvertis, conformément aux règles de l'ESPR. L'impact à moyen terme de la construction soutient les commandes de mobilier de contrat, notamment pour les espaces à dominante bois, les éléments encastrés et les panneaux muraux acoustiques. Les marques qui pré-dimensionnent leurs produits aux largeurs de portes et tailles d'ascenseurs allemandes standard gagnent en rapidité d'installation sur les sites urbains denses.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix du bois | −0.7% | National, producteurs à forte intensité bois | Court terme (≤ 2 ans) |
| Retards dans les permis de construire | −0.4% | Principaux centres commerciaux urbains | Moyen terme (2 à 4 ans) |
| Intensification de la concurrence des importations d'Europe de l'Est à bas coût | -0.9 % | National, avec un impact plus fort sur le segment entrée de gamme | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du bois
Les dommages liés au bostryche, aggravés par le changement climatique, ont réduit l'approvisionnement en grumes rondes, entraînant des fluctuations à deux chiffres des prix des grumes [3]. Les petits producteurs ne disposent pas des capitaux nécessaires pour conclure des contrats à long terme ou constituer des stocks, et réduisent donc leurs équipes lorsque les prix s'envolent, cédant des parts de marché à de plus grands concurrents. Le bois représente 64 % du marché du meuble en Allemagne en 2025, amplifiant l'exposition. Pour se couvrir, les fabricants mélangent poutres récupérées et bois durs à croissance rapide, investissent dans la découpe CNC à emboîtement pour réduire les chutes, et simulent des finitions bois sur des panneaux en polymère recyclé. Certains pionniers combinent des placages certifiés FSC avec des cadres en aluminium, réduisant la consommation totale de bois sans sacrifier l'aspect et le toucher.
Longueur des procédures de permis de construire retardant les projets d'aménagement commercial
Les retards dans l'instruction des permis à Munich, Francfort et Hambourg prolongent les travaux commerciaux de plusieurs mois, contraignant les opérateurs de bureaux et d'hôtels à reporter leurs achats de mobilier. Le risque de trésorerie se répercute sur toute la chaîne d'approvisionnement, car les fabricants maintiennent des stocks de produits finis en entrepôt. Pour atténuer ce risque, les fournisseurs proposent désormais des programmes d'inventaire synchronisés au projet : la production ne commence que lorsque le permis dépasse la fenêtre d'objection, et les livraisons s'effectuent par phases. Le mobilier modulaire pouvant être installé par étapes maintient les espaces partiellement opérationnels, limitant les pertes de revenus pour les propriétaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : la santé mène la croissance dans un contexte de transition démographique
Le segment de la santé progresse au CAGR le plus rapide parmi tous les usages, soit 6,08 %. La demande est ancrée dans les extensions hospitalières, les cliniques gériatriques et les rénovations de résidences assistées qui nécessitent des sièges bariatriques, des tables de chevet à hauteur réglable et des fauteuils inclinables à surface lavable. Les équipes d'achat accordent plus d'importance au contrôle des infections et aux coûts du cycle de vie qu'à l'esthétique du design, ce qui favorise les structures en acier avec revêtements remplaçables.
Le mobilier résidentiel allemand demeure la pierre angulaire avec une part de revenus de 54,70 % en 2025. Néanmoins, son volume considérable le maintient essentiel pour les économies d'échelle. Les rénovations de cuisines restent robustes car les logements allemands affichent en moyenne seulement 93 m², incitant les propriétaires à optimiser des agencements multifonctionnels. Le mobilier de bureau, en transition des espaces cloisonnés vers des zones agiles, voit les revenus se déplacer des bureaux en masse vers des espaces modulables qui s'adaptent au travail en postes partagés et à la collaboration ponctuelle. Les segments de l'hôtellerie et de l'éducation affichent des trajectoires inégales : les hôtels poursuivent leurs rénovations post-pandémie, tandis que les établissements scolaires maintiennent des budgets TIC à deux chiffres qui détournent les dépenses des équipements mobiliers physiques.


Par matériau : le bois domine malgré les pressions liées à la durabilité
Les produits à base de bois représentent 63,20 % du marché du mobilier en Allemagne. La volatilité des prix du bois a incité les fabricants à privilégier les panneaux plaqués plutôt que les planches massives, permettant d'obtenir la même esthétique chaleureuse avec moins de bois brut. Le mobilier en plastique et en polymère est le segment à la croissance la plus rapide avec un CAGR de 5,79 %, le polypropylène recyclé et le PET biosourcé gagnant l'acceptation des consommateurs. Le marché du mobilier en Allemagne est soutenu par des composés stabilisés aux UV et renforcés aux fibres qui prolongent la durabilité.
Le mobilier métallique conserve sa niche dans les établissements de santé et les bureaux à fort trafic où la facilité de nettoyage prime sur la chaleur tactile. Les cadres en acier thermolaqué associés à des plateaux plaqués chêne comblent le fossé entre les matériaux et répondent aux exigences de l'ESPR en matière de démontage. Les innovations composites — panneaux en fibres de chanvre, panneaux liés au mycélium et hybrides aluminium-bois — émergent mais restent en dessous de 3 % de pénétration. À mesure que les objectifs de recyclage se resserrent, l'adoption de substrats mono-matériaux est appelée à augmenter car ils simplifient la récupération en fin de vie.
Par gamme de prix : le segment haut de gamme défie les difficultés économiques
Les produits haut de gamme sont en voie d'atteindre un TCAC de 6,03 % à mesure que l'aisance financière et la conscience du design se conjuguent avec l'éthique de la durabilité. Les consommateurs perçoivent les articles haut de gamme comme des actifs à plus long terme, justifiant des prix plus élevés. Les ateliers artisanaux de Rhénanie-du-Nord-Westphalie et de Bade-Wurtemberg, forts d'un héritage centenaire, captent une demande croissante pour des finitions sur mesure.
Les gammes milieu de gamme détiennent 51,40 % de part de marché. Les marques se disputent la clientèle sur la modularité et les palettes de couleurs neutres résistant aux cycles de tendances. Le segment entrée de gamme fait face à une stagnation : les importations de Pologne et de Roumanie sous-coupent les coûts locaux jusqu'à 25 %, comprimant les marges. Les producteurs répondent par des cellules allégées et des logiciels de découpe à emboîtement pilotés par l'IA pour réduire les déchets, mais la rentabilité reste difficile sans le volume. À terme, la polarisation des prix devrait s'accentuer, les acheteurs entrée de gamme privilégiant le prix à la commodité via les canaux en ligne de vente en kit, tandis que les ménages aisés continuent de commander des meubles sur mesure.
Par canal de distribution : la vente au détail en ligne s'accélère malgré les préférences traditionnelles
Le segment en ligne reflète l'aisance croissante des Allemands à commander des articles à prix élevé sans les voir en personne. Les boutiques en ligne proposent désormais des applications de réalité augmentée qui placent des rendus grandeur nature dans les pièces des clients, comblant le fossé tactile. Les retours gratuits, la livraison avec service premium et la livraison à émissions neutres constituent des facteurs d'attraction supplémentaires.
La vente au détail physique domine toujours les parcours d'achat à prix élevés, car les clients souhaitent tester l'ergonomie des assises. Les showrooms évoluent des espaces d'exposition de stocks vers des zones expérientielles où les visiteurs participent à des ateliers de design ou consultent des architectes intégrés. Le B2B avec les chaînes hospitalières et hôtelières exige des offres clés en main intégrant design, installation et maintenance. À mesure que la construction reprend, les appels d'offres de contrats stipulent de plus en plus la conformité à l'ESPR, favorisant les fournisseurs nationaux dotés de certifications circulaires documentées.
Analyse géographique
L'Allemagne du Sud représente 34,70 % du marché du meuble en Allemagne en 2025, ancrée par des pôles aisés tels que Munich et Stuttgart. La Bavière et le Bade-Wurtemberg accueillent de nombreux fabricants haut de gamme dont les showrooms exposent des pièces en bois massif d'approvisionnement régional qui respectent le langage du design traditionnel.
Un fort pouvoir d'achat et le tourisme génèrent du trafic, tandis qu'un réseau de fournisseurs dense réduit les délais de livraison. Les producteurs du Sud sont des précurseurs dans l'adoption de l'ESPR, mettant à profit leur excellence technique pour transformer la réglementation en opportunité à l'export.
L'Allemagne de l'Est est la région à la croissance la plus rapide, progressant à un TCAC de 5,14 % de 2026 à 2031, dépassant le rythme national de 5,02 %. La Saxe et le Brandebourg bénéficient de la hausse du revenu disponible et de vastes rénovations de logements financées par les fonds de cohésion de l'UE.
Paysage concurrentiel
Les producteurs de meubles allemands vont des groupes multinationaux aux petits ateliers. La concentration du marché reste modérée, laissant de la place aux spécialistes régionaux. Les acteurs de grande taille exploitent les lignes de panneaux automatisées, les systèmes ERP-MES intégrés et les achats groupés pour lutter contre la concurrence des importations. Les entreprises de taille intermédiaire défendent des niches telles que les pods de bureau acoustiques, les bureaux scolaires réglables en hauteur ou les fauteuils de maintien à domicile, s'appuyant sur leur propriété intellectuelle en matière de design et leur proximité avec la clientèle.
Les mouvements stratégiques de 2024-2025 incluent Häcker qui agrandit sa gamme de cuisines à façades planes sur un campus de production à émissions neutres alimenté par de la biomasse sur site, et Vitra qui ajoute des machines de rembourrage en tricot 3D réduisant les déchets de tissu de 60 %. Wilkhahn s'est associé à une start-up allemande de proptech pour intégrer des capteurs IoT dans les chaises de travail qui suivent la posture et l'occupation, permettant aux gestionnaires d'installations d'optimiser l'espace tout en générant des revenus de données par abonnement.
La vigilance réglementaire reste de mise. L'Office fédéral des cartels a récemment condamné cinq fabricants de meubles de chambre à coucher pour des pratiques de coordination des prix, soulignant la rigueur de l'application du droit de la concurrence. La conformité ajoute de la complexité pour les petites entreprises, mais protège également les innovateurs contre les pratiques de prix prédateurs. À l'avenir, les gagnants exploiteront probablement la personnalisation de masse numérique, les certifications de circularité vérifiées et les parcours clients omnicanaux combinant des outils de configuration en réalité virtuelle et des expériences de showroom exclusives.
Leaders du secteur du meuble en Allemagne
-
IKEA
-
XXXLutz KG
-
Nobilia AB
-
Hülsta-Werke Hüls GmbH
-
Rauch Möbelwerke GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mai 2025 : Le salon interzum de Cologne a mis en vedette des innovations collaboratives dans le domaine de la production de mobilier durable.
- Juillet 2024 : Le Règlement de l'UE sur l'écoconception pour des produits durables est entré en vigueur, imposant durabilité et recyclabilité pour le mobilier.


Cadre de la méthodologie de recherche et portée du rapport
Définitions du Marché et Couverture Principale
Notre étude considère le marché allemand du mobilier comme l'ensemble des meubles d'intérieur et d'extérieur nouvellement fabriqués — résidentiel, de bureau, hôtelier, institutionnel et de cuisine — vendus sur le territoire allemand, quelle qu'en soit l'origine, exprimés en valeur équivalente au prix de détail.
Exclusion du périmètre : les meubles d'occasion, les textiles de décoration et les stocks en location ne sont pas comptabilisés.
Aperçu de la Segmentation
- Par application
- Mobilier d'habitation
- Chaises
- Tables (tables d'appoint, tables basses, coiffeuses, etc.)
- Lits
- Armoires
- Canapés
- Tables de salle à manger/ensembles de salle à manger
- Armoires de cuisine
- Autres mobiliers d'habitation (mobilier de salle de bains, mobilier d'extérieur, etc.)
- Mobilier de bureau
- Chaises
- Tables
- Armoires de rangement
- Bureaux
- Canapés et autres sièges rembourrés
- Autres mobiliers de bureau
- Mobilier hôtelier
- Mobilier éducatif
- Mobilier de santé
- Autres applications (lieux publics, centres commerciaux, bureaux gouvernementaux, etc.)
- Mobilier d'habitation
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres matériaux
- Par gamme de prix
- Entrée de gamme
- Milieu de gamme
- Haut de gamme
- Par canal de distribution
- B2C/Vente au détail
- Grandes surfaces de bricolage et d'ameublement
- Magasins spécialisés en mobilier
- En ligne
- Autres canaux de distribution
- B2B/Projet
- B2C/Vente au détail
- Par géographie
- Allemagne du Sud
- Allemagne de l'Ouest
- Allemagne du Nord
- Allemagne de l'Est
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont interrogé des fabricants allemands, des détaillants spécialisés, des responsables des achats dans des chaînes hôtelières et des prestataires logistiques en Bavière, en Rhénanie-du-Nord-Westphalie et à Berlin. Ces échanges ont confirmé les écarts de coûts des matériaux, les évolutions de la pénétration en ligne et les tendances en matière de remises que les sources secondaires ne faisaient qu'entrevoir, nous permettant d'affiner les paramètres d'élasticité et de marge.
Recherche Documentaire
Nous avons commencé par les ensembles de données fédéraux tels que l'indice de production de mobilier du Statistisches Bundesamt, les achèvements de construction et les tableaux de dépenses des ménages. Nous avons ensuite superposé les flux commerciaux tirés de la série Comext HS-9403 d'Eurostat. Les associations professionnelles, notamment le Verband der Deutschen Möbelindustrie, ont fourni des informations sur la composition des expéditions et les capacités, tandis que les déclarations de droits de douane ont précisé les pondérations des canaux d'importation. Les dépôts d'entreprise et les présentations aux investisseurs des détaillants cotés en bourse ont enrichi les hypothèses de prix de vente moyen (ASP), et nos outils d'abonnement, D&B Hoovers et Dow Jones Factiva, ont contribué à valider les revenus au niveau des entreprises. La liste ci-dessus est illustrative, et de nombreuses sources supplémentaires ont alimenté les vérifications des lacunes et le cadrage des tendances.
Dimensionnement du Marché et Prévisions
Une construction descendante part du nombre de ménages résidents, du nombre moyen de pièces et des cycles de remplacement du mobilier, qui sont ensuite valorisés à l'aide d'ASP échantillonnés. Les résultats sont recoupés par des agrégations ascendantes sélectives de fournisseurs couvrant environ la moitié des expéditions nationales avant d'être ajustés pour tenir compte des fuites liées aux importations. Les variables clés alimentant le modèle comprennent les permis de construire, le revenu disponible des ménages, l'indice des prix du bois en Allemagne, la valeur des importations HS-9403, la part du commerce électronique dans les ventes de mobilier et les tendances des dépenses de rénovation. Les prévisions reposent sur une régression multivariée qui relie la demande aux facteurs susmentionnés, avec une analyse de scénarios autour de l'inflation et des mises en chantier guidant les cas bas et haut. Les lacunes de données dans l'agrégation des fournisseurs sont comblées en appliquant des ratios de part d'importation validés issus des registres douaniers et en interpolant les ASP à partir des informations communiquées par les détaillants.
Cycle de Validation des Données et de Mise à Jour
Les résultats passent par trois niveaux de révision interne : des vérifications automatisées des écarts par rapport aux séries historiques, la validation par un analyste pair et une réunion de révision senior. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque les prix des matières premières augmentent de 10 % ou lorsque les politiques du logement modifient sensiblement la demande.
Pourquoi la Base de Référence de Mordor sur le Mobilier en Allemagne Inspire Confiance
Les estimations publiées s'alignent rarement car les entreprises choisissent des paniers de produits, des bases de prix et des cadences d'actualisation différents. Nous signalons ces facteurs d'emblée afin que les acheteurs puissent réconcilier les chiffres en toute confiance.
Les principaux facteurs d'écart incluent des concurrents limitant leur périmètre aux seuls articles ménagers, valorisant les ventes aux prix catalogue plutôt qu'aux prix transactés, ou projetant à partir de tendances antérieures à la COVID sans réinitialisation pour tenir compte de la réalité actuelle du travail hybride.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 57,09 milliards USD (2024) | Mordor Intelligence | - |
| 49,07 milliards USD (2022) | Cabinet de Conseil Régional A | exclut les catégories bureau et hôtellerie |
| 52,26 milliards USD (2025) | Cabinet de Conseil Mondial B | applique les prix catalogue, omet les remises en ligne |
| 73,27 milliards USD (2030) | Revue Professionnelle C | trajectoire de croissance agressive, réinitialisation post-COVID limitée |
Pris ensemble, la comparaison montre que l'alignement rigoureux du périmètre, le suivi des variables et la cadence d'actualisation annuelle de Mordor fournissent une base de référence équilibrée et transparente que les décideurs peuvent retracer jusqu'à des données d'entrée clairement divulguées et des étapes reproductibles.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché du meuble en Allemagne et à quel rythme va-t-il croître ?
Le marché s'élève à 22,29 milliards USD en 2026 et devrait atteindre 28,47 milliards USD d'ici 2031, reflétant un TCAC de 5,02 %.
Quel segment d'application affiche la croissance la plus rapide ?
Le mobilier de santé mène avec un TCAC de 6,08 % pour 2026-2031, porté par les extensions hospitalières et les modernisations des établissements de soins de longue durée pour une population vieillissante.
Quelle est l'importance de la vente au détail en ligne sur le marché du meuble en Allemagne ?
Les canaux en ligne progressent à un TCAC de 6,57 %.
Quel est l'effet du Règlement de l'UE sur l'écoconception pour des produits durables sur les producteurs allemands ?
Le règlement impose durabilité, réparabilité et recyclabilité, poussant les entreprises vers la conception circulaire, les programmes de reprise et les Passeports Numériques de Produits qui renforcent la confiance des consommateurs.
Pourquoi le segment du mobilier haut de gamme surperforme-t-il le marché dans son ensemble ?
Les ventes haut de gamme progressent à un TCAC de 6,03 % à mesure que les consommateurs privilégient des pièces durables, d'approvisionnement durable, qui témoignent d'une qualité de design et conservent leur valeur.
Quelles sont les principales contraintes sur la croissance du marché ?
La volatilité des prix du bois et la longueur des procédures de permis de construire compriment les marges et retardent les aménagements commerciaux, tandis que la concurrence par les prix des importations d'Europe de l'Est pèse sur le segment entrée de gamme.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

