
Tamaño y Participación del Mercado de Vinos Fortificados
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
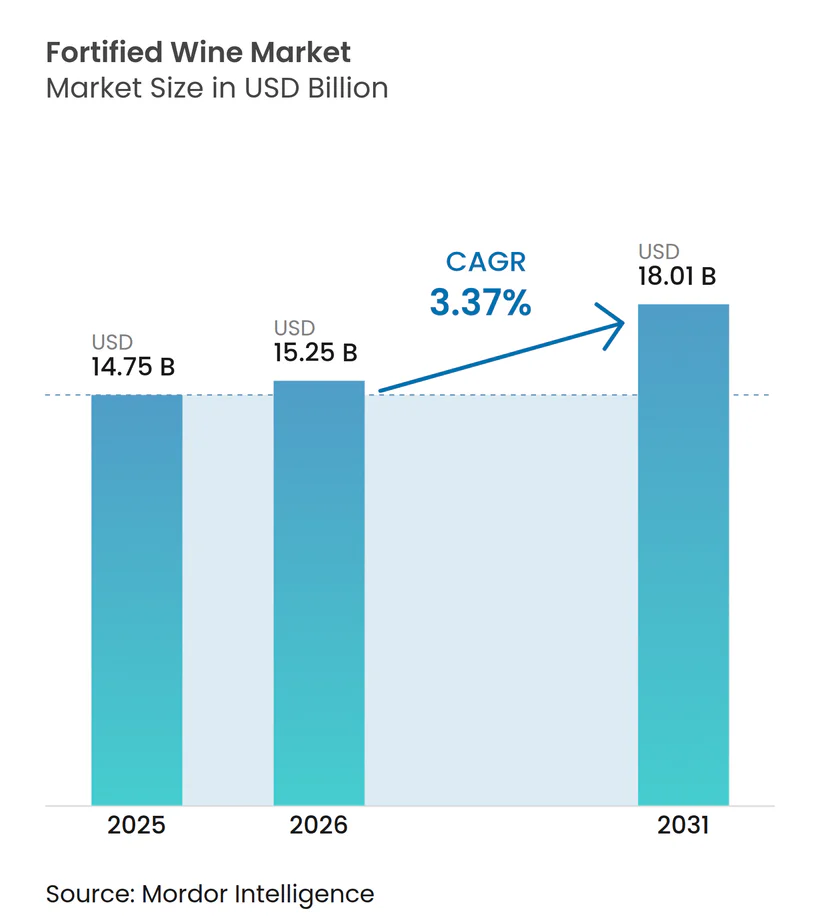
| Tamaño del Mercado (2026) | 15.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.37 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vinos Fortificados por Mordor Intelligence
Se espera que el tamaño del mercado de vinos fortificados crezca de USD 14,75 mil millones en 2025 a USD 15,25 mil millones en 2026 y se prevé que alcance USD 18,01 mil millones en 2031 a una CAGR del 3,37% durante 2026-2031. La creciente demanda de vinos fortificados premium está impulsando al alza los precios promedio, incluso cuando los hábitos de consumo tradicionales cambian. Esta tendencia ayuda a los productores a gestionar volúmenes de ventas más lentos en mercados más antiguos y consolidados. Europa sigue siendo el mercado más grande para los vinos fortificados, debido a sus fuertes vínculos culturales y la familiaridad de los consumidores con estos productos. Mientras tanto, la región de Asia-Pacífico está experimentando un rápido crecimiento debido a la urbanización, el aumento de los ingresos y la creciente influencia de los estilos de vida occidentales. Las innovaciones, como las recetas creativas de cócteles, la producción de vino respetuosa con el medio ambiente y el marketing digital, están ayudando a crear nuevas oportunidades de consumo y haciendo que las marcas sean más atractivas para los consumidores. El mercado está fragmentado, lo que significa que existe un potencial significativo para que las empresas se fusionen o adquieran otras. Los principales productores de países como Portugal, España e Italia están utilizando sus tradiciones arraigadas, la propiedad de viñedos y sus extensas redes de distribución global para mantener su ventaja competitiva y ampliar su presencia en el mercado.
Conclusiones Clave del Informe
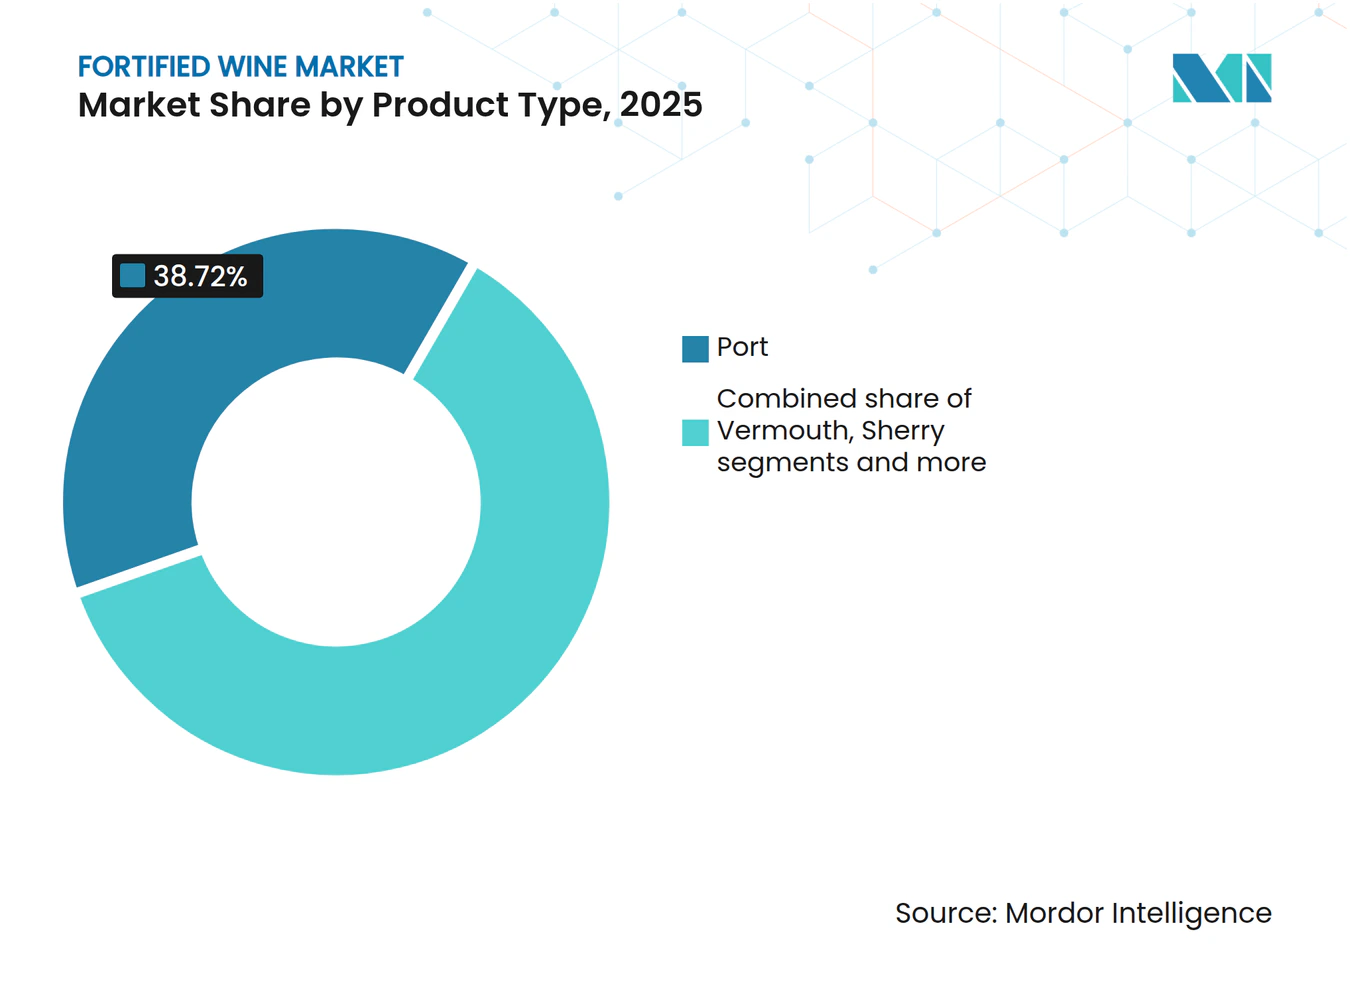
- Por tipo de producto, el oporto representó el 38,72% de la participación del mercado de vinos fortificados en 2025; se proyecta que el vermut avance a una CAGR del 4,21% hasta 2031.
- Por categoría, el segmento masivo representó el 58,01% de los ingresos en 2025, mientras que el segmento premium está en camino de alcanzar una CAGR del 4,39% hasta 2031.
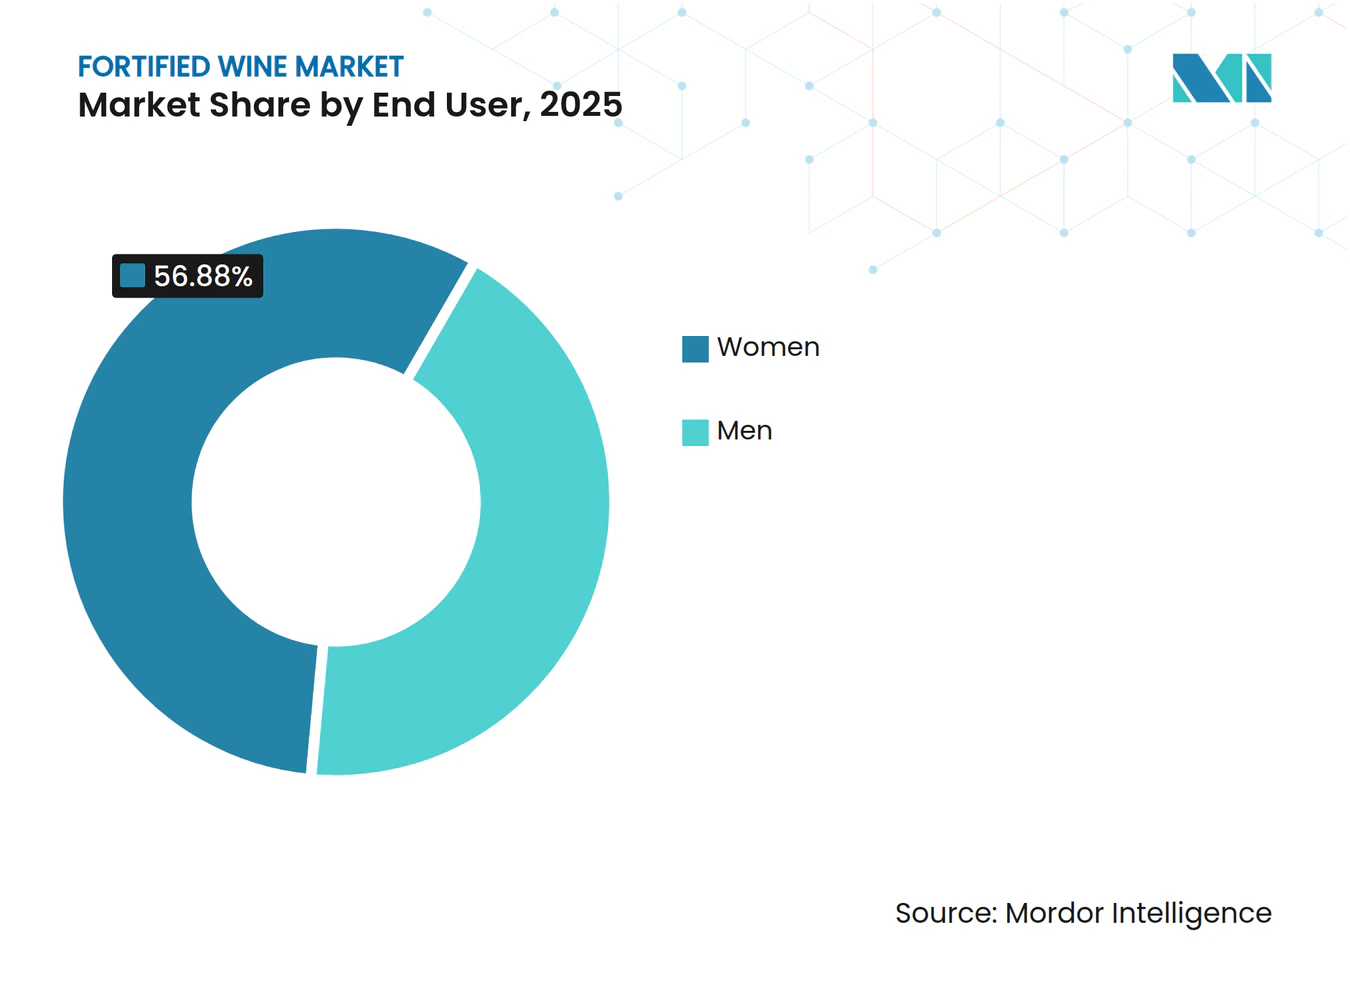
- Por usuario final, las mujeres representaron el 56,88% del consumo de 2025, mientras que el segmento masculino es el de mayor crecimiento con una CAGR del 4,72% hasta 2031.
- Por canal de distribución, el canal minorista capturó el 55,74% de las ventas en 2025; el canal horeca se está recuperando más rápido con una CAGR del 3,73% entre 2026 y 2031.
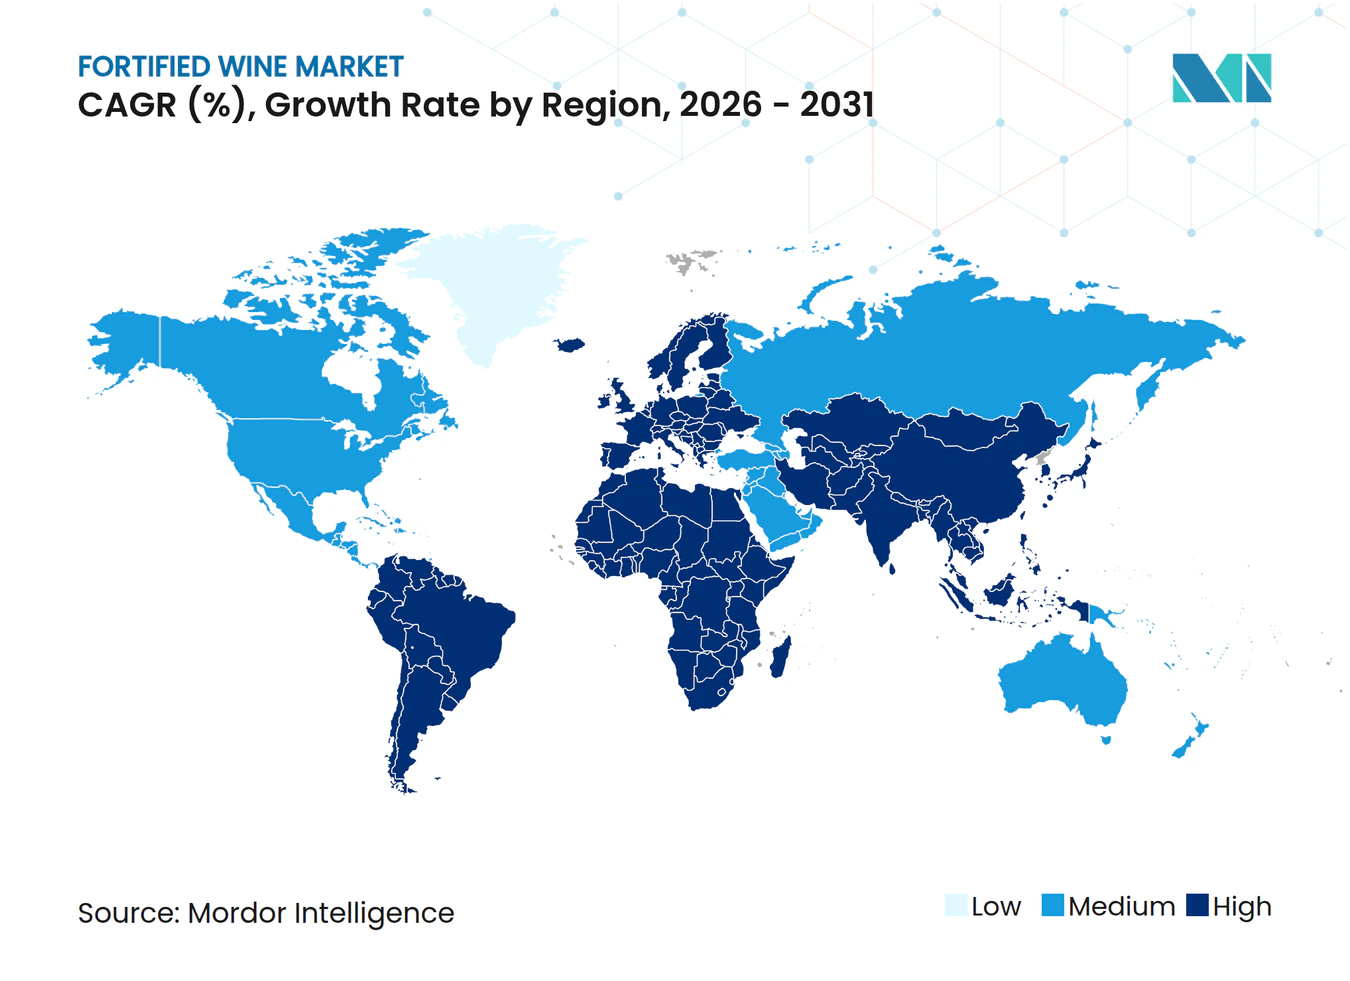
- Por geografía, Europa mantuvo una participación regional del 57,02% en 2025; Asia-Pacífico es la región de mayor crecimiento con una CAGR del 5,05% para el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Tabla de Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Avance tecnológico en términos de producción | +0.8% | Global, con adopción temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento en la demanda de vino premium | +1.2% | Europa, América del Norte, centros urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Diferenciación de productos en términos de materia prima | +0.6% | Europa, regiones vitivinícolas de América del Sur | Mediano plazo (2-4 años) |
| Fuerte demanda durante temporadas festivas y reuniones sociales | +0.7% | Global, con mayor impacto en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Creciente uso en mixología y cócteles | +0.9% | América del Norte, Europa, mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente interés en bebidas de bajo contenido alcohólico y digestivos | +0.5% | Europa, segmentos conscientes de la salud en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la demanda de vino premium
El mercado global de vinos fortificados está experimentando un crecimiento significativo, impulsado por la creciente demanda de productos premium. Los consumidores, especialmente las generaciones más jóvenes, están mostrando preferencia por vinos que enfatizan la calidad, la transparencia en el origen y las prácticas sostenibles. Por ejemplo, Constellation Brands ha trasladado su enfoque hacia vinos premium con precios entre USD 30 y 80 mediante la venta de sus marcas de mercado masivo. Las nuevas regulaciones de la UE, a partir de 2024, que exigen divulgaciones de ingredientes y nutrición basadas en códigos QR están ayudando a generar confianza y mejorar la trazabilidad de los productos [1]. Las innovaciones recientes en el mercado destacan esta tendencia, como la Colección Histórica de Edición Limitada Reserve Tawny de Taylor's, lanzada en 2024, y el Apitiv White Port con certificación orgánica de Sandeman. Estos productos reflejan un creciente interés en los vinos fortificados ricos en patrimonio y respetuosos con el medio ambiente. Según la Organización Internacional de la Viña y el Vino (OIV), el valor global de las exportaciones de vino en 2024 se estima en EUR 35,9 mil millones, impulsado en gran medida por la demanda de vinos premium en regiones como Europa y América del Norte [2].
Fuerte demanda durante temporadas festivas y reuniones sociales
Las ventas de vinos fortificados experimentan un aumento significativo durante las temporadas festivas y las reuniones sociales, ya que estas ocasiones fomentan un mayor consumo en los mercados clave. En Europa y América del Norte, las festividades como la Navidad y el Año Nuevo impulsan de manera constante la demanda, mientras que en China, las celebraciones del Año Nuevo Lunar generan un notable incremento en las compras. De manera similar, las bodas y otras celebraciones en el sur de Asia contribuyen a picos estacionales en la demanda. La recuperación del sector de la hostelería tras la pandemia ha impulsado aún más esta tendencia, con consumidores que buscan cada vez más experiencias gastronómicas premium y únicas. Para satisfacer este creciente interés, muchas marcas han introducido promociones especiales y productos de edición limitada. Por ejemplo, en diciembre de 2024, González Byass lanzó un set de regalo navideño con su Nectar Pedro Ximénez y los sherries Alfonso Oloroso, dirigido a compradores festivos. Symington Family Estates lanzó una edición de coleccionista temática del zodiaco del Graham's Six Grapes Reserve Port para el Año Nuevo Lunar 2025, apelando a la tradición y la importancia cultural.
Creciente uso en mixología y cócteles
El uso de vinos fortificados en cócteles y mixología está creciendo rápidamente, especialmente entre los consumidores más jóvenes que viven en ciudades y que están ansiosos por explorar nuevas y creativas opciones de bebida. Los cócteles clásicos como el Sherry Cobbler están experimentando un fuerte regreso, mientras que bebidas innovadoras como los Port Highballs se están convirtiendo en favoritas tanto en bares de lujo como en lounges informales. El vermut, en particular, se ha convertido en un ingrediente destacado debido a sus complejos sabores botánicos y su versatilidad, convirtiéndose en una opción popular para elaborar cócteles únicos en todo el mundo. Una encuesta de 2024 realizada por Drinks International encontró que casi todos (99%) los bares encuestados incluían al menos una marca de vermut en su oferta de cócteles [3]. Los bartenders utilizan cada vez más los vinos fortificados para crear bebidas de bajo contenido alcohólico y con mucho sabor que se adaptan a los gustos cambiantes de los consumidores modernos. Para apoyar esta tendencia, las organizaciones del sector y los grupos comerciales han intensificado su actividad ofreciendo talleres y programas de certificación.
Creciente interés en bebidas de bajo contenido alcohólico y digestivos
Los vinos fortificados son cada vez más populares entre los consumidores conscientes de su salud y aquellos que buscan moderación en sus hábitos de consumo de alcohol. Estos vinos, como los sherries secos, los oportos semidulces y los aperitivos a base de vermut, resultan atractivos por su menor contenido alcohólico y su idoneidad para un consumo consciente. Los productores están innovando mediante el uso de técnicas avanzadas de vinificación, como cepas de levadura especializadas, para crear vinos fortificados con alcohol reducido sin sacrificar el sabor ni el aroma. Además, los cambios regulatorios están apoyando esta tendencia. En los Estados Unidos, la propuesta de norma de etiquetado "Alcohol Facts" por parte de la FDA y la TTB tiene como objetivo proporcionar información nutricional clara en el envase, ayudando a los consumidores a tomar decisiones informadas, según el Registro Federal [4]. Estos avances no solo están atrayendo a nuevas audiencias, sino que también están redefiniendo el papel de los vinos fortificados, convirtiéndolos en una opción versátil tanto para los aperitivos previos a la comida como para los digestivos posteriores.
Análisis de Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Estrictas regulaciones gubernamentales | -0.4% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente inclinación del consumidor hacia otras bebidas alcohólicas | -0.6% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Corta vida útil tras la apertura | -0.3% | Global, afectando particularmente a los canales minoristas | Corto plazo (≤ 2 años) |
| Limitada conciencia y educación del consumidor | -0.5% | Asia-Pacífico, mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas regulaciones gubernamentales
Las estrictas regulaciones gubernamentales están creando obstáculos significativos para el mercado de vinos fortificados, especialmente para los productores más pequeños y medianos. Las autoridades reguladoras en los principales mercados están aplicando medidas de cumplimiento más estrictas, como restricciones en el tamaño de los envases y nuevos requisitos de divulgación de alérgenos, según lo establecido por la Oficina de Impuestos y Comercio de Alcohol y Tabaco. En los Estados Unidos, la actualización de la Ley de Botellas de California ha añadido más desafíos al introducir tarifas de Valor de Reciclaje de Envases (CRV) y requisitos específicos de etiquetado. Estos cambios están afectando con mayor dureza a las bodegas boutique y a los productores artesanales de vinos fortificados. El aumento de las exigencias de cumplimiento está elevando los costos de producción y envasado, al tiempo que complica los procesos de distribución. Esto podría limitar el acceso al mercado y reducir la variedad de productos, especialmente para los productores de nicho centrados en las exportaciones, dificultando su capacidad de competir en un entorno de mercado ya de por sí exigente.
Creciente inclinación del consumidor hacia otras bebidas alcohólicas
A medida que las preferencias de los consumidores se inclinan cada vez más hacia bebidas alternativas, el mercado de vinos fortificados enfrenta desafíos crecientes, especialmente entre los bebedores jóvenes en edad legal. Muchos consumidores jóvenes perciben los vinos fortificados como anticuados o reservados para eventos formales, lo que limita su atractivo cotidiano. En respuesta, los productores están modernizando activamente sus ofertas. Están rediseñando su imagen de marca, adoptando envases elegantes y modernos, e introduciendo formatos convenientes como botellas individuales y aperitivos en lata. Por ejemplo, ciertas marcas están utilizando diseños llamativos y envases compactos para atraer a los millennials urbanos, mientras que otras están elaborando cócteles de vinos fortificados listos para beber, adaptados para entornos sociales informales. Estos esfuerzos tienen como objetivo reposicionar los vinos fortificados como opciones versátiles y atractivas para una gama más amplia de ocasiones, cerrando la brecha entre la tradición y las demandas contemporáneas de los consumidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Oporto Lidera el Atractivo PatrimonialEl oporto sigue siendo el tipo de producto líder en 2025, representando el 38,72% del valor total del mercado. Esta dominancia se atribuye en gran medida al sistema de denominación de origen protegida de Portugal, que garantiza una calidad constante y fomenta la confianza del consumidor. Los sólidos vínculos comerciales con el Reino Unido han apoyado históricamente una demanda estable. El oporto está ampliamente disponible tanto en canales minoristas como en canales de hostelería, lo que lo hace accesible a una amplia audiencia. Para atraer a los consumidores premium, los productores se están centrando en ofertas como los embotellados de quinta única y las expresiones con indicación de edad, que enfatizan el patrimonio y la artesanía de sus productos.
Mientras tanto, el vermut está emergiendo como el segmento de mayor crecimiento, con una CAGR proyectada del 4,21% hasta 2031. Este crecimiento está impulsado por el papel integral del vermut en la cultura moderna de los cócteles, particularmente en grandes ciudades como Tokio, Nueva York y Londres, donde se ha convertido en un ingrediente clave en los bares de alta gama. Los productores están innovando incorporando botánicos locales para crear productos con carácter de terruño, que están ganando popularidad en los establecimientos de hostelería premium. La industria de los vinos fortificados está experimentando con estilos híbridos que combinan elementos de aperitivos, digestivos e ingredientes para cócteles, ampliando aún más su atractivo.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Categoría:
El Segmento Premium Impulsa el Crecimiento en ValorEn 2025, el segmento masivo se está convirtiendo en la categoría líder en el mercado de vinos fortificados, con una tasa de crecimiento del 58,01%. Este crecimiento está impulsado principalmente por la creciente demanda de consumidores conscientes del precio que buscan opciones de vino asequibles, especialmente en los países en desarrollo. Las empresas del segmento masivo están aprovechando esta tendencia ofreciendo ofertas atractivas como multienvases, descuentos en tienda y garantizando una amplia disponibilidad de sus productos en supermercados. Aunque estos vinos pueden no tener el mismo nivel de artesanía o narrativa que los vinos premium, son fundamentales para expandir el mercado e introducir a nuevos consumidores en los vinos fortificados.
Por otro lado, se espera que los vinos premium crezcan a una CAGR constante del 4,39% hasta 2031. Este crecimiento refleja la fuerte demanda de vinos de alta calidad en las zonas urbanas adineradas de Asia y América del Norte. Los consumidores de este segmento se centran cada vez más en factores como la calidad, el origen y la sostenibilidad. Prefieren vinos con añada, acabados en barrica o con características únicas. Para satisfacer estas preferencias, los productores están enfatizando características como las certificaciones orgánicas, las etiquetas específicas de viñedo y los envases respetuosos con el medio ambiente. Las herramientas digitales, como las catas de vino virtuales y los códigos QR para la trazabilidad de los productos, están ayudando a las marcas a generar confianza y fidelidad entre los consumidores.
Por Usuario Final:
Las Mujeres Lideran el Consumo ActualEn 2025, las consumidoras femeninas representaron el 56,88% del consumo de vinos fortificados, principalmente debido a la popularidad de las opciones más dulces como el oporto y el sherry durante los eventos sociales y como acompañamiento de postres. Para satisfacer esta preferencia, las marcas han introducido tamaños de botella más pequeños y han destacado perfiles de sabor accesibles que combinan bien con diversos alimentos. Por otro lado, el consumo masculino está creciendo a un ritmo más rápido, impulsado por un creciente interés en la mixología y las variantes premium de alta graduación en barrica. Las campañas educativas destinadas a simplificar la categoría y hacerla más atractiva han apoyado aún más este crecimiento, con el mercado de consumidores masculinos proyectado para expandirse a una CAGR del 4,72% hasta 2031.
Las tendencias generacionales revelan que los hombres más jóvenes están descubriendo los vinos fortificados a través de su integración en la cultura de los cócteles, mientras que las mujeres de entre 30 y 50 años se inclinan hacia opciones que enfatizan la procedencia y el menor contenido de azúcar. Las estrategias de marketing han evolucionado para centrarse en la inclusividad, alejándose de los estereotipos de género obsoletos. En cambio, las marcas ahora destacan el patrimonio, la versatilidad y la sostenibilidad de sus productos.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
Dominio del Canal Minorista con Recuperación del Canal HorecaEn 2025, los canales minoristas lideraron las ventas de vinos fortificados, contribuyendo con el 55,74% de la participación total del mercado. Esta dominancia se debe en gran medida a la continuación de los hábitos de consumo en el hogar establecidos durante los confinamientos. Los minoristas, incluidos los comerciantes especializados en vinos y las cadenas nacionales, han aumentado su enfoque en los productos de vinos fortificados dedicando más espacio en estantes y proporcionando materiales educativos para ayudar a los consumidores a tomar decisiones informadas. El comercio electrónico también ha desempeñado un papel significativo en este crecimiento, ofreciendo comodidad y una selección más amplia de productos. Esto ha permitido a los productores más pequeños llegar directamente a audiencias de nicho, diversificando aún más el mercado.
Los canales de hostelería, como bares y restaurantes, están experimentando una recuperación constante, con una tasa de crecimiento proyectada del 3,73% de CAGR. El resurgimiento de la gastronomía experiencial y el retorno del turismo son los principales impulsores de este crecimiento. Los sommeliers están introduciendo experiencias de cata seleccionadas, como vuelos que incluyen oporto tawny envejecido, amontillado y vermut artesanal, que animan a los consumidores a explorar la categoría. Además, los bares centrados en cócteles están incorporando vinos fortificados en bebidas de bajo contenido alcohólico por volumen (ABV), atendiendo a la creciente tendencia del consumo consciente. Los productores están colaborando activamente con academias de mixología para proporcionar formación y recursos, garantizando que los vinos fortificados ganen protagonismo en los menús y sean promovidos eficazmente por un personal con conocimientos especializados.
Análisis Geográfico
Mercado de Vinos Fortificados en Europa
Europa representó el 57,02% del valor del mercado de vinos fortificados en 2025, impulsado por la fuerte presencia de los sistemas DOP (Denominación de Origen Protegida) en países como Portugal, España e Italia. Estos sistemas garantizan la autenticidad del producto y contribuyen a mantener precios premium. Los productores de la región se centran cada vez más en la sostenibilidad mediante la conversión de viñedos a prácticas ecológicas y la adopción de tecnologías energéticamente eficientes en sus bodegas para cumplir con las estrictas normativas medioambientales de la UE. Si bien el consumo doméstico de vino en países como Alemania y Francia ha experimentado ligeros descensos, la región continúa beneficiándose de las ventas de alto margen a través de tiendas libres de impuestos y establecimientos de alta gastronomía, respaldada por una constante afluencia de turistas.
Mercado de Vinos Fortificados en Asia-Pacífico
La región de Asia-Pacífico experimenta el crecimiento más rápido en el mercado de vinos fortificados, con una CAGR proyectada del 5,05% hasta 2031. En China, el mercado muestra una tendencia dual: las importaciones ultra-premium prosperan en las ciudades de primer nivel, mientras que la sensibilidad al precio predomina en las provincias orientadas al volumen. Los consumidores japoneses, conocidos por su apreciación de la autenticidad y la tradición, continúan respaldando las importaciones constantes de Jerez y Oporto. Los mercados emergentes como India, Corea del Sur y Tailandia están experimentando un rápido crecimiento, impulsado por el aumento de los ingresos disponibles y la creciente popularidad de los hábitos gastronómicos occidentales.
Mercado de Vinos Fortificados en América del Norte
En América del Norte, el mercado de vinos fortificados enfrenta desafíos derivados del descenso de los volúmenes, aunque muestra resiliencia en el segmento premium. Estados Unidos sigue siendo un mercado significativo que destaca oportunidades de recuperación a través de estrategias premium focalizadas. Los recientes cambios regulatorios en Ontario, Canadá, que permiten la venta de vino en supermercados, han ampliado el acceso minorista y creado nuevas oportunidades para los vinos fortificados importados. Por su parte, la creciente cultura de cócteles artesanales en ciudades como Nueva York, Chicago y Los Ángeles ha incrementado la conciencia del consumidor, con vinos fortificados como el Oporto y el Jerez siendo incorporados en cócteles innovadores y catas de degustación.
Panorama regulatorio
La regulación del vino fortificado está determinada por la fiscalidad del alcohol, las normas de etiquetado y envasado, y los sistemas de protección del origen, que son particularmente importantes para el Oporto, el Jerez y otras categorías fortificadas amparadas por indicaciones geográficas. En la Unión Europea, la revisión de 2024 de las indicaciones geográficas en virtud del Reglamento (UE) 2024/1143 reforzó el marco transversal para los vinos y las bebidas espirituosas, consolidando las obligaciones de documentación y trazabilidad para los productores que dependen del posicionamiento DOP/IGP. La UE también continuó con actualizaciones técnicas de las normas de mercado del sector vitivinícola en 2026 (por ejemplo, el Reglamento (UE) 2026/471, adoptado en febrero de 2026), manteniendo las disposiciones de cadena de suministro y cumplimiento relacionadas con las indicaciones geográficas como un requisito operativo vigente para los exportadores que venden dentro del bloque.
En los Estados Unidos, la Alcohol and Tobacco Tax and Trade Bureau (TTB) regula las normas de etiquetado y envasado del vino conforme al título 27 CFR Parte 4, y una norma definitiva de enero de 2025 actualizó los estándares de llenado para vinos y bebidas espirituosas destiladas. Esto ofrece a los productores opciones de tamaño de envase más modernas, al mismo tiempo que aumenta la necesidad de un cumplimiento cuidadoso en materia de etiquetado y referencias (SKU). En el Reino Unido, las reformas de los derechos sobre el alcohol se basan en un sistema de impuestos según el ABV que afecta a la mayoría de los vinos fortificados (generalmente entre 8,5% y 22% de ABV). La Finance Act 2025 codificó las tasas actualizadas, con un nuevo ajuste aplicado el 1 de febrero de 2026, y las directrices de HMRC establecen una tasa de derecho de 30,62 GBP por litro de alcohol puro para la franja de 8,5% a 22% de ABV a partir de febrero de 2026, lo que a su vez influye en los precios, la combinación de productos y la economía de las importaciones de las carteras de vinos fortificados.
Panorama Competitivo
Concentración del Mercado
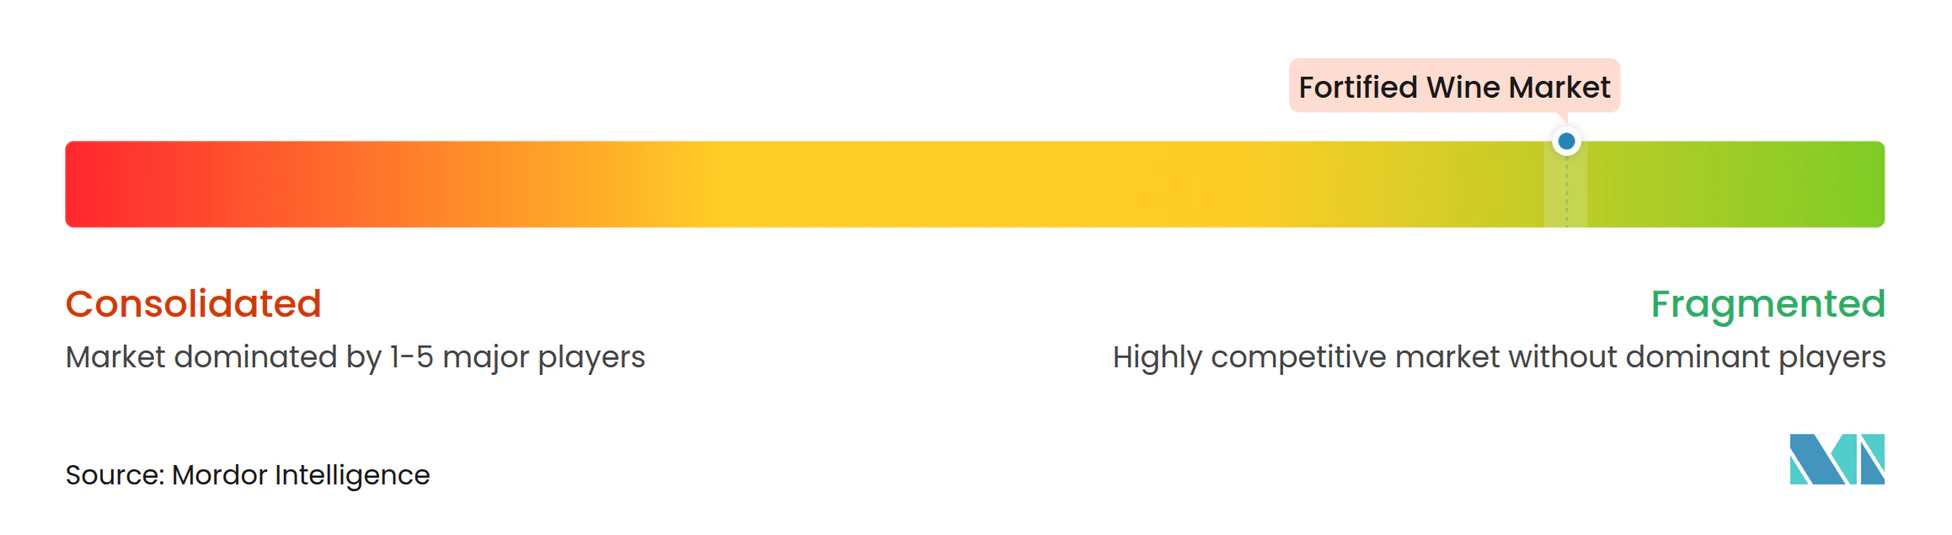
El mercado de vinos fortificados está altamente fragmentado. Los principales productores de Portugal, España e Italia dominan el mercado aprovechando su rico patrimonio, sus extensas propiedades de fincas y sus sólidas redes de distribución global. Empresas como Symington Family Estates están adoptando tecnologías modernas, como sistemas avanzados de lagar, y se centran en la conversión de viñedos a producción orgánica para satisfacer la creciente demanda de productos sostenibles. Mientras tanto, las empresas internacionales de bebidas espirituosas están racionalizando sus carteras, con firmas como Pernod Ricard y Constellation Brands desinvirtiendo en productos vitivinícolas de menor margen para concentrarse en ofertas premium.
La innovación es un factor clave de competencia en el mercado de vinos fortificados, abarcando tanto el desarrollo de productos como los procesos de producción. Por ejemplo, nuevas tecnologías como la extracción por Campo Eléctrico Pulsado (CEP) se están utilizando para mejorar el desarrollo del color y los taninos, reduciendo el tiempo de producción de los vinos de estilo ruby. Los productores más pequeños se están diferenciando restaurando barricas tradicionales y ofreciendo lanzamientos de barrica limitada, que atraen a coleccionistas y conocedores. Los clubes de suscripción directa al consumidor están ganando terreno, proporcionando flujos de ingresos estables y valiosos datos sobre los consumidores. Las colaboraciones con mixólogos y chefs también están ayudando a las marcas a crear experiencias únicas, haciendo que sus productos destaquen en un entorno minorista saturado.
Las fusiones y adquisiciones se centran cada vez más en ampliar el alcance geográfico y optimizar los canales de distribución. Las empresas buscan activamente marcas consolidadas con sólidas credenciales de Denominación de Origen Protegida (DOP) y un acceso de mercado bien establecido en regiones como Asia. Las asociaciones con empresas tecnológicas están emergiendo como una nueva tendencia, con la trazabilidad mediante cadena de bloques y el envasado inteligente siendo utilizados para mejorar la autenticidad y atraer a los consumidores de manera más eficaz. Estas estrategias están ayudando a las marcas a generar confianza y mantener una ventaja competitiva en el cambiante panorama del mercado.
Líderes de la Industria de Vinos Fortificados
-
Symington Family Estates Vinhos S.A.
-
Caffo Group
-
Kopke Group Fine Wines, SA
-
E. & J. Gallo Winery
-
Bacardi Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vinos Fortificados Empresas cubiertas en este informe
- Symington Family Estates Vinhos S.A.
- Caffo Group
- E. & J. Gallo Winery
- Kopke Group Fine Wines, SA
- Mxn Wines Ltd
- Bacardi Limited
- Pernod Ricard
- Constellation Brands Inc.
- Sogrape SGPS, S.A.
- ALVEAR SA
- Vinhos Barbeito
- BODEGAS REY FERNANDO DE CASTILLA, SL.
- Bon Coeur Fine Wines Ltd.
- Vinbros and Co.
- Mazuran’s Vineyards Ltd
- Bodegas Barbadillo SL
- Niepoort Vinhos S.A.
- Emilio Lustau S.A.
- The Fladgate Partnership Group
- Botta di Cru
Oportunidades de mercado y perspectivas futuras
La premiumización y la diferenciación basada en la procedencia siguen creando espacio para los productores de vino fortificado que pueden acreditar origen, sostenibilidad y autenticidad tanto en el punto de venta como en el canal on-trade. Las carteras de origen de la UE que se apoyan en el valor de marca DOP/IG, particularmente en Europa (que tuvo una participación del 57,02% en 2025), se benefician del marco reforzado de indicaciones geográficas bajo el Reglamento (UE) 2024/1143. Esto favorece la trazabilidad lista para el cumplimiento normativo, la narrativa de producto mediante códigos QR y los lanzamientos específicos de fincas que pueden respaldar puntos de precio premium.
Las ocasiones de consumo impulsadas por la coctelería también ofrecen una vía práctica para ampliar el uso más allá de los regalos estacionales. El comportamiento del canal on-trade, incluida la encuesta de bares de Drinks International de 2024, que informó una presencia casi universal del vermut (99%) en los bares encuestados, ayuda a explicar la inclusión en los menús y el enfoque de los programas de formación de bartenders para cócteles a base de vermut y jerez. Los movimientos estratégicos de actores ibéricos consolidados también apuntan a vías de expansión del acceso al mercado para las marcas fortificadas hacia ocasiones de vino adyacentes sin perder sus señas de identidad histórica. En abril de 2026, Sogrape adquirió Viña Mayor en España (Ribera del Duero), lo que ilustra una consolidación ibérica que puede fortalecer la distribución y permitir la promoción cruzada de gamas fortificadas y no fortificadas a través de plataformas comerciales compartidas. A nivel de categoría, el impulso liderado por productos de casas históricas, incluidos los lanzamientos de 2026 de Taylor's, respalda la demanda de coleccionistas y de regalos premium, mientras que la innovación en el lado de la producción, como la investigación publicada en 2026 sobre técnicas aceleradas de elaboración estilo Oporto, apunta a esfuerzos continuos para mejorar la eficiencia y la consistencia de las expresiones estilo ruby y envejecidas en barrica sin depender únicamente de un largo envejecimiento en bodega.
Desarrollos recientes de la industria en Mercado de Vinos Fortificados
- Junio de 2026: E. and J. Gallo Winery anunció el cierre de su planta de prensado de uva Turner Road West en Lodi, California. Esto refleja la consolidación operativa en curso en el sector vitivinícola estadounidense y puede afectar la capacidad de procesamiento a granel, la logística de abastecimiento y las estructuras de costes de los productores con carteras diversificadas de vino y vino fortificado.
- Mayo de 2025: Sogevinus Fine Wines cambió su marca a Kopke Group, alineando la identidad corporativa con su histórica casa de Oporto. El cambio agudiza el posicionamiento basado en el legado en los mercados de exportación y respalda la cohesión de la cartera entre las etiquetas fortificadas, donde las señas de origen y la reputación de la casa influyen en la fijación de precios premium.
- Junio de 2024: Symington Family Estates anunció el lanzamiento de un Library Release de Vintage Port. Los programas limitados de añadas antiguas refuerzan el atractivo de escasez y de coleccionista, y proporcionan una palanca de mayor margen para los productores de Oporto cuando el crecimiento del volumen es limitado en los mercados europeos maduros.
Mercado de Vinos Fortificados Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado del vino fortificado incluye los vinos que han sido reforzados con alcohol destilado añadido, lo que aumenta el contenido de alcohol y modifica el perfil de sabor en comparación con el vino de mesa. El cálculo del tamaño del mercado abarca el valor de las ventas minoristas y on-trade en los principales países consumidores y productores de vino, consolidado en totales globales.
Exclusiones del alcance: se excluyen los vinos tranquilos no fortificados, los vinos espumosos y las bebidas espirituosas destiladas que se venden como licor independiente en lugar de como vino fortificado.
Descripción general de la segmentación
- Por Tipo de Producto
- Oporto
- Vermut
- Sherry
- Otros
- Por Categoría
- Masivo
- Premium
- Por Usuario Final
- Hombres
- Mujeres
- Por Canal de Distribución
- Canal Horeca
- Canal Minorista
- Tiendas Especializadas/Licorerías
- Otros Canales Minoristas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Bajos
- Italia
- Suecia
- Noruega
- Rusia
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Vietnam
- Indonesia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de datos sencilla sobre las categorías de alcohol y las señales del vino a nivel de país que puedan verificarse año tras año. Se utilizaron como puntos de referencia fuentes públicas como la Organización Internacional de la Viña y el Vino (OIV), las estadísticas comerciales de UN Comtrade, la TTB estadounidense, Eurostat y FAOSTAT para datos sobre producción, flujos comerciales y definiciones de categoría cuando estaban disponibles. También revisamos notas arancelarias aduaneras y ciertas guías selectas sobre impuestos especiales y etiquetado, ya que el vino fortificado a menudo recibe un trato diferenciado según el mercado.
Para vincular esas señales macro con un valor de mercado realista, las complementamos con informes anuales de empresas, presentaciones a inversores y notas de resultados de productores, distribuidores y grandes minoristas que abordan la combinación de categorías y la fijación de precios. Cuando fue necesario, se utilizaron suscripciones de pago únicamente para datos financieros e inteligencia de empresas, seguimiento de noticias y finanzas, búsquedas de patentes sobre innovación de envasado y producto, y verificaciones de importaciones y exportaciones a nivel de envío. Las fuentes aquí listadas son ilustrativas, y se consultaron muchas otras referencias públicas durante la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se considera vino fortificado en condiciones reales de venta y cómo se fija el precio de la categoría en los distintos canales. Hablamos con productores, importadores, distribuidores, compradores on-trade y gerentes de categoría de minoristas en APAC, EMEA y América para confirmar la combinación de productos (por ejemplo, oporto, jerez y vermut), los umbrales de ABV típicos utilizados en el comercio, y el ritmo de la premiumización, que afecta al valor más que al volumen.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 16% | APAC: 39% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 29% | EMEA: 35% |
| Actores más pequeños: 17% | Gerentes: 55% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que las bolsas de valor del vino por país y las divisiones por categoría se reconstruyen a partir de señales de producción y comercio, y luego se filtran para obtener el vino fortificado utilizando las cuotas de categoría validadas en entrevistas. El modelo se somete después a pruebas de estrés con aproximaciones ascendentes, como puntos de precio de canal muestreados multiplicados por volúmenes estimados para los principales estilos fortificados, y consolidaciones selectivas de proveedores cuando se dispone de desgloses de ingresos públicos.
Entre los factores que influyen de manera significativa en los totales se incluyen la división del vino fortificado entre on-trade y off-trade, la combinación premium frente a masiva, la dependencia de las importaciones en mercados con producción local limitada, y la evolución del precio de venta promedio vinculada a los cambios en los impuestos especiales y la inflación. También seguimos las ocasiones de consumo (uso como aperitivo y postre), el uso en coctelería para los estilos fortificados aromatizados, y los patrones de estacionalidad que pueden desplazar las ventas trimestrales en algunos países. La previsión se basa principalmente en el análisis de escenarios, donde la demanda de referencia se vincula a indicadores macro como la población adulta y la renta disponible, y luego se ajusta utilizando opiniones de expertos sobre la premiumización y la recuperación del canal, antes de seleccionar una trayectoria de crecimiento final.
Cuando las verificaciones ascendentes son incompletas para países más pequeños, las brechas se resuelven aplicando ratios de mercados comparables basados en la intensidad comercial, la estructura del canal y las diferencias en la escala de precios, que luego se revisan de nuevo con la retroalimentación de las entrevistas regionales.
Validación de datos y ciclo de actualización
La validación se realiza en varias etapas para que los resultados no dependan de una única fuente o de un solo supuesto. Comparamos los valores modelados con señales independientes, como los valores de importación de las principales líneas arancelarias del vino fortificado (HS), las tendencias de categoría declaradas por productores y distribuidores, y los indicadores de recuperación del canal on-trade, y luego investigamos cualquier variación importante antes de finalizar los totales. Si un país muestra un aumento inusual, se vuelven a revisar los supuestos sobre precio, combinación de canales y definición de categoría, y, cuando es necesario, se contacta de nuevo a los expertos para confirmar qué ha cambiado.
Antes de la aprobación final, el modelo y sus principales impulsores son revisados por otro analista para verificar la lógica y la coherencia entre países y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios fiscales significativos, cambios normativos en el etiquetado de ABV o movimientos cambiarios pronunciados. Justo antes de la entrega, un analista realiza una última revisión para que las publicaciones públicas más recientes queden reflejadas en las cifras.
El tamaño del mercado de vino fortificado de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores publicados sobre el vino fortificado pueden parecer muy dispares incluso cuando el tema suena igual, porque cada estudio elige su propio año base, su cobertura de canales y qué considera vino fortificado frente a bebidas adyacentes basadas en vino. Las diferencias en el momento de conversión de divisas y en cómo se proyecta el crecimiento de los precios premium también generan brechas visibles.
La dispersión suele explicarse por las decisiones de alcance y las variables utilizadas para convertir los volúmenes en valor. Algunas estimaciones se apoyan fuertemente en supuestos de premiumización más rápida en el vermut y otros estilos aromatizados, mientras que otras extienden la definición a bebidas aperitivas relacionadas o aplican aumentos generales por inflación sin verificar el impacto de los impuestos especiales por país. Cuando el alcance se mantiene ajustado al vino fortificado con definiciones basadas en la adición de alcohol destilado y el modelo se ancla a verificaciones de comercio y cuota de categoría por canal, el total tiende a alinearse mejor con las señales reales de consumo y precios, que es el enfoque aplicado aquí por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 15,25 mil millones de USD (2026) | |
| Consultora Global A | 18,11 mil millones de USD (2024) | Utiliza un año base anterior y aplica una trayectoria de crecimiento a corto plazo más alta, lo que puede amplificar el valor cuando se asume que los precios premium aumentarán rápidamente en todas las regiones y canales. |
| Editorial Sectorial B | 14,50 mil millones de USD (2025) | Parte de un año base diferente y puede aplicar reglas de inclusión más estrictas al excluir algunos estilos fortificados aromatizados en ciertos mercados, lo que puede reducir el valor contabilizado incluso cuando el consumo es estable. |
Al observar las tres cifras, la principal conclusión es que la selección del año y lo que se considera vino fortificado explican la mayor parte de la diferencia, seguido de cómo se modela el crecimiento de los precios. Al mantener el alcance coherente entre países y volver a verificar los precios y las cuotas de canal con señales externas, la cifra resultante sigue siendo más fácil de rastrear y de repetir para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de vinos fortificados?
El mercado de vinos fortificados está valorado en USD 15,25 mil millones en 2026 y se proyecta que alcance USD 18,01 mil millones en 2031.
¿Qué tipo de producto tiene la mayor participación en el mercado de vinos fortificados?
El oporto lidera con una participación del 38,72% en 2025, respaldado por su estatus de denominación de origen protegida y su sólido reconocimiento global.
¿Por qué Asia-Pacífico es la región de mayor crecimiento?
La urbanización, el crecimiento de los ingresos y la adopción del estilo de vida occidental están impulsando una CAGR del 5,05% en Asia-Pacífico hasta 2031, especialmente en China, Japón, India y Corea del Sur.
¿Cómo está influyendo la mixología en la demanda de vinos fortificados?
La cultura de los cócteles está impulsando el uso del vermut y el sherry en los bares urbanos, introduciendo los vinos fortificados a los consumidores más jóvenes y ampliando las ocasiones de consumo.