
Tamaño y Participación del Mercado de Bebidas
Análisis del Mercado de Bebidas por Mordor Intelligence
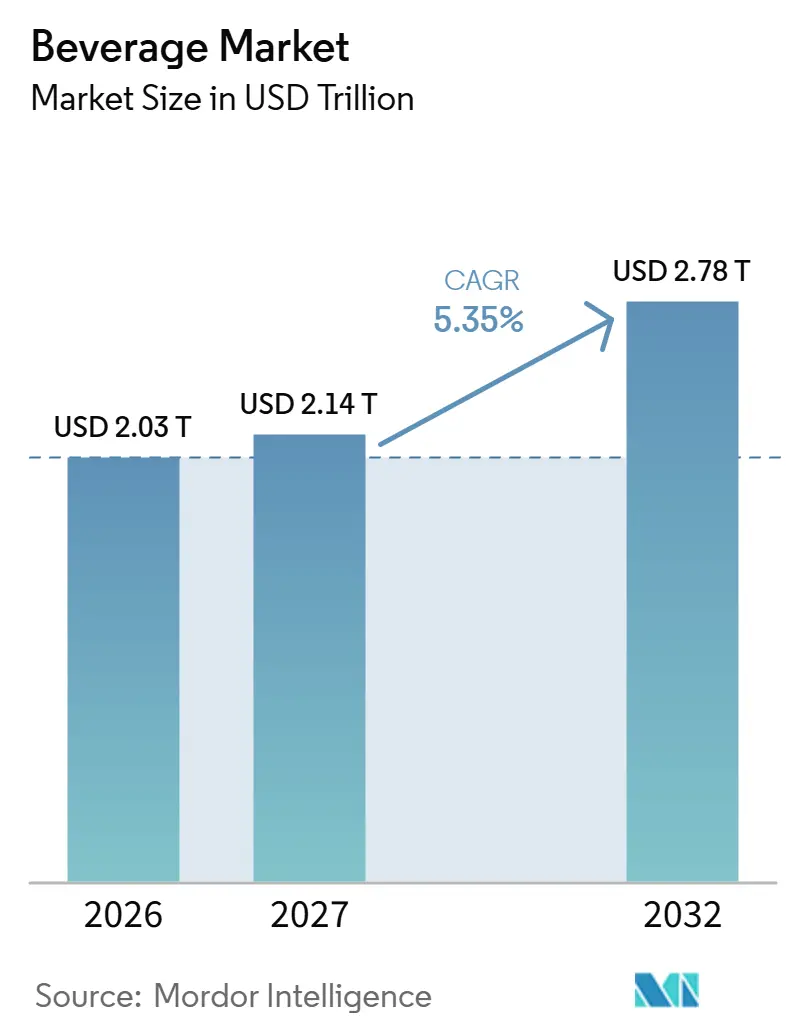
Se espera que el tamaño del mercado de bebidas crezca de 2,03 billones de USD en 2026 a 2,14 billones de USD en 2027 y se prevé que alcance los 2,78 billones de USD para 2032 a una CAGR del 5,35% durante 2027-2032.
Las ocasiones de consumo convenientes, la demanda funcional y el gasto selectivo en productos premium respaldan diversas vías de crecimiento para el mercado de bebidas. En los Estados Unidos, las bebidas envasadas y dispensadas crean oportunidades de conveniencia junto con la demanda de formulaciones con menor contenido de azúcar. En Gran Bretaña, la demanda en el canal de consumo en el local en ocasiones especiales abre una oportunidad para bebidas de mayor calidad. Los productores pueden atender estas necesidades mediante formulaciones diferenciadas y presentaciones específicas para cada ocasión, creando el potencial de obtener mayor valor por compra. Los gravámenes vinculados al azúcar y los costos volátiles de los edulcorantes limitan el margen de fijación de precios, lo que obliga a los productores a equilibrar propuestas de bebidas diferenciadas con la capacidad de pago del consumidor.
Conclusiones Clave del Informe
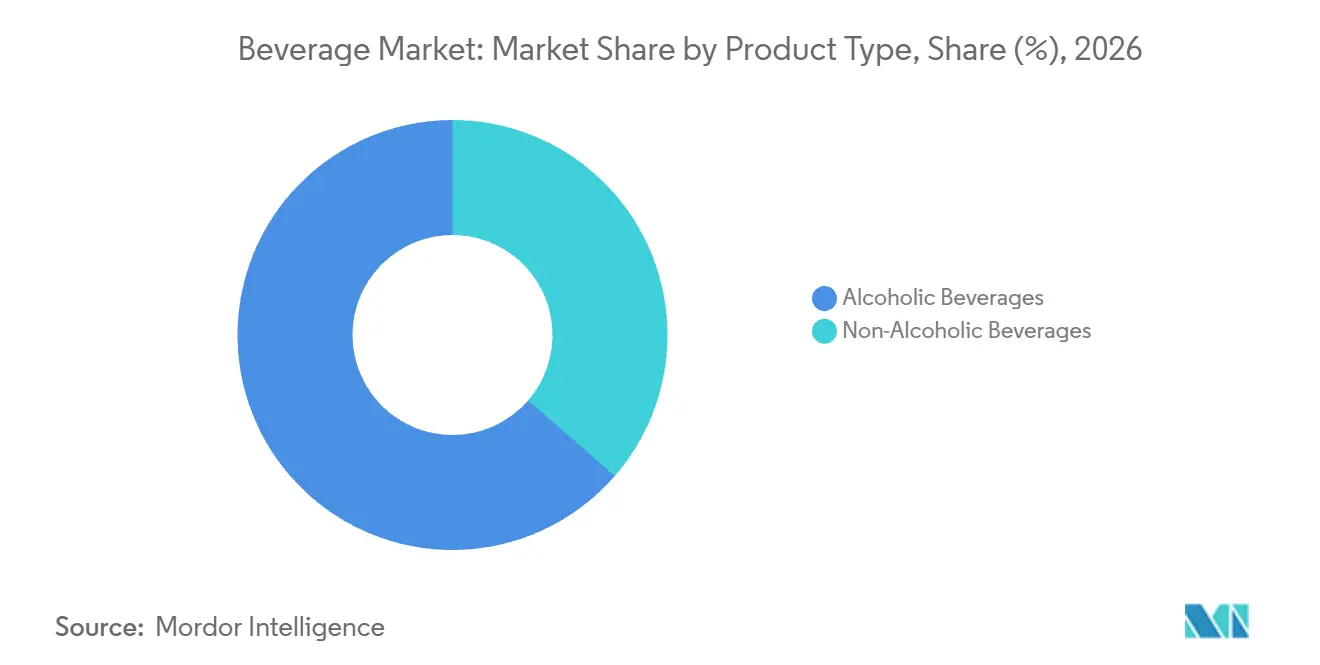
- Por tipo de producto, las bebidas alcohólicas lideraron con una participación del 63,62% en el mercado de bebidas en 2026, mientras que se prevé que las bebidas no alcohólicas crezcan más rápido con una CAGR del 5,8% durante 2027-2032.
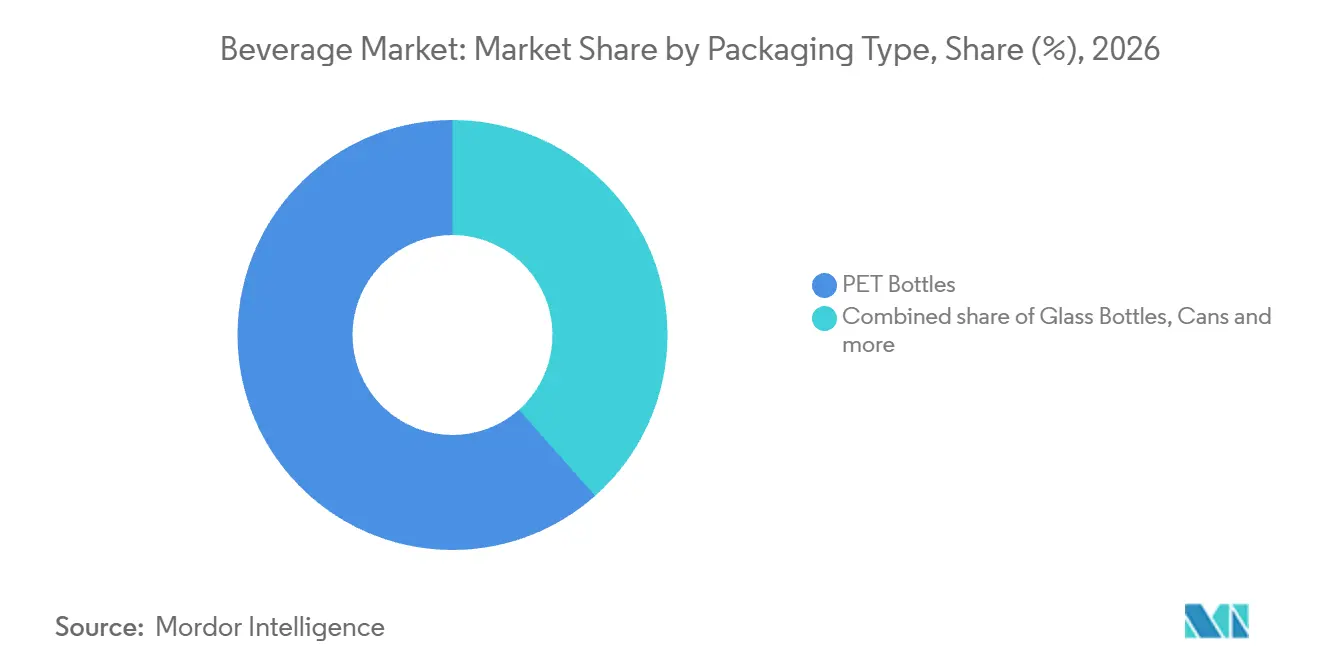
- Entre los tipos de envase, las botellas PET representaron el 61,55% del tamaño del mercado de bebidas en 2026, y se prevé que las latas crezcan más rápido con una CAGR del 5,6% durante 2027-2032.
- Dentro de las aplicaciones, la categoría de otros lideró con el 46,67% de los ingresos globales del mercado de bebidas en 2026, mientras que se prevé que el soporte nutricional y funcional crezca más rápido con una CAGR del 6,7% durante 2027-2032.
- La distribución estuvo liderada por el canal fuera del local con el 71,8% de los ingresos globales del mercado de bebidas en 2026, mientras que se prevé que el canal en el local crezca más rápido con una CAGR del 5,55% durante 2027-2032.
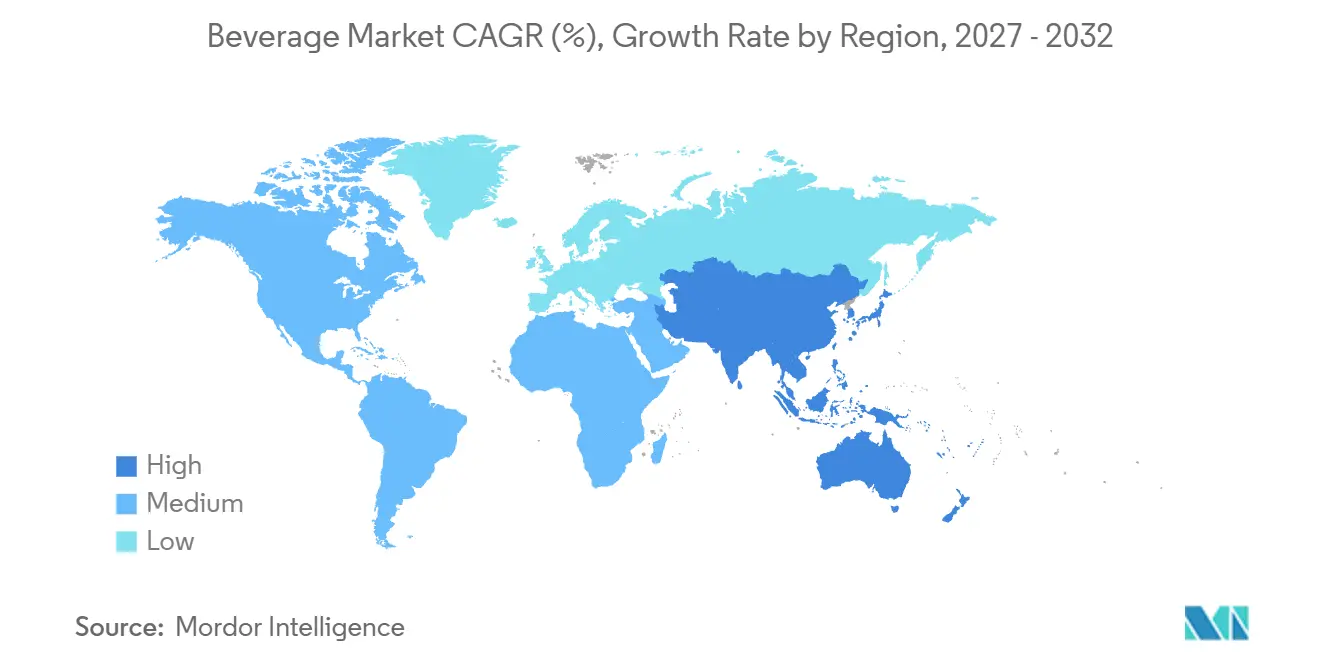
- Geográficamente, América del Norte representó el 38,71% de los ingresos globales del mercado de bebidas en 2026, y se prevé que Asia-Pacífico crezca más rápido con una CAGR del 5,65% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cultura de consumo urbano rápido en movimiento | +2% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Premiumización en bebidas alcohólicas y funcionales | +1.8% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Las tendencias de consumo social impulsan la demanda de bebidas experienciales | +1.4% | El Reino Unido | Corto plazo (≤ 2 años) |
| La conciencia sobre la salud impulsa la demanda de bebidas funcionales y con bajo contenido de azúcar. | +1.9% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Las preocupaciones de sostenibilidad están reformando las opciones de envase | +0.8% | Francia y Polonia | Largo plazo (≥ 4 años) |
| Los estilos de vida urbanos aumentan la demanda de formatos listos para consumir | +0.7% | El territorio de España | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cultura de consumo urbano rápido en movimiento
La demanda de bebidas basada en la conveniencia ofrece a los proveedores una forma de atender ocasiones de consumo breves. Para esta ocasión, la oferta puede abarcar tanto una bebida envasada como una bebida dispensada en el punto de compra. Las bebidas envasadas representaron el 18,7% de las ventas dentro de tienda en las tiendas de conveniencia de los Estados Unidos en 2025, un aumento de 0,8 puntos porcentuales respecto a 2024. La Asociación Nacional de Tiendas de Conveniencia (NACS) también clasificó las bebidas dispensadas en frío entre las 5 categorías de mayor crecimiento en las tiendas de conveniencia de los Estados Unidos en el tercer trimestre de 2025. Atender solo un formato dejaría a los proveedores expuestos únicamente al desempeño de ese formato, mientras que una oferta combinada puede participar tanto en la demanda de bebidas envasadas como en la de bebidas dispensadas en frío.
Premiumización en bebidas alcohólicas y funcionales
La premiumización puede aumentar el valor de una ocasión de consumo de bebidas sin requerir que los consumidores compren una mayor cantidad. NIQ informó en enero de 2026 que los licores súper premium y de lujo extremo aumentaron su participación en el valor total de licores de los Estados Unidos durante el año anterior. Su panel independiente en los Estados Unidos midió un incremento del 12% interanual en el gasto en bebidas funcionales por comprador en las 52 semanas finalizadas el 18 de abril de 2026, frente al 5,4% para el total de bebidas. Estos hallazgos identifican diferentes palancas comerciales: una combinación más rica de licores junto con una mayor intensidad de gasto entre los compradores de bebidas funcionales. Las ganancias en participación de valor recompensan el posicionamiento premium en licores, mientras que el aumento del gasto en bebidas funcionales por comprador ofrece una vía separada hacia mayores ingresos por cliente.
Las tendencias de consumo social impulsan la demanda de bebidas experienciales
Las ocasiones especiales ofrecen a los proveedores de bebidas en el sector de la hospitalidad una forma de competir en torno a la experiencia de consumo asociada a una visita. La encuesta de NIQ de 2026 encontró que el 40% de los consumidores británicos salieron a comer o beber en ocasiones especiales. Entre los consumidores británicos que compraron bebidas en esas ocasiones, el 51% afirmó que estaría dispuesto a pagar más por una bebida de mayor calidad. Esa combinación respalda una oferta específica para la ocasión en la que la bebida contribuye al motivo de celebración, con la diferenciación por calidad como base para una elección a un precio más elevado. Las presentaciones orientadas a la calidad podrían convertir la disposición a pagar más en ocasiones especiales en un mayor gasto por visita, sin depender de un mayor número de visitas.
La conciencia sobre la salud impulsa la demanda de bebidas funcionales y con bajo contenido de azúcar.
El menor contenido de azúcar y la funcionalidad añadida ofrecen a los productores de bebidas formas independientes de atender la demanda orientada a la salud sin depender de mayores volúmenes de servicio. En la encuesta de EY de 2025 en los Estados Unidos, el 66% de los consumidores afirmó elegir bebidas con menor contenido de azúcar y calorías.[1] En la misma encuesta, el 65% de los adultos en los Estados Unidos declaró consumir bebidas funcionales al menos cada 2 semanas. EY también encontró que el 52% de los consumidores en los Estados Unidos estaba dispuesto a pagar más por bebidas que apoyen objetivos de salud y bienestar. El consumo funcional habitual y la disposición declarada a pagar más sugieren que una bebida funcional con bajo contenido de azúcar podría combinar compras recurrentes con una prima de precio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del impuesto al azúcar y regulaciones sanitarias | -1.3% | El Reino Unido | Mediano plazo (2-4 años) |
| Fluctuación en los precios de las materias primas | -1% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Regulaciones estrictas sobre el alcohol | -0.6% | El territorio de Tailandia | Corto plazo (≤ 2 años) |
| Regulaciones de etiquetado y transparencia | -0.4% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del impuesto al azúcar y regulaciones sanitarias
Los gravámenes vinculados al azúcar restringen a los proveedores de bebidas azucaradas al añadir un costo fiscal a la composición de la bebida terminada. Los envasadores del Reino Unido pagan el Impuesto a la Industria de Bebidas Refrescantes sobre las bebidas sujetas al gravamen que contengan al menos 5 gramos de azúcar por 100 mililitros. Las tasas vigentes a partir del 1 de abril de 2026 aplican una banda superior a partir de 8 gramos o más. El documento de política de HM Revenue & Customs de julio de 2026 programó una reducción del umbral para los refrescos con azúcar añadida a 4,5 gramos por 100 mililitros a partir del 1 de enero de 2028. Una formulación entre esos umbrales quedaría expuesta a un nuevo costo si el cambio programado entra en vigor. Los envasadores que mantengan una formulación azucarada absorberían el gravamen en sus márgenes o lo trasladarían a un precio de venta más alto que podría restringir la demanda.
Fluctuación en los precios de las materias primas
La exposición al costo de los edulcorantes puede restringir la demanda de bebidas cuando los proveedores no pueden absorber precios de insumos más altos sin elevar los precios de venta. En su presentación de 2025, Coca-Cola FEMSA informó que compra azúcar por encima de los precios del mercado internacional debido a regulaciones locales y barreras de entrada en sus países de operación distintos de Brasil y Uruguay. The Coca-Cola Company también identificó la fluctuación en los precios de los edulcorantes y posibles escaseces relacionadas con el clima que afectan al jarabe de maíz de alta fructosa utilizado en los Estados Unidos en su informe de 2025. Advirtió que los consumidores con poder adquisitivo insuficiente pueden reducir sus compras cuando los costos más altos se trasladan a los precios de venta. La empresa utilizó acuerdos de precios con proveedores para ciertos insumos y derivados cuando fue apropiado para gestionar la exposición a materias primas. Los costos más altos de edulcorantes que llegan a los precios en estantería dejan a los embotelladores eligiendo entre absorber el costo en sus márgenes y exponer las compras al limitado poder adquisitivo de los consumidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Demanda Alcohólica Establecida Frente a Ocasiones No Alcohólicas más AmpliasLas bebidas alcohólicas representaron una participación del 63,62% en el tamaño del mercado de bebidas en 2026. La Organización Internacional de la Viña y el Vino estimó el consumo mundial de vino en 208 millones de hectolitros en 2025, una caída del 2,7% respecto a 2024.[2] Ese volumen muestra la escala del vino, una de las categorías alcohólicas, incluso cuando la caída evidencia la presión sobre los volúmenes de consumo. Mantener los ingresos del vino frente a esa caída en litros vendidos requeriría un mayor valor por litro.
Las bebidas no alcohólicas son el segmento de mayor crecimiento, con una CAGR prevista del 5,8% durante 2027-2032. The Coca-Cola Company informó que el volumen global de cajas unitarias de su categoría combinada de agua, bebidas deportivas, café y té creció un 2% en 2025. La empresa también ganó participación de valor en bebidas no alcohólicas listas para beber a nivel global ese año. Estos resultados ilustran vías distintas hacia el progreso comercial: la expansión del consumo físico en un portafolio definido y el fortalecimiento de la posición más amplia de la productora en bebidas listas para beber.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase:
La Escala del PET Coexiste con una Expansión Desigual de las LatasLas botellas PET representaron una participación del 61,55% en el mercado de bebidas en 2026. Las botellas PET no retornables constituyeron el 48% de las unidades de envase en todo el sistema global de Coca-Cola en 2025, abarcando a la empresa y a sus socios embotelladores propios e independientes según corresponda. En 2025, Coca-Cola FEMSA ahorró 1,55 gramos de PET por botella optimizada de 600 mililitros en 305 millones de botellas producidas y distribuidas en México. La optimización de la botella existente en esa producción muestra a un gran embotellador reduciendo el uso de material mientras mantiene el PET como su formato de envase.
Las latas son el segmento de mayor crecimiento, con una CAGR prevista del 5,6% durante 2027-2032. CANPACK informó un crecimiento del 3% en los volúmenes de cuerpos de latas para bebidas en 2025 frente a 2024, con ganancias en los Estados Unidos e India parcialmente compensadas por menores volúmenes en Europa y Brasil. Los mayores volúmenes de cuerpos de latas en los Estados Unidos e India frente a los menores volúmenes en Europa y Brasil muestran que la demanda de CANPACK se expande de manera desigual por país. Las botellas de vidrio comprendieron casi la totalidad de la combinación de formatos de envase de vinos y licores de Constellation Brands por volumen vendido en el ejercicio fiscal 2026. La demanda de latas en CANPACK sigue por tanto los cambios de volumen a nivel de país, mientras que el vidrio mantiene casi toda la combinación de formatos de envase en el portafolio de vinos y licores que vende Constellation Brands.

Por Aplicación:
Usos Residuales Amplios y Diferenciación Basada en IngredientesOtros fue el segmento de aplicación más grande, representando el 46,67% de los ingresos en 2026. The Coca-Cola Company informó un crecimiento interanual del 4% en el volumen global de cajas unitarias de refrescos carbonatados en el segundo trimestre de 2026, incluidas las bebidas vendidas por sus socios embotelladores. Dado que el volumen de cajas unitarias contabiliza las bebidas vendidas por la empresa y sus socios embotelladores, la ganancia del 4% muestra el volumen moviéndose a través de todo el sistema en una categoría de refrescamiento fuera de las aplicaciones de energía y nutricionales.
El soporte nutricional y funcional es el segmento de mayor crecimiento, con una CAGR prevista del 6,7% durante 2027-2032. NIQ midió un crecimiento del 10,1% en tonelaje de bebidas canadienses que contienen aminoácidos en las últimas 52 semanas cubiertas en su análisis de septiembre de 2026. Esa lectura otorga a la aplicación una señal comercial basada en el producto físico comprado, con las bebidas de aminoácidos como ejemplo específico basado en formulación. El impulso energético tiene un énfasis de producto diferente, ejemplificado por las bebidas energéticas formuladas con cafeína y comercializadas para mejorar el rendimiento mental y físico. La distinción entre el posicionamiento de aminoácidos y el de cafeína hace que la formulación sea central en la forma en que los productores diferencian estas aplicaciones funcionales.
Por Canal de Distribución:
Cambios en el Formato Minorista y Visitas a Restaurantes Impulsadas por BebidasEl canal fuera del local fue el segmento de distribución más grande, representando el 71,8% de los ingresos en 2026. La Asociación del Comercio de Vinos y Licores (WSTA) informó un crecimiento interanual del 12% en volumen de bebidas alcohólicas listas para beber en el canal fuera del local del Reino Unido para las 52 semanas finalizadas el 27 de diciembre de 2025, utilizando datos de NIQ. El análisis de la WSTA atribuyó el 44% de las ventas de la categoría a consumidores que trasladaron su gasto de licores a bebidas listas para beber. Estas compras sitúan los formatos listos para beber dentro de un conjunto establecido de gasto minorista en alcohol. Los productos premezclados para venta minorista pueden por tanto competir por el gasto en licores ya comprometido, lo que hace que la diferenciación por formato sea relevante en las estanterías del canal fuera del local.
El canal en el local es el segmento de mayor crecimiento, con una CAGR prevista del 5,55% durante 2027-2032. La encuesta de 2026 de la Asociación Nacional de Restaurantes en los Estados Unidos encontró que el 37% de los consumidores realizó compras exclusivas de bebidas en restaurantes al menos semanalmente. En la encuesta a operadores de la asociación, el 87% de los operadores de servicio completo y el 80% de los operadores de servicio limitado afirmaron que las bebidas podrían ser un importante impulsor del tráfico en restaurantes. Estas respuestas respaldan una propuesta de bebidas capaz de atraer una visita independiente al restaurante. Las compras exclusivas de bebidas dan a los proveedores de restaurantes una razón para desarrollar bebidas que puedan generar una visita de forma independiente del menú de alimentos.
Análisis Geográfico
Mercado de Bebidas de América del Norte
América del Norte lideró con una participación del 38,71% en el mercado de bebidas en 2026. The Coca-Cola Company informó 19,6 mil millones de USD en ingresos netos comparables no conformes con los PCGA para su segmento de América del Norte en 2025, representando el 40% del total de la empresa. Dado que el segmento incluye productos terminados, jugos y lácteos refrigerados y operaciones de servicio de alimentos, sus ingresos provienen tanto de bebidas envasadas como de bebidas servidas a clientes de servicio de alimentos.
Mercado de Bebidas de Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR prevista del 5,65% durante 2027-2032. Varun Beverages puso en marcha 4 instalaciones de producción de bebidas en campo verde en India en 2025, en Prayagraj, Damtal, Buxar y Mendipathar. La empresa informó un crecimiento del 14,4% en el volumen de ventas de bebidas en India en el segundo trimestre de 2026 frente al mismo trimestre de 2025, citando la expansión de la infraestructura de fabricación, distribución y refrigeración como impulsores del crecimiento. La dirección describió un crecimiento en los veintes a partir de marzo en adelante, excepto abril, que estuvo aproximadamente plano. La prueba comercial para las plantas en Uttar Pradesh, Himachal Pradesh, Bihar y Meghalaya es si la distribución y la refrigeración mantienen el ritmo durante la ventana de ventas estacional.
En América del Sur, Coca-Cola FEMSA informó crecimiento de volumen en 2025 en Brasil, Argentina y Uruguay, parcialmente compensado por menores volúmenes en Colombia. El análisis de 12 meses de Circana hasta junio de 2026 encontró que el 43% de los compradores en Francia, Alemania, Italia, los Países Bajos, España y el Reino Unido declararon comprar menos alcohol, posponer compras o abandonarlas por completo. En Oriente Medio y África, la unidad operativa de África de The Coca-Cola Company informó un crecimiento del 3% en el volumen de cajas unitarias en 2025. Su unidad operativa combinada de Eurasia y Oriente Medio informó un crecimiento del 7% en el volumen de cajas unitarias ese año. Las marcas de alcohol que atienden a compradores europeos moderadores enfrentan una restricción de consumo, mientras que las operaciones nombradas de Coca-Cola FEMSA en América del Sur y las unidades de África y Eurasia y Oriente Medio de The Coca-Cola Company registraron ganancias de volumen en 2025.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas a través del trabajo de etiquetado e información de producto que enfrentan los fabricantes de bebidas no alcohólicas de marca. La perspectiva del participante abarca productos minoristas envasados y suministros a compradores de servicio de alimentos. Una declaración nutricional establecida, una advertencia directa en el frente del envase y una obligación de divulgación en el menú del comprador sitúan la responsabilidad en diferentes puntos de la relación comercial.
Tabla Regulatoria
| Factor de decisión | Los Estados Unidos | Brasil | Francia | Japón | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Anvisa y agencias de vigilancia sanitaria estatales o municipales | Direcciones Departamentales para la Protección de las Poblaciones, Provenza-Alpes-Costa Azul, inspecciones de 2025 | Agencia de Asuntos del Consumidor | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | 21 CFR 101.9; propuesta de cuadro de Información Nutricional en el frente del envase | RDC 429/2020 e IN 75/2020; propuestas de consulta sobre etiquetado | Reglamento (UE) N.º 1169/2011; revisión propuesta de información alimentaria de la UE | Normas de Etiquetado de Alimentos; enmiendas a alimentos con función nutricional vigentes a partir del 1 de octubre de 2026 | GSO 9:2022; divulgación de cafeína en menús de bebidas vigente a partir del 1 de julio de 2025 |
| Efecto comercial | Información nutricional en productos envasados cubiertos, sujeto a exenciones | Tablas nutricionales y advertencias en el frente del envase activadas por umbrales | Ingredientes, alérgenos, cantidad, fecha, datos del operador y nutrición para envases cubiertos | Declaraciones de nutrición y energía con excepciones establecidas; transición de alimentos con función nutricional hasta el 31 de marzo de 2030 | Los restaurantes y cafeterías divulgan la cafeína de las bebidas en menús impresos y electrónicos |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La propuesta de la FDA de enero de 2025 añadiría un cuadro de Información Nutricional a la mayoría de los alimentos que llevan una etiqueta de Datos Nutricionales si se finaliza. La revisión propuesta por la Comisión Europea introduciría un etiquetado nutricional armonizado en el frente del envase sin una fecha de adopción verificada, mientras que la aprobación de Brasil en octubre de 2025 cubrió propuestas de consultas sobre etiquetado en lugar de enmiendas finales. La enmienda de Japón del 1 de octubre de 2026 concierne a los alimentos con función nutricional, con transición hasta el 31 de marzo de 2030, lo que respalda la continuidad para las declaraciones ordinarias de bebidas envasadas. La evaluación de Sin cambios para Arabia Saudita refleja el etiquetado establecido de alimentos envasados y las divulgaciones de cafeína en menús vigentes a partir del 1 de julio de 2025, que crean obligaciones de información definidas para los fabricantes y sus clientes de servicio de alimentos.
Etapas de la Cadena de Valor
La cadena de valor de las bebidas compara cómo los proveedores de ingredientes, los fabricantes de envases, los productores y las operaciones de distribución convierten capacidades especializadas en ventas. ADM suministra sabores naturales e ingredientes para bebidas, mientras que CANPACK fabrica latas de aluminio para bebidas y otras soluciones de envasado. Estos roles ascendentes sitúan las decisiones de formulación y envase antes de las actividades de producción y distribución que llevan una bebida de marca a los compradores. La distinción comercial está entre obtener ingresos de un insumo utilizado por muchas marcas y obtener ingresos de la bebida terminada vendida a través de las rutas del productor hacia los clientes.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes | Proveedores de ingredientes para bebidas como ADM | Ventas de ingredientes y sabores | Adecuar las especificaciones de ingredientes a la bebida prevista | Calificar formulaciones alternativas antes de comprometerse con la producción |
| Fabricación de envases | Fabricantes de latas y envases para bebidas como CANPACK | Ventas de envases y cierres | Coordinar la disponibilidad de envases con los requisitos de llenado | Calificar fuentes de envases frente a la especificación de llenado |
| Producción y embotellado de bebidas | Productores integrados de bebidas como PepsiCo Beverages North America y Diageo | Ventas de bebidas terminadas de marca | Mantener alineadas las decisiones de formulación, envasado y producción | Validar los cambios a lo largo de la secuencia de producción completa |
| Distribución y ventas a clientes | Operaciones de distribución de productores integrados como PepsiCo Beverages North America y Diageo | Ventas a clientes dentro de operaciones integradas de bebidas | Conectar la disponibilidad de producción con las necesidades de entrega a clientes | Coordinar la liberación de producción con la capacidad de distribución |
| Fuente: Mordor Intelligence | ||||
La integración permite a un productor gestionar la fabricación y la entrega como partes de la misma venta de bebida terminada. PepsiCo Beverages North America opera instalaciones de embotellado y distribución y vende productos terminados directamente a distribuidores y minoristas independientes. Diageo combina de manera similar el abastecimiento, la producción de licores y cerveza, el transporte y las ventas a clientes. Una transición de formulación o envase dentro de un productor integrado necesita por tanto funcionar a través del sistema de entrega antes de poder convertirse en capacidad comercial confiable.
Panorama Competitivo
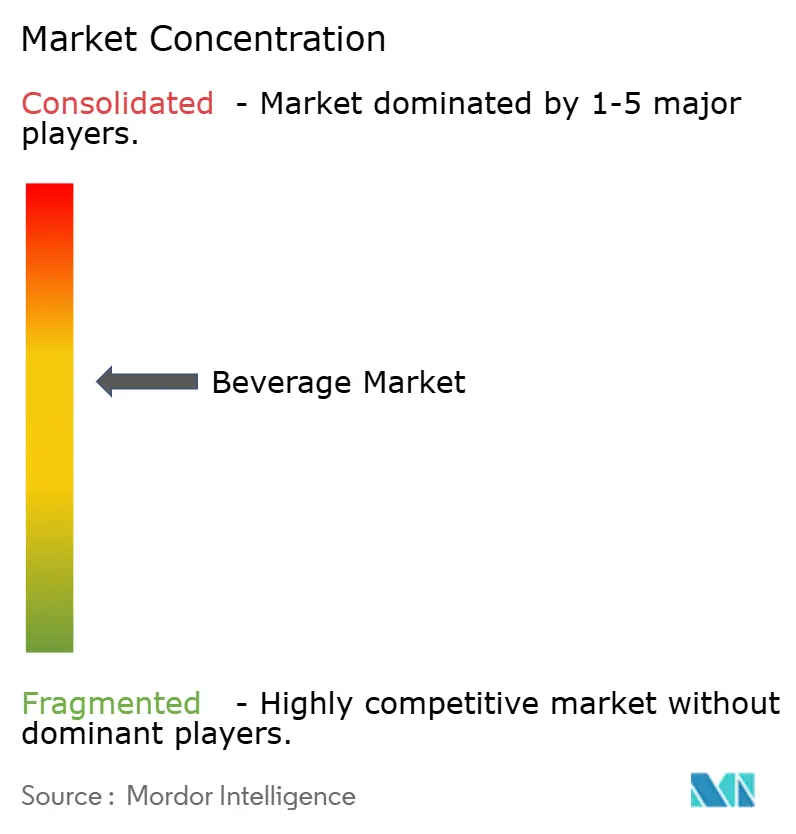
La industria tiene una estructura moderadamente concentrada, con grandes propietarios de marcas internacionales que compiten a través de portafolios que abordan diferentes categorías de bebidas y ocasiones de consumo. Los principales participantes incluyen Nestlé S.A., PepsiCo Inc., Anheuser-Busch InBev, The Coca-Cola Company y Bacardi Limited. Nestlé informó un crecimiento orgánico de un solo dígito alto en bebidas, incluidos el café y los potenciadores de café, en 2025. Nescafé y los potenciadores de café fueron contribuyentes clave, y el resultado combinó una sólida fijación de precios con un crecimiento interno real positivo.
Anheuser-Busch InBev informó que las marcas de cerveza premium y súper premium generaron aproximadamente el 61% de sus ingresos de 2025, mientras que Corona registró un crecimiento de volumen de un solo dígito medio. PepsiCo añadió Pepsi Prebiotic Cola entre los productos con beneficios funcionales al remodelar su portafolio en 2025. La importancia de las marcas premium dentro de las propias ventas de AB InBev hace que el posicionamiento de marca sea central para su economía competitiva. La incorporación de PepsiCo amplía su propuesta de refrescos en torno a los beneficios funcionales, dando a los dos productores diferentes bases para la diferenciación de bebidas.
El 1 de julio de 2026, The Coca-Cola Company anunció un acuerdo global con Marriott International que cubre refrescos carbonatados y una gama creciente de bebidas de hidratación y funcionales. La organización de compras de Marriott, Hot Shoppe Services International, ayudó a desarrollar el acuerdo, cuyo despliegue mundial por fases comenzó ese día. The Coca-Cola Company y Bacardi Limited lanzaron su cóctel listo para beber Bacardí & Coca-Cola en cadenas minoristas seleccionadas de Polonia a principios de abril de 2025.[3] El producto de 250 mililitros y 5% de alcohol llevaba marcas de edad legal, con Coca-Cola HBC gestionando las ventas, la distribución y el marketing en el canal de clientes en Polonia. Estas asociaciones sitúan el alcance de compras y la distribución local en el centro de la expansión, mientras que el producto listo para beber polaco también está sujeto a los requisitos de etiquetado de graduación alcohólica de la UE por encima del 1,2% de alcohol en volumen.
Líderes de la Industria de Bebidas
-
Nestlé S.A.
-
PepsiCo Inc.
-
Anheuser-Busch InBev
-
The Coca-Cola Company
-
Bacardi Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Empresas cubiertas en este informe
- The Coca-Cola Company
- PepsiCo Inc.
- Anheuser-Busch InBev
- Nestlé S.A.
- Heineken N.V.
- Diageo plc
- Suntory Holdings Limited
- Constellation Brands
- Red Bull GmbH
- Keurig Dr Pepper
- Molson Coors
- Monster Beverage Corp.
- Nirvana Water Sciences Corp. (Nirvana)
- Danone SA
- Carlsberg Group
- Castel Frères S.A.S.
- Nordaq AB
- Pernod Ricard
- Bacardi Limited
- Bisleri International Pvt. Ltd.
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan posiciones de suministro de bebidas vinculadas a envases minoristas marcados con depósito y formatos de servicio reutilizables. La obligación del comprador define qué oferta de bebidas puede cumplir el requisito y cuándo el cambio se vuelve comercialmente relevante. Para los productores, la apertura consiste en suministrar la bebida y su formato conforme como una sola propuesta comercial, con el arreglo de servicio o devolución integrado en la oferta.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Bebidas envasadas marcadas con depósito en Singapur | La implementación completa del esquema comenzó el 1 de octubre de 2026 para envases de bebidas de plástico o metal regulados de 150 mililitros a 3 litros | Minoristas de Singapur que comercializan bebidas preenvasadas reguladas | Suministrar bebidas con la marca de depósito requerida y la gestión del depósito | Identificación del envase y cumplimiento del depósito | Productores como Coca-Cola Singapore Beverages, F&N Foods y Pokka |
| Bebidas para llevar ofrecidas en un sistema de reutilización | Los distribuidores finales de servicio de alimentos de la UE deben ofrecer una opción reutilizable antes del 12 de febrero de 2028 | Distribuidores de servicio de alimentos que ofrecen bebidas calientes o frías para llevar | Desarrollar una oferta de bebidas con envase de servicio reutilizable y un arreglo de reutilización | Operar el sistema de reutilización requerido | Proveedores de bebidas capaces de servir formatos reutilizables para llevar |
| Surtidos de bebidas envasadas reutilizables | A partir del 1 de enero de 2030, los distribuidores finales de la UE deben ofrecer al menos el 10% de sus bebidas en envases de venta reutilizables dentro de un sistema de reutilización | Distribuidores finales que ofrecen bebidas en envases de venta a consumidores | Suministrar una gama de bebidas reutilizables definida que se ajuste a la obligación de oferta del distribuidor | Calificar conjuntamente la gama de bebidas y el sistema de reutilización | Productores de bebidas capaces de suministrar formatos minoristas reutilizables |
| Fuente: Mordor Intelligence | |||||
La apertura central es una oferta de bebidas cuyo formato y arreglo de entrega satisfacen la obligación específica del comprador. Para las oportunidades de reutilización de la UE, el envase debe participar en un sistema de reutilización, por lo que un envase reutilizable por sí solo no completa la propuesta. Los proveedores que conecten la bebida, el envase y el sistema requerido pueden competir por una necesidad de distribución identificada en lugar de depender únicamente de la novedad del envase.
Desarrollos recientes de la industria en Mercado de Bebidas
- Ago 2026: A través de su filial de propiedad total VBL Industries (Kenya) Limited, Varun Beverages Limited adquirió el negocio de bebidas lácteas de valor añadido, jugos y agua potable envasada de Devyani Food Industries (Kenya) Limited. Las operaciones bajo la nueva dirección comenzaron el 1 de agosto de 2026.
- Jul 2026: The Coca-Cola Company y Marriott International anunciaron una asociación global de bebidas para refrescos carbonatados y una gama creciente de bebidas de hidratación y funcionales. Un despliegue mundial por fases comenzó el 1 de julio de 2026.
- Ene 2026: Heineken N.V. completó la adquisición de los negocios de bebidas y venta minorista de FIFCO en América Central tras recibir las aprobaciones regulatorias y corporativas.
Mercado de Bebidas Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de Bebidas mide los ingresos anuales de los productores por bebidas alcohólicas y no alcohólicas terminadas vendidas en los mercados globales. Estas ventas se clasifican por tipo de envase, aplicación, canal en el local o fuera del local y geografía.
Exclusiones del alcance: Se excluyen los alimentos envasados, los suplementos dietéticos, los ingredientes puros vendidos por separado de una bebida terminada, los envases vacíos para bebidas y los materiales de envasado, y los márgenes de reventa posteriores en bebidas.
Descripción General de la Segmentación
- Por Tipo de Producto
- Bebidas Alcohólicas
- Cerveza
- Vino
- Licores
- Cócteles Listos para Consumir
- Cervezas Duras con Gas
- Bebidas No Alcohólicas
- Refrescos Carbonatados
- Agua Embotellada
- Jugos y Néctares
- Bebidas Energéticas y Deportivas
- Té y Café Listos para Consumir
- Bebidas Lácteas y de Origen Vegetal
- Otras Bebidas No Alcohólicas
- Bebidas Alcohólicas
- Por Tipo de Envase
- Botellas PET
- Botellas de Vidrio
- Latas
- Otros
- Por Aplicación
- Impulso Energético
- Soporte Nutricional y Funcional
- Otros
- Por Canal de Distribución
- Canal Presencial
- Canal No Presencial
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Minoristas en Línea
- Tiendas Especializadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Colombia
- Chile
- Perú
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia global se recopila de fuentes como el indicador de consumo de alcohol registrado de la Organización Mundial de la Salud, las series de producción y comercio de FAOSTAT disponibles a través de UNdata, los informes de producción, consumo y comercio de vino de la Organización Internacional de la Viña y el Vino, y los informes de la Asociación Nacional de Tiendas de Conveniencia sobre ventas de bebidas envasadas y dispensadas. En conjunto, estas fuentes proporcionan señales distintas sobre el suministro de bebidas, el consumo registrado, las condiciones de la categoría y los canales minoristas y de servicio de alimentos.
Las presentaciones de empresas y los materiales para inversores proporcionan indicadores de categoría, geografía, precio y combinación de productos, mientras que las publicaciones aduaneras y regulatorias ayudan a explicar los flujos transfronterizos y los cambios en los requisitos de productos. La prensa empresarial de reputación y los comunicados del sector pueden verificar el momento y la dirección de los desarrollos de empresas y canales. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Para comprender los precios, la combinación de productos y la cobertura de canales, el diseño de investigación primaria utiliza entrevistas estructuradas y encuestas con productores de bebidas, embotelladores, distribuidores, compradores minoristas y de servicio de alimentos, y líderes de categoría y finanzas. Los analistas utilizan sus observaciones para contrastar las interpretaciones de fuentes secundarias y los supuestos detrás de las previsiones de categoría, canal y región, con preguntas vinculadas a las responsabilidades de cada encuestado. Cuando la evidencia es escasa o inconsistente, los analistas comparan con otro país, categoría o año y concilian las estimaciones con las divulgaciones de empresas, los datos comerciales y los indicadores de canal antes de incorporar los supuestos al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 32% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
Para fijar el límite del mercado antes de la agregación, el modelo contabiliza los ingresos de los productores por bebidas alcohólicas y no alcohólicas terminadas y utiliza una estimación descendente del valor global anual, con verificaciones ascendentes selectivas a partir de la suma de ingresos de proveedores y el precio de venta promedio muestral multiplicado por el volumen. Las divulgaciones de ingresos de empresas y categorías, las series de producción de alcohol y consumo registrado, las ventas en canales envasados y dispensados, los indicadores de población y demanda urbana, y las señales de precio y combinación de productos establecen el total del mercado y su trayectoria histórica. Una regresión multivariante relaciona el valor de la categoría con los indicadores de demanda, canal y precio, mientras que el análisis de escenarios aborda los mercados o categorías con series temporales cortas o inconsistentes. Las participaciones de segmento se construyen a partir de la evidencia de categoría reportada y se concilian con el total a través del tipo de producto, envase, aplicación, canal y geografía. Para abordar las brechas, los analistas utilizan proxies documentados de países o categorías, establecen supuestos y rangos de sensibilidad, y luego solicitan a productores, embotelladores, distribuidores y compradores que verifiquen las previsiones a nivel de variable antes de la agregación.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de empresas, las series oficiales de producción y consumo, los datos comerciales, la evidencia de canales y las estimaciones de categorías, y luego investigan anomalías y variaciones materiales entre señales independientes antes de la aprobación. Una segunda revisión verifica las definiciones de fuentes, los períodos de tiempo, los cálculos, las participaciones de segmento y la coherencia entre las estimaciones regionales y de canal. Los analistas vuelven a contactar a los encuestados relevantes cuando una definición no está clara, un insumo importante cambia o la evidencia independiente sigue siendo materialmente inconsistente. La evidencia se actualiza anualmente, se revisa entre ciclos cuando eventos regulatorios, de suministro, de precios o de empresas materiales cambian las perspectivas, y se revisa en una pasada previa a la entrega.
Tamaño del Mercado de Bebidas de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de Bebidas mide los ingresos anuales de los productores por bebidas alcohólicas y no alcohólicas terminadas vendidas en los mercados globales.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Para abordar las brechas, los analistas utilizan proxies documentados de países o categorías, establecen supuestos y rangos de sensibilidad, y luego solicitan a productores, embotelladores, distribuidores y compradores que verifiquen las previsiones a nivel de variable antes de la agregación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,14 billones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 1,96 billones de USD (2025) | En su base de 2025, esta estimación está un 8,4% por debajo del valor de este informe para 2027 de 2,14 billones de USD, 2 años después. La cobertura exclusiva de productos envasados omite las bebidas terminadas dispensadas que este informe contabiliza a través del servicio de alimentos. |
| Empresa Global de Investigación de Mercados B | 1,83 billones de USD (2025) | En su base de 2025, esta estimación está un 14,5% por debajo del valor de este informe para 2027 de 2,14 billones de USD, 2 años después. Su base publicada es anterior al año de comparación y se prevé que crezca hasta 2030. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de empresas, las series oficiales de producción y consumo, los datos comerciales, la evidencia de canales y las estimaciones de categorías, y luego investigaron anomalías y variaciones materiales entre señales independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bebidas y el crecimiento esperado?
Se espera que el tamaño alcance los 2,14 billones de USD en 2027 y los 2,78 billones de USD para 2032, con una CAGR del 5,35% durante 2027-2032.
¿Qué respalda la demanda de bebidas funcionales y con bajo contenido de azúcar?
En la encuesta de EY de 2025 en los Estados Unidos, el 66% de los consumidores afirmó elegir bebidas con menor contenido de azúcar y calorías, y el 65% declaró consumir bebidas funcionales al menos cada 2 semanas.
¿Qué tipo de producto contribuye más a los ingresos del mercado de bebidas?
Las bebidas alcohólicas lideraron con el 63,62% de los ingresos globales del mercado de bebidas en 2026.
¿Qué empresas compiten en la industria de bebidas?
Los principales participantes incluyen Nestlé S.A., PepsiCo Inc., Anheuser-Busch InBev, The Coca-Cola Company y Bacardi Limited.
¿Qué podría restringir el crecimiento en las bebidas azucaradas?
El Reino Unido programó un umbral más bajo del Impuesto a la Industria de Bebidas Refrescantes de 4,5 gramos por 100 mililitros a partir del 1 de enero de 2028. Los envasadores afectados podrían enfrentar una exposición fiscal adicional.
¿Qué regiones lideran los ingresos del mercado de bebidas y el crecimiento previsto?
América del Norte lideró con el 38,71% de los ingresos globales del mercado de bebidas en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 5,65% durante 2027-2032.