
Tamaño y Participación del Mercado de Vino
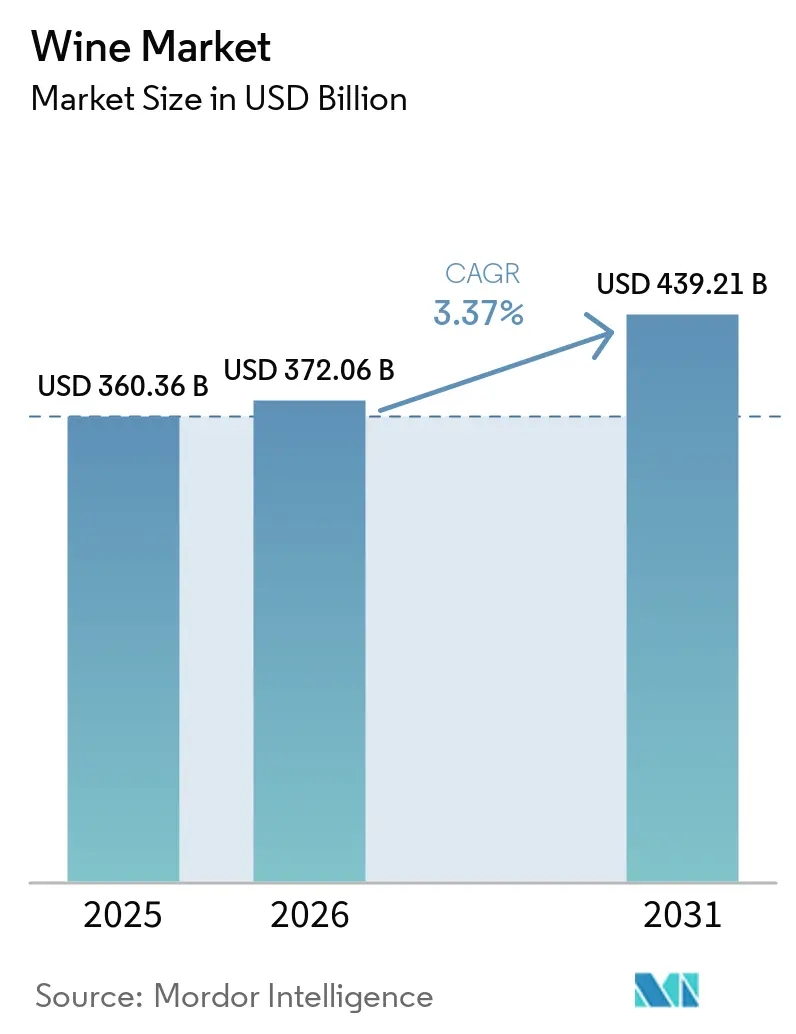
Análisis del Mercado de Vino por Mordor Intelligence
El tamaño del mercado del vino fue valorado en 372,1 mil millones de USD en 2026 y se estima que crecerá desde 384,6 mil millones de USD en 2027 hasta alcanzar 447,6 mil millones de USD para 2032, con una CAGR del 3,08% durante el período de pronóstico (2027-2032). El volumen del mercado del vino fue valorado en 204,3 millones de Hectolitros en 2026 y se estima que crecerá desde 205 millones de Hectolitros en 2027 hasta alcanzar 208,6 millones de Hectolitros para 2032, con una CAGR del 0,35% durante el período de pronóstico (2027-2032).
El vino sin alcohol en Alemania y las visitas a bodegas en España amplían las ocasiones de compra de vino. La demanda premium respalda el crecimiento en valor, mientras que los costos de la uva restringen la flexibilidad para aplicar descuentos. Los proveedores responden reduciendo sus carteras hacia marcas de mayor precio y apoyándose en importadores y distribuidores para llegar a los compradores del sector comercial. Con un crecimiento en valor previsto que supera al volumen, la combinación premium y la hospitalidad ofrecen expansión de ingresos sin depender de un consumo de vino sustancialmente mayor.
Conclusiones Clave del Informe
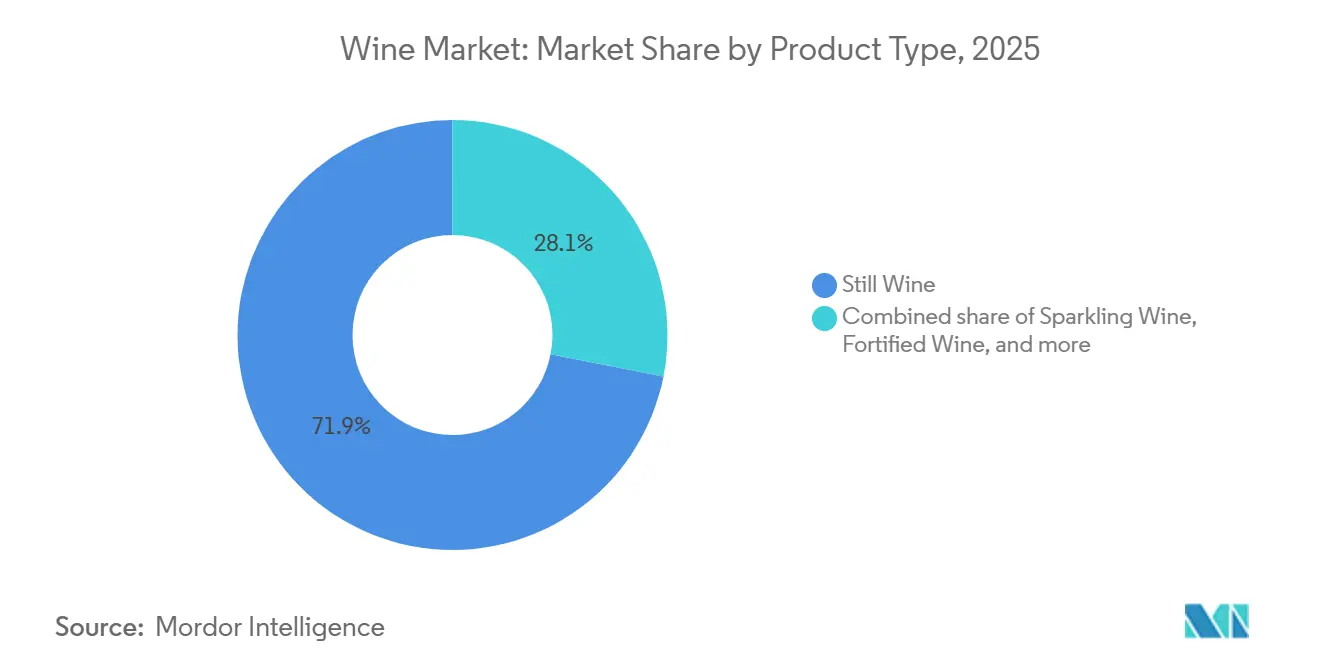
- Por tipo de producto, el vino tranquilo tuvo una participación del 71,61% en el mercado del vino en 2026, mientras que se prevé que el vino espumoso crezca más rápido con una CAGR del 5,05% durante 2027-2032.
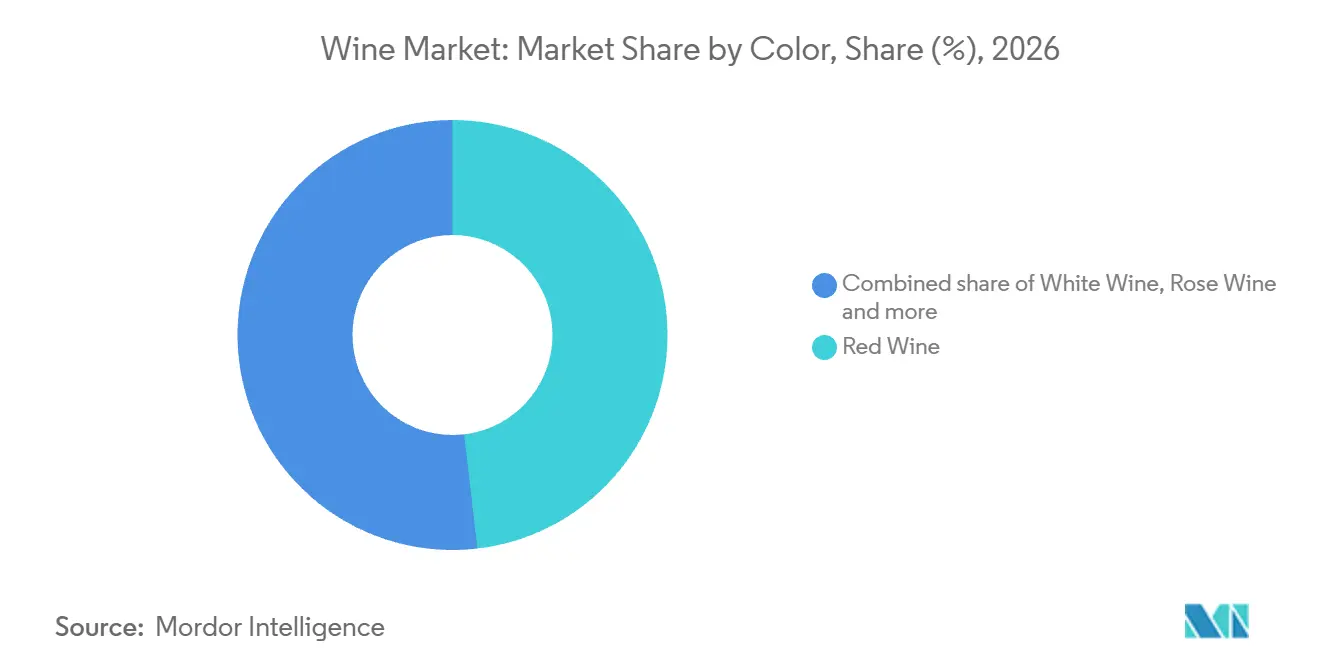
- La segmentación por color estuvo liderada por el vino tinto con una participación del 48,15% del tamaño del mercado del vino en 2026, y se prevé que el vino rosado crezca más rápido con una CAGR del 3,9% durante 2027-2032.
- Entre los usuarios finales, las mujeres representaron el 59,68% del valor de ventas de vino en 2026, mientras que se prevé que los hombres sean el segmento de más rápido crecimiento con una CAGR del 4,2% durante 2027-2032.
- Los canales de distribución estuvieron liderados por el canal fuera del local con el 59,51% del valor de ventas de vino en 2026, con el canal en el local previsto para crecer más rápido con una CAGR del 3,45% durante 2027-2032.
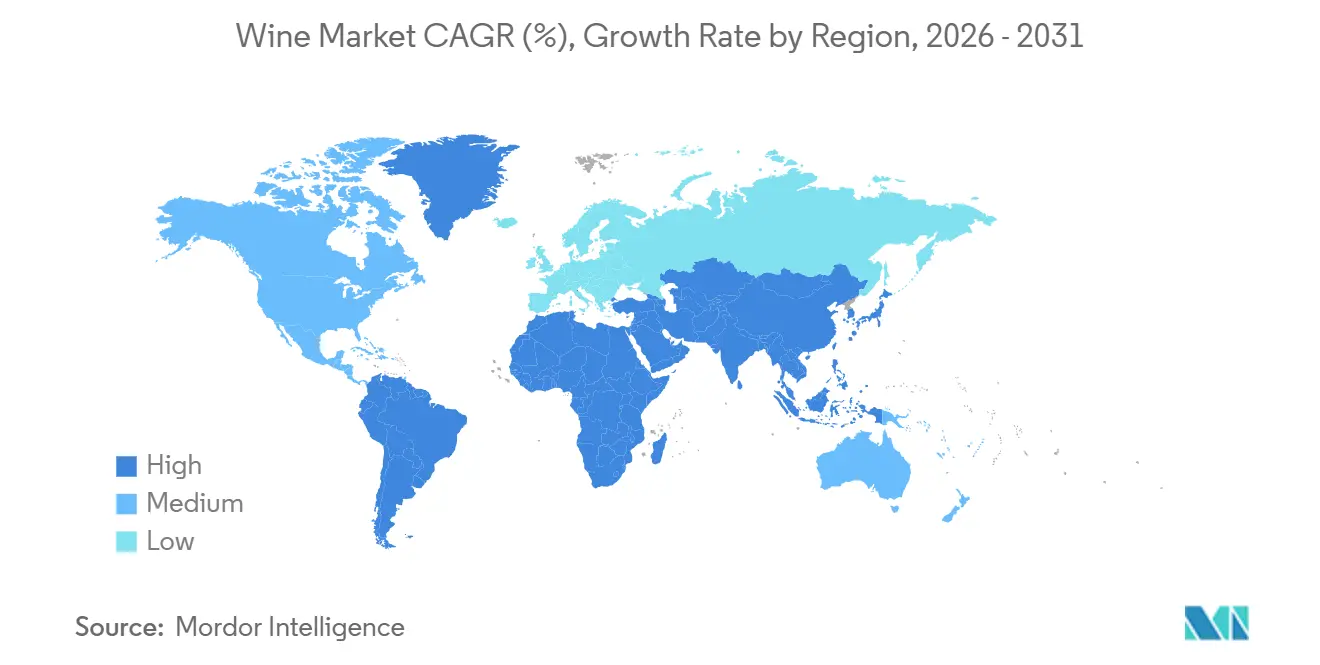
- Geográficamente, Europa tuvo el 45,06% del valor de ventas de vino en 2026, y se prevé que Asia-Pacífico crezca más rápido con una CAGR del 5,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Creciente huella del turismo y la hospitalidad | +1.1% | Región vitivinícola DOCa Rioja | Corto plazo (≤ 2 años) |
| Creciente preferencia de los consumidores por vinos con bajo contenido alcohólico o sin alcohol | +0.8% | Mercados minoristas en Alemania | Corto plazo (≤ 2 años) |
| Aumento en la demanda de vinos premium y súper premium | +1.8% | Estados Unidos y China | Mediano plazo (2-4 años) |
| La Investigación y Desarrollo de variedades resistentes al clima amplía los terruños viables | +0.6% | Regiones vitivinícolas de Francia | Largo plazo (≥ 4 años) |
| La trazabilidad habilitada por blockchain impulsa la confianza en las ventas en línea | +0.2% | Región vitivinícola de Bolnisi | Mediano plazo (2-4 años) |
| La robótica en viñedos y el análisis con inteligencia artificial optimizan los rendimientos | +0.3% | Costa Central de California | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente turismo y huella de la hospitalidad
La hospitalidad en bodegas ofrece a los productores un punto de contacto directo con los visitantes que pueden convertirse en compradores de sus vinos. Las bodegas de la DOCa Rioja en España recibieron 930.364 visitas en 2025, un aumento del 1,96% respecto a 2024.[1] La denominación contó con 226 bodegas abiertas al enoturismo en 2025, frente a 214 en 2024. Dado que el número de establecimientos creció más rápido que las visitas, el crecimiento del tráfico regional no garantiza un mayor tráfico para cada finca participante. Las fincas de Rioja pueden convertir la mayor huella de hospitalidad en demanda de vino a través de compras directas de botellas, mientras que las tarifas de cata por sí solas no generan ventas de vino.
Creciente preferencia de los consumidores por vinos con bajo contenido alcohólico o sin alcohol
El vino sin alcohol ofrece a los productores una forma de atender a los compradores para quienes un vino alcohólico no es adecuado. En Alemania, un 44% más de hogares compraron vino sin alcohol a través del comercio minorista en 2025 que en 2024. El volumen de ventas minoristas de vino sin alcohol en Alemania aumentó un 25% en el mismo período. Por separado, 1 de cada 3 de las 506 bodegas en el análisis de ventas de Geisenheim de 2025 reportó vino sin alcohol en su surtido. El mayor alcance en hogares y una oferta de productores establecida otorgan a esta categoría una base comercial más allá de lanzamientos de productos aislados. La expansión más fuerte en el alcance de hogares que en volumen desplaza la tarea comercial hacia la profundización de las compras dentro de esa base más amplia de compradores minoristas alemanes.
Aumento en la demanda de vinos premium y súper premium
El vino premium puede respaldar el crecimiento en valor cuando determinadas marcas atraen compras adicionales dentro de una categoría que de otro modo sería estable. El volumen de la cuvée premium de Laurent-Perrier en EE. UU. aumentó un 14% en el seguimiento de ventas al consumidor fuera del local de Nielsen en el ejercicio fiscal 2026, mientras que la categoría se mantuvo plana. Las depletions de Penfolds de Treasury Wine Estates en China, que miden el producto que pasa de los distribuidores al mercado, aumentaron un 34,7% en el ejercicio fiscal finalizado el 30 de junio de 2026. Dentro de los datos fuera del local de EE. UU. del ejercicio fiscal 2026 de Laurent-Perrier, Cuvée Rosé, Blanc de Blancs Brut Nature y Grande Siècle ganaron participación y volumen absoluto. Para los proveedores premium, esto favorece respaldar etiquetas con ventas al consumidor demostradas antes de ampliar la gama, porque el posicionamiento en el segmento alto por sí solo no garantiza el crecimiento de la categoría.
La Investigación y Desarrollo de variedades resistentes al clima amplía los terruños viables
Las variedades adaptadas al clima pueden proteger el suministro del que dependen las ventas de vinos de denominación de origen. Las variedades de uva resistentes cubrieron 2.700 hectáreas en Francia en 2025, aproximadamente el 0,35% del área nacional de viñedos. Por separado, para las variedades de interés para la adaptación climática, las normas de las denominaciones de origen protegidas francesas limitan las plantaciones al 5% de una explotación y su uso al 10% de la mezcla de una botella. El Institut national de l'origine et de la qualité decide su estatus en las especificaciones de denominación de origen tras 10 años. Dentro de esos límites, los viticultores pueden incorporar variedades de adaptación en vinos vendidos bajo denominaciones establecidas. La mezcla restringida y la larga revisión hacen de esta una ruta gradual para sostener las ventas de vinos de denominación de origen, coherente con un efecto de demanda a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Regulaciones de alcohol estrictas y divergentes | -0.6% | Mercados minoristas en Escocia | Corto plazo (≤ 2 años) |
| Altos costos de producción amplificados por la volatilidad climática | -0.75% | Sudáfrica y España | Mediano plazo (2-4 años) |
| Falsificaciones sofisticadas en canales de comercio electrónico | -0.15% | Área de producción de vino Chianti | Mediano plazo (2-4 años) |
| Los cuellos de botella en vidrio y logística inflan los costos de envasado | -0.25% | Regiones vitivinícolas de Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de alcohol estrictas y divergentes
Las normas de precios minoristas pueden impedir que los vendedores de vino utilicen toda la gama de descuentos para atraer a compradores sensibles al precio. La ley de precio mínimo por unidad de Escocia prohíbe a los minoristas vender vino por debajo del mínimo legal aplicable por unidad de alcohol. Dado que el precio mínimo sigue el contenido de alcohol, la restricción debe evaluarse en función de la graduación y el tamaño del vino que se vende. Un minorista dispuesto a aceptar un margen más reducido aún no puede bajar el precio en estantería de una botella afectada por debajo del mínimo basado en el alcohol. Los vinos ya con precio por encima del mínimo pueden ofrecer más margen promocional, lo que hace que la restricción sea especialmente relevante para las ofertas posicionadas cerca del mínimo. Para los vinos calificados de menor precio, el cumplimiento normativo limita directamente hasta qué punto la asequibilidad puede respaldar una demanda adicional.
Altos costos de producción amplificados por la volatilidad climática
Los mayores costos de cultivo de uva y la producción sensible a las condiciones meteorológicas restringen el margen que tienen los productores de vino para estimular la demanda a través de precios más bajos. Vinpro encontró que los costos promedio de producción de uva para vino en Sudáfrica aumentaron un 6,4% para la cosecha de 2025 en comparación con 2024, excluyendo los viñedos de secano en Swartland. Por separado, la producción de vino en España cayó un 7,7% en 2025 respecto a 2024 tras un tercer año consecutivo de sequía y olas de calor que contrajeron los rendimientos. Una cosecha más pequeña hace más difícil asegurar un suministro confiable incluso cuando el objetivo comercial es mantener las ventas. Los productores que absorben mayores costos en la cadena de suministro tienen menos flexibilidad para aplicar descuentos, mientras que trasladar los costos hacia adelante arriesga debilitar la asequibilidad de sus vinos. La exposición combinada restringe la expansión tanto a través de la fiabilidad del suministro como del precio necesario para sostener la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala del Vino Tranquilo se Encuentra con la Expansión del Vino EspumosoEl vino tranquilo representó una participación del 71,61% del tamaño del mercado del vino en 2026, convirtiéndolo en el segmento más grande. Las ventas de vino tranquilo en Bourgogne-Franche-Comté de Francia totalizaron 1,26 millones de hectolitros en los 12 meses hasta abril de 2026. La debilidad en el comercio minorista masivo pesó sobre estas ventas regionales, mostrando cómo la presión del canal puede coexistir con una base anual sustancial de ventas de vino tranquilo. Mantener las listas en el comercio minorista masivo ofrece a estos productores regionales una defensa más directa de las ventas que añadir producción a un canal que ya está perdiendo volumen.
Se prevé que el vino espumoso sea el segmento de más rápido crecimiento, con una CAGR del 5,05% durante 2027-2032. Las 8 apelaciones francesas de Crémant vendieron 122,9 millones de botellas en 2025 frente a 114,5 millones en 2024, mientras que sus lanzamientos de bodega aumentaron un 7,5% en 2025. El Prosecco DOC embotellado 667 millones de botellas en 2025, un 1,1% más que en 2024. Sus exportaciones a EE. UU. crecieron un 8% en enero-septiembre de 2025, cuando el país representó el 23,8% de las exportaciones de Prosecco DOC. El aumento de las ventas de Crémant junto con los lanzamientos de bodega muestra que la expansión del vino espumoso va más allá del embotellado de Prosecco DOC.

Por Color:
Escala del Vino Tinto y Crecimiento Minorista del Vino RosadoEl vino tinto representó una participación del 48,15% en el mercado del vino en 2026, convirtiéndolo en el segmento más grande. La producción australiana de vino tinto aumentó un 15% hasta 590 millones de litros en 2024-25 y volvió a representar el 52% de la producción nacional de vino por volumen tras caer por debajo del vino blanco en 2023-24. El gerente de Perspectivas de Mercado de Wine Australia, Peter Bailey, señaló que las uvas tintas representaron casi el 90% del tonelaje adicional de uva procesada en 2025. Los productores australianos de vino tinto tienen más vino que colocar con los compradores antes de que el repunte de la producción pueda traducirse en mayores ingresos.
Se prevé que el vino rosado sea el segmento de más rápido crecimiento, con una CAGR del 3,9% durante 2027-2032. Las ventas minoristas fuera del local de vino rosado tranquilo embotellado en Australia aumentaron un 6% en volumen en el año finalizado en junio de 2026. El aumento de volumen se concentró en el vino rosado tranquilo embotellado, por lo que los proveedores que ya tienen espacio en las estanterías minoristas australianas en ese formato están mejor posicionados para capturarlo.
Por Usuario Final:
Las Mujeres Anclan la Demanda mientras los Hombres se ExpandenLas mujeres fueron el segmento de usuario final más grande, representando el 59,68% del valor de ventas de vino en 2026. Por separado, el índice de referencia 2025/2026 del Wine Market Council situó la base de consumidores adultos de vino en EE. UU. en 79 millones, de los cuales el 54% eran mujeres. Dado que las mujeres constituyen la mayoría de esa base medida de consumidores en EE. UU., los productos y mensajes dirigidos a ellas abordan la parte más grande de esa audiencia estadounidense.
Se prevé que los hombres sean el segmento de usuario final de más rápido crecimiento, con una CAGR del 4,2% durante 2027-2032. En 2025, el 70% de los encuestados masculinos en EE. UU. reportaron comprar Cabernet Sauvignon a veces o regularmente, frente al 57% de las encuestadas femeninas. En la misma encuesta, el 66% de los hombres reportaron comprar Pinot Noir a veces o regularmente, frente al 53% de las mujeres. Ambas variedades tintas atrajeron una mayor participación de compra reportada entre los hombres, orientando a los proveedores hacia estilos tintos familiares al construir gamas para compradores masculinos en EE. UU.
Por Canal de Distribución:
Escala Fuera del Local y Recuperación En el LocalEl canal fuera del local fue el segmento de distribución más grande, representando el 59,51% del valor de ventas de vino en 2026. En el Reino Unido, el canal fuera del local representó el 83,7% del volumen total de vino vendido en los 12 meses hasta marzo de 2025. El volumen de vino en el Reino Unido llega a los consumidores principalmente a través del comercio minorista, por lo que el volumen de un proveedor del Reino Unido depende más de las decisiones de surtido del minorista que de la colocación en restaurantes.
Se prevé que el canal en el local sea el segmento de distribución de más rápido crecimiento, con una CAGR del 3,45% durante 2027-2032. Las ventas de bodegas de Ontario a licenciatarios de restaurantes en Ontario aumentaron un 1,6% en valor en los 12 meses que finalizaron el 31 de marzo de 2026, pero se mantuvieron por debajo de los niveles previos a la pandemia. La oportunidad para las bodegas de Ontario es recuperar el negocio de restaurantes que falta en esa base de ventas anterior, por lo que las modestas ganancias anuales pueden respaldar la expansión antes de que se alcance un nuevo pico de demanda.
Análisis Geográfico
Mercado del Vino en Europa
Europa representó el 45,06% del tamaño del mercado del vino en 2026, convirtiéndola en la geografía más grande. El consumo de vino de la Unión Europea totalizó 100,6 millones de hectolitros en 2025, o el 48% del consumo mundial, una caída del 3,1% respecto a 2024 y del 6,9% respecto al promedio de los 5 años anteriores.[2] En 2025, Viva Wine Group integró al importador y distribuidor de vino neerlandés Delta Wines, que se convirtió en la base de su plataforma de negocio a negocio fuera de los países nórdicos. Para los productores representados a través de Delta Wines, la contracción en la UE hace que las ventas por listado sean una prueba de expansión más relevante que el alcance geográfico de la plataforma.
Mercado del Vino en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de más rápido crecimiento, con una CAGR del 5,2% durante 2027-2032. El consumo preliminar de vino en Japón aumentó un 6,8% respecto a 2024 hasta 3,3 millones de hectolitros en 2025, en línea con su promedio de 5 años. Las exportaciones de vino australiano a Tailandia aumentaron un 54% en valor en el año finalizado en junio de 2026 en comparación con el año anterior. El repunte japonés apunta a una recuperación de la demanda, mientras que el resultado de exportación tailandés identifica una ruta comercial distinta para los proveedores que buscan un mayor valor de ventas. Estos diferentes puntos de entrada favorecen la expansión específica por país, con exportadores capaces de perseguir el crecimiento del comercio de destino sin asumir que cada base de consumidores regional se mueve en conjunto.
Las regiones restantes combinan un consumo establecido sustancial con condiciones de demanda recientes marcadamente diferentes, creando diferentes tareas para los proveedores. En América del Norte, el consumo de vino en EE. UU. se estimó en 31,9 millones de hectolitros en 2025, una caída del 4,3% respecto a 2024. En América del Sur, se estimó que Brasil alcanzaría un consumo récord de 4,4 millones de hectolitros en 2025, un 41,9% más que una base baja de 2024 y un 19,9% por encima de su promedio de 5 años. Dentro de Oriente Medio y África, el consumo estimado de Sudáfrica cayó un 7,7% respecto a 2024 hasta 4 millones de hectolitros en 2025 tras alcanzar su punto máximo durante 2022-2024. Brasil ofrece, por tanto, una apertura para reconstruir la demanda, mientras que las lecturas de EE. UU. y Sudáfrica ponen mayor énfasis en retener a los compradores dentro de grupos de consumo nacional ya sustanciales.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas a través de las obligaciones de etiquetado, registro y descripción de productos que dan forma a las operaciones comerciales del vino. La perspectiva es la de los productores de vino que operan en cada país y atienden a compradores nacionales y de exportación. La Dirección General de Competencia, Consumo y Represión del Fraude (DGCCRF) de Francia supervisa la calidad del vino y las descripciones de las etiquetas. Dichos roles de aplicación hacen que la presentación conforme sea parte del acceso a los compradores, mientras que las diferentes fechas de transición determinan cuándo los productores necesitan ajustar sus ofertas de vino.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Francia | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Oficina de Impuestos y Comercio de Alcohol y Tabaco | DGCCRF | Administración Estatal para la Regulación del Mercado y departamentos locales de regulación del mercado | Ministerio de Agricultura y Ganadería (MAPA) | Funcionario administrador designado por el Ministro de Agricultura |
| Instrumentos clave o dirección | 27 CFR Partes 4 y 24; Avisos propuestos 237 y 238 para etiquetas cubiertas | Normas de ingredientes y nutrición de la UE; exención solo para exportación y términos armonizados de desalcoholización a partir del 19 de septiembre de 2027 | Normas de etiquetado de alimentos para la unidad de venta más pequeña; GB 7718-2025 y nuevas medidas a partir del 16 de marzo de 2027 | Ley 7.678/1988; Decreto 12.709/2025, Artículo 49; propuesta de restauración de normas en 2026 | Ley de Productos Alcohólicos; enmiendas de etiquetado de 2026; omisión de designación de clase calificada hasta el 31 de diciembre de 2027 |
| Efecto comercial | Las exenciones de aprobación de etiquetas intraestatales domésticas calificadas conservan las obligaciones de etiquetado y registro de la Parte 24 | Se permiten detalles electrónicos de ingredientes/nutrición, con alérgenos y energía en la etiqueta física; los vinos producidos antes del 8 de diciembre de 2023 están exentos hasta que se agoten las existencias | A partir del 16 de marzo de 2027, las etiquetas cubiertas necesitarán texto de fecha más grande; las cajas de vino a prueba de manipulaciones deben mostrar los datos requeridos en el exterior cuando los detalles de la botella no puedan leerse sin romper el precinto | Registrar el establecimiento y el vino antes de las operaciones cubiertas, sujeto a excepciones regulatorias expresas | La omisión temporal de la designación de clase depende de las excepciones actuales de estilo de vino |
| Atractivo de la política actual | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Flexibilización | Endurecimiento | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
El etiquetado y el mantenimiento de registros en EE. UU. requieren cumplimiento rutinario, mientras que los Avisos 237 y 238 añadirían divulgaciones con un período de cumplimiento de 5 años solo después de la publicación de cualquier norma final resultante. Las obligaciones de etiquetado físico de Francia respaldan una calificación actual moderada, con opciones electrónicas y la exención de ingredientes/nutrición del 19 de septiembre de 2027 para productos de vino destinados exclusivamente a la exportación que facilitan el cumplimiento para los productores afectados. Las normas de China del 16 de marzo de 2027 elevarán la altura mínima aplicable del texto de fecha de 1,8 a 3,0 milímetros para envases con una superficie máxima de al menos 35 centímetros cuadrados, y a 2,0 milímetros para los demás. El marco de registro de Brasil y la propuesta de restauración de las normas de vino anteriores favorecen la continuidad, mientras que el permiso de omisión de designación de clase de Sudáfrica finaliza el 31 de diciembre de 2027, creando una transición fija para las etiquetas calificadas.
Etapas de la Cadena de Valor
La cadena de valor compara dónde los productores de vino, los fabricantes de envases, los distribuidores y los minoristas obtienen ingresos a medida que el suministro físico avanza hacia las ventas finales de vino. Las actividades del grupo de Treasury Wine Estates en el ejercicio fiscal finalizado el 30 de junio de 2026 incluyeron viticultura, elaboración de vino, marketing, ventas de vino y distribución. O-I Glass suministró envases para vino y otras bebidas y vendió la mayoría de sus productos de envases de vidrio directamente bajo acuerdos de suministro anuales o plurianuales. Total Wine & More operó 294 supermercados especializados en EE. UU. en 30 estados en agosto de 2026, proporcionando una ruta minorista sustancial hacia los consumidores.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Cultivo de uva y elaboración de vino integrados | Productores de vino integrados como Treasury Wine Estates | Ventas de vino | Exposición climática y riesgo de desajuste entre oferta y demanda de uva | Diversificar el abastecimiento entre regiones, variedades y segmentos de precio |
| Suministro de envases de vidrio | Fabricantes de envases de vidrio como O-I Glass | Ventas de productos de envases de vidrio | Exposición del precio de los envases a los ajustes de costos de insumos | Acordar fórmulas de ajuste y puntos de revisión dentro de los términos de suministro |
| Distribución mayorista | Distribuidores de bebidas alcohólicas como Southern Glazer's Wine & Spirits | Ventas de distribución de vino | Exposición a retrasos en almacenes centralizados | Establecer prioridades de despacho de recuperación tras interrupciones del sistema |
| Ventas minoristas | Minoristas de vino como Total Wine & More | Ventas minoristas de vino | Riesgo de que los vinos listados no se vendan | Ajustar los surtidos locales utilizando la demanda minorista observada |
| Fuente: Mordor Intelligence | ||||
En abril de 2026, el almacén estatal de la ABC de Mississippi enfrentó retrasos en las entregas a pesar de que los problemas técnicos estaban resueltos, con más de 165.000 cajas de vino y licores retenidas la semana anterior. El retraso del centro de distribución estatal ilustra cómo un único centro puede retrasar la llegada de productos terminados a las estanterías minoristas. Treasury Wine Estates informó por separado que la diversificación entre regiones, variedades y segmentos de precio respaldó la gestión de los riesgos físicos relacionados con el clima en el ejercicio fiscal 2026. Cuando las entregas dependen de un centro de distribución estatal, la resiliencia del abastecimiento en la cadena de suministro no puede restaurar la disponibilidad minorista hasta que ese centro despache los bienes.
Panorama Competitivo
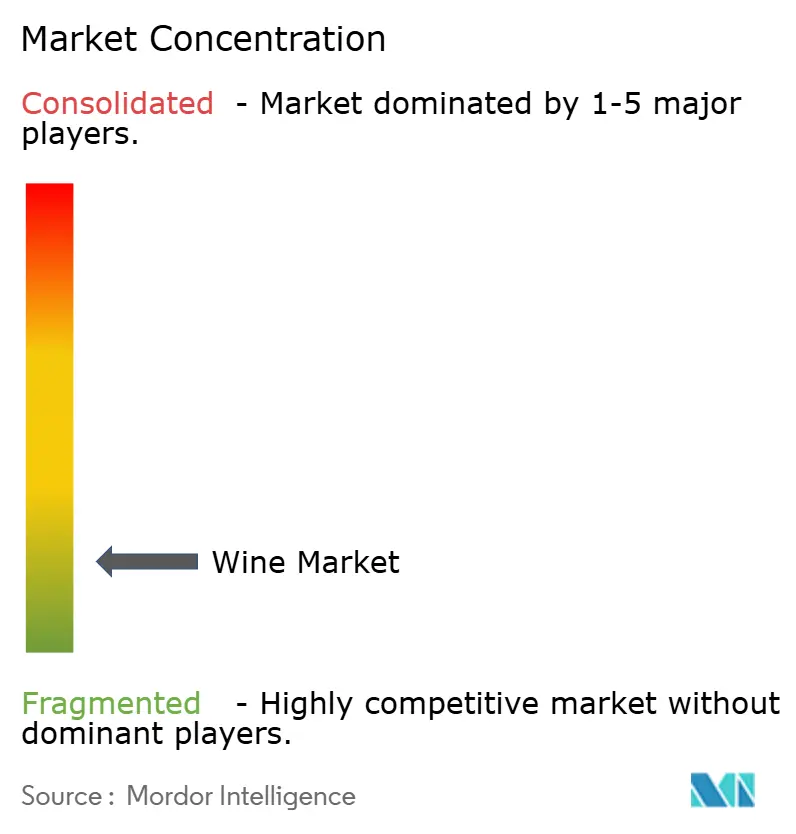
La competencia combina grandes propietarios de carteras con productores de vino posicionados de forma independiente, creando un campo fragmentado con bolsas de escala corporativa. Los principales participantes incluyen Bacardi Limited con sus vinos espumosos MARTINI, GALLO, que reintrodujo Ravenswood en marzo de 2025 con 4 vinos Zinfandel, Constellation Brands Inc., Vinarchy y Bronco Wine Company. El 30 de abril de 2025, Pernod Ricard completó la venta de su cartera internacional de vinos a Australian Wine Holdco, contribuyendo a la creación de Vinarchy. La cartera transferida representó 10 millones de cajas de 9 litros anuales y 7 bodegas en Australia, Nueva Zelanda y España, con Pernod Ricard anunciando la continuación de la distribución durante unos meses para apoyar la transición. Dado que la plataforma transferida operaba desde el viñedo hasta la botella en 7 bodegas, Vinarchy entró como productor integrado, lo que eleva la barrera de entrada para los competidores que abastecen en lugar de elaborar sus vinos.
El 2 de junio de 2025, Constellation Brands Inc. completó su transacción de cartera de vinos del segmento masivo con The Wine Group LLC, transfiriendo marcas, inventario, instalaciones y viñedos, con algunas marcas registradas bajo licencia exclusiva. Woodbridge, Meiomi, Robert Mondavi Private Selection, Cook's, SIMI y J. Rogét estuvieron entre las marcas transferidas. Los vinos retenidos por Constellation, incluidos Robert Mondavi Winery, Schrader y The Prisoner Wine Company, tenían un precio predominantemente de 15 USD y más. La transacción separa una plataforma de marcas del segmento masivo más amplia de una oferta de gama alta más enfocada, dando al comprador y al vendedor diferentes rutas comerciales para atender a los consumidores de vino.
El 16 de junio de 2026, Bronco Wine Company anunció la adquisición de Resurrection Brands, una organización de ventas y marketing de vino que representa a bodegas de propiedad familiar y marcas de bebidas. Bronco presentó la adquisición como una expansión de la representación nacional junto con su negocio de producción, con las bodegas representadas que permanecen de propiedad y operación independientes. Las normas de etiquetado de la Ley Federal de Administración del Alcohol bajo 27 CFR Parte 4 no se aplican al vino de EE. UU. con menos del 7% de alcohol por volumen. Las normas aplicables de la Oficina de Impuestos y Comercio de Alcohol y Tabaco bajo las Partes 16 y 24 y las obligaciones aplicables de etiquetado y envasado de alimentos de la Administración de Alimentos y Medicamentos, incluidas las divulgaciones de ingredientes, nutrición y alérgenos, siguen aplicándose. Para el vino doméstico con un 7% o más de alcohol por volumen que entra en el comercio interestatal, los embotelladores generalmente necesitan la aprobación de etiqueta de la TTB antes del embotellado, por lo que las vías de etiquetado difieren según ese umbral.
Líderes del Sector del Vino
-
Bacardi Limited
-
GALLO
-
Constellation Brands Inc.
-
Vinarchy
-
Bronco Wine Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Vino Empresas cubiertas en este informe
- GALLO
- Constellation Brands Inc.
- The Wine Group LLC
- Vinarchy
- Treasury Wine Estates
- Sula Vineyards Limited
- Bronco Wine Company
- Foley Family Wines & Spirits
- Bacardi Limited
- Symington Family Estates
- Madeira Wine Company SA
- Moët Hennessy (LVMH)
- Jackson Family Wines
- Caviro Group
- Grupo Peñaflor
- Viña Concha y Toro SA
- Familia Torres
- Changyu Pioneer Wine
- Domaines Barons de Rothschild (Lafite)
- Henkell Freixenet
- Castel Frères
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan la ventana de financiación de promoción de 2027 para exportadores de vino francés elegibles, incluidos los proveedores que apuntan a Estados Unidos. La convocatoria de 2026 de FranceAgriMer acepta solicitudes hasta el 4 de noviembre de 2026, al mediodía, para acciones de promoción que se desarrollen del 1 de enero al 31 de diciembre de 2027.[3] Los solicitantes con sede en Francia necesitan un número SIRET, una categoría profesional elegible y vinos con una denominación de origen protegida (AOP), indicación geográfica protegida (IGP) o indicación de variedad de uva. En agosto de 2024-julio de 2025, las exportaciones de vino IGP de Occitanie con destino a EE. UU. alcanzaron 139.000 hectolitros, un 9,4% más en volumen y un 1,8% más en valor, mientras que los precios unitarios disminuyeron.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Marcas de exportación con orígenes definidos | Preparación para la promoción apoyada de 2027 | Importadores de terceros países de vinos AOP | Conectar una historia de origen definida con una oferta de vino enfocada | Asegurar pedidos repetidos tras la exposición de la campaña | Empresas de vino AOP con sede en Francia elegibles |
| Surtidos regionales colectivos | La ventana de promoción de 2027 incluye solicitantes colectivos | Importadores de terceros países de vinos IGP | Coordinar un surtido regional en torno a una propuesta comercial clara | Alinear a los productores participantes en torno a una oferta coherente | Organismos colectivos franceses elegibles y empresas de vino IGP |
| Entrada a la exportación a través de variedades | La ventana de 2027 incluye vinos con indicación de variedad | Compradores minoristas de vino de terceros países | Introducir vinos calificados a través de variedades claramente nombradas | Convertir la prueba inicial en demanda minorista sostenida | Empresas de vino varietal con sede en Francia elegibles |
| Fuente: Mordor Intelligence | |||||
El comercio de EE. UU. en vino IGP de Occitanie proporciona una correspondencia específica de destino-producto para los solicitantes de promoción elegibles. La brecha entre el crecimiento en volumen y en valor hace que los envíos adicionales sean una prueba de éxito más débil que los ingresos obtenidos por unidad. Para estos exportadores, el uso más sólido de la ventana de financiación es apoyar los listados de importadores repetidos en términos que defiendan los ingresos por unidad, utilizando las relaciones comerciales existentes para convertir la exposición en pedidos.
Desarrollos recientes de la industria en Mercado del Vino
- Oct 2026: Para el 15 de octubre, Treasury Wine Estates había informado de la finalización de la venta de la bodega Great Western de Seppelt, los viñedos y el viñedo Drumborg en Victoria a Stonier Wines y socios, tras un anuncio en septiembre.
- Ago 2026: Sudáfrica modificó las excepciones de designación de clase en las etiquetas de vino, manteniendo el permiso para que los vinos calificados omitan esas designaciones hasta el 31 de diciembre de 2027.
- May 2026: Castoro Cellars amplió el uso de robots de viñedo ultravioleta con el socio tecnológico Saga Robotics a 600 acres en California tras 3 años de pruebas de campo.
Mercado del Vino Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado del vino mide el gasto anual en vino vendido para consumo en el mercado global. Contabiliza las ventas a través de canales minoristas y en el local en todos los tipos de productos, colores, usuarios finales y canales de distribución aceptados.
Exclusiones del alcance: Se excluyen las bebidas de uva sin alcohol, los refrescos de vino con sabor, los equipos de elaboración de vino y los materiales de envasado, los servicios de enoturismo y las uvas vendidas como insumo agrícola.
Descripción General de la Segmentación
- Por Tipo de Producto
- Vino Fortificado
- Vino Tranquilo
- Vino Espumoso
- Otros Tipos de Vino
- Por Color
- Vino Tinto
- Vino Blanco
- Vino Rosado
- Por Usuario Final
- Hombres
- Mujeres
- Por Canal de Distribución
- Canal Presencial
- Canal No Presencial
- Tiendas Especializadas/Licorerías
- Otros Canales No Presenciales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública del sector vitivinícola, como la Organización Internacional de la Viña y el Vino, Eurostat, el Observatorio del Mercado del Vino de la Comisión Europea, Wine Australia y la Organización de las Naciones Unidas para la Alimentación y la Agricultura, respalda la línea de base del mercado y sus impulsores. La OIV realiza un seguimiento de la producción, el consumo y el comercio mundial de vino, mientras que Eurostat y la Comisión suministran series de producción, precios, existencias y comercio, y Wine Australia informa sobre valores de exportación, volúmenes y valores unitarios que ayudan a verificar las tendencias de precios y mezcla.
Los informes anuales de los productores, los registros regulatorios, los materiales para inversores y la prensa especializada de reputación pueden verificar la exposición al canal, los cambios en la cartera, los comentarios sobre precios y las interrupciones del suministro, con cada observación vinculada a su geografía, período y nivel de transacción declarados. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Se buscarían entrevistas con líderes comerciales y financieros de bodegas, distribuidores, importadores, compradores minoristas de vino y operadores en el local en APAC, EMEA y las Américas para probar los supuestos sobre los precios de venta finales, la mezcla de canales, la mezcla de productos y la demanda regional. Los analistas compararían estos relatos con la evidencia pública de producción, consumo y comercio, documentarían los desacuerdos por variable y país, y utilizarían preguntas de seguimiento específicas para aclarar las brechas materiales antes de ajustar un insumo o retener un rango para el análisis de escenarios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 20% | APAC: 38% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% | EMEA: 34% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
El modelo de arriba hacia abajo estima el gasto mundial en vino al precio minorista o en el local final pagado, luego verifica los totales seleccionados con muestras de ventas por canal y resúmenes de ingresos de proveedores. Las verificaciones selectivas de precio de venta promedio por volumen comprueban si los valores reportados son plausibles. Las series separadas de valor y hectolitros utilizan el volumen de consumo de vino, la producción del productor y las condiciones de la cosecha, el volumen y valor de exportación e importación, los valores unitarios de exportación, y las tendencias observadas de precios y mezcla en el comercio minorista o la hostelería. Cuando la producción del productor diverge del consumo registrado y el comercio, el modelo trata esas señales de oferta y demanda como restricciones en lugar de como totales de ventas. Una regresión multivariante relaciona el valor y el volumen históricos con estos indicadores, mientras que el análisis de escenarios se ajusta para cosechas sensibles al clima, política comercial, costos y mezcla premium cuando no se dispone de una relación histórica estable. Las participaciones de producto, color, usuario final, canal y región se construyen a partir de evidencia publicada de categorías y países e información de ventas por canal, y luego se reconcilian con los totales globales. El crecimiento en valor también refleja el precio y la mezcla por separado del volumen físico. Los expertos primarios revisarían la dirección y la plausibilidad de cada insumo clave y participación de segmento. Las verificaciones selectivas de abajo hacia arriba se utilizarían solo donde estén disponibles precios y volúmenes muestreados o datos de canal y proveedor. Cuando un país carece de una serie de canal consistente, el analista utiliza años adyacentes y datos regionales oficiales para cerrar la brecha, luego prueba el supuesto resultante en escenarios alternativos.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los totales modelados con señales independientes de producción, consumo, comercio, precios y canales, luego investigaron los valores atípicos, los períodos de fuentes contradictorios y los cambios inexplicables en el valor relativo al volumen. Un segundo analista revisa las definiciones de las fuentes, los cálculos y las reconciliaciones de segmentos, y el revisor principal resuelve las anomalías antes de la aprobación. Las entrevistas de seguimiento se activan cuando un insumo material permanece inconsistente o una fuente importante cambia su definición. El conjunto de datos se actualiza anualmente, se reevalúa entre ciclos tras eventos materiales de cosecha, política, comercio o distribución, y recibe una nueva revisión previa a la entrega.
Estimación del Mercado del Vino de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado del vino mide el gasto anual en vino vendido para consumo en el mercado global.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Una regresión multivariante relaciona el valor y el volumen históricos con estos indicadores, mientras que el análisis de escenarios se ajusta para cosechas sensibles al clima, política comercial, costos y mezcla premium cuando no se dispone de una relación histórica estable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 384,6 mil millones de USD (2027) / Volumen: 205 millones de Hectolitros (2027) | |
| Consultora Global A | 384,6 mil millones de USD (2027) | Su serie de ingresos publicada avanza desde la estimación anterior a un valor más alto en el año siguiente y aplica una trayectoria de crecimiento anual declarada más rápida a lo largo de su horizonte de pronóstico, por lo que su punto de medición anterior es inferior a esta comparación de año posterior. |
| Consultora Global B | 347,1 mil millones de USD (2025) | Sus perspectivas combinan un menor consumo con un aumento proyectado de los ingresos a medida que las preferencias de los compradores se desplazan hacia el vino premium, produciendo una trayectoria de valor posterior por encima de su estimación anterior. |
Los analistas de Mordor Intelligence triangularon los totales modelados con señales independientes de producción, consumo, comercio, precios y canales, luego investigaron los valores atípicos, los períodos de fuentes contradictorios y los cambios inexplicables en el valor relativo al volumen.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado del vino y las perspectivas de crecimiento?
Se prevé que el valor aumente desde 384,6 mil millones de USD en 2027 hasta 447,6 mil millones de USD para 2032, con una CAGR del 3,08% durante 2027-2032.
¿Qué está impulsando la demanda de vino?
La hospitalidad en bodegas, las marcas premium y las opciones sin alcohol respaldan la demanda. El volumen minorista de vino sin alcohol en Alemania aumentó un 25% en 2025 respecto a 2024.
¿Qué producto de vino es el segmento más grande?
El vino tranquilo representó el 71,61% del valor de ventas de vino en 2026, convirtiéndolo en el segmento de producto más grande.
¿Qué empresas son los principales participantes de la industria del vino?
Los principales participantes incluyen Bacardi Limited, GALLO, Constellation Brands Inc., Vinarchy y Bronco Wine Company.
¿Cuál es un desafío clave para los productores de vino?
Los costos promedio de producción de uva para vino en Sudáfrica aumentaron un 6,4% para la cosecha de 2025 en comparación con 2024, excluyendo los viñedos de secano en Swartland. Los mayores costos en la cadena de suministro limitan la flexibilidad para aplicar descuentos.
¿Qué regiones lideran las ventas de vino y el crecimiento previsto?
Europa tuvo el 45,06% del valor de ventas de vino en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 5,2% durante 2027-2032.