
Tamaño y Participación del Mercado de TC en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del mercado en el año base (2025) | 2.614 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.14 % |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de TC en Europa por Mordor Intelligence
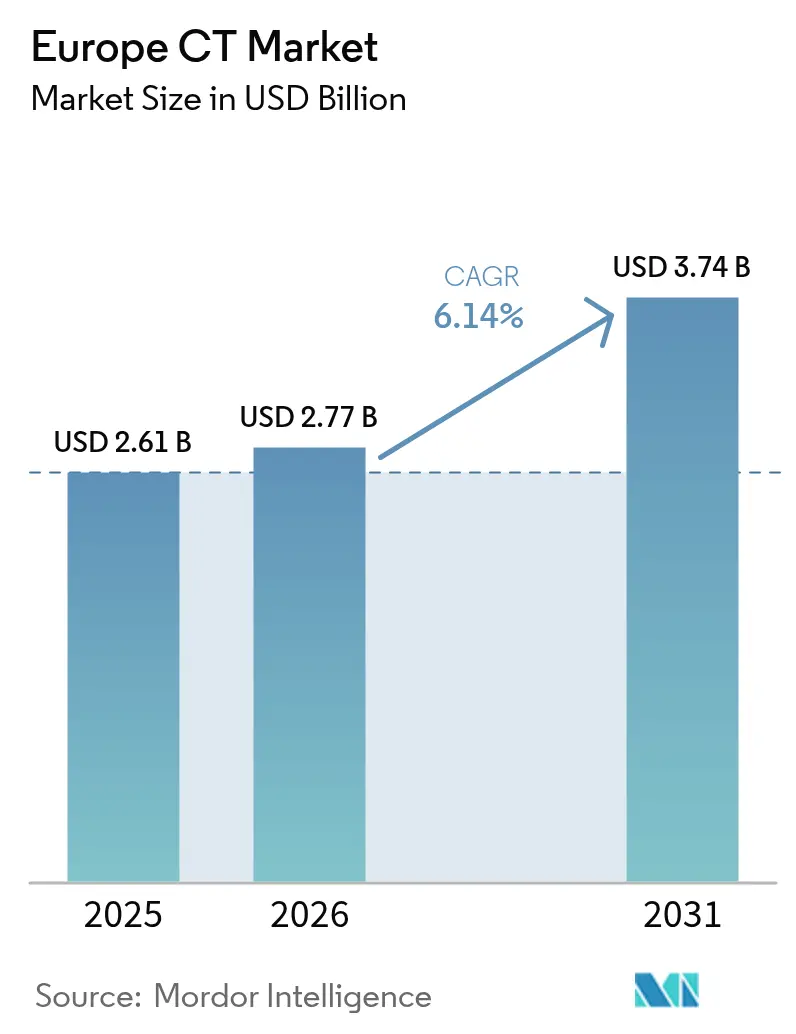
El tamaño del mercado de TC en Europa en 2026 se estima en USD 2,77 mil millones, creciendo desde el valor de 2025 de USD 2,614 mil millones con proyecciones para 2031 que muestran USD 3,74 mil millones, creciendo a una CAGR del 6,14% durante 2026-2031. Los sólidos ciclos de actualización, los lanzamientos de detectores de conteo de fotones y las mejoras en los flujos de trabajo impulsadas por IA están redefiniendo los criterios de adquisición a medida que los hospitales priorizan una menor dosis de radiación, mayor rendimiento y un cumplimiento normativo más estricto. El gasto de capital está respaldado por las subvenciones del Mecanismo de Recuperación y Resiliencia de la UE, mientras que el envejecimiento de los parques de escáneres en varios estados miembros acelera el cambio de sistemas de 16 y 64 cortes a plataformas de energía dual y conteo de fotones. Las soluciones portátiles están creando un nicho de atención en el punto de cuidado en entornos de accidente cerebrovascular y cuidados intensivos, y los proveedores ambulatorios están ampliando su capacidad para satisfacer la creciente demanda de diagnóstico por imagen en el mismo día. Se espera que la intensificación de la competencia entre proveedores en torno a ecosistemas de software, análisis de dosis y contratos de servicio mantenga el costo total de propiedad en el centro de atención durante todo el período de pronóstico.
Conclusiones Clave del Informe
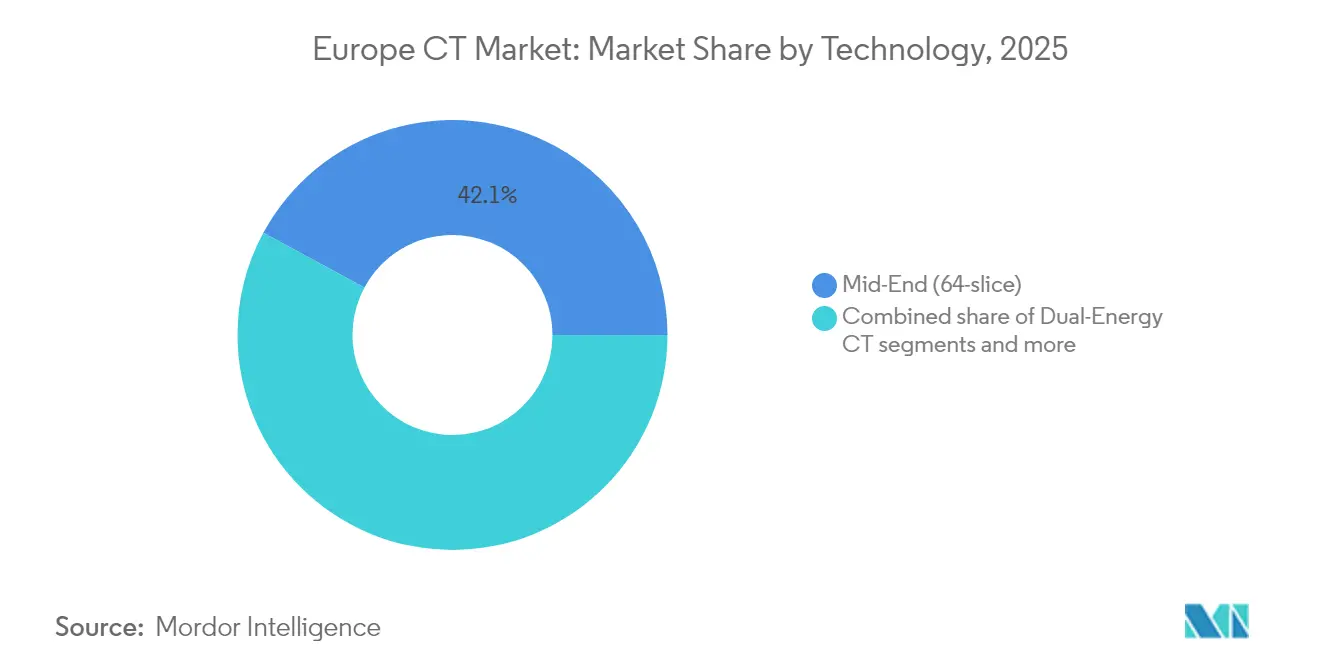
- Por tecnología, los sistemas de gama media de 16-64 cortes representaron el 42,12% de la participación del mercado de TC en Europa en 2025; se proyecta que la TC de energía dual registre la CAGR más rápida del 6,28% hasta 2031.
- Por arquitectura de dispositivo, los escáneres estacionarios retuvieron el 79,28% de los ingresos en 2025, mientras que la TC portátil se expande a una CAGR del 6,75%.
- Por aplicación, la oncología contribuyó con el 29,45% de los ingresos en 2025; la cardiología lidera el crecimiento con una CAGR del 6,56% hasta 2031.
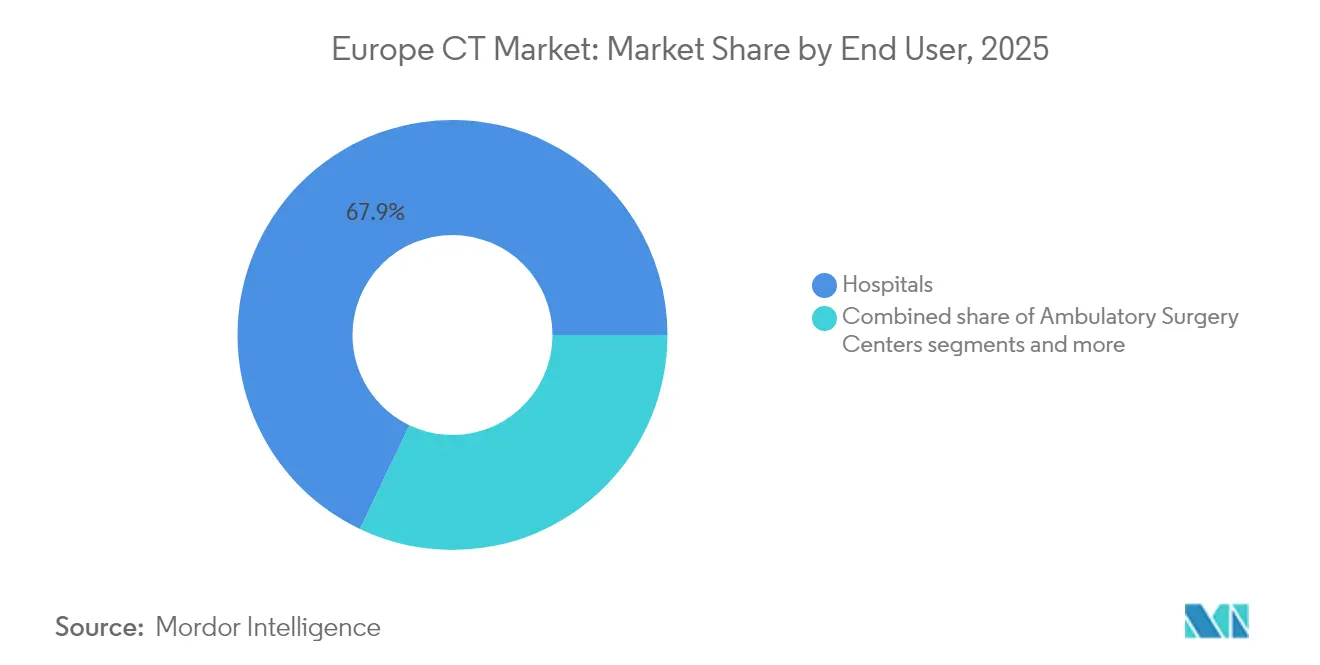
- Por usuario final, los hospitales controlaron el 67,92% de los ingresos en 2025; los centros de cirugía ambulatoria avanzan a una CAGR del 6,84%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La creciente carga de enfermedades crónicas y cáncer impulsa la demanda de diagnóstico temprano basado en imagen | +1.2% | A nivel de toda la UE, más fuerte en Alemania, Francia e Italia | Largo plazo (≥ 4 años) |
| Los rápidos cambios tecnológicos (IA, conteo de fotones, TC espectral) mejoran la calidad de imagen y reducen la dosis | +1.8% | Núcleo de Europa Occidental, en expansión hacia Europa del Este | Mediano plazo (2-4 años) |
| Aceleración del ciclo de reemplazo de escáneres heredados de 16/64 cortes en hospitales de la UE | +1.4% | Reino Unido, Alemania, Francia con extensión a los países nórdicos | Corto plazo (≤ 2 años) |
| Las regulaciones de dosis más estrictas a nivel de toda la UE favorecen la adopción de sistemas premium de baja dosis | +0.9% | A nivel de toda la UE con variaciones de implementación nacional | Mediano plazo (2-4 años) |
| Las subvenciones del Mecanismo de Recuperación y Resiliencia de la UE destinadas a actualizaciones de radiología digital | +0.7% | Enfoque en Europa del Sur y del Este | Corto plazo (≤ 2 años) |
| Las iniciativas hospitalarias de cero emisiones netas impulsan la compra de plataformas de TC energéticamente eficientes | +0.3% | Países nórdicos, Países Bajos, Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Carga de Enfermedades Crónicas y Cáncer Impulsa la Demanda de Diagnóstico Temprano Basado en Imagen
Las poblaciones europeas están envejeciendo y la prevalencia de enfermedades crónicas está aumentando, lo que refuerza la TC como modalidad de primera línea para la evaluación oncológica y cardiovascular. Los programas de detección de cáncer en Alemania, Francia e Italia anclan volúmenes de exploración consistentes, mientras que las herramientas de IA ahora asisten en el 33,9% de los flujos de trabajo de TC en hospitales polacos, acortando el tiempo de interpretación y aumentando la sensibilidad diagnóstica. La encuesta de la Sociedad Europea de Radiología encontró que la TC es la modalidad de IA líder con un 38,8%, lo que subraya la dependencia clínica de la reconstrucción avanzada y el triaje automatizado. Las políticas de detección temprana también están ampliando las cohortes de detección de cáncer de pulmón, lo que aumenta aún más la utilización. En conjunto, estas tendencias posicionan al mercado de TC en Europa para una demanda sostenida durante la próxima década.
Rápidos Cambios Tecnológicos (IA, Conteo de Fotones, TC Espectral) Mejoran la Calidad de Imagen y Reducen la Dosis
Los detectores de conteo de fotones representan el avance más significativo desde la exploración helicoidal, ofreciendo una resolución espacial inferior a 0,2 mm y datos espectrales intrínsecos con una dosis un 45% menor que los conjuntos de integración de energía convencionales. Siemens Healthineers invirtió EUR 80 millones en Forchheim para asegurar el suministro vertical de los ASIC de detectores. La integración del PACS de Sectra permite a los radiólogos manipular conjuntos de datos de conteo de fotones sin abandonar su estación de trabajo principal. A medida que se endurecen los límites de dosis, los sistemas premium que ofrecen selección automática de kV y opciones de conteo de fotones están ganando preferencia, especialmente para imágenes pediátricas y repetidas. Los algoritmos de optimización de ruido basados en IA, ahora integrados en la mayoría de las ofertas de primer nivel, reducen aún más la dosis y aceleran la reconstrucción, añadiendo impulso al mercado de TC en Europa.
Aceleración del Ciclo de Reemplazo de Escáneres Heredados de 16/64 Cortes en Hospitales de la UE
Más del 27% de los centros del NHS operan escáneres con más de 10 años de antigüedad, lo que limita el acceso a la reconstrucción iterativa, la imagen espectral y los análisis de IA. La proporción de escáneres envejecidos en Croacia supera el 45%, y varios mercados de Europa del Este dependen de sistemas sin soporte del proveedor. Los portales de contratación registraron 57 licitaciones de TC solo en el Reino Unido durante los últimos 12 meses, lo que señala la asignación de presupuesto para la renovación del parque. Las opciones de reemplazo favorecen plataformas escalables que puedan aceptar actualizaciones de conteo de fotones y paquetes de IA, garantizando la preparación para el futuro bajo estándares de cumplimiento crecientes. Los ciclos de renovación acelerados, por tanto, inyectan un gasto de capital constante en el mercado de TC en Europa.
Las Regulaciones de Dosis Más Estrictas a Nivel de Toda la UE Favorecen la Adopción de Sistemas Premium de Baja Dosis
La implementación de Niveles de Referencia de Diagnóstico en los estados miembros impulsa a los hospitales a adquirir escáneres con control avanzado de exposición, modulación automática de la corriente del tubo y reconstrucción iterativa. El Reglamento de Dispositivos Médicos de la UE actualizado obliga a los proveedores a proporcionar pruebas clínicas de eficiencia de dosis, penalizando indirectamente los modelos obsoletos. Los hospitales ahora exigen paneles de monitoreo de dosis integrados y registros de auditoría para satisfacer a los reguladores, inclinando las preferencias hacia los niveles premium. Los centros pediátricos y las clínicas de imagen de alta repetición lideran esta transición, asegurando un segmento premium estable dentro del mercado de TC en Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos de inversión de capital y mantenimiento de escáneres de más de 64 cortes | -0.8% | Europa del Este, sistemas de salud más pequeños en toda la UE | Mediano plazo (2-4 años) |
| La presión tarifaria del Grupo Relacionado con el Diagnóstico (GRD) reduce la rentabilidad de las exploraciones de TC | -0.6% | Alemania, Francia, Países Bajos con sistemas de GRD | Largo plazo (≥ 4 años) |
| La escasez de tecnólogos capacitados en TC limita la utilización de las unidades recién instaladas | -0.7% | A nivel de toda la UE, aguda en el Reino Unido, Alemania y países nórdicos | Corto plazo (≤ 2 años) |
| Riesgo en la cadena de suministro de tubos de rayos X y detectores en el contexto del conflicto Rusia-Ucrania | -0.4% | Cadenas de suministro globales que afectan a todos los mercados de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Inversión de Capital y Mantenimiento de Escáneres de Más de 64 Cortes
Los sistemas premium con precios superiores a EUR 1,4 millones presionan los presupuestos locales en los mercados europeos más pequeños. La certificación del Reglamento de Dispositivos Médicos por sí sola cuesta a los proveedores cerca de EUR 100.000 por modelo, un aumento de siete veces respecto a la directiva anterior, costos que se trasladan a los precios de lista. Los contratos de servicio anuales añaden entre el 8% y el 12% del valor de compra, creando una carga de ciclo de vida que muchos hospitales de distrito encuentran insostenible. La volatilidad cambiaria en Europa Central y del Este complica aún más la elaboración de presupuestos. En consecuencia, los compradores a veces optan por unidades de 64 cortes reacondicionadas, moderando la oportunidad de ingresos de gama alta dentro del mercado de TC en Europa.
La Presión Tarifaria del Grupo Relacionado con el Diagnóstico Reduce la Rentabilidad de las Exploraciones de TC
Bajo los esquemas de GRD, los proveedores alemanes y franceses reciben pagos agrupados que no han seguido el ritmo de la inflación de los costos de personal y energía. La compresión de márgenes desalienta la expansión de la capacidad y retrasa las actualizaciones premium. Los operadores priorizan escáneres con posicionamiento automatizado, protocolos de un solo botón y software de seguimiento de dosis para impulsar la eficiencia del rendimiento, pero los costos de capital no compensados siguen siendo un obstáculo. Las persistentes dificultades de reembolso, por tanto, amortiguan las perspectivas por lo demás favorables para la industria de TC en Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Conteo de Fotones Acelera la Transformación PremiumLos sistemas de gama media de 16-64 cortes retuvieron el 42,12% de los ingresos en 2025, confirmando su papel como equipos versátiles para la imagen corporal rutinaria. Se proyecta que el tamaño del mercado de TC en Europa para las plataformas de energía dual crezca a una CAGR del 6,28%, impulsado por los protocolos de oncología y cardiología que se benefician de la descomposición de materiales y las reconstrucciones mono-energéticas. En el mismo horizonte, las unidades de TC de conteo de fotones superarán a todas las clases en valor, a medida que los primeros adoptantes validen el ahorro de dosis y el rendimiento diagnóstico en la caracterización de placa calcificada y nódulos pulmonares. Los proveedores ofrecen paquetes de tubos y detectores actualizables que permiten a los clientes de nivel medio migrar gradualmente, difuminando los límites entre los niveles tradicionales.
Los escáneres de gama alta de más de 64 cortes siguen siendo indispensables en los centros de trauma y los centros terciarios de cardiología, mientras que los dispositivos de haz cónico y de bajo número de cortes ocupan roles de nicho en entornos dentales y de emergencia básica. La hoja de ruta de los proveedores hasta 2030 se centra en la integración de detectores de conteo de fotones, la optimización de la cadena de imagen impulsada por IA y los motores de reconstrucción basados en suscripción. Estas tendencias remodelarán la jerarquía competitiva durante el período de pronóstico, consolidando el conteo de fotones como el estándar de oro para el diagnóstico premium en el mercado de TC en Europa.


Por Arquitectura de Dispositivo:
Las Plataformas Portátiles Satisfacen las Necesidades de Atención en el Punto de CuidadoLos pórticos estacionarios representaron el 79,28% de los ingresos en 2025, lo que refleja su papel consolidado en los centros de imagen de alto volumen. Sin embargo, las unidades de TC portátiles están proyectadas para registrar una CAGR del 6,75% a medida que las ambulancias de accidente cerebrovascular, las unidades de cuidados intensivos y las unidades neonatales adoptan la exploración a pie de cama. El sistema SOMATOM On.site, con blindaje telescópico y control remoto, ejemplifica la inversión de los proveedores en este espacio. Los estudios clínicos muestran que la TC móvil reduce los tiempos de traslado intrahospitalario en un 40% y disminuye el riesgo de infección en pacientes ventilados, lo que respalda la prima de costo.
Los escáneres integrados en unidades móviles de accidente cerebrovascular permiten la exclusión inmediata de hemorragia intracraneal, reduciendo minutos cruciales de las métricas de puerta a aguja y mejorando los resultados funcionales. El reembolso está mejorando, con los códigos de teleataque cerebrovascular de 3 etapas del G-GRD alemán que añaden viabilidad financiera. A pesar de los conjuntos de detectores más pequeños y el campo de visión limitado, los motores de reconstrucción de imagen han avanzado para ofrecer calidad diagnóstica adecuada para la toma de decisiones agudas. A medida que los costos de los componentes disminuyen y la duración de la batería se alarga, los escáneres portátiles asegurarán un nicho más amplio dentro del mercado de TC en Europa.
Por Aplicación:
La Oncología Domina Mientras la Cardiología Crece con FuerzaLa oncología capturó el 29,45% de los ingresos en 2025 y ancla una demanda constante a través de las vías de detección de pulmón, colorrectal y cabeza y cuello ampliamente adoptadas. Se prevé que el tamaño del mercado de TC en Europa para oncología se mantenga por encima de USD 1 mil millones en 2031 gracias a la expansión de la detección poblacional y el monitoreo de la respuesta terapéutica. Las exploraciones de cardiología crecerán más rápido con una CAGR del 6,56% a medida que la angiografía coronaria por TC se convierte en la opción preferida frente a la angiografía invasiva para cohortes de riesgo bajo a intermedio bajo las directrices de la Sociedad Europea de Cardiología. El software automatizado de puntuación de calcio y de reserva fraccional de flujo reduce la variabilidad del lector, fomentando una adopción más amplia.
La neurología mantiene su impulso a través de protocolos avanzados de perfusión en accidente cerebrovascular y perfusión cerebral, especialmente tras las directrices de 2024 de la Sociedad Europea de Accidente Cerebrovascular sobre ventanas extendidas de trombectomía. La práctica musculoesquelética se beneficia de las ventanas óseas de alta resolución y la detección de edema por energía dual, mientras que la imagen vascular aprovecha las reconstrucciones espectrales para la evaluación de placa y endofuga. Los segmentos de neumología aprovechan los protocolos espirales de baja dosis para la detección de cáncer de pulmón y la evaluación de la enfermedad pulmonar intersticial. En conjunto, los casos de uso clínico diversificados proporcionan un volumen resiliente a lo largo de los ciclos económicos en el mercado de TC en Europa.
Por Usuario Final:
El Cambio hacia el Ámbito Ambulatorio Gana ImpulsoLos hospitales siguieron siendo los principales compradores con el 67,92% de los ingresos en 2025 gracias a la cobertura de emergencias las 24 horas del día, los 7 días de la semana y la complejidad de los casos. Los centros de cirugía ambulatoria avanzarán a una CAGR del 6,84% a medida que los reemplazos articulares y los procedimientos de columna en el mismo día dependen de la navegación intraoperatoria por TC. Los centros de diagnóstico por imagen capitalizan los modelos de alto rendimiento de pacientes, a menudo asociándose con proveedores de IA para reducir el tiempo de elaboración de informes por debajo de los 30 minutos.
Los institutos académicos actúan como sitios de referencia para los estudios de evaluación de conteo de fotones y obtienen subvenciones de investigación que aceleran la adopción de tecnologías premium. Las clínicas veterinarias, aunque de nicho, muestran un crecimiento de dos dígitos en la TC de animales de compañía a medida que la penetración del seguro de mascotas se amplía. La heterogénea base de clientes obliga a los proveedores a diferenciar los paquetes de servicio y las estructuras de financiamiento, ampliando las opciones estratégicas en todo el mercado de TC en Europa.
Por Componente:
El Software y los Servicios Elevan el Valor del Ciclo de VidaEl hardware sigue representando más del 70% del valor de factura, pero el software y los servicios impulsan los ingresos recurrentes y la fidelización del cliente. Los paneles de análisis de dosis, el posicionamiento automatizado y las suscripciones de reconstrucción se venden cada vez más como licencias anuales. La suite SUREWorkFlow de Canon reduce el tiempo de exploración de TC de tórax en un 24%, lo que ilustra el retorno de la inversión medible de los complementos de software.
Los contratos de servicio que cubren garantías de tiempo de actividad, monitoreo remoto de tubos y reemplazo predictivo de piezas ahora abarcan cinco o más años, a menudo incluidos en arrendamientos operativos. Las obligaciones de vigilancia poscomercialización del Reglamento de Dispositivos Médicos obligan a los proveedores a depender de los portales de soporte del proveedor para actualizaciones de seguridad continuas, reforzando el flujo de ingresos por servicios. En consecuencia, las soluciones de ciclo de vida holísticas en lugar de las especificaciones de hardware aisladas están dando forma a las tasas de éxito en las licitaciones competitivas en todo el mercado de TC en Europa.
Análisis Geográfico
Mercado de TC en Alemania, Francia y Reino Unido
Alemania sigue siendo el referente del sector, combinando una sólida financiación del seguro estatutario con amplios programas de innovación y albergando las principales bases de fabricación de los proveedores. En 2025 había más de 2.500 unidades de TC activas en todo el país, y los proyectos piloto de conteo de fotones en hospitales universitarios están en expansión. Francia le sigue con importantes presupuestos de modernización de hospitales públicos; la asociación AP-HP–Siemens Healthineers canaliza 40 millones de EUR hacia el despliegue de imagen avanzada. El Reino Unido aprovecha la contratación centralizada del NHS, como lo demuestran las 57 licitaciones de escáneres durante el último año, aunque la divergencia regulatoria posterior al Brexit introduce incertidumbre en la planificación.
Mercado de TC en Italia, España y los Países Nórdicos
Italia y España aprovechan las subvenciones del Mecanismo de Recuperación y Resiliencia de la UE para retirar las flotas envejecidas de 16 cortes, impulsando la demanda de equipos de gama media y de doble energía. Los países nórdicos apuestan por sistemas de baja dosis y ecoeficientes en el marco de sus compromisos de hospitales con emisiones netas cero, convirtiéndose en adoptantes tempranos de pórticos con accionamiento por inversor y carcasas de detectores reciclables. El Benelux mantiene ciclos de renovación estables, favorecidos por ajustes en los GRD que recompensan las mejoras en eficiencia.
Mercado de TC en Europa Central y Oriental y Rusia
Europa Central y Oriental presenta el mayor potencial de crecimiento: Polonia tiene como objetivo un aumento del 20% en la densidad de escáneres para 2030, y Hungría destina 60.000 millones de HUF a mejoras diagnósticas. El hecho de que el 45% de los escáneres de Croacia tengan más de 10 años subraya la urgencia de su sustitución. Rusia sigue viéndose obstaculizada por las sanciones que limitan la disponibilidad de componentes, lo que redirige el foco de los proveedores hacia los mercados de la UE. A pesar de los distintos modelos de financiación, la armonización regulatoria en virtud del Reglamento de Dispositivos Médicos garantiza bases técnicas comparables en todo el mercado de TC en Europa.
Panorama regulatorio
Los sistemas de TC en Europa están regulados como productos sanitarios en virtud del Reglamento (UE) 2017/745 (MDR), y el marcado CE requiere habitualmente una evaluación de conformidad por parte de un organismo notificado y una vigilancia poscomercialización continua, que incluye obligaciones de UDI y trazabilidad. Un punto de inflexión clave en el cumplimiento normativo en 2026 fue el uso obligatorio de los primeros módulos de EUDAMED (Agentes, UDI/Dispositivos, Organismos Notificados/Certificados, y Vigilancia del Mercado), vigente desde el 28 de mayo de 2026, lo que incrementa los requisitos operativos de registro de dispositivos y la preparación documental para fabricantes, importadores y distribuidores.
En 2026, la Comisión Europea también actualizó el marco de cumplimiento de apoyo mediante actos de ejecución y delegados que afectan la forma en que se elabora la documentación técnica y se realiza la evaluación de conformidad. El Reglamento de Ejecución (UE) 2026/977 de la Comisión (publicado en mayo de 2026) estableció requisitos uniformes de gestión de calidad y de procedimiento para las evaluaciones de los organismos notificados, con aplicación a partir del 25 de febrero de 2027, mientras que la Decisión de Ejecución (UE) 2026/1231 de la Comisión (junio de 2026) actualizó la lista de normas armonizadas para el MDR. Esto, a su vez, condiciona las vías de presunción de conformidad para los equipos de imagenología de alimentación eléctrica utilizados en hospitales y centros ambulatorios.
Análisis de la cadena de valor
La cadena de valor de TC en Europa abarca desde el suministro especializado de componentes (tubos de rayos X de ánodo giratorio de alta potencia, generadores de alto voltaje, módulos de detectores, mecánica del gantry y computación integrada para la reconstrucción) hasta la integración de sistemas y el ensamblaje final, y luego la venta directa, la instalación y el servicio a largo plazo. Las instalaciones de ensamblaje final se concentran en torno a los principales centros de fabricantes de equipos originales (OEM) en Europa, incluidas las plantas de Siemens Healthineers en Alemania (Erlangen/Forchheim), las operaciones de Philips en los Países Bajos (Best) y la actividad de GE HealthCare en Francia (Buc). Los subconjuntos críticos y las tecnologías avanzadas de detectores suelen depender de ecosistemas de proveedores globales.
En la etapa posterior, la distribución directa por parte de los fabricantes de equipos originales domina la colocación de bienes de capital de TC, mientras que los distribuidores independientes son más activos en accesorios, logística vinculada al contraste y sistemas reacondicionados. Los requisitos de calidad y documentación derivados del MDR también se han convertido en un cuello de botella práctico en la calificación de proveedores y el control de cambios. El reglamento incluye expectativas de notificación temprana ante interrupciones o discontinuaciones previstas del suministro que puedan generar riesgo grave, lo que impulsa a fabricantes y operadores económicos a reforzar la trazabilidad, la gestión de datos de UDI y los procesos de registro vinculados a EUDAMED. Estas dinámicas incrementan el papel de las organizaciones de servicio, incluidas las garantías de tiempo de actividad, el monitoreo de tubos y las actualizaciones de software, como parte esencial del valor entregado y del costo total de propiedad para los proveedores europeos.
Panorama Competitivo
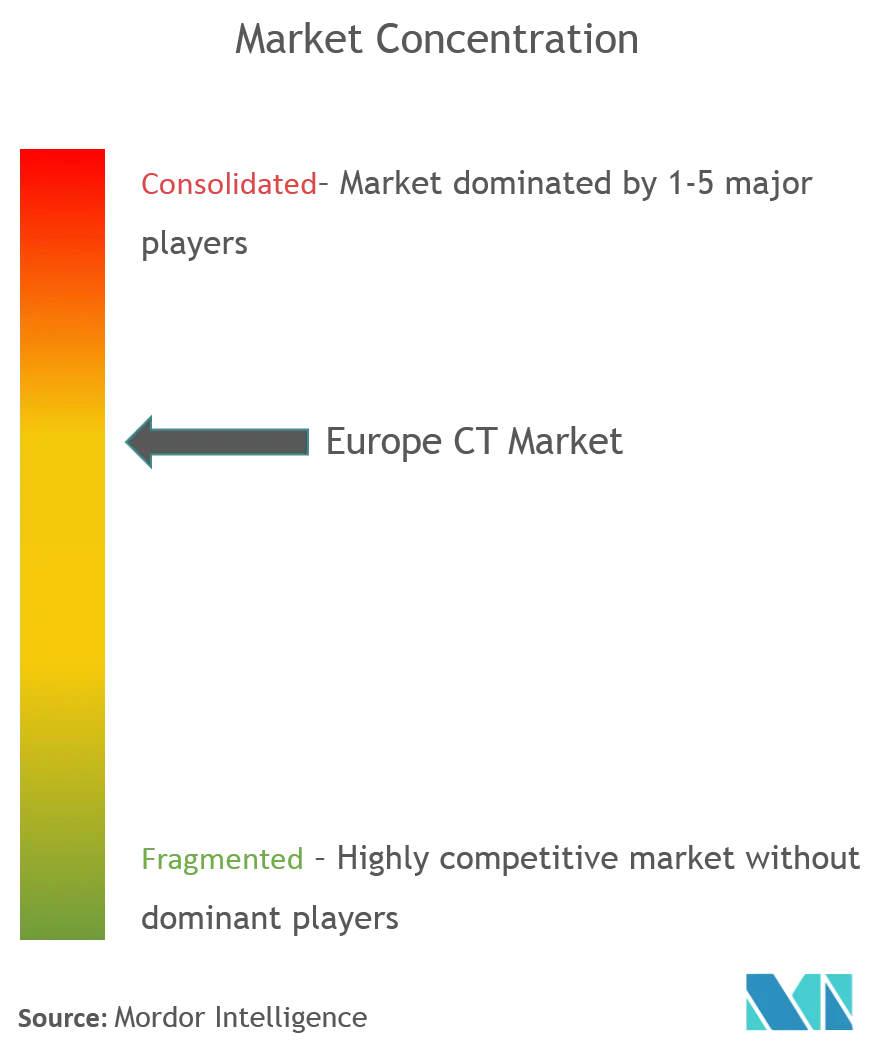
El mercado de TC en Europa presenta una concentración moderada, con los cinco principales proveedores controlando más de la mitad de los ingresos. Siemens Healthineers lidera gracias a su condición de pionero en conteo de fotones y a los pactos de servicio empresarial en múltiples sitios. GE HealthCare acelera su hoja de ruta de conteo de fotones tras adquirir Prismatic Sensors, mientras que Philips se diferencia a través de flujos de trabajo cardíacos impulsados por IA integrados en el CT 5300. Canon enfatiza la automatización del flujo de trabajo y la eficiencia de dosis en su serie Aquilion, y United Imaging captura participación con sistemas de gama alta con precios agresivos en Francia y Grecia.
Los obstáculos regulatorios bajo el Reglamento de Dispositivos Médicos elevan las barreras de entrada: los costos de certificación rondan los EUR 100.000 por modelo y los plazos se extienden hasta 24 meses, lo que lleva a las pequeñas y medianas empresas a racionalizar sus carteras. Los grandes actores establecidos absorben la carga a través de sistemas de calidad centralizados y equipos regulatorios dedicados. Las asociaciones entre proveedores de modalidades y especialistas en PACS o IA, como la de Siemens con Sectra, crean ecosistemas integrados que fidelizan a los clientes en archivos neutros al proveedor y suites de visualización espectral.
La localización de la cadena de suministro se ha vuelto estratégica; la fábrica de detectores de EUR 80 millones de Siemens en Alemania y la expansión de Canon en los Países Bajos salvaguardan la continuidad de los componentes. La TC portátil representa un campo de batalla de espacio en blanco donde las empresas emergentes ofrecen diseños compactos, pero las marcas establecidas aprovechan su alcance de servicio para ganar licitaciones de unidades de cuidados intensivos y ambulancias de accidente cerebrovascular. En general, la estructura del mercado respalda ciclos de innovación constantes y una diferenciación orientada al servicio durante todo el período de pronóstico.
Líderes de la Industria de TC en Europa
-
GE Healthcare
-
Koninklijke Philips NV
-
Siemens AG
-
Canon Medical Systems
-
Hitachi Medical Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de TC en Europa Empresas cubiertas en este informe
- Canon
- Carestream Dental
- CurveBeam AI
- Epica Medical Innovations
- Fujifilm Holdings Corp.
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Medtronic
- MinFound Medical Systems Co., Ltd.
- Neusoft
- Planmeca
- Samsung Electronics Co., Ltd. (NeuroLogica)
- Shenzhen Anke High-Tech Co., Ltd.
- Siemens Healthineers
- Stryker
- United Imaging Healthcare Co., Ltd.
- Vatech Co., Ltd.
- Xoran Technologies LLC

Oportunidades de mercado y perspectivas futuras
Los programas de actualización y reemplazo en toda Europa generan un espacio de oportunidad para sistemas que reducen la dosis y aumentan el rendimiento, al tiempo que cumplen con las expectativas de documentación y trazabilidad de la era del MDR. En el Reino Unido, la actividad de contratación pública (57 licitaciones de TC registradas en los últimos 12 meses en el contexto de I+D) respalda oportunidades para que los proveedores combinen la renovación de flotas con contratos de servicio empresarial y software de flujo de trabajo. Esto es especialmente relevante en los casos en que los proveedores están retirando escáneres de más de 10 años y necesitan reconstrucción iterativa moderna, capacidades espectrales y paneles de monitoreo de dosis.
La diferenciación impulsada por la tecnología también está desplazando los criterios de compra más allá del número de cortes, con mayor atención a los ecosistemas de imagenología espectral y de conteo de fotones, junto con casos de uso de movilidad. Las acciones recientes de los proveedores señalan dónde se concentra la oportunidad. Philips presentó su Rembra CT en ECR 2026 para entornos de imagenología aguda y de alta demanda, y Siemens Healthineers colaboró con WH Bence en una unidad móvil de TC de alimentación híbrida para la detección comunitaria de cáncer de pulmón en el Reino Unido. En conjunto, estos movimientos alinean los modelos portátiles y de alcance comunitario con los objetivos de expansión de la detección y el acceso. Del lado de la oferta, las iniciativas de localización y las inversiones en producción especializada, incluida la ampliación prevista de Siemens Healthineers en Forchheim vinculada a la tecnología de detectores de conteo de fotones, respaldan oportunidades en torno a la reducción de plazos de entrega, los objetivos de sostenibilidad y la continuidad de componentes críticos. Esto es relevante a medida que los proveedores evalúan plataformas premium con hojas de ruta de software y servicio de varios años.
Desarrollos recientes de la industria en Mercado de TC en Europa
- Julio de 2026: Siemens Healthineers colaboró con WH Bence para desarrollar la primera unidad móvil de TC de alimentación híbrida del Reino Unido, basada en la plataforma SOMATOM go.Up, para la detección comunitaria de cáncer de pulmón. La configuración admite el despliegue fuera de la red eléctrica y con menores emisiones, lo que ayuda a ampliar la imagenología de alcance comunitario en los casos en que la capacidad de sitios fijos y las limitaciones de transporte restringen la participación en los programas de detección.
- Abril de 2026: Philips recibió la autorización 510(k) de la FDA para su sistema Spectral CT Verida, y la empresa posicionó la plataforma en torno a la imagenología espectral basada en detectores y el flujo de trabajo habilitado por IA. Aunque la autorización se otorgó en Estados Unidos, el lanzamiento fortalece la hoja de ruta de la base instalada para las funciones de TC espectral que compiten en licitaciones europeas centradas en la gestión de dosis, la confianza diagnóstica y la diferenciación impulsada por software.
- Marzo de 2026: Philips presentó el sistema Rembra CT en ECR 2026 en Viena, destinado a entornos de imagenología aguda y radiológica de alta demanda. El lanzamiento destaca el énfasis de los proveedores en la velocidad, el acceso de los pacientes y la optimización del flujo de trabajo, respaldando a usuarios hospitalarios y orientados a la oncología que buscan tiempos de ciclo más cortos y una integración más estrecha con vías clínicas avanzadas.


Mercado de TC en Europa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados en Europa por las soluciones de imagenología por tomografía computarizada (TC) utilizadas en entornos sanitarios, incluidas las ventas de sistemas y el valor vinculado de software, hardware y servicios que respalda el uso clínico.
Exclusiones del alcance: excluimos la TC no médica utilizada para inspección industrial y control de seguridad, y también excluimos las modalidades de resonancia magnética, ultrasonido, rayos X (no TC) y las de imagenología nuclear.
Descripción general de la segmentación
- Por Tecnología (Cortes y Modo)
- Gama Baja (menos de 16 cortes)
- Gama Media (16-64 cortes)
- Gama Alta (más de 64 cortes)
- TC de Energía Dual/Espectral
- TC de Haz Cónico
- TC de Conteo de Fotones
- Por Tipo de Producto
- Sistemas de TC Estacionarios
- Sistemas de TC Móviles / Portátiles
- Por Aplicación
- Oncología
- Cardiología
- Neurología
- Musculoesquelético
- Vascular
- Neumología
- Otorrinolaringología y Dental / Maxilofacial
- Trauma y Emergencias
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imagen
- Centros de Cirugía Ambulatoria
- Institutos de Investigación y Académicos
- Clínicas Veterinarias
- Por Componente
- Hardware (Escáneres)
- Software
- Servicios
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una base de datos objetiva y depurada sobre las flotas de imagenología, las tendencias de procedimientos y los patrones de gasto sanitario a nivel de país, ya que estos indicadores ayudan a establecer una base realista de cómo puede evolucionar la demanda de TC con el tiempo. Consultamos fuentes públicas como las estadísticas sanitarias de Eurostat, los datos de salud de la OCDE, la Organización Mundial de la Salud, las páginas de la Comisión Europea vinculadas al Reglamento de Productos Sanitarios de la UE, y las publicaciones y avisos de contratación de los ministerios de salud nacionales cuando estuvieron disponibles.
Para mantener las estimaciones bien fundamentadas, también revisamos actualizaciones de registro de dispositivos y de seguridad de reguladores oficiales, revistas de radiología revisadas por pares para las tendencias de utilización y dosis, y presentaciones a inversionistas e informes anuales de los principales proveedores de sistemas de TC. Paralelamente, nuestro equipo utilizó suscripciones pagas para obtener información financiera de empresas e inteligencia de noticias, así como una base de datos de patentes para hacer seguimiento a la dirección tecnológica (como el conteo de fotones y la TC espectral) que puede afectar los precios y el momento de reemplazo. Estos ejemplos no son exhaustivos, y se utilizaron otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para convertir los supuestos documentales en insumos del modelo, especialmente en cuanto a los ciclos de reemplazo, los cambios de combinación por clase de cortes, la evolución de precios y las tasas de contratación de servicios que no se publican de manera consistente. Hablamos con encuestados de Europa Occidental, del Norte, del Sur y Central para poder verificar el ritmo de contratación regional, el comportamiento de licitación y las limitaciones de instalación antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 12% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 17% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque híbrido de arriba hacia abajo y de abajo hacia arriba, en el que primero se reconstruyeron los conjuntos de demanda por país y luego se contrastaron con señales del lado de la oferta. En el enfoque de arriba hacia abajo, combinamos indicadores como la base instalada y el momento de reemplazo, el crecimiento de procedimientos de TC por áreas clínicas clave, los presupuestos de capital públicos y privados destinados a imagenología, y el cambio de participación hacia sistemas de gama alta (incluidos los de conteo de fotones y espectrales) que tiende a elevar los precios de venta promedio.
Los totales se corroboraron posteriormente mediante aproximaciones selectivas de abajo hacia arriba, incluidos precios de sistemas muestreados por configuración, tasas típicas de contratación y renovación de contratos de servicio, y verificaciones de canal sobre volúmenes de licitación y plazos de entrega, con las brechas resueltas mediante supuestos proxy claramente indicados por grupo de países. Para el pronóstico, utilizamos análisis de escenarios, ya que la demanda de TC es sensible a los ciclos de inversión hospitalaria y al calendario regulatorio, y ajustamos los escenarios utilizando la retroalimentación de expertos sobre la recuperación de la utilización, las limitaciones de personal y el impulso de reemplazo derivado de la tecnología.
Validación de datos y ciclo de actualización
Los resultados se contrastaron con señales independientes, incluida la dirección del gasto de capital en imagenología reportado, los anuncios públicos de licitaciones y los cambios observados en la combinación hacia TC portátil y plataformas de mayor número de cortes, y luego se investigaron las variaciones antes de la aprobación final. Cuando un número parecía incorrecto, revisamos nuevamente los supuestos, reexaminamos la distribución por país y volvimos a contactar a entrevistados seleccionados si la brecha no podía explicarse con la evidencia documental.
Se sigue una revisión interna de varios pasos para que la lógica y la aritmética sean consistentes entre países, segmentos y años. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, variaciones bruscas de precios o un cambio notable en la actividad de contratación. Antes de la entrega, realizamos una revisión final para garantizar que se reflejen las señales públicas y de mercado más recientes.
Comparación del dimensionamiento del mercado de TC de Europa de Mordor Intelligence con otras estimaciones publicadas
Los valores publicados del mercado de TC para Europa no siempre coinciden, ya que el alcance y las reglas de conteo difieren, incluso cuando los títulos parecen similares. Las diferencias suelen provenir de lo que se incluye más allá del propio escáner, del año utilizado como base y de cómo se trata el precio y el cambio de combinación durante el pronóstico.
Algunas estimaciones se centran únicamente en los dispositivos de TC y luego proyectan el mercado utilizando tasas de crecimiento generales, mientras que otras agrupan categorías más amplias de gasto en imagenología que pueden incluir modalidades adyacentes o demanda no hospitalaria. Mordor Intelligence trata la TC como un mercado basado en componentes (hardware, software y servicios) y mantiene la geografía fija en Europa con una cobertura de países consistente, de modo que los totales no se inflan por imagenología no relacionada con TC ni por actividad de TC no médica.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2.61 mil millones de USD (2025) | |
| Editor del sector A | 6.04 mil millones de USD (2024) | Esta cifra se presenta como dispositivos de TC para Europa y parece inclinarse hacia una agregación amplia centrada en dispositivos, que puede variar según cómo se contabilicen los sistemas multicorte, de haz cónico y portátiles, y según si el servicio y el software se tratan de manera consistente de un año a otro. |
| Consultora regional B | 1.72 mil millones de USD (2026) | Este valor se indica para un año posterior y probablemente esté condicionado por un enfoque más restringido centrado únicamente en el sistema y por un momento de año base diferente, lo que puede subestimar el impacto de la contratación de servicios y el cambio de combinación hacia plataformas de gama alta. |
En conjunto, la dispersión se explica principalmente por la amplitud del alcance y el momento temporal, no por un único número correcto o incorrecto. Al mantener el mismo conjunto de países de Europa, separar la TC de las categorías de imagenología adyacentes y aplicar insumos transparentes como los ciclos de reemplazo, la tendencia de utilización y la fijación de precios basada en la combinación, la estimación resultante sigue siendo trazable mediante pasos repetibles que pueden verificarse a medida que el mercado evoluciona.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de TC en Europa?
Se espera que el tamaño del Mercado de TC en Europa alcance USD 2,77 mil millones en 2026 y crezca a una CAGR del 6,14% para llegar a USD 3,74 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de TC en Europa?
En 2026, se espera que el tamaño del Mercado de TC en Europa alcance USD 2,77 mil millones.
¿Quiénes son los actores clave en el Mercado de TC en Europa?
GE Healthcare, Koninklijke Philips NV, Siemens AG, Canon Medical Systems y Hitachi Medical Systems son las principales empresas que operan en el Mercado de TC en Europa.
¿Qué años cubre este Mercado de TC en Europa y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de TC en Europa se estimó en USD 2,77 mil millones. El informe cubre el tamaño histórico del Mercado de TC en Europa para los años: 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de TC en Europa para los años: 2026, 2027, 2028, 2029, 2030 y 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
