
Tamaño y Participación del Mercado de Construcción de El Salvador
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
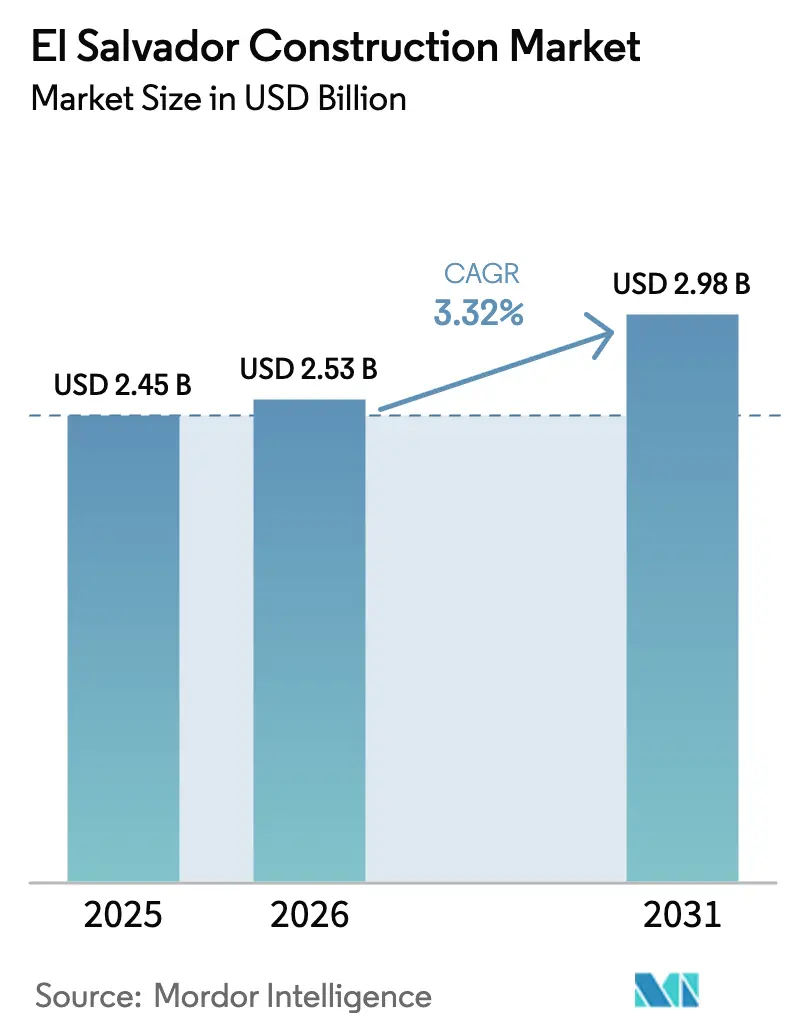
| Tamaño del mercado en el año base (2025) | 2.45 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.98 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.32 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de El Salvador por Mordor Intelligence
Se prevé que el tamaño del Mercado de Construcción de El Salvador crezca de USD 2.450 millones en 2025 a USD 2.530 millones en 2026, con una proyección de alcanzar USD 2.980 millones en 2031 a una CAGR del 3,32% durante el período 2026-2031. Los edificios residenciales, impulsados por las remesas, dominan el gasto actual; sin embargo, los programas de infraestructura bajo el Plan Control Territorial están reconfigurando la demanda a largo plazo. El capital del sector público, el financiamiento multilateral y los primeros éxitos de las asociaciones público-privadas (APP) están mejorando los flujos de proyectos y diversificando el riesgo. El auge del turismo, un compromiso de energía limpia de USD 3.000 millones y la inversión extranjera directa (IED) vinculada a Bitcoin añaden nuevas líneas de trabajo que elevan los márgenes para las contratistas capaces de cumplir con los más estrictos códigos sísmicos y ambientales. La volatilidad de los precios de importación y la escasez de mano de obra calificada moderan el potencial alcista; sin embargo, la adopción de sistemas modulares, la sustitución de materiales locales y los controles digitales en obra están comenzando a compensar estas restricciones y a mejorar la competitividad del mercado de construcción de El Salvador.
Conclusiones Clave del Informe
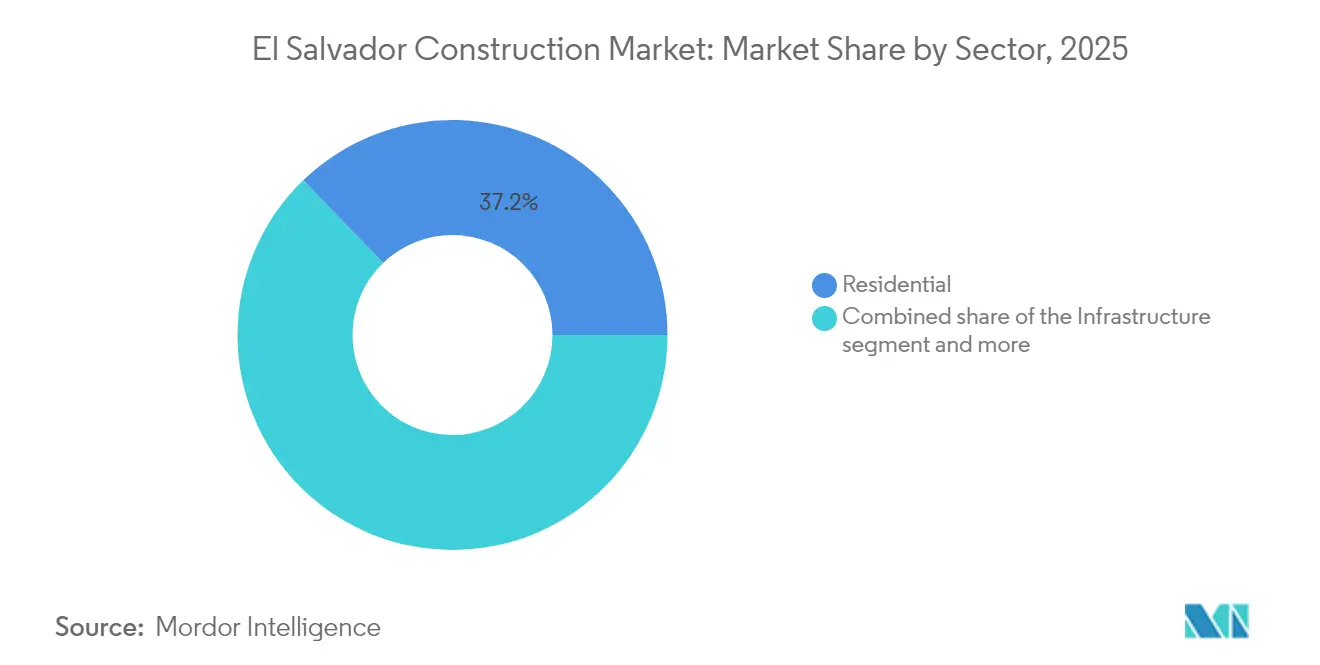
- Por sector, el residencial lideró con el 37,22% de la participación del mercado de construcción de El Salvador en 2025, mientras que la infraestructura avanza a una CAGR del 5,71% hasta 2031.
- Por tipo de construcción, la construcción nueva representó el 68,63% del tamaño del mercado de construcción de El Salvador en 2025, y la renovación crece a una CAGR del 2,65% hasta 2031.
- Por fuente de inversión, el gasto público mantuvo una participación del 64,98% en 2025, mientras que el capital privado registra la CAGR proyectada más alta, del 6,44%, hasta 2031.
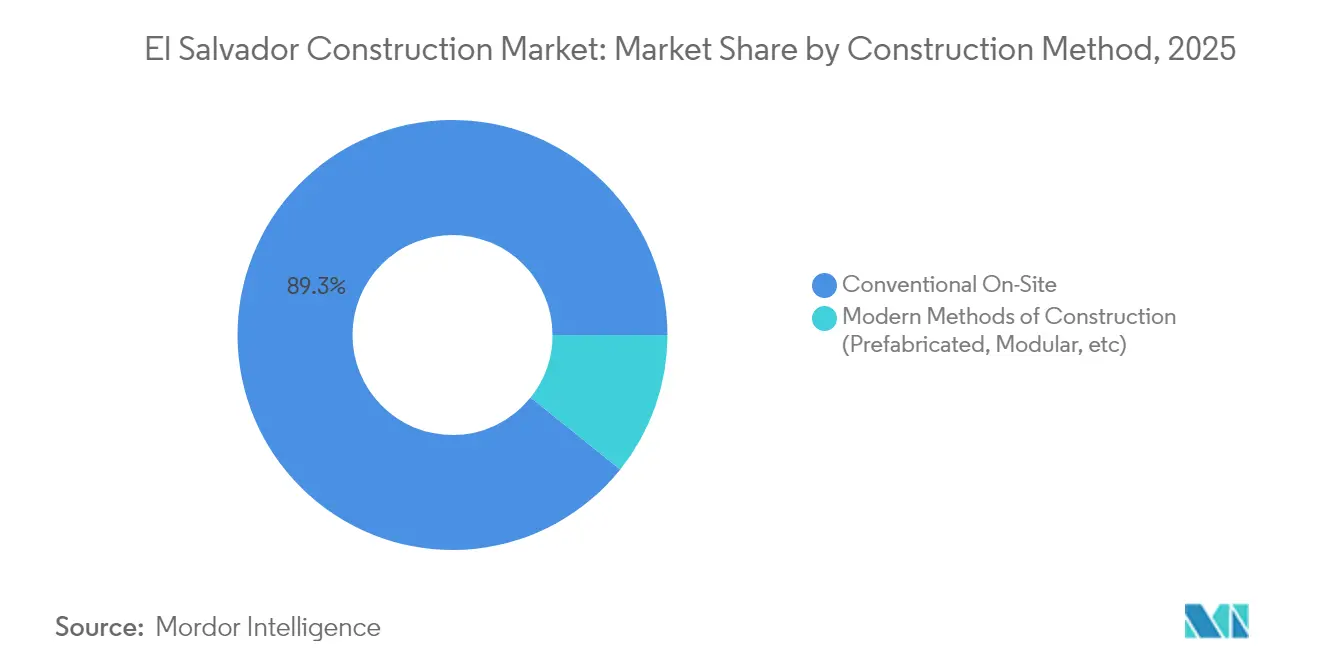
- Por método de construcción, las técnicas en obra convencional retuvieron el 89,25% de participación en 2025; los métodos modernos de construcción (MMC) están proyectados para crecer a una CAGR del 8,32% hasta 2031.
- Por geografía, San Salvador captó el 45,83% del gasto en 2025; se prevé que La Libertad se expanda a una CAGR del 4,63% impulsada por el proyecto Surf City y las mejoras portuarias.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias y Perspectivas del Mercado de Construcción de El Salvador
Análisis del Impacto de los Impulsores*
| Impulsor | (≈) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto público en infraestructura | +1.2% | Nacional; foco en San Salvador y La Libertad | Mediano plazo (2-4 años) |
| Demanda habitacional impulsada por el auge de las remesas | +0.8% | Nacional; núcleos urbanos | Largo plazo (≥ 4 años) |
| Construcción de energía renovable a escala de servicios públicos | +0.7% | Nacional; corredores geotérmicos | Largo plazo (≥ 4 años) |
| Impulso al turismo | +0.5% | Zona costera; núcleo de La Libertad | Mediano plazo (2-4 años) |
| IED vinculada a Bitcoin | +0.3% | Área metropolitana de San Salvador y costas seleccionadas | Largo plazo (≥ 4 años) |
| Mandatos de diseño resiliente al clima | +0.2% | Nacional; zonas sísmicas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Gasto Público en Infraestructura Impulsa la Construcción Sistemática de Capacidad
El Plan Control Territorial ha desplazado la agenda de obras públicas desde trabajos viales aislados hacia un desarrollo territorial integrado. El Proyecto de Resiliencia Económica Local por USD 200 millones financia tanto la capacidad municipal como activos físicos, mientras que la recién creada Dirección Nacional de Obras Municipales agiliza los procesos de contratación. Los estudios de factibilidad para el Tren del Pacífico y una combinación de financiamiento diversificada —USD 71,8 millones de Deutsche Bank y USD 100 millones de CAF— reducen la dependencia de prestamistas tradicionales y facilitan el flujo de contratos para el mercado de construcción de El Salvador[1]José A. Lopez, "Documento de Evaluación del Proyecto de Resiliencia Económica Local," Banco Mundial, worldbank.org.
Demanda Habitacional Impulsada por el Auge de las Remesas
Los flujos estables provenientes de la diáspora sostienen las aprobaciones hipotecarias, manteniendo el inicio de obras habitacionales resiliente ante choques externos. Entre 2017 y 2023, la autoridad de planificación metropolitana aprobó 2.249 permisos —el 70,2% para proyectos residenciales—, mientras que una cartera de proyectos de USD 2.000 millones solo en 2023 señaló la continua confianza de los inversores. Los promotores inmobiliarios están respondiendo con innovadores sistemas de muros de baja huella de carbono que cumplen los códigos sísmicos y reducen las emisiones incorporadas en un 36%, una tendencia que fortalece el discurso de sostenibilidad del mercado de construcción de El Salvador[2]Rodrigo Larios, "Evaluación del Impacto Ambiental de Sistemas de Muros de Cortante de Bambú Compuesto," Sustainability, mdpi.com.
Construcción de Energía Renovable a Escala de Servicios Públicos
Un despliegue de USD 3.000 millones hasta 2029 abarca activos geotérmicos, eólicos y de biogás. Proyectos emblemáticos como la planta Energía del Pacífico, de USD 1.000 millones y 378 MW, generaron 2.000 empleos en construcción, revelando la capacidad del sector para absorber grandes paquetes de trabajo civil y mecánico. Los ajustes regulatorios permiten ahora una mayor participación privada, ampliando el alcance para las firmas de EPC que pueden escalar capacidades especializadas y reforzando el potencial alcista del mercado de construcción de El Salvador.
El Impulso al Turismo Transforma la Dinámica de la Construcción Costera
Surf City 2.0 integra la ampliación de vías, instalaciones de aguas residuales y centros de hospitalidad. El préstamo del BCIE por USD 113,9 millones para mejoras en la carretera CA-02 y una expansión aeroportuaria de USD 328 millones darán capacidad a más de 4 millones de visitantes en 2025, multiplicando la demanda de hoteles, comercio minorista e infraestructura de soporte. Estos proyectos elevan los umbrales de cumplimiento ambiental, favoreciendo a las contratistas con sólidos antecedentes en ESG en el mercado de construcción de El Salvador[3]Personal del Banco Centroamericano de Integración Económica, "Resolución N.° 17/2024 que Aprueba el Financiamiento de la Carretera Surf City," BCIE, cabei.org.
Análisis del Impacto de las Restricciones*
| Restricción | (≈) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el costo de materiales importados | -0.9% | Nacional; centros urbanos | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada y escalada salarial | -0.6% | Nacional; aguda en San Salvador | Mediano plazo (2-4 años) |
| Retrasos en permisos y titulación de tierras | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Costos de cumplimiento en zonas sísmicas | -0.3% | Nacional; fallas geológicas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Costo de Materiales Importados Presiona la Economía de los Proyectos
Un aumento del 11,2% en los precios mundiales del acero durante 2024, agravado por cuellos de botella aduaneros, comprimió los márgenes de las contratistas en una economía completamente dolarizada que carece de instrumentos de cobertura cambiaria. Aunque el Comité Nacional de Facilitación del Comercio está digitalizando los despachos aduaneros, la divergencia normativa entre cemento, varilla y vidrio ralentiza los avances. Los constructores están probando paneles compuestos de bambú de origen local para reducir la dependencia de importaciones volátiles, un cambio que podría redefinir la curva de costos dentro del mercado de construcción de El Salvador.
Escasez de Mano de Obra Calificada y Escalada Salarial
Los salarios diarios medianos de USD 25,16 para cuadrillas calificadas superan a los de los países vecinos de la región. Los recientes aumentos del salario mínimo y la aplicación más estricta de los derechos laborales incrementan los costos de cumplimiento, mientras el talento sigue concentrado en la capital. Las empresas están invirtiendo en capacitación en obra y sistemas modulares que reducen las horas de trabajo, pero la escasez sigue limitando el potencial de crecimiento de la industria de construcción de El Salvador.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector: La aceleración de la infraestructura desafía el dominio residencial
La infraestructura generó una CAGR del 5,71% que está erosionando gradualmente el dominio residencial del 37,22% en el mercado de construcción de El Salvador. Los grandes proyectos de carreteras, la factibilidad ferroviaria y los proyectos hídricos financiados por CAF y Deutsche Bank avanzan ahora desde la planificación hacia la contratación. Las carteras residenciales se mantienen saludables gracias a las remesas, aunque los datos de permisos sugieren saturación en las zonas urbanas de nivel medio.
A pesar de los obstáculos cíclicos, los promotores siguen construyendo viviendas unifamiliares, apartamentos y torres de uso mixto vinculadas a compradores de la diáspora. Los activos comerciales se benefician del turismo y las oficinas empresariales vinculadas a Bitcoin, aunque la sobreoferta en las franjas comerciales tradicionales contiene los alquileres. Las construcciones industriales vinculadas a la deslocalización de proximidad y las zonas de libre comercio han absorbido nueva capacidad en Santa Ana y San Miguel, confirmando una diversificación más amplia en el mercado de construcción de El Salvador.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Construcción: La renovación gana impulso en medio del dominio de la obra nueva
La actividad de obra nueva representó el 68,63% de la participación del mercado de construcción de El Salvador en 2025, pero la CAGR del 2,65% de la renovación señala un giro hacia la optimización de activos. Los incentivos de renovación urbana y una nueva estructura arancelaria para el centro histórico de San Salvador están orientando el capital hacia la reutilización adaptativa y los refuerzos sísmicos. Estas obras suelen incluir mejoras en la envolvente del edificio que reducen los costos operativos, alineándose con los parámetros de eficiencia energética del Banco Mundial para el mercado de construcción de El Salvador.
Los proyectos de obra nueva siguen dominando debido a los déficits de infraestructura, aunque los estudios de impacto ambiental están alargando los plazos. La renovación goza de aprobaciones simplificadas en zonas designadas y puede acceder a financiamiento con bonos verdes, reduciendo la brecha de rentabilidad frente a las iniciativas en terrenos sin desarrollar. En conjunto, ambas líneas amplían la estabilidad de ingresos para las contratistas que navegan en los ciclos del tamaño del mercado de construcción de El Salvador.
Por Método de Construcción: La adopción tecnológica se acelera pese al dominio tradicional
La construcción convencional en obra mantuvo una participación del 89,25% en 2025, reflejando una arraigada cultura artesanal. Sin embargo, la CAGR del 8,32% de los MMC refleja el aumento de los costos salariales y los plazos más estrictos. La incursión de COPRESA en plantas fotovoltaicas prefabricadas ilustra cómo los actores consolidados recalibran sus carteras, impulsando al mercado de construcción de El Salvador hacia una mayor productividad.
Las viviendas prefabricadas sirven ahora a los destinos turísticos de alta rotación. Un perfil de potencial de calentamiento global un 36% más bajo de los paneles de muros de cortante de bambú está captando clientes enfocados en ESG. Los estándares de resistencia sísmica, codificados por el regulador técnico, están normalizando aún más los elementos modulares, señalando un cambio estructural que elevará la participación de los MMC en el mercado de construcción de El Salvador a lo largo del horizonte de previsión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión: El impulso del sector privado se construye sobre la base pública
El financiamiento público aportó el 64,98% del gasto total en 2025, sosteniendo la base de proyectos mediante una reforma presupuestaria que destinó USD 5,4 millones a transporte y USD 4,6 millones a planificación. Sin embargo, la CAGR del 6,44% del capital privado subraya la confianza en los avances en seguridad y los permisos simplificados. Los incentivos fiscales para torres de más de 35 plantas y los marcos de APP para el anillo vial demuestran la eficacia de las políticas.
Parques industriales como Orion II aseguraron USD 50 millones del BID Invest, ilustrando el apetito por rendimientos denominados en dólares en el mercado de construcción de El Salvador. Las APP respaldadas por organismos multilaterales distribuyen el riesgo y aceleran la entrega, garantizando que el capital privado complemente, en lugar de desplazar, los proyectos estatales. Este modelo mixto amplía el tamaño del mercado de construcción de El Salvador para las empresas capaces de navegar en ambos canales de contratación.
Análisis Geográfico
La participación del 45,83% de San Salvador la define como el epicentro del mercado de construcción de El Salvador, apoyándose en cadenas de suministro densas y talento concentrado. Sin embargo, el alza de los precios del suelo y la saturación en los procesos de permisos ralentizan el inicio de proyectos en terrenos sin desarrollar, empujando a los promotores hacia construcciones verticales y proyectos de renovación. La combinación de oficinas públicas, centros comerciales y torres residenciales de primer nivel en la capital sustenta la estabilidad de la demanda, aunque el escrutinio regulatorio sigue siendo intenso.
La Libertad, en expansión a una CAGR del 4,63%, es la zona de crecimiento más destacada, gracias a las mejoras viales de Surf City y las carteras de proyectos de complejos turísticos que multiplican la huella de hospitalidad y comercio minorista. Las remodelaciones portuarias vinculadas a una empresa conjunta de USD 1.600 millones con Yilport impulsarán la actividad logística, reforzando el papel de La Libertad como puerta de entrada costera. Las llegadas de turistas por encima de los 4 millones en 2025 se traducen en una construcción hotelera sostenida que diversifica el mercado de construcción de El Salvador entre las regiones.
Los núcleos secundarios de Santa Ana y San Miguel capturan los efectos secundarios de la infraestructura nacional como el proyectado Tren del Pacífico, proporcionando zonas de emplazamiento de menor costo para naves industriales y plantas de procesamiento agroindustrial. Los corredores rurales absorben proyectos de energía renovable donde la tierra es abundante y la aceptación comunitaria sigue siendo alta. Esta distribución geográfica reduce el riesgo de concentración y subraya cómo los corredores de transporte integrados redefinirán el mercado de construcción de El Salvador a largo plazo.
Panorama regulatorio
El Salvador ha estado centralizando el otorgamiento de permisos de construcción y uso de suelo bajo la Dirección de Ordenamiento Territorial y Construcción (DOT), creada por el Decreto Legislativo No. 122 en octubre de 2024. La DOT funciona como la autoridad autónoma para autorizar proyectos de construcción, urbanización y lotificación, y administra el sistema nacional utilizado para gestionar y emitir permisos de construcción, reemplazando un proceso más fragmentado y multi-institucional.
En mayo de 2025, la DOT abrió un Registro de Profesionales y Prestadores de Servicios de Urbanización y Construcción en línea de carácter obligatorio. Arquitectos, ingenieros y otros prestadores de servicios deben registrarse para diseñar, ejecutar o evaluar legalmente obras de desarrollo urbano. El Ministerio de Vivienda continúa brindando servicios regionales de urbanismo y construcción a través de sus oficinas de Occidente, Centro y Oriente, incluyendo trámites relacionados con la factibilidad como la Calificación de Lugar y la Línea de Construcción. La DOT sigue siendo la autoridad exclusiva para los requisitos previos de permisos y autorizaciones definidos, lo que eleva las expectativas de cumplimiento para contratistas y patrocinadores de proyectos.
Análisis de la cadena de valor
La cadena de valor de la construcción en El Salvador se extiende desde la adquisición de terrenos y el diseño conceptual del proyecto hasta la ingeniería, la obtención de permisos, las adquisiciones, la ejecución de la construcción, la puesta en marcha y las operaciones posteriores a la venta. La fase de permisos y autorizaciones se está centralizando cada vez más bajo la DOT, que también respalda los servicios profesionales a través de su registro obligatorio, lo que influye en la forma en que los desarrolladores y contratistas conforman equipos de diseño, supervisión y ejecución que cumplan con la normativa.
Desarrolladores como Grupo Roble y Agrisal operan como patrocinadores integrados en todo el ciclo, combinando desarrollo, gestión de construcción, comercialización y administración continua o gestión de alquileres. El suministro de materiales y equipos sigue siendo una dependencia clave para la economía de entrega, mientras que el financiamiento vincula a los usuarios finales y patrocinadores de proyectos con la cartera de proyectos. En cuanto a la mano de obra, los grandes desarrollos muestran una combinación de fuerza laboral directa e indirecta; por ejemplo, Paseo Las Flores reportó 300 empleos directos y 900 indirectos, y Vistas Soyapango reportó aproximadamente 500 empleos durante la construcción, lo que subraya el papel de la disponibilidad de mano de obra y la profundidad de los subcontratistas.
Panorama Competitivo
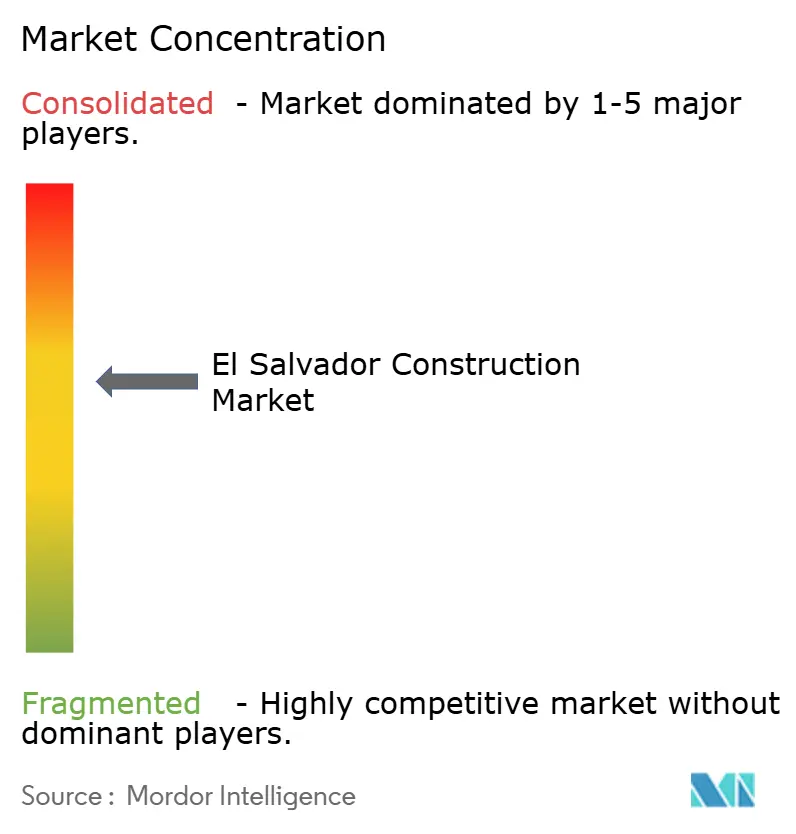
El mercado de construcción de El Salvador está moderadamente fragmentado. Los principales actores locales Salazar Romero, Inversiones Roble y COPRESA aprovechan sus profundos vínculos gubernamentales para asegurar contratos de carreteras, vivienda y energía. Su dominio combinado está atemperado por un dinámico segmento de especialistas regionales que abordan hoteles de mediana escala y sitios de uso mixto. Las firmas internacionales de EPC aparecen principalmente en megaproyectos que requieren tunelación, dragado portuario o energías renovables a escala de servicios públicos.
Los movimientos estratégicos de 2024-2025 ilustran un reposicionamiento. COPRESA amplió su línea de prefabricación y su sistema digital de planificación de recursos empresariales, reduciendo los sobrecostos en los proyectos. American Industrial Park desbloqueó USD 50 millones en financiamiento verde para ampliar sus complejos de almacenes, integrando energía solar en techos y software de logística inteligente. Mientras tanto, la inversión portuaria de Yilport aporta conocimiento especializado extranjero en dragado y automatización de terminales de contenedores.
Las ventajas competitivas se sustentan ahora en la gestión regulatoria, el cumplimiento de ESG y las credenciales en diseño sísmico, más que únicamente en el precio. La creciente adopción de MMC empodera a los pioneros, mientras que la cobertura del riesgo de suministro mediante sustitutos de materiales locales diferencia a los licitantes en términos de costo. El resultado es un mercado donde la escala, la profundidad tecnológica y la capacidad de gestión de riesgos convergen para marcar el ritmo del mercado de construcción de El Salvador.
Líderes de la Industria de Construcción de El Salvador
Salazar Romero S.A. de C.V.
Inversiones Roble S.A. de C.V.
Agrisal Grupo
Construcciones Nabla S.A. de C.V.
Grupo Q Infraestructura
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La densificación residencial vertical y de uso mixto en el área metropolitana de San Salvador crea un espacio en blanco concreto para contratistas y proveedores que puedan ofrecer entregas conformes y de alto rendimiento bajo una supervisión de permisos más estricta. Las acciones de los desarrolladores respaldan esta dirección: Agrisal está avanzando con Vistas Soyapango (USD 30 millones, 288 apartamentos en tres torres de nueve pisos) y reportó una colocación de unidades del 70% a marzo de 2026. El proyecto también está vinculado a servicios de gestión de propiedades y alquiler, lo que amplía la demanda de renovación, acabados y mejoras en operaciones de edificios.
En la cartera liderada por desarrolladores, los portafolios de múltiples activos están ampliando el flujo de trabajo direccionable más allá de la vivienda básica hacia hoteles, expansión minorista e infraestructura de apoyo en corredores de crecimiento como La Libertad. Grupo Roble ha comunicado un portafolio de inversión de USD 730 millones que abarca desarrollos comerciales, residenciales y hoteleros, incluyendo un proyecto de USD 70 millones en Paseo Las Flores en Lourdes (912 unidades), la expansión de Multiplaza y un hotel JW Marriott. Estos programas empaquetados crean puntos de entrada más claros para proveedores EPC, oficios especializados y proveedores de materiales que puedan cumplir con los requisitos de cumplimiento sísmico y ambiental mientras trabajan a través del sistema de permisos administrado por la DOT.
Desarrollos recientes del sector
- Marzo de 2026: El proyecto residencial Vistas Soyapango de Agrisal alcanza un 43% de avance en la construcción y un 70% de colocación de apartamentos con una inversión de US$30 millones. La actualización señala una creciente cartera de vivienda de alta densidad en el área de San Salvador. También muestra la demanda y escala de los proyectos residenciales verticales en el mercado.
- Enero de 2026: El gobierno suspende los permisos de construcción y parcelación de Salazar Romero S.A. de C.V. y empresas aliadas por deficiencias en el proyecto Ciudad Marsella. Esta intervención regulatoria aumenta la supervisión y podría redefinir el riesgo del proyecto en el sector. Si bien puede ralentizar la actividad residencial a corto plazo, también señala una gobernanza más estricta para los desarrollos de planificación maestra.
- Agosto de 2025: Cementos Progreso adquiere los activos de Cemex en El Salvador para expandir su capacidad. La consolidación ajusta el suministro de cemento en El Salvador y fortalece la capacidad de la industria de la construcción para satisfacer la demanda de proyectos. Esto respalda la expansión del mercado al aliviar las restricciones de suministro e integrar operaciones.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado cubre el valor total de la actividad de construcción llevada a cabo dentro de El Salvador, capturado como ingresos vinculados a obras de edificación y civiles entregadas durante el año.
Exclusiones de alcance: Se excluyen la compraventa de bienes inmuebles, el arrendamiento de propiedades, y las tarifas de diseño o consultoría independientes cuando no forman parte de un contrato de construcción.
Descripción general de la segmentación
- Por Sector
- Residencial
- Apartamentos/Condominios
- Villas/Casas Independientes
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logística
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Vías Aéreas, otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Construcción Nueva
- Renovación
- Por Método de Construcción
- Convencional en Obra
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Geografía
- San Salvador
- Santa Ana
- San Miguel
- La Libertad
- Resto de El Salvador
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el marco macroeconómico y mantener nuestras suposiciones realistas para El Salvador. Nos referimos a las cuentas nacionales y series de producción sectorial de estadísticas oficiales, y luego las alineamos con planes de infraestructura pública y divulgaciones presupuestarias para entender lo que probablemente se ejecutará.
Los insumos comunes se obtuvieron de fuentes como el portal de estadísticas del Banco Central de Reserva de El Salvador, publicaciones nacionales de adquisiciones y licitaciones, páginas de proyectos de bancos multilaterales de desarrollo, y datos de comercio aduanero para materiales vinculados a la construcción. También revisamos informes anuales de empresas, presentaciones a inversionistas y cobertura de prensa confiable para verificar el momento de grandes proyectos, junto con suscripciones pagadas para información financiera de empresas, noticias y datos financieros, y señales de importación y exportación a nivel de envío cuando fue necesario. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Hablamos con contratistas, desarrolladores, distribuidores de materiales, especialistas en proyectos públicos y consultores activos en El Salvador. Las entrevistas y encuestas ponen a prueba las carteras de proyectos, el momento de las licitaciones, la utilización, los cambios de precios, la actividad de renovación y el trabajo privado faltante, lo que nos ayuda a ajustar los datos secundarios y conciliar el modelo final de El Salvador.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento de mercado y pronóstico
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo de la producción de construcción en El Salvador utilizando series oficiales de producción y valor agregado, que luego se traducen en una vista de valor de mercado utilizando indicadores de precios y ejecución. Para mantener el resultado fundamentado, se corrobora con verificaciones selectivas de abajo hacia arriba, como construcciones muestreadas de valor de proyectos, verificaciones puntuales de ingresos de contratistas, y pruebas aproximadas de volumen por precio promedio para materiales clave.
Los insumos clave que dan forma al modelo incluyen presupuestos de capital público y carteras de proyectos, el PIB de la construcción e índices de actividad, señales de permisos o aprobaciones de construcción cuando están disponibles, tendencias de importación de artículos vinculados al cemento y al acero, y cambios observados en los costos de mano de obra y materiales que modifican los valores de los contratos. Cuando faltan datos para proyectos más pequeños, las brechas se manejan utilizando factores de participación conservadores informados por entrevistas, seguidos de verificaciones de sensibilidad.
Para el pronóstico, utilizamos análisis de escenarios respaldados por suavizado a corto plazo en la serie de actividad principal, y luego ajustamos la trayectoria con la ejecución esperada del gasto público, el sentimiento de inversión privada de las entrevistas, y las expectativas de inflación de costos compartidas por los participantes del mercado.
Validación de datos y ciclo de actualización
Los resultados se verifican en capas para que los totales no se alejen de las señales del mundo real. Comparamos los valores modelados con indicadores independientes como la dirección del valor agregado de la construcción, adjudicaciones de licitaciones importantes, y tendencias de importación de insumos de construcción, y luego revisamos los valores atípicos antes de la aprobación final.
Si las variaciones son grandes, se activan llamadas de seguimiento y se reformulan las suposiciones, especialmente en torno a la escalada de precios y el momento de los proyectos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando un cambio de política material o un anuncio de proyecto modifica las perspectivas de demanda. Antes de la entrega, se completa una revisión final del analista para que los clientes reciban la vista actualizada más reciente.
Tamaño del mercado de construcción de El Salvador de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la construcción en El Salvador pueden variar incluso cuando parecen describir el mismo espacio, porque cada editor utiliza su propio punto de medición y reglas de inclusión. Las diferencias suelen estar vinculadas a lo que se cuenta como actividad de construcción, el año de precios utilizado, y cómo se trata la ejecución de proyectos públicos frente a los anuncios.
La tabla muestra una dispersión visible entre los valores reportados, y en el modelo de Mordor Intelligence el mercado contabiliza los ingresos de construcción efectivamente generados dentro de El Salvador, con transacciones inmobiliarias y servicios profesionales independientes excluidos a menos que estén incorporados en un contrato de construcción.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,45 mil millones de USD (2025) | |
| Asociación de la Industria A | 2,70 mil millones de USD (2025) | Puede incluir un conjunto más amplio de obras vinculadas a bienes inmuebles y actividad de renovación informal, y también puede utilizar totales de estilo de producción bruta que mantienen más costos de traspaso dentro del valor de mercado. |
| Consultoría Regional B | 2,20 mil millones de USD (2026) | A menudo aplica tasas de ejecución conservadoras sobre los planes públicos y puede mantener las suposiciones de precios más planas, lo que puede subestimar el valor cuando la escalada de contratos es más activa. |
Al observar las tres cifras, los principales impulsores son los límites de alcance, las suposiciones de ejecución para proyectos públicos, y cómo se actualizan los precios hacia el año indicado. Nuestro enfoque se mantiene repetible al vincular la estimación con señales de producción observables y luego someterla a pruebas de resistencia con verificaciones basadas en entrevistas sobre lo que se está entregando y valorando en el mercado.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de construcción de El Salvador en 2026?
El tamaño del mercado de construcción de El Salvador es de USD 2.530 millones, con un valor proyectado de USD 2.980 millones para 2031.
¿Qué segmento crece más rápido en los próximos años?
Se proyecta que la construcción de infraestructura crezca a una CAGR del 5,71%, superando a los demás segmentos.
¿Por qué La Libertad atrae a los promotores?
Los proyectos turísticos de Surf City, la expansión portuaria y las mejoras en la carretera costera otorgan a La Libertad la CAGR regional más alta, del 4,63%.
¿Qué desafíos enfrentan los constructores con los materiales?
Las importaciones de acero y cemento están expuestas a fluctuaciones de precios mundiales y retrasos aduaneros que pueden eliminar los márgenes del proyecto.
¿Están ganando terreno los métodos modernos de construcción?
Sí, las técnicas modulares y prefabricadas se están expandiendo a una CAGR del 8,32% a medida que las empresas compensan la escasez de mano de obra y cumplen los códigos sísmicos.
Última actualización de la página el:


