
Tamaño y Participación del Mercado de la Construcción de la República Dominicana
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
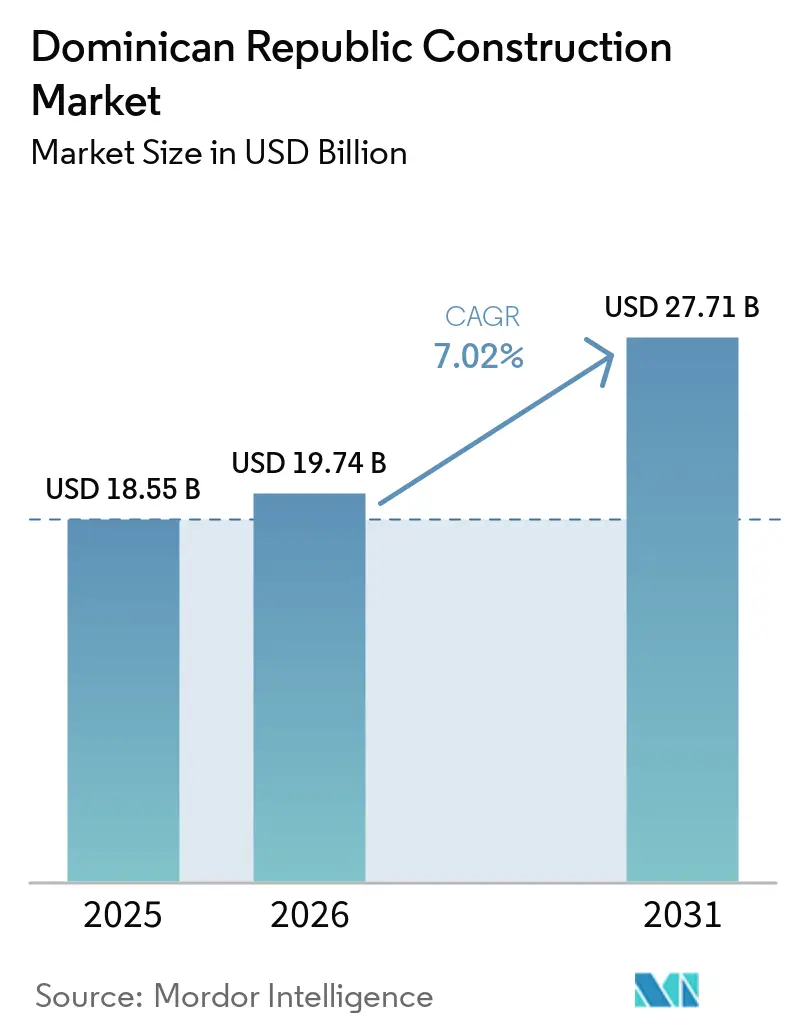
| Tamaño del mercado en el año base (2025) | 18.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 19.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.02 % |
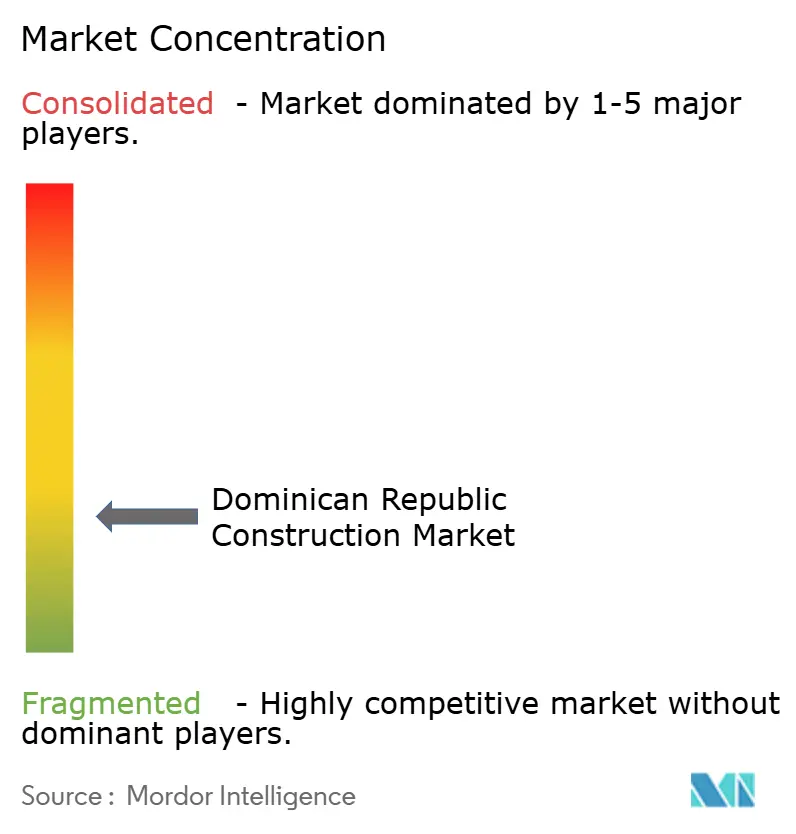
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de la Construcción de la República Dominicana por Mordor Intelligence
El tamaño del Mercado de la Construcción en República Dominicana se proyecta que se expanda desde 18,55 mil millones de USD en 2025 y 19,74 mil millones de USD en 2026 hasta 27,71 mil millones de USD en 2031, registrando una CAGR del 7,02% entre 2026 y 2031.
El aumento de las asignaciones de infraestructura en el marco de la Visión 2030, los sólidos flujos de nearshoring y la boyante demanda turística mantienen las carteras de pedidos llenas en proyectos civiles, comerciales y de escala utilitaria. La Ley de Asociaciones Público-Privadas (APP) 47-20 ha ampliado el acceso al capital a largo plazo, reduciendo el riesgo en etapas tempranas y atrayendo a contratistas globales a licitaciones de carreteras, aeropuertos y energías renovables. En el sector privado, un flujo constante de remesas, 10 mil millones de USD en 2024, continúa financiando la vivienda de mercado medio, mientras que las expansiones de las zonas francas (ZF) desencadenan una nueva ronda de obras industriales. A pesar de la volatilidad de los costos de materiales y una persistente brecha de competencias, las carteras de proyectos se mantienen resilientes porque prestamistas multilaterales como el BCIE y el BID Invest cofinancian habitualmente esquemas prioritarios de transporte y energía.
Conclusiones Clave del Informe
- Por sector, la construcción comercial representó el 40,11% del mercado de la construcción en República Dominicana en 2025 y se proyecta que seguirá siendo el sector de mayor crecimiento, registrando una CAGR del 7,51% hasta 2031.
- Por tipo de construcción, la obra nueva representó el 86,79% del tamaño del mercado de la construcción en República Dominicana en 2025; la renovación avanza a una CAGR del 13,21% hasta 2031.
- Por método de construcción, las técnicas convencionales en obra representaron el 92,61% de la participación en 2025, mientras que los métodos modernos de construcción lideraron el crecimiento con una CAGR del 9,73% en el mismo horizonte.
- Por fuente de inversión, el segmento público representó el 53,72% del mercado de la construcción en República Dominicana en 2025, mientras que se proyecta que el segmento privado registre el crecimiento más rápido, con una CAGR del 7,62%, hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de la Construcción de la República Dominicana
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desarrollo de infraestructura nacional bajo la Visión 2030 | +1.8% | Nacional, con concentración en los corredores de Santo Domingo, Santiago y Puerto Plata | Largo plazo (≥ 4 años) |
| Auge liderado por el turismo en proyectos de hospitalidad y uso mixto | +1.5% | Regiones costeras, zonas de desarrollo de Punta Cana, Puerto Plata y Miches | Mediano plazo (2-4 años) |
| Creciente demanda de vivienda impulsada por remesas y crecimiento de la clase media urbana | +1.2% | Gran Santo Domingo, Santiago, centros urbanos secundarios | Mediano plazo (2-4 años) |
| Nearshoring y expansiones de Zonas Francas que impulsan instalaciones industriales | +0.9% | Zonas francas, corredores industriales de Santiago y San Pedro de Macorís | Largo plazo (≥ 4 años) |
| Cartera de energías renovables a escala de servicios públicos (solar, eólica) | +0.8% | Puntos de integración a la red nacional, áreas de desarrollo solar rural | Largo plazo (≥ 4 años) |
| Ley de Asociación Público-Privada 47-20 que desbloquea financiamiento a largo plazo | +0.6% | Proyectos de infraestructura nacional, redes de transporte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desarrollo de Infraestructura Nacional bajo la Visión 2030
La hoja de ruta de la Visión 2030 ha inaugurado el mayor programa de obras públicas del país, que abarca carreteras, ferrocarril urbano y enlaces energéticos. Proyectos emblemáticos como el paquete vial PLANACOVIAL de USD 421 millones y la Línea 2C del Metro de Santo Domingo de USD 250 millones ya están en ejecución. La agilización del procesamiento de permisos, reducida de 206 días a tan solo 60, elimina un cuello de botella crónico y permite a los contratistas pasar rápidamente del diseño al inicio de obras. Los nuevos activos de movilidad también contribuyen a los objetivos climáticos, ya que el ferrocarril mejorado y el tránsito por cable reducen las emisiones urbanas. En conjunto, estos factores convierten a la infraestructura en el mayor factor de atracción para el mercado de la construcción de la República Dominicana durante la próxima década[1]Banco Centroamericano de Integración Económica, "Documento de Préstamo PLANACOVIAL," bcie.org.
Auge Liderado por el Turismo en Proyectos de Hospitalidad y Uso Mixto
Las cadenas globales ven la costa dominicana como una apuesta segura y de alto rendimiento, lo que impulsa una oleada de construcciones de complejos turísticos y residencias de marca. Solo en Miches se confirman desarrollos de Wyndham, Marriott, Hilton e Hyatt, junto con un Four Seasons previsto para 2026. Los activos complementarios, en particular la pista del Aeropuerto de Cabo Rojo por 67,5 millones de USD, garantizan que la capacidad de visitantes mantenga el ritmo de la oferta de habitaciones. Los organismos públicos apoyan el auge mediante mejoras de carreteras por 5,3 millones de USD que reducen los tiempos de traslado desde los aeropuertos hasta las playas. Las obras de construcción abarcan, por tanto, hoteles, paseos comerciales y servicios de apoyo, multiplicando el gasto a lo largo de la cadena de valor.
Creciente Demanda de Vivienda Impulsada por Remesas y Crecimiento de la Clase Media Urbana
Los flujos continuos de la diáspora dominicana permiten a las familias autofinanciar la construcción de viviendas, lo que explica por qué el sector residencial sigue encabezando la participación de mercado. En 2024 se registraron más de 200 proyectos activos en las dos mayores áreas metropolitanas. Los programas de vivienda social del gobierno añaden un segundo vector, con el Ministerio de Vivienda completando múltiples instalaciones de salud y educación que anclan nuevos barrios. Los promotores privados persiguen el segmento medio-alto, donde los compradores buscan comunidades cerradas, mejores acabados y diseños energéticamente eficientes. Acuerdos innovadores como la carta de intención de Eco Buildings Group para 10.000 unidades modulares señalan que los métodos fuera de obra podrían reducir la brecha de asequibilidad al tiempo que aumentan la productividad.
Nearshoring y Expansiones de Zonas Francas
El endurecimiento de las normas de la cadena de suministro norteamericana ha catapultado a la República Dominicana a las listas de selección de ubicaciones corporativas. El país alberga actualmente 87 parques de zonas francas, y los principales fabricantes de dispositivos médicos encabezan una cartera de fábricas de salas limpias que requieren sistemas HVAC y servicios estrictos. La planta de ensamblaje de fusibles de Eaton de USD 150 millones en Santiago ejemplifica la confianza de los inversores y añade una referencia industrial de alta especificación para los constructores locales. Las exenciones fiscales bajo el CAFTA-DR mantienen los costos operativos competitivos, reforzando la demanda estructural de naves de producción, centros logísticos y campus de oficinas administrativas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Entorno de tasas de interés elevadas que infla los costos de endeudamiento | -1.1% | Nacional, afectando desproporcionadamente a los proyectos del sector privado | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada debido a la emigración y la atracción del sector informal | -0.9% | Nacional, concentrada en especializaciones técnicas | Mediano plazo (2-4 años) |
| Precios de importación volátiles para acero, cemento y combustibles | -0.8% | Nacional, con mayor impacto en grandes proyectos de infraestructura | Mediano plazo (2-4 años) |
| Disputas prolongadas de titulación de tierras y catastro que retrasan proyectos | -0.6% | Zonas rurales, zonas de desarrollo periurbano | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Entorno de Tasas de Interés Elevadas Infla los Costos de Endeudamiento
Las altas tasas de política monetaria se traducen directamente en préstamos para la construcción más costosos, especialmente para los constructores de viviendas pequeños y medianos que dependen del crédito bancario. Los promotores están postergando proyectos o reduciendo los índices de superficie construida para proteger los márgenes. Aunque las estructuras de APP suavizan este obstáculo para las obras públicas, los centros comerciales y la vivienda de ingresos medios siguen expuestos hasta que se reanude la flexibilización monetaria. La presión también desalienta a los compradores por primera vez, frenando las preventas que normalmente financian las etapas iniciales de la construcción.
Escasez de Mano de Obra Calificada Debido a la Emigración y la Atracción del Sector Informal
Para 2025, el sector de la construcción necesitará 378.503 trabajadores, cifra que aumentará a 387.019 en 2026. Sin embargo, la oferta de oficios calificados está disminuyendo a medida que muchos artesanos buscan mejores oportunidades en el extranjero. Copymecon señala que, a pesar de que el salario diario para la mano de obra general oscila entre DOP 800 y DOP 1.200 (USD 14-21), las vacantes siguen siendo elevadas a medida que albañiles, carpinteros y electricistas con experiencia se marchan. Los contratistas suelen recurrir a cuadrillas haitianas, pero muchas carecen del estatus migratorio adecuado, lo que limita la contratación formal y agrava la escasez. La economía informal complica aún más el problema al atraer trabajadores con salarios en efectivo y horarios flexibles, dificultando la competencia de las empresas que cumplen la normativa. Las asociaciones empresariales colaboran con las autoridades de inmigración para abordar las brechas laborales y simplificar los permisos, pero el avance es lento debido a los obstáculos procedimentales y las preocupaciones públicas. La escasez es más crítica en roles técnicos como el cableado eléctrico, la plomería y la operación de equipos pesados, donde la limitada capacidad de formación retrasa los proyectos y afecta la calidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector: El Comercial Lidera la Participación de Mercado y el Crecimiento
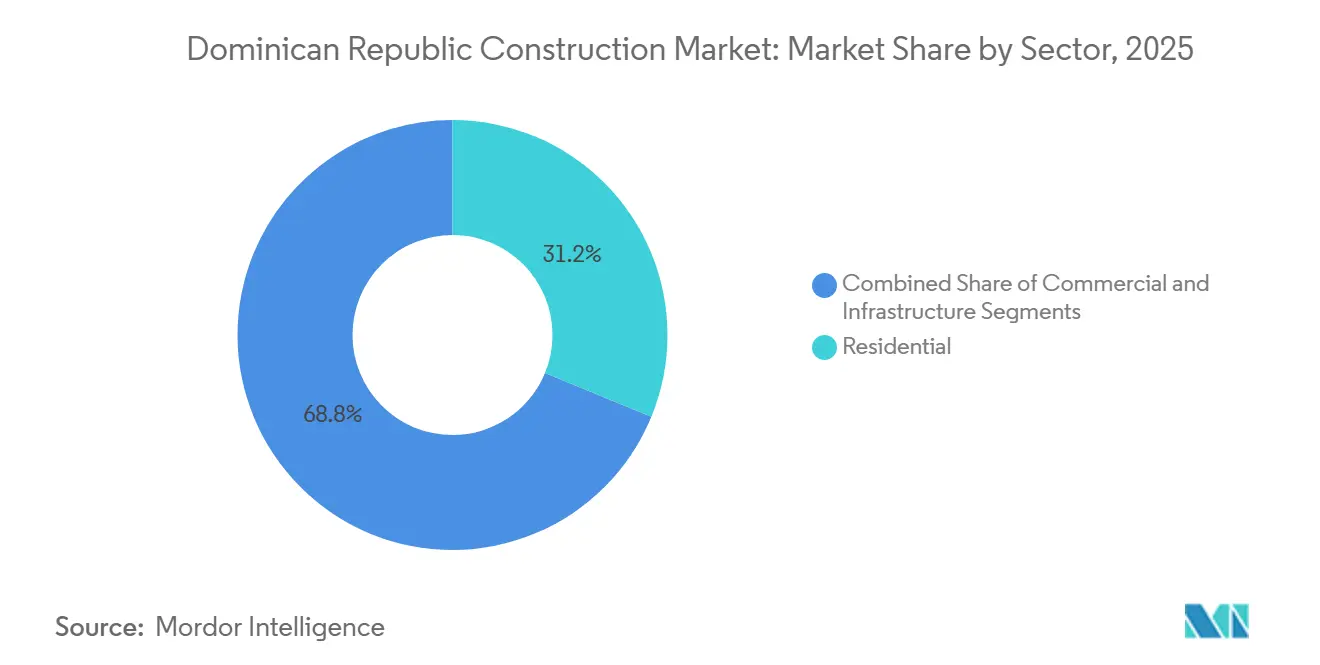
La construcción comercial captó el 40,11% de la participación del mercado de la construcción en República Dominicana en 2025, convirtiéndose en el sector más grande, respaldado por la continua inversión en turismo, comercio minorista, hostelería, logística e inmuebles comerciales en los principales centros económicos. La expansión de la infraestructura turística, los desarrollos de uso mixto y las instalaciones empresariales sostiene la demanda de nuevos proyectos comerciales, particularmente en Santo Domingo y los principales destinos turísticos. El creciente aumento de la inversión del sector privado en hoteles, espacios comerciales, instalaciones de oficinas e infraestructura de apoyo también está ampliando el alcance de la actividad de construcción comercial.
Se proyecta que el segmento comercial registre el crecimiento más rápido con una CAGR del 7,51% hasta 2031, impulsado por el desarrollo continuo relacionado con el turismo, la expansión de instalaciones comerciales y logísticas, y la continua inversión en proyectos de uso mixto a gran escala. Los desarrollos de hoteles y complejos turísticos incorporan cada vez más componentes de comercio minorista, entretenimiento, restauración y residencias de marca, lo que incrementa los requisitos de construcción y los valores de los proyectos. Al mismo tiempo, la expansión del comercio y la actividad en zonas francas apoya la demanda de almacenes, instalaciones industriales y otras estructuras comerciales, consolidando la construcción comercial como el segmento clave de crecimiento en el mercado de la construcción en República Dominicana hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Construcción: Las Nuevas Obras Dominan pero la Renovación Gana Terreno
La obra nueva representó el 86,79% del tamaño del mercado de la construcción en República Dominicana en 2025, lo que refleja la sólida contribución de los proyectos residenciales, comerciales y de infraestructura en terrenos sin desarrollar en todo el país. El desarrollo continuo de viviendas, instalaciones turísticas, propiedades comerciales, activos de transporte y otros proyectos de nueva construcción sigue generando un gasto sustancial en construcción. Los desarrollos a gran escala y la creciente inversión del sector privado respaldan aún más la demanda de obra nueva, manteniéndola firmemente dominante dentro del mercado.
Se proyecta que la renovación avance a una CAGR del 13,21% hasta 2031, respaldada por la rehabilitación y modernización de propiedades residenciales, comerciales y de hostelería existentes. La demanda aumenta a medida que los propietarios modernizan edificios envejecidos, mejoran la funcionalidad y adaptan los activos existentes a los requisitos cambiantes de inquilinos, clientes y regulaciones. Se espera que el mayor crecimiento de la actividad de renovación aumente gradualmente su contribución al mercado de la construcción en República Dominicana, aunque la obra nueva seguirá representando la mayor participación hasta 2031.
Por Método de Construcción: La Construcción Convencional Domina Mientras los Métodos Modernos Ganan Impulso
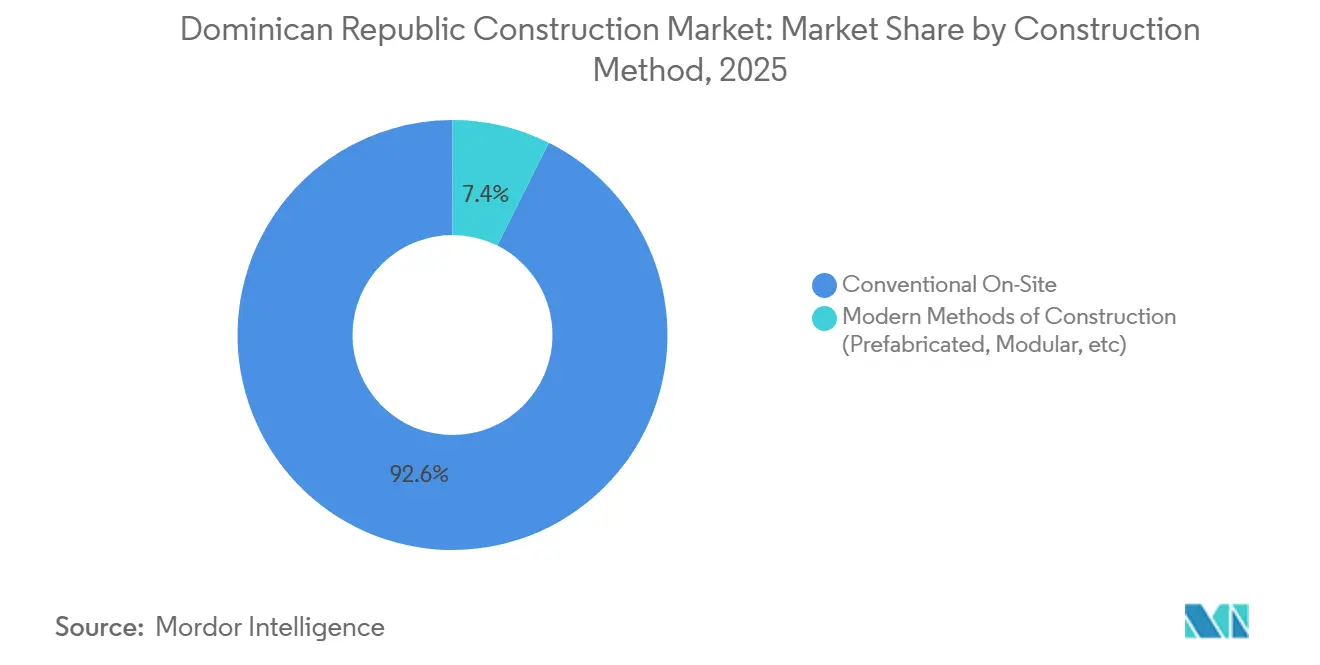
La construcción convencional en obra representó el 92,61% del mercado de la construcción en República Dominicana en 2025, lo que refleja el uso generalizado de prácticas de construcción establecidas en obra en proyectos residenciales, comerciales y de infraestructura. La disponibilidad de materiales convencionales, las redes de contratistas establecidas y la familiaridad con las técnicas de construcción tradicionales continúan respaldando su dominio, particularmente entre los promotores y contratistas locales.
Se proyecta que los métodos modernos de construcción registren una CAGR del 9,73% hasta 2031, impulsados por la creciente demanda de una finalización más rápida de los proyectos, una mayor eficiencia constructiva y una mayor previsibilidad de costos y calidad. La construcción modular, los componentes prefabricados y los sistemas de paneles están ganando atención a medida que los promotores buscan reducir el tiempo de construcción en obra y abordar las limitaciones de mano de obra y productividad. A medida que la adopción se expanda y mejore la capacidad de fabricación de apoyo, se espera que los métodos modernos aumenten gradualmente su contribución al mercado de la construcción en República Dominicana.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión: La Financiación Pública Lidera Mientras la Inversión Privada se Acelera
La inversión pública representó el 53,72% del mercado de la construcción en República Dominicana en 2025, respaldada por el gasto gubernamental en transporte, infraestructura, energía y otros proyectos de desarrollo público. La continua inversión en infraestructura esencial e instalaciones públicas sostiene la contribución de la actividad de construcción financiada por el gobierno y refuerza la posición de liderazgo del segmento público.
Se proyecta que la inversión privada registre el crecimiento más rápido con una CAGR del 7,62% hasta 2031, impulsada por la expansión de la actividad en turismo, hostelería, desarrollos residenciales, comerciales e industriales. Se espera que la creciente participación del sector privado en proyectos a gran escala, junto con la creciente demanda de nuevas propiedades e instalaciones de apoyo, fortalezca el gasto en construcción privada durante el período de previsión.
Análisis Geográfico
El Gran Santo Domingo sigue siendo el mayor mercado regional, absorbiendo el 37,45% del gasto nacional en 2025 y con una proyección de avance a una CAGR del 8,04%. Los megaproyectos de transporte, la extensión de la Línea 2C del Metro por 250 millones de USD y un teleférico urbano por 250 millones de USD anclan la demanda de obras civiles al tiempo que desbloquean parcelas residenciales adyacentes. Una densa economía de servicios atrae a promotores corporativos hacia torres de uso mixto, amplificando aún más el número de grúas en el horizonte urbano.
Santiago ocupa la segunda mayor participación, impulsada por el monorraíl previsto para su puesta en marcha en 2025 y la planta de ensamblaje de fusibles de Eaton, que establece un nuevo referente para las instalaciones industriales. El crecimiento de las zonas francas en torno a San Pedro de Macorís y La Romana extiende la actividad a lo largo del principal eje logístico del país, conectando los puertos con los centros de distribución interior. Los contratistas competentes en especificaciones de salas limpias ISO capturan trabajo recurrente a medida que los exportadores de dispositivos médicos consolidan la producción bajo estrategias de nearshoring.
Las provincias costeras, en particular Punta Cana, Miches y Puerto Plata, registran el crecimiento agregado más rápido, del 8,36%, hasta 2031. El plan maestro de Pedernales por 2,25 mil millones de USD y los paquetes de obras iniciales en el Aeropuerto de Cabo Rojo desbloquean una amplia cartera de contratos de hostelería, tratamiento de agua y distribución de energía. Las mejoras de carreteras públicas por 5,3 millones de USD reducen los tiempos de traslado entre aeropuertos y hoteles, haciendo viables las playas secundarias para complejos turísticos integrados. Los promotores de energías renovables salpican los entornos rurales con parques solares, lo que requiere ampliaciones de la red que extienden los pedidos de obras civiles más allá del cinturón turístico.
Panorama regulatorio
La actividad de construcción está regulada por la Ley General 687, respaldada por un conjunto de reglamentos técnicos administrados a través de entidades nacionales. La supervisión de la construcción y la emisión de permisos se centra en el Ministerio de Vivienda, Habitat y Edificaciones (MIVHED), mientras que el Ministerio de Obras Públicas y Comunicaciones apoya la implementación a través de su marco de reglamentación técnica, incluidos los instrumentos de licencia y cumplimiento utilizados para la aprobación de proyectos.
Un pilar clave de cumplimiento a corto plazo es la puesta en marcha del Código de Construcción de la República Dominicana (CDCRD). El 14 de mayo de 2026, el MIVHED estableció un período de transición de un año para la implementación del CDCRD según la Resolución No. 007-2026, con vigencia hasta el 10 de abril de 2027. Paralelamente, requisitos obligatorios de supervisión e inspección se aplican tanto a obras públicas como privadas a través de reglamentos establecidos, incluidos el R-004 (supervisión e inspección) y el R-021 (licencias), que determinan la documentación, las prácticas de control y garantía de calidad, y las obligaciones de los contratistas en todo el mercado.
Análisis de la cadena de valor
La cadena de valor de la construcción en la República Dominicana se extiende desde la adquisición de terrenos y el financiamiento de proyectos hasta el diseño, la obtención de permisos, la contratación, la ejecución de obras y la entrega u operación. Los desarrolladores y propietarios de activos (residencial, turístico e industrial) recurren a contratistas EPC y generales, locales e internacionales, para la ejecución, mientras que la tramitación de permisos y la presentación de documentos se canalizan cada vez más a través de la Ventanilla Única de Construcción. Los consultores de ingeniería, arquitectura y especialistas interactúan tempranamente con los reguladores y los organismos de inspección para alinear los diseños con las normas técnicas y los requisitos de supervisión.
En el lado de la ejecución, los contratistas se diferencian por el acceso a equipos, la logística y la profundidad de especialización en oficios. Constructora Rizek y Asociados SRL opera con capacidad propia de maquinaria pesada para grandes obras de infraestructura, mientras que Contratistas Civiles y Mecánicos SA (CCM) respalda la ejecución industrial y comercial con capacidades de ingeniería y gestión de la construcción, mostrando una dependencia demostrada de componentes de maquinaria importados. Los proveedores de materiales y sistemas (cemento, acero, químicos y equipos MEP) alimentan los flujos de trabajo en sitio y fuera de sitio, y la creciente visibilidad de las soluciones modulares añade coordinación de fabricación y transporte para programas residenciales y de uso mixto. Las disputas sobre registro de propiedades y titulación de tierras también pueden retrasar los plazos de desarrollo, generando fricciones posteriores para contratistas, proveedores y financistas mediante reprogramaciones y exposición a reclamaciones.
Panorama Competitivo
Las empresas locales como Constructora Rizek, Noval y Cocime dominan en construcciones residenciales y comerciales de pequeña y mediana escala, aprovechando los vínculos comunitarios y la familiaridad con los procesos de aprobación municipal. Su participación colectiva mantiene la concentración general del mercado en un nivel moderado, fomentando la competencia de precios pero haciendo que los grandes proyectos dependan de la formación de empresas conjuntas.
Las grandes empresas internacionales, incluidas ACCIONA, Dominion y Sacyr, ganan concesiones de transporte y energías renovables donde las garantías de desempeño y los equipos especializados son requisitos previos. Estos actores suelen asociarse con subcontratistas locales para movimientos de tierra y trabajos de acabado, inyectando estándares globales de gestión de proyectos mientras preservan el contenido laboral doméstico.
La actividad de fusiones y adquisiciones subraya el reposicionamiento estratégico. La adquisición de Vinaldom por parte de Sika en 2024 profundiza su cartera de productos químicos y amplía la distribución local, mejorando las opciones de ingeniería de valor en impermeabilización y aditivos. Por el contrario, la salida de CEMEX por USD 950 millones señala una rotación de cartera hacia activos principales en Estados Unidos, abriendo espacio de mercado para nuevos participantes o productores locales que buscan integración hacia atrás. Los contratistas implementan cada vez más BIM y seguimiento del progreso mediante drones para aumentar la productividad; sin embargo, la adopción se concentra en las empresas de primer nivel, dejando una brecha de innovación entre las pequeñas empresas.
Líderes de la Industria de la Construcción de la República Dominicana
Constructora Rizek y Asociados SRL
Noval SRL
Contratistas Civiles y Mecanicos SA
Metro Country Club SA
Paredes y Asociados Constructora, C. por A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización del código y de los permisos crea oportunidades a corto plazo para servicios orientados al cumplimiento y modelos de ejecución diferenciados. El período de transición de un año para la implementación del Código de Construcción de la República Dominicana (CDCRD), establecido por el MIVHED el 14 de mayo de 2026 (transición hasta el 10 de abril de 2027), aumenta la demanda de actualizaciones de diseño alineadas con el código, servicios de supervisión e inspección, y sistemas de control y garantía de calidad de los contratistas capaces de documentar la conformidad bajo reglamentos como el R-004 y requisitos de licencia como el R-021. Las empresas que agrupan el apoyo de diseño a permiso a través de la Ventanilla Única de Construcción e integran procesos listos para inspección en la ejecución ganan tracción a medida que los propietarios priorizan la certeza en los plazos.
Los proyectos de uso mixto de alta densidad urbana y los desarrollos vinculados al turismo están ampliando la necesidad de obras estructurales en altura, paquetes MEP, ascensores, sistemas de seguridad contra incendios y acondicionamiento de espacios para convenciones y hostelería. En julio de 2026, Noval Properties presentó Coralia en Santo Domingo Este, un concepto de gran uso mixto que incluye múltiples torres residenciales de altura, una torre hotelera y un centro de convenciones para 6.000 personas, lo que refleja la escala y la complejidad de los programas liderados por el sector privado que avanzan en la cartera de proyectos. En paralelo, las adjudicaciones y preparaciones de megaproyectos de energía y transporte (como obras hidroeléctricas y aeroportuarias) mantienen activa la demanda de contratistas civiles, proveedores de equipos pesados y subcontratistas especializados, mientras que las restricciones de mano de obra y la volatilidad de los materiales elevan el valor de la modularización, las herramientas de productividad y la planificación de adquisiciones.
Desarrollos recientes del sector
- Julio de 2026: Consorcio Autopista del Ambar, S.R.L. ha sido adjudicado el contrato de diseño y construcción de la Autopista del Ambar, proyecto de carretera de peaje que conecta Santiago con Puerto Plata. El proyecto amplía la infraestructura de transporte transinsular y demuestra una colaboración similar a las APP en concesiones a gran escala. La adjudicación apunta a un fortalecimiento de la participación del sector privado en la conectividad nacional.
- Junio de 2026: El Departamento de Aeropuertos realizó la inspección de la fase final y las verificaciones de preparación operativa para la construcción del Aeropuerto Doméstico El Granero del Sur. Las verificaciones avanzan en la expansión de la capacidad y la preparación operativa, apoyando la movilidad aérea regional. El desarrollo se alinea con las expectativas de una mayor demanda de viajes y una mejor conectividad regional.
- Mayo de 2026: El Consorcio A y La Gina liderado por Acciona fue adjudicado el contrato del proyecto hidroeléctrico multipropósito La Gina para la provincia de Peravia, valorado en 108 millones de USD. El contrato impulsa la infraestructura de energía renovable y la construcción hidroeléctrica, y la ejecución liderada por una empresa extranjera indica la participación internacional en los proyectos energéticos dominicanos.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado se refiere al valor anual de la actividad de construcción ejecutada en República Dominicana, medido en USD corrientes en las principales obras de edificación e infraestructura que se ejecutan y pagan dentro del país.
Exclusiones del alcance: excluimos las obras de autoconstrucción informal que no están recogidas en las estadísticas oficiales, y las transacciones puramente financieras de terrenos que no se traducen en actividad de construcción.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos/Condominios
- Villas/Casas Unifamiliares
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logístico
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Aeropuertos, otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Método de Construcción
- Convencional en Obra
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para construir la primera visión del conjunto de demanda de construcción del país y para establecer definiciones coherentes de lo que se considera valor de construcción. Nos basamos principalmente en las cuentas nacionales públicas y en los indicadores de actividad de la construcción, que ayudan a anclar el modelo a lo que realmente se está construyendo y financiando en República Dominicana.
Las principales fuentes públicas revisadas incluyen estadísticas y publicaciones del Banco Central de la República Dominicana, la Oficina Nacional de Estadística (ONE) y los ministerios pertinentes que publican planes de infraestructura y ejecución presupuestaria. También revisamos las divulgaciones de proyectos multilaterales, como el Banco Mundial y el BID, y analizamos el calendario de inicio de proyectos, los retrasos y las presiones de precios. Para contrastar los supuestos sobre el comportamiento de la entrega y los costos, revisamos informes anuales de empresas, estados financieros auditados, presentaciones a inversores y cobertura de prensa de reputación. Cuando es necesario, complementamos con suscripciones de pago para inteligencia financiera empresarial, datos de importación y exportación a nivel de envío para los flujos de materiales de construcción, y una base de datos de patentes para verificar las señales de adopción tecnológica. Estas fuentes de investigación documental no son exhaustivas, y también utilizamos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Utilizamos entrevistas y encuestas con organismos públicos, promotores, contratistas, distribuidores, prestamistas y consultores activos en el ámbito de las Américas, con énfasis en la actividad en República Dominicana. Los encuestados ayudan a aclarar el calendario de proyectos, las obras informales, los precios de materiales, los inicios privados y los supuestos que los registros públicos no capturan completamente. Los analistas utilizan estos hallazgos para cerrar brechas y triangular la estimación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 25% | Gerentes: 51% |
Dimensionamiento del Mercado y Previsión
El modelo de dimensionamiento parte de una reconstrucción descendente del valor de la construcción utilizando señales de cuentas nacionales y carteras de inversión pública, que luego se traducen en un valor de mercado anual en USD para República Dominicana. Para mantener los totales realistas, también realizamos verificaciones ascendentes selectivas utilizando valores de proyectos muestreados, combinaciones de ingresos de contratistas y lógica aproximada de costo unitario por volumen para tipos de obras comunes, y luego ajustamos las brechas donde la cobertura es desigual.
Los insumos más relevantes incluyen el gasto de capital público y el calendario de ejecución, los inicios y terminaciones de bienes raíces privados (donde son visibles a través de permisos y comentarios de promotores), las tendencias de importación y producción de cemento y otros materiales básicos, las señales de disponibilidad de mano de obra y la inflación de costos observada que mueve los precios de los contratos a lo largo del tiempo. Dado que el valor de la construcción puede aumentar cuando algunos proyectos grandes cambian de fase, la previsión se realiza mediante análisis de escenarios respaldado por suavizado de tendencias en la serie histórica. También sometemos los escenarios a pruebas de estrés con retroalimentación primaria sobre la confianza en la cartera y las probables restricciones de financiamiento. Cuando faltan aproximaciones ascendentes para tipos de proyectos más pequeños, llenamos la brecha mediante asignación basada en participación a partir de los totales descendentes y luego verificamos los valores promedio implícitos de los proyectos para comprobar su razonabilidad.
Ciclo de Validación de Datos y Actualización
Antes de finalizar los resultados, se realizan múltiples verificaciones para detectar valores atípicos de forma temprana, como saltos repentinos que no coinciden con la ejecución presupuestaria, las señales de importación o los hitos visibles de los proyectos. Los supuestos se revisan paso a paso, primero dentro del modelo del analista, luego mediante una revisión interna donde se vuelven a probar la lógica, las conversiones y los factores de crecimiento, y posteriormente mediante nuevos contactos cuando un insumo clave se sale de un rango normal.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de política, adjudicaciones de grandes proyectos o movimientos bruscos de divisas que cambian los informes en USD. Justo antes de la entrega, se vuelven a verificar las últimas publicaciones públicas para que el modelo refleje la visión más actualizada disponible.
Comparación del Dimensionamiento del Mercado de la Construcción en República Dominicana de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores de mercado publicados para la construcción en República Dominicana pueden diferir porque cada estimación puede aplicar la conversión de divisas en momentos distintos, aplicar su propia trayectoria de escalada de costos y decidir si contabilizar adjudicaciones de contratos, obras ejecutadas o un gasto más amplio relacionado con el sector inmobiliario. Las brechas se amplían cuando los insumos no se actualizan tras oscilaciones importantes de precios en materiales y mano de obra, lo que puede cambiar el valor en USD incluso si la actividad física se mantiene estable.
En este estudio, se aplican verificaciones de actualización repetibles, incluida la recalibración del momento de conversión de USD y la revisión de los supuestos de valor promedio por metro cuadrado frente a las cotizaciones actuales de contratistas y las actualizaciones de la cartera de proyectos. Por eso, la cifra de 2025 de Mordor Intelligence puede diferir de fuentes que se basan en bases de precios más antiguas o ciclos de actualización menos frecuentes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 38,95 mil millones de USD (2025) | |
| Asociación Sectorial A | 36,10 mil millones de USD (2025) | Esta estimación parece basarse más en el valor añadido de la construcción reportado y en los informes de programas públicos, lo que puede subestimar las obras comerciales privadas y puede rezagarse cuando la escalada de costos es rápida. |
| Consultora Global B | 43,70 mil millones de USD (2025) | Esta estimación probablemente incluye un límite de gasto más amplio que puede incorporar costos adyacentes relacionados con el sector inmobiliario, y puede aplicar una trayectoria de incremento de precios más agresiva al convertir los costos locales a USD. |
La tabla muestra que la mayor parte de la diferencia proviene de las decisiones de momento y alcance, no de una disputa sobre si la construcción está en expansión. Al mantener visibles los pasos de precio y divisas, y al vincular los totales con las señales de ejecución y las verificaciones prácticas de costos unitarios, el tamaño de mercado resultante se mantiene trazable y más fácil de replicar año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué sector lidera el mercado de la construcción en República Dominicana?
La construcción comercial lidera con una participación del 40,11% del mercado de la construcción en República Dominicana en 2025, mientras que se proyecta que el segmento comercial registre el crecimiento más rápido con una CAGR del 7,51% hasta 2031.
¿Qué tipo de construcción domina el mercado de la construcción en República Dominicana?
La obra nueva representó el 86,79% de la participación del mercado de la construcción en República Dominicana en 2025, mientras que se proyecta que la renovación crezca a una CAGR del 13,21% hasta 2031.
¿Qué método de construcción domina el mercado de la construcción en República Dominicana?
La construcción convencional en obra tuvo una participación del 92,61% del mercado de la construcción en República Dominicana en 2025, mientras que se proyecta que los métodos modernos de construcción crezcan a una CAGR del 9,73% hasta 2031.
¿Qué fuente de inversión lidera el mercado de la construcción en República Dominicana?
La inversión pública representó el 53,72% de la participación del mercado de la construcción en República Dominicana en 2025, mientras que se proyecta que la inversión privada registre el crecimiento más rápido con una CAGR del 7,62% hasta 2031.
¿Por qué las técnicas prefabricadas y modulares están ganando popularidad?
Los métodos fuera de obra ofrecen una finalización más rápida y una calidad consistente al tiempo que alivian la escasez de mano de obra calificada; se están expandiendo a una CAGR del 9,58% hasta 2031.
¿Cuál es la magnitud de la brecha de mano de obra calificada que enfrentan los constructores?
El sector necesita aproximadamente 378.500 trabajadores en 2025 y casi 387.000 en 2026, pero la emigración y la contratación informal dejan sin cubrir los roles técnicos clave.
Última actualización de la página el:


