
Tamaño y Participación del Mercado de Instrumentos Quirúrgicos Dentales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
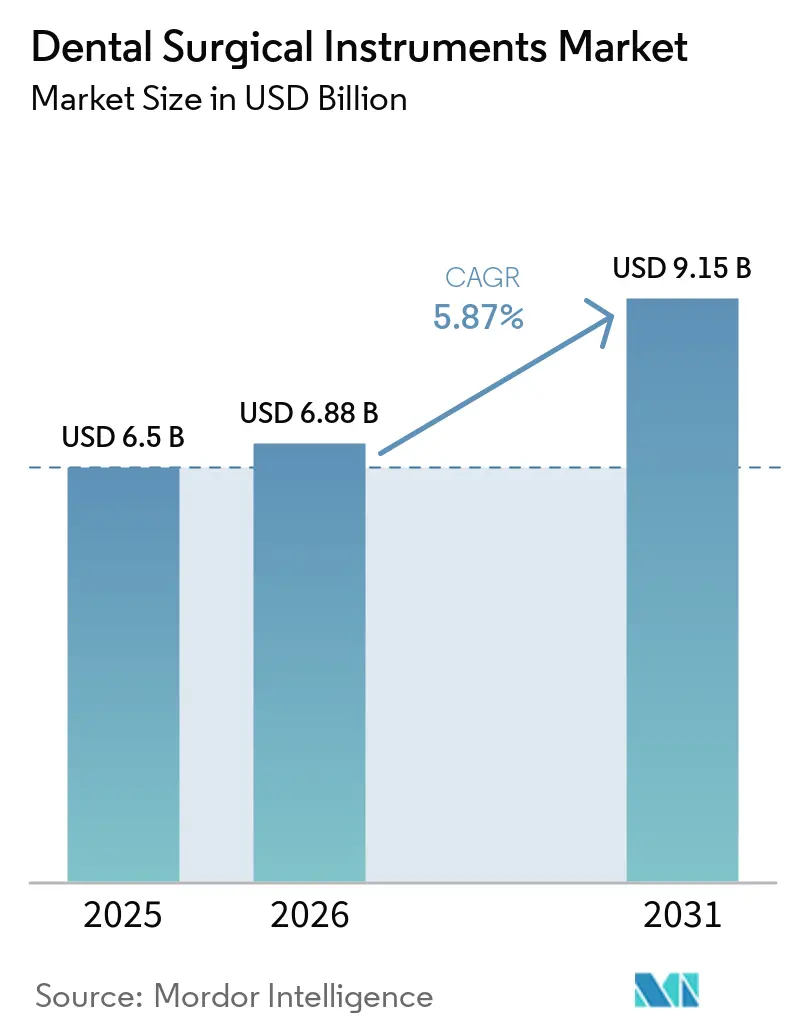
| Tamaño del Mercado (2026) | 6.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.15 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
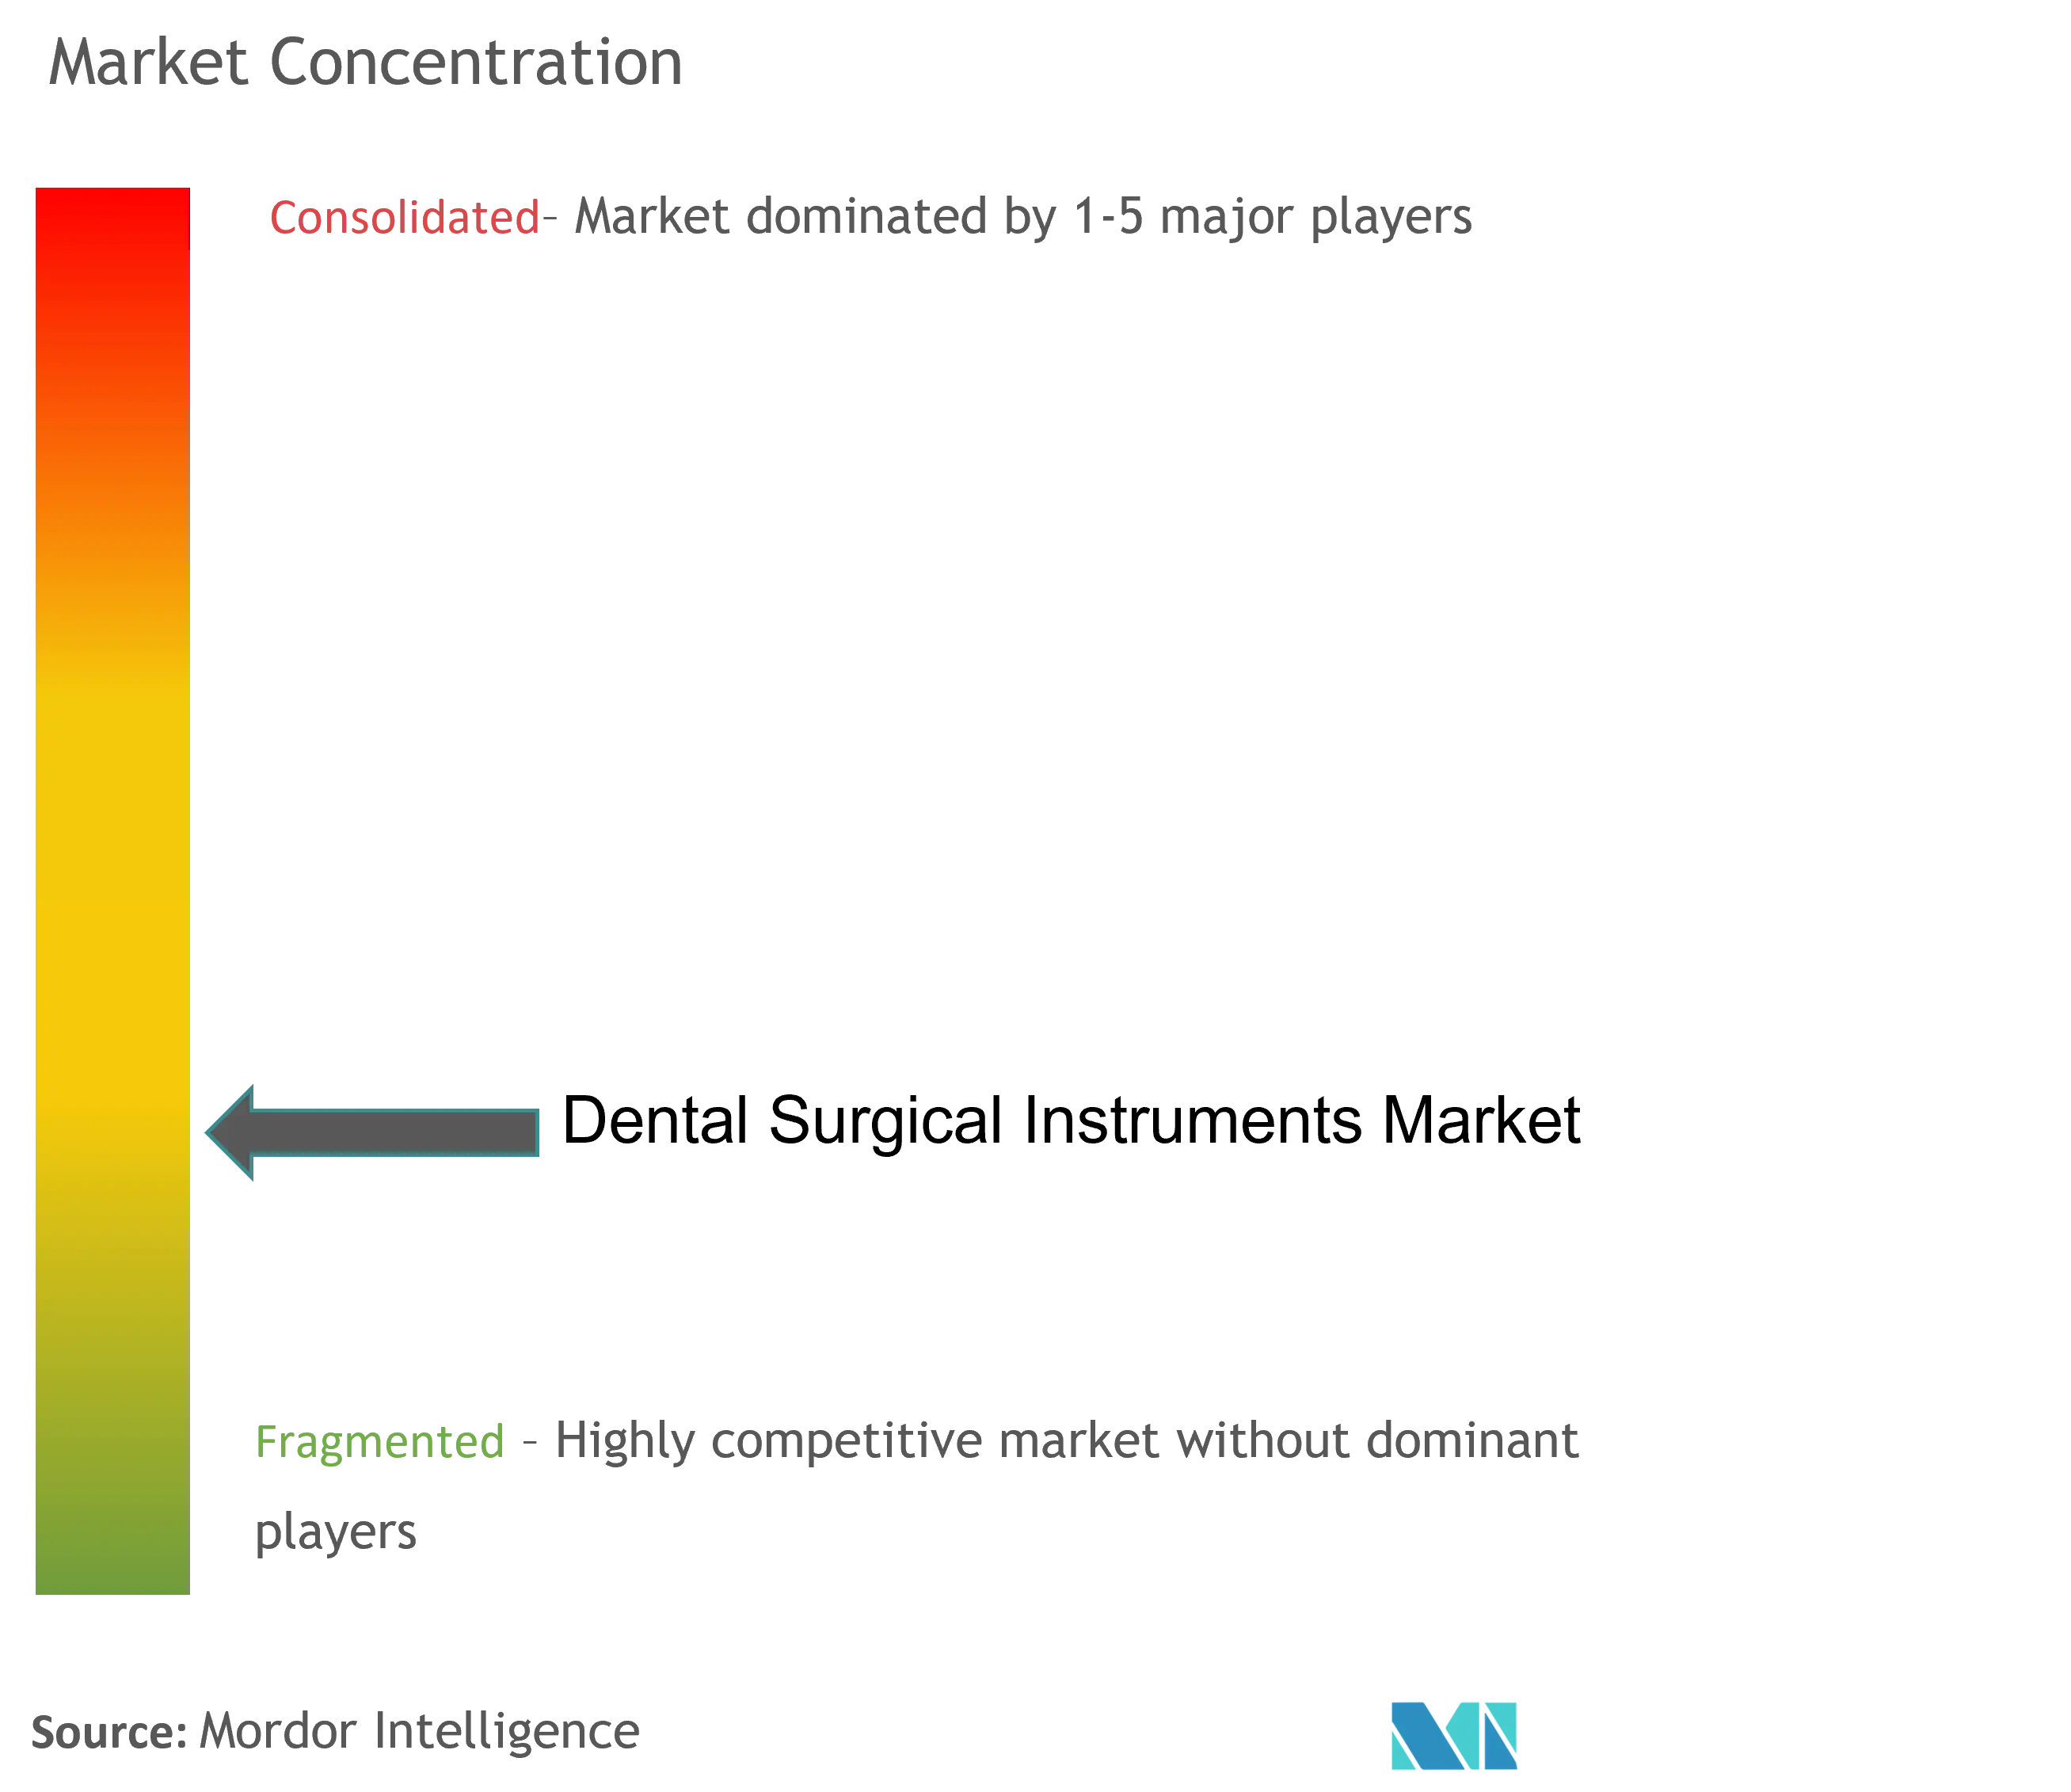
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Instrumentos Quirúrgicos Dentales por Mordor Intelligence
El tamaño del mercado de instrumentos quirúrgicos dentales en 2026 se estima en USD 6,88 mil millones, creciendo desde el valor de 2025 de USD 6,5 mil millones con proyecciones para 2031 que muestran USD 9,15 mil millones, creciendo a una CAGR del 5,87% durante 2026-2031. El creciente volumen de implantología, la rápida adopción de la robótica guiada por inteligencia artificial y la creciente demanda transfronteriza de cirugías orales complejas son las principales fuerzas que impulsan el mercado de instrumentos quirúrgicos dentales. Los instrumentos de mano conservan un papel central, aunque los sistemas basados en láser y piezoeléctricos se están acelerando porque acortan el tiempo de cicatrización, preservan el tejido y mejoran la comodidad del paciente. América del Norte continúa liderando el mercado de instrumentos quirúrgicos dentales gracias a la adopción temprana de flujos de trabajo digitales y un reembolso favorable, mientras que Asia-Pacífico es la región de más rápido crecimiento a medida que los clústeres de turismo médico y las inversiones privadas amplían la capacidad. La creciente consolidación entre las organizaciones de apoyo dental está reformando la adquisición, y los programas geriátricos específicos están orientando el diseño de productos hacia kits mínimamente invasivos.
Conclusiones Clave del Informe
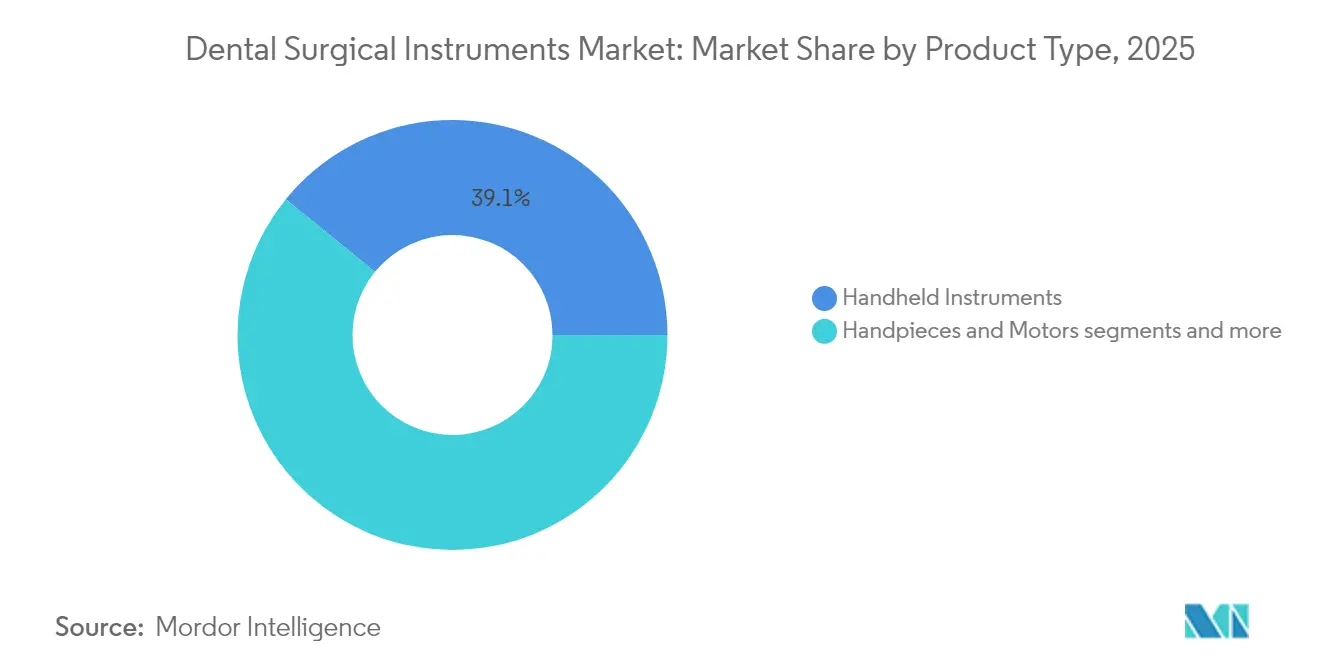
- Por tipo de producto, los instrumentos de mano lideraron con el 39,12% de la cuota del mercado de instrumentos quirúrgicos dentales en 2025, mientras que se proyecta que los láseres dentales se expandirán a una CAGR del 8,01% hasta 2031.
- Por aplicación, la implantología representó el 40,05% de la cuota del tamaño del mercado de instrumentos quirúrgicos dentales en 2025; se prevé que la cirugía ortodóntica y cosmética crezca a una CAGR del 6,99% entre 2026 y 2031.
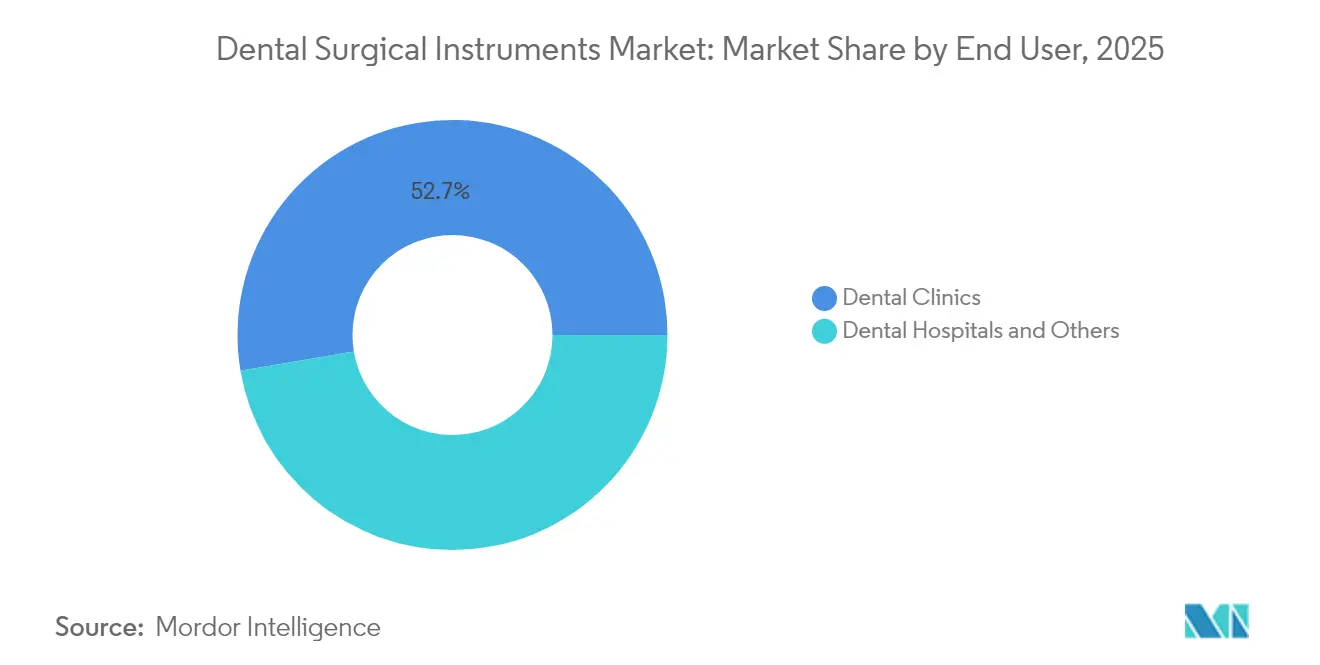
- Por usuario final, las clínicas dentales concentraron el 52,65% del tamaño del mercado de instrumentos quirúrgicos dentales en 2025, mientras que los hospitales avanzan a una CAGR del 6,69% hasta 2031.
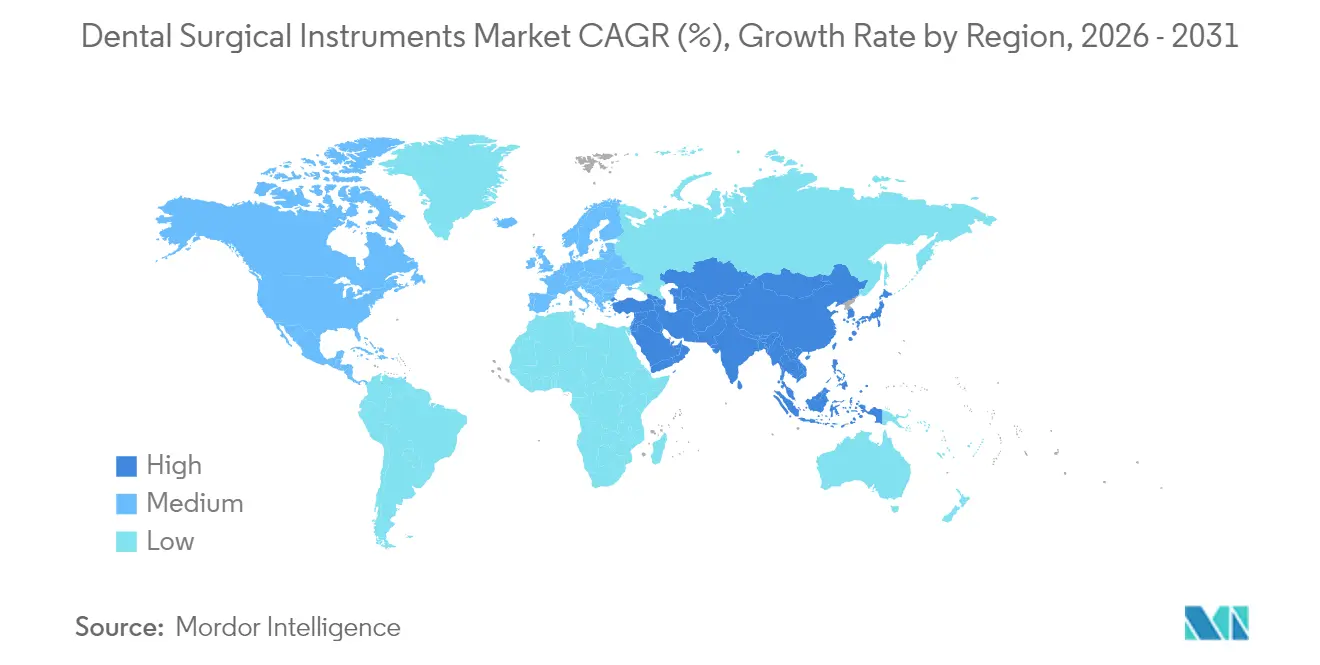
- Por región, América del Norte mantuvo el 40,85% de la cuota del mercado de instrumentos quirúrgicos dentales en 2025; Asia-Pacífico se expande a una CAGR del 7,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de instrumentación de osteotomía piezoeléctrica en Europa y Asia-Pacífico | +1,4 | Europa y Asia-Pacífico, con efecto secundario en América del Norte | Mediano plazo (≈3-4 años) |
| Adopción de microcirugía robótica guiada por inteligencia artificial en centros de implantes de América del Norte | +0,9 | América del Norte, penetración limitada en otras regiones | Largo plazo (≥5 años) |
| La demanda impulsada por el turismo de cirugías de implantes complejas en Turquía y el CCG impulsa las ventas de kits | +1,3 | Turquía, países del CCG, con captación global de pacientes | Corto plazo (≤2 años) |
| Impulsor – Programas de salud oral geriátrica que impulsan kits mínimamente invasivos en Japón y los países nórdicos | +0,8 | Japón y países nórdicos, con adopción en sociedades envejecidas a nivel global | Mediano plazo (≈3-4 años) |
| Adquisición masiva por parte de cadenas de organizaciones de apoyo dental de rápido crecimiento en EE. UU. y Canadá | +1,1 | EE. UU. y Canadá, con expansión a otros mercados consolidados | Corto plazo (≤2 años) |
| El auge de la propiedad intelectual de alineadores transparentes impulsa la demanda de fresas de precisión en América del Sur | +0,6 | América del Sur, con crecimiento en mercados ortodónticos emergentes | Mediano plazo (≈3-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Osteotomía Asistida por Piezoelectricidad
Las microvibraciones selectivas permiten que los dispositivos piezoeléctricos corten tejido mineralizado sin dañar los nervios y vasos adyacentes, reduciendo el dolor y la inflamación postoperatoria en extracciones de terceros molares y preparación del sitio de implante. La creciente evidencia clínica de una menor tasa de lesiones nerviosas está llevando a las prácticas especializadas a reemplazar los taladros rotatorios convencionales. Los centros de formación en Estados Unidos y Alemania ahora incluyen módulos de piezocirugía en los planes de estudio de residencia, acelerando la competencia entre los jóvenes clínicos. Los proveedores están perfeccionando los diseños de puntas para las regiones mandibulares de difícil acceso, y los distribuidores reportan un crecimiento de unidades de dos dígitos en 2024. A medida que mejora la paridad de reembolso con los sistemas rotatorios, el impulsor mantiene un efecto positivo a mediano plazo en el mercado de instrumentos quirúrgicos dentales.
Adopción de Cirugía Dental Robótica Guiada por Inteligencia Artificial
Las plataformas robóticas integran datos de tomografía computarizada de haz cónico preoperatoria con navegación en tiempo real, lo que permite una precisión de colocación de implantes submilimétrica y elimina las guías quirúrgicas desechables. Los ensayos clínicos de 2025 demostraron desviaciones de veracidad media de 1,2 mm en comparación con 2,0 mm para las técnicas manuales, lo que se traduce en menos ajustes intraoperatorios. Los primeros adoptantes reportan una reducción del tiempo en el sillón y protocolos predecibles sin colgajo que resultan atractivos para los pacientes. El costo de capital sigue siendo elevado, aunque los modelos de arrendamiento y los contratos de servicio están reduciendo las barreras de entrada. Las aprobaciones regulatorias en Canadá y Japón amplían la base de mercado potencial, alimentando el impulso a largo plazo en el mercado de instrumentos quirúrgicos dentales.
Demanda Impulsada por el Turismo de Cirugías de Implantes Complejas
Los diferenciales de precio del 60–75% para la rehabilitación de arco completo animan a los pacientes de Europa Occidental y América del Norte a buscar atención en Turquía, México o Tailandia. Los paquetes dedicados de "todo en cuatro" incluyen implantes, prótesis, hotel y transporte local, impulsando volúmenes de casos que requieren taladros de alta precisión, controladores de torque y kits de injerto. Los gobiernos de los países de destino otorgan incentivos fiscales a las clínicas que cumplen con la acreditación internacional, estimulando la actualización a instrumentación de primera calidad. Esta afluencia genera un impulso inmediato en los ingresos del mercado de instrumentos quirúrgicos dentales, particularmente para los kits de implantes y las herramientas de administración de biomateriales regenerativos.
Programas de Salud Oral Geriátrica que Impulsan los Kits Mínimamente Invasivos
Para 2030, las personas de ≥ 60 años superarán los 1.400 millones a nivel mundial, y la fragilidad de la mucosa junto con la polifarmacia hacen necesarios enfoques más suaves. Los regímenes de seguro nacional en Japón y Suecia subvencionan unidades de abrasión por aire, láseres de diodo y raspadores ultrasónicos ergonómicos adaptados para adultos mayores. Las clínicas universitarias reportan un mayor uso de aplicadores de barniz de flúor y raspadores de vástago corto para tratar la caries radicular en residentes de hogares de ancianos. Los fabricantes de instrumentos responden con mangos ligeros y autoclavables que reducen la fatiga del operador. La convergencia de la necesidad demográfica y el financiamiento público mantiene firme la demanda en el mercado de instrumentos quirúrgicos dentales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha de reembolso para dispositivos electroquirúrgicos avanzados | -0,7 | Mercados del Caribe y África, con impacto global limitado | Mediano plazo (≈3-4 años) |
| La capacidad limitada de metalurgia de acero inoxidable en los países nórdicos infla los costos | -0,4 | Países nórdicos, con efectos en la cadena de suministro en Europa | Largo plazo (≥5 años) |
| Retrasos en la certificación del Reglamento de Dispositivos Médicos de la UE para nuevas piezas de mano láser | -1,2 | Unión Europea, con efecto regulatorio secundario en otras regiones | Corto plazo (≤2 años) |
| Afluencia de instrumentos de mano falsificados de Asia que afectan a Oceanía | -0,5 | Región de Oceanía, con posible expansión a otros mercados | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Instrumentos Quirúrgicos Dentales
Los láseres de diodo de primera calidad se venden por USD 50.000–70.000 y las unidades de cirugía piezoeléctrica por USD 5.000–15.000, superando los presupuestos de capital de las clínicas rurales. Los contratos de servicio y la calibración obligatoria añaden entre un 15 y un 20% a los costos anuales de propiedad. Los institutos de educación comunitaria en Carolina del Norte obtuvieron USD 3,57 millones para capacitar a asistentes en dispositivos avanzados, lo que subraya la considerable inversión requerida antes de que se materialicen los ingresos. Las prácticas más pequeñas difieren las compras, lo que suprime directamente la adopción en los segmentos sensibles al precio del mercado de instrumentos quirúrgicos dentales.
Políticas de Reembolso Deficientes
Solo el 49% de los beneficiarios adultos de Medicaid visitaron a un dentista en el último año, citando las bajas tarifas como la principal barrera[1]. Aunque los Centros de Servicios de Medicare y Medicaid añadieron 229 códigos dentales a los APCs clínicos para 2024, los procedimientos avanzados de implantes o láser a menudo permanecen sin cobertura[2]. Esta incertidumbre desincentiva el gasto de capital en instrumentación innovadora. Las reformas pendientes a nivel estatal podrían mejorar la recuperación de costos, pero mientras tanto las deficiencias en el reembolso moderan la trayectoria de crecimiento del mercado de instrumentos quirúrgicos dentales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Cambio Hacia la Precisión Mínimamente InvasivaLos instrumentos de mano retuvieron el 39,12% de la cuota del mercado de instrumentos quirúrgicos dentales en 2025, lo que refleja su papel central en el raspado, la extracción y los trabajos restauradores de rutina. Los exploradores de acero inoxidable, los portaagujas y las limas óseas continúan estableciendo las referencias de compra, y los refinamientos incrementales en el moleteado del mango y el equilibrio sostienen la fidelidad entre los clínicos. A pesar de su dominio, la combinación de productos se inclina hacia variantes microquirúrgicas que permiten gestos más precisos en campos operativos reducidos. Los láseres dentales, aunque representan una base instalada menor, son la línea de mayor crecimiento con una CAGR del 8,01% proyectada hasta 2031. Los consultorios de ortodoncia y los periodoncistas prefieren los sistemas de erbio y diodo que ablacionan el tejido blando con un daño colateral mínimo, acortando el tiempo en el sillón y generando recomendaciones positivas. Se proyecta que el tamaño del mercado de instrumentos quirúrgicos dentales para sistemas láser se expandirá de manera constante a medida que los precios unitarios disminuyan y los fabricantes incluyan capacitación en los acuerdos de compra.
Las piezas de mano motorizadas y los motores quirúrgicos tienen una demanda estable para la preparación del lecho de implantes y el conformado endodóntico. Los micromotores sin escobillas y la iluminación LED integrada mejoran la estabilidad del par y la visualización, diferenciando aún más los modelos premium. Las unidades electroquirúrgicas atienden la coagulación en oncología orofacial, mientras que los raspadores ultrasónicos siguen siendo pilares del mantenimiento periodontal. Aunque los casos cosméticos electivos cayeron durante los confinamientos por la pandemia, la instrumentación motorizada se recuperó rápidamente a medida que el flujo de pacientes se normalizó. Se espera que los proveedores que aprovechan las baterías modulares y las carcasas autoclavables capturen cuota de mercado, manteniendo al mercado de instrumentos quirúrgicos dentales en una senda de actualización impulsada por la tecnología.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Implantología Mantiene su Posición mientras la Estética se AceleraLa implantología mantuvo el 40,05% del mercado de instrumentos quirúrgicos dentales en 2025 porque los grupos edéntulos demandan soluciones fijas en lugar de dentaduras removibles. Las llaves de torque de precisión, los calibradores de profundidad y los kits de elevación de seno son indispensables, y los fabricantes de equipos originales alinean sus carteras con los sistemas de conexión hexagonal interna y cónica más populares. El tamaño del mercado de instrumentos quirúrgicos dentales vinculado a la implantología está preparado para expandirse a medida que la imagen de tomografía computarizada de haz cónico en el sillón se convierte en el estándar de atención, garantizando una alta confianza en los protocolos de carga inmediata. Los implantes de circonio total y titanio-circonio que se integran con las herramientas de cirugía guiada consolidan aún más los ciclos de ventas de instrumentos.
La cirugía ortodóntica y cosmética es la aplicación de más rápido crecimiento con una perspectiva de CAGR del 6,99%. La aceptación de los alineadores transparentes, impulsada por un agresivo marketing directo al consumidor, aumenta la demanda de fresas de reducción interproximal, cortadores de precisión y tiras de acabado. Las carillas planificadas digitalmente, el recontorneado gingival y la microabrasión del esmalte también dependen de piezas de mano de alta velocidad y baja vibración fabricadas con aleaciones de grado aeroespacial. El crecimiento es más evidente en los mercados urbanos asiáticos donde los adultos jóvenes buscan mejoras estéticas junto con el gasto en estilo de vida. La microcirugía endodóntica y la regeneración periodontal disfrutan de una adopción especializada pero consistente a medida que los flujos de trabajo asistidos por microscopio se extienden desde los centros académicos a los consultorios privados, sustentando la diversificación dentro de la industria de instrumentos quirúrgicos dentales.
Por Usuario Final:
Las Clínicas Dominan mientras los Hospitales Escalan la Atención ComplejaLas clínicas dentales capturaron el 52,65% del mercado de instrumentos quirúrgicos dentales en 2025 en virtud de la accesibilidad, la autonomía del profesional y el auge de las prácticas grupales de múltiples sillones. Las organizaciones de apoyo dental ejercen un poder de compra masiva, negociando contratos de suministro plurianuales que estandarizan el inventario de herramientas en toda la red. La integración de escáneres intraorales y el fresado CAD/CAM impulsa la venta cruzada de kits quirúrgicos compatibles. Mientras tanto, los hospitales registran el avance más rápido con una CAGR del 6,69%, lo que refleja su capacidad para abordar casos médicamente complejos como resecciones oncológicas y reconstrucciones traumáticas. Los entornos de quirófano demandan hojas en paquetes estériles, sierras motorizadas y sistemas de placas reabsorbibles, ampliando la adquisición.
Las instituciones académicas y los laboratorios de investigación se incluyen en la categoría de "otros" y funcionan como incubadoras de tecnología. El financiamiento de subvenciones de los Institutos Nacionales de Salud y la filantropía privada equipa a estos centros con sistemas de navegación prototipo y microscopios de realidad aumentada. Los ciclos de retroalimentación de campo entre innovadores y usuarios clínicos dan forma a las sucesivas generaciones de productos, reforzando el canal de valor para el mercado de instrumentos quirúrgicos dentales en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Instrumentos Quirúrgicos Dentales de América del Norte
América del Norte retuvo el 40,85% del mercado de instrumentos quirúrgicos dentales en 2025. El reembolso temprano por la colocación robótica de implantes y la incorporación generalizada de tomografía computarizada de haz cónico respaldan ciclos sostenidos de renovación de equipos. La Asociación Dental Americana señala que el 67% de las consultas en Estados Unidos ofrecen actualmente imágenes 3D internas, una tasa que impulsa la demanda de guías quirúrgicas compatibles y fresas de precisión. La paridad de pago federal entre sitios de servicio, finalizada por los Centros de Servicios de Medicare y Medicaid en 2024, refuerza la confianza de compra hospitalaria en conjuntos avanzados de cirugía oral.
Mercado de Instrumentos Quirúrgicos Dentales de Asia-Pacífico y Turquía
Asia-Pacífico muestra el mayor impulso con una CAGR del 7,18% hasta 2031. Tailandia y Turquía atraen pacientes internacionales que buscan rehabilitación implantológica de arco completo a precios un 60% inferiores a los de Europa Occidental, lo que exige inventarios sólidos de fresas para implantes, controladores de torque y jeringas para injertos. China incrementa su producción manufacturera local mediante exenciones fiscales sobre dispositivos médicos de Clase III, mejorando la resiliencia de la cadena de suministro. El esquema de Incentivos Vinculados a la Producción de India destina subsidios a empresas medianas de tecnología médica, elevando la producción nacional de ultrasonidos para detartraje y sistemas de obturación. Japón avanza en la integración robótica combinando controladores hápticos de fabricación propia con software de navegación importado, diversificando aún más la demanda regional de productos.
Mercado de Instrumentos Quirúrgicos Dentales de EMEA y América del Sur
Europa continúa mostrando una adopción constante impulsada por programas nacionales de prevención orientados a la enfermedad periodontal. Alemania promueve la adopción del láser mediante códigos de reembolso para frenectomías mínimamente invasivas, mientras que el Servicio Nacional de Salud del Reino Unido despliega unidades móviles dentales equipadas con conjuntos quirúrgicos portátiles para atender a comunidades desatendidas. Europa Central y Oriental se beneficia de los fondos estructurales de la Unión Europea que modernizan las clínicas universitarias y fomentan intercambios de formación transfronterizos. En Oriente Medio y África, los estados del Consejo de Cooperación del Golfo destinan ingresos petroleros a la construcción de centros especializados en implantes, mientras que mercados sudamericanos como Brasil registran un aumento en la demanda estética vinculado al incremento de la renta disponible. En conjunto, estas dinámicas consolidan oportunidades de expansión a largo plazo en el mercado de instrumentos quirúrgicos dentales.
Panorama regulatorio
Los instrumentos quirúrgicos dentales están regulados como dispositivos médicos, y el acceso al mercado depende de los sistemas de calidad, la documentación técnica y la vigilancia posterior a la comercialización. En Estados Unidos, la supervisión de la FDA bajo 21 CFR Part 820 se está operacionalizando mediante la alineación del Quality Management System Regulation (QMSR) con la norma ISO 13485, y la FDA implementó un enfoque de inspección actualizado en febrero de 2026 al alejarse de las inspecciones de estilo QSIT. Esto aumenta el enfoque en los controles de proveedores y la trazabilidad en instrumentos reutilizables, sistemas motorizados y plataformas láser, donde el rendimiento calibrado y el reprocesamiento validado son fundamentales para el cumplimiento.
En Europa, el cumplimiento se rige por el Reglamento (UE) 2017/745 (EU MDR). La capacidad de los organismos notificados y los requisitos de evidencia han limitado el acceso a dispositivos nuevos y modificados, incluidas las piezas de mano láser destacadas en las limitaciones del informe. Las guías y aclaraciones continúan dando forma a las presentaciones, incluida la CEN/TR 12401:2025 (CEN/TC 55) sobre orientación de clasificación para materiales e instrumentos dentales según el EU MDR. En junio de 2026, la Comisión Europea publicó los Reglamentos Delegados (UE) 2026/1451 y (UE) 2026/1359, que amplían la lista de tecnologías bien establecidas (WET) para dispositivos implantables y de Clase III. Esto puede reducir ciertas cargas de investigación clínica y documentación para tecnologías establecidas, y afecta la manera en que se justifican los sistemas quirúrgicos relacionados con implantes en los archivos técnicos de la UE.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y subcomponentes de grado quirúrgico, y avanza a través del mecanizado de precisión, el acabado de superficies, el ensamblaje, el envasado y la validación de esterilización, para luego pasar a la distribución a clínicas, hospitales y DSO. Los insumos iniciales incluyen aceros inoxidables y aleaciones de titanio, con trazabilidad respaldada por informes de prueba de fábrica (Mill Test Reports) y certificados de análisis. Los fabricantes especializados de componentes suministran piezas para piezas de mano, motores y accesorios de administración láser, mientras que los OEM y las empresas de instrumentos de marca integran pruebas de rendimiento, instrucciones de limpieza y esterilización, y la liberación final bajo sistemas de calidad controlados.
La alineación regulatoria y normativa también está influyendo en la manera en que los fabricantes gestionan la calificación de proveedores y la documentación técnica en los distintos mercados. El QMSR de la FDA, vigente desde el 2 de febrero de 2026, armoniza los requisitos de calidad de EE. UU. de forma más estrecha con la norma ISO 13485:2016, lo que respalda a los fabricantes globales que operan un único QMS en todos sus sitios, al mismo tiempo que eleva las expectativas en materia de controles de proveedores y gestión de reclamaciones. En China, las normas de evaluación de materiales y preclínica para metales de instrumentos dentales (incluidas YY/T 1952.1-2024 y YY/T 0294.1-2024) refuerzan la disciplina documental para los instrumentos exportados o producidos localmente. Aguas abajo, los grandes distribuidores y los modelos de adquisición de las DSO amplifican la contratación basada en volumen y la estandarización de SKU, lo que favorece a los proveedores capaces de mantener un suministro metalúrgico constante, compatibilidad de reprocesamiento validada y plazos de entrega predecibles tanto para conjuntos manuales de alta rotación como para sistemas motorizados y láser de mayor valor.
Panorama Competitivo
El mercado de instrumentos quirúrgicos dentales está moderadamente consolidado. Dentsply Sirona enfatiza ecosistemas de flujo de trabajo digital de extremo a extremo que agrupan escáneres, software de planificación y kits quirúrgicos, creando fidelización entre los usuarios clínicos. Henry Schein profundiza la integración vertical incorporando su línea de implantes BioHorizons en los canales de distribución, aprovechando la escala para negociar condiciones favorables con los proveedores. Straumann despliega completos programas educativos que forman a los profesionales en protocolos de implantes a nivel de tejido, reforzando la lealtad al producto.
La actividad de adquisiciones apunta a nichos de alto margen. La compra por parte de Acteon de una empresa emergente francesa de óptica añade visualización en 4K a su gama de cámaras quirúrgicas, mientras que Young Innovations invierte en capacidad de fabricación en EE. UU. para raspadores de acero inoxidable con el fin de cubrir el riesgo geopolítico. Las empresas emergentes tienen un potencial disruptivo: Perceptive Technologies prototipa brazos robóticos impulsados por inteligencia artificial capaces de realizar osteotomías autónomas, atrayendo el interés de capital de riesgo de las organizaciones de apoyo dental. Los proveedores de componentes como NSK y W&H mantienen posiciones dominantes en piezas de mano de contraángulo combinando rodamientos cerámicos con monitorización por Bluetooth para el mantenimiento preventivo.
La competencia ahora se centra en la conectividad de datos. Los paneles de control en la nube que rastrean las RPM de las piezas de mano, los recuentos de pulsos láser y los ciclos de esterilización permiten el servicio predictivo, reduciendo el tiempo de inactividad de las clínicas. Las empresas que ofrecen plataformas de arquitectura abierta obtienen ventaja porque se integran perfectamente con sistemas de imágenes y gestión de consultorios de terceros. Las disputas de propiedad intelectual sobre las geometrías de las mangas de cirugía guiada subrayan las apuestas de la innovación propietaria dentro del mercado de instrumentos quirúrgicos dentales.
Líderes de la Industria de Instrumentos Quirúrgicos Dentales
-
COLTENE Holding AG
-
Integra LifeSciences Holdings Corporati
-
BIOLASE, Inc
-
The Yoshida Dental Mfg. Co., Ltd
-
3M
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Instrumentos Quirúrgicos Dentales Empresas cubiertas en este informe
- Danaher Corporation (KaVo, Nobel Biocare)
- Dentsply Sirona
- Henry Schein Inc. (Hu-Friedy)
- 3M
- Straumann Group
- Osstem Implant Co., Ltd.
- Coltene Holding
- B. Braun Melsungen AG (Aesculap)
- Acteon Group
- Brasseler USA
- BIOLASE Inc.
- Carl Zeiss
- A-dec
- NSK Nakanishi Inc.
- W&H Group
- Planmeca
- Dentium Co., Ltd.
- Zimvie
- Yoshida Dental Mfg. Co., Ltd.
- Medesy Srl
Lea el análisis de las empresas de instrumentos quirúrgicos dentales
Oportunidades de mercado y perspectivas futuras
La compra basada en sistemas y la estandarización de flujos de trabajo están generando espacio en blanco más allá de los kits manuales independientes, en particular a medida que la implantología y los procedimientos ortodónticos y cosméticos amplían el consumo de instrumentos. Una señal concreta de 2026 es la finalización por parte de Nobel Biocare de la adquisición de Versah (febrero de 2026), que incorpora las fresas Densah y las técnicas de osteodensificación a su cartera regenerativa e implantológica, lo que favorece la agrupación de herramientas de planificación de implantes y preparación ósea. Henry Schein Orthodontics también firmó un acuerdo de distribución exclusiva en EE. UU. para el sistema Eversmile smartIPR (julio de 2026), lo que respalda la demanda de instrumentación de IPR de precisión alineada con el flujo de casos de alineadores transparentes mencionado en las tendencias del informe.
La capacidad de fabricación y la preparación en materia de prevención de infecciones siguen siendo áreas de oportunidad prácticas a medida que las clínicas y las DSO priorizan la disponibilidad confiable, la calidad constante y los diseños compatibles con el reprocesamiento. HuFriedyGroup inauguró un nuevo campus en Northbrook, Illinois, en julio de 2026 para ampliar la capacidad de fabricación de instrumentos dentales y soluciones de prevención de infecciones, lo que refuerza el desplazamiento hacia proveedores capaces de escalar la producción y respaldar la adquisición estandarizada en grupos con múltiples sedes. En cuanto a la prestación de atención, el informe señala una mayor complejidad de los procedimientos de implantes vinculada a corredores de turismo médico (por ejemplo, Turquía y el CCG) y programas públicos para poblaciones mayores (por ejemplo, Japón y los países nórdicos). Estos canales aumentan la necesidad de kits mínimamente invasivos y de alta precisión (piezoeléctricos, láser y conjuntos ergonómicos), junto con modelos de formación y servicio que reducen la fricción en la adopción de equipos de mayor costo.
Desarrollos recientes de la industria en Mercado de Instrumentos Quirúrgicos Dentales
- Julio de 2026: HuFriedyGroup inauguró un nuevo campus en Northbrook, Illinois, para ampliar la capacidad de fabricación de instrumentos dentales y soluciones de prevención de infecciones. La superficie adicional respalda una mayor producción y una escalabilidad operativa para una categoría central de instrumentos reutilizables, en línea con la estandarización impulsada por las DSO y la dinámica de compras a granel. También refuerza el desplazamiento hacia proveedores capaces de combinar instrumentación con procesos de prevención de infecciones validados.
- Septiembre de 2025: MegaGen Implant adquirió BIOLASE, transfiriendo la propiedad de un importante proveedor de láseres dentales. El acuerdo fortaleció el acceso de BIOLASE a un ecosistema centrado en implantes y amplió el potencial de venta cruzada entre los flujos de trabajo de implantes y los procedimientos láser de tejido blando mínimamente invasivos. También posicionó a BIOLASE para cambios operativos posteriores en la fabricación y el soporte comercial.
- Junio de 2024: BioHorizons lanzó el implante cónico tapered pro, ampliando las opciones para casos de carga inmediata. La incorporación del producto incrementó la demanda de instrumentación quirúrgica compatible, como secuencias de fresado, destornilladores dinamométricos y herramientas de colocación que se ajustan a la geometría de conexión y a los protocolos quirúrgicos. Para los distribuidores, amplió las oportunidades de agrupación entre implantes y kits quirúrgicos asociados.
Mercado de Instrumentos Quirúrgicos Dentales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por los instrumentos y artículos relacionados utilizados por los profesionales dentales para realizar procedimientos dentales quirúrgicos e intervencionistas, en clínicas y departamentos dentales hospitalarios, medidos en dólares estadounidenses corrientes.
Exclusiones del alcance: Los servicios, los implantes dentales como dispositivos independientes y el equipo dental de capital no quirúrgico que no se utiliza como instrumento quirúrgico quedan excluidos cuando no se venden como parte de las categorías de instrumentos definidas.
Descripción General de la Segmentación
- Por Tipo de Producto (Valor)
- Instrumentos de Mano
- Piezas de Mano y Motores
- Sistemas Electroquirúrgicos y de Cauterización
- Instrumentos Ultrasónicos y Raspadores
- Instrumentos Quirúrgicos Motorizados
- Láseres Dentales
- Suturas y Hemostáticos
- Por Aplicación (Valor)
- Implantología
- Cirugía Endodóntica
- Cirugía Periodontal
- Cirugía Ortodóntica y Cosmética
- Cirugía Oral y Maxilofacial
- Cirugía Restauradora y Prostodóntica
- Por Usuario Final (Valor)
- Hospitales
- Clínicas Dentales
- Otros
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de un panorama claro de la oferta y la demanda de procedimientos dentales que comúnmente requieren instrumentos quirúrgicos, y luego se alineó con el alcance del producto utilizado en este estudio. Utilizamos fuentes públicas como la Organización Mundial de la Salud para la carga de salud bucal, los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos para los indicadores de salud dental, y las estadísticas de salud de la OCDE para la densidad de dentistas y los patrones de acceso a la atención.
Para agregar contexto sobre el flujo de procedimientos y la adopción clínica, también consultamos fuentes como la Asociación Dental Americana, revistas dentales revisadas por pares y portales de ministerios de salud nacionales que publican actividad hospitalaria o actualizaciones del sistema de salud. Los datos comerciales y las publicaciones aduaneras se utilizaron de forma selectiva para comprender la dependencia de las importaciones en mercados donde la fabricación local es limitada, y las bases de datos de patentes ayudaron a identificar la intensidad de la innovación en áreas como los instrumentos láser y mínimamente invasivos. Para el análisis a nivel de empresa, revisamos informes anuales, presentaciones para inversores y comunicados de prensa, y también utilizamos suscripciones de pago para información financiera e inteligencia empresarial, además de una base de datos de patentes para verificar los ingresos y el posicionamiento de productos. La lista de fuentes documentales es ilustrativa, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
Los insumos primarios se recopilaron a través de conversaciones estructuradas y encuestas con fabricantes de instrumentos, distribuidores, equipos de adquisiciones de clínicas dentales y clínicos que realizan regularmente procedimientos de cirugía restauradora, endodóntica, ortodóntica y oral. Dado que los patrones de demanda varían según el reembolso, la penetración de clínicas privadas y el turismo dental, la cobertura se equilibró entre Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, y se realizaron seguimientos cuando las señales documentales no coincidían con los comentarios del campo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 19% | Asia-Pacífico: 50% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 31% | Europa, Oriente Medio y África: 32% |
| Actores menores: 22% | Gerentes: 50% | Américas: 18% |
Dimensionamiento y Pronóstico del Mercado
La lógica de dimensionamiento parte de una reconstrucción descendente del conjunto de demanda de instrumentos de cirugía dental utilizando volúmenes de procedimientos e indicadores de acceso a la atención, que luego se traducen en gasto mediante patrones típicos de uso de instrumentos y consumibles. Una vez establecida la base de demanda, los totales se corroboraron mediante verificaciones ascendentes selectivas, como bandas de ingresos de proveedores muestreados, verificaciones de canales de distribuidores y supuestos de precio por unidad para kits de compra frecuente.
Se utilizaron varias características del mercado como insumos del modelo, como la combinación de procedimientos dentales (odontología restauradora, ortodoncia, endodoncia y otras aplicaciones), la densidad de dentistas y clínicas, la adopción de la odontología habilitada por láser, los ciclos de reemplazo de instrumentos de mano y la dependencia de importaciones en mercados con fabricación de equipos limitada. Donde los límites del producto podían difuminarse, especialmente entre consumibles y equipos dentales más amplios, se aplicaron claves de asignación que luego se verificaron mediante entrevistas para mantener la coherencia del modelo.
Para el pronóstico, utilizamos regresión multivariante con análisis de escenarios en torno a las variables que los encuestados del campo vincularon con mayor frecuencia a los cambios en el gasto, incluida la recuperación de procedimientos electivos, la inversión en clínicas privadas y el ritmo de las actualizaciones tecnológicas. Cuando aparecieron brechas de datos ascendentes en países más pequeños, se utilizaron indicadores de gasto por clínica como aproximaciones, que luego se ajustaron en función de la intensidad de los procedimientos locales y las diferencias de precios antes de incorporarse a los totales regionales.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones para que los grandes saltos no pasen sin explicación. Comparamos los valores modelados con señales independientes como las tendencias de procedimientos, la dirección de importaciones y producción, y las señales de desempeño empresarial divulgadas en materiales de empresas públicas, y luego los valores atípicos se revisan y corrigen cuando los supuestos no se sostienen.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos que prueba la sensibilidad a los insumos clave, verifica el momento de la conversión de divisas y confirma que los límites del alcance se aplican de la misma manera en todas las regiones. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios importantes o cambios repentinos en las visitas dentales electivas. Justo antes de la entrega, se completa una nueva revisión de datos para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Instrumentos Quirúrgicos Dentales de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para instrumentos quirúrgicos dentales no siempre coinciden, incluso cuando parecen referirse al mismo tema, porque la cesta de productos contabilizados y el momento del año base pueden modificar el total rápidamente. Las diferencias también provienen de cómo los autores traducen el crecimiento de los procedimientos en gasto en instrumentos, y si validan los supuestos de precio y combinación con comentarios reales de compradores y canales.
Las señales de combinación de procedimientos y los indicadores de adopción, incluida la rapidez con que las herramientas y consumibles basados en láser se están incorporando a la odontología de rutina, son las verificaciones de evidencia que mantienen la estimación de Mordor Intelligence vinculada al alcance del producto definido y al año base 2026, en lugar de mezclar líneas de equipos dentales más amplias. Las mayores brechas que observamos en otras cifras publicadas provienen de años base anteriores, un crecimiento de precios implícito más rápido y una agrupación de categorías más amplia que puede incorporar equipos adyacentes o ingresos relacionados con implantes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,88 mil millones de USD (2026) | |
| Editor de Investigación de la Industria A | 4,94 mil millones de USD (2024) | Utiliza un ao base de 2024 y una trayectoria de crecimiento diferente hasta 2031, lo que puede comprimir el tamaño actual si la recuperación posterior de los procedimientos y los cambios en la combinación no se capturan completamente en el punto de partida. |
| Editor de Investigación de la Industria B | 5,30 mil millones de USD (2025) | Define la categoría como instrumentos de cirugía dental en una segmentación de productos y canales más amplia, y los artículos incluidos pueden variar según el editor, lo que cambia lo que se contabiliza como instrumento frente a equipos dentales más amplios. |
Al analizar la tabla en su conjunto, la dispersión se explica principalmente por el momento del año base y lo que se incluye en la cesta de instrumentos, especialmente cuando los consumibles y las herramientas relacionadas con el láser se tratan de manera diferente. Nuestro enfoque se mantiene rastreable porque el conjunto de demanda está vinculado a la actividad de procedimientos y luego verificado con los comentarios del canal, lo que mantiene el número final práctico de interpretar y reproducir.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de instrumentos quirúrgicos dentales?
El mercado se sitúa en USD 6,88 mil millones en 2026 y se prevé que alcance USD 9,15 mil millones en 2031.
¿Qué segmento de producto crece más rápido?
Los láseres dentales registran el crecimiento más rápido, con una CAGR del 8,01% para 2026-2031, a medida que los clínicos adoptan procedimientos mínimamente invasivos en tejidos blandos.
¿Por qué se considera Asia-Pacífico la región de crecimiento más atractiva?
Asia-Pacífico combina una CAGR regional del 7,18% con el auge del turismo dental y los incentivos gubernamentales que amplían la capacidad del sector privado.
¿Cómo influye la robótica en los flujos de trabajo clínicos?
Los robots guiados por inteligencia artificial como Yomi permiten la colocación de implantes submilimétrica, reducen la dependencia de las guías quirúrgicas y acortan los tiempos de procedimiento, mejorando la predictibilidad.