
Tamaño y Cuota del Mercado de Odontología Restauradora
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
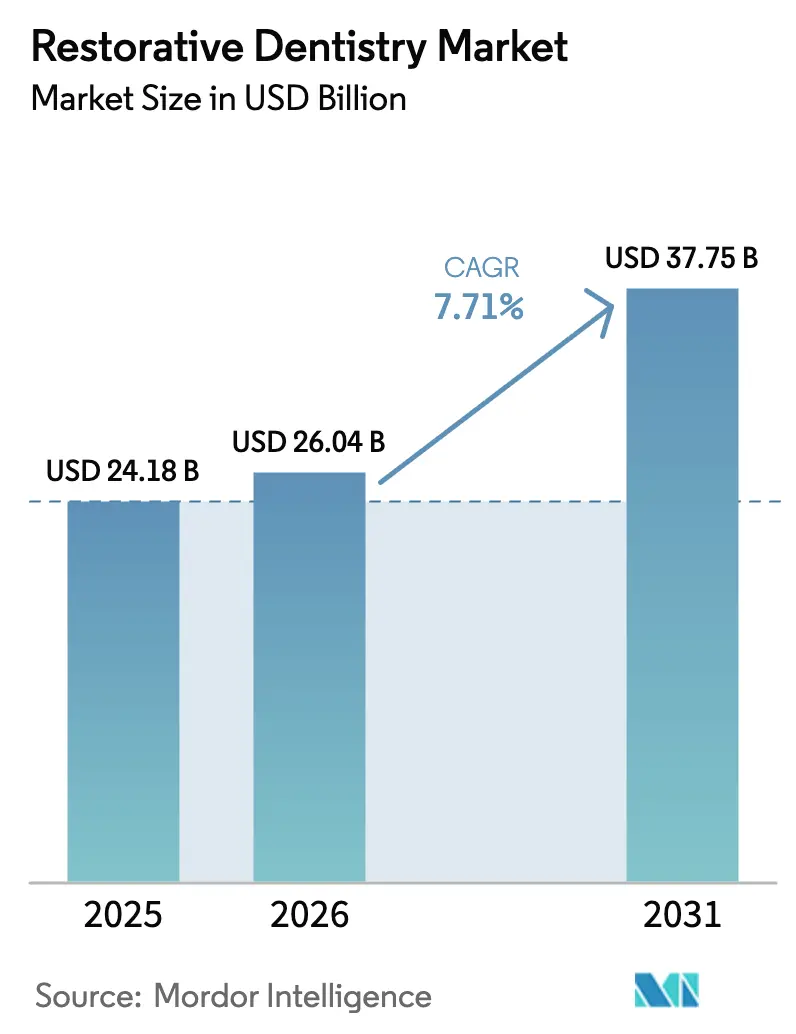
| Tamaño del Mercado (2026) | 26.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.75 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.71 % |
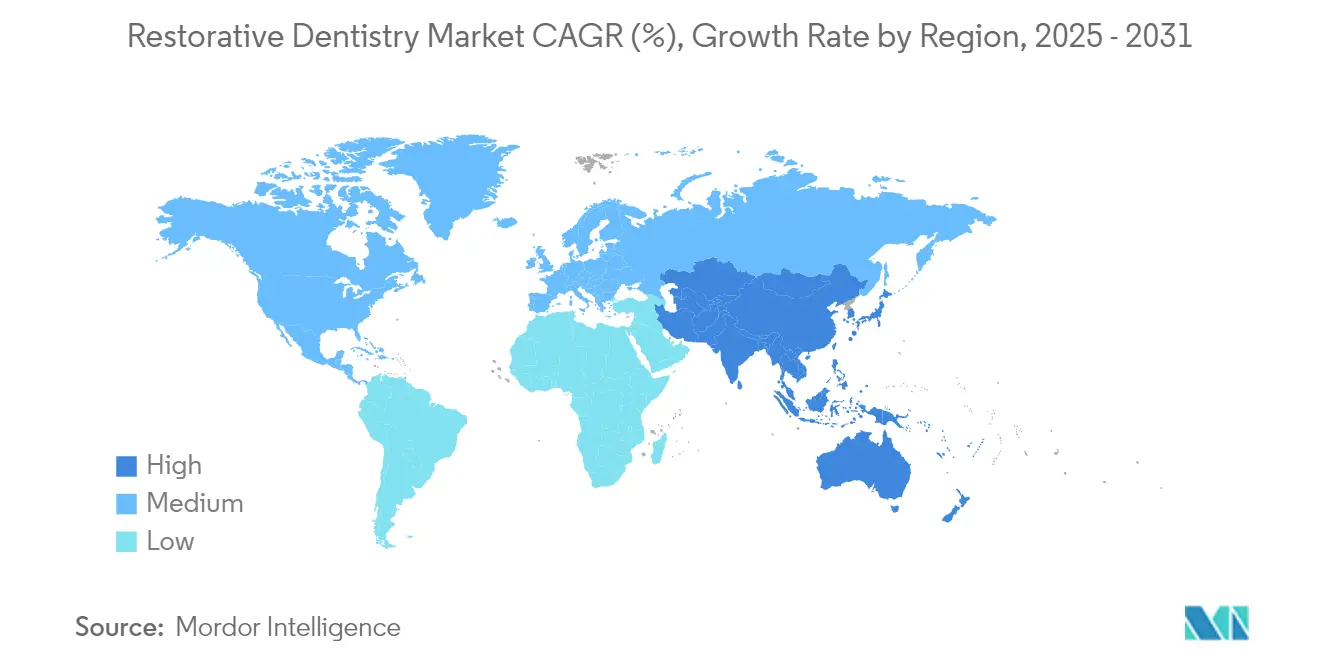
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
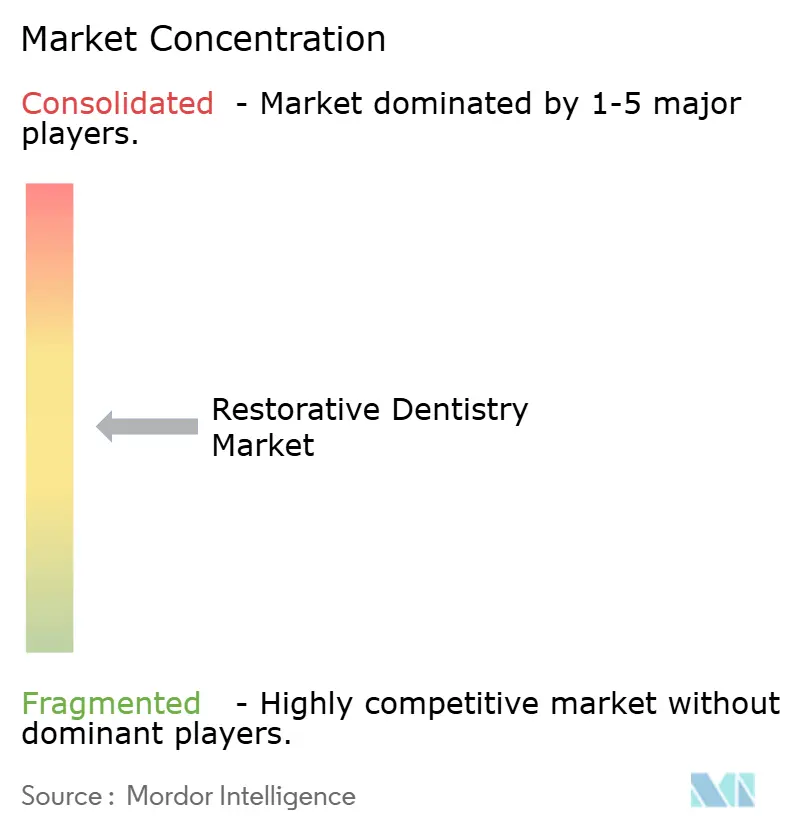
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Odontología Restauradora por Mordor Intelligence
El tamaño del mercado de odontología restauradora en 2026 se estima en USD 26,04 mil millones, creciendo desde el valor de 2025 de USD 24,18 mil millones con proyecciones para 2031 que muestran USD 37,75 mil millones, creciendo a una CAGR del 7,71% durante 2026-2031. La creciente incidencia mundial de caries dental, la rápida adopción de flujos de trabajo digitales y una mayor conciencia de los vínculos entre la salud oral y sistémica están acelerando los volúmenes de procedimientos y el gasto promedio por visita. La continua transición demográfica hacia cohortes mayores de adultos de edad avanzada está ampliando el conjunto de pacientes susceptibles de tratamiento que requieren restauraciones complejas de arco completo y con soporte de implantes. La creciente consolidación —más de 60 fusiones y adquisiciones dentales que totalizaron USD 9 mil millones en 2024— señala un cambio competitivo hacia plataformas verticalmente integradas que combinan tecnologías de sillón dental con innovación en materiales. Por último, la regulación favorable en países de altos ingresos y los constantes avances en la cobertura de seguros están sosteniendo los procedimientos de precio premium incluso cuando las presiones de costos aumentan para los proveedores.
Conclusiones Clave del Informe
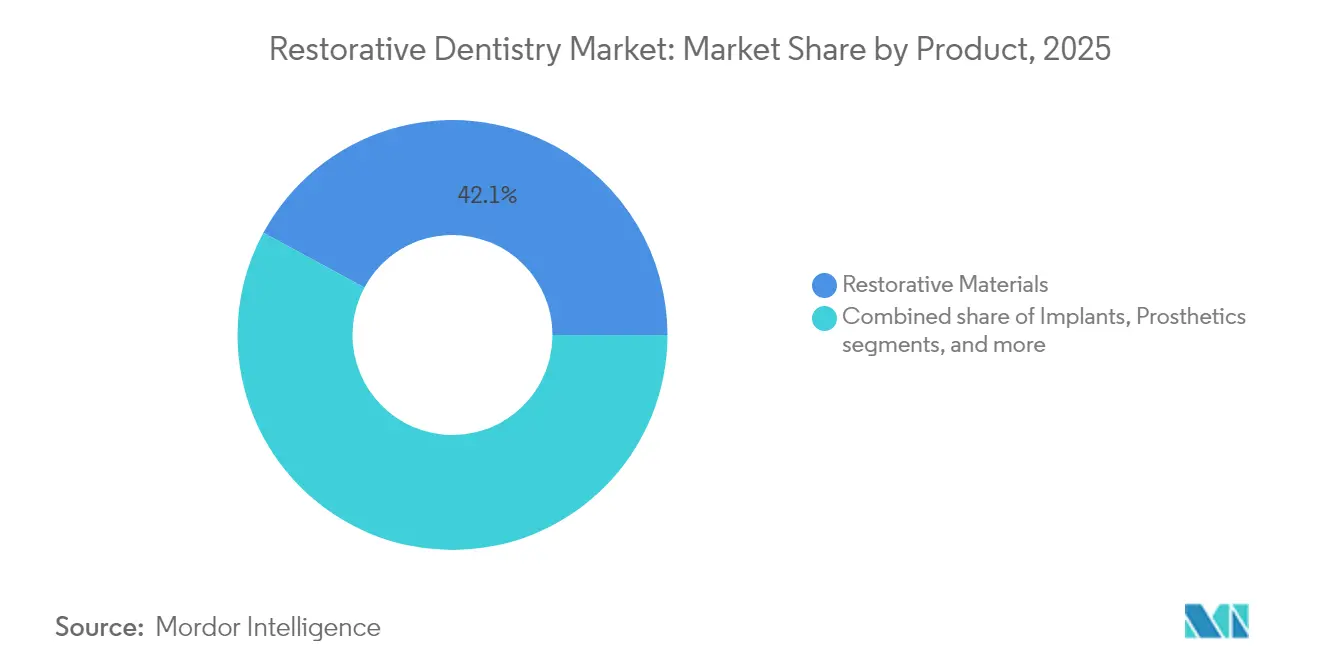
- Por producto, los materiales restauradores lideraron con el 42,12% de la cuota del mercado de odontología restauradora en 2025, mientras que se proyecta que los equipos restauradores registren la CAGR más rápida del 9,3% hasta 2031.
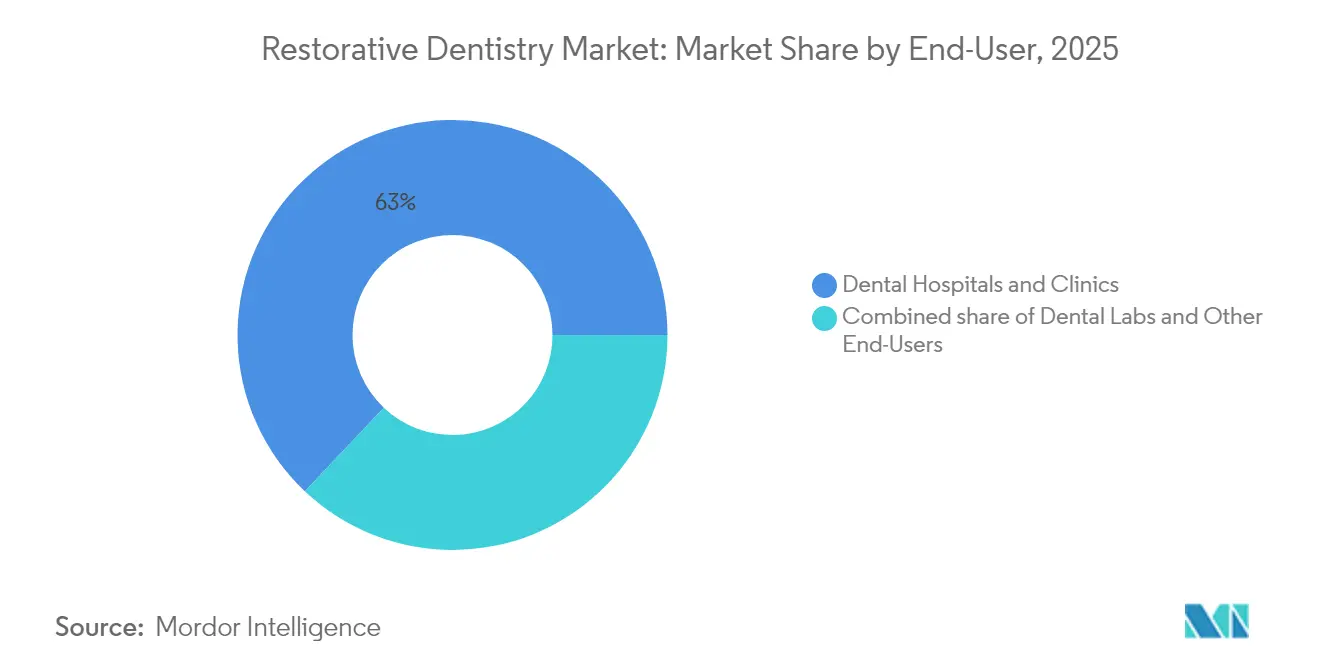
- Por usuario final, los hospitales y clínicas dentales representaron el 62,95% del tamaño del mercado de odontología restauradora en 2025, mientras que los laboratorios dentales están previstos para expandirse a una CAGR del 9,68% hasta 2031.
- Por geografía, América del Norte contribuyó con el 39,92% de la cuota del mercado de odontología restauradora en 2025, mientras que Asia-Pacífico tiene previsto registrar la CAGR más fuerte del 8,29% durante el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Odontología Restauradora
Análisis de Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Creciente prevalencia de caries dental y pérdida de dientes | +1.8% | Global; mayor impacto en regiones en desarrollo | Largo plazo (≥ 4 años) |
| Aumento de la población geriátrica a nivel mundial | +1.5% | Global; concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Avances tecnológicos en CAD/CAM e impresión 3D | +2.1% | Global; liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de odontología cosmética y estética | +1.2% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Expansión de modelos de seguro dental basados en valor | +0.8% | Principalmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Integración de teledentología para el cuidado postoperatorio | +0.4% | Global; acelerado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Caries Dental y Pérdida de Dientes
A nivel mundial, se registraron 2.370 millones de casos de caries y la incidencia está aumentando más rápidamente entre adolescentes y adultos jóvenes[1]A. Brown, "Los Procedimientos Dentales Robóticos Superan a los Humanos," British Dental Journal, nature.com. La enfermedad periodontal no tratada le cuesta a la economía de los Estados Unidos un estimado de USD 154 mil millones cada año. En África Occidental, algunos estudios nigerianos muestran una prevalencia de caries tan alta como el 96%, lo que ilustra un considerable conjunto de necesidades restauradoras no satisfechas. Los adultos mayores aumentan la complejidad clínica porque la pérdida acumulada de dientes y las comorbilidades sistémicas requieren mayor tiempo en el sillón y coordinación multidisciplinaria. Estas tendencias epidemiológicas mantienen altos los volúmenes de procedimientos y estimulan el desarrollo continuo de materiales que puedan soportar cargas oclusales más pesadas preservando la estética. Como resultado, el mercado de odontología restauradora continúa ampliando su base de clientes en todos los grupos de edad y segmentos de ingresos.
Avances Tecnológicos en CAD/CAM e Impresión 3D
El diseño y la fabricación asistidos por computadora sustentan actualmente la mayoría de las restauraciones indirectas, ofreciendo un ajuste marginal más preciso y una resistencia a la fractura superior en comparación con las técnicas convencionales de encerado[2]J. Smith et al., "Ajuste Marginal de Coronas CAD/CAM Sustractivas vs. Aditivas," BMC Oral Health, biomedcentral.com. La llegada de escáneres intraorales nativos en la nube, como el Primescan 2 de Dentsply Sirona presentado en 2024, permite la captura de datos independiente del hardware, lo que se adapta tanto a consultas de un solo sillón como a prácticas con múltiples ubicaciones. Los motores de inteligencia artificial integrados en el software de diseño mejoran la detección de márgenes y proponen rutas de reducción óptimas, reduciendo el tiempo de diseño y disminuyendo las reelaboraciones. La cirugía asistida por robots está emergiendo, con estudios piloto que muestran que los robots preparan los dientes más rápido que los clínicos humanos mientras emplean modalidades de imagen que eliminan la radiación ionizante. Colectivamente, estas innovaciones reducen las dependencias del laboratorio, acortan los ciclos de citas y elevan la aceptación del paciente, factores clave para el crecimiento de los ingresos en el mercado de odontología restauradora.
Aumento de la Población Geriátrica a Nivel Mundial
Más de 280 millones de personas de 70 años o más viven con trastornos orales que afectan la nutrición, el habla y la integración social. Los pacientes geriátricos frecuentemente presentan múltiples enfermedades crónicas que complican la planificación del tratamiento, impulsando la demanda de restauraciones mínimamente invasivas que se integren con el cuidado periodontal y prostodóntico. Las iniciativas de política en el marco del Decenio de las Naciones Unidas para el Envejecimiento Saludable están fomentando modelos de reembolso que reconocen la importancia sistémica de la salud oral, promoviendo visitas preventivas y el reemplazo prostético subsidiado en economías de altos ingresos. Las clínicas y los laboratorios están, por tanto, ampliando sus líneas de servicio, como las sobredentaduras con soporte de implantes, que abordan tanto las necesidades funcionales como cosméticas de los adultos mayores. La demanda sostenida de esta cohorte refuerza la expansión a largo plazo del mercado de odontología restauradora.
Creciente Demanda de Odontología Cosmética y Estética
La exposición en redes sociales y el mayor ingreso discrecional han reposicionado las visitas dentales como inversiones en estilo de vida. Las encuestas muestran que el 91% de los adultos considera la salud oral como parte integral del bienestar general, y el 80% prefiere implantes de circonia por su apariencia translúcida y baja alergenicidad. En consecuencia, los bloques de circonia multicapa que gradúan la translucidez desde las zonas cervicales hasta las incisales están ganando terreno porque replican la dentición natural sin comprometer la resistencia flexural. La Asociación Dental Americana informa que el 98% de los profesionales utilizan circonia para coronas posteriores, lo que subraya la rápida adopción del material. Estas preferencias elevan los precios de venta promedio y brindan oportunidades de venta adicional, impulsando la trayectoria de ingresos del mercado de odontología restauradora.
Análisis de Impacto de las Restricciones*
| Análisis de Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Alto costo de los procedimientos de odontología restauradora | -1.4% | Global; más pronunciado en mercados en desarrollo | Mediano plazo (2-4 años) |
| Reembolso limitado para tratamientos electivos | -0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de técnicos dentales y prostodoncistas calificados | -0.7% | Global; agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Precios volátiles de la circonia y otros materiales premium | -0.6% | Global; mercados dependientes de importaciones más afectados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Procedimientos de Odontología Restauradora
Los flujos de trabajo restauradores avanzados frecuentemente implican materiales premium, protocolos de múltiples visitas y equipos de capital sofisticados. Las consultas estadounidenses absorbieron aranceles de importación del 10% sobre dispositivos y consumibles dentales en abril de 2025, una política que escaló los precios de equipos e implantes y redujo los márgenes de beneficio[3]P. Zenone, "Impacto de los Aranceles de 2025 sobre las Importaciones Dentales," Zenone, zenone.com. Las cadenas de suministro volátiles para la circonia y el titanio inflan aún más los costos, lo que lleva a algunos proveedores a diferir las actualizaciones tecnológicas. Para los pacientes, los elevados gastos de bolsillo disuaden la aceptación de la terapia de implantes de arco completo, particularmente en economías emergentes donde el seguro público raramente cubre el tratamiento electivo. Esta sensibilidad al precio reduce el público objetivo y modera el crecimiento del volumen en el mercado de odontología restauradora.
Reembolso Limitado para Tratamientos Electivos
Aunque el 65% de los adultos estadounidenses tienen seguro dental, muchas pólizas excluyen carillas, coronas totalmente cerámicas y análisis de imágenes basado en inteligencia artificial, clasificándolos como electivos. La reciente adopción de los estándares de Tasa de Pérdida Dental mejora la transparencia, pero no llega a exigir una cobertura más amplia. Los flujos de trabajo de reclamaciones con inteligencia artificial de Cigna y Aetna reducen la carga administrativa, pero aún aplican topes de beneficios tradicionales a los procedimientos estéticos, trasladando la carga financiera a los pacientes. El tratamiento diferido resulta en fallos restauradores mayores posteriormente, pero las limitaciones presupuestarias a corto plazo frenan la adopción inmediata de soluciones de alto valor. La brecha en el reembolso restringe así la rápida penetración de las ofertas premium en el mercado de odontología restauradora.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Los Materiales Lideran Mientras los Equipos se Aceleran
Los materiales restauradores contribuyeron con el 42,12% de la cuota del mercado de odontología restauradora en 2025, lo que subraya su papel insustituible en obturaciones directas, inlays, onlays y prótesis indirectas. El tamaño del mercado de odontología restauradora para materiales se situó cerca de USD 10.200 millones en 2025 y está creciendo de manera constante a medida que la circonia, los híbridos de nanocerámica de resina y los cementos bioactivos ganan cuota frente a los amalgamas tradicionales. Los bloques de circonia multicapa que se sinterizan a temperaturas optimizadas ofrecen translucidez estética para las regiones anteriores mientras conservan una resistencia de 1.000 MPa adecuada para puentes posteriores. La investigación continua en composites antimicrobianos y revestimientos liberadores de iones promete extender la longevidad de las restauraciones, manteniendo sólidos los ciclos de reemplazo.
Los equipos restauradores, por su parte, están previstos para registrar una CAGR del 9,3% hasta 2031, superando a todas las demás categorías, a medida que las clínicas y los laboratorios reemplazan las unidades de fresado independientes por ecosistemas integrados basados en la nube. El tamaño del mercado de odontología restauradora vinculado a las inversiones en equipos está proyectado para superar los USD 15.100 millones en 2031, impulsado por escáneres intraorales, fresadoras de sillón y impresoras 3D que reducen el tiempo de entrega de semanas a horas. El Primescan 2 de Dentsply Sirona ejemplifica el cambio: su arquitectura abierta permite el flujo de datos sin interrupciones hacia cualquier fresadora o impresora, reduciendo la dependencia del hardware y ampliando la adopción. La extensión de los módulos de control de calidad impulsados por inteligencia artificial acorta aún más las curvas de aprendizaje y reduce las tasas de reelaboración, reforzando las ganancias de ingresos impulsadas por los equipos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Usuario Final: Los Laboratorios Superan a los Proveedores Tradicionales
Los hospitales y clínicas dentales retuvieron el 62,95% del tamaño del mercado de odontología restauradora en 2025, lo que refleja su condición de portales primarios de tratamiento. Sin embargo, la escasez de personal sigue siendo grave: el 95% de las consultas reportan dificultades para contratar higienistas, y la fuerza laboral se ha reducido un 8% desde la pandemia de COVID-19. Las consultas están compensando esto profundizando la capacidad digital de sillón y utilizando el triaje remoto; la teledentología basada en teléfonos inteligentes muestra una sensibilidad del 96,8% para la detección de caries, reduciendo las citas no esenciales. No obstante, la colaboración en tiempo real con los laboratorios sigue siendo fundamental para los casos complejos, sustentando el dominio de las clínicas.
Los laboratorios dentales representan el usuario final de más rápido crecimiento con una CAGR del 9,68% hasta 2031. La externalización de tareas complejas de diseño y fabricación permite a las clínicas centrarse en la gestión del paciente, aumentando la demanda de laboratorios de alto volumen equipados con fresadoras multieje e impresoras de polímero de grado dental. Los laboratorios capitalizan las economías de escala, ofreciendo un plazo de entrega de cinco días para restauraciones de circonia multicapa y servicio en el día para provisionales impresos en 3D. Este modelo simbiótico aumenta el rendimiento general y protege a las consultas más pequeñas de los desembolsos de capital, fortaleciendo el ecosistema del mercado de odontología restauradora.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte aportó el 39,92% de la cuota del mercado de odontología restauradora en 2025, respaldada por una sólida penetración del seguro y la adopción temprana de flujos de trabajo digitales. La orientación de la Administración de Alimentos y Medicamentos de los Estados Unidos emitida en octubre de 2024 bajo la Vía Basada en Seguridad y Rendimiento aclaró los criterios de rendimiento para los implantes endoóseos y las cerámicas dentales, acelerando las aprobaciones de productos. Sin embargo, los aranceles de importación promulgados en abril de 2025 inflan los costos de adquisición de escáneres e implantes, desafiando la rentabilidad de las consultas. Los principales proveedores, como Dentsply Sirona, reportaron una disminución del 3,5% en las ventas orgánicas en 2024 pero continúan financiando el despliegue de plataformas en la nube destinadas a compensar la presión sobre los precios.
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR prevista del 8,29% a medida que las poblaciones urbanas de ingresos medios amplían el acceso a la atención electiva. Straumann Group logró un crecimiento orgánico del 33,8% en Asia-Pacífico durante 2024 gracias al lanzamiento de su escáner intraoral AlliedStar y la producción localizada de implantes en China. Las campañas gubernamentales de sensibilización dental y el aumento de la cobertura de seguros privados impulsan la demanda de procedimientos, mientras que los fabricantes locales como Osstem Implant avanzan en estrategias de adquisición para consolidar el liderazgo regional. La rápida digitalización permite a las clínicas superar los flujos de trabajo analógicos, ampliando aún más el mercado de odontología restauradora.
Europa mantiene una expansión constante, sostenida por el envejecimiento demográfico y los estrictos estándares de producto que favorecen las soluciones premium. Las Regulaciones de Dispositivos Médicos armonizadas, junto con los esquemas de reembolso estructurados, fomentan la difusión de materiales bioactivos y plataformas diagnósticas con soporte de inteligencia artificial. Las operaciones de Straumann en la región EMEA registraron un crecimiento orgánico del 11,4% en el tercer trimestre de 2024, impulsado por iniciativas educativas que potencian la competencia del clínico en protocolos de implantes totalmente digitales. Las escaseces de mano de obra similares a las de América del Norte están acelerando la inversión en CAD/CAM de sillón y asistencia robótica, reforzando las ganancias de eficiencia en toda la región.

Panorama regulatorio
Los productos de odontología restauradora se regulan como dispositivos y materiales médicos en los principales mercados, lo que impulsa a los fabricantes hacia una evidencia clínica más sólida, vigilancia posterior a la comercialización y métodos de prueba estandarizados. En los Estados Unidos, la supervisión de la FDA abarca implantes, prótesis, sistemas CAD/CAM y materiales restauradores, y el Reglamento del Sistema de Gestión de Calidad (QMSR), implementado en febrero de 2026, incorpora la norma ISO 13485:2016 a las expectativas de gestión de calidad de dispositivos y actualiza los procedimientos de inspección.
En Europa, el Reglamento (UE) 2017/745 (MDR) sigue rigiendo los dispositivos y materiales dentales, y la carga de cumplimiento está definiendo las estrategias de portafolio y documentación, especialmente para implantables e indicaciones restauradoras de alto volumen. En marzo de 2026, el Reglamento Delegado (UE) 2026/1359 de la Comisión modificó las disposiciones del MDR relativas al alcance de la evaluación de la documentación técnica para ciertos dispositivos implantables de Clase IIb, enumerando explícitamente categorías de dispositivos dentales como implantes dentales, empastes y coronas. Las actualizaciones de normas internacionales, incluidas la ISO 6872:2024 para cerámicas dentales y la ISO 9917-1:2025 para cementos dentales, también respaldan los requisitos de rendimiento y prueba utilizados en la evaluación de conformidad y la validación de productos.
Panorama Competitivo
El mercado de odontología restauradora muestra una consolidación moderada, con el nivel superior compuesto por Dentsply Sirona, Straumann Group, Envista, Solventum (escisión de 3M) y Henry Schein. La actividad de fusiones y adquisiciones se disparó en 2024: la adquisición de Patterson Companies por parte de Patient Square Capital por USD 4.100 millones y la captación de capital de USD 525 millones de Carestream Dental ilustran el apetito por la escala y la profundidad tecnológica. Las empresas se diferencian agrupando hardware, software y materiales en ecosistemas de suscripción que prometen una integración del flujo de trabajo de extremo a extremo.
Las asociaciones tecnológicas se están proliferando. Envista colabora con la empresa de inteligencia artificial Pearl para integrar algoritmos de diagnóstico radiográfico en sus escáneres, y la estructura independiente de Solventum libera capital para adquisiciones específicas en cementos bioactivos. Las oportunidades en áreas sin explorar persisten en la teledentología: a pesar de la alta precisión diagnóstica, las soluciones de monitoreo postoperatorio remoto siguen siendo poco penetradas fuera de los proyectos piloto de investigación. Los sistemas robóticos de sillón desarrollados en Asia y Europa aguardan una aprobación regulatoria más amplia, pero podrían reconfigurar la economía de los procedimientos una vez comercializados.
La innovación continua presiona a los actores establecidos a defender su cuota frente a los nuevos participantes ágiles. Las empresas emergentes centradas en bloques híbridos de nanocerámica de resina, prótesis de implantes de una sola visita y centros de planificación de tratamiento nativos en la nube están atrayendo financiación de capital riesgo. Los proveedores se benefician en última instancia de plazos de entrega más rápidos, mayor aceptación de casos y menores tasas de reelaboración, reforzando la trayectoria ascendente del mercado de odontología restauradora.
Líderes de la Industria de Odontología Restauradora
3M Company
Dentsply Sirona
Mitsui Chemicals, Inc.
ZimVie Inc.
Envista Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El abandono de los materiales que contienen mercurio está generando un espacio en blanco a corto plazo para materiales restauradores alternativos y flujos de trabajo compatibles en mercados regulados. La prohibición de la Unión Europea sobre la fabricación e importación de amalgama dental, vigente desde el 1 de julio de 2026 (con excepciones limitadas), concentra la demanda en composites, cerámicas y otras opciones restauradoras sin mercurio, lo que favorece las oportunidades para proveedores con portafolios de materiales validados y soporte de capacitación para entornos clínicos de alto rendimiento.
Los flujos de trabajo restauradores integrados digitalmente y la fabricación aditiva también están avanzando hacia la atención de rutina, creando oportunidades en la producción en sillón, la automatización de laboratorios y los modelos de servicio conectados a la nube. El hecho de que PDS Health superara los cinco millones de restauraciones CEREC en sillón con Dentsply Sirona en julio de 2026 muestra un despliegue a gran escala del CAD/CAM en sillón en entornos de práctica multisitio. En paralelo, la certificación CE Clase IIa obtenida por Stratasys TrueDent en Europa en marzo de 2026 amplía el uso abordable de dentaduras, coronas y puentes monolíticos impresos en 3D bajo el MDR. La expansión y consolidación del portafolio respaldan aún más las ventas cruzadas entre materiales y dispositivos, incluido el anuncio de Mitsui Chemicals en junio de 2026 de que su subsidiaria adquirirá Ultradent Products para expandir las soluciones de cuidado bucal en las categorías de restauración y blanqueamiento.
Desarrollos recientes del sector
- Julio de 2026: PDS Health anunció que sus consultorios superaron los cinco millones de restauraciones CEREC en sillón realizadas con las soluciones de odontología digital de Dentsply Sirona. Este hito demuestra la utilización a gran escala del CAD/CAM en sillón en redes de proveedores multisitio y subraya la demanda continua de ecosistemas integrados de escaneo, diseño y fresado, junto con los materiales restauradores asociados.
- Abril de 2025: ZimVie anunció el lanzamiento en EE. UU. de su sistema de implante inmediato para molares, diseñado para simplificar la preparación del sitio para extracciones molares y favorecer la estabilidad primaria. El lanzamiento apunta a una indicación clínicamente exigente y respalda la estandarización de procedimientos, lo que aumenta la presión competitiva en los flujos de trabajo de implantes vinculados a componentes restauradores y prótesis.
- Julio de 2024: ZimVie anunció la autorización 510(k) de la FDA y el lanzamiento en EE. UU. de su portafolio de componentes restauradores GenTek. La oferta ampliada de componentes respalda la versatilidad restauradora en distintos sistemas de implantes y refuerza el potencial de ingresos posventa vinculado a conexiones protésicas compatibles.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por soluciones de odontología restauradora que reparan o reemplazan dientes dañados o faltantes, incluidos materiales restauradores, implantes, prótesis y equipos restauradores, según se rastrea en las principales regiones y países clave.
Exclusiones del alcance: excluimos la atención puramente preventiva, únicamente diagnóstica y de ortodoncia cuando no genera directamente un procedimiento restaurador o la venta de un producto.
Descripción general de la segmentación
- Por Producto
- Materiales Restauradores
- Materiales Restauradores Directos
- Materiales Restauradores Indirectos
- Biomateriales
- Agentes de Adhesión / Adhesivos
- Materiales de Impresión
- Implantes
- Prótesis
- Equipos Restauradores
- Sistemas CAD/CAM
- Piezas de Mano
- Instrumentos Rotatorios
- Equipos de Colada
- Otros Equipos Restauradores
- Materiales Restauradores
- Por Usuario Final
- Hospitales y Clínicas Dentales
- Laboratorios Dentales
- Otros Usuarios Finales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con límites claros sobre qué se considera ingresos de odontología restauradora, y luego con el mapeo del conjunto de demanda que impulsa los procedimientos y el uso de productos. Nos basamos en fuentes públicas y confiables, como las estadísticas de salud bucal de la Organización Mundial de la Salud, los datos de salud de la OCDE, las publicaciones de salud bucal de los CDC y los ministerios de salud nacionales, para obtener contexto sobre la carga de enfermedad y el acceso a la atención.
Para conectar la demanda con el gasto, también revisamos fuentes como publicaciones de asociaciones dentales profesionales, revistas académicas revisadas por pares sobre materiales restauradores y patrones de tratamiento, y estadísticas comerciales y aduaneras de categorías relevantes de dispositivos dentales cuando ayudan a explicar la dependencia de importaciones. Los informes anuales de empresas, las presentaciones a inversores y los comentarios sobre resultados se utilizan para comprender la combinación de productos y la exposición geográfica. Luego consultamos una suscripción de pago que cubre las finanzas corporativas y una suscripción independiente para el seguimiento de patentes e innovación, con el fin de confirmar cronologías y actividad de productos. Estas fuentes no son exhaustivas, y utilizamos muchas otras referencias públicas para recopilar, verificar y aclarar puntos de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centra en verificar cómo los procedimientos restauradores se traducen en demanda de productos y precios en entornos reales, ya que los precios de lista y los precios efectivamente realizados pueden diferir según el canal y el país. Hablamos con una combinación de fabricantes, distribuidores, laboratorios dentales y roles del lado clínico para validar la adopción de materiales y equipos, los volúmenes típicos de procedimientos, y cómo el uso cambia con los patrones de reembolso y de gasto directo del paciente en APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 14% | APAC: 53% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 34% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 52% | Américas: 18% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado utiliza una combinación de enfoques descendente y ascendente. El punto de partida es un conjunto de demanda vinculado a la actividad de procedimientos restauradores y al gasto asociado a ella, y luego el total se verifica frente a señales del lado de la oferta. Reconstruimos el mercado abordable vinculando indicadores como las tendencias de la población tratada, las tasas de visitas dentales, los cambios en la combinación de procedimientos (por ejemplo, coronas, empastes y colocación de implantes), y los patrones generales de reembolso y gasto directo. Estos insumos se traducen en volúmenes de materiales, prótesis, implantes y equipos.
A continuación, utilizamos aproximaciones ascendentes selectivas para mantener los totales realistas, incluidos rangos de precios de venta promedio muestreados, verificaciones de canales de distribución y consolidaciones de ingresos de proveedores para las categorías más visibles donde la información es más clara. Cuando faltan algunas divisiones a nivel de país, gestionamos las brechas mediante construcciones de proporciones a nivel regional, ancladas a la intensidad de procedimientos conocida y a la combinación local de atención dental pública frente a privada.
Para el pronóstico, realizamos un análisis de escenarios respaldado por expectativas variable por variable recopiladas durante las entrevistas. El modelo también se somete a pruebas de estrés con señales macro, como las tendencias del gasto en salud y la capacidad de la fuerza laboral dental, cuando corresponde. Separamos los shocks de corto plazo de las curvas de adopción de más largo plazo para los materiales más nuevos y los flujos de trabajo restauradores digitales, de manera que el crecimiento no se sobreestime.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que los totales finales sean coherentes con señales independientes de demanda y oferta. Comparamos los resultados del modelo con marcadores externos, como la direccionalidad de las tasas de procedimientos, los movimientos comerciales de categorías clave de dispositivos cuando resulta pertinente, y las tendencias regionales informadas por las empresas, y luego revisamos los valores atípicos antes de la aprobación interna final.
Si aparece una variación importante, revisamos los supuestos detrás de la evolución de precios, la combinación de productos y la ponderación regional, y programamos llamadas de seguimiento con los tipos de encuestados más relevantes. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos relevantes, por ejemplo, cambios de política, ajustes importantes de precios o cambios abruptos en la adopción. Antes de la entrega, se completa una revisión adicional por parte de un analista, de modo que los clientes reciban la versión actualizada más reciente, alineada con el corte de datos vigente.
Estimación de Mordor Intelligence del mercado mundial de odontología restauradora en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la odontología restauradora pueden diferir incluso cuando afirman medir el mismo alcance, porque el límite entre materiales, dispositivos y servicios no siempre se aplica de manera coherente. Las diferencias también surgen de cómo se convierte la actividad de procedimientos en gasto, de cómo se normalizan los precios entre países, y de la frecuencia con la que se actualizan los supuestos.
Algunas estimaciones incorporan categorías dentales adyacentes o incluyen conjuntos de equipos más amplios sin separar claramente lo que se usa para trabajo restaurador frente al uso dental general. El momento de la conversión de divisas, la selección del año base y si la intensidad de los procedimientos de pago privado se verifica mediante entrevistas también pueden modificar la cifra final.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 26.04 mil millones de USD (2026) | |
| Revista comercial A | 22.40 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de pronóstico más corta, y el alcance no está claramente separado entre materiales, prótesis, implantes y equipos restauradores, lo que puede comprimir el total cuando se considera que algunas categorías están fuera del alcance. |
| Boletín del sector B | 20.32 mil millones de USD (2024) | Combina la terminología del mercado restaurador con referencias exclusivas a equipos, y la definición de lo que se contabiliza parece más limitada en torno a las ventas de productos, con transparencia limitada sobre cómo se normalizaron la intensidad de procedimientos y los precios entre regiones. |
Al rastrear las reglas de inclusión a nivel de categoría y actualizar los supuestos de precios y procedimientos mediante entrevistas entre regiones, Mordor Intelligence reduce la superposición de alcance entre materiales restauradores, prótesis, implantes y equipos, lo que ayuda a explicar la diferencia frente a totales más pequeños declarados para 2024. En la práctica, la comparación señala tres factores recurrentes: la selección del año base, la cobertura de categorías y la forma en que la demanda se traduce en gasto, razón por la cual los totales pueden diferir incluso cuando el nombre del mercado coincide.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de odontología restauradora?
El tamaño del mercado de odontología restauradora es de USD 26,04 mil millones en 2026 y se proyecta que alcance los USD 37,75 mil millones en 2031.
¿Qué segmento de producto está creciendo más rápido?
Los equipos restauradores, en particular los escáneres intraorales, las fresadoras de sillón y las impresoras 3D de grado dental, se espera que crezcan a una CAGR del 9,3% hasta 2031.
¿Por qué Asia-Pacífico es el mercado regional de más rápido crecimiento?
La rápida urbanización, el aumento del poder adquisitivo de la clase media y la adopción agresiva de flujos de trabajo digitales están impulsando una CAGR del 8,29% en Asia-Pacífico.
¿Cómo están afectando los aranceles a los proveedores norteamericanos?
Un arancel del 10% sobre las importaciones dentales introducido en abril de 2025 está elevando los costos de equipos y materiales, presionando los márgenes de las consultas y retrasando algunas compras de capital.
¿Qué empresas lideran en soluciones de odontología restauradora digital?
Dentsply Sirona, Straumann Group, Envista y Solventum dominan actualmente mediante carteras integradas que combinan escáneres, hardware CAD/CAM y materiales propietarios.
¿Qué tendencia tecnológica influirá más en los próximos cinco años?
El despliegue más amplio de procedimientos de diseño habilitados por inteligencia artificial y asistidos por robots está preparado para reducir el tiempo en el sillón, mejorar la precisión y mejorar la experiencia del paciente en toda la industria de odontología restauradora.
Última actualización de la página el:



