
Tamaño y Participación del Mercado de Equipos Dentales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.04 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos Dentales por Mordor Intelligence
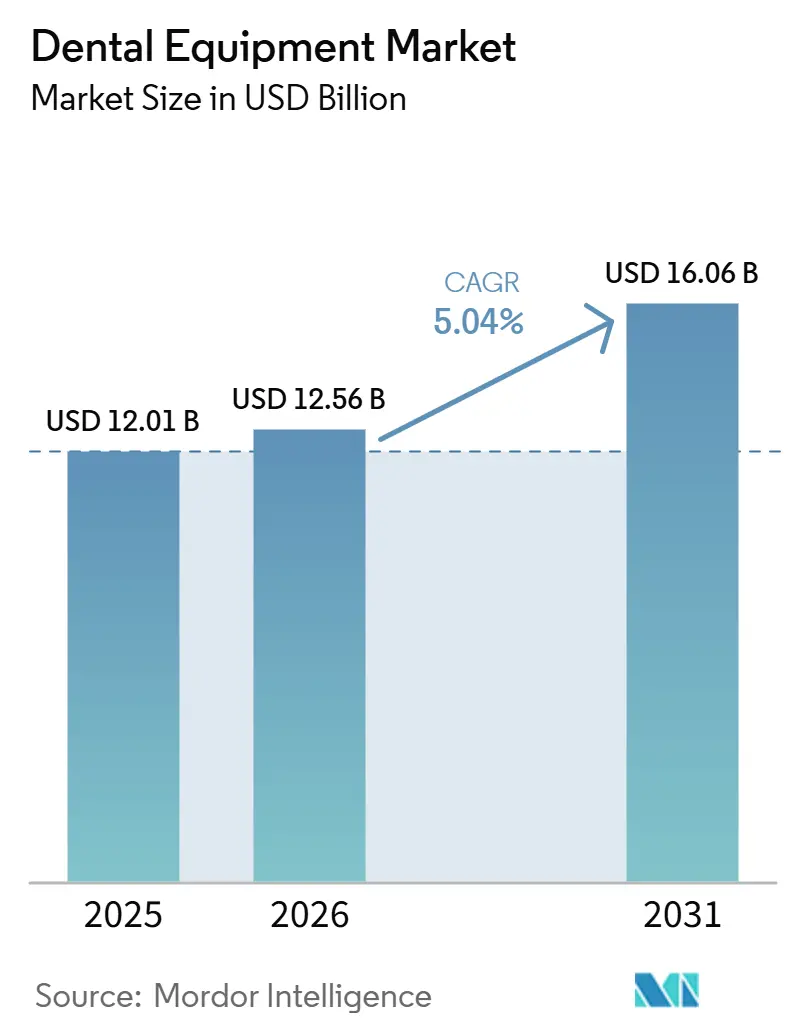
El tamaño del Mercado de Equipos Dentales fue valorado en 12,01 mil millones de USD en 2025 y se estima que crecerá desde 12,56 mil millones de USD en 2026 hasta alcanzar 16,06 mil millones de USD para 2031, a una CAGR del 5,04% durante el período de pronóstico (2026-2031).
La digitalización está comprimiendo los ciclos de reemplazo a medida que la tomografía computarizada de haz cónico, los escáneres intraorales y los sistemas CAD/CAM de sillón desplazan a las radiografías en película y a las impresiones de polivinilsiloxano. Los consultorios que integran inteligencia artificial en los flujos de trabajo de radiología reducen el tiempo de diagnóstico y aumentan la aceptación de casos, mientras que la impresión 3D en tiempo casi real reduce la dependencia del laboratorio y recorta el desperdicio de materiales hasta en un 40%. Las poblaciones envejecidas, especialmente en Japón, Alemania e Italia, continúan impulsando la expansión de los procedimientos de implantes, mientras que los crecientes centros de turismo dental en China e India están estimulando la demanda de equipos premium. Los mandatos de sostenibilidad en la Unión Europea y algunos estados de EE. UU. están presionando a los proveedores para que eliminen los plásticos de un solo uso y piloten polímeros de base biológica, inclinando las adquisiciones hacia materiales auxiliares reciclables.
Conclusiones Clave del Informe
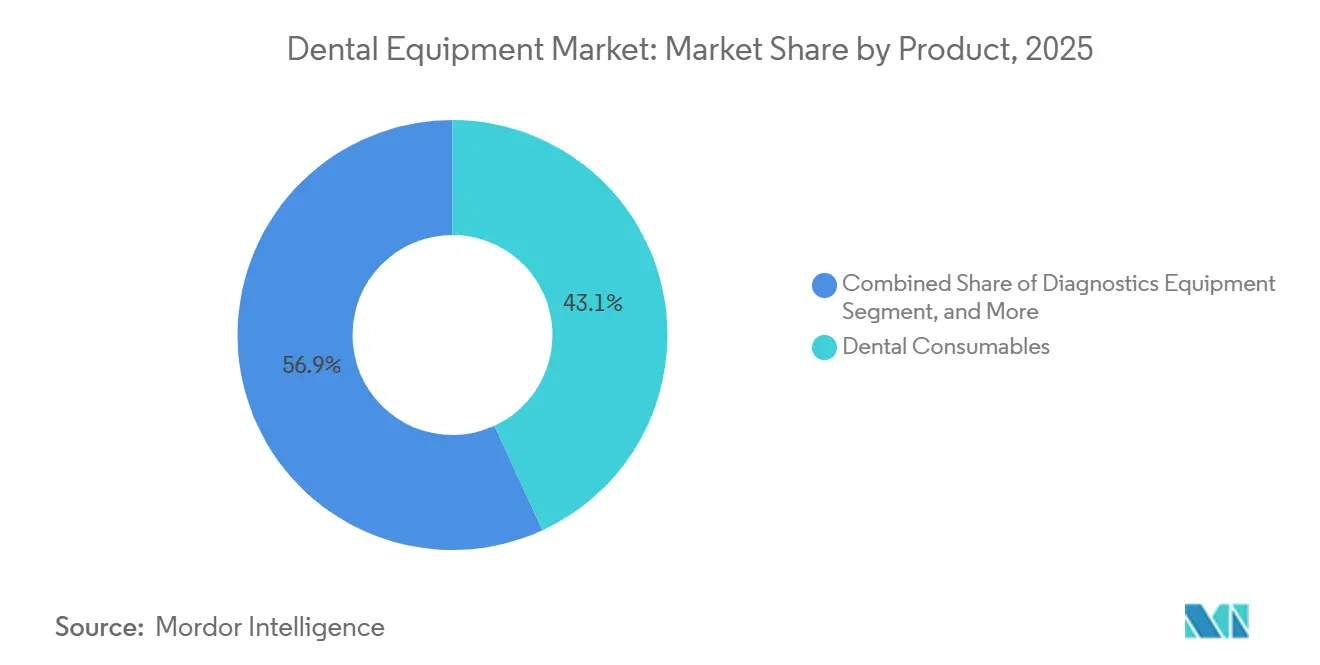
- Por categoría de producto, los consumibles dentales lideraron con una participación de ingresos del 43,12% en 2025, mientras que se proyecta que los equipos de diagnóstico se expandirán a una CAGR del 6,85% hasta 2031.
- Por modalidad de tratamiento, los procedimientos prostodónticos representaron el 38,05% del tamaño del mercado de equipos dentales en 2025, mientras que los equipos de ortodoncia avanzan a una CAGR del 6,33% hasta 2031.
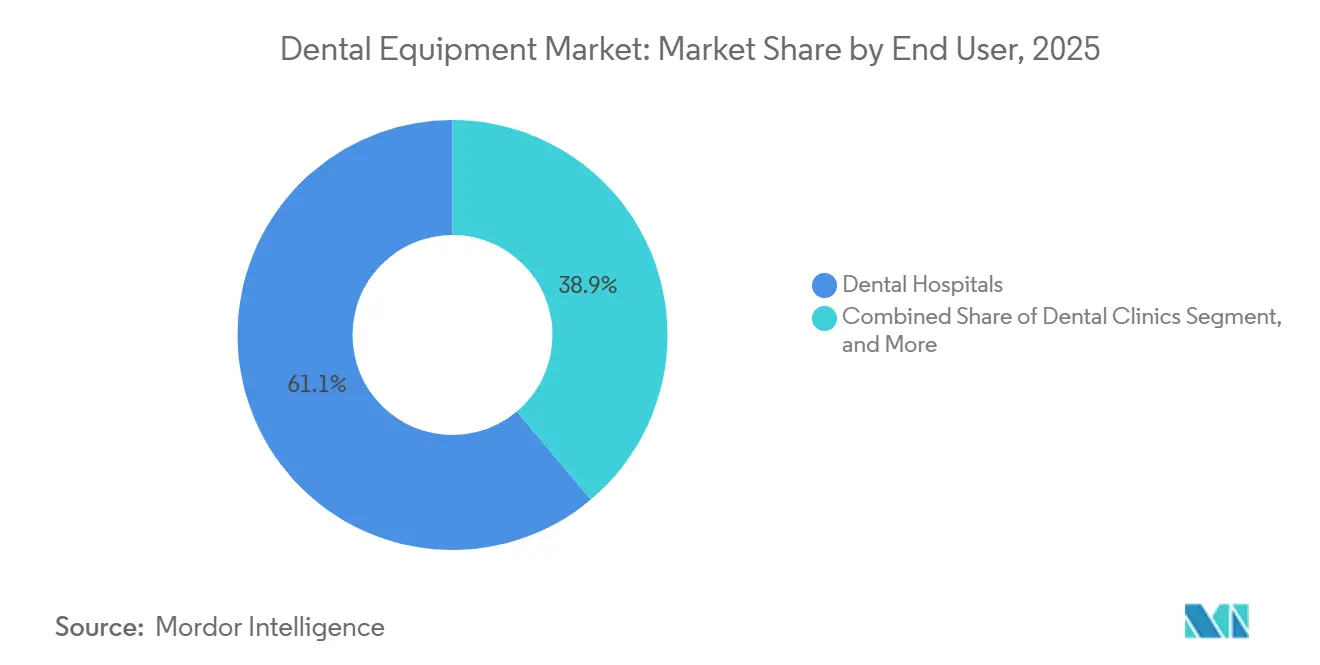
- Por usuario final, los hospitales dentales concentraron el 61,12% de la participación del mercado de equipos dentales en 2025, mientras que se prevé que las clínicas dentales crezcan a una CAGR del 10,93% hasta 2031.
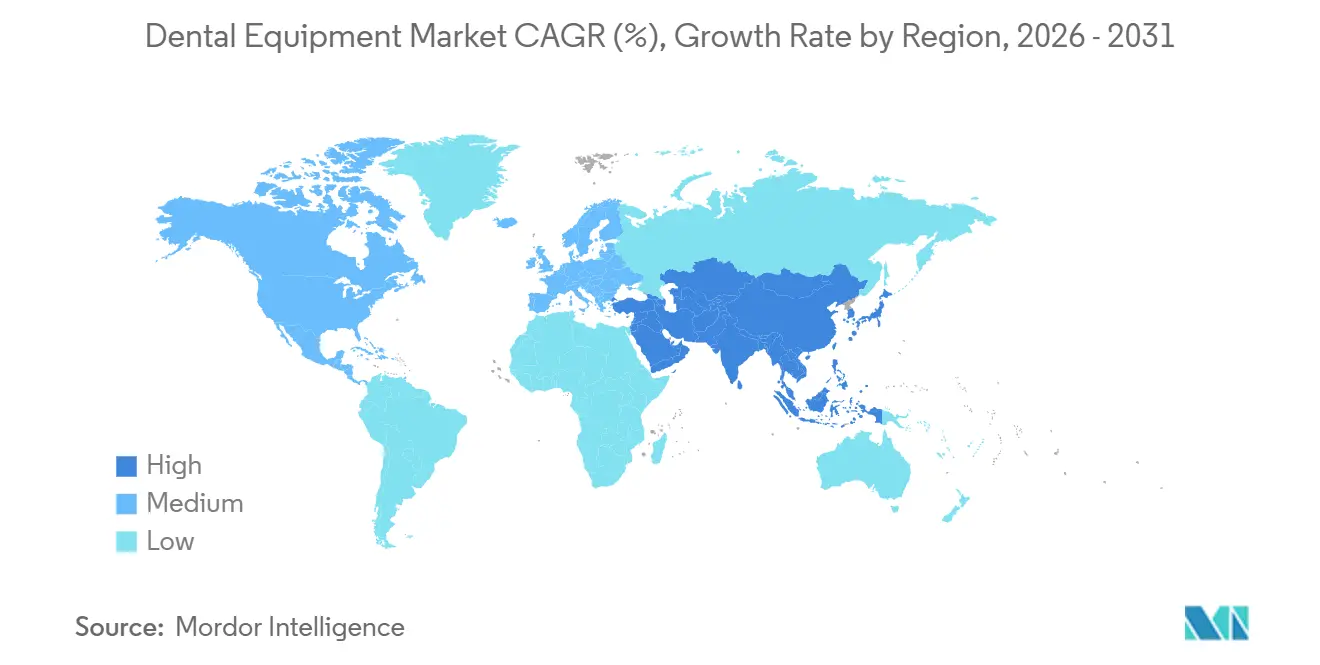
- Por geografía, América del Norte concentró el 41,78% de la participación del mercado de equipos dentales en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 8,93% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Digitalización de las Prácticas Dentales | +1.2% | América del Norte, Europa Occidental | Mediano plazo (2–4 años) |
| Rápido Crecimiento de los Modelos de Alineadores Transparentes | +0.9% | América del Norte, Europa, ciudades de APAC | Corto plazo (≤2 años) |
| Envejecimiento de la Población y Prevalencia de Pérdida Dental | +1.0% | Global, pronunciado en Japón, Alemania, Italia | Largo plazo (≥4 años) |
| Expansión de Sillones en Economías Emergentes | +0.7% | China, India, MEA en general | Mediano plazo (2–4 años) |
| Mejoras en Radiología Basadas en IA | +0.6% | América del Norte, UE, APAC selecto | Corto plazo (≤2 años) |
| Impresión 3D en Consultorio de Prótesis | +0.5% | América del Norte, Europa, Australia | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización de los Consultorios Dentales (Escáneres Intraorales, CAD/CAM)
Estudios clínicos que abarcan 42 ensayos en 2025 encontraron que los escáneres líderes alcanzan una veracidad de 20 µm para coronas unitarias, a la par de las impresiones tradicionales, al tiempo que eliminan los retrasos de envío.[1] Las restauraciones CAD/CAM en la misma visita ahora se completan en 90 minutos, reduciendo las ausencias de pacientes. Los laboratorios prefieren cada vez más los archivos STL, por lo que los consultorios exclusivamente analógicos pierden impulso en las derivaciones. Los escáneres más nuevos incorporan módulos de infrarrojo cercano que detectan caries subsuperficiales, creando vías de venta adicional en atención preventiva.
Rápido Crecimiento de los Modelos de Servicio de Alineadores Transparentes
Align Technology envió 2,84 millones de casos de alineadores en el cuarto trimestre de 2025, el 18% a través de canales directos al consumidor. La fabricación verticalmente integrada reduce el tiempo de entrega de seis semanas a diez días y recorta el costo por caso en un 30%. Los planes de ortodoncia por suscripción agrupan alineadores, escaneos periódicos y monitoreo basado en aplicaciones, convirtiendo en producto básico la terapia de maloclusión leve. Las normativas de teledentistería a nivel estatal varían, añadiendo riesgo de cumplimiento para los ortodoncistas independientes.
Envejecimiento de la Población y Prevalencia de la Pérdida Dental
La población de 60 años o más se duplicará hasta alcanzar los 2.100 millones para 2050.[2] El edentulismo impulsa los implantes, los puentes y las dentaduras postizas, que en conjunto representan más de la mitad de la demanda de equipos prostodónticos. La campaña 8020 de Japón, que tiene como objetivo conservar 20 dientes naturales a los 80 años, paradójicamente acelera la colocación de implantes a medida que los adultos mayores buscan restauración funcional.
Expansión de Sillones por Dentista en Economías Emergentes
China tiene como objetivo alcanzar 3,2 dentistas por cada 10.000 personas para 2030, lo que requiere aproximadamente 80.000 nuevos sillones dentales.[3] India recibió 500.000 pacientes de turismo dental en 2025, generando USD 1.200 millones en ingresos, impulsando la demanda de equipos de imagen premium. Los proveedores que ofrecen unidades modulares y actualizables ganan participación en este segmento sensible al precio pero aspiracional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital Inicial para Clínicas Medianas | –0.8% | América Latina, Sudeste Asiático | Corto plazo (≤2 años) |
| Escasez de Técnicos Dentales Calificados | –0.6% | América del Norte, Europa, Australia | Mediano plazo (2–4 años) |
| Preocupaciones de Seguridad de Datos en Imágenes en la Nube | –0.4% | UE, América del Norte | Corto plazo (≤2 años) |
| Presión de Sostenibilidad sobre los Plásticos de Un Solo Uso | –0.3% | UE, algunos estados de EE. UU. | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital Inicial para Clínicas Medianas
Un consultorio digital cuesta entre USD 250.000 y USD 400.000, lo que supera los ingresos anuales de muchos consultorios de dos sillones. Las elevadas tasas de interés en 2025-2026 inflan los desembolsos de los planes de arrendamiento, y los aranceles añaden entre un 15% y un 25% a los precios de lista en Brasil e Indonesia. Los escáneres modulares ayudan, pero la adopción sigue siendo moderada en entornos sensibles al costo.
Escasez de Técnicos Dentales Calificados
Estados Unidos enfrenta una escasez de 8.000 técnicos para 2030. Los laboratorios alemanes reportan plazos de entrega que se extienden de 10 días en 2020 a 18 días en 2025. El fresado semiautomatizado alivia la carga, pero la estética anterior sigue dependiendo de cerámicas aplicadas a mano, lo que mantiene la producción ajustada. En los flujos de trabajo de prostodoncia, equipos como un articulador dental siguen siendo relevantes para reproducir las relaciones mandibulares y apoyar la fabricación precisa de restauraciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Consumibles Anclan los Ingresos, el Diagnóstico se AceleraLos consumibles dentales captaron el 43,12% de la cuota del mercado de equipos dentales en 2025 gracias a las ventas recurrentes de implantes y biomateriales. Sin embargo, se prevé que los equipos de diagnóstico escalen a una CAGR del 6,85% hasta 2031, superando a todos los demás productos. El tamaño del mercado de equipos dentales para tomografía computarizada de haz cónico está en expansión a medida que los consultorios reemplazan las unidades panorámicas en 2D, impulsados por las directrices del OIEA que fomentan la sustitución digital. Las piezas de mano eléctricas ganan preferencia por el control del par de torsión, mientras que los láseres de diodo y de erbio siguen siendo un nicho debido a que los costes de adquisición superan los 15.000 USD y las vías de reembolso son limitadas. Las fresas dentales incluyen formatos de diamante, carburo y cerámica.
Los ciclos de renovación de radiología se están acelerando: los sensores digitales reducen la exposición hasta un 70% en comparación con la película y se integran perfectamente con el software de triaje basado en inteligencia artificial. El crecimiento de los consumibles se está moderando, presionado por la entrada de implantes genéricos procedentes de Corea del Sur e Israel con precios un 30% por debajo de las marcas consolidadas. Los proveedores mitigan la erosión de márgenes agrupando los implantes con suscripciones a software de planificación, lo que refuerza la fidelización al ecosistema.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tratamiento:
La Ortodoncia se Dispara por el Impulso de los AlineadoresLos equipos prostodónticos representaron el 38,05% del mercado de equipos dentales en 2025, lo que refleja el elevado costo del hardware de implantes. Se prevé que los equipos de ortodoncia registren una CAGR del 6,33% hasta 2031, la más alta entre todas las modalidades. Los flujos de trabajo con alineadores transparentes dependen de escáneres, termoformadoras y simulación mediante inteligencia artificial, lo que reduce la demanda de alicates tradicionales para conformar arcos. Los modelos ClinCheck habilitados con inteligencia artificial de Align Technology alcanzaron una precisión del 95% en el movimiento dental, minimizando los refinamientos.
Los sistemas endodónticos innovan en torno a la flexibilidad del níquel-titanio y la reciprocación para reducir la separación de limas, mientras que los ultrasonidos periodónticos se benefician de los crecientes vínculos entre la enfermedad de las encías y la salud cardiovascular. El auge de la ortodoncia comprime el gasto en instrumentos por consultorio, pero amplía los ingresos por licencias de software, desplazando el valor del hardware hacia la planificación digital.
Por Usuario Final:
Las Clínicas Superan a los Hospitales por la Expansión de las Organizaciones de Servicios DentalesLos hospitales dentales retuvieron el 61,12% de los ingresos de 2025 al absorber suites de imagen intensivas en capital y equipos de sedación. Sin embargo, se proyecta que las clínicas dentales crezcan a una CAGR del 10,93% hasta 2031 a medida que las organizaciones de servicios dentales (OSD) consolidan consultorios independientes. Las OSD como Heartland y Aspen operan colectivamente más de 2.500 sitios en EE. UU., estandarizando equipos y asegurando contratos de servicio plurianuales. El mercado de equipos dentales se beneficia a medida que los descuentos por volumen desbloquean la adopción de escáneres entre las clínicas de nivel medio.
Los institutos académicos están pilotando la colocación de implantes asistida por robótica y la bioimpresión de tejidos, pero contribuyen con volúmenes modestos. Las unidades móviles y de salud pública demandan dispositivos de rayos X robustos y de batería, un nicho pequeño pero socialmente crítico que los proveedores atienden a través de asociaciones con ONG.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Equipos Dentales de América del Norte
América del Norte concentró el 41,78% de los ingresos de 2025. El gasto per cápita en odontología en Estados Unidos promedia 350 USD, casi el triple de la media mundial, e implica una renovación cada 5 a 7 años. La autorización de la FDA para seis herramientas de inteligencia artificial dental en 2025 reduce la incertidumbre regulatoria y acelera la implementación de la radiología con IA. El programa público ampliado de Canadá financia sillones duraderos para clínicas comunitarias, mientras que los centros de turismo dental de México invierten en sistemas CAD/CAM de atención en el mismo día para atraer a 1,2 millones de pacientes estadounidenses.
Mercado de Equipos Dentales de Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 8,93% hasta 2031, el ritmo regional más rápido. China incorporó 12.000 consultorios privados en 2025 y planea instalar 80.000 nuevos sillones para 2030. El sector de turismo dental de India, valorado en 1,2 mil millones de USD, adquiere tomógrafos de haz cónico y kits de implantes guiados para diferenciarse de los competidores locales. El 29% de residentes mayores de 65 años en Japón acelera la demanda de implantes, mientras que Corea del Sur exporta escáneres de gama media al Sudeste Asiático con un descuento del 40% respecto a las líneas occidentales.
Mercado de Equipos Dentales de EMEA y América del Sur
El mercado europeo está condicionado por el Reglamento de Dispositivos Médicos de 2024, que eleva los requisitos de evidencia para los dispositivos de Clase IIa. Los 7.000 laboratorios de Alemania adoptan la sinterización semiautomatizada para compensar la escasez de técnicos. La saturación de capacidad en el Reino Unido deriva a los pacientes hacia clínicas privadas interesadas en flujos de trabajo digitales. Francia moderniza sus salas de diagnóstico por imagen para atender a turistas del norte de África. Mientras tanto, los países del GCC están construyendo centros de turismo médico con instalaciones de implantes de última generación, en tanto que el África subsahariana sigue registrando un promedio de un dentista por cada 50.000 habitantes, lo que genera oportunidades futuras para equipos médicos portátiles. El crecimiento en América del Sur se concentra en Brasil y Argentina, donde los seguros privados impulsan la demanda de odontología estética basada en diagnóstico por imagen avanzado.
Panorama Competitivo
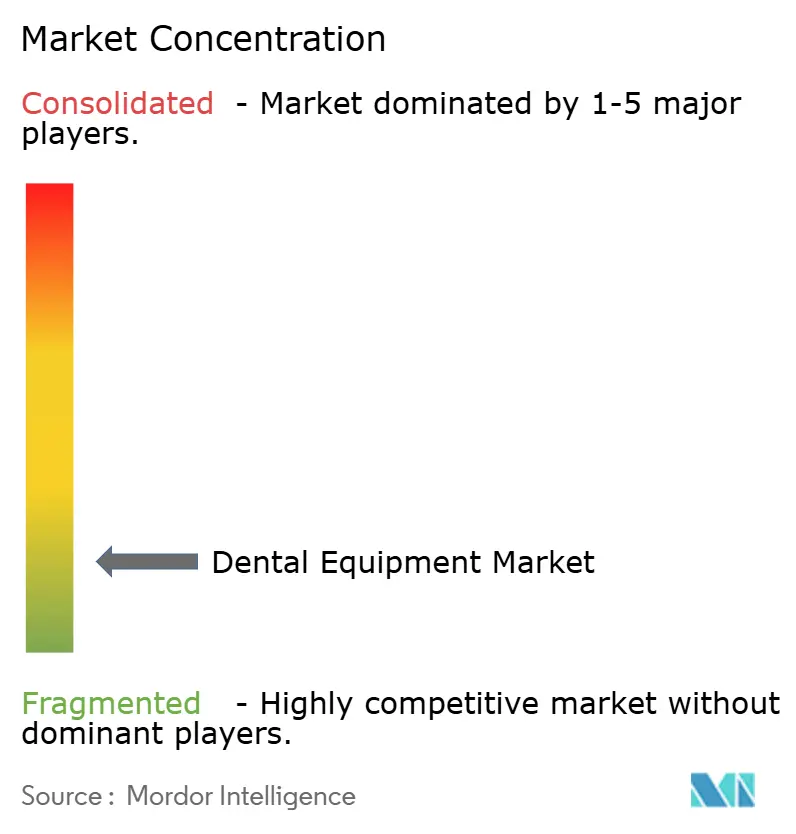
El mercado de equipos dentales sigue siendo moderadamente fragmentado. La adquisición por parte de Straumann de un distribuidor chino por USD 85 millones en enero de 2025 asegura 3.000 relaciones con clínicas y localiza el servicio, contrarrestando a los rivales nacionales Osstem y DIO. El ecosistema DS Core de Dentsply Sirona vincula los escáneres Primescan con las fresadoras CEREC, reduciendo el tiempo en sillón para coronas sobre implantes en un 40%.
Los insurgentes de arquitectura abierta aprovechan la interoperabilidad. El TRIOS de 3Shape acepta cualquier software CAD, atrayendo a laboratorios conscientes del costo. Las empresas emergentes de inteligencia artificial Overjet, Pearl y VideaHealth persiguen la integración a nivel de sensor, pero las tasas de consumo regulatorio desafían la escala. Persisten las brechas de sostenibilidad; ningún actor establecido ofrece un casete completamente reutilizable, lo que otorga espacio para los pilotos de bioresina de BEGO y Coltene. La rivalidad en alineadores transparentes se intensifica: el plazo de entrega de diez días de Align obliga a SmileDirectClub y ClearCorrect a abrir granjas de impresión regionales, comprimiendo los márgenes pero satisfaciendo las expectativas de velocidad del consumidor.
Líderes de la Industria de Equipos Dentales
-
3M
-
Dentsply Sirona
-
GC Corporation
-
A-Dec Inc.
-
Aseptico Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos Dentales Empresas cubiertas en este informe
- 3M
- A-dec
- Aseptico
- Align Technology
- BEGO GmbH
- BIOLASE Inc.
- Carestream Dental
- Coltene Holding
- Dentsply Sirona
- Envista
- GC Corporation
- Henry Schein
- Ivoclar Vivadent
- Midmark
- NSK Nakanishi Inc.
- Patterson Companies
- Planmeca
- Septodont
- Straumann Group
- VATECH
Desarrollos recientes de la industria en Mercado de Equipos Dentales
- Mayo 2025: Planmeca introdujo la unidad CBCT Viso G1, el equipo de rayos X portátil ProX GO y el escáner inalámbrico Onyx, complementados por el software Romexis 7 con herramientas de inteligencia artificial integradas para la detección automatizada de patologías.
- Marzo 2025: Dentsply Sirona presentó empaques más ecológicos y unidades de fresado energéticamente eficientes, comprometiéndose con operaciones neutras en carbono para 2030.
- Enero 2025: NovaBone se asoció con BEGO para distribuir cartuchos de pasta de injerto óseo dental en toda Europa, fortaleciendo los portafolios regenerativos.
Alcance del Informe Global del Mercado de Equipos Dentales
Según el alcance del informe, los equipos dentales se refieren a las herramientas utilizadas por los profesionales dentales para proporcionar tratamiento dental. Estos incluyen herramientas para examinar, manipular, tratar, restaurar y extraer dientes y las estructuras orales circundantes. Los instrumentos estándar se utilizan para examinar, restaurar, extraer dientes y manipular tejidos.
El mercado de equipos dentales está segmentado por producto, tratamiento, usuario final y geografía. El segmento de productos se divide además en equipos de operatorio y centro de tratamiento, equipos de laboratorio dental, láseres dentales y equipos de diagnóstico dental. Los equipos de operatorio y centro de tratamiento se dividen además en unidades dentales, piezas de mano dentales, equipos de fotopolimerización dental, sistemas electroquirúrgicos y otros. El segmento de equipos de laboratorio dental se subdivide además en sistemas CAD/CAM, equipos de fresado, equipos de impresión 3D, máquinas de colado, hornos de cerámica y otros. El segmento de láseres dentales se subdivide además en láseres de tejidos blandos y láseres de tejidos duros. El segmento de equipos de diagnóstico dental se divide además en sistemas de imagen extraoral y sistemas de imagen intraoral. El segmento de tratamiento se divide además en ortodóntico, endodóntico, periodontal y prostodóntico. El segmento de usuario final se subdivide además en hospitales, clínicas y otros usuarios finales. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y las previsiones en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Equipos de Diagnóstico | Láser Dental | Láseres de Tejidos Blandos |
| Láseres de Tejidos Duros | ||
| Equipos de Radiología | Equipos de Radiología Extraoral | |
| Equipos de Radiología Intraoral | ||
| Sillón Dental y Equipos | ||
| Equipos Terapéuticos | Piezas de Mano Dentales | |
| Sistemas Electroquirúrgicos | ||
| Sistemas CAD/CAM | ||
| Equipos de Fresado | ||
| Máquina de Colado | ||
| Otros Equipos Terapéuticos | ||
| Consumibles Dentales | Biomateriales Dentales | |
| Implantes Dentales | ||
| Coronas y Puentes | ||
| Otros Consumibles Dentales | ||
| Otros Equipos Dentales | ||
| Ortodóntico |
| Endodóntico |
| Periodontal |
| Prostodóntico |
| Hospitales Dentales |
| Clínicas Dentales |
| Institutos Académicos y de Investigación |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Producto | Equipos de Diagnóstico | Láser Dental | Láseres de Tejidos Blandos |
| Láseres de Tejidos Duros | |||
| Equipos de Radiología | Equipos de Radiología Extraoral | ||
| Equipos de Radiología Intraoral | |||
| Sillón Dental y Equipos | |||
| Equipos Terapéuticos | Piezas de Mano Dentales | ||
| Sistemas Electroquirúrgicos | |||
| Sistemas CAD/CAM | |||
| Equipos de Fresado | |||
| Máquina de Colado | |||
| Otros Equipos Terapéuticos | |||
| Consumibles Dentales | Biomateriales Dentales | ||
| Implantes Dentales | |||
| Coronas y Puentes | |||
| Otros Consumibles Dentales | |||
| Otros Equipos Dentales | |||
| Por Tratamiento | Ortodóntico | ||
| Endodóntico | |||
| Periodontal | |||
| Prostodóntico | |||
| Por Usuario Final | Hospitales Dentales | ||
| Clínicas Dentales | |||
| Institutos Académicos y de Investigación | |||
| Otros Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Australia | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Consejo de Cooperación del Golfo | ||
| Sudáfrica | |||
| Resto de Oriente Medio y África | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos dentales en 2026?
Está valorado en USD 12,56 mil millones en 2026 con una CAGR proyectada del 5,04% hasta 2031.
¿Qué categoría de producto crece más rápido hasta 2031?
Se prevé que los equipos de diagnóstico, liderados por la tomografía computarizada de haz cónico y los sensores inalámbricos, se expandan a una CAGR del 6,85%.
¿Por qué los alineadores transparentes están impulsando la demanda de equipos?
Los flujos de trabajo con alineadores requieren escáneres intraorales, software de planificación con inteligencia artificial y unidades de termoformado, impulsando una CAGR del 6,33% en equipos de ortodoncia.
¿Qué obstaculiza la adopción de equipos digitales en clínicas emergentes?
Los costos de capital inicial de USD 250.000–400.000 y los aranceles de importación en Brasil e Indonesia ralentizan la inversión.
¿Qué región crece más rápido en equipos dentales?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,93% hasta 2031, impulsada por la expansión de clínicas en China e India.