
Tamaño y Cuota del Mercado Minorista de Electrónica de Consumo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.08 Billones de dólares |
| Tamaño del Mercado (2031) | 1.24 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.74 % |
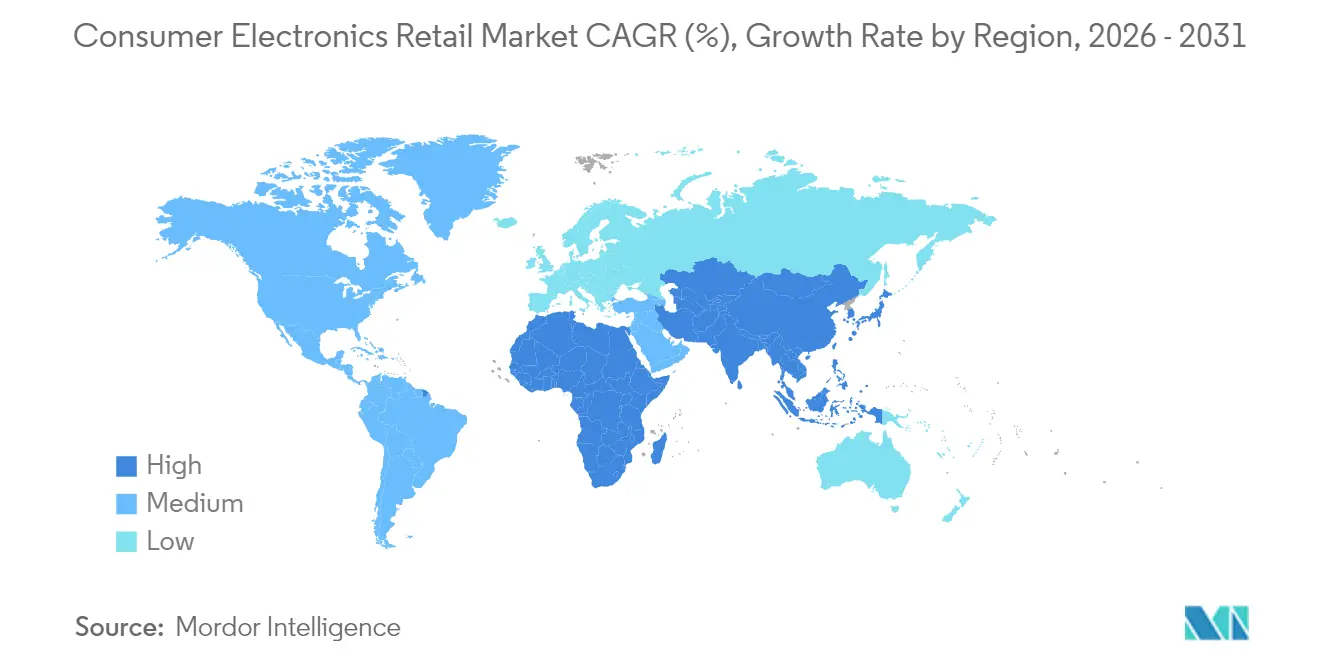
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
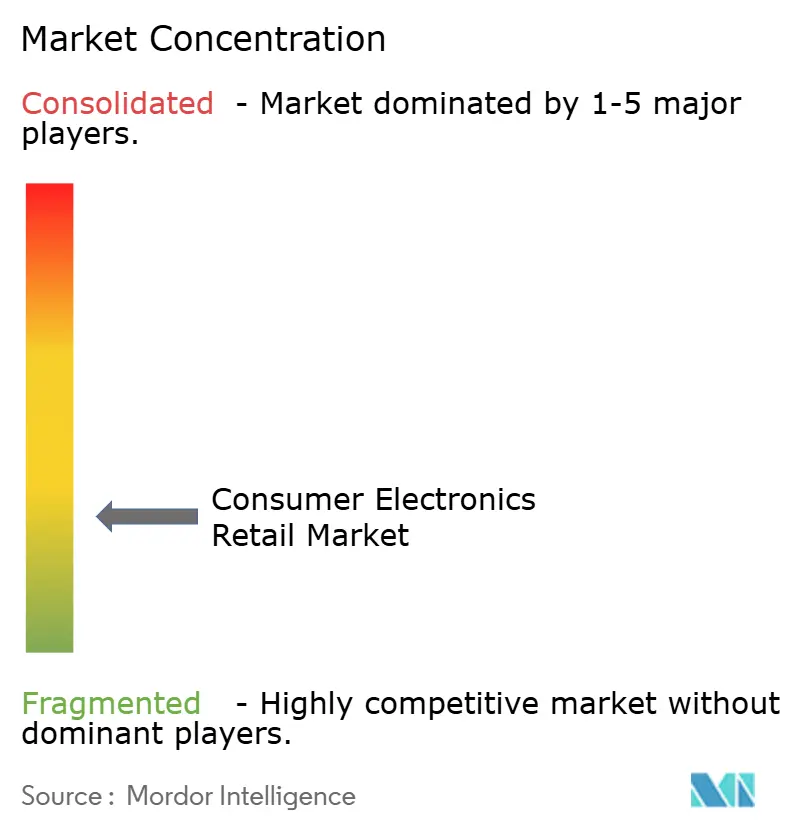
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Minorista de Electrónica de Consumo por Mordor Intelligence
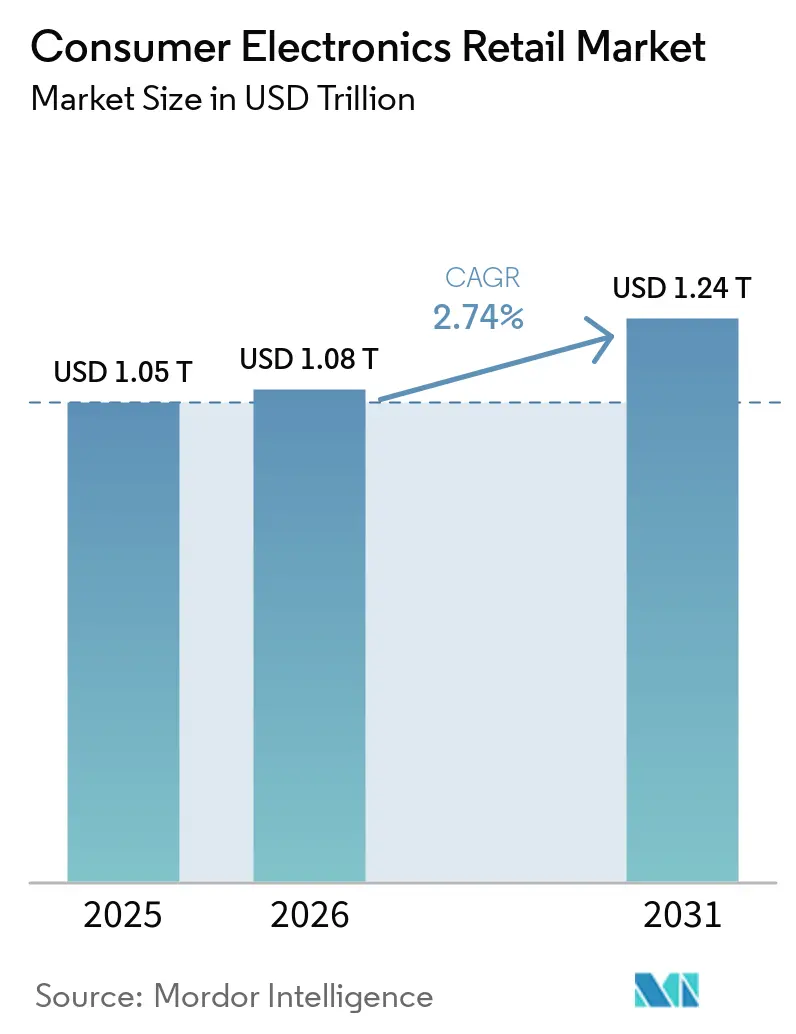
El tamaño del mercado minorista de electrónica de consumo en 2026 se estima en 1,08 billones de USD, creciendo desde el valor de 2025 de 1,05 billones de USD, con proyecciones para 2031 que muestran 1,24 billones de USD, creciendo a una CAGR del 2,74% durante 2026-2031. La CAGR medida enmascara una reconfiguración sustancial de canales, ya que los establecimientos de venta directa al consumidor, los ecosistemas de hogar inteligente integrados y los esquemas de financiación compra ahora, paga después (BNPL, por sus siglas en inglés) están cambiando dónde y cómo gastan los compradores. Al mismo tiempo, los ciclos de actualización a 5G, los formatos de venta minorista experiencial y los programas de canje de dispositivos reacondicionados amplían las ocasiones de compra, incluso cuando la inflación limita los presupuestos discrecionales. La intensidad competitiva se mantiene moderada: los cinco principales minoristas controlan poco menos del 40% de las ventas mundiales, dejando un espacio significativo para los especialistas centrados en regiones. A nivel regional, Asia-Pacífico ostenta la mayor cuota de mercado, aunque Oriente Medio y África es la región de más rápido crecimiento, lo que demuestra que el servicio localizado, el soporte en el idioma local y las opciones de pago siguen siendo fundamentales para escalar en geografías emergentes. La planificación de inventarios, por su parte, sigue siendo vulnerable a las fluctuaciones en el suministro de semiconductores, lo que lleva a los minoristas a implementar previsiones de demanda basadas en IA y contratos de aprovisionamiento múltiple para mantener la disponibilidad en estantería.
Conclusiones Clave del Informe
- Por canal minorista, las plataformas de comercio electrónico de terceros captaron el 43,72% de la cuota del mercado minorista de electrónica de consumo en 2025; se proyecta que los sitios web de marca propia se expandan a una CAGR del 9,92% hasta 2031.
- Por aplicación, el uso residencial representó una cuota del 68,43% del tamaño del mercado minorista de electrónica de consumo en 2025, mientras que el uso comercial avanza a una CAGR del 7,98% hasta 2031.
- Por canal de distribución, los canales fuera de línea representaron el 56,71% del tamaño del mercado minorista de electrónica de consumo en 2025; los canales en línea registran la CAGR proyectada más alta del 9,31% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansión de tiendas de marca de venta directa al consumidor (D2C) | +0.8% | Global, más intensa en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda creciente de ecosistemas de hogar inteligente | +0.7% | Global, liderada por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecimiento en las opciones de financiación «Compra Ahora, Paga Después» (BNPL) | +0.6% | Global, mayor penetración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ciclos acelerados de reemplazo de dispositivos 5G | +0.5% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Surgimiento de formatos de venta minorista experiencial (demostraciones de RA/RV) | +0.3% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas de canje y reacondicionamiento de la economía circular | +0.4% | Global, impulsado por regulaciones en Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Tiendas de Marca de Venta Directa al Consumidor
Los fabricantes eluden cada vez más los intermediarios minoristas tradicionales para establecer relaciones directas con los clientes, capturando márgenes más elevados mientras controlan la experiencia de marca en todos los puntos de contacto. La expansión de Xiaomi en España con las tiendas Mi Store dedicadas en 2024 ejemplifica esta estrategia, ya que la marca china busca diferenciarse de la oferta genérica de dispositivos Android a través de entornos minoristas cuidadosamente seleccionados. Este giro hacia el D2C se acelera a medida que las marcas reconocen que los minoristas tradicionales suelen convertir sus productos en artículos de consumo masivo, limitando las oportunidades de diferenciación y la captura de márgenes. La respuesta de Best Buy incluye asociaciones estratégicas con marcas como Ikea para crear experiencias de tienda dentro de la tienda, reconociendo que los minoristas especializados exclusivamente en electrónica deben evolucionar más allá de las relaciones transaccionales. La tendencia beneficia especialmente a las marcas premium que pueden justificar establecimientos minoristas dedicados, mientras que los fabricantes de gama media exploran formatos efímeros y salas de exhibición experienciales para evaluar la receptividad del mercado antes de comprometerse con ubicaciones permanentes.
Demanda Creciente de Ecosistemas de Hogar Inteligente
Los ecosistemas de dispositivos interconectados impulsan comportamientos de compra de múltiples productos, ya que los consumidores buscan una integración fluida entre sistemas de iluminación, seguridad, entretenimiento y control climático. La integración de la plataforma SmartThings de Samsung en electrodomésticos, dispositivos móviles y productos de automatización del hogar genera costes de cambio que fidelizan a los clientes con el ecosistema, generando ingresos recurrentes a través de servicios y accesorios[1]. La adopción del estándar Matter en 2024 reduce las barreras de interoperabilidad, lo que paradójicamente intensifica la competencia a medida que los consumidores ganan confianza en la compatibilidad entre marcas. La plataforma ThinQ de LG demuestra cómo los fabricantes tradicionales de electrodomésticos aprovechan la conectividad para entrar en categorías adyacentes, con los refrigeradores convirtiéndose en centros centrales para el pedido de comestibles y la gestión de la energía. Este enfoque de ecosistema transforma las ventas únicas de hardware en relaciones de servicio continuas, alterando fundamentalmente las propuestas de valor de los minoristas de orientadas al producto a orientadas a la solución.
Crecimiento en las Opciones de Financiación Compra Ahora, Paga Después
Los servicios BNPL amplían la accesibilidad económica de la electrónica al fragmentar compras de gran valor en cuotas manejables, lo que resulta especialmente atractivo para los segmentos demográficos más jóvenes con historial crediticio limitado. Las expansiones de asociaciones de Affirm con minoristas de electrónica en 2024 demuestran cómo los proveedores de BNPL apuntan a categorías de alta consideración donde la flexibilidad de pago influye en las decisiones de compra[2]. La investigación indica que el 43% de los consumidores de la Generación Z prefiere BNPL sobre las tarjetas de crédito tradicionales para las compras de electrónica, ya que estos servicios evitan cargos por intereses cuando los pagos se realizan a tiempo. La tendencia beneficia especialmente a los minoristas que venden dispositivos premium, ya que BNPL reduce las barreras psicológicas ante los artículos de mayor precio, mientras mantiene el flujo de caja mediante el pago inmediato de los proveedores de BNPL. Sin embargo, el escrutinio regulatorio se intensifica a medida que los grupos de defensa del consumidor expresan preocupaciones sobre el sobreendeudamiento, lo que podría limitar el crecimiento futuro a medida que aumentan los costes de cumplimiento normativo.
Ciclos Acelerados de Reemplazo de Dispositivos 5G
A medida que la cobertura de redes 5G alcanza ahora a más del 80% de la población mundial, los usuarios están acelerando la transición de dispositivos 4G a 5G, actualizando sus terminales mucho antes de lo que sugerirían los ciclos históricos de reemplazo. Este cambio está impulsado no solo por velocidades de red más rápidas, sino también por la creciente demanda de los consumidores de experiencias móviles de alto rendimiento, como juegos en tiempo real, transmisión en HD y aplicaciones basadas en IA, que ejercen una presión creciente sobre los dispositivos 4G heredados. Según las previsiones de Ericsson AB, se espera que el consumo mensual promedio de datos por smartphone supere los 7 GB para 2025, ejerciendo una presión adicional sobre el hardware obsoleto y animando a los usuarios a adoptar modelos más nuevos habilitados para 5G[3]. Los minoristas están aprovechando este impulso ofreciendo atractivos incentivos de canje, como crédito elevado por dispositivos antiguos y servicios de transferencia de datos el mismo día sin complicaciones, reduciendo eficazmente las barreras de actualización mientras mejoran la comodidad del cliente. Estas estrategias no solo impulsan las ventas de nuevos dispositivos, sino que también crean fuentes de ingresos secundarias a través de la reventa de unidades reacondicionadas, contribuyendo a las iniciativas de economía circular.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidad persistente en el suministro global de semiconductores | -0.9% | Global, más severa en los centros de fabricación de Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción del gasto discrecional impulsada por la inflación | -0.7% | Global, aguda en Europa y América del Sur | Corto plazo (≤ 2 años) |
| Intensificación de la competencia de precios en el comercio electrónico transfronterizo | -0.4% | Global, mayor impacto en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Creciente escrutinio regulatorio sobre el cumplimiento en materia de residuos electrónicos | -0.3% | Europa y América del Norte, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Persistente en el Suministro Global de Semiconductores
La escasez de semiconductores continúa perturbando la planificación de inventarios en el comercio minorista de electrónica, ya que el impacto del huracán Helene en las operaciones mineras de cuarzo de Spruce Pine en Carolina del Norte en 2024 puso de manifiesto vulnerabilidades críticas en la cadena de suministro. Esta instalación suministra aproximadamente el 70% del cuarzo de alta pureza global esencial para la producción de obleas de semiconductores, lo que demuestra cómo las fuentes de materias primas geográficamente concentradas crean riesgos sistémicos. Las demandas de inteligencia artificial ejercen una presión adicional sobre la asignación de chips, ya que los procesadores de centros de datos exigen precios premium y prioridad de asignación por encima de las aplicaciones de electrónica de consumo. Los minoristas responden diversificando las relaciones con proveedores e implementando pronósticos de demanda impulsados por inteligencia artificial para optimizar la asignación de inventario entre categorías de productos. El despliegue por parte de General Motors de sistemas de gestión de riesgos en la cadena de suministro impulsados por inteligencia artificial ejemplifica cómo los grandes compradores identifican proactivamente posibles interrupciones antes de que afecten a los calendarios de producción.
Reducción del Gasto Discrecional Impulsada por la Inflación
Las persistentes presiones inflacionarias limitan las compras de electrónica de consumo a medida que los hogares priorizan bienes esenciales sobre actualizaciones discrecionales. Los datos de la Reserva Federal indican que el gasto en electrónica de consumo disminuyó un 3,20% interanual en el tercer trimestre de 2024, ya que el crecimiento de la renta disponible ajustada a la inflación fue inferior al aumento de precios en múltiples categorías. Esta restricción afecta especialmente a los productos de gama media, ya que los consumidores posponen sus compras o optan por dispositivos de funcionalidad básica, comprimiendo los márgenes de los minoristas en categorías impulsadas por el volumen. Las políticas arancelarias propuestas podrían agravar estas presiones, con estimaciones del Instituto Peterson que sugieren que unos aranceles del 25% sobre la electrónica china podrían aumentar los precios de los ordenadores portátiles en un 45% y los costes de los smartphones en un 26%. Los minoristas se adaptan mediante programas ampliados de canje y alianzas de financiación, intentando mantener los volúmenes de transacciones a pesar de las restricciones de asequibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Canal Minorista:
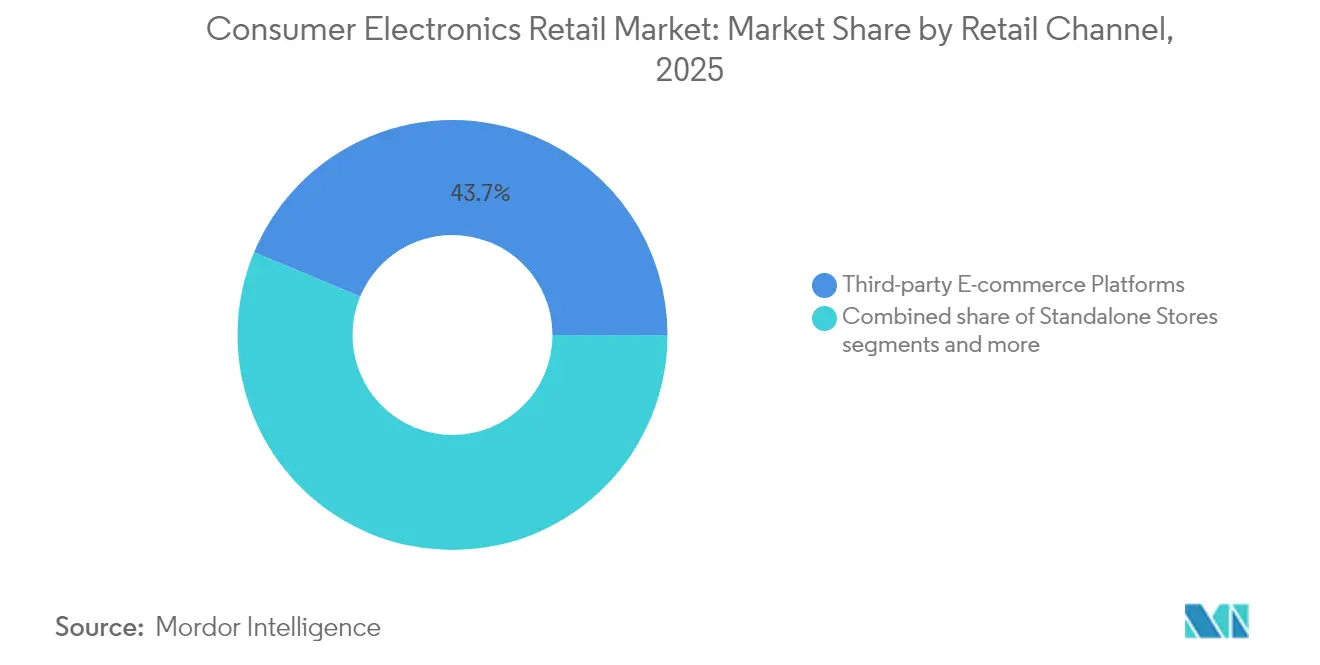
Las Plataformas de Terceros Dominan, el D2C Supera en RitmoEl comercio electrónico de terceros representó el 43,72% de la cuota del mercado minorista de electrónica de consumo en 2025, pero se proyecta que los sitios web de marca propia capturen la CAGR más alta del 9,92% hasta 2031, lo que refleja el interés de las marcas en la propiedad directa de datos. Se prevé que el tamaño del mercado minorista de electrónica de consumo atribuido a los sitios D2C añada más de 44.200 millones de USD a lo largo del horizonte temporal, ayudando a los fabricantes a compensar la erosión del margen mayorista. Las cadenas físicas omnicanal responden con recogida en el bordillo de la acera, entrega el mismo día y paquetes de asistencia técnica por suscripción para preservar el tráfico. El impulso del D2C no significa la extinción de los gigantes de los mercados en línea; los efectos de red todavía canalizan a las marcas pequeñas hacia Amazon para la generación de demanda. Sin embargo, el aumento de las comisiones de las plataformas ha llevado a los vendedores de alto volumen a lanzar en paralelo sitios independientes respaldados por tráfico de comercio social. Las tiendas independientes en centros comerciales se enfrentan a una CAGR más moderada del 3,22% a medida que el tráfico peatonal migra hacia desarrollos de uso mixto, pero los elementos ancla experienciales —salas de juegos de RV o maquetas de hogar inteligente— pueden aumentar el tiempo de permanencia y las tasas de productos adicionales adquiridos. En última instancia, la coexistencia de canales evoluciona hacia la orquestación del recorrido del cliente: el descubrimiento puede comenzar en TikTok, la comparación en un mercado en línea, y la compra en una aplicación de marca con recogida en tienda.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Aplicación:
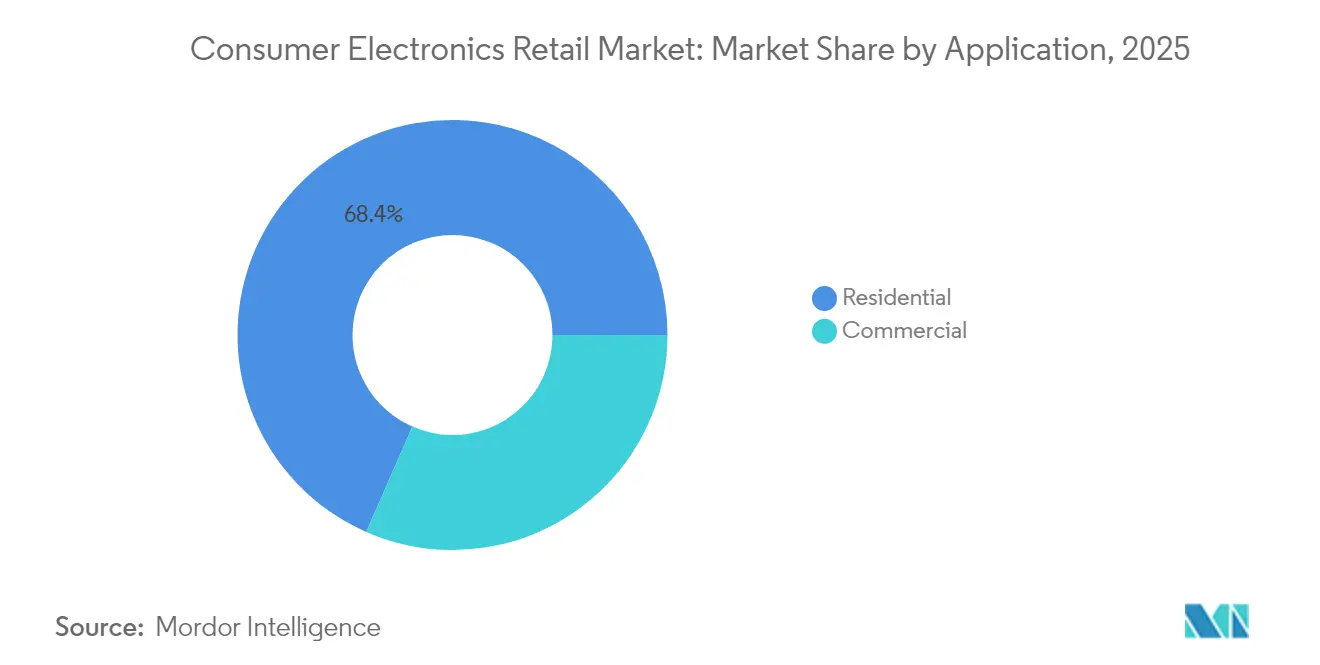
El Uso Residencial Mantiene la Escala, el Comercial se AceleraLas aplicaciones residenciales generaron el 68,43% del tamaño del mercado minorista de electrónica de consumo en 2025, respaldadas por hogares con múltiples dispositivos y la adopción del hogar inteligente. No obstante, se prevé que el segmento comercial crezca a una CAGR del 7,98% impulsado por las inversiones en trabajo híbrido. Las pantallas de colaboración, las barras de videoconferencia y los servidores de análisis de seguridad encabezan las listas de adquisiciones a medida que las empresas reforman sus espacios para una asistencia flexible. Los compradores comerciales operan con una lógica de coste total de propiedad; por ello, los minoristas extienden contratos de servicios gestionados y financiación para asegurar compromisos de renovación de tres a cinco años, elevando el valor de vida del cliente. Los compradores residenciales continúan priorizando la facilidad y la gratificación inmediata; las ventanas de entrega en una hora para teléfonos y consolas premium han demostrado aumentar la conversión en un 17% para los minoristas que ofrecen el servicio. A medida que las condiciones macroeconómicas se endurecen, ambos segmentos se inclinan hacia los descuentos por canje, estableciendo un flujo de inventario circular que reduce el precio de entrada y mejora las credenciales medioambientales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Canal de Distribución:
El Canal en Línea Surge, el Fuera de Línea se ReinventaLos canales de distribución en línea crecen a una CAGR del 9,31% hasta 2031, ganando cuota constantemente frente a los canales fuera de línea, que mantienen el 56,71% de la cuota de mercado en 2025 pero crecen solo a una CAGR del 4,05%. Este cambio refleja cambios de comportamiento permanentes derivados de los patrones de compra surgidos durante la pandemia, a medida que los consumidores adoptan los procesos de investigación y compra digital en las categorías de electrónica. El crecimiento del segmento de electrónica de Amazon demuestra las ventajas de las plataformas en línea en amplitud de selección y transparencia de precios, mientras que los minoristas tradicionales invierten fuertemente en capacidades omnicanal para seguir siendo competitivos. El exitoso modelo de «compra en línea, recoge en tienda» de Best Buy ilustra cómo los minoristas fuera de línea pueden aprovechar sus activos físicos para competir con las plataformas puramente digitales.
La evolución del canal crea dinámicas competitivas diferenciadas: las plataformas en línea destacan en comodidad y selección, mientras que las tiendas fuera de línea ofrecen evaluación práctica del producto y gratificación inmediata. Los formatos de venta minorista experiencial intentan salvar esta brecha, utilizando demostraciones de RA y RV para replicar la riqueza informativa en línea dentro de entornos físicos. El rediseño del departamento de electrónica de Walmart en 2024 ejemplifica cómo los minoristas tradicionales integran herramientas digitales para mejorar las experiencias en tienda, manteniendo al mismo tiempo sus ventajas logísticas y de inventario. Los factores de cumplimiento normativo influyen cada vez más en las estrategias de canal, ya que los requisitos de gestión de residuos electrónicos favorecen a los minoristas con capacidades logísticas inversas establecidas para los programas de canje y reciclaje.
Análisis Geográfico
Mercado Minorista de Electrónica de Consumo en Asia-Pacífico
Asia-Pacífico domina el mercado Minorista de Electrónica de Consumo con una participación del 36,05% en 2025, aprovechando la proximidad manufacturera, el creciente consumo de la clase media y la rápida adopción del comercio electrónico en las principales economías. La integración del «Nuevo Comercio Minorista» de China entre canales en línea y fuera de línea crea sofisticadas experiencias omnicanal que los minoristas occidentales están comenzando a emular, mientras que el sector de bienes de consumo duradero de India crece a aproximadamente un 11% de CAGR, ya que EY proyecta que el país se convertirá en el cuarto mercado más grande del mundo para el año fiscal 2027. Electronic City de Indonesia invirtió 15 millones de USD en expansión minorista durante 2024, lo que refleja la confianza regional en el crecimiento sostenido de la demanda a pesar de las incertidumbres económicas mundiales. El impulso del comercio electrónico en el Sudeste Asiático continúa con el mercado de Vietnam proyectado para alcanzar los 63 mil millones de USD en 2030, impulsado por comportamientos de compra centrados en dispositivos móviles y una mejora de la infraestructura logística.
Mercado Minorista de Electrónica de Consumo en Oriente Medio y África
Oriente Medio y África emerge como la región de más rápido crecimiento con un CAGR del 7,61% hasta 2031, atrayendo una inversión extranjera significativa a medida que los minoristas reconocen el potencial de mercado sin explotar. La adquisición por parte de TJX Companies de una participación del 35% en Brands for Less de los Emiratos Árabes Unidos por 360 millones de USD en 2024 señala la confianza de los grandes minoristas en las perspectivas de crecimiento regional, mientras que la empresa conjunta de Sharp con el Grupo Elaraby de Egipto por 30 millones de USD para la fabricación de refrigeradores demuestra cómo las marcas globales establecen producción local para atender mercados en expansión. La región se beneficia de una demografía joven, una creciente urbanización e iniciativas gubernamentales de digitalización que impulsan la adopción de electrónica en los segmentos de consumo y comercial.
Mercado Minorista de Electrónica de Consumo en Europa y las Américas
América del Norte y Europa enfrentan dinámicas de mercado maduras con un CAGR del 4,14% y del 3,47%, respectivamente, hasta 2031, a medida que los ciclos de reemplazo se extienden y los consumidores se vuelven más selectivos respecto a las actualizaciones. Sin embargo, estas regiones lideran en la adopción del segmento premium y en la innovación del comercio minorista experiencial, con las áreas de demostración de realidad virtual de Best Buy Co., Inc. y la ampliación de la oferta de servicios de Apple Inc. estableciendo estándares globales de compromiso con el cliente. Los mercados europeos hacen especial hincapié en el cumplimiento de la sostenibilidad, con los requisitos de la directiva RAEE (Residuos de Aparatos Eléctricos y Electrónicos) que crean ventajas competitivas para los minoristas con programas de economía circular consolidados. El CAGR del 4,93% de América del Sur refleja la recuperación económica y el acceso ampliado de la clase media a la electrónica de consumo, aunque la volatilidad cambiaria y las dependencias de importación generan desafíos continuos para trayectorias de crecimiento consistentes.
Panorama regulatorio
El comercio minorista de electrónica de consumo opera bajo un régimen de cumplimiento en capas que abarca seguridad de productos, uso de energía, sustancias químicas, embalaje y obligaciones de recuperación al final de la vida útil, con requisitos que varían según el mercado de destino (por ejemplo, FCC en los Estados Unidos, marcado CE en la Unión Europea, BIS en India, ANATEL en Brasil, IFT en México y KC en Corea del Sur). En 2026, el Reglamento General de Seguridad de los Productos (GPSR) de la UE amplía las expectativas de protección al consumidor para los productos vendidos a través de canales, endureciendo las obligaciones en torno a la trazabilidad y los flujos de información que los mercados en línea y los minoristas omnicanal deben implementar a escala.
Las normas vinculadas a la sostenibilidad también están pasando de programas voluntarios a obligaciones exigibles que afectan el surtido, el embalaje y la logística inversa. El marco de Responsabilidad Extendida del Productor (EPR) de Oregón para baterías entra en vigor en abril de 2026, y el Reglamento de la UE sobre Envases y Residuos de Envases introduce nuevos requisitos de etiquetado y reciclaje a partir de mediados de 2026. Por separado, el requisito de la Comisión de Seguridad de Productos de Consumo de EE. UU. para la presentación electrónica (eFiling) de Certificados de Cumplimiento ante la Oficina de Aduanas y Protección Fronteriza de EE. UU. entra en vigor en julio de 2026, lo que aumenta la importancia de la documentación de cumplimiento automatizada para los flujos de importación de electrónica con alto número de SKU.
Análisis de la cadena de valor
La cadena de valor comienza con los fabricantes de equipos originales (OEM) de electrónica de consumo y los ecosistemas de componentes que determinan la disponibilidad, las especificaciones y el momento de las actualizaciones, y luego pasa por importadores, distribuidores y minoristas que gestionan la comercialización, el financiamiento y la venta de servicios asociados. Los minoristas recurren cada vez más a organismos de normalización e interoperabilidad para reducir la fricción en los ecosistemas multimarca y las devoluciones, incluido el programa de estándares de la Consumer Technology Association (CTA) (más de 150 estándares activos, actualizados en abril de 2026) y los estándares de interfaz de pantalla de VESA, como DisplayPort y DisplayHDR, respaldados por una amplia base de miembros.
La ejecución río abajo se centra en la planificación del surtido, el cumplimiento de pedidos, la entrega de última milla y la logística inversa para canje, reacondicionamiento y reciclaje, donde la escala y las capacidades de datos ayudan a diferenciar a los líderes. Los grandes minoristas y mercados combinan logística propia con socios externos para estabilizar el flujo y gestionar interrupciones. Walmart utiliza socios de logística de terceros (3PL) como C.H. Robinson, Hub Group y RJW Logistics dentro de su red consolidada, mientras que Amazon aplica modelos internos de IA (incluido Frida) para la planificación de la demanda y el surtido. La defensa de políticas y el monitoreo regulatorio se realizan en paralelo a través de organismos sectoriales como la Consumer Electronics Retailers Coalition (CERC) y el European Consumer Electronics Retail Council (EuCER), lo que refleja cómo las normas sobre productos, embalaje y residuos electrónicos están moldeando cada vez más la economía minorista.
Panorama Competitivo
El mercado minorista de electrónica de consumo muestra una fragmentación moderada, con los cinco principales actores manteniendo colectivamente una porción significativa de la cuota de mercado global. Esta estructura deja un espacio sustancial para que los minoristas especializados y los líderes regionales capturen nichos de mercado a través de ofertas a medida y un profundo conocimiento del mercado local. Amazon lidera a nivel global, beneficiándose de la escalabilidad de su modelo de mercado en línea y de una sólida infraestructura logística. Mientras tanto, Walmart sigue siendo un fuerte competidor, utilizando su extensa red de tiendas físicas y sus capacidades en la cadena de suministro para competir eficazmente en electrónica. La dinámica competitiva varía ampliamente según la región y el canal de ventas, influenciada por factores como el comportamiento del consumidor, los entornos regulatorios y la madurez del mercado.
La diferenciación estratégica en el mercado está dejando de lado los modelos minoristas puramente transaccionales para dar paso a formatos experienciales y orientados al servicio. A medida que las plataformas en línea se vuelven cada vez más dominantes en la fijación de precios de productos y la comodidad, los minoristas con tienda física están invirtiendo en servicios de valor añadido para retener la fidelidad del cliente. El Geek Squad de Best Buy y el Genius Bar de Apple ejemplifican este cambio, ofreciendo asistencia técnica y compromiso posventa que generan costes de cambio y profundizan las relaciones con la marca. Estas capas de servicio ayudan a los minoristas tradicionales a defenderse tanto de las marcas de venta directa al consumidor como de los actores internacionales del comercio electrónico que eluden los sistemas de distribución convencionales. En este panorama, construir una lealtad emocional y basada en el servicio está adquiriendo una importancia igual a la de ofrecer precios competitivos.
La innovación tecnológica continúa acelerándose, con la personalización impulsada por IA, la asistencia al cliente por chat y las demostraciones de productos en realidad aumentada que ahora se consideran esperadas en lugar de excepcionales. A medida que las herramientas digitales se convierten en estándar en las plataformas líderes, el foco se orienta hacia la excelencia en la ejecución y la integración fluida de las experiencias en línea y fuera de línea. Las oportunidades de crecimiento también están surgiendo en geografías desatendidas y segmentos de productos de nicho donde las necesidades de los clientes aún no son satisfechas por los actores del mercado masivo. Además, la creciente presión regulatoria sobre la sostenibilidad está impulsando la demanda de servicios como el reacondicionamiento certificado, el reciclaje y los programas de canje, áreas que requieren sólidas capacidades operativas y experiencia en cumplimiento normativo. Es probable que los minoristas que puedan navegar por estas complejidades mientras mantienen la confianza del cliente obtengan ventajas competitivas a largo plazo.
Líderes de la Industria Minorista de Electrónica de Consumo
-
Amazon.com, Inc
-
Walmart Inc.
-
Best Buy Co., Inc.
-
JD.com Inc.
-
MediaMarktSaturn Retail Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Minorista de Electrónica de Consumo Empresas cubiertas en este informe
- Best Buy Co., Inc.
- Amazon.com, Inc.
- Walmart Inc.
- MediaMarktSaturn Retail Group
- Fnac Darty SA
- JD.com Inc.
- Alibaba Group (Tmall)
- Apple Inc. (Apple Stores & Online)
- Currys plc (Dixons Carphone)
- Croma (Infiniti Retail Ltd.)
- Reliance Digital
- GOME Retail Holdings Ltd.
- Suning.com Co., Ltd.
- Flipkart Internet Pvt. Ltd.
- Costco Wholesale Corporation
- Target Corporation
- Elkjøp Nordic AS (Elgiganten)
- Yodobashi Camera Co., Ltd.
- Boulanger
- Carrefour SA
Lea el análisis de las empresas de comercio minorista de electrónica de consumo
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la expansión del surtido habilitada por la cadena de suministro y una disponibilidad más rápida, especialmente para los minoristas que pueden traducir las inversiones en logística en una selección en línea más amplia y promesas de entrega confiables. Walmart ha estado aplicando enfoques de IA y gemelos digitales para probar escenarios logísticos, y a partir de febrero de 2026, estaba modernizando 23 de sus 42 centros de distribución regionales en EE. UU. con automatización. En mayo de 2026, Walmart lanzó su programa Prepaid Consolidation para simplificar la logística de entrada permitiendo que los proveedores envíen a un único punto para la distribución nacional, lo que ayuda a los minoristas de electrónica a reducir la complejidad de entrada, mejorar el desempeño de existencias y sostener el crecimiento en línea sin aumentar proporcionalmente el inventario en tienda.
Otra oportunidad es la plataformización del cumplimiento de pedidos y los mercados como herramientas competitivas en el comercio minorista de electrónica de consumo, donde la amplitud de la selección y la velocidad de entrega influyen en la conversión. En mayo de 2026, Amazon presentó Amazon Supply Chain Services, abriendo sus capacidades de transporte de carga, cumplimiento de pedidos y entrega a empresas externas. También ha impulsado conceptos de tiendas físicas de gran formato vinculados al cumplimiento robótico (Project Kobe) que conectan la experiencia en tienda con operaciones automatizadas de back-end. En conjunto, estos movimientos aumentan la confiabilidad de las entregas y la amplitud de SKU, mientras crean capas de asociación y servicio para marcas y minoristas más pequeños que desean acceso a logística de mayor rendimiento y cumplimiento multicanal sin construir una infraestructura comparable.
Desarrollos recientes de la industria en Mercado Minorista de Electrónica de Consumo
- Junio de 2026: Amazon firmó un acuerdo multianual y multimillonario con Corning Incorporated para suministrar soluciones de fibra óptica, cable y conectividad para expandir su infraestructura de centros de datos. El acuerdo amplía la capacidad de los centros de datos de Amazon con fibra y conectividad actualizadas. También crea 1.000 puestos de trabajo de manufactura en Carolina del Norte, fortaleciendo la cadena de suministro nacional.
- Junio de 2026: Best Buy lanzó el despliegue nacional de televisores LED RGB en sus tiendas y canales digitales. El despliegue consolida asociaciones exclusivas con Samsung, Sony, LG, TCL y Hisense. La iniciativa fortalece las capacidades de pantallas de Best Buy y la elección del consumidor, respaldando su estrategia de ecosistema de hardware.
- Abril de 2026: Walmart amplió su plataforma de mercado introduciendo una categoría dedicada de Electrónica Premium para captar inventario tecnológico y especializado de mayor margen. El movimiento mejora el surtido de electrónica de Walmart en el mercado. Fortalece el posicionamiento competitivo frente a los actores exclusivamente en línea al enfocarse en productos de mayor margen.
Mercado Minorista de Electrónica de Consumo Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de la electrónica de consumo vendida a clientes finales por minoristas a través de tiendas y canales en línea, donde los ingresos se reconocen en el punto de venta minorista e incluyen los ingresos minoristas relacionados con el producto.
Exclusiones del alcance: Excluye el valor de fabricación upstream, la distribución puramente B2B que no pasa por el punto de venta minorista, y las ventas de segunda mano entre particulares que eluden a los minoristas.
Descripción General de la Segmentación
- Por Canal Minorista
- Tiendas Independientes
- Centros Comerciales
- Sitios Web de Marca Propia
- Plataformas de Comercio Electrónico de Terceros
- Minoristas Omnicanal
- Otros Canales Minoristas
- Por Aplicación
- Residencial
- Comercial
- Por Canal de Distribución
- Fuera de Línea
- En Línea
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del mercado y para mantener nuestros supuestos anclados a la actividad minorista observable. Revisamos estadísticas gubernamentales públicas sobre comercio minorista y gasto del consumidor, junto con publicaciones comerciales y aduaneras que ayudan a explicar las variaciones de oferta impulsadas por importaciones en las grandes categorías.
También consultamos fuentes de reconocido prestigio como la serie de comercio minorista de la Oficina del Censo de los Estados Unidos, los datos de facturación minorista de Eurostat, las estadísticas comerciales de UN Comtrade, los indicadores de consumo de los hogares de la OCDE, y los datos de inflación y tipos de cambio de los bancos centrales. Para conectar estas series macroeconómicas con la realidad a nivel de minorista, utilizamos informes anuales y presentaciones para inversores, registros donde estaban disponibles, y cobertura de prensa fiable sobre el número de tiendas, la combinación omnicanal y las tendencias por categoría. En algunos casos, se utilizaron suscripciones de pago para obtener datos financieros de empresas, verificaciones de importaciones y exportaciones a nivel de envío, y señales de actividad de patentes vinculadas a los ciclos de renovación de dispositivos. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en convertir las señales minoristas generales en supuestos utilizables sobre la combinación de canales, la vinculación por categoría y el comportamiento de precios durante las promociones y los lanzamientos de nuevos productos. Hablamos con líderes del lado minorista, roles de ventas orientados a marcas, contactos de cadena de suministro y gestores de categoría en las principales regiones, de modo que las lagunas en los informes públicos pudieran cubrirse y luego verificarse de forma cruzada.
Los aportes de estas conversaciones se utilizaron para contrastar lo aprendido en la investigación documental, alinear los impulsores de demanda realistas (como los ciclos de reemplazo y la adopción de financiamiento), y confirmar que nuestros totales finales coinciden con lo que los participantes del mercado observan en sus propios planes operativos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 15% | Asia-Pacífico: 49% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 25% | Europa, Oriente Medio y África (EMEA): 30% |
| Actores más pequeños: 21% | Gerentes: 60% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una reconstrucción descendente del conjunto de demanda minorista vinculando la actividad minorista de electrónica y electrodomésticos al gasto del consumidor y la producción del comercio minorista, que luego se traduce en divisiones por categoría y canal utilizando indicadores de combinación medidos. Solo después de construir esos totales los corroboramos con aproximaciones ascendentes selectivas, como resúmenes de ingresos muestreados a partir de registros divulgados por minoristas, verificaciones de número de tiendas y productividad, y una verificación de coherencia de precio de venta promedio por volumen para los principales grupos de dispositivos.
Algunos de los insumos que importan en este mercado incluyen la facturación minorista de establecimientos de electrónica y electrodomésticos, la penetración del comercio electrónico en electrónica, el movimiento del precio promedio ajustado por inflación durante los períodos promocionales, el momento de la conversión de divisas para los ingresos reportados, y la cadencia de reemplazo de dispositivos para teléfonos, computadoras personales, televisores y grandes electrodomésticos. Donde los datos son escasos para países más pequeños o el comercio minorista informal, las lagunas se gestionan utilizando indicadores proxy como las importaciones de bienes terminados, el gasto per cápita regional en electrónica y las señales de presencia de minoristas, seguido de verificaciones primarias para evitar sobreestimar la demanda.
Los pronósticos se construyen utilizando análisis de escenarios respaldados por relaciones multivariadas simples entre las tendencias de ingreso disponible, la inflación, la intensidad promocional y los ciclos de renovación de productos, con supuestos revisados con los entrevistados para mantener la perspectiva futura realista en lugar de optimista o excesivamente conservadora.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante varias rondas de verificaciones para que los totales se comporten como un mercado minorista real. Comparamos el movimiento de ingresos modelado con señales independientes como el crecimiento del comercio minorista, la dirección de las ventas en tiendas comparables reportadas por las empresas, y los cambios en los flujos comerciales para las principales categorías de dispositivos, e investigamos cualquier varianza significativa antes de la aprobación final.
Cuando se detecta una anomalía, la lógica se vuelve a ejecutar con insumos actualizados y, si es necesario, se envían preguntas de seguimiento a entrevistados seleccionados para confirmar si el cambio es estructural o temporal. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales como grandes shocks de precios, desaceleraciones de la demanda o grandes cambios de canal. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Dimensionamiento del Mercado de Minoristas de Electrónica de Consumo de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los minoristas de electrónica de consumo pueden parecer muy dispares porque la definición de ingresos minoristas no es tratada de la misma manera por todos los editores, y los límites del canal pueden cambiar rápidamente. Las diferencias también provienen del momento de medición, ya que los rápidos movimientos de precios y divisas pueden convertir el mismo volumen de ventas subyacente en una cifra en dólares estadounidenses diferente.
Las mayores brechas suelen provenir de lo que se contabiliza como venta minorista frente a una transacción de intermediación en un mercado en línea, de cómo se trata el ingreso por productos reacondicionados y de caja abierta, y de si los servicios como garantías y comisiones de financiamiento de dispositivos se incluyen dentro del total. Otro factor determinante es la postura del caso base, donde algunas cifras se inclinan hacia supuestos agresivos de ciclo de actualización, mientras que otras suavizan la demanda utilizando curvas de reemplazo más lentas y menos picos promocionales, y esas elecciones pueden mover el tamaño de 2026 de manera significativa en cualquier dirección para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,08 billones de USD (2026) | |
| Consultora Global A | 1,12 billones de USD (2025) | Utiliza un año base anterior y aplica una trayectoria de crecimiento en línea asumida más alta, y parece incluir el volumen bruto de mercancías (GMV) de los mercados en línea, lo que puede sobreestimar los ingresos realmente reconocidos por los minoristas. |
| Asociación Industrial B | 0,98 billones de USD (2026) | Realiza un seguimiento de las ventas de tecnología de consumo utilizando envíos por categoría y proxies de valor minorista, lo que puede subestimar a los minoristas de múltiples categorías y puede excluir los ingresos por vinculación de garantías y accesorios. |
En las tres cifras, la dispersión se explica principalmente por las elecciones de contabilización de canales y por si la estimación parte del reconocimiento de ingresos minoristas o de proxies de ventas a nivel de producto. Al mantener explícitas variables como la combinación de canales, el movimiento de precios y el momento de la conversión de divisas, el resultado se vuelve más fácil de conciliar y de reutilizar para la planificación en regiones y períodos de tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Minorista de Electrónica de Consumo en 2026?
Se espera que el tamaño del Mercado Minorista de Electrónica de Consumo alcance los 1,08 billones de USD en 2026 y crezca a una CAGR del 2,74% para alcanzar los 1,24 billones de USD en 2031.
¿Qué canal minorista crece más rápido en electrónica?
Los sitios web de marca propia lideran el crecimiento con una CAGR proyectada del 9,92% hasta 2031, impulsados por los fabricantes que buscan un compromiso directo con el cliente.
¿Qué región presenta la tasa de crecimiento más alta en ventas de electrónica?
Se espera que Oriente Medio y África registre una CAGR del 7,61%, beneficiándose de una demografía joven y una infraestructura digital en expansión.
¿Cómo están abordando los minoristas la escasez de semiconductores?
Los minoristas implementan previsiones basadas en IA, diversifican sus bases de proveedores y aseguran contratos de asignación prepagada para estabilizar la disponibilidad de productos.
¿Por qué es importante el BNPL para el comercio minorista de electrónica?
El BNPL eleva las tasas de conversión al fragmentar los pagos de artículos de alto valor en cuotas sin intereses, haciendo que los dispositivos premium sean accesibles para los compradores reticentes al crédito