
Tamaño y cuota del mercado de hipermercados
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
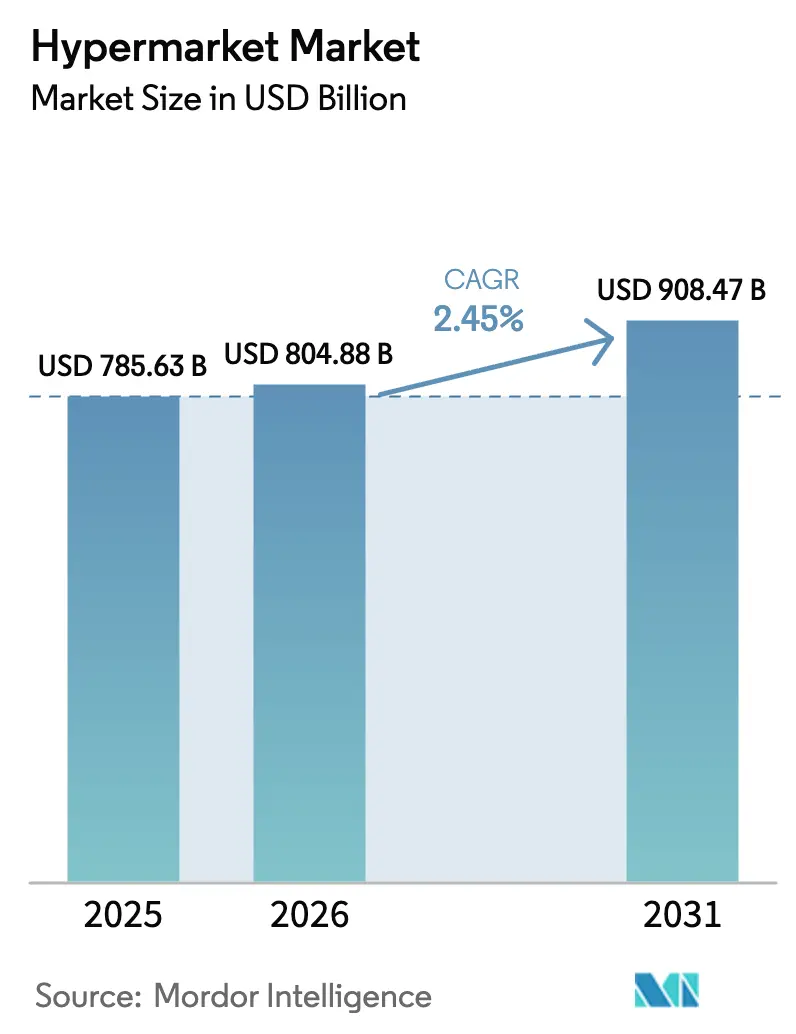
| Tamaño del Mercado (2026) | 804.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 908.47 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
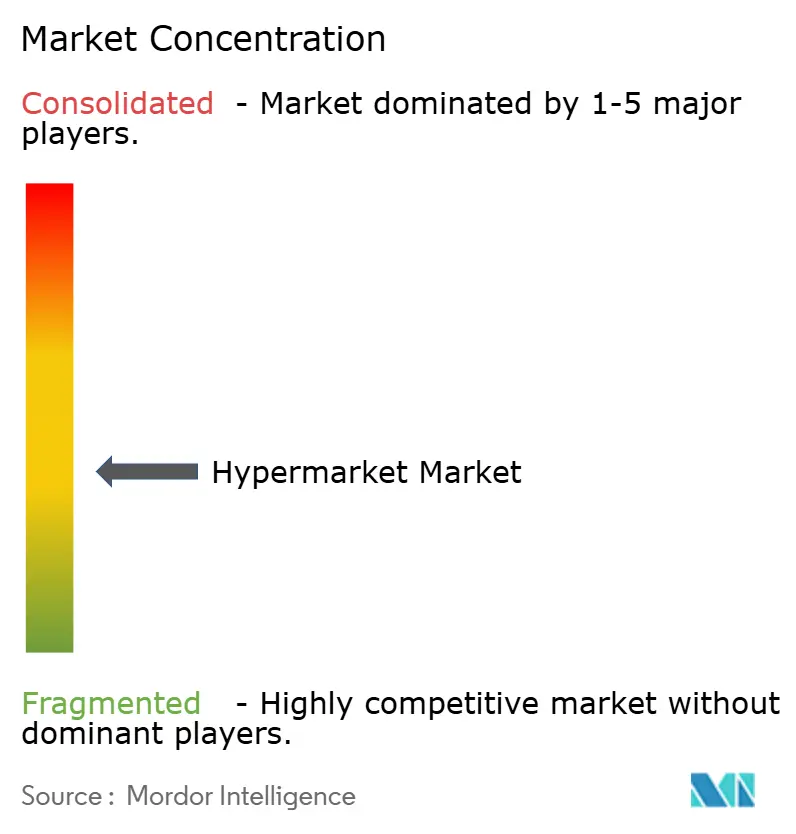
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de hipermercados por Mordor Intelligence
El tamaño del mercado de hipermercados en 2026 se estima en 804,88 mil millones de USD, con un crecimiento desde el valor de 2025 de 785,63 mil millones de USD y proyecciones para 2031 de 908,47 mil millones de USD, creciendo a una CAGR del 2,45% durante el período 2026-2031. La demanda sostenida de compras en un único punto de venta, las inversiones en microcentros de distribución y la optimización del formato compensan la presión competitiva de los operadores de descuento y el comercio electrónico puro. La migración urbana continua, destacada por las Naciones Unidas al identificar Asia-Pacífico como el principal contribuyente al crecimiento de habitantes en ciudades a nivel mundial, sustenta la apertura de nuevas tiendas [1]Fuente: Departamento de Asuntos Económicos y Sociales de las Naciones Unidas, "Revisión de las Perspectivas de Urbanización Mundial 2024," un.org.. Los operadores también se alinean con las expectativas de los consumidores en materia de abastecimiento sostenible, precios más bajos y recorridos omnicanal fluidos que combinan el clic y la recogida con las experiencias en tienda. La intensidad competitiva se incrementa, no obstante, a medida que los operadores de descuento amplían su presencia y las normativas de zonificación elevan los obstáculos para nuevos proyectos de grandes superficies.
Conclusiones clave del informe
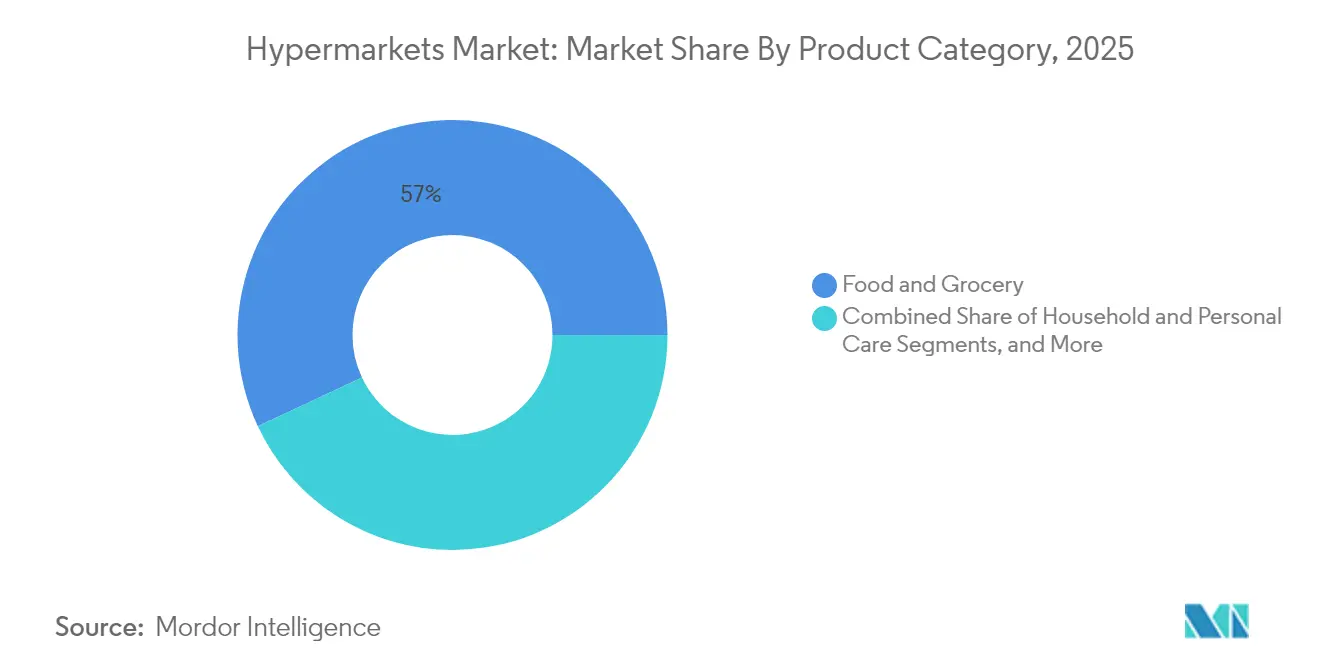
- Por categoría de producto, alimentación y supermercado lideró con el 56,98% de la cuota del mercado de hipermercados en 2025; se proyecta que electrónica de consumo avance a una CAGR del 6,18% hasta 2031.
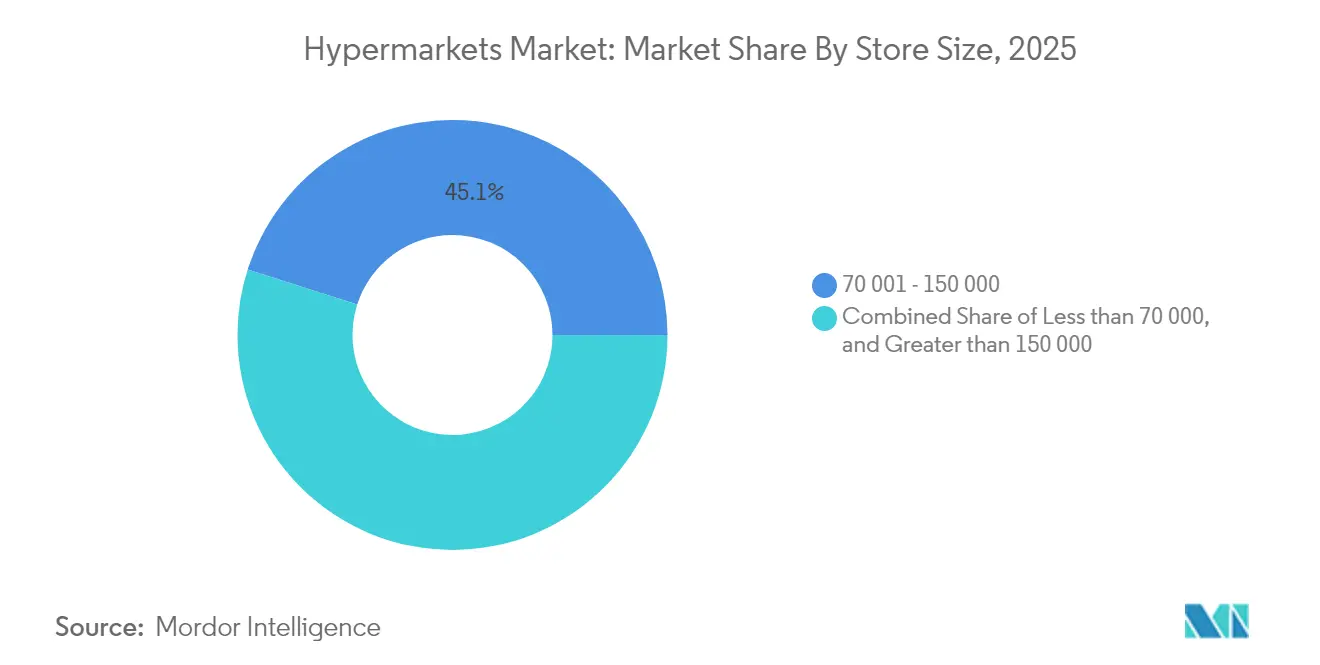
- Por tamaño de tienda, el formato de 70 001 a 150 000 pies cuadrados concentró el 45,08% del tamaño del mercado de hipermercados en 2025, mientras que las tiendas de ≤70 000 pies cuadrados se perfilan para alcanzar una CAGR del 6,82% hasta 2031.
- Por modelo de propiedad, las cadenas que cotizan en bolsa representaron el 62,56% del tamaño del mercado de hipermercados en 2025; los establecimientos operados en franquicia presentan la perspectiva de CAGR más sólida, del 7,34%.
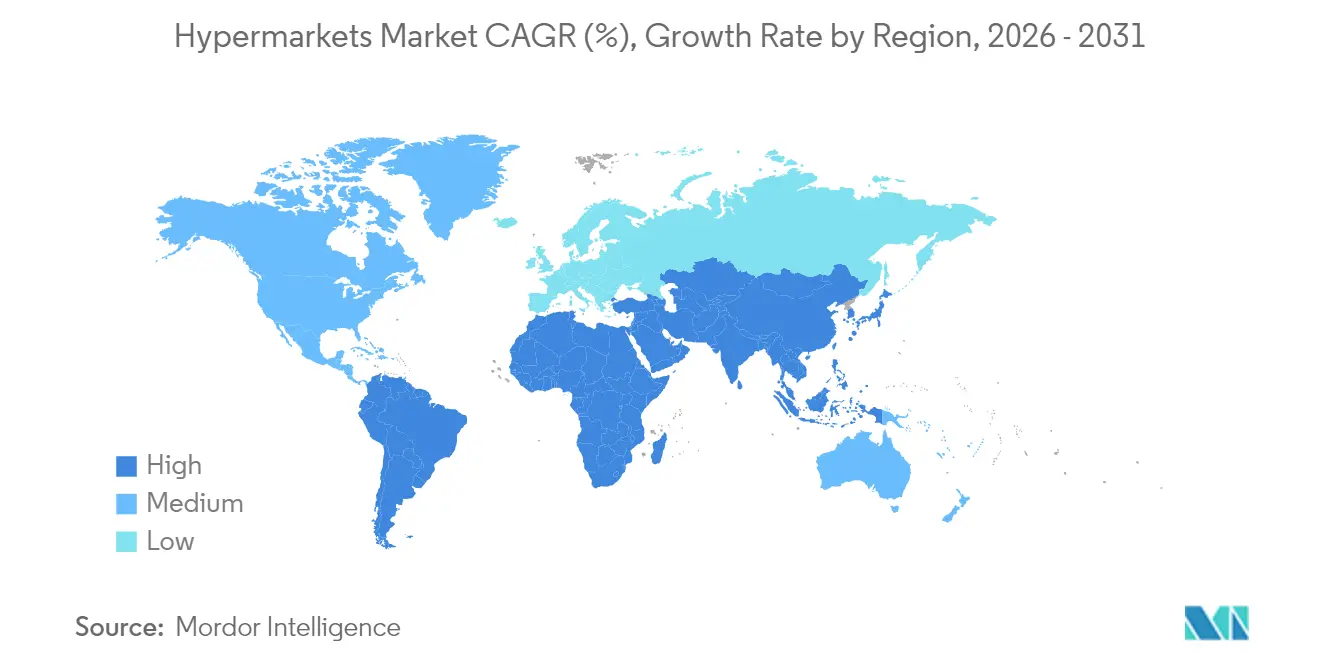
- Por geografía, Asia-Pacífico capturó el 33,88% de la cuota del mercado de hipermercados en 2025, mientras que se espera que la región de Oriente Medio y África registre una CAGR del 8,82% hasta 2031.
- Las 5 principales empresas, tales como Walmart Inc., Carrefour SA, Costco Wholesale Corp., Tesco PLC y Kroger Co., concentran una cuota de mercado significativa en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Urbanización y aumento de la renta disponible | +0.8% | Núcleo en Asia-Pacífico, efecto de expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Expansión de las gamas de productos de marca propia en bienes de consumo de rotación rápida | +0.5% | Global, con liderazgo de la UE | Medio plazo (2-4 años) |
| Adopción del comercio omnicanal y el clic y la recogida | +0.4% | América del Norte y UE, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Digitalización y automatización de la cadena de suministro | +0.3% | Global, liderado por mercados desarrollados | Medio plazo (2-4 años) |
| Microcentros de distribución dentro de hipermercados | +0.2% | Centros urbanos a nivel mundial | Medio plazo (2-4 años) |
| Formatos de venta minorista experiencial en tienda | +0.1% | Mercados premium en América del Norte, UE y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las gamas de productos de marca propia en bienes de consumo de rotación rápida
La penetración de la marca propia alcanzó el 39,1% de las ventas de comestibles en Europa en 2024, con proyecciones que apuntan al 40-42% para 2030, alterando fundamentalmente la economía de los hipermercados mediante la mejora de los márgenes y la fidelización de los clientes. Las marcas propias incrementan los márgenes brutos y generan lealtad, lo que lleva a los operadores de hipermercados a dedicar espacio en estanterías y presupuestos de I+D a las marcas de distribuidor. Un elevado control de la marca permite a los minoristas adaptar los tamaños de envase para los compradores en busca de valor y ensayar envases sostenibles que cumplan los mandatos ESG. El éxito depende de programas sólidos de auditoría y desarrollo de proveedores, competencias que favorecen a las cadenas bien capitalizadas frente a los competidores más pequeños.
Adopción del comercio omnicanal y el clic y la recogida
En 2024, más del 80% de las transacciones de comestibles seguían produciéndose en tiendas físicas, aunque la mayoría de las decisiones de compra estaban influenciadas digitalmente. El clic y la recogida aprovecha las redes de tiendas existentes, reduciendo los gastos de entrega de última milla y manteniendo márgenes más saludables que los modelos de entrega puro. El volumen de mercancía bruta en línea de Carrefour alcanzó 5.900 millones de EUR en 2024, ilustrando cómo el mercado de hipermercados combina activos físicos con comodidad digital. Este enfoque también contribuye a amortiguar la erosión de la afluencia de clientes a medida que los compradores alternan entre cestas en línea para artículos voluminosos y visitas rápidas para alimentos frescos. El modelo también se alinea con los hallazgos del Departamento de Agricultura de los Estados Unidos que indican que los consumidores valoran cada vez más los servicios de recogida que ahorran tiempo en el comercio minorista de alimentación.[2]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "Sección 204 de la FSMA: Norma Final sobre Trazabilidad de Alimentos," fda.gov
Microcentros de distribución dentro del hipermercado
Reservar 10 000 pies cuadrados para robots de microdistribución permite que una tienda de 70 000 pies cuadrados atienda un radio de entrega de 15 minutos sin necesidad de nuevos bienes inmuebles. Esta reutilización aprovecha los servicios existentes, mitiga los obstáculos de zonificación y aumenta la rotación de inventario. Los minoristas acortan simultáneamente los tiempos de preparación de pedidos para la recogida en tienda, reforzando las propuestas omnicanal. Sin embargo, la automatización intensiva exige suministro eléctrico estable y una orquestación avanzada del inventario que algunos edificios heredados necesitan renovar para poder soportar.
Canibalización del comercio electrónico sobre la afluencia de clientes
La penetración del comercio electrónico en alimentación ha retrocedido desde los máximos de la pandemia, aunque sigue siendo estructuralmente superior a los niveles previos a 2020, consolidando una menor afluencia de clientes en los pasillos de electrónica, ropa y salud y belleza de los hipermercados. Las encuestas a consumidores de la asociación sectorial FMI muestran que la mitad de los compradores utiliza ahora cupones digitales, lo que señala una mentalidad omnicanal arraigada. Los operadores que no logren unificar la visibilidad del inventario y los precios entre canales corren el riesgo de perder cuota. No obstante, las categorías de productos frescos siguen beneficiándose de la inspección táctil, lo que constituye un ancla de tráfico que los competidores centrados en el canal digital tienen dificultades para replicar.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Canibalización del comercio electrónico sobre la afluencia de clientes | -0.6% | Global, más aguda en mercados desarrollados | Corto plazo (≤ 2 años) |
| Competencia de los formatos de descuento y conveniencia | -0.4% | Europa y América del Norte principalmente | Medio plazo (2-4 años) |
| Cambios en la zonificación que limitan la construcción de grandes superficies | -0.3% | Centros urbanos a nivel mundial, con mayor intensidad en la UE | Largo plazo (≥ 4 años) |
| Restricciones financieras vinculadas a la sostenibilidad | -0.2% | Global, liderado por mercados con enfoque ESG | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cambios en la zonificación que limitan la construcción de grandes superficies
Los municipios favorecen cada vez más los proyectos de uso mixto frente a los establecimientos de gran superficie independientes para avanzar en los objetivos de densificación urbana. Por ejemplo, la Agenda Urbana de la Comisión Europea fomenta el desarrollo compacto, lo que puede restringir los planos de los hipermercados [3]Fuente: Comisión Europea, "Agenda Urbana para la UE – Comercio minorista en las ciudades," ec.europa.eu.. La obtención de permisos para superficies superiores a 150 000 pies cuadrados lleva más tiempo y puede imponer mandatos de construcción ecológica que elevan el gasto de capital. Estas tendencias orientan la expansión hacia conceptos de formato intermedio o varios niveles integrados con torres residenciales. Los minoristas deben dominar los planogramas eficientes en espacio y la logística vertical para preservar la amplitud del surtido en estanterías más reducidas.
Restricciones financieras vinculadas a la sostenibilidad
Los bonos verdes y los préstamos vinculados a la sostenibilidad suelen estipular límites de intensidad energética y ratios de desperdicio alimentario. Los operadores que no los cumplan pueden enfrentarse a diferenciales de interés más elevados o a un acceso reducido al crédito. Las costosas inversiones en actualización de la refrigeración y en energías renovables se convierten en requisitos previos para acceder a condiciones favorables. Las cadenas que ya incorporan objetivos basados en la ciencia disfrutan de ventajas de financiación, mientras que los rezagados se enfrentan a un creciente coste de capital que ralentiza los ciclos de renovación y el crecimiento de la red.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por categoría de producto:
dominio de la alimentación en medio del crecimiento de la electrónicaAlimentación y supermercado concentró el 56,98% de la cuota del mercado de hipermercados en 2025 y sigue siendo el elemento ancla de tráfico que sostiene las misiones de compra semanales. Los productos básicos de alta rotación aseguran la financiación de proveedores para promociones y garantizan la afluencia de clientes, aunque los márgenes permanecen reducidos. Electrónica de consumo registró la CAGR más rápida, del 6,18%, y eleva el valor del cesto cuando los compradores renuevan teléfonos inteligentes, consolas de videojuegos o pequeños electrodomésticos. Hogar y cuidado personal presenta un desempeño estable, impulsado por el lanzamiento de marcas propias que amplían la oferta y los puntos de precio. Ropa y accesorios rinde por debajo de la media ante la competencia de la moda especializada, mientras que los grandes electrodomésticos se benefician de las reformas urbanas y las actualizaciones de eficiencia energética.
El mercado de hipermercados calibra el espacio para equilibrar la frecuencia y la rentabilidad. Las secciones de productos frescos ocupan la parte delantera de la tienda para satisfacer las necesidades inmediatas, mientras que la electrónica y los electrodomésticos se encuentran más al interior para fomentar recorridos más largos. Las alianzas con proveedores financian áreas de demostración que transforman las tiendas en centros de descubrimiento, reduciendo la comparación de compras en línea. No obstante, los fabricantes de equipos originales que venden directamente y las cadenas especializadas en electrónica comprimen los márgenes de los hipermercados, lo que obliga a las cadenas a reforzar los servicios posventa y las ofertas combinadas para mantener su cuota.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por tamaño de tienda:
la optimización del formato intermedio impulsa la eficienciaEl segmento de 70 001 a 150 000 pies cuadrados representó el 45,08% del tamaño del mercado de hipermercados en 2025, lo que refleja un punto óptimo que preserva el surtido al tiempo que contiene los gastos de servicios y mano de obra. Los operadores reconvierten los grandes establecimientos heredados en este rango mediante el subarrendamiento de alas sin uso o la inserción de módulos de microdistribución. Los conceptos más pequeños de ≤70 000 pies cuadrados, con una previsión de crecimiento anual del 6,82%, capturan micromercados urbanos densos donde las primas inmobiliarias disuaden las construcciones amplias. Dependen de una alta rotación de inventario, controles de merma y etiquetado digital de estanterías para mantener su rentabilidad.
La cuota del mercado de hipermercados correspondiente a los grandes establecimientos de más de 150 000 pies cuadrados está disminuyendo a medida que aumentan los obstáculos de zonificación y los compradores prefieren misiones de compra rápidas. Sin embargo, estos grandes establecimientos siguen siendo eficaces en las zonas de acceso a ciudades con amplio estacionamiento y clientela familiar que busca compras completas. Las cadenas orquestan, por tanto, un modelo de centros y satélites en el que las grandes tiendas suburbanas actúan como centros de distribución que abastecen a satélites urbanos más pequeños, distribuyendo los costes logísticos y elevando los niveles de servicio.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por modelo de propiedad:
la expansión en franquicia acelera el crecimientoLas cadenas que cotizan en bolsa mantuvieron el 62,56% del tamaño del mercado de hipermercados en 2025, con acceso a los mercados de deuda y cadenas de suministro sofisticadas. Los establecimientos operados en franquicia, con una proyección de expansión anual del 7,34%, ofrecen una aceleración de bajo consumo de capital hacia nuevas zonas de captación y aprovechan el conocimiento del mercado local. Las enseñas cooperativas siguen siendo relevantes donde la propiedad comunitaria sustenta la fidelidad, mientras que las redes de propiedad privada sienten la presión de financiación para las inversiones en tecnología de la información y las renovaciones vinculadas a ESG.
La franquicia aumenta la presencia de la marca, pero conlleva el riesgo de variación en la ejecución. Las cadenas líderes mitigan este riesgo mediante una gestión centralizada de compras, academias de formación compartidas y paneles de rendimiento en tiempo real. Las ganancias de cuota en el mercado de hipermercados se acumulan en favor de los franquiciadores que escalan estos sistemas de manera eficaz, convirtiendo a los empresarios locales en aliados en lugar de competidores.
Análisis geográfico
Mercado de Hipermercados en Asia-Pacífico
Asia-Pacífico representó el 33,88% de la cuota del mercado de hipermercados en 2025, impulsado por la rápida migración urbana y el crecimiento del poder adquisitivo de la clase media. El comercio minorista organizado continúa reemplazando a los mercados informales tradicionales, y los gobiernos canalizan el gasto en infraestructura hacia vías de circunvalación suburbanas que mejoran la accesibilidad a los hipermercados. Las investigaciones sobre el sector inmobiliario minorista muestran que los volúmenes de transacciones minoristas en China se mantuvieron firmes incluso cuando otros sectores comerciales se debilitaron, lo que indica la resiliencia del sector. Los operadores aún deben sortear regulaciones provinciales y bases de proveedores fragmentadas, lo que impulsa alianzas con distribuidores locales para garantizar un flujo de productos constante.
Mercado de Hipermercados en Oriente Medio y África
La región de Oriente Medio y África está proyectada para alcanzar una CAGR del 8,82% para 2031, la más alta a nivel mundial. Los programas de diversificación económica en los estados del Consejo de Cooperación del Golfo fomentan el comercio moderno, mientras que la población joven se inclina hacia los estándares internacionales de alimentación. Los Emiratos Árabes Unidos cuentan con un sector de alimentación de 40 mil millones de USD, y Arabia Saudita con uno de 62 mil millones de USD, lo que proporciona escala para los nuevos participantes en el mercado de hipermercados. Las estructuras de franquicia y las empresas conjuntas facilitan la entrada regulatoria, como lo ilustran los operadores regionales que cotizan en bolsa a nivel local para financiar expansiones. Sin embargo, la dependencia de las importaciones expone los márgenes a la volatilidad cambiaria y a las disrupciones en el suministro global, lo que hace esenciales las estrategias de aprovisionamiento resilientes.
Mercado de Hipermercados en América del Norte y Europa
América del Norte y Europa registran un crecimiento moderado a medida que los mercados maduran. La penetración de las marcas propias se profundiza y las regulaciones de sostenibilidad se endurecen, impulsando a las cadenas hacia sistemas de refrigeración de bajo consumo energético y análisis de desperdicio alimentario. La presencia de los operadores de descuento está consolidada en Alemania, los Países Bajos y, cada vez más, en los Estados Unidos, donde Aldi superó las 2.400 tiendas en 2024. Los hipermercados responden con renovaciones de tiendas, espacios de experiencia en productos frescos y mejoras en las aplicaciones de fidelización para preservar su cuota de mercado. Si bien el crecimiento del mercado de hipermercados es más lento, las regiones siguen siendo rentables gracias a valores de cesta más elevados y cadenas de suministro consolidadas.

Panorama regulatorio
Los hipermercados enfrentan un conjunto heterogéneo de normas de competencia, protección al consumidor y cumplimiento comercial que afecta el surtido, los precios y las opciones de consolidación. En Estados Unidos, el mayor escrutinio antimonopolio ha incrementado la intensidad de revisión de las grandes combinaciones de supermercados, lo que afecta la forma en que las cadenas nacionales estructuran acuerdos y desinversiones y aumenta el riesgo de ejecución para las estrategias impulsadas por la escala.
Los requisitos de cumplimiento transfronterizo y de la cadena de suministro se están endureciendo para los flujos minoristas de bajo valor y de rápido movimiento. Esto refuerza la necesidad de una gobernanza más sólida en la declaración de importaciones, la documentación y los datos de proveedores. En la Unión Europea, la aplicación de la Fase 3 del Sistema de Control de Importaciones 2 (ICS2) a partir del 1 de junio de 2026 amplió los requisitos de la Declaración Sumaria de Entrada para envíos postales de bajo valor, mientras que Canadá actualizó a finales de diciembre de 2025 sus lineamientos de reporte conforme a la Ley de Cadenas de Suministro antes del plazo de presentación del 31 de mayo de 2026, incrementando la carga de cumplimiento para los grandes minoristas y sus redes de proveedores de marca propia.
Análisis de la cadena de valor
La cadena de valor de los hipermercados comienza con los fabricantes de marca y de marca propia, y continúa a través de importadores globales y regionales, mayoristas y abastecimiento directo al minorista, terminando en los centros de distribución y las tiendas del minorista, que funcionan tanto como destinos de compra como nodos omnicanal. En el eslabón inicial, los programas de marca propia dependen de la calificación de proveedores, auditorías, desarrollo de empaques y planificación de la demanda, mientras que las categorías frescas añaden requisitos de manejo de cadena de frío y reabastecimiento rápido; en el eslabón final, la ejecución en tienda (reabastecimiento, control de merma, cobro y programación de personal) sigue siendo una palanca clave de rentabilidad.
La digitalización se está convirtiendo cada vez más en el vínculo entre las compras, la logística y la ejecución en tienda, con minoristas que adoptan estándares de datos interoperables para alinearse con los procesos aduaneros y los requisitos de facturación electrónica, y para mejorar la trazabilidad de extremo a extremo. En el plano de la ejecución, las etiquetas electrónicas de anaquel, la previsión asistida por IA y el autopago acortan el tiempo de ciclo desde los cambios de precio hasta la disponibilidad en el anaquel, mientras que la micro-distribución o el micro-picking traslada parte de la distribución hacia la tienda, vinculando el desempeño de la última milla con la precisión del inventario en tienda y la disciplina del planograma.
Panorama competitivo
El mercado de hipermercados está moderadamente concentrado. Walmart lidera con unos ingresos de 676 000 millones de USD y 10 692 establecimientos en 27 países, ejerciendo una reposición basada en datos y un mercado de terceros vendedores en rápida expansión. Carrefour se sitúa entre los principales actores europeos, combinando hipermercados, tiendas de conveniencia y un ecosistema digital en expansión. En Asia-Pacífico, Aeon, Reliance Retail y CP-All aprovechan la logística local para defender su posición en el mercado nacional.
El foco estratégico se orienta hacia la tecnología y la sostenibilidad. Las cadenas planean cuadruplicar el gasto en inteligencia artificial para desbloquear 113 000 millones de USD en eficiencias, en áreas que van desde el pedido predictivo hasta la gestión dinámica del personal. Los operadores de descuento Aldi y Lidl capturaron el 38% de las ventas de comestibles en Alemania en 2024, demostrando que los surtidos optimizados y los precios agresivos resuenan entre los compradores orientados al valor. Los hipermercados responden con arquitecturas de marca propia escalonadas, expansión del autopago y despliegues de energía renovable que reducen los costes operativos.
El espacio de crecimiento no explotado se encuentra en microformatos urbanos combinados con la entrega en el mismo día. Los operadores reconvierten aparcamientos infrautilizados en carriles de recogida con servicio de auto o marquesinas solares que reducen las facturas de servicios públicos. Las adquisiciones también configuran el panorama: Auchan Retail y Groupement Les Mousquetaires adquirieron 313 tiendas francesas del Grupo Casino en marzo de 2025 por 1 350 millones de EUR, consolidando su escala nacional. El éxito competitivo depende, por tanto, del acceso al capital, la agilidad digital y la capacidad de integrar ESG en las operaciones cotidianas.
Líderes de la industria de hipermercados
Walmart Inc.
Carrefour SA
Costco Wholesale Corp
Tesco PLC
Kroger Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hipermercados
- Walmart Inc.
- Carrefour SA
- Costco Wholesale Corp.
- Tesco PLC
- Kroger Co.
- Auchan Retail
- Aldi Sud & Aldi Nord
- Target Corp.
- E.Leclerc
- Lidl (Schwarz Gruppe)
- Intermarche (Les Mousquetaires)
- Coop Schweiz
- Woolworths Group (AU)
- Coles Group
- Mercadona SA
- J Sainsbury PLC
- Migros-Genossenschafts-Bund
- Grupo Cencosud
- Falabella (Tottus)
- SMU SA (Unimarc)
- X5 Retail Group
- Lotte Mart
- Lulu Hypermarket
- Soriana*

Oportunidades de mercado y perspectivas futuras
La reasignación de capital hacia la modernización de tiendas y modelos operativos digitales está creando espacio en blanco para proveedores y socios enfocados en automatización, precios y ejecución omnicanal. El Plan Estratégico 2030 de Carrefour, presentado en febrero de 2026, fijó un presupuesto de inversión anual más alto para 2030 (de 1.800 millones de EUR a 2.000 millones de EUR), con prioridades que abarcan IA, datos y modernización de tiendas, y el grupo comprometió más de 150 millones de EUR con Vusion para desplegar etiquetas electrónicas de anaquel e infraestructura conectada relacionada en tienda en Francia. Esto respalda la demanda de capacidades de implementación a gran escala y de los servicios de integración necesarios para poner en funcionamiento esos sistemas.
La economía omnicanal está cada vez más determinada por la necesidad de convertir las tiendas en nodos de cumplimiento más productivos, y no solo en pisos de venta. El hecho de que Walmart alcanzara la rentabilidad en su negocio de comercio electrónico en EE. UU. en 2025 es una señal concreta de que la recolección vinculada a la tienda, el click-and-collect y una mayor visibilidad de inventario entre canales siguen siendo centrales. Al mismo tiempo, la racionalización de la huella en mercados europeos no esenciales selectos, junto con la entrada franquiciada en nuevos países, apunta a un conjunto de oportunidades en torno a modelos de expansión con bajo uso de capital, surtidos localizados y abastecimiento transfronterizo conforme a la normativa para marca propia y mercancía general.
Recent Industry Developments in Mercado de Hipermercados
- Julio de 2026: The Kroger Co. anunció un acuerdo definitivo para adquirir Giant Eagle por 1.650 millones de USD, que abarca 197 supermercados y 11 farmacias independientes. El acuerdo amplía la escala regional de Kroger y añade activos farmacéuticos que refuerzan los generadores de tráfico y las categorías de construcción de canasta. Una mayor densidad combinada de compras y distribución puede mejorar la economía de la marca propia y los niveles de servicio omnicanal donde las cadenas se superponen.
- Febrero de 2026: Carrefour anunció el inicio de negociaciones exclusivas con Paval Holding Group para la venta de Carrefour Rumania. Esto refleja una racionalización de portafolio y un enfoque en la asignación de capital a mercados y formatos prioritarios. También señala una reconfiguración continua de las redes de gran formato en Europa, a medida que los operadores equilibran los retornos, las necesidades de capex y la intensidad competitiva.
- Julio de 2024: Carrefour finalizó la adquisición de Cora y Match en Francia. Esta transacción amplió la base de tiendas de Carrefour y reforzó su escala nacional en un mercado europeo clave. La integración de tiendas y cadenas de suministro puede aumentar el poder de negociación en compras y acelerar los programas de modernización en la red ampliada.


Mercado de Hipermercados Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de hipermercados se define como el valor anual de las ventas minoristas generadas por tiendas de gran formato que combinan una oferta completa de alimentos con un amplio surtido de productos no alimenticios, vendidas a través de tiendas físicas y sus opciones vinculadas de cumplimiento de pedidos.
Exclusiones del alcance: Los minoristas de comercio electrónico puro sin base de tiendas de hipermercado, y los establecimientos tradicionales de conveniencia de formato pequeño, no se contabilizan como hipermercados.
Descripción general de la segmentación
- Por categoría de producto
- Alimentación y supermercado
- Hogar y cuidado personal
- Ropa y accesorios
- Electrónica de consumo
- Grandes electrodomésticos
- Otros artículos de mercancía general
- Por tamaño de tienda
- Menos de 70 000
- 70 001 - 150 000
- Mayor de 150 000
- Por modelo de propiedad
- Cadenas que cotizan en bolsa
- Cadenas cooperativas
- Cadenas de propiedad privada
- Operadas en franquicia
- Empresas conjuntas
- Por geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura del modelo y mantener los supuestos fundamentados en señales públicas. Nos basamos en referencias ampliamente disponibles, como las oficinas nacionales de estadística y los bancos centrales, además de materiales del Banco Mundial, publicaciones de urbanización del DAES de la ONU e indicadores de consumo de la OCDE, para comprender las condiciones de demanda y los efectos de la inflación que influyen en el gasto minorista.
En el plano industrial, revisamos presentaciones públicas y presentaciones a inversionistas de minoristas cotizados, junto con publicaciones de asociaciones del sector minorista y de supermercados y cobertura de prensa especializada, para dar seguimiento a la expansión de formatos, los cambios en el surtido y la adopción omnicanal. Para las verificaciones cruzadas, también utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, además de cobertura de noticias y finanzas, y una base de datos a nivel de envíos de importación-exportación para verificar el impulso de la categoría no alimentaria en mercados seleccionados. Las fuentes de investigación documental citadas son solo ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con ejecutivos minoristas, gerentes de categoría y líderes de operaciones de tienda, además de partes interesadas de logística y bienes raíces que dan seguimiento a la expansión de tiendas y los patrones de afluencia. Utilizamos estas conversaciones para confirmar la división del gasto entre alimentos y no alimentos, los movimientos de precios típicos a nivel de categoría y el ritmo de servicios como el click-and-collect, donde el flujo de cumplimiento aún se origina en las redes de tiendas de hipermercado en APAC, EMEA y América.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 14% | APAC: 43% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 26% | EMEA: 36% |
| Actores más pequeños: 14% | Gerentes: 60% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construyó utilizando una combinación de enfoques descendente y ascendente, de modo que los totales permanezcan anclados a grupos de demanda realistas. El enfoque descendente parte de series de gasto minorista y de supermercado a nivel país, y luego ajusta según la participación de la actividad de hipermercados de gran formato utilizando indicadores de huella de tiendas, patrones de urbanización e insumos de penetración de formato que se discutieron en entrevistas.
Para corroborar los totales, añadimos verificaciones ascendentes selectivas a partir de ingresos de minoristas muestreados, cantidad de tiendas y una vista de precio por volumen para algunas categorías de alto peso donde los datos públicos son más fáciles de rastrear. Entre los insumos con mayor peso se incluyeron la inflación de precios al consumidor, los cambios en la combinación de alimentos frente a no alimentos, la actividad de apertura y cierre de tiendas, el movimiento del precio de venta promedio en canastas clave y la proporción de ventas respaldadas por el cumplimiento vinculado a la tienda (como el click-and-collect). Cuando los insumos ascendentes eran limitados para minoristas privados o en países más pequeños, utilizamos proxies de mercados comparables que fueron revisados con expertos locales antes de aplicarse.
La previsión se realizó mediante análisis de escenarios respaldado por una regresión multivariante ligera, vinculando el crecimiento a factores como las tendencias del ingreso disponible, la moderación o persistencia de la inflación y el ritmo esperado de optimización de la red de tiendas. Los supuestos se ajustaron tras una nueva verificación con los encuestados primarios, especialmente donde las condiciones macroeconómicas cambian rápidamente y pueden alterar el gasto discrecional en productos no alimenticios.
Validación de datos y ciclo de actualización
La validación se gestiona mediante verificaciones cruzadas paso a paso, en lugar de una sola revisión. Comparamos los resultados del modelo con señales independientes, como índices de ventas minoristas, sentimiento del consumidor y planes de expansión de formato observados, y luego investigamos las variaciones antes de la aprobación final.
Cuando aparecen anomalías, como un aumento repentino que no se alinea con los indicadores macroeconómicos o los movimientos de la red de tiendas, reabrimos la hoja de supuestos y volvemos a contactar a entrevistados seleccionados para confirmar si está en juego un factor puntual. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos significativos, incluidos cambios abruptos de inflación, cambios regulatorios importantes que afecten a las tiendas de gran formato, o cambios significativos en la actividad de expansión de los minoristas. Antes de la entrega, un analista realiza una revisión actualizada de las publicaciones más recientes para que los clientes reciban una visión actualizada y coherente.
Tamaño del mercado de hipermercados de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los hipermercados pueden parecer muy distantes entre sí porque el término "hipermercado" se utiliza de manera diferente entre los estudios, y porque algunos modelos combinan formatos minoristas cercanos. Las variaciones también surgen de cómo se trata la inflación, qué año se utiliza para la conversión de moneda y si el cumplimiento en línea vinculado a tiendas físicas se contabiliza de manera coherente.
La principal brecha proviene del alcance del formato, ya que Mordor Intelligence solo contabiliza las ventas minoristas en formato de hipermercado y mantiene los clubes de almacén y los totales más amplios de supermercados fuera de la cifra, incluso cuando un minorista los opera bajo el mismo grupo matriz. Otro factor de dispersión es la lógica de precios, ya que algunas estimaciones aplican un único ajuste de inflación global, mientras que nuestro modelo utiliza inflación a nivel país y verificaciones de la combinación de categorías, de modo que las canastas con alto peso alimentario no sobreestimen el crecimiento no alimentario durante períodos de alta inflación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 804,88 mil millones de USD (2026) | |
| Revista Comercial A | 776,56 mil millones de USD (2024) | Utiliza un año base anterior y se distribuye como un anuncio pagado, con visibilidad limitada sobre cómo se aplican el cumplimiento vinculado a tiendas, la inflación y los tiempos de tipo de cambio entre países. |
| Consultora Global B | 790,00 mil millones de USD (2024) | Amplía el conjunto de formatos al incluir clubes de almacén bajo la misma etiqueta, lo que puede elevar los totales, y el enfoque parece estar más mezclado en cuanto a formatos que una visión de ingresos exclusiva de hipermercados. |
La comparación muestra que las decisiones de alcance y el tratamiento de la inflación y el momento del tipo de cambio pueden modificar el resultado en decenas de miles de millones. Al mantener los pasos de dimensionamiento trazables a señales observables de gasto minorista y a definiciones de formato de tienda verificadas con participantes de la industria, la cifra final resulta más fácil de explicar y de reproducir cuando se publican nuevos datos.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de hipermercados?
El mercado de hipermercados generó 804,88 mil millones de USD en 2026 y se prevé que aumente a 908,47 mil millones de USD para 2031.
¿Qué región lidera el mercado de hipermercados?
Asia-Pacífico ostenta la mayor posición regional con una cuota de mercado del 33,88%, impulsada por la urbanización y el aumento de la renta disponible.
¿Qué categoría de producto domina las ventas de hipermercados?
Alimentación y supermercado concentra el 56,98% de las ventas, actuando como el principal generador de tráfico para las compras semanales.
¿Qué formato de tienda está creciendo más rápido?
Los hipermercados más pequeños de ≤70 000 pies cuadrados están proyectados para expandirse a una CAGR del 6,82%, beneficiándose de las limitaciones inmobiliarias urbanas y la demanda de conveniencia.
¿Cómo están respondiendo los hipermercados a la competencia del comercio electrónico?
Las cadenas están integrando el clic y la recogida, invirtiendo en microdistribución y ampliando sus ofertas de marca propia para retener a los compradores y proteger los márgenes.
¿Por qué la franquicia está ganando importancia en el mercado de hipermercados?
Las estructuras de franquicia permiten un crecimiento geográfico rápido con menores desembolsos de capital, lo que se traduce en una previsión de CAGR del 7,34% para las tiendas operadas en franquicia para 2031.
Última actualización de la página el:



